
Marktgröße und Marktanteil für digitale forensische Retainer-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.32 Milliarden US-Dollar |
| Marktgröße (2032) | 5.83 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale forensische Retainer-Dienste von Mordor Intelligence
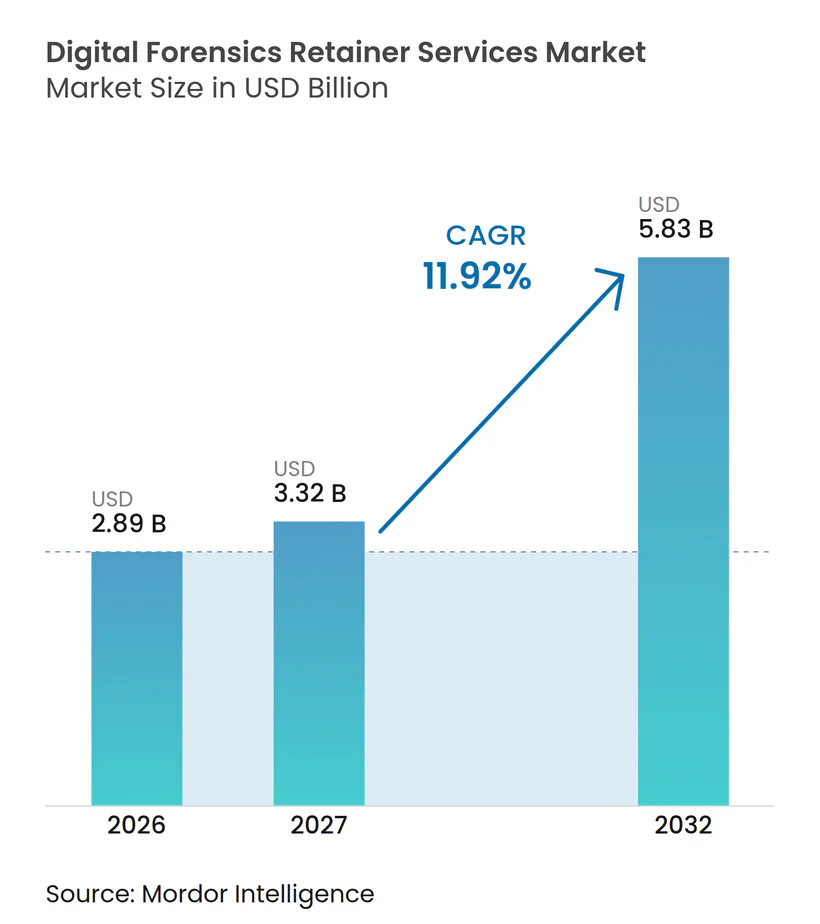
Die Marktgröße für digitale forensische Retainer-Dienste wird voraussichtlich von 2,89 Milliarden USD im Jahr 2026 und 3,32 Milliarden USD im Jahr 2027 auf 5,83 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 11,92 % zwischen 2027 und 2032. Der Markt für digitale forensische Retainer-Dienste entwickelt sich in Richtung vorvertraglich vereinbarter Reaktionsarrangements, da Cybervorfälle nun eine schnelle Eindämmung, Beweissicherung und dokumentierte Entscheidungsfindung erfordern. Meldepflichten bei Datenschutzverletzungen und Bedingungen der Cyberversicherung machen vorab vereinbarte Reaktionskapazitäten für regulierte Organisationen ebenfalls wichtiger. Ein unterzeichneter Retainer kann Onboarding-Verzögerungen während eines aktiven Vorfalls reduzieren und einen schnelleren Übergang zwischen Rechts-, Sicherheits- und Geschäftsteams unterstützen. Anbieter reagieren mit flexiblen Kreditstrukturen, Cloud-Beweisfähigkeiten und Diensten, die von der Vorfallsreaktion bis hin zur Bereitschaftsarbeit reichen. Der Wettbewerb konzentriert sich auf Reaktionsgeschwindigkeit, spezialisierte Ermittlungsfähigkeiten, Versicherungskompatibilität und die Fähigkeit, Endpunkt-, Netzwerk-, Cloud- und Betriebstechnologiebeweise innerhalb eines einzigen Auftrags zu bearbeiten.
Wichtigste Erkenntnisse des Berichts
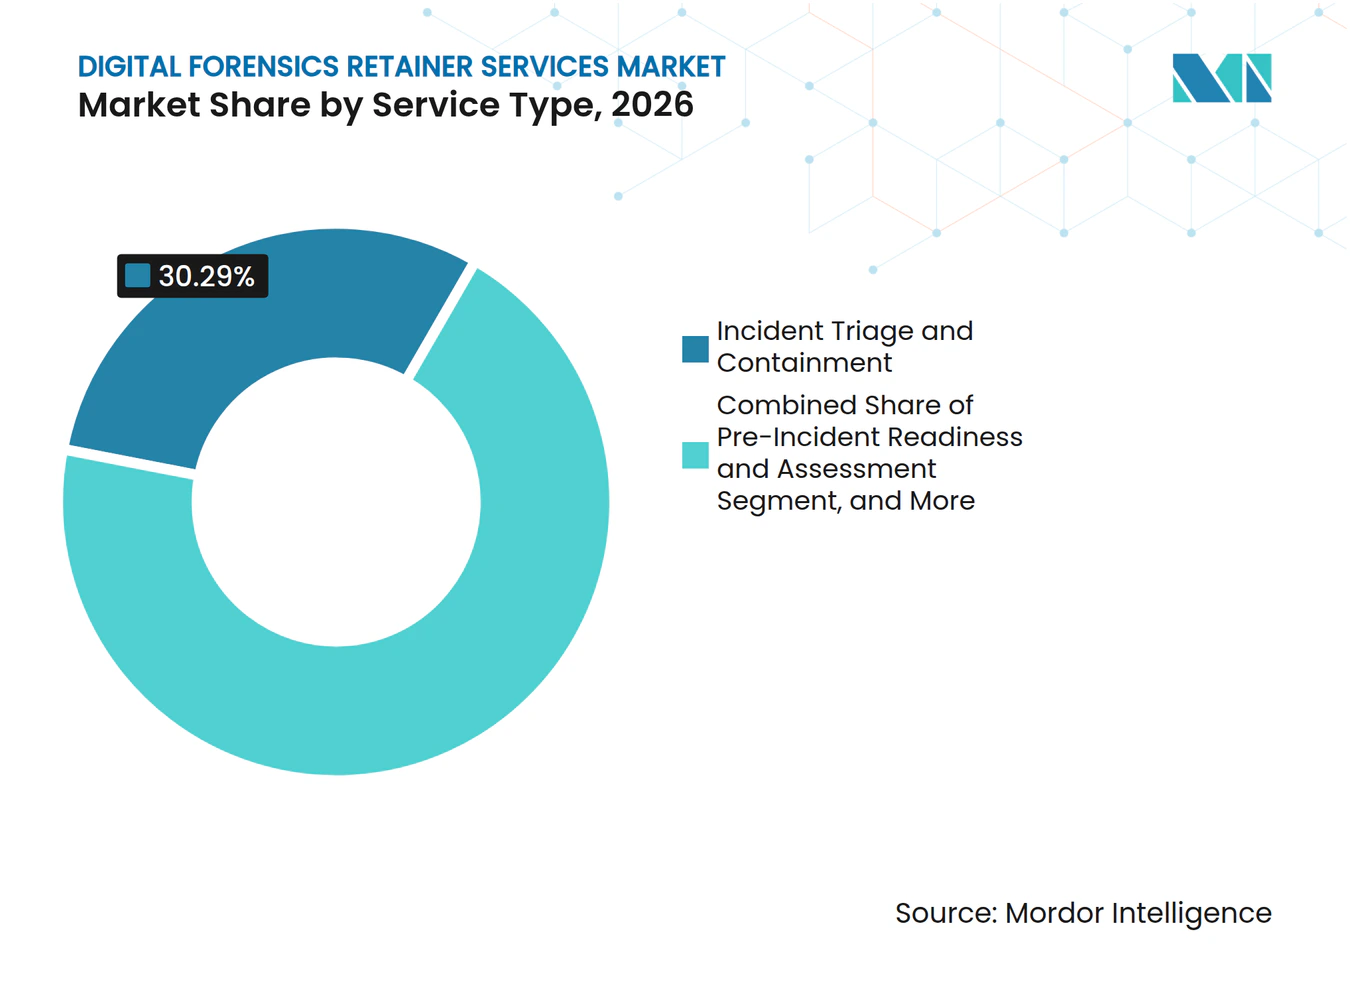
- Nach Dienstleistungsart hielt die Vorfallstriage und -eindämmung im Jahr 2026 einen Umsatzanteil von 30,29 % am Markt für digitale forensische Retainer-Dienste, während Wiederherstellungs-, Behebungs- und Lessons-Learned-Dienste bis 2032 voraussichtlich mit einer CAGR von 14,13 % wachsen werden.
- Nach Engagement-Modell hielten kreditbasierte Multi-Service-Retainer im Jahr 2026 einen Umsatzanteil von 36,43 % und werden bis 2032 voraussichtlich eine schnellere Wachstumsrate von 13,97 % CAGR verzeichnen.
- Nach Bereitstellungsmodus hielt die hybride Bereitstellung im Jahr 2026 einen Umsatzanteil von 49,78 % am Markt für digitale forensische Retainer-Dienste, während die Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 14,57 % wachsen wird.
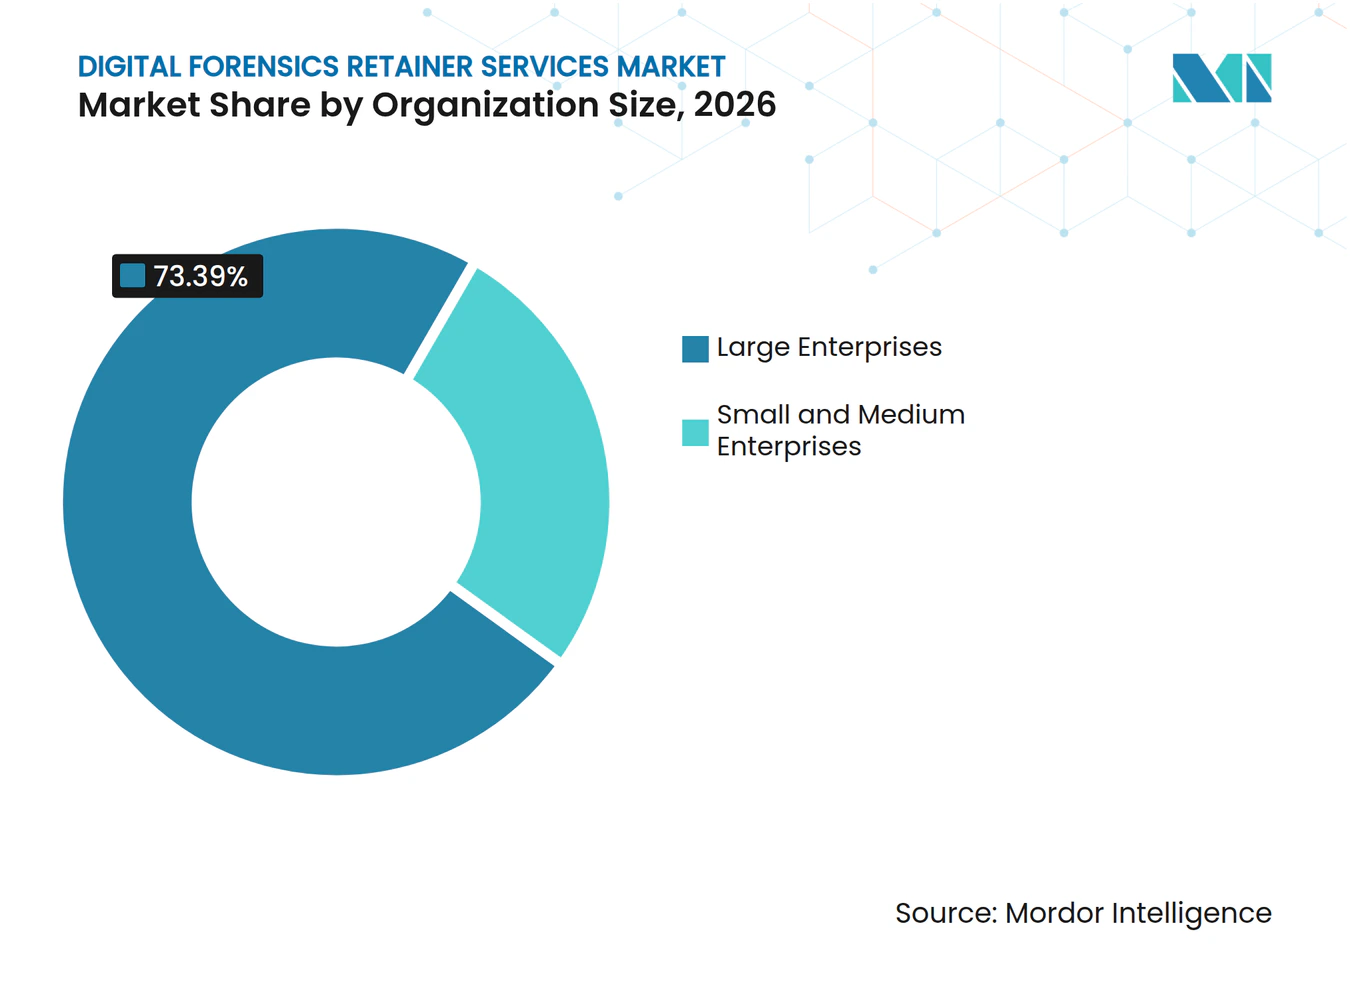
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 73,39 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 25,57 % am Markt für digitale forensische Retainer-Dienste, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 13,89 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,34 %, während der asiatisch-pazifische Raum die am schnellsten wachsende Region ist und bis 2032 voraussichtlich mit einer CAGR von 13,97 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Häufigkeit und Raffinesse von Cyberangriffen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Datenschutz- und Meldepflichten bei Datenschutzverletzungen | +2.3% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen der Cyberversicherung an vorab vereinbarte Reaktionskapazitäten | +1.9% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Cyber-Resilienz-Verantwortlichkeit auf Vorstandsebene | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung von OT- und IoT-Beweisen in vernetzten Betriebsumgebungen | +0.9% | Nordamerika, asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Beweisbereite Telemetrie aus Cloud-nativen und XDR-Architekturen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit und Raffinesse von Cyberangriffen
Der Markt für digitale forensische Retainer-Dienste profitiert, wenn Organisationen Ermittler benötigen, bevor ein Bedrohungsakteur Beweise entfernt oder verändert. Unit 42 berichtete, dass Angreifer in fast 1 von 5 Einsätzen innerhalb von 1 Stunde zur Datenexfiltration gelangten. Dieselben Vorfallsbeweise zeigten, dass 70 % der Fälle 3 oder mehr Angriffsflächen betrafen. Dies macht koordinierte Arbeit über Endpunkt-, Netzwerk- und Cloud-Aufzeichnungen hinweg zum Kernwert eines Retainers im Markt für digitale forensische Retainer-Dienste. Ransomware-Affiliate-Modelle setzen mittelgroße Organisationen auch Angreifern mit Fähigkeiten aus, die früher auf größere Unternehmen konzentriert waren. Ein vorab eingebundenes Team kann mit der Eindämmung beginnen, ohne zunächst Interessenkonfliktprüfungen, kommerzielle Verhandlungen oder Zugriffseinrichtungen abschließen zu müssen.
Ausweitung der Datenschutz- und Meldepflichten bei Datenschutzverletzungen
Der Markt für digitale forensische Retainer-Dienste wird durch Vorschriften unterstützt, die die für die Beweiserhebung und Berichterstattung verfügbare Zeit verkürzen. NIS2 verlangt eine Frühwarnung innerhalb von 24 Stunden nach Bekanntwerden eines Vorfalls und eine Meldung innerhalb von 72 Stunden für betroffene Einrichtungen. DORA legt verwandte Meldepflichten für Finanzunternehmen fest und verknüpft Reaktionsprozesse mit Verpflichtungen zur operativen Resilienz. Die US-amerikanische Börsenaufsichtsbehörde verlangt eine Einreichung des Formulars 8-K innerhalb von 4 Werktagen nach einer Wesentlichkeitsfeststellung.[1] Organisationen, die während eines laufenden Sicherheitsvorfalls mit der Beschaffung beginnen, können wertvolle Zeit durch Privilegienplanung, Interessenkonfliktsüberprüfungen und Datenzugangsfreigaben verlieren. Retainer-Vereinbarungen schaffen einen operativen Pfad, der die Einhaltung mehrerer Meldepflichten im Markt für digitale forensische Retainer-Dienste unterstützen kann.
Anforderungen der Cyberversicherung an vorab vereinbarte Reaktionskapazitäten
Der Markt für digitale forensische Retainer-Dienste erhält Unterstützung durch Versicherungszeichnung, die die Vorfallsbereitschaft vor der Deckungserteilung berücksichtigt. Arctic Wolf berichtete, dass 32 % der Versicherer einen Vorfallsreaktionsplan oder Retainer als Voraussetzung für die Deckung verlangten. Die Analyse ergab auch, dass fast die Hälfte der Organisationen mit einem umfassenden Retainer Prämienersparnisse von 10 % oder mehr erzielte. Versichererpanels können versicherte Organisationen zu zugelassenen forensischen Unternehmen und ausgehandelten Reaktionsbedingungen lenken. Retainer-Strukturen umfassen daher zunehmend Reaktionszeitverpflichtungen, abgeschlossenes Onboarding und für die Schadensabwicklung geeignete Dokumentation. Beazley Security und Halcyon führten im Juli 2026 einen kombinierten Resilienz-Retainer ein, der Vorfallsmanagement, Reaktion und Ransomware-Resilienz vereint.
Cyber-Resilienz-Verantwortlichkeit auf Vorstandsebene
Der Markt für digitale forensische Retainer-Dienste wird auch durch eine stärkere Vorstandsverantwortung für Cyber-Resilienz-Ergebnisse geprägt. Das Weltwirtschaftsforum stellte fest, dass mehr als die Hälfte der Vorstandsvorsitzenden außerhalb Europas und Nordamerikas nicht über die erforderlichen Fähigkeiten verfügte, um Cybersicherheitsziele zu erreichen.[2] Dies schafft Nachfrage nach dokumentierter Reaktionskapazität, die Vorstände im Rahmen der Risikoaufsicht prüfen können. Ein Retainer kann Prüfungsausschüssen einen definierten Eskalationsprozess und Zugang zu spezialisierten Ermittlern während eines wesentlichen Ereignisses im Markt für digitale forensische Retainer-Dienste bieten. Anbieter integrieren zunehmend Führungskräftebriefings, Berichtsvorlagen und Bereitschaftsübungen in ihr Dienstleistungsdesign. Die kommerzielle Diskussion erstreckt sich daher über den Sicherheitsbetrieb hinaus auf Governance, Offenlegungsvorbereitung und Geschäftskontinuität.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten DFIR-Fachkräften | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für spezialisierte Tools und Retainer-Kapazitäten | -1.0% | Märkte für kleine und mittlere Unternehmen weltweit, Schwerpunkt im asiatisch-pazifischen Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Verschlüsselung und Zero-Trust-Grenzen, die die Beweiserhebung einschränken | -0.7% | Nordamerika und Europa als Kernmärkte, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitender Beweiszugang und Jurisdiktionskonflikte | -0.5% | Asiatisch-pazifischer Raum, Europa und grenzüberschreitende globale Fälle | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten DFIR-Fachkräften
Der Markt für digitale forensische Retainer-Dienste steht vor einer langanhaltenden Kapazitätsbeschränkung, da qualifizierte Fachkräfte weiterhin knapp sind. Fortinet berichtete, dass 71 % der Organisationen den Fachkräftemangel im Jahr 2026 als wesentliches Risiko betrachteten. Der Bericht stellte auch fest, dass 56 % der Organisationen Schwierigkeiten hatten, qualifizierte Cybersicherheitskandidaten zu rekrutieren. Die britische Regierung identifizierte digitale Forensik unter den akuten technischen Lücken, wobei 57 % der Unternehmen im Jahr 2026 eine grundlegende technische Qualifikationslücke meldeten.[3] Anbieter müssen höhere Vergütungskosten, längere Einstellungszyklen und Grenzen bei gleichzeitigen Vorfallsaufträgen bewältigen. Automatisierung kann die Analystezeit pro Untersuchung reduzieren, aber ihre Einführung erfordert ebenfalls spezialisierte Ingenieursfähigkeiten.
Hohe Kosten für spezialisierte Tools und Retainer-Kapazitäten
Die Kosten bleiben ein wesentliches Hindernis für kleinere Organisationen, die den Markt für digitale forensische Retainer-Dienste in Betracht ziehen, insbesondere wenn Sicherheitsbudgets gleichzeitig Prävention, Erkennung, Reaktion und Compliance-Anforderungen abdecken müssen. Spezialisierte Tools, geschulte Einsatzkräfte und garantierte Verfügbarkeit erfordern von Anbietern, kostspielige Kapazitäten vorzuhalten, bevor ein Vorfall eintritt. Kleinere Käufer können langwierige interne Genehmigungsprozesse durchlaufen müssen, wenn sie Mittel für einen Dienst reservieren müssen, den sie möglicherweise nicht sofort nutzen werden. Dies kann eine Kaufentscheidung bis nach einem Sicherheitsvorfall verzögern, wenn die Organisation weniger Auswahl und weniger Verhandlungsmacht hat. Zero-Dollar-Retainer, kreditbasierte Strukturen und versicherungsgebundene Produkte versuchen, die anfängliche Verpflichtung zu senken. Produktivitätsverbesserungen durch Automatisierung können den Zugang im Laufe der Zeit erweitern, aber knappe Ermittlungsexpertise begrenzt weiterhin, wie weit die Preise im Markt für digitale forensische Retainer-Dienste sinken können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Triage führt beim Umsatz, während Wiederherstellungsdienste aufholenDie Vorfallstriage und -eindämmung hielt im Jahr 2026 einen Marktanteil von 30,29 % am Markt für digitale forensische Retainer-Dienste. Käufer nutzen den Dienst, um schnellen Zugang zu Ermittlern zu sichern, die einen aktiven Sicherheitsvorfall eingrenzen und eindämmen, flüchtige Aufzeichnungen sichern und einen zuverlässigen technischen Bericht über das Geschehene erstellen können. Die Triage ist in der Regel der erste genutzte Dienst nach Beginn eines Vorfalls, unabhängig von der Technologieumgebung, dem vermuteten Bedrohungsakteur oder dem letztendlichen Umfang der Reaktion. Diese Position macht sie zum zentralen Element des Retainer-Designs für Organisationen mit unterschiedlichem Sicherheitsreifegrad und erklärt, warum Käufer die Reaktionsverfügbarkeit oft vor spezialisierteren forensischen Arbeiten priorisieren. Sie verbindet auch die erste technische Reaktion mit Entscheidungen über rechtliche Benachrichtigung, Beweissicherung und Führungskommunikation.
Wiederherstellungs-, Behebungs- und Lessons-Learned-Dienste werden bis 2032 voraussichtlich mit einer CAGR von 14,13 % wachsen. Diese Dienste erweitern die Auftragsarbeit über die Eindämmung hinaus auf Ursachenanalyse, Berichterstattung, Kontrollverbesserung und die strukturierte Überprüfung von Maßnahmen, die die Exposition bei einem späteren Vorfall reduzieren können. NIS2 und DORA erhöhen die Bedeutung strukturierter Untersuchungsaufzeichnungen und abschließender Berichterstattung für betroffene Organisationen. Ein IEEE-Rahmenwerk von 2026 für die Forensik im industriellen Internet der Dinge beschrieb 12 Schritte für Untersuchungen, was die wachsende Formalität von Beweisverfahren in vernetzten Umgebungen widerspiegelt. Vorfallsvorbereitung, rechtliche Unterstützung und Sachverständigenaussagen bleiben relevant, wenn ein Sicherheitsvorfall zu einer behördlichen Überprüfung oder einem Rechtsstreit führen kann, insbesondere für Organisationen, die die Integrität ihres Ermittlungsprozesses nachweisen müssen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Engagement-Modell:
Kreditbasierte Retainer verändern KaufentscheidungenKreditbasierte Multi-Service-Retainer hielten im Jahr 2026 einen Umsatzanteil von 36,43 % am Markt für digitale forensische Retainer-Dienste und werden bis 2032 voraussichtlich eine CAGR von 13,97 % verzeichnen. Käufer bevorzugen Kreditpools, weil sie diese für Vorfallsreaktion, Bewertungen, Bedrohungssuche und Tabletop-Übungen nutzen können, anstatt den Wert nur für den ungewissen Zeitpunkt eines schwerwiegenden Cybervorfalls zu reservieren. Dies reduziert das Risiko, dass vorausbezahlte Stunden ablaufen, ohne Wert zu erzeugen, und gibt Sicherheitsverantwortlichen einen praktischen Weg, Retainer-Ausgaben mit regelmäßigen Bereitschaftsaktivitäten zu verbinden. Es ermöglicht Sicherheitsverantwortlichen auch, einen Retainer für Bereitschaftsaktivitäten zu nutzen, bevor ein größerer Vorfall eintritt. Die Struktur kann jährliche Ausgaben leichter verteidigbar machen, wenn Finanzteams klare Nachweise der Dienstleistungsnutzung benötigen, einschließlich Arbeiten, die vor einem Vorfall abgeschlossen wurden, der operativen oder regulatorischen Druck erzeugte.
LevelBlue startete seinen Resilienz-Retainer im März 2026 mit vollständigem Kreditübertrag und Zugang zu mehr als 300 globalen Einsatzkräften. Das Angebot legte ein Reaktionsservice-Level-Agreement von nur 1 Stunde fest und ermöglichte es, Kredite für proaktive Resilienzarbeit zu nutzen. Dedizierte Kapazitätsvereinbarungen bleiben wichtig für große Finanzinstitute und Regierungskäufer, die eine gesicherte Ermittlerverfügbarkeit bei größeren Ereignissen benötigen, die die gemeinsame Anbieterkapazität erschöpfen können. Vorausbezahlte Mittel- und Reaktionsstundenstrukturen bedienen weiterhin Beschaffungsumgebungen mit strengen Vertragsregeln, definierten Anbieterpanels und internen Budgetkontrollen, die die Flexibilität einschränken. Anbieter mit unflexiblen Vereinbarungen können jedoch bei der Vertragsverlängerung unter größeren Druck geraten, da Käufer Übertragsbedingungen und Versicherungskompatibilität suchen.
Nach Bereitstellungsmodus:
Hybridbereitstellung bleibt zentral, während die Cloud-Nutzung zunimmtDie hybride Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 49,78 % am Markt für digitale forensische Retainer-Dienste. Dieses Modell adressiert die Notwendigkeit, Cloud-Beweise zu sammeln und gleichzeitig ausgewählte Aufzeichnungen in kontrollierten lokalen Umgebungen zu halten, was Organisationen hilft, den operativen Zugang mit ihren internen Handhabungsanforderungen in Einklang zu bringen. Finanzinstitute und Einrichtungen des öffentlichen Sektors können eine lokale Verarbeitung für Aufzeichnungen verlangen, die Residenz- oder Souveränitätsregeln unterliegen. Gleichzeitig benötigen diese Organisationen Einblick in Software-als-Dienst-Anwendungen, Cloud-Infrastruktur, Identitätssysteme und die Verbindungen zwischen Ereignissen, die in diesen separaten Umgebungen aufgezeichnet werden. Die hybride Bereitstellung gibt Ermittlern eine Möglichkeit, in diesen Umgebungen zu arbeiten, ohne alle Beweise an einem einzigen Ort zu konzentrieren, was wichtig sein kann, wenn Handhabungsregeln je nach Datentyp, System oder Jurisdiktion unterschiedlich sind.
Die Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 14,57 % wachsen. Cloud-Workloads erzeugen temporäre Beweise wie Container-Protokolle, Identitätspfade und Objektspeicher-Zugriffsdatensätze. Diese Quellen erfordern Erfassungsmethoden, die für Cloud-Plattformen und schnelle Änderungen des Systemzustands ausgelegt sind, da relevante Aufzeichnungen verteilt, kurzlebig oder verändert sein können, wenn Dienste automatisch skalieren. Die lokale Bereitstellung bleibt für luftgespaltene und stark eingeschränkte Umgebungen notwendig. Cloud-Analysen und gemeinsame Bedrohungsintelligenz können jedoch die Untersuchungsgeschwindigkeit verbessern, da Beweisquellen verteilter werden und Ermittler Aktivitäten über mehrere Geschäftsanwendungen hinweg korrelieren müssen.
Nach Unternehmensgröße:
Großunternehmen liefern Umsatz, während KMU Nachfrage hinzufügenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 73,39 % am Markt für digitale forensische Retainer-Dienste. Ihre größeren Technologiebestände und breitere regulatorische Exposition machen vorab vereinbarte Reaktionskapazitäten leichter rechtfertigbar, insbesondere wenn ein Sicherheitsvorfall viele Systeme, Kunden, Partner und Compliance-Verpflichtungen gleichzeitig betreffen kann. Große Anbieter haben viele Dienste auch rund um unternehmensrechtliche Arbeitsabläufe, Governance-Anforderungen, detaillierte Dokumentation und die interne Koordination gestaltet, die während eines wesentlichen Vorfalls erwartet wird. Große Käufer können separate Vereinbarungen für Unternehmensrisikoteams, Rechtsberater, Versicherer, technische Einsatzkräfte und leitende Führungskräfte benötigen, die während einer Untersuchung zeitnahe Informationen benötigen. Diese Anforderungen unterstützen komplexere Verträge und höhere Retainer-Ausgaben.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen. Ihre Nachfrage wird durch Abonnementmodelle und Versicherungsbedingungen unterstützt, die dokumentierte Reaktionsbereitschaft belohnen und einen zugänglicheren Weg bieten als große Vorabverpflichtungen für ungenutzte Reaktionskapazitäten. AgileBlue führte im August 2026 sein AIR-Abonnement ein, um Partner-Onboarding, Reaktionsratenverhandlungen und Bereitschaftsplanung vor einem Sicherheitsvorfall abzuschließen.[4] Der Dienst aktiviert und berechnet forensische Ressourcen bei Bedarf, anstatt vorausgekaufte Reaktionsstunden zu verlangen. Dieser Ansatz adressiert die Budgetbeschränkungen, die kleinere Organisationen daran hindern können, traditionelle Retainer zu unterzeichnen, und kann ihnen ermöglichen, grundlegende Reaktionsplanung abzuschließen, bevor ein Ereignis den normalen Betrieb unterbricht.

Nach Endnutzerbranche:
BFSI hält Umsatzführerschaft, während das Gesundheitswesen aufholtBFSI hielt im Jahr 2026 einen Umsatzanteil von 25,57 % am Markt für digitale forensische Retainer-Dienste. Finanzinstitute bleiben häufige Ziele für finanziell motivierte Akteure und müssen verteidigungsfähige Aufzeichnungen für Regulierungsbehörden, Kunden, Versicherer und andere Parteien aufbewahren, die Reaktionsentscheidungen überprüfen können. Ihre Vorfallsreaktionsprogramme umfassen häufig rechtliche Privilegien, Meldeverfahren, Versicherungskoordination und technische Beweispraktiken, die eine detaillierte Rekonstruktion eines Vorfalls unterstützen. Einige Institute arbeiten sowohl mit einem Versichererpanel-Anbieter als auch mit ihrem eigenen DFIR-Partner, was klar definierte Rollen erfordert, wenn ein schwerwiegendes Ereignis mehr als 1 Reaktionsteam aktiviert. Dies kann die Retainer-Aktivität erhöhen, wenn die Partner bei einem schwerwiegenden Ereignis unterschiedliche Rollen haben.
Das Gesundheitswesen und die Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 13,89 % wachsen. Vernetzte Medizingeräte und klinische Systeme schaffen eine breitere Palette von Beweisquellen bei Cybervorfällen, während die Notwendigkeit, die Versorgungserbringung zu schützen, die Bedeutung klarer Reaktionsverfahren erhöhen kann. Das US-amerikanische Ministerium für Gesundheit und Soziale Dienste veröffentlichte im Januar 2026 Cybersicherheitsleitlinien für Einrichtungen, die den HIPAA-Anforderungen unterliegen. Gesundheitsorganisationen benötigen Ermittlungspraktiken, die sensible Daten schützen und gleichzeitig die Kontinuität der Patientenversorgung unterstützen, wobei technische Arbeit mit klinischen, rechtlichen und Compliance-Stakeholdern koordiniert wird. Regierung und Verteidigung, IT und Telekommunikation sowie das verarbeitende Gewerbe erhalten die Nachfrage ebenfalls durch ihre jeweiligen regulatorischen Pflichten und Angriffsprofile aufrecht, wobei Industrieorganisationen besonderes Augenmerk auf die Abdeckung von Betriebstechnologien legen.
Geografische Analyse
Markt für digitale forensische Retainer-Dienste in Nordamerika
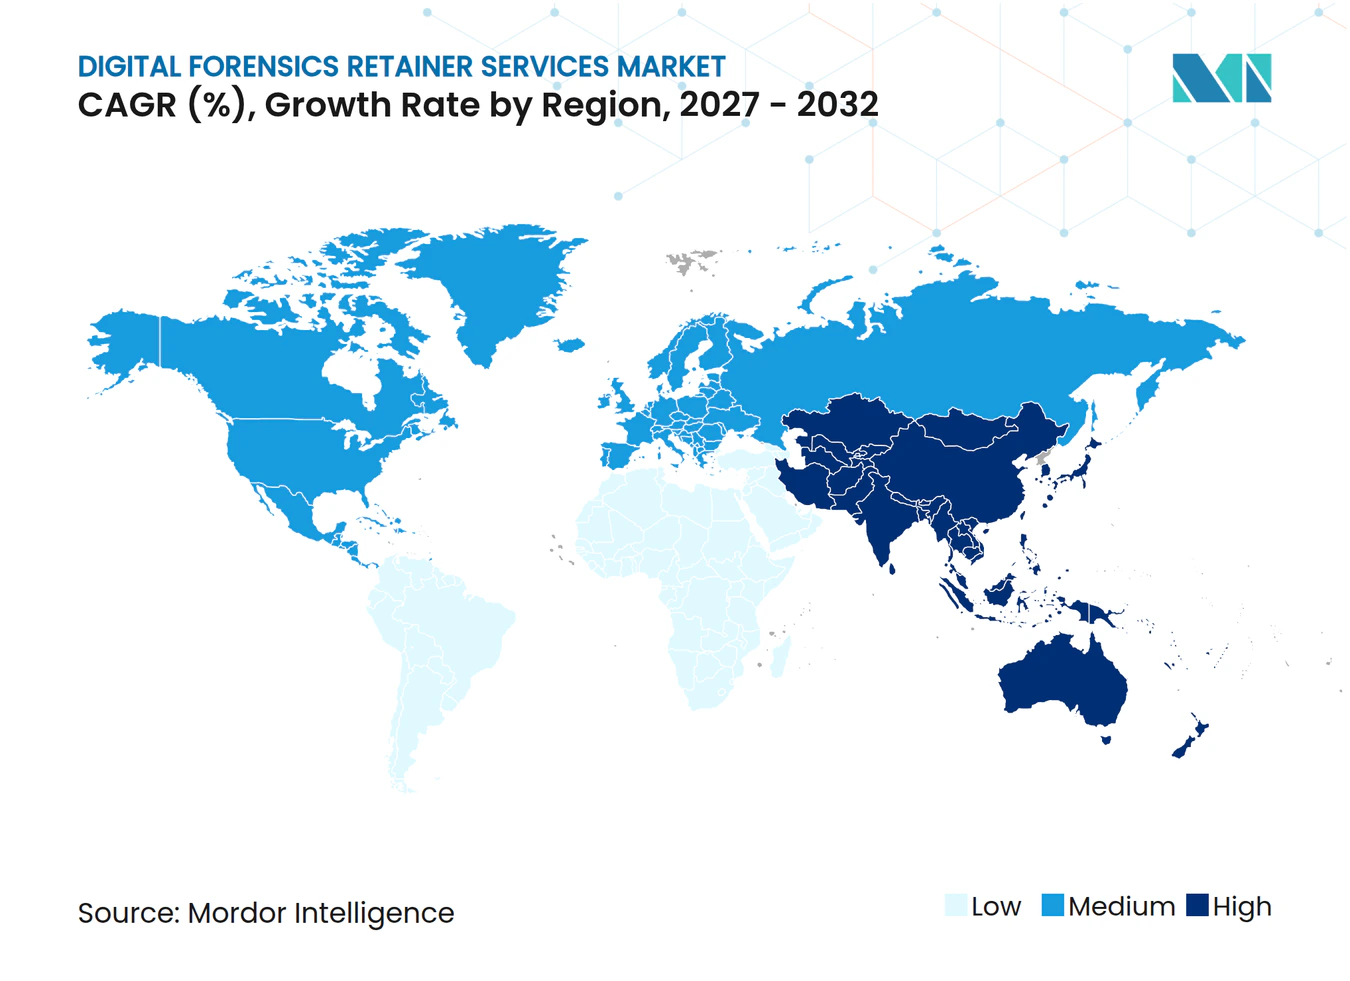
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,34 % am Markt für digitale forensische Retainer-Dienste. Die Region vereint hohe Offenlegungsanforderungen, ein ausgereiftes Cyber-Versicherungsumfeld, eine große Konzentration an Unternehmenskäufern sowie Offenlegungspflichten für börsennotierte US-amerikanische Unternehmen nach einer Wesentlichkeitsfeststellung. Die Region verfügt zudem über zahlreiche große DFIR-Anbieter, was den Wettbewerb hinsichtlich Reaktionszeit, Branchenerfahrung und Cloud-Untersuchungskompetenz intensiviert. Anwaltliche Mandatsvereinbarungen bleiben bedeutsam, da Organisationen forensische Teams über Datenschutzverletzungsberater einbinden können, während das NIST Cybersecurity Framework 2.0 einen gemeinsamen Referenzrahmen für die Überprüfung der Reaktionsbereitschaft bietet.
Markt für digitale forensische Retainer-Dienste in Europa
Europa wird weiterhin durch überschneidende Verpflichtungen aus DSGVO, NIS2 und DORA geprägt. NIS2 verpflichtet betroffene Einrichtungen zur Einreichung einer Frühwarnung innerhalb von 24 Stunden und einer Meldung innerhalb von 72 Stunden. Das Vereinigte Königreich, Deutschland und Frankreich sind wichtige nationale Zentren für die Retainer-Nachfrage, und britische Organisationen können die Leitlinien des Nationalen Zentrums für Cybersicherheit bei der Entwicklung von Vorfallsmanagement- und Untersuchungsvereinbarungen nutzen.[5] Die Märkte in Süd- und Osteuropa befinden sich in einem früheren Stadium ihres Adoptionszyklus. Die nationale Umsetzung von NIS2 kann die Nachfrage bei wesentlichen und wichtigen Einrichtungen ausweiten, die bisher auf reaktive Unterstützung angewiesen waren.
Markt für digitale forensische Retainer-Dienste in APAC und MEA
Asien-Pazifik ist die am schnellsten wachsende regionale Chance innerhalb des Marktes für digitale forensische Retainer-Dienste und wird voraussichtlich bis 2032 eine CAGR von 13,97 % verzeichnen. Die Nachfrage wird durch die Cloud-Nutzung, sich entwickelnde Regulierungen und einen Mangel an forensischen Fachkräften in mehreren großen Volkswirtschaften gestützt. Japan, Indien, China, Südkorea und Australien bieten globalen und inländischen Anbietern unterschiedliche Marktzugangswege. Palo Alto Networks erweiterte 2026 die japanischsprachigen Unit 42-Dienste, um lokale Untersuchungen, Reaktionsplanung und Tabletop-Übungen zu unterstützen. Der Nahe Osten entwickelt eine wachsende Nachfrage in Saudi-Arabien und den Vereinigten Arabischen Emiraten, da digitale Programme die Exposition kritischer Infrastrukturen ausweiten. Afrika bleibt eine kleinere Chance, mit frühen Aktivitäten in Südafrika und Nigeria, da Finanzdienstleister und Telekommunikationsunternehmen ihre Vorfallsbereitschaft stärken.
Wettbewerbslandschaft
Marktkonzentration
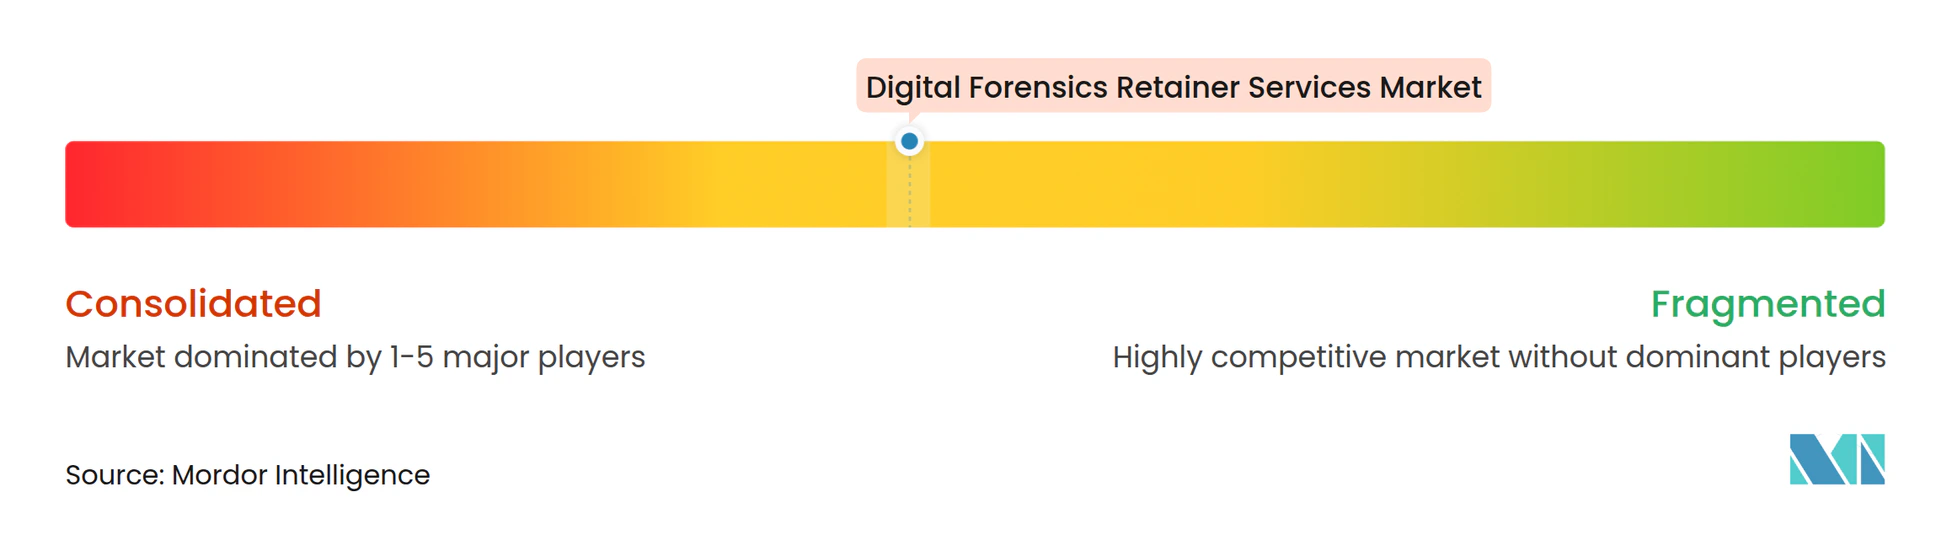
Der Markt für digitale forensische Retainer-Dienste weist eine mäßig konsolidierte Struktur auf, angeführt von IBM X-Force, Google Mandiant, Kroll, Palo Alto Networks Unit 42 und CrowdStrike Services. Diese Anbieter konkurrieren durch globale Einsatzkräftenetzwerke, Versicherungsbeziehungen und ihre Fähigkeit, Cloud-, Endpunkt-, Betriebstechnologie-, Mobil- und rechtlich privilegierte Fälle zu untersuchen. Ihre Plattformen liefern auch Telemetrie und Bedrohungsintelligenz, die Eindämmungs- und Wiederherstellungsentscheidungen verbessern können. CrowdStrike und Kroll kündigten im Dezember 2025 eine mehrjährige Partnerschaft an, die die Migration des Schutzes für mehr als 500.000 Endpunkte auf CrowdStrike Falcon Complete Next-Gen MDR umfasst. CrowdStrike erklärte, dass das kombinierte Modell die mittlere Reaktionszeit um 75 % reduzierte.
Professionelle Dienstleistungsanbieter nehmen ebenfalls teil, indem sie DFIR-Retainer in breitere Cybersicherheits- und Resilienzbeziehungen einbetten, und ihre bestehenden Vorstandsbeziehungen können den Zugang zu großen Unternehmenskonten unterstützen. Gleichzeitig können spezialisierte Anbieter sich durch tiefgreifende technische Arbeit, schnelle Reaktion oder sektorfokussierte Expertise differenzieren. NCC Group und Dragos starteten im November 2025 einen IT- und OT-Konvergenz-Retainer für Industrieorganisationen. Der Dienst kombinierte DFIR-Fähigkeiten mit OT-Sicherheitstechnologie und Bedrohungsintelligenz. Dies unterstützt eine Marktöffnung für Anbieter, die vernetzte industrielle Umgebungen adressieren können.
Das kommerzielle Design wird im Markt für digitale forensische Retainer-Dienste ebenso bedeutsam wie die technische Fähigkeit. LevelBlue positionierte sein Angebot vom März 2026 rund um Kreditübertrag, eine 1-Stunden-Reaktionsvereinbarung und Kompatibilität mit mehr als 50 Versichererpolicen, während Cydelphi im September 2026 CYVISIONARY mit automatisierten Workflows und einem Beweiskettendatensatz für Versicherungs- und Regulierungszwecke einführte. Anbieter mit starren Reaktionsstundenverträgen können an Boden verlieren, wo Kunden Flexibilität und Bereitschaftsdienste priorisieren. Die Branche der digitalen forensischen Retainer-Dienste belohnt daher integrierte Dienst-, Plattform- und Versicherungsangebote, während Anbieter, die ihr kommerzielles Modell von der operativen Lieferung trennen, einem größeren Wettbewerbsdruck ausgesetzt sind.
Branchenführer im Markt für digitale forensische Retainer-Dienste
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
Booz Allen Hamilton Holding Corporation
-
Broadcom Inc.
-
Cellebrite DI Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale forensische Retainer-Dienste Unternehmen in diesem Bericht
- Accenture plc
- Arctic Wolf Networks, Inc.
- Atos SE
- Booz Allen Hamilton Holding Corporation
- Broadcom Inc.
- Cellebrite DI Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- Exterro, Inc.
- Google LLC, Mandiant
- IBM Corporation, X-Force Incident Response
- Kroll, LLC
- Magnet Forensics Inc.
- MSAB AB
- NCC Group plc
- OpenText Corporation
- Palo Alto Networks, Inc., Unit 42
- Rapid7, Inc.
- Secureworks Corp., a Sophos Company
- Trustwave Holdings, Inc., a LevelBlue Company
- Verizon Communications Inc.
- Vodafone Group Plc
Neueste Industrielle Entwicklungen in Markt für digitale forensische Retainer-Dienste
- Oktober 2026: Lineal, ein globaler Anbieter von Rechtstechnologie, schloss die Übernahme von Forentec ab, einem in der Schweiz ansässigen Unternehmen für digitale Forensik, Cybersicherheit und Open-Source-Nachrichtendienste (OSINT). Die Übernahme etabliert Lineal's forensische Präsenz auf dem Schweizer Markt und bringt digitale Beweiserhebung, Cyber-Vorfallsreaktion und OSINT-Fähigkeiten in Lineal's globale Kundenbasis aus Anwaltskanzleien, Unternehmen und Finanzinstituten.
- Oktober 2026: DXR Cyber wurde als konsolidierte britische Cybersicherheits- und digitale Forensikgruppe neu positioniert und vereint vier Unternehmen – CyberCrowd, DigitalXRAID, Aristi und IntaForensics – unter einer einzigen Marke nach ihrer Übernahme durch die Private-Equity-Gesellschaft Limerston Capital im Jahr 2025. Die Konsolidierung schafft eine 180-Spezialisten-Gruppe für digitale Forensik und Resilienz mit fast 2 Jahrzehnten kombinierter Betriebserfahrung, die es der Einheit ermöglicht, um größere Unternehmens- und Regierungs-Retainer-Verträge zu konkurrieren.
- September 2026: Cydelphi stellte CYVISIONARY vor, seine KI-native DFIR-Plattform, die auf patentierter Automatisierung und agentischen Workflows basiert und darauf ausgelegt ist, die Wiederherstellung nach katastrophalen Sicherheitsverletzungen von Wochen auf Tage zu reduzieren. Die Plattform liefert ein automatisiertes, überprüfbares Beweiskettensystem für Cyberversicherung, regulatorische Compliance und interne Berichterstattung und zielt auf die Lücke bei der gerichtsfesten forensischen Automatisierung in bestehenden Retainer-Dienstleistungsangeboten ab.
- August 2026: AgileBlue startete sein AgileBlue Incident Readiness (AIR)-Abonnement, ein Vor-Sicherheitsvorfall-Programm, das DFIR-Partner-Onboarding, vorab ausgehandelte Reaktionsraten und Bereitschaftsplanung vor einem Vorfall abschließt. Im Gegensatz zu traditionellen Retainern, die für vorausgekaufte Stunden berechnen, aktiviert und berechnet AIR forensische Ressourcen nur bei Bedarf, was das finanzielle Risiko für KMU-Käufer reduziert.
Globaler Berichtsumfang des Marktes für digitale forensische Retainer-Dienste
Digitale forensische Retainer-Dienste sind vertragliche, abonnementbasierte Unternehmensvereinbarungen, bei denen ein Unternehmen proaktiven, abrufbaren Zugang zu spezialisierten externen Cybersicherheitsexperten und forensischen Ermittlern sichert. Diese Dienste, die unter vorab ausgehandelten [Service-Level-Vereinbarungen (SLAs)] betrieben werden, garantieren einen schnellen Einsatz zur Untersuchung von Cyberverletzungen, zur Isolierung von Grundursachen und zur Sammlung rechtlich verteidigungsfähiger digitaler Beweise.
Der Marktbericht für digitale forensische Retainer-Dienste ist segmentiert nach Dienstleistungsart (Vorfallsvorbereitung und -bewertung, Vorfallstriage und -eindämmung, Erfassung und Sicherung digitaler Beweise, forensische Untersuchung und Ursachenanalyse, Wiederherstellung, Behebung und Lessons Learned sowie rechtliche, regulatorische und Rechtsstreitunterstützung), Engagement-Modell (Retainer auf Stundenbasis, Retainer mit vorausbezahlten Mitteln, kreditbasierter Multi-Service-Retainer und Retainer mit dedizierter Kapazität), Bereitstellungsmodus (Cloud-basiert, lokal und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und Verteidigung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, verarbeitendes Gewerbe und Industrie, Einzelhandel und E-Commerce sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vorfallsvorbereitung und -bewertung |
| Vorfallstriage und -eindämmung |
| Erfassung und Sicherung digitaler Beweise |
| Forensische Untersuchung und Ursachenanalyse |
| Wiederherstellung, Behebung und Lessons Learned |
| Rechtliche, regulatorische und Rechtsstreitunterstützung |
| Retainer auf Stundenbasis |
| Retainer mit vorausbezahlten Mitteln |
| Kreditbasierter Multi-Service-Retainer |
| Retainer mit dedizierter Kapazität |
| Cloud-basiert |
| Lokal |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Verarbeitendes Gewerbe und Industrie |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungsart | Vorfallsvorbereitung und -bewertung | |
| Vorfallstriage und -eindämmung | ||
| Erfassung und Sicherung digitaler Beweise | ||
| Forensische Untersuchung und Ursachenanalyse | ||
| Wiederherstellung, Behebung und Lessons Learned | ||
| Rechtliche, regulatorische und Rechtsstreitunterstützung | ||
| Nach Engagement-Modell | Retainer auf Stundenbasis | |
| Retainer mit vorausbezahlten Mitteln | ||
| Kreditbasierter Multi-Service-Retainer | ||
| Retainer mit dedizierter Kapazität | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| Lokal | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Verarbeitendes Gewerbe und Industrie | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale forensische Retainer-Dienste?
Der Markt für digitale forensische Retainer-Dienste wird voraussichtlich von 2,89 Milliarden USD im Jahr 2026 und 3,32 Milliarden USD im Jahr 2027 auf 5,83 Milliarden USD bis 2032 wachsen, mit einer CAGR von 11,92 %. Die Prognose deckt den Zeitraum von 2027 bis 2032 ab und spiegelt die anhaltende Nachfrage nach vorbereiteten Reaktionskapazitäten, formaler Berichterstattungsunterstützung, flexiblen Dienstleistungsmodellen und Versicherungsausrichtung für regulierte Käufer wider.
Warum nutzen Organisationen einen digitalen forensischen Retainer?
Ein Retainer bietet vorab vereinbarten Zugang zu Ermittlern für schnelle Eindämmung, Beweissicherung, Berichterstattung und Unterstützung während eines Cybervorfalls. Er kann Verzögerungen im Zusammenhang mit Onboarding und Zugangsgenehmigungen während der ersten Reaktionsphase beseitigen, wenn Beweise und Systeminformationen sich schnell über Endpunkt-, Netzwerk-, Cloud- und Betriebstechnologiesysteme hinweg ändern können.
Welche Dienstleistungsart hält den größten Umsatzanteil?
Die Vorfallstriage und -eindämmung hielt im Jahr 2026 einen Umsatzanteil von 30,29 %, da sie die erste technische Reaktion nach einem Sicherheitsvorfall unterstützt. Sie hilft auch dabei, den Umfang, die Prioritäten, den Beweisbedarf, die Dokumentationsanforderungen und die Reaktionsreihenfolge für weitere Ermittlungsarbeiten festzulegen.
Welche Käufer steigern die Akzeptanz am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen, unterstützt durch Abonnements und versicherungsgebundene Angebote. Diese Modelle reduzieren den Bedarf an großen ungenutzten Kapazitätsverpflichtungen und langen Budget-Genehmigungszyklen vor Beginn der Bereitschaftsarbeit.
Warum ist die Cloud-Bereitstellung für forensische Retainer wichtig?
Cloud-Systeme erzeugen Container-Protokolle, Identitätspfade und Objektspeicheraufzeichnungen, die spezialisierte Erfassungs- und Ermittlungsprozesse erfordern. Hybride Vereinbarungen können sowohl Cloud- als auch lokal kontrollierte Beweise für regulierte Organisationen unterstützen und gleichzeitig den Zugang zu Identitätsaufzeichnungen, Anwendungsprotokollen und Infrastrukturaktivitäten bei komplexen Vorfällen ermöglichen.
Welche Region führt die Nachfrage nach digitalen forensischen Retainern an?
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 41,34 %, unterstützt durch Offenlegungsregeln, Reife der Cyberversicherung und große Unternehmensnachfrage. Die Region verfügt auch über eine große Konzentration von forensischen Dienstleistungsanbietern, Unternehmenskunden, Rechtsberatern, Cyberversicherungsteilnehmern und Sicherheitstechnologieanbietern, die die Kauferwartungen für vorbereitete Vorfallsreaktion prägen.