
歯科研磨機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 351.54 百万米ドル |
| 市場規模 (2031) | 534.61 百万米ドル |
| Growth Rate (2026 - 2031) | 8.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
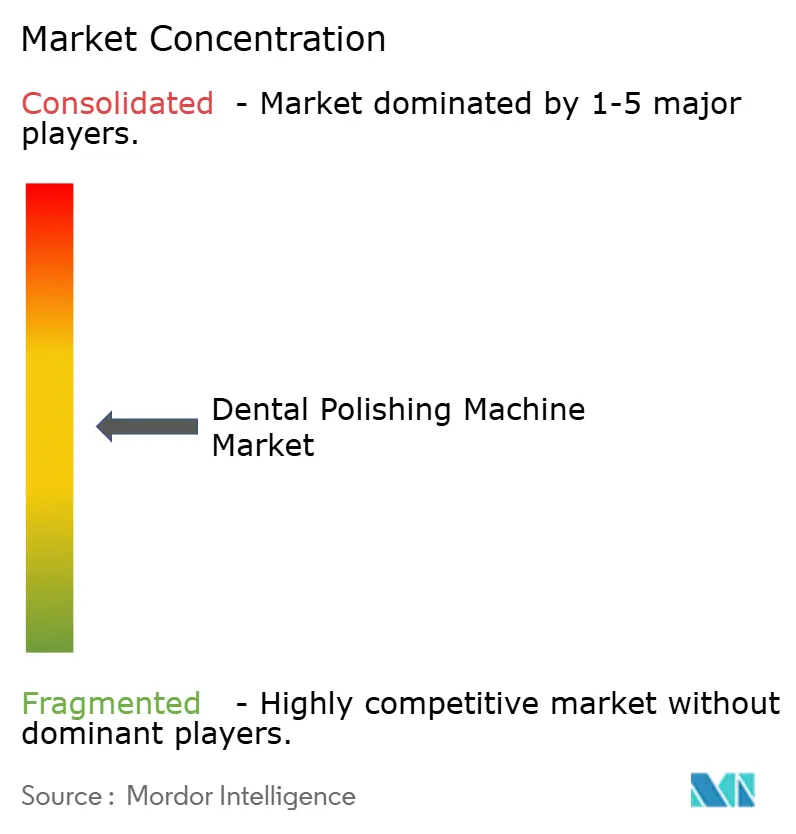
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科研磨機市場分析
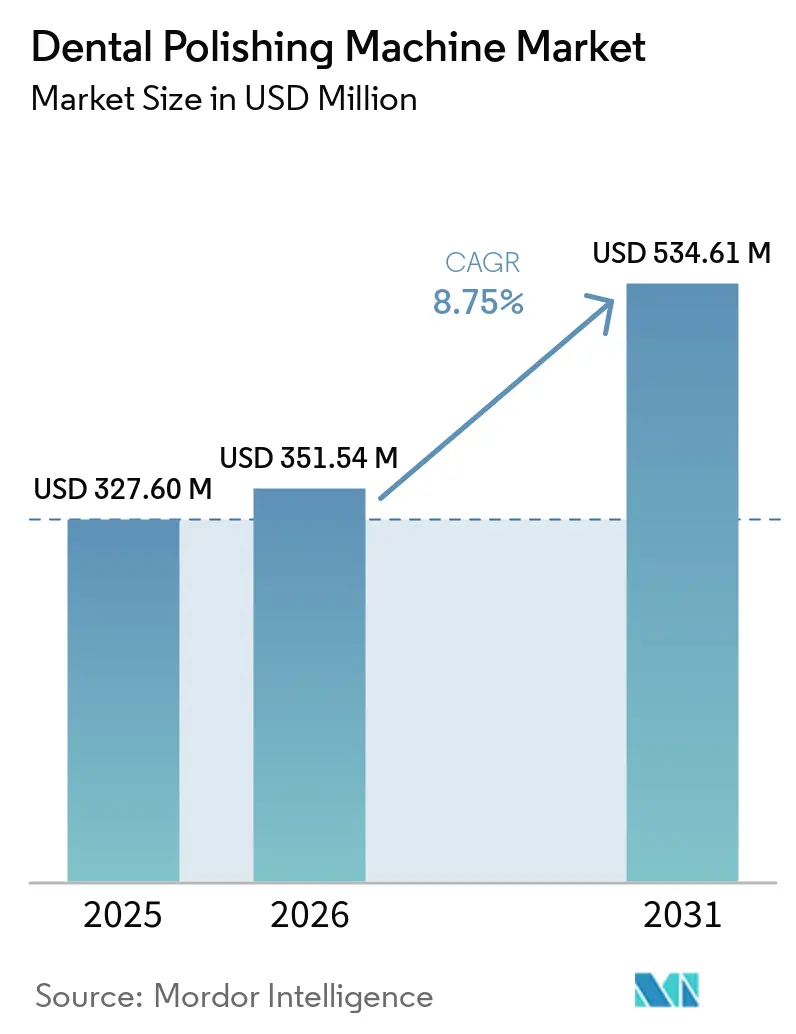
歯科研磨機市場規模は、2025年の327.60 ミリオン 米ドル、2026年の351.54 ミリオン 米ドルから2031年までに534.61 ミリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 8.75%を記録する見込みです。
歯科研磨機市場は、プロフェッショナルな研磨が定期的な予防処置を超え、歯周病メンテナンス、インプラントケア、修復仕上げへと広がるにつれて重要性を増しています。予防的口腔ケアプロトコルの拡充により、エアポリッシング、スケーリング、表面仕上げが活用できる受診機会が増加しています。大規模なクリニックネットワークも複数拠点にわたって機器の選択を標準化しており、フリート購入や消耗品の継続的な需要を支えています。コネクテッドプラットフォームと予知保全機能により、サプライヤーは初期機器販売後も顧客との長期的な関係を構築する手段を得ています。コスト、償還のギャップ、感染管理要件は、特に小規模診療所や低所得環境において引き続き重要な制約となっています。
主要レポートのポイント
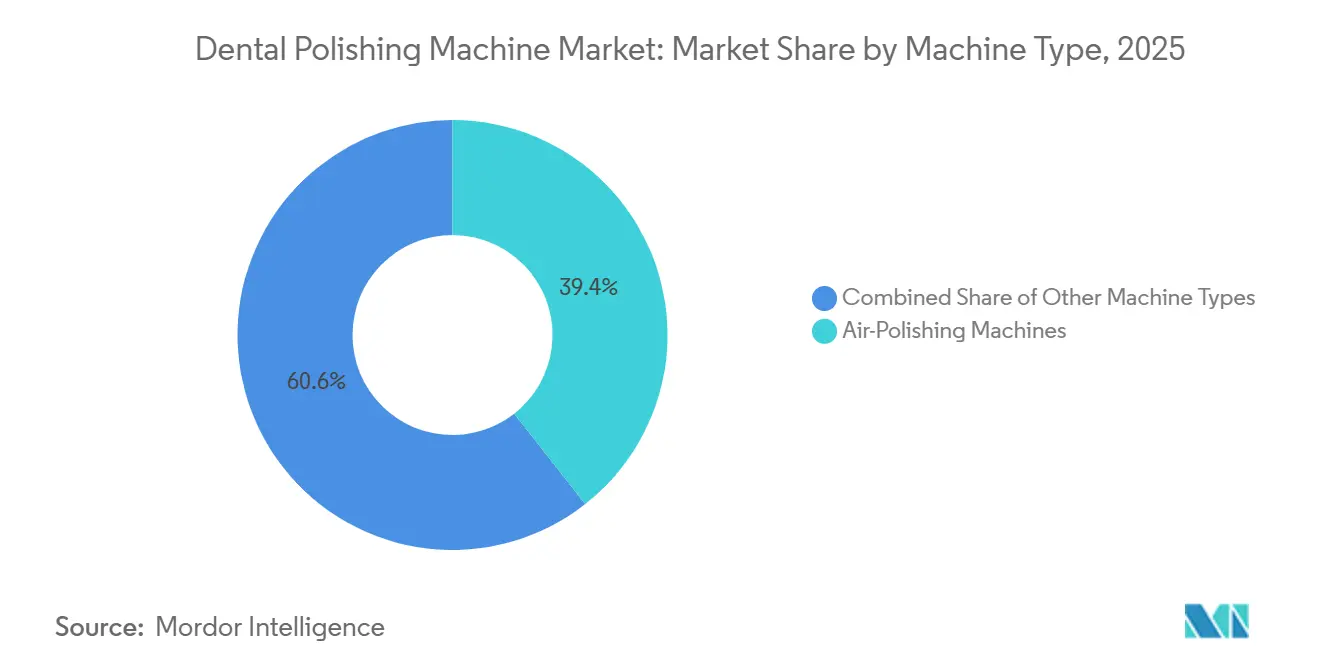
機械タイプ別では、エアポリッシング機が2025年の歯科研磨機市場シェアの39.4%を占め、統合型歯科研磨システムは2031年にかけてCAGR 9.8%で成長すると予測されています。
製品構成別では、ポータブルユニットが2025年の歯科研磨機市場シェアの44.8%を占め、統合型歯科ユニットシステムは2031年にかけてCAGR 10.4%で成長すと予測されています。
消耗品別では、研磨パウダーが2025年の消耗品収益の62.7%を占め、2031年にかけてCAGR 9.1%で成長すると予測されています。
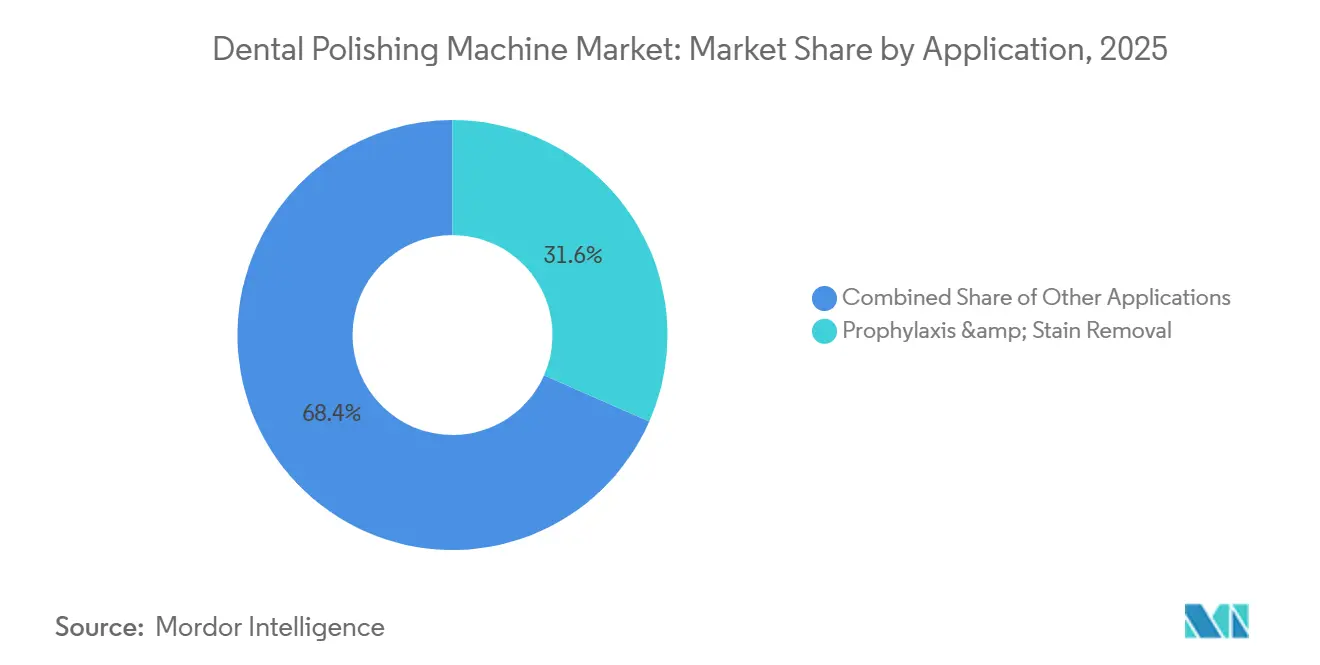
用途別では、予防処置・ステイン除去が2025年収益の31.6%を占め、インプラント・矯正メンテナンスは2031年にかけてCAGR 9.7%で成長すると予測されています。
エンドユーザー別では、歯科クリニックが2025年収益の58.3%を占め、歯科サービス組織は2031年にかけてCAGR 10.1%で成長すると予測されています。
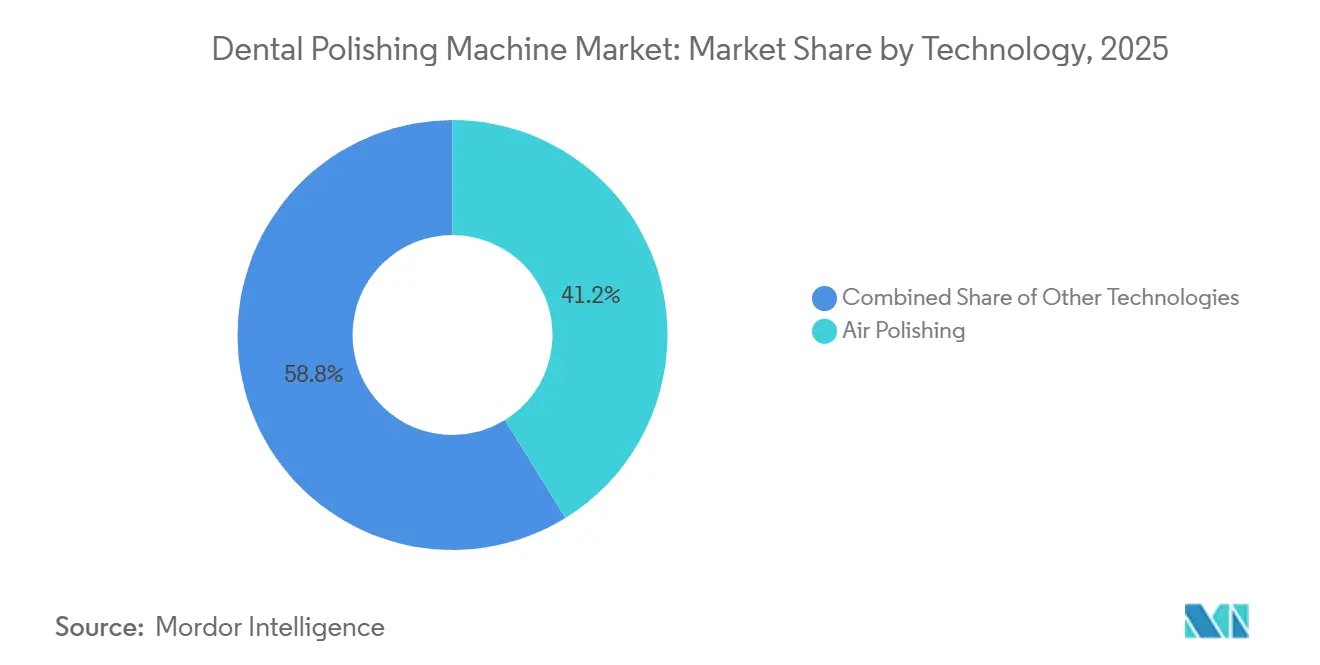
技術別では、エアポリッシングが2025年収益の41.2%を占め、ハイブリッドおよび自動化システムは2031年にかけてCAGR 9.2%で成長すると予測されています。
処理素材別では、天然歯エナメル質が2025年収益の46.5%を占め、セラミックスおよびジルコニアは2031年にかけてCAGR 10.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予防処置、歯周病管理、 バイオフィルム管理手技の成長 | +2.5% | グローバル | 長期(4年以上) |
| 審美・コスメティック歯科需要の 増加 | +1.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 歯科クリニックおよび歯科サービス 組織の拡大 | +1.4% | 北米、アジア太平洋 | 中期(2〜4年) |
| デジタルワークフローとチェアサイド ラボラトリーの統合 | +1.1% | 北米、欧州 | 中期(2〜4年) |
| 歯科ラボラトリー向けコンパクト 自動化 | +0.7% | 欧州、アジア太平洋 | 長期(4年以上) |
| 独自パウダーおよび消耗品 エコシステム | +0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
予防処置、歯周病管理、バイオフィルム管理手技の成長
バイオフィルム管理は、追加的な衛生サービスではなく、歯周病メンテナンスとインプラントケアの第一線として位置づけられるようになっています。2025年のネットワークメタ分析[1]Y. Li et al., 「エリスリトール、グリシン、トレハロースの歯肉縁下エアポリッシングパウダーとしての臨床効果」、Frontiers in Physiologyでは、エリスリトールパウダーが歯肉縁下パウダー剤3種の中でプロービングポケット深さ減少において最も高い評価を受け、SUCRA値は84.1であることが示されました。2026年の臨床試験では、内視鏡補助下スケーリング・ルートプレーニングとグリシンエアポリッシングを組み合わせた場合、6ヶ月後にポケット深さ4mm以下に達したサイトが89.2%であったのに対し、スケーリング単独では55.2%にとどまりました。これらの知見は、歯周病プロトコルにおけるエアポリッシングのより標準化された使用を支持するものです。したがって、歯科研磨機市場は、クリニックが定期メンテナンス受診やインプラントサポートプログラムを追加することで恩恵を受けます。世界保健機関は引き続き予防と早期口腔ケアを強調しており、公的・民間の両環境における衛生サービスへの需要を強化する可能性があります。
審美・コスメティック歯科需要の増加
コスメティック処置は、ベニア装着後、クラウン調整、セメント除去、ホワイトニング関連ケアの後に追加的な研磨ニーズを生み出します。2024年の歯科科学ジャーナルの研究では、ビデオ通話の使用に関連した選択的歯科相談が43%増加したことが報告されました。同研究では、頻繁なビデオ利用者の間でホワイトニング需要が42%増加し、ベニア相談が36%増加したことも報告されています。セラミックベニアとCAD/CAMクラウンは、口腔内調整後に制御された仕上げが必要です。2026年の研究では、チェアサイドジルコニア研磨が平均表面粗さ0.180µmを達成したのに対し、炉内グレージングは0.637µmであることが示されました。この結果は、修復診療においてジルコニア修復物の使用が増えるにつれ、素材特異的研磨を支持するものです。
歯科クリニック、歯科サービス組織、消耗品エコシステムの拡大
歯科研磨機市場は、複数拠点にわたって共通の機器・衛生プロトコルを設定できるクリニックネットワークの成長によって支えられています。大規模な組織は、個別の機器注文から、協調的な交換・消耗品プログラムへと購買を移行させることができます。このアプローチは、信頼性の高いサービス、オペレーター研修、拠点間の互換性を備えたシステムを優遇します。独自パウダー、互換ハンドピース、関連アクセサリーは、プラットフォームが導入されると継続的な収益を生み出す可能性があります。この商業的構造は、パウダーの使用が日常的な運用に不可欠なエアポリッシングシステムにとって特に重要です。また、購入者がプレミアムプラットフォームとジェネリックプラットフォームを選択する際に、総所有コストの重要性を高めます。
デジタルワークフロー、チェアサイド統合、ラボラトリー自動化
口腔内スキャン、CADデザイン、チェアサイドミリングにより、より多くの修復仕上げ作業がクリニックに移行しています。Amann Girrbachは2025年にCeramillミリングシステム5台をiTero Design Suiteに統合し、修復デザイン、リング、仕上げをチェアサイドワークフロー内で連携させました。2026年のレビューでは、臨床・ラボラトリーのデジタルワークフローの組み合わせが補綴診療における新興標準として説明されました。チェアサイドミリングワークフローが追加されるたびに、研削や表面調整後の研磨需要が生まれる可能性があります。歯科研磨機市場は、セラミックス、金属、コンポジット修復物に一貫した仕上げ工程を必要とするラボラトリーのコンパクト自動化からも恩恵を受けます。ISO 6872は歯科セラミック材料の表面要件を規定しており、調整後の仕上げ品質管理の必要性を強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い機器・サービス・ 研修コスト | -1.3% | グローバル、特に新興市場 | 短期(2年以内) |
| 償還のギャップと 小規模診療所の設備投資制約 | -0.9% | 南米、中東・アフリカ、アジア太平洋 | 中期(2〜4年) |
| エアロゾル、粒子状物質、 感染管理コンプライアンス | -0.6% | グローバル | 短期(2年以内) |
| 素材特異的プロセス検証と オペレーターのばらつき | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機器コストと償還の制約
高い機器・サービス・消耗品・研修コストは、独立診療所による導入を遅らせる可能性があります。プレミアムエアポリッシングプラットフォームは、初期購入後もパウダー、ハンドピース、サービス、スタッフ研修への継続的な支出を必要とします。公的・民間の償還は、特に価格感応度の高い市場において、研磨および歯周病メンテナンス処置を十分にカバーしないことが多いです。自己負担支払いに依存する診療所は、従来のラバーカップ法に対するエアポリッシングのプレミアムを回収することが難しい場合があります。その結果、歯科研磨機市場は、プレミアムシステムを購入する資金力のある歯科サービス組織・病院系列クリニックと、低コストの代替品を選択する小規模事業者に二極化する可能性があります。機器の認可・適合要件も、メーカーの開発コストを増加させ、手頃な選択肢の数を制限する可能性があります。
エアロゾル管理とプロセスのばらつき
エポリッシングは、治療中にエアロゾルと粒子状物質を発生させるため、感染管理手順が追加される場合があります。疾病管理予防センター[2]国際標準化機構、「ISO 20608:2018 歯科用パウダージェットハンドピースおよびパウダー」、国際標準化機構は歯科処置に関する感染管理ガイダンスを提供し、適切な機器処理と臨床的安全対策の重要性を強調しています。スペース、スタッフ、排気能力が限られた診療所では、エアポリッシングシステムの使用を遅らせる場合があります。素材特異的研磨では、エナメル質、チタン、ジルコニア、コンポジットに対して適切なパウダー、ツール、圧力、手順を選択することがオペレーターに求められます。技術の不一致は表面品質に影響を与え、機器への信頼を低下させる可能性があります。したがって、サプライヤーは製品販売に実践的な臨床研修と明確なプロトコルを組み合せる必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
エアポリッシングがリードし、統合システムが台頭エアポリッシング機は2025年の機械タイプ別収益の39.4%を占めました。そのリーダーシップは、歯肉縁上予防処置、歯肉縁下歯周病メンテナンス、インプラントケアでの使用を反映しています。非接触バイオフィルム除去は、臨床医が機械的損傷を最小限に抑えたい表面での使用を支持します。定期的なパウダー販売も、サプライヤーが導入済みシステムを維持し、臨床研修を提供する動機となっています。ロータリーおよび電動研磨機は、金属フレームワークとコンポジット修復物のラボラトリーワークフローにおいて引き続き重要です。その他の機械には、複数の衛生機能を組み合わせた複合モダリティが含まれます。
統合型歯科研磨システムは2031年にかけてCAGR 9.8%で成長すると予測されています。これらのプラットフォームは、スケーリング、エアポリッシング、歯肉縁下療法を1台のコンソールに統合します。EMSはIDS 2025においてGBT Machineを発表し、パウダー供給、ピエゾスケーリング、デジタルモニタリング機能を搭載しました。EMS-統合構成により、衛生室の機器設置面積を削減できます。また、同一アポイントメント内でのスケーリングと研磨の引き継ぎを簡素化することもできます。歯科研磨機市場は、機器販売とサービス・データ機能を組み合わせたシステムへと移行しています。


抑制要因の影響分析
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い機器・サービス・ 研修コスト | -1.3% | グローバル、特に新興市場 | 短期(2年以内) |
| 償還のギャップと 小規模診療所の設備投資制約 | -0.9% | 南米、中東・アフリカ、アジア太平洋 | 中期(2〜4年) |
| エアロゾル、粒子状物質、 感染管理コンプライアンス | -0.6% | グローバル | 短期(2年以内) |
| 素材特異的プロセス検証と オペレーターのばらつき | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品構成別:
ポータブルユニットがリードし、チェアへの統合が拡大ポータブルユニットは2025年の製品構成別収益の44.8%を占めました。その地位は、低い導入コストとさまざまな診療室レイアウトへの柔軟性を反映しています。移動型歯科プログラムやサテライトクリニックも、必要な場所にポータブル機器を移動させることができます。このフォーマットは、診療所がチェア間で機器を共有する市場でも有用です。ベンチトップおよび据え置き型ユニットは、繰り返し可能な速度と素材設定を必要とするラボラトリーで確立されています。これらのユニットは、金属およびセラミック修復物の仕上げ作業を支援します。
統合型歯科ユニットシステムは2031年にかけてCAGR 10.4%で成長すると予測されています。埋め込みモジュールにより、雑然とした状態を減らし、より一貫したオペレーターポジショニングを支援できます。2026年のジルコニア研究では、制御されたチェアサイド研磨が臨床閾値である0.2µm以下の表面粗さを達成したことが示されました。この一貫した素材特異的処置の必要性は、定義された操作設定を保存できるシステムを支持します。ISO 20608:2018[3]疾病管理予防センター、「歯科用ハンドピースのベストプラクティス」、疾病管理予防センターは歯科で使用されるパウダージェットハンドピースおよびパウダーを対象としています。機関購入者は、文書化された安全性・性能要件を支援するシステムを優遇する場合があります。
用途別:
予防処置がリードし、インプラント・矯正メンテナンスが拡大予防処置・ステイン除去は2025年の用途別収益の31.6%を占めました。定期的な衛生受診がプロフェッショナル研磨の主要なユースケースとなっています。プラーク・バイオフィル除去と歯周病療法は、メンテナンスケアを通じて繰り返しの需要を追加します。欧州歯周病学会は、支持的歯周ケアガイダンスの中でエアポリッシングについて言及しています。これらの用途は、衛生部門でのシステムの定期的な使用を支援します。修復・補綴仕上げは、ミリング修復物が装着後に表面調整を必要とする追加ワークフローを提供します。
インプラント・矯正メンテナンスは2031年にかけてCAGR 9.7%で成長すると予測されています。インプラントの導入基盤の拡大により、定期的なインプラント周囲メンテナンスの必要性が高まっています。2025年の研究では、エアポリッシングがインプラント周囲粘膜の清掃と微生物バイオフィルム形成の抑制において、テストされた方法の中で最も効果的であることが示されました。インプラントメンテナンスガイダンスも、表面変化を最小限に抑える方法として低研磨性エアポリッシングを特定しています。したがって、歯科研磨機市場は、研磨を長期インプラントケアの一部として位置づける臨床プログラムから恩恵を受けることができます。
エンドユーザー別:
クリニックが主要チャネルを維持し、歯科サービス組織が最速成長歯科クリニックは2025年のエンドユーザー別収益の58.3%を占めました。プロフェッショナルな予防処置、歯周病メンテナンス、修復調整の主要な場所です。私立診療所は、臨床サポートとメンテナンス負担の低さを提供するプレミアムプラットフォームを優遇する場合があります。コミュニティクリニックは耐久性と運用コストをより重視する場合があります。病院は歯周病・インプラント部門を中心とした需要を持つ二次的なチャネルを形成しています。学術・研究機関はプロトコル開発と臨床医研修に影響を与えます。
歯科サービス組織は2031年にかけてCAGR 10.1%で成長すると予測されています。統合グループは複数の診療所にわたって機器を標準化し、より大規模な供給契約を交渉ることができます。この調達モデルは、サプライヤーにサービスカバレッジ、研修、互換消耗品を提供する動機を与えます。歯科ラボラトリーも、ロータリーおよび電解研磨システムの独自のエンドユーザーグループとして残っています。これらのシステムを金属フレームワークや複雑な補綴コンポーネントに使用しています。歯科研磨機市場は、機器能力、消耗品、サポートの異なる組み合わせで各エンドユーザーにサービスを提供する機会があります。
技術別:
エアポリッシングがリードし、ハイブリッドプラットフォームがワークフローを改善エアポリッシングは2025年の技術セグメント収益の41.2%を占めました。適切なパウダーと設定により、予防処置、歯肉縁下メンテナンス、インプラント表面清掃に対応します。この汎用性は、主にラボラトリーおよび修復作業に使用されるロータリー技術と差別化されます。ロータリー機械研磨は、金属合金および修復物において相当な導入基盤を維持しています。電解研磨は、精密金属フレームワークとインプラントコンポーネントの専門的な法として残っています。技術の組み合わせにより、プロバイダーは表面素材と臨床処置に応じてツールを選択できます。
ハイブリッドおよび自動化システムは2031年にかけてCAGR 9.2%で成長すると予測されています。これらのプラットフォームは、別々のユニット間を移動することなく、スケーリングと研磨を組み合わせた衛生アポイントメントを支援します。NSKはIDS 2025においてVarios Combi Pro2を発表し、スケーリング中の自動出力調整機能を搭載しました。ACTEONはIDS 2025においてOPUS超音波・エアポリッシング複合プラットフォームを発表しました。これらのシステムは機器設置面積を削減し、スタッフ研修を簡素化できます。歯科研磨機産業では、複合衛生プラットフォームをめぐる競争がさらに激化すると見込まれます。
処理素材別:
エナメル質がリードし、セラミックとジルコニアが最速で進展天然歯エナメル質は2025年の処理素材別収益の46.5%を占めました。エナメル質は、定期的な予防処置、ステイン除去、支持的歯周療法において処置される主要な表面として残っています。チタン、ステンレス鋼、コバルトクロムなどの金属は、インプラントメンテナンスと補綴フレームワーク仕上げにおける需要を支えています。コンポジットとアクリルは、修復物量の増加に伴い成長するニッチを形成しています。各素材には適切な研磨材とプロセス手順が必要です。このニーズは、制御された設定と素材特異的アクセサリーを提供するシステムに付加価値をもたらします。
セラミックスとジルコニアは2031年にかけてCAGR 10.5%で成長すると予測されています。このセグメントの歯科研磨機市場規模は、CAD/CAMジルコニアクラウン、ブリッジ、インプラント支持修復物の使用が広まるにつれて拡大します。2026年の研究では135個の試験体を評価し、OptraFineチェアサイド研磨が平均粗さ0.180µm±0.029µmを達成したことが示されました。同研究では、炉内グレージングが平均粗さ0.637µm±0.302µmを示しました。臨床ガイダンスも、異なるジルコニアタイプに対する標準化された研磨手順を支持しています。素材特異的キットは、修復ワークフロー全体で一貫した仕上げ結果を改善できます。
地域分析
北米歯科研磨機市場
北米は2025年の世界収益の38.7%を占めた。予防的受診頻度の高さと予防処置に対する民間保険の適用が、同地域における高度な口腔衛生機器の使用を支えている。複数拠点を持つ歯科組織の成長も、ネットワーク規模での購買と標準化されたプロトコルの普及を後押ししている。コネクテッド歯科ワークフローは、スキャニング、チェアサイドミリング、フィニッシングを活用する補綴部門への需要を拡大させている。米国疾病予防管理センターは引き続き米国における歯科感染管理の実践を形成している。カナダとメキシコが二次的な需要を担い、メキシコはデンタルツーリズムと国境を越えた患者の流入から恩恵を受けている。
欧州歯科研磨機市場
欧州は歯科研磨機市場において第2位の地域市場である。ドイツ、フランス、英国、イタリア、スペインは、成熟した歯科インフラと確立された予防ケアの慣行を兼ね備えている。EU医療機器規則[4]欧州委員会、「新規制」、欧州委員会は、機器サプライヤーに対するトレーサビリティおよび市販後サーベイランスへの要求水準を引き上げている。ドイツは、サプライヤーが2025年にケルンで開催されたIDS 2025において新たな予防プラットフォームを発表した際の主要な発表会場であり続けた。EMS Electro Medical SystemsはGBT Machineを、NSK Nakanishi Inc.はVarios Combi Pro2を、ACTEONはOPUSを同イベントで発表した。西欧市場は高度な口腔衛生技術をより早期に採用する傾向があり、その他の地域市場は予防重視の機器に対するさらなる成長余地を提供している。
アジア太平洋、南米、中東・アフリカ歯科研磨機市場
アジア太平洋地域は2031年までに9.5%のCAGRで成長すると予測されており、歯科研磨機市場において最も成長の速い地域となっている。中国は抜歯中心のケアから、地方中核都市における予防的処置へとシフトしつつある。インドでは歯科専門家の数が増加し続けており、口腔衛生および補綴ワークフローの処理能力が拡大している。韓国、日本、オーストラリアは高度な臨床機器への需要を生み出している。南米は、特にブラジルとアルゼンチンにおいて、民間歯科ネットワークとデンタルツーリズムから支援を受けている。中東・アフリカは規模としては依然小さいものの、GCC諸国における歯科施設の近代化と南アフリカにおける民間クリニックの成長に支えられている。
競合環境
歯科研磨機市場は、プレミアムエアポリッシングおよび複合モダリティシステムにおいて中〜高程度の集中度を示しています。EMS Electro Medical Systems、Dentsply Sirona、NSK Nakanishi、W&H Dentalwerk Bürmoos、ACTEON Groupは、パウダーエコシステム、臨床教育、製品統合を通じて競争しています。歯科研磨機市場には、より分散した中間市場サプライヤーも含まれています。中国メーカーは、低コストの複合卓上システムでアジア太平洋およびラテンアメリカにおいて価格圧力をかけています。プレミアムサプライヤーは、独自パウダー、互換チップ、臨床医研修、文書化された性能を通じて自社の地位を守ろうとしています。これらの要因により、診療所が衛生プロトコルを標準化した後にシステを切り替えることが難しくなる場合があります。
デジタル接続性は歯科研磨機市場における重要な競争ポイントになりつつあります。EMSは2025年に、治療データ、パウダー消費量、メンテナンスモニタリング機能を備えたコネクテッドGBT Machineを発表しました。NSKは2025年にPerio-Mate Neoで歯周病ポートフォリオを拡充し、臨床機器エコシステム全体の接続性について説明しました。これらの機能は、ベンダーが機器使用を予防保全とサービス計画に結びつけるのに役立ちます。超音波・エアポリッシング複合プラットフォームにより、サプライヤーは衛生室支出のより大きな部分を獲得するために競争することもできます。小規模サプライヤーは、運用コストに重点を置く診療所向けに消耗品非依存のオープンプラットフォーム提供で対応できます。
臨床教育は歯科研磨機市場における主要な競争ツールであり続けています。なぜなら、臨床医は歯周病、インプラント、修復用途に関する明確なプロトコルを必要とするからです。EMSはそのプラットフォームをガイデッドバイオフィルムセラピー研修とGBT Machine製品ラインに結びつけています。EMSは2026年6月に、ラミナーエアフローテクノロジーとスイス特許取得済みノズルデザインを採用し、制御されたパウダースプレーを供給するAIRFLOW MAXハンドピースを発表しました。W&HはIDS 2025においてジルコニアを含む高強度セラミックス向けSynea Power Editionを発表しました。ISO 20608:2018とISO 13485品質システムは、病院や大規模歯科組織にサービスを提供するサプライヤーにとって重要な要件です。
歯科研磨機産業リーダー
3M
Ivoclar Vivadent AG
KaVo Dental
Kerr Corporation
Dentsply Sirona
- *免責事項:主要選手の並び順不同
歯科研磨機市場
- 3M
- Acteon Group
- A-dec
- Bien Air
- Danaher
- Dentsply Sirona
- D�RR DENTAL SE
- EMS Electro Medical Systems
- GC Corporation
- Henry Schein
- HuFriedyGroup
- Ivoclar Vivadent
- Kavo Dental
- Kerr
- Mectron S.p.A.
- NSK Nakanishi Inc.
- Planmeca
- SHOFU INC.
- Ultradent Products, Inc.
- W&H Dentalwerk B�rmoos GmbH
- Young Innovations, Inc.
- GPAINNOVA

Recent Industry Developments in 歯科研磨機市場
- 2026年6月:EMS Electro Medical Systemsは、特許取得済みラミナーエアフローテクノロジーを搭載したAIRFLOW MAXハンドピースを発表しました。スイス特許取得済みノズルデザインにより、精密に段階的に制御された低エアロゾルパウダースプレーを供給します。この製品は、EMSのGBTプラットフォームをインプラト、修復物、感受性の高い歯周部位に拡張します。
- 2025年4月:NSKは、歯肉縁下エアポリッシャーPerio-Mate Neo、外科用マイクロモーター、診療室エコシステム全体の接続性を目的としたインプラント安定性測定デバイスで歯周病ポートフォリオを拡充しました。
- 2025年3月:W&H Dentalwerkは、ジルコニアを含む高強度セラミックスの切削に最適化されたハンドピースラインSynea Power Editionと、ハンドピース再処理用Lisa Mini Bタイプ滅菌器を発表しました。
- 2025年3月:NSK Nakanishiは、IDS 2025においてVarios Combi Pro2を発売しました。超音波・パウダー療法複合デバイスで、スケーリングエネルギーをリアルタイムで適応させる自動出力調整機能を搭載しています。


グローバル歯科研磨機市場レポートの範囲
| エアポリッシング機 |
| ロータリー・電動研磨機 |
| 統合型歯科研磨システム |
| その他の機械 |
| ポータブルユニット |
| ベンチトップ・据え置き型ユニット |
| 統合型歯科ユニットシステム |
| 予防処置・ステイン除去 |
| プラーク・バイオフィルム除去 |
| 歯周病療法 |
| 矯正・インプラントメンテナンス |
| 修復・補綴仕上げ |
| 歯科クリニック |
| 病院 |
| 歯科ラボラトリー |
| 学術・研究機関 |
| エアポリッシング |
| ロータリー機械研磨 |
| 電解研磨 |
| ハイブリッド・自動化システム |
| 天然歯(エナメル質) |
| 金属(チタン、ステンレス鋼、コバルトクロム) |
| セラミックス・ジルコニア |
| コンポジット・アクリル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 機械タイプ別 | エアポリッシング機 | |
| ロータリー・電動研磨機 | ||
| 統合型歯科研磨システム | ||
| その他の機械 | ||
| 製品構成別 | ポータブルユニット | |
| ベンチトップ・据え置き型ユニット | ||
| 統合型歯科ユニットシステム | ||
| 用途別 | 予防処置・ステイン除去 | |
| プラーク・バイオフィルム除去 | ||
| 歯周病療法 | ||
| 矯正・インプラントメンテナンス | ||
| 修復・補綴仕上げ | ||
| エンドユーザー別 | 歯科クリニック | |
| 病院 | ||
| 歯科ラボラトリー | ||
| 学術・研究機関 | ||
| 技術別 | エアポリッシング | |
| ロータリー機械研磨 | ||
| 電解研磨 | ||
| ハイブリッド・自動化システム | ||
| 処理素材別 | 天然歯(エナメル質) | |
| 金属(チタン、ステンレス鋼、コバルトクロム) | ||
| セラミックス・ジルコニア | ||
| コンポジット・アクリル | ||
| 地域別(金額) | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
歯科研磨機市場の2031年予測値は?
歯科研磨機市場は2026年の351.5 ミリオン 米ドルから2031年までに534.6 ミリオン 米ドルに達すると予測されており、CAGRは8.7%です。
最大の収益シェアを持つ機械タイプはどれですか?
エアポリッシング機は2025年収益の39.4%を占めており、予防処置、歯周病メンテナンス、インプラントケアを支援するためです。
統合型歯科ユニットシステムが急速に成長している理由はですか?
歯科研磨機市場は統合型歯科ユニットシステムを支持しており、2031年にかけてCAGR 10.4%で成長すると予測されており、機能を統合し診療室の機器設置面積を削減します。
歯科研磨機器において最も急速に拡大している地域はどこですか?
アジア太平洋は2031年にかけてCAGR 9.5%で成長すると予測されており、予防・修復歯科ケアの拡大によって支えられています。
小規模歯科診療所による導入を制限するものは何ですか?
機器・サービス・パウダー・研修コスト、および不完全な償還が、プレミアムエアポリッシングシステムの導入を制限する可能性があります。
最終更新日:



