
Marktgröße und Marktanteil für Dentalpoliermaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
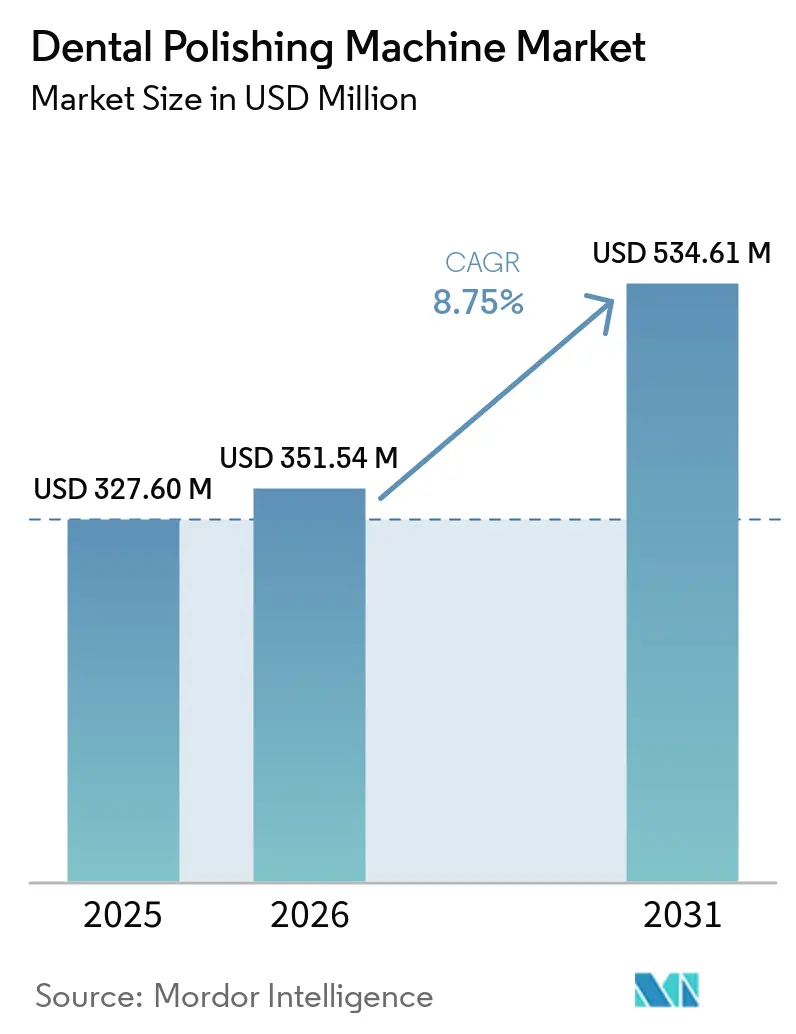
| Marktgröße (2026) | 351.54 Millionen US-Dollar |
| Marktgröße (2031) | 534.61 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Dentalpoliermaschinen von Mordor Intelligence
Die Marktgröße für Dentalpoliermaschinen wird voraussichtlich von 327,60 Millionen USD im Jahr 2025 und 351,54 Millionen USD im Jahr 2026 auf 534,61 Millionen USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 einen CAGR von 8,75 % verzeichnen.
Der Markt für Dentalpoliermaschinen gewinnt an Bedeutung, da professionelles Polieren über die routinemäßige Prophylaxe hinaus in die Parodontalerhaltung, Implantatpflege und restaurative Nachbearbeitung vordringt. Präventive Mundpflegeprotokolle erweitern die Anzahl der Behandlungsbesuche, bei denen Luftpolieren, Scaling und Oberflächenfinishing eingesetzt werden können. Größere Kliniknetzwerke standardisieren zudem die Geräteauswahl an mehreren Standorten, was Flottenankäufe und eine wiederkehrende Nachfrage nach Verbrauchsmaterialien unterstützt. Vernetzte Plattformen und Funktionen zur vorausschauenden Wartung bieten Lieferanten die Möglichkeit, nach dem ersten Geräteverkauf langfristigere Kundenbeziehungen aufzubauen. Kosten, Erstattungslücken und Anforderungen an die Infektionskontrolle bleiben wichtige Einschränkungen, insbesondere für kleinere Praxen und einkommensschwächere Umgebungen.
Wichtigste Erkenntnisse des Berichts
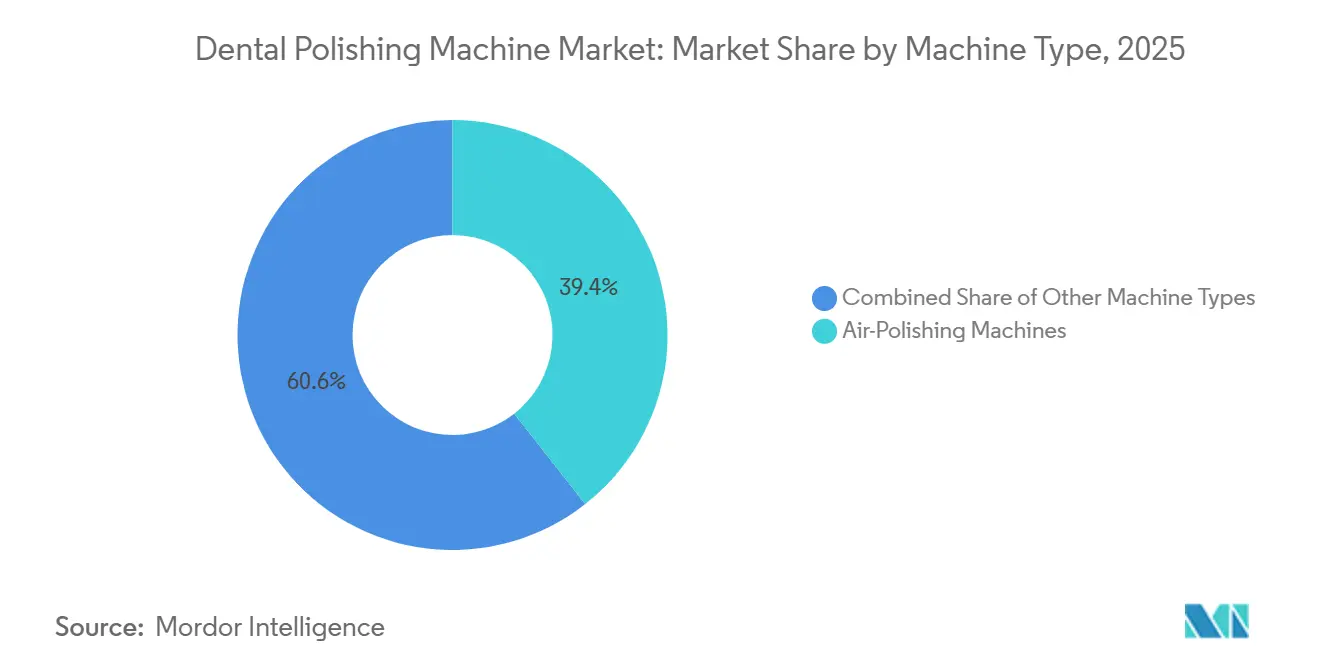
Nach Maschinentyp hielten Luftpoliermaschinen im Jahr 2025 einen Marktanteil von 39,4 % am Markt für Dentalpoliermaschinen, während integrierte Dentalpoliersysteme bis 2031 voraussichtlich mit einem CAGR von 9,8 % wachsen werden.
Nach Produktkonfiguration hielten tragbare Geräte im Jahr 2025 einen Marktanteil von 44,8 % am Markt für Dentalpoliermaschinen, während integrierte Dentaleinheitssysteme bis 2031 voraussichtlich mit einem CAGR von 10,4 % wachsen werden.
Bei Verbrauchsmaterialien hielten Polierpulver im Jahr 2025 einen Anteil von 62,7 % am Verbrauchsmaterialumsatz und werden bis 2031 voraussichtlich mit einem CAGR von 9,1 % wachsen.
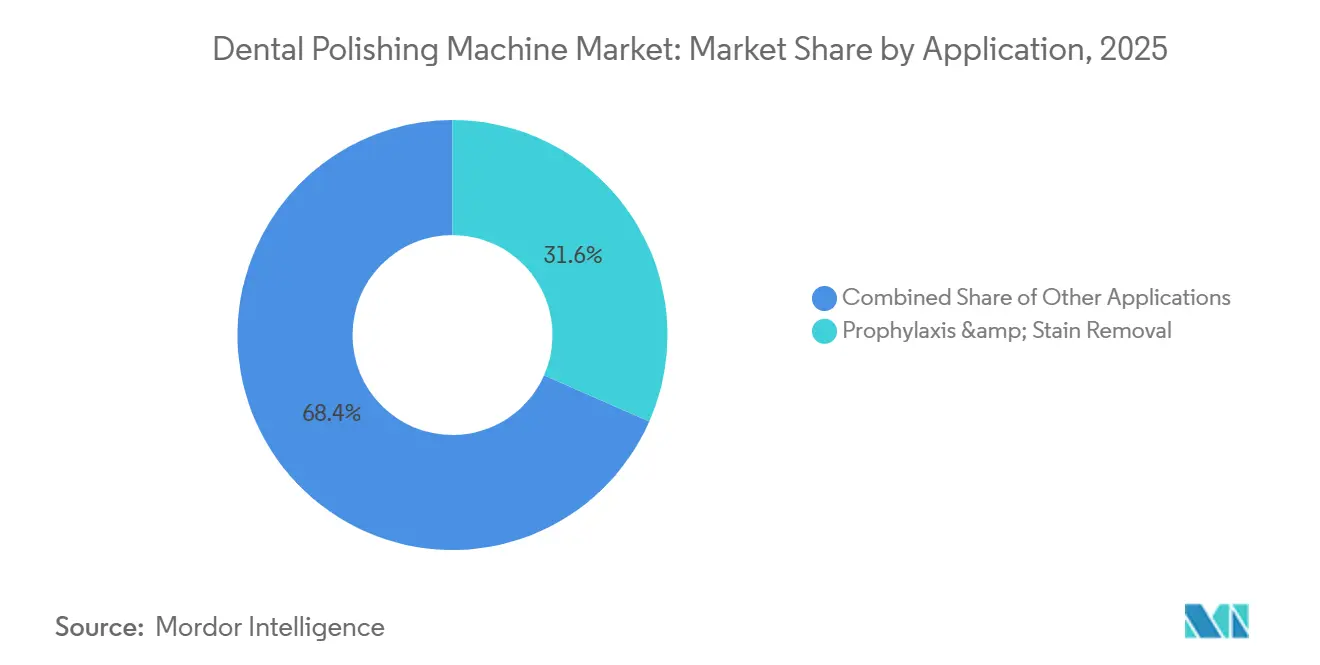
Nach Anwendung hielten Prophylaxe und Zahnsteinentfernung im Jahr 2025 einen Umsatzanteil von 31,6 %, während die Implantat- und kieferorthopädische Erhaltungstherapie bis 2031 voraussichtlich mit einem CAGR von 9,7 % wachsen wird.
Nach Endnutzer hielten Zahnarztpraxen im Jahr 2025 einen Umsatzanteil von 58,3 %, während zahnärztliche Serviceorganisationen bis 2031 voraussichtlich mit einem CAGR von 10,1 % wachsen werden.
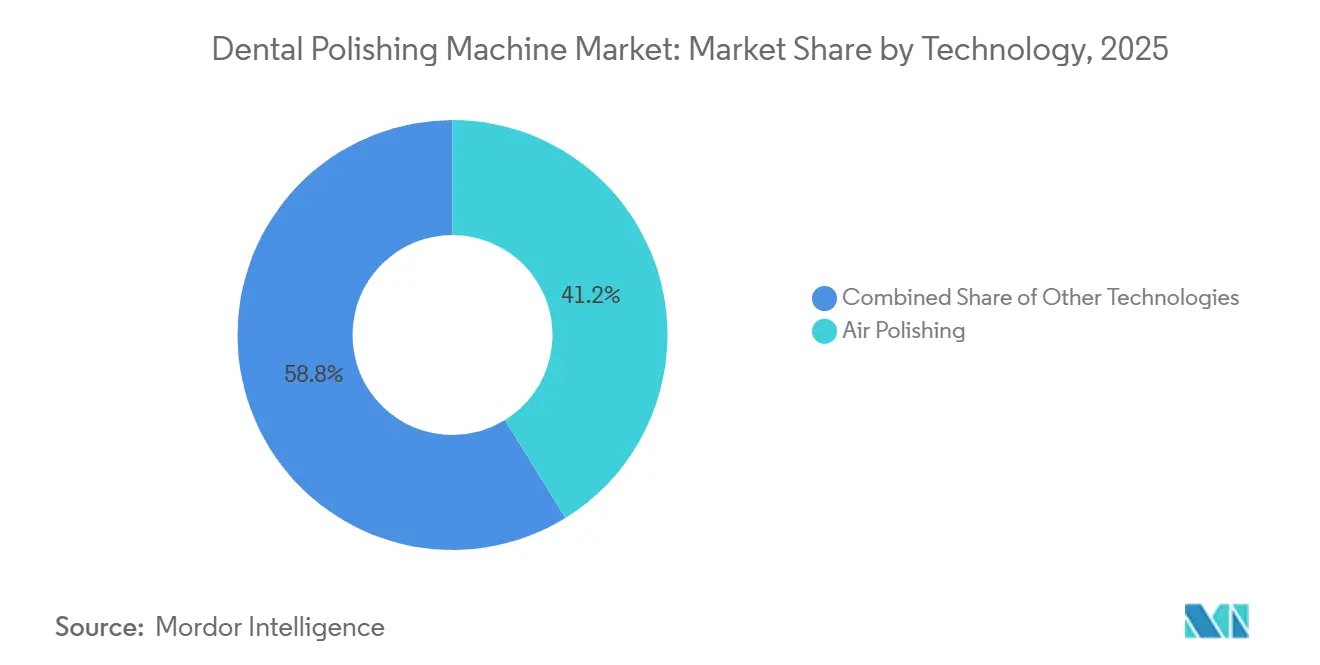
Nach Technologie hielt Luftpolieren im Jahr 2025 einen Umsatzanteil von 41,2 %, während Hybrid- und automatisierte Systeme bis 2031 voraussichtlich mit einem CAGR von 9,2 % wachsen werden.
Nach verarbeitetem Material hielt natürlicher Zahnschmelz im Jahr 2025 einen Umsatzanteil von 46,5 %, während Keramik und Zirkonoxid bis 2031 voraussichtlich mit einem CAGR von 10,5 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum präventiver, parodontaler und Biofilm-Management-Verfahren | +2.5% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach kosmetischer und ästhetischer Zahnheilkunde | +1.8% | Nordamerika, Europa, APAC | Mittelfristig (2–4 Jahre) |
| Expansion von Zahnarztpraxen und zahnärztlichen Serviceorganisationen | +1.4% | Nordamerika, APAC | Mittelfristig (2–4 Jahre) |
| Integration digitaler Workflows und chairside-Labore | +1.1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Kompakte Automatisierung für Dentallabore | +0.7% | Europa, APAC | Langfristig (≥ 4 Jahre) |
| Proprietäre Pulver- und Verbrauchsmaterial-Ökosysteme | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum präventiver, parodontaler und Biofilm-Management-Verfahren
Das Biofilm-Management wird zu einem erstrangigen Bestandteil der Parodontalerhaltung und Implantatpflege und nicht mehr nur als ergänzende Hygieneleistung betrachtet. Eine Netzwerk-Metaanalyse aus dem Jahr 2025[1]Y. Li et al., „Klinische Wirkungen von Erythritol, Glycin und Trehalose als subgingivale Luftpolierpulver”, Frontiers in Physiology ergab, dass Erythritol-Pulver unter 3 subgingivalen Pulvermitteln den höchsten Rang bei der Reduktion der Sondierungstiefe erzielte, mit einem SUCRA-Wert von 84,1. Eine klinische Studie aus dem Jahr 2026 ergab, dass endoskopisch unterstütztes Scaling und Wurzelglättung in Kombination mit Glycin-Luftpolieren dazu führte, dass 89,2 % der Stellen nach 6 Monaten eine Taschentiefe von 4 mm oder weniger erreichten, verglichen mit 55,2 % bei alleinigem Scaling. Diese Ergebnisse unterstützen eine stärker standardisierte Anwendung des Luftpolierens in parodontalen Protokollen. Der Markt für Dentalpoliermaschinen profitiert daher, wenn Kliniken wiederkehrende Erhaltungsbesuche und Implantat-Unterstützungsprogramme einführen. Die Weltgesundheitsorganisation betont weiterhin Prävention und frühzeitige Mundpflege, was die Nachfrage nach Hygieneleistungen im öffentlichen und privaten Bereich stärken kann.
Steigende Nachfrage nach kosmetischer und ästhetischer Zahnheilkunde
Kosmetische Eingriffe erzeugen zusätzlichen Polierbedarf nach dem Einsetzen von Veneers, der Kronenkorrektur, der Zemententfernung und der Pflege nach Bleaching-Behandlungen. Eine Studie im Journal of Dental Sciences aus dem Jahr 2024 berichtete von einem Anstieg der elektiven Zahnarztanfragen um 43 %, der mit der Nutzung von Videokonferenzen in Verbindung gebracht wurde. Dieselbe Studie berichtete von einem Anstieg der Nachfrage nach Zahnaufhellung um 42 % und einem Anstieg der Veneer-Beratungen um 36 % bei häufigen Videonutzern. Keramikveneers und CAD/CAM-Kronen benötigen nach der intraoralen Anpassung eine kontrollierte Nachbearbeitung. Eine Studie aus dem Jahr 2026 ergab, dass chairside-Zirkonoxidpolieren eine mittlere Oberflächenrauheit von 0,180 µm erzielte, während Ofenglasieren 0,637 µm ergab. Das Ergebnis unterstützt materialspezifisches Polieren, da restaurative Praxen zunehmend Zirkonoxid-Restaurationen verwenden.
Expansion von Zahnarztpraxen, zahnärztlichen Serviceorganisationen und Verbrauchsmaterial-Ökosystemen
Der Markt für Dentalpoliermaschinen wird durch das Wachstum von Kliniknetzwerken unterstützt, die gemeinsame Geräte- und Hygieneprotokolle an mehreren Standorten festlegen können. Größere Organisationen können den Einkauf von isolierten Gerätebestellungen hin zu koordinierten Austausch- und Verbrauchsmaterialprogrammen verlagern. Dieser Ansatz begünstigt Systeme mit zuverlässigem Service, Bedienerschulung und standortübergreifender Kompatibilität. Proprietäre Pulver, kompatible Handstücke und zugehörige Zubehörteile können wiederkehrende Umsätze generieren, sobald eine Plattform platziert ist. Diese kommerzielle Struktur ist besonders wichtig für Luftpoliersysteme, da der Pulververbrauch für den Routinebetrieb notwendig ist. Sie erhöht auch die Bedeutung der Gesamtbetriebskosten, wenn ein Käufer zwischen Premium- und Standardplattformen wählt.
Digitale Workflows, chairside-Integration und Laborautomatisierung
Intraorale Scans, CAD-Design und chairside-Fräsen verlagern immer mehr restaurative Nachbearbeitungsaufgaben in die Praxis. Amann Girrbach integrierte 2025 fünf Ceramill-Frässysteme in die iTero Design Suite und verknüpfte damit Restaurationsdesign, Fräsen und Finishing in einem chairside-Workflow. Ein Übersichtsartikel aus dem Jahr 2026 beschrieb kombinierte klinische und digitale Laborworkflows als aufkommenden Standard in der prothetischen Praxis. Jeder zusätzliche chairside-Fräsworkflow kann nach dem Schleifen oder der Oberflächenanpassung Polierbedarf erzeugen. Der Markt für Dentalpoliermaschinen profitiert auch von kompakter Automatisierung in Laboren, die konsistente Nachbearbeitungsschritte für Keramik-, Metall- und Komposit-Restaurationen benötigen. ISO 6872 definiert Oberflächenanforderungen für dentale Keramikmaterialien, was die Notwendigkeit unterstreicht, die Nachbearbeitungsqualität nach der Anpassung zu kontrollieren.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte-, Service- und Schulungskosten | -1.3% | Global, insbesondere Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Erstattungslücken und Kapitalbeschränkungen kleiner Praxen | -0.9% | Südamerika, Naher Osten und Afrika, APAC | Mittelfristig (2–4 Jahre) |
| Aerosol-, Partikel- und Infektionskontroll-Compliance | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Materialspezifische Prozessvalidierung und Bedienvariabilität | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gerätekosten und Erstattungsbeschränkungen
Hohe Geräte-, Service-, Verbrauchsmaterial- und Schulungskosten können die Einführung durch unabhängige Praxen verzögern. Premium-Luftpolierplattformen erfordern nach dem Erstkauf laufende Ausgaben für Pulver, Handstücke, Wartung und Mitarbeiterschulung. Öffentliche und private Erstattungen decken Polier- und Parodontalerhaltungsmaßnahmen häufig nicht vollständig ab, insbesondere in preissensiblen Märkten. Praxen, die auf Selbstzahlungen angewiesen sind, können Schwierigkeiten haben, den Aufpreis von Luftpolieren gegenüber herkömmlichen Gummikelch-Methoden zu rechtfertigen. Der Markt für Dentalpoliermaschinen kann sich infolgedessen zwischen gut finanzierten zahnärztlichen Serviceorganisationen und krankenhausangebundenen Kliniken, die Premium-Systeme kaufen, und kleineren Betreibern, die kostengünstigere Alternativen wählen, aufteilen. Gerätezulassungs- und Konformitätsanforderungen können auch die Entwicklungskosten für Hersteller erhöhen und die Anzahl erschwinglicher Optionen begrenzen.
Aerosolkontrolle und Prozessvariabilität
Luftpolieren kann zusätzliche Infektionskontrollmaßnahmen erfordern, da das Gerät während der Behandlung Aerosol und Partikel erzeugt. Die Centers for Disease Control and Prevention[2]Internationale Organisation für Normung, „ISO 20608:2018 Zahnheilkunde – Pulverstrahl-Handstücke und Pulver”, Internationale Organisation für Normung stellen Leitlinien zur Infektionskontrolle für zahnärztliche Eingriffe bereit und betonen die Bedeutung einer angemessenen Geräteaufbereitung und klinischer Schutzmaßnahmen. Praxen mit begrenztem Platz, Personal oder Absaugkapazität können den Einsatz von Luftpoliersystemen verzögern. Materialspezifisches Polieren erfordert zudem, dass Bediener das richtige Pulver, Werkzeug, den richtigen Druck und die richtige Abfolge für Schmelz, Titan, Zirkonoxid und Komposite auswählen. Inkonsistente Technik kann die Oberflächenqualität beeinträchtigen und das Vertrauen in die Geräte verringern. Lieferanten müssen daher den Produktverkauf mit praktischer klinischer Schulung und klaren Protokollen verbinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp:
Luftpolieren führt, während integrierte Systeme an Boden gewinnenLuftpoliermaschinen hielten im Jahr 2025 einen Umsatzanteil von 39,4 % nach Maschinentyp. Ihre Führungsposition spiegelt den Einsatz bei der supragingivalen Prophylaxe, der subgingivalen Parodontalerhaltung und der Implantatpflege wider. Die berührungslose Biofilmentfernung unterstützt ihren Einsatz auf Oberflächen, bei denen Kliniker mechanische Schäden begrenzen möchten. Wiederkehrende Pulververkäufe ermutigen Lieferanten zudem, installierte Systeme zu warten und klinische Schulungen anzubieten. Rotations- und elektrische Poliermaschinen bleiben in Laborworkflows für Metallgerüste und Komposit-Restaurationen wichtig. Weitere Maschinen umfassen Kombinationsmodalitäten, die mehr als eine Hygienefunktion vereinen.
Integrierte Dentalpoliersysteme werden bis 2031 voraussichtlich mit einem CAGR von 9,8 % wachsen. Diese Plattformen kombinieren Scaling, Luftpolieren und subgingivale Therapie in einer Konsole. EMS stellte seine GBT Machine auf der IDS 2025 mit Pulverzufuhr, Piezo-Scaling und digitalen Überwachungsfunktionen vor. EMS – Die kombinierte Konfiguration kann den Gerätebedarf in einem Hygieneraum reduzieren. Sie kann auch den Übergang zwischen Scaling und Polieren während desselben Termins vereinfachen. Der Markt für Dentalpoliermaschinen entwickelt sich hin zu Systemen, die Geräteverkäufe mit Service- und Datenfunktionen verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Analyse der Hemmnisswirkung
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Geräte-, Service- und Schulungskosten | -1.3% | Global, insbesondere Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Erstattungslücken und Kapitalbeschränkungen kleiner Praxen | -0.9% | Südamerika, Naher Osten und Afrika, APAC | Mittelfristig (2–4 Jahre) |
| Aerosol-, Partikel- und Infektionskontroll-Compliance | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Materialspezifische Prozessvalidierung und Bedienvariabilität | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nach Produktkonfiguration:
Tragbare Geräte führen, während die chairside-Integration zunimmtTragbare Geräte hielten im Jahr 2025 einen Umsatzanteil von 44,8 % nach Produktkonfiguration. Ihre Position spiegelt niedrigere Einstiegskosten und Flexibilität bei verschiedenen Behandlungsraumlayouts wider. Mobile Zahnprogramme und Satellitenkliniken können tragbare Geräte auch dorthin bringen, wo sie benötigt werden. Dieses Format bleibt in Märkten nützlich, in denen Praxen Geräte zwischen Behandlungsstühlen teilen. Tisch- und stationäre Geräte sind in Laboren etabliert, die wiederholbare Geschwindigkeiten und Materialeinstellungen erfordern. Diese Geräte unterstützen Nachbearbeitungsarbeiten an metallischen und keramischen Restaurationen.
Integrierte Dentaleinheitssysteme werden bis 2031 voraussichtlich mit einem CAGR von 10,4 % wachsen. Eingebettete Module können Unordnung reduzieren und eine konsistentere Bedienerpositionierung unterstützen. Die Zirkonoxid-Studie aus dem Jahr 2026 zeigte, dass kontrolliertes chairside-Polieren eine Oberflächenrauheit unterhalb des klinischen Schwellenwerts von 0,2 µm erzielte. Dieser Bedarf an konsistenter, materialspezifischer Behandlung unterstützt Systeme, die definierte Betriebseinstellungen speichern können. ISO 20608:2018[3]Centers for Disease Control and Prevention, „Bewährte Verfahren für zahnärztliche Handstücke”, Centers for Disease Control and Prevention deckt Pulverstrahl-Handstücke und Pulver ab, die in der Zahnheilkunde verwendet werden. Institutionelle Käufer bevorzugen möglicherweise Systeme, die dokumentierte Sicherheits- und Leistungsanforderungen unterstützen.
Nach Anwendung:
Prophylaxe führt, während Implantat- und kieferorthopädische Erhaltungstherapie zunimmtProphylaxe und Zahnsteinentfernung hielten im Jahr 2025 einen Umsatzanteil von 31,6 % nach Anwendung. Routinemäßige Hygienetermine machen dies zum Hauptanwendungsfall für professionelles Polieren. Plaque- und Biofilmentfernung sowie Parodontaltherapie erzeugen durch Erhaltungspflege wiederkehrende Nachfrage. Die Europäische Vereinigung für Parodontologie hat das Luftpolieren im Rahmen der unterstützenden Parodontalbehandlung thematisiert. Diese Anwendungen unterstützen den regelmäßigen Einsatz von Systemen in Hygieneabteilungen. Restaurative und prothetische Nachbearbeitung bietet einen zusätzlichen Workflow, da gefräste Restaurationen nach dem Einsetzen einer Oberflächenanpassung bedürfen.
Die Implantat- und kieferorthopädische Erhaltungstherapie wird bis 2031 voraussichtlich mit einem CAGR von 9,7 % wachsen. Die installierte Basis von Implantaten erhöht den Bedarf an wiederkehrender periimplantärer Erhaltungstherapie. Eine Studie aus dem Jahr 2025 ergab, dass Luftpolieren unter den getesteten Methoden die wirksamste Methode zur Reinigung der periimplantären Mukosa und zur Begrenzung der mikrobiellen Biofilmbildung war. Leitlinien zur Implantaterhaltung identifizieren auch schwach abrasives Luftpolieren als eine Methode, die Oberflächenveränderungen begrenzt. Der Markt für Dentalpoliermaschinen kann daher von klinischen Programmen profitieren, die Polieren als Teil der langfristigen Implantatpflege einrahmen.
Nach Endnutzer:
Kliniken bleiben der Hauptkanal, während zahnärztliche Serviceorganisationen am schnellsten wachsenZahnarztpraxen hielten im Jahr 2025 einen Umsatzanteil von 58,3 % nach Endnutzer. Sie sind der Hauptort für professionelle Prophylaxe, Parodontalerhaltung und restaurative Anpassung. Privatpraxen können Premium-Plattformen bevorzugen, wenn diese klinische Unterstützung und geringen Wartungsaufwand bieten. Gemeinschaftskliniken legen möglicherweise mehr Wert auf Langlebigkeit und Betriebskosten. Krankenhäuser bilden einen sekundären Kanal mit Nachfrage, die sich auf Parodontal- und Implantatbereiche konzentriert. Akademische und Forschungsinstitute beeinflussen die Protokollentwicklung und die Ausbildung von Klinikern.
Zahnärztliche Serviceorganisationen werden bis 2031 voraussichtlich mit einem CAGR von 10,1 % wachsen. Konsolidierte Gruppen können Geräte über mehrere Praxen hinweg standardisieren und größere Versorgungsvereinbarungen aushandeln. Dieses Beschaffungsmodell gibt Lieferanten einen Anreiz, Serviceabdeckung, Schulung und kompatible Verbrauchsmaterialien bereitzustellen. Dentallabore bleiben auch eine eigenständige Endnutzergruppe für Rotations- und Elektropoliersysteme. Sie verwenden diese Systeme für metallische Gerüste und komplexe prothetische Komponenten. Der Markt für Dentalpoliermaschinen hat die Möglichkeit, jeden Endnutzer mit einer anderen Kombination aus Gerätefähigkeiten, Verbrauchsmaterialien und Support zu bedienen.
Nach Technologie:
Luftpolieren führt, während Hybridplattformen den Workflow verbessernLuftpolieren machte im Jahr 2025 einen Umsatzanteil von 41,2 % im Technologiesegment aus. Es dient der Prophylaxe, der subgingivalen Erhaltungstherapie und der Implantatoberflächenreinigung mit geeigneten Pulvern und Einstellungen. Diese Vielseitigkeit unterscheidet es von Rotationstechniken, die hauptsächlich für Labor- und restaurative Arbeiten eingesetzt werden. Mechanisches Rotationspolieren behält eine erhebliche installierte Basis für metallische Legierungen und Restaurationen. Elektropolieren bleibt eine spezialisierte Methode für Präzisionsmetallgerüste und Implantatkomponenten. Die Technologiemischung ermöglicht es Anbietern, Werkzeuge entsprechend dem Oberflächenmaterial und dem klinischen Verfahren auszuwählen.
Hybrid- und automatisierte Systeme werden bis 2031 voraussichtlich mit einem CAGR von 9,2 % wachsen. Diese Plattformen unterstützen einen Hygienetermin, der Scaling und Polieren kombiniert, ohne zwischen separaten Geräten wechseln zu müssen. NSK stellte den Varios Combi Pro2 auf der IDS 2025 mit automatischer Leistungsanpassung beim Scaling vor. ACTEON stellte die kombinierte Ultraschall- und Luftpolierplattform OPUS auf der IDS 2025 vor. Die Systeme können den Gerätebedarf reduzieren und die Mitarbeiterschulung vereinfachen. Die Dentalpoliermaschinenbranche wird voraussichtlich weiteren Wettbewerb um kombinierte Hygieneplattformen erleben.
Nach verarbeitetem Material:
Schmelz führt, während Keramik und Zirkonoxid am schnellsten wachsenNatürlicher Zahnschmelz hielt im Jahr 2025 einen Umsatzanteil von 46,5 % nach verarbeitetem Material. Schmelz bleibt die Hauptoberfläche, die bei der routinemäßigen Prophylaxe, Zahnsteinentfernung und unterstützenden Parodontaltherapie behandelt wird. Metalle wie Titan, Edelstahl und Kobalt-Chrom unterstützen die Nachfrage bei der Implantaterhaltung und der Nachbearbeitung prothetischer Gerüste. Komposite und Acrylate bilden eine wachsende Nische, da das Restaurationsvolumen steigt. Jedes Material erfordert ein geeignetes Schleifmittel und eine geeignete Prozessabfolge. Dieser Bedarf erhöht den Wert von Systemen, die kontrollierte Einstellungen und materialspezifisches Zubehör bieten.
Keramik und Zirkonoxid werden bis 2031 voraussichtlich mit einem CAGR von 10,5 % wachsen. Die Marktgröße für Dentalpoliermaschinen in diesem Segment wächst, da CAD/CAM-Zirkonoxidkronen, -brücken und implantatgetragene Restaurationen breiter eingesetzt werden. Die Studie aus dem Jahr 2026 bewertete 135 Proben und stellte fest, dass chairside-Polieren mit OptraFine eine mittlere Rauheit von 0,180 µm plus oder minus 0,029 µm erzielte. Ofenglasieren ergab in derselben Studie eine mittlere Rauheit von 0,637 µm plus oder minus 0,302 µm. Klinische Leitlinien unterstützen auch standardisierte Polierabfolgen für verschiedene Zirkonoxidtypen. Materialspezifische Kits können konsistente Nachbearbeitungsergebnisse in restaurativen Workflows verbessern.
Geografische Analyse
Markt für Dentalpoliermaschinen in Nordamerika
Nordamerika hielt 2025 einen Anteil von 38,7 % am weltweiten Umsatz. Eine hohe Frequenz an Vorsorgebesuchen sowie private Versicherungsleistungen für Prophylaxemaßnahmen unterstützen den Einsatz fortschrittlicher Hygienegeräte in der Region. Das Wachstum von Dentalorganisationen mit mehreren Standorten fördert zudem den netzwerkweiten Einkauf und standardisierte Protokolle. Vernetzte Zahnarztpraxis-Workflows erweitern die Nachfrage auf restaurative Abteilungen, die Scanning, chairside Fräsen und Finishing einsetzen. Die Centers for Disease Control and Prevention prägen weiterhin die Infektionsschutzpraktiken in der Zahnmedizin in den Vereinigten Staaten. Kanada und Mexiko tragen zur sekundären Nachfrage bei, während Mexiko vom Zahntourismus und grenzüberschreitenden Patientenströmen profitiert.
Markt für Dentalpoliermaschinen in Europa
Europa ist der zweitgrößte regionale Markt im Markt für Dentalpoliermaschinen. Deutschland, Frankreich, das Vereinigte Königreich, Italien und Spanien verbinden eine ausgereifte Dentalinfrastruktur mit etablierten Präventivversorgungspraktiken. Die EU-Medizinprodukteverordnung[4]Europäische Kommission, "Neue Verordnungen," Europäische Kommission erhöht die Anforderungen an Rückverfolgbarkeit und Marktüberwachung nach dem Inverkehrbringen für Gerätehersteller. Deutschland blieb ein wichtiger Einführungsort, als Anbieter neue Prophylaxeplattformen auf der IDS 2025 in Köln vorstellten. EMS präsentierte die GBT Machine, NSK präsentierte die Varios Combi Pro2 und ACTEON präsentierte OPUS auf der Veranstaltung. Westeuropäische Märkte neigen dazu, fortschrittliche Hygienetechnologie früher zu übernehmen, während andere regionale Märkte zusätzliches Potenzial für präventionsorientierte Geräte bieten.
Markt für Dentalpoliermaschinen in APAC, Südamerika und MEA
Asien-Pazifik wird voraussichtlich mit einer CAGR von 9,5 % bis 2031 wachsen und ist damit die am schnellsten wachsende Region im Markt für Dentalpoliermaschinen. China verlagert sich in Städten der zweiten Kategorie von extraktionsorientierter Versorgung hin zu stärker präventiven Verfahren. Indien baut seine Zahl an Zahnmedizinern weiter aus, was die Kapazitäten für Hygiene- und restaurative Workflows erweitert. Südkorea, Japan und Australien tragen zur Nachfrage nach fortschrittlichen klinischen Geräten bei. Südamerika profitiert von privaten Dentalnetzwerken und Zahntourismus, insbesondere in Brasilien und Argentinien. Der Nahe Osten und Afrika bleibt kleiner, wird jedoch durch die Modernisierung von Dentaleinrichtungen in GCC-Ländern und das Wachstum privater Kliniken in Südafrika gestützt.
Wettbewerbslandschaft
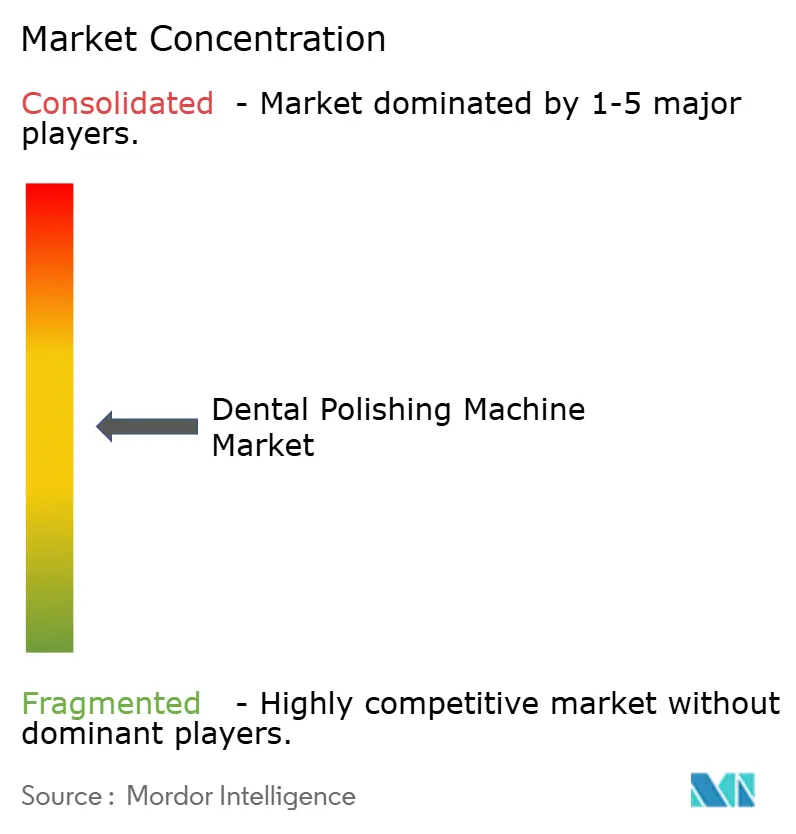
Der Markt für Dentalpoliermaschinen weist eine moderate bis hohe Konzentration bei Premium-Luftpolier- und Kombinationsmodalsystemen auf. EMS Electro Medical Systems, Dentsply Sirona, NSK Nakanishi, W&H Dentalwerk Bürmoos und ACTEON Group konkurrieren durch Pulver-Ökosysteme, klinische Ausbildung und Produktintegration. Der Markt für Dentalpoliermaschinen umfasst auch stärker fragmentierte Mittelmarktzulieferer. Chinesische Hersteller üben in APAC und Lateinamerika Preisdruck mit kostengünstigeren kombinierten Tischsystemen aus. Premium-Lieferanten versuchen, ihre Position durch proprietäre Pulver, kompatible Spitzen, Klinikerschulung und dokumentierte Leistung zu schützen. Diese Faktoren können einen Systemwechsel erschweren, nachdem eine Praxis ihre Hygieneprotokolle standardisiert hat.
Digitale Konnektivität wird zu einem wichtigen Wettbewerbspunkt im Markt für Dentalpoliermaschinen. EMS stellte 2025 seine vernetzte GBT Machine mit Funktionen für Behandlungsdaten, Pulververbrauch und Wartungsüberwachung vor. NSK erweiterte 2025 sein Parodontalportfolio mit dem Perio-Mate Neo und beschrieb die Konnektivität über sein klinisches Geräte-Ökosystem. Diese Funktionen helfen Anbietern, die Gerätenutzung mit vorausschauender Wartung und Serviceplanung zu verbinden. Kombinierte Ultraschall- und Luftpolierplattformen ermöglichen es Lieferanten auch, um einen größeren Anteil der Ausgaben im Hygieneraum zu konkurrieren. Kleinere Lieferanten können mit verbrauchsmaterialoffenen und offenen Plattformangeboten für Praxen reagieren, die sich auf Betriebskosten konzentrieren.
Klinische Ausbildung bleibt ein wichtiges Wettbewerbsinstrument im Markt für Dentalpoliermaschinen, da Kliniker klare Protokolle für parodontale, Implantat- und restaurative Anwendungen benötigen. EMS hat seine Plattform mit der Guided Biofilm Therapy-Schulung und seiner GBT Machine-Produktlinie verknüpft. EMS stellte im Juni 2026 das AIRFLOW MAX-Handstück mit Laminar AIRFLOW Technology und einem Düsendesign vor, das einen kontrollierten Pulverstrahl liefern soll. W&H präsentierte die Synea Power Edition für hochfeste Keramiken, einschließlich Zirkonoxid, auf der IDS 2025. ISO 20608:2018 und ISO 13485-Qualitätssysteme sind wichtige Anforderungen für Lieferanten, die Krankenhäuser und große Zahnarztorganisationen bedienen.
Marktführer in der Dentalpoliermaschinenbranche
-
3M
-
Ivoclar Vivadent AG
-
KaVo Dental
-
Kerr Corporation
-
Dentsply Sirona
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dentalpoliermaschinen
- 3M
- Acteon Group
- A-dec
- Bien Air
- Danaher
- Dentsply Sirona
- D�RR DENTAL SE
- EMS Electro Medical Systems
- GC Corporation
- Henry Schein
- HuFriedyGroup
- Ivoclar Vivadent
- Kavo Dental
- Kerr
- Mectron S.p.A.
- NSK Nakanishi Inc.
- Planmeca
- SHOFU INC.
- Ultradent Products, Inc.
- W&H Dentalwerk B�rmoos GmbH
- Young Innovations, Inc.
- GPAINNOVA

Recent Industry Developments in Markt für Dentalpoliermaschinen
- Juni 2026: EMS Electro Medical Systems stellte das AIRFLOW MAX-Handstück mit patentierter Laminar AIRFLOW Technology vor, das einen präzise gestuften, aerosolreduzierten Pulverstrahl über ein schweizer patentiertes Düsendesign liefert. Das Produkt erweitert die GBT-Plattform von EMS auf Implantate, Restaurationen und empfindliche parodontale Stellen.
- April 2025: NSK erweiterte sein Parodontalportfolio mit dem subgingivalen Luftpolierer Perio-Mate Neo, einem chirurgischen Mikromotor und einem Implantatstabilitätsmessgerät, das für die Konnektivität im gesamten Behandlungsraum-Ökosystem konzipiert ist.
- März 2025: W&H Dentalwerk präsentierte die Synea Power Edition, eine Handstücklinie, die für das Schneiden hochfester Keramiken einschließlich Zirkonoxid optimiert ist, sowie den Lisa Mini Typ-B-Sterilisator für die Handstückaufbereitung.
- März 2025: NSK Nakanishi stellte den Varios Combi Pro2 auf der IDS 2025 vor, ein kombiniertes Ultraschall- und Pulvertherapiegerät mit automatischer Leistungsanpassung, das die Scaling-Energie in Echtzeit anpasst.


Berichtsumfang des globalen Markts für Dentalpoliermaschinen
| Luftpoliermaschinen |
| Rotations- und elektrische Poliermaschinen |
| Integrierte Dentalpoliersysteme |
| Weitere Maschinen |
| Tragbare Geräte |
| Tisch- und stationäre Geräte |
| Integrierte Dentaleinheitssysteme |
| Prophylaxe und Zahnsteinentfernung |
| Plaque- und Biofilmentfernung |
| Parodontaltherapie |
| Kieferorthopädische und Implantaterhaltungstherapie |
| Restaurative und prothetische Nachbearbeitung |
| Zahnarztpraxen |
| Krankenhäuser |
| Dentallabore |
| Akademische und Forschungsinstitute |
| Luftpolieren |
| Mechanisches Rotationspolieren |
| Elektropolieren |
| Hybrid- und automatisierte Systeme |
| Natürliche Zähne (Schmelz) |
| Metalle (Titan, Edelstahl, Kobalt-Chrom) |
| Keramik und Zirkonoxid |
| Komposite und Acrylate |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Maschinentyp | Luftpoliermaschinen | |
| Rotations- und elektrische Poliermaschinen | ||
| Integrierte Dentalpoliersysteme | ||
| Weitere Maschinen | ||
| Nach Produktkonfiguration | Tragbare Geräte | |
| Tisch- und stationäre Geräte | ||
| Integrierte Dentaleinheitssysteme | ||
| Nach Anwendung | Prophylaxe und Zahnsteinentfernung | |
| Plaque- und Biofilmentfernung | ||
| Parodontaltherapie | ||
| Kieferorthopädische und Implantaterhaltungstherapie | ||
| Restaurative und prothetische Nachbearbeitung | ||
| Nach Endnutzer | Zahnarztpraxen | |
| Krankenhäuser | ||
| Dentallabore | ||
| Akademische und Forschungsinstitute | ||
| Nach Technologie | Luftpolieren | |
| Mechanisches Rotationspolieren | ||
| Elektropolieren | ||
| Hybrid- und automatisierte Systeme | ||
| Nach verarbeitetem Material | Natürliche Zähne (Schmelz) | |
| Metalle (Titan, Edelstahl, Kobalt-Chrom) | ||
| Keramik und Zirkonoxid | ||
| Komposite und Acrylate | ||
| Nach Geografie, Wert | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Dentalpoliermaschinen bis 2031 erreichen?
Der Markt für Dentalpoliermaschinen wird voraussichtlich bis 2031 534,6 Millionen USD erreichen, ausgehend von 351,5 Millionen USD im Jahr 2026, bei einem CAGR von 8,7 %.
Welcher Maschinentyp hat die größte Umsatzposition?
Luftpoliermaschinen hielten im Jahr 2025 einen Umsatzanteil von 39,4 %, da sie Prophylaxe, Parodontalerhaltung und Implantatpflege unterstützen.
Warum wachsen integrierte Dentaleinheitssysteme schnell?
Der Markt für Dentalpoliermaschinen unterstützt integrierte Dentaleinheitssysteme, da diese bis 2031 voraussichtlich mit einem CAGR von 10,4 % wachsen werden, Funktionen kombinieren und den Gerätebedarf im Behandlungsraum reduzieren.
Welche Region wächst am schnellsten bei Dentalpoliergeräten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einem CAGR von 9,5 % wachsen, unterstützt durch den Ausbau präventiver und restaurativer Zahnversorgung.
Was schränkt die Einführung durch kleinere Zahnarztpraxen ein?
Geräte-, Service-, Pulver- und Schulungskosten sowie unvollständige Erstattungen können die Einführung von Premium-Luftpoliersystemen einschränken.
Seite zuletzt aktualisiert am:



