
デンマーク電線・ケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
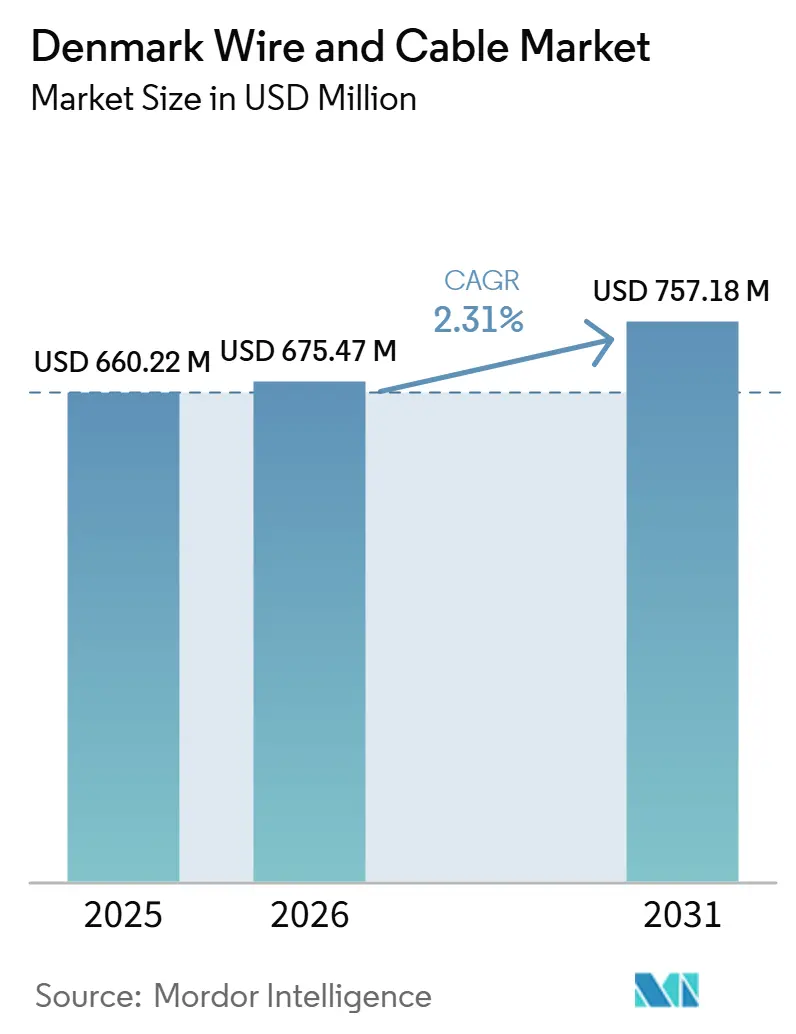
| 基準年の市場規模 (2025) | 660.22 百万米ドル |
| 市場規模 (2026) | 675.47 百万米ドル |
| 市場規模 (2031) | 757.18 百万米ドル |
| 成長率 (2026 - 2031) | 2.31 % |
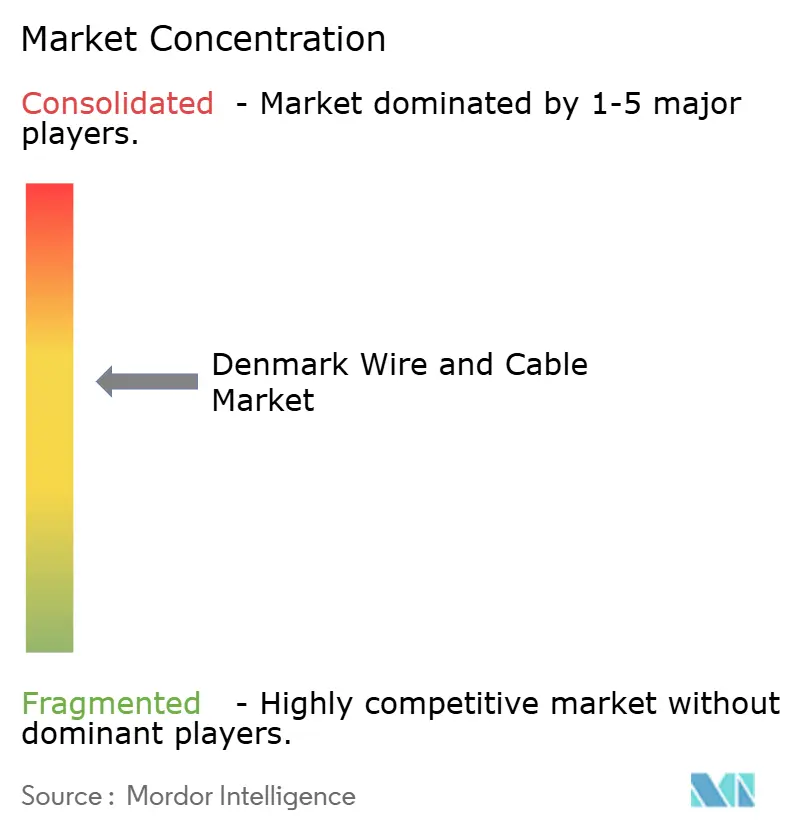
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデンマーク電線・ケーブル市場分析
デンマーク電線・ケーブル市場規模は、2025年の6億6,022万米ドル、2026年の6億7,547万米ドルから、2031年までに7億5,718万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 2.31%を記録すると予測されます。送電網への投資、洋上風力発電の接続、および銅製通信ネットワークの光ファイバーへの置き換えがデンマーク電線・ケーブル市場を支えています。Energinetは2025年に29件の試運転・建設プロジェクトを完了し、総建設費はDKK 30億(4億3,300万米ドル)に上り、2026年にはポートフォリオに184件の進行中送電網プロジェクトを抱えていました。デンマークが2040年までに電力生産を5倍に増やす計画を持ち、消費量も3倍になると予想される中、送電・配電ケーブルの長期的なパイプラインが支えられています。大手サプライヤーは高圧契約と洋上設置能力に注力しており、ディストリビューターおよび専門メーカーは在庫確保、エンジニアリングサポート、納期で競争しています。材料価格の変動や承認の遅延が調達を先送りにする可能性がありますが、送電網およびデジタルインフラプログラムが引き続き需要を支えています。
レポートの主要ポイント
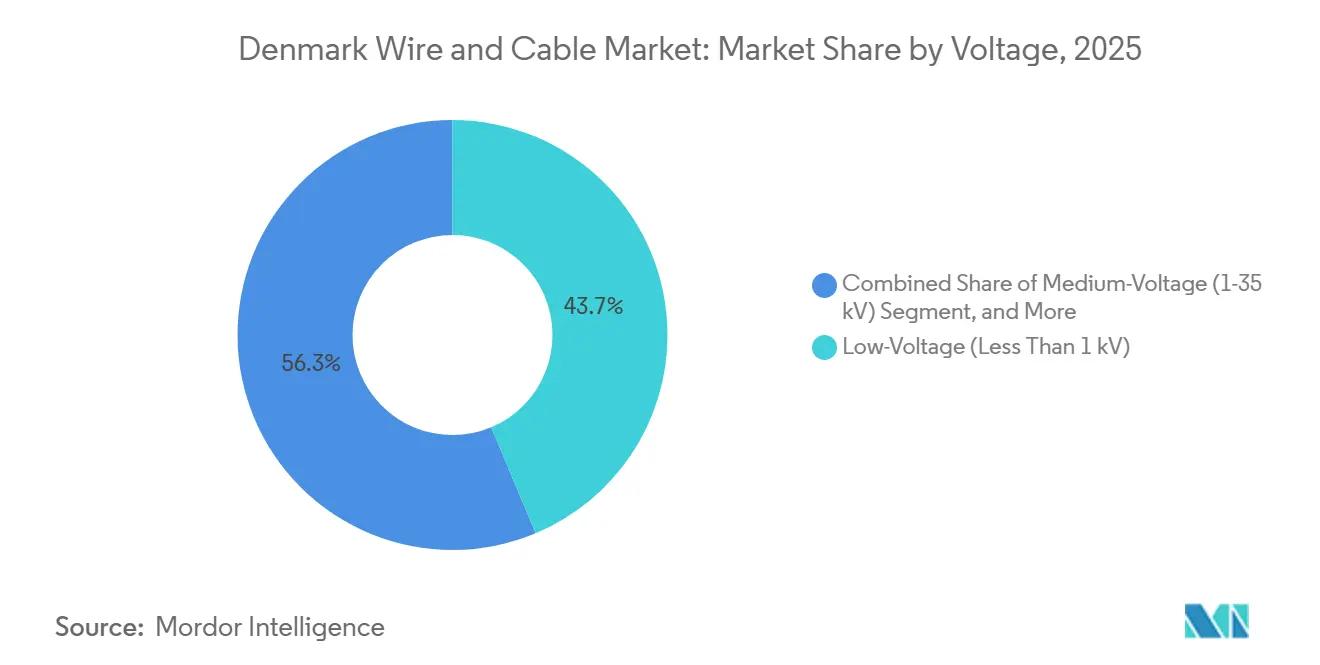
- 電圧別では、低圧(1kV未満)ケーブルが2025年のデンマーク電線・ケーブル市場において売上シェアの43.68%を占め、超高圧・高圧(35kV超)ケーブルは2031年にかけてCAGR 3.26%で拡大する見込みです。
- ケーブルタイプ別では、電力ケーブルが2025年のデンマーク電線・ケーブル市場において売上シェアの69.42%を占め、2031年にかけてCAGR 2.98%で拡大する見込みです。
- 導体材料別では、銅が2025年のデンマーク電線・ケーブル市場において売上シェアの51.86%を占め、アルミニウム導体は2031年にかけてCAGR 2.84%で拡大する見込みです。
- 設置方式別では、地中ケーブルが2025年のデンマーク電線・ケーブル市場において売上シェアの55.74%を占め、海底ケーブルは2031年にかけてCAGR 3.54%で拡大する見込みです。
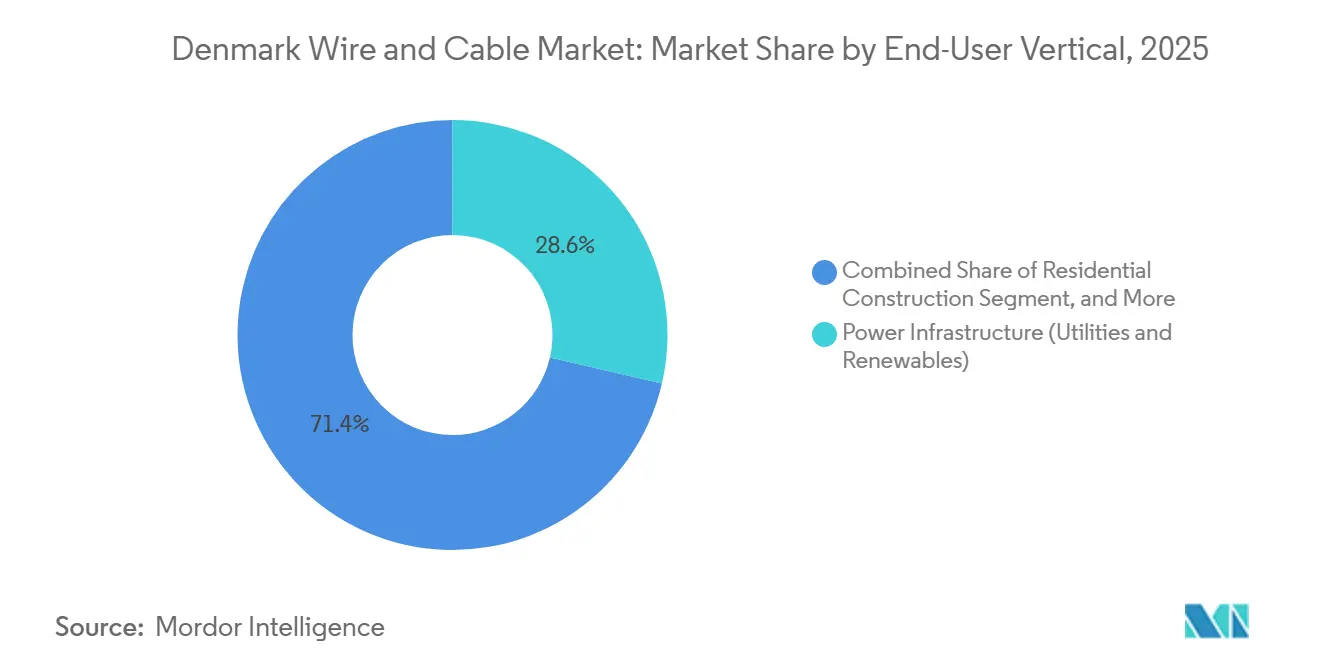
- エンドユーザー業種別では、電力インフラ(公益事業および再生可能エネルギー)が2025年のデンマーク電線・ケーブル市場において売上シェアの28.63%を占め、2031年にかけてCAGR 3.38%で拡大する見込みです。
- 絶縁別では、絶縁ケーブルが2025年のデンマーク電線・ケーブル市場において売上シェアの94.18%を占め、2031年にかけてCAGR 2.43%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
デンマーク電線・ケーブル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洋上風力発電とエネルギーアイランドのケーブル整備 | +0.80% | ボーンホルム島、バルト海、西ユラン半島、北海、デンマーク排他的経済水域 | 長期(4年以上) |
| 送電網強化と地中化 | +0.50% | 全国規模、ユラン半島、シェラン島、ロラン・ファルスター島に重点 | 中期(2〜4年) |
| 光ファイバーネットワークの拡張と銅ネットワークの廃止 | +0.30% | 全国規模、コペンハーゲン広域圏、オーフス、オーデンセ回廊が主導 | 短期(2年以内) |
| 輸送、建物、産業の電化 | +0.20% | 全国規模、コペンハーゲン広域圏および東ユラン半島に集中 | 中期(2〜4年) |
| パワー・ツー・エックスと大容量産業接続 | +0.15% | エスビャウ、オーベンロー、フレデリシア産業クラスター | 長期(4年以上) |
| デジタル化された送電網監視とケーブルライフサイクルサービス | +0.10% | 全国規模、主要Energinet変電所での早期導入 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
洋上風力発電とエネルギーアイランドのケーブル整備
洋上風力発電の開発は、2030年代後半にかけて超高圧・高圧ケーブルの最も強力な需要促進要因です。ボーンホルム・エネルギーアイランドプロジェクトはバルト海の洋上風力発電最大3.8GWを集約し、シェラン島への接続を必要とします。Energinetは2025年9月3日、NKT A/Sに対し、洋上200km・陸上16.8kmをカバーする525kV HVDCケーブルシステムに関する6億5,000万ユーロ(7億米ドル)の契約を発注し、試運転は2032年を予定しています。[1] ドイツとデンマークは2026年1月に共同開発協定に署名し、6億4,500万ユーロ(7億3,500万米ドル)の欧州接続ファシリティ補助金が支援しています。[2] この協定はプロジェクトを洋上インターコネクターのモデルとして位置づけています。NKT Eleonoraは2027年に稼働開始する見込みであり、船舶の稼働状況が製造能力とともにプロジェクトスケジュールに影響を与えます。
送電網強化と地中化
Energinetの184件の進行中電力送電網プロジェクトは、2031年まで中圧・高圧ケーブルの需要を支えています。完成した172kmの西海岸接続線と21kmの150kVヘアニング・ヴィデベク地中区間は、架空線をXLPEケーブルシステムへ転換する取り組みを反映しています。2026年1月1日に施行された環境アセスメント法の改正により、Energinetは適格プロジェクトの社内スクリーニングを実施できるようになりました。同社は2026年第1四半期までに28件のプロジェクトにこのプロセスを適用しました。この改正により、試運転のタイムラインが6〜12ヶ月短縮される可能性があります。承認の積み残しは、特にプロジェクトが調達段階に達する前において、ケーブル発注のタイミングに引き続き影響を与えます。
光ファイバーネットワークの拡張と銅ネットワークの廃止
銅ネットワークの廃止により、撤去作業、光ファイバー展開、土木工事、および新たな海底接続への需要が生まれています。TDC Netは2025年に178の中央局を廃止し、2026年にはさらに273局の閉鎖を発表し、2026年末までにネットワークの38%を積極的に閉鎖することを目標としています。同社は13万kmの銅ケーブルを運用しており、2030年までの完全廃止を計画する一方、光ファイバー収益は2025年に23%成長しました。[3] BERECは2025年6月、デンマークが銅回線の閉鎖日を公式に確約した9つの欧州市場の一つであることを確認しました。TDC Netはまた、2025年に700トン以上の銅ケーブルを回収しました。この回収材料は、ケーブルリサイクル契約を持つ企業に対して限定的な二次供給源を提供します。
輸送、建物、産業の電化
建築規則により、10台以上のスペースを持つ新築非住宅駐車施設および適格改修工事においてEV対応配管の設置が義務付けられています。CleverとAndelは2026年に3,000か所の公共充電ポイントを追加するためにDKK 10億(1億5,300万米ドル)を投じることを約束し、全国1万6,000か所以上のネットワークを拡充しています。デンマーク道路局は2026年に22か所の高速道路充電パークを整備し、最大400kWの充電ポイントを288か所追加しました。各拠点には専用の中圧・低圧ケーブル配線が必要です。2026年初頭までにデンマークでは58万3,000台以上の電気自動車が登録されており、30%がスマート充電プログラムに参加しています。物流ハブにおける大型車向け充電の早期開発も、より大容量の設備への需要を追加しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅およびアルミニウムの価格変動 | -0.40% | 世界の原材料市場、デンマークの全ケーブル購入者へのコスト転嫁 | 短期(2年以内) |
| 長期にわたる環境承認と送電網接続のタイムライン | -0.30% | 全国規模、ユラン半島および洋上プロジェクトで最も深刻 | 中期(2〜4年) |
| 海底設置の複雑さと気象リスク | -0.15% | バルト海、北海、エーレスン海峡、カテガット海峡の洋上ルート | 長期(4年以上) |
| 熟練ケーブルエンジニアリングおよびジョイント施工能力の制約 | -0.10% | 全国規模、専門高圧ジョイント施工会社に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅およびアルミニウムの価格変動
銅は2026年5月にロンドン金属取引所でトン当たり1万3,544米ドルに達し、ケーブル購入者の調達経済性を変化させました。銅とアルミニウムの価格比は2026年1月に4.3に達し、2026年半ばまで4.2近辺で推移しましたこの比率は3.5〜4.0の範囲を上回っており、調達チームがアルミニウム代替の検討を促す水準です。銅は銅導体ケーブルの製造コストの70%〜85%を占めています。価格の持続的な上昇はディストリビューターのマージンを圧迫し、複数年供給契約に圧力をかける可能性があります。LME連動価格に基づく四半期ごとの調整も、配電事業者、開発業者、洋上風力発電請負業者にとって長期的な予算策定をより困難にしています。
長期にわたる環境承認と送電網接続のタイムライン
デンマーク電線・ケーブル市場において強固な潜在需要があるにもかかわらず、環境承認は主要な構造的制約となっています。デンマーク国家監査院は、2025年末時点でEnerginetプロジェクトの70%が平均29ヶ月遅延していることを明らかにしました。当局の平均審査期間はプロジェクト当たり800日に上昇していました。Energinetは2026年3月、データセンター、蓄電池プロジェクト、パワー・ツー・エックスプロジェクトがピーク消費量7GWに対して60GWの接続を申請したことを受け、新規大型送電網接続協定を一時停止しました。社内スクリーニング改革は部分的な緩和をもたらしますが、遅延プロジェクトは引き続き調達タイミングに影響を与えます。海底および超高圧プロジェクトは設置当たりの必要ケーブル量が多いため、影響が最も大きくなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:超高圧・高圧ケーブルが長期成長を支える
低圧ケーブルは2025年のデンマーク電線・ケーブル市場シェアの43.68%を占めました。住宅配線、EV充電配管、および配電レベルの産業接続がこの需要量を支えています。これらの用途は新築建物、改修工事、および地域配電工事にわたって幅広い需要を生み出しています。中圧ケーブルは配電変電所、工業団地、および風力発電所の集電システムに使用されています。NKTは2026年6月にアスネス工場の能力増強を完了し、このセグメントへの供給能力を強化しました。
超高圧・高圧ケーブルは2031年にかけてCAGR 3.26%で成長する見込みです。NKTは2026年第1四半期末時点で135億ユーロ(154億米ドル)の送電受注残を報告しました。デンマークの地中化プログラムにより、経験豊富な請負業者と高圧エンジニアリング能力が育成されました。この経験は、設計、ジョイント施工、試験、設置が厳格な公益事業要件を満たす必要があるHVDCリンク、洋上接続、および大規模送電網強化工事に応用されています。IEC 60228およびIEC 62067は、導体分類および高圧押出ケーブルの認定において引き続き重要な技術規格です。



ケーブルタイプ別:電力ケーブルが首位を維持
電力ケーブルは2025年のデンマーク電線・ケーブル市場規模の69.42%を占めました。また、2031年にかけてCAGR 2.98%で拡大する見込みです。Energinetが2025年に完了したプロジェクトでは、数百kmの地中電力ケーブルが使用されました。送電網強化には、送電回廊、地域配電システム、変電所、風力発電所の集電ネットワーク、およびこれらの資産を結ぶ接続部における電力ケーブルが必要です。これにより電力インフラがケーブル需要量の主要な供給源となっています。
光ファイバーケーブルは、銅ネットワークの廃止と新たな海底システムの登場により、重要な二次カテゴリーとなっています。TDC Netは2025年の光ファイバー収益が23%成長したと報告しました。信号・制御ケーブルは洋上プラットフォーム、産業オートメーション、データセンターで引き続き需要があります。同軸・データケーブルは銅ブロードバンドの廃止に伴い住宅向け需要が低下しています。Prysmianが2026年7月にMolexと締結した最大55億ユーロ(62億7,000万米ドル)相当の協定は、データセンター需要の増加に伴い世界の光ケーブル供給能力が逼迫する可能性を示唆しています。
導体材料別:アルミニウムがコスト代替により拡大
銅導体は2025年のデンマーク電線・ケーブル市場シェアの51.86%を占めました。抵抗率要件が厳格なHVDC送電、高信頼性制御配線、データセンター電力配電において引き続き不可欠です。光学ガラスおよびポリマー導体は光ファイバー展開に関連した成長ニッチを担っています。したがって、銅は購入者が材料代替を検討する中でも引き続き重要です。その技術的特性は、特に信頼性の高い導電性と長い耐用年数を必要とするプロジェクト仕様において、最も要求の高い電気用途での使用を支えています。
アルミニウム導体は2031年にかけてCAGR 2.84%で成長する見込みです。銅価格の上昇により、規格が許容する中圧配電プロジェクトにおいてアルミニウムコアXLPE地中ケーブルの採用が促進されています。HVDCおよび精密制御用途では銅が標準であり続けるため、この移行は緩やかです。TDC Netは2025年に700トン以上の銅ケーブルを回収し、限定的な二次供給源を提供しています。リサイクル取り決めにより、参加メーカーのスポット価格ピーク時のリスクが軽減される可能性があります。
設置方式別:海底ケーブルが最高成長率を牽引
地中ケーブルは2025年の設置方式ミックスの55.74%を占めました。その地位は、架空線を地中XLPEシステムへ置き換える長年の政策を反映しています。架空ケーブルは最小の設置カテゴリーであり、需要の低下に直面しています。地中システムは送電強化と地域配電アップグレードの中心であり続けています。この確立された基盤により、デンマーク電線・ケーブル市場は電力需要の変化に伴う更新、保守、障害修理、および容量増強のための相当規模の設置済みネットワークを有しています。
海底ケーブルは2031年にかけてCAGR 3.54%で成長する見込みであり、設置タイプの中で最高の成長率です。洋上風力発電の輸出システム、HVDCインターコネクター、および海底光ファイバーネットワークがこの成長を支えています。Energinetは2026年にエーレスン海峡を横断する3,400kV海底ケーブルを交換しました。狭い気象ウィンドウと複数当局による許可申請がケーブル敷設の複雑さを増しています。NKT Eleonoraは2027年に稼働開始する見込みですが、その船舶能力はコミット済みの洋上プロジェクトに対して引き続き限定的です。
エンドユーザー業種別:電力インフラが需要量と成長を牽引
公益事業および再生可能エネルギーを含む電力インフラは、2025年のデンマーク電線・ケーブル市場の28.63%を占めました。また、2031年にかけてCAGR 3.38%で拡大する見込みです。Energinetの進行中送電網プロジェクトは電圧クラスをまたいだケーブル調達を必要とします。洋上風力発電とパワー・ツー・エックス施設が送電接続への需要をさらに追加しています。公共・公益事業投資の集中により、このセグメントが主要なエンドユーザー分野となっており、国家エネルギー計画とケーブル供給・設置の継続的な需要が結びついています。
通信・データセンターは急速に台頭する二次エンドユーザー分野です。デンマークのデータセンター容量は2024年の258MWから2025年の335MWに増加し、2026年には400MWと推定されました。NKTは2026年5月にコペンハーゲン広域圏の3か所のデータセンターに50kVおよび132kVの接続を供給しました。データセンターは2026年初頭までに14GWの容量を申請しており、これは申請済み容量の40%に相当します。2026年秋の送電網接続協定の再開計画により、集中的な調達期間が生じる可能性があります。
絶縁別:絶縁ケーブルが製品標準を確立
絶縁ケーブルは2025年の絶縁カテゴリーの94.18%を占めました。2031年にかけてCAGR 2.43%で成長する見込みです。XLPEは中圧・高圧の地中および海底電力ケーブル用途に広く使用されています。ボーンホルム・エネルギーアイランド接続線およびエーレスン交換プログラムを支えています。その使用は主要電力ケーブル設備の技術要件を反映しています。
PVCおよびLSZH電力インフラ(公益事業および再生可能エネルギー)コンパウンドは低圧建物配線に使用されています。CPRユーロクラスの火災反応要件は、新築および改修工事におけるLSZH製品の使用を支えています。非絶縁ケーブルは残りの5.82%のシェアを占め、架空ネットワークの地中化に伴い圧力に直面しています。TDC Netが2025年に700トン以上の絶縁銅ケーブルを回収したことで、回収絶縁材料の流れも生まれています。専門処理業者は、ネットワーク近代化の際に撤去されたケーブルから回収可能な金属と絶縁材料を分離することで、この発展しつつあるリサイクル活動を支援できます。
地理的分析
コペンハーゲン広域圏とシェラン島は、データセンター建設、商業開発、および送電網アップグレードにより、主要なケーブル需要の中心地となっています。NKTは2026年5月にコペンハーゲン広域圏の3か所の新設データセンターに地中50kVおよび132kV接続を供給しました。Energinetは2025年にシェラン島変電所の主要工事を完了し、フェマルン・ベルト固定リンク向けのロービュハウン変電所も含まれています。400kVエーレスン海底ケーブルの交換もデンマーク・スウェーデン回廊に高付加価値工事を集中させています。データセンター容量は2030年までに1.2GWに達すると予測されており、デンマーク電線・ケーブル市場において東部諸島全体での継続的な中圧強化と新たなケーブルルートを支えています。
ユラン半島はデンマーク電線・ケーブル市場において送電網強化と再生可能エネルギー接続の中心的な地域です。21kmの150kVヘアニング・ヴィデベク区間は、計画された9区間のうち2番目として2025年に試運転されました。172kmの西海岸接続線は北海洋上風力発電輸出の送電ルートを形成しています。エスビャウはパワー・ツー・エックスと洋上風力発電を支援しており、計画中の1GW HØST PtX電解槽プラントも含まれています。政府はエスビャウからドイツ国境までの133kmの水素パイプラインを承認し、2025年価格でDKK 69億(9億9,600万米ドル)の予算が組まれています。
島嶼地域と洋上海域はケーブル需要の新興エリアです。ボーンホルム島のエネルギーアイランドとしての役割は、バルト海の洋上風力発電3.8GWとシェラン島への525kV HVDC接続に結びついています。ロラン島は2025年に132kV地中ケーブル30kmと3か所の変電所を試運転し、フェマルン・ベルトリンクと物流の電化を支援しています。南フュン諸島の小規模な島々は、2027年まで続くブロードバンドプールプログラムを通じて海底接続を受けています。
競合状況
デンマーク電線・ケーブル市場は二層構造の競合構造を持っています。NKT A/S、Nexans SA、Prysmian S.p.A.が送電・高圧層をリードしています。NKTはデンマークに本社を置く唯一のHVDC製造・現地設置インフラを持つメーカーとして国内での地位を確立しています。その高圧受注残は2025年末の102億ユーロ(109億8,000万米ドル)から2026年第1四半期末には135億ユーロ(153億9,000万米ドル)に増加しました。受注残には22億ユーロ(25億1,000万米ドル)のイースタン・グリーン・リンク3契約と合計20億ユーロ(22億8,000万米ドル)の2件のスコットランドHVDC受注が含まれていました。
Prysmianは2026年2月に海底ケーブル設置プロバイダーのACSMを1億6,900万ユーロ(1億9,300万米ドル)で買収し、洋上能力を強化しました。Nexansは2026年6月に欧州の洋上風力発電およびインターコネクター工事に対応するため3隻目のケーブル敷設船を就航させました。NKTも2026年6月にアスネスの中圧生産施設を拡張しました。これらの動きは、大型プロジェクトがケーブル、船舶、エンジニアリングチーム、設置スロットを同時に必要とするデンマーク電線・ケーブル市場における製造・設置上の制約に対処するものです。デジタル化されたケーブル状態監視はまだ発展途上であり、資産所有者は引き続き主に定期保守に依存しています。
デンマーク電線・ケーブル市場の中圧・低圧層はより分散しています。Draka Denmark A/S、LAPP Denmark ApS、HELUKABEL Danmark ApS、TKF、Scankab Cables A/S、Coferro Cables A/S、DanCables ApSは在庫確保、アプリケーションサポート、物流で競争しています。BizLink Industry Denmark ApSは精密オートメーション用途に対応し、EUPEN CableはNexansネットワークを通じて特殊中圧製品を提供しています。Nexansは2025年12月にオートエレクトリック自動車ハーネス事業をMothersonに2億700万ユーロ(2億2,300万米ドル)で売却する計画を発表しました。
デンマーク電線・ケーブル産業のリーダー企業
-
NKT A/S
-
Nexans SA
-
Prysmian S.p.A.
-
LAPP Denmark ApS
-
HELUKABEL Danmark ApS
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:Prysmian S.p.A.はMolex(Koch Inc.)と最大55億ユーロ(62億7,000万米ドル)相当の10年間長期光ケーブル供給協定を締結し、5億5,000万ユーロ(6億2,700万米ドル)の前払いを含む。AIデータセンター内への展開を目的とし、ケーブル業界史上最大規模の商業契約の一つであり、光ファイバーインフラへの構造的需要シフトのシグナルとなっています。
- 2026年7月:NKTはデンマーク・アスネスの中圧電力ケーブル生産施設の拡張を完了しました。2024年に開始されたこの拡張では、新たな生産棟、新試験設備、および100名以上の従業員が追加され、欧州の送電網アップグレードおよび再生可能エネルギー統合プロジェクト向けの生産能力が大幅に強化されました。


デンマーク電線・ケーブル市場レポートの調査範囲
デンマーク電線・ケーブル市場の収益は、銅、アルミニウム、または光学ガラス・ポリマー導体を使用した電力、光ファイバー、信号・制御、同軸・データケーブルを含む低圧・中圧・高圧電線・ケーブルの販売、および架空・地中・海底ネットワーク展開向けの付加価値製品と設置特化型ソリューションを通じて生み出されます。
デンマーク電線・ケーブル市場レポートは、電圧(超高圧・高圧(35kV超)、中圧(1〜35kV)、低圧(1kV未満))、ケーブルタイプ(電力ケーブル、光ファイバーケーブル、信号・制御ケーブル、同軸・データケーブル)、導体材料(銅、アルミニウム、光学ガラス・ポリマー)、設置方式(架空、地中、海底)、エンドユーザー業種(住宅建設、商業建設、電力インフラ(公益事業および再生可能エネルギー)、通信・データセンター、石油・ガスおよび石油化学、自動車・モビリティ、産業製造)、絶縁(絶縁および非絶縁)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 超高圧・高圧(35kV超) |
| 中圧(1〜35kV) |
| 低圧(1kV未満) |
| 電力ケーブル |
| 光ファイバーケーブル |
| 信号・制御ケーブル |
| 同軸・データケーブル |
| 銅 |
| アルミニウム |
| 光学ガラス・ポリマー |
| 架空 |
| 地中 |
| 海底 |
| 住宅建設 |
| 商業建設 |
| 電力インフラ(公益事業および再生可能エネルギー) |
| 通信・データセンター |
| 石油・ガスおよび石油化学 |
| 自動車・モビリティ |
| 産業製造 |
| 絶縁 |
| 非絶縁 |
| 電圧別 | 超高圧・高圧(35kV超) |
| 中圧(1〜35kV) | |
| 低圧(1kV未満) | |
| ケーブルタイプ別 | 電力ケーブル |
| 光ファイバーケーブル | |
| 信号・制御ケーブル | |
| 同軸・データケーブル | |
| 導体材料別 | 銅 |
| アルミニウム | |
| 光学ガラス・ポリマー | |
| 設置方式別 | 架空 |
| 地中 | |
| 海底 | |
| エンドユーザー業種別 | 住宅建設 |
| 商業建設 | |
| 電力インフラ(公益事業および再生可能エネルギー) | |
| 通信・データセンター | |
| 石油・ガスおよび石油化学 | |
| 自動車・モビリティ | |
| 産業製造 | |
| 絶縁別 | 絶縁 |
| 非絶縁 |


レポートで回答される主要な質問
デンマーク電線・ケーブル市場の規模はどのくらいですか?
デンマーク電線・ケーブル市場は2025年に6億6,022万米ドルと評価され、2026年には6億7,547万米ドルと推定され、2031年までに7億5,718万米ドルに達すると予測されています。
デンマークにおける電線・ケーブル需要の予測成長率はどのくらいですか?
市場は2026年から2031年にかけてCAGR 2.31%で成長する見込みであり、送電網強化、洋上風力発電、光ファイバー展開が支えています。
デンマークで最も成長が速いケーブル設置タイプはどれですか?
海底ケーブルは洋上風力発電、インターコネクター、光ファイバーシステムが海底リンクを必要とするため、2031年にかけてCAGR 3.54%で成長する見込みです。
高圧ケーブルがデンマークのエネルギー計画にとって重要な理由は何ですか?
超高圧・高圧ケーブルは洋上風力発電、HVDCシステム、大規模送電網強化プロジェクトを接続するため、CAGR 3.26%で成長する見込みです。
デンマークでケーブルの需要が最も強いエンドユーザーはどこですか?
電力インフラは2025年に28.63%のシェアを占め、2031年にかけてCAGR 3.38%で成長する見込みです。
デンマークのケーブルプロジェクトを遅延させる可能性のある要因は何ですか?
材料価格の変動、長期にわたる環境承認、海底設置条件、および専門ジョイント施工能力の不足が調達と建設を遅延させる可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。
