
データセンター水処理・リサイクル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
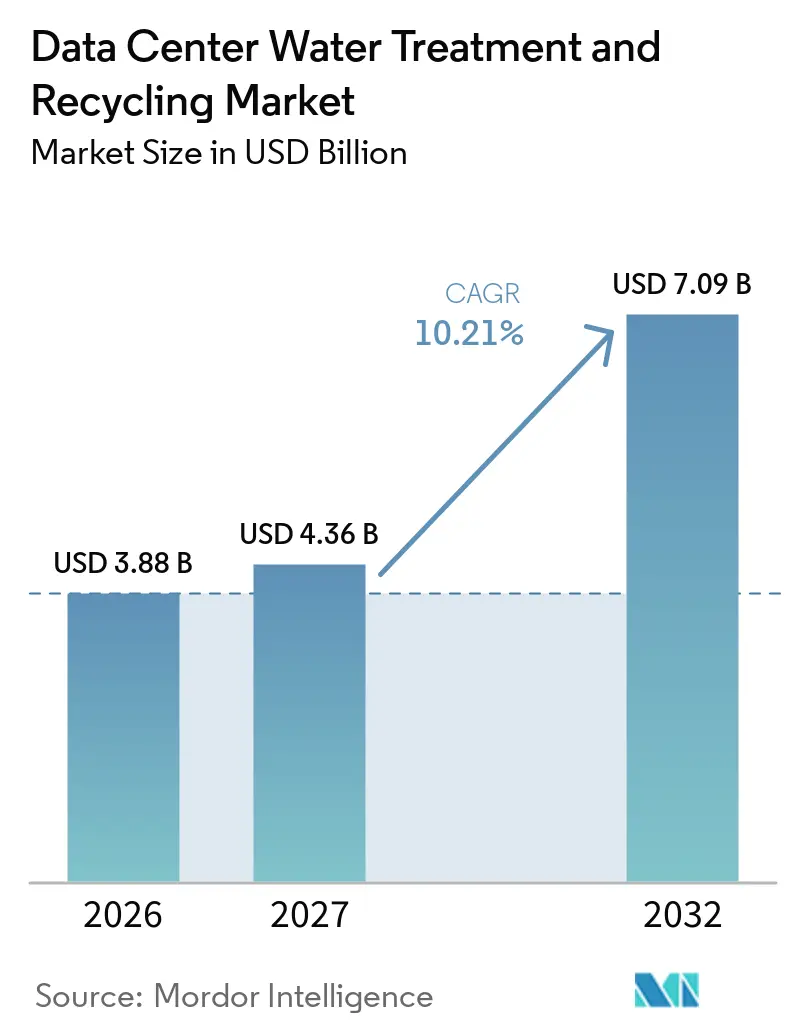
| 市場規模 (2027) | 4.36 十億米ドル |
| 市場規模 (2032) | 7.09 十億米ドル |
| 成長率 (2027 - 2032) | 10.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター水処理・リサイクル市場分析
データセンター水処理・リサイクル市場規模は、2026年の38.8億米ドルから2032年までに70.9億米ドルへと拡大し、2027年から2032年の間に10.21%のCAGRを記録する見込みです。AI関連のコンピューティング需要は、信頼性の高い冷却水の必要性を高めており、水処理をサポート機能から施設設計の中核部分へと移行させています。主要なデータセンター立地周辺における水ストレスも、再生水、より高い冷却サイクル、およびより少ないブローダウン量をオペレーターにとってより価値あるものにしています。大手クラウドオペレーターは、設備・薬品・監視システムを確保するために、より長期の調達プログラムと水に関するコミッメントを活用しています。これにより、処理技術と運用サポートを組み合わせられるサプライヤーに機会が生まれる一方、高い資本コストは中小規模オペレーターにとって引き続き制約となっています。
レポートの主要ポイント
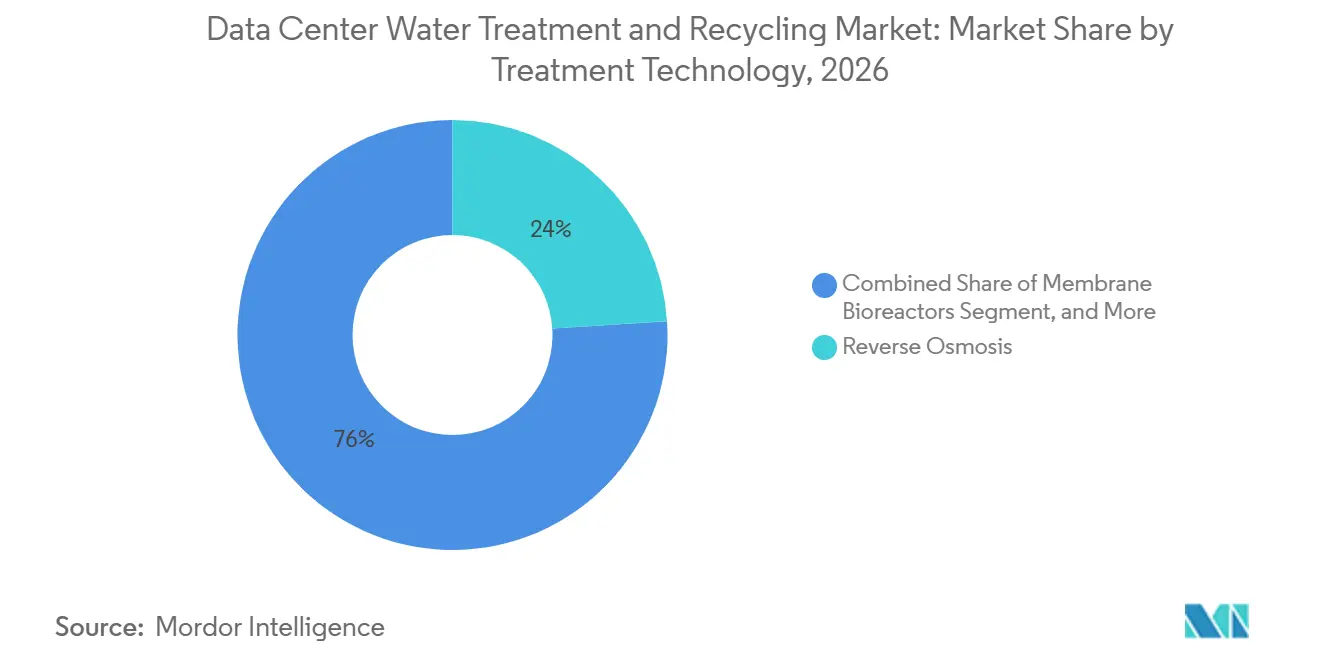
- 処理技術別では、逆浸透膜が2026年のデータセンター水処理・リサイクル市場シェアの23.98%を占め、膜型生物反応槽は2032年にかけて10.44%のCAGRで拡大する見込みです。
- 水源別では、市水が2026年のセグメント収益の41.86%を占め、再生市水(下水処理水)は2032年にかけて10.57%のCAGRで拡大する見込みです。
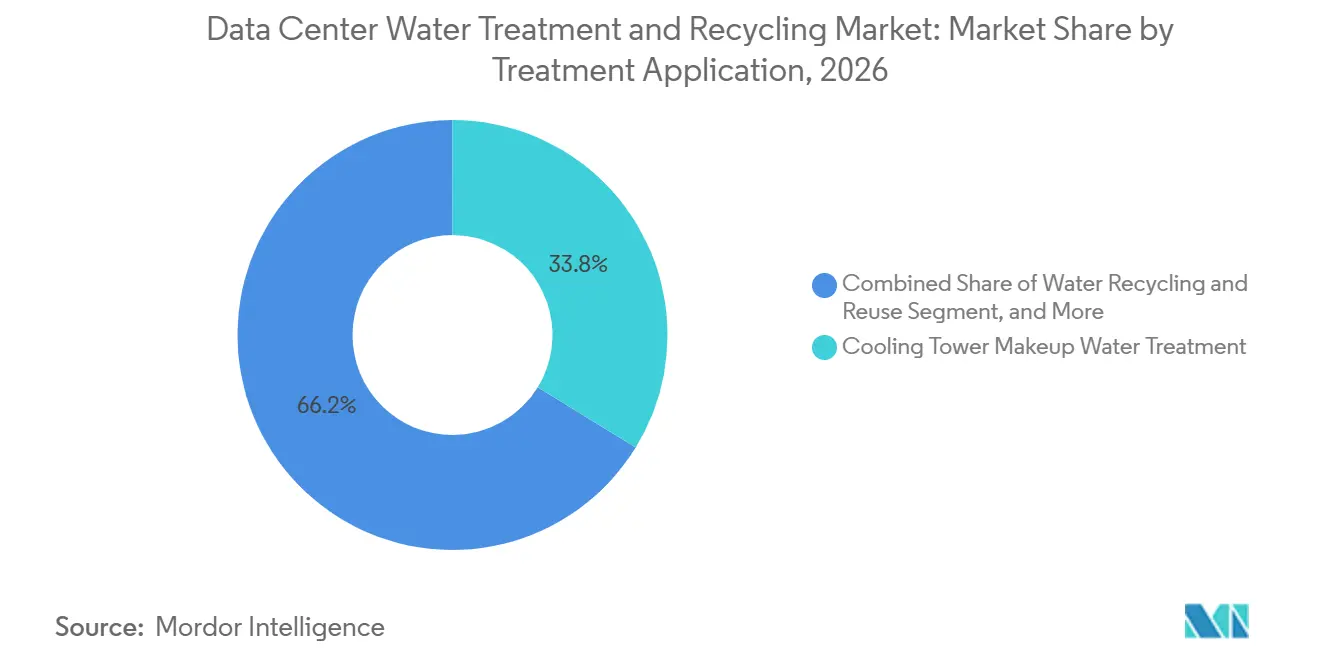
- 処理用途別では、冷却塔補給水処理が2026年のセグメント収益の33.76%を占め、水のリサイクルおよび再利用は2032年にかけて10.88%のCAGRで拡大する見込みです。
- ソリューションタイプ別では、水処理設備が2026年のセグメント収益の37.33%を占め、水質監視・制御システムは2032年にかけて10.36%のCAGRで拡大する見込みです。
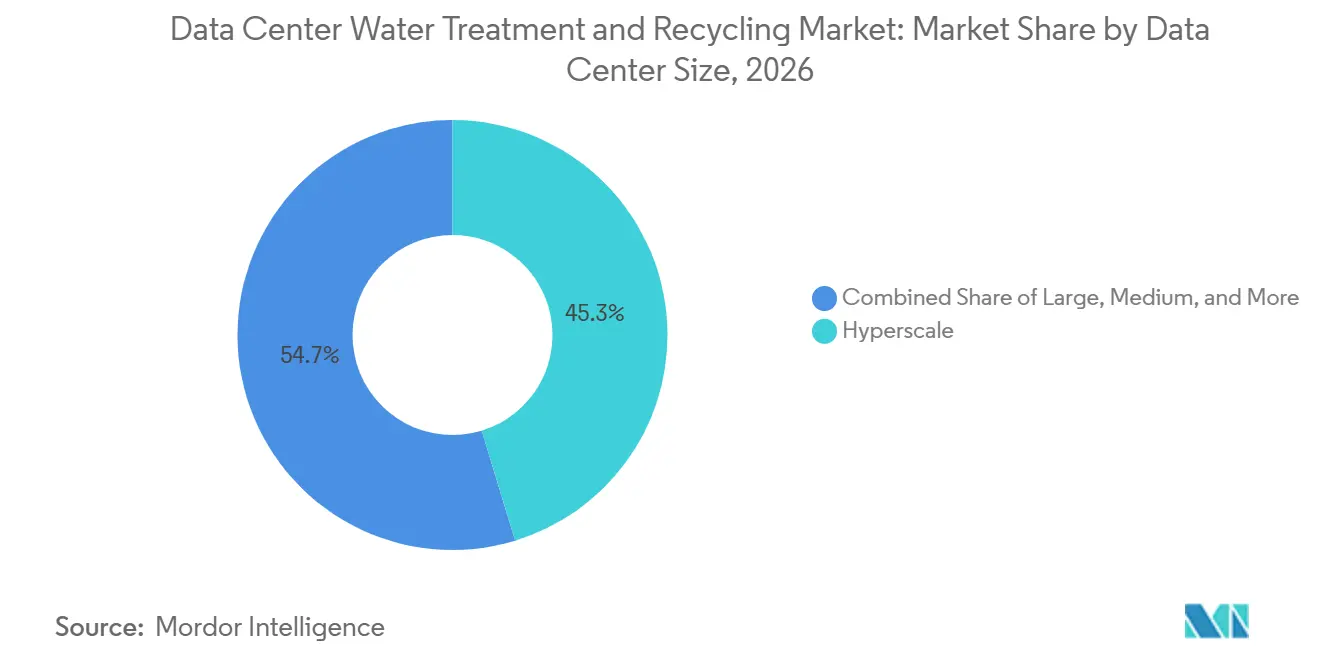
- データセンター規模別では、ハイパースケール施設が2026年の収益の45.29%を占め、2032年にかけて10.83%のCAGRで拡大する見込みです。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の41.97%を占め、2032年にかけて10.92%のCAGRで拡大する見込みです。
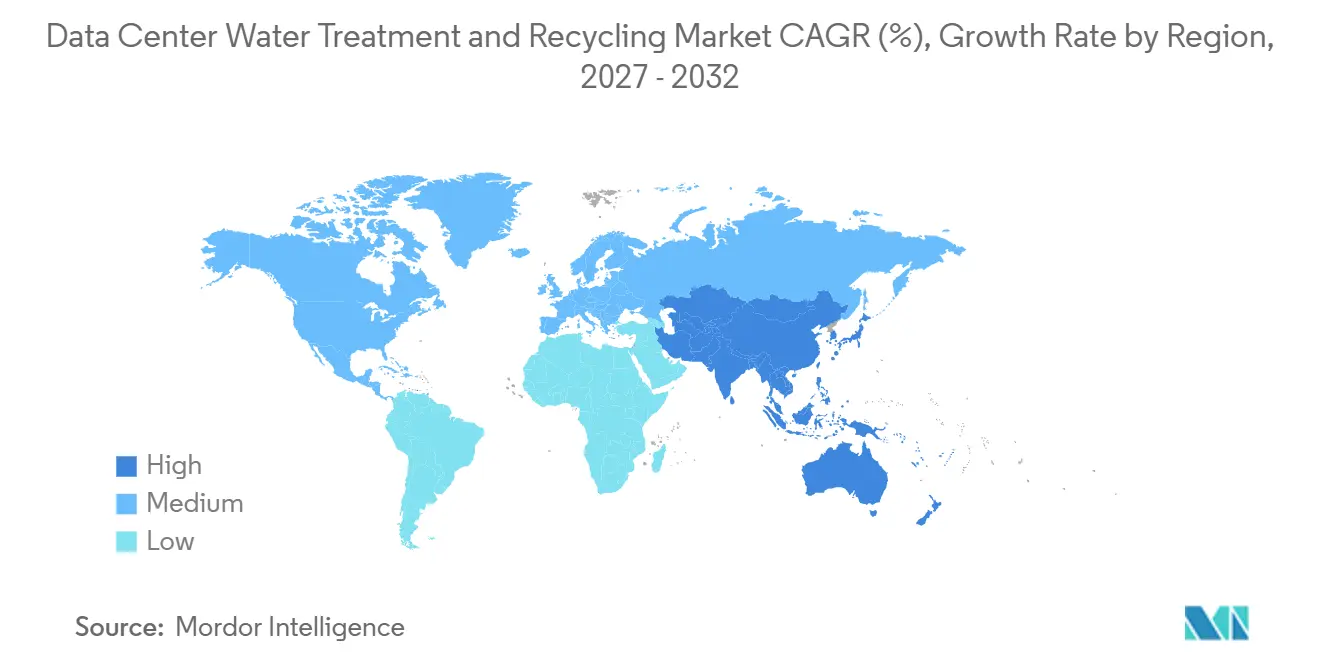
- 地域別では、北米が2026年の収益の32.84%を占め、アジア太平洋地域は2032年にかけて10.94%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンター冷却システムにおける処理水需要の増加 | +2.5% | グローバル、特に北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| 廃水リサイクルおよび水再利用の採用拡大 | +1.8% | グローバル、北米・アジア太平洋・欧州が先行 | 中期(2〜4年) |
| 淡水不足および産業用水消費に対する規制 | +1.6% | 北米、中東・アフリカ、南・東南アジア | 短期(2年以内) |
| 再生水および代替水源の活用拡大 | +1.2% | アジア太平洋地域および北米 | 中期(2〜4年) |
| 廃水排出および水質に関する制要件 | +0.9% | 欧州、中国、および米国 | 中期(2〜4年) |
| 淡水取水量削減に向けた企業の持続可能性目標 | +0.7% | グローバル、特に北米および欧州で強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ータセンター冷却システムにおける処理水需要の増加
AIインフラは、大規模施設における冷却水の量と品質要件を高めています。米国のデータセンターは1日あたり4億4,900万ガロンの水を消費しており、AI主導の拡大により2030年までに1日あたり6億9,700万〜14億5,100万ガロンが追加される可能性があります。[1] 冷却塔は水が蒸発するにつれて溶解固形物と生物学的物質を濃縮するため、安定した運用のために処理が必要となります。水質が適切に管理されている場合、濃縮サイクルを高めることで補給水需要とブローダウン量の両方を削減できます。したがって、データセンター水処理・リサイクル市場は、オペレーターが水効率をコンプライアンコストではなく運用上の優先事項として扱う場合に恩恵を受けます。このニーズは、高密度コンピューティングが冷却負荷を高めると同時に地域の水供給が圧迫を受けている場所で最も強くなります。
廃水リサイクルおよび水再利用の採用拡大
廃水リサイクルは、制約のある立地における大規模キャンパスでの冷却供給を確保するための実用的な手段となりつつあります。Bridge Data Centersは2025年にジョホールキャンパスにマレーシア初のデータセンター統合型水再生プラントを開設し、冷却グレードの水を得るために膜型生物反応槽と逆浸透膜プロセスを使用しています。こうしたプロジェクトは、データセンターの需要と処理能力への自治体投資を連携させることができます。また、プロジェクトが飲料水への依存を減らし、より広域の地域水システムを支援する場合、許認可の協議を改善することもできます。データセンター水処理・リサイクル市場は、処理トレインに膜、制御装置、薬品、および継続的なサービスが必要となるため、この転換から恩恵を受けます。再利用プログラムはまた、水源が従来の市水供給よりも厳密な品質監視を必要とするため、システム設計をより複雑にします。
淡水不足および産業用水消費に対する規制
水ストレスは、開発プロセスの早い段階でサイト選定と設備の意思決定に影響を与えています。2022年以降に建設された米国のデータセンターの約3分の2は、カリフォルニア州、アリゾナ州、テキサス州を含む水ストレスの高い地域に立地しています。これらの地域のオペレーターは、淡水取水量を制限し冷却効率を改善するためのより大きな圧力に直面しています。再生水と高回収率処理は、飲料水供給が制約を受けた場合でも運用を維持するのに役立ちます。データセンター水処理・リサイクル市場は、水管理が電力や土地の利用可能性と並んで検討されるようになったこの計画上の転換によって支えられています。また、オペレーターが水利権、排出規制、および地域インフラの制限を乗り越えるのを支援できるサプライヤーにも有利に働きます。
再生水および代替水源の活用拡大
代替水源はパイロットプロジェクトからより大模な運用システムへと移行しています。ジョホールの再生プラントは段階的な膜型生物反応槽と逆浸透膜処理を使用しており、200MWキャンパスで85%以上の水回収率を達成するよう設計されています。逆浸透膜段階は冷却供給水の導電率を下げ、スケーリングとブローダウンのより良い制御を支援できます。VeoliaとAmazonは2026年4月にミシシッピ州での協力関係を発表し、年間8,300万ガロン以上の飲料水を再利用することが期待されています。こうしたコミットメントにより、データセンター水処理・リサイクル市場に処理設備と運用サービスのより明確なプロジェクトパイプラインが生まれます。また、オペレーターが複数のサイトにわたってより迅速な展開を必要とする場合に、モジュール式システムが有用である理由も示しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度処理・リサイクルシステムの高い資本コスト | -1.0% | グローバル、特に新興市場および中小規模オペレーターで顕著 | 中期(2〜4年) |
| 再生廃水の品質と可用のばらつき | -0.7% | アジア太平洋地域、中東・アフリカ、南米 | 中期(2〜4年) |
| 処理プロセスにおけるエネルギーおよび薬品の要件 | -0.5% | グローバル、電力料金の高い地域で増幅 | 長期(4年以上) |
| スケーリング・腐食・生物学的成長の管理における課題 | -0.4% | グローバル | 短期(2年以内) |
| 複雑な許認可および廃水排出要件 | -0.3% | 欧州および米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度処理・リサイクルシステムの高い資本コスト
高い資本要件は、ハイパースケール層以下のオペレーターによる高度処理システムの使用を制限しています。ゼロ液体排出システムは機械式蒸気圧縮と熱結晶化を必要とする場合があり、これらはエネルギー集約的なプロセスです。これらのシステムは、水不足または排出要件が追加コストを正当化する場所で最も実現可能です。最小液体排出は、高い回収率が依然として必要な場合に低コストの代替手段を提供できます。DuPontは2025年にIntegraTec XTP 100 IG限外ろ過モジュールを導入し、モジュールあたり最大30%多くの流量を実現することで、プラント設計簡素化し処理水単位あたりの資本コストを削減できます。[2] したがって、データセンター水処理・リサイクル市場は、高性能システムと中規模およびコロケーションオペレーターがアクセスしやすい設計のバランスを取る必要があります。
再生廃水の品質と可用性のばらつき
再生廃水は、自治体の処理構成、季節的負荷、産業排出、および運用の一貫性によって変動する可能性があります。このばらつきには、変化する溶解固形物、生物学的酸素要求量、および微量金属に対応できる処理システムが必要です。100MW施設は6,500世帯に相当する日量の水を使用する可能性があり、これは小規模な廃水処理場から利用可能な供給量を超える場合があります。[3] オペレーターは、建設開始前に大規模な処理プラントの近くに立地するか、他の水源を開発する必要がある場合があります。これらの要件はプロジェクト計画を長引かせ、処理システムの調達にリスクをもたらす可能性があります。データセンター水処理・リサイクル市場は、再生水を継続的な冷却に信頼できるものにするために、適応性の高い多段階システムを必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
処理技術別:
逆浸透膜が高純度冷却水を支援逆浸透膜は2026年のデータセンター水処理・リサイクル市場シェアの23.98%を占めました。蒸発冷却サイクルで蓄積し熱交換設備に影響を与える可能性のある溶解固形物、シリカ、その他の成分を除去します。この役割により、補給水システムとして、また再生水の生物学的処理後の仕上げ工程として有用です。イオン交換、軟水化、電気脱イオン、ろ過、限外ろ過、化学処理、および消毒は、腐食制御、スケール防止、生物学的管理、および最終仕上げを含む関連ニーズに対応します。逆浸透膜のデータセンター水処理・リサイクル市場規模は、新規施設、改修プロジェクト、および変動する供給水条件下で確実に稼働する必要があるシステムでの使用を反映しています。
膜型生物反応槽は2032年にかけて10.44%のCAGRで拡大する見込みです。再生市水を逆浸透膜と冷却再利用に向けて準備できる生物学的処理段階を提供します。膜型生物反応槽と逆浸透膜を組み合わせたシステムは、限外ろ過のみの構成の40〜50%と比較して、85%以上の水回収率を達成できます。この組み合わせは、一貫した再利用水の供給が冷却の継続性と地域の水目標の両方を支援する、水制約のある立地のハイパースケールキャンパスに特に関連しています。DuPontは2025年9月にSinochem Ningbo RO Memtechの買収に合意し、中国でのFilmTec逆浸透膜製造を拡大しており、アジア太平洋地域全体での高回収率処理需要に対するサプライヤーの関心を反映しています。

水源別:
市水が主要供給源を維持しつつ、再生水が存在感を高める市水は2026年のセグメント収益の41.86%を占めました。その優位性は、確立されたデータセンター立地におけるユーティリティ接続の利用可能性と、従来の冷却システム設計における市水供給の親しみやすさを反映しています。地下水と表流水は、市水供給が利用できないか高コストの場合に引き続き関連性があり、産業用再生水は適切な産業インフラの近くにあるキャンパスに対応できます。その他の代替水源は、サイ固有の開発、処理、および運用計画が必要なため、依然として限定的です。データセンター水処理・リサイクル市場は引き続き市水に依存していますが、飲料水供給が制約を受けているか、新規取水が精査を受けている場所では、この依存が圧力にさらされています。
再生市水(下水処理水)は2032年にかけて10.57%のCAGRで拡大する見込みです。その使用は飲料水への依存を減らし、必要な処理インフラが利用可能な場合に高負荷冷却システムのためのより安定した水源を提供できます。Bridge Data Centersは統合型再生プラントを通じてジョホールキャンパスの冷却に処理済み下水処理水を適用しました。このアプローチには、冷却設備に必要な水質を維持しながら変化する原水条件を処理する処理トレインが必要です。VeoliaのAmazonとのミシシッピ州でのモジュール式再生水プロジェクトは、パッケージ形式が複数の場所での展開を支援できることを示しています。
処理用途別:
冷却塔補給水が最大用途、リサイクルが拡大冷却塔補給水処理は2026年のセグメント収益の33.76%を占めました。冷却塔は従来の蒸発冷却プラントにおける主要な水使用ポイントであるため、処理は水消費量と設備の信頼性に直接影響します。処理は、冷却水がシステムを循環する際のミネラル濃度、腐食、生物学的成長、およびブローダウン量を制御します。冷水および密閉ループ処理、ボイラーおよび熱排出処理、廃水処理、および濃縮水管理は、異なる処理強度レベルでより広いプラント水バランスに対応します。データセンター水処理・リサイクル市場は、安定した水条件が中断のない冷却性能と密接に関連しているため、これらの用途に依存しています。
水のリサイクルおよび再利用は2032年にかけて10.88%のCAGRで拡大する見込みです。オペレーターは、新鮮な補給水のみに依存するのではなく、処理水を冷却プロセスに戻す密閉ループアプローチを採用しています。この変化は、地域の規制が淡水取水を制限しているか、自治体施設から再生水が利用可能な場所で特に関連しています。リサイクルシステムは処理段階、濃縮水制御、および監視要件を追加するため、統合システム設計の重要性が高まります。この用途規模は、再利用目標と、施設の中核的な冷却機能を変えることなく飲料水需要を削減する必要性から恩恵を受けます。
ソリューションタイプ別:
設備がリードし、監視・制御の重要性が増大水処理設備は2026年のセグメント収益の37.33%を占めました。このカテゴリには、処理プラントの物理的基盤を形成する膜スキッド、ろ過カラム、イオン交換槽、および蒸発システムが含まれます。これらの資産は、施設建設または大規模改修時に選定・設置されるため、初期プロジェクト支出の大きなシェアを占めます。水処理薬品は、システムの稼働中の腐食抑制、生物学的制御、およびスケール防止のための継続的な需要を生み出します。Ecolab の3D TRASARプラットフォームは、固定スケジュールではなくリアルタイムの運用条件を使用して薬品添加を自動化し、設備性能とより応答性の高い薬品管理を連携させます。
水質監視・制御システムは2032年にかけて10.36%のCAGRで拡大する見込みです。リアルタイムデータにより、オペレーターは再生水の品質変化に対応し、冷却水条件を維持し、不必要な薬品使用を回避できます。また、運用上の問題がより深刻になる前に特定することで、膜のサービス間隔を延長するのにも役立ちます。GradiantはSmartOpsを水回収、エネルギー使用、および膜性能を管理するためのAIベースの運用プラットフォームとして提示しています。したがって、データセンター水処理・リサイクル市場は、物理的な処理設備と制御、分析、および継続的な運用サポートを結合するソリューションへと移行しています。
データセンター規模別:
ハイパスケール施設が調達のペースを設定ハイパースケール施設は2026年のデータセンター水処理・リサイクル市場規模の45.29%を占め、2032年にかけて10.83%のCAGRで拡大する見込みです。その規模は、大規模な複数年にわたる建設・運用プログラム全体で処理、監視、および薬品ソリューションへの継続的な需要を生み出します。100MWキャンパスは6,500世帯に相当する水ニーズを持つ可能性があり、水計画を施設設計の中心的な考慮事項にしています。大規模データセンターはまた、同様ではあるが総冷却需要は低い、エンタープライズクラウドおよび政府のコンピューティングワークロードをサポートするため、積極的な購入者でもあります。データセンター水処理・リサイクル市場はハイパースケールの調達によってリードされています。これらのオペレーターは、包括的なシステム、長期サービス契約、および複雑な処理要件を持つ再利用プロジェクトに資金を提供できるためです。
小規模および中規模施設は、二次都市でのエッジ展開とともに拡大しています。これらのサイトは、迅速に設置でき、コピューティング能力に合わせてスケールでき、限られたサイトリソースで運用できる処理システムを必要としています。コンテナ化された設計は、冷却水質を管理する能力を維持しながら、土木工事の要件を削減し試運転を簡素化できます。VeoliaのAmazon向けに計画されている自律型コンテナ化システムは、この提供モデルを示しています。これにより、複雑なゼロ液体排出設備を必要とせずに低量運用に対応するモジュール式設備とマネージドサービスを提供するサプライヤーに機会が生まれます。
データセンタータイプ別:
クラウドサービスプロバイダーが規模と水へのコミットメントを組み合わせるクラウドサービスプロバイダーは2026年のセグメント収益の41.97%を占め、2032年にかけて10.92%のCAGRで拡大する見込みです。その優位性は、施設の規模、水使用に関する公的コミットメント、および地域をまたいで処理設計を標準化する能力を反映しています。これらのオペレーターは、再生水システム、監視プラットフォーム、薬品、およびメンテナンスサポートに対して複数年の注文を行うことができます。データセンター水処理・リサイクル市場は、クラウドプロバイダーが水システムを孤立したユーティリティ資産として扱うのではなく、より広い運用モデルの一部にする場合に恩恵を受けます。この調達アプローチは、グローバルなサービスカバレッジ、共通の技術標準、およびポートフォリオ全体で繰り返し使用できるシステムの価値を高めます。
コロケーションプロバイダーは、異なる持続可能性への期待を持つテナントのために有インフラを管理しており、処理コストと水性能上の利益の配分を複雑にする可能性があります。エンタープライズおよびエッジ施設は冷却負荷が小さいですが、改修された液冷サーバーラックは安定した密閉ループ水質の必要性を高める可能性があります。これらのオペレーターは、既存の建物内に収まり、限られたオンサイトサポートを必要とするパッケージシステムを好む場合があります。Ecolab は2025年にダイレクトトゥチップ冷却、冷媒分配ユニット、および水質監視を組み合わせたCooling as a Serviceプログラムを開始しました。このタイプの統合サービスは、すべてのオペレーターが専門的な処理インフラを単独で管理することを要求せずに、異なるデータセンタータイプに対応できます。
地域分析
北米
北米は2026年の地域収益の32.84%を占めました。米国は、水ストレスの高い立地が再生水、冷却効率、および信頼性の高い排出管理への注目を高めているノーザンバージニア、テキサス、アリゾナ、ジョージアでのハイパースケール建設を通じてこの地位を支えています。Essential Utilitiesは、データセンターとそのオンサイト電力施設に対応することを目的とした1日1,800万ガロンのプラントへの2,600万米ドルの投資を発表し、大規模キャンパスが目的特化型処理能力のアンカー顧客として機能できることを示しています。米国全体で州レベルの水利権、産業排出許可、および再生水承認が異なるため、幅広い地域実行能力を持つプロバイダーが有利です。カナダでは、ケベック州とオンタリオ州の回廊は異なるプロファイルを持ち、水システムの信頼性が絶対的な希少性よりも重要な場合があります。
アジア太平洋地域
アジア太平洋地域は2032年にかけて10.94%のCAGRで拡大する見込みです。中国は、国家および地方の水効率規制が監視、水使用効率測定、および再利用システムの価値を高めているため、主要なドライバーです。GB/T 32910.6-2025規格はデータセンターの水使用効率測定を確立しており、北京のAlibaba Cloud施設は限外ろ過と二段階逆浸透膜を使用して3年後も目標を達成し続けています。マレーシア、シンガポール、インド、韓国は、データセンター建設と資源効率への高ま精査を通じて需要を追加しています。地域需要はまた、飲料水への依存を減らすために処理済み排水を使用するプロジェクトによっても支えられています。
欧州
欧州は、2025年からのEU企業持続可能性報告指令およびEUタクソノミーに基づく水報告を含む、処理決定を形成する開示および許認可要件が存在する主要な地域ブロックです。ドイツのWasserhaushaltsgesetzは冷却水取水と熱排出に関するサイト固有の義務を追加しており、オランダとアイルランドは大規模キャンパスでの水と土地利用に関してより大きな精査に直面しています。
南米、中東・アフリカ
南米では、水の利用可能性と大規模廃水処理プラントからの距離が再生水の使用を制限する可能性がある一方、サウジアラビア、アラブ首長国連邦、カタールでの深刻な制約により、再利用、脱塩、およびゼロ液体排出がより関連性を持ちます。これらの混在する地域は、地域の水文学、規制、および利用可能なインフラを反映した技術的選択を必要とします。
競合環境
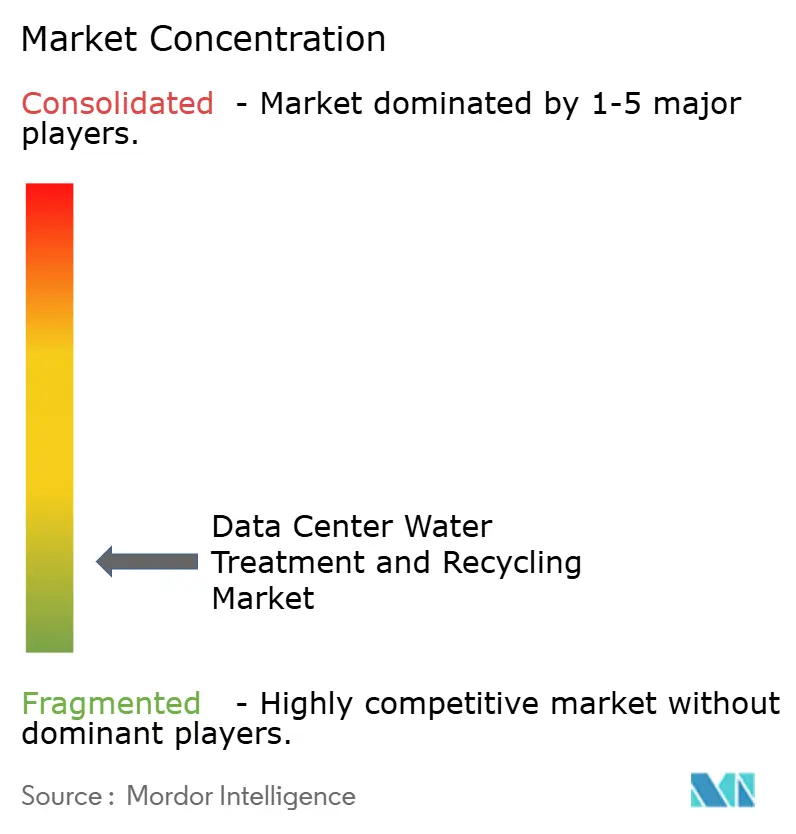
データセンター水処理・リサイクル市場は断片化しており、全体的な支配的シェアを持つサプライヤーは存在しません。Ecolab、Veolia、Xylemは設備、薬品、監視、および長期マネージドサービスを組み合わせたポートフォリオを通じて競合し、Gradiant、Kurita、DuPont、Toray、Saltworks Technologies、およびIDE Technologiesはゼロ液体排出、膜型生物反応槽、高回収率逆浸透膜、および再生水処理における深みで競合しています。市場集中スコアは10点中1点であり、断片化したグローバル市場でトッププレイヤーが5%以上のシェアを持たず、競争は統合プロバイダーと専門業者にわたって分散たままです。新しい技術的アプローチも参入しており、2026年の米国特許には蒸発式データセンター冷却のためのインテリジェントなトリクリングフィルター水リサイクルが含まれています。この構造は、データセンター水処理・リサイクル市場が製品性能、サービス能力、および地域提供能力を重視することを意味します。
Ecolab は2025年12月にOvivoのエレクトロニクス超純水事業を16億米ドルの現金で買収し、エレクトロニクスおよびデータセンター顧客向けのハイテク水処理能力を拡大しました。DuPontは2025年9月にSinochem Ningbo RO Memtechの買収を発表し、中国での逆浸透膜製造能力を追加しました。これらの動きは、サプライヤーが技術的深みと地域生産能力を追加するために買収を活用していることを示しています。データセンター水処理・リサイクル市場はまた、水回収、膜寿命、および薬品使用を管理できるデジタル運用ツールをより重視しています。GradiantのSmartOps、Ecolab の3D TRASAR、およびXylem Vueは、接続された水運用へのこの移行を示しています。
データセンター水処理・リサイクル市場は、規模コロケーションサイト向けのマネージド水サービスとエッジ展開向けのパッケージシステムに機会を残しています。VeoliaのAmazonとのミシシッピ州での自律型コンテナ化処理システムの計画は、モジュール形式が大規模オペレーターにどのように対応し、より広い使用のモデルを提供できるかを示しています。サプライヤーは、自社システムが稼働時間を損なうことなく変動する再生水の品質を管理できることを示す必要があり、フィールドサービス、プロセス設計、および制御ソフトウェアが膜や薬品と同様に重要になります。競合ポジションは引き続き技術性能、地域プレゼンス、および長期的な水管理プログラムをサポートする能力に依存します。
データセンター水処理・リサイクル産業リーダー
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
Solenis LLC
-
Aquatech International LLC
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター水処理・リサイクル市 このレポートでカバーされる企業
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- Kurita Water Industries Ltd.
- Aquatech International LLC
- DuPont de Nemours, Inc.
- Pentair plc
- Evoqua Water Technologies LLC
- Gradiant Corporation
- Ovivo Inc.
- H2O Innovation Inc.
- A. O. Smith Corporation
- Watts Water Technologies, Inc.
- Thermax Limited
- VA Tech Wabag Limited
- Organo Corporation
- Samco Technologies, Inc.
- Pall Corporation
- Hydranautics
- Toray Industries, Inc.
- Solenis LLC
- Saltworks Technologies Inc.
- Lenntech B.V.
- IDE Technologies
- ChemTreat, Inc.
- Dow Inc.
- Genesis Water Technologies, Inc.
- BWT Holding GmbH
- Graver Technologies, LLC
最近の産業開発事情 データセンター水処理・リサイクル市
- 2026年10月:Gradiantは、テキサス州西部のハイパースケールAIデータセンターキャンパスにターンキー給水・廃水処理インフラを提供する契約を発表しました。同社のHyperSolvedプラットフォームは、水回収と再利用を最大化し、処理済み廃水や汽水地下水などの代替水源を使用し、液体排出を最小化するよう設計されています。この開発は、水制約のあるデータセンター立地における統合水処理ソリューションへの需要を示しています。
- 2026年10月:EndeavourはTrevi Systemsと提携し、EndeavourのThermalWorks冷却プラットフォームからの廃熱を利用した熱駆動脱塩を統合しました。提案されたシステムは、汽地下水およびその他の困難な水源からの水生産を目標とし、最初の展開はEndeavourの米国データセンターポートフォリオで計画されています。この技術はまだデータセンターに展開されておらず、その商業的性能はまだ実証されていません。
- 2026年6月:VertivはPurgeRite NearZeroを発売しました。これはデータセンターの密閉ループ水力システムの試運転のための流体管理サービスです。エンジニアリングフラッシング、水処理、ろ過、逆浸透膜、水リサイクル、および継続的な水質監視を組み合わせています。Vertivは、従来の試運転方法と比較して、選択された展開において総水消費量が最大78%、水搬出量が最大91%削減されたと報告しています。
- 2026年4月:VeoliaとAmazonは、VeoliaのData Center Resource 360プログラムの下、ミシシッピ州のAmazonデータセンターに自律型コンテナ化再生水処理システムを展開する協力関係を発表しました。最初の施設が2027年に稼働する予定のこのプロジェクトは、年間8,300万ガロン以上の飲料水を再利用し、グローバルな複製を意図したモジュール設計を採用する予定です。
グローバルデータセンター水処理・リサイクル市場レポートの範囲
データセンター水処理・リサイクル市場は、主に冷却システム向けにデータセンター運用内で水を製、調整、処理、およびリサイクルするために使用される技術、設備、およびサービスで構成されており、原水前処理、高純度水処理、冷却水処理、廃水処理、水の再利用・回収、およびゼロ液体排出(ZLD)をカバーしています。
データセンター水処理・リサイクル市場レポートは、処理技術(ろ過および限外ろ過、逆浸透膜、イオン交換および軟水化、電気脱イオン、化学処理および消毒、膜型生物反応槽、およびその他の水処理技術)、水源(市水、地下水、表流水、再生市水(下水処理水)、産業用再生水、およびその他の代替水源)、処理用途(冷却塔補給水処理、冷水および密閉ループ水処理、ボイラーおよび熱排出システム水処理、廃水処理、水のリサイクルおよび再利用、ゼロ液体排出および濃縮水管理)、ソリューションタイプ(水処理設備、水処理薬品、水質監視・制御システム、処理プラント設計・エンジニアリング、および運用・保守サービス)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサースプロバイダー、およびエンタープライズおよびエッジ)、地域(北米、南米、欧州、アジア太平洋地域、および中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ろ過および限外ろ過 |
| 逆浸透膜 |
| イオン交換および軟水化 |
| 電気脱イオン |
| 化学処理および消毒 |
| 膜型生物反応槽 |
| その他の水処理技術 |
| 市水 |
| 地下水 |
| 表流水 |
| 再生市水(下水処理水) |
| 産業用再生水 |
| その他の代替水源 |
| 冷却塔補給水処理 |
| 冷水および密閉ループ水処理 |
| ボイラーおよび熱排出システム水処理 |
| 廃水処理 |
| 水のリサイクルおよび再利用 |
| ゼロ液体排出および濃縮水管理 |
| 水処理設備 |
| 水処理薬品 |
| 水質監視・制御システム |
| 処理プラント設計・エンジニアリング |
| 運用・保守サービス |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| コロンビア | |
| アルゼンチン | |
| ペルー | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| アイルランド | |
| スペイン | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| シンガポール | |
| 韓国 | |
| マレーシア | |
| インドネシア | |
| オーストラリア | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| イスラエル | |
| カタール | |
| エジプト | |
| 中東・アフリカその他 |
| 処理技術別 | ろ過および限外ろ過 | |
| 逆浸透膜 | ||
| イオン交換および軟水化 | ||
| 電気脱イオン | ||
| 化学処理および消毒 | ||
| 膜型生物反応槽 | ||
| その他の水処理技術 | ||
| 水源別 | 市水 | |
| 地下水 | ||
| 表流水 | ||
| 再生市水(下水処理水) | ||
| 産業用再生水 | ||
| その他の代替水源 | ||
| 処理用途別 | 冷却塔補給水処理 | |
| 冷水および密閉ループ水処理 | ||
| ボイラーおよび熱排出システム水処理 | ||
| 廃水処理 | ||
| 水のリサイクルおよび再利用 | ||
| ゼロ液体排出および濃縮水管理 | ||
| ソリューションタイプ別 | 水処理設備 | |
| 水処理薬品 | ||
| 水質監視・制御システム | ||
| 処理プラント設計・エンジニアリング | ||
| 運用・保守サービス | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| コロンビア | ||
| アルゼンチン | ||
| ペルー | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| アイルランド | ||
| スペイン | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| シンガポール | ||
| 韓国 | ||
| マレーシア | ||
| インドネシア | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| イスラエル | ||
| カタール | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
データセンター水処理・リサイクル市場の規模はどのくらいですか?
データセンター水処理・リサイクル市場は2026年に38.8億米ドルと評価されており、10.21%のCAGRで2032年までに70.9億米ドルに達する見込みです。再生水システムと監視プラットフォームは、新しい冷却水投資の重要な部分になりつつあります。
データセンター水処理システムへの需要を牽引しているものは何ですか?
AI関連のコンピューティング、冷却水需要、水ストレス、および再利用プログラムが、処理、監視、およびリサイクルシステムへの需要を高めています。このニーズは、飲料水供給と排出能力が制約されている場所で最も強くなります。
データセンターの水管理においてどの処理技術がリードしていますか?
逆浸透膜は2026年に23.98%のシェアを占めました。溶解固形物の制御を助け、高純度冷却水用途をサポートするためです。また、再生市水の処理トレインにおける仕上げ工程としも使用されています。
なぜハイパースケール施設は水処理サプライヤーにとって重要なのですか?
ハイパースケール施設は2026年の収益の45.29%を占め、大規模キャンパス全体で処理、監視、および薬品システムへの継続的な投資を必要としています。その複数年にわたる調達プログラムは、フルサービスの処理契約を支援できます。
データセンターの水リサイクルにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年にかけて10.94%のCAGRで拡大する見込みであり、水効率要件と再生水プロジェクトによって支えられています。中国は監視と高回収率処理システムへの需要の中心的な源です。
再生廃水はどのようにデータセンターの冷却を支援しますか?
再生市水(下水処理水)は飲料水需要を削減できますが、変動する原水品質を管理するために適応性の高い処理と監視が必要です。膜型生物反応槽と逆浸透膜システムは、冷却グレードの水を達成するために広く使用されています。