
Marktgröße und Marktanteile für Wasseraufbereitung und Recycling in Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.36 Milliarden US-Dollar |
| Marktgröße (2032) | 7.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
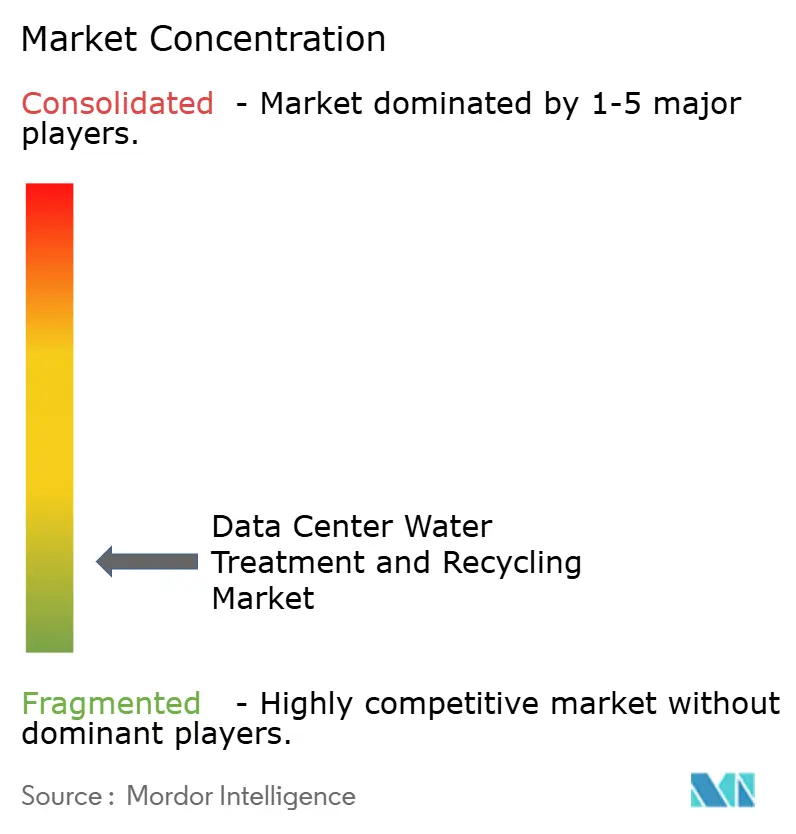
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Wasseraufbereitung und Recycling in Rechenzentren von Mordor Intelligence
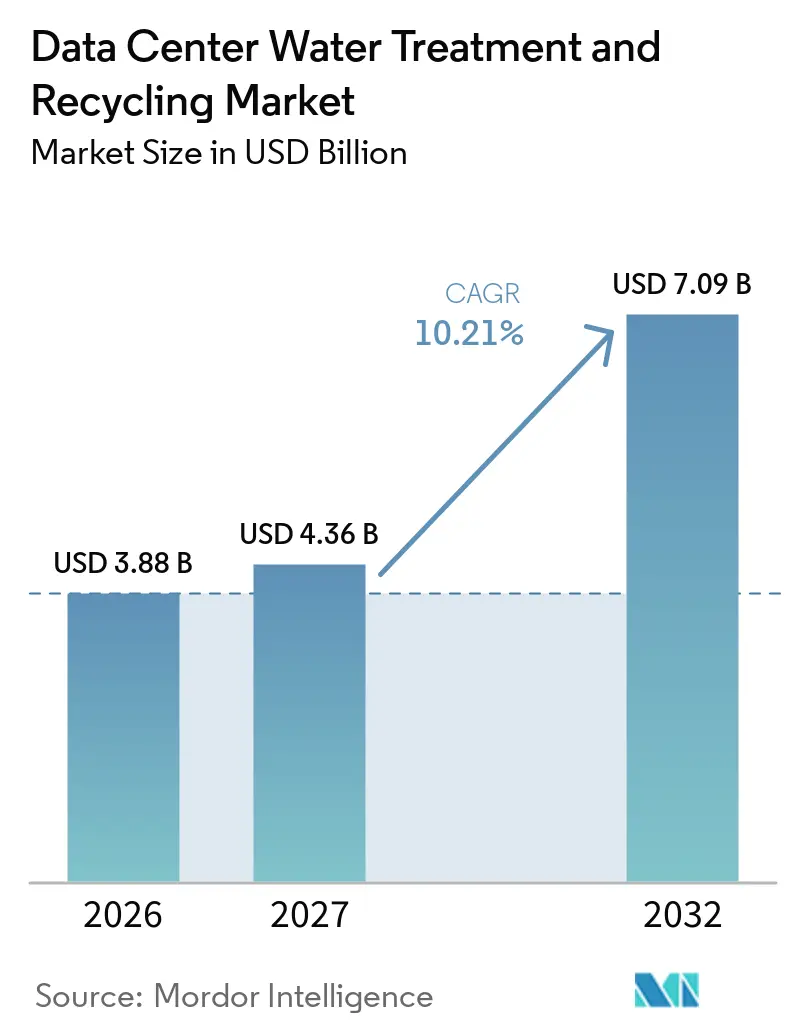
Die Marktgröße für Wasseraufbereitung und Recycling in Rechenzentren wird voraussichtlich von 3,88 Milliarden USD im Jahr 2026 auf 7,09 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 10,21 % verzeichnen. Der KI-bezogene Rechenbedarf erhöht die Anforderungen an zuverlässiges Kühlwasser und verlagert die Wasseraufbereitung von einer Hilfsfunktion zu einem zentralen Bestandteil der Anlagenplanung. Wasserknappheit rund um wichtige Rechenzentrumsstandorte macht auch aufbereitetes Wasser, höhere Kühlkreisläufe und geringere Abblasemengen für Betreiber wertvoller. Große Cloud-Betreiber nutzen längere Beschaffungsprogramme und Wasserzusagen, um Ausrüstung, Chemikalien und Überwachungssysteme zu sichern. Dies schafft Raum für Anbieter, die Aufbereitungstechnologie mit Betriebsunterstützung kombinieren können, während hohe Kapitalkosten für kleinere Betreiber weiterhin eine Einschränkung darstellen.
Wichtigste Erkenntnisse des Berichts
- Nach Aufbereitungstechnologie hielt Umkehrosmose im Jahr 2026 einen Marktanteil von 23,98 % am Markt für Wasseraufbereitung und Recycling in Rechenzentren, während Membranbioreaktoren bis 2032 voraussichtlich mit einer CAGR von 10,44 % wachsen werden.
- Nach Wasserquelle hielt Trinkwasser aus dem kommunalen Netz im Jahr 2026 einen Anteil von 41,86 % am Segmentumsatz, während aufbereitetes kommunales Abwasser bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen wird.
- Nach Aufbereitungsanwendung hielt die Aufbereitung von Kühlturm-Ergänzungswasser im Jahr 2026 einen Anteil von 33,76 % am Segmentumsatz, während Wasserrecycling und Wiederverwendung bis 2032 voraussichtlich mit einer CAGR von 10,88 % wachsen werden.
- Nach Lösungstyp hielt Wasseraufbereitungsanlagen im Jahr 2026 einen Anteil von 37,33 % am Segmentumsatz, während Wasserqualitätsüberwachungs- und Steuerungssysteme bis 2032 voraussichtlich mit einer CAGR von 10,36 % wachsen werden.
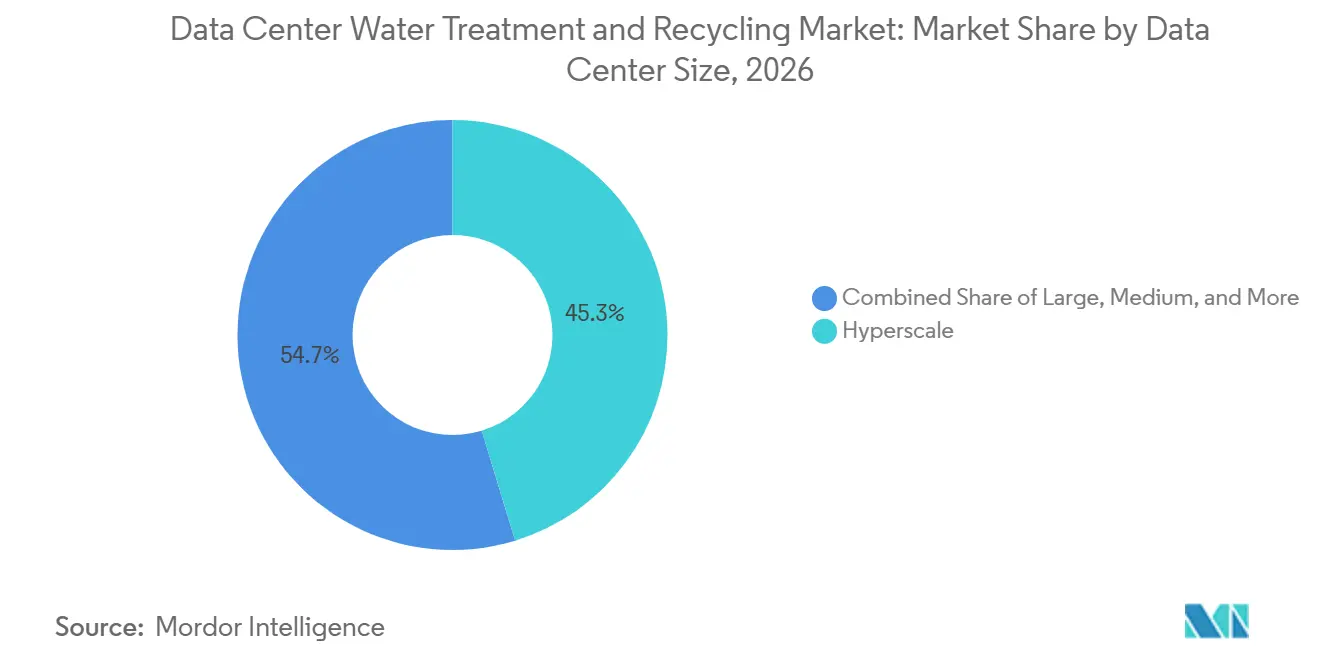
- Nach Rechenzentrumsgröße hielten Hyperscale-Anlagen im Jahr 2026 einen Umsatzanteil von 45,29 % und werden bis 2032 voraussichtlich mit einer CAGR von 10,83 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Umsatzanteil von 41,97 % und werden bis 2032 voraussichtlich mit einer CAGR von 10,92 % wachsen.
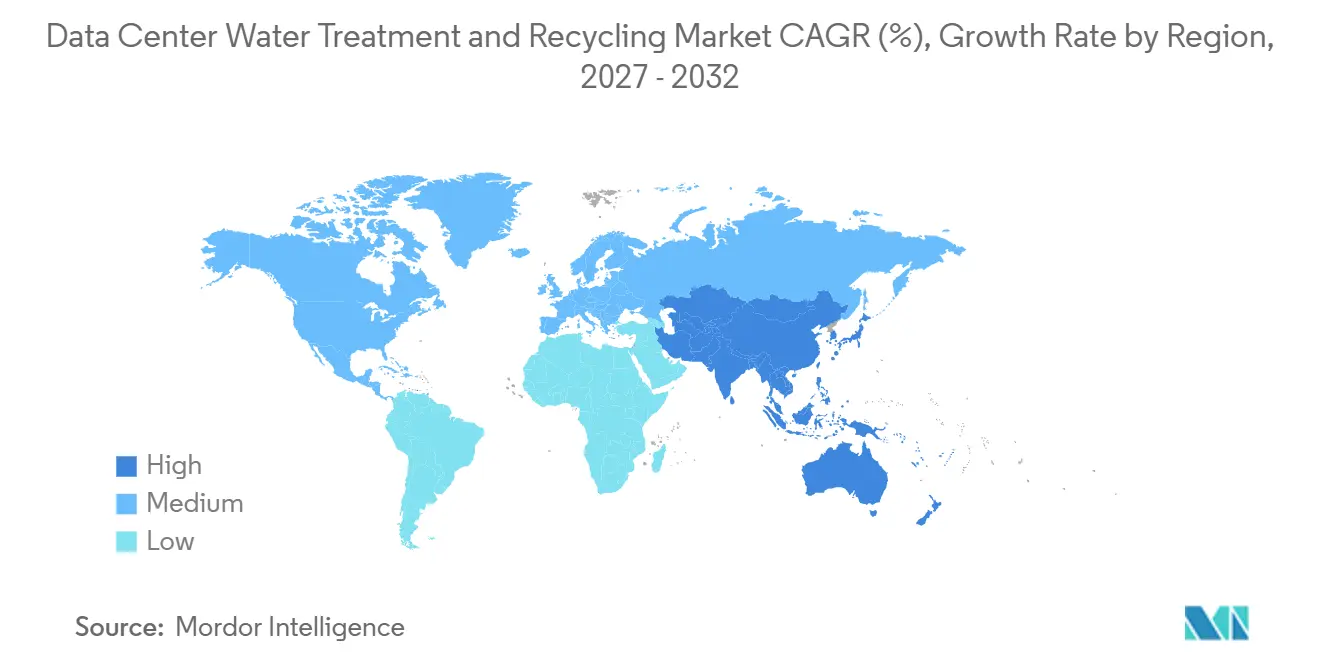
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 32,84 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 10,94 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach aufbereitetem Wasser in Kühlsystemen von Rechenzentren | +2.5% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von Abwasserrecycling und Wasserwiederverwendung | +1.8% | Global, mit früher Vorreiterrolle in Nordamerika, dem asiatisch-pazifischen Raum und Europa | Mittelfristig (2–4 Jahre) |
| Süßwasserknappheit und Einschränkungen beim industriellen Wasserverbrauch | +1.6% | Nordamerika, Naher Osten und Afrika, Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Verstärkter Einsatz von aufbereitetem Wasser und alternativen Wasserquellen | +1.2% | Asiatisch-pazifischer Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Anforderungen an Abwassereinleitung und Wasserqualität | +0.9% | Europa, China und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Unternehmerische Nachhaltigkeitsziele zur Reduzierung der Süßwasserentnahme | +0.7% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach aufbereitetem Wasser in Kühlsystemen von Rechenzentren
KI-Infrastruktur erhöht die Volumen- und Qualitätsanforderungen an Kühlwasser in großen Anlagen. US-amerikanische Rechenzentren verbrauchen täglich 449 Millionen Gallonen Wasser, und die KI-getriebene Expansion könnte bis 2030 täglich weitere 697 Millionen bis 1.451 Millionen Gallonen hinzufügen.[1] Kühltürme konzentrieren gelöste Feststoffe und biologisches Material, wenn Wasser verdunstet, was eine Aufbereitung für einen zuverlässigen Betrieb erforderlich macht. Ein höherer Konzentrationsgrad kann sowohl den Ergänzungswasserbedarf als auch das Abblasevolumen reduzieren, wenn die Wasserqualität ordnungsgemäß gesteuert wird. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren profitiert daher, wenn Betreiber Wassereffizienz als Betriebspriorität und nicht als Compliance-Aufwand behandeln. Dieser Bedarf ist am stärksten dort, wo hochdichtes Computing die Kühllast erhöht und gleichzeitig die lokale Wasserversorgung unter Druck gerät.
Zunehmende Einführung von Abwasserrecycling und Wasserwiederverwendung
Abwasserrecycling wird zu einem praktischen Weg, um eine Kühlwasserversorgung an großen Standorten in eingeschränkten Lagen zu sichern. Bridge Data Centers eröffnete 2025 Malaysias erste in ein Rechenzentrum integrierte Wasseraufbereitungsanlage auf seinem Johor-Campus und nutzte dabei Membranbioreaktoren und Umkehrosmoseverfahren für Kühlwasser in Kühlqualität. Diese Projekte können den Bedarf von Rechenzentren mit kommunalen Investitionen in Aufbereitungskapazitäten in Einklang bringen. Die Vereinbarung kann auch Genehmigungsgespräche verbessern, wenn ein Projekt die Abhängigkeit von Trinkwasser verringert und ein breiteres lokales Wassersystem unterstützt. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren profitiert von diesem Wandel, da Aufbereitungsanlagen Membranen, Steuerungen, Chemikalien und laufenden Service benötigen. Wiederverwendungsprogramme machen die Systemgestaltung auch komplexer, da die Wasserquelle eine engere Qualitätsüberwachung erfordert als eine herkömmliche kommunale Versorgung.
Süßwasserknappheit und Einschränkungen beim industriellen Wasserverbrauch
Wasserknappheit beeinflusst die Standortwahl und Ausrüstungsentscheidungen früher im Entwicklungsprozess. Fast zwei Drittel der seit 2022 in den USA gebauten Rechenzentren befinden sich in Gebieten mit hohem Wasserstress, darunter Kalifornien, Arizona und Texas. Betreiber an diesen Standorten stehen unter größerem Druck, die Süßwasserentnahme zu begrenzen und die Kühleffizienz zu verbessern. Aufbereitetes Wasser und eine Aufbereitung mit höherer Rückgewinnung können dazu beitragen, den Betrieb aufrechtzuerhalten, wenn die Trinkwasserversorgung eingeschränkt ist. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren wird durch diesen Planungswandel unterstützt, da Wassermanagement neben Strom- und Flächenverfügbarkeit berücksichtigt wird. Er begünstigt auch Anbieter, die Betreibern bei der Navigation durch Wasserrechte, Einleitungsvorschriften und lokale Infrastrukturgrenzen helfen können.
Verstärkter Einsatz von aufbereitetem Wasser und alternativen Wasserquellen
Alternative Wasserquellen entwickeln sich von Pilotprojekten zu größeren Betriebssystemen. Die Aufbereitungsanlage in Johor nutzt ein stufenweises Membranbioreaktoren- und Umkehrosmoseverfahren und ist darauf ausgelegt, eine Wasserrückgewinnung von mehr als 85 % für einen 200-MW-Campus zu erreichen. Die Umkehrosmosestufe kann die Leitfähigkeit im Kühlspeisewasser senken und eine bessere Kontrolle von Ablagerungen und Abblasemengen unterstützen. Veolia und Amazon kündigten im April 2026 eine Zusammenarbeit in Mississippi an, die voraussichtlich mehr als 83 Millionen Gallonen Trinkwasser pro Jahr wiederverwenden wird. Solche Zusagen geben dem Markt für Wasseraufbereitung und Recycling in Rechenzentren eine klarere Projektpipeline für Aufbereitungsanlagen und Betriebsdienstleistungen. Sie zeigen auch, warum modulare Systeme nützlich sein können, wenn Betreiber eine schnellere Bereitstellung an mehr als einem Standort benötigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten für fortschrittliche Aufbereitungs- und Recyclingsysteme | -1.0% | Global, am ausgeprägtesten in Schwellenmärkten und bei kleineren Betreibern | Mittelfristig (2–4 Jahre) |
| Variable Qualität und Verfügbarkeit von aufbereitetem Abwasser | -0.7% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Energie- und Chemiebedarf für Aufbereitungsprozesse | -0.5% | Global, verstärkt in Regionen mit hohen Stromtarifen | Langfristig (≥ 4 Jahre) |
| Herausforderungen bei der Bewältigung von Ablagerungen, Korrosion und biologischem Wachstum | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Komplexe Genehmigungsverfahren und Anforderungen an die Abwassereinleitung | -0.3% | Europa und die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten für fortschrittliche Aufbereitungs- und Recyclingsysteme
Hohe Kapitalanforderungen schränken den Einsatz fortschrittlicher Aufbereitungssysteme bei Betreibern unterhalb der Hyperscale-Ebene ein. Systeme zur vollständigen Flüssigkeitsentleerung können mechanische Dampfkompression und thermische Kristallisation erfordern, die energieintensive Prozesse sind. Diese Systeme sind am wirtschaftlichsten dort, wo Wasserknappheit oder Einleitungsanforderungen die zusätzlichen Kosten rechtfertigen. Eine minimale Flüssigkeitsentleerung kann eine kostengünstigere Alternative bieten, wenn eine hohe Rückgewinnung dennoch erforderlich ist. DuPont stellte 2025 seine IntegraTec XTP 100 IG Ultrafiltrationsmodule mit bis zu 30 % mehr Durchfluss pro Modul vor, was die Anlagenplanung vereinfachen und die Kapitalkosten pro Einheit aufbereiteten Wassers senken kann.[2] Der Markt für Wasseraufbereitung und Recycling in Rechenzentren muss daher Hochleistungssysteme mit Designs in Einklang bringen, die für mittelgroße Betreiber und Colocation-Betreiber zugänglich sind.
Variable Qualität und Verfügbarkeit von aufbereitetem Abwasser
Aufbereitetes Abwasser kann je nach kommunaler Aufbereitungskonfiguration, saisonaler Belastung, industriellen Einleitungen und Betriebskonsistenz variieren. Diese Variabilität erfordert Aufbereitungssysteme, die auf veränderte gelöste Feststoffe, biologischen Sauerstoffbedarf und Spurenmetalle reagieren können. Eine 100-MW-Anlage kann täglich Wassermengen verbrauchen, die mit denen von 6.500 Haushalten vergleichbar sind, was die Kapazität einer kleineren Abwasseranlage übersteigen kann.[3] Betreiber müssen möglicherweise in der Nähe großer Aufbereitungsanlagen angesiedelt sein oder andere Quellen erschließen, bevor der Bau beginnt. Diese Anforderungen können die Projektplanung verlängern und ein Risiko für die Beschaffung von Aufbereitungssystemen schaffen. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren benötigt anpassungsfähige mehrstufige Systeme, um aufbereitetes Wasser für eine kontinuierliche Kühlung zuverlässig zu machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aufbereitungstechnologie:
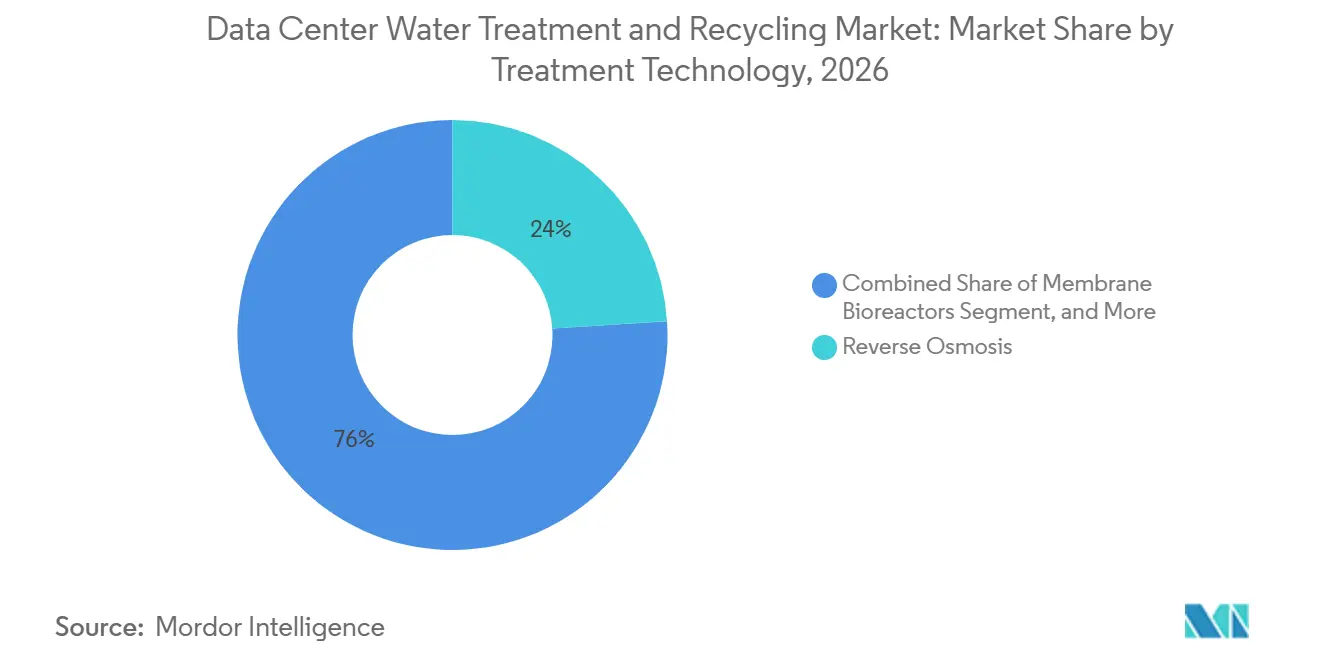
Umkehrosmose unterstützt Kühlwasser hoher ReinheitUmkehrosmose hielt im Jahr 2026 einen Marktanteil von 23,98 % am Markt für Wasseraufbereitung und Recycling in Rechenzentren. Sie entfernt gelöste Feststoffe, Siliziumdioxid und andere Bestandteile, die sich in Verdunstungskühlkreisläufen ansammeln und Wärmeübertragungsanlagen beeinträchtigen können. Diese Funktion macht sie sowohl als Ergänzungswassersystem als auch als Polierungsstufe nach der biologischen Aufbereitung von aufbereitetem Wasser nützlich. Ionenaustausch, Wasserenthärtung, Elektrodeionisation, Filtration, Ultrafiltration, chemische Behandlung und Desinfektion decken verwandte Anforderungen ab, darunter Korrosionsschutz, Ablagerungsverhinderung, biologisches Management und abschließende Polierung. Die Marktgröße für Wasseraufbereitung und Recycling in Rechenzentren für Umkehrosmose spiegelt ihren Einsatz in neuen Anlagen, Nachrüstprojekten und Systemen wider, die unter variablen Einspeisewasserbedingungen zuverlässig betrieben werden müssen.
Membranbioreaktoren werden bis 2032 voraussichtlich mit einer CAGR von 10,44 % wachsen. Sie bieten eine biologische Aufbereitungsstufe, die aufbereitetes kommunales Wasser für Umkehrosmose und Kühlwasserwiederverwendung vorbereiten kann. Kombinierte Membranbioreaktoren- und Umkehrosmosesysteme können eine Wasserrückgewinnung von über 85 % erreichen, verglichen mit 40 % bis 50 % bei reinen Ultrafiltrationsanlagen. Diese Kombination ist besonders relevant für Hyperscale-Campusse in wasserknappen Lagen, wo eine konsistente Versorgung mit Wiederverwendungswasser sowohl die Kühlkontinuität als auch lokale Wasserziele unterstützt. DuPont stimmte im September 2025 der Übernahme von Sinochem Ningbo RO Memtech zu, um die FilmTec-Umkehrosmosemembranherstellung in China auszubauen, was das Interesse der Anbieter an der Nachfrage nach Hochrückgewinnungsaufbereitung im asiatisch-pazifischen Raum widerspiegelt.

Nach Wasserquelle:
Kommunales Wasser bleibt die Hauptversorgung, während aufbereitetes Wasser an Bedeutung gewinntKommunales Wasser hielt im Jahr 2026 einen Anteil von 41,86 % am Segmentumsatz. Seine führende Position spiegelt die Verfügbarkeit von Versorgungsanschlüssen an etablierten Rechenzentrumsstandorten und die Vertrautheit mit kommunalem Einspeisewasser im konventionellen Kühlsystemdesign wider. Grundwasser und Oberflächenwasser bleiben relevant, wo kommunale Versorgung nicht verfügbar ist oder hohe Kosten verursacht, während industriell recyceltes Wasser Campusse in der Nähe geeigneter Industrieinfrastruktur versorgen kann. Andere alternative Quellen bleiben begrenzt, da sie standortspezifische Erschließung, Aufbereitung und Betriebsplanung erfordern. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren ist weiterhin auf kommunales Wasser angewiesen, aber diese Abhängigkeit steht unter Druck, wo die Trinkwasserversorgung eingeschränkt ist oder neue Entnahmen einer Prüfung unterliegen.
Aufbereitetes kommunales Abwasser wird bis 2032 voraussichtlich mit einer CAGR von 10,57 % wachsen. Seine Nutzung kann die Abhängigkeit von Trinkwasser verringern und eine sicherere Quelle für Hochlast-Kühlsysteme bieten, wenn die erforderliche Aufbereitungsinfrastruktur verfügbar ist. Bridge Data Centers nutzte aufbereitetes Abwasser zur Kühlung auf seinem Johor-Campus durch eine integrierte Aufbereitungsanlage. Der Ansatz erfordert Aufbereitungsanlagen, die wechselnde Quellwasserbedingungen bewältigen und gleichzeitig die für Kühlanlagen erforderliche Wasserqualität aufrechterhalten. Veolias modulares Projekt zur Wiederverwendung von aufbereitetem Wasser mit Amazon in Mississippi zeigt, dass verpackte Formate die Bereitstellung an mehr als einem Standort unterstützen können.
Nach Aufbereitungsanwendung:
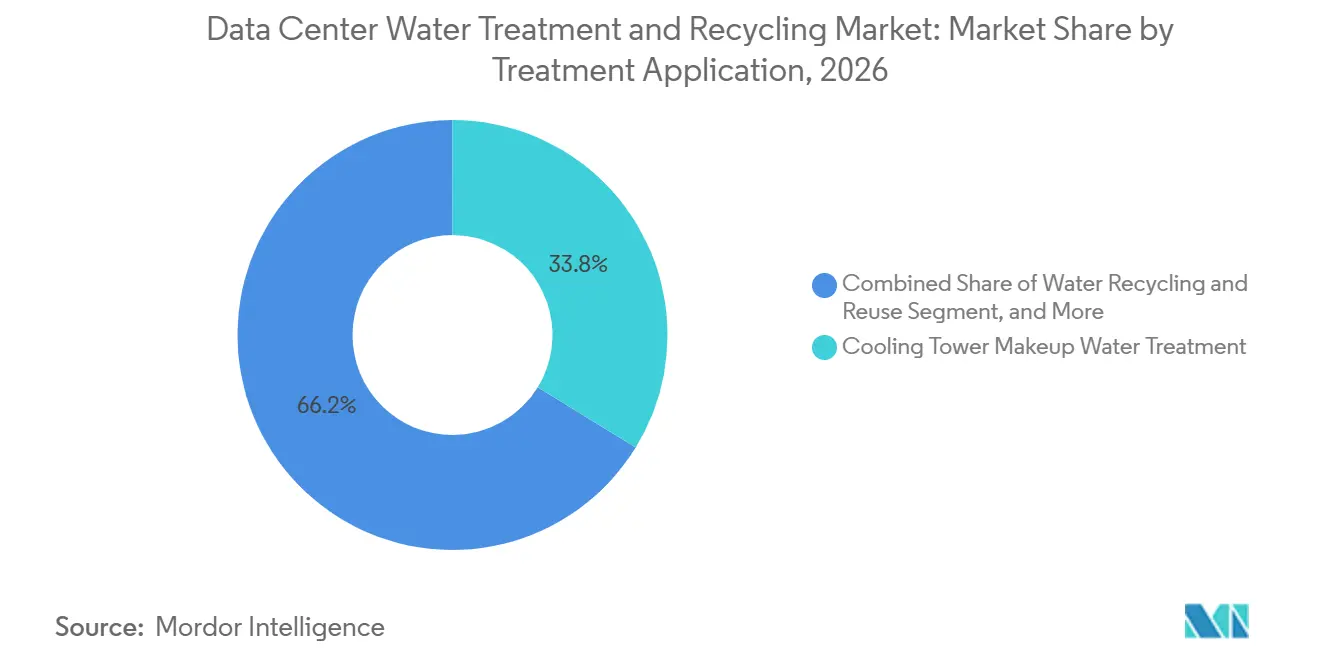
Kühlturm-Ergänzungswasser ist die größte Anwendung, während Recycling zunimmtDie Aufbereitung von Kühlturm-Ergänzungswasser hielt im Jahr 2026 einen Anteil von 33,76 % am Segmentumsatz. Kühltürme sind der Hauptwasserverbrauchspunkt in konventionellen Verdunstungskühlwerken, sodass die Aufbereitung den Wasserverbrauch und die Zuverlässigkeit der Anlagen direkt beeinflusst. Die Aufbereitung kontrolliert Mineralkonzentration, Korrosion, biologisches Wachstum und Abblasemengen, wenn Kühlwasser durch das System zirkuliert. Kaltwasser- und Kreislaufaufbereitung, Kessel- und Wärmeabfuhraufbereitung, Abwasseraufbereitung und Konzentratmanagement dienen dem breiteren Anlagenwasserhaushalt auf verschiedenen Aufbereitungsintensitätsstufen. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren stützt sich auf diese Anwendungen, da stabile Wasserbedingungen eng mit einer ununterbrochenen Kühlleistung verbunden sind.
Wasserrecycling und Wiederverwendung werden bis 2032 voraussichtlich mit einer CAGR von 10,88 % wachsen. Betreiber setzen auf geschlossene Kreislaufansätze, die aufbereitetes Wasser in Kühlprozesse zurückführen, anstatt sich ausschließlich auf frisches Ergänzungswasser zu verlassen. Die Änderung ist besonders relevant, wo lokale Vorschriften die Süßwasserentnahme begrenzen oder aufbereitetes Wasser aus kommunalen Anlagen verfügbar ist. Recyclingsysteme fügen Aufbereitungsstufen, Konzentratkontrollen und Überwachungsanforderungen hinzu, was die Bedeutung eines integrierten Systemdesigns erhöht. Die Größe dieser Anwendung profitiert von Wiederverwendungszielen und dem Bedarf, die Trinkwassernachfrage zu reduzieren, ohne die Kernkühlfunktion einer Anlage zu verändern.
Nach Lösungstyp:
Anlagen führen, während Überwachung und Steuerung wichtiger werdenWasseraufbereitungsanlagen hielten im Jahr 2026 einen Anteil von 37,33 % am Segmentumsatz. Diese Kategorie umfasst Membrangestelle, Filtrationskolonnen, Ionenaustauschbehälter und Verdunstungssysteme, die die physische Basis einer Aufbereitungsanlage bilden. Diese Anlagen machen einen großen Teil der anfänglichen Projektausgaben aus, da sie während des Anlagenbaus oder größerer Nachrüstungen ausgewählt und installiert werden. Wasseraufbereitungschemikalien schaffen wiederkehrende Nachfrage nach Korrosionshemmung, biologischer Kontrolle und Ablagerungsverhinderung während des Systembetriebs. Ecolabs 3D TRASAR-Plattform automatisiert die Dosierung anhand von Echtzeit-Betriebsbedingungen statt fester Zeitpläne und verknüpft die Anlagenleistung mit einem reaktionsfähigeren Chemikalienmanagement.
Wasserqualitätsüberwachungs- und Steuerungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 10,36 % wachsen. Echtzeitdaten helfen Betreibern, auf Veränderungen der aufbereiteten Wasserqualität zu reagieren, Kühlwasserbedingungen aufrechtzuerhalten und unnötigen Chemikalieneinsatz zu vermeiden. Sie können auch dazu beitragen, Membranwartungsintervalle zu verlängern, indem Betriebsprobleme erkannt werden, bevor sie ernster werden. Gradiant hat SmartOps als KI-basierte Betriebsplattform zur Verwaltung von Wasserrückgewinnung, Energieverbrauch und Membranleistung vorgestellt. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren entwickelt sich daher hin zu Lösungen, die physische Aufbereitungsanlagen mit Steuerungen, Analysen und laufender Betriebsunterstützung verbinden.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen geben das Tempo bei der Beschaffung vorHyperscale-Anlagen hielten im Jahr 2026 einen Anteil von 45,29 % an der Marktgröße für Wasseraufbereitung und Recycling in Rechenzentren und werden bis 2032 voraussichtlich mit einer CAGR von 10,83 % wachsen. Ihre Größe schafft kontinuierliche Nachfrage nach Aufbereitungs-, Überwachungs- und Chemikalienlösungen über große mehrjährige Bau- und Betriebsprogramme hinweg. Ein 100-MW-Campus kann einen Wasserbedarf haben, der mit dem von 6.500 Haushalten vergleichbar ist, was Wasserplanung zu einem zentralen Aspekt der Anlagenplanung macht. Große Rechenzentren sind auch aktive Käufer, da sie Enterprise-Cloud- und Regierungs-Computing-Workloads mit ähnlichem, wenn auch geringerem Gesamtkühlbedarf unterstützen. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren wird von der Hyperscale-Beschaffung angeführt, da diese Betreiber umfassende Systeme, langfristige Servicevereinbarungen und Wiederverwendungsprojekte mit komplexen Aufbereitungsanforderungen finanzieren können.
Kleine und mittelgroße Anlagen expandieren mit Edge-Bereitstellungen in Sekundärstädten. Diese Standorte benötigen Aufbereitungssysteme, die schnell installiert, mit der Rechenkapazität skaliert und mit begrenzten Standortressourcen betrieben werden können. Containerisierte Designs können den Tiefbaubedarf reduzieren und die Inbetriebnahme vereinfachen, während die Fähigkeit zur Verwaltung der Kühlwasserqualität erhalten bleibt. Veolias geplante autonome containerisierte Systeme für Amazon veranschaulichen dieses Liefermodell. Dies schafft eine Möglichkeit für Anbieter, modulare Ausrüstung und verwaltete Dienste anzubieten, die zu Betrieben mit geringerem Volumen passen, ohne eine komplexe Installation zur vollständigen Flüssigkeitsentleerung zu erfordern.
Nach Rechenzentrumtyp:
Cloud-Dienstanbieter verbinden Größe mit WasserzusagenCloud-Dienstanbieter hielten im Jahr 2026 einen Anteil von 41,97 % am Segmentumsatz und werden bis 2032 voraussichtlich mit einer CAGR von 10,92 % wachsen. Ihre führende Position spiegelt die Größe ihrer Anlagen, ihre öffentlichen Zusagen zum Wasserverbrauch und ihre Fähigkeit wider, Aufbereitungsdesigns über Regionen hinweg zu standardisieren. Diese Betreiber können mehrjährige Aufträge für Systeme zur Wiederverwendung von aufbereitetem Wasser, Überwachungsplattformen, Chemikalien und Wartungsunterstützung erteilen. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren profitiert, wenn Cloud-Anbieter Wassersysteme zu einem Teil eines breiteren Betriebsmodells machen, anstatt sie als isolierte Versorgungsanlagen zu behandeln. Dieser Beschaffungsansatz erhöht den Wert globaler Serviceabdeckung, gemeinsamer technischer Standards und Systeme, die über ein Portfolio hinweg wiederholt werden können.
Colocation-Anbieter verwalten gemeinsame Infrastruktur für Mieter mit unterschiedlichen Nachhaltigkeitserwartungen, was die Zuweisung von Aufbereitungskosten und Wasserleistungsvorteilen erschweren kann. Enterprise- und Edge-Anlagen haben kleinere Kühllast, aber nachgerüstete flüssigkeitsgekühlte Serverracks können den Bedarf an stabiler Wasserqualität im geschlossenen Kreislauf erhöhen. Diese Betreiber bevorzugen möglicherweise verpackte Systeme, die in bestehende Gebäude passen und nur begrenzten Vor-Ort-Support benötigen. Ecolab startete 2025 ein Programm „Kühlung als Dienstleistung”, das direkte Chip-Kühlung, Kühlmittelverteilungseinheiten und Wasserqualitätsüberwachung kombiniert. Diese Art von integriertem Service kann verschiedene Rechenzentrumtypen ansprechen, ohne dass jeder Betreiber spezialisierte Aufbereitungsinfrastruktur allein verwalten muss.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 32,84 % am regionalen Umsatz. Die Vereinigten Staaten stützen diese Position durch Hyperscale-Bau in Northern Virginia, Texas, Arizona und Georgia, wo wassergestresste Standorte die Aufmerksamkeit auf aufbereitetes Wasser, Kühleffizienz und zuverlässiges Einleitungsmanagement lenken. Essential Utilities kündigte eine Investition von 26 Millionen USD für eine Anlage mit einer Kapazität von 18 Millionen Gallonen pro Tag an, die einem Rechenzentrum und seiner Energieanlage vor Ort dienen soll, und zeigt damit, wie große Campusse als Ankermieter für zweckgebundene Aufbereitungskapazitäten fungieren können. Staatliche Wasserrechte, industrielle Einleitungsgenehmigungen und Genehmigungen für aufbereitetes Wasser variieren in den Vereinigten Staaten, was Anbieter mit breiter lokaler Ausführungskompetenz begünstigt. In Kanada hat der Korridor Quebec-Ontario ein anderes Profil, da die Zuverlässigkeit des Wassersystems wichtiger sein kann als absolute Knappheit.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,94 % wachsen. China ist ein wichtiger Treiber, da nationale und lokale Wassereffizienzvorschriften den Wert von Überwachung, Messung der Wassernutzungseffizienz und Wiederverwendungssystemen erhöhen. Der Standard GB/T 32910.6-2025 legt die Messung der Wassernutzungseffizienz für Rechenzentren fest, während eine Alibaba Cloud-Anlage in Peking ihre Ziele nach 3 Jahren mit Ultrafiltration und zweistufiger Umkehrosmose weiterhin erfüllte. Malaysia, Singapur, Indien und Südkorea tragen durch den Bau von Rechenzentren und wachsende Prüfung der Ressourceneffizienz zur Nachfrage bei. Die regionale Nachfrage wird auch durch Projekte unterstützt, die aufbereitetes Abwasser nutzen, um die Abhängigkeit von Trinkwasser zu verringern.
Europa
Europa ist ein wichtiger regionaler Block, in dem Offenlegungs- und Genehmigungsanforderungen Aufbereitungsentscheidungen prägen, einschließlich der Wasserberichterstattung im Rahmen der EU-Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen und der EU-Taxonomie ab 2025. Das deutsche Wasserhaushaltsgesetz fügt standortspezifische Verpflichtungen für die Entnahme von Kühlwasser und thermische Einleitungen hinzu, während die Niederlande und Irland einer verstärkten Prüfung hinsichtlich Wasser- und Flächennutzung an großen Campussen ausgesetzt waren.
Südamerika, Naher Osten und Afrika
In Südamerika können Wasserverfügbarkeit und die Entfernung zu großen Abwasseranlagen die Nutzung von aufbereitetem Wasser einschränken, während schwerwiegende Einschränkungen in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar Wiederverwendung, Entsalzung und vollständige Flüssigkeitsentleerung relevanter machen. Diese gemischten Regionen erfordern technische Entscheidungen, die die lokale Hydrologie, Regulierung und verfügbare Infrastruktur widerspiegeln.
Wettbewerbslandschaft
Der Markt für Wasseraufbereitung und Recycling in Rechenzentren ist fragmentiert, und kein Anbieter hält einen dominanten Gesamtanteil. Ecolab, Veolia und Xylem konkurrieren durch Portfolios, die Anlagen, Chemikalien, Überwachung und langfristige verwaltete Dienste kombinieren, während Gradiant, Kurita, DuPont, Toray, Saltworks Technologies und IDE Technologies durch Tiefe bei vollständiger Flüssigkeitsentleerung, Membranbioreaktoren, Hochrückgewinnungs-Umkehrosmose und Aufbereitung von aufbereitetem Wasser konkurrieren. Der Marktkonzentrationsindex beträgt 1 von 10, da kein führender Anbieter 5 % oder mehr des fragmentierten globalen Marktes hält, während der Wettbewerb über integrierte Anbieter und Spezialisten verteilt bleibt. Neue technische Ansätze treten ebenfalls in das Feld ein, darunter ein US-Patent aus dem Jahr 2026, das intelligentes Tropfkörper-Wasserrecycling für die Verdunstungskühlung in Rechenzentren abdeckt. Diese Struktur bedeutet, dass der Markt für Wasseraufbereitung und Recycling in Rechenzentren Produktleistung, Servicekompetenz und regionale Lieferkapazität belohnt.
Ecolab schloss im Dezember 2025 die Übernahme des Ultrareinwassergeschäfts für Elektronik von Ovivo für 1,6 Milliarden USD in bar ab und erweiterte damit seine Hochtechwasserfähigkeiten für Elektronik- und Rechenzentrumskunden. DuPont kündigte im September 2025 die Übernahme von Sinochem Ningbo RO Memtech an, um Fertigungskapazitäten für Umkehrosmosemembranen in China hinzuzufügen. Diese Schritte zeigen, dass Anbieter Übernahmen nutzen, um technologische Tiefe und regionale Produktionskapazität hinzuzufügen. Der Markt für Wasseraufbereitung und Recycling in Rechenzentren legt auch größeren Wert auf digitale Betriebswerkzeuge, die Wasserrückgewinnung, Membranlebensdauer und Chemikalieneinsatz verwalten können. Gradiants SmartOps, Ecolabs 3D TRASAR und Xylem Vue veranschaulichen diese Entwicklung hin zu vernetzten Wasseroperationen.
Der Markt für Wasseraufbereitung und Recycling in Rechenzentren bietet Möglichkeiten bei verwalteten Wasserdiensten für mittelgroße Colocation-Standorte und verpackten Systemen für Edge-Bereitstellungen. Veolias geplante autonome containerisierte Aufbereitungssysteme mit Amazon in Mississippi zeigen, wie modulare Formate großen Betreibern dienen und ein Modell für eine breitere Nutzung bieten können. Anbieter müssen zeigen, dass ihre Systeme variable aufbereitete Wasserqualität bewältigen können, ohne die Betriebszeit zu beeinträchtigen, was Außendienst, Prozessdesign und Steuerungssoftware ebenso wichtig macht wie Membranen und Chemikalien. Wettbewerbspositionen werden weiterhin von technischer Leistung, regionaler Präsenz und der Fähigkeit abhängen, langfristige Wassermanagementprogramme zu unterstützen.
Marktführer in der Branche für Wasseraufbereitung und Recycling in Rechenzentren
-
Veolia Environnement S.A.
-
Ecolab Inc.
-
Xylem Inc.
-
Solenis LLC
-
Aquatech International LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Wasseraufbereitung und Recycling in Rechenzentren Unternehmen in diesem Bericht
- Ecolab Inc.
- Veolia Environnement S.A.
- Xylem Inc.
- Kurita Water Industries Ltd.
- Aquatech International LLC
- DuPont de Nemours, Inc.
- Pentair plc
- Evoqua Water Technologies LLC
- Gradiant Corporation
- Ovivo Inc.
- H2O Innovation Inc.
- A. O. Smith Corporation
- Watts Water Technologies, Inc.
- Thermax Limited
- VA Tech Wabag Limited
- Organo Corporation
- Samco Technologies, Inc.
- Pall Corporation
- Hydranautics
- Toray Industries, Inc.
- Solenis LLC
- Saltworks Technologies Inc.
- Lenntech B.V.
- IDE Technologies
- ChemTreat, Inc.
- Dow Inc.
- Genesis Water Technologies, Inc.
- BWT Holding GmbH
- Graver Technologies, LLC
Neueste Industrielle Entwicklungen in Markt für Wasseraufbereitung und Recycling in Rechenzentren
- Oktober 2026: Gradiant gab eine Vereinbarung bekannt, schlüsselfertige Wasserversorgungs- und Abwasseraufbereitungsinfrastruktur für einen Hyperscale-KI-Rechenzentrumscampus in West-Texas bereitzustellen. Die HyperSolved-Plattform ist darauf ausgelegt, die Wasserrückgewinnung und Wiederverwendung zu maximieren, alternative Wasserquellen wie aufbereitetes Abwasser und brackiges Grundwasser zu nutzen und flüssige Einleitungen zu minimieren. Die Entwicklung zeigt die Nachfrage nach integrierten Wasseraufbereitungslösungen an wasserknappen Rechenzentrumsstandorten.
- Oktober 2026: Endeavour kooperierte mit Trevi Systems, um wärmegetriebene Entsalzung mit Abwärme aus Endeavours ThermalWorks-Kühlplattform zu integrieren. Das vorgeschlagene System zielt auf die Wasserproduktion aus brackigem Grundwasser und anderen anspruchsvollen Wasserquellen ab, wobei die ersten Bereitstellungen für Endeavours US-Rechenzentrumportfolio geplant sind. Die Technologie ist noch nicht in einem Rechenzentrum eingesetzt, und ihre kommerzielle Leistung muss noch nachgewiesen werden.
- Juni 2026: Vertiv startete PurgeRite NearZero, einen Flüssigkeitsverwaltungsservice für die Inbetriebnahme geschlossener hydraulischer Systeme in Rechenzentren. Er kombiniert technisches Spülen, Wasseraufbereitung, Filtration, Umkehrosmose, Wasserrecycling und kontinuierliche Wasserqualitätsüberwachung. Vertiv berichtete von Reduzierungen des Gesamtwasserverbrauchs um bis zu 78 % und des Wasserabtransportvolumens um bis zu 91 % bei ausgewählten Bereitstellungen im Vergleich zu herkömmlichen Inbetriebnahmemethoden.
- April 2026: Veolia und Amazon kündigten eine Zusammenarbeit zur Bereitstellung autonomer containerisierter Systeme zur Aufbereitung von aufbereitetem Wasser in Amazon-Rechenzentren in Mississippi im Rahmen von Veolias Data Center Resource 360-Programm an. Das Projekt, bei dem die erste Anlage voraussichtlich 2027 in Betrieb gehen soll, soll mehr als 83 Millionen Gallonen Trinkwasser pro Jahr wiederverwenden, mit einem modularen Design, das für eine globale Replikation vorgesehen ist.
Globaler Berichtsumfang für den Markt für Wasseraufbereitung und Recycling in Rechenzentren
Der Markt für Wasseraufbereitung und Recycling in Rechenzentren umfasst die Technologien, Anlagen und Dienstleistungen, die zur Reinigung, Konditionierung, Aufbereitung und zum Recycling von Wasser im Rechenzentrumsbetrieb, hauptsächlich für Kühlsysteme, eingesetzt werden, und deckt Rohwasservorbehandlung, Hochreinwasseraufbereitung, Kühlwasseraufbereitung, Abwasseraufbereitung, Wasserwiederverwendung und -rückgewinnung sowie vollständige Flüssigkeitsentleerung ab.
Der Bericht über den Markt für Wasseraufbereitung und Recycling in Rechenzentren ist segmentiert nach Aufbereitungstechnologie (Filtration und Ultrafiltration, Umkehrosmose, Ionenaustausch und Wasserenthärtung, Elektrodeionisation, chemische Behandlung und Desinfektion, Membranbioreaktoren und andere Wasseraufbereitungstechnologien), Wasserquelle (kommunales Wasser, Grundwasser, Oberflächenwasser, aufbereitetes kommunales Abwasser, industriell recyceltes Wasser und andere alternative Wasserquellen), Aufbereitungsanwendung (Aufbereitung von Kühlturm-Ergänzungswasser, Kaltwasser- und Kreislaufwasseraufbereitung, Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung, Abwasseraufbereitung, Wasserrecycling und Wiederverwendung sowie vollständige Flüssigkeitsentleerung und Konzentratmanagement), Lösungstyp (Wasseraufbereitungsanlagen, Wasseraufbereitungschemikalien, Wasserqualitätsüberwachungs- und Steuerungssysteme, Aufbereitungsanlagenplanung und -engineering sowie Betriebs- und Wartungsdienstleistungen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter sowie Enterprise und Edge) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Filtration und Ultrafiltration |
| Umkehrosmose |
| Ionenaustausch und Wasserenthärtung |
| Elektrodeionisation |
| Chemische Behandlung und Desinfektion |
| Membranbioreaktoren |
| Andere Wasseraufbereitungstechnologien |
| Kommunales Wasser |
| Grundwasser |
| Oberflächenwasser |
| Aufbereitetes kommunales Abwasser |
| Industriell recyceltes Wasser |
| Andere alternative Wasserquellen |
| Aufbereitung von Kühlturm-Ergänzungswasser |
| Kaltwasser- und Kreislaufwasseraufbereitung |
| Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung |
| Abwasseraufbereitung |
| Wasserrecycling und Wiederverwendung |
| Vollständige Flüssigkeitsentleerung und Konzentratmanagement |
| Wasseraufbereitungsanlagen |
| Wasseraufbereitungschemikalien |
| Wasserqualitätsüberwachungs- und Steuerungssysteme |
| Aufbereitungsanlagenplanung und -engineering |
| Betriebs- und Wartungsdienstleistungen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter |
| Enterprise und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Kolumbien | |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Irland | |
| Spanien | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Singapur | |
| Südkorea | |
| Malaysia | |
| Indonesien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Israel | |
| Katar | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Aufbereitungstechnologie | Filtration und Ultrafiltration | |
| Umkehrosmose | ||
| Ionenaustausch und Wasserenthärtung | ||
| Elektrodeionisation | ||
| Chemische Behandlung und Desinfektion | ||
| Membranbioreaktoren | ||
| Andere Wasseraufbereitungstechnologien | ||
| Nach Wasserquelle | Kommunales Wasser | |
| Grundwasser | ||
| Oberflächenwasser | ||
| Aufbereitetes kommunales Abwasser | ||
| Industriell recyceltes Wasser | ||
| Andere alternative Wasserquellen | ||
| Nach Aufbereitungsanwendung | Aufbereitung von Kühlturm-Ergänzungswasser | |
| Kaltwasser- und Kreislaufwasseraufbereitung | ||
| Kessel- und Wärmeabfuhrsystem-Wasseraufbereitung | ||
| Abwasseraufbereitung | ||
| Wasserrecycling und Wiederverwendung | ||
| Vollständige Flüssigkeitsentleerung und Konzentratmanagement | ||
| Nach Lösungstyp | Wasseraufbereitungsanlagen | |
| Wasseraufbereitungschemikalien | ||
| Wasserqualitätsüberwachungs- und Steuerungssysteme | ||
| Aufbereitungsanlagenplanung und -engineering | ||
| Betriebs- und Wartungsdienstleistungen | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumtyp | Colocation | |
| Cloud-Dienstanbieter | ||
| Enterprise und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Kolumbien | ||
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Irland | ||
| Spanien | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Singapur | ||
| Südkorea | ||
| Malaysia | ||
| Indonesien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Israel | ||
| Katar | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Wasseraufbereitung und Recycling in Rechenzentren?
Der Markt für Wasseraufbereitung und Recycling in Rechenzentren wird im Jahr 2026 auf 3,88 Milliarden USD geschätzt und soll bis 2032 einen Wert von 7,09 Milliarden USD erreichen, bei einer CAGR von 10,21 %. Systeme zur Wiederverwendung von aufbereitetem Wasser und Überwachungsplattformen werden zu wichtigen Bestandteilen neuer Kühlwasserinvestitionen.
Was treibt die Nachfrage nach Wasseraufbereitungssystemen für Rechenzentren an?
KI-bezogenes Computing, Kühlwasserbedarf, Wasserknappheit und Wiederverwendungsprogramme erhöhen den Bedarf an Aufbereitungs-, Überwachungs- und Recyclingsystemen. Der Bedarf ist am stärksten dort, wo Trinkwasserversorgung und Einleitungskapazität eingeschränkt sind.
Welche Aufbereitungstechnologie führt das Wassermanagement in Rechenzentren an?
Umkehrosmose hielt im Jahr 2026 einen Anteil von 23,98 %, da sie zur Kontrolle gelöster Feststoffe beiträgt und Hochreinheits-Kühlwasseranwendungen unterstützt. Sie wird auch als Polierungsstufe in Aufbereitungsanlagen für aufbereitetes kommunales Wasser eingesetzt.
Warum sind Hyperscale-Anlagen für Wasseraufbereitungsanbieter wichtig?
Hyperscale-Anlagen hielten im Jahr 2026 einen Umsatzanteil von 45,29 % und erfordern wiederkehrende Investitionen in Aufbereitungs-, Überwachungs- und Chemikaliensysteme über große Campusse hinweg. Ihre mehrjährigen Beschaffungsprogramme können umfassende Aufbereitungsvereinbarungen unterstützen.
Welche Region expandiert am schnellsten beim Wasserrecycling in Rechenzentren?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 10,94 % wachsen, unterstützt durch Wassereffizienzanforderungen und Projekte zur Wiederverwendung von aufbereitetem Wasser. China ist eine zentrale Nachfragequelle für Überwachungs- und Hochrückgewinnungs-Aufbereitungssysteme.
Wie unterstützt aufbereitetes Abwasser die Kühlung von Rechenzentren?
Aufbereitetes kommunales Abwasser kann den Trinkwasserbedarf reduzieren, erfordert jedoch anpassungsfähige Aufbereitung und Überwachung, um variable Quellwasserqualität zu bewältigen. Membranbioreaktoren- und Umkehrosmosesysteme werden häufig eingesetzt, um Wasser in Kühlqualität zu erreichen.