
データセンターリスクインテリジェンスおよびモニタリング市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.16 十億米ドル |
| 市場規模 (2032) | 7.19 十億米ドル |
| 成長率 (2027 - 2032) | 17.87 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンターリスクインテリジェンスおよびモニタリング市場析
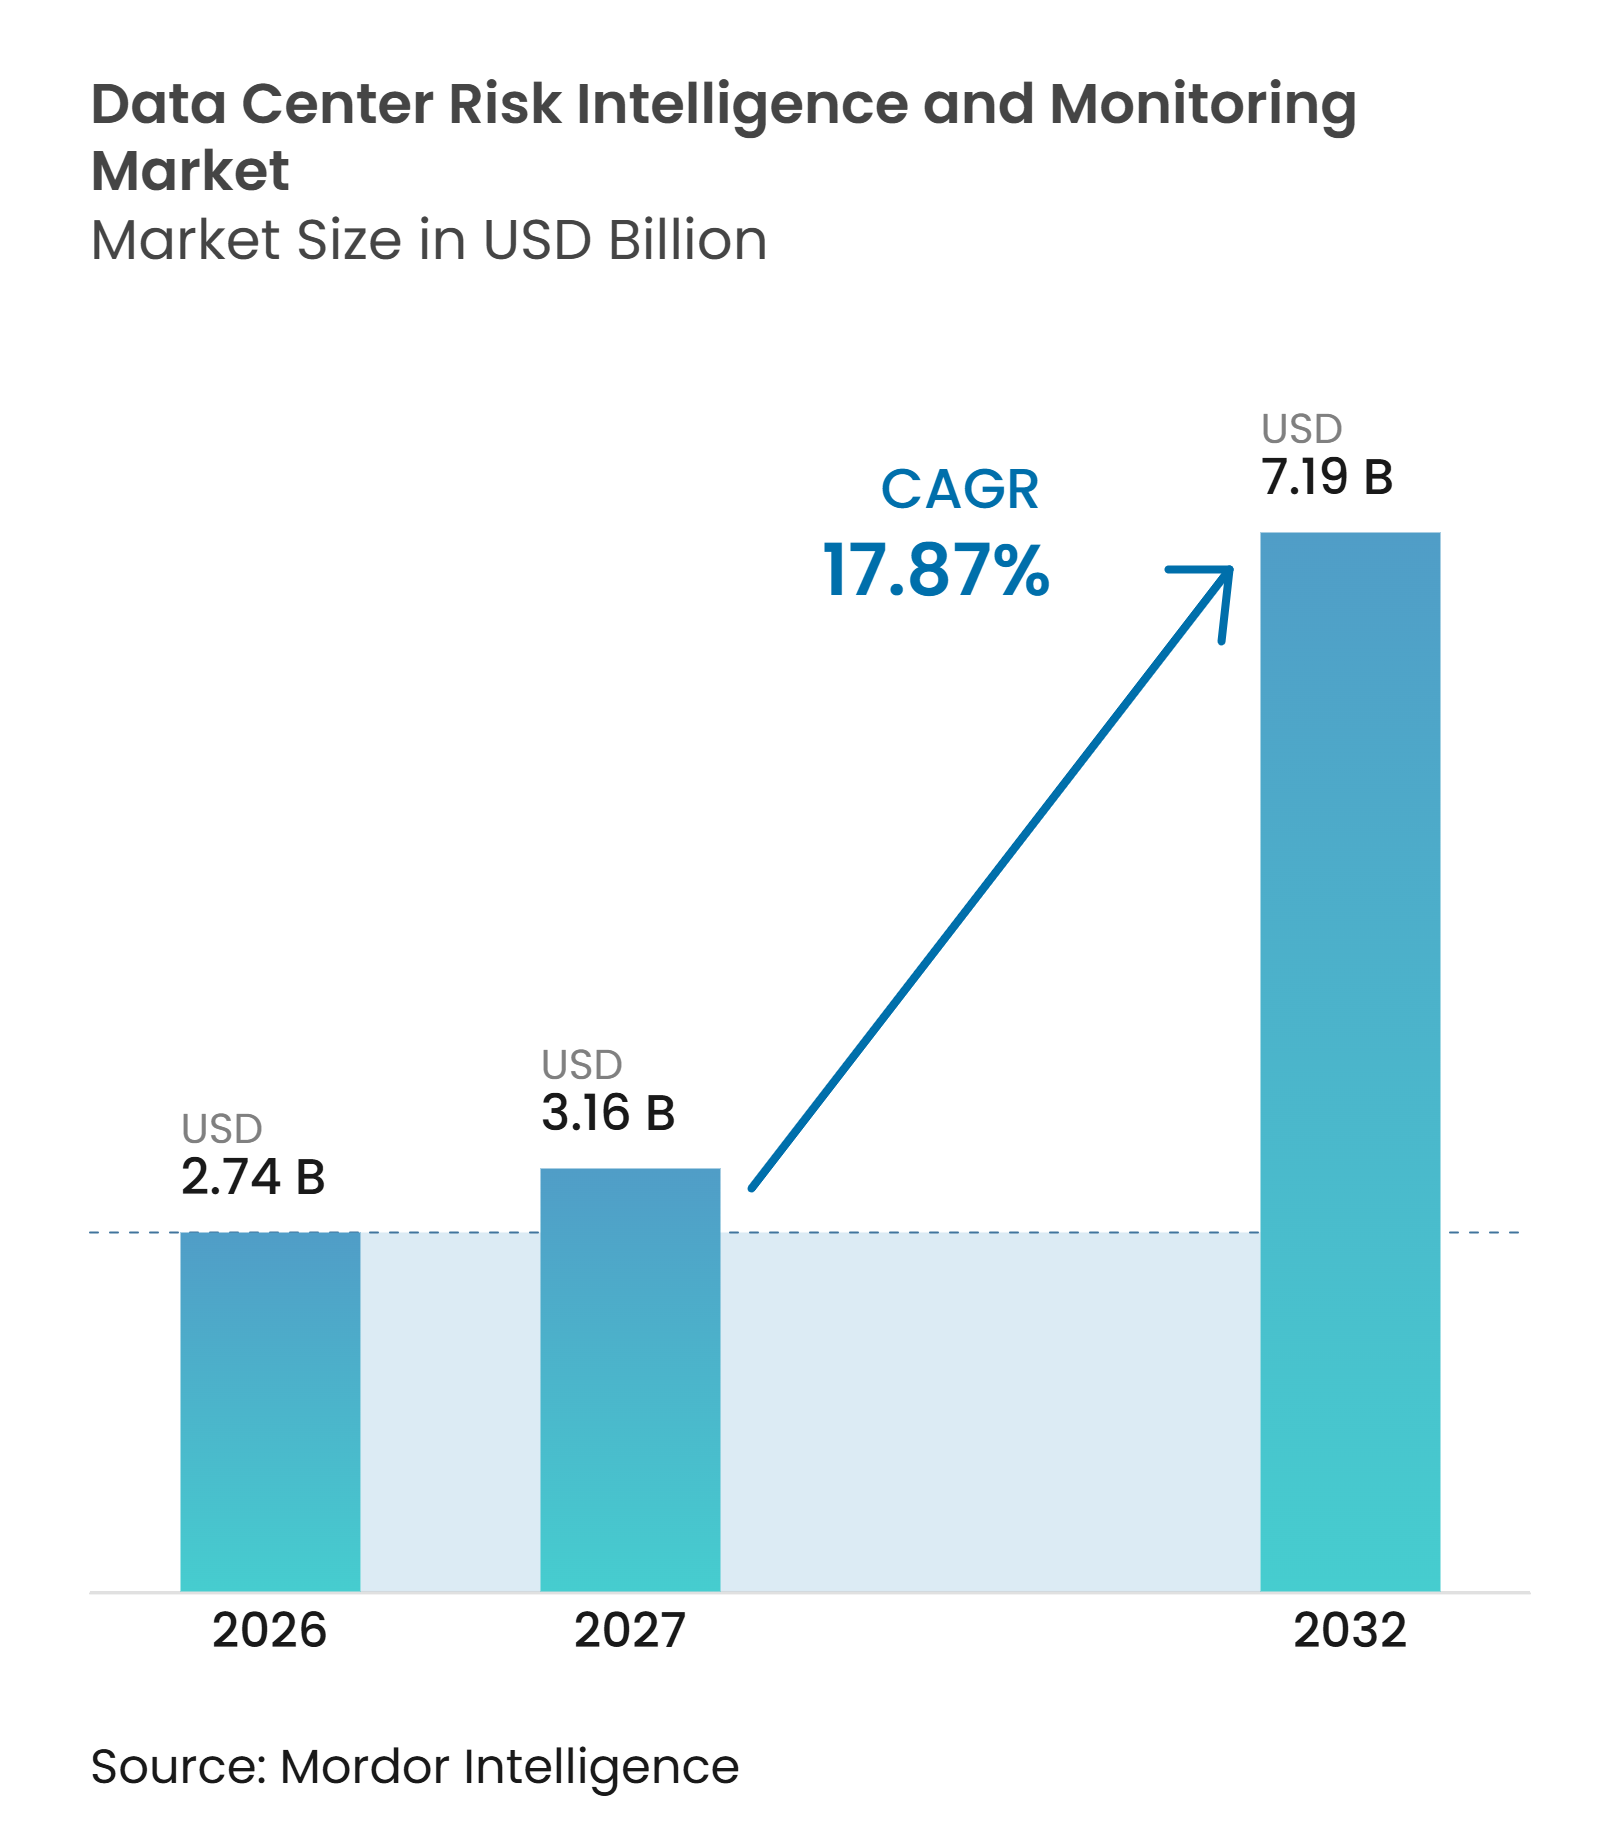
データセンターリスクインテリジェンスおよびモニタリング市場規模は、2026年に2.74 ビリオン 米ドル、2027年に3.16 ビリオン 米ドルと予測され、2032年までに7.19 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 17.87%で成長する見込みです。AIワークロードは電力および冷却システムへの負荷を高めており、新規・既存サイト双方における機器の問題に対する継続的なモニタリングと早期警告の価値を高めています。停電コストの増大により、リスク管理は施設上の懸念から、主要なサービスコミットメントを持ち一貫した可用性を期待する顧客を抱えるオペレーターにとっての財務管理上の問題へと移行しています。特に機器の障害が複数の依存システムに影響を与える可能性がある場合はなおさらです。エネルギー報告、レジリエンス要件、データの監査可能性は、複数の地域において運用要件の一部となりつつあり、施設および運用チーム全体にわたる完全で容易にレビューできる記録の必要性を高めています。ベンダーは、インフラテレメトリ、外部ハザードデータ、サイバーリスクシグナルプラットフォームに統合することで対応しており、ポートフォリオレベルの意思決定を支援し、個別のポイントツールへの依存を低減し、意思決定者にリスクエクスポージャーのより統合的な視点を提供しています。
レポートの主要なポイント
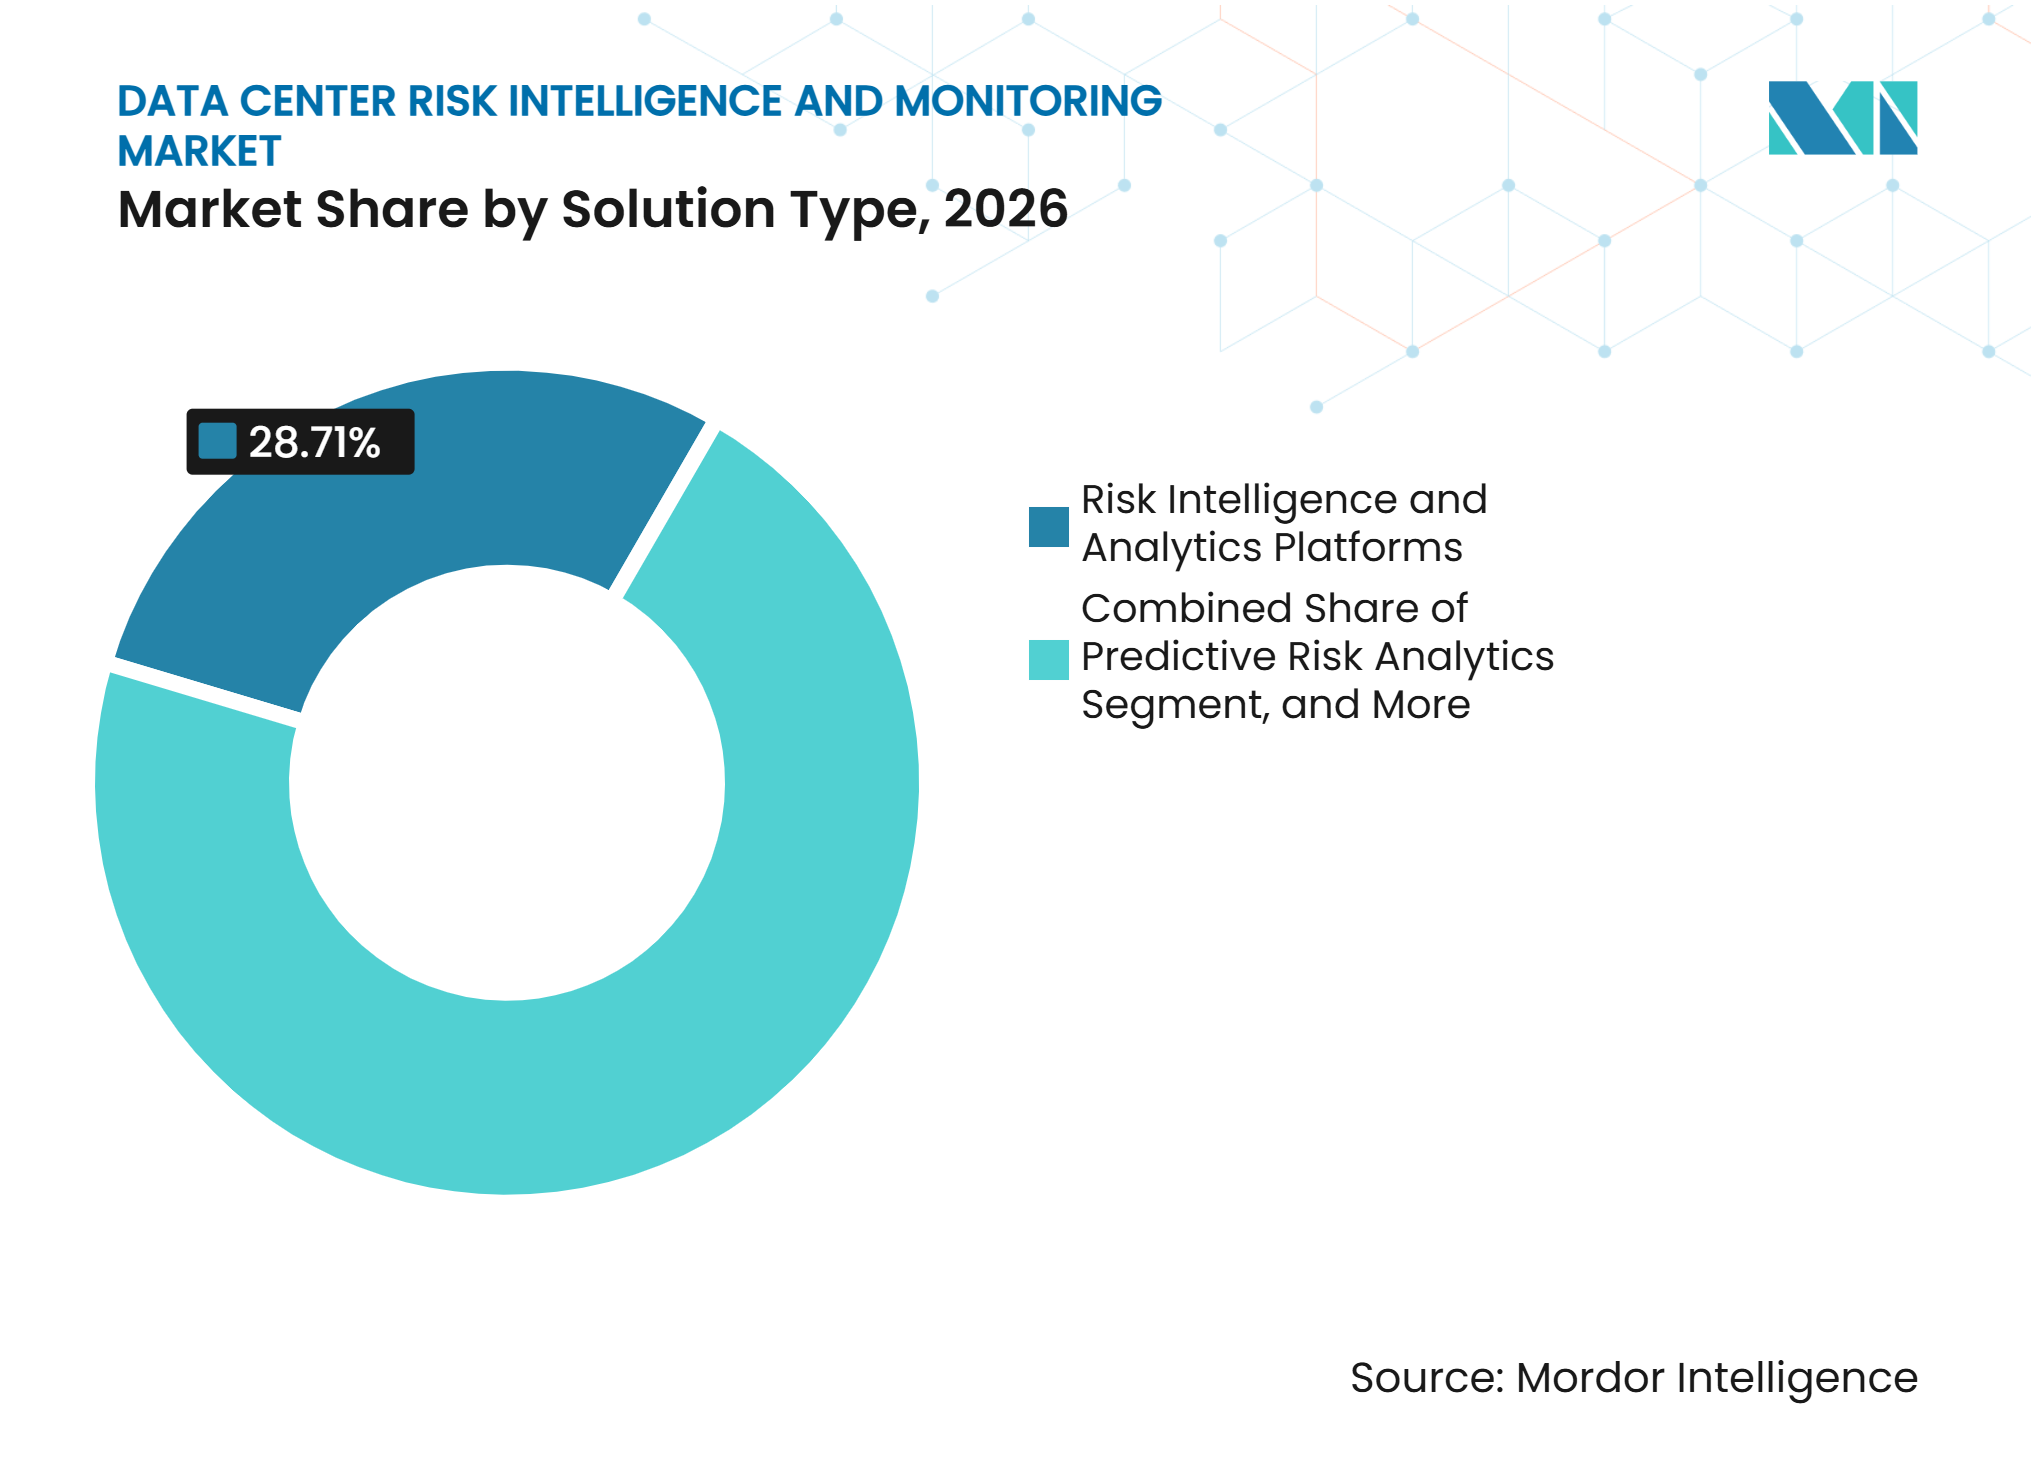
- ソリューションタイプ別では、リスクインテリジェンスおよびアナリティクスプラットフォームが2026年のデータセンターリスクインテリジェンスおよびモニタリング市場シェアの28.71%を占め、予測リスクアナリティクスは2032年にかけてCAGR 18.92%で拡大すると予測されています。
- リスクデータカテゴリ別では、施設・機器コンディションデータが2026年のデータセンターリスクインテリジェンスおよびモニタリング市場規模の29.21%を占め、規制・コンプライアンスリスクデータは2032年にかけてCAGR 18.63%で拡大すると予測されています。
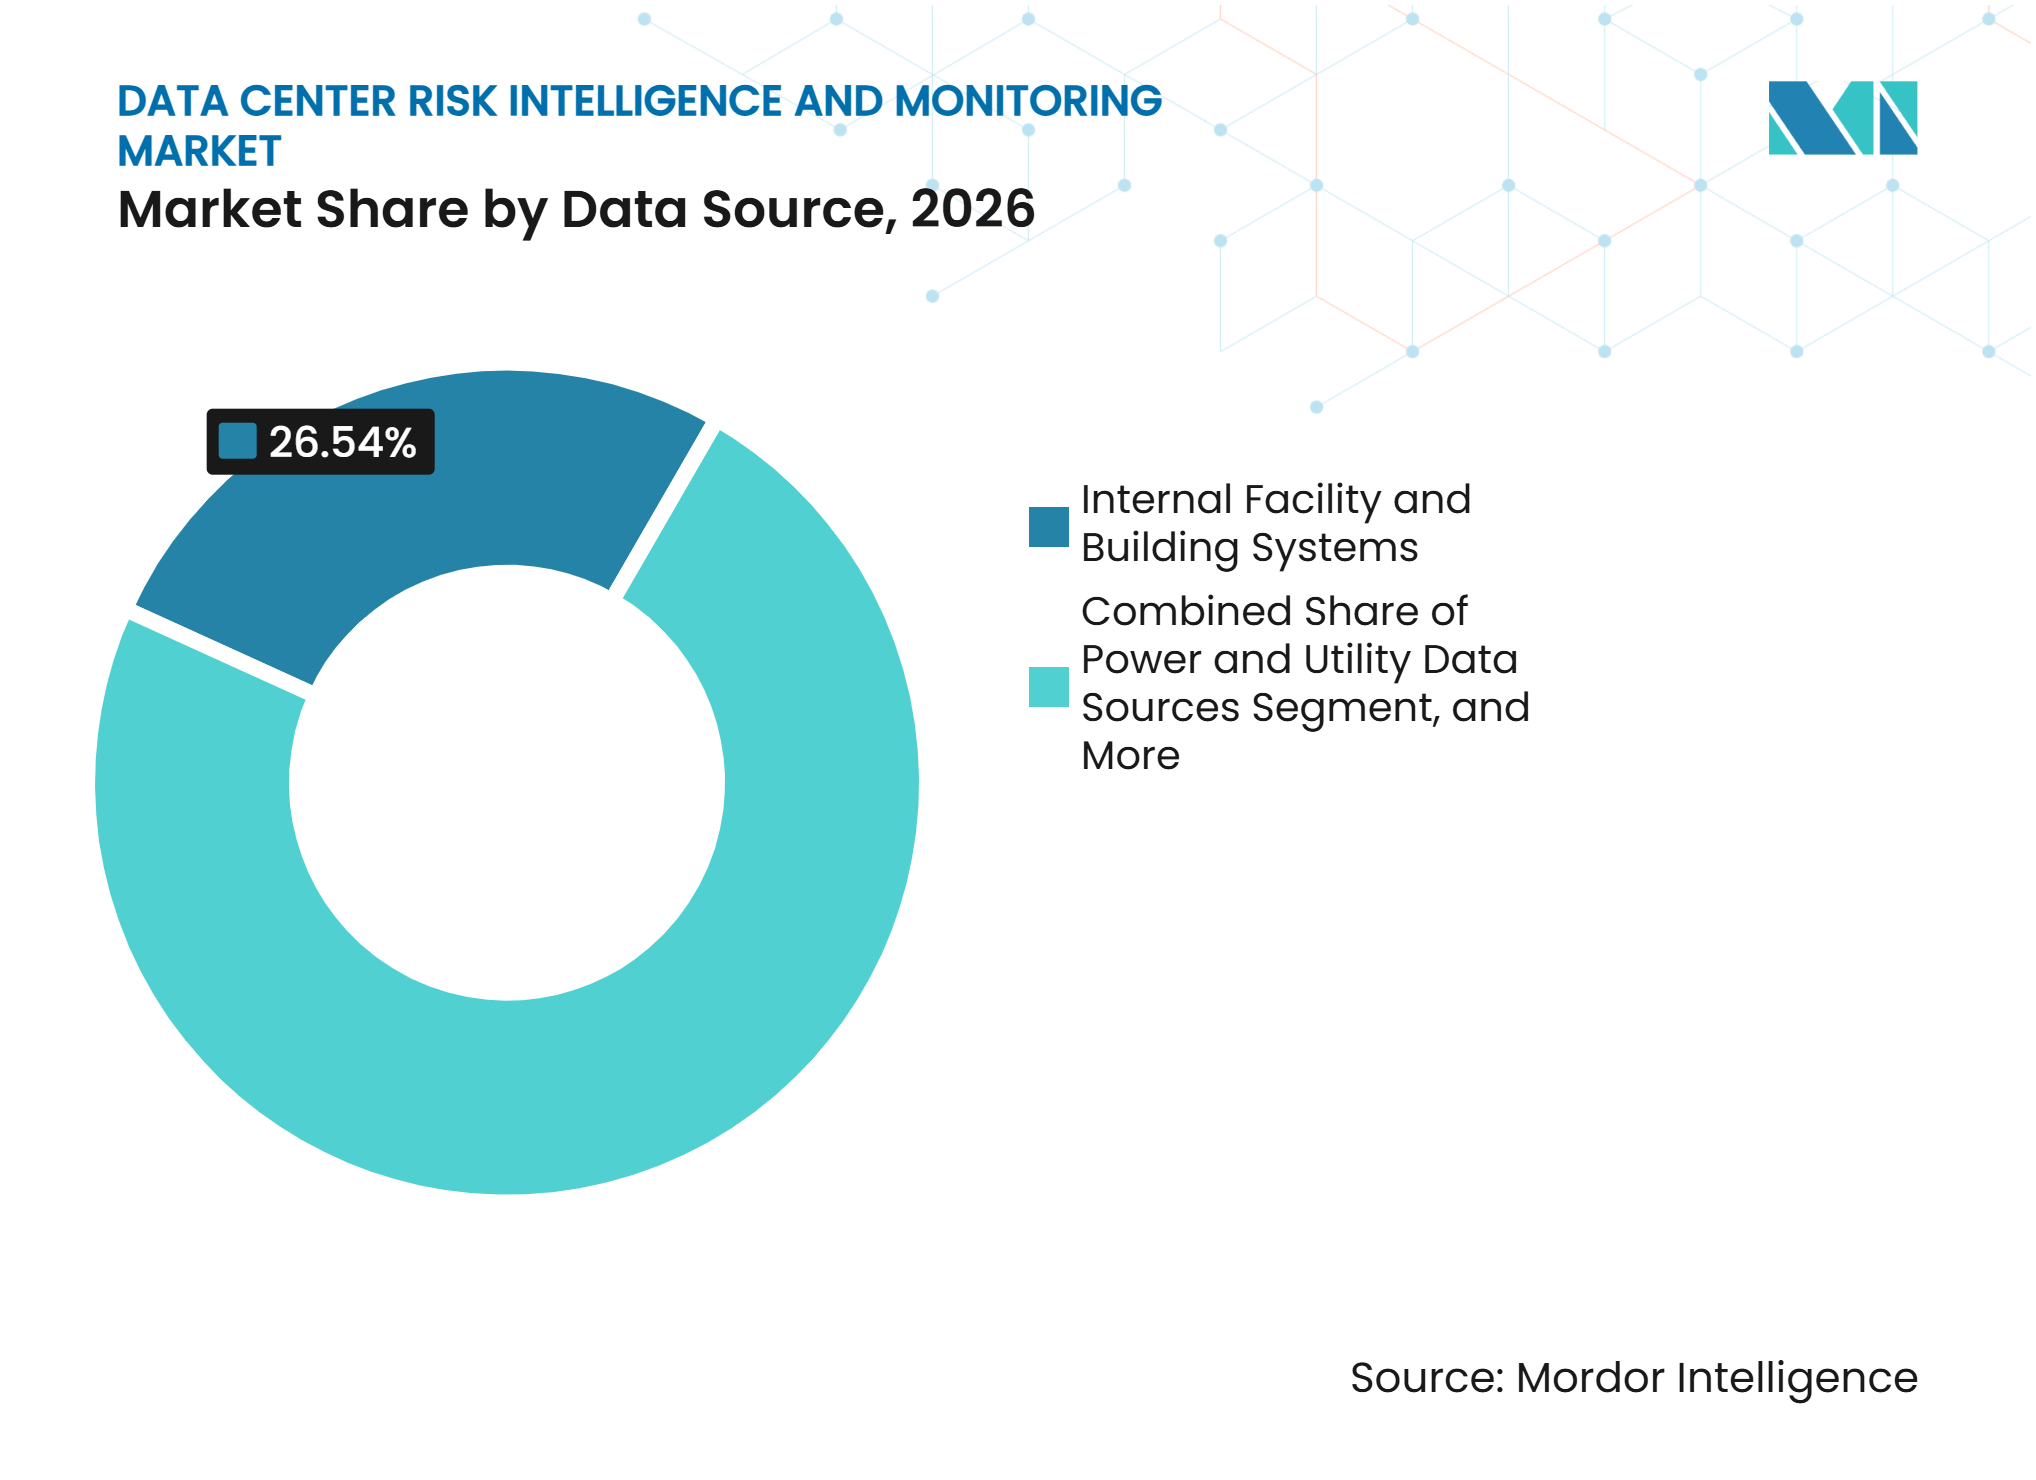
- データソース別では、施設内部・建物システムが2026年の収益の26.54%を占め、公共安全・規制情報ソースは2032年にかけてCAGR 19.59%で拡大すると予測されています。
- アプリケーション別は、オペレーショナルリスクモニタリングが2026年の収益の26.28%を占め、サイト選定・ポートフォリオリスク評価は2032年にかけてCAGR 21.27%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドベースプラットフォームが2026年の収益の67.64%を占め、2032年にかけてCAGR 18.38%で拡大すると予測されています。
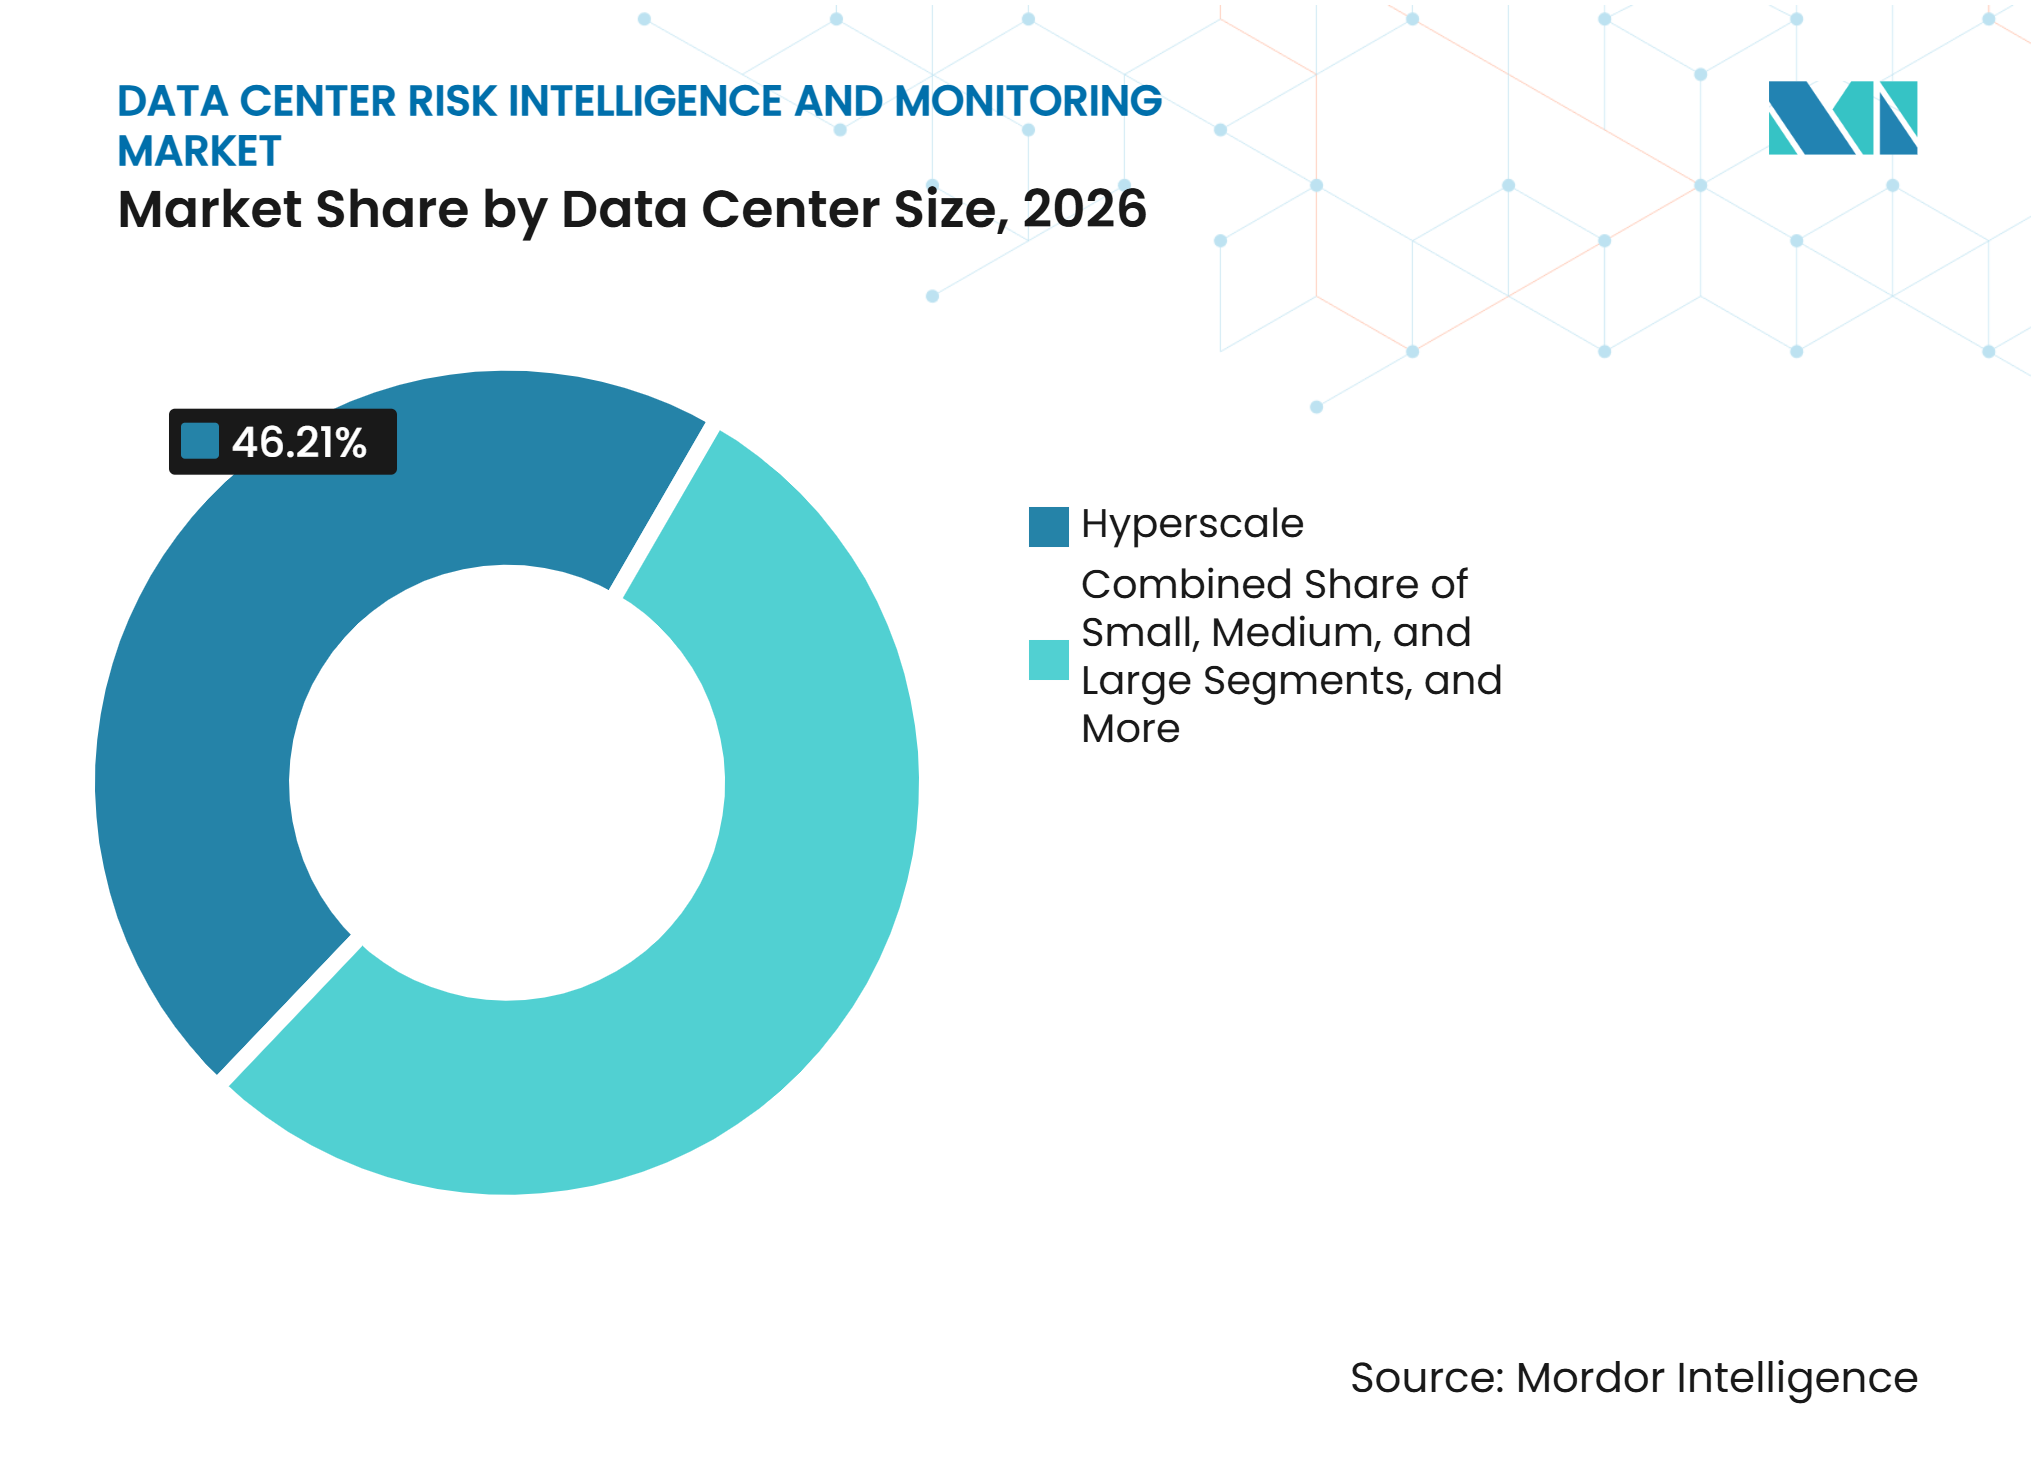
- データセンター規模別では、ハイパースケールデータセンターが2026年のデータセンターリスクインテリジェンスおよびモニタリング市場収益の46.21%を占め、2032年にかけてCAGR 19.27%で拡大すると予測されています。
- データセンタータイプ別では、クラウドサービスプロバイダーが2026年の収益の48.64%を占め、2032年にかけてCAGR 20.38%で拡大すると予測されています。
- 地域別では、北米が2026年のデータセンターリスクインテリジェンスおよびモニタリング市場収益の39.42%を占め、アジア太平洋地域は2032年にかけてCAGR 21.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| AIおよび高密度ワークロードによる熱・電力リスクの増大 | +5.2% | グローバル、特に北米、アジア太平洋主要市場、西欧に集中 | 短期(2年以内) |
| 計画外ダウンタイムコストの増大 | +4.1% | グローバル | 短期(2年以内) |
| エネルギー、レジリエンス、監査可能性に関する規制圧力 | +3.3% | 北米および欧州、アジア太平洋地域および中東への波及あり | 中期(2〜4年) |
| サイバーリスクと物理的リスクインテリジェンスの融合 | +2.4% | グローバル、北米および西欧での早期導入あり | 中期(2〜4年) |
| エッジおよび分散型データセンターフットプリントの拡大 | +1.8% | アジア太平洋主要市場、南米およびアフリカへの波及あり | 中期(2〜4年) |
| カレンダーベースからコンディションベースのメンテナンスへの移行 | +1.2% | グローバル、北米および欧州での早期採用あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよび高密度ワークロードによる熱・電力リスクの増大
AIワークロードは、従来のモニタリングツールが対応するよう設計されていなかった条件下で電力および熱システムに負荷をかけています。AIサーバーの電力密度は2020年から2025年の間に11倍に増加し、国際エネルギー機関は2027年までにさらに4倍の増加を見込んでいます。先進的なAIラックは65世帯分に相当するピーク電力を消費する可能性があり、電力と冷却の統合的な監視の重要性が高まっています。[1] オペレーターは、個別のアラームストリームではなく、電力負荷を冷却可用性およびUPSの健全性に関連付けるリアルタイムシグナルを必要としています。推論ワークロードはまた、より継続的なトレーニングワークロードよりもモデル化が難しい急速な起動・停止の需要パタンを生み出す可能性があります。この運用環境は、固定閾値では発展中のリスクを十分早期に認識できない可能性があるため、予測アナリティクスに向けたデータセンターリスクインテリジェンスおよびモニタリング市場を強化しています。
計画外ダウンタイムコストの増大
停電の財務的影響により、継続的なリスクモニタリングが投資判断においてより重要になっています。Uptime Instituteの2025年調査では、重大な停電を報告した回答者の20%が、インシデントのコストが100万米ドルを超えたと回答しています。さらに37%が10万米ドルから100万米ドルのコストを報告し、電力問題は影響の大きいインシデントの主要原因として45%を占め続けています。[2] AI集約型施設では、中断によりサービスレベルペナルティと中断されたワークロードからの回復不能なコンピュート時間が組み合わさる可能性があります。このエクスポージャーは、サービスに影響が出る前に電力、冷却、機器のリスクを特定するツールに向けたデータセンターリスクインテリジェンスおよびモニタリング市場を支えています。
エネルギー、レジリエンス、監査可能性に関する規制圧力
エネルギーおよびレジリエンスに関する規制により、検証済みの運用記録がデータセンターオペレーターにとってより重要になっています。欧州委員会は、欧州データセンターデータベースを通じて電力使用効率および水使用効率の指標の報告を義務付けています。2026年9月、欧州委員会は最低性能基準および共通エネルギー評価スキームに関するコンサルテーションを開始し、2027年第2四半期に立法提案が計画されています。これらの要件は、機器の状態、エネルギー使用量、レジリエンス状況の継続的な記録を作成するシステムを優遇します。自動化されたデータ統合は、オペレーターが問題発生後に証拠を収集するのではなく、コンプラアンスレビューのための証拠を事前に準備するのを支援することで、データセンターリスクインテリジェンスおよびモニタリング市場を支えています。
サイバーリスクと物理的リスクインテリジェンスの融合
ITと運用技術の統合により、物理的セキュリティとサイバーリスクはより密接に連携するようになっています。Dragosは、DCIMソフトウェアがITと施設運用の交差点に位置しており、責任が不明確になりがちであるため、敵対者がDCIMソフトウェアを標的にしていると報告しています。ISC調査では、93%の組織がサイバーと物理の統合モニタリングソリューションを採用していたにもかかわらず、77%がカバレッジのギャップを依然として疑っていることが判明しました。そのため、オペレーターはアクセス異常、センサー読み取り値、ネットワークイベントを単一の運用ビューに統合できるプラットフォームを必要としています。不正確なオールクリアシグナルはレビューを必要とするアラートよりも損害が大きい可能性があるため、この必要性は説明可能なリスクスコアリングに向けたデータセターリスクインテリジェンスおよびモニタリング市場を支えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い導入コストと統合の複雑性 | -2.4% | グローバル、特に新興市場およびレガシーインフラを持つ企業で顕著 | 中期(2〜4年) |
| 接続型モニタリングに関するサイバーセキュリティおよびモデルガバナンスの懸念 | -1.9% | グローバル、規制の厳しい北米および欧州セクターで最も敏感 | 中期(2〜4年) |
| データセンター運用および信頼性スペシャリストの不足 | -1.3% | グローバル、新興アジア太平洋市場およびアフリカで最も深刻 | 長期(4年以上) |
| 資産、センサー、メンテナンスデータの不完全性 | -0.8% | グローバル、レガシーエンタープライズおよびコロケーション環境で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い導入コストと統合の複雑性
リスクインテリジェンスの導入には、資産レベルで機能する前に、カスタムコネクタ、センサーのアップグレード、ハードウェアの更、および人材トレーニングが必要になる場合があります。これらのニーズは、施設が複数のメーカーの機器を使用し、長年確立された運用システムに依存している場合に特に要求が高くなります。統合作業は組織的でもあり、施設、IT、セキュリティチームがインシデントを異なる方法で分類し、個別のツールを使用することが多いためです。これにより、電力、冷却、セキュリティ状況の共通ビューが遅延する可能性があります。中規模オペレーターおよび発展途上市場のプロバイダーは、大規模オペレーターと同様にモニタリング改善の必要性に直面していますが、エンジニアリングリソースが少ない状況です。そのため、データセンターリスクインテリジェンスおよびモニタリング市場は、統合コストをソフトウェア自体の価値から切り離すことが難しいという実際の採用障壁に直面しています。
接続型モニタリングに関するサイバーセキュリティおよびモデルガバナンスの懸念
IT、運用技術、物理的セキュリティデータを接続するプラットフォームは、新たなエクスポージャーポイントを追加する可能性があります。エネルギー省のコホートレポートは、相互接続の脆弱性、断片化したガバナンス、および一貫性のないサイバーセキュリティ要件をデータセンターモニタリング環境における横断的な問題として特定しました。Uptime Intelligenceはまた、確立されたDCIM製品に対するCVE開示の増加と、運用技術に影響を与えるランサムウェア活動の増加を報告しています。オペレーターは、テレメトリの収集、保存、アクセス方法に対するより厳格な管理と、より広い可視性のバランスを取る必要があります。不完全または操作された入力が誤解を招くリスクスコアにつながる可能性があるため、モデルガバナンスも同様に重要です。そのため、NISTのAIリスク管理フレームワークは、AIベースのモニタリングが提案されるベンダー評価においてますます関連性を持つようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
プラットフォーム統合が早期リスク検出を支援リスクインテリジェンスおよびアナリティクスプラットフォームは2026年の収益の28.71%を占めました。その位は、各ユースケースに個別のアプリケーションを使用するのではなく、複数の運用および外部リスクデータソースを組み合わせるツールへの選好を反映しています。リアルタイムリスクモニタリングソフトウェア、レポートツール、早期警告システムは、オペレーターが特定のイベントへの直接的な可視性を必要とする場合に引き続き関連性があります。しかし、高密度施設では電力の問題が冷却とITパフォーマンスに迅速に影響を与える可能性があるため、より広い視点が必要です。データセンターリスクインテリジェンスおよびモニタリング産業は、孤立したアラーム管理からリスク状況の統合的なレビューへと移行しています。
予測リスクアナリティクスは2032年にかけてCAGR 18.92%で拡大すると予測されています。このセグメントは、特に急速に変化するAI負荷が単純な静的閾値をあまり有用でなくする場合に、インシデントが発生する前に機器および環境データから障害パターンを特定する必要性に対応しています。2026年1月、Vertiv Holdings Coは、電力、冷却、ITシステム全体に機械学習を適用するマージド予測メンテナンスサービスであるVertiv Next Predictを発表しました。[3] データ統合プラットフォームおよびマネージドサービスは、内部アナリティクス能力が限られており、多様な施設シグナルの解釈に専念するチームを持たないオペレーターに価値を提供します。これらのサービスは、ソフトウェアライセンスを超えて、データ解釈、メンテナンス計画、および対応のための継続的なサポートへと対応可能な需要を拡大します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
リスクデータカテゴリ別:
機器データがリードし、コンプライアンスデータが進展施設・機器コンディションデータは2026年のカテゴリ収益の29.21%を占めました。電力および冷却資産の熱、振動、電気モニタリングは、高密度施設を安全に運用するための中核です。このデータは、機器の健全性、メンテナンスのタイミング、および潜在的なサービス中断に関する意思決定を支援します。気象、ユーティリティ、気候、インシデント、サプライチェーン、物理的セキュリティ、および規制デーは、これらの意思決定に追加のコンテキストを提供します。ポートフォリオが異なるエクスポージャーを持つ複数の場所に拡大するにつれて、統合データモデルはより有用になっています。
規制・コンプライアンスリスクデータは2032年にかけてCAGR 18.63%で拡大すると予測されています。このセグメントは、異なる運用および報告要件を持つ施設全体でエネルギーパフォーマンス、水使用量、レジリエンスを実証しなければならないオペレーターのための継続的な記録を支援します。S&P Global Sustainableは、2020年代に世界のデータセンターの43%が高い水ストレスに直面していると報告しており、サイトレジリエンス計画における環境データの運用上の役割を強化しています。Schneider Electric SEは、コンディションベースのメンテナンスプログラムにより、現場でのメンテナンス介入を最大40%削減し、総所有コストを20%削減できると述べています。[4] この必要性は、コンプライアンスニーズにも対応し、正式なレビューの前に問題を特定できる運用証拠の需要を通じて、データセンターリスクインテリジェンスおよびモニタリング市場を支えています。
データソース別:
内部システムが中核的な運用インプットとして維持施設内部・建物システムは2026年のデータソース収益の26.54%を占めました。ビルディングマネジメントシステム、DCIMプラットフォーム、SCADAシステムは、物理的資産と施設パフォーマンスに関するコアテレメトリを提供します。それらの価値は、データの正規化、低レイテシ、および外部情報へのリンクにますます依存しています。機器ネットワーク、ユーティリティフィード、環境プロバイダー、地理空間ソース、ベンダーデータは、運用上の意思決定に必要なより広いコンテキストを追加します。内部システムは、データセンターリスクインテリジェンスおよびモニタリング市場においてローカル資産の可視性の基盤として維持されています。
公共安全・規制情報ソースは2032年にかけてCAGR 19.59%で拡大すると予測されています。オペレーターはこれらのソースを使用して、規制の更新、グリッド通知、公共安全アラートを、施設内部の機器テレメトリを補完するより完全なリスクビューに取り込みます。このプロセスは、内部機器の読み取り値に現れる前、または直接的なサービスインシデントに発展する前に、チームがエクスポージャーを特定するのに役立ちます。また、コンプライアンス情報をイベント後のレポートにのみ使用される記録ではなく、ライブの運用インプットにします。その結果、施設テレメトリをサイト境界を超えたリスクと接続し、運用機能全にわたる共有ビューを支援する、より階層化されたアーキテクチャが実現します。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
オペレーショナルモニタリングが基本ユースケースとして維持オペレーショナルリスクモニタリングは2026年のアプリケーション収益の26.28%を占めました。すべての施設オペレーターが機器、電力、冷却、および潜在的な中断の状ビューを必要とするため、これは基本的なアプリケーションとして維持されています。ユーティリティ、気候ハザード、機器障害、セキュリティイベント、サプライヤー、事業継続のモニタリングは、より具体的な運用ニーズに対応します。これらのアプリケーションは、より広範なプラットフォームでますます接続されています。このアプローチは、ある領域の問題が別の領域のサービスにどのように影響するかをチームが評価するのに役立ちます。
サイト選定・ポートフォリオリスク評価は2032年にかけてCAGR 21.27%で拡大すると予測されています。このアプリケーションは、開発者が場所に資本を投入する前に電力可用性、気候エクスポージャー、規制、水条件、インフラの準備状況を評価するにつれて、より重要になっています。また、個別の仮定とデータソースで各サイトを個別にレビューするのではなく、既存の場所全体でリスクを比較するのにも役立ちます。統合評価は、特にサイト決定から建設までの時間が限られている場合に、グリーンフィールド開発、買収、拡張計画に情報を提供できす。この変化は、サイトおよびポートフォリオの意思決定が従来の施設モニタリングを超えたデータを必要とするため、データセンターリスクインテリジェンスおよびモニタリング市場を支えています。
デプロイメントモデル別:
クラウドプラットフォームがマルチサイト運用を支援クラウドベースプラットフォームは2026年のデプロイメント収益の67.64%を占めました。大きなシェアは、地理的に分散したポートフォリオを中央環境から管理する必要性を反映しています。クラウド提供により、各場所で個別のソフトウェアインスタンスを維持する負担を軽減できます。また、運用チーム全体にわたる一貫したレポートとアクセスを支援することもできます。そのため、データセンターリスクインテリジェンスおよびモニタリング市場は、多くのオペレーターにとってスケーラブルで一元管理されたアーキテクチャを中心としています。
クラウドベースプラットフォームは2032年にかけてCAGR 18.38%で拡大すると予測されています。2026年5月、IBM CorporationはSaaSおよびオンプレミスデプロイメンを通じて利用可能なプラットフォームとしてConcertを発表しました。両モデルの利用可能性は、一部の規制対象顧客がデータレジデンシーまたは管理要件を維持しており、すべてのワークロードに1つのデプロイメントアプローチを適用できないことを認識しています。ハイブリッドプラットフォームは、運用技術テレメトリを施設に近い状態に保ちながら、サイト全体の集約、レポート、および統合分析にクラウドツールを使用できます。この柔軟性は、特定のデータのルーティング方法を制限する主権規則が存在する場合に、データセンターリスクインテリジェンスおよびモニタリング市場を支えています。
データセンター規模別:
ハイパースケール施設が規模と急速な拡大を組み合わせるハイパースケールデータセンターは2026年のデータセンター規模別収益の46.21%を占めました。これらの施設は大きな電力負荷と集中したコンピューティング能力を管理しており、複雑な物理システム全体で動作できるリスクツールへの需要を生み出しています。大規模および中規模施設もこれらのツールを要としていますが、その運用範囲はしばしばより限定的です。小規模サイトはコンディションモニタリングを使用して資産寿命を延ばし、交換を遅らせることができます。エッジ施設は、限られたローカルリソースで動作できる軽量モニタリングへの別のニーズを追加します。
ハイパースケール施設は2032年にかけてCAGR 19.27%で拡大すると予測されています。新しいハイパースケール施設では、これらのサイトで電力、冷却、ITシステムが密接に相互依存しているため、リスク管理システムを設計およびコミッショニングと並行して検討する必要があります。データセンターリスクインテリジェンスおよびモニタリング市場は、物理的容量が追加され、運用チームが大規模な技術資産全体にわたる一貫したビューを必要とするにつれて、監視をスケールアップする必要があります。エッジデプロイメントはまた、分散サイトがより小さなフットプリント、限られたスタッフ、異なるレイテンシ要件に適したモニタリングを必要とする場合に需要を広げます。大規模な集中型サイトと小規模な分散型サイトのこの組み合わせには、異なるモニタリングモデルとデプロイメントオプションが必要です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
クラウドサービスプロバイダーが需要をリードクラウドサービスプロバイダーは2026年のデータセンタータイプ別収益の48.64%を占めました。マルチリージョンのフットプリントと急速な容量追加により、多くの設にわたる継続的なリスクインテリジェンスが必要です。コロケーションプロバイダーは、ワークロードが大幅に異なる可能性のある複数のテナントをサポートするため、異なるニーズを持っています。エンタープライズおよびエッジ施設は個別には小規模ですが、その合計数はモニタリングデプロイメントにとって依然として重要な基盤を形成しています。データセンターリスクインテリジェンス産業は、クラウドおよびコロケーションプロバイダーをプラットフォームレベルシステムの重要な購入者としてますます対応しています。
クラウドサービスプロバイダーは2032年にかけてCAGR 20.38%で拡大すると予測されています。このセグメントは、異なる機器およびユーティリティ条件を持つ可能性のある地域、運用チーム、施設全体に一貫して適用できるリスク情報を必要としています。また、インフラ条件をサービスレベルコミットメントに関連付ける中央システムからも恩恵を受け、顧客に影響を与える可能性のある問題をチームが優先順位付けするのに役立ちます。コロケーションプロバイダーは、1のサイト内の顧客間でワークロードパターンが異なる可能性があるため、テナント対応レポートと共有物理資産全体の可視性を必要としています。エンタープライズおよびエッジオペレーターは、老朽化した機器、ローカルレジリエンス、AIインフェレンスワークロードに対応するにつれて需要を追加し続けています。
地域分析
北米
北米は2026年の収益の39.42%を占めました。この地域はハイパースケールおよびコロケーション容量の最高集中度を持ち、リスクプラットフォームベンダーに大きなインストールベースを提供しています。開発はウェストテキサス、ペンシルベニア、アルバータに拡大しており、電力、水、グリッド条件は確立されたハブとは異なる場合があります。連邦準備制度は、2026年第2四半期までに米国のデータセンター投資の年率換算額が3,700億米ドルに達すると推定しており、ポートフォリオレベルのサイトおよび運用リスク評価をより価値あるものにしています。運用技術セキュリティに関するNISTガイダンスは、接続型モニタリングデプロイメントに規制上の影響与え、データセンターリスクインテリジェンスおよびモニタリング市場は、さまざまなローカル条件を評価できるシステムから恩恵を受けています。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 21.91%で拡大すると予測されています。この地域は急速な建設と、気候、電力、規制条件の幅広い多様性を組み合わせています。オペレーターは、市場全体でローカルデータ要件、エネルギー効率義務、地震リスク、さまざまなグリッド条件を管理する必要があります。これらの要因は、データセンターリスクインテリジェンスおよびモニタリング市場における規制、ユーティリティ、環境データの関連性を高めています。より自動化されたデータ管理は、プロバイダーが地域を単一の運用環境として扱うことなく、場所全体に一貫した管理を適用するのに役立ちます。
欧州、南米、中東、アフリカ
欧州は、継続的で監査可能な運用記録の維持を促進するエネルギーパフォーマンスおよび報告規則によって形成されています。データセンターパフォーマンス基準と評価に関する欧委員会の取り組みにより、エネルギーおよび水の指標に対する規制上の影響力が高まり、英国、ドイツ、オランダ、フランスは成熟したコロケーション市場を維持しています。ポーランド、スペイン、スカンジナビアは電力可用性と再生可能エネルギーに関連した投資を引き付け、南米、中東、アフリカはクラウド、コロケーション、AI容量の開発を通じて需要を追加しています。ブラジルは早期のクラウドおよびコロケーション拡大をリードし、アラブ首長国連邦、サウジアラビア、南アフリカ、エジプト、ケニアは熱、電力制約、気候変動、ローカルコンプライアンス要因のさまざまな組み合わせに直面しています。これらの地域条件は、データセンターリスクインテリジェンスおよびモニタリング市場において、運用データをローカルハザードおよび進化するコンプライアンス要件と組み合わせるツールへのより広い需要を生み出しています。
競合環境
市場集中度
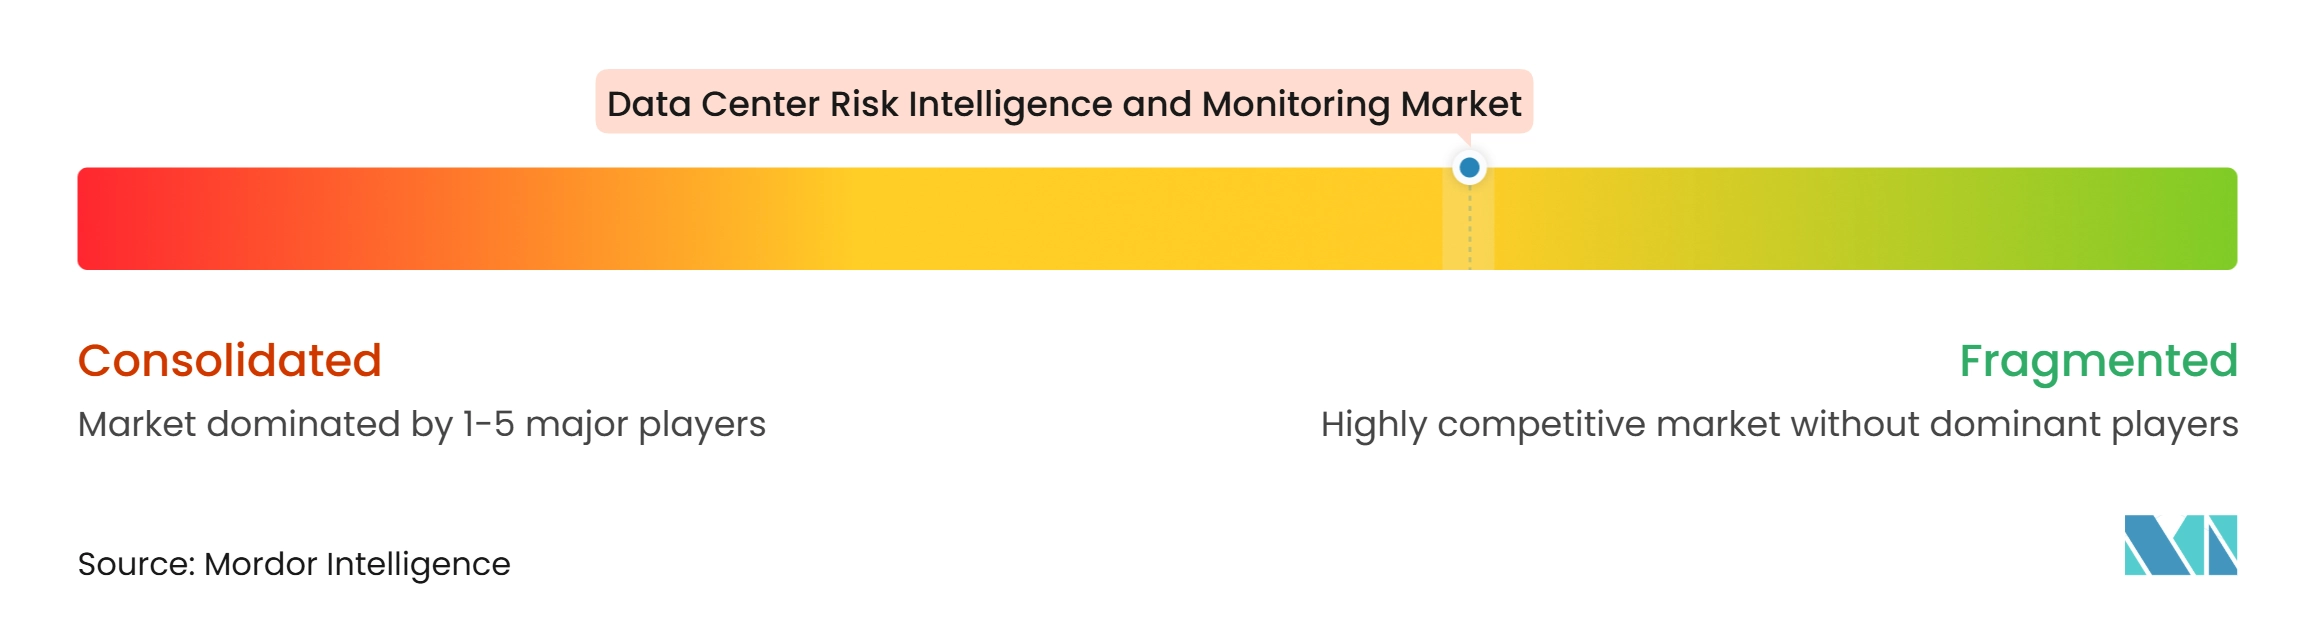
データセンターリスクインテリジェンスおよびモニタリング市場は、施設モニタリング、外部リスクデータ、イベント管理、サイバー・理統合を完全にカバーする単一のサプライヤーが存在しないため、適度に断片化しています。Schneider Electric SE、Vertiv Holdings Co、Siemens AG、Honeywell International Inc.、Johnson Controls International plcは、インフラ管理およびDCIM機能を通じて競合しています。Everbridge, Inc.とAlertMediaは重要イベントコミュニケーションとインシデント対応に対応し、Verisk Analytics, Inc.、Moody's、S&P Global、Jupiter Intelligenceは外部の気候およびリスク情報を関連するユースケースに取り込んでいます。この組み合わせにより、リスクプロセスの異なる部分向けに設計された製品間の相互運用性への明確なニーズが生まれています。
Schneider Electric SEは2026年7月にEcoStruxure ITのAI機能を拡張し、プラットフォームを予測的異常検出、アラーム分析、最適化推奨に向けてシフトさせました。IBM Corporationは2026年5月にConcertを発表し、テクノロジー環境全体にわたるオブザーバビリティ、インシデント管理、リソース最適化、リスクエクスポージャー管理を統合しました。Dataminrは2026年3月にDataminr for Cyber Defenseを発表し、外部リスクインテリジェンスと内部威態勢データを組み合わせました。これらの動きは、サプライヤーが従来のステータスレポートに依存するのではなく、予測的およびクロスドメイン機能を追加していることを示しています。パートナーシップとデータ統合も、すべての機能を内部で再構築することなくカバレッジを拡大する実際的な方法になっています。
中規模コロケーションプロバイダー、エッジサイト、混合モニタリングシステムのポートフォリオを持つオーナーの間に機会が残っています。これらの購入者は広範な機能カバレッジを必要としていますが、ハイパースケールオペレーターほどの予算やエンジニアリングチームを持っていない場合があります。統合を簡素化し、異種データから実用的な情報を提供するサプライヤーは、このギャップに対応できます。NIST SP 800-82およびNIST AIリスク管理フレームワークとの整合は、ベンダーが規制された調達においてガバナンス期待に応えるのに役立ちます。データセンターリスクインテリジェンスおよびモニタリング市場における競合結果は、プラットフォームが実装負担を増やすこなく物理的、サイバー、環境的、規制的情報をどれだけうまく接続できるかにかかっています。
データセンターリスクインテリジェンスおよびモニタリング産業リーダー
-
Everbridge, Inc.
-
ServiceNow
-
IBM Corporation
-
Microsoft Corporation
-
Dataminr
- 注:主要企業の掲載順は順位を示すものではありません。
データセンターリスクインテリジェンスおよびモニタリング市場 このレポートでカバーされる企業
- Everbridge, Inc.
- ServiceNow
- IBM Corporation
- Microsoft Corporation
- Dataminr
- AlertMedia
- Riskonnect
- Resolver
- DNV
- Verisk Analytics, Inc.
- Moody’s
- SandP Global
- Jupiter Intelligence
- Climate X
- Vaisala
- Tomorrow.io
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens AG
- Honeywell International Inc.
- Johnson Controls International plc
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
最近の産業開発事情 データセンターリスクインテリジェンスおよびモニタリング市場
- 2026年9月:欧州委員会は2026年9月21日、データセンターの最低性能基準に関する提案についてのパブリックコンサルテーションおよびエビデンス募集を、共通エネルギー評価スキームの提案とともに開始しました。立法提案は2027年第2四半期に計画されており、EU加盟国全体のグリッド接続許可の強制的な前提条件として定量化されたエネルギーおよび水効率ベンチマークを導入し、リスクインテリジェンスおよびコンプライアンスデータ需要に重大な影響を与えます。
- 2026年7月:Schneider Electric SEはEcoStruxure ITプラットフォームのAI機能を拡張し、製品を従来のインフラモニタリングから予測的なAI駆動の異常検出、アラーム分析、最適化推奨へと移行させました。これにより、EcoStruxure ITはプロアクティブなリスクインテリジェンスおよび運用管理プラットフォームとして位置付けられ、Schneider Electric SEの競合リーチをDCIMを超えてリスクアナリティクス層まで拡大します。
- 2026年6月:Everbridge, Inc.とServiceNowはEverbridge xMattersを通じて戦略的パートナーシップを拡大し、主要インシデト対応のためのAI駆動デジタル運用ワークフローオーケストレーションを実現しました。この統合により、対応ワークフローが自動化され、対応チームへの関与が迅速化され、モニタリング、ITSM、コラボレーション、修復システム全体にわたるアクションが調整され、以前の緊急イベント管理パートナーシップが継続的なデジタル運用へと拡張されます。
- 2026年5月:IBM CorporationはConcertプラットフォームを発表しました。これは、アプリケーション、インフラ、ネットワーク、セキュリティ全体にわたるフルスタックオブザーバビリティ、リソース最適化、インシデント管理、リスクエクスポージャー管理を統合するエージェンティック運用プラットフォームです。ConcertプラットフォームはSaaSサービスとしても、オンプレミスデプロイメントを通じても利用可能となり、クラウド提供のアナリティクスとともにデータレジデンシー管理を必要とする規制対象環境に対応しています。
グローバルデータセンターリスクインテリジェンスおよびモニタリング市場レポートの範囲
データセンターリスクインテリジェンスおよびモニタリング市場は、データセンター施設、インフラ、運用、および接続性へのリスクを継続的に特定、評価、モニタリング、および軽減を支援するソリューションとサービスで構成されています。これらのサービスは、リアルタイムモニタリング、脅威インテリジェンス、アナリティクス、および専門家によるアドバイザリーを組み合わせて、物理的セキュリティ、サイバー脅威、電力および冷却障害、環境ハザード、サプライチェーン中断、規制変更、および地政学的リスクに対応します。
データセンタリスクインテリジェンスおよびモニタリング市場レポートは、ソリューションタイプ(リスクインテリジェンスおよびアナリティクスプラットフォーム、リアルタイムリスクモニタリングソフトウェア、リスクダッシュボードおよびレポートソリューション、予測リスクアナリティクス、早期警告・アラートシステム、リスクデータ統合・集約プラットフォーム、リスクインテリジェンスアドバイザリーおよびマネージドサービス)、リスクデータカテゴリ(気象・自然ハザードデータ、気候・環境リスクデータ、電力グリッド・ユーティリティリスクデータ、施設・機器コンディションデータ、運用インシデント・ダウンタイムデータ、サプライチェーン・ベンダーリスクデータ、物理的セキュリティリスクデータ、規制・コンプライアンスリスクデータ)、データソース(施設内部・建物システム、電力・ユーティリティデータソース、気象・環境データプロバイダー、外部ハザード・地理空間データ、機器・センサーネットワーク、サードパーティベンダー・サプライチェーンデータ、公共安全・規制情報ース)、アプリケーション(オペレーショナルリスクモニタリング、電力・ユーティリティ中断モニタリング、気候・自然ハザードモニタリング、機器障害・メンテナンスリスク、セキュリティインシデントモニタリング、サプライヤー・サプライチェーンリスクモニタリング、事業継続・インシデント対応支援、サイト選定・ポートフォリオリスク評価)、デプロイメントモデル(クラウドベースプラットフォーム、オンプレミスプラットフォーム、ハイブリッドプラットフォーム)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リスクインテリジェンスおよびアナリティクスプラットフォーム |
| リアルタイムリスクモニタリングソフトウェア |
| リスクダッシュボードおよびレポートソリューション |
| 予測リスクアナリティクス |
| 早期警告・アラートシステム |
| リスクデータ統合・集約プラットフォーム |
| リスクインテリジェンスアドバイザリーおよびマネージドサービス |
| 気象・自然ハザードデータ |
| 気候・環境リスクデータ |
| 電力グリッド・ユーティリティリスクデータ |
| 施設・機器コンディションデータ |
| 運用インシデント・ダウンタイムデータ |
| サプライチェーン・ベンダーリスクデータ |
| 物理的セキュリティリスクデータ |
| 規制・コンプライアンスリスクデータ |
| 施設内部・建物システム |
| 電力ユーティリティデータソース |
| 気象・環境データプロバイダー |
| 外部ハザード・地理空間データ |
| 機器・センサーネットワーク |
| サードパーティベンダー・サプライチェーンデータ |
| 公共安全・規制情報ソース |
| オペレーショナルリスクモニタリング |
| 電力・ユーティリティ中断モニタリング |
| 気候・自然ハザードモニタリング |
| 機器障害・メンテナンスリスク |
| セキュリティインシデントモニタリング |
| サプライヤー・サプライチェーンリスクモニタリング |
| 事業継続・インシデント対応支援 |
| サイト選定・ポートフォリオリスク評価 |
| クラウドベースプラットフォーム |
| オンプレミスプラットフォーム |
| ハイブリッドプラットフォーム |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| シンガポール | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| イスラエル | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ケニア | |
| アフリカその他 |
| ソリューションタイプ別 | リスクインテリジェンスおよびアナリティクスプラットフォーム | |
| リアルタイムリスクモニタリングソフトウェア | ||
| リスクダッシュボードおよびレポートソリューション | ||
| 予測リスクアナリティクス | ||
| 早期警告・アラートシステム | ||
| リスクデータ統合・集約プラットフォーム | ||
| リスクインテリジェンスアドバイザリーおよびマネージドサービス | ||
| リスクデータカテゴリ別 | 気象・自然ハザードデータ | |
| 気候・環境リスクデータ | ||
| 電力グリッド・ユーティリティリスクデータ | ||
| 施設・機器コンディションデータ | ||
| 運用インシデント・ダウンタイムデータ | ||
| サプライチェーン・ベンダーリスクデータ | ||
| 物理的セキュリティリスクデータ | ||
| 規制・コンプライアンスリスクデータ | ||
| データソース別 | 施設内部・建物システム | |
| 電力ユーティリティデータソース | ||
| 気象・環境データプロバイダー | ||
| 外部ハザード・地理空間データ | ||
| 機器・センサーネットワーク | ||
| サードパーティベンダー・サプライチェーンデータ | ||
| 公共安全・規制情報ソース | ||
| アプリケーション別 | オペレーショナルリスクモニタリング | |
| 電力・ユーティリティ中断モニタリング | ||
| 気候・自然ハザードモニタリング | ||
| 機器障害・メンテナンスリスク | ||
| セキュリティインシデントモニタリング | ||
| サプライヤー・サプライチェーンリスクモニタリング | ||
| 事業継続・インシデント対応支援 | ||
| サイト選定・ポートフォリオリスク評価 | ||
| デプロイメントモデル別 | クラウドベースプラットフォーム | |
| オンプレミスプラットフォーム | ||
| ハイブリッドプラットフォーム | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| シンガポール | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ケニア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
データセンターリスクインテリジェンスおよびモニタリング市場の規模はどのくらいですか?
データセンターリスクインテリジェンスおよびモニタリング市場規模は、2026年に2.74 ビリオン 米ドル、2027年に3.16 ビリオン 米ドルと予測され、2032年までに7.19 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 17.87%で成長する見込みです。
データセンターリスクインテリジェンスプラットフォームの採用を促進しているものは何ですか?
高密度AIワークロード、停電コスト、エネルギーおよびレジリエンス要件、サイバーリスクと物理的リスクシグナルを接続する必要性が採用を支えています。これらの要因により、統合モニタリングは運用および投資判断においてより関連性が高まっています。
データセンターリスクインテリジェンスおよびモニタリングをリードするソリューションタイプはどれですか?
リスクインテリジェンスおよびアナリティクスプラットフォームが2026年に28.71%のシェアでリードし、予測リスクアナリティクスは2032年にかけてCAGR 18.92%で拡大すると予測されています。この組み合わせは、統合的かつ将来志向の分析への移行を反映しています。
クラウドベースプラットフォームがリスクモニタリングにとって重要な理由は何ですか?
クラウドベースプラットフォームは、マルチサイトポートフォリオ全体の集中管理を支援するため、2026年の収益の67.64%を占めました。運用データを施設に近い状態に保つ必要がある場合、ハイブリッドデプロイメントは引き続き関連性があります。
データセンターリスクインテリジェンスおよびモニタリングで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、急速な建設と多様な電力、気候、規制ニーズに支えられ、2032年にかけてCAGR 21.91%で拡大すると予測されています。これらの違いにより、ローカルリスクコンテキストと一貫した管理の価値が高まっています。
データセンターは予測リスクアナリティクスをどのように使用しますか?
予測アナリティクスは、電力、冷却、またはITサービスを中断させる前に、機器および環境パターンを確認して発展中の障害リスクを特定します。これにより、メンテナンスおよび運用チームが新たな懸念事項に早期に対応し、変化する機器状態から検査を優先順位付けし、発展中の障害がより広範なサービス中断になる前に是正措置を調整することができます。