
Marktgröße und Marktanteile für Risikointelligenz und Monitoring im Rechenzentrum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.16 Milliarden US-Dollar |
| Marktgröße (2032) | 7.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.87 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Risikointelligenz und Monitoring im Rechenzentrum von Mordor Intelligence
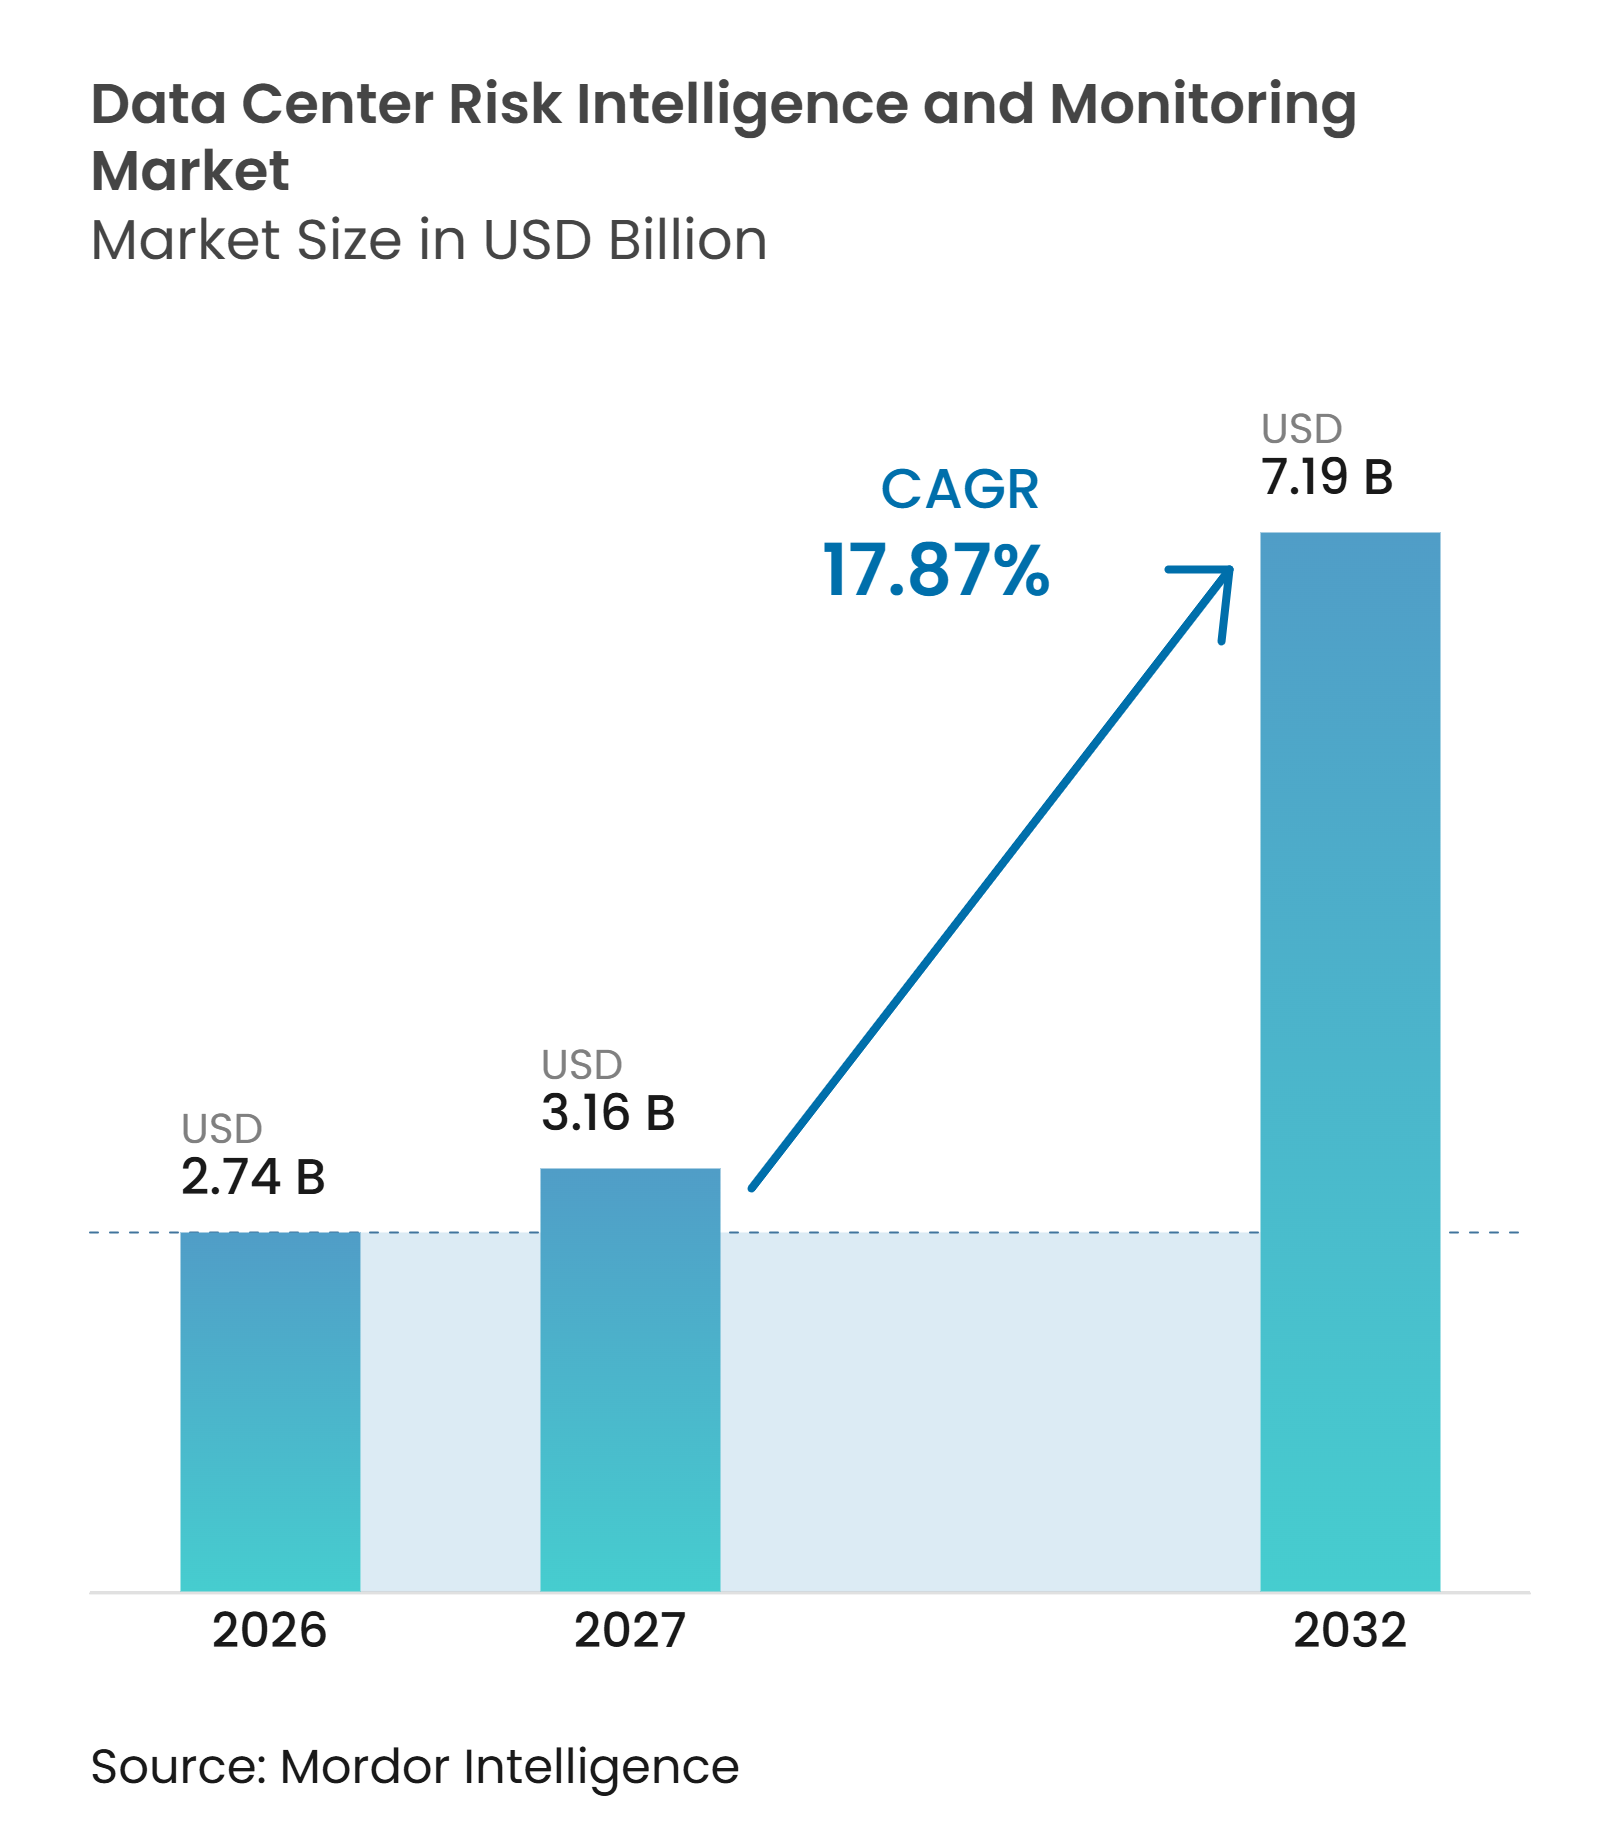
Die Marktgröße für Risikointelligenz und Monitoring im Rechenzentrum wird für 2026 auf 2,74 Milliarden USD, für 2027 auf 3,16 Milliarden USD und bis 2032 auf 7,19 Milliarden USD prognostiziert, mit einem CAGR von 17,87 % von 2027 bis 2032. KI-Workloads belasten Strom- und Kühlsysteme zunehmend, was den Wert einer kontinuierlichen Überwachung und Früherkennung von Geräteproblemen sowohl in neuen als auch in bestehenden Anlagen erhöht. Die Kosten von Ausfällen verlagern das Risikomanagement von einem Anliegen der Anlage zu einem finanziellen Steuerungsthema für Betreiber mit wesentlichen Serviceverpflichtungen und Kunden, die eine konsistente Verfügbarkeit erwarten – insbesondere wenn ein Gerätefehler mehrere abhängige Systeme beeinträchtigen kann. Energieberichterstattung, Resilienzanforderungen und Datenprüfbarkeit werden in mehreren Regionen zu Bestandteilen der Betriebsanforderungen, was den Bedarf an vollständigen, leicht überprüfbaren Aufzeichnungen über Anlagen und Betriebsteams hinweg erhöht. Anbieter reagieren darauf, indem sie Infrastrukturtelemetrie, externe Gefahrendaten und Cyberrisikosignale in Plattformen kombinieren, die Entscheidungen auf Portfolioebene unterstützen, die Abhängigkeit von separaten Einzellösungen reduzieren und Entscheidungsträgern eine vernetztere Sicht auf Risiken ermöglichen.
Wichtigste Erkenntnisse des Berichts
- Nach Lösungstyp hielten Risikointelligenz- und Analyseplattformen im Jahr 2026 einen Marktanteil von 28,71 % am Markt für Risikointelligenz und Monitoring im Rechenzentrum, während Prädiktive Risikoanalytik bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen wird.
- Nach Risikodatenkategorie entfielen im Jahr 2026 29,21 % der Marktgröße für Risikointelligenz und Monitoring im Rechenzentrum auf Anlage- und Gerätezustandsdaten, während Regulierungs- und Compliance-Risikodaten bis 2032 voraussichtlich mit einem CAGR von 18,63 % wachsen werden.
- Nach Datenquelle hielten interne Anlage- und Gebäudesysteme im Jahr 2026 einen Umsatzanteil von 26,54 %, während öffentliche Sicherheits- und Regulierungsinformationsquellen bis 2032 voraussichtlich mit einem CAGR von 19,59 % wachsen werden.
- Nach Anwendung hielt das operationelle Risikomonitoring im Jahr 2026 einen Umsatzanteil von 26,28 %, während Standortauswahl und Portfoliorisikobewertung bis 2032 voraussichtlich mit einem CAGR von 21,27 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 67,64 % des Umsatzes auf cloudbasierte Plattformen, die bis 2032 voraussichtlich mit einem CAGR von 18,38 % wachsen werden.
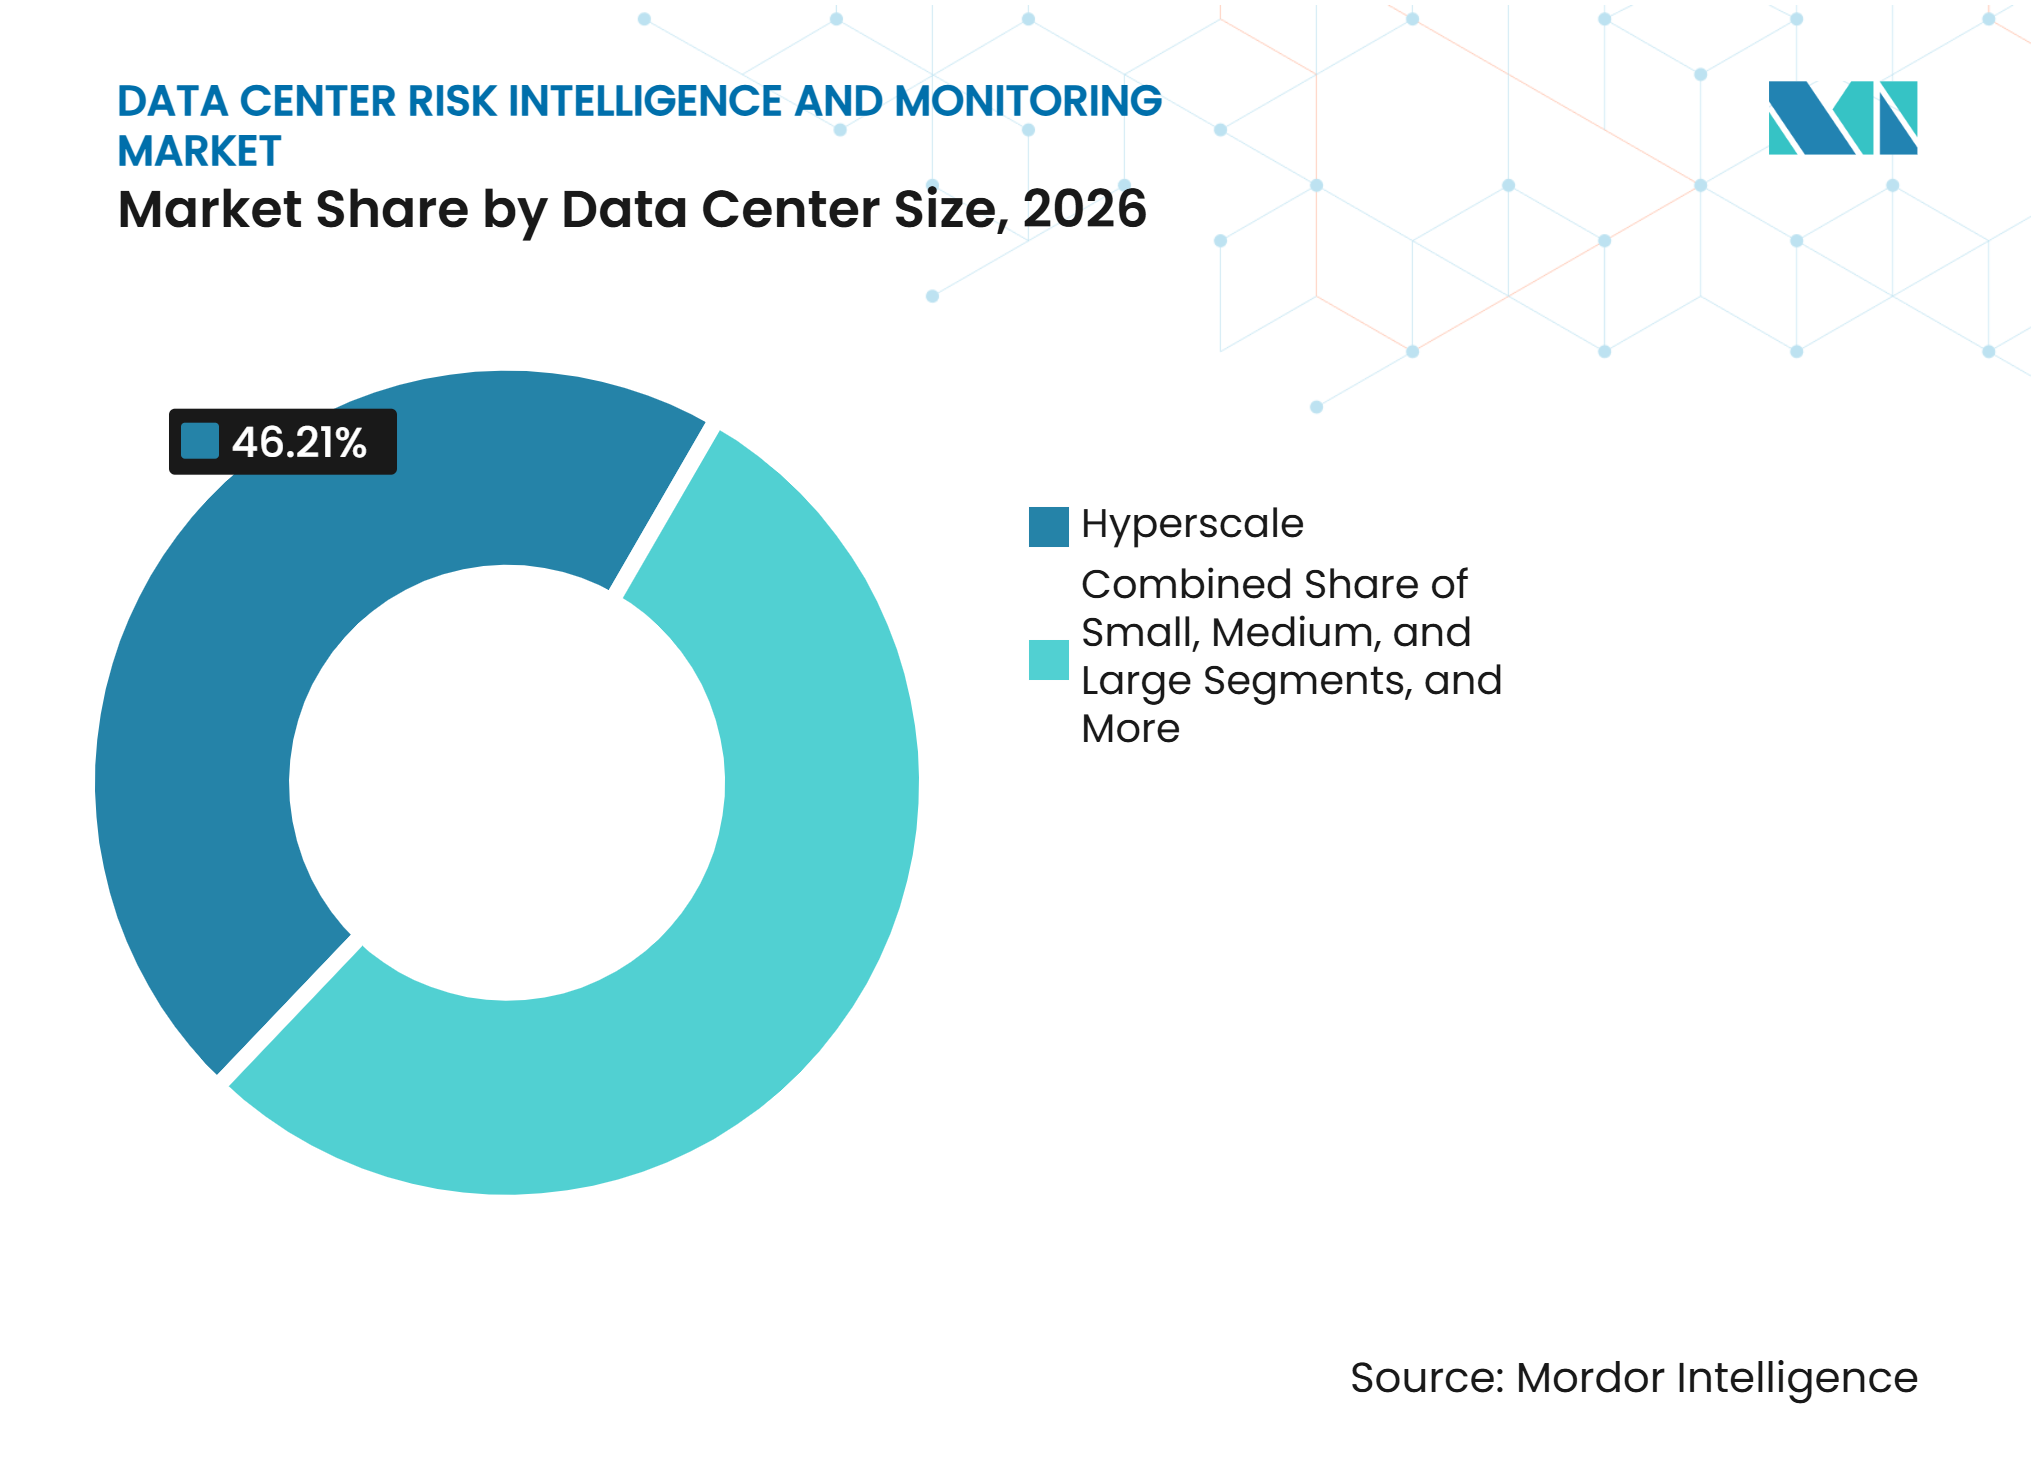
- Nach Rechenzentrumsgröße hielten Hyperscale-Rechenzentren im Jahr 2026 einen Umsatzanteil von 46,21 % am Markt für Risikointelligenz und Monitoring im Rechenzentrum und werden bis 2032 voraussichtlich mit einem CAGR von 19,27 % wachsen.
- Nach Rechenzentrumtyp hielten Cloud-Dienstanbieter im Jahr 2026 einen Umsatzanteil von 48,64 % und werden bis 2032 voraussichtlich mit einem CAGR von 20,38 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,42 % am Markt für Risikointelligenz und Monitoring im Rechenzentrum, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 21,91 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI und hochdichte Workloads erhöhen thermische und Stromrisiken | +5.2% | Global, konzentriert auf Nordamerika, Kernmärkte im asiatisch-pazifischen Raum und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Kosten ungeplanter Ausfallzeiten | +4.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck hinsichtlich Energie, Resilienz und Prüfbarkeit | +3.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Konvergenz von Cyber- und physischer Risikointelligenz | +2.4% | Global, mit frühem Einsatz in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Expansion von Edge- und verteilten Rechenzentrumsinfrastrukturen | +1.8% | Kernmärkte im asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Wechsel von kalenderbasierter zu zustandsbasierter Wartung | +1.2% | Global, mit früher Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI und hochdichte Workloads erhöhen thermische und Stromrisiken
KI-Workloads belasten Strom- und Thermalsysteme unter Bedingungen, für die herkömmliche Überwachungstools nicht ausgelegt waren. Die Leistungsdichte von KI-Servern stieg zwischen 2020 und 2025 um das Elffache, und die Internationale Energieagentur erwartet bis 2027 eine weitere Vervierfachung. Ein fortschrittliches KI-Rack kann Spitzenleistung verbrauchen, die dem Stromverbrauch von 65 Haushalten entspricht, was die Bedeutung einer koordinierten Strom- und Kühlüberwachung erhöht.[1] Betreiber benötigen Echtzeitsignale, die Stromlasten mit der Kühlverfügbarkeit und dem Zustand der unterbrechungsfreien Stromversorgung verknüpfen, anstatt separate Alarmmeldungen zu erhalten. Inferenz-Workloads können auch schnelle Start-Stopp-Nachfragemuster erzeugen, die schwieriger zu modellieren sind als kontinuierlichere Trainings-Workloads. Dieses Betriebsumfeld stärkt den Markt für Risikointelligenz und Monitoring im Rechenzentrum für prädiktive Analytik, da feste Schwellenwerte ein sich entwickelndes Risiko möglicherweise nicht rechtzeitig erkennen.
Steigende Kosten ungeplanter Ausfallzeiten
Die finanziellen Auswirkungen eines Ausfalls machen kontinuierliches Risikomonitoring bei Investitionsentscheidungen immer wichtiger. In der Umfrage des Uptime Institute aus dem Jahr 2025 gaben 20 % der Befragten, die einen erheblichen Ausfall meldeten, an, dass der Vorfall mehr als 1 Million USD gekostet hat. Weitere 37 % meldeten Kosten zwischen 100.000 USD und 1 Million USD, während Stromprobleme mit 45 % die häufigste Ursache für folgenreiche Vorfälle blieben.[2] Bei KI-intensiven Anlagen kann eine Unterbrechung Service-Level-Vertragsstrafen mit nicht wiederherstellbarer Rechenzeit aus unterbrochenen Workloads verbinden. Dieses Risiko unterstützt den Markt für Risikointelligenz und Monitoring im Rechenzentrum für Tools, die Strom-, Kühl- und Geräterisiken erkennen, bevor der Betrieb beeinträchtigt wird.
Regulatorischer Druck hinsichtlich Energie, Resilienz und Prüfbarkeit
Energie- und Resilienzvorschriften machen verifizierte Betriebsaufzeichnungen für Rechenzentrumsbetreiber immer wichtiger. Die Europäische Kommission verlangt die Berichterstattung über Kennzahlen zur Energienutzungseffizienz und Wassernutzungseffizienz über die europäische Rechenzentrumsdatenbank. Im September 2026 eröffnete die Kommission eine Konsultation zu Mindestleistungsstandards und einem gemeinsamen Energiebewertungsschema, mit einem Gesetzgebungsvorschlag für das zweite Quartal 2027. Diese Anforderungen begünstigen Systeme, die kontinuierliche Aufzeichnungen über Gerätezustand, Energieverbrauch und Resilienzstatus erstellen. Die automatisierte Datenintegration unterstützt den Markt für Risikointelligenz und Monitoring im Rechenzentrum, indem sie Betreibern hilft, Nachweise für Compliance-Prüfungen vorzubereiten, anstatt diese erst nach einem Vorfall zusammenzustellen.
Konvergenz von Cyber- und physischer Risikointelligenz
Die Integration von IT und Betriebstechnologie hat physische Sicherheit und Cyberrisiken enger miteinander verknüpft. Dragos berichtete, dass Angreifer DCIM-Software ins Visier nehmen, da sie an der Schnittstelle von IT und Anlagenbetrieb liegt, wo die Verantwortlichkeiten oft unklar sind. Die ISC-Umfrage ergab, dass 93 % der Organisationen hybride Cyber- und physische Monitoringlösungen eingeführt hatten, während 77 % noch immer Abdeckungslücken vermuteten. Betreiber benötigen daher Plattformen, die Zugriffsanomalien, Sensormesswerte und Netzwerkereignisse in einer einzigen operativen Ansicht zusammenführen können. Dieser Bedarf unterstützt den Markt für Risikointelligenz und Monitoring im Rechenzentrum für erklärbare Risikobewertung, da ein ungenauer Freigabesignalton schädlicher sein kann als ein Alarm, der einer Überprüfung bedarf.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Implementierungskosten und Integrationskomplexität | -2.4% | Global, am stärksten in Schwellenmärkten und Unternehmen mit veralteter Infrastruktur | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Modell-Governance bei vernetztem Monitoring | -1.9% | Global, mit größter Sensibilität in regulierten nordamerikanischen und europäischen Sektoren | Mittelfristig (2–4 Jahre) |
| Mangel an Spezialisten für Rechenzentrumsbetrieb und Zuverlässigkeit | -1.3% | Global, am stärksten in aufstrebenden asiatisch-pazifischen Märkten und Afrika | Langfristig (≥ 4 Jahre) |
| Unvollständige Asset-, Sensor- und Wartungsdaten | -0.8% | Global, am stärksten in veralteten Unternehmens- und Colocation-Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungskosten und Integrationskomplexität
Risikointelligenz-Implementierungen können benutzerdefinierte Konnektoren, Sensor-Upgrades, Hardware-Änderungen und Mitarbeiterschulungen erfordern, bevor sie auf Asset-Ebene funktionieren. Diese Anforderungen sind besonders anspruchsvoll, wenn Anlagen Geräte von mehreren Herstellern verwenden und auf langjährig etablierte Betriebssysteme angewiesen sind. Die Integrationsarbeit ist auch organisatorischer Natur, da Anlage-, IT- und Sicherheitsteams Vorfälle oft unterschiedlich klassifizieren und separate Tools verwenden. Dies kann eine gemeinsame Sicht auf Strom-, Kühl- und Sicherheitsbedingungen verzögern. Mittelgroße Betreiber und Anbieter in Entwicklungsmärkten haben denselben Bedarf an besserem Monitoring wie große Betreiber, verfügen jedoch über weniger technische Ressourcen. Der Markt für Risikointelligenz und Monitoring im Rechenzentrum steht daher vor einer praktischen Adoptionsbarriere, bei der die Integrationskosten schwer vom Wert der Software selbst zu trennen sind.
Bedenken hinsichtlich Cybersicherheit und Modell-Governance bei vernetztem Monitoring
Eine Plattform, die IT-, Betriebstechnologie- und physische Sicherheitsdaten verbindet, kann neue Angriffspunkte schaffen. Ein Kohortenbericht des Energieministeriums identifizierte Verbindungsschwachstellen, fragmentierte Governance und inkonsistente Cybersicherheitsanforderungen als übergreifende Probleme in Rechenzentrums-Monitoring-Umgebungen. Uptime Intelligence berichtete auch von einem Anstieg der CVE-Offenlegungen für etablierte DCIM-Produkte sowie von mehr Ransomware-Aktivitäten, die Betriebstechnologie betreffen. Betreiber müssen eine breitere Sichtbarkeit gegen strengere Kontrollen darüber abwägen, wie Telemetrie erfasst, gespeichert und abgerufen wird. Modell-Governance ist aus demselben Grund wichtig, da unvollständige oder manipulierte Eingaben zu irreführenden Risikobewertungen führen können. Das KI-Risikomanagement-Framework des NIST wird daher bei der Anbieterbewertung zunehmend relevant, wenn KI-basiertes Monitoring vorgeschlagen wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
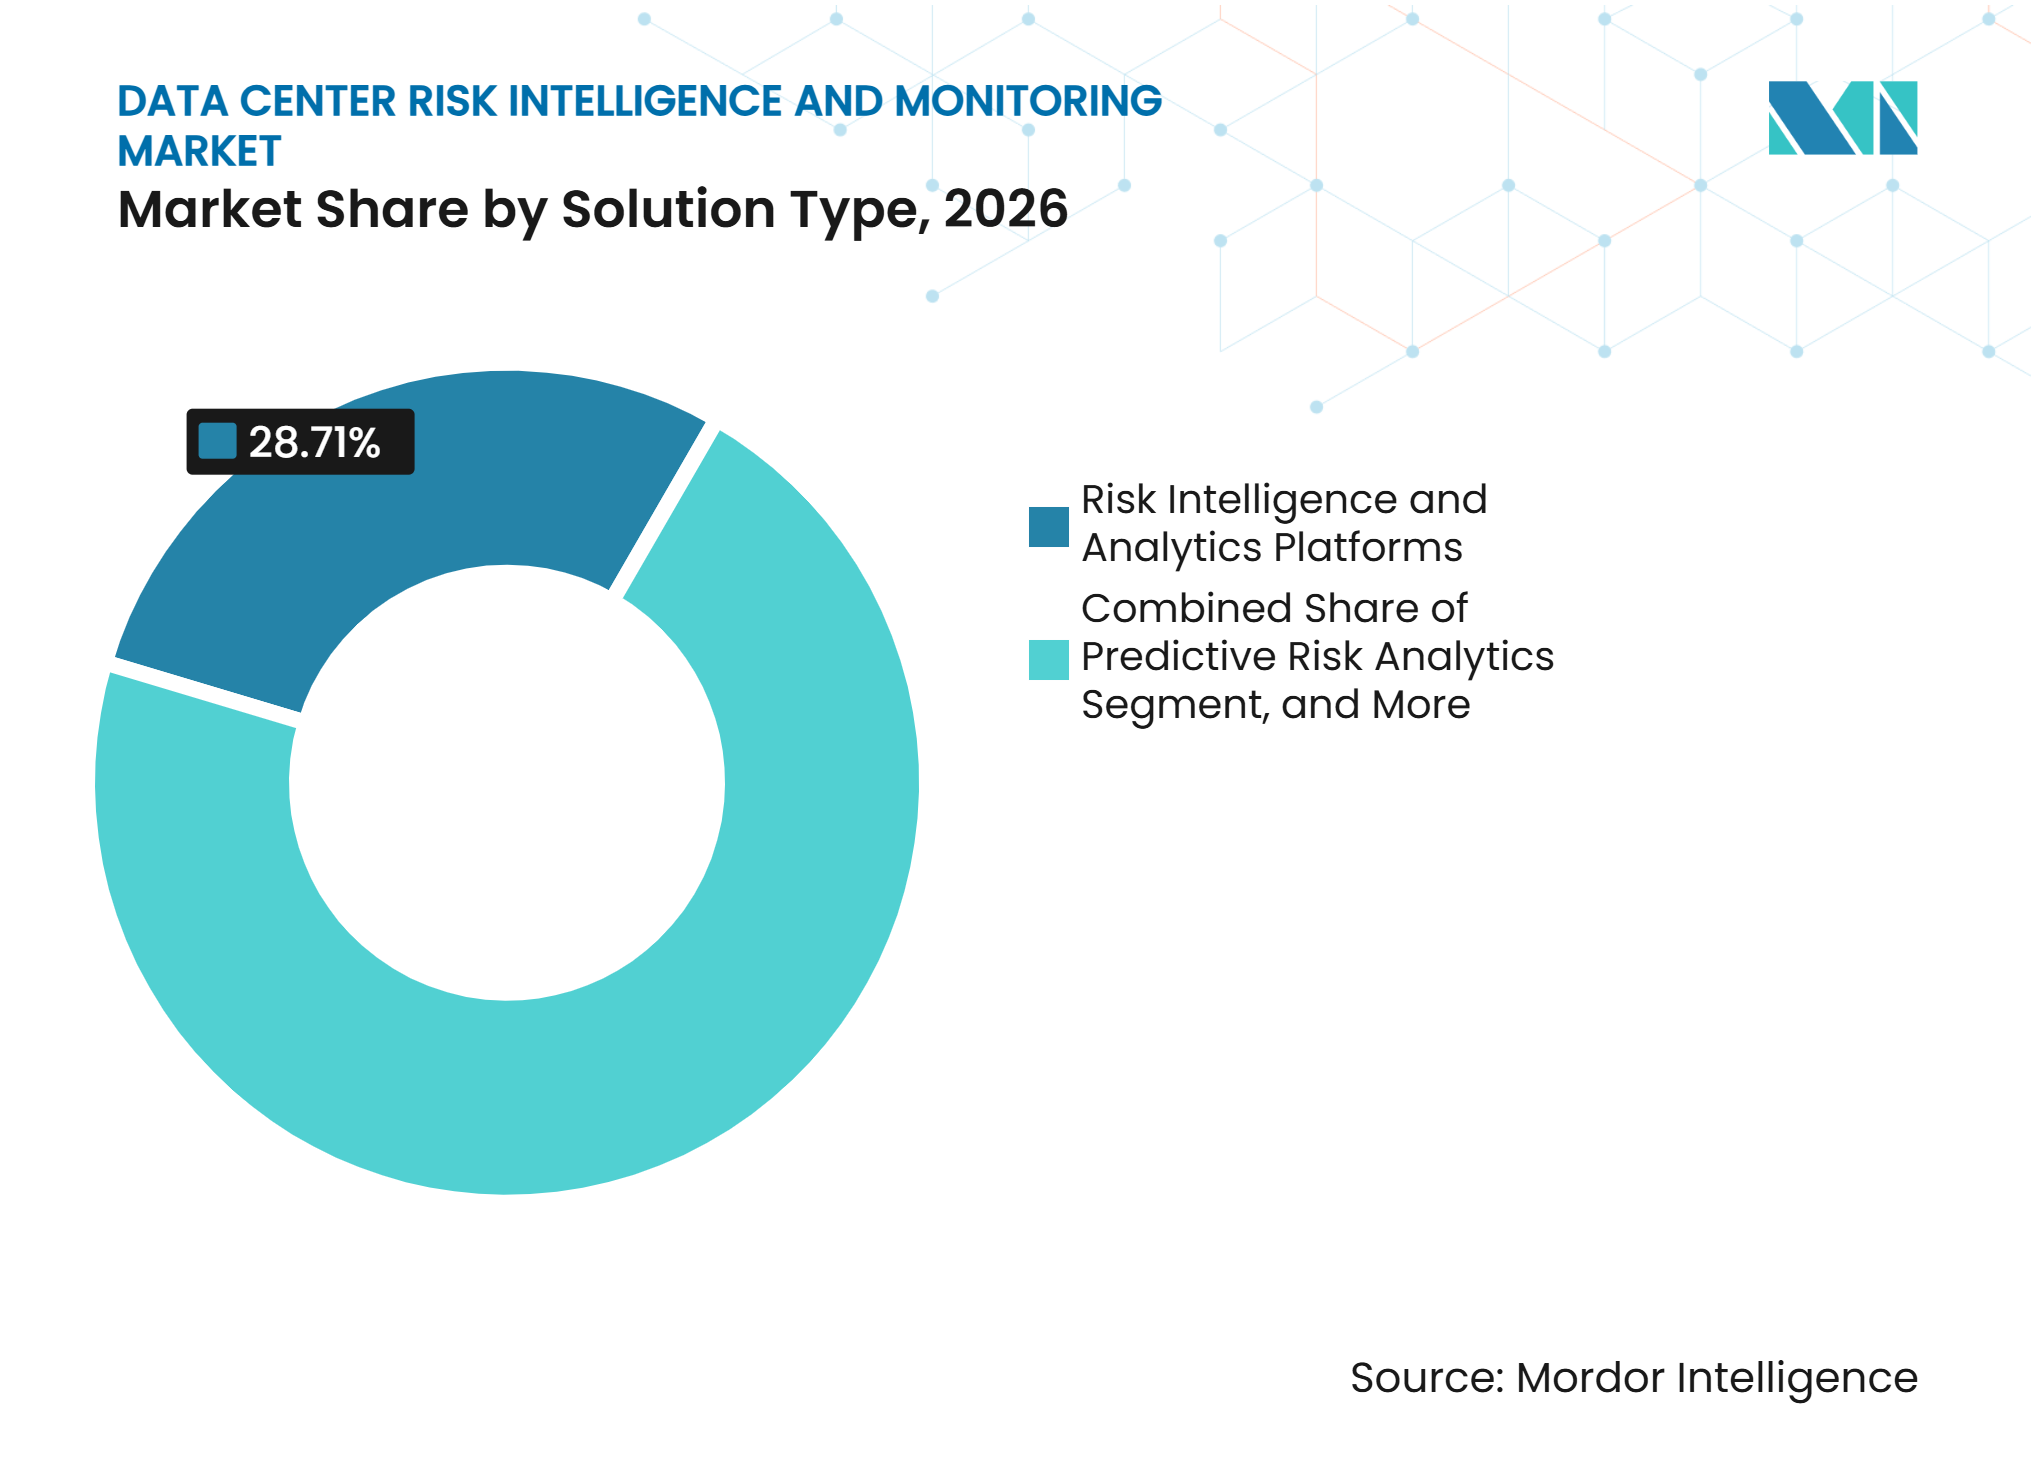
Plattformkonsolidierung unterstützt frühere RisikoerkennungRisikointelligenz- und Analyseplattformen hielten im Jahr 2026 einen Umsatzanteil von 28,71 %. Ihre Position spiegelt eine Präferenz für Tools wider, die mehrere Quellen operativer und externer Risikodaten kombinieren, anstatt separate Anwendungen für jeden Anwendungsfall zu nutzen. Echtzeit-Risikomonitoring-Software, Berichtstools und Frühwarnsysteme bleiben relevant, wo Betreiber direkte Einblicke in spezifische Ereignisse benötigen. Hochdichte Anlagen erfordern jedoch eine breitere Sicht, da ein Stromproblem schnell Kühl- und IT-Leistung beeinflussen kann. Die Branche für Risikointelligenz und Monitoring im Rechenzentrum bewegt sich weg von isoliertem Alarmmanagement hin zu einer koordinierten Überprüfung von Risikobedingungen.
Prädiktive Risikoanalytik wird bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen. Das Segment adressiert den Bedarf, Ausfallmuster aus Geräte- und Umgebungsdaten zu identifizieren, bevor ein Vorfall eintritt, insbesondere wenn sich schnell ändernde KI-Lasten einfache statische Schwellenwerte weniger nützlich machen. Im Januar 2026 stellte Vertiv Vertiv Next Predict vor, einen verwalteten prädiktiven Wartungsservice, der maschinelles Lernen auf Strom-, Kühl- und IT-Systeme anwendet.[3] Datenintegrationsplattformen und verwaltete Dienste schaffen Mehrwert für Betreiber mit begrenzter interner Analysekapazität und ohne Teams, die sich der Interpretation vielfältiger Anlagensignale widmen. Diese Angebote erweitern den adressierbaren Bedarf über Softwarelizenzen hinaus auf kontinuierliche Unterstützung bei der Dateninterpretation, Wartungsplanung und Maßnahmenumsetzung.



Nach Risikodatenkategorie:
Gerätedaten führen, während Compliance-Daten aufholenAnlage- und Gerätezustandsdaten hielten im Jahr 2026 einen Kategorieanteil von 29,21 %. Die thermische, Vibrations- und elektrische Überwachung von Strom- und Kühlanlagen ist zentral für den sicheren Betrieb hochdichter Anlagen. Diese Daten unterstützen Entscheidungen über Gerätezustand, Wartungszeitpunkt und potenzielle Betriebsunterbrechungen. Wetter-, Versorgungs-, Klima-, Vorfalls-, Lieferketten-, physische Sicherheits- und Regulierungsdaten liefern zusätzlichen Kontext für diese Entscheidungen. Ein kombiniertes Datenmodell wird zunehmend nützlicher, da Portfolios sich über Standorte mit unterschiedlichen Risikoprofilen ausdehnen.
Regulierungs- und Compliance-Risikodaten werden bis 2032 voraussichtlich mit einem CAGR von 18,63 % wachsen. Das Segment unterstützt kontinuierliche Aufzeichnungen für Betreiber, die Energieleistung, Wasserverbrauch und Resilienz über Anlagen mit unterschiedlichen Betriebs- und Berichtspflichten nachweisen müssen. S&P Global Sustainable berichtete, dass 43 % der globalen Rechenzentren in den 2020er Jahren einem hohen Wasserstress ausgesetzt sind, was die operative Rolle von Umweltdaten in der Standortresilienzplanung unterstreicht. Schneider Electric erklärte, dass seine zustandsbasierten Wartungsprogramme die Wartungseingriffe vor Ort um bis zu 40 % und die Gesamtbetriebskosten um 20 % reduzieren können.[4] Dieser Bedarf unterstützt den Markt für Risikointelligenz und Monitoring im Rechenzentrum durch die Nachfrage nach Betriebsnachweisen, die auch Compliance-Anforderungen erfüllen und Teams ermöglichen, Probleme vor einer formellen Prüfung zu identifizieren.
Nach Datenquelle:
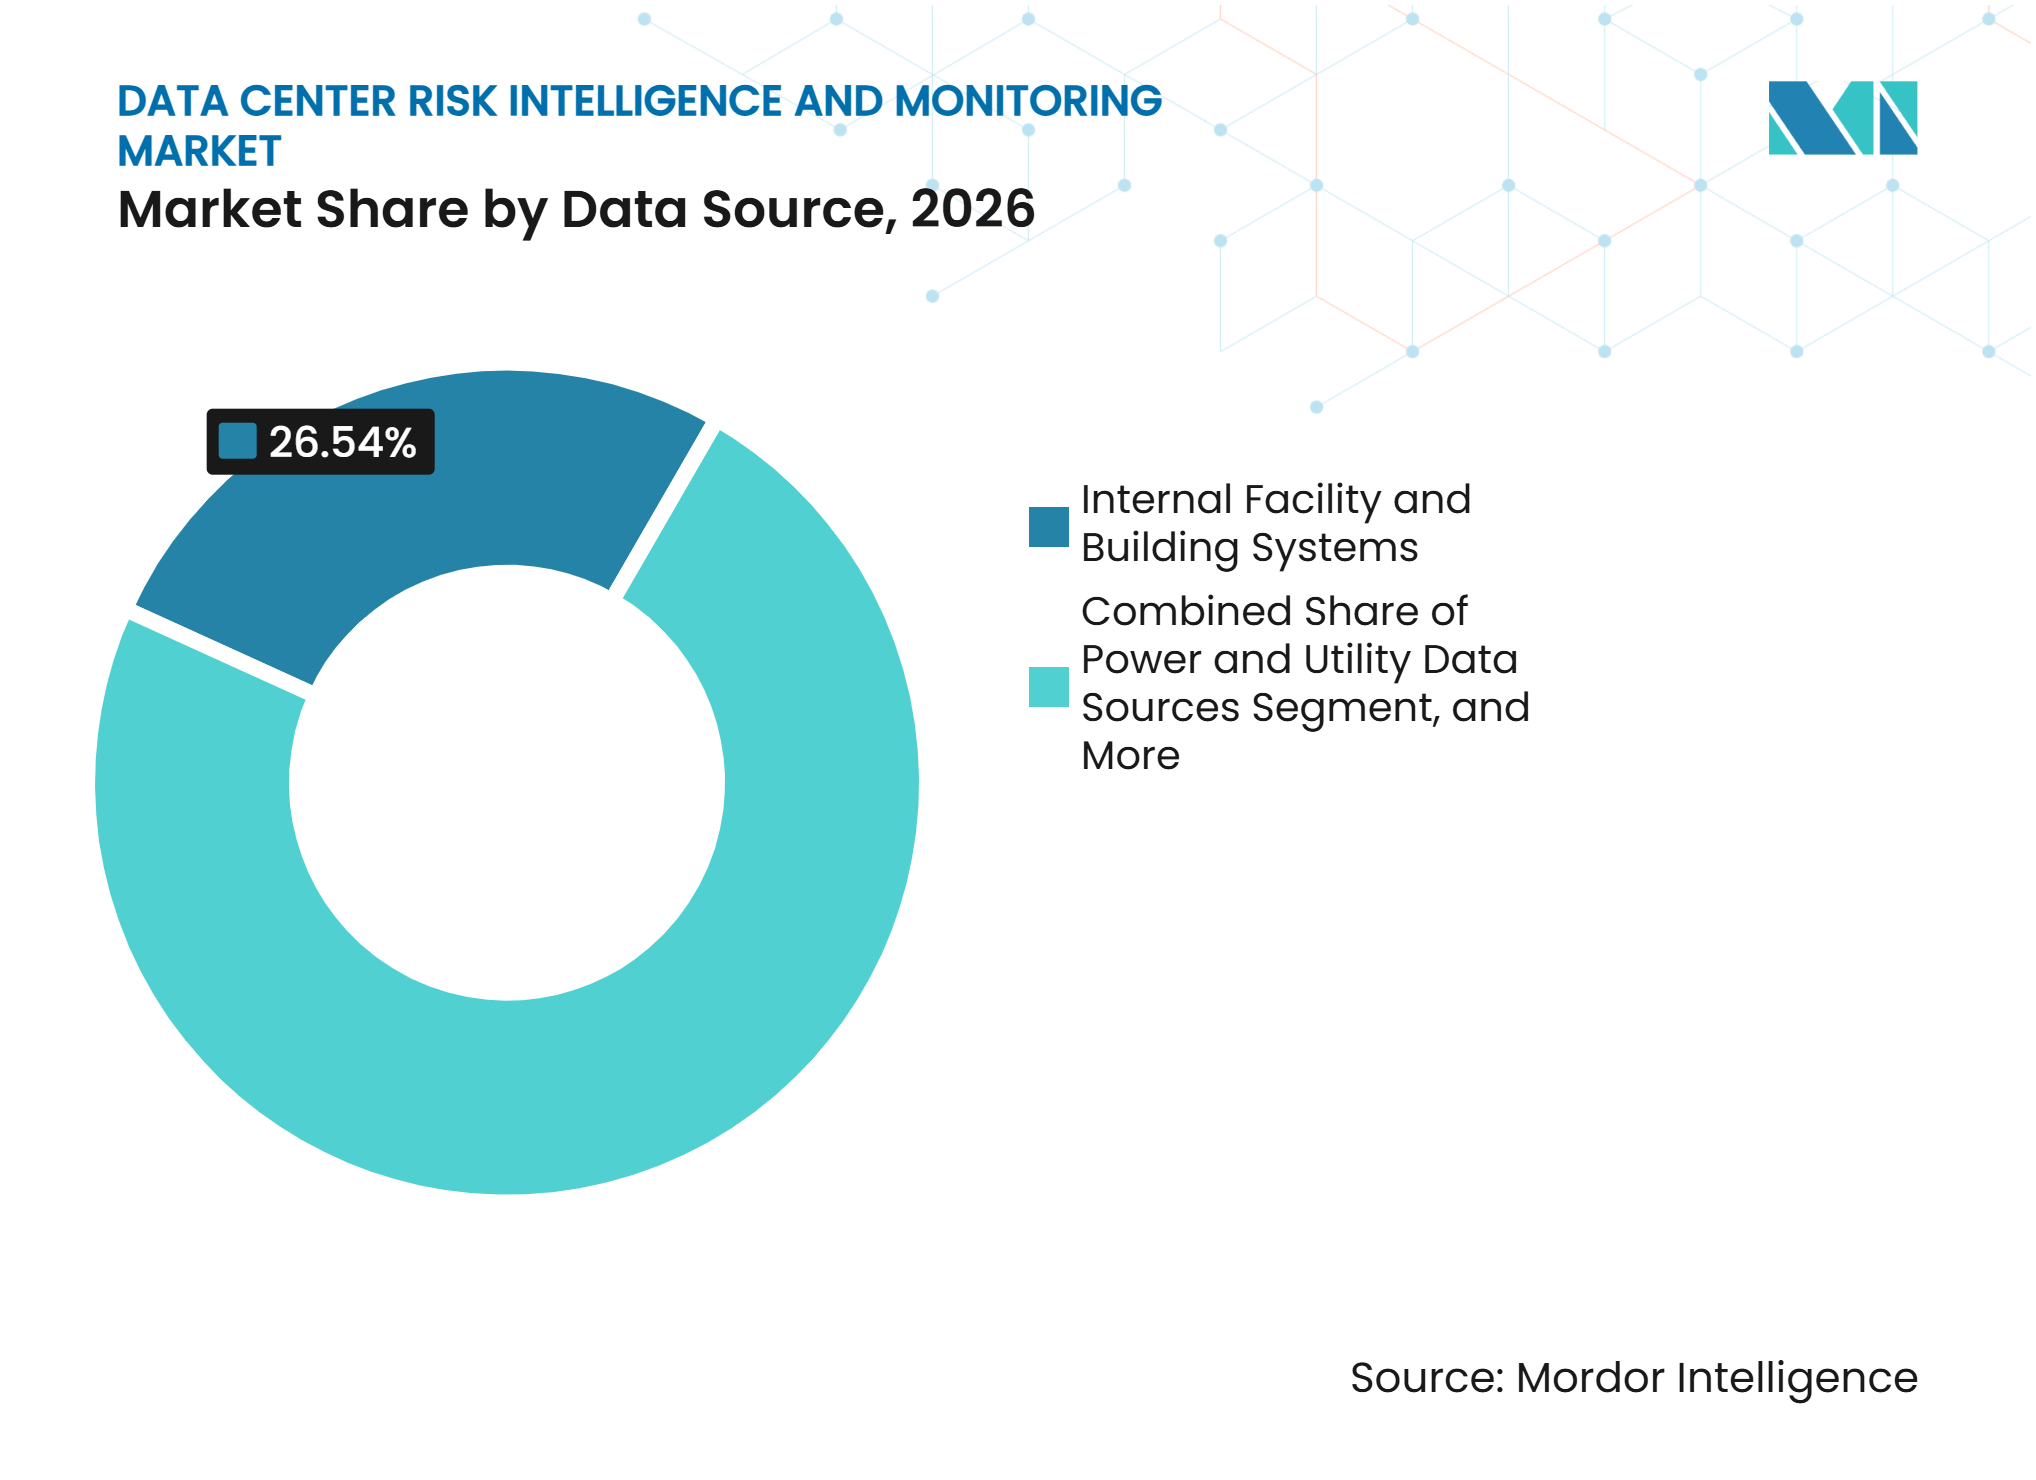
Interne Systeme bleiben der zentrale operative EingangInterne Anlage- und Gebäudesysteme hielten im Jahr 2026 einen Datenquellenanteil von 26,54 %. Gebäudemanagementsysteme, DCIM-Plattformen und SCADA-Systeme liefern Kerntelemetrie zu physischen Assets und Anlagenleistung. Ihr Wert hängt zunehmend von Datennormalisierung, geringerer Latenz und Verknüpfungen mit externen Informationen ab. Gerätenetze, Versorgungsfeeds, Umweltanbieter, Geodatenquellen und Anbieterdaten liefern den weiteren Kontext, der für operative Entscheidungen benötigt wird. Interne Systeme bleiben die Grundlage für lokale Asset-Sichtbarkeit im Markt für Risikointelligenz und Monitoring im Rechenzentrum.
Öffentliche Sicherheits- und Regulierungsinformationsquellen werden bis 2032 voraussichtlich mit einem CAGR von 19,59 % wachsen. Betreiber nutzen diese Quellen, um regulatorische Aktualisierungen, Netzhinweise und öffentliche Sicherheitswarnungen in eine vollständigere Risikoansicht einzubinden, die die Gerätetelemetrie aus dem Inneren der Anlage ergänzt. Dieser Prozess kann Teams helfen, Risiken zu erkennen, bevor sie in internen Gerätewerten erscheinen oder sich zu einem direkten Betriebsvorfall entwickeln. Er macht Compliance-Informationen auch zu einem aktiven Betriebseingang statt zu einem Datensatz, der nur für die Berichterstattung nach einem Ereignis verwendet wird. Das Ergebnis ist eine mehrschichtigere Architektur, die Anlagentelemetrie mit Risiken jenseits der Standortgrenzen verbindet und eine gemeinsame Sicht über Betriebsfunktionen hinweg unterstützt.

Nach Anwendung:
Operationelles Monitoring bleibt der grundlegende AnwendungsfallOperationelles Risikomonitoring entfiel im Jahr 2026 auf 26,28 % des Anwendungsumsatzes. Es bleibt die grundlegende Anwendung, da alle Anlagenbetreiber eine aktuelle Sicht auf Geräte, Strom, Kühlung und potenzielle Störungen benötigen. Das Monitoring für Versorgungsunternehmen, Klimagefahren, Geräteausfälle, Sicherheitsereignisse, Lieferanten und Geschäftskontinuität dient spezifischeren Betriebsanforderungen. Diese Anwendungen werden zunehmend in breiteren Plattformen miteinander verbunden. Dieser Ansatz hilft Teams zu beurteilen, wie ein Problem in einem Bereich den Betrieb in einem anderen beeinflussen könnte.
Standortauswahl und Portfoliorisikobewertung wird bis 2032 voraussichtlich mit einem CAGR von 21,27 % wachsen. Die Anwendung gewinnt an Bedeutung, da Entwickler Stromverfügbarkeit, Klimarisiken, Regulierung, Wasserbedingungen und Infrastrukturbereitschaft bewerten, bevor sie Kapital für einen Standort einsetzen. Sie hilft Betreibern auch, Risiken über bestehende Standorte hinweg zu vergleichen, anstatt jeden Standort isoliert mit separaten Annahmen und Datenquellen zu prüfen. Eine integrierte Bewertung kann Greenfield-Entwicklungen, Akquisitionen und Expansionspläne informieren, insbesondere wenn die Zeit zwischen einer Standortentscheidung und dem Baubeginn begrenzt ist. Diese Veränderung unterstützt den Markt für Risikointelligenz und Monitoring im Rechenzentrum, da Standort- und Portfolioentscheidungen Daten erfordern, die über das konventionelle Anlagenmonitoring hinausgehen.
Nach Bereitstellungsmodell:
Cloud-Plattformen unterstützen den Betrieb mehrerer StandorteCloudbasierte Plattformen entfielen im Jahr 2026 auf 67,64 % des Bereitstellungsumsatzes. Der hohe Anteil spiegelt den Bedarf wider, geografisch verteilte Portfolios aus einer zentralen Umgebung zu verwalten. Cloud-Bereitstellung kann den Aufwand für die Pflege separater Softwareinstanzen an jedem Standort reduzieren. Sie kann auch eine konsistente Berichterstattung und den Zugriff über Betriebsteams hinweg unterstützen. Der Markt für Risikointelligenz und Monitoring im Rechenzentrum ist daher für viele Betreiber auf skalierbare, zentral verwaltete Architekturen ausgerichtet.
Cloudbasierte Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 18,38 % wachsen. Im Mai 2026 stellte IBM Concert als Plattform vor, die sowohl als SaaS- als auch als On-Premises-Bereitstellung verfügbar ist. Die Verfügbarkeit beider Modelle erkennt an, dass einige regulierte Kunden Anforderungen an Datenresidenz oder -kontrolle haben und nicht jeden Workload mit einem einzigen Bereitstellungsansatz abdecken können. Hybride Plattformen können Betriebstechnologie-Telemetrie näher an der Anlage halten und gleichzeitig Cloud-Tools für Aggregation, Berichterstattung und koordinierte Analyse über Standorte hinweg nutzen. Diese Flexibilität unterstützt den Markt für Risikointelligenz und Monitoring im Rechenzentrum, wo Souveränitätsregeln einschränken, wie bestimmte Daten weitergeleitet werden können.
Nach Rechenzentrumsgröße:
Hyperscale-Anlagen verbinden Größe und schnelle ExpansionHyperscale-Rechenzentren hielten im Jahr 2026 einen Umsatzanteil von 46,21 % nach Rechenzentrumsgröße. Diese Anlagen verwalten große Stromlasten und konzentrierte Rechenkapazität, was eine Nachfrage nach Risikotools schafft, die über komplexe physische Systeme hinweg betrieben werden können. Große und mittlere Anlagen benötigen diese Tools ebenfalls, obwohl ihr operativer Umfang oft begrenzter ist. Kleine Standorte können Zustandsmonitoring nutzen, um die Asset-Lebensdauer zu verlängern und Ersatz zu verzögern. Edge-Anlagen schaffen einen weiteren Bedarf an leichtgewichtigem Monitoring, das mit begrenzten lokalen Ressourcen betrieben werden kann.
Hyperscale-Anlagen werden bis 2032 voraussichtlich mit einem CAGR von 19,27 % wachsen. Neue Hyperscale-Anlagen erfordern, dass Risikomanagementsysteme bereits bei Design und Inbetriebnahme berücksichtigt werden, da Strom-, Kühl- und IT-Systeme an diesen Standorten eng voneinander abhängig sind. Der Markt für Risikointelligenz und Monitoring im Rechenzentrum muss die Überwachung skalieren, wenn physische Kapazität hinzugefügt wird und Betriebsteams eine konsistente Sicht über große technische Anlagen benötigen. Edge-Bereitstellungen erweitern die Nachfrage auch dort, wo verteilte Standorte ein Monitoring benötigen, das ihrem kleineren Fußabdruck, begrenztem Personal und unterschiedlichen Latenzanforderungen entspricht. Diese Mischung aus großen zentralisierten Standorten und kleineren verteilten Standorten erfordert unterschiedliche Monitoring-Modelle und Bereitstellungsoptionen.
Nach Rechenzentrumtyp:
Cloud-Dienstanbieter führen die Nachfrage anCloud-Dienstanbieter hielten im Jahr 2026 einen Umsatzanteil von 48,64 % nach Rechenzentrumtyp. Ihre Präsenz in mehreren Regionen und schnelle Kapazitätserweiterungen machen kontinuierliche Risikointelligenz über viele Anlagen hinweg notwendig. Colocation-Anbieter haben unterschiedliche Anforderungen, da sie mehrere Mieter unterstützen, deren Workloads erheblich variieren können. Unternehmens- und Edge-Anlagen sind einzeln kleiner, aber ihre kombinierte Anzahl schafft dennoch eine wesentliche Basis für Monitoring-Bereitstellungen. Die Branche für Risikointelligenz und Monitoring im Rechenzentrum bedient zunehmend Cloud- und Colocation-Anbieter als wichtige Käufer von Systemen auf Plattformebene.
Cloud-Dienstanbieter werden bis 2032 voraussichtlich mit einem CAGR von 20,38 % wachsen. Das Segment benötigt Risikoinformationen, die konsistent über Regionen, Betriebsteams und Anlagen mit möglicherweise unterschiedlichen Geräte- und Versorgungsbedingungen angewendet werden können. Es profitiert auch von zentralen Systemen, die Infrastrukturbedingungen mit Service-Level-Verpflichtungen verknüpfen und Teams helfen, Probleme zu priorisieren, die Kunden beeinträchtigen könnten. Colocation-Anbieter benötigen mietergerechte Berichterstattung und Sichtbarkeit über gemeinsam genutzte physische Assets, da Workload-Muster bei Kunden innerhalb eines Standorts variieren können. Unternehmens- und Edge-Betreiber schaffen weiterhin Nachfrage, wenn sie veraltete Geräte, lokale Resilienz und KI-Inferenz-Workloads adressieren.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 39,42 %. Die Region hat die höchste Konzentration von Hyperscale- und Colocation-Kapazität, was Risikoplatformanbietern eine große installierte Basis bietet. Die Entwicklung erstreckt sich auf West-Texas, Pennsylvania und Alberta, wo Strom-, Wasser- und Netzbedingungen von etablierten Knotenpunkten abweichen können. Die Federal Reserve schätzte, dass die annualisierten US-Rechenzentrumsinvestitionen bis zum zweiten Quartal 2026 einen Wert von 370 Milliarden USD erreichen würden, was die Standort- und operationelle Risikobewertung auf Portfolioebene wertvoller macht. Die NIST-Leitlinien zur Sicherheit von Betriebstechnologie üben regulatorischen Einfluss auf vernetzte Monitoring-Bereitstellungen aus, während der Markt für Risikointelligenz und Monitoring im Rechenzentrum von Systemen profitiert, die unterschiedliche lokale Bedingungen bewerten können.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 21,91 % wachsen. Die Region verbindet schnellen Bau mit einem breiten Spektrum an Klima-, Strom- und Regulierungsbedingungen. Betreiber müssen lokale Datenanforderungen, Energieeffizienzpflichten, Erdbebenrisiken und unterschiedliche Netzbedingungen über Märkte hinweg verwalten. Diese Faktoren erhöhen die Relevanz von Regulierungs-, Versorgungs- und Umweltdaten im Markt für Risikointelligenz und Monitoring im Rechenzentrum. Eine stärker automatisierte Datenverwaltung kann Anbietern helfen, konsistente Kontrollen über Standorte hinweg anzuwenden, ohne die Region als eine einzige Betriebsumgebung zu behandeln.
Europa, Südamerika, der Nahe Osten und Afrika
Europa wird durch Energieleistungs- und Berichterstattungsregeln geprägt, die die Pflege kontinuierlicher, prüfbarer Betriebsaufzeichnungen fördern. Die Arbeit der Europäischen Kommission an Rechenzentrums-Leistungsstandards und -bewertungen verleiht Energie- und Wasserkennzahlen größeren regulatorischen Einfluss, während das Vereinigte Königreich, Deutschland, die Niederlande und Frankreich reife Colocation-Märkte behalten. Polen, Spanien und Skandinavien ziehen Investitionen an, die mit Stromverfügbarkeit und erneuerbarer Energie verbunden sind, während Südamerika, der Nahe Osten und Afrika durch die Entwicklung von Cloud-, Colocation- und KI-Kapazitäten Nachfrage hinzufügen. Brasilien führt die frühe Cloud- und Colocation-Expansion an, während die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika, Ägypten und Kenia mit unterschiedlichen Kombinationen aus Hitze, Strombeschränkungen, Klimavariabilität und lokalen Compliance-Anforderungen konfrontiert sind. Diese regionalen Bedingungen schaffen einen breiteren Bedarf an Tools, die operative Daten mit lokalen Gefahren und sich entwickelnden Compliance-Anforderungen im Markt für Risikointelligenz und Monitoring im Rechenzentrum kombinieren.
Wettbewerbslandschaft
Marktkonzentration
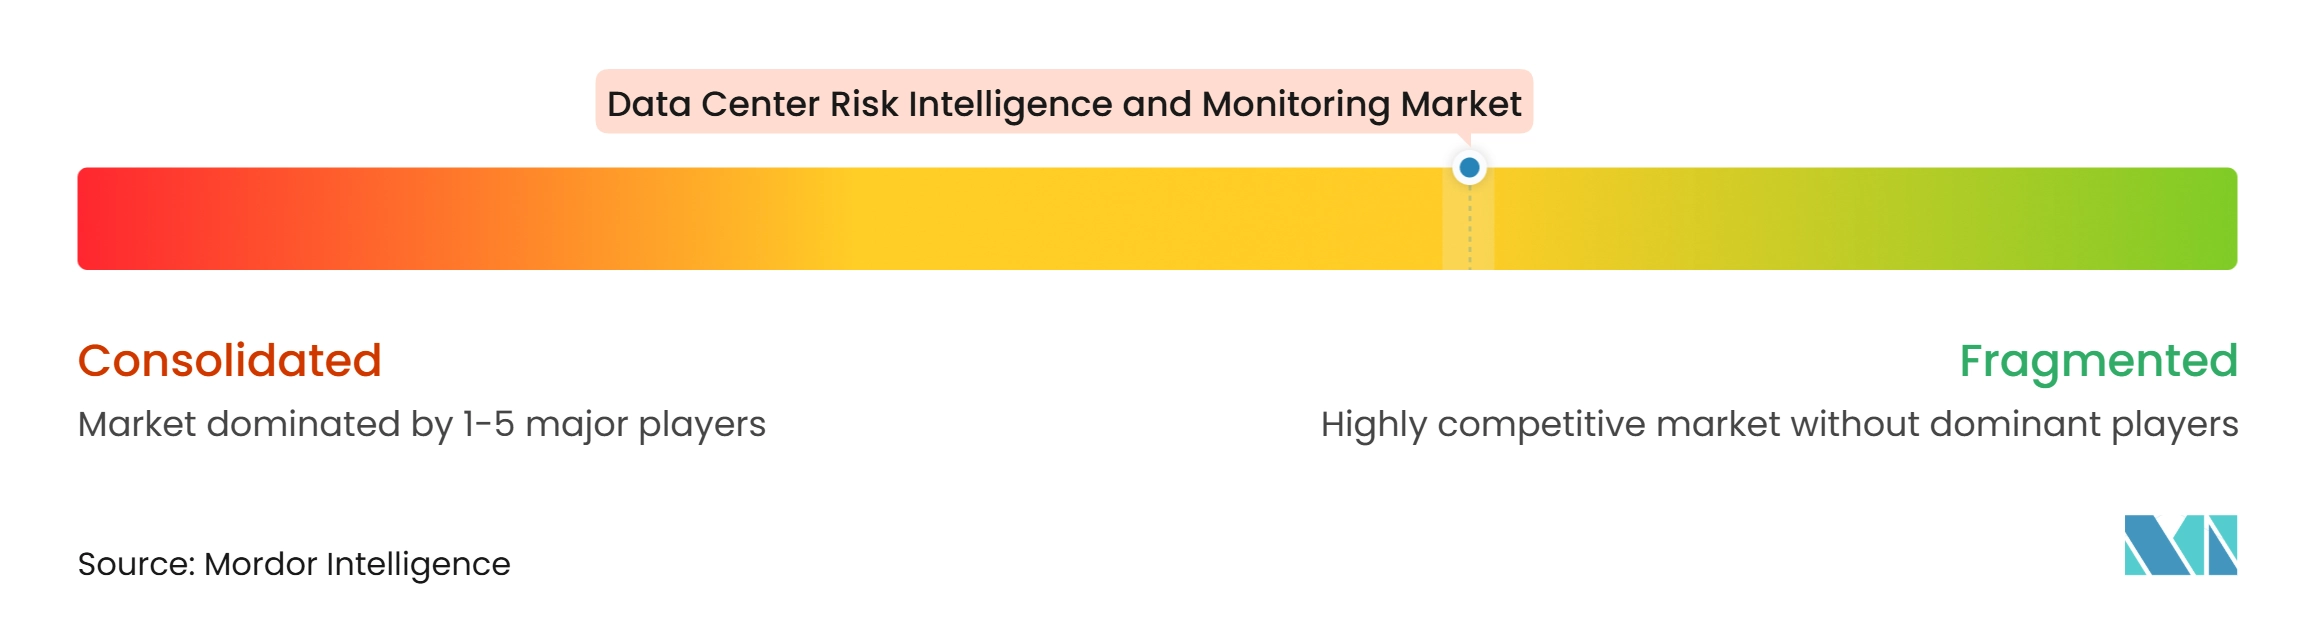
Der Markt für Risikointelligenz und Monitoring im Rechenzentrum ist mäßig fragmentiert, da kein einzelner Anbieter Anlagenmonitoring, externe Risikodaten, Ereignismanagement und Cyber-physische Integration vollständig abdeckt. Schneider Electric, Vertiv, Siemens, Honeywell und Johnson Controls konkurrieren über Infrastrukturmanagement- und DCIM-Fähigkeiten. Everbridge und AlertMedia adressieren kritische Ereigniskommunikation und Vorfallsreaktion, während Verisk, Moody's, S&P Global und Jupiter Intelligence externe Klima- und Risikoinformationen in verwandte Anwendungsfälle einbringen. Diese Mischung schafft einen klaren Bedarf an Interoperabilität zwischen Produkten, die für unterschiedliche Teile des Risikoprozesses konzipiert wurden.
Schneider Electric erweiterte im Juli 2026 die KI-Fähigkeiten von EcoStruxure IT und verlagerte die Plattform in Richtung prädiktiver Anomalieerkennung, Alarmanalyse und Optimierungsempfehlungen. IBM stellte im Mai 2026 Concert vor, um Beobachtbarkeit, Vorfallsmanagement, Ressourcenoptimierung und Risikoexpositionsmanagement über Technologieumgebungen hinweg zu vereinen. Dataminr startete im März 2026 Dataminr für Cyberabwehr und kombinierte externe Risikointelligenz mit internen Bedrohungslagedaten. Diese Schritte zeigen, dass Anbieter prädiktive und bereichsübergreifende Fähigkeiten hinzufügen, anstatt sich auf konventionelle Statusberichterstattung zu verlassen. Partnerschaften und Datenintegrationen werden auch zu einem praktischen Weg, die Abdeckung zu erweitern, ohne jede Fähigkeit intern neu aufzubauen.
Chancen bestehen bei mittelgroßen Colocation-Anbietern, Edge-Standorten und Eigentümern mit gemischten Portfolios von Monitoring-Systemen. Diese Käufer benötigen eine breite funktionale Abdeckung, verfügen jedoch möglicherweise nicht über das Budget oder die technischen Teams, die Hyperscale-Betreiber haben. Anbieter, die die Integration vereinfachen und verwertbare Informationen aus heterogenen Daten liefern, können diese Lücke schließen. Die Ausrichtung an NIST SP 800-82 und dem NIST KI-Risikomanagement-Framework kann Anbietern helfen, Governance-Erwartungen in regulierten Beschaffungsprozessen zu erfüllen. Das Wettbewerbsergebnis im Markt für Risikointelligenz und Monitoring im Rechenzentrum wird davon abhängen, wie gut Plattformen physische, Cyber-, Umwelt- und Regulierungsinformationen verbinden, ohne den Implementierungsaufwand zu erhöhen.
Branchenführer im Markt für Risikointelligenz und Monitoring im Rechenzentrum
-
Everbridge, Inc.
-
ServiceNow
-
IBM Corporation
-
Microsoft Corporation
-
Dataminr
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Risikointelligenz und Monitoring im Rechenzentrum Unternehmen in diesem Bericht
- Everbridge, Inc.
- ServiceNow
- IBM Corporation
- Microsoft Corporation
- Dataminr
- AlertMedia
- Riskonnect
- Resolver
- DNV
- Verisk Analytics, Inc.
- Moody’s
- SandP Global
- Jupiter Intelligence
- Climate X
- Vaisala
- Tomorrow.io
- Schneider Electric SE
- Vertiv Holdings Co
- Siemens AG
- Honeywell International Inc.
- Johnson Controls International plc
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
Neueste Industrielle Entwicklungen in Markt für Risikointelligenz und Monitoring im Rechenzentrum
- September 2026: Die Europäische Kommission leitete am 21. September 2026 eine öffentliche Konsultation und Aufforderung zur Stellungnahme zu vorgeschlagenen Mindestleistungsstandards für Rechenzentren ein, zusammen mit einem vorgeschlagenen gemeinsamen Energiebewertungsschema. Der Gesetzgebungsvorschlag ist für das zweite Quartal 2027 geplant und führt quantifizierte Energie- und Wassereffizienz-Benchmarks als durchsetzbare Voraussetzungen für Netzanschlussgenehmigungen in den EU-Mitgliedstaaten ein, mit erheblichen Auswirkungen auf die Nachfrage nach Risikointelligenz- und Compliance-Daten.
- Juli 2026: Schneider Electric erweiterte die KI-Fähigkeiten seiner EcoStruxure IT-Plattform und transformierte das Produkt vom konventionellen Infrastrukturmonitoring zu prädiktiver, KI-gesteuerter Anomalieerkennung, Alarmanalyse und Optimierungsempfehlungen. Dies positioniert EcoStruxure IT als proaktive Risikointelligenz- und Betriebsmanagementplattform und erweitert die Wettbewerbsreichweite von Schneider Electric über DCIM hinaus in die Risikoanalytikschicht.
- Juni 2026: Everbridge und ServiceNow erweiterten ihre strategische Partnerschaft durch Everbridge xMatters und ermöglichten KI-gesteuerte Orchestrierung digitaler Betriebsabläufe für die Reaktion auf schwerwiegende Vorfälle. Die Integration automatisiert Reaktionsabläufe, bindet Reaktionsteams schneller ein und koordiniert Maßnahmen über Monitoring-, ITSM-, Kollaborations- und Behebungssysteme hinweg, wodurch die frühere Partnerschaft für das Management von Notfallereignissen auf den kontinuierlichen digitalen Betrieb ausgeweitet wird.
- Mai 2026: IBM startete die Concert-Plattform, eine agentische Betriebsplattform, die vollständige Stack-Beobachtbarkeit, Ressourcenoptimierung, Vorfallsmanagement und Risikoexpositionsmanagement über Anwendungen, Infrastruktur, Netzwerke und Sicherheit vereint. Die Concert-Plattform wurde sowohl als SaaS-Angebot als auch über On-Premises-Bereitstellung verfügbar gemacht und adressiert regulierte Umgebungen, die Datenresidenz-Kontrolle neben cloudbasierter Analytik erfordern.
Globaler Berichtsumfang für den Markt für Risikointelligenz und Monitoring im Rechenzentrum
Der Markt für Risikointelligenz und Monitoring im Rechenzentrum umfasst Lösungen und Dienste, die kontinuierlich Risiken für Rechenzentrumsanlagen, Infrastruktur, Betrieb und Konnektivität identifizieren, bewerten, überwachen und zur Minderung beitragen. Diese Angebote kombinieren Echtzeit-Monitoring, Bedrohungsintelligenz, Analytik und fachkundige Beratung, um physische Sicherheit, Cyberbedrohungen, Strom- und Kühlausfälle, Umweltgefahren, Lieferkettenunterbrechungen, regulatorische Änderungen und geopolitische Risiken zu adressieren.
Der Bericht über den Markt für Risikointelligenz und Monitoring im Rechenzentrum ist segmentiert nach Lösungstyp (Risikointelligenz- und Analyseplattformen, Echtzeit-Risikomonitoring-Software, Risiko-Dashboard- und Berichtslösungen, Prädiktive Risikoanalytik, Frühwarn- und Alarmsysteme, Risikodata-Integrations- und Aggregationsplattformen sowie Risikointelligenz-Beratung und verwaltete Dienste), Risikodatenkategorie (Wetter- und Naturgefahrendaten, Klima- und Umweltrisikodaten, Stromnetz- und Versorgungsrisikodaten, Anlage- und Gerätezustandsdaten, Betriebsvorfalls- und Ausfallzeitdaten, Lieferketten- und Anbieterrisikodaten, physische Sicherheitsrisikodaten sowie Regulierungs- und Compliance-Risikodaten), Datenquelle (interne Anlage- und Gebäudesysteme, Strom- und Versorgungsdatenquellen, Wetter- und Umweltdatenanbieter, externe Gefahren- und Geodaten, Geräte- und Sensornetzwerke, Drittanbieter- und Lieferkettendaten sowie öffentliche Sicherheits- und Regulierungsinformationsquellen), Anwendung (operationelles Risikomonitoring, Strom- und Versorgungsunterbrechungsmonitoring, Klima- und Naturgefahrenmonitoring, Geräteausfall- und Wartungsrisiko, Sicherheitsvorfallsmonitoring, Lieferanten- und Lieferkettenrisikomonitoring, Geschäftskontinuität und Unterstützung bei der Vorfallsreaktion sowie Standortauswahl und Portfoliorisikobewertung), Bereitstellungsmodell (cloudbasierte Plattformen, On-Premises-Plattformen und hybride Plattformen), Rechenzentrumsgröße (Klein, Mittel, Groß und Hyperscale), Rechenzentrumtyp (Colocation, Cloud-Dienstanbieter (CSPs) sowie Unternehmen und Edge) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Risikointelligenz- und Analyseplattformen |
| Echtzeit-Risikomonitoring-Software |
| Risiko-Dashboard- und Berichtslösungen |
| Prädiktive Risikoanalytik |
| Frühwarn- und Alarmsysteme |
| Risikodata-Integrations- und Aggregationsplattformen |
| Risikointelligenz-Beratung und verwaltete Dienste |
| Wetter- und Naturgefahrendaten |
| Klima- und Umweltrisikodaten |
| Stromnetz- und Versorgungsrisikodaten |
| Anlage- und Gerätezustandsdaten |
| Betriebsvorfalls- und Ausfallzeitdaten |
| Lieferketten- und Anbieterrisikodaten |
| Physische Sicherheitsrisikodaten |
| Regulierungs- und Compliance-Risikodaten |
| Interne Anlage- und Gebäudesysteme |
| Strom- und Versorgungsdatenquellen |
| Wetter- und Umweltdatenanbieter |
| Externe Gefahren- und Geodaten |
| Geräte- und Sensornetzwerke |
| Drittanbieter- und Lieferkettendaten |
| Öffentliche Sicherheits- und Regulierungsinformationsquellen |
| Operationelles Risikomonitoring |
| Strom- und Versorgungsunterbrechungsmonitoring |
| Klima- und Naturgefahrenmonitoring |
| Geräteausfall- und Wartungsrisiko |
| Sicherheitsvorfallsmonitoring |
| Lieferanten- und Lieferkettenrisikomonitoring |
| Geschäftskontinuität und Unterstützung bei der Vorfallsreaktion |
| Standortauswahl und Portfoliorisikobewertung |
| Cloudbasierte Plattformen |
| On-Premises-Plattformen |
| Hybride Plattformen |
| Klein |
| Mittel |
| Groß |
| Hyperscale |
| Colocation |
| Cloud-Dienstanbieter (CSPs) |
| Unternehmen und Edge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Singapur | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Kenia | |
| Übriges Afrika |
| Nach Lösungstyp | Risikointelligenz- und Analyseplattformen | |
| Echtzeit-Risikomonitoring-Software | ||
| Risiko-Dashboard- und Berichtslösungen | ||
| Prädiktive Risikoanalytik | ||
| Frühwarn- und Alarmsysteme | ||
| Risikodata-Integrations- und Aggregationsplattformen | ||
| Risikointelligenz-Beratung und verwaltete Dienste | ||
| Nach Risikodatenkategorie | Wetter- und Naturgefahrendaten | |
| Klima- und Umweltrisikodaten | ||
| Stromnetz- und Versorgungsrisikodaten | ||
| Anlage- und Gerätezustandsdaten | ||
| Betriebsvorfalls- und Ausfallzeitdaten | ||
| Lieferketten- und Anbieterrisikodaten | ||
| Physische Sicherheitsrisikodaten | ||
| Regulierungs- und Compliance-Risikodaten | ||
| Nach Datenquelle | Interne Anlage- und Gebäudesysteme | |
| Strom- und Versorgungsdatenquellen | ||
| Wetter- und Umweltdatenanbieter | ||
| Externe Gefahren- und Geodaten | ||
| Geräte- und Sensornetzwerke | ||
| Drittanbieter- und Lieferkettendaten | ||
| Öffentliche Sicherheits- und Regulierungsinformationsquellen | ||
| Nach Anwendung | Operationelles Risikomonitoring | |
| Strom- und Versorgungsunterbrechungsmonitoring | ||
| Klima- und Naturgefahrenmonitoring | ||
| Geräteausfall- und Wartungsrisiko | ||
| Sicherheitsvorfallsmonitoring | ||
| Lieferanten- und Lieferkettenrisikomonitoring | ||
| Geschäftskontinuität und Unterstützung bei der Vorfallsreaktion | ||
| Standortauswahl und Portfoliorisikobewertung | ||
| Nach Bereitstellungsmodell | Cloudbasierte Plattformen | |
| On-Premises-Plattformen | ||
| Hybride Plattformen | ||
| Nach Rechenzentrumsgröße | Klein | |
| Mittel | ||
| Groß | ||
| Hyperscale | ||
| Nach Rechenzentrumtyp | Colocation | |
| Cloud-Dienstanbieter (CSPs) | ||
| Unternehmen und Edge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Singapur | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Risikointelligenz und Monitoring im Rechenzentrum?
Die Marktgröße für Risikointelligenz und Monitoring im Rechenzentrum wird für 2026 auf 2,74 Milliarden USD, für 2027 auf 3,16 Milliarden USD und bis 2032 auf 7,19 Milliarden USD prognostiziert, mit einem CAGR von 17,87 % von 2027 bis 2032.
Was treibt die Einführung von Risikointelligenz-Plattformen für Rechenzentren an?
Hochdichte KI-Workloads, Ausfallkosten, Energie- und Resilienzanforderungen sowie der Bedarf, Cyber- und physische Risikosignale zu verbinden, unterstützen die Einführung. Diese Faktoren machen integriertes Monitoring für Betriebs- und Investitionsentscheidungen relevanter.
Welcher Lösungstyp führt bei Risikointelligenz und Monitoring im Rechenzentrum?
Risikointelligenz- und Analyseplattformen führen mit einem Anteil von 28,71 % im Jahr 2026, während Prädiktive Risikoanalytik bis 2032 voraussichtlich mit einem CAGR von 18,92 % wachsen wird. Die Kombination spiegelt eine Bewegung hin zu vernetzter und zukunftsorientierter Analyse wider.
Warum sind cloudbasierte Plattformen für das Risikomonitoring wichtig?
Cloudbasierte Plattformen hielten im Jahr 2026 einen Umsatzanteil von 67,64 %, da sie ein zentralisiertes Management über Multi-Standort-Portfolios hinweg unterstützen. Hybride Bereitstellung bleibt relevant, wo operative Daten näher an der Anlage verbleiben müssen.
Welche Region wächst am schnellsten im Bereich Risikointelligenz und Monitoring im Rechenzentrum?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 21,91 % wachsen, unterstützt durch schnellen Bau und unterschiedliche Strom-, Klima- und Regulierungsanforderungen. Diese Unterschiede erhöhen den Wert lokaler Risikokontexte und konsistenter Kontrollen.
Wie nutzen Rechenzentren prädiktive Risikoanalytik?
Prädiktive Analytik überprüft Geräte- und Umgebungsmuster, um sich entwickelnde Ausfallrisiken zu identifizieren, bevor sie Strom-, Kühl- oder IT-Dienste unterbrechen. Dies ermöglicht es Wartungs- und Betriebsteams, früher auf aufkommende Bedenken zu reagieren, Inspektionen auf der Grundlage sich ändernder Gerätebedingungen zu priorisieren und Korrekturmaßnahmen zu koordinieren, bevor ein sich entwickelnder Fehler zu einer breiteren Betriebsunterbrechung wird.