
皮膚扁平上皮癌治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 16.60 十億米ドル |
| 市場規模 (2032) | 23.41 十億米ドル |
| 成長率 (2027 - 2032) | 7.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる皮膚扁平上皮癌治療市場分析
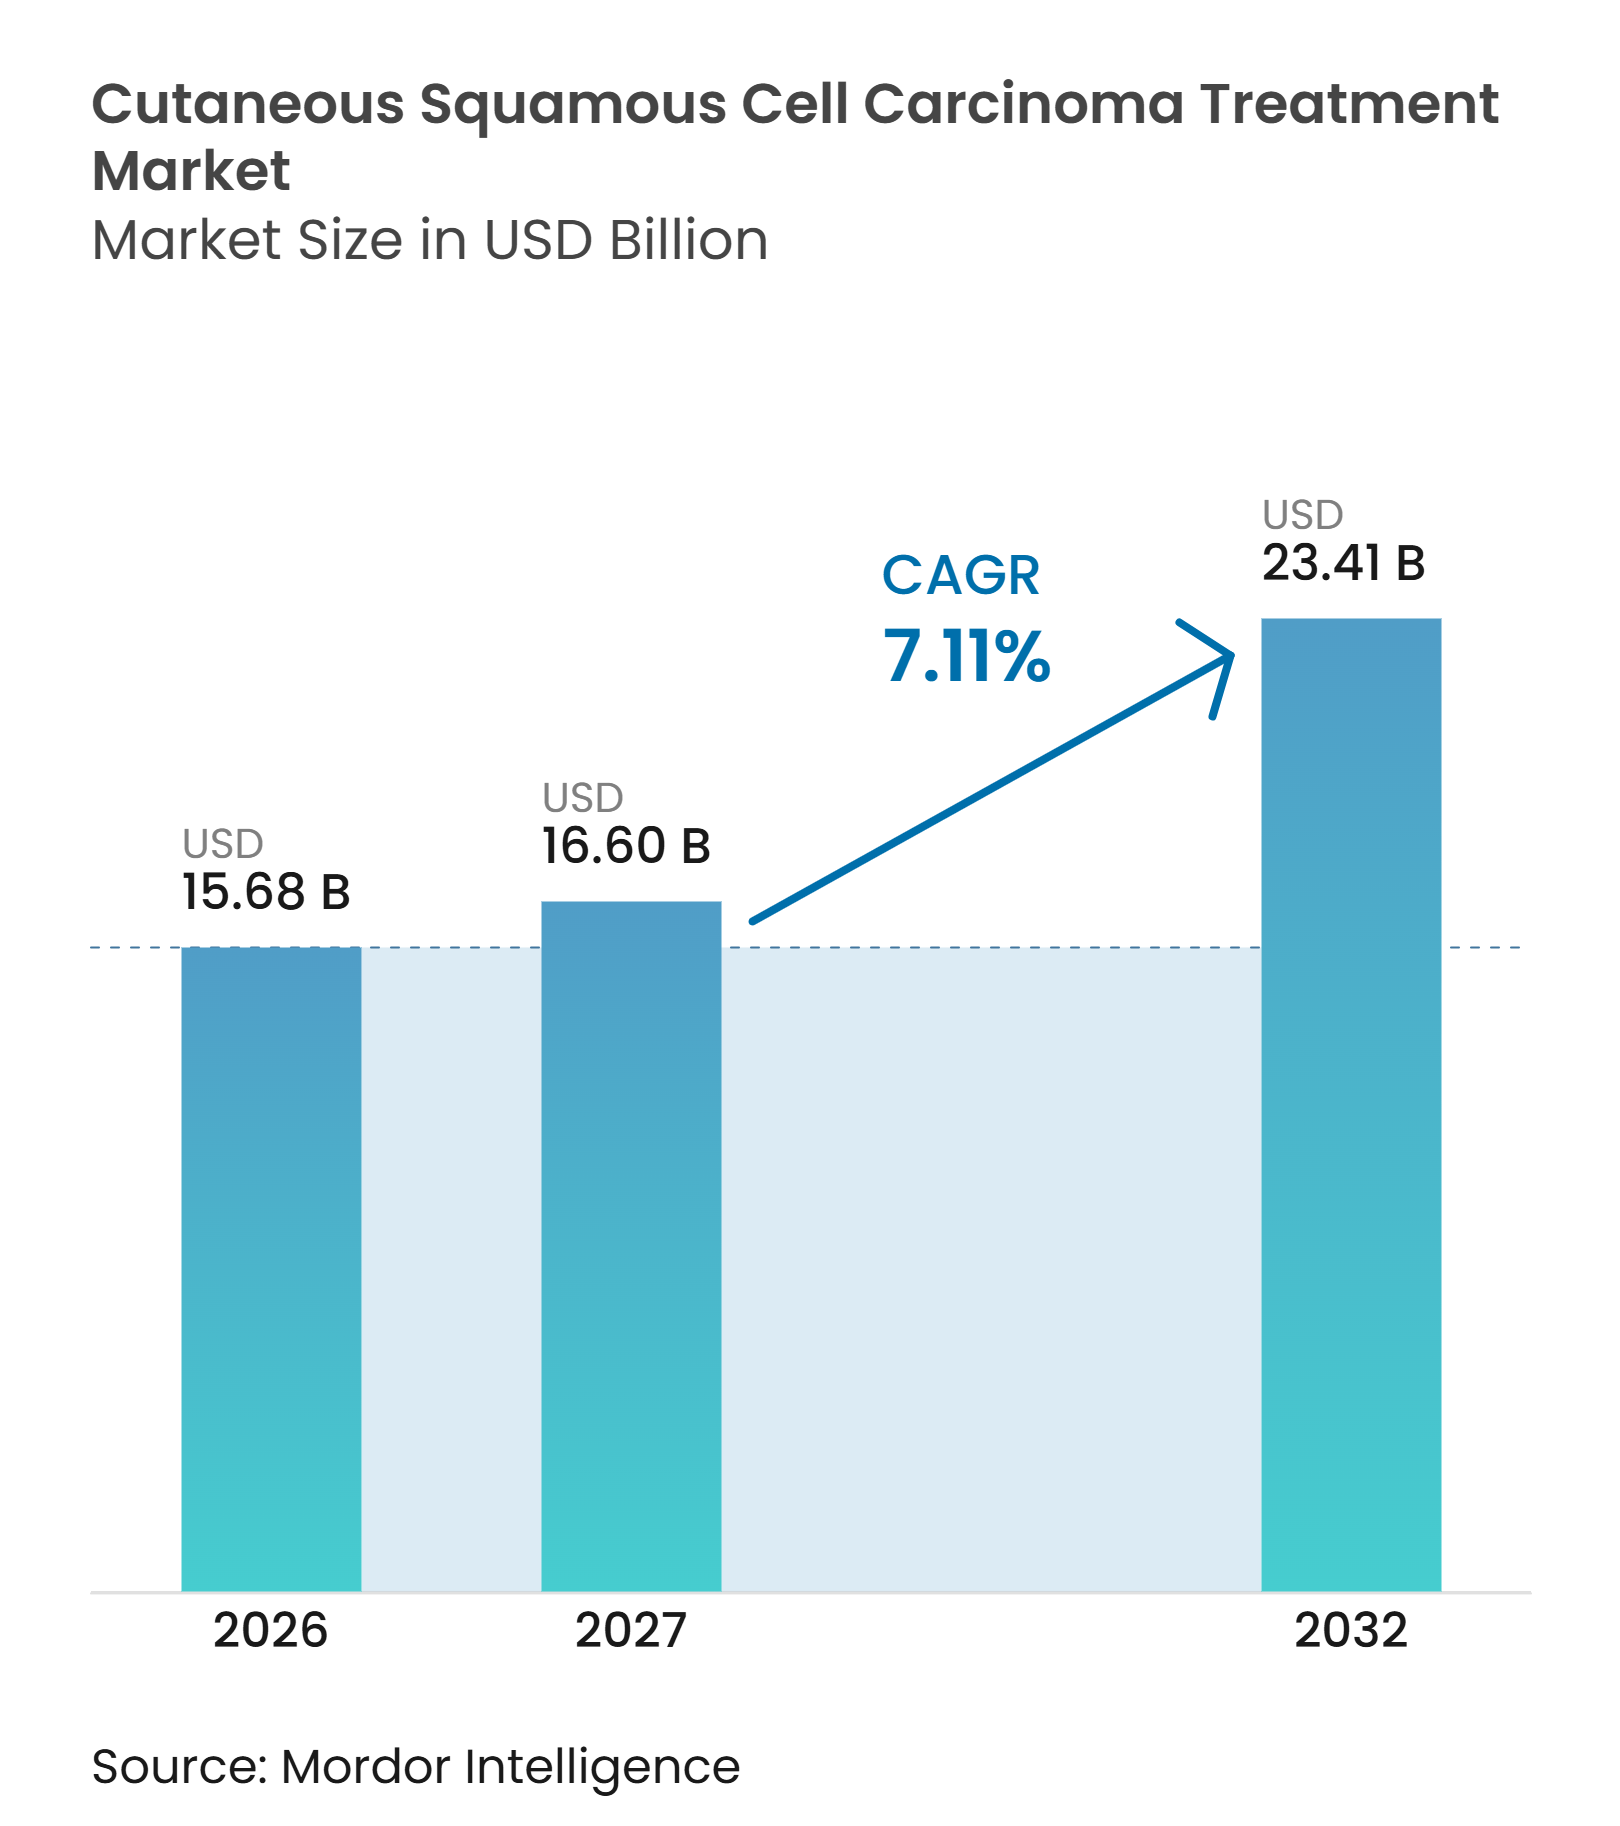
皮膚扁平上皮癌治療市場は、2026年の15.68 ビリオン 米ドルから2027年には16.60 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)にCAGR 7.11%で2032年までに23.41 ビリオン 米ドルに達すると予測されています。皮膚扁平上皮癌治療市場は、人口の高齢化と生涯にわたる紫外線曝露に関連した診断数の持続的な増加によって支えられています。世界の新規症例数は1990年の約465,000件から2021年には約190万件に増加し、モデル化された年齢標準化罹患率は2021年の10万人あたり22.38件から2045年までに10万人あたり64.66件に上昇すると予測されています。また、手術および放射線治療後の高リスク疾患患者に免疫療法が届くようになるにつれ、治療パターンも変化しています。この拡大により、皮膚扁平上皮癌治療市場において皮膚科、外科、病理科、腫瘍科間の連携がより重要になっています。不均一な償還制度と専門医へのアクセスの制限は、特に富裕な医療システム以外では高価な全身療法の使用を引き続き制約しています。
主要レポートのポイント
- 治療法別では、外科的処置が2026年の皮膚扁平上皮癌治療市場シェアの51.16%を占め、非外科的治療は2032年までにCAGR 8.06%で最も急成長する治療セグメントになると予測されています。
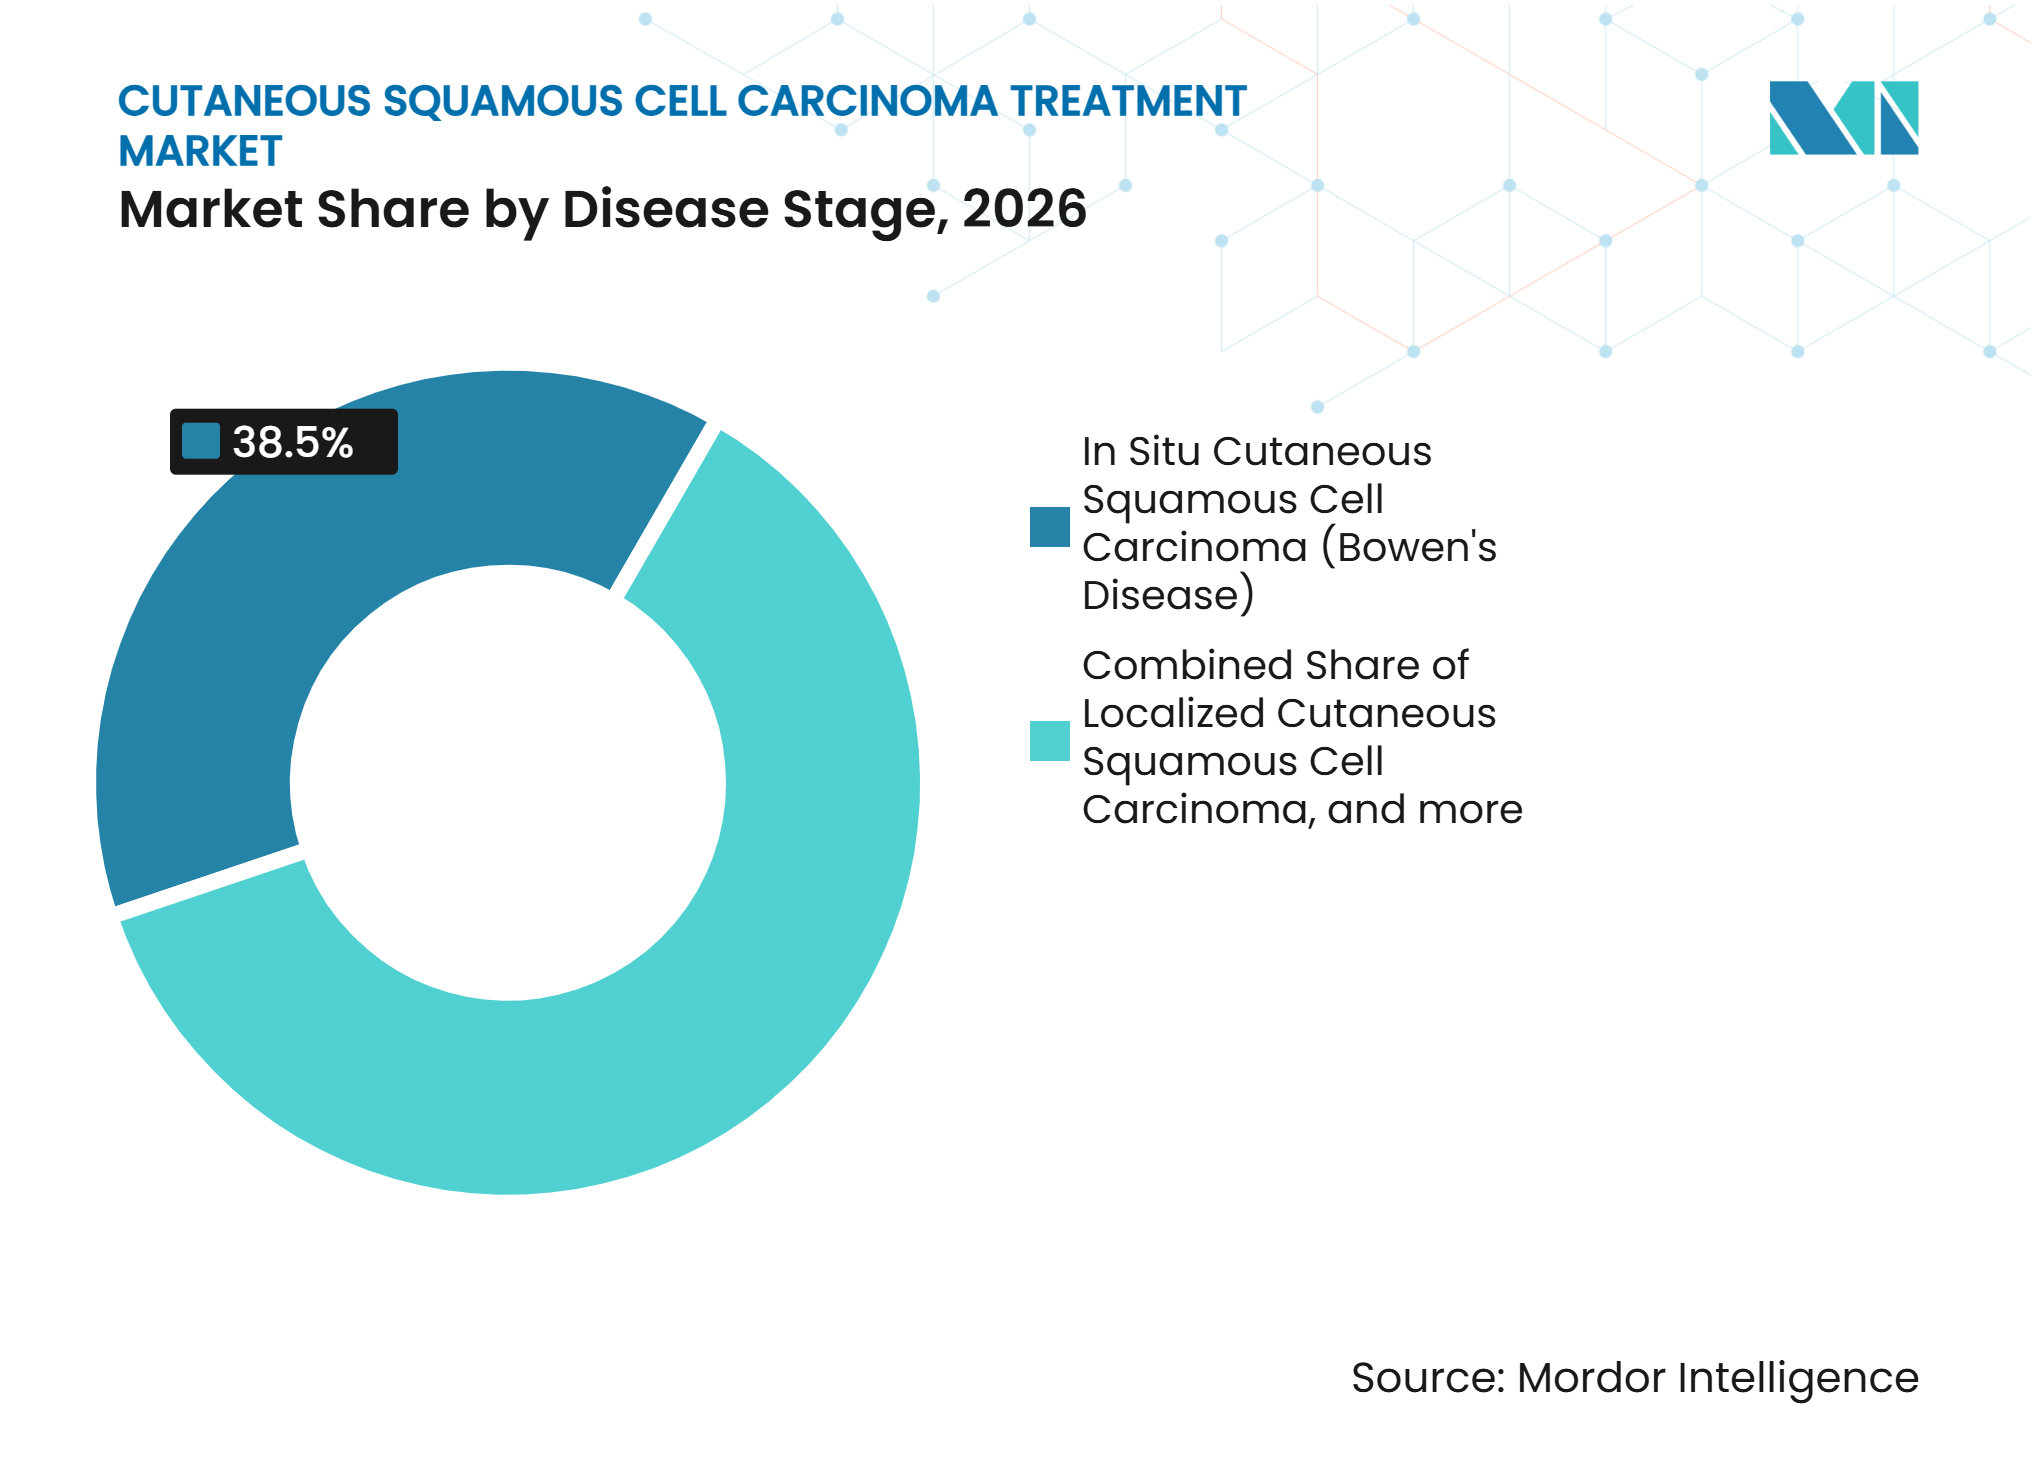
- 疾患ステージ別では、上皮内皮膚扁平上皮癌(ボーエン病)が2026年の市場シェアの38.53%を占め、局所進行性皮膚扁平上皮癌は2032年までにCAGR 8.15%で最も急速な成長を記録すると予測されています。
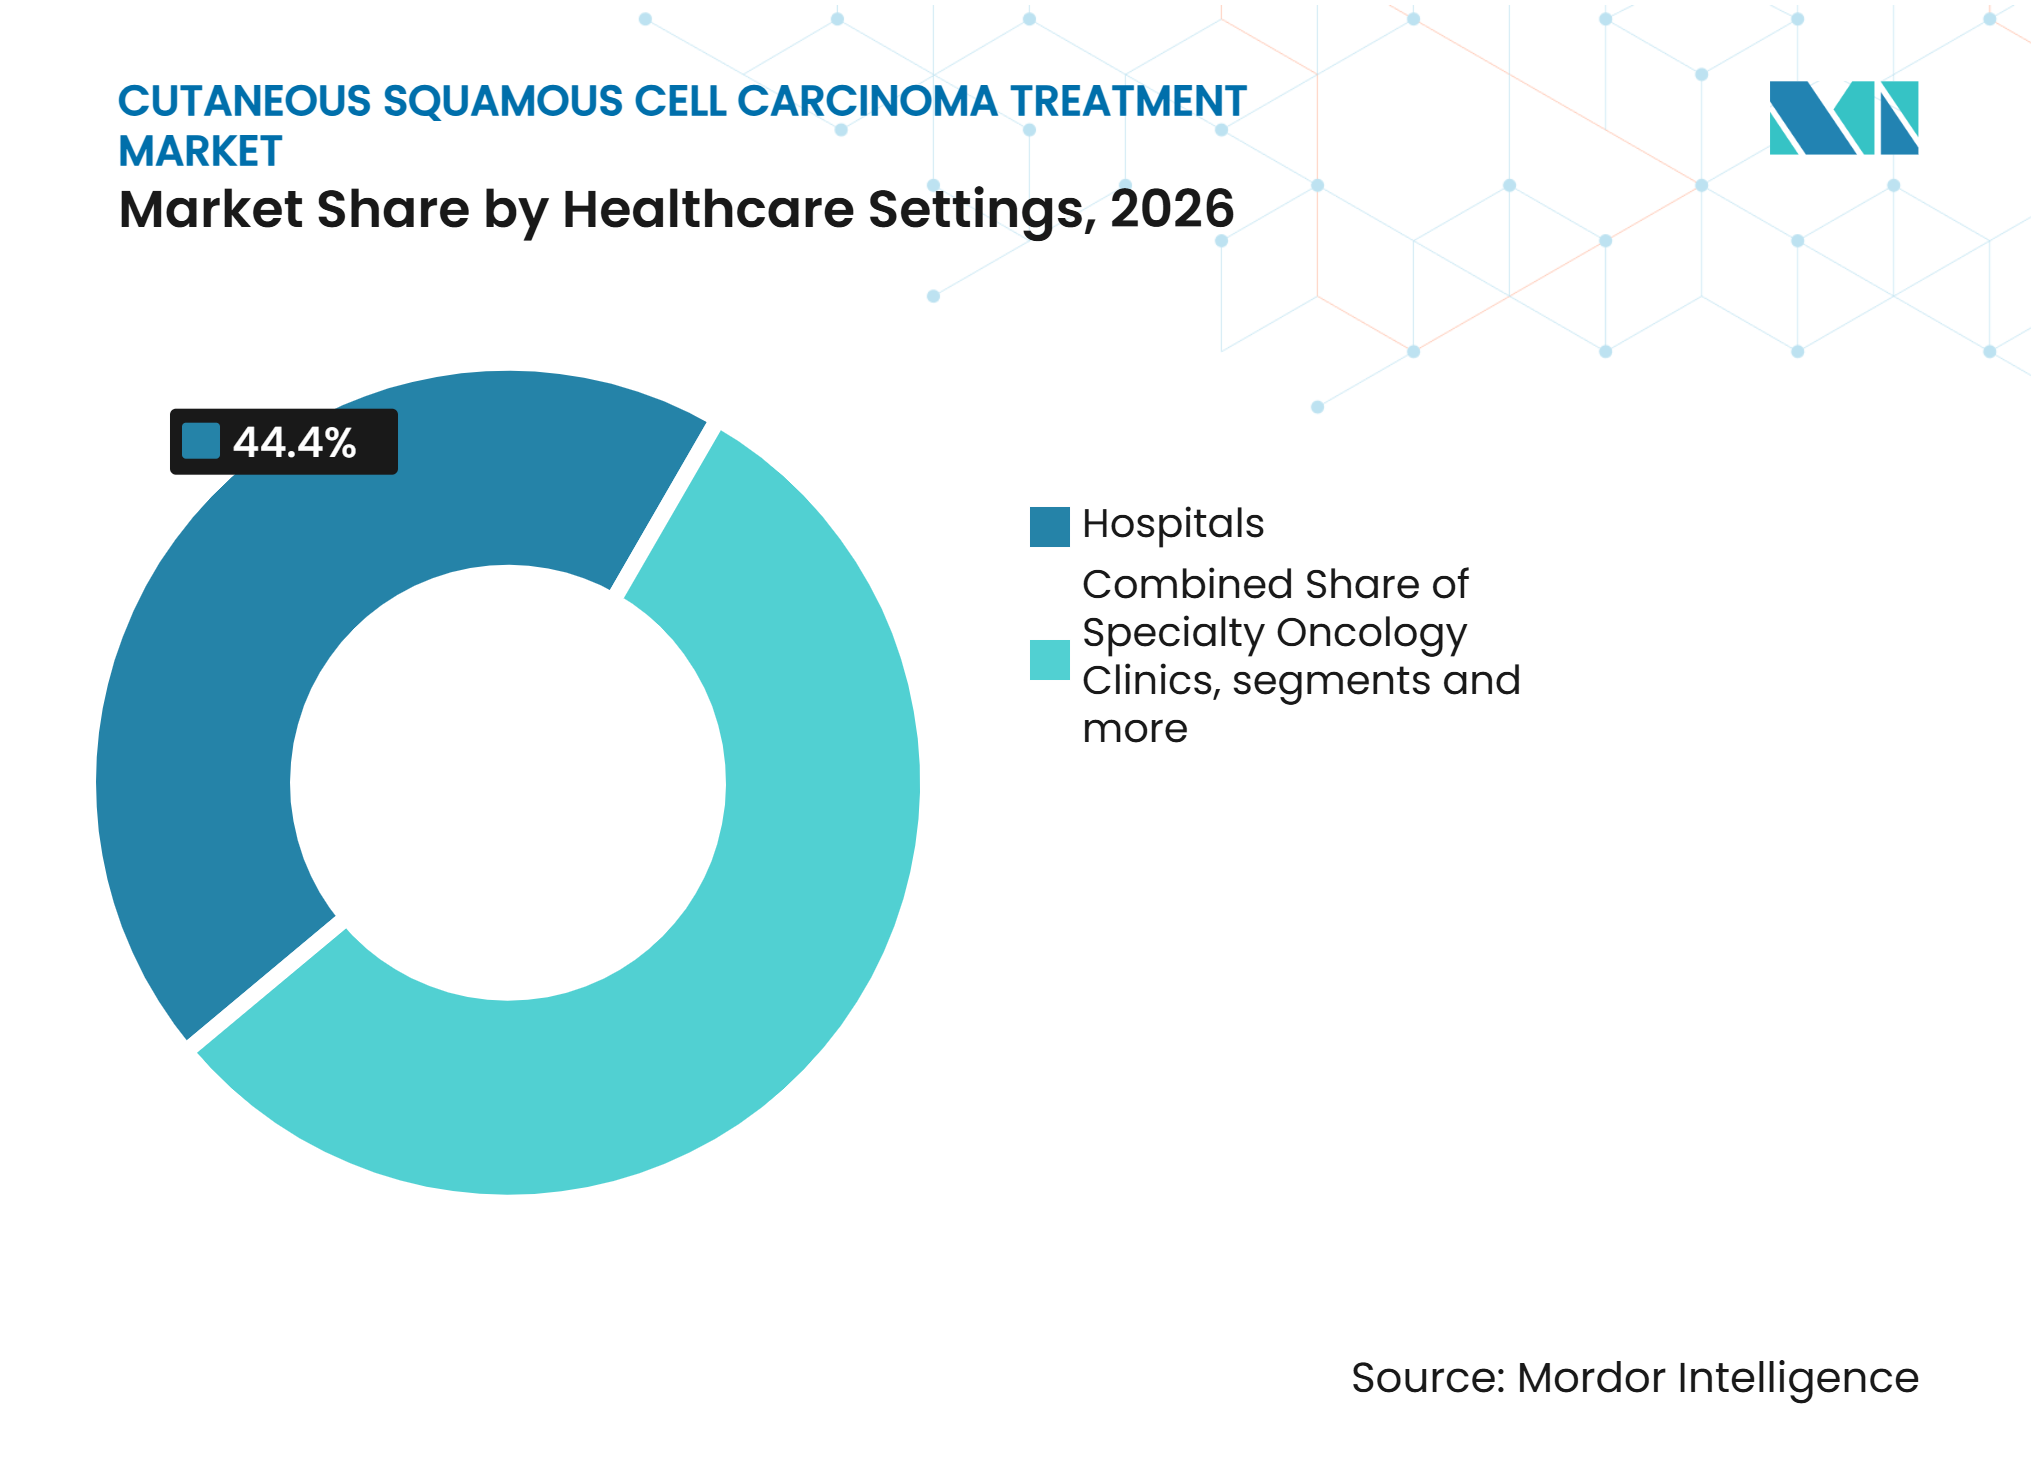
- 医療施設別では、病院が2026年の皮膚扁平上皮癌治療市場シェアの44.36%を占め、専門腫瘍クリニックは2032年までにCAGR 7.73%で成長すると予測されています。
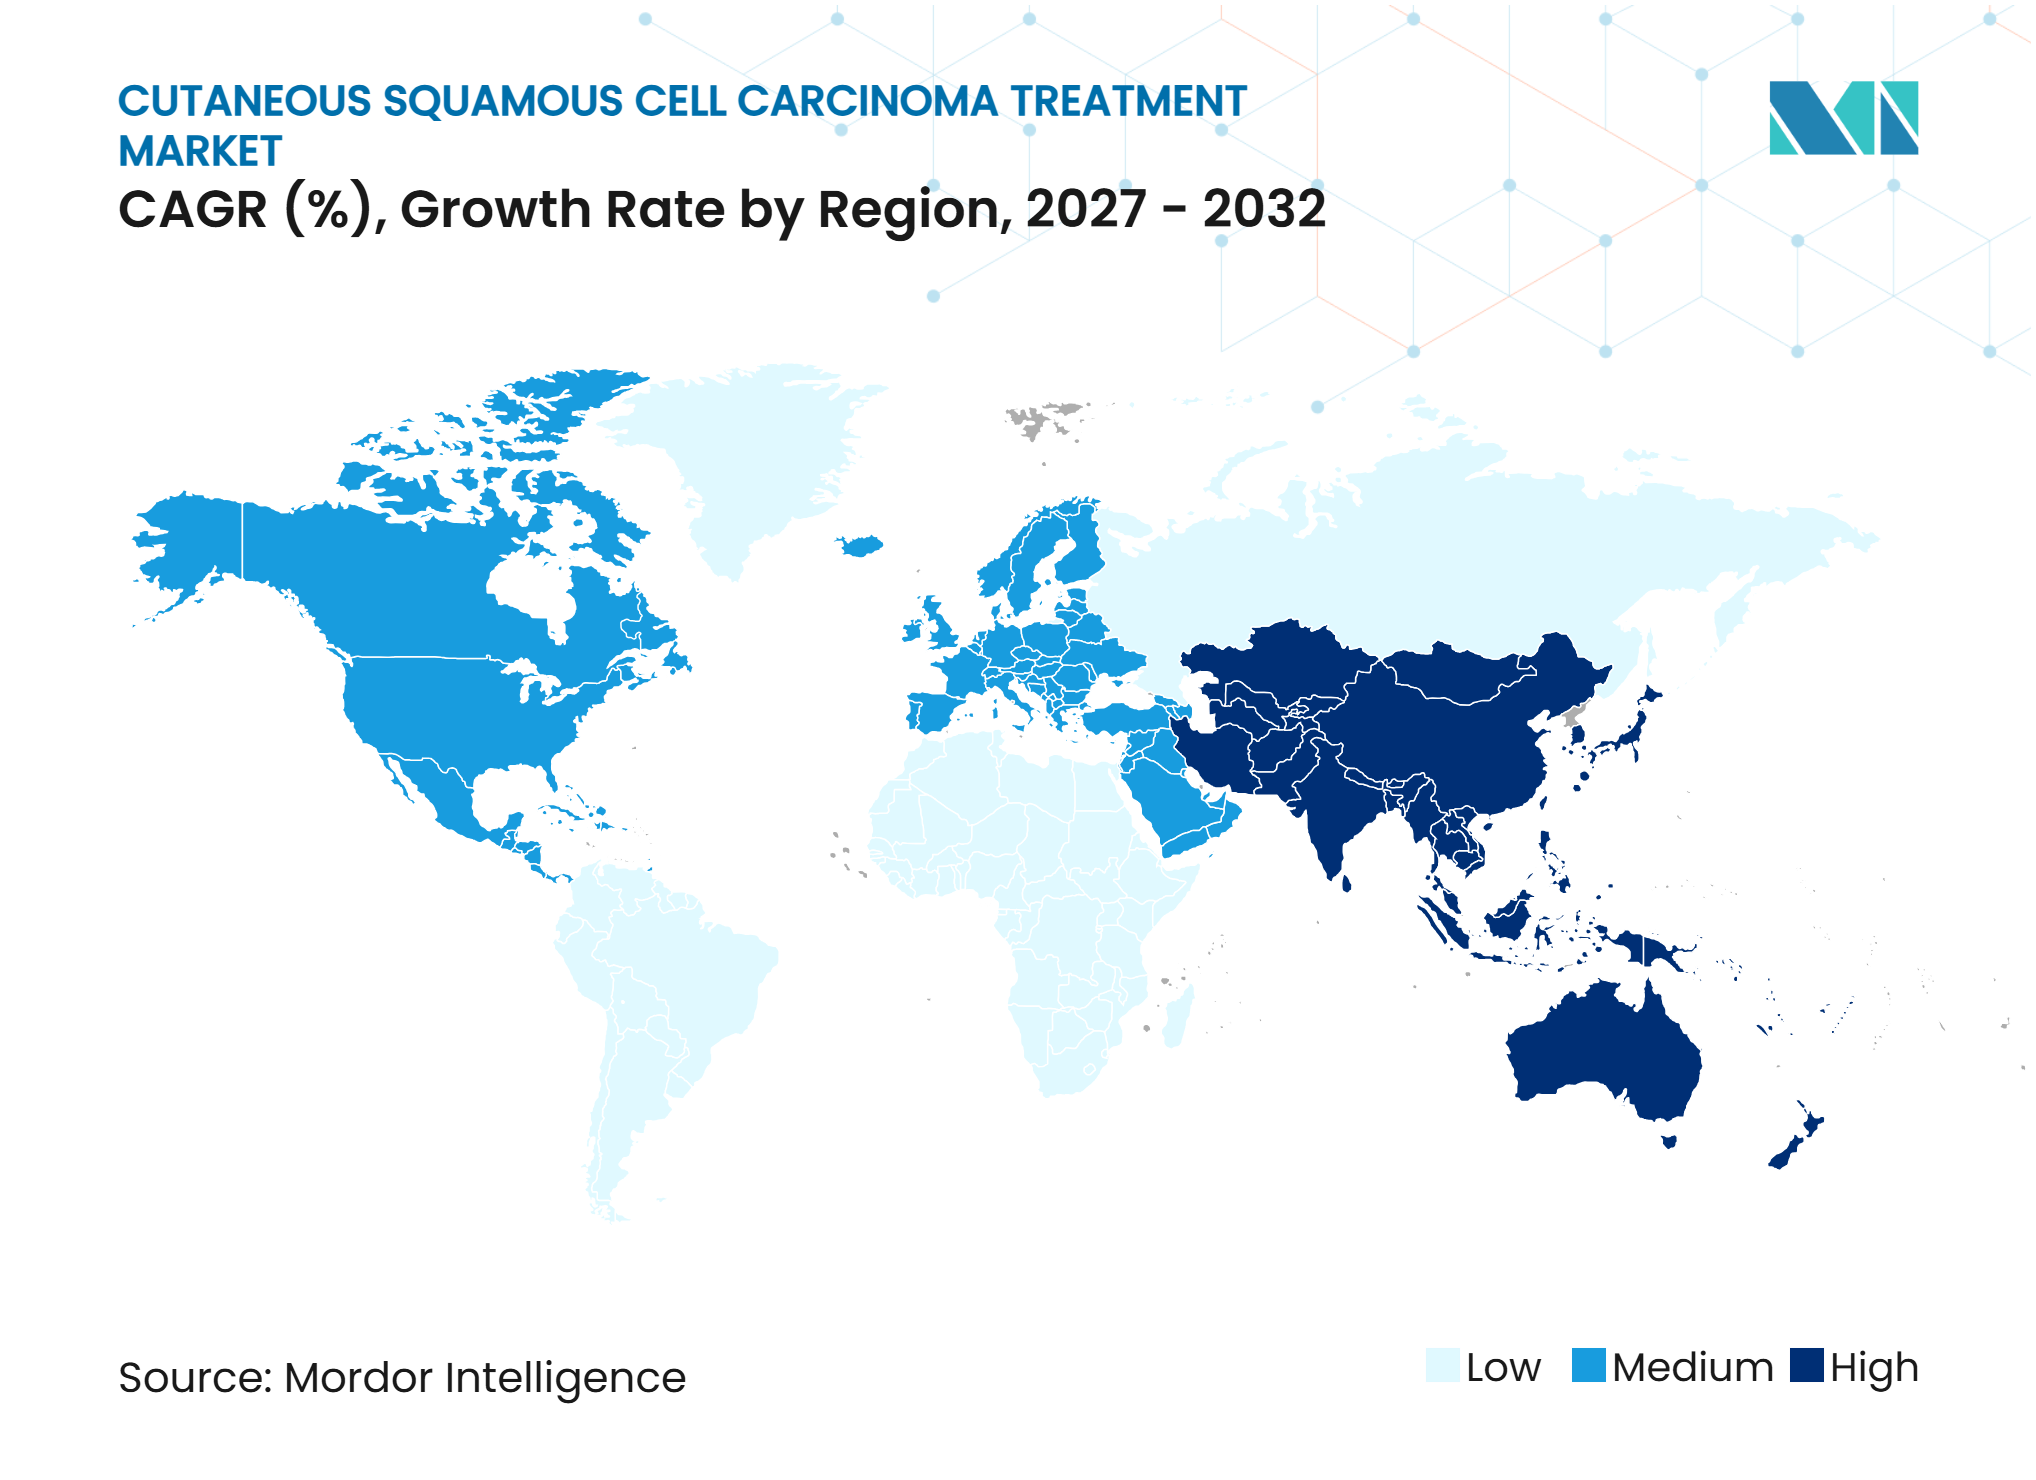
- 地域別では、北米が2026年の収益の48.25%を占め、アジア太平洋地域は2032年までにCAGR 9.31%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 世界的な cSCC罹患率の上昇 | +1.8% | 世界 | 短期 (2年以内) |
| 人口の 高齢化と累積紫外線曝露 | +1.4% | 世界、 北米、オーストラリア・ニュージーランド、西欧を含む高SDI地域に集中 | 長期 (4年以上) |
| 進行疾患に対する 免疫療法の利用拡大 | +1.6% | 北米 および欧州、アジア太平洋での初期段階の普及 | 中期 (2~4年) |
| 移植後の cSCC監視と治療需要 | +0.6% | 北米 および欧州 | 中期 (2~4年) |
| ネオアジュバント およびアジュバント治療の拡大 | +0.9% | 北米 および欧州 | 短期 (2年以内)および中期(2~4年) |
| デジタルを活用した トリアージと皮膚科紹介 | +0.5% | 欧州および 主要アジア太平洋市場、北米への波及 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
世界的なcSCC罹患率の上昇
cSCC罹患率の上昇は、皮膚扁平上皮癌治療市場における中心的な需要量の促進要因であり続けています。高所得国の北米は2021年に有病症例数の最大シェアを占め、オーストラリア・ニュージーランドは10万人あたり3.19件という最高の年齢標準化死亡率を記録しました。[1]モデル化された有病率は2045年までに95歳以上の人々の間で10万人あたり1,660件を超え、高齢化人口が長期的な治療需要にとって重要な存在となっています。人口の高齢化、累積紫外線曝露、および監視の強化により、皮膚扁平上皮癌治療市場における外科的ケアおよび全身ケアへの需要が維持されるでしょう。
進行疾患に対する免疫療法の利用拡大
チェックポイント阻害剤は、皮膚扁平上皮癌治療市場で利用可能な全身治療の選択肢を広げています。FDAは2018年に進行性cSCCに対してセミプリマブを、2020年にペムブロリズマブを承認し、コシベリマブは2024年12月13日に根治的手術または放射線治療が適用できない転移性または局所進行性疾患に対して承認を受けました。[2]CK-301-101試験において、コシベリマブは転移性疾患で47%、局所進行性疾患で48%の客観的奏効率を示しました。そのPD-L1標的は3番目に承認されたチェックポイント阻害剤を追加し、臨床医に別の治療選択肢を提供します。紫外線誘発性cSCCは腫瘍変異量が高く、これはチェッポイント阻害剤の持続的な奏効と関連する特徴です。この臨床プロファイルは、セミプリマブおよびペムブロリズマブの試験で報告された約46%の奏効率を支持し、皮膚扁平上皮癌治療市場におけるさらなる後期開発を支援する可能性があります。
ネオアジュバントおよびアジュバント治療の拡大
FDAは2025年10月8日に、手術および放射線治療後の高リスクcSCC成人患者のアジュバント治療に対してセミプリマブを承認しました。C-POST試験において、アジュバントセミプリマブはプラセボと比較して疾患再発または死亡のリスクをハザード比0.32で68%低減しました。[3]欧州委員会は2025年11月19日にアジュバント適応症を承認し、ドイツの連邦合同委員会は2026年6月4日に給付評価決議を発行しました。Regeneronは2025年1月に第3相CLEAR CSCC試験を開始し、早期疾患における病巣内セミプリマブと一次手術を比較しています。この試験の結果が陽性であれば、全身療法をケアパスウェイのより早い段階に導入できる可能性があります。神経周囲浸潤、低分化、または2cmを超える腫瘍を有する患者は、手術単独からアジュバントケアへ移行する可能性があるため、皮膚扁平上皮癌治療市場においてますます重要な存在となっています。
デジタルを活用したトリアージと皮膚科紹介
デジタルトリアージは、皮膚扁平上皮癌治療市場における治療量に影響を与える紹介経路を変えています。NICEは2025年5月に、国民保健サービスの緊急皮膚がん疑い経路における自律的使用のためにDERMプラットフォームを条件付きで推奨しました。この推奨は、英国における人工知能皮膚がんトリアージとして初めてのものでした。Acta Dermato-Venereologicaに掲載された研究では、遠隔皮膚科診療がcSCC診断における紹介遅延を55日から3日に、外科的待機時間を28.7日から12.3日に短縮したことが示されました。早期評価により、外科的治癒に適した患者とアジュバント全身療法の評価が必要な患者を特定できます。アジア太平洋地域のモバイルファーストの医療システムは、遠隔皮膚科診療の能力が拡大するにつれて恩恵を受ける可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 不均一な 償還制度と専門医へのアクセス | -1.2% | 世界、 低・中所得国およびアクセスが制限された高所得地域に集中 | 長期 (4年以上) |
| 免疫関連 有害事象管理の負担 | -0.8% | 世界 | 短期 (2年以内)および中期(2~4年) |
| 免疫抑制患者における 免疫療法適格性の制約 | -0.5% | 世界 | 中期 (2~4年) |
| 高リスクステージングと フォローアップ基準の不一致 | -0.4% | 世界、 低・中所得国および農村部での深刻なギャップ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
不均一な償還制度と専門医へのアクセス
チェックポイント阻害剤が医療システム全体で均等に利用できないため、償還の違いが皮膚扁平上皮癌治療市場を制約しています。2025年のLancet EClinicalMedicine分析では、41の高所得国、18の上位中所得国、3の下位中所得国でPD-1およびPD-L1阻害剤へのアクセスが報告されました。この分析では、2024年の世界の適格患者に対する実効カバレッジが22%と推定されました。高所得国では、PD-1およびPD-L1医薬品ががん医薬品支出の最大25%を占めており、これが制限、段階的処方規則、および事前承認管理を促進しています。モース手術へのアクセスも都市部中心に集中しており、農村部や遠隔地の患者は診断と治療に遅延が生じています。これらのギャップは、特にcSCCが依然として日常的に治癒可能な皮膚がんとみなされている地域において、外科的ケアと全身ケアの両方を制限しています。
免疫関連有害事象管理の負担
免疫関連有害事象は、皮膚扁平上皮癌治療市場にコストと臨床的複雑性を加えています。C-POST試験において、リブタヨで治療された患者の18%に重篤な有害反応が発生し、肺炎1.5%、大腸炎関連下痢1.5%、副腎不全1%、心臓不整脈1%が含まれていました。発疹と掻痒症はそれぞれ治療患者の少なくとも10%に影響を与えました。管理には免疫学または リウマチ学のサポート、コルチコステロイドプロトコル、および治療中止が必要になる場合があります。全身性免疫抑制剤を必要とする自己免疫疾患を有する患者および固形臓器移植の既往歴を有する患者は、アジュバントセミプリマブの適応から除外されています。移植レシピエントはcSCCリスクが高いため、これは重要な問題であり、広く採用された個別化プロトコルの不在がチェックポイント阻害剤の適格性を引き続き制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
疾患ステージ別:
上皮内cSCCが優位、局所進行性疾患が強い成長を示す上皮内扁平上皮癌(ボーエン病)は2026年の皮膚扁平上皮癌治療市場の38.53%を占め、最大の疾患ステージセグメントとなっています。その優位性は、定期的な皮膚科スクリーニングおよび皮膚がん監視プログラムを通じた早期病変の高い診断率によって推進されています。ボーエン病の患者は、外科的切除、凍結療法、光線力学療法、局所薬剤などの局所的介入を用いて治療されることが多く、浸潤性癌への進行前に効果的な疾患管理が可能です。皮膚がん予防に対する意識の高まりと皮膚科サービスへのアクセスの向上が、このセグメント内の需要を引き続き支えています。
局所進行性皮膚扁平上皮癌は、2032年までにCAGR 8.15%で最も急速な成長を記録すると予測されています。成長は、根治的手術または放射線療法の適切な候補でない患者に対する免疫チェックポイント阻害剤を中心とした高度な全身療法の採用増加によって推進されています。高リスクおよび再発腫瘍の識別の増加と切除不能疾患に対する治療選択肢の拡大が相まって、転帰が改善され、対象患者集団が拡大しています。治療的革新が続くにつれ、局所進行性cSCCは治療ランドスケープ内でますます重要な焦点領域となることが期待されています。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
治療法別:
外科的処置がリード、全身療法がギャップを縮小外科的処置は2026年の皮膚扁平上皮癌治療市場の51.16%を占めました。モース顕微鏡手術は、段階的切除と断端評価を支援するため、高リスクおよび整容的に重要な病変に対して中心的な役割を維持しました。この技術は、顔面、眼周囲、耳介疾患に特に関連しています。北米および西欧の充実した皮膚病理学的能力が、皮膚科および形成外科センターでの使用を支えています。掻爬術と電気乾燥法も、地域の皮膚科施設における小さな低リスク腫瘍に対して引き続き重要です。これにより手術は専門センター以外でもアクセス可能ですが、患者のアクセスは依然として地域によって異なります。
非外科的治療は、2032年までの皮膚扁平上皮癌治療市場においてCAGR 8.06%で最も急成長する治療カテゴリーになると予測されています。放射線療法、凍結療法、光線力学療法、局所治療、および全身免疫療法は、異なる疾患ステージと患者ニーズに対応しています。陽性の結果が得られれば、早期疾患ケアの一部を非外科的経路に転換できる可能性があります。光線力学療法、5-フルオロウラシル、およびイミキモドは、免疫能正常患者における光線角化症および表在性病変に対して引き続き関連性があります。
医療施設別:
病院の優位性が持続し、外来腫瘍クリニックが加速病院は2026年の収益の44.36%を占めました。病院はモース手術、静脈内点滴能力、放射線科、および多職種腫瘍委員会を組み合わせています。学術医療センターとがん専門病院は、2025年のFDA承認後のアジュバントセミプリマブ導入の初期拠点となりました。高リスク疾患と有害事象を管理する能力が現在の地位を支えています。病院の放射線部門は、手術不能腫瘍または外科的リスクが高い患者にも対応しています。専門皮膚科クリニックは、外来処置およびコミュニティベースのモースケアにとって引き続き重要です。
専門腫瘍クリニックは、2032年までにCAGR 7.73%で最も急成長する医療施設セグメントになると予測されています。長期間のチェックポイント阻害剤治療は、外来施設でますます管理されるようになっています。外来点滴は入院ケアよりもコストが低く、米国および西欧の支払者インセンティブと一致しています。専門皮膚科クリニックも遠隔皮膚科診療を活用したトリアージを通じて拡大しています。紹介経路が改善されるにつれ、早期疾患のより大きなシェアを管理する立場に置かれています。外来手術センターおよびコミュニティ施設は、皮膚扁平上皮癌治療市場において低重症度の外科的および局所ケアを引き続き支援しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の皮膚扁平上皮癌治療市場の48.25%を占めました。米国はcSCC診断の大きな負担を抱え、確立された皮膚科、腫瘍科、および点滴ネットワークを有しています。これらのネットワークは、FDA承認後のセミプリマおよびペムブロリズマブの普及を支援しました。2025年のアジュバントセミプリマブ承認は、手術および放射線治療後の高リスク疾患患者における対象全身療法グループを拡大します。カナダは州の処方集カバレッジを通じて小規模ながら成長する貢献を加えています。メキシコは専門医の利用可能性と民間保険のカバレッジが全身治療の使用を制限しているため、依然として普及が進んでいません。
欧州
欧州は皮膚扁平上皮癌治療市場において2番目に大きな地域貢献者でした。ドイツ、フランス、英国、イタリア、スペインは、欧州承認後の進行性cSCC免疫療法を償還する国民医療制度を有しています。欧州委員会は2025年11月にアジュバントセミプリマブを承認し、ドイツの連邦合同委員会は2026年6月に給付評価決議を発行しました。EuroSkinは今後数十年間で欧州全体のケラチノサイトがん罹患率が40%増加し、死亡率が50%増加すると予測しました。DERMプラットフォームのNHS展開経路は、皮膚科の能力制約に直面しているシステムにおける紹介の質を向上させる可能性があります。
アジア太平洋、中東・アフリカ、南米
アジア太平洋地域は2032年までにCAGR 9.31%で最も高い地域成長率を記録すると予測されています。日本はチェックポイント阻害剤の償還制度が確立されており、Rakuten Medicalの光免疫療法プラットフォームの商業拠点となっています。インドと韓国は第1層都市での民間腫瘍科能力を拡大しています。オーストラリアとニュージーランドは、高いcSCC罹患率と死亡率のために相当な治療需要を維持しています。中東・アフリカおよび南米は、手頃な価格とインフラが免疫療法の使用を引き続き制限している初期段階の機会として残っています。
競合ランドスケープ
市場集中度
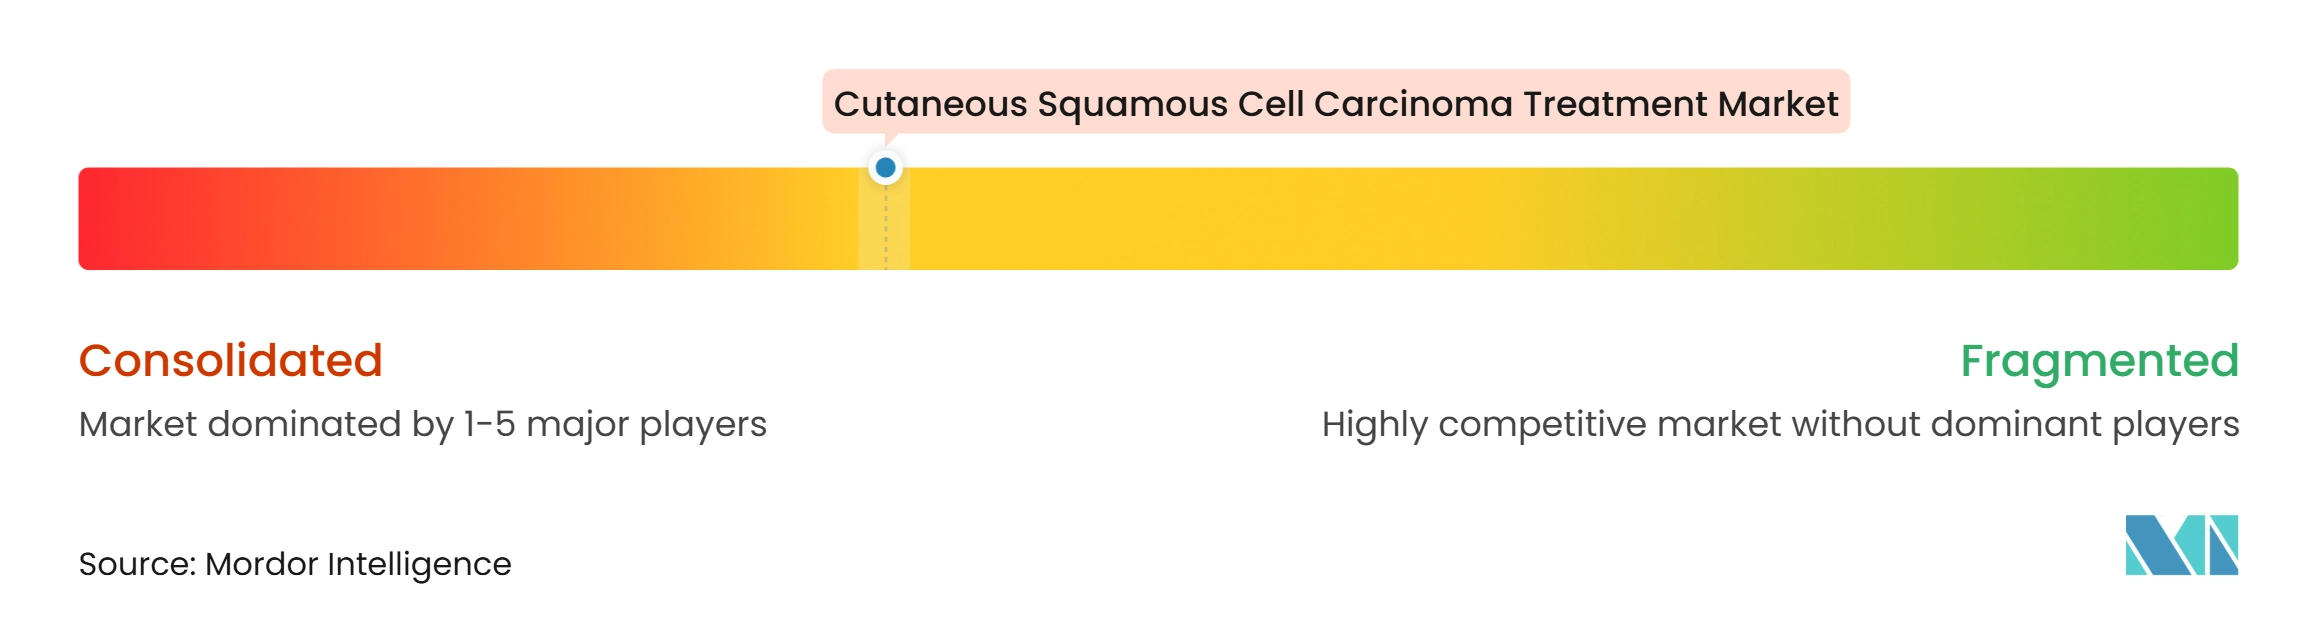
皮膚扁平上皮癌治療市場は、全身免疫療法において中程度に集中しており、外科的および処置的ケアにおいては分散しています。3つの承認されたチェックポイント阻害剤が重複する進行疾患の設定で競合しています。Regeneronは、セミプリマブの2018年進行疾患承認、2025年10月のアジュバント拡大、および病巣内第3相プログラムを通じて強固な地位を持っています。C-POSTの結果により、セミプリマブは独自のアジュバントエビデンスベースを持ちます。これにより、適格な術後患者に対してセミプリマブへの処方者の注目が集まる可能性があります。しかし、数千の独立した皮膚科およびモース診療所が処置提供を高度に分散させています。
MerckのペムブロリズマブはKEYNOTE-629エビデンスベースとグローバルな商業化インフラを通じて局所進行性および転移性疾患における競合相手であり続けています。KEYNOTE-630アジュバント試験は同じ術後ポジションを確立しなかったため、現在のセミプリマブのプロファイルと差別化されています。Checkpoint TherapeuticsはcSCCに対して承認されたPD-L1阻害剤であるコシベリマブで参入しました。FDA資料では転移性疾患で47%、局所進行性疾患で48%の客観的奏効率が報告されました。同社は支払者交渉と広範なアクセスに必要な商業的リーチをまだ構築する必要があります。これらの条件が皮膚扁平上皮癌治療市場における活発な競争を維持しています。
Rakuten Medicalは隣接するcSCC適応に到達する可能性のある光免疫療法技術を開発しており、RM-1995はcSCCに対して第1相試験中です。ロッテホールディングスは2026年4月2日にRakuten Medicalへの戦略的投資を発表し、光免疫療法パイプラインの開発を支援しています。Castle BiosciencesのDecisionDx-SCCテストは、高リスク患者をより正確に特定することで治療選択に影響を与える可能性があります。免疫抑制された移植レシピエントおよびネオアジュバント治療において、承認されたラベルを持つ医薬品がない機会が残っています。これらのグループで陽性の第3相データを生み出した企業は、近期的な競争が限られた状況に直面する可能性があります。患者報告アウトカムと健康関連クオリティ・オブ・ライフのエビデンスも、皮膚扁平上皮癌治療産業内のラベル議論においてますます関連性を持つようになっています。皮膚扁平上皮癌治療市場は、未充足の患者グループにおけるエビデンスニーズに合わせて医薬品開発を調整する企業を優遇しています。
皮膚扁平上皮癌治療産業のリーダー企業
-
Regeneron Pharmaceuticals, Inc.
-
Merck & Co., Inc.
-
Checkpoint Therapeutics, Inc.
-
Bristol Myers Squibb Company
-
F. Hoffmann-La Roche AG
- 注:主要企業の掲載順は順位を示すものではありません。
皮膚扁平上皮癌治療市場 このレポートでカバーされる企業
- Abbvie
- Amgen
- AstraZeneca
- Bristol-Myers Squibb
- Castle Biosciences, Inc.
- Checkpoint Therapeutics, Inc.
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Leo Pharma
- Merck
- NeoImmuneTech, Inc.
- Novartis
- Pfizer
- Rakuten Medical, Inc.
- Regeneron Pharmaceuticals
- Sanofi
- Sirnaomics
- Sun Pharmaceuticals Industries
最近の産業開発事情 皮膚扁平上皮癌治療市場
- 2026年6月:ドイツの連邦合同委員会(G-BA)は、手術および放射線治療後の高リスクcSCC成人患者のアジュバント治療におけるセミプリマブ(リブタヨ)の給付評価決議を発行しました。この決議は欧州委員会の2025年11月の販売承認拡大に続くものであり、ドイツの法定健康保険制度内でのセミプリマブのアジュバント使用関する償還および価格交渉の枠組みを確立し、EUの最大の医薬品市場におけるRegeneronにとって重要な商業的マイルストーンとなっています。
- 2026年4月:LOTTE HOLDINGS, CO., LTD.はRakuten Medical, Inc.への戦略的投資を発表し、ASP-1929(セツキシマブ サロタロカン)を中心とした同社の光免疫療法パイプラインを支援しました。ASP-1929は現在、米国、日本、台湾、ポーランド、ウクライナのサイトで再発頭頸部扁平上皮癌に対するグローバル第3相試験中であり、2028年を目標にFDAへのBLA申請が計画されています。
- 2026年1月:ロッテバイオロジクスはRakuten Medicalと契約製造機関(CMO)契約を締結し、臨床試験から商業化までの段階的なサプライチェーンを確立し、ASP-1929のグローバル第3相プログラムを支援しています。このパートナーシップは製品の米国および国際的な規制経路に不可欠な製造インフラをカバーしています。
世界の皮膚扁平上皮癌治療市場レポートの範囲
レポートの範囲によると、皮膚扁平上皮癌治療市場とは、最も一般的な皮膚がんの一形態であるcSCCの治療アプローチに焦点を当てた世界的なセグメントを指します。切除やモース手術などの外科的処置、放射線療法、免疫療法や標的薬剤などの全身薬物療法が含まれます。
皮膚扁平上皮癌治療市場は、疾患ステージ、治療法、医療施設、地域によってセグメント化されています。疾患ステージ別では、市場は上皮内皮膚扁平上皮癌(ボーエン病)、局所性皮膚扁平上皮癌、局所進行性皮膚扁平上皮癌、転移性皮膚扁平上皮癌にセグメント化されています。治療法別では、市場は外科的治療と非外科的治療にセグメント化されています。非外科的治療はさらに放射線療法、凍結療法、光線力学療法、局所療法、全身療法にセグメント化されています。医療施設別では、市場は病院、専門腫瘍クリニック、専門皮膚科クリニック、その他の医療施設にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも網羅しています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 上皮内皮膚扁平上皮癌(ボーエン病) |
| 局所性皮膚扁平上皮癌 |
| 局所進行性皮膚扁平上皮癌 |
| 転移性皮膚扁平上皮癌 |
| 外科的治療 | |
| 非外科的治療 | 放射線療法 |
| 凍結療法 | |
| 光線力学療法 | |
| 局所療法 | |
| 全身療法 |
| 病院 |
| 専門腫瘍クリニック |
| 専門皮膚科クリニック |
| その他の医療施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 疾患ステージ別 | 上皮内皮膚扁平上皮癌(ボーエン病) | |
| 局所性皮膚扁平上皮癌 | ||
| 局所進行性皮膚扁平上皮癌 | ||
| 転移性皮膚扁平上皮癌 | ||
| 治療法別 | 外科的治療 | |
| 非外科的治療 | 放射線療法 | |
| 凍結療法 | ||
| 光線力学療法 | ||
| 局所療法 | ||
| 全身療法 | ||
| 医療施設別 | 病院 | |
| 専門腫瘍クリニック | ||
| 専門皮膚科クリニック | ||
| その他の医療施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
皮膚扁平上皮癌治療市場の規模はどのくらいですか?
市場は2026年の15.68 ビリオン ドルから2027年には16.60 ビリオン 米ドルへと成長し、CAGR 7.11%で2032年までに23.41 ビリオン 米ドルに達すると予測されています。
cSCCケアをリードする治療アプローチはどれですか?
外科的治療は2026年の収益の51.16%をリードし、モース顕微鏡手術の確立された役割によって支えられています。
局所進行性cSCCセグメントが注目を集めている理由は何ですか?
局所進行性cSCCは、免疫療法の使用増加と切除不能および高リスク腫瘍に対する治療選択肢の拡大に牽引され、2032年までにCAGR 8.15%で成長すると予測されています。
cSCC治療において最も急成長している地域はどこですか?
アジア太平洋地域は、腫瘍科能力、認知度、治療アクセスの拡大に伴い、2032年までにCAGR 9.31%で成長すると予測されています。