
Marktgröße und Marktanteil für die Behandlung des kutanen Plattenepithelkarzinoms
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 16.60 Milliarden US-Dollar |
| Marktgröße (2032) | 23.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.11 % |
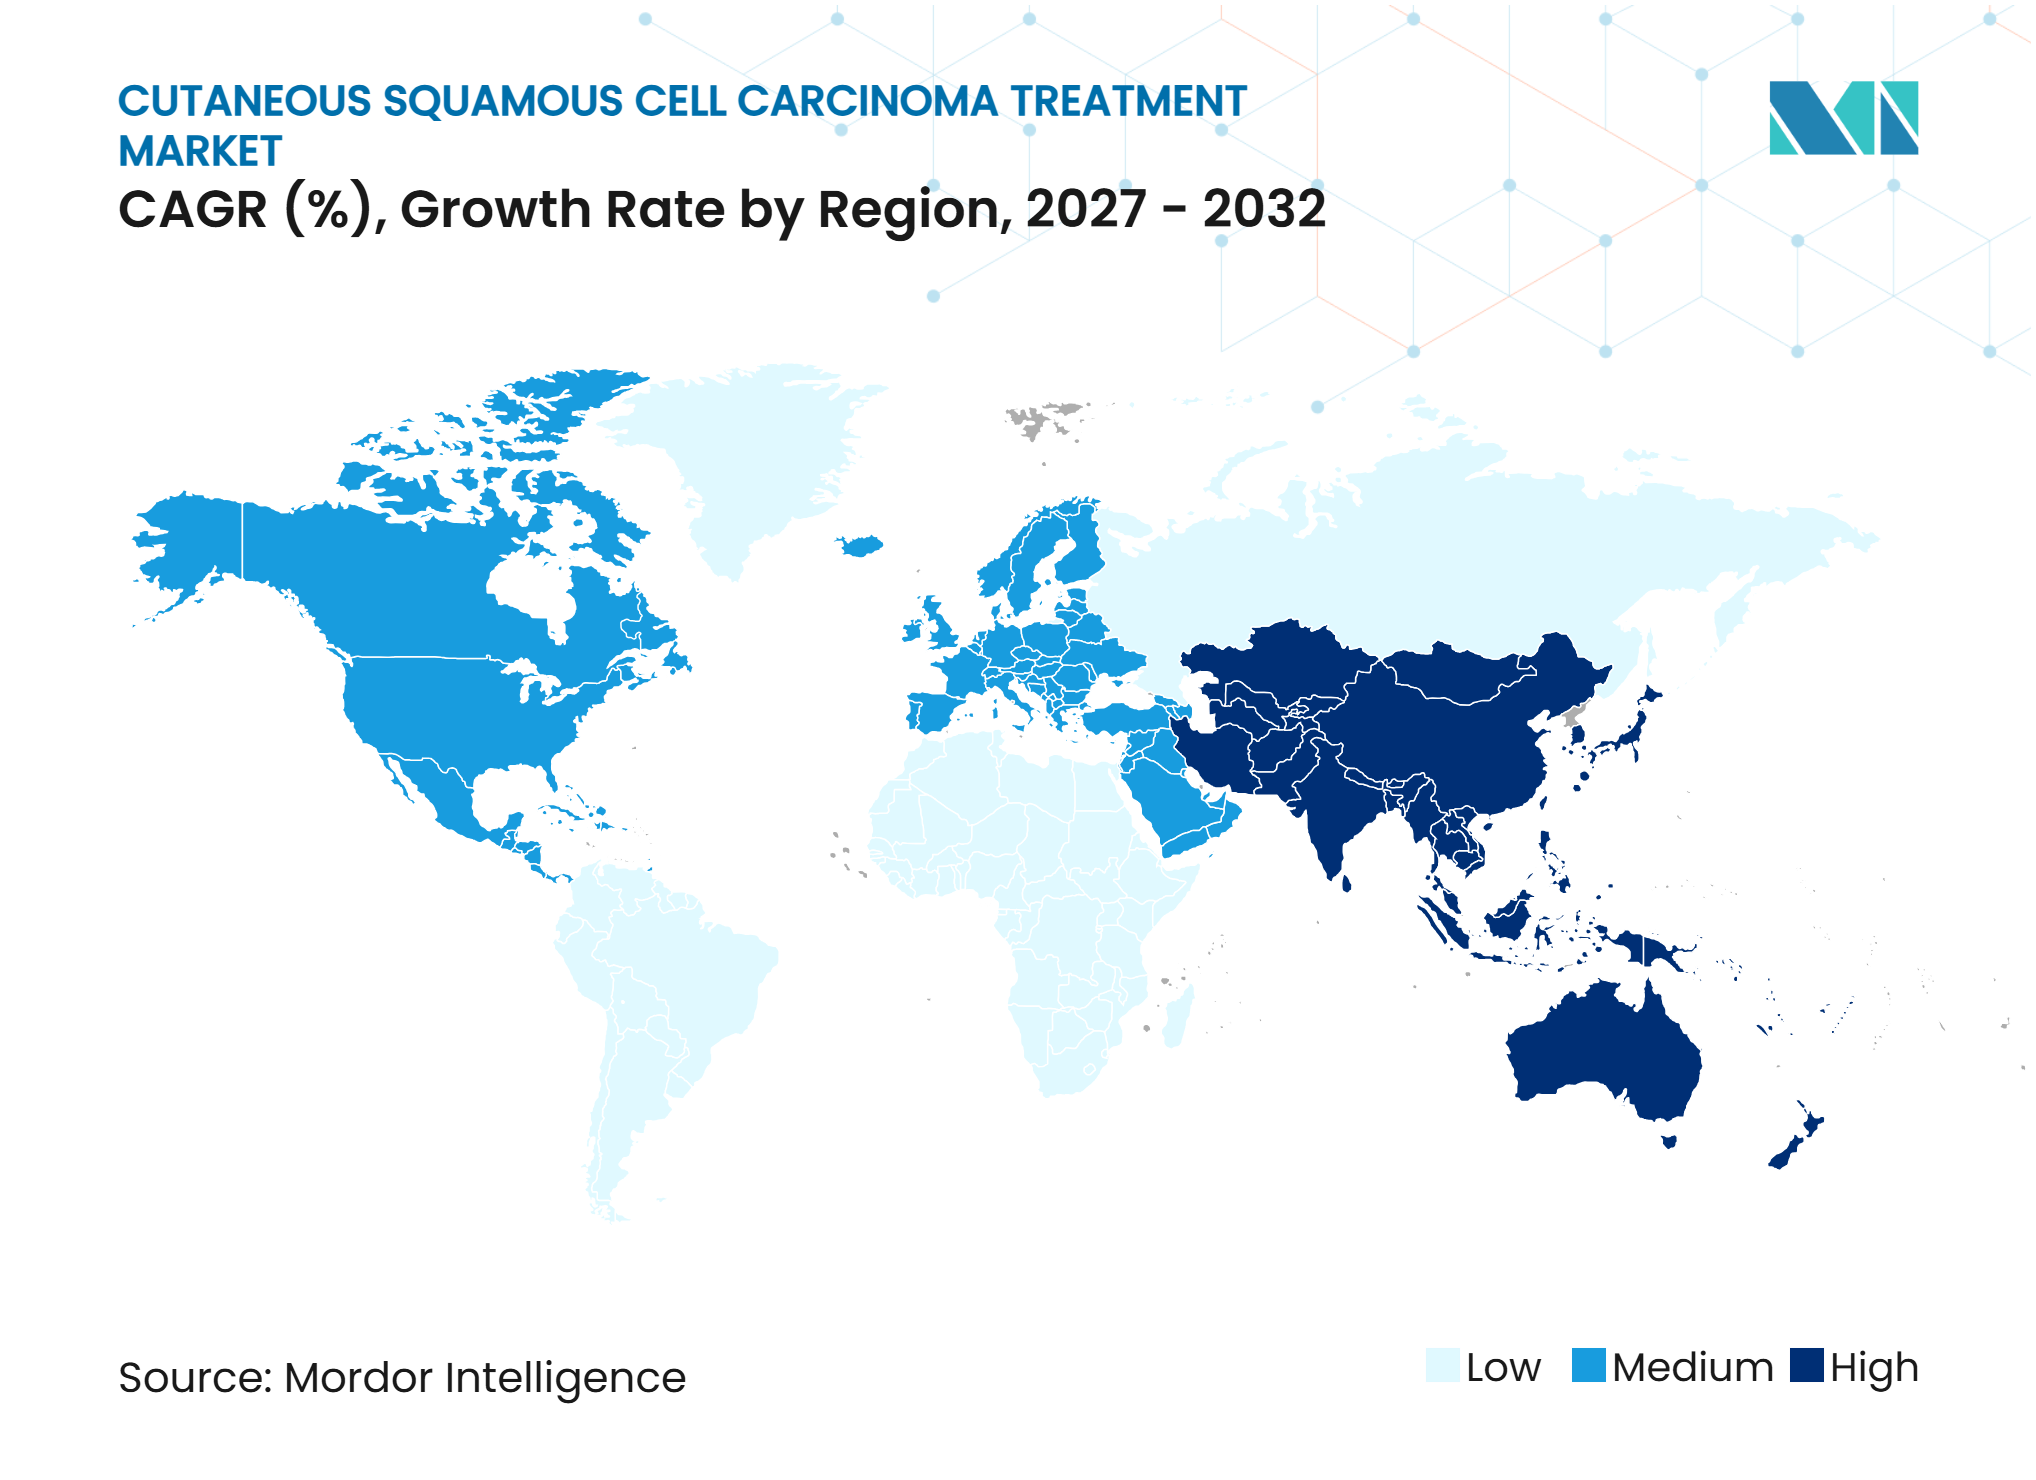
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Behandlung des kutanen Plattenepithelkarzinoms von Mordor Intelligence
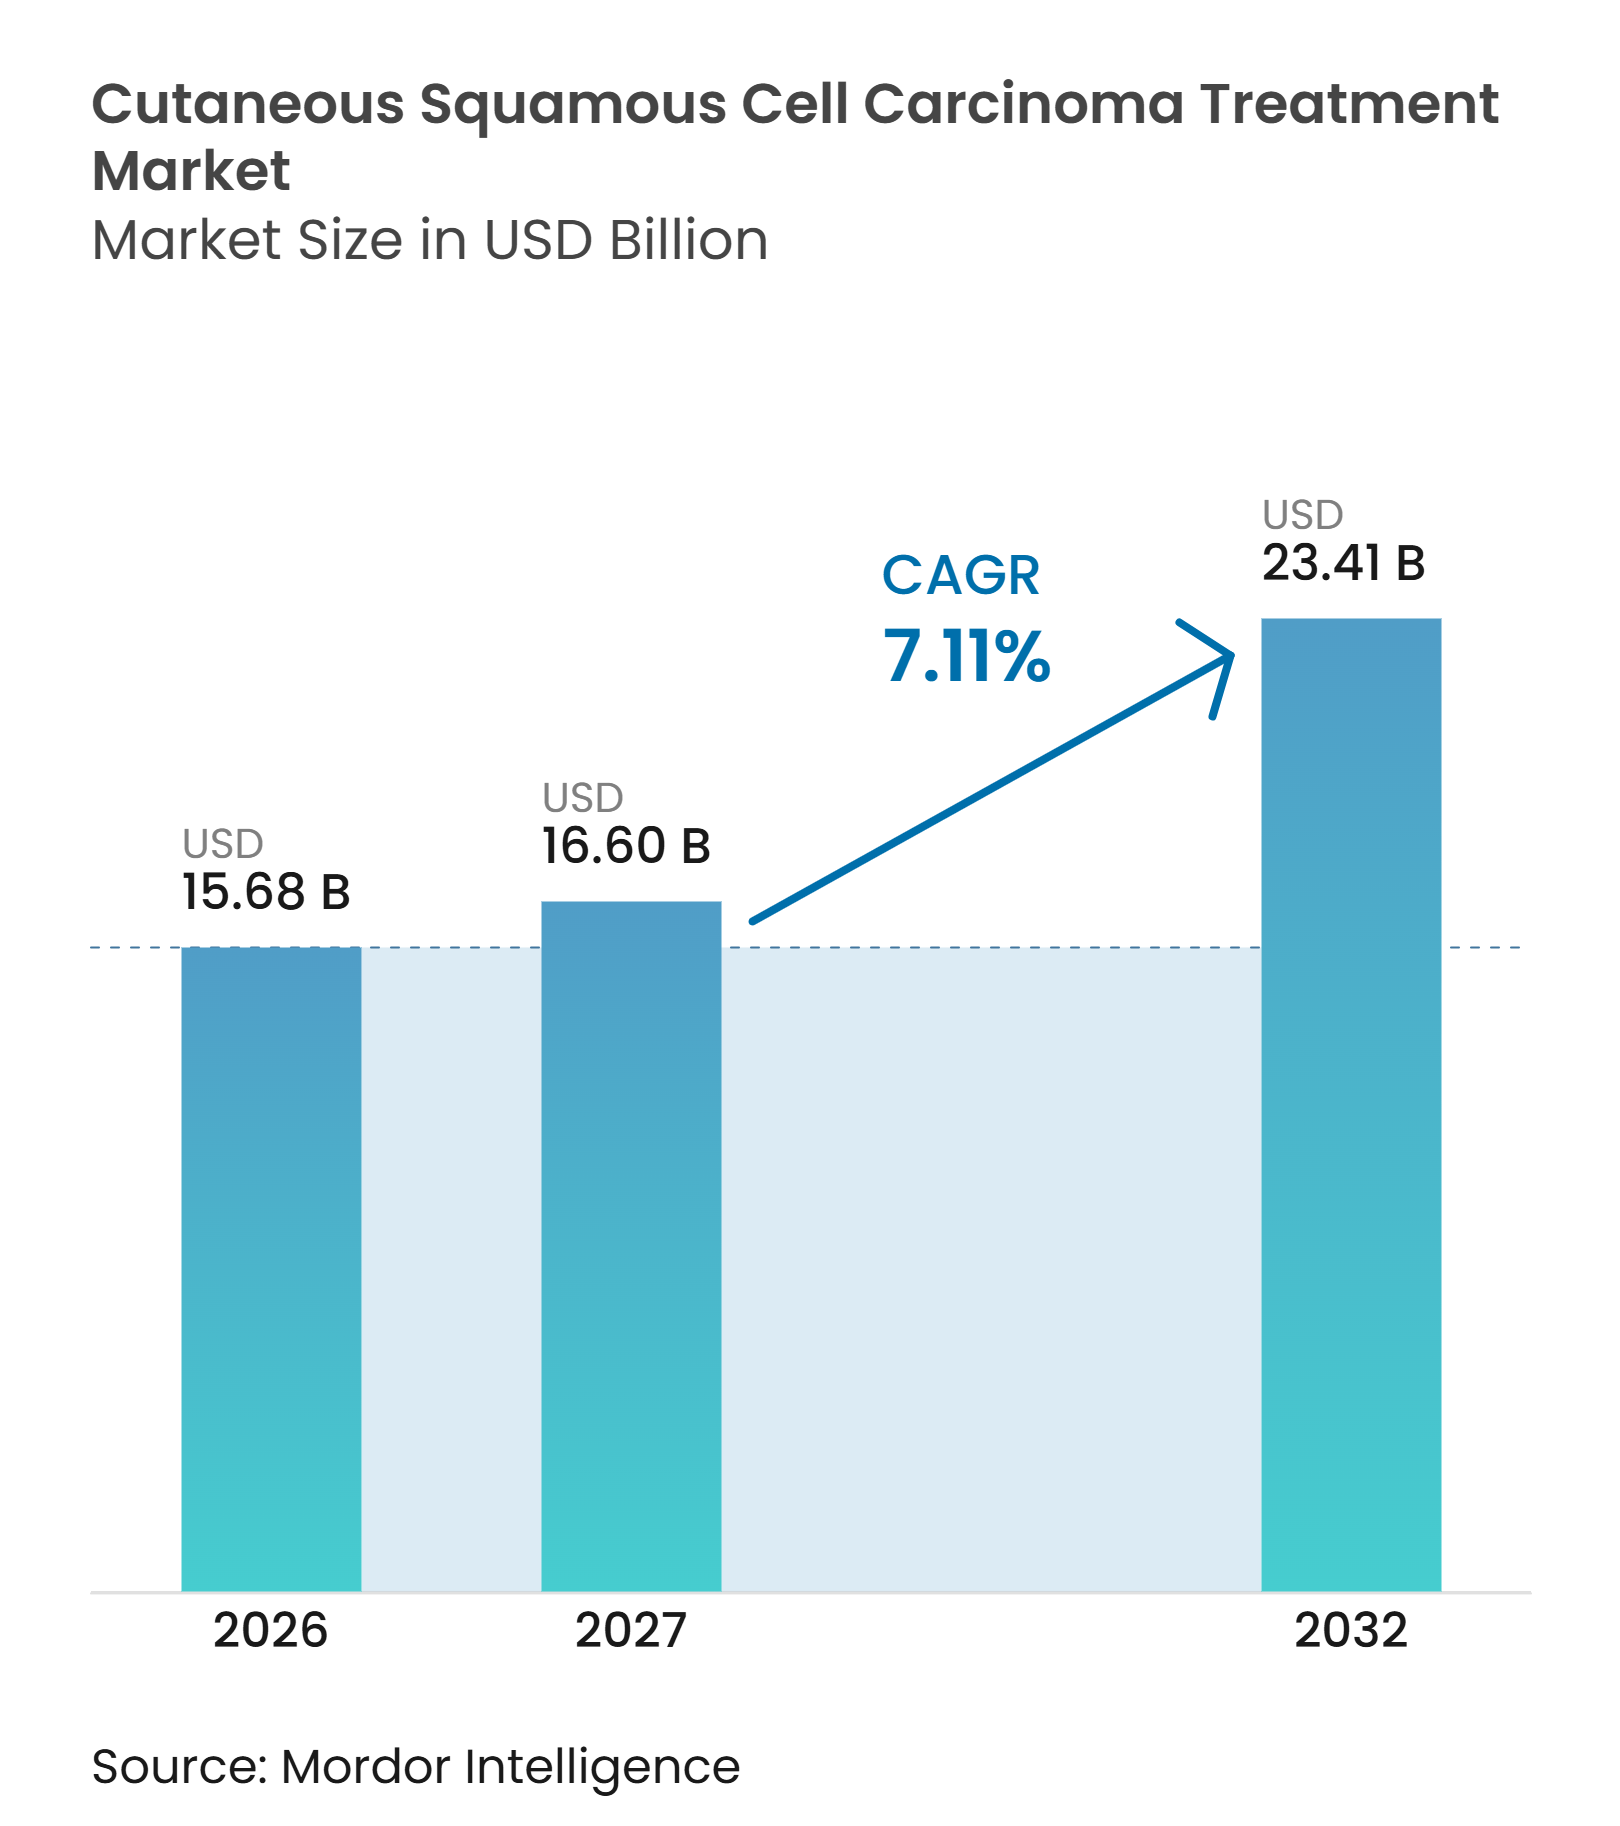
Es wird erwartet, dass der Markt für die Behandlung des kutanen Plattenepithelkarzinoms von 15,68 Milliarden USD im Jahr 2026 auf 16,60 Milliarden USD im Jahr 2027 wächst und bis 2032 einen Wert von 23,41 Milliarden USD erreicht, bei einer CAGR von 7,11 % während des Prognosezeitraums (2027–2032). Der Markt für die Behandlung des kutanen Plattenepithelkarzinoms wird durch einen anhaltenden Anstieg der Diagnosen gestützt, der mit der Alterung der Bevölkerung und der lebenslangen Exposition gegenüber ultravioletter Strahlung zusammenhängt. Die weltweiten Inzidenzfälle stiegen von knapp 465.000 im Jahr 1990 auf knapp 1,9 Millionen im Jahr 2021, während die modellierte altersstandardisierte Inzidenz voraussichtlich von 22,38 pro 100.000 im Jahr 2021 auf 64,66 pro 100.000 bis 2045 ansteigen wird. Die Behandlungsmuster verändern sich auch, da die Immuntherapie Patienten mit Hochrisiko-Erkrankungen nach Operation und Bestrahlung erreicht. Diese Ausweitung macht die Koordination zwischen Dermatologie, Chirurgie, Pathologie und Onkologie im Markt für die Behandlung des kutanen Plattenepithelkarzinoms wichtiger. Uneinheitliche Erstattungsregelungen und eingeschränkter Zugang zu Spezialisten schränken weiterhin den Einsatz teurer systemischer Therapien ein, insbesondere außerhalb wohlhabenderer Gesundheitssysteme.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlung hielten chirurgische Eingriffe im Jahr 2026 einen Marktanteil von 51,16 % am Markt für die Behandlung des kutanen Plattenepithelkarzinoms, während nicht-chirurgische Behandlungen voraussichtlich das am schnellsten wachsende Behandlungssegment mit einer CAGR von 8,06 % bis 2032 sein werden.
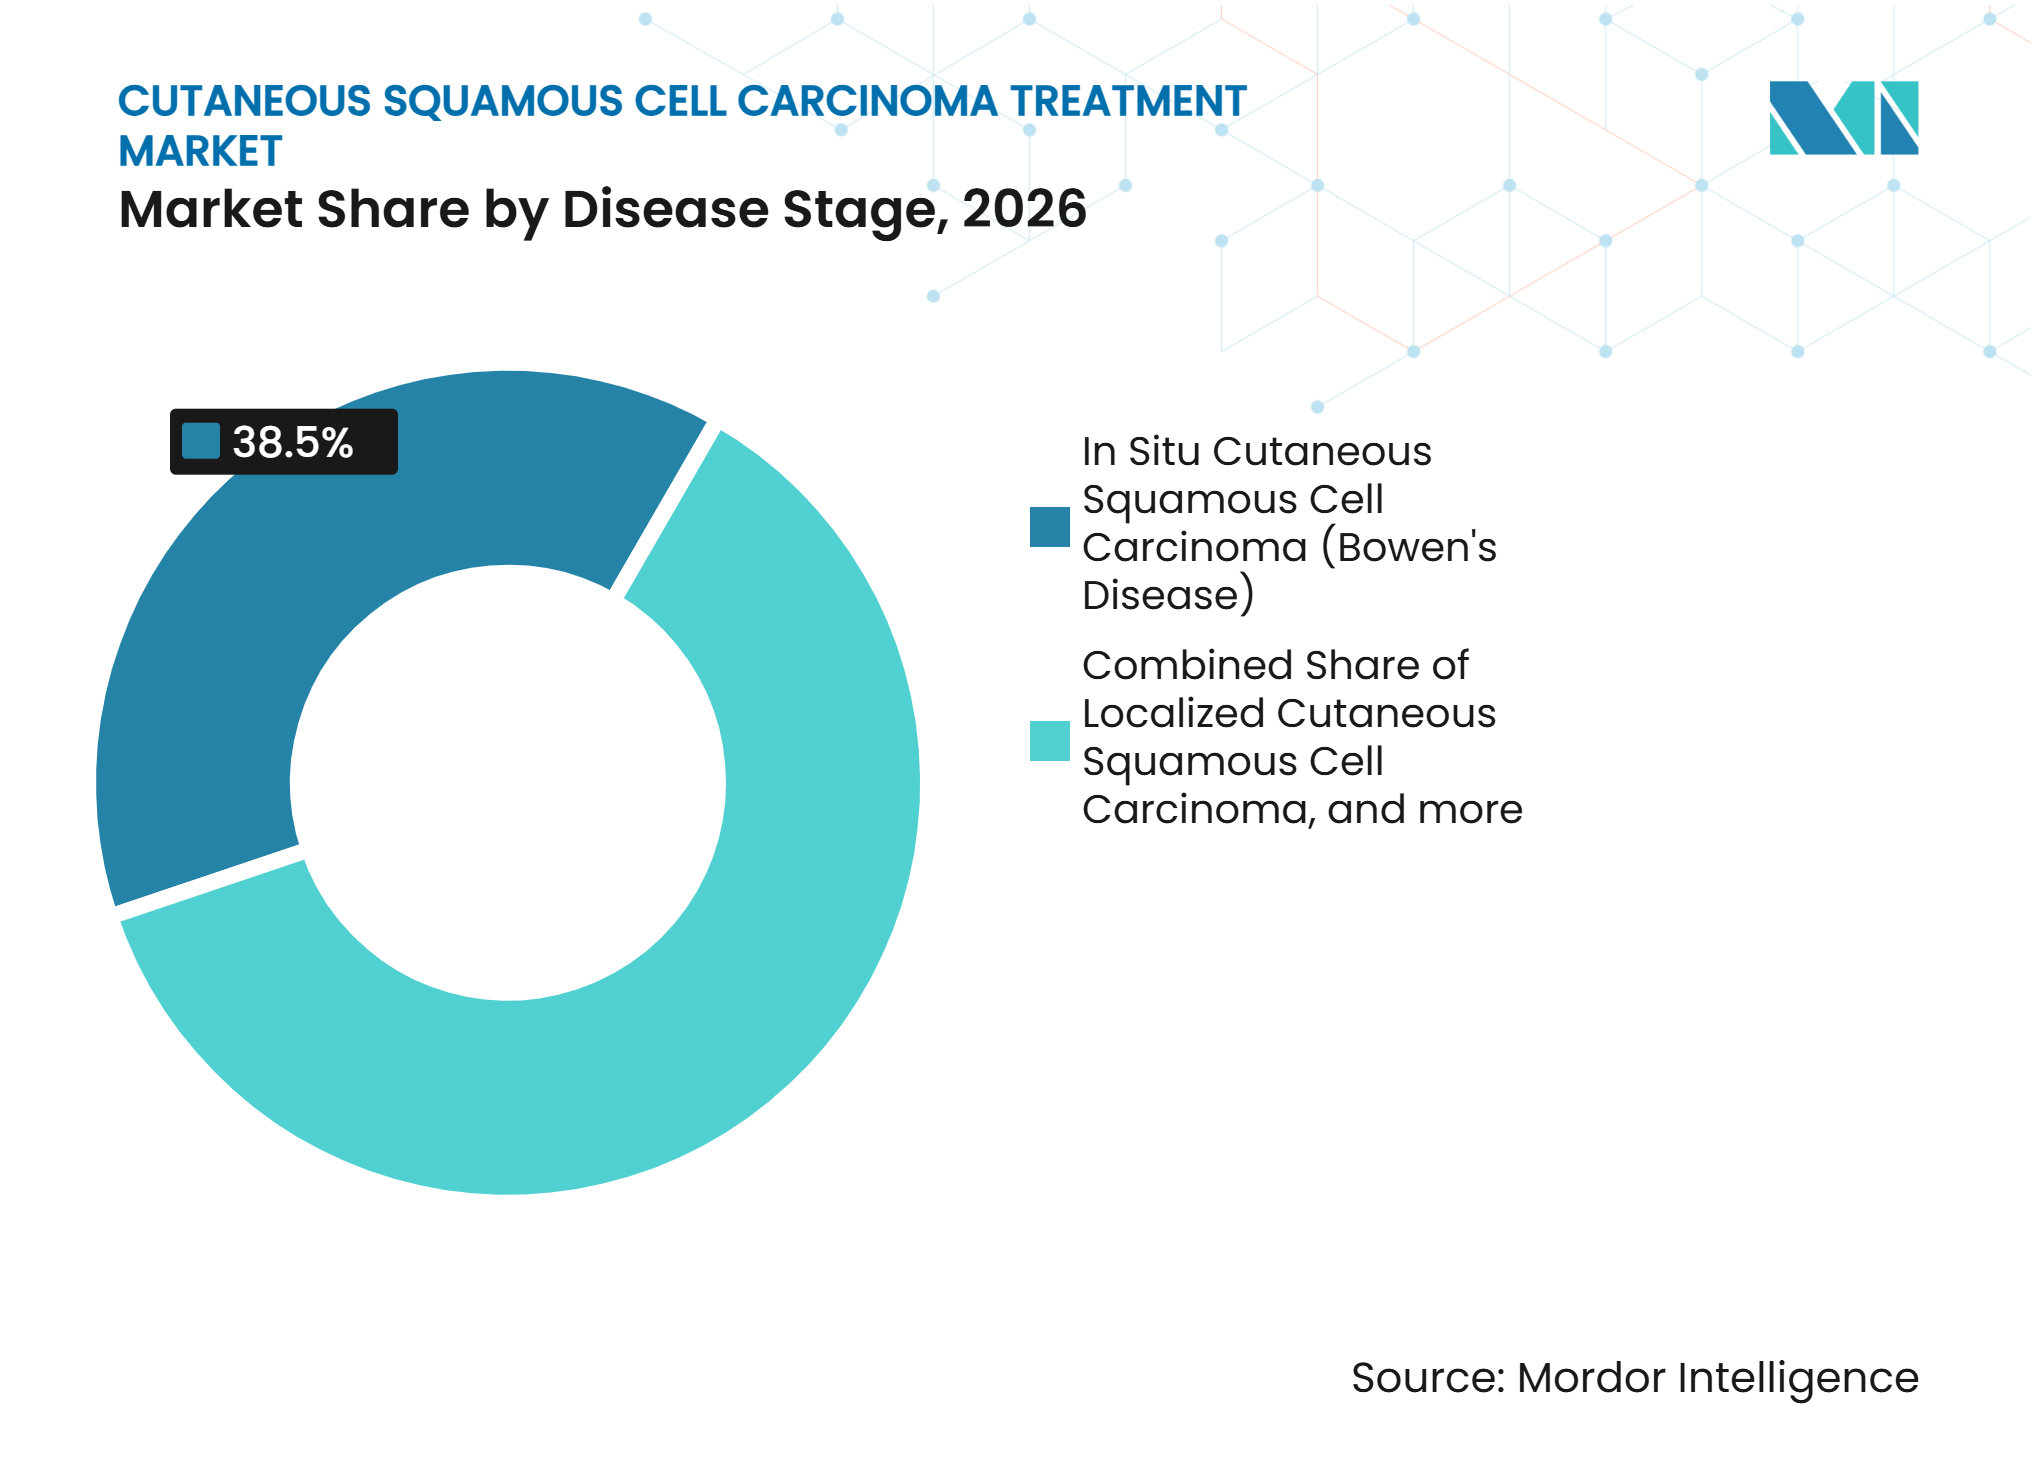
- Nach Krankheitsstadium entfiel auf das In-situ-kutane Plattenepithelkarzinom (Morbus Bowen) im Jahr 2026 ein Marktanteil von 38,53 %, während das lokal fortgeschrittene kutane Plattenepithelkarzinom voraussichtlich das schnellste Wachstum mit einer CAGR von 8,15 % bis 2032 verzeichnen wird.
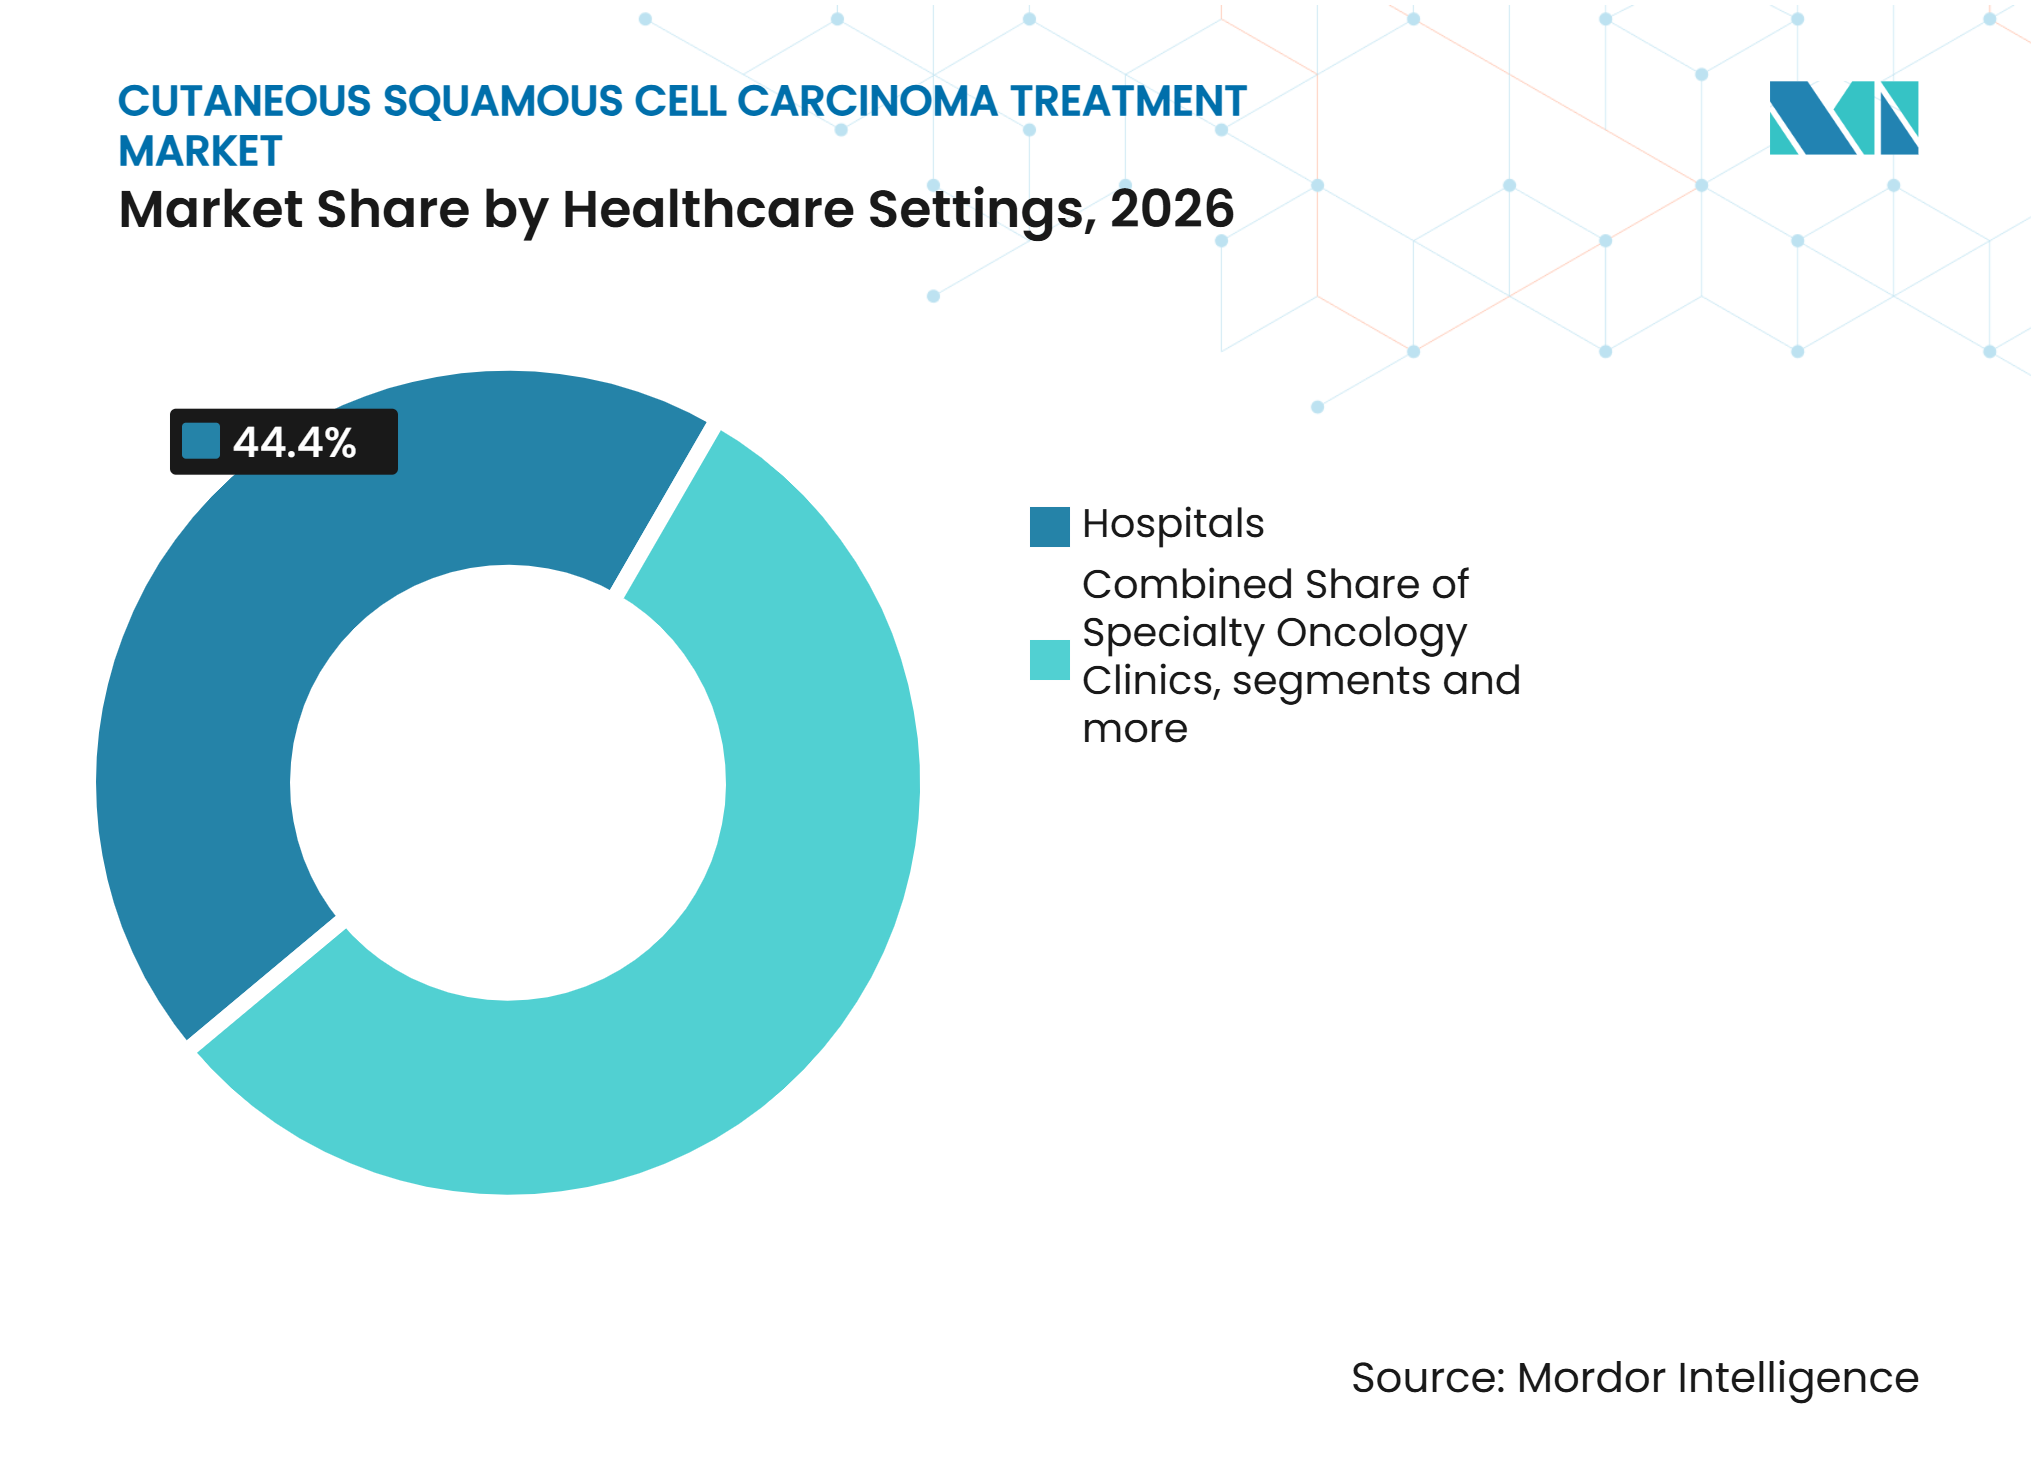
- Nach Gesundheitseinrichtungen hielten Krankenhäuser im Jahr 2026 einen Marktanteil von 44,36 % am Markt für die Behandlung des kutanen Plattenepithelkarzinoms, während onkologische Fachkliniken voraussichtlich mit einer CAGR von 7,73 % bis 2032 wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 48,25 %, während Asien-Pazifik voraussichtlich mit einer CAGR von 9,31 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende weltweite Inzidenz des kutanen Plattenepithelkarzinoms | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Bevölkerungsalterung und kumulative UV-Exposition | +1.4% | Global, konzentriert in Regionen mit hohem Soziodemografischen Entwicklungsindex, einschließlich Nordamerika, Australasien und Westeuropa | Langfristig (≥ 4 Jahre) |
| Ausweitung der Immuntherapie bei fortgeschrittenen Erkrankungen | +1.6% | Nordamerika und Europa, mit früher Akzeptanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Überwachungs- und Behandlungsbedarf bei kutanem Plattenepithelkarzinom nach Transplantation | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der neoadjuvanten und adjuvanten Behandlung | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Digital unterstützte Triage und dermatologische Überweisung | +0.5% | Europa und wichtige Asien-Pazifik-Märkte, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende weltweite Inzidenz des kutanen Plattenepithelkarzinoms
Der Anstieg der Inzidenz des kutanen Plattenepithelkarzinoms bleibt ein zentraler Volumentreiber für den Markt für die Behandlung des kutanen Plattenepithelkarzinoms. Das einkommensstarke Nordamerika wies 2021 den größten Anteil an Prävalenzfällen auf, und Australasien verzeichnete mit 3,19 pro 100.000 die höchste altersstandardisierte Sterblichkeitsrate.[1]Die modellierte Prävalenz übersteigt bis 2045 bei Personen über 95 Jahren 1.660 pro 100.000, was alternde Bevölkerungen für die langfristige Behandlungsnachfrage bedeutsam macht. Bevölkerungsalterung, kumulative ultraviolette Exposition und verstärkte Überwachung werden daher die Nachfrage nach chirurgischer und systemischer Versorgung im Markt für die Behandlung des kutanen Plattenepithelkarzinoms aufrechterhalten.
Ausweitung der Immuntherapie bei fortgeschrittenen Erkrankungen
Checkpoint-Inhibitoren erweitern die systemischen Behandlungsoptionen im Markt für die Behandlung des kutanen Plattenepithelkarzinoms. Die FDA genehmigte Cemiplimab für das fortgeschrittene kutane Plattenepithelkarzinom im Jahr 2018 und Pembrolizumab im Jahr 2020, während Cosibelimab am 13. Dezember 2024 für metastatische oder lokal fortgeschrittene Erkrankungen, die einer kurativen Operation oder Bestrahlung nicht zugänglich sind, zugelassen wurde.[2] In der CK-301-101-Studie erzielte Cosibelimab objektive Ansprechraten von 47 % bei metastatischer Erkrankung und 48 % bei lokal fortgeschrittener Erkrankung. Sein PD-L1-Ziel fügt einen dritten zugelassenen Checkpoint-Inhibitor hinzu und gibt Klinikern eine weitere Behandlungsoption. UV-induziertes kutanes Plattenepithelkarzinom weist eine hohe Tumormutationslast auf, ein Merkmal, das mit dauerhaften Checkpoint-Inhibitor-Ansprechraten assoziiert ist. Dieses klinische Profil stützt die Ansprechraten von nahezu 46 %, die in Cemiplimab- und Pembrolizumab-Studien berichtet wurden, und könnte die weitere Entwicklung in der Spätphase im Markt für die Behandlung des kutanen Plattenepithelkarzinoms unterstützen.
Ausweitung der neoadjuvanten und adjuvanten Behandlung
Die FDA genehmigte Cemiplimab am 8. Oktober 2025 für die adjuvante Behandlung von Erwachsenen mit Hochrisiko-kutanem Plattenepithelkarzinom nach Operation und Bestrahlung. In C-POST reduzierte adjuvantes Cemiplimab das Risiko eines Krankheitsrückfalls oder Todes gegenüber Placebo um 68 %, mit einem Hazard Ratio von 0,32.[3]Die Europäische Kommission genehmigte die adjuvante Indikation am 19. November 2025, und der Gemeinsame Bundesausschuss (G-BA) erließ seinen Nutzenbewertungsbeschluss am 4. Juni 2026. Regeneron begann im Januar 2025 mit der Phase-3-Studie CLEAR CSCC, um intralesionales Cemiplimab mit der primären Operation bei frühen Erkrankungsstadien zu vergleichen. Die Studie könnte die systemische Therapie bei positiven Ergebnissen früher in den Behandlungspfad bringen. Patienten mit perineuraler Invasion, schlechter Differenzierung oder Tumoren größer als 2 cm sind zunehmend relevant für den Markt für die Behandlung des kutanen Plattenepithelkarzinoms, da sie möglicherweise von einer alleinigen Operation in eine adjuvante Versorgung übergehen.
Digital unterstützte Triage und dermatologische Überweisung
Die digitale Triage verändert Überweisungswege, die das Behandlungsvolumen im Markt für die Behandlung des kutanen Plattenepithelkarzinoms beeinflussen. Das National Institute for Health and Care Excellence empfahl die DERM-Plattform im Mai 2025 bedingt für den autonomen Einsatz im dringenden Verdachtsweg für Hautkrebs des National Health Service. Die Empfehlung war die erste ihrer Art im Vereinigten Königreich für die Triage von Hautkrebs mittels künstlicher Intelligenz. Eine Studie in Acta Dermato-Venereologica ergab, dass die Teledermatologie die Überweisungsverzögerungen von 55 Tagen auf 3 Tage und die chirurgischen Wartezeiten von 28,7 Tagen auf 12,3 Tage für Diagnosen des kutanen Plattenepithelkarzinoms reduzierte. Eine frühere Beurteilung kann Patienten identifizieren, die für eine chirurgische Heilung geeignet sind, und solche, die eine Beurteilung für eine adjuvante systemische Therapie benötigen. Mobile Versorgungssysteme im Asien-Pazifik-Raum könnten davon profitieren, wenn die Teledermatologie-Kapazitäten ausgebaut werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Uneinheitliche Erstattung und eingeschränkter Zugang zu Spezialisten | -1.2% | Global, konzentriert in Ländern mit niedrigem und mittlerem Einkommen sowie Regionen mit eingeschränktem Zugang in Hocheinkommensländern | Langfristig (≥ 4 Jahre) |
| Belastung durch das Management immunbedingter unerwünschter Ereignisse | -0.8% | Global | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Einschränkungen der Immuntherapie-Eignung bei immunsupprimierten Patienten | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Inkonsistente Hochrisiko-Stadieneinteilung und Nachsorgestandards | -0.4% | Global, mit akuten Lücken in Ländern mit niedrigem und mittlerem Einkommen sowie in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Erstattung und eingeschränkter Zugang zu Spezialisten
Erstattungsunterschiede schränken den Markt für die Behandlung des kutanen Plattenepithelkarzinoms ein, da Checkpoint-Inhibitoren nicht gleichmäßig in allen Gesundheitssystemen verfügbar sind. Eine Analyse in Lancet EClinicalMedicine aus dem Jahr 2025 berichtete über den Zugang zu PD-1- und PD-L1-Inhibitoren in 41 Hocheinkommensländern, 18 Ländern mit oberem mittlerem Einkommen und 3 Ländern mit unterem mittlerem Einkommen. Die Analyse schätzte die effektive Versorgungsabdeckung auf 22 % der berechtigten Patienten weltweit im Jahr 2024. In Hocheinkommensländern entfielen auf PD-1- und PD-L1-Arzneimittel bis zu 25 % der Ausgaben für Krebsmedikamente, was zu Einschränkungen, Stufenregelungen und Vorabgenehmigungskontrollen geführt hat. Der Zugang zur Mohs-Chirurgie ist ebenfalls auf städtische Zentren konzentriert, was Patienten in ländlichen und abgelegenen Gebieten mit Verzögerungen bei Diagnose und Behandlung zurücklässt. Diese Lücken schränken sowohl die chirurgische als auch die systemische Versorgung ein, insbesondere dort, wo das kutane Plattenepithelkarzinom noch als routinemäßig heilbarer Hautkrebs angesehen wird.
Belastung durch das Management immunbedingter unerwünschter Ereignisse
Immunbedingte unerwünschte Ereignisse erhöhen die Kosten und die klinische Komplexität im Markt für die Behandlung des kutanen Plattenepithelkarzinoms. In der C-POST-Studie traten bei 18 % der mit Libtayo behandelten Patienten schwerwiegende unerwünschte Reaktionen auf, darunter Pneumonie bei 1,5 %, Kolitis-bedingte Diarrhö bei 1,5 %, Nebenniereninsuffizienz bei 1 % und Herzrhythmusstörungen bei 1 %. Ausschlag und Pruritus betrafen jeweils mindestens 10 % der behandelten Patienten. Das Management kann immunologische oder rheumatologische Unterstützung, Kortikosteroid-Protokolle und den Abbruch der Behandlung erfordern. Patienten mit Autoimmunerkrankungen, die systemische Immunsuppressiva benötigen, und Patienten mit einer Vorgeschichte einer Organtransplantation sind von der adjuvanten Cemiplimab-Zulassung ausgeschlossen. Dies ist bedeutsam, da Transplantationsempfänger ein hohes Risiko für kutanes Plattenepithelkarzinom aufweisen, während das Fehlen weit verbreiteter maßgeschneiderter Protokolle die Eignung für Checkpoint-Inhibitoren weiterhin einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krankheitsstadium:
In-situ-kutanes Plattenepithelkarzinom dominiert, lokal fortgeschrittene Erkrankung zeigt starkes WachstumDas In-situ-Plattenepithelkarzinom (Morbus Bowen) machte im Jahr 2026 38,53 % des Marktes für die Behandlung des kutanen Plattenepithelkarzinoms aus und war damit das größte Krankheitsstadium-Segment. Seine Dominanz wird durch die hohen Diagnoseraten von Frühstadiumsläsionen im Rahmen routinemäßiger dermatologischer Vorsorgeuntersuchungen und Hautkrebsüberwachungsprogramme getrieben. Patienten mit Morbus Bowen werden häufig mit lokalisierten Interventionen wie chirurgischer Exzision, Kryotherapie, photodynamischer Therapie und topischen Mitteln behandelt, was eine wirksame Krankheitskontrolle vor dem Fortschreiten zum invasiven Karzinom ermöglicht. Das wachsende Bewusstsein für die Hautkrebsprävention und der zunehmende Zugang zu dermatologischen Leistungen stützen weiterhin die Nachfrage in diesem Segment.
Das lokal fortgeschrittene kutane Plattenepithelkarzinom wird voraussichtlich das schnellste Wachstum mit einer CAGR von 8,15 % bis 2032 verzeichnen. Das Wachstum wird durch die zunehmende Akzeptanz fortgeschrittener systemischer Therapien, insbesondere Immun-Checkpoint-Inhibitoren, für Patienten angetrieben, die keine geeigneten Kandidaten für eine kurative Operation oder Strahlentherapie sind. Die zunehmende Identifizierung von Hochrisiko- und rezidivierenden Tumoren, verbunden mit erweiterten Behandlungsoptionen für nicht resezierbare Erkrankungen, verbessert die Ergebnisse und erweitert die adressierbare Patientenpopulation. Da die therapeutische Innovation voranschreitet, wird das lokal fortgeschrittene kutane Plattenepithelkarzinom voraussichtlich einen zunehmend wichtigen Schwerpunktbereich innerhalb der Behandlungslandschaft darstellen.



Nach Behandlung:
Chirurgische Eingriffe führend, systemische Therapien holen aufChirurgische Eingriffe hielten im Jahr 2026 einen Anteil von 51,16 % am Markt für die Behandlung des kutanen Plattenepithelkarzinoms. Die Mohs-Chirurgie blieb für Hochrisiko- und kosmetisch sensible Läsionen zentral, da sie eine stufenweise Entfernung und Randbeurteilung unterstützt. Die Technik ist besonders relevant für Erkrankungen im Gesicht, periokular und auricular. Die dichte dermatopathologische Kapazität in Nordamerika und Westeuropa unterstützt ihren Einsatz in dermatologischen und plastisch-chirurgischen Zentren. Kürettage und Elektrodesiccation bleiben ebenfalls wichtig für kleine, risikoarme Tumoren in der ambulanten Dermatologie. Dies macht die Chirurgie über Spezialzentren hinaus zugänglich, obwohl der Patientenzugang je nach Region noch unterschiedlich ist.
Nicht-chirurgische Behandlungen werden voraussichtlich die am schnellsten wachsende Behandlungskategorie mit einer CAGR von 8,06 % im Markt für die Behandlung des kutanen Plattenepithelkarzinoms bis 2032 sein. Strahlentherapie, Kryotherapie, photodynamische Therapie, topische Behandlung und systemische Immuntherapie dienen unterschiedlichen Krankheitsstadien und Patientenbedürfnissen. Bei positiven Ergebnissen könnte ein Teil der Frühstadiumsversorgung in einen nicht-chirurgischen Pfad umgeleitet werden. Photodynamische Therapie, 5-Fluorouracil und Imiquimod bleiben relevant für aktinische Keratosen und oberflächliche Läsionen bei immunkompetenten Patienten.
Nach Gesundheitseinrichtungen:
Dominanz der Krankenhäuser hält an, ambulante onkologische Kliniken beschleunigen sichKrankenhäuser hielten im Jahr 2026 einen Umsatzanteil von 44,36 %. Sie kombinieren Mohs-Chirurgie, intravenöse Infusionskapazität, Strahlenabteilungen und multidisziplinäre Tumorboards. Akademische medizinische Zentren und Krebskrankenhäuser waren frühe Standorte für die Implementierung von adjuvantem Cemiplimab nach der FDA-Zulassung 2025. Ihre Fähigkeit, Hochrisiko-Erkrankungen und unerwünschte Ereignisse zu managen, stützt ihre aktuelle Position. Krankenhausbestrahlungseinheiten versorgen auch Patienten mit inoperablen Tumoren oder erhöhtem chirurgischen Risiko. Dermatologische Fachkliniken bleiben wichtig für ambulante Eingriffe und gemeindebasierte Mohs-Versorgung.
Onkologische Fachkliniken werden voraussichtlich das am schnellsten wachsende Segment der Gesundheitseinrichtungen mit einer prognostizierten CAGR von 7,73 % bis 2032 sein. Langfristige Checkpoint-Inhibitor-Behandlungen werden zunehmend im ambulanten Bereich verwaltet. Ambulante Infusionen können kostengünstiger als stationäre Versorgung sein und entsprechen den Anreizen der Kostenträger in den Vereinigten Staaten und Westeuropa. Dermatologische Fachkliniken expandieren auch durch teledermatologisch unterstützte Triage. Sie sind positioniert, um einen größeren Anteil der Frühstadiumserkrankungen zu verwalten, wenn sich die Überweisungswege verbessern. Ambulante chirurgische Zentren und Gemeinschaftseinrichtungen unterstützen weiterhin die chirurgische und topische Versorgung mit geringerer Akuität im Markt für die Behandlung des kutanen Plattenepithelkarzinoms.

Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 48,25 % am Markt für die Behandlung des kutanen Plattenepithelkarzinoms. Die Vereinigten Staaten weisen eine hohe diagnostizierte Krankheitslast durch kutanes Plattenepithelkarzinom sowie etablierte Dermatologie-, Onkologie- und Infusionsnetzwerke auf. Diese Netzwerke unterstützten die Akzeptanz von Cemiplimab und Pembrolizumab nach deren FDA-Zulassungen. Die adjuvante Cemiplimab-Zulassung 2025 erweitert die adressierbare systemische Therapiegruppe bei Patienten mit Hochrisiko-Erkrankungen nach Operation und Bestrahlung. Kanada leistet einen kleineren, aber wachsenden Beitrag durch die Aufnahme in provinzielle Arzneimittellisten. Mexiko bleibt unterversorgt, da die Verfügbarkeit von Spezialisten und die private Krankenversicherungsabdeckung den Einsatz systemischer Behandlungen einschränken.
Europa
Europa war der zweitgrößte regionale Beitragszahler zum Markt für die Behandlung des kutanen Plattenepithelkarzinoms. Deutschland, Frankreich, das Vereinigte Königreich, Italien und Spanien verfügen über nationale Gesundheitssysteme, die die fortgeschrittene Immuntherapie des kutanen Plattenepithelkarzinoms nach europäischen Zulassungen erstatten. Die Europäische Kommission genehmigte adjuvantes Cemiplimab im November 2025, und der Gemeinsame Bundesausschuss (G-BA) erließ seinen Nutzenbewertungsbeschluss im Juni 2026. EuroSkin prognostizierte in den kommenden Jahrzehnten einen Anstieg der Inzidenz von Keratinozytenkrebs um 40 % und einen Anstieg der Sterblichkeit um 50 % in Europa. Der Einsatzpfad des National Health Service für die DERM-Plattform könnte die Überweisungsqualität in einem System verbessern, das mit Kapazitätsengpässen in der Dermatologie konfrontiert ist.
Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Asien-Pazifik wird voraussichtlich mit einer CAGR von 9,31 % bis 2032 die höchste regionale Wachstumsrate verzeichnen. Japan verfügt über eine etablierte Erstattung für Checkpoint-Inhibitoren und ist die kommerzielle Basis für die Photoimmuntherapie-Plattform von Rakuten Medical. Indien und Südkorea bauen private Onkologiekapazitäten in Städten der ersten Kategorie aus. Australien und Neuseeland weisen aufgrund ihrer hohen Inzidenz- und Sterblichkeitsraten beim kutanen Plattenepithelkarzinom eine erhebliche Behandlungsnachfrage auf. Der Nahe Osten und Afrika sowie Südamerika bleiben Märkte in einem früheren Entwicklungsstadium, in denen Erschwinglichkeit und Infrastruktur den Einsatz von Immuntherapien weiterhin einschränken.
Wettbewerbslandschaft
Marktkonzentration
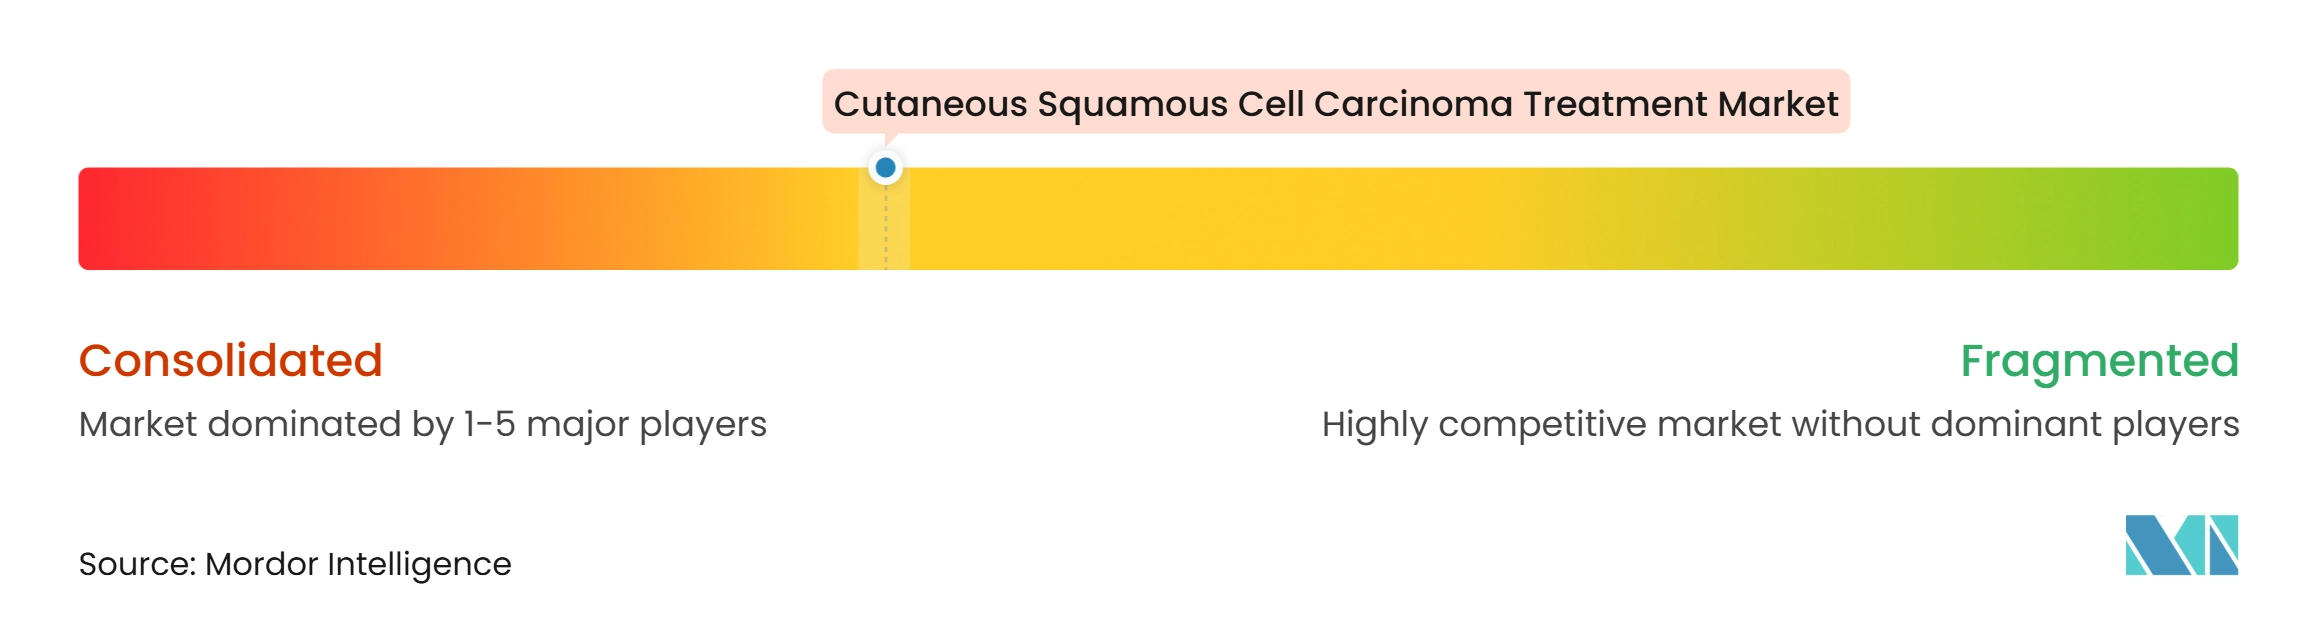
Der Markt für die Behandlung des kutanen Plattenepithelkarzinoms ist in der systemischen Immuntherapie mäßig konzentriert und in der chirurgischen und verfahrenstechnischen Versorgung fragmentiert. Drei zugelassene Checkpoint-Inhibitoren konkurrieren in überlappenden Indikationsbereichen für fortgeschrittene Erkrankungen. Regeneron hat durch die Zulassung von Cemiplimab für fortgeschrittene Erkrankungen im Jahr 2018, die adjuvante Erweiterung im Oktober 2025 und sein intralesionales Phase-3-Programm eine starke Position. Das C-POST-Ergebnis gibt Cemiplimab eine eigenständige adjuvante Evidenzbasis. Dies kann die Aufmerksamkeit der Verschreiber auf Cemiplimab für geeignete postoperative Patienten konzentrieren. Tausende unabhängiger Dermatologie- und Mohs-Praxen halten die verfahrenstechnische Versorgung jedoch hochgradig fragmentiert.
Mercks Pembrolizumab bleibt durch die KEYNOTE-629-Evidenzbasis und die globale Vermarktungsinfrastruktur ein Wettbewerber bei lokal fortgeschrittener und metastatischer Erkrankung. Die adjuvante KEYNOTE-630-Studie hat nicht die gleiche postoperative Position etabliert, was das aktuelle Profil von Cemiplimab differenziert. Checkpoint Therapeutics trat mit Cosibelimab ein, dem zugelassenen PD-L1-Inhibitor für das kutane Plattenepithelkarzinom. FDA-Materialien berichteten über objektive Ansprechraten von 47 % bei metastatischer Erkrankung und 48 % bei lokal fortgeschrittener Erkrankung. Das Unternehmen muss noch die kommerzielle Reichweite aufbauen, die für Kostenträgerverhandlungen und einen breiten Zugang erforderlich ist. Diese Bedingungen erhalten den aktiven Wettbewerb im Markt für die Behandlung des kutanen Plattenepithelkarzinoms aufrecht.
Rakuten Medical entwickelt eine Photoimmuntherapie-Technologie, die angrenzende Anwendungen beim kutanen Plattenepithelkarzinom erreichen könnte, während RM-1995 sich in Phase 1 für das kutane Plattenepithelkarzinom befindet. Lotte Holdings kündigte am 2. April 2026 eine strategische Investition in Rakuten Medical an, die die Entwicklung seiner Photoimmuntherapie-Pipeline unterstützt. Der DecisionDx-SCC-Test von Castle Biosciences kann die Behandlungsauswahl beeinflussen, indem er Hochrisikopatienten präziser identifiziert. Chancen bestehen bei immunsupprimierten Transplantationsempfängern und in der neoadjuvanten Behandlung, wo kein Arzneimittel eine zugelassene Indikation hat. Unternehmen, die positive Phase-3-Daten in diesen Gruppen vorlegen, könnten auf kurzfristig begrenzten Wettbewerb stoßen. Patientenberichtete Ergebnisse und gesundheitsbezogene Lebensqualitätsnachweise werden auch in Zulassungsdiskussionen innerhalb der Branche für die Behandlung des kutanen Plattenepithelkarzinoms zunehmend relevant. Der Markt für die Behandlung des kutanen Plattenepithelkarzinoms begünstigt Unternehmen, die die Arzneimittelentwicklung an den Evidenzbedürfnissen unterversorgter Patientengruppen ausrichten.
Marktführer in der Branche für die Behandlung des kutanen Plattenepithelkarzinoms
-
Regeneron Pharmaceuticals, Inc.
-
Merck & Co., Inc.
-
Checkpoint Therapeutics, Inc.
-
Bristol Myers Squibb Company
-
F. Hoffmann-La Roche AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für die Behandlung des kutanen Plattenepithelkarzinoms Unternehmen in diesem Bericht
- Abbvie
- Amgen
- AstraZeneca
- Bristol-Myers Squibb
- Castle Biosciences, Inc.
- Checkpoint Therapeutics, Inc.
- Eli Lilly and Company
- Roche
- GlaxoSmithKline
- Johnson & Johnson
- Leo Pharma
- Merck
- NeoImmuneTech, Inc.
- Novartis
- Pfizer
- Rakuten Medical, Inc.
- Regeneron Pharmaceuticals
- Sanofi
- Sirnaomics
- Sun Pharmaceuticals Industries
Neueste Industrielle Entwicklungen in Markt für die Behandlung des kutanen Plattenepithelkarzinoms
- Juni 2026: Der Gemeinsame Bundesausschuss (G-BA) erließ seinen Nutzenbewertungsbeschluss für Cemiplimab (Libtayo) in der adjuvanten Behandlung von Erwachsenen mit Hochrisiko-kutanem Plattenepithelkarzinom nach Operation und Bestrahlung. Der Beschluss folgt der Erweiterung der Marktzulassung durch die Europäische Kommission im November 2025 und legt den Rahmen für Erstattungs- und Preisverhandlungen für den adjuvanten Einsatz von Cemiplimab im deutschen gesetzlichen Krankenversicherungssystem fest, was einen wichtigen kommerziellen Meilenstein für Regeneron auf dem größten Pharmamarkt der EU darstellt.
- April 2026: LOTTE HOLDINGS, CO., LTD. kündigte eine strategische Investition in Rakuten Medical, Inc. an, um die Photoimmuntherapie-Pipeline des Unternehmens zu unterstützen, die auf ASP-1929 (Cetuximab-Sarotalocan) ausgerichtet ist, das sich derzeit in einer globalen Phase-3-Studie für rezidivierendes Kopf-Hals-Plattenepithelkarzinom an Standorten in den Vereinigten Staaten, Japan, Taiwan, Polen und der Ukraine befindet, mit einer geplanten BLA-Einreichung bei der FDA mit Zieldatum 2028.
- Januar 2026: Lotte Biologics unterzeichnete einen Auftragsfertiger-Vertrag mit Rakuten Medical, um stufenweise Lieferketten von der klinischen Studie bis zur Vermarktung aufzubauen, und unterstützt damit das globale Phase-3-Programm von ASP-1929. Diese Partnerschaft umfasst die für den US-amerikanischen und internationalen Regulierungsweg des Produkts entscheidende Fertigungsinfrastruktur.
Globaler Berichtsumfang des Marktes für die Behandlung des kutanen Plattenepithelkarzinoms
Gemäß dem Berichtsumfang bezieht sich der Markt für die Behandlung des kutanen Plattenepithelkarzinoms auf das globale Segment, das sich auf therapeutische Ansätze für das kutane Plattenepithelkarzinom konzentriert, eine der häufigsten Formen von Hautkrebs. Er umfasst chirurgische Eingriffe wie Exzision und Mohs-Chirurgie, Strahlentherapie sowie systemische Arzneimitteltherapien wie Immuntherapien und zielgerichtete Wirkstoffe.
Der Markt für die Behandlung des kutanen Plattenepithelkarzinoms ist nach Krankheitsstadium, Behandlung, Gesundheitseinrichtungen und Geografie segmentiert. Nach Krankheitsstadium ist der Markt in In-situ-kutanes Plattenepithelkarzinom (Morbus Bowen), lokalisiertes kutanes Plattenepithelkarzinom, lokal fortgeschrittenes kutanes Plattenepithelkarzinom und metastatisches kutanes Plattenepithelkarzinom segmentiert. Nach Behandlung ist der Markt in chirurgische Behandlung und nicht-chirurgische Behandlung segmentiert. Die nicht-chirurgische Behandlung ist weiter in Strahlentherapie, Kryotherapie, photodynamische Therapie, topische Therapien und systemische Therapien segmentiert. Nach Gesundheitseinrichtungen ist der Markt in Krankenhäuser, onkologische Fachkliniken, dermatologische Fachkliniken und sonstige Gesundheitseinrichtungen segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| In-situ-kutanes Plattenepithelkarzinom (Morbus Bowen) |
| Lokalisiertes kutanes Plattenepithelkarzinom |
| Lokal fortgeschrittenes kutanes Plattenepithelkarzinom |
| Metastatisches kutanes Plattenepithelkarzinom |
| Chirurgische Behandlung | |
| Nicht-chirurgische Behandlung | Strahlentherapie |
| Kryotherapie | |
| Photodynamische Therapie | |
| Topische Therapien | |
| Systemische Therapien |
| Krankenhäuser |
| Onkologische Fachkliniken |
| Dermatologische Fachkliniken |
| Sonstige Gesundheitseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Krankheitsstadium | In-situ-kutanes Plattenepithelkarzinom (Morbus Bowen) | |
| Lokalisiertes kutanes Plattenepithelkarzinom | ||
| Lokal fortgeschrittenes kutanes Plattenepithelkarzinom | ||
| Metastatisches kutanes Plattenepithelkarzinom | ||
| Nach Behandlung | Chirurgische Behandlung | |
| Nicht-chirurgische Behandlung | Strahlentherapie | |
| Kryotherapie | ||
| Photodynamische Therapie | ||
| Topische Therapien | ||
| Systemische Therapien | ||
| Nach Gesundheitseinrichtungen | Krankenhäuser | |
| Onkologische Fachkliniken | ||
| Dermatologische Fachkliniken | ||
| Sonstige Gesundheitseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für die Behandlung des kutanen Plattenepithelkarzinoms?
Es wird erwartet, dass der Markt von 15,68 Milliarden USD im Jahr 2026 auf 16,60 Milliarden USD im Jahr 2027 wächst und bis 2032 einen Wert von 23,41 Milliarden USD erreicht, mit einer CAGR von 7,11 %.
Welcher Behandlungsansatz führt bei der Versorgung des kutanen Plattenepithelkarzinoms?
Die chirurgische Behandlung führte im Jahr 2026 mit einem Umsatzanteil von 51,16 %, gestützt durch die etablierte Rolle der Mohs-Chirurgie.
Warum gewinnt das Segment des lokal fortgeschrittenen kutanen Plattenepithelkarzinoms an Aufmerksamkeit?
Das lokal fortgeschrittene kutane Plattenepithelkarzinom wird voraussichtlich bis 2032 mit einer CAGR von 8,15 % wachsen, angetrieben durch den zunehmenden Einsatz von Immuntherapien und erweiterte Behandlungsoptionen für nicht resezierbare und Hochrisiko-Tumoren.
Welche Region wächst am schnellsten bei der Behandlung des kutanen Plattenepithelkarzinoms?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 9,31 % wachsen, da Onkologiekapazitäten, Bewusstsein und Behandlungszugang ausgebaut werden.