
コンポーザブル顧客データプラットフォームソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.94 十億米ドル |
| 市場規模 (2031) | 4.76 十億米ドル |
| 成長率 (2026 - 2031) | 19.66 % |
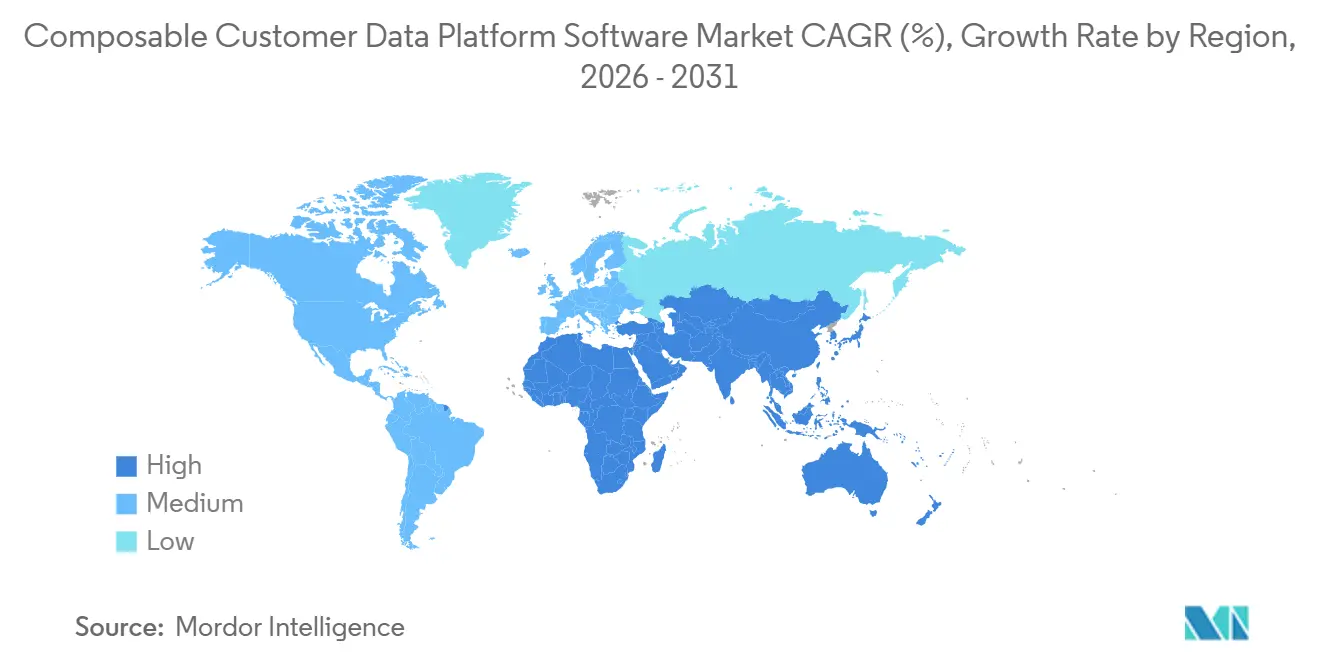
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンポーザブル顧客データプラットフォームソフトウェア市場分析
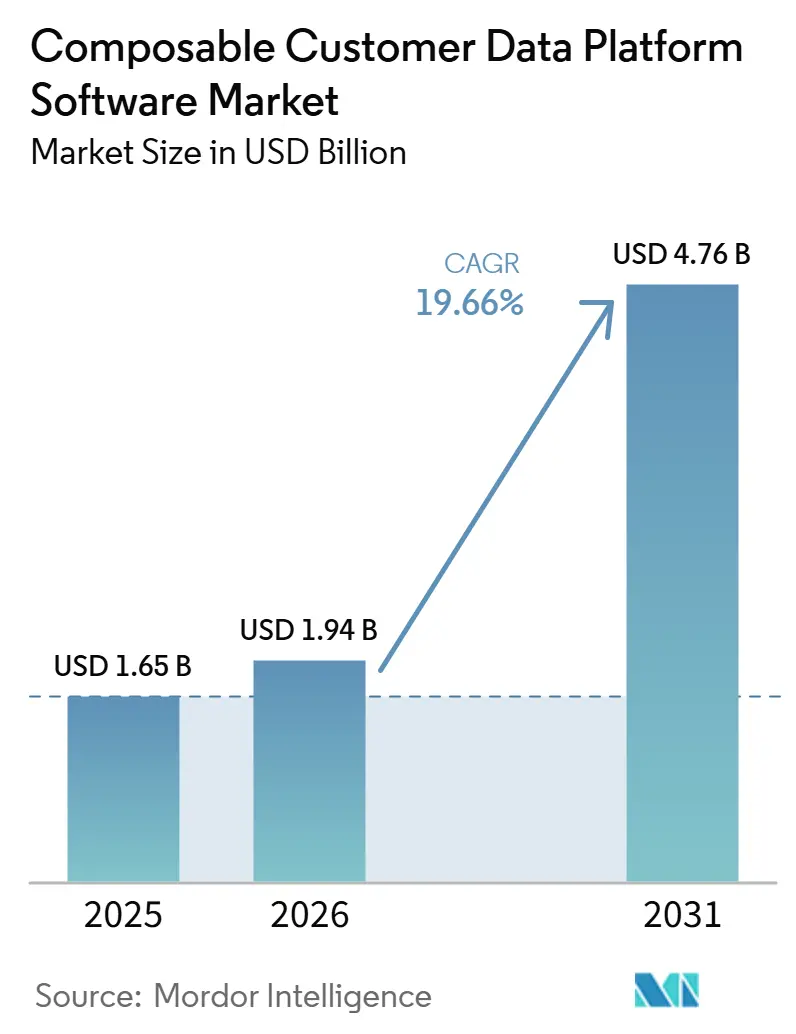
コンポーザブル顧客データプラットフォームソフトウェア市場の規模は、2025年の1.65 ビリオン 米ドルおよび2026年の1.94 ビリオン 米ドルから、2031年までに4.76 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 19.66%を記録すると予測されています。需要は、顧客データをエンタープライズウェアハウス内に保持しながら、マーケティング・営業・サービスシステムへ提供可能にするアーキテクチャへと移行しています。AIを活用したパーソナライゼーションは、最新のアイデンティティデータと迅速なアクテベーションに対する要件を高めています。また、大手エンタープライズソフトウェアプロバイダーがウェアハウス接続機能を追加し、専門ベンダーがアクティベーションおよびアイデンティティ解決に注力するなか、購買側の選択肢も拡大しています。規制およびデータレジデンシー要件により、特に複数地域にサービスを提供する組織においては、ガバナンスが購買における中心的な要素となっています。したがって、コンポーザブル顧客データプラットフォームソフトウェア市場は、柔軟なデプロイメント、明確なコントロール、および実践的な導入支援を組み合わせることができるベンダーにとって、成長の余地を提供しています。
主要レポートのポイント
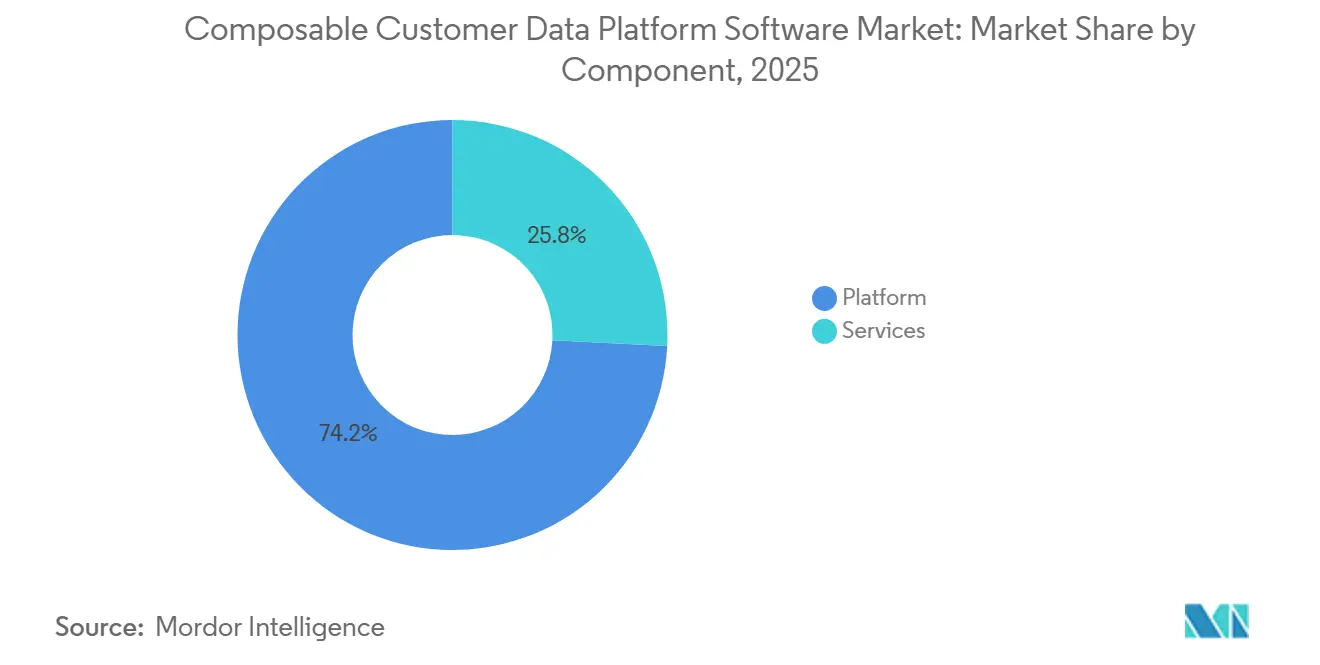
- コンポーネント別では、プラットフォームが2025年のコンポーザブル顧客データプラットフォームソフトウェア市場シェアの74.18%を占め、サービスは2031年にかけてCAGR 22.83%で拡大する見込みです。
- 展開モード別では、クラウドが2025年のコンポーザブル顧客データプラットフォームソフトウェア市場において71.24%のシェアを占め、ハイブリッドは2031年にかけてCAGR 21.69%で拡大する見込みです。
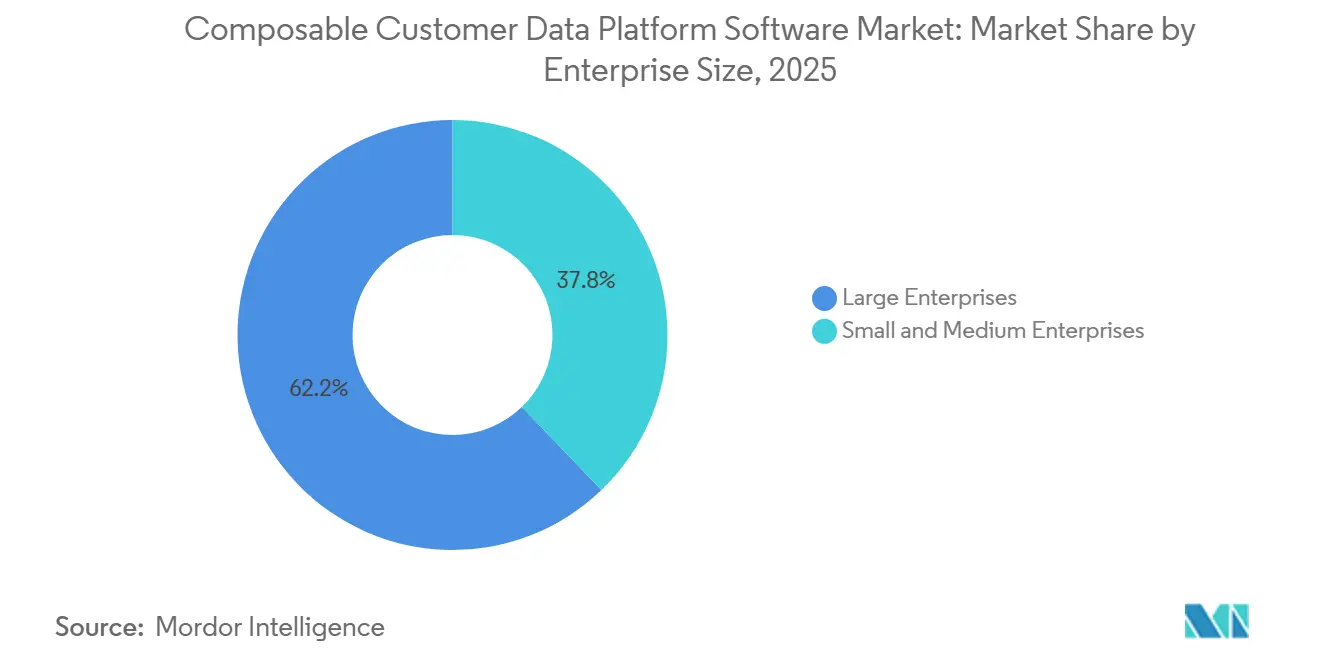
- 企業規模別では、大企業が2025年に62.18%のシェアを占め、中小企業は2031年にかけてCAGR 23.74%で拡大する見込みです。
- エンドユーザー別では、小売およびEコマースが2025年に24.86%のシェアを占め、ヘルスケアおよびライサイエンスは2031年にかけてCAGR 21.42%で拡大する見込みです。
- 地域別では、北米が2025年のコンポーザブル顧客データプラットフォームソフトウェア市場において34.62%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 24.19%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIを活用したリアルタイムパーソナライゼーションと意思決定 | +4.2% | 北米およびアジア太平洋地域が主導するグローバル | 短期(2年以内) |
| サードパーティクッキーの廃止とファーストパーティデータの緊急性 | +3.8% | 北米および欧州で最も強いグローバル | 短期(2年以内) |
| コンポーザブルウェアハウスネイティブアーキテクチャへの急速な移行 | +3.5% | 北米および欧州が中核、アジア太平洋地域への波及 | 中期(2〜4年) |
| マーケティング・営業・サービスにわたるオムニチャネルアクティベーション | +2.9% | グローバル | 中期(2〜4年) |
| データ最小化と同意管理に関する規制上の圧力 | +2.1% | 欧州が主要、アジア太平洋地域および北米への波及 | 長期(4年以上) |
| リテールメディアと顧客アイデンティティオーケストレーションの需要 | +1.7% | 北米および欧州、アジア太平洋地域での早期成長 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AIを活用したリアルタイムパーソナライゼーションと意思決定
AIを活用したパーソナライゼーションは、コンポーザブル顧客データプラットフォームソフトウェア市場の評価において重要なアーキテクチャ要件となっています。企業は、ライブの顧客シグナルと過去の記録を統合できるガバナンスされたデータレイヤーを必要としています。この基盤は、次のアクションを選択しチャネル全体で実行するシステムを支えます。Databricksは2026年6月に、そのレイクハウス環境内にエージェント型顧客データプラットフォームとしてCustomerLakeを立ち上げ、顧客データ、アイデンティティ解決、オーディエンス構築、キャンペーン自動化、アクティベーションを統合しました。[1] このリリースは、クラウドデータプロバイダーが顧客データアプリケーションへと製品を拡張している様子を示しています。これにより、コンポーザブル顧客データプラットフォームソフトウェア市場で競合するベンダーにとって、正確なアイデンティティ解決と最新のアクティベーションデータの重要性が高まっています。
サードパーティクッキーの廃止とファーストパーティデータの緊急性
サードパーティシグナルの喪失は、ファーストパーティ顧客データ機能への投資を引き続き後押ししています。Googleは2025年にChromeでのクッキー完全廃止を一時停止しユーザー選択方式を維持しましたが、これによってサードパーティ識別子の従来の役割が回復したわけではありません。SafariとFirefoxはすでにデフォルトでサードパーティクッキーをブロックしていました。Adobeは2024年に、クッキーレス環境への準備ができていると感じるブランドが60%であり、2022年の78%から低下したと報告しました。[2] 顧客データプラットフォームは、企業が同意を得たファーストパーティレコードを接続し、オーディエンス測定を改善するのに役立ちます。組織がアイデンティティと同意レコードをキャンペーンのインプットではなく長期的な運用資産として扱う場合、コンポーザブル顧客データプラットフォームソフトウェア市場は恩恵を受けます。
コンポーザブルウェアハウスネイティブアーキテクチャへの急速な移行
ウェアハウスネイティブ設計は、企業が顧客データソフトウェアを評価する方法を変えています。2026年1月時点で、CDPベンダーの25%以上がウェアハウス中心の展開をサポートしていました。[3] 同アップデートでは、2025年下半期においてコンポーザブルおよびウェアハウスネイティブベンダーの雇用が7.8%増加したのに対し、業界全体では1.3%にとどまったと報告されています。これらの設計は、エンタープライズウェアハウス外に独立した永続的な顧客データストアを維持する必要性を低減します。また、既存のSnowflake、Databricks、またはBigQuery環境に近い形でガバナンスを維持することも可能です。その結果、コンポーザブル顧客データプラットフォームソフトウェア市場における競争は、アクティベーション機能、アイデンティティロジック、および意思決定ツールの使いやすさへとシフトしています。
マーケティング・営業・サービスにわたるオムニチャネルアクティベーション
企業はコンポーザブルプラットフォームを活用して、ウェアハウスデータをより多くの顧客対応システムで利用できるようにしています。購入者は、新しいオーディエンスやレコードをダウンストリームの宛先で有用な情報として活用するまでに要する時間をますます重視しています。Hightouchは2026年2月にContent Assemblyを導入し、マーケターがウェアハウスに保存されたアセットとブランドガイダンスからキャンペーン素材を作成できるよう支援しました。この種の製品は、データアクティベーションをキャンペーン実行に近づけます。効果的なアクティベーションは依然として、ウェブ、モバイル、店舗、サービスチャネル、メディアプラットフォームにわたって同一の顧客を認識することに依存しています。コンポーザブル顧客データプラットフォームソフトウェア市場は、共有されガバナンスされた顧客レコードからインタラクションを管理する必要性によって牽引されています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ウェアハウス・CRM・アクティベーション層にわたる高い統合複雑性 | -3.2% | グローバル | 短期(2年以内) |
| データプライバシーと国境を越えたガバナンスの制約 | -2.4% | 欧州およびアジア太平洋地域が中核、北米への波及 | 中期(2〜4年) |
| 独自のアイデンティティおよびアクティベーションスタックによるベンダーロックインへの懸念 | -1.8% | 北米および欧州で最も強いグローバル | 中期(2〜4年) |
| コンポーザブルCDP導入およびリバースETL人材の不足 | -1.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ウェアハウス・CRM・アクティベーション層にわたる高い統合複雑性
コンポーザブルの展開では、ウェアハウス、CRMシステム、アイデンティティルール、アクセス制御、アクティベーションツール間の調整が必要になる場合があります。典型的なエンタープライズ導入では5〜10のベンダー層が関与することがあり、パッケージ型の展開では回避できる作業が増加します。これは、データエンジニアリングリソースが限られたミッドマーケット企業にとって重大な制約となります。また、組織は本番稼働前にスキーマ、サービスレベル、アイデンティティロジックの所有権を定義する必要があります。EU AI法は2026年8月2日から完全適用となり、個人データを処理する関連AIシステムにガバナンス要件が追加されます。これにより、コンポーザブル顧客データプラットフォームソフトウェア市場における欧州展開のレビュープロセスが長期化する可能性があります。[4]
データプライバシーと国境を越えたガバナンスの制約
グローバル展開では、ローカライゼーション、同意、通知に関するさまざまな要件を考慮する必要があります。インドのデジタル個人データ保護法、中国の個人情報保護法、EUの一般データ保護規則(GDPR)はそれぞれ異なるコンプライアンスニーズを生み出しています。EU AI法も2026年8月から特定のAI主導の顧客インタラクションに対して透明性を要求します。これらの義務は、地域ごとの個別設定と詳細な技術記録を必要とする場合があります。単一のグローバル顧客アクティベーションモデルを運用するために必要な実務的な労力が増加します。コンポーザブル顧客データプラットフォームソフトウェア市場は、企業が承認されたチャネルへのタイムリーなアクティベーションアクセスを失うことなくローカルコントロールを適用できる展開パターンを必要とするでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームソフトウェアが中核的な支出領域であり続けるプラットフォームは2025年のコンポーザブル顧客データプラットフォームソフトウェア市場シェアの74.18%を占め、企業がコアな顧客データ機能を統合したソフトウェアを好んだことが背景にあります。購入者はこれらのプラットフォームを使用して、アイデンティティ解決、セグメンテーション、アクティベーション、ガバナンスを接続された運用レイヤーで管理します。統合されたプラットフォームは、顧客テクノロジースタック全体の個別のポイント製品間でレコードを移動するために必要な労力を削減できます。また、複数のチームが同じ顧客プロファイルをキャンペーン計画、サービスアウトリーチ、ロイヤルティ活動、顧客回復など異なるビジネス目的で使用する場合に、共有コントロールを提供します。この共有された運用ビューは、部門間で同一顧客の定義が矛盾することを減らし、権限に対する説明責任を確立しやすくします。Amperityは2026年1月に顧客データエージェントを導入し、統合プロファイルからライブセグメントとジャーニーを構築することで、プラットフォーム機能がAIを活用したワークフローを取り込む様子を示しました。
サービスは、展開に継続的な技術的・ガバナンス作業が必要なため、2031年にかけてコンポーザブル顧客データプラットフォームソフトウェア市場規模においてCAGR 22.83%を記録する見込みです。顧客はリバースETLの設定、アイデンティティモデルの維持、アクセスルールの設定、ソースシステムの変化に応じたデータスキーマの更新について支援を必要としています。その作業は、特にウェアハウス、CRMツール、複数のアクティベーションアプリケーションが併用される場合、内部チームにとって困難になる可能性があります。したがって、サービスの機会は、Snowflake、Databricks、BigQuery環境にわたるウェアハウスネイティブ導入経験を持つ人材の供給不足と結びついています。実践的な導入支援と明確な引き継ぎプロセスを組み合わせるプロバイダーは、一度限りのソフトウェアインストールではなく、継続的な運用ニーズに対応できます。また、購入者が宛先を追加したり、同意ポリシーを変更したり、レコードを接続するために使用するルールを改訂したりする際にも支援できます。これにより、サービスはコンポーザブル導入の立ち上げ時だけでなく、その全期間にわたって重要な役割を果たします。


展開モード別:
ハイブリッドモデルがガバナンスニーズに対応クラウド展開は2025年の収益の71.24%を占め、大量の顧客イベントを処理し複数のデータサービスを接続する必要性が背景にあります。クラウドインフラストラクチャは、各機能に個別のローカルインストールを依存することなく、マーケティング・営業・サービスシステムで顧客レコードを利用可能にすることができます。ウェアハウスネイティブプロバイダーも共有インフラストラクチャを使用して、データ取り込み、オーディエンス作成、ダウンストリームアクティベーション間の遅延を削減しています。このモデルは、デジタルチャネル全体で行動が変化するにつれて顧客情報を利用可能な状態に保つ必要がある組織に特に有用です。コンポーザブル顧客データプラットフォームソフトウェア市場は、スケーラブルな顧客データ管理の主要基盤としてクラウド展開に引き続き依存しています。購入者にとって、このオプションは顧客データ作業を既存の分析・アプリケーション環境に近づけることができます。また、複数の地域やブランドにわたって運営するチームが共有レコードを使用することを簡素化することもできます。
ハイブリッド展開は、規制を受けた組織が管理されたデータ環境を維持しながらクラウドスケールのアクティベーション機能を使用するため、2031年にかけてCAGR 21.69%で成長する見込みです。オンプレミスシステムは、主権ルールが個人識別情報の保存方法を制限する政府および金融サービスユーザーにとって引き続き関連性があります。ハイブリッドアーキテクチャは、制御されたコネクタを使用して環境間で承認された情報を交換し、単一の場所を全体の運用モデルとして扱うことを回避できます。このアプローチは、承認されたチャネル全体でタイムリーな顧客データ使用を放棄することなく、組織がローカル要件を適用するのに役立ちます。完全なクラウドベースモデルを採用できないアカウントにサービスを提供しながら、コンポーザブル設計のガバナンス上の利点を維持する方法をベンダーに提供します。このモデルは、運用チームがクラウドアクティベーションを必要とするが、法務またはセキュリティチームが選択されたレコードに対してより直接的な制御を必要とする場合に特に関連性があります。したがって、コンポーザブル顧客データソフトウェアを検討できる組織の範囲が拡大します。
企業規模別:
中小企業が採用を拡大大企業は2025年のコンポーザブル顧客データプラットフォームソフトウェア市場シェアの62.18%を占め、確立されたクラウドウェアハウス、データチーム、ガバナンス構造を反映しています。これらの組織は、大規模な運用環境にわたって既存のCRM、コマース、ロイヤルティ、サービスシステムと顧客データツールを統合できます。その規模により、共有された顧客アイデンティティと共通のアクティベーションコントロールの価値がビジネス機能全体でより明確になります。Amperityは、Alaska Airlines、DICK's Sporting Goods、Wyndham Hotels and Resortsをロイヤルティパーソナライゼーションと顧客回復のためにその機能を活用するブランドとして特定しました。大企業は、マルチベンダー導入を管理し、より広範な顧客データユースケースを運用できるため、引き続き重要な顧客であり続ける可能性が高いです。既存のテクノロジー投資により、顧客データ活動を分析、コマース、サービス運用と接続することも実用的です。これにより、購入者基盤がより小規模な組織に広がり、ユースケースが機能全体でより相互接続されるようになっても、プラットフォームへの継続的な支出が支えられます。
中小企業は、採用障壁を下げる価格設定とコネクタオプションに支えられ、2031年にかけてCAGR 23.74%で拡大する見込みです。消費量ベースの価格設定は、従来の大規模ソフトウェアライセンスと比較して初期コミットメントを削減し、事前構築済みの接続は統合作業を制限できます。HubSpot、Mailchimp、Stripe、Zendesk のコネクタは、これらのツールが小規模組織の間ですでに一般的であるため関連性があります。プライバシー義務は、組織が専門的な技術リソースを少ししか持っていない場合でも、同意を得たデータを一元化するもう一つの理由を追加します。明確なオンボーディング、一般的なコネクタ、使いやすいガバナンスツールを提供するベンダーは、コンポーザブル顧客データプラットフォームソフトウェア市場のこの部分が発展するにつれて恩恵を受けることができます。小規模な購入者は、長い技術プロジェクトなしに明確な運用成果をもたらす設定をより重視する可能性が高いです。これにより、製品ガイダンス、コネクタの信頼性、および非専門家が顧客データを責任を持って使用するのを助けるサポートの重要性が高まります。

エンドユーザー別:
小売が主導しヘルスケアが急速に拡大小売およびEコマースは2025年の収益の24.86%を占め、小売業者がリテールメディア、ロイヤルティ、在庫管理単位レベルのアトリビューションのためにタイムリーなファーストパーティデータアクティベーションを必要としているためです。店舗、ウェブサイト、アプリケーション、メディアチャネル全体での一貫したアイデンティティは、断片化されたオーディエンス定義と切り離されたキャンペーン測定を制限するのに役立ちます。Unlimitailは、欧州のリテールメディアネットワーク全体でプライバシーに配慮したオーディエンスアクティベーションのためにSnowflakeデータクリーンルームを選択し、リテールメディア運用におけるウェアハウスベースのコントロールの必要性を示しました。頻繁な顧客インタラクションにより、このセクターはコンポーザブル顧客データプラットフォームソフトウェア市場の主要な採用領域となっています。このソフトウェアは、複数の販売・コミュニケーションチャネルにわたって共有された顧客レコードを必要とする小売チームをサポートできます。また、ロイヤルティコミュニケーション、リテールメディアオーディエンス、サービスインタラクションを管理する際に、同じ同意済みアイデンティティルールを使用するチームを支援することもできます。これは、顧客が実店舗、ブランドアプリケーション、オンラインショッピング、外部メディアの宛先間を移動する場合に価値があります。
ヘルスケアおよびライフサイエンスは、組織がHIPAAビジネスアソシエイト契約の範囲内で患者データを管理するため、2031年にかけてCAGR 21.42%で成長する見込みです。高速ヘルスケア相互運用性リソース(FHIR)アプリケーションプログラミングインターフェースを使用した相互運用性要件も、データ品質とセキュアなアクセスの必要性を高めています。顧客データ機能は、準拠したコミュニケーションとサービスワークフローをサポートしながら、許可されたレコードを接続するのに役立ちます。BFSIはクロスセルと不正防止のためにアイデンティティオーケストレーションを使用し、ITおよび通信はライフサイクル情報を使用して解約を削減します。産業製造、メディアおよびエンターテインメント、政府および行政、エネルギーおよびユーティリティ、教育および研究機関は、専門的なガバナンスニーズと長い調達サイクルのため、初期段階のユーザーにとどまっています。これらのセクターは、ベンダーが垂直サポートと導入方法を改善するにつれて、より長期的な機会を生み出す可能性があります。
地域分析
北米コンポーザブル顧客データプラットフォームソフトウェア市場
北米は2025年のコンポーザブル顧客データプラットフォームソフトウェア市場シェアの34.62%を占め、成熟したクラウドウェアハウスの活用と充実したエンタープライズ向けテクノロジー予算に支えられています。同地域はプラットフォームプロバイダーおよびコンポーザブル専門企業の集積度も高く、購買者に幅広いアーキテクチャの選択肢を提供しています。競合環境には、顧客データ機能を追加する大手ソフトウェア企業に加え、ウェアハウスベースのアイデンティティ解決とアクティベーションに特化した専門企業も含まれます。カナダは米国の導入パターンに追随しており、金融サービスと小売が主要な活用領域となっています。この環境により、北米はエンタープライズプラットフォームの既存大手ベンダーと新興のウェアハウスネイティブベンダーの双方にとって、主要な商業拠点となっています。
欧州および南米コンポーザブル顧客データプラットフォームソフトウェア市場
欧州は地域別収益の第2位の貢献地域であり、顧客データ処理に関して厳格な規制環境を有しています。GDPRは、顧客向け活動全体にわたる集中的な同意管理と統制されたレコード管理の必要性を支えています。EU AI法は2024年8月1日に発効し、2026年8月2日から完全適用となる予定であり、関連するAI支援型デプロイメントに対して文書化および監視要件が追加されます。ドイツ、英国、フランスが地域の中核を担い、スペインおよびその他の欧州地域はクラウドインフラの深化とともに発展しつつあります。南米はブラジルを筆頭に、金融サービスおよび小売におけるプライバシー主導の投資拡大を背景に、より小規模な基盤から成長を遂げています。
アジア太平洋および中東・アフリカコンポーザブル顧客データプラットフォームソフトウェア市場
アジア太平洋地域は2031年までに24.19%のCAGRで成長すると予測されており、インド、インドネネシア、東南アジアにおけるモバイルファーストのコマースに支えられています。これらの市場は大量の顧客イベントデータを生成しており、タイムリーなデータ処理とアクティベーションが求められます。国の個人情報保護法およびインドのデジタル個人データ保護法は、ローカライズされたデプロイメントアプローチを義務付けており、複雑性を高めるとともに地域別構成への需要を生み出しています。Salesforceは2026年6月にData 360およびAgentforceをAWSインドマーケットプレイスで提供開始し、現地でのアクセスおよび調達を支援しています。中東・アフリカは依然として初期段階にありますが、アラブ首長国連邦およびサウジアラビアが金融サービスおよび政府のデジタルトランスフォーメーションにおいて地域活動をリードしています。
競合ランドスケープ
市場集中度
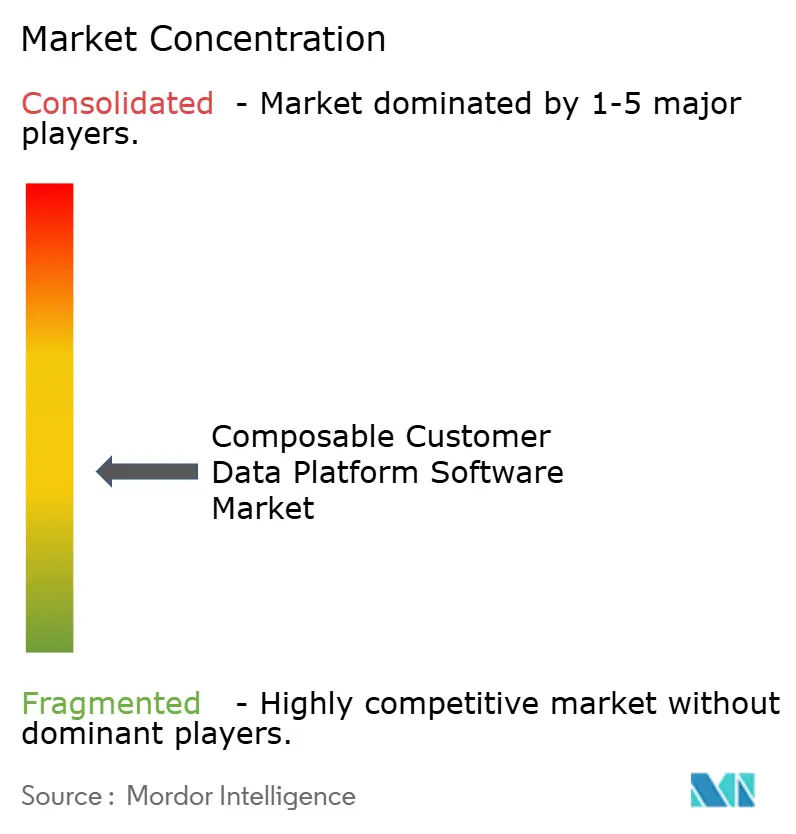
コンポーザブル顧客データプラットフォームソフトウェア市場は適度に断片化されており、エンタープライズプラットフォームの既存プレイヤーと純粋なスペシャリストが異なる強みで競合しています。Salesforce、Adobe、Oracle、SAPは既存のエンタープライズ契約と、顧客データ機能をより広範なソフトウェア環境に組み込む能力から恩恵を受けています。これは、購入者が異なるデータアーキテクチャを比較している場合でも、調達の意思決定に影響を与える可能性があります。Salesforce Data CloudはSnowflakeとのゼロコピーデータ共有をサポートし、AdobeはReal-Time CDPコラボレーションを2025年5月にオーストラリアとニュージーランドに拡大しました。これらの動きは、確立されたプロバイダーがコンポーザブルな代替手段に直面する顧客を維持するためにウェアハウス接続を強化している様子を示しています。
Hightouch、RudderStack、Amperity、Tealium、BlueConicは、ウェアハウスネイティブ運用、アイデンティティ解決、アクティベーションを重視するスペシャリストグループを形成しています。彼らのアプローチは、プロファイルを独立した独自のデータレイヤーに移動するのではなく、顧客の既存のウェアハウスを使用することを目指しています。HightouchはGolden Recordを導入し、ウェアハウス内のアイデンティティ解決にサバイバーシップロジックを適用しました。Amperityは2026年5月にリアルタイム顧客コンテキストとAIアシスタント機能を拡張し、意思決定ワークフローにおける最新プロファイルの重要性を強化しました。ベンダーは、顧客が容易に管理できない不透明なデータプロセスを作成することなく、効果的なガバナンスとアイデンティティコントロールを実証する必要があります。
統合は2024年後半以降、競合マップを変えています。Uniphoreは2024年12月にActionIQとInfoworksを買収し、取得した機能をエンタープライズAIオファリングに統合しました。Fivetranは2025年10月にCensusを買収し、RoktはコマースおよびリテールメディアアクティベーションのためにmParticleを買収しました。中小企業セグメントと規制を受けた垂直市場には機会が残っており、価格設定、オンボーディング、専門的なデータコントロールが依然として不均一です。コンポーザブル顧客データプラットフォームソフトウェア市場では、これらのギャップは、柔軟なアーキテクチャを購入者にとって管理可能な運用モデルに変換できるサプライヤーに有利に働きます。コンポーザブル顧客データプラットフォームソフトウェア市場はまた、顧客に独立したレイヤーを不明確な所有権で受け入れるよう求めるのではなく、顧客の既存のデータ環境においてアイデンティティ、アクティベーション、プライバシーコントロールがどのように機能するかを示すことができるプロバイダーを評価します。
コンポーザブル顧客データプラットフォームソフトウェア業界リーダー
-
Salesforce, Inc.
-
Adobe Inc.
-
Oracle Corporation
-
Twilio Inc.
-
Treasure Data, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コンポーザブル顧客データプラットフォームソフトウェア市場 このレポートでカバーされる企業
- Salesforce, Inc.
- Adobe Inc.
- Oracle Corporation
- Twilio Inc.
- Treasure Data, Inc.
- Tealium Inc.
- Hightouch, Inc.
- Census, Inc.
- RudderStack, Inc.
- ActionIQ, Inc.
- mParticle, Inc.
- BlueConic B.V.
- Amperity, Inc.
- Acquia, Inc.
- SAP SE
- Microsoft Corporation
- Zeta Global Corp.
- Optimove Inc.
- Lytics, Inc.
最近の産業開発事情 コンポーザブル顧客データプラットフォームソフトウェア市場
- 2026年6月:DatabricksはCustomerLakeを立ち上げました。これはDatabricksレイクハウスにネイティブに組み込まれたエージェント型CDPであり、顧客データ、アイデンティティ解決、オーディエンス構築、キャンペーン自動化、アクティベーションを単一のAIネイティブ基盤に統合します。このプラットフォームはHP、Circle K、AB InBev、Getnetbyサンタンデールとともにプライベートプレビューに入り、Databricksのマーケティングテクノロジーセクターへの初の直接参入を示しました。
- 2026年5月:AmperityはAmplify 2026においてリアルタイム顧客コンテキストとAIアシスタント機能を発表しました。これには、顧客を即座に認識し、セッション中に匿名訪問者を既知のプロファイルに変換し、離脱の瞬間に回復ジャーニーをトリガーするサイトパーソナライゼーションとカート放棄ソリューションが含まれます。
- 2026年2月:HightouchはContent Assemblyを立ち上げました。これはAIエージェント搭載ツールであり、マーケターが既存のウェアハウスに保存されたクリエイティブアセットとブランドガイドラインからブランドに沿ったキャンペーン素材を生成できるようにし、キャンペーンワークフローから手動のクリエイティブ制作サイクルを排除します。
- 2026年1月:Amperityは顧客データエージェントを導入しました。これは統合プロファイルからライブセグメントとジャーニーを構築することで、質問からアクティベーションまでを数分で実行するよう設計された初のエンタープライズAIエージェントです。同時にオーディエンスマネタイゼーションも立ち上げ、ブランドがセカンドパーティ広告主パートナーシップを通じてファーストパーティ顧客データから高マージン収益を生み出せるようにしました。
グローバルコンポーザブル顧客データプラットフォームソフトウェア市場レポートの範囲
コンポーザブル顧客データプラットフォーム(CDP)ソフトウェア市場は、組織がカスタマイズされたベストオブブリード型の顧客データインフラストラクチャを構築できるモジュール型ソフトウェアソリューションと関連サービスのエコシステムで構成されています。データを独自システムに抽出・取り込む必要がある従来のモノリシックCDPとは異なり、コンポーザブルCDPは組織の既存のクラウドデータウェアハウスまたはデータレイク上でネイティブに動作します。このアプローチは、冗長なデータサイロを作成したりデータ移動を必要としたりすることなく、データ取り込み、アイデンティティ解決、データ変換、オーディエンスアクティベーションなどの専門的で相互運用可能なコンポーネントを組み合わせます。クラウド、オンプレミス、またはハイブリッドモデルで展開されるこれらのソリューションは、小売、BFSI、ヘルスケア、ITを含む多様な業界にわたるあらゆる規模の組織に対応しています。コンポーザブルアーキテクチャを活用することで、企業はファーストパーティデータの完全な所有権と管理を維持し、データ機能を柔軟にスケールし、総所有コストを削減し、より高い俊敏性、セキュリティ、データガバナンスで高度にパーソナライズされたマーケティングキャンペーンを実行できます。
コンポーザブル顧客データプラットフォームソフトウェア市場レポートは、コンポーネント(プラットフォーム、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、エンドユーザー(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、小売およびEコマース、産業製造、教育および研究機関、メディアおよびエンターテインメント、政府および行政、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| プラットフォーム |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売およびEコマース |
| 産業製造 |
| 教育および研究機関 |
| メディアおよびエンターテインメント |
| 政府および行政 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| コンポーネント別 | プラットフォーム | ||
| サービス | |||
| 展開モード別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| 企業規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー別 | ITおよび通信 | ||
| BFSI | |||
| ヘルスケアおよびライフサイエンス | |||
| 小売およびEコマース | |||
| 産業製造 | |||
| 教育および研究機関 | |||
| メディアおよびエンターテインメント | |||
| 政府および行政 | |||
| エネルギーおよびユーティリティ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| 東南アジア | |||
| アジア太平洋その他 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||
レポートで回答される主要な質問
コンポーザブル顧客データプラットフォームソフトウェア市場の規模はどのくらいですか?
コンポーザブル顧客データプラットフォームソフトウェア市場は、2026年の1.94 ビリオン 米ドルから2031年までに4.76 ビリオン 米ドルへと、CAGR 19.66%で成長する見込みです。
コンポーザブル顧客データプラットフォームソフトウェアの需要を牽引しているものは何ですか?
ファーストパーティデータ管理、AIを活用したパーソナライゼーション、ウェアハウスネイティブアーキテクチャ、オムニチャネルアクティベーションが採用を支えています。
どのコンポーネントが収益をリードしていますか?
プラットフォームが2025年に74.18%のシェアでリードし、サービスは2031年にかけてCAGR 22.83%で成長する見込みです。
どの展開モデルが最も速く成長していますか?
ハイブリッド展開は、規制を受けたユーザーがレジデンシー要件とクラウドアクティベーションのバランスを取るため、2031年にかけてCAGR 21.69%で成長する見込みです。
どのエンドユーザーセクターが最大のシェアを持っていますか?
小売およびEコマースが2025年に24.86%のシェアでリードし、ロイヤルティ、コマース、リテールメディア運用全体でタイムリーなアイデンティティ解決を必要としているためです。
どの地域が最も速く成長していますか?
アジア太平洋地域は、モバイルファーストコマースとローカライズされたデータ展開ニーズに支えられ、2031年にかけてCAGR 24.19%で拡大する見込みです。