
Marktgröße und Marktanteil für Composable Customer Data Platform Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.94 Milliarden US-Dollar |
| Marktgröße (2031) | 4.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.66 % |
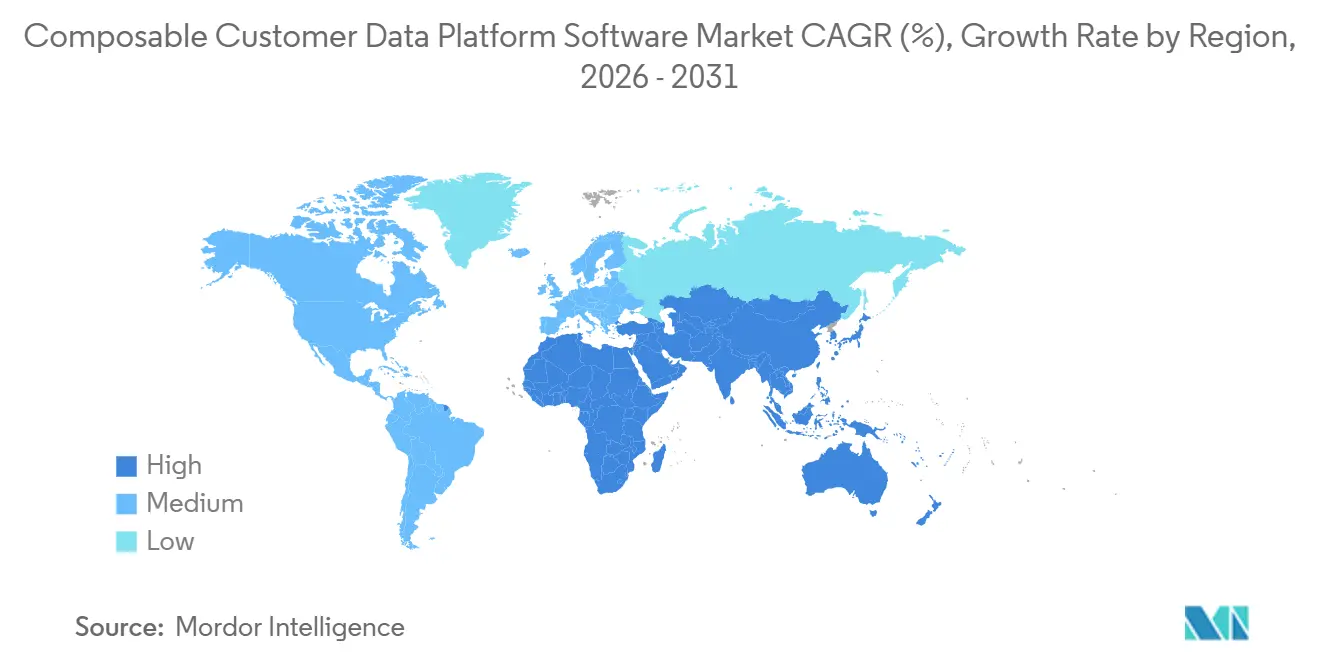
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Composable Customer Data Platform Software von Mordor Intelligence
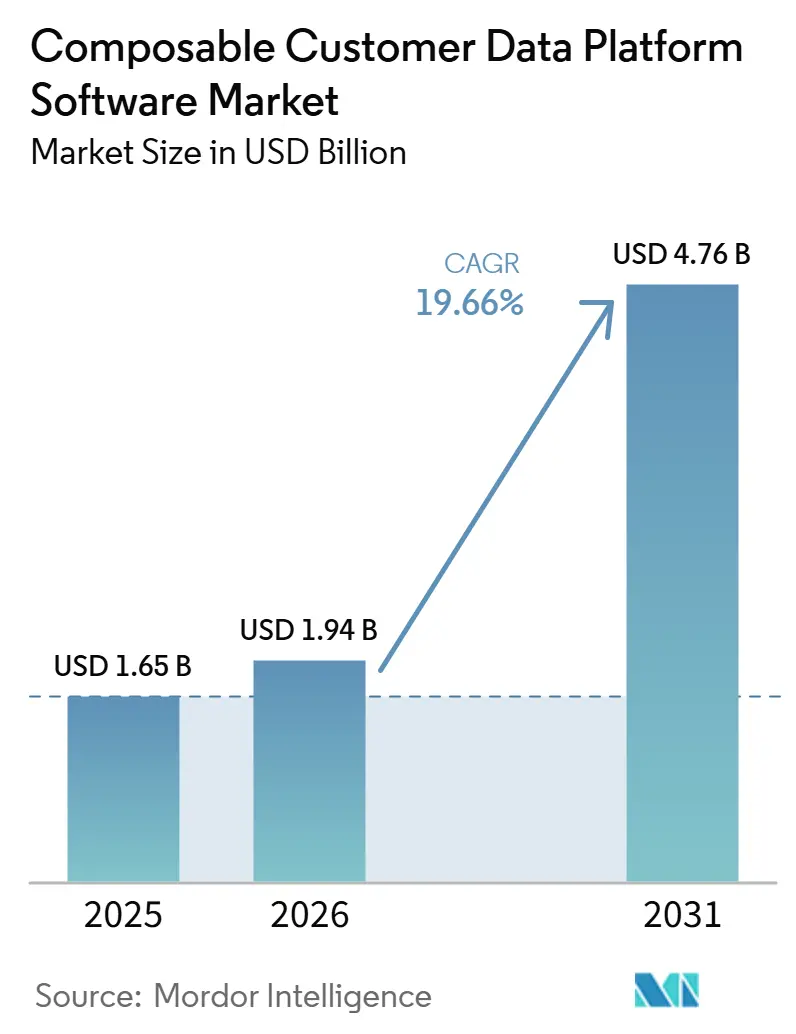
Die Marktgröße für komponierbare Kundendatenplattform-Software wird voraussichtlich von 1,65 Milliarden USD im Jahr 2025 und 1,94 Milliarden USD im Jahr 2026 auf 4,76 Milliarden USD bis 2031 anwachsen, was einer CAGR von 19,66 % zwischen 2026 und 2031 entspricht. Die Nachfrage verlagert sich hin zu Architekturen, die Kundendaten im unternehmenseigenen Data Warehouse vorhalten und gleichzeitig für Marketing-, Vertriebs- und Servicesysteme verfügbar machen. KI-gestützte Personalisierung erhöht die Anforderungen an aktuelle Identitätsdaten und eine schnelle Aktivierung. Käufer haben zudem mehr Auswahlmöglichkeiten, da große Anbieter von Unternehmenssoftware Warehouse-Verbindungen hinzufügen und Spezialisten sich auf Aktivierung und Identitätsauflösung konzentrieren. Regulatorische Anforderungen und Datenspeichervorschriften machen Governance zu einem zentralen Kaufkriterium, insbesondere für Organisationen, die mehrere Regionen bedienen. Der Markt für komponierbare Kundendatenplattform-Software bietet daher Raum für Anbieter, die flexible Bereitstellung, klare Kontrollen und praxisnahe Implementierungsunterstützung miteinander verbinden können.
Wichtigste Erkenntnisse des Berichts
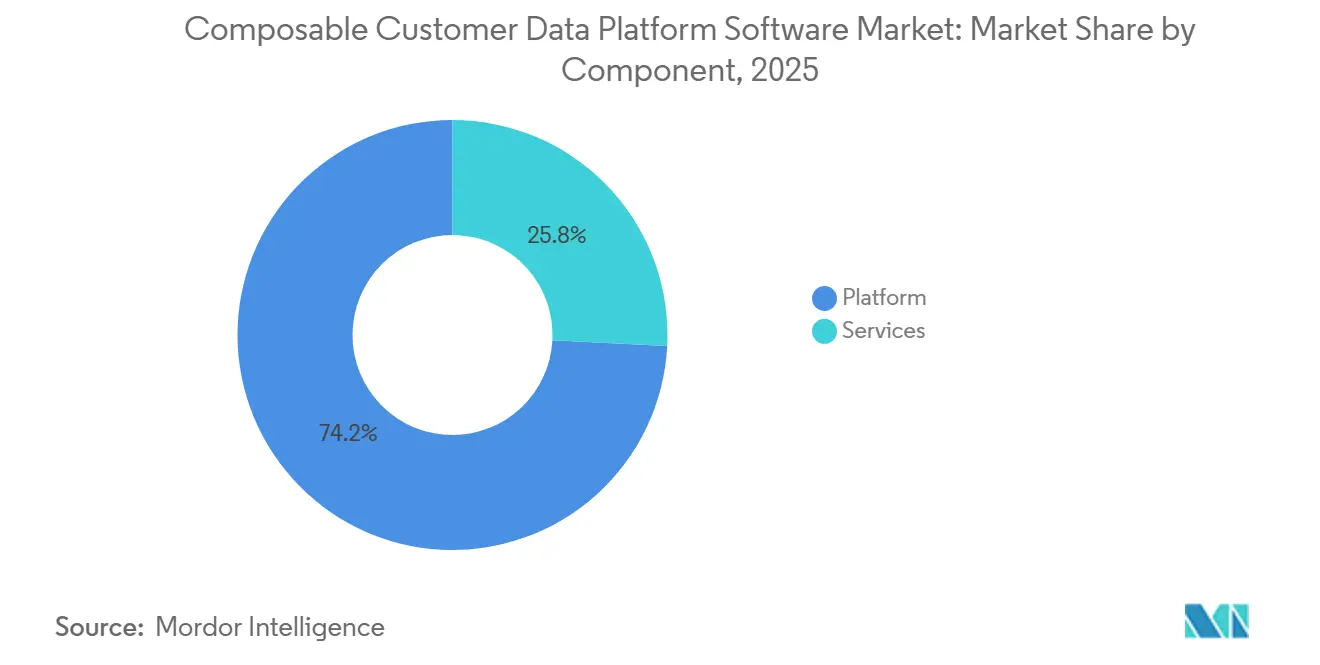
- Nach Komponente hielt Plattform im Jahr 2025 einen Anteil von 74,18 % am Markt für Composable Customer Data Platform Software, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 22,83 % wachsen werden.
- Nach Bereitstellungsmodus hielt Cloud im Jahr 2025 einen Anteil von 71,24 % am Markt für Composable Customer Data Platform Software, während Hybrid bis 2031 voraussichtlich mit einer CAGR von 21,69 % wachsen wird.
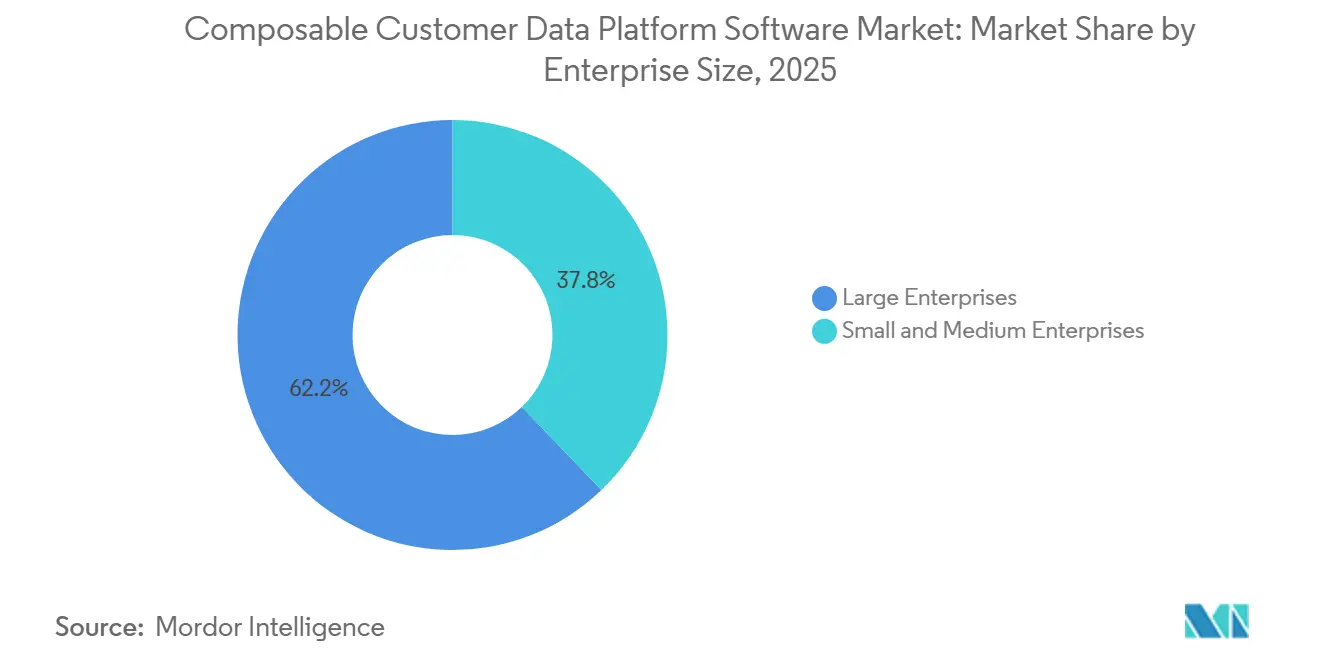
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 62,18 %, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 23,74 % wachsen werden.
- Nach Endnutzer hielt Einzel- und E-Commerce im Jahr 2025 einen Anteil von 24,86 %, während Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 21,42 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,62 % am Markt für Composable Customer Data Platform Software, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 24,19 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Echtzeit-Personalisierung und Entscheidungsfindung | +4.2% | Global, angeführt von Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Abschaffung von Drittanbieter-Cookies und Dringlichkeit von Erstanbieterdaten | +3.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Rascher Wandel hin zu Composable Warehouse-nativen Architekturen | +3.5% | Nordamerika und Europa als Kern, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Omnichannel-Aktivierung in Marketing, Vertrieb und Service | +2.9% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck zur Datenminimierung und Einwilligungssteuerung | +2.1% | Europa primär, Ausstrahlungseffekte auf Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Retail Media und Kundenidentitäts-Orchestrierung | +1.7% | Nordamerika und Europa, mit frühen Gewinnen in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Echtzeit-Personalisierung und Entscheidungsfindung
KI-gestützte Personalisierung ist zu einer wichtigen architektonischen Anforderung bei der Bewertung des Marktes für Composable Customer Data Platform Software geworden. Unternehmen benötigen eine verwaltete Datenschicht, die aktuelle Kundensignale und historische Datensätze zusammenführen kann. Diese Grundlage unterstützt Systeme, die nächste Aktionen auswählen und kanalübergreifend ausführen. Databricks startete CustomerLake im Juni 2026 als agentische Customer Data Platform innerhalb seiner Lakehouse-Umgebung, die Kundendaten, Identitätsauflösung, Zielgruppenaufbau, Kampagnenautomatisierung und Aktivierung kombiniert.[1] Die Veröffentlichung zeigt, wie Cloud-Datenanbieter ihre Produkte in Kundendatenanwendungen erweitern. Dies erhöht die Bedeutung einer präzisen Identitätsauflösung und aktueller Aktivierungsdaten für Anbieter, die im Markt für Composable Customer Data Platform Software konkurrieren.
Abschaffung von Drittanbieter-Cookies und Dringlichkeit von Erstanbieterdaten
Der Verlust von Drittanbietersignalen unterstützt weiterhin Investitionen in Erstanbieter-Kundendatenfähigkeiten. Google pausierte die vollständige Cookie-Abschaffung in Chrome im Jahr 2025 und behielt einen nutzergesteuerten Ansatz bei, was jedoch die frühere Rolle von Drittanbieter-Identifikatoren nicht wiederherstellte. Safari und Firefox hatten Drittanbieter-Cookies bereits standardmäßig blockiert. Adobe berichtete im Jahr 2024, dass 60 % der Marken sich auf eine Cookie-freie Umgebung vorbereitet fühlten, verglichen mit 78 % im Jahr 2022.[2] Customer Data Platforms können Unternehmen dabei helfen, eingewilligte Erstanbieterdatensätze zu verknüpfen und die Zielgruppenmessung zu verbessern. Der Markt für Composable Customer Data Platform Software profitiert, wenn Organisationen Identitäts- und Einwilligungsdatensätze als langfristige Betriebsressourcen und nicht als Kampagneneingaben behandeln.
Rascher Wandel hin zu Composable Warehouse-nativen Architekturen
Warehouse-native Designs verändern die Art und Weise, wie Unternehmen Kundendatensoftware bewerten. Mehr als 25 % der CDP-Anbieter unterstützten im Januar 2026 eine Warehouse-zentrierte Bereitstellung.[3] Dasselbe Update berichtete von einem Beschäftigungswachstum von 7,8 % bei Composable- und Warehouse-nativen Anbietern in der zweiten Hälfte des Jahres 2025, verglichen mit 1,3 % für die gesamte Branche. Diese Designs reduzieren die Notwendigkeit, einen separaten persistenten Kundendatenspeicher außerhalb des unternehmenseigenen Warehouses zu pflegen. Sie können auch die Governance näher an bestehende Snowflake-, Databricks- oder BigQuery-Umgebungen heranführen. Infolgedessen verlagert sich der Wettbewerb im Markt für Composable Customer Data Platform Software hin zu Aktivierungsfunktionen, Identitätslogik und der Benutzerfreundlichkeit von Entscheidungswerkzeugen.
Omnichannel-Aktivierung in Marketing, Vertrieb und Service
Unternehmen nutzen Composable-Plattformen, um Warehouse-Daten in mehr kundenseitigen Systemen verfügbar zu machen. Käufer bewerten zunehmend die Zeit, die benötigt wird, um eine neue Zielgruppe oder einen Datensatz als nützliche Information in einem nachgelagerten Ziel verfügbar zu machen. Hightouch führte Content Assembly im Februar 2026 ein, um Marketingfachleuten die Erstellung von Kampagnenmaterialien aus Warehouse-gespeicherten Assets und Markenrichtlinien zu ermöglichen. Diese Art von Produkt bringt die Datenaktivierung näher an die Kampagnenausführung heran. Eine effektive Aktivierung hängt weiterhin davon ab, denselben Kunden über Web, Mobilgeräte, Geschäfte, Servicekanäle und Medienplattformen hinweg zu erkennen. Der Markt für Composable Customer Data Platform Software wird durch die Notwendigkeit angetrieben, Interaktionen aus einem gemeinsamen, verwalteten Kundendatensatz heraus zu steuern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskomplexität über Warehouse-, CRM- und Aktivierungsschichten hinweg | -3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und grenzüberschreitende Governance-Einschränkungen | -2.4% | Europa und Asien-Pazifik als Kern, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Anbieterabhängigkeit bei proprietären Identitäts- und Aktivierungsstacks | -1.8% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für Composable CDP-Implementierung und Reverse-ETL | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskomplexität über Warehouse-, CRM- und Aktivierungsschichten hinweg
Composable-Bereitstellungen können eine Koordination über Warehouses, CRM-Systeme, Identitätsregeln, Zugriffskontrollen und Aktivierungswerkzeuge hinweg erfordern. Eine typische Unternehmensimplementierung kann 5 bis 10 Anbieterebenen umfassen, was einen Aufwand erzeugt, den gebündelte Bereitstellungen vermeiden können. Dies ist eine bedeutende Einschränkung für mittelständische Unternehmen mit begrenzten Data-Engineering-Ressourcen. Organisationen müssen außerdem die Verantwortlichkeiten für Schemata, Servicelevel und Identitätslogik vor dem Produktionseinsatz festlegen. Der EU-KI-Act ist ab dem 2. August 2026 vollständig anwendbar und fügt Governance-Anforderungen für relevante KI-Systeme hinzu, die personenbezogene Daten verarbeiten. Dies kann den Prüfprozess für europäische Bereitstellungen im Markt für Composable Customer Data Platform Software verlängern.[4]
Datenschutz- und grenzüberschreitende Governance-Einschränkungen
Globale Bereitstellungen müssen unterschiedliche Anforderungen an Lokalisierung, Einwilligung und Benachrichtigung berücksichtigen. Das Digitale Datenschutzgesetz Indiens, das Gesetz zum Schutz personenbezogener Informationen Chinas und die Datenschutz-Grundverordnung der EU schaffen jeweils unterschiedliche Compliance-Anforderungen. Der EU-KI-Act erfordert ab August 2026 auch Transparenz für bestimmte KI-gestützte Kundeninteraktionen. Diese Verpflichtungen können separate regionale Konfigurationen und detaillierte technische Aufzeichnungen erfordern. Sie erhöhen den praktischen Aufwand für den Betrieb eines einzigen globalen Kundenaktivierungsmodells. Der Markt für Composable Customer Data Platform Software wird Bereitstellungsmuster benötigen, die Unternehmen helfen, lokale Kontrollen anzuwenden, ohne den Zugang zu zeitnaher Aktivierung zu verlieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Plattformsoftware bleibt der zentrale AusgabenbereichPlattform machte im Jahr 2025 74,18 % des Marktanteils für Composable Customer Data Platform Software aus, da Unternehmen Software bevorzugten, die zentrale Kundendatenfunktionen kombiniert. Käufer nutzen diese Plattformen zur Verwaltung von Identitätsauflösung, Segmentierung, Aktivierung und Governance in einer vernetzten Betriebsschicht. Eine einheitliche Plattform kann den Aufwand reduzieren, der erforderlich ist, um Datensätze zwischen separaten Einzelprodukten im gesamten Kundentechnologie-Stack zu verschieben. Sie bietet auch gemeinsame Kontrollen, wenn mehrere Teams dieselben Kundenprofile für unterschiedliche Geschäftszwecke nutzen, einschließlich Kampagnenplanung, Service-Outreach, Loyalitätsaktivitäten und Kundenrückgewinnung. Diese gemeinsame Betriebsansicht kann widersprüchliche Definitionen desselben Kunden über Abteilungen hinweg reduzieren und die Festlegung von Verantwortlichkeiten für Berechtigungen erleichtern. Amperity stellte im Januar 2026 seinen Customer Data Agent vor, der Live-Segmente und Customer Journeys aus einheitlichen Profilen erstellt und damit zeigt, wie Plattformfähigkeiten KI-gestützte Workflows integrieren.
Dienstleistungen werden voraussichtlich eine CAGR von 22,83 % in der Marktgröße für Composable Customer Data Platform Software bis 2031 verzeichnen, da Bereitstellungen laufende technische und Governance-Arbeit erfordern. Kunden benötigen Unterstützung bei der Konfiguration von Reverse-ETL, der Pflege von Identitätsmodellen, der Festlegung von Zugriffsregeln und der Aktualisierung von Datenschemata, wenn sich ihre Quellsysteme ändern. Diese Arbeit kann für interne Teams schwierig sein, insbesondere wenn Warehouses, CRM-Tools und mehrere Aktivierungsanwendungen gemeinsam genutzt werden. Die Dienstleistungschance ist daher an ein begrenztes Angebot an Fachleuten mit Warehouse-nativer Implementierungserfahrung in Snowflake-, Databricks- und BigQuery-Umgebungen geknüpft. Anbieter, die praktische Implementierungsunterstützung mit klaren Übergabeprozessen kombinieren, können einen dauerhaften operativen Bedarf adressieren und nicht nur eine einmalige Softwareinstallation. Sie können auch unterstützen, wenn ein Käufer Ziele hinzufügt, Einwilligungsrichtlinien ändert oder die Regeln zur Datensatzverknüpfung überarbeitet. Dies macht Dienstleistungen während der gesamten Laufzeit einer Composable-Implementierung wichtig, nicht nur beim Start.


Nach Bereitstellungsmodus:
Hybridmodelle adressieren Governance-AnforderungenCloud-Bereitstellung machte im Jahr 2025 71,24 % des Umsatzes aus, angetrieben durch die Notwendigkeit, große Mengen an Kundenereignissen zu verarbeiten und mehrere Datendienste zu verbinden. Cloud-Infrastruktur kann Kundendatensätze für Marketing-, Vertriebs- und Servicesysteme verfügbar machen, ohne auf separate lokale Installationen für jede Funktion angewiesen zu sein. Warehouse-native Anbieter nutzen auch gemeinsame Infrastruktur, um Verzögerungen zwischen Datenaufnahme, Zielgruppenerstellung und nachgelagerter Aktivierung zu reduzieren. Dieses Modell ist besonders nützlich, wenn Organisationen benötigen, dass Kundeninformationen verfügbar bleiben, während sich das Verhalten über digitale Kanäle hinweg ändert. Der Markt für Composable Customer Data Platform Software ist weiterhin auf Cloud-Bereitstellungen als Hauptgrundlage für skalierbare Kundendatenverwaltung angewiesen. Für Käufer kann diese Option die Kundendatenarbeit näher an bestehende Analyse- und Anwendungsumgebungen heranführen. Sie kann auch die Nutzung gemeinsamer Datensätze für Teams vereinfachen, die über mehrere Regionen oder Marken hinweg tätig sind.
Hybrid-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 21,69 % wachsen, da regulierte Organisationen kontrollierte Datenumgebungen beibehalten und gleichzeitig Cloud-skalierte Aktivierungsfunktionen nutzen. On-Premise-Systeme bleiben für Behörden und Finanzdienstleistungsnutzer relevant, bei denen Souveränitätsregeln die Speicherung personenbezogener Daten einschränken. Hybride Architekturen können kontrollierte Konnektoren verwenden, um genehmigte Informationen zwischen Umgebungen auszutauschen, ohne einen einzigen Standort als das gesamte Betriebsmodell zu behandeln. Dieser Ansatz hilft Organisationen, lokale Anforderungen anzuwenden, ohne die zeitnahe Nutzung von Kundendaten über genehmigte Kanäle aufzugeben. Er gibt Anbietern eine Möglichkeit, Kunden zu bedienen, die kein vollständig Cloud-basiertes Modell übernehmen können, während die Governance-Vorteile des Composable-Designs erhalten bleiben. Das Modell ist besonders relevant, wenn operative Teams Cloud-Aktivierung benötigen, aber Rechts- oder Sicherheitsteams eine direktere Kontrolle über ausgewählte Datensätze erfordern. Es erweitert daher die Gruppe der Organisationen, die Composable Customer Data Platform Software in Betracht ziehen können.
Nach Unternehmensgröße:
Kleine und mittlere Unternehmen weiten die Nutzung ausGroßunternehmen machten im Jahr 2025 62,18 % des Marktanteils für Composable Customer Data Platform Software aus, was ihre etablierten Cloud-Warehouses, Datenteams und Governance-Strukturen widerspiegelt. Diese Organisationen können Kundendatenwerkzeuge mit bestehenden CRM-, Commerce-, Loyalitäts- und Servicesystemen in großen Betriebsumgebungen integrieren. Ihr Umfang macht den Wert gemeinsamer Kundenidentitäten und gemeinsamer Aktivierungskontrollen über Geschäftsfunktionen hinweg sichtbarer. Amperity identifizierte Alaska Airlines, DICK's Sporting Goods und Wyndham Hotels and Resorts als Marken, die seine Fähigkeiten für Loyalitätspersonalisierung und Kundenrückgewinnung nutzen. Großunternehmen werden voraussichtlich wichtige Kunden bleiben, da sie Multi-Anbieter-Implementierungen verwalten und breitere Kundendaten-Anwendungsfälle betreiben können. Ihre bestehenden Technologieinvestitionen machen es auch praktisch, Kundendatenaktivitäten mit Analyse-, Commerce- und Serviceoperationen zu verbinden. Dies unterstützt anhaltende Plattformausgaben, auch wenn sich die Käuferbasis auf kleinere Organisationen ausweitet und Anwendungsfälle über Funktionen hinweg stärker vernetzt werden.
Kleine und mittlere Unternehmen werden voraussichtlich bis 2031 mit einer CAGR von 23,74 % wachsen, unterstützt durch Preisgestaltungs- und Konnektoroptionen, die Adoptionsbarrieren senken. Verbrauchsbasierte Preisgestaltung reduziert die anfängliche Verpflichtung im Vergleich zu traditionellen großen Softwarelizenzen, während vorgefertigte Verbindungen den Integrationsaufwand begrenzen können. HubSpot-, Mailchimp-, Stripe- und Zendesk-Konnektoren sind relevant, da diese Tools bereits bei kleineren Organisationen verbreitet sind. Datenschutzverpflichtungen geben einen weiteren Grund, eingewilligte Daten zu zentralisieren, auch wenn Organisationen über weniger spezialisierte technische Ressourcen verfügen. Anbieter, die klares Onboarding, gängige Konnektoren und nutzbare Governance-Tools bereitstellen, können profitieren, wenn sich dieser Teil des Marktes für Composable Customer Data Platform Software entwickelt. Kleinere Käufer werden wahrscheinlich Konfigurationen bevorzugen, die ein klares operatives Ergebnis ohne ein langwieriges technisches Projekt liefern. Dies legt größeren Wert auf Produktanleitungen, Konnektorzuverlässigkeit und Unterstützung, die Nicht-Spezialisten hilft, Kundendaten verantwortungsvoll zu nutzen.

Nach Endnutzer:
Einzelhandel führt, während Gesundheitswesen schnell wächstEinzel- und E-Commerce machte im Jahr 2025 24,86 % des Umsatzes aus, da Einzelhändler zeitnahe Erstanbieter-Datenaktivierung für Retail Media, Loyalität und Attribution auf Artikelebene benötigen. Eine konsistente Identität über Geschäfte, Websites, Anwendungen und Medienkanäle hinweg hilft, fragmentierte Zielgruppendefinitionen und unverbundene Kampagnenmessung zu begrenzen. Unlimitail wählte Snowflake Data Clean Rooms für datenschutzorientierte Zielgruppenaktivierung in seinem europäischen Retail-Media-Netzwerk, was den Bedarf an Warehouse-basierten Kontrollen im Retail-Media-Betrieb verdeutlicht. Häufige Kundeninteraktionen machen diesen Sektor zu einem führenden Adoptionsbereich für den Markt für Composable Customer Data Platform Software. Die Software kann Einzelhandelsteams unterstützen, die gemeinsame Kundendatensätze über mehrere Verkaufs- und Kommunikationskanäle hinweg benötigen. Sie kann auch Teams helfen, dieselben eingewilligten Identitätsregeln bei der Verwaltung von Loyalitätskommunikation, Retail-Media-Zielgruppen und Serviceinteraktionen anzuwenden. Dies ist wertvoll, wenn ein Kunde zwischen physischen Geschäften, Markenanwendungen, Online-Shopping und externen Medienzielen wechselt.
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2031 mit einer CAGR von 21,42 % wachsen, da Organisationen Patientendaten innerhalb der Grenzen von HIPAA-Geschäftspartnervereinbarungen verwalten. Interoperabilitätsanforderungen unter Verwendung von Fast Healthcare Interoperability Resources (FHIR)-Programmierschnittstellen erhöhen auch den Bedarf an Datenqualität und sicherem Zugang. Kundendatenfähigkeiten können helfen, erlaubte Datensätze zu verbinden und gleichzeitig konforme Kommunikations- und Service-Workflows zu unterstützen. BFSI nutzt Identitäts-Orchestrierung für Cross-Selling und Betrugsprävention, während IT und Telekommunikation Lebenszyklusinformationen nutzen, um die Abwanderung zu reduzieren. Industrielle Fertigung, Medien und Unterhaltung, Regierung und Verwaltung, Energie und Versorgungsunternehmen sowie Bildungs- und Forschungseinrichtungen sind aufgrund spezialisierter Governance-Anforderungen und längerer Beschaffungszyklen noch frühe Nutzer. Diese Sektoren benötigen möglicherweise maßgeschneidertere Datenmodelle, kontrollierte Bereitstellungsmuster oder zusätzliche Prüfungen, bevor sie umfassende Aktivierungsprogramme übernehmen. Ihre Bedürfnisse schaffen dennoch längerfristige Chancen, wenn Anbieter die vertikale Unterstützung und Implementierungsmethoden verbessern.
Geografische Analyse
Markt für komponierbare Kundendatenplattform-Software in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 34,62 % am Markt für komponierbare Kundendatenplattform-Software, gestützt durch eine ausgereifte Nutzung von Cloud-Datenspeichern und umfangreiche Technologiebudgets in Unternehmen. Die Region weist zudem eine hohe Konzentration an Plattformanbietern und Spezialisten für komponierbare Architekturen auf, was Käufern eine breite Auswahl an Architekturoptionen bietet. Der Wettbewerb umfasst große Softwareunternehmen, die Kundendatenfunktionen ergänzen, sowie Spezialisten, die sich auf warehouse-basierte Identitätsauflösung und Aktivierung konzentrieren. Kanada folgt dem Adoptionsmuster der Vereinigten Staaten, wobei Finanzdienstleistungen und Einzelhandel wichtige Anwendungsbereiche darstellen. Dieses Umfeld macht Nordamerika zur wichtigsten kommerziellen Basis sowohl für etablierte Unternehmensplattformanbieter als auch für neuere warehouse-native Anbieter.
Markt für komponierbare Kundendatenplattform-Software in Europa und Südamerika
Europa ist der zweitgrößte regionale Umsatzbeitrag und verfügt über ein anspruchsvolles regulatorisches Umfeld für die Verarbeitung von Kundendaten. Die DSGVO unterstützt den Bedarf an zentralisiertem Einwilligungsmanagement und geregelten Datensätzen über kundenbezogene Aktivitäten hinweg. Das KI-Gesetz der EU trat am 1. August 2024 in Kraft und wird ab dem 2. August 2026 vollständig anwendbar sein, wodurch Dokumentations- und Aufsichtsanforderungen für relevante KI-gestützte Implementierungen hinzukommen. Deutschland, das Vereinigte Königreich und Frankreich sind die regionalen Ankerpunkte, während Spanien und der Rest Europas sich mit zunehmender Cloud-Infrastruktur weiterentwickeln. Südamerika, angeführt von Brasilien, entwickelt sich von einer kleineren Ausgangsbasis aus, da datenschutzgetriebene Investitionen in Finanzdienstleistungen und Einzelhandel zunehmen.
Markt für komponierbare Kundendatenplattform-Software in APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2031 mit einem CAGR von 24,19 % wachsen, unterstützt durch Mobile-First-Commerce in Indien, Indonesien und Südostasien. Diese Märkte erzeugen große Volumina an Kundenereignissen, die eine zeitnahe Datenverarbeitung und Aktivierung erfordern. Das chinesische Gesetz zum Schutz personenbezogener Informationen und das indische Gesetz zum Schutz digitaler personenbezogener Daten erfordern lokalisierte Implementierungsansätze, was die Komplexität erhöht und die Nachfrage nach regionalen Konfigurationen schafft. Salesforce stellte Data 360 und Agentforce im Juni 2026 auf dem AWS India Marketplace zur Verfügung und unterstützt damit den lokalen Zugang und die Beschaffung. Der Nahe Osten und Afrika befindet sich noch in einem frühen Stadium, obwohl die Vereinigten Arabischen Emirate und Saudi-Arabien die regionale Aktivität in Finanzdienstleistungen und der digitalen Transformation des öffentlichen Sektors anführen.
Wettbewerbslandschaft
Marktkonzentration
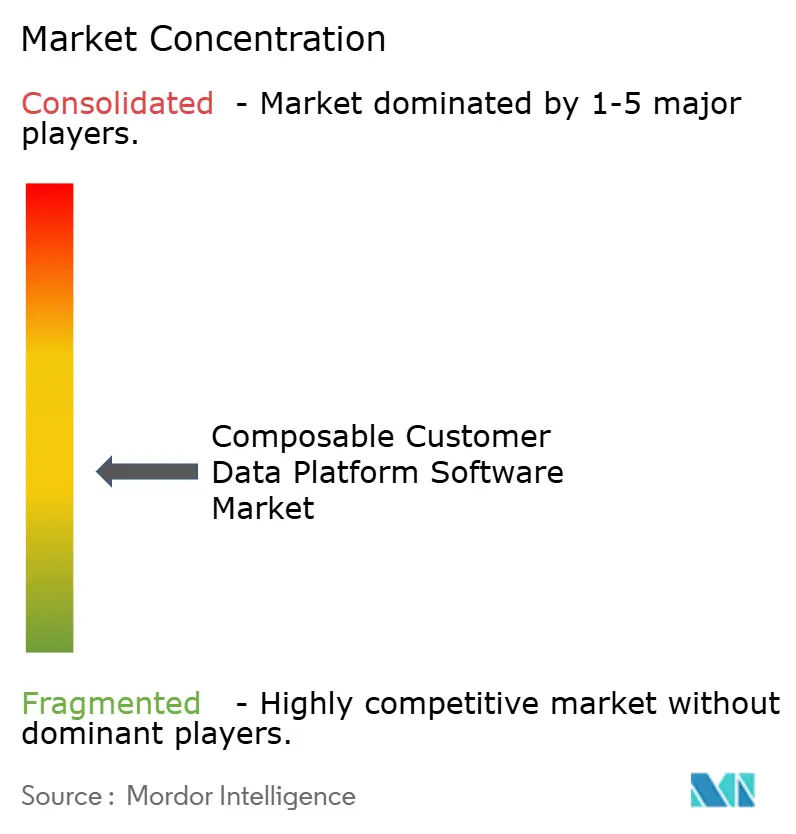
Der Markt für Composable Customer Data Platform Software ist mäßig fragmentiert, wobei etablierte Unternehmensplattformanbieter und reine Spezialisten mit unterschiedlichen Stärken konkurrieren. Salesforce, Adobe, Oracle und SAP profitieren von bestehenden Unternehmensverträgen und der Fähigkeit, Kundendatenfunktionen in breitere Softwareumgebungen einzubetten. Dies kann Beschaffungsentscheidungen beeinflussen, auch wenn Käufer verschiedene Datenarchitekturen vergleichen. Salesforce Data Cloud unterstützt Zero-Copy-Datenaustausch mit Snowflake, während Adobe Real-Time CDP Collaboration im Mai 2025 auf Australien und Neuseeland ausgeweitet wurde. Diese Schritte zeigen, wie etablierte Anbieter die Warehouse-Konnektivität stärken, um Kunden zu halten, die Composable-Alternativen in Betracht ziehen.
Hightouch, RudderStack, Amperity, Tealium und BlueConic bilden eine Spezialistengruppe, die Warehouse-nativen Betrieb, Identitätsauflösung und Aktivierung betont. Ihr Ansatz zielt darauf ab, das bestehende Warehouse des Kunden zu nutzen, anstatt Profile in eine separate, proprietäre Datenschicht zu verschieben. Hightouch führte Golden Record ein, um Survivorship-Logik auf die Identitätsauflösung innerhalb des Warehouses anzuwenden. Amperity erweiterte im Mai 2026 die Echtzeit-Kundenkontextfähigkeiten und KI-Assistentenfunktionen, was die Bedeutung aktueller Profile in Entscheidungs-Workflows unterstreicht. Anbieter mssen effektive Governance- und Identitätskontrollen nachweisen, ohne undurchsichtige Datenprozesse zu schaffen, die Kunden nicht einfach verwalten können.
Konsolidierung hat die Wettbewerbslandschaft seit Ende 2024 verändert. Uniphore erwarb ActionIQ und Infoworks im Dezember 2024 und integrierte die erworbenen Fähigkeiten in sein Unternehmens-KI-Angebot. Fivetran erwarb Census im Oktober 2025, und Rokt erwarb mParticle für Commerce- und Retail-Media-Aktivierung. Chancen bestehen weiterhin im Segment der kleinen und mittleren Unternehmen sowie in regulierten Branchen, wo Preisgestaltung, Onboarding und spezialisierte Datenkontrollen uneinheitlich bleiben. Im Markt für Composable Customer Data Platform Software begünstigen diese Lücken Anbieter, die flexible Architektur in ein handhabbares Betriebsmodell für Käufer übersetzen können. Der Markt für Composable Customer Data Platform Software belohnt auch Anbieter, die zeigen können, wie ihre Identitäts-, Aktivierungs- und Datenschutzkontrollen in der bestehenden Datenumgebung des Kunden funktionieren, anstatt Kunden zu bitten, eine separate Schicht mit unklarer Eigentümerschaft zu akzeptieren.
Marktführer in der Branche für Composable Customer Data Platform Software
-
Salesforce, Inc.
-
Adobe Inc.
-
Oracle Corporation
-
Twilio Inc.
-
Treasure Data, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für komponierbare Kundendatenplattform-Software Unternehmen in diesem Bericht
- Salesforce, Inc.
- Adobe Inc.
- Oracle Corporation
- Twilio Inc.
- Treasure Data, Inc.
- Tealium Inc.
- Hightouch, Inc.
- Census, Inc.
- RudderStack, Inc.
- ActionIQ, Inc.
- mParticle, Inc.
- BlueConic B.V.
- Amperity, Inc.
- Acquia, Inc.
- SAP SE
- Microsoft Corporation
- Zeta Global Corp.
- Optimove Inc.
- Lytics, Inc.
Neueste Industrielle Entwicklungen in Markt für komponierbare Kundendatenplattform-Software
- Juni 2026: Databricks startete CustomerLake, eine agentische CDP, die nativ in das Databricks Lakehouse eingebettet ist und Kundendaten, Identitätsauflösung, Zielgruppenaufbau, Kampagnenautomatisierung und Aktivierung in einer einzigen KI-nativen Grundlage konsolidiert. Die Plattform trat mit HP, Circle K, AB InBev und Getnet by Santander in die private Vorschau ein und markiert damit den ersten direkten Einstieg von Databricks in den Marketingtechnologiesektor.
- Mai 2026: Amperity stellte auf der Amplify 2026 Echtzeit-Kundenkontextfähigkeiten und KI-Assistentenfunktionen vor, darunter Website-Personalisierung und Warenkorbabbruchlösungen, die Kunden sofort erkennen, anonyme Besucher während der Sitzung in bekannte Profile umwandeln und Rückgewinnungs-Journeys im Moment des Abbruchs auslösen.
- Februar 2026: Hightouch startete Content Assembly, ein KI-agentenbetriebenes Tool, das Marketingfachleuten ermöglicht, markenkonforme Kampagnenmaterialien aus bestehenden Warehouse-gespeicherten kreativen Assets und Markenrichtlinien zu erstellen und manuelle kreative Produktionszyklen aus dem Kampagnen-Workflow zu eliminieren.
- Januar 2026: Amperity stellte den Customer Data Agent vor, den ersten Unternehmens-KI-Agenten, der innerhalb von Minuten von der Frage zur Aktivierung übergeht, indem er Live-Segmente und Journeys aus einheitlichen Profilen erstellt, und startete gleichzeitig Audience Monetization, das Marken ermöglicht, hochmargige Einnahmen aus Erstanbieter-Kundendaten durch Zweitanbieter-Werbepartnerschaften zu generieren.
Globaler Berichtsumfang für den Markt für Composable Customer Data Platform Software
Der Markt für Composable Customer Data Platform Software umfasst ein Ökosystem modularer Softwarelösungen und zugehöriger Dienstleistungen, die es Organisationen ermöglichen, eine maßgeschneiderte, Best-of-Breed-Kundendateninfrastruktur zusammenzustellen. Im Gegensatz zu traditionellen monolithischen CDPs, die eine Datenextraktion und -aufnahme in ein proprietäres System erfordern, arbeiten Composable CDPs nativ auf dem bestehenden Cloud-Data-Warehouse oder Data Lake einer Organisation. Dieser Ansatz kombiniert spezialisierte, interoperable Komponenten wie Datenaufnahme, Identitätsauflösung, Datentransformation und Zielgruppenaktivierung, ohne redundante Datensilos zu schaffen oder Datenbewegungen zu erfordern. In der Cloud, On-Premise oder in Hybridmodellen bereitgestellt, bedienen diese Lösungen Organisationen aller Größen in verschiedenen Branchen, einschließlich Einzelhandel, BFSI, Gesundheitswesen und IT. Durch die Nutzung einer Composable-Architektur können Unternehmen das vollständige Eigentum und die Kontrolle über ihre Erstanbieterdaten behalten, ihre Datenfähigkeiten flexibel skalieren, die Gesamtbetriebskosten senken und hochpersonalisierte Marketingkampagnen mit größerer Agilität, Sicherheit und Daten-Governance durchführen.
Der Bericht zum Markt für Composable Customer Data Platform Software ist segmentiert nach Komponente (Plattform und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premise und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzer (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Einzel- und E-Commerce, Industrielle Fertigung, Bildungs- und Forschungseinrichtungen, Medien und Unterhaltung, Regierung und Verwaltung, Energie und Versorgungsunternehmen sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Plattform |
| Dienstleistungen |
| Cloud |
| On-Premise |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und E-Commerce |
| Industrielle Fertigung |
| Bildungs- und Forschungseinrichtungen |
| Medien und Unterhaltung |
| Regierung und Verwaltung |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Südostasien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Plattform | ||
| Dienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud | ||
| On-Premise | |||
| Hybrid | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Endnutzer | IT und Telekommunikation | ||
| BFSI | |||
| Gesundheitswesen und Biowissenschaften | |||
| Einzel- und E-Commerce | |||
| Industrielle Fertigung | |||
| Bildungs- und Forschungseinrichtungen | |||
| Medien und Unterhaltung | |||
| Regierung und Verwaltung | |||
| Energie und Versorgungsunternehmen | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Russland | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Südostasien | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Composable Customer Data Platform Software?
Der Markt für komponierbare Kundendatenplattform-Software wird voraussichtlich von 1,94 Milliarden USD im Jahr 2026 auf 4,76 Milliarden USD bis 2031 bei einer CAGR von 19,66 % wachsen.
Was treibt die Nachfrage nach Composable Customer Data Platform Software an?
Erstanbieter-Datenverwaltung, KI-gestützte Personalisierung, Warehouse-native Architektur und Omnichannel-Aktivierung unterstützen die Adoption.
Welche Komponente führt beim Umsatz?
Plattform führte im Jahr 2025 mit einem Anteil von 74,18 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 22,83 % wachsen werden.
Welches Bereitstellungsmodell wächst am schnellsten?
Hybrid-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 21,69 % wachsen, da regulierte Nutzer Anforderungen an den Datenspeicherort mit Cloud-Aktivierung in Einklang bringen.
Welcher Endnutzersektor hat den größten Anteil?
Einzel- und E-Commerce führte im Jahr 2025 mit einem Anteil von 24,86 %, da zeitnahe Identitätsauflösung über Loyalität, Commerce und Retail-Media-Operationen hinweg benötigt wird.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 24,19 % wachsen, unterstützt durch Mobile-First-Commerce und lokalisierte Datenbereitstellungsanforderungen.