
商業用ファン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
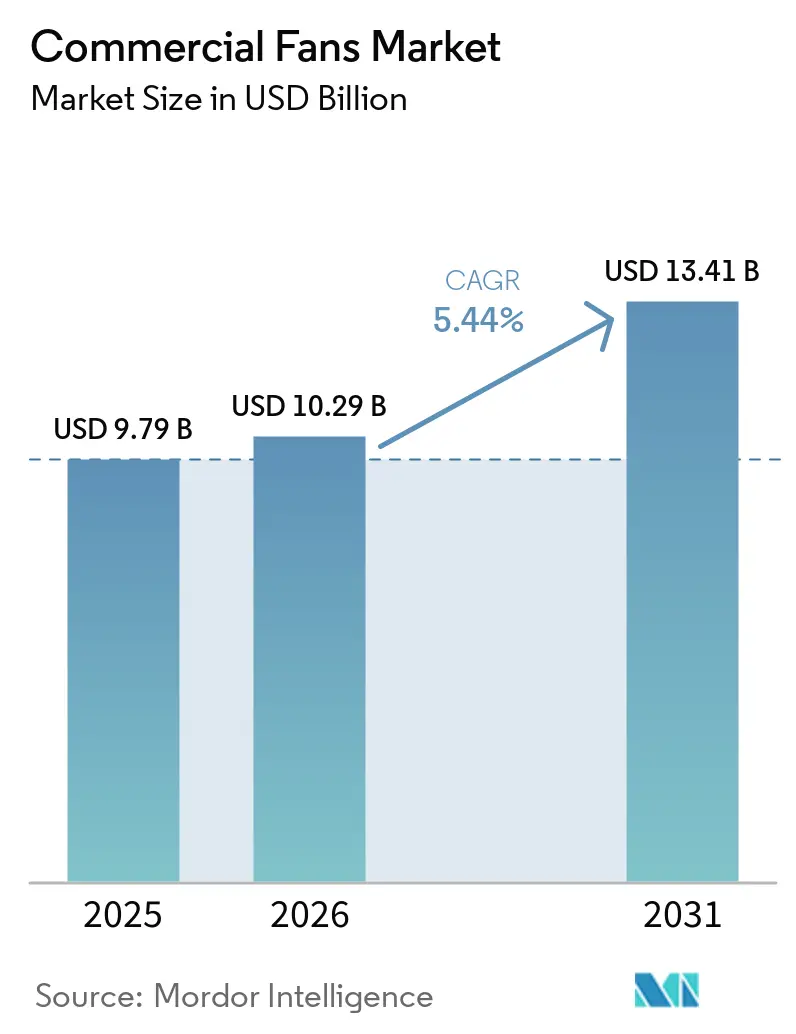
| 市場規模 (2026) | 10.29 十億米ドル |
| 市場規模 (2031) | 13.41 十億米ドル |
| Growth Rate (2026 - 2031) | 5.44 % |
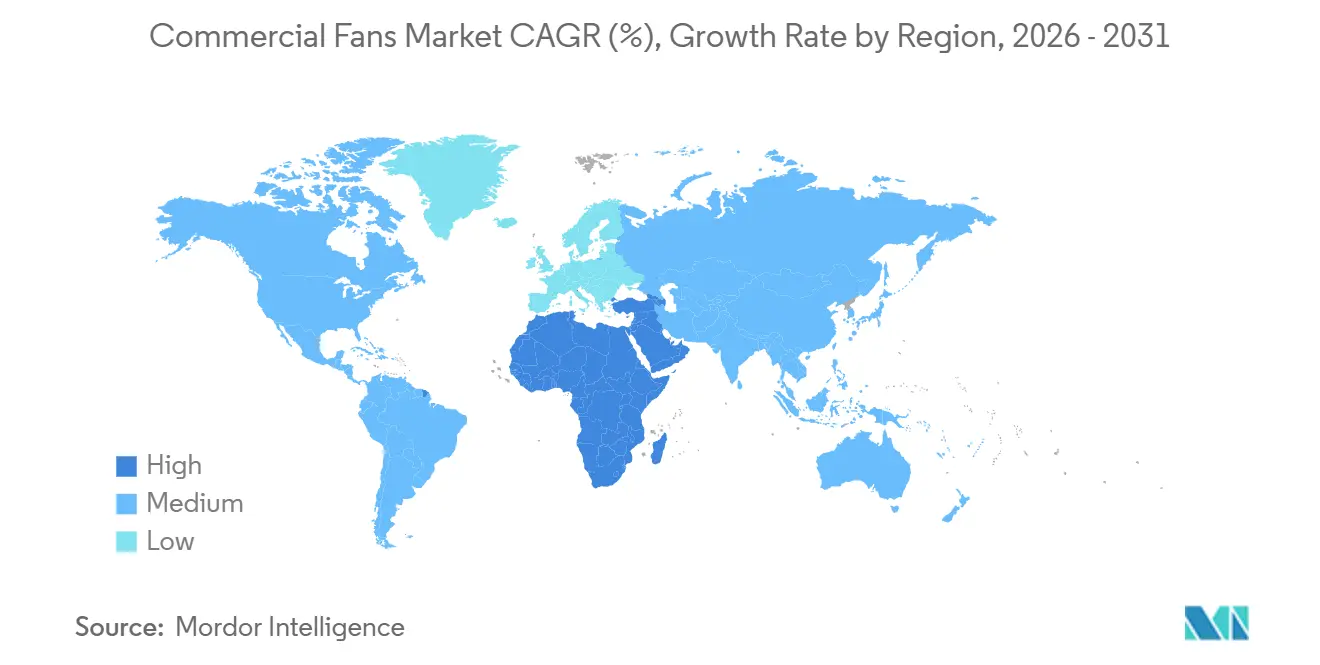
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
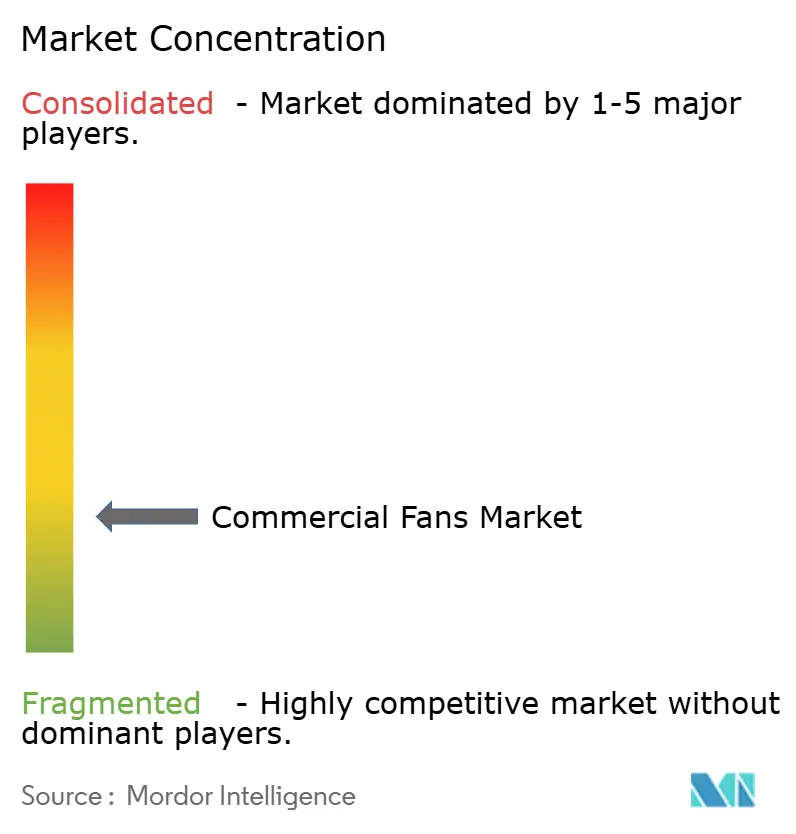
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる商業用ファン市場分析
商業用ファン市場規模は2025年の9.79 ビリオン 米ドルから2026年には10.29 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 5.44%で2031年までに13.41 ビリオン 米ドルに達すると予測されています。データセンターの建設、エネルギー規制、および商業ビルの改修が商業用ファン市場の需要を支えており、倉庫の拡張も大規模な運営施設における機器需要をさらに押し上げています。室内空気質の要件により、商業用ファン市場全体において、特に換気が入居者の快適性や施設基準に直接影響するビルでは、気流性能とコンプライアンスが購買決定においてより重要になっています。ECモーターと可変速制御により、エネルギー監査において旧式機器を非効率として特定しやすくなり、購買者はより明確な運用コストの根拠をもとに性能を比較できるようになっています。これにより交換活動が増加し、商業用ファン市場における高付加価値製品を支えています。統合型HVACの設計は一部のプレミアム新築ビルにおいてスンドアロン機器の需要を減少させる可能性がありますが、同時に残存する商業用ファン市場の機会において、接続型制御とエネルギー性能の重要性を高めています。
主要レポートのポイント
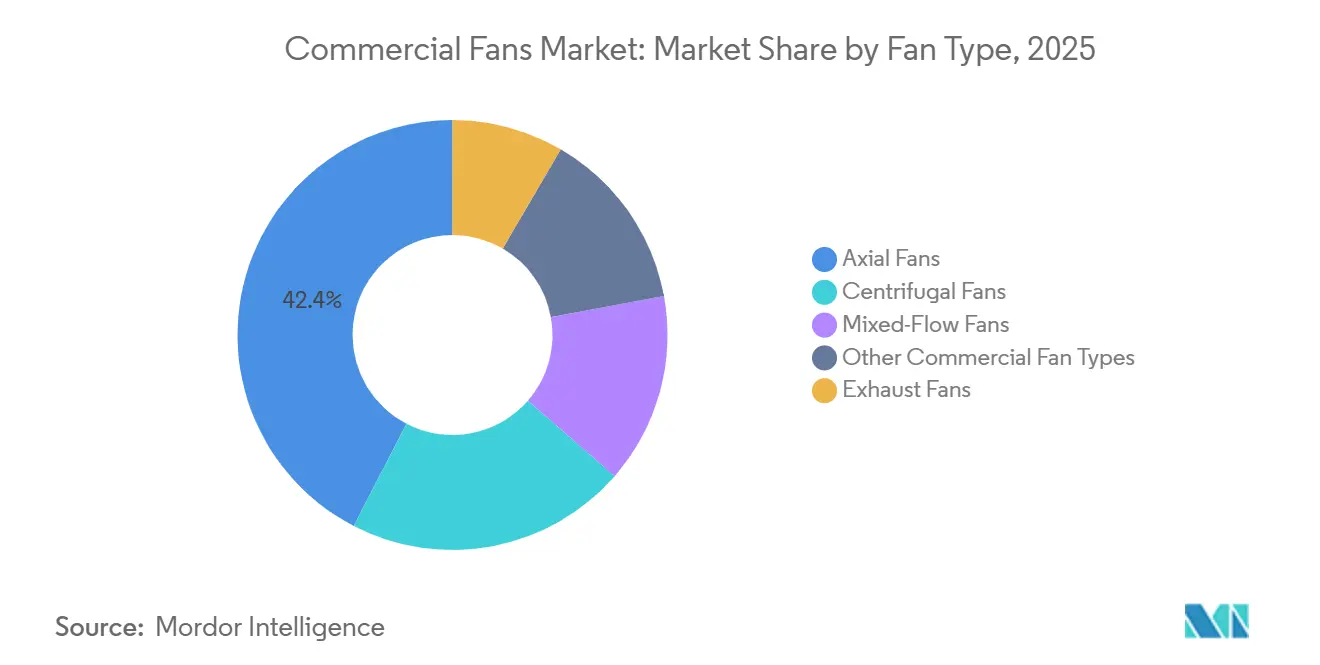
- ファンタイプ別では、軸流ファンが2025年の商業用ファン市場シェアの42.4%を占め、混流ファンは2031年にかけてCAGR 5.7%で成長すると予測されています。
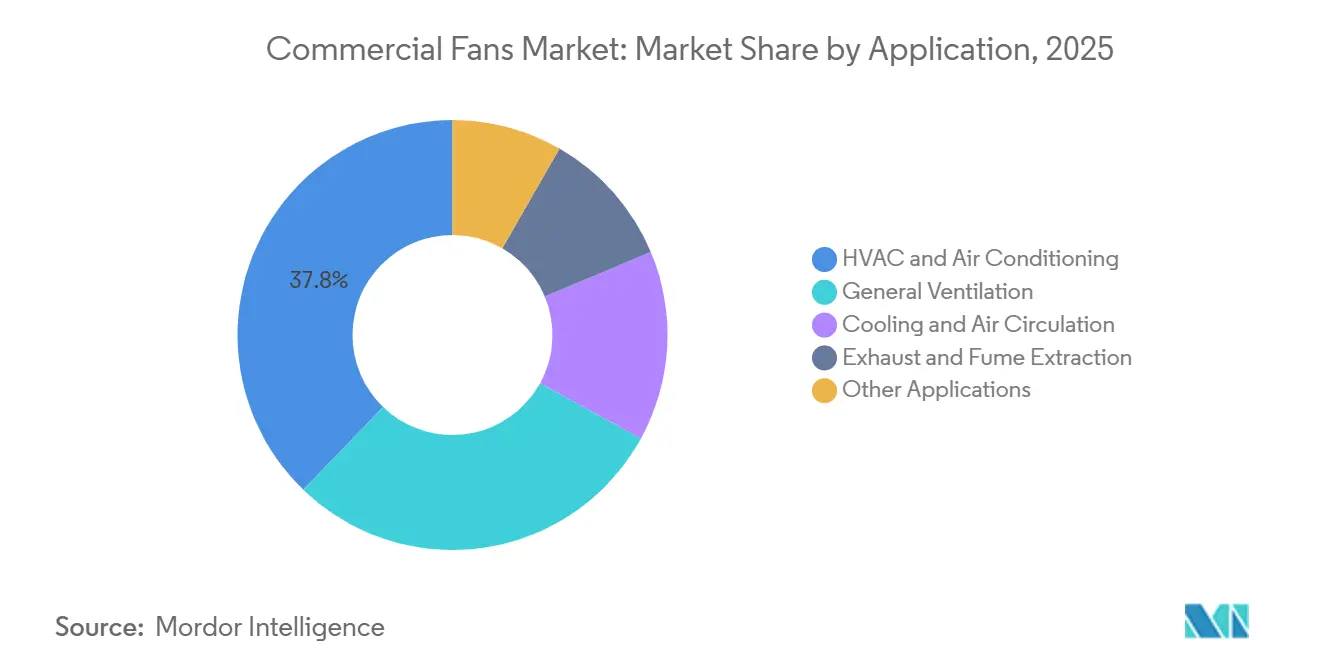
- 用途別では、HVACおよび空調が2025年の商業用ファン市場規模の37.8%を占め、冷却・空気循環は2031年にかけてCAGR 6.1%で成長すると予測されています。
- エンドユーザー別では、オフィスビルが2025年の商業用ファン市場シェアの20.6%を占め、データセンターは2031年にかけてCAGR 9.6%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の商業用ファン市場の42.1%を占め、中東・アフリカは2031年にかけてCAGR 5.9%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターおびAI冷却インフラの拡大 | +1.80% | 世界規模 - 北米、アジア太平洋、中東・アフリカのギガプロジェクト回廊に集中 | 短期(2年以内) |
| 商業ビルの換気およびHVAC改修需要 | +0.90% | 北米・欧州(老朽化ストック);アジア太平洋が二次的市場 | 中期(2〜4年) |
| エネルギー効率および室内空気質規制 | +0.70% | 欧州(ErP2026が主要);北米(FEI/ASHRAE);アジア太平洋への波及 | 中期(2〜4年) |
| 倉庫・物流センターの工業化と拡大 | +0.60% | 世界規模 - 北米、中国、インド、ポーランドで最も高い強度 | 短〜中期 |
| ブラウンフィールド型空気処理ユニットにおけるモジュール式ファンウォールの採用 | +0.50% | 北米・欧州(老朽化した空気処理ユニットが密集) | 中〜長期 |
| ファンエネルギー指数に基づく調達とデジタル性能検証 | +0.40% | 北米(FEI義務化);EU準拠市場での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターおよびAI冷却インフラ
2026年から2030年にかけて世界全体で約100 GWのデータセンター容量が追加される見込みであり、同セクターのCAGRは14%が見込まれています。この建設パイプラインにより、コンピュータールーム用空気処理ユニットおよびサーバールーム排気システムにおける精密ECファンの需要が高まっており、特に高密度コンピューティング機器周辺の信頼性の高い熱制御を必要とする施設において顕著です。ラックあたり30 kW未満では空冷が依然として広く使用されており、液冷が拡大する中でもファン需要の関連性が維持され、サプライヤーは既存施設とアップグレード中の施設の双方にサービスを提供できます。ラックあたり40 kW超で稼働するAIクラスターも、完全な液冷改修が完了するまでの間、空気補助機器を必要とし、インフラ変革の中間段階においてファンシステムの役割を延長しています。Ziehl-Abeggは2026年6月に欧州・米国・アジアの生産能力への追加投資として9,000万ユーロ(1億350万 米ドル相当)を発表し、AIデータセンターを主要な成長ドライバーとして位置づけました。データセンタープロジェクトにおける建設能力の逼迫は、認証済み製品、信頼性の高いリードタイム、および異なる冷却構成に適した機器を提供できるサプライヤーに有利に働く可能性があります。
商業ビルの換気よびHVAC改修需要
商業用ファン市場は改修需要から恩恵を受けています。設置済み換気機器は新築とは異なる交換サイクルを持ち、性能やコンプライアンスが基準を下回った場合に常に先送りできるわけではないためです。HVACシステムは商業ビルのエネルギー使用量の35%〜50%を占め、病院やホテルでは70%に達することもあります。規格62.1-2025では湿度制御、需要制御換気、および更新された排気風量要件が追加されており、これらの規定が採用され地域コードが当該規格を参照している場合、アップグレードを促す可能性があります。既存ビルも、より広いオフィス需要が低迷している場合でも、入居者にとって魅力的であり続け、現在の運用基準に準拠するためにより良い換気が必要です。効率的なファンは、オーナーが電気料金を直接負担している場合に運用コストを削減でき、電力使用量削減のメリットを文書化できます。テナントが旧来のリース契約のもとでエネルギーコストを負担している場合、特に資本予算が限られた複数テナント物件では、スプリットインセンティブがアップグレードを遅らる可能性があります。
エネルギー効率および室内空気質規制
規制の変化は、商業用ファン市場に対して建築着工数との関連が薄く、非準拠機器の設置ベースとより密接に結びついた交換ドライバーをもたらします。EU エコデザイン規制2024/1834は2026年7月24日に発効し、モーター入力電力が125 Wから500 kWのファンに適用されます[1]欧州委員会エネルギー総局、「産業用ファンの新エコデザイン規則が7月24日より適用開始」、欧州委員会、energy.ec.europa.eu。。この規則は改訂された効率閾値、部分負荷情報、および予備部品の規定を要求しており、製品設計と購買者が入手できる情報の両方を変化させています。欧州委員会はこの措置により、2030年までに産業用ファンの電力使用量が年間31 TWh削減され、消費者と企業が年間40億ユーロを節約できると見込んでいます。北米では、ァンエネルギー指数(FEI)が2019年以降ASHRAE 90.1に、2021年以降は国際エネルギー保全コードに組み込まれており、2024年には400件のプロジェクトレベルでの適用事例が報告されています[2]空気移動・制御協会インターナショナル、「米国ファン効率コードおよび規制に関する2025年最新情報」、AMCA InMotion、amca.org。。認証済み性能は商業用ファン市場における製品選定に影響を与え、仕様要件を満たすことができるサプライヤーの地位を強化する可能性があります。
倉庫、モジュール式ファンウォール、およびデジタル検証
倉庫建設、サプライチェーンの変化、および自動化された物流施設は、商業用ファン市場における大型循環・排気機器の需要を支えています。これらの施設では、コンベヤー、ロボットピッキング、および充電機器からの熱負荷が増加しており、建物の然換気や従来の快適性システムのみに頼るのではなく、能動的な換気が必要です。大風量・低速ファンは5万平方フィートを超える施設で広く使用されており、Greenheckの再設計モデルは米国エネルギー省の最低要件を最大83%上回る天井ファンエネルギー指数(CFEI)結果を達成しました。モジュール式ファンウォールは、アクセス性、冗長性、および段階的な交換が運用者にとって重要なブラウンフィールド型空気処理ユニットにも適しています。ファンエネルギー指数に基づく調達とデジタル性能チェックにより、購買チームが文書化された運用性能を比較できるため、非効率な製品は時間の経過とともに競争力を失う可能性があります。これらの慣行は、ビルオーナーが成熟したエネルギー報告プロセスを持ち、運用データを投資判断の根拠として活用している場合に最も重要になると考えられます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なエネルギー効率ファンシステムの高い初期コスト | -0.80% | 世界規模 - 価格に敏感な新興市場で最も顕著 | 短〜中期 |
| 統合型HVACおよび代替空気移動技術の普及 | -0.50% | 北米・欧州(プレミアム新築における可変冷媒流量/チルドビームの高い普及率) | 中〜長期 |
| 大風量・低速ファン改修における構造的・クリアランス上の制約 | -0.30% | 北米・欧州(天井高が低い密集した都市部商業ストック) | 中期(2〜4年) |
| 希土類磁石および特殊合金のサプライチェーンリスク | -0.40% | 世界規模 - 中国以外の調達に依存する北米・欧州で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度なエネルギー効率ファンシステムの高い初期コスト
ECモーターファンは購入時に誘導モーター代替品より30%〜60%高コストになる可能性があり、運用コストが有利であっても即座の障壁となります。この価格差は、特に資本承認がエネルギー管理から切り離されている市場において、初期予算を重視する中小規模のオーナーや購買者による採用を制限します。光熱費補助金は適格なアップグレードコストの20%〜30%を相殺できますが、利用可能性は地域によって異なり、専任のエネルギーチームを持たない運用者にとってはプログラムの管理が困難な場合があります。テナントが電気料金を負担している場合、旧来のリース構造はオーナーのインセンティブを弱め、購買者は潜在的な節約の直接的な恩恵を受けられません。電気料金の違いにより、国や建物ポートフォリオをまたいだ共通の調達根拠を作成することも難しくなります。低い構造的クリアランスは、運用経済性がアップグレードを支持する場合でも、古い都市部のビルにおける大風量・低速ファンの改修をさらに制限する可能性があります。
統合型HVACおよび代替空気移動技術の普及
可変冷媒流量、チルドビーム、および専用外気システムは、空気量が大規模なHVAC設計を通じて管理されるため、プレミアムビルにおけるスタンドアロンファンの需要を減少させる可能性があります。これらのシステムは補助的なファンアレイではなく統合機器を通じて空気量を管理するため、新規プロジェクトで購入される製品の組み合わせが変化します。ECモーターを内蔵したファンコイルユニットも、かつてスタンドアロンの遠心ファンや軸流ファンで対応していた用途に使用できます。この影響は、システムが設計プロセスの早い段階で選定され、統合パッケージとして供給されることが多い新築オフィスやホスピタリティプロジェクトで最も強く現れます。バンドル型HVACコントラクトは、専門ファンサプライヤーのアフターマーケットへのアクセスを制限し、ファンの購入をより広いシステム決定から切り離すことを難しくする可能性があります。希土類磁石は別途サプライチェーン上の懸念事項であり、中国が永久磁石生産の90%を占め、2025年には輸出ライセンス規制がサプライチェーンを混乱させました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファンタイプ別:
軸流ファンがリード、混流技術がギャップを縮小軸流ファンは2025年の商業用ファン市場の42.4%を占めました。そのコストと性能は、HVAC配送、屋上排気、および倉庫循環における低〜中程度の静圧作業に適しており、広範な展開が繰り返しの交換需要を支えています。遠心ファンは、より高い圧力と安定した運転プロファイルを必要とするダクト式システムにおいて引き続き重要です。そのより大きなフットプリントとエネルギー使用量は、建築規制が厳しくなり運用者が全運用コストを比較するにつれて、より厳しい精査にさらされています。排気ファンは、厨房、病院、および同様の環境が換気要件を満たさなければならないため、他の商業用途が建設サイクルにより影響を受けやすい場合でも、安定した役割を維持しています。
混流ファンは2031年にかけてCAGR 5.7%で成長すると予測されています。その設計は高い軸流風量と遠心圧力能力を組み合わせており、従来の軸流設計と遠心設計の中間として有用な選択肢を提供します。これにより、コンパクトなデータセンター冷却ラック、低高さのダクト配管、および設置スペースが限られた屋上システムに適しています。Greenheckは2025年12月に混流技術を採用したRSQダイレクトドライブ屋上ファンを発表し、最大27,100 cfmの性能とFEI、空気、音響性能のAMCAライセンスを取得しました[3]Greenheck、「GreenheckがRSQフード付き屋上ファンを発表」、Greenheckニュース、greenheck.com。。クリアランスフロー制御シュラウドに関するさらなる研究は、圧力上昇の改善と騒音低減への継続的な取り組みを示しており、スペースと音響性能が重要な用途において遠心製品とのギャップを縮小しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
HVACが基盤を固め、冷却需要が加速HVACおよび空調は2025年の商業用ファン市場規模の37.8%を占めました。気候や稼働状況に関わらず商業ビルの種類全体で使用されており、この用途に広範で安定した設置ベースをもたらしています。一般換気は、建築コードが通常の商業運営において新鮮空気の交換を要求するため、安定した交換需要を提供します。排気・ガス排出は、換気性能が運用要件に直接結びついている医療、研究室、および食品サービスにおいて不可欠であり続けています。プロセス冷却、加圧、および特殊な空気移動が残りの用途を構成し、より特定のビルまたはプロセスニーズに対応しています。
冷却・空気循環は2031年にかけてCAGR 6.1%で成長すると予測されています。より高い周囲温度と高密度なデータセンター負荷がこの需要を支えており、より多くのサイトが能動的な熱管理と制御可能な気流を必要としています。現行政策のもと、世界の空間冷却エネルギー需要は2035年まで年間約4%増加しています。需要応答型速度制御のためのBACnetおよびModbus接続は、ビル運用者が省エネ制御とともに性能データを求めているため、冷却指向の機器の標準要件になりつつあります。Systemairは次世代軸流ファンが最大21%少ないエネルギーを使用すると報告しており、ライフサイクル運用コストが機器選定においてますます重視されていることを示しています[4]Systemair、「Systemairサステナビリティレポート2025/26」、Systemair、systemair.com。。
エンドユーザー別:
オフィスビルが設置ベースを支配、データセンターが増分成長を牽引オフィスビルは2025年の商業用ファン市場の20.6%を占め、大規模な設置ベースと定期的な換気アップグレードの必要性に支えられています。小売センター、ホテル、レストラン、病院、学校、倉庫、データセンター、および交通施設はそれぞれ異なる気流ニーズ、使用パターン、およびメンテナンス要件を持っています。医療・製薬環境は、気流品質と冗長性が重要であるため、HEPAフィルター対応および圧力制御システムにおいてより高付加価値の機会を生み出します。学校や交通インフラは公共資本プログラムを通じて機器を交換することが多く、タイミングが民間建設活動に左右されにくい場合があります。倉庫は、特に自動化や充電機器が熱負荷を増加させる場合、オフィス換気とは異なる循環と熱管理を必要とします。
データセンターは2031年にかけてCAGR 9.6%で拡大すると予測されており、全体の成長率の2倍以上です。この需要は、機器密度と継続的な稼働が冷却要件を増大させるAI対応施設における熱管理の必要性と結びついています。倉庫・物流センターは、物流自動化、商業建設、およびサプライチェーンの変化に支えられ、2番目に成長が速いエンドユーザーグループです。病院・医療施設は、空気質への投資、施設の近代化、および非裁量的な換気要件により、中一桁台の成長を維持しています。デジタル制御により、運用者はメンテナンス計画とエネルギー報告のための性能データを得ることができ、これらの環境における接続型機器の価値を高めています。
地域分析
アジア太平洋地域の商業用ファン市場
アジア太平洋地域は2025年の商業用ファン市場において42.1%のシェアを占めた。中国は製造業、倉庫業、商業用不動産、および拡大するハイパースケールデータセンターのパイプラインを組み合わせており、複数の主要なファン用途にわたる需要を生み出している。空気ベースの冷却2025年の地域データセンター冷却収益の60%を占め、コンピュータールーム用エアハンドリングおよび精密冷却機器への需要を支えている。インド、ベトナム、インドネシア、タイは都市開発および初期段階のデータセンター建設を通じて需要を加え、地域における商業用換気設備の必要性を拡大している。日本と韓国は、エネルギー効率要件のもとで高仕様の更新需要を支えており、可変速ECシステムが関連性を持つ。
欧州および南北アメリカの商業用ファン市場
北米と欧州は商業用ファン市場における技術リーダーシップの基盤を形成している。北米のデータセンター建設および老朽化した商業用建物は新規設置と改修の両方を支えており、仕様策定においては試験済み製品性能が高く評価される。欧州は、規制2024/1834が2026年7月に施行可能となったことで、コンプライアンス主導の更新サイクルに入った。ドイツ、フランス、英国、ポーランドは欧州における主要市場であり、ポーランドはデータセンターおよび物流拠点としての重要性も高まっている。ブラジルとチリは大都市における商業用建設よび食品加工用換気から成長をもたらしているが、インフラおよび通貨の状況がそのペースを制限している。
中東・アフリカの商業用ファン市場
中東・アフリカは2031年までに5.9%のCAGRで成長すると予測されている。サウジアラビアとアラブ首長国連邦はデータセンター、空港容量、ホスピタリティ施設、および複合用途プロジェクトを拡充しており、より大容量の換気需要を支えている。極度の高温は、信頼性の高い連続運転と優れた熱性能を備えた機器への需要を生み出している。南アフリカとエジプトは医療およびリテールHVAC投資における二次的な需要センターである。湾岸地域の仕様はIP定格筐体、高温対応モーター巻線、および耐腐食コーティングを要求することが多く、これにより単価が高まり、地域固有の製品要件が際立つ場合がある。

競合環境
コマーシャルファン市場は細分化されており、すべての製品カテゴリーおよび地域において主導的な立場を持つサプライヤーは存在しない。ebm-papstはECモーターおよびスマートファンにおいて強固な地位を確立しており、そのエアテクノロジー部門はデータセンター需要の恩恵を受けた。同社のNEXAIRAプラットフォームは、AIを活用した需要主導型制御をサポートしており、ハードウェアと運用データの間の結びつきが強まっていることを示している。GreenheckおよびTwin City Fanは、北米の仕様チャネルにおいて確固たる地位を築いている。FEI、空気性能、および音響性能に関するAMCA認証は、これらのプロジェクトにおける重要な調達要件となっている。
サプライヤーは、制御システム、運用データ、および検証済みエネルギー性能を通じた競争を強めている。設置済みファンの多くはネットワーク接続されておらず、ビルオペレーターにとって気流調整、保守計画、および省エネルギー効果の記録が制限されている。BACnet、Modbus、およびクラウド対応コントローラーは、サプライヤーが機器販売に監視サービスを付加し、顧客とのより緊密な運用関係を構築するうえで有効である。FläktGroupは、同社のFläktEdgeコントロールをSamsung SmartThings ProおよびB.IoTプラットフォームと連携させている。同社はまた、2026年までに環境製品宣言のカバレッジを95%とすることを目標とし、ライフサイクル情報を商業的提案に組み込んでいる。
Zhejiang ShangfengおよびZhejiang Yilidaを含む中国メーカーは、大量生産向けアプリケーションにおける価格競争を激化させている。これらのメーカーの存在感は、深度のあるAMCA認証および実証済みのEU適合性が求められるプロジェクトにおいては限定的であり、そうしたプロジェクトでは試験履歴と文書化が仕様策定プロセスの中核をなす。Systemairは、FY2025/26の報告においてスコープ1および2の排出量を絶対値で10%削減したことを報告しており、これは一部の購買決定において持続可能性基準の役割が高まっていることを反映している。Ziehl-Abeggによる103.5 ミリオン 米ドルの設備投資もまた、データセンターおよびビル換気製品に対する需要の高まりへの対応策である。
商業用ファン業界リーダー
Greenheck Fan Corporation
ebm-papst Group
Systemair AB
FläktGroup Holding GmbH
Howden Group Ltd
- *免責事項:主要選手の並び順不同
商業用ファン市場
- Air Systems Components, Inc.
- Carrier Global Corporation
- Cincinnati Fan
- Daikin Industries, Ltd.
- ebm-papst Group
- FläktGroup Holding GmbH
- Greenheck Fan Corporation
- Howden Group Ltd
- Johnson Controls International plc
- Loren Cook Company
- Munters Group AB
- New York Blower Company
- Rosenberg Ventilatoren GmbH
- Soler & Palau Ventilation Group
- Systemair AB
- Trane Technologies plc
- Twin City Fan Companies, Ltd.
- Vent-Axia
- Zhejiang Shangfeng Industrial Group Co., Ltd.
- Zhejiang Yilida Ventilator Co., Ltd.

Recent Industry Developments in 商業用ファン市場
- 2026年7月:産業用ファンに関するEUエコデザイン規制2024/1834が施行可能となり、2011年の規制に取って代わりました。商業ビルにおけるモーター入力電力が125 Wから500 kWのファンを対象とし、改訂された効率閾値、部分負荷性能の開示、および予備部品の可用性要件が含まれています。
- 2026年6月:Ziehl-Abeggは欧州・米国・アジアのサイトにわたる機械、工具、および生産能力への追加投資として9,000万ユーロ(1億350万 米ドル相当)を発表し、AIデータセンターのファン需要とビル換気の成長を主要ドライバーとして挙げました。米国施設は3交代制の24時間生産を行っており、中国工場は2025年秋に3交代制に移行しました。
- 2026年5月:Eurovent、AMCA Europe、およびEVIAは規制2024/1834に関する共同FAQガイドの第2版を発行し、製品情報、部分負荷情報、およびメーカー向けの予備部品の定義を明確化しました。
- 2026年2月:Trane Technologiesは高度な電化暖房とよりスマートなビル運用システムを備えた次世代商業用HVAC製品を発売し、スタンドアロンファンベンダーとのシステムレベルの競争を激化させました。


世界の商業用ファン市場レポートの調査範囲
商業用ファンは、商業施設および非住宅ビルにおける換気、空気循環、冷却、および空気排出を提供するために設計された機械式空気移動装置です。電動モーターで駆動する回転ブレードまたはインペラーを使用して、開放空間またはダクトシステムを通じて空気を移動させます。商業用ファンは、室内空気質の維持、熱・湿気・臭気・煙・浮遊汚染物質の除去、および熱的快適性の向上のために、オフィス、小売店、レストラン、ホテル、倉庫、病院、学校、その他の商業施設で一般的に使用されています。
世界の商業用ファン市場はファンタイプ、用途、エンドユーザー、および地域別に区分されています。ファンタイプ別では、市場は軸流、遠心、混流、排気、およびその他のタイプに区分されています。用途別では、市場はHVAC、一般換気、冷却・空気循環、ガス排出、およびその他の用途に区分されています。エンドユーザー別では、市場はオフィス、小売、ホテル、レストラン、医療、教育、およびその他のエンドユーザーに区分されています。レポートはまた、主要地域の26カ国における世界の商業用ファン市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| 軸流ファン |
| 遠心ファン |
| 混流ファン |
| 排気ファン |
| その他の商業用ファンタイプ |
| 一般換気 |
| HVACおよび空調 |
| 冷却・空気循環 |
| 排気・ガス排出 |
| その他の用途 |
| オフィスビル |
| 小売・ショッピングセンター |
| ホテル・ホスピタリティ |
| レストラン・商業用厨房 |
| 病院・医療施設 |
| 教育機関 |
| 倉庫・物流センター |
| データセンター |
| 交通インフラ |
| その他の商業施設 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ファンタイプ別 | 軸流ファン | |
| 遠心ファン | ||
| 混流ファン | ||
| 排気ファン | ||
| その他の商業用ファンタイプ | ||
| 用途別 | 一般換気 | |
| HVACおよび空調 | ||
| 冷却・空気循環 | ||
| 排気・ガス排出 | ||
| その他の用途 | ||
| エンドユーザー別 | オフィスビル | |
| 小売・ショッピングセンター | ||
| ホテル・ホスピタリティ | ||
| レストラン・商業用厨房 | ||
| 病院・医療施設 | ||
| 教育機関 | ||
| 倉庫・物流センター | ||
| データセンター | ||
| 交通インフラ | ||
| その他の商業施設 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年の商業用ファンの予測市場規模は?
商業用ファン市場は2026年の10.29 ビリオン 米ドルから2031年までに13.41 ビリオン 米ドルに達すると予測されています。この予測はデータセンター、ビル改修、および効率要件に基づく機器交換からの需要を反映しています。
商業用ファンの需要を牽引しているものは何ですか?
データセンターの建設、HVAC改修、エネルギー効率規制、および室内空気質要件が需要を支えています。倉庫や自動化された物流施設も運用上の熱負荷のための循環・排気システムを必要としています。
最大のシェアを持つファンタイプはどれですか?
軸流ファンは2025年の収益の42.4%を占めており、HVAC配送、屋上排気、および倉庫循環に使用されているためです。低〜中程度の静圧用途での広範な使用により、広い商業用設置ベースを持っています。
最も成長が速い用途はどれですか?
冷却・空気循環は熱管理とデータセンターの高密度化に支えられ、2031年にかけてCAGR 6.1%で成長すると予測されています。デジタル制御により、運用者は変化する冷却・換気ニーズに応じてファン速度を調整することもできます。
最も高い成長率を持つエンドユーザーはどれですか?
データセンターはAI対応施設が熱管理を必要とするため、2031年にかけてCAGR 9.6%で成長すると予測されています。商業用ファン市場はコンピュータールーム用空気処理、排気、および空気補助用途を通じてこの需要に対応しています。
最終更新日:



