
Marktgröße und Marktanteile für gewerbliche Ventilatoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
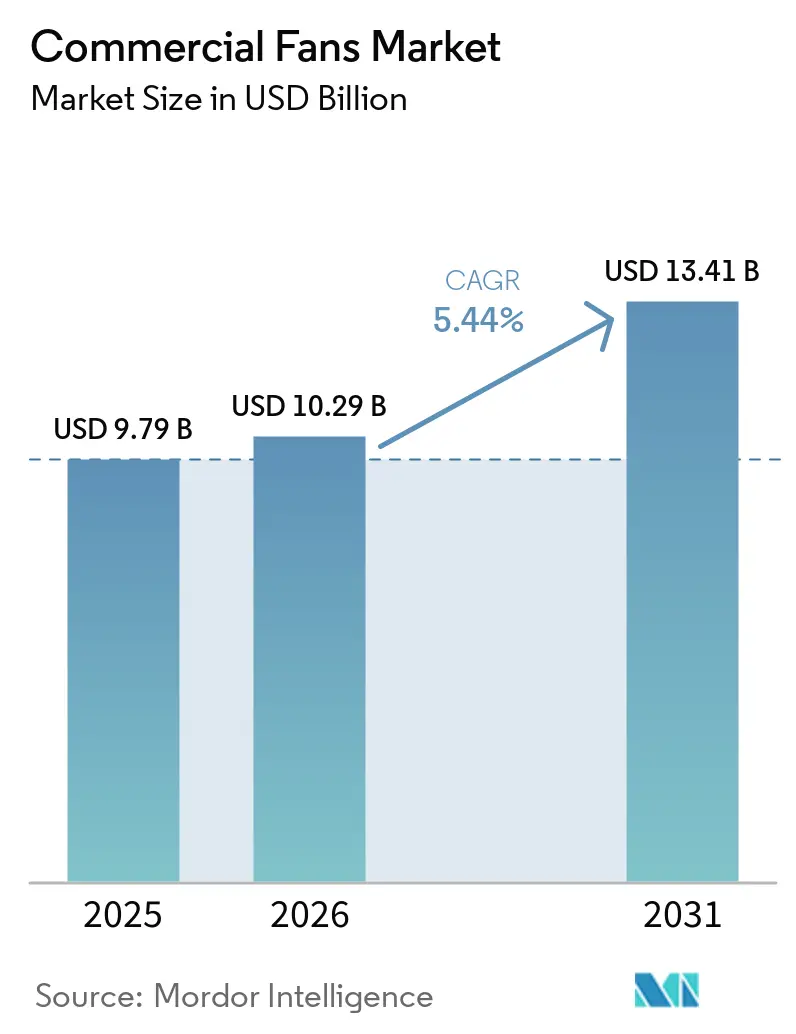
| Marktgröße (2026) | 10.29 Milliarden US-Dollar |
| Marktgröße (2031) | 13.41 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.44 % |
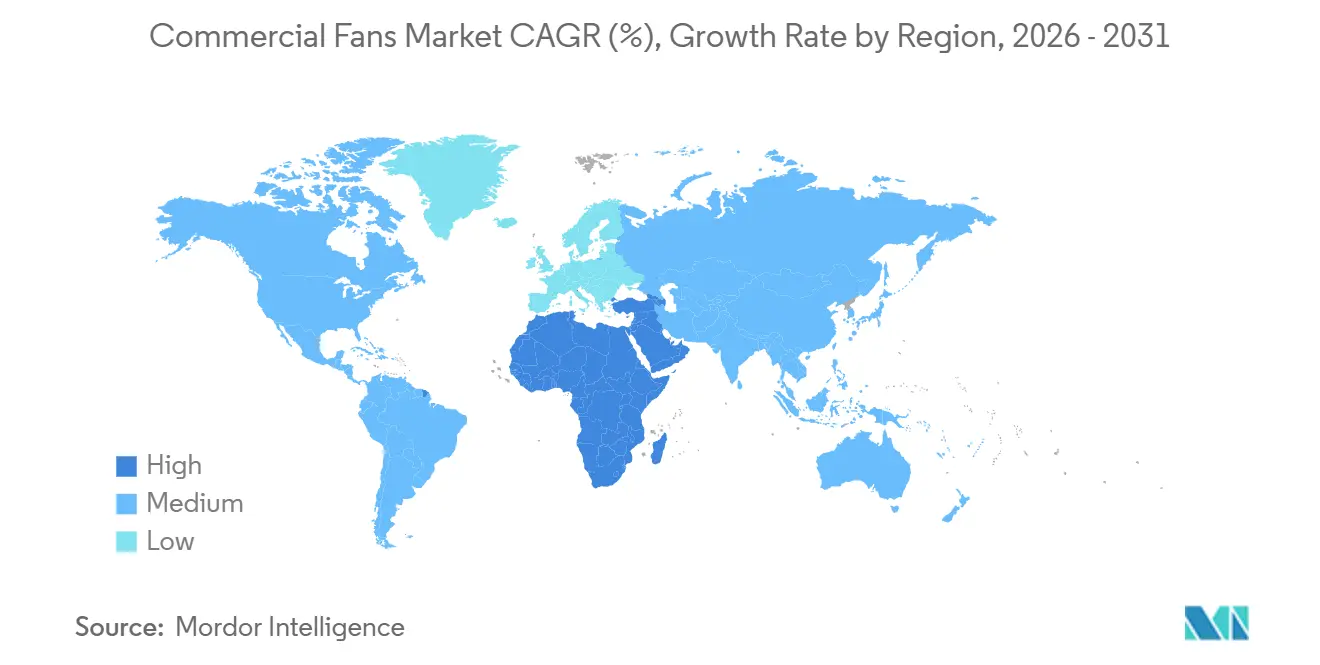
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
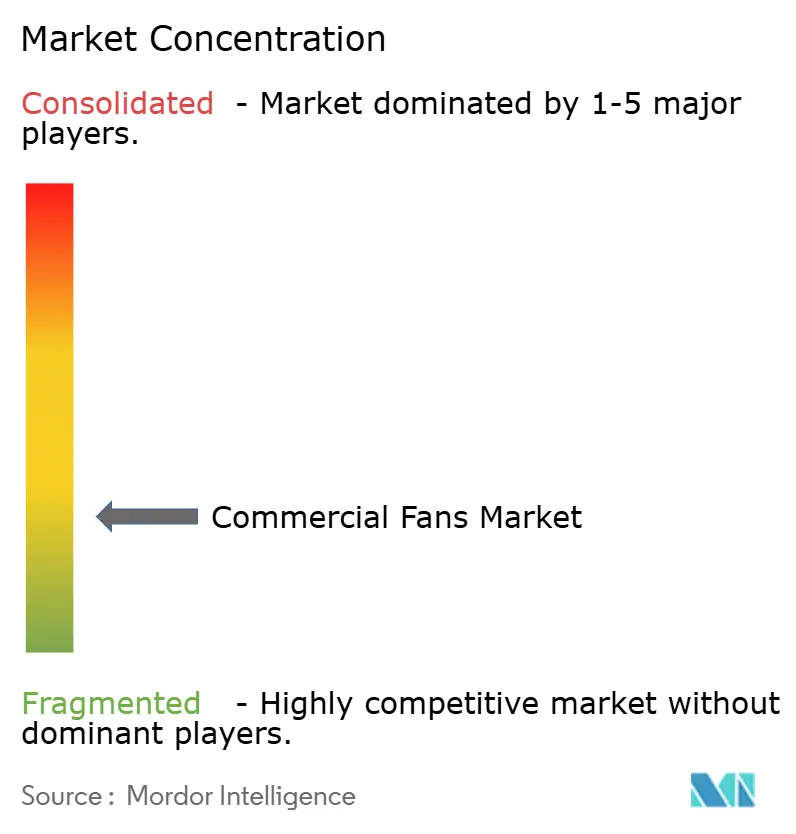
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gewerbliche Ventilatoren von Mordor Intelligence
Die Marktgröße für gewerbliche Ventilatoren wird voraussichtlich von 9,79 Milliarden USD im Jahr 2025 auf 10,29 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 5,44 % über den Zeitraum 2026–2031 einen Wert von 13,41 Milliarden USD erreichen. Der Bau von Rechenzentren, Energievorschriften und die Sanierung gewerblicher Gebäude stützen die Nachfrage im Markt für gewerbliche Ventilatoren, während die Expansion von Lagerhäusern einen weiteren Gerätebedarf in großen Betriebsanlagen schafft. Anforderungen an die Innenraumluftqualität haben die Bedeutung von Luftleistung und Compliance bei Kaufentscheidungen im gesamten Markt für gewerbliche Ventilatoren erhöht, insbesondere in Gebäuden, in denen die Belüftung den Mieterkomfort und die Einrichtungsstandards direkt beeinflusst. EC-Motoren und drehzahlvariable Steuerungen erleichtern es, ältere Geräte bei Energieaudits als ineffizient zu identifizieren, sodass Käufer die Leistung auf einer klareren Betriebskostenbasis vergleichen können. Dies erhöht die Ersatzaktivität und unterstützt höherwertige Produkte im Markt für gewerbliche Ventilatoren. Integrierte HLK-Designs können die Nachfrage nach eigenständigen Geräten in einigen hochwertigen Neubauten reduzieren, erhöhen jedoch auch die Bedeutung vernetzter Steuerungen und Energieleistung bei den verbleibenden Marktchancen für gewerbliche Ventilatoren.
Wichtigste Erkenntnisse des Berichts
- Nach Ventilatortyp hielten Axialventilatoren im Jahr 2025 einen Marktanteil von 42,4 % im Markt für gewerbliche Ventilatoren, während Mischströmungsventilatoren bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen werden.
- Nach Anwendung entfielen auf HLK und Klimatisierung im Jahr 2025 37,8 % der Marktgröße für gewerbliche Ventilatoren, während Kühlung und Luftzirkulation bis 2031 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
- Nach Endnutzer hielten Bürogebäude im Jahr 2025 einen Marktanteil von 20,6 % im Markt für gewerbliche Ventilatoren, während Rechenzentren bis 2031 voraussichtlich mit einem CAGR von 9,6 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 42,1 % am Markt für gewerbliche Ventilatoren, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einem CAGR von 5,9 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Rechenzentren und KI-Kühlinfrastruktur | +1.80% | Global – konzentriert in Nordamerika, Asien-Pazifik und Naher Osten und Afrika Großprojektkorridoren | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Lüftungs- und HLK-Sanierungen in gewerblichen Gebäuden | +0.90% | Nordamerika und Europa (alternder Bestand); Asien-Pazifik als sekundärer Markt | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Energieeffizienz und Innenraumluftqualität | +0.70% | Europa (ErP2026 primär); Nordamerika (FEI/ASHRAE); Asien-Pazifik als Folgewirkung | Mittelfristig (2–4 Jahre) |
| Industrialisierung und Expansion von Lagerhäusern und Verteilzentren | +0.60% | Global – höchste Intensität in Nordamerika, China, Indien und Polen | Kurz- bis mittelfristig |
| Einsatz modularer Ventilatorwände in bestehenden Luftbehandlungsgeräten | +0.50% | Nordamerika und Europa (dichter Bestand an alternden Luftbehandlungsgeräten) | Mittel- bis langfristig |
| Beschaffung auf Basis des Ventilatorenergieindex und digitale Leistungsverifizierung | +0.40% | Nordamerika (FEI-Vorgaben); frühe Gewinne in EU-konformen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rechenzentren und KI-Kühlinfrastruktur
Zwischen 2026 und 2030 sollen weltweit fast 100 GW an Rechenzentrumskapazität hinzukommen, was einen CAGR von 14 % für den Sektor unterstützt. Diese Baupipeline erhöht die Nachfrage nach Präzisions-EC-Ventilatoren in Luftbehandlungsgeräten für Computerräume und Abluftanlagen für Serverräume, insbesondere in Einrichtungen, die eine zuverlässige Wärmeregelung rund um dichte Rechengeräte benötigen. Luftkühlung bleibt bei weniger als 30 kW pro Rack weit verbreitet, was die Ventilatorennachfrage relevant hält, während die Flüssigkühlung expandiert, und ermöglicht es Lieferanten, sowohl etablierte als auch aufrüstende Einrichtungen zu bedienen. KI-Cluster, die über 40 kW pro Rack betrieben werden, benötigen ebenfalls Luftunterstützungsgeräte, bevor vollständige Flüssigkühlsanierungen abgeschlossen sind, was die Rolle von Ventilatorsystemen während einer Zwischenphase des Infrastrukturwandels verlängert. Ziehl-Abegg kündigte im Juni 2026 eine zusätzliche Investition von 90 Millionen EUR, entsprechend 103,5 Millionen USD, in europäische, US-amerikanische und asiatische Kapazitäten an und nannte KI-Rechenzentren als wichtigen Treiber. Enge Baukapazitäten bei Rechenzentrumsvorhaben können Lieferanten begünstigen, die zertifizierte Produkte, zuverlässige Lieferzeiten und für verschiedene Kühlkonfigurationen geeignete Geräte bereitstellen können.
Nachfrage nach Lüftungs- und HLK-Sanierungen in gewerblichen Gebäuden
Der Markt für gewerbliche Ventilatoren profitiert von der Sanierungsnachfrage, da installierte Lüftungsgeräte einen anderen Ersatzzyklus als Neubauten haben und nicht immer aufgeschoben werden können, wenn Leistung oder Compliance unzureichend sind. HLK-Systeme machten 35 % bis 50 % des Energieverbrauchs gewerblicher Gebäude aus, während Krankenhäuser und Hotels bis zu 70 % erreichen können. Standard 62.1-2025 fügte Feuchtigkeitsregelung, bedarfsgesteuerte Lüftung und aktualisierte Abluftmengenanforderungen hinzu, was Upgrades auslösen kann, wo diese Bestimmungen übernommen werden und lokale Vorschriften auf den Standard verweisen. Bestehende Gebäude benötigen auch eine bessere Belüftung, um für Mieter attraktiv zu bleiben und den aktuellen Betriebserwartungen zu entsprechen, selbst wenn die allgemeine Büronachfrage schwach ist. Effiziente Ventilatoren können die Betriebskosten senken, wo Eigentümer Stromrechnungen direkt bezahlen und die Vorteile eines geringeren Stromverbrauchs dokumentieren können. Geteilte Anreize können Upgrades verlangsamen, wo Mieter Energiekosten im Rahmen von Altmietverträgen tragen, insbesondere in Mehrmieterimmobilien mit begrenzten Kapitalbudgets.
Vorschriften zur Energieeffizienz und Innenraumluftqualität
Regulatorische Änderungen geben dem Markt für gewerbliche Ventilatoren einen Ersatztreiber, der weniger an Baubeginne gebunden ist und enger mit dem installierten Bestand nicht konformer Geräte zusammenhängt. Die EU-Ökodesign-Verordnung 2024/1834 trat am 24. Juli 2026 in Kraft und gilt für Ventilatoren mit einer Motoreingangsleistung von 125 W bis 500 kW[1]. Die Vorschriften verlangen überarbeitete Effizienzgrenzwerte, Teillastinformationen und Ersatzteilbestimmungen, die sowohl das Produktdesign als auch die den Käufern verfügbaren Informationen verändern. Die Europäische Kommission erwartet, dass die Maßnahme den Stromverbrauch von Industrieventilatoren bis 2030 um 31 TWh pro Jahr senkt und Verbrauchern und Unternehmen jährlich 4 Milliarden EUR einspart. In Nordamerika ist der Ventilatorenergieindex seit 2019 in ASHRAE 90.1 und seit 2021 im International Energy Conservation Code integriert, mit 400 gemeldeten Vorkommen auf Projektebene im Jahr 2024[2]. Zertifizierte Leistung kann daher die Produktauswahl im Markt für gewerbliche Ventilatoren beeinflussen und die Position von Lieferanten stärken, die Spezifikationsanforderungen erfüllen können.
Lagerhäuser, modulare Ventilatorwände und digitale Verifizierung
Lagerhausbau, Veränderungen in der Lieferkette und automatisierte Verteilanlagen stützen die Nachfrage nach großformatigen Zirkulations- und Abluftgeräten im Markt für gewerbliche Ventilatoren. Diese Standorte haben durch Förderbänder, Roboterkommissionierung und Ladegeräte zusätzliche Wärmelasten erhalten, die eine aktive Belüftung erfordern, anstatt sich nur auf Gebäudeinfiltration oder konventionelle Komfortsysteme zu verlassen. Hochvolumen-Niedergeschwindigkeitsventilatoren werden in Einrichtungen mit mehr als 50.000 Quadratfuß weit verbreitet eingesetzt, und ein neu gestaltetes Greenheck-Modell erzielte Deckenventilator-Energieindex-Ergebnisse von bis zu 83 % über den Mindestanforderungen des US-Energieministeriums. Modulare Ventilatorwände können auch für bestehende Luftbehandlungsgeräte geeignet sein, wo Zugänglichkeit, Redundanz und stufenweiser Ersatz für Betreiber wichtig sind. Beschaffung auf Basis des Ventilatorenergieindex und digitale Leistungsprüfungen können ineffiziente Produkte im Laufe der Zeit weniger wettbewerbsfähig machen, da Einkaufsteams dokumentierte Betriebsleistung vergleichen können. Diese Praktiken werden voraussichtlich dort am wichtigsten sein, wo Gebäudeeigentümer ausgereifte Energieberichterstattungsprozesse haben und Betriebsdaten zur Unterstützung von Investitionsentscheidungen nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für fortschrittliche energieeffiziente Ventilatorsysteme | -0.80% | Global – am stärksten in preissensiblen Schwellenmärkten | Kurz- bis mittelfristig |
| Verfügbarkeit integrierter HLK- und alternativer Luftbewegungstechnologien | -0.50% | Nordamerika und Europa (hohe Durchdringung von VRF/Kühldecken in hochwertigen Neubauten) | Mittel- bis langfristig |
| Strukturelle und Platzbeschränkungen für Hochvolumen-Niedergeschwindigkeits-Ventilatorsanierungen | -0.30% | Nordamerika und Europa (dichter städtischer Gewerbebestand mit geringen Deckenhöhen) | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiko bei Seltenerdmagneten und Speziallegierungen | -0.40% | Global – am stärksten in Nordamerika und Europa, die auf Bezugsquellen außerhalb Chinas angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für fortschrittliche energieeffiziente Ventilatorsysteme
EC-Motor-Ventilatoren können beim Kauf 30 % bis 60 % mehr kosten als Induktionsmotor-Alternativen, was eine unmittelbare Hürde darstellt, selbst wenn die Betriebskosten günstig sind. Diese Preislücke begrenzt die Akzeptanz bei kleineren Eigentümern und Käufern, die sich auf anfängliche Budgets konzentrieren, insbesondere in Märkten, in denen Kapitalfreigaben von der Energieverwaltung getrennt sind. Versorgungsunternehmen-Rabatte können 20 % bis 30 % der förderfähigen Upgradekosten ausgleichen, aber der Zugang variiert je nach Standort, und die Programmverwaltung kann für Betreiber ohne dedizierte Energieteams schwierig sein. Altmietvertragsstrukturen schwächen den Anreiz des Eigentümers, wenn Mieter Stromkosten tragen, da der Käufer keinen direkten Anteil an den potenziellen Einsparungen hat. Unterschiede bei den Stromtarifen erschweren auch die Erstellung eines einheitlichen Beschaffungsarguments über Länder und Gebäudeportfolios hinweg. Geringe Deckenhöhen können Hochvolumen-Niedergeschwindigkeits-Ventilatorsanierungen in älteren städtischen Gebäuden weiter einschränken, selbst wenn die Betriebswirtschaft ein Upgrade unterstützt.
Verfügbarkeit integrierter HLK- und alternativer Luftbewegungstechnologien
Variable Kältemittelsysteme, Kühldecken und dedizierte Außenluftanlagen können den Anteil eigenständiger Ventilatoren in hochwertigen Gebäuden reduzieren, da Luftmengen durch das übergeordnete HLK-Design gesteuert werden. Diese Systeme verwalten Luftmengen durch integrierte Geräte anstatt durch ergänzende Ventilatoranordnungen, was die Produktmischung bei einem Neubauvorhaben verändert. Ventilatorkonvektoren mit integrierten EC-Motoren können auch Anwendungen bedienen, die früher durch eigenständige Radial- oder Axialeinheiten abgedeckt wurden. Der Effekt ist am stärksten in neuen Büro- und Hotelprojekten, wo Systeme früh im Planungsprozess ausgewählt und häufig als integriertes Paket geliefert werden. Gebündelte HLK-Verträge können den Aftermarket-Zugang für spezialisierte Ventilatorlieferanten einschränken und es schwieriger machen, Ventilatorankäufe von umfassenderen Systementscheidungen zu trennen. Seltenerdmagnete bleiben ein separates Versorgungsproblem, da China 90 % der Dauermagnetproduktion ausmachte und Exportlizenzierungsbeschränkungen die Lieferketten im Jahr 2025 störten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ventilatortyp:
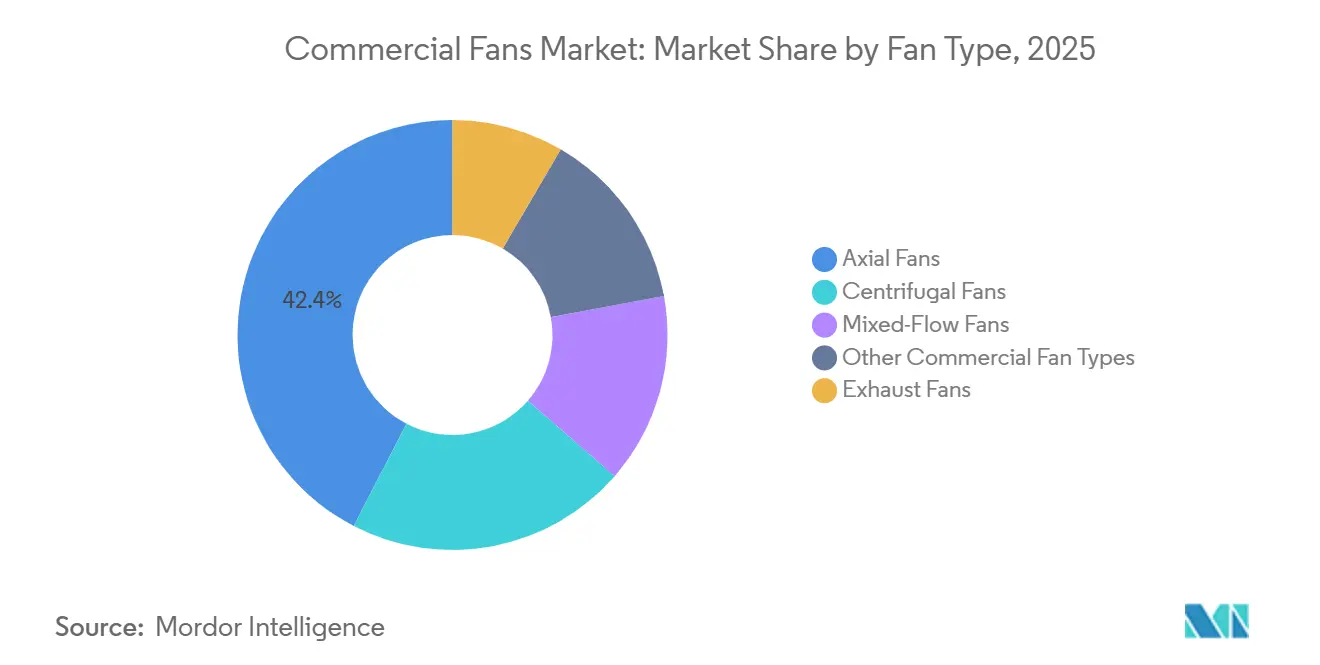
Axialventilatoren führen, Mischströmungstechnologie holt aufAxialventilatoren hielten im Jahr 2025 einen Anteil von 42,4 % am Markt für gewerbliche Ventilatoren. Ihre Kosten und Leistung eignen sich für Arbeiten mit niedrigem bis mittlerem statischen Druck in der HLK-Verteilung, der Dachentlüftung und der Lagerhausbelüftung, wo eine breite Verbreitung eine wiederkehrende Ersatznachfrage unterstützt. Radialventilatoren bleiben in Kanalsystemen wichtig, die höheren Druck und ein stabiles Betriebsprofil benötigen. Ihr größerer Platzbedarf und Energieverbrauch werden stärker unter die Lupe genommen, da Bauvorschriften strenger werden und Betreiber die vollen Betriebskosten vergleichen. Abluftventiliatoren behalten eine stabile Rolle, da Küchen, Krankenhäuser und ähnliche Einrichtungen Lüftungsanforderungen erfüllen müssen, selbst wenn andere gewerbliche Anwendungen stärker Bauzyklen ausgesetzt sind.
Mischströmungsventilatoren werden bis 2031 voraussichtlich mit einem CAGR von 5,7 % wachsen. Ihr Design kombiniert hohen axialen Luftdurchsatz mit radialer Druckfähigkeit und bietet eine nützliche Option zwischen konventionellen Axial- und Radialdesigns. Dies macht sie geeignet für kompakte Rechenzentrumskühlgestelle, niedrige Kanalführungen und Dachanlagen mit begrenztem Installationsraum. Greenheck stellte im Dezember 2025 seinen direktangetriebenen RSQ-Dachventilator mit Mischströmungstechnologie vor, mit einer Leistung von bis zu 27.100 cfm und AMCA-Zulassungen für FEI, Luft- und Schallleistung[3]. Weitere Arbeiten an Strömungssteuerungsverkleidungen deuten auf anhaltende Bemühungen hin, den Druckanstieg zu verbessern und den Schall zu reduzieren, was die Lücke zu Radialprodukten in Anwendungen verringert, bei denen Platz und akustische Leistung wichtig sind.


Nach Anwendung:
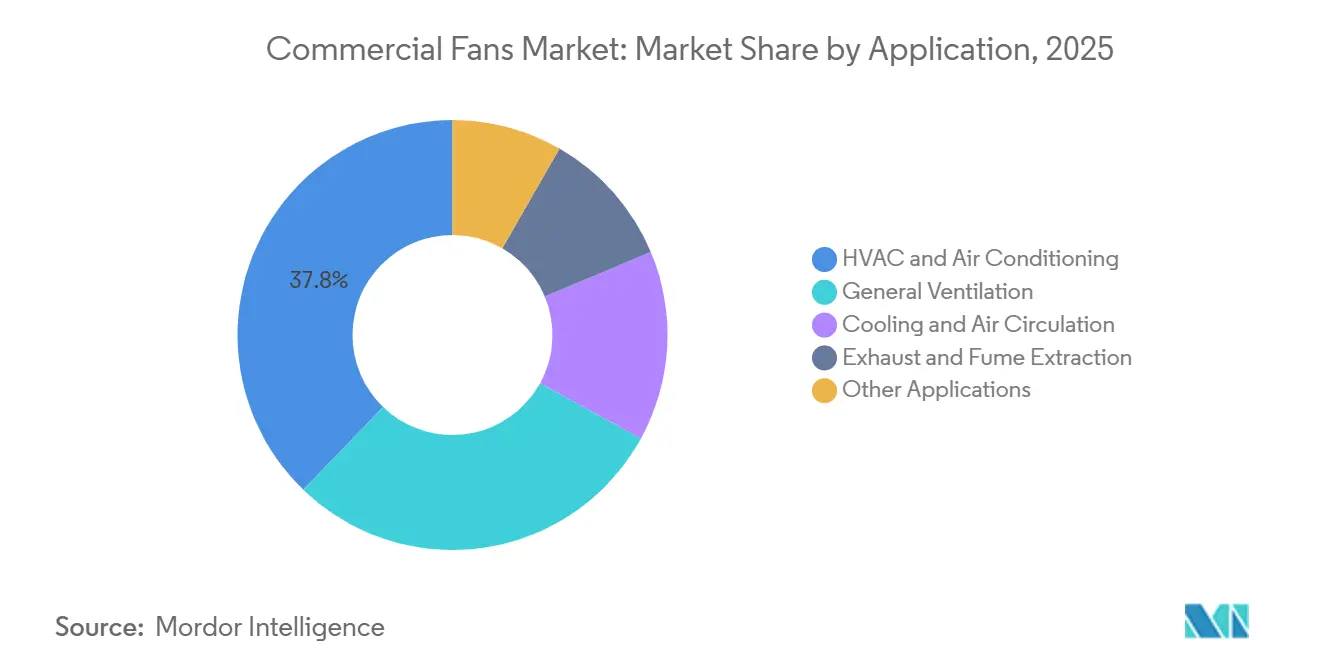
HLK verankert die Basis, Kühlnachfrage beschleunigt sichHLK und Klimatisierung machten im Jahr 2025 37,8 % der Marktgröße für gewerbliche Ventilatoren aus. Sie werden in allen gewerblichen Gebäudetypen unabhängig von Klima oder Belegung eingesetzt, was der Anwendung eine breite und stabile installierte Basis verleiht. Allgemeine Lüftung bietet eine stabile Ersatznachfrage, da Bauvorschriften den Frischluftaustausch im regulären Gewerbebetrieb vorschreiben. Abluft- und Dunstabzug bleiben im Gesundheitswesen, in Labors und in der Gastronomie unverzichtbar, wo die Lüftungsleistung direkt mit den Betriebsanforderungen verbunden ist. Prozesskühlung, Druckhaltung und spezialisierte Luftbewegung machen die verbleibenden Anwendungen aus und decken spezifischere Gebäude- oder Prozessanforderungen ab.
Kühlung und Luftzirkulation wird bis 2031 voraussichtlich mit einem CAGR von 6,1 % wachsen. Höhere Umgebungstemperaturen und dichtere Rechenzentrumslasten unterstützen diese Nachfrage, da mehr Standorte aktives Wärmemanagement und steuerbare Luftströmung benötigen. Die globale Energienachfrage für Raumkühlung steigt unter den aktuellen Richtlinien bis 2035 um fast 4 % jährlich. BACnet- und Modbus-Verbindungen für bedarfsgesteuerte Drehzahlregelung werden zu einer Standardanforderung für kühlungsorientierte Geräte, da Gebäudebetreiber Leistungsdaten neben der Energiesteuerung wünschen. Systemair meldete Axialventilatoren der nächsten Generation, die bis zu 21 % weniger Energie verbrauchen, was zeigt, warum Lebenszyklusbetriebskosten bei der Geräteauswahl zunehmend sichtbar werden[4].
Nach Endnutzer:
Bürogebäude dominieren die installierte Basis, Rechenzentren definieren das inkrementelle WachstumBürogebäude hielten im Jahr 2025 einen Anteil von 20,6 % am Markt für gewerbliche Ventilatoren, unterstützt durch ihre große installierte Basis und den Bedarf an regelmäßigen Lüftungsupgrades. Einkaufszentren, Hotels, Restaurants, Krankenhäuser, Schulen, Lagerhäuser, Rechenzentren und Verkehrseinrichtungen haben jeweils unterschiedliche Luftströmungsanforderungen, Nutzungsmuster und Wartungsanforderungen. Gesundheits- und Pharmaeinrichtungen schaffen höherwertige Möglichkeiten für HEPA-kompatible und druckgeregelte Systeme, da Luftqualität und Redundanz wichtig sind. Schulen und Verkehrsinfrastruktur ersetzen Geräte häufig durch öffentliche Kapitalprogramme, was das Timing weniger abhängig von privater Bautätigkeit machen kann. Lagerhäuser erfordern Zirkulation und Wärmemanagement, die sich von der Bürolüftung unterscheiden, insbesondere dort, wo Automatisierung und Ladegeräte Wärmelasten hinzufügen.
Rechenzentren werden bis 2031 voraussichtlich mit einem CAGR von 9,6 % expandieren, mehr als doppelt so schnell wie die Gesamtrate. Diese Nachfrage ist mit dem Bedarf an Wärmemanagement in KI-fähigen Einrichtungen verbunden, wo Gerätedichte und Dauerbetrieb die Kühlanforderungen erhöhen. Lagerhäuser und Verteilzentren sind die am zweitschnellsten wachsende Endnutzergruppe, unterstützt durch Logistikautomatisierung, gewerblichen Bau und Veränderungen in der Lieferkette. Krankenhäuser und Gesundheitseinrichtungen verzeichnen ein mittleres einstelliges Wachstum aufgrund von Investitionen in die Luftqualität, Modernisierung von Einrichtungen und nicht-diskretionären Lüftungsanforderungen. Digitale Steuerungen können Betreibern Leistungsdaten für Wartungsplanung und Energieberichterstattung liefern, was den Wert vernetzter Geräte in diesen Umgebungen erhöht.
Geografische Analyse
APAC-Markt für kommerzielle Ventilatoren
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 42,1 % am Markt für kommerzielle Ventilatoren. China vereint Fertigung, Lagerhaltung, gewerbliche Immobilien und eine wachsende Pipeline an Hyperscale-Rechenzentren, was die Nachfrage in mehreren wichtigen Ventilatoranwendungen erzeugt. Luftbasierte Kühlung machte im Jahr 2025 60 % der regionalen Rechenzentrumskühlungserlöse aus, was die Nachfrage nach Computerraum-Luftbehandlungs- und Präzisionskühlungsanlagen aufrechterhält. Indien, Vietnam, Indonesien und Thailand tragen durch Stadtentwicklung und den frühen Aufbau von Rechenzentren zur Nachfrage bei und erweitern den regionalen Bedarf an gewerblichen Lüftungsanlagen. Japan und Südkorea unterstützen eine hochwertige Ersatznachfrage im Rahmen von Energieeffizienzanforderungen, bei denen drehzahlgeregelte EC-Systeme relevant sind.
Markt für kommerzielle Ventilatoren in Europa und Amerika
Nordamerika und Europa bilden die technologische Führungsbasis für den Markt für kommerzielle Ventilatoren. Der Bau von Rechenzentren in Nordamerika und veraltete Gewerbegebäude unterstützen sowohl Neuinstallationen als auch Nachrüstungen, während bei der Ausschreibungsarbeit ein hoher Wert auf geprüfte Produktleistung gelegt wird. Europa trat in einen compliance-getriebenen Ersatzzyklus ein, als die Verordnung 2024/1834 im Juli 2026 vollstreckbar wurde. Deutschland, Frankreich, das Vereinigte Königreich und Polen sind wichtige europäische Märkte nach Volumen, wobei Polen auch als Standort für Rechenzentren und Logistik an Bedeutung gewinnt. Brasilien und Chile verzeichnen Wachstum durch gewerbliche Bautätigkeit in Großstädten und Lüftung in der Lebensmittelverarbeitung, obwohl Infrastruktur- und Währungsbedingungen das Tempo begrenzen.
Markt für kommerzielle Ventilatoren im Nahen Osten und Afrika
Der Nahe Osten und Afrika werden voraussichtlich bis 2031 mit einem CAGR von 5,9 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen Rechenzentren, Flughafenkapazitäten, Hotelprojekte und gemischt genutzte Projekte aus, was die Nachfrage nach Lüftungsanlagen mit höherer Kapazität unterstützt. Extreme Hitze erzeugt Nachfrage nach Geräten mit zuverlässigem Dauerbetrieb und stärkerer thermischer Leistung. Südafrika und Ägypten sind sekundäre Nachfragezentren für HLKK-Investitionen im Gesundheits- und Einzelhandelsbereich. Spezifikationen im Golfraum erfordern häufig IP-geschützte Gehäuse, Motorwicklungen für hohe Temperaturen und korrosionsbeständige Beschichtungen, was höhere Stückwerte unterstützen und regionale Produktanforderungen differenzieren kann.

Wettbewerbslandschaft
Der Markt für gewerbliche Ventilatoren ist fragmentiert, wobei kein Anbieter in jeder Produktkategorie und Region eine führende Position einnimmt. ebm-papst verfügt über eine starke Stellung im Bereich EC-Motoren und intelligente Ventilatoren, während seine Lufttechnik-Sparte von der Nachfrage aus dem Rechenzentrumsbereich profitierte. Die NEXAIRA-Plattform des Unternehmens unterstützt KI-gestützte, bedarfsgesteuerte Regelung, was die wachsende Verknüpfung zwischen Hardware und Betriebsdaten verdeutlicht. Greenheck und Twin City Fan sind in nordamerikanischen Ausschreibungskanälen etabliert. Die AMCA-Zertifizierung für FEI-, Luft- und Schallleistung ist eine bedeutende Beschaffungsanforderung bei diesen Projekten.
Anbieter konkurrieren zunehmend über Steuerungssysteme, Betriebsdaten und nachgewiesene Energieleistung. Viele installierte Ventilatoren sind nicht vernetzt, was die Anpassung des Luftstroms, die Wartungsplanung und die Dokumentation von Energieeinsparungen für Gebäudebetreiber einschränkt. BACnet-, Modbus- und cloudtaugliche Regler können Anbietern helfen, Überwachungsdienstleistungen zu Geräteverkäufen hinzuzufügen und eine engere Betriebsbeziehung mit Kunden zu unterstützen. FläktGroup verknüpft seine FläktEdge-Steuerungen mit den Plattformen Samsung SmartThings Pro und b.IoT. Das Unternehmen strebt zudem eine Abdeckung von 95 % durch Umweltproduktdeklarationen bis 2026 an, wodurch Lebenszyklusdaten in sein gewerbliches Angebot einfließen.
Chinesische Hersteller, darunter Zhejiang Shangfeng und Zhejiang Yilida, verstärken den Preiswettbewerb bei Volumenanwendungen. Ihre Präsenz ist in Projekten, die eine umfassende AMCA-Zertifizierung und nachgewiesene EU-Konformität erfordern, stärker eingeschränkt, da Prüfhistorie und Dokumentation für den Ausschreibungsprozess zentral sind. Systemair meldete in seinem Geschäftsbericht 2025/26 eine absolute Reduzierung der Scope-1- und Scope-2-Emissionen um 10 %, was die wachsende Bedeutung von Nachhaltigkeitskriterien bei einigen Kaufentscheidungen widerspiegelt. Die Kapazitätsinvestition von Ziehl-Abegg in Höhe von 103,5 Millionen USD ist eine weitere Reaktion auf die wachsende Nachfrage nach Rechenzentrums- und Gebäudelüftungsprodukten.
Marktführer für gewerbliche Ventilatoren
-
Greenheck Fan Corporation
-
ebm-papst Group
-
Systemair AB
-
FläktGroup Holding GmbH
-
Howden Group Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für kommerzielle Ventilatoren Unternehmen in diesem Bericht
- Air Systems Components, Inc.
- Carrier Global Corporation
- Cincinnati Fan
- Daikin Industries, Ltd.
- ebm-papst Group
- FläktGroup Holding GmbH
- Greenheck Fan Corporation
- Howden Group Ltd
- Johnson Controls International plc
- Loren Cook Company
- Munters Group AB
- New York Blower Company
- Rosenberg Ventilatoren GmbH
- Soler & Palau Ventilation Group
- Systemair AB
- Trane Technologies plc
- Twin City Fan Companies, Ltd.
- Vent-Axia
- Zhejiang Shangfeng Industrial Group Co., Ltd.
- Zhejiang Yilida Ventilator Co., Ltd.

Neueste Industrielle Entwicklungen in Markt für kommerzielle Ventilatoren
- Juli 2026: Die EU-Ökodesign-Verordnung 2024/1834 für Industrieventilatoren wurde vollstreckbar und ersetzte die Verordnung von 2011. Sie gilt für Ventilatoren mit einer Motoreingangsleistung von 125 W bis 500 kW in gewerblichen Gebäuden, mit überarbeiteten Effizienzgrenzwerten, Offenlegung der Teillastleistung und Anforderungen an die Verfügbarkeit von Ersatzteilen.
- Juni 2026: Ziehl-Abegg kündigte eine zusätzliche Investition von 90 Millionen EUR, entsprechend 103,5 Millionen USD, in Maschinen, Werkzeuge und Produktionskapazitäten an europäischen, US-amerikanischen und asiatischen Standorten an, wobei die Nachfrage nach KI-Rechenzentrum-Ventilatoren und das Wachstum der Gebäudelüftung als primäre Treiber genannt wurden. US-amerikanische Einrichtungen haben im Dreischichtbetrieb rund um die Uhr produziert, und das Werk in China nahm im Herbst 2025 den Dreischichtbetrieb auf.
- Mai 2026: Eurovent, AMCA Europe und EVIA veröffentlichten die zweite Ausgabe ihres gemeinsamen FAQ-Leitfadens zur Verordnung 2024/1834, in dem Produktinformationen, Teillastinformationen und Ersatzteilbegriffe für Hersteller geklärt wurden.
- Februar 2026: Trane Technologies brachte HLK-Produkte der nächsten Generation für den gewerblichen Bereich mit fortschrittlichen elektrifizierten Heizsystemen und intelligenteren Gebäudebetriebssystemen auf den Markt, was den systemseitigen Wettbewerb mit eigenständigen Ventilatoranbietern erhöht.


Berichtsumfang des globalen Marktes für gewerbliche Ventilatoren
Gewerbliche Ventilatoren sind mechanische Luftbewegungsgeräte, die zur Bereitstellung von Lüftung, Luftzirkulation, Kühlung und Luftabsaugung in gewerblichen und nicht-wohnbaulichen Gebäuden konzipiert sind. Sie verwenden rotierende Schaufeln oder Laufräder, die von Elektromotoren angetrieben werden, um Luft durch offene Räume oder Kanalsysteme zu bewegen. Gewerbliche Ventilatoren werden häufig in Büros, Einzelhandelsgeschäften, Restaurants, Hotels, Lagerhäusern, Krankenhäusern, Schulen und anderen gewerblichen Einrichtungen eingesetzt, um die Innenraumluftqualität aufrechtzuerhalten, Wärme, Feuchtigkeit, Gerüche, Rauch und luftgetragene Schadstoffe zu entfernen und den thermischen Komfort zu verbessern.
Der globale Markt für gewerbliche Ventilatoren ist nach Ventilatortyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Ventilatortyp ist der Markt in Axial-, Radial-, Mischströmungs-, Abluft- und sonstige Typen segmentiert. Nach Anwendung ist der Markt in HLK, allgemeine Lüftung, Kühlung und Luftzirkulation, Dunstabzug und sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Büros, Einzelhandel, Hotels, Restaurants, Gesundheitswesen, Bildung und sonstige Endnutzer segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für gewerbliche Ventilatoren in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Axialventilatoren |
| Radialventilatoren |
| Mischströmungsventilatoren |
| Abluftventiliatoren |
| Sonstige gewerbliche Ventilatortypen |
| Allgemeine Lüftung |
| HLK und Klimatisierung |
| Kühlung und Luftzirkulation |
| Abluft und Dunstabzug |
| Sonstige Anwendungen |
| Bürogebäude |
| Einzelhandel und Einkaufszentren |
| Hotels und Gastgewerbe |
| Restaurants und gewerbliche Küchen |
| Krankenhäuser und Gesundheitseinrichtungen |
| Bildungseinrichtungen |
| Lagerhäuser und Verteilzentren |
| Rechenzentren |
| Verkehrsinfrastruktur |
| Sonstige gewerbliche Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Ventilatortyp | Axialventilatoren | |
| Radialventilatoren | ||
| Mischströmungsventilatoren | ||
| Abluftventiliatoren | ||
| Sonstige gewerbliche Ventilatortypen | ||
| Nach Anwendung | Allgemeine Lüftung | |
| HLK und Klimatisierung | ||
| Kühlung und Luftzirkulation | ||
| Abluft und Dunstabzug | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Bürogebäude | |
| Einzelhandel und Einkaufszentren | ||
| Hotels und Gastgewerbe | ||
| Restaurants und gewerbliche Küchen | ||
| Krankenhäuser und Gesundheitseinrichtungen | ||
| Bildungseinrichtungen | ||
| Lagerhäuser und Verteilzentren | ||
| Rechenzentren | ||
| Verkehrsinfrastruktur | ||
| Sonstige gewerbliche Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für gewerbliche Ventilatoren im Jahr 2031 erreichen?
Der Markt für gewerbliche Ventilatoren wird bis 2031 voraussichtlich einen Wert von 13,41 Milliarden USD erreichen, ausgehend von 10,29 Milliarden USD im Jahr 2026. Die Prognose spiegelt die Nachfrage aus Rechenzentren, Gebäudesanierungen und Geräteersatz unter Effizienzanforderungen wider.
Was treibt die Nachfrage nach gewerblichen Ventilatoren an?
Rechenzentrumsausbau, HLK-Sanierungen, Energieeffizienzvorschriften und Anforderungen an die Innenraumluftqualität stützen die Nachfrage. Lagerhäuser und automatisierte Verteilanlagen benötigen ebenfalls Zirkulations- und Abluftsysteme für betriebliche Wärmelasten.
Welcher Ventilatortyp hat den größten Marktanteil?
Axialventilatoren hielten im Jahr 2025 einen Umsatzanteil von 42,4 %, da sie HLK-Verteilung, Dachentlüftung und Lagerhausbelüftung bedienen. Ihre breite Verwendung in Anwendungen mit niedrigem bis mittlerem statischen Druck verleiht ihnen eine breite gewerbliche installierte Basis.
Welche Anwendung wächst am schnellsten?
Kühlung und Luftzirkulation wird bis 2031 voraussichtlich mit einem CAGR von 6,1 % wachsen, unterstützt durch Wärmemanagement und Rechenzentrumsauslastung. Digitale Steuerungen helfen Betreibern auch, die Ventilatorgeschwindigkeit an wechselnde Kühl- und Lüftungsanforderungen anzupassen.
Welcher Endnutzer hat die höchste Wachstumsrate?
Rechenzentren werden bis 2031 voraussichtlich mit einem CAGR von 9,6 % wachsen, da KI-fähige Einrichtungen Wärmemanagement benötigen. Der Markt für gewerbliche Ventilatoren bedient diese Nachfrage durch Luftbehandlungsgeräte für Computerräume, Abluft- und Luftunterstützungsanwendungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
