
精製バター市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 8.33 十億米ドル |
| 市場規模 (2032) | 10.85 十億米ドル |
| 成長率 (2027 - 2032) | 5.44 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる精製バター市場分析
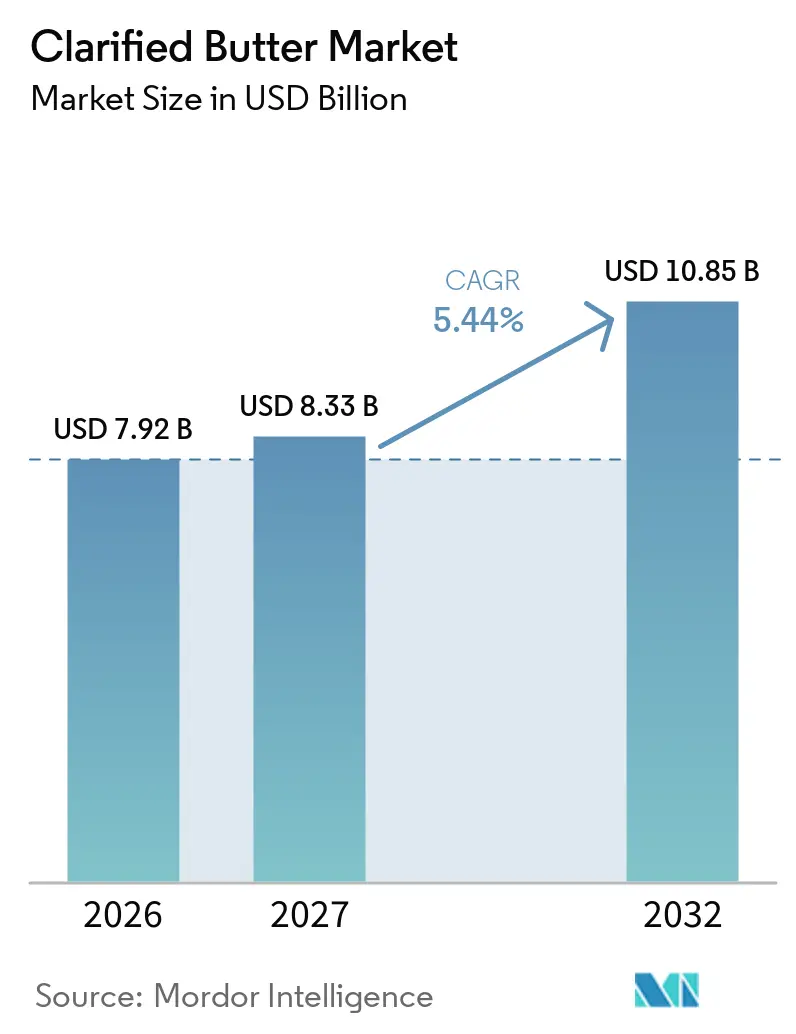
精製バター市場規模は、2026年の7.92 ビリオン 米ドルから2027年には8.33 ビリオン 米ドルに成長し、2027年から2032年にかけて5.44%のCAGRで2032年までに10.85 ビリオン 米ドルに達すると予測されています。精製バター市場は、シンプルな原材料リスト、高い耐熱性、および確立された料理用途を持つ調理用油脂への需要から恩恵を受けています。南アジアでは、精製バターは家庭料理において引き続き重要な役割を果たしており、ベーカリー、菓子、フードサービス用途での使用が他の地域での需要を拡大しています。オーガニック調達、グラスフェッドミルク、A2ミルク、および地域産地を訴求した製品は、標準的な調理用フォーマットと並んでプレミアムオプションを生み出しています。生産者は、バターファット価格の変動、植物性代替品、コンプライアンス要件、および乳製品原料供給の混乱といった課題とこれらの機会のバランスを取っています。精製バター市場はまた、小売およびフードサービスへの露出からも恩恵を受けており、従来のギー購買世帯以外の消費者に製品を紹介しています。
レポートの主要ポイント
- 製品タイプ別では、無香料が2026年のクラリファイドバター市場をリードし、66.31%のシェアを占めた一方、有香料は2027年から2032年にかけてCAGR 7.23%で拡大すると予測される。
- 原料別では、牛乳が2026年に55.52%のシェアを占め、2032年までCAGR 6.02%で拡大すると予測される。
- 包装別では、瓶が2026年に47.87%のシェアを占め、ポーチは2032年までCAGR 6.65%で拡大すると予測される。
- 流通チャネル別では、オフトレードが2026年に68.18%のシェアを占め、オントレードは2032年までCAGR 6.47%で拡大すると予測される。
- 地域別では、アジア太平洋地域が2026年のグローバルクラリファイドバター市場をリードし、55.78%のシェアを占めた一方、北米は2032年までCAGR 6.29%で成長すると予測される。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エスニック料理消費の拡大とプレミアムベーカリーでの使用 | +0.7% | 世界規模、北米および欧州のディアスポラ市場に集中 | 中期(2〜4年) |
| 最小限加工およびプレミアム乳製品原料への嗜好 | +0.6% | 世界規模、北米、欧州、および都市部のアジア太平洋 | 短期(2年以内) |
| 健康志向の食事における機能性脂肪への需要 | +0.6% | 北米および欧州、都市部のアジア太平洋で拡大中 | 中期(2〜4年) |
| 乳脂肪加工および包装のイノベーション | +0.5% | 世界規模、インドおよびニュージーランドで早期の成果 | 長期(4年以上) |
| プレミアムベーカリーおよび菓子製品への組み込みの増加 | +0.50% | 世界規模、特に欧州および北米 | 中期(2〜4年) |
| プレミアムおよびオーガニック乳製品ポートフォリオの成長 | +0.40% | 世界規模、特に欧州および北米、都市部のアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エスニック料理消費の拡大とプレミアムベーカリーでの使用
商業ベーカリー生産およびスペシャルティ飲料店の拡大は、精製バターを含む乳脂肪原料に機会をもたらしています。米国農務省海外農業局2025年によると、中国のバター消費量はベーカリー生産での使用増加およびティー・コーヒーショップの拡大に一部牽引され、9%増加すると予測されています[1]。このトレンドは、商業的な食品製造、プレミアム焼き菓子、およびスペシャルティフードサービス用途における乳脂肪の可能性を強調しています。精製バターは、メーカーやフードサービス事業者が豊かな乳製品風味、高い発煙点、および安定した調理性能を提供する原料を求める中で、これらの発展から恩恵を受けることができます。ベーカリーや国際的なフードサービスチェーンが製品ラインナップを拡大するにつれ、差別化された乳脂肪原料への需要が世界の精製バター市場に追加的な成長機会をもたらす可能性があります。
最小限加工およびプレミアム乳製品原料への嗜好
精製バター市場は、乳製品を選ぶ前に原材料リストを確認する消費者と一致しています。国際乳製品デリベーカリー協会は2025年2月、米国の消費者の41%が最小限加工の乳製品を人工着色料・香料の不使用と関連付け、36%が認識できる原材料を重要な基準と考えていることを明らかにしました[2]。精製バターは、加工業者が乳固形分と水分を除去した後のバターファットを含んでおり、包装上での説明が容易な製品です。オーガニック、グラスフェッド、A2の訴求は、ブランドがトレーサビリティと耐熱性能を明確に示す場合、製品の小売価値を高めることができます。これらの属性は、調理体験と原材料のストーリーが一体となったフレーバー製品にも活用できます。ただし、メーカーはスペシャルティ小売でのプレミアムポジショニングを守るために、信頼性の高いミルク調達と文書化されたトレーサビリティが必要です。このダイナミクスは、品質、組成、包装、およびラベリング要件を一貫して満たすことができる組織化された加工業者に有利に働きます。
健康志向の食事における機能性脂肪への需要
精製バター市場は、日常の調理用油脂に機能的なメリットを求める消費者の間で関連性を高めています。北米および欧州のケトおよびパレオ消費者は精製バターを早期に採用し、スポーツ栄養および腸内健康のメッセージングが関心を広げています。International Flavors & Fragrances Inc.もまた、消費者が積極的な健康管理にますます注目する中、ホリスティックなウェルビーイングを乳製品イノベーションの主要テーマとして特定しました。グラスフェッド、A2、またはシングルオリジンの訴求を持つ製品は、ブランドがこれらの訴求を証拠で裏付ける場合、健康志向の小売でより強い認知度を得ることができます。健康志向のポジショニングが製品の確立された料理的役割を置き換えるのではなく補完する場合に、機会は最も強くなります。
乳脂肪加工および包装のイノベーション
加工および包装の発展は、小売およびフードサービスにおける精製バターのより広い使用を支援しています。加工方法はギーの脂肪酸組成と揮発性風味化合物に実質的な影響を与える可能性があり、伝統的なスロークッキング法のプレミアムな魅力を支えています。フレキシブル包装は、乳製品の材料重量と輸送コストを削減するため、関連性を高めています。多層パウチラミネートは、フレキシブルパックにおける酸素暴露がギーの品質に影響を与える可能性への懸念に対処できます。包装コストの低下は、実用的なマージンを維持しながら価格に敏感な消費者にサービスを提供するサプライヤーを支援できます。ガラス瓶は、小売価格と製品の視認性が最も重要なプレミアムプレゼンテーションを引き続き支援できます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料およびバターファット価格の変動 | -0.4% | 世界規模、欧州、アジア太平洋、中東・アフリカで影響が増幅 | 短期(2年以内) |
| 植物性脂肪代替品への消費者シフトの拡大 | -0.2% | 北米および欧州、アジア太平洋全域で関連性が増大 | 中期(2〜4年) |
| 厳格な乳製品安全性および輸出コンプライアンス要件 | -0.3% | 世界規模、特に欧州、北米、アジア太平洋を含む国境を越えた乳製品取引 | 中期(2〜4年) |
| 乳製品原料の入手可能性に影響するサプライチェーンの混乱 | -0.3% | 世界規模、特にアジア太平洋および中東・アフリカの乳製品輸入依存市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原材料およびバターファット価格の変動
生乳、クーム、バターファット価格の変動は、バターファットが最終製品の主要成分であるため、精製バターメーカーにコスト上の不確実性をもたらします。2025年7月に発表された食料農業見通し2025〜2034年によると、2025年上半期に国際乳製品価格が上昇しました[3]。バター価格は6月に過去最高値に達した後、主要輸出国での生乳生産が予想を上回ったことから下半期に下落しました。これらの価格変動は、一貫した乳脂肪供給に依存するメーカーの調達計画、在庫管理、および価格交渉を複雑にします。逆に、乳脂肪の過剰供給期間は原料コストを下げる可能性がありますが、在庫評価と契約価格に不確実性をもたらします。この変動性は、精製バターメーカーが国際市場全体で安定した生産コストと競争力のある価格を維持することを困難にしています。
植物性脂肪代替品への消費者シフトの拡大
植物性脂肪および乳製品不使用代替品の入手可能性の増加は、世界の精製バター市場への競争圧力を強めています。動物由来食品の消費を減らしたい、または脂肪摂取を多様化したい消費者は、オリーブオイル、ひまわり油、キャノーラ油、植物性バター代替品などの代替品を選ぶ可能性があります。これらの製品は家庭料理、ベーキング、食品調理において汎用性を提供し、複数の用途で精製バターと競合することを可能にしています。さらに、不飽和脂肪への食事嗜好は、精製バターの高い飽和脂肪含有量のために、一部の健康志向の消費者が定期的に購入することを思いとどまらせる可能性があります。食品メーカーやフードサービス事業者にとって、代替脂肪は製品配合と原料調達においてより大きな柔軟性も提供します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
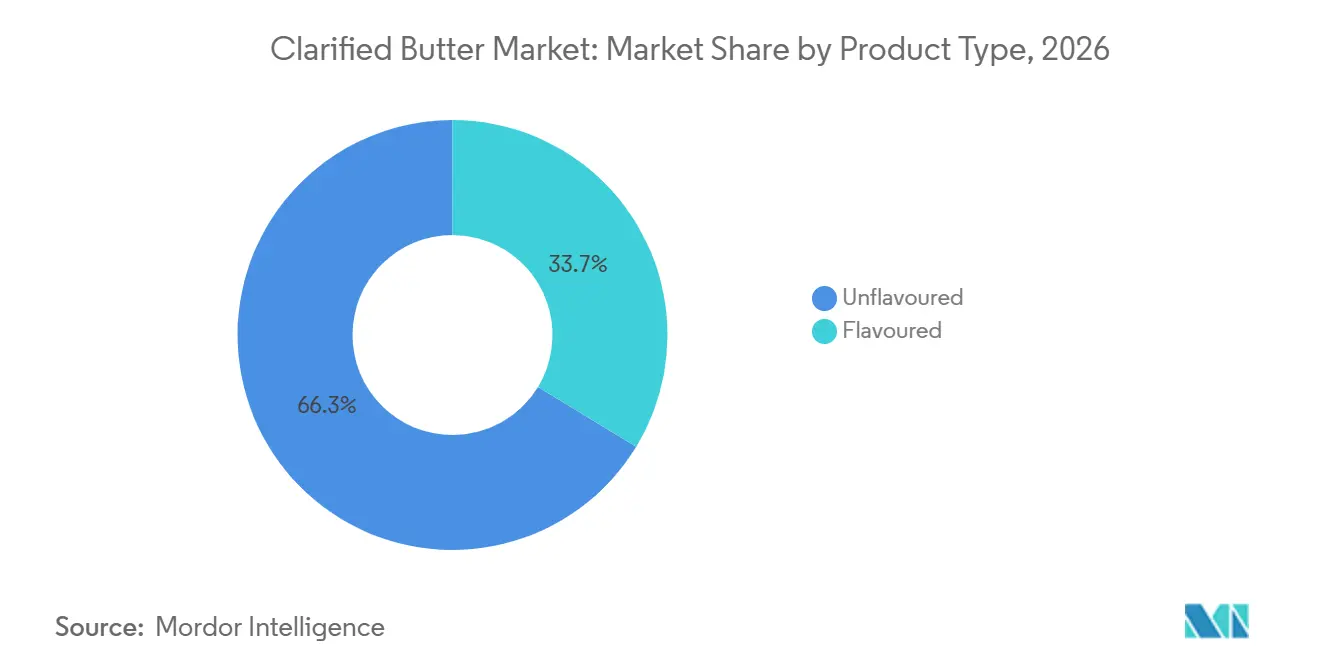
無香料が規模を維持し、有香料が付加価値を獲得プレーン精製バターは2026年に66.31%の金額シェアを保持し、製品ミックスにおける最大のポジションを占めています。このセグメントは、アジア太平洋、中東、および南アジアのディアスポラコミュニティ全体の家庭および業務用厨房にサービスを提供しています。リピート購買パターンと祭事に関連した需要が、確立された市場での安定した売上を支えています。大手乳業協同組合と組織化された小売業者は、この大量調理用途向けに設計されたサプライチェーンを運営しています。混合乳および水牛乳フォーマットは、特にコストと脂肪の一貫性を優先する業務用バイヤーの間で、南アジアで引き続き役割を果たしています。A2牛乳ギーは通常、品種固有の加工訴求がプレミアム価格を支えるため、組織化された小売で最も高い単価を誇ります。
フレーバー精製バターは2027年から2032年にかけて7.23%のCAGRを記録すると予測されており、製品タイプの中で最も速い成長率となっています。馴染みのある調理用油脂と独特の料理フレーバーを組み合わせた製品ラインナップが、フレーバー製品の精製バター市場規模を支えています。4th & Heartは2025年9月にホールフーズマーケットでトリュフギーを12.99米ドルで発売し、主流のスペシャルティ小売でのフレーバーギーの入手可能性を示しました。Market Delightsは2026年4月に、添加物不使用の調理用脂を求める北米の家庭料理人向けに、オリジナルとガーリック風味のBugheeを発売しました。伝統的なスロークッキング法は、加工が風味化合物に大きく影響するため、職人的な価値を強化できます。このセグメントは、プレミアムフォーマットが小売店全体に拡大するにつれ、数量よりも金額で速く成長できます。
原料別:
牛乳が最も広い価値基盤を保持牛乳精製バターは2026年の世界金額の55.52%を占めています。インドの協同組合乳業システムと、ニュージーランド、アイルランド、オーストラリアの製造能力が、このセグメントの大きな生産基盤を支えています。2025年2月、Amulは250gおよび500gフォーマットでシングルオリジンのギル牛A2ギーを発売し、品種産地とビロナ製法のトレーサビリティへの需要を反映しました。組成、純度、包装基準に準拠したパッケージ製品は、ブランドのないバラ売りギーに対して優位性を得る可能性があります。
牛乳製品は2027年から2032年にかけて6.02%のCAGRを記録すると予測されています。水牛乳ギーは、消費者がロティベースの料理に粒状のテクスチャーを好む北インドとパキスタンで引き続き重要です。また、業務用チャネルでも意味のある数量を維持しています。混合乳製品は、産地よりも安定した脂肪含有量とコストを優先するフードサービスバイヤーにサービスを提供しています。精製バター産業は、より多くの場所で非組織的な供給から、ブランドおよび協同組合生産へとシフトしています。このシフトは、消費者が品質シグナルをより認識しやすくなるにつれ、平均販売価格を引き上げる可能性があります。牛乳製品は、プレミアムバリアントがカテゴリーの家庭における馴染みのある役割を変えることなく進化できるため、市場の中心であり続けます。
包装別:
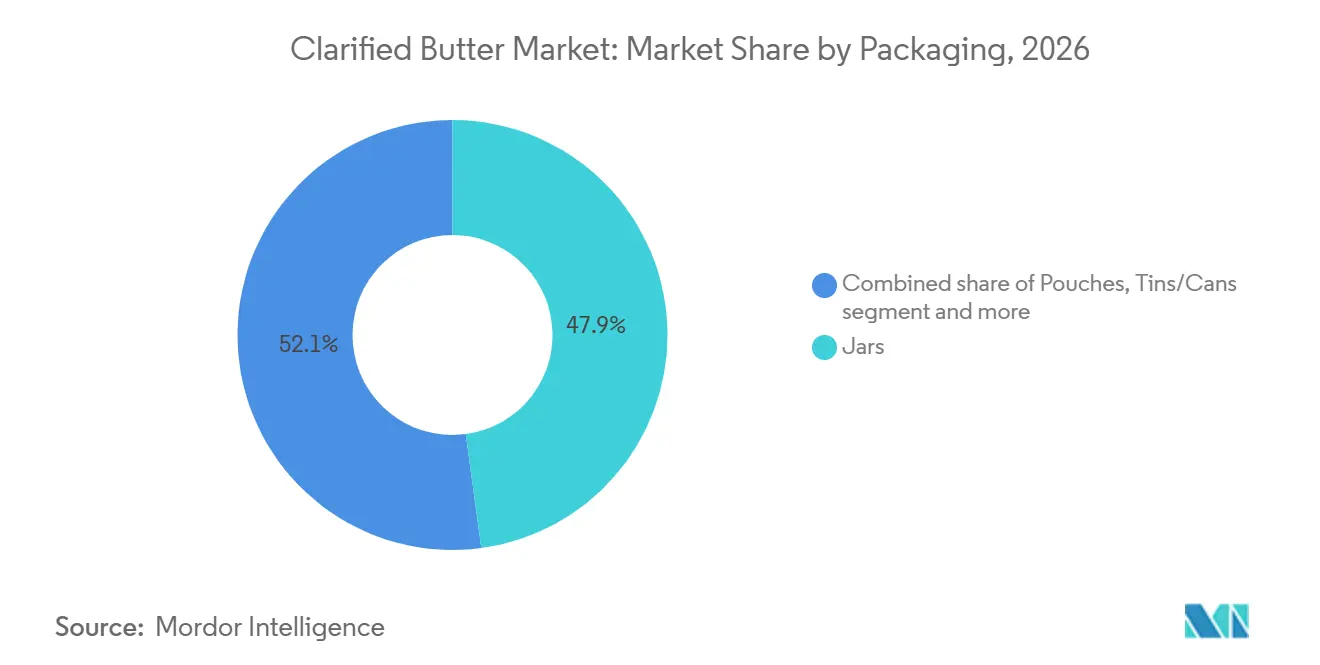
瓶がプレミアム小売を支援しパウチがアクセスを向上瓶は2026年の包装金額の47.87%を占めています。ガラスは強力な酸素バリアとプレミアムな外観を提供し、ブランドがスペシャルティおよびナチュラルフードストアでより高い価格を維持することを可能にします。このフォーマットは西洋の小売チャネルとプレミアム製品ラインナップ全体で引き続き重要です。缶およびティンは、特に中東および南アジアの業務用および大量フードサービス顧客に対応しています。大型フォーマットと耐腐食性は、業務用購買における実用的な要件に対応しています。ボトルは、管理されたポーションが必要な商業厨房向けの液体精製バターフォーマットで引き続き小さな役割を果たしています。
パウチは2027年から2032年にかけて6.65%のCAGRで成長すると予測されており、最も成長の速い包装フォーマットとなっています。パウチの精製バター市場規模は、ガラスやブリキ板と比較して材料使用量の削減、輸送負荷の軽量化、包装コストの低下から恩恵を受けています。高度なパウチラミネートは、酸素透過率を管理することで製品品質の維持に役立てることができます。パウチはまた、小売価格が主要な購買要因である南アジアおよび東南アジアでのブランド製品のアクセシビリティを向上させることができます。したがって、このカテゴリーは2つの包装経路を維持する可能性高いです:プレミアム小売向けの瓶と、マスマーケットおよび業務用需要向けのパウチです。

流通チャネル別:
オフトレードが最大の基盤を維持しオントレードが加速オフトレードチャネルは2026年の市場金額の68.18%を占めています。ハイパーマーケット、コンビニエンスストア、オンライン小売業者、スペシャルティ食料品店は、家庭用顧客の主要な購買チャネルであり続けています。サブスクリプションサービスとディアスポラ向けeコマースプラットフォームは、オンライン販売に追加的な機会を生み出しています。レシピ主導のデジタルマーケティングも、プレミアムブランドが新規購買者に使用機会を伝えるのに役立っています。このチャネルは、消費者がレストランやミールキットの体験を自宅で再現しようとする中で恩恵を受けています。その広いリーチは、確立されたブランドとプレミアムな新規参入者の両方にとって不可欠です。
オントレードチャネルは2032年まで6.47%のCAGRで成長すると予測されています。レストラン、ホテル、ケータリング事業者、クラウドキッチン、および産業用食品加工業者は精製バターの使用を増やしています。Land O'Lakesは、99.6%のバターファット純度と商業厨房での日常的な澄ましバター作業を削減する能力に基づいて、フードサービス向けに精製バターをポジショニングしています。プレミアムレストランとクラウドキッチンは、高温調理に依存する料理のメニュー原料として使用できます。ベーカリー、菓子、スナックメーカーも、家庭用購買サイクルよりも安定したB2B需要基盤を生み出すことができます。フードサービスでの使用は、消費者にプレミアムフォーマットを紹介し、その後の小売需要を強化することができます。この関係は、家庭用および業務用厨房の両方にわたって精製バター市場を支えています。
地域分析
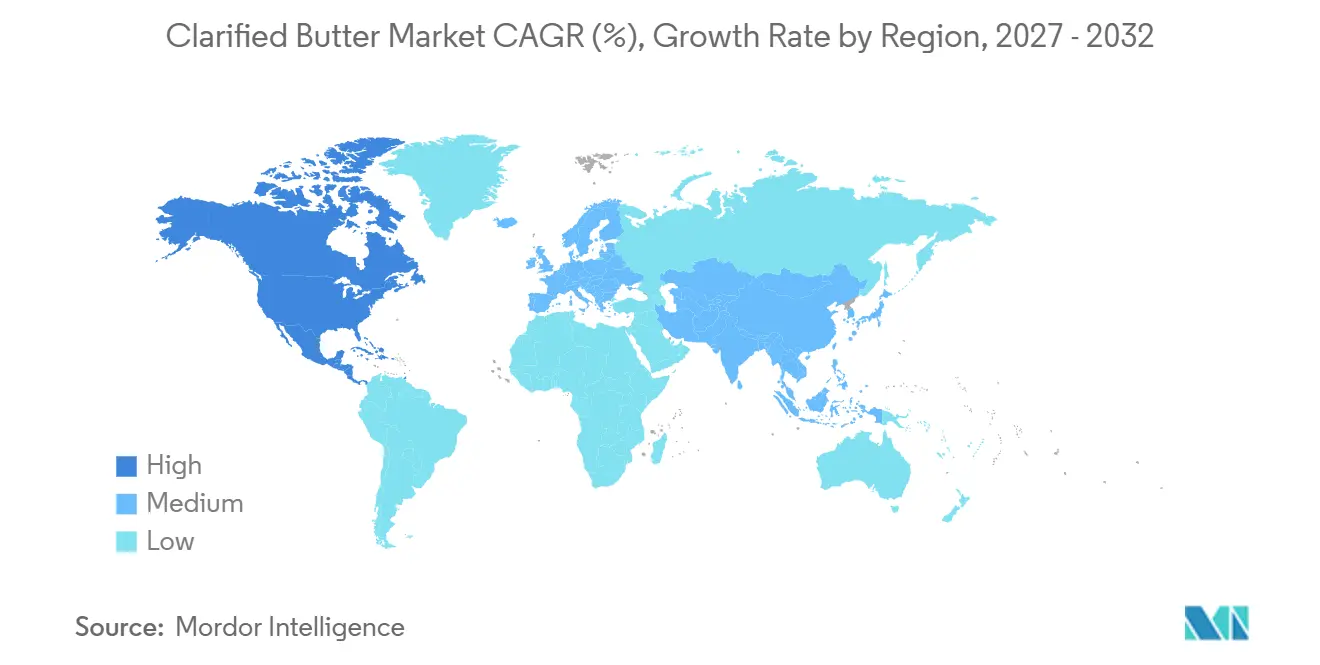
アジア太平洋地域は2026年のグローバル市場価値の55.78%を占め、主要な地域基盤となっている。同地域におけるクラリファイドバターの市場シェアは、インドがギーの主要生産国および消費国としての地位を反映している。オーストラリアはプレミアム生産拠点として台頭しており、韓国とインドネシアはブランド製品の輸入市場となりつつある。地域需要は、確立された家庭消費と高まる健康志向の小売需要の組み合わせを反映している。
ヨーロッパは南アジアと比較して一人当たり消費量は低いもの、製品普及の余地がある。イギリスは南アジア系ディアスポラと高まる健康食品消費に支えられ、ヨーロッパで最大の市場価値基盤を持つ。ドイツとフランスは、クリーンラベルおよびオーガニック乳製品の発展途上市場であり、ギーはエスニック専門店からスペシャルティ小売へと拡大している。Kerrygoldは2025年にイギリス小売において最も急成長した主要バターブランドとなり、米国小売売上高で初めて10億米ドルを達成した。
北米は2032年までCAGR 6.29%で成長すると予測されており、最も成長の速い地域となっている。主流スーパーマーケットへの掲載、ミールキットへの統合、および多様化する消費者層が同地域のクラリファイドバター市場を支えている。このサプライ環境は、加工業者にとって競争力のある国内原材料コストも支援している。中東・アフリカ市場、特に各国は、家庭用および産業用の大規模な伝統的仕向け地であり続けており、サウジアラビアとアラブ首長国連邦はインドの主要なギー輸出先に名を連ねている。南米は初期段階の市場にとどまっているが、都市部の健康志向とケト系食事パターンが段階的な需要を生み出している。こうした動向は、予測期間後半においてより強い数量成長を支える可能性がある。
競合環境
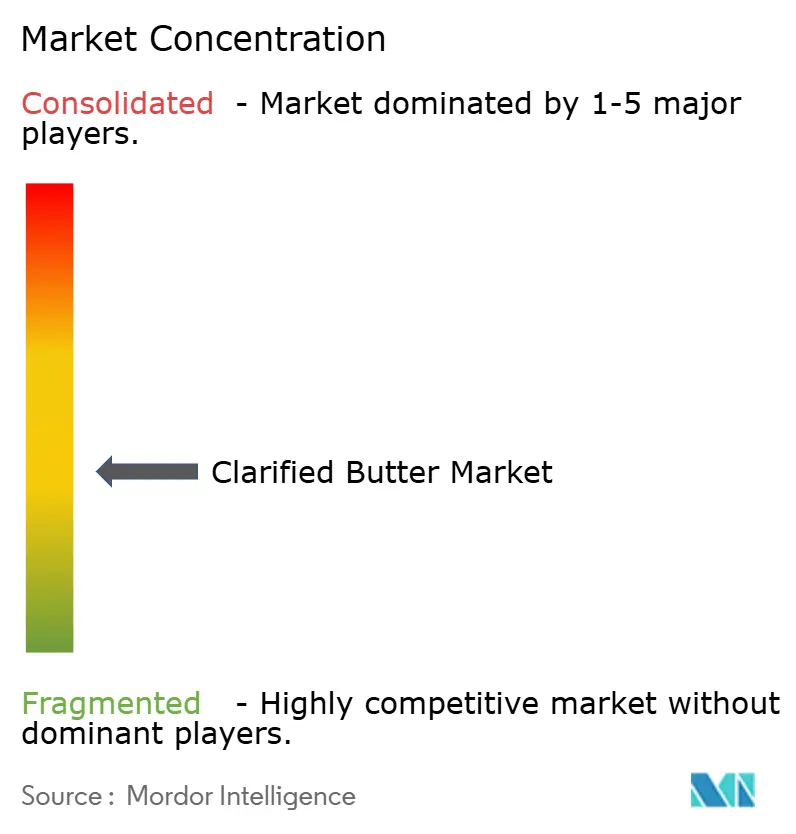
クラリファイドバター市場は、主要な協同組合、FMCG企業、および専門ブランドの存在にもかかわらず、中程度に分散した状態が続いている。主要な参加企業には、Amul、Patanjali Foods、Organic Valley、Britannia Industries、Land O'Lakes、4th & Heart、Pure Indian Foods、およびGRB Dairy Foodsが含まれる。大規模な協同組合は、調達規模、広範な流通ネットワーク、および多様化した製品ポートフォリオを通じて競争している。一方、専門ブランドはオーガニック認証、グラスフェッドのポジショニング、プレミアムフォーミュレーション、および健康志向消費者へのターゲットマーケティングによって差別化を図っている。
専門ブランドは通常、グラスフェッド調達、A2クレーム、有香料製品、および直接消費者向けサブスクリプションに注力している。Patanjali Foodsは、アーユルヴェーダのポジショニングと200万以上の小売店舗にわたる流通を組み合わせている。同社はFY2026第3四半期のギ収益が前年比46%増加すると予測している。このアプローチは、規模と差別化された製品ポジショニングの両方を支援している。Britannia Industriesは2026年6月にSattvam Pure Cow Gheeを発売し、インドにおけるブランドプレミアムクラリファイドバターへの参入を果たした。Organic Valleyも2026年6月にオリーブオイル入りオーガニックバターを発売し、米国におけるプレミアム乳脂肪製品の提供を拡大した。
産業用途は、クラリファイドバター市場および大規模な定期注文を求めるブランドにとって、いまだ未開拓の機会である。クラリファイドバターは、ラミネート生地、チョコレートテンパリング、および高温調理への応用を支援できるが、食品メーカーはコスト面からパーム油や植物性ショートニングを選択することが多い。クラリファイドバター業界は、食品メーカーに対して原材料のパフォーマンスとクリーンラベルの価値を伝えることで、このギャップに対処できる。Kerrygoldの有香料バター拡張製品は、従来の乳製品ブランドもプレミアム調理用油脂分野に参入していることを示している。
精製バター産業のリーダー
-
Dairy Farmers of America
-
Amul
-
Patanjali
-
Britannia Industries
-
Nestlé S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
クラリファイドバター市場 このレポートでカバーされる企業
- Amul
- Nestlé S.A.
- Dairy Farmers of America
- Britannia Industries
- Lactalis International
- Pure Indian Foods
- Patanjali
- Nanak Foods
- Organic Valley
- Ornua
- Glanbia
- Saputo Foodservice
- Land O Lakes, Inc
- Meadow Foods
- Grassland Dairy
- Corman
- Honor Foods
- Pleasant Hill Grain
- Carrington
- Plugra
最近の産業開発事情 クラリファイドバター市場
- 2026年7月:Amul(GCMMF)は、西ベンガル州ハウラーフードパークにて7億インドルピー(8,300万米ドル)のベンガル乳業プロジェクトを開所しました。この施設は1日300万リットルの牛乳処理能力を持ち、1日10MTの能力を持つ専用ギー製造ラインを含んでいます。このプロジェクトは協同組合の東インドにおける最大の投資を表し、国内プレミアムギー市場と国際輸出市場でのポジションを強化することを目的としています。
- 2026年4月:Market Delightsは、オリジナルとガーリック風味のバリアントで提供される100%純粋な精製牛バター製品Bugheeを発売しました。この製品は、プレミアムパントリーポジショニングを持つ添加物不使用の高性能調理用油脂を求める北米の家庭料理人をターゲットにしています。
- 2026年3月:OrnuaはKerrygold Pure Irish Butter with Olive Oilを英国の小売業者全体で発売しました。4成分の製品には、60%グラスフェッドバター、26%オリーブオイル、水、塩が含まれています。全国的なマーケティングキャンペーンが発売を支援しました。
世界の精製バター市場レポートの範囲
クラリフイドバターは、バターを加熱して水分を除去し乳固形分を分離することで製造される乳製品系油脂であり、保存安定性が向上した黄金色の濃縮バターファットと豊かなナッツ風味を持つ。
クラリファイドバター市場は、製品タイプ、原料、包装、流通チャネル、および地域によってセグメント化されている。製品タイプ別では、市場は有香料と無香料にセグメント化されている。原料別では、市場は牛乳、水牛乳、混合乳、およびその他にセグメント化されている。包装別では、市場は瓶、ポーチ、缶、およびボトルにセグメント化されている。流通チャネル別では、市場はオントレードとオフトレード(ハイパーマーケット/スーパーマーケット、コンビニエンスストア/食料品店、オンライン小売チャネル、およびその他の流通チャネル)にセグメント化されている。地域別では、市場は北米、ヨーロッパ、南米、アジア太平洋、および中東・アフリカに分類されている。市場予測は価値(米ドル)ベースで提供されている。
セグメンテーション概要
| フレーバー |
| プレーン |
| 牛乳 |
| 水牛乳 |
| 混合乳 |
| その他 |
| 瓶 |
| パウチ |
| 缶/ティン |
| ボトル |
| オントレード | |
| オフトレード | ハイパーマーケット/スーパーマーケット |
| コンビニエンス/食料品店 | |
| オンライン小売チャネル | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| 欧州その他 | |
| アジア太平洋 | インド |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | 南米 |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 中東・アフリカその他 |
| 製品タイプ別 | フレーバー | |
| プレーン | ||
| 原料別 | 牛乳 | |
| 水牛乳 | ||
| 混合乳 | ||
| その他 | ||
| 包装別 | 瓶 | |
| パウチ | ||
| 缶/ティン | ||
| ボトル | ||
| 流通チャネル別 | オントレード | |
| オフトレード | ハイパーマーケット/スーパーマーケット | |
| コンビニエンス/食料品店 | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | 南米 | |
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
精製バター市場の現在および将来の規模はどのくらいですか?
精製バター市場は2026年に7.92 ビリオン 米ドルと評価されており、2027年には8.33 ビリオン 米ドルに達すると推定されています。市場はさらに2032年までに10.85 ビリオン 米ドルに成長し、2027年から2032年にかけて5.44%のCAGRを記録すると予測されています。
2026年の精製バター市場で最大のシェアを保持した製品タイプセグメントはどれですか?
プレーンセグメントが2026年の市場を支配し、総市場収益の66.31%を占めました。
2026年に最大の市場シェアを占めた原料セグメントはどれですか?
牛乳ベースの精製バターが2026年に55.52%のシェアで市場をリードしました。
2026年の精製バター市場で支配的な包装フォーマットはどれですか?
瓶が主要な包装フォーマットであり、2026年の世界市場シェアの47.87%を占めました。
2026年の精製バター市場をリードした地域はどこですか?
アジア太平洋が最大の地域市場であり、2026年の精製バター市場シェアの55.78%を保持しました。