
Clarified Butter Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 8.33 Milliarden US-Dollar |
| Marktgröße (2032) | 10.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.44 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Clarified Butter Marktanalyse von Mordor Intelligence
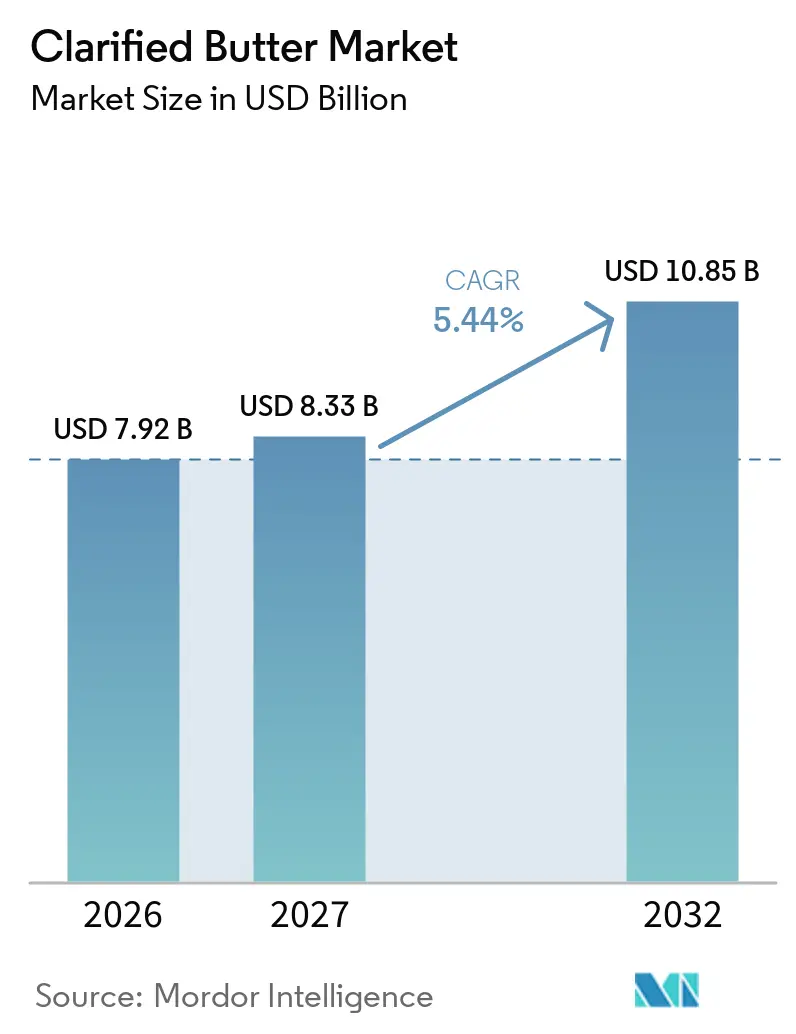
Die Größe des Clarified Butter Marktes wird voraussichtlich von 7,92 Milliarden USD im Jahr 2026 auf 8,33 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 5,44% über den Zeitraum 2027–2032 einen Wert von 10,85 Milliarden USD erreichen. Der Clarified Butter Markt profitiert von der Nachfrage nach Speisefetten mit einfachen Zutatenlisten, hoher Hitzestabilität und etablierten kulinarischen Anwendungen. In Südasien bleibt Clarified Butter im Haushaltskochen wichtig, während ihr Einsatz in Bäckerei-, Konditorei- und Foodservice-Anwendungen die Nachfrage in anderen Regionen ausweitet. Produkte, die auf biologische Herkunft, Weidemilch, A2-Milch und regionale Herkunft ausgerichtet sind, schaffen Premium-Optionen neben Standardkochformaten. Hersteller balancieren diese Chancen mit Butterfeispreisschwankungen, pflanzlichen Alternativen, Compliance-Anforderungen und Störungen in der Versorgung mit Milchzutaten. Der Clarified Butter Markt profitiert auch von der Präsenz im Einzel- und Foodservice-Handel, der Produkte Verbrauchern außerhalb traditioneller Ghee-kaufender Haushalte vorstellt.
Wichtigste Erkenntnisse des Berichts
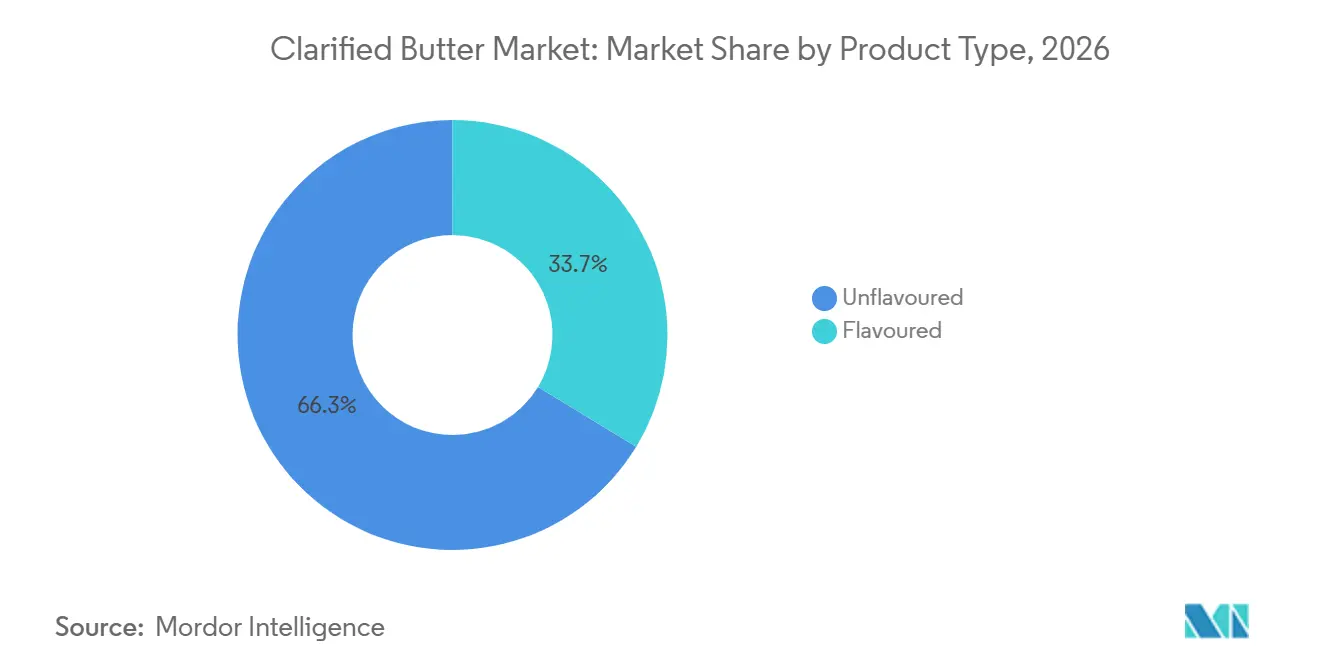
- Nach Produkttyp führte ungearomatisierte geklärte Butter den Markt an und hielt 2026 einen Anteil von 66,31 %, während aromatisierte Produkte im Zeitraum 2027–2032 voraussichtlich mit einer CAGR von 7,23 % wachsen werden.
- Nach Quelle entfiel 2026 ein Anteil von 55,52 % auf Kuhmilch, die bis 2032 voraussichtlich mit einer CAGR von 6,02 % wachsen wird.
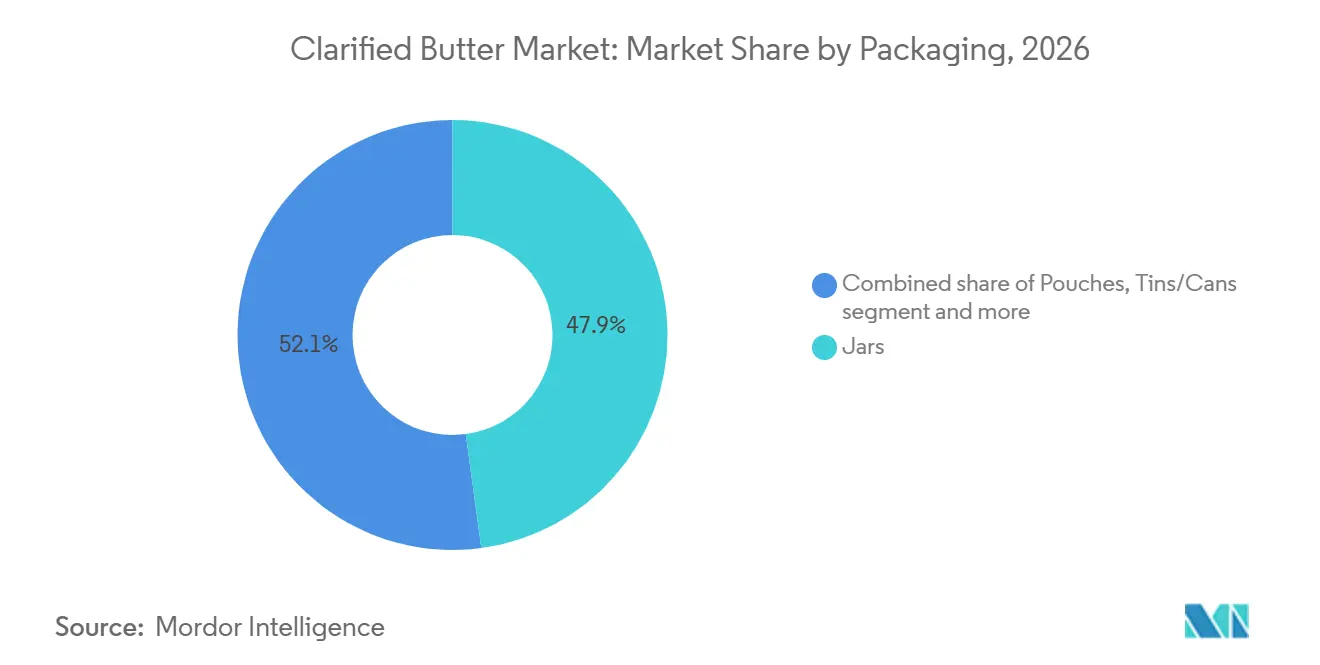
- Nach Verpackung entfielen 2026 auf Gläser 47,87 % des Marktanteils, während Beutel bis 2032 voraussichtlich mit einer CAGR von 6,65 % wachsen werden.
- Nach Vertriebskanal entfiel 2026 auf den Außer-Haus-Handel ein Anteil von 68,18 %, während der Außer-Haus-Konsum im Gastronomiebereich bis 2032 voraussichtlich mit einer CAGR von 6,47 % wachsen wird.
- Nach Geografie führte Asien-Pazifik den globalen Markt für geklärte Butter im Jahr 2026 an und hielt einen Anteil von 55,78 %, während Nordamerika bis 2032 voraussichtlich mit einer CAGR von 6,29 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nachfrage nach ethnischen Lebensmitteln und Premium-Bäckereinutzung | +0.7% | Global, konzentriert auf nordamerikanische und europäische Diaspora-Märkte | Mittelfristig (2–4 Jahre) |
| Präferenz für minimal verarbeitete und hochwertige Milchzutaten | +0.6% | Global, mit Nordamerika, Europa und urbanem Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach funktionellen Fetten in gesundheitsbewussten Ernährungsweisen | +0.6% | Nordamerika und Europa, wachsend im urbanen Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Innovation bei der Verarbeitung und Verpackung von Milchfett | +0.5% | Global, mit frühen Gewinnen in Indien und Neuseeland | Langfristig (≥ 4 Jahre) |
| Zunehmende Einbindung in Premium-Bäckerei- und Konditorei-Rezepturen | +0.50% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Wachstum von Premium- und Bio-Milchproduktportfolios | +0.40% | Global, insbesondere Europa und Nordamerika, mit urbanen Asien-Pazifik-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nachfrage nach ethnischen Lebensmitteln und Premium-Bäckereinutzung
Die Expansion der gewerblichen Bäckereiproduktion und der Spezialgetränkeläden schafft Chancen für Milchfettzutaten, einschließlich Clarified Butter. Laut dem United States Foreign Agricultural Service 2025 wird der Butterkonsum in China voraussichtlich um 9% steigen, was teilweise durch den verstärkten Einsatz in der Bäckereiproduktion und die Expansion von Tee- und Kaffeeshops angetrieben wirdDairy: World Markets, fas.usda.gov">[1]. Dieser Trend unterstreicht das Potenzial von Milchfetten in der gewerblichen Lebensmittelzubereitung, hochwertigen Backwaren und spezialisierten Foodservice-Anwendungen. Clarified Butter kann von diesen Entwicklungen profitieren, da Hersteller und Foodservice-Betreiber Zutaten suchen, die ein reiches Milcharoma, einen hohen Rauchpunkt und eine gleichbleibende Kochleistung bieten. Da Bäckereien und internationale Foodservice-Ketten ihr Produktangebot erweitern, kann die Nachfrage nach differenzierten Milchfettzutaten zusätzliche Wachstumschancen für den globalen Clarified Butter Markt schaffen.
Präferenz für minimal verarbeitete und hochwertige Milchzutaten
Der Clarified Butter Markt richtet sich an Verbraucher, die Zutatenlisten vor der Auswahl von Milchprodukten prüfen. Die International Dairy Deli Bakery Association stellte im Februar 2025 fest, dass 41% der US-amerikanischen Verbraucher weniger verarbeitete Milchprodukte mit dem Fehlen von künstlichen Farb- und Aromastoffen assoziierten, während 36% erkennbare Zutaten als wichtiges Kriterium betrachtetenIDDBA Trends 2026, iddba.org">[2]. Clarified Butter enthält Butterfett, nachdem Verarbeiter Milchfeststoffe und Wasser entfernt haben, was die Rezeptur auf der Verpackung leicht kommunizierbar macht. Bio-, Weide- und A2-Angaben können den Einzelhandelswert des Produkts steigern, wenn Marken Rückverfolgbarkeit und Hitzeleistung klar nachweisen. Diese Eigenschaften können auch aromatisierte Produkte unterstützen, bei denen das Kocherlebnis und die Zutatenstory gemeinsam präsentiert werden. Hersteller benötigen jedoch eine zuverlässige Milchversorgung und dokumentierte Rückverfolgbarkeit, um die Premium-Positionierung im Spezialeinzelhandel zu schützen. Diese Dynamik begünstigt organisierte Verarbeiter, die Qualitäts-, Zusammensetzungs-, Verpackungs- und Kennzeichnungsanforderungen konsistent erfüllen können.
Nachfrage nach funktionellen Fetten in gesundheitsbewussten Ernährungsweisen
Der Clarified Butter Markt hat bei Verbrauchern an Relevanz gewonnen, die funktionelle Vorteile in alltäglichen Speisefetten suchen. Keto- und Paleo-Verbraucher in Nordamerika und Europa haben Clarified Butter früh übernommen, während Botschaften rund um Sporternährung und Darmgesundheit das Interesse verbreitert haben. International Flavors & Fragrances Inc. identifizierte ganzheitliches Wohlbefinden ebenfalls als ein wichtiges Innovationsthema im Milchbereich, da Verbraucher sich zunehmend auf aktives Gesundheitsmanagement konzentrieren. Produkte mit Weide-, A2- oder Single-Origin-Angaben können eine stärkere Sichtbarkeit im gesundheitsorientierten Einzelhandel erlangen, sofern Marken diese Angaben mit Belegen untermauern. Die Chance ist am stärksten, wenn eine gesundheitsorientierte Positionierung die etablierte kulinarische Rolle des Produkts ergänzt, anstatt sie zu verdrängen.
Innovation bei der Verarbeitung und Verpackung von Milchfett
Verarbeitungs- und Verpackungsentwicklungen unterstützen den breiteren Einsatz von Clarified Butter im Einzel- und Foodservice-Handel. Verarbeitungsmethoden können die Fettsäurezusammensetzung und flüchtigen Aromaverbindungen von Ghee wesentlich beeinflussen und unterstützen den Premium-Charakter traditioneller Langsamkochmethoden. Flexible Verpackungen gewinnen an Relevanz, da sie das Materialgewicht und die Transportkosten für Milchprodukte reduzieren. Mehrschichtige Beutellaminate können Bedenken hinsichtlich der Auswirkungen von Sauerstoffexposition auf die Ghee-Qualität in flexiblen Verpackungen begegnen. Niedrigere Verpackungskosten können Lieferanten helfen, preissensible Verbraucher zu bedienen und dabei praktische Margen zu erhalten. Glasgläser können weiterhin eine Premium-Präsentation unterstützen, wo Einzelhandelspreise und Produktsichtbarkeit am wichtigsten sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Rohstoff- und Butterfettpreisen | -0.4% | Global, mit verstärkten Auswirkungen in Europa, Asien-Pazifik sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verlagerung der Verbraucher hin zu pflanzlichen Fettalternativen | -0.2% | Nordamerika und Europa, mit zunehmender Relevanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Milchsicherheit und Exportkonformität | -0.3% | Global, insbesondere für den grenzüberschreitenden Milchhandel mit Europa, Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen, die die Verfügbarkeit von Milchzutaten beeinträchtigen | -0.3% | Global, insbesondere milchimportabhängige Märkte in Asien-Pazifik sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Rohstoff- und Butterfettpreisen
Schwankungen bei Rohmilch-, Rahm- und Butterfettpreisen schaffen Kostenunsicherheit für Clarified Butter Hersteller, da Butterfett der Hauptbestandteil des Endprodukts ist. Laut dem Food and Agricultural Outlook 2025–2034, veröffentlicht im Juli 2025, stiegen die internationalen Milchpreise in der ersten Hälfte des Jahres 2025OECD‑FAO Agricultural Outlook 2026‑2035, oecd.org">[3]. Die Butterpreise erreichten im Juni einen Rekordstand, bevor sie in der zweiten Jahreshälfte zurückgingen, da die Milchproduktion in den wichtigsten Exportländern die Erwartungen übertraf. Diese Preisbewegungen erschweren die Beschaffungsplanung, das Bestandsmanagement und die Preisverhandlungen für Hersteller, die auf eine gleichbleibende Milchfettversorgung angewiesen sind. Umgekehrt können Perioden mit überschüssigem Milchfettangebot die Zutatenkosten senken, führen jedoch zu Unsicherheit bei der Bestandsbewertung und der Vertragspreisgestaltung. Diese Volatilität macht es für Clarified Butter Hersteller schwierig, stabile Produktionskosten und wettbewerbsfähige Preise auf internationalen Märkten aufrechtzuerhalten.
Wachsende Verlagerung der Verbraucher hin zu pflanzlichen Fettalternativen
Die zunehmende Verfügbarkeit pflanzlicher Fette und milchfreier Ersatzprodukte verstärkt den Wettbewerbsdruck auf den globalen Clarified Butter Markt. Verbraucher, die den Konsum tierischer Lebensmittel reduzieren oder ihre Fettaufnahme diversifizieren möchten, können Alternativen wie Olivenöl, Sonnenblumenöl, Rapsöl und pflanzliche Butterersatzprodukte wählen. Diese Produkte bieten Vielseitigkeit beim Haushaltskochen, Backen und der Lebensmittelzubereitung und ermöglichen es ihnen, mit Clarified Butter in mehreren Anwendungsbereichen zu konkurrieren. Darüber hinaus können Ernährungspräferenzen für ungesättigte Fette einige gesundheitsbewusste Verbraucher davon abhalten, Clarified Butter regelmäßig zu kaufen, aufgrund seines hohen Gehalts an gesättigten Fettsäuren. Für Lebensmittelhersteller und Foodservice-Betreiber bieten alternative Fette auch eine größere Flexibilität bei der Produktformulierung und der Beschaffung von Zutaten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ungearomatisierte Varianten behalten ihr Volumen, aromatisierte Varianten gewinnen an WertNicht-aromatisiertes Clarified Butter hält 2026 einen Wertanteil von 66,31% und nimmt damit die größte Position im Produktmix ein. Das Segment bedient Haushalte und institutionelle Küchen in Asien-Pazifik, dem Nahen Osten und südasiatischen Diaspora-Gemeinschaften. Wiederholte Kaufmuster und festivalbedingte Nachfrage unterstützen stabile Umsätze in etablierten Märkten. Große Molkereigenossenschaften und organisierte Einzelhändler betreiben Lieferketten, die für diesen volumenstarken Kochbedarf ausgelegt sind. Gemischte und Büffelmilchformate spielen weiterhin eine Rolle in Südasien, insbesondere bei institutionellen Käufern, die Kosten und Fettkonsistenz priorisieren. A2-Kuhmilch-Ghee erzielt typischerweise den höchsten Stückwert im organisierten Einzelhandel, da rassenspezifische und verarbeitungsbezogene Angaben eine Premium-Preisgestaltung unterstützen.
Aromatisiertes Clarified Butter soll von 2027 bis 2032 einen CAGR von 7,23% verzeichnen, die schnellste Wachstumsrate unter den Produkttypen. Produkteinführungen, die ein vertrautes Speisefett mit ausgeprägten kulinarischen Aromen kombinieren, unterstützen die Marktgröße des Clarified Butter Marktes für aromatisierte Produkte. 4th & Heart führte im September 2025 Truffle Ghee bei Whole Foods Market für 12,99 USD ein, was die Verfügbarkeit von aromatisiertem Ghee im Mainstream-Spezialeinzelhandel zeigt. Market Delights führte im April 2026 originales und knoblauchinfundiertes Bughee für nordamerikanische Hobbyköche ein, die additivfreie Speisefette suchen. Traditionelle Langsamkochmethoden können den handwerklichen Wert verstärken, da die Verarbeitung die Aromaverbindungen erheblich beeinflusst. Das Segment kann wertmäßig schneller wachsen als volumenmäßig, da sich Premium-Formate in den Einzelhandelskanälen ausbreiten.
Nach Quelle:
Kuhmilch hält die breiteste WertbasisKuhmilch-Clarified Butter entfällt 2026 auf 55,52% des globalen Wertes. Das genossenschaftliche Molkereisystem Indiens sowie Produktionskapazitäten in Neuseeland, Irland und Australien unterstützen die große Produktionsbasis des Segments. Im Februar 2025 führte Amul Single-Origin Gir-Kuh-A2-Ghee in 250-g- und 500-g-Formaten ein, was die Nachfrage nach Rassenherkunft und Bilona-Methoden-Rückverfolgbarkeit widerspiegelt. Verpackte Produkte, die Zusammensetzungs-, Reinheits- und Verpackungsstandards erfüllen, können gegenüber unverpacktem losem Ghee einen Vorteil erlangen.
Kuhmilchprodukte sollen von 2027 bis 2032 einen CAGR von 6,02% verzeichnen. Büffelmilch-Ghee bleibt in Nordindien und Pakistan wichtig, wo Verbraucher eine körnige Textur für Roti-basierte Zubereitungen bevorzugen. Es behält auch ein bedeutendes Volumen in institutionellen Kanälen. Mischmilchprodukte bedienen Foodservice-Käufer, die stabilen Fettgehalt und Kosten gegenüber der Herkunft priorisieren. Die Clarified Butter Branche verlagert sich von unorganisierter Versorgung hin zu Marken- und Genossenschaftsproduktion an mehr Standorten. Diese Verlagerung kann die durchschnittlichen Verkaufspreise erhöhen, da Verbraucher Qualitätssignale leichter erkennen. Kuhmilchprodukte bleiben zentral für den Markt, da Premium-Varianten sich weiterentwickeln können, ohne die vertraute Rolle der Kategorie in Haushalten zu verändern.
Nach Verpackung:
Gläser unterstützen den Premium-Einzelhandel, während Beutel den Zugang verbessernGläser entfallen 2026 auf 47,87% des Verpackungswertes. Glas bietet eine starke Sauerstoffbarriere und ein hochwertiges Erscheinungsbild, das es Marken ermöglicht, höhere Preise in Spezial- und Naturkostläden zu unterstützen. Dieses Format bleibt in westlichen Einzelhandelskanälen und Premium-Produktsortimenten wichtig. Dosen und Konserven bedienen industrielle und Großmengen-Foodservice-Kunden, insbesondere im Nahen Osten und in Südasien. Ihre großen Formate und Korrosionsbeständigkeit erfüllen praktische Anforderungen im institutionellen Einkauf. Flaschen spielen weiterhin eine kleinere Rolle bei flüssigen Clarified Butter Formaten für gewerbliche Küchen, die eine kontrollierte Portionierung benötigen.
Beutel sollen von 2027 bis 2032 mit einem CAGR von 6,65% wachsen und sind damit das am schnellsten wachsende Verpackungsformat. Die Marktgröße des Clarified Butter Marktes für Beutel profitiert von geringerem Materialeinsatz, leichteren Transportlasten und niedrigeren Verpackungskosten im Vergleich zu Glas oder Weißblech. Fortschrittliche Beutellaminate können dazu beitragen, die Produktqualität durch die Steuerung der Sauerstoffdurchlässigkeit aufrechtzuerhalten. Beutel können auch die Zugänglichkeit von Markenprodukten in Süd- und Südostasien verbessern, wo der Einzelhandelspreis ein wichtiger Kaufentscheidungsfaktor bleibt. Daher wird die Kategorie wahrscheinlich zwei Verpackungswege beibehalten: Gläser für den Premium-Einzelhandel und Beutel für die Massen- und institutionelle Nachfrage.

Nach Vertriebskanal:
Off-Trade behält die größte Basis, während On-Trade beschleunigtOff-Trade-Kanäle entfallen 2026 auf 68,18% des Marktwerts. Verbrauchermärkte, Convenience-Stores, Online-Händler und Speziallebensmittelgeschäfte bleiben die primären Einkaufskanäle für Haushaltskunden. Abonnementdienste und diasporaorientierte E-Commerce-Plattformen schaffen zusätzliche Möglichkeiten für Online-Verkäufe. Rezeptbasiertes digitales Marketing hilft Premium-Marken auch dabei, Verwendungsanlässe an neue Käufer zu kommunizieren. Der Kanal profitiert davon, dass Verbraucher Restaurant- oder Meal-Kit-Erlebnisse zu Hause nachbilden möchten. Seine breite Reichweite macht ihn sowohl für etablierte Marken als auch für neue Premium-Anbieter unverzichtbar.
On-Trade-Kanäle sollen bis 2032 mit einem CAGR von 6,47% wachsen. Restaurants, Hotels, Cateringunternehmen, Cloud-Küchen und industrielle Lebensmittelhersteller erhöhen ihren Einsatz von Clarified Butter. Land O'Lakes positioniert sein Clarified Butter für den Foodservice auf Basis einer Butterfettreinheit von 99,6% und der Fähigkeit, die tägliche Klärarbeit in gewerblichen Küchen zu reduzieren. Premium-Restaurants und Cloud-Küchen können es als Menüzutat in Küchen einsetzen, die auf Hochtemperaturkochen angewiesen sind. Bäckerei-, Konditorei- und Snackhersteller können auch eine stabilere B2B-Nachfragebasis schaffen als Haushaltskaufzyklen. Der Foodservice-Einsatz kann Verbraucher mit Premium-Formaten vertraut machen und die anschließende Einzelhandelsnachfrage stärken. Diese Beziehung unterstützt den Clarified Butter Markt sowohl in Haushalts- als auch in professionellen Küchen.
Geografische Analyse
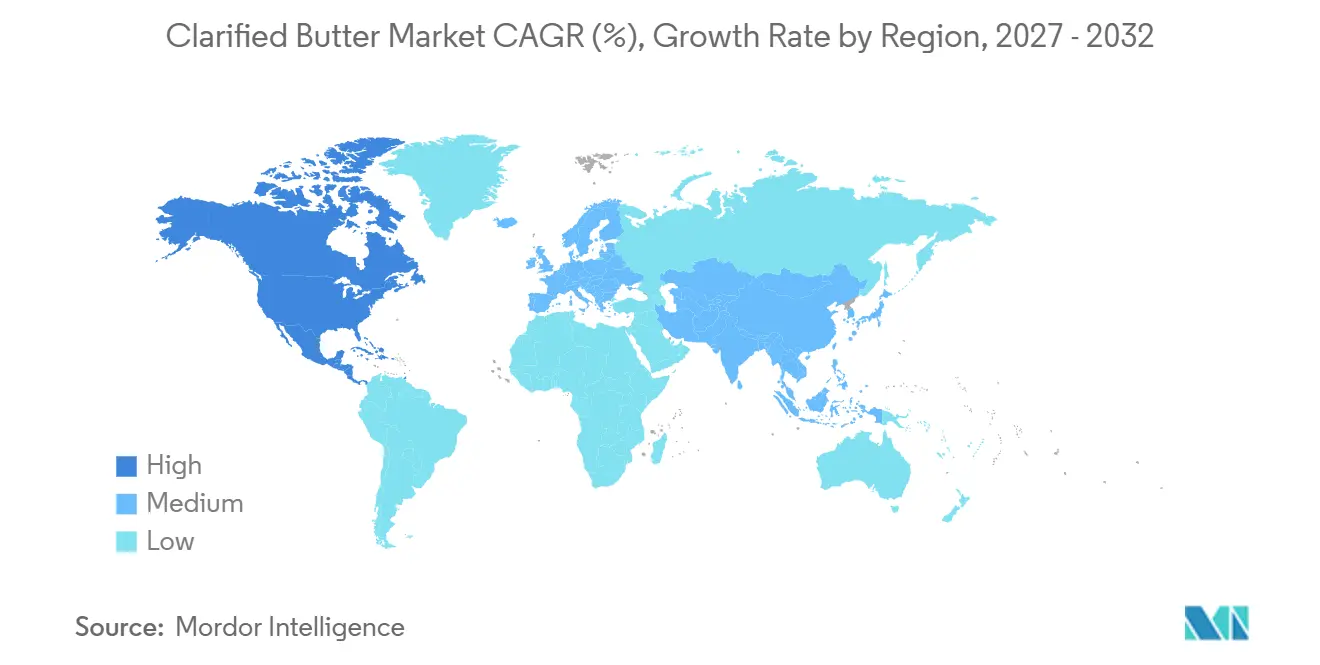
Asien-Pazifik macht 2026 55,78 % des globalen Wertes aus und ist damit die führende Regionalregion. Der Marktanteil für geklärte Butter in der Region spiegelt Indiens Position als bedeutender Produzent und Verbraucher von Ghee wider. Australien entwickelt sich zu einem Premiumproduktionsstandort, während Südkorea und Indonesien zu Importmärkten für Markenprodukte werden. Die regionale Nachfrage spiegelt eine Kombination aus etabliertem Haushaltskonsum und wachsender gesundheitsorientierter Einzelhandelsnachfrage wider.
Europa weist einen geringeren Pro-Kopf-Verbrauch als Südasien auf, bietet jedoch Potenzial für die Produktakzeptanz. Das Vereinigte Königreich verfügt über die größte Wertbasis in Europa, gestützt durch seine südasiatische Diaspora und den wachsenden Konsum von Gesundheitslebensmitteln. Deutschland und Frankreich sind Wachstumsmärkte für Clean-Label- und Bio-Milchprodukte, in denen Ghee von ethnischen Geschäften in den Spezialeinzelhandel expandiert. Kerrygold wurde 2025 zur am schnellsten wachsenden großen Buttermarke im britischen Einzelhandel und erzielte erstmals 1,00 Milliarden USD im US-amerikanischen Einzelhandel.
Nordamerika wird bis 2032 voraussichtlich mit einer CAGR von 6,29 % wachsen und ist damit die am schnellsten wachsende Region. Listungen im allgemeinen Lebensmitteleinzelhandel, die Integration in Mahlzeiten-Kits und eine zunehmend vielfältigere Verbraucherbasis stützen den Markt für geklärte Butter in der Region. Dieses Versorgungsumfeld unterstützt zudem wettbewerbsfähige inländische Rohstoffkosten für Verarbeiter. Die Märkte im Nahen Osten und in Afrika, insbesondere einzelne Länder, bleiben bedeutende traditionelle Absatzmärkte für den Haushalts- und Industriebereich, während Saudi-Arabien und die Vereinigten Arabischen Emirate zu den wichtigsten Ghee-Exportzielen Indiens zählen. Südamerika ist nach wie vor ein Markt in einem frühen Entwicklungsstadium, obwohl das städtische Gesundheitsbewusstsein und ketogene Ernährungsmuster eine inkrementelle Nachfrage erzeugen. Diese Entwicklungen könnten im späteren Verlauf des Prognosezeitraums ein stärkeres Mengenwachstum unterstützen.
Wettbewerbslandschaft
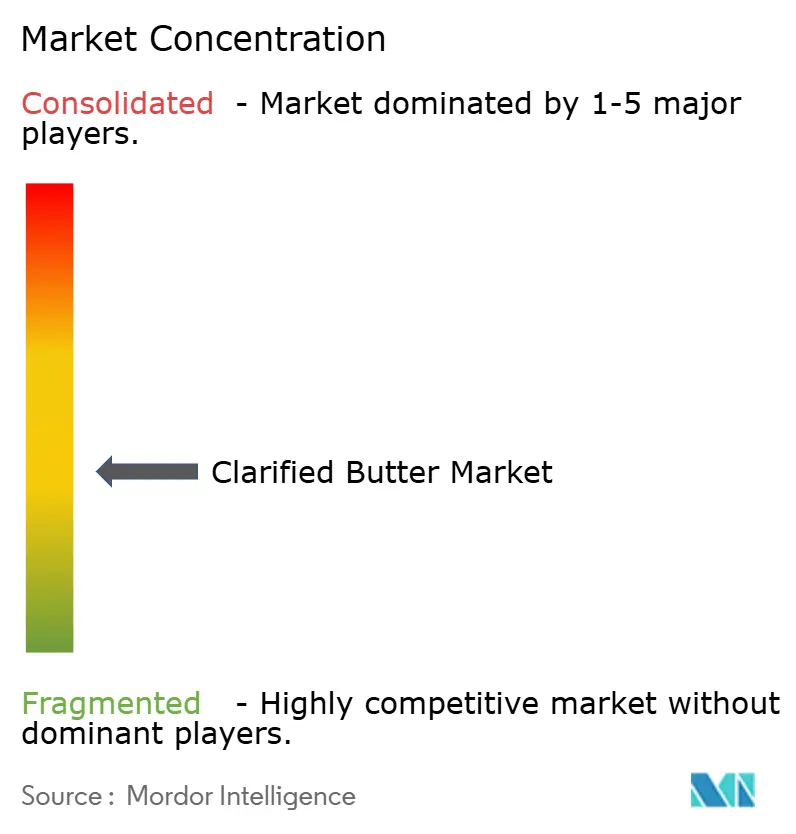
Der Markt für geklärte Butter bleibt trotz der Präsenz großer Genossenschaften, FMCG-Unternehmen und Spezialmarken mäßig fragmentiert. Zu den relevanten Marktteilnehmern zählen Amul, Patanjali Foods, Organic Valley, Britannia Industries, Land O'Lakes, 4th & Heart, Pure Indian Foods und GRB Dairy Foods. Große Genossenschaften konkurrieren über Beschaffungsvolumen, breite Vertriebsnetze und diversifizierte Produktportfolios. Spezialmarken hingegen differenzieren sich durch Bio-Zertifizierungen, Weidehaltungspositionierung, Premium-Formulierungen und gezieltes Marketing an gesundheitsbewusste Verbraucher.
Spezialmarken konzentrieren sich typischerweise auf Weidehaltungsquellen, A2-Ansprüche, aromatisierte Produkte und Direktverbraucher-Abonnements. Patanjali Foods kombiniert ayurvedische Positionierung mit einem Vertrieb über mehr als 2 Millionen Einzelhandelsgeschäfte. Das Unternehmen prognostiziert einen Anstieg des Ghee-Umsatzes im dritten Quartal des Geschäftsjahres 2026 um 46 % im Jahresvergleich. Dieser Ansatz unterstützt sowohl Skalierung als auch eine differenzierte Produktpositionierung. Britannia Industries brachte im Juni 2026 Sattvam Pure Cow Ghee auf den Markt und trat damit in das Segment der markierten Premium-geklärten Butter in Indien ein. Organic Valley führte ebenfalls im Juni 2026 eine Bio-Butter mit Olivenöl ein und erweiterte damit sein Premium-Milchfettangebot in den Vereinigten Staaten.
Der industrielle Einsatz bleibt eine unterentwickelte Chance für den Markt für geklärte Butter und für Marken, die größere, wiederkehrende Aufträge anstreben. Geklärte Butter kann in Anwendungen wie laminiertem Teig, Schokoladentemperierung und Hochtemperaturkochen eingesetzt werden, doch Lebensmittelhersteller wählen aufgrund von Kostenüberlegungen häufig Palmöl oder pflanzliches Backfett. Die Branche für geklärte Butter kann diese Lücke schließen, indem sie Lebensmittelherstellern die Leistungsfähigkeit der Zutat und den Clean-Label-Wert kommuniziert. Die aromatisierten Buttererweiterungen von Kerrygold zeigen, dass auch konventionelle Molkereimarken in Premium-Kochfettsegmente vordringen.
Clarified Butter Branchenführer
-
Dairy Farmers of America
-
Amul
-
Patanjali
-
Britannia Industries
-
Nestlé S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für geklärte Butter Unternehmen in diesem Bericht
- Amul
- Nestlé S.A.
- Dairy Farmers of America
- Britannia Industries
- Lactalis International
- Pure Indian Foods
- Patanjali
- Nanak Foods
- Organic Valley
- Ornua
- Glanbia
- Saputo Foodservice
- Land O Lakes, Inc
- Meadow Foods
- Grassland Dairy
- Corman
- Honor Foods
- Pleasant Hill Grain
- Carrington
- Plugra
Neueste Industrielle Entwicklungen in Markt für geklärte Butter
- Juli 2026: Amul (GCMMF) eröffnete das INR-700-Crore-Bengal-Dairy-Projekt (83 Millionen USD) im Howrah Food Park, Westbengalen. Die Anlage verfügt über eine Verarbeitungskapazität von 30 Lakh Litern Milch pro Tag und umfasst eine dedizierte Ghee-Produktionslinie mit einer Kapazität von 10 MT pro Tag. Das Projekt stellt die größte Investition der Genossenschaft in Ostindien dar und zielt darauf ab, ihre Position auf dem inländischen Premium-Ghee-Markt und den internationalen Exportmärkten zu stärken.
- April 2026: Market Delights führte Bughee ein, ein 100% reines geklärtes Kuhbutterprodukt, das in Original- und Knoblauchvarianten erhältlich ist. Das Produkt richtet sich an nordamerikanische Hobbyköche, die additivfreie, leistungsstarke Speisefette mit Premium-Vorratspositionierung suchen.
- März 2026: Ornua führte Kerrygold Pure Irish Butter with Olive Oil in britischen Einzelhandelsgeschäften ein. Das Vier-Zutaten-Produkt enthält 60% Weidebutter, 26% Olivenöl, Wasser und Salz. Eine nationale Marketingkampagne unterstützte die Einführung.
Globaler Clarified Butter Marktberichtsumfang
Geklärte Butter ist ein milchbasiertes Fettprodukt, das durch Erhitzen von Butter hergestellt wird, um Wasser zu entfernen und Milchfeststoffe abzutrennen. Das Ergebnis ist ein goldenes, konzentriertes Butterfett mit verbesserter Lagerstabilität und einem reichen, nussigen Geschmack.
Der Markt für geklärte Butter ist nach Produkttyp, Quelle, Verpackung, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in aromatisierte und ungearomatisierte Produkte unterteilt. Nach Quelle ist der Markt in Kuhmilch, Büffelmilch, gemischte Milch und sonstige unterteilt. Nach Verpackung ist der Markt in Gläser, Beutel, Dosen/Konservendosen und Flaschen unterteilt. Nach Vertriebskanal ist der Markt in den Gastronomiebereich und den Außer-Haus-Handel (Hypermärkte/Supermärkte, Convenience-/Lebensmittelgeschäfte, Online-Einzelhandelskanäle und sonstige Vertriebskanäle) unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, Südamerika, Asien-Pazifik sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) ausgedrückt.
Segmentierungsübersicht
| Aromatisiert |
| Nicht-aromatisiert |
| Kuhmilch |
| Büffelmilch |
| Mischmilch |
| Sonstige |
| Gläser |
| Beutel |
| Dosen/Konserven |
| Flaschen |
| On-Trade | |
| Off-Trade | Verbrauchermärkte/Supermärkte |
| Convenience-/Lebensmittelgeschäfte | |
| Online-Einzelhandelskanal | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| Australien | |
| Indonesien | |
| Südkorea | |
| Übriger Asien-Pazifik | |
| Südamerika | Südamerika |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Aromatisiert | |
| Nicht-aromatisiert | ||
| Nach Quelle | Kuhmilch | |
| Büffelmilch | ||
| Mischmilch | ||
| Sonstige | ||
| Nach Verpackung | Gläser | |
| Beutel | ||
| Dosen/Konserven | ||
| Flaschen | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Verbrauchermärkte/Supermärkte | |
| Convenience-/Lebensmittelgeschäfte | ||
| Online-Einzelhandelskanal | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Übriger Asien-Pazifik | ||
| Südamerika | Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Clarified Butter Markt aktuell und in Zukunft?
Der Clarified Butter Markt wurde im Jahr 2026 auf 7,92 Milliarden USD geschätzt und soll 2027 einen Wert von 8,33 Milliarden USD erreichen. Der Markt soll bis 2032 weiter auf 10,85 Milliarden USD wachsen und dabei im Zeitraum 2027–2032 einen CAGR von 5,44% verzeichnen.
Welches Produkttypensegment hatte 2026 den größten Anteil am Clarified Butter Markt?
Das nicht-aromatisierte Segment dominierte den Markt im Jahr 2026 und entfiel auf 66,31% des gesamten Marktumsatzes.
Welches Quellensegment hatte 2026 den größten Marktanteil?
Kuhmilchbasiertes Clarified Butter führte den Markt 2026 mit einem Anteil von 55,52% an.
Welches Verpackungsformat dominierte den Clarified Butter Markt im Jahr 2026?
Gläser waren das führende Verpackungsformat und entfielen 2026 auf 47,87% des globalen Marktanteils.
Welche Region führte den Clarified Butter Markt im Jahr 2026 an?
Asien-Pazifik war der größte regionale Markt und hielt 2026 einen Anteil von 55,78% am Clarified Butter Markt.