
クロロプレンゴム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.28 十億米ドル |
| 市場規模 (2031) | 1.62 十億米ドル |
| Growth Rate (2026 - 2031) | 4.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクロロプレンゴム市場分析
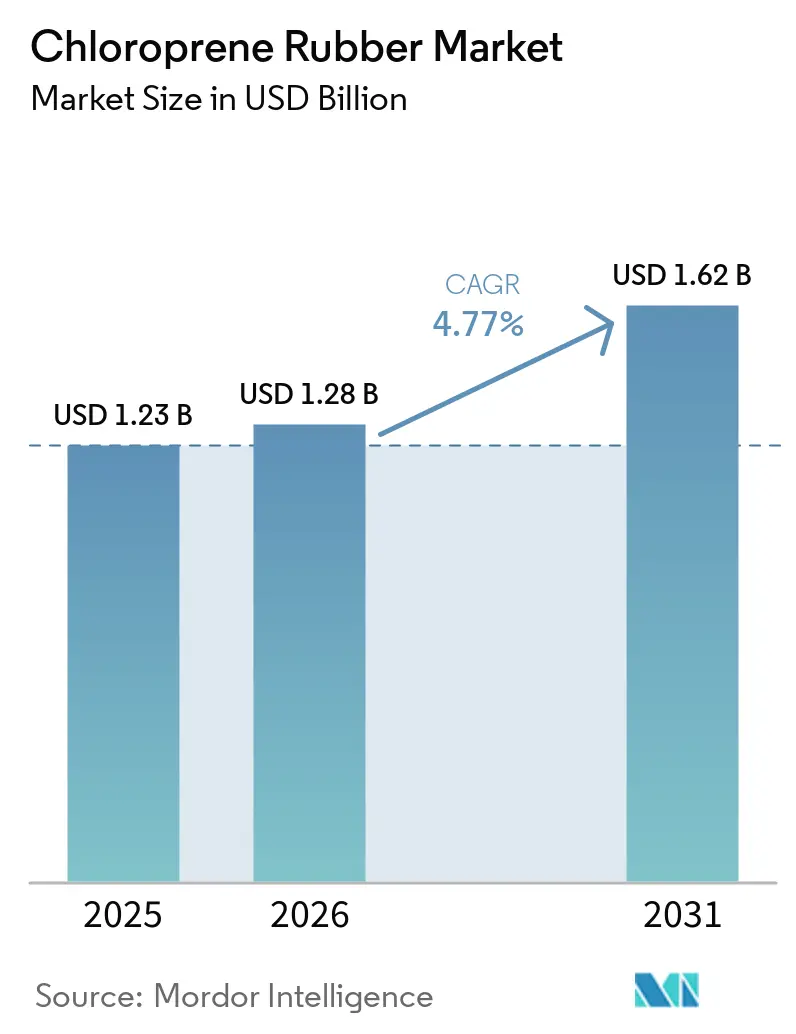
クロロプレンゴム市場規模は2025年に1.23 ビリオン 米ドルと推定され、2026年の1.28 ビリオン 米ドルから2031年には1.62 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.77%で成長ると推定されています。車両の電動化により、従来のホースやベルトを超えて、バッテリー冷却システム、高電圧ケーブルジャケット、防火バリアコンポーネントへの需要が拡大しています。これらの用途では、メーカーが耐熱性、耐液性、振動、電気的保護、防火性能を同時に対処することが求められます。グリッド投資とインフラ建設も、露出環境においてプロジェクトおよびメンテナンスサイクル全体にわたって耐久性のある性能を発揮しなければならない耐候性ガスケット、軸受、伸縮継手材料への需要を支えています。高品質重合能力が限られた生産者に集中しており、原料コストの変動や操業上の制約を受けやすいため、供給拡大は依然として困難です。その結果、統合サプライヤーが価格を引き上げたり供給障害が発生したりした場合、コンバーターには短期的な代替手段がほとんどありません。生産者はプレミアムグレード製品の開発、能力拡大、環境負荷の低い生産投入物の使用によって対応しています。一方、コンバーターは原材料コストの上昇と信頼性の高い認定材料に対する顧客要件の続という状況の中でマージンを維持するプレッシャーに直面しています。こうした状況はクロロプレンゴム市場の成長を支え、信頼性の高い供給、一貫した技術性能、および高付加価値用途向けの明確な顧客認定戦略を通じて仕様を満たすサプライヤーに有利に働きます。
レポートの主要ポイント
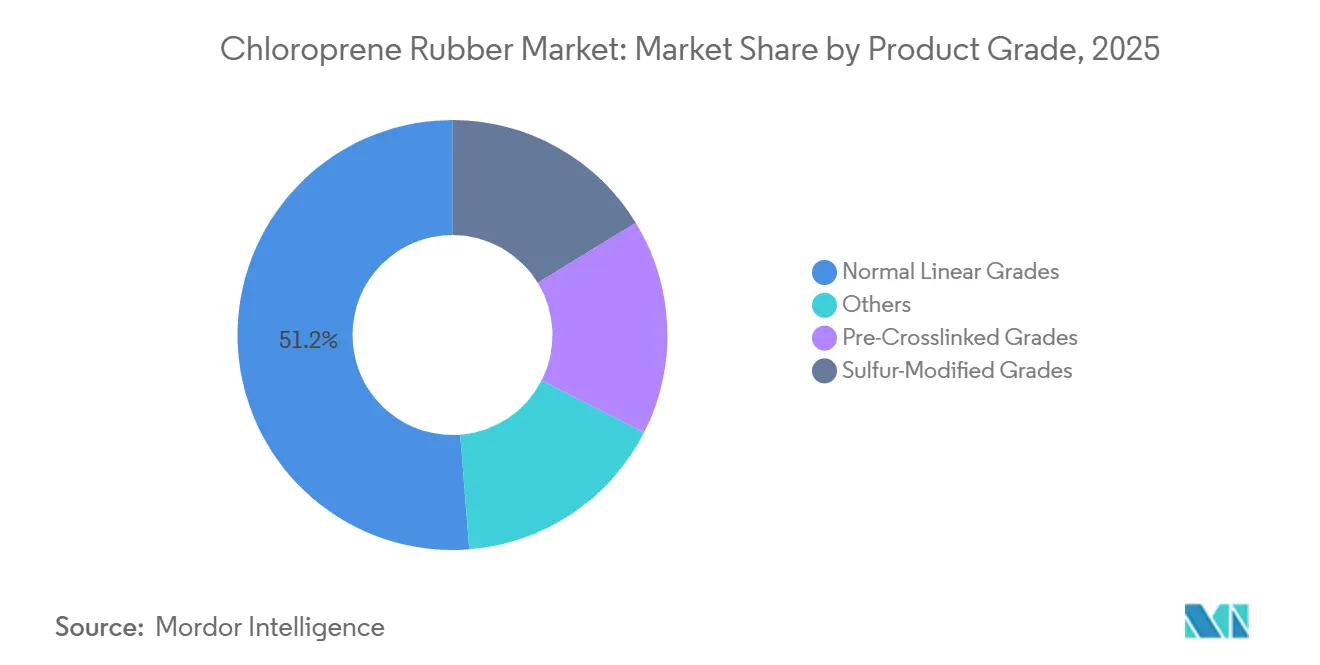
- 製品グレード別では、通常リニアグレードが2025年のクロロプレンゴム市場シェアの51.24%を占め、硫黄変性グレードは2031年までCAGR 5.13%で拡大すると予測されています。
- 用途別では、ホース・チューブが2025年のクロロプレンゴム市場シェアの33.15%を占め、2031年までCAGR 5.45%で成長すると予測されています。
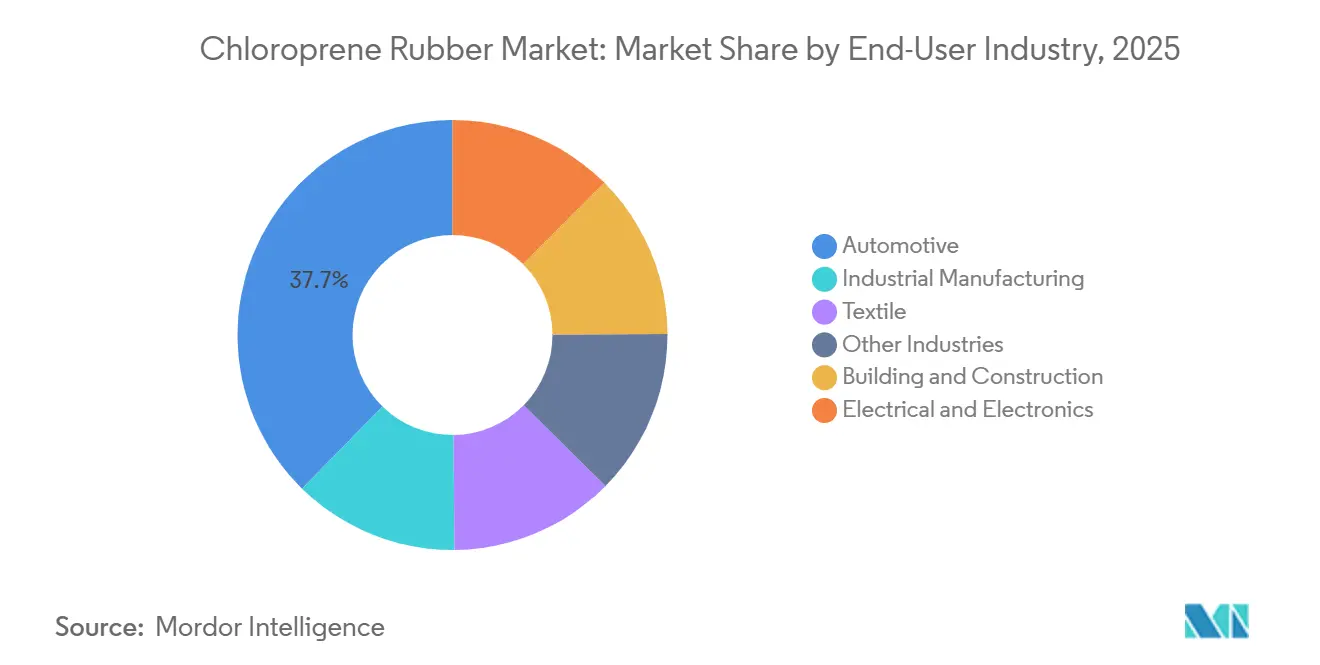
- 最終用途産業別では、自動車が2025年のクロロプレンゴム市場シェアの37.67%を占め、電気・電子は2031年までCAGR 5.76%で拡大すると予測されています。
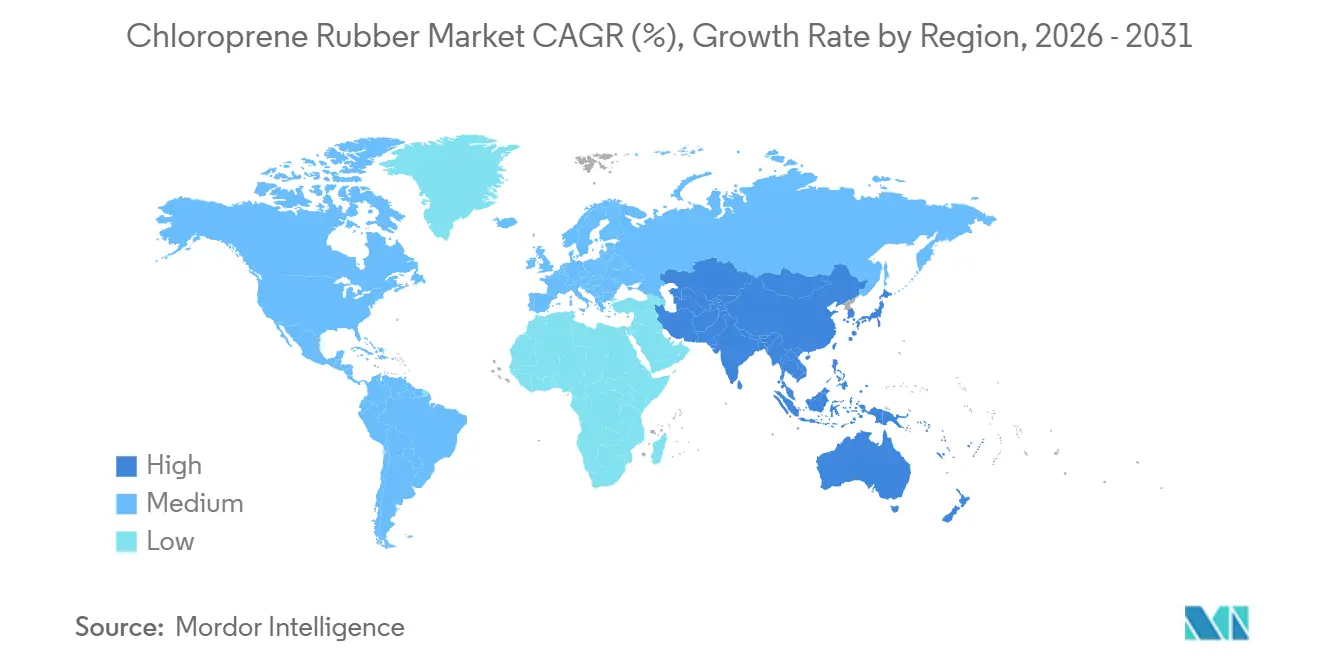
- 地域別では、アジア太平洋が2025年のクロロプレンゴム市場シェアの48.34%を占め、2031年までCAGR 5.22%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車のシーリングおよび熱管理需要 | +1.8% | EVの生産拠点として中国、韓国、ドイツに集中した需要を伴うグローバル | 中期(2〜4年) |
| 耐候性エラストマーへのインフラ支出 | +1.2% | APACコア(インド、インドネシア、ベトナム)、中東・北アフリカおよびサブサハラアフリカへの波及 | 長期(4年以上) |
| 電線・ケーブルおよび制御システムの電動化 | +0.9% | グローバル、北米とEU(グリッド近代化)、ASEAN(農村電化)で最も強い | 中期(2〜4年) |
| 水系クロロプレンラテックスおよび接着剤の成長 | +0.5% | 東アジア(中国、日本、韓国)、東南アジアおよびインドへの採用拡大 | 短期(2年以内) |
| EVバッテリーパックの防火バリアおよび冷却ループ要件 | +0.8% | グローバル;中国GB/T 31467.3、国際連合欧州経済委員会(UNECE)規格、および米国アンダーライターズラボラトリーズ(UL)9540Aによる規制の影響が材料仕様を形成 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電気自動車のシーリング、熱管理、およびバッテリー保護需要
電気自動車メーカーは、繰り返しの温度変動と振動の中でも形状を保持するシーリング材料を必要としています。クロロプレンゴムは、バッテリー冷却ループにおける耐油・耐グリコール性要件を満たし、濃縮エチレングリコールがホースやシールにより大きな負荷をかける環境に対応します。50以上のブランドから100以上の電気自動車モデルを対象とした2026年のSAEインターナショナル(SAE)技術論文では、ゴムガスケットと接着剤ベースのシーラントがバッテリーパック設計で使用される2つの主要なシーリング方法として特定されました[1]SAEインターナショナル、「EVバッテリーパックのシーリング方法に関する包括的分析:トレンドとインサイト」、SAE Mobilus、saemobilus.sae.org。この用途は、標準的なホースコンパウンドではなく、より厳しい公差グレードへの需要をシフトさせます。バッテリーガスケットはまた、制御された圧縮永久ひずみ性能と防火性能を必要とし、認定設計における硫黄変性材料の要件を高めています。クロロプレンゴム市場、電気自動車生産の拡大と各熱管理コンポーネントに対するより高い仕様要件によって支えられています。バッテリー近傍で動作するコンポーネントは、初期コストのみを基準に選定された材料ではなく、車両の寿命全体にわたって予測可能なシーリング性能を必要とします。このシフトはまた、コンパウンド選定、コンポーネントテスト、供給の一貫性の重要性を高め、技術的に要求の高い自動車プログラムの経験を持つ生産者を支援します。
耐候性エラストマーへのインフラ支出
インフラプロジェクトは、橋梁継手、トンネルガスケット、防水システム、免震支承パッドにおけるクロロプレンゴムへの需要を支えています。これらの用途は、長期間にわたってオゾン、紫外線、炎、機械的ストレスへの耐性を必要とします。この材料は特定の建築用途においてシリコーンやエチレン・プロピレン・ジエンモノマー(EPDM)と競合しますが、耐炎性と靭性の組み合わせは軸受・シーリングアセンブリにおいて依然として重要です。プロジェクト仕様はまた、資産がクロロプレンベースのコンパウンド採用した後に長い交換サイクルを生み出す可能性があります。これにより、サプライヤーは乗用車生産に直接結びつかない需要源を得ることができます。クロロプレンゴム市場において、インフラ需要はアジアおよび中東で公共建設と交通インフラのアップグレードが拡大するにつれて特に重要です。同じ技術要件が新規プロジェクト、メンテナンス活動、および露出したシーリング・軸受コンポーネントの最終的な交換にも適用されます。長い計画サイクルもこの需要を短サイクル購買よりも安定させます。プロジェクトチームは通常、建設開始前に性能仕様を決定し、設置後に容易に変更することができないためです。
電線・ケーブルおよび制御システムの電動化
グリッド近代化と農村電化により、電線・ケーブルシステムにおける難燃性エラストマーの使用が拡大しています。クロロプレンゴムは、特定の屋外、埋設、および特殊ケーブル用途において低温柔軟性と難燃性を提供します。電気自動車のバッテリー管理ハーネスと高電圧インターコネクトは、発熱するインバーター近傍で動作し、頼性の高い機械的保護を必要とするため、別の需要領域を形成しています。国際電気標準会議(IEC)60332に基づくコンプライアンス試験は、公共インフラのケーブル仕様において確立された難燃伝播性能を持つ材料の使用を支援します。ただし、要件はカテゴリー全体で異なります。電力伝送ケーブルはより一般的な材料を使用できますが、車両配線はより厳しい管理を必要とします。このグレード差別化は、クロロプレンゴム市場における特殊材料の使用を支援します。一貫した電気絶縁性と物理的耐久性は、密集した車両および制御システムアセンブリにおいて重要であるためです。また、複数の標準エラストマーが対応できる広範な用途ではなく、材料の信頼性と加工コストの両方が重要な用途にサプライヤーを誘導します。
水系クロロプレンラテックスおよび接着剤の成長
水系クロロプレンラテックスは、建設用接着剤、アスファルト防水、フットウェア組立、および内装接合用途での採用が進んでいます。このシフトは、ユーザーが溶剤系システムから移行している東アジアの製造クラスターで最も顕著です。2024年にPolymersに掲載された研究では、メチルメタクリレートとビニル多面体オリゴマーシルセスキオキサン(POSS)で変性したクロロプレンラテックスが100℃で20.2 kgfの剥離強度を達成したことが報告されました。この結果は、溶剤消費を削減しながら熱性能を必要とする用途での使用を支持します。この開発は、要求の高い木工および自動車内装用途における水系配合物の使用を制限してきた歴史的な性能障壁に対処するものです。クロロプレンゴム市場は、溶剤系生産プロセスからの移行中に顧客が接合強度と塗布作業性のバランスを取りながら、耐熱接合性能を犠牲にせずに水系システムを求める接着剤ユーザーからの需要に対応できます。このトレンドは、接着剤が工場加工に実用的でありながら自動車内装や耐久性建設アセンブリのサービス要件を満たす必要がある用途での広範な採用を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クロロプレンモノマーおよび原料価格の変動 | -0.9% | グローバル;ブタジエンルートの北東アジアおよびカルシウムカーバイド・アセチレンルートの中国で深刻 | 短期(2年以内) |
| 揮発性有機化合物(VOC)、有害物質、および職場暴露コンプライアンスコスト | -0.7% | 北米とEUが最も影響を受ける;米国環境保護庁(EPA)有害大気汚染物質国家排出基準(NESHAP)およびEU REACH規制の下での規制的影響 | 中期(2〜4年) |
| グローバル重合能力の集中 | -0.5% | グローバル;Denka Performance Elastomer(DPE)閉鎖後に北米が構造的に脆弱 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クロロプレンモノマー、原料、および能力の変動
クロロプレンゴムのコストは、ブタジエンベースの生産とカルシウムカーバイドに依存するアセチレンルートの両方を反映しています。この二重原料構造により、生産者は石油化学価格の変動と中国のエネルギー政策の変化にさらされます。2026年4月、Tosohは原材料コストの上昇を理由に、クロロプレンゴムの価格を80円/kg以上引き上げると発表しました。Resonacも2026年4月に価格調整を発表し、続いて2026年7月1日出荷分から350 米ドル/トン以上のさらなる値上げを発表しました[2]Resonac Corporation、「クロロプレンゴムの価格調整」、Resonac Corporation、resonac.com。限られた数の統合生産者が高品質クロロプレンゴムの生産を担っています。その結果、予定外の操業停止や原料供給の制約が生じた場合、即時の代替供給手段はほとんどありません。したがって、クロロプレンゴム市場は急速なコスト転嫁の影響を受けやすい状況にあります。小規模コンパウンダーは、契約上の転嫁メカニズムを交渉し、長期顧客契約や多様化した調達手配を通じて購買を計画できる大規模コンバーターよりも高いマージンリスクに直面しています。この差異は、特にバイヤーが価格上昇の受け入れに時間がかかる場合、投入コストが長期間にわたって高止まりする中で、どの企業が認定コンパウンドの供給を継続できるかに影響を与える可能性があります。
揮発性有機化合物(VOC)、有害物質、および職場暴露コンプライアンスコスト
クロロプレン製造は、排出、材料取り扱い、職場暴露、および製品登録要件の対象となっています。2024年4月、米国環境保護庁はクロロプレンゴム製造に関する有害大気汚染物質基準の改訂版を発行しました。Denkaはその後、ルイジアナ州のクロロプレン施設の解体を確認し、北米は国内クロロプレン重合能力を失いました。欧州では、化学品の登録・評価・認可・制限(REACH)規制が化学リスク管理とサプライチェーン義務を引き続き規定しています。大規模統合生産者はモニタリング、エンジニアリング、登録コストをより広範な事業に分散できますが、小規模事業者は柔軟性が低くなります。これらの要件は、コンプライアンスコストがクロロプレンゴムの性能上の利点を上回る場合に、配合業者が代替接着剤化学を採用するよう促す可能性があります。ただし、クロロプレンゴムは特定の用途に必要な耐性、耐久性、および加工特性を提供します。影響は、クロロプレンゴムが製品の信頼性を支える用途よりも、より単純な配合で顧客要件を満たせる用途において最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品グレード別:
リニアグレードが規模を維持しながら硫黄変性グレードが特殊需要を獲得通常リニアグレードは2025年のクロロプレンゴム市場の51.24%を占め、汎用自動車ホース、工業用ベルト、建設用接着剤での使用によって支えられています。その地位は、高度な仕様を必要としない用途における加工性、コスト、性能のバランスを反映しています。これらのグレードは、最低限の技術要件を満たす確立された建設用途や従来の車両コンポーネントに引き続き適しています。予備架橋グレードは、連続押出およびプロファイル生産において中間的な位置を占めています。その寸法安定性は加工中の材料損失を削減でき、製造業者が特殊シーリングや電気コンポーネントに必要な追加性能機能よりも安定した出力と再現性のあるプロファイルを優先できるようにします。
硫黄変性グレードは2031年までCAGR 5.13%で成長すると予測されており、クロロプレンゴム市場において最も成長の速い製品グレードとなっています。その制御された結晶化と圧縮永久ひずみへの耐性は、UL94 V-0防火性能を必要とするものを含むバッテリーガスケット用途を支援します。このセグメントは、相手先ブランド製造業者(OEM)が初期材料コストの低さよりも高温での性能を優先する場合に恩恵を受けます。その他の特殊グレードは、重合制御が別化を提供する低温ケーブルジャケットや医療用手袋などの小規模用途に対応します。2026年6月、ARLANXEOは、そのBayprenポートフォリオが2026年1月以降、国際持続可能性・炭素認証(ISCC)PLUSの認定塩素を使用しており、2025年比で平均地球温暖化係数を20%削減したと発表しました。この製品グレード構造は、広範な需要に対して標準グレードを維持しながら、安全性、動作温度、または長期シーリング性能が重要な用途に認定特殊グレードを提供します。
注記: 全セグメントのシェアはレポート購入後に入手可能


用途別:
ホース・チューブが最大規模と最速成長を兼ね備えるホース・チューブは2025年の用途別クロロプレンゴム市場の33.15%を占めました。このセグメントは2031年までCAGR 5.45%で成長すると予測されており、最大かつ最も成長の速い用途カテゴリーとなっています。バッテリー熱管理ループは主要な需要源であり、冷却ホースはグリコールベースの流体、圧力、および長期運転サイクルに耐える必要があります。これらの要件は、汎用材料ではなく、熱安定剤と補強システムを備えたより厳しい公差コンパウンドへの需要を支援します。コンポーネントメーカーは、持続的な熱サイクルと車両運転条件下で性能を維持するコンパウンドを必要としています。
ガスケット、シール、Oリングは次の主要用途グループを形成し、インフラアセンブリにおける圧縮永久ひずみ耐性と屋外耐久性によって支えられています。ベルトおよび振動制御コンポーネントはより成熟した用途であり、特定の内燃機関ベルトへの需要の低下は、電動ドライブトレインにおける防振マウントおよびノイズ絶縁コンポーネントへの需要によって部分的に相殺されています。電線・ケーブル製品は低い付加価値を生み出しますが、グリッド近代化と電動化への投資から恩恵を受けます。接着剤・コーティングは水系クロロプレンラテックスを組み込む方向に進化しており、100℃で20.2 kgfの剥離強度を達成し、より高温の接合用途を支援しています。その他の用途には医療用手袋や特殊フォーム製品が含まれ、安定しているが限定的な需要を提供します。全体として、用途ミックスは確立された用途を支援しながら、バッテリーシステム、ケーブル保護、水系接合がより要求の高い製品要件に対応します。
最終用途産業別:
自動車が現在の需要をリードし、電気・電子が成長率を設定自動車は2025年のクロロプレンゴム市場の37.67%を占めました。電気自動車への移行は、車両におけるクロロプレンゴムの使用を排除するのではなく、需要をシフトさせます。従来のエンジンルーム内ホース、ドライブブーツ、振動マウントは、バッテリー冷却ホース、バッテリーパックガスケット、高電圧ケーブルグロメットによって補完されます。この継続性は、車両アーキテクチャが進化する中でもクロロプレンゴム産業における自動車産業の役割を維持します。この材料は、シーリング、振動制御、流体処理、ケーブル保護が変化する熱的・機械条件下で性能を発揮しなければならない場面で引き続き重要です。
電気・電子は2031年までCAGR 5.76%で拡大すると予測されており、最終用途産業の中で最も高い成長率となっています。難燃性、誘電安定性、広い動作温度範囲が、ケーブルジャケット、コネクタシール、バッテリー管理ハーネスでの使用を支援します。建築・建設もインフラプロジェクトにおける軸受パッド、伸縮継手、防水システムへの需要から恩恵を受けます。産業製造はコンベヤーベルト、化学プロセスホース、ポンプシールを通じて安定した需要を提供します。繊維、医療、スポーツ用品、海洋用途は規模が小さいものの、性能要件が高付加価値材料を正当化できる特殊用途を提供します。この最終用途ミックスは、確立された需要基盤と電気システム要件のバランスを取り、単一用途への依存を低減しながら、より高成長の用途における材料認定の重要性を高めます。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域クロロプレンゴム市場
アジア太平洋地域は2025年のクロロプレンゴム市場において48.34%のシェアを占め、2031年までCAGR 5.22%で成長すると予測されている。中国はブタジエンおよびカーバイド・アセチレンルートによる生産を通じて、大規模な消費基盤と生産能力を兼ね備えている。輸入グレードは、国内代替品がすべての仕様を満たさない熱管理および医療用途において引き続き重要な役割を果たしている。日本はTosohおよびDenkaなどのメーカーを通じて素材を供給している。2025年6月、Tosohは南陽コンプレックスの新工場に750 ビリオン 円(4,700 ミリオン 米ドル)の投資を発表し、2030年春の商業運転開始時に年間22,000トン(tpa)の生産能力追加が見込まれている。
アジア太平洋地域および欧州クロロプレンゴム市場
韓国およびASEAN諸国は、自動車および電子機器生産の拡大を通じて需要を支えている。インドも国内での車両部品調達の増加に伴い、地域消費に貢献している。欧州は、特にドイツ、英国、フランスにおいて、精密シーリングおよび高電圧ケーブル用途において引き続き重要な市場である。自動車品質要件および高度な製造能力が、仕様主導型グレードへの需要を維持している。化学物質規制により、欧州の特定用途においてラテックス接着剤配合がより困難になっている。その結果、輸入グレードへの需要は、配合選択に対するより厳しい精査と並行して継続している。
南北アメリカおよびMEAクロロプレンゴム市場
北米は、Denkaのルイジアナ工場の閉鎖・解体を受け、輸入ポリマーへの依存度が高まっている。この依存はコンバーターをアジアの価格変動や供給途絶にさらし、地域の加工業者にとって安定した調達および材料認定の重要性を高めている。南米はブラジルの自動車製造および建設用防水需要を中心としており、アルゼンチンは調達環境の予測可能性が低い状況にある。サウジアラビアのインフラおよび産業多角化プログラムは、建設用シーラントおよび免震支承システムへの需要を支えている。南アフリカは国内およびサブサハラ市場向けの自動車組立を通じて需要を維持している。これらの地域は全体として漸進的な需要をもたらすものの、アジア太平洋地域の生産・消費規模には及ばない。また、国際サプライヤーが提供する供給可能性、価格設定、および技術サポートへの依存度も引き続き高い。

競合環境
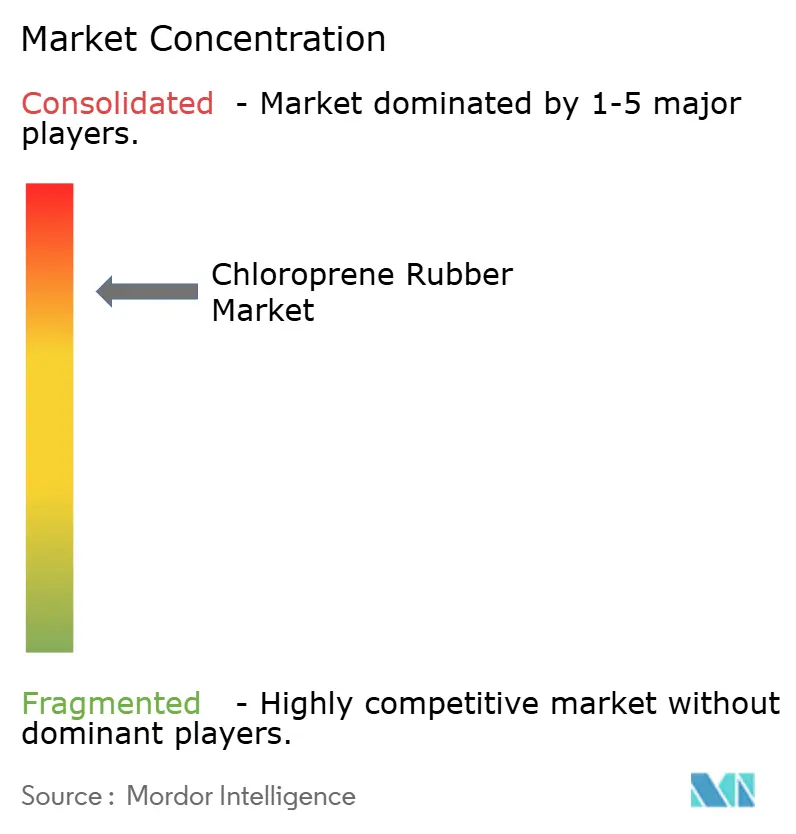
クロロプレンゴム市場は集約されています。ARLANXEO、Denka、Tosoh、Resonacはドイツと日本から高品質材料を供給し、中国の生産者は汎用グレード材料の生産を拡大しています。主要な中国生産者には、Shanxi Synthetic Rubber Group、Shanxi-Nairit Synthetic Rubber、Shanxi Huojia Changhua、Chongqing Huayi Changshou、Sundow Polymersが含まれます。競合環境は、要求の高い用途に使用される材料と価格主導の汎用グレード材料を区別しています。
この区別は、顧客認定要件と材料の一貫性が代替を制限する電気自動車の熱管理および医療用途において最も顕著です。DenkaのルイジアナAM施設の閉鎖・解体により、北米最後の国内クロロプレン重合プラントが失われ、高品質材料の西側需要を満たすために日本および欧州の供給への依存が高まりました。ARLANXEOのBayprenポートフォリオ全体にわたるISCC PLUS認定塩素への移行は、環境フットプリントの改善の文書化と製品トレーサビリティを組み合わせています。
バッテリー冷却ホースおよび難燃性バッテリーガスケット向けのカスタムコンパウンドは、引き続き特殊な用途領域です。これらのコンポーネントは、耐液性、熱安定性、シーリング性能、および顧客承認の検証されたバランスを必要とします。水系クロロプレンラテックスも機会を表しており、接着剤ユーザーは接合強度を単純な加工のために妥協できない用途において熱性能を維持する低溶剤代替品を求めています。TrelleborgとCelaneseはK 2025においてHytrelサーモプラスチックコポリエステル(TPC)ベースの自動車用シーリングブーツを発表し、クロロプレンベースのブーツと比較して少なくとも10%の部品コスト削減を挙げました。この競合圧力は、成形効率が材料性能要件よりも重要な標準化されたシーリング形状において最も大きくなります。複雑な用途では、トレーサビリティ、耐熱性、承認要件が切り替えコストを高めます。これらの用途における製品選定は、コンポーネントコストの直接比較だけでなく、実証されたサービス性能に基づいて行われます。
クロロプレンゴム産業リーダー
Denka Company Limited
ARLANXEO
Tosoh Corporation
Shanxi Synthetic Rubber Group Co.Ltd
Sundow Polymers Co., Ltd.
- *免責事項:主要選手の並び順不同
クロロプレンゴム市場
- ARLANXEO
- BRP Manufacturing
- C. Otto Gehrckens GmbH & Co. KG
- Chongqing Huayi Changshou Chemical Group Co., Ltd.
- Denka Company Limited
- RADO Gummi GmbH
- Resonac Holdings Corporation
- SEDO Chemicals
- Shanxi Huojia Changhua Synthetic Rubber Co., Ltd.
- Shanxi Synthetic Rubber Group Co.Ltd
- Shanxi-Nairit Synthetic Rubber Co.,Ltd.
- Sundow Polymers Co., Ltd.
- Tosoh Corporation
- Trelleborg Group
- Zenith Rubber

Recent Industry Developments in クロロプレンゴム市場
- 2026年6月:ARLANXEOとCovestroは、2026年1月以降、ARLANXEOがクロロプレンゴム生産においてCovestroからの国際持続可能性・炭素認証(ISCC)PLUS認定塩素を使用していることを発表しました。このイニシアチブにより、Bayprenポートフォリオの平均地球温暖化係数が2025年比で約20%削減されました。これはクロロプレンゴム(CR)ポリマー市場における初のポートフォリオ全体の持続可能性認証であり、各グレードに対して検証可能な製品環境フットプリント文書を提供します。
- 2026年6月:Resonac Corporationは、Resonacクロロプレン製品ラインの2回目の価格引き上げを発表しました。2026年7月1日出荷分から有効となり、中東の不安定性による原材料コストの継続的な上昇を理由に、同社は350 米ドル/トン以上の価格引き上げを実施しました。


グローバルクロロプレンゴム市場レポートの範囲
クロロプレンゴムは、クロロプレンの重合によって製造される合成エラストマーです。優れた耐薬品性、高い耐老化性・耐オゾン性、および天然ゴムよりも高い耐摩耗性を提供します。変形後も形状を保持し、加熱しても溶融しませんが、高温では分解します。
クロロプレンゴム市場は、製品グレード、用途、最終用途産業、地域別にセグメント化されています。製品グレード別では、市場は通常リニアグレード、予備架橋グレード、硫黄変性グレード、その他にセグメント化されています。用途別では、市場はホース・チューブ、ガスケット・シール・Oリング、ベルト・振動制御コンポーネント、電線・ケール製品、接着剤・コーティング、その他の用途にセグメント化されています。最終用途産業別では、市場は自動車、建築・建設、電気・電子、産業製造、繊維、その他の産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるクロロプレンゴムの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| 通常リニアグレード |
| 予備架橋グレード |
| 硫黄変性グレード |
| その他 |
| ホース・チューブ |
| ガスケット、シール・Oリング |
| ベルト・振動制御コンポーネント |
| 電線・ケーブル製品 |
| 接着剤・コーティング |
| その他の用途 |
| 自動車 |
| 建築・建設 |
| 電気・電子 |
| 産業製造 |
| 繊維 |
| その他の産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品グレード別 | 通常リニアグレード | |
| 予備架橋グレード | ||
| 硫黄変性グレード | ||
| その他 | ||
| 用途別 | ホース・チューブ | |
| ガスケット、シール・Oリング | ||
| ベルト・振動制御コンポーネント | ||
| 電線・ケーブル製品 | ||
| 接着剤・コーティング | ||
| その他の用途 | ||
| 最終用途産業別 | 自動車 | |
| 建築・建設 | ||
| 電気・電子 | ||
| 産業製造 | ||
| 繊維 | ||
| その他の産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
クロロプレンゴム市場の現在の市場規模は?
クロロプレンゴム市場規模は2025年に1.23 ビリオン 米ドルと推定され、2026年の1.28 ビリオン 米ドルから2031年には1.62 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 4.77%で成長すると推定されています。
クロロプレンゴムで最も成長の速い製品グレードはどれですか?
硫黄変性グレードは、バッテリーガスケットおよび防火要件に支えられ、2031年までCAGR 5.13%で拡大すると予測されています。その性能は、制御された結晶化と圧縮永久ひずみ耐性が必要な場合、特に汎用グレードではなく高温での信頼性の高いシーリングを必要とする用途において重要です。
電気自動車がクロロプレンゴム需要にとって重要な理由は何ですか?
電気自動車は、耐熱性、耐液性、耐振動性を必要とするバッテリー冷却ホース、ガスケット、ケーブルジャケット、保護システムにクロロプレンゴムを使用しています。これらの用途は、より高い認定要件を持つより厳しい公差コンパウンドへの需要をシフトさせ、車両設計と調達プロセス全体を通じてコンポーネントの信頼性と一貫した材料性能を重要にしています。
クロロプレンゴムの需要をリードする用途はどれですか?
ホース・チューブは2025年に33.15%のシェアを占め、2031年までCAGR 5.45%で成長すると予測されています。バッテリー冷却ループは、ホースが長期間にわたって圧力下でグリコールベースの流体に耐える必要があるため需要を支援しており、持続的な熱サイクルと慎重な流体処理のために設計されたコンパウンドが有利です。
最終更新日:



