
Taille et part du marché du caoutchouc chloroprène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.28 Milliards de dollars |
| Taille du Marché (2031) | 1.62 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du caoutchouc chloroprène par Mordor Intelligence
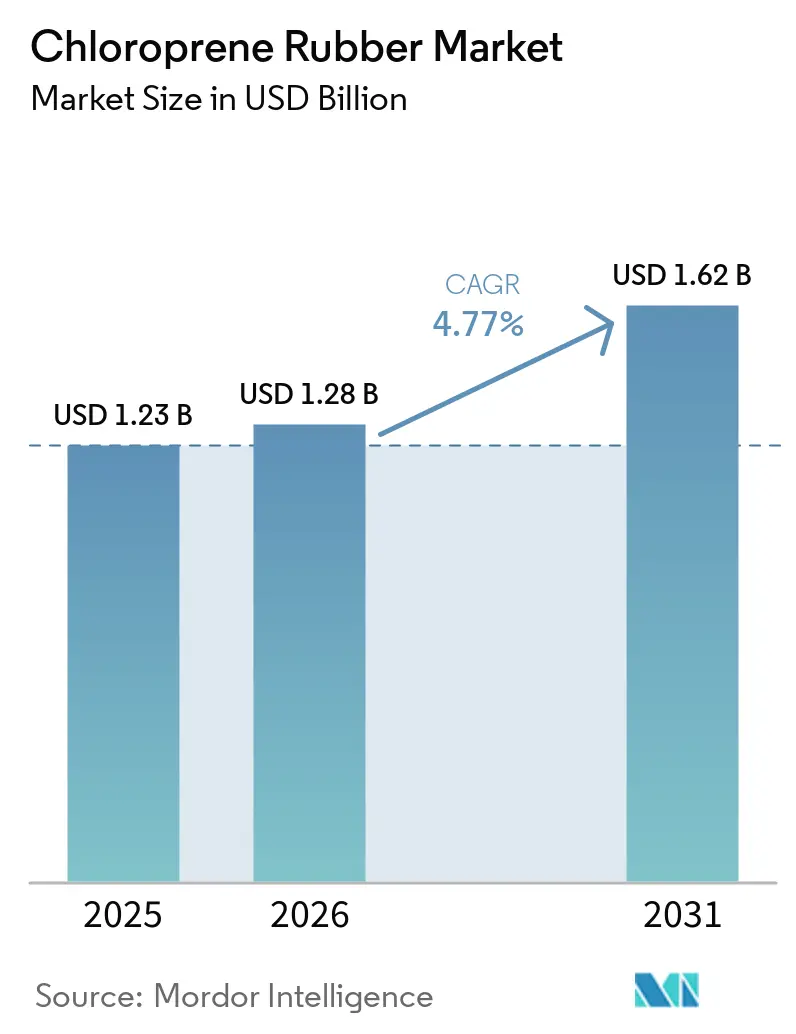
La taille du marché du caoutchouc chloroprène était estimée à 1,23 milliard USD en 2025 et devrait croître de 1,28 milliard USD en 2026 à 1,62 milliard USD d'ici 2031, à un CAGR de 4,77 % durant la période de prévision (2026-2031). L'électrification des véhicules accroît la demande au-delà des tuyaux et courroies conventionnels, notamment pour les systèmes de refroidissement des batteries, les gaines de câbles haute tension et les composants pare-feu. Ces applications exigent des fabricants qu'ils répondent simultanément aux exigences de résistance thermique, de résistance aux fluides, aux vibrations, à la protection électrique et aux performances au feu. Les investissements dans les réseaux et la construction d'infrastructures soutiennent également la demande de joints résistants aux intempéries, de paliers et de matériaux pour joints de dilatation, qui doivent offrir des performances durables dans des environnements exposés tout au long des cycles de projet et de maintenance. L'expansion de l'offre reste difficile car la capacité de polymérisation de haute qualité est concentrée chez un nombre limité de producteurs et reste soumise aux fluctuations des coûts des matières premières et aux contraintes opérationnelles. En conséquence, les transformateurs disposent de peu d'alternatives à court terme lorsque les fournisseurs intégrés augmentent leurs prix ou connaissent des perturbations d'approvisionnement. Les producteurs réagissent en développant des produits de qualité supérieure, en augmentant leurs capacités et en utilisant des intrants de production à empreinte réduite. Parallèlement, les transformateurs subissent des pressions pour préserver leurs marges face à la hausse des coûts des matières premières et aux exigences continues des clients en matière de matériaux fiables et qualifiés. Ces conditions soutiennent la croissance du marché du caoutchouc chloroprène et favorisent les fournisseurs qui respectent les spécifications grâce à un approvisionnement fiable, des performances techniques constantes et une stratégie de qualification client définie pour les applications à plus haute valeur ajoutée.
Principaux enseignements du rapport
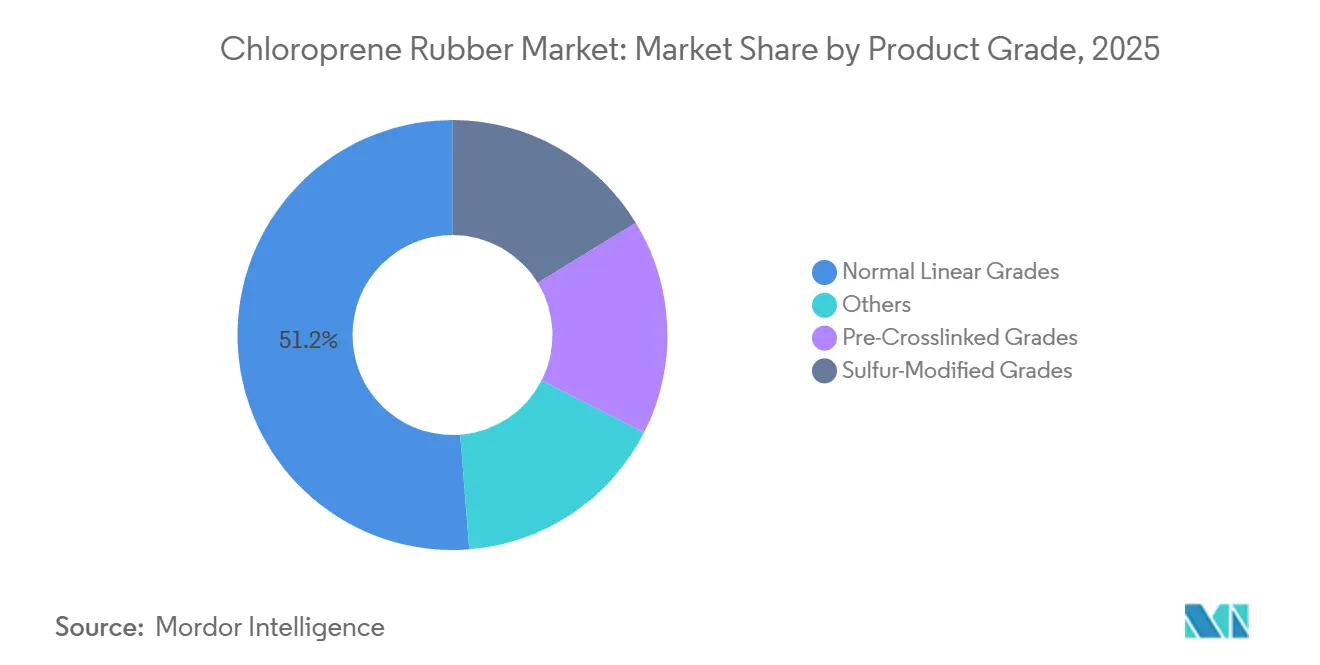
- Par grade de produit, les grades linéaires normaux détenaient 51,24 % de la part du marché du caoutchouc chloroprène en 2025, tandis que les grades modifiés au soufre devraient se développer à un CAGR de 5,13 % jusqu'en 2031.
- Par application, les tuyaux et tubes représentaient 33,15 % de la part du marché du caoutchouc chloroprène en 2025 et devraient croître à un CAGR de 5,45 % jusqu'en 2031.
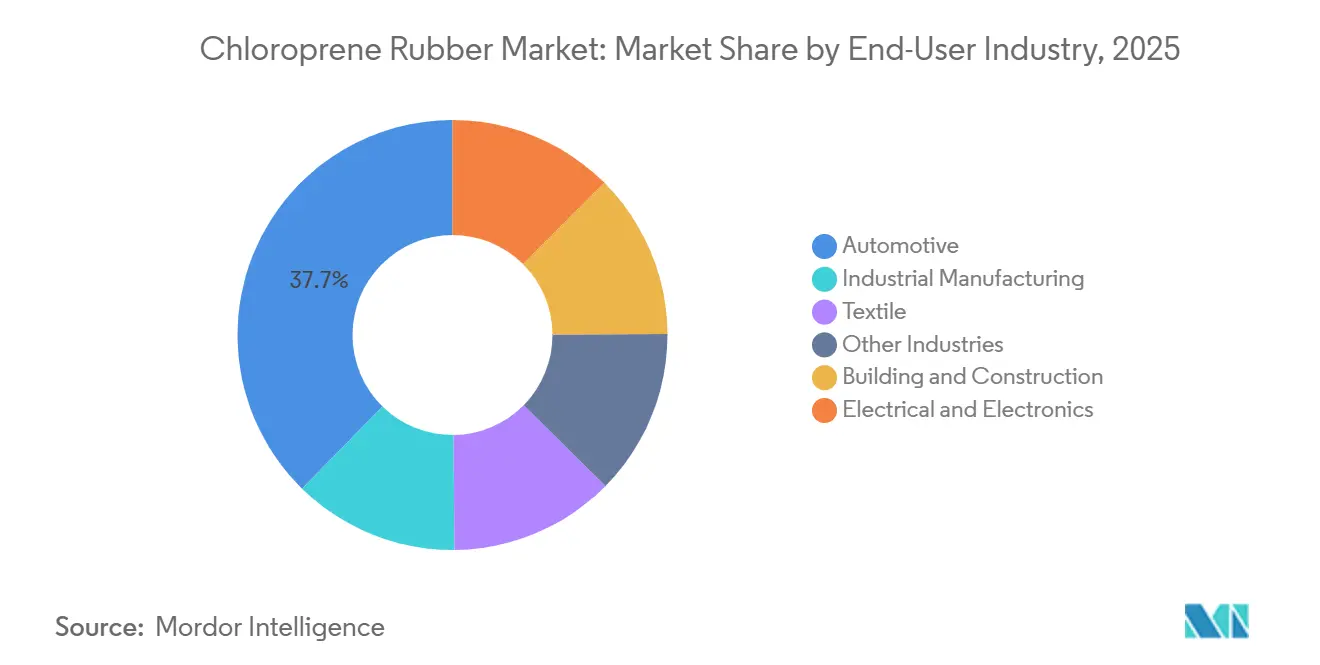
- Par secteur d'utilisation finale, l'automobile détenait 37,67 % de la part du marché du caoutchouc chloroprène en 2025, tandis que l'électrique et l'électronique devrait se développer à un CAGR de 5,76 % jusqu'en 2031.
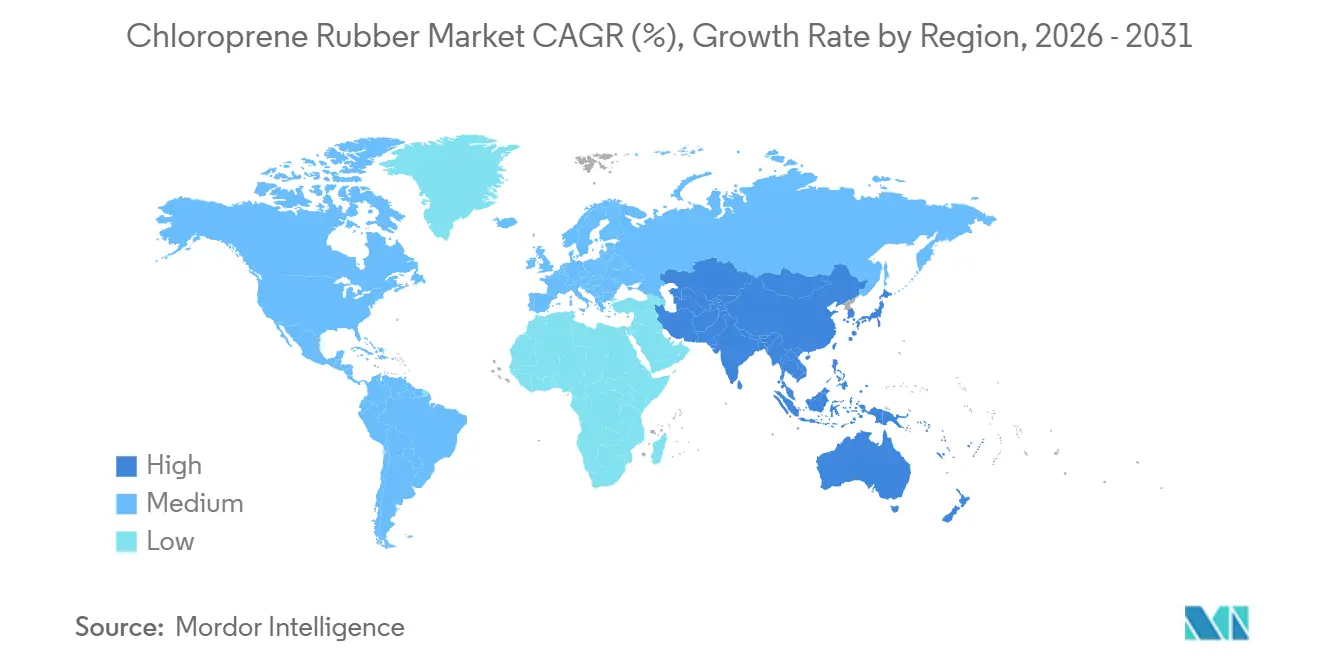
- Par géographie, l'Asie-Pacifique détenait 48,34 % de la part du marché du caoutchouc chloroprène en 2025 et devrait se développer à un CAGR de 5,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en matière d'étanchéité et de gestion thermique pour les véhicules électriques | +1.8% | Mondial, avec une forte concentration en Chine, en Corée du Sud et en Allemagne en tant que pôles de production de véhicules électriques | Moyen terme (2-4 ans) |
| Dépenses d'infrastructure pour les élastomères résistants aux intempéries | +1.2% | Cœur Asie-Pacifique (Inde, Indonésie, Vietnam), avec des retombées vers le Moyen-Orient et l'Afrique du Nord et l'Afrique subsaharienne | Long terme (≥ 4 ans) |
| Électrification des fils, câbles et systèmes de contrôle | +0.9% | Mondial, plus fort en Amérique du Nord et dans l'UE (modernisation du réseau), ASEAN (électrification rurale) | Moyen terme (2-4 ans) |
| Croissance du latex chloroprène en phase aqueuse et des adhésifs | +0.5% | Asie de l'Est (Chine, Japon, Corée du Sud), avec une adoption progressant vers l'Asie du Sud-Est et l'Inde | Court terme (≤ 2 ans) |
| Exigences relatives aux barrières coupe-feu et aux circuits de refroidissement des batteries de véhicules électriques | +0.8% | Mondial ; influence réglementaire via la norme chinoise GB/T 31467.3, les normes de la Commission économique des Nations Unies pour l'Europe (CEE-ONU) et la norme US Underwriters Laboratories (UL) 9540A définissant les spécifications des matériaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande en matière d'étanchéité, de gestion thermique et de protection des batteries pour les véhicules électriques
Les fabricants de véhicules électriques exigent des matériaux d'étanchéité qui conservent leur forme lors de fluctuations de température et de vibrations répétées. Le caoutchouc chloroprène répond aux exigences de résistance aux huiles et aux glycols dans les circuits de refroidissement des batteries, où l'éthylène glycol concentré impose des contraintes plus importantes aux tuyaux et aux joints. Un article technique de 2026 de SAE International (SAE) portant sur plus de 100 modèles de véhicules électriques de plus de 50 marques a identifié les joints en caoutchouc et les produits d'étanchéité à base d'adhésifs comme les deux principales méthodes d'étanchéité utilisées dans les conceptions de blocs-batteries[1]SAE International, "A Comprehensive Analysis of Sealing Methods for EV Battery Packs Trends and Insights," SAE Mobilus, saemobilus.sae.org. Cette application oriente la demande vers des grades à tolérances plus serrées plutôt que vers des composés standard pour tuyaux. Les joints de batteries exigent également des performances contrôlées en matière de déformation rémanente à la compression et une protection contre l'incendie, ce qui accroît l'exigence de matériaux modifiés au soufre dans les conceptions qualifiées. Le marché du caoutchouc chloroprène est soutenu par l'expansion de la production de véhicules électriques et des exigences de spécification plus élevées pour chaque composant de gestion thermique. Les composants fonctionnant à proximité des batteries nécessitent des performances d'étanchéité prévisibles tout au long de la durée de vie du véhicule, plutôt que des matériaux sélectionnés uniquement pour leur faible coût initial. Ce changement accroît également l'importance de la sélection des composés, des tests de composants et de la cohérence de l'approvisionnement, soutenant les producteurs ayant de l'expérience dans les programmes automobiles techniquement exigeants.
Dépenses d'infrastructure pour les élastomères résistants aux intempéries
Les projets d'infrastructure soutiennent la demande de caoutchouc chloroprène pour les joints de ponts, les joints de tunnels, les systèmes d'imperméabilisation et les appareils d'appui parasismiques. Ces applications nécessitent une résistance à l'ozone, aux ultraviolets, aux flammes et aux contraintes mécaniques sur de longues périodes de service. Bien que le matériau soit en concurrence avec le silicone et le caoutchouc éthylène-propylène-diène monomère (EPDM) dans certaines applications de construction, sa combinaison de résistance aux flammes et de robustesse reste pertinente pour les assemblages de paliers et d'étanchéité. Les spécifications de projet peuvent également créer de longs cycles de remplacement une fois qu'un actif adopte un composé à base de chloroprène. Cela offre aux fournisseurs une source de demande moins directement liée à la production de véhicules particuliers. Sur le marché du caoutchouc chloroprène, la demande liée aux infrastructures est particulièrement pertinente à mesure que la construction publique et les modernisations des transports s'étendent en Asie et au Moyen-Orient. Les mêmes exigences techniques s'appliquent aux projets d'origine, aux activités de maintenance et au remplacement éventuel des composants d'étanchéité et de paliers exposés. Les longs cycles de planification rendent également cette demande plus stable que les achats à cycle court, car les équipes de projet déterminent généralement les spécifications de performance avant le début de la construction et ne peuvent pas les modifier facilement après l'installation.
Électrification des fils, câbles et systèmes de contrôle
La modernisation des réseaux et l'électrification rurale élargissent l'utilisation d'élastomères résistants aux flammes dans les systèmes de fils et de câbles. Le caoutchouc chloroprène offre une flexibilité à basse température et une résistance aux flammes pour certaines applications de câbles extérieurs, enterrés et spécialisés. Les faisceaux de gestion des batteries de véhicules électriques et les interconnexions haute tension représentent un autre domaine de demande, car ils fonctionnent à proximité d'onduleurs générateurs de chaleur et nécessitent une protection mécanique fiable. Les essais de conformité selon la norme de la Commission électrotechnique internationale (CEI) 60332 soutiennent l'utilisation de matériaux aux performances de propagation de flamme établies dans les spécifications de câbles pour les infrastructures publiques. Cependant, les exigences varient selon les catégories. Les câbles de transport d'énergie peuvent utiliser des matériaux plus conventionnels, tandis que le câblage des véhicules nécessite un contrôle plus strict. Cette différenciation par grade soutient l'utilisation de matériaux spéciaux sur le marché du caoutchouc chloroprène, car une isolation électrique constante et une durabilité physique sont importantes dans les assemblages de véhicules et de systèmes de contrôle à forte densité. Elle oriente également les fournisseurs vers des applications où la fiabilité des matériaux et le coût de traitement sont tous deux pertinents, plutôt que vers des applications générales que plusieurs élastomères standard peuvent servir.
Croissance du latex chloroprène en phase aqueuse et des adhésifs
Le latex chloroprène en phase aqueuse gagne en adoption dans les adhésifs de construction, l'imperméabilisation de l'asphalte, l'assemblage de chaussures et les applications de collage intérieur. Ce changement est le plus évident dans les clusters de fabrication d'Asie de l'Est, où les utilisateurs s'éloignent des systèmes à base de solvants. Des recherches publiées dans Polymers en 2024 ont montré que le latex chloroprène modifié avec du méthacrylate de méthyle et du vinyl-polyédrique oligomère silsesquioxane (POSS) atteignait une résistance au pelage de 20,2 kgf à 100 °C. Ce résultat soutient son utilisation dans des applications nécessitant des performances thermiques tout en réduisant la consommation de solvants. Ce développement répond à un obstacle de performance historique qui a limité l'utilisation de formulations en phase aqueuse dans les applications exigeantes de menuiserie et d'intérieur automobile. Le marché du caoutchouc chloroprène peut répondre à la demande des utilisateurs d'adhésifs recherchant des systèmes en phase aqueuse sans sacrifier les performances de collage résistant à la chaleur, notamment lorsque les clients équilibrent la résistance de collage et la facilité d'application lors de la transition depuis des processus de production à base de solvants. Cette tendance soutient une adoption plus large dans les applications où les adhésifs doivent être pratiques pour le traitement en usine tout en répondant aux exigences de service des intérieurs automobiles et des assemblages de construction durables.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du monomère chloroprène et des matières premières | -0.9% | Mondial ; aigu en Asie du Nord-Est (voie butadiène) et en Chine (voie carbure de calcium/acétylène) | Court terme (≤ 2 ans) |
| Coûts de conformité liés aux composés organiques volatils (COV), aux substances dangereuses et à l'exposition professionnelle | -0.7% | Amérique du Nord et UE les plus exposées ; influence réglementaire dans le cadre des normes nationales d'émission pour les polluants atmosphériques dangereux (NESHAP) de l'Agence américaine de protection de l'environnement (US EPA) et des cadres REACH de l'UE | Moyen terme (2-4 ans) |
| Concentration mondiale des capacités de polymérisation | -0.5% | Mondial, avec l'Amérique du Nord structurellement vulnérable suite à la fermeture de Denka Performance Elastomer (DPE) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du monomère chloroprène, des matières premières et des capacités
Les coûts du caoutchouc chloroprène reflètent à la fois la production à base de butadiène et les voies acétyléniques qui reposent sur le carbure de calcium. Cette structure à double matière première expose les producteurs aux fluctuations des prix pétrochimiques et aux changements de politique énergétique chinoise. En avril 2026, Tosoh a annoncé une augmentation de prix de 80 JPY/kg ou plus pour le caoutchouc chloroprène, invoquant la hausse des coûts des matières premières. Resonac a également annoncé des ajustements de prix en avril 2026, suivis d'une nouvelle augmentation de 350 USD/tonne ou plus pour les expéditions à partir du 1er juillet 2026[2]Resonac Corporation, "Price Adjustment of Chloroprene Rubber," Resonac Corporation, resonac.com. Un nombre limité de producteurs intégrés assure la production de caoutchouc chloroprène de haute qualité. Par conséquent, les arrêts non planifiés ou la disponibilité limitée des matières premières offrent peu d'alternatives d'approvisionnement immédiates. Le marché du caoutchouc chloroprène est donc soumis à un transfert rapide des coûts. Les petits mélangeurs font face à un risque de marge plus élevé que les grands transformateurs, qui peuvent négocier des mécanismes contractuels de répercussion et planifier leurs achats via des accords clients à plus long terme ou des arrangements d'approvisionnement diversifiés. Cette différence peut affecter les entreprises qui continuent à fournir des composés qualifiés pendant des périodes prolongées de coûts d'intrants élevés, notamment lorsque les acheteurs sont lents à accepter les hausses de prix.
Coûts de conformité liés aux composés organiques volatils (COV), aux substances dangereuses et à l'exposition professionnelle
La fabrication de chloroprène est soumise à des exigences en matière d'émissions, de manipulation des matériaux, d'exposition professionnelle et d'enregistrement des produits. En avril 2024, l'Agence américaine de protection de l'environnement (US EPA) a publié des normes révisées sur les polluants atmosphériques dangereux pour la fabrication de caoutchouc chloroprène. Denka a ensuite confirmé le démantèlement de son installation de chloroprène en Louisiane, laissant l'Amérique du Nord sans capacité nationale de polymérisation du chloroprène. En Europe, le règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) continue de régir la gestion des risques chimiques et les obligations de la chaîne d'approvisionnement. Les grands producteurs intégrés peuvent répartir les coûts de surveillance, d'ingénierie et d'enregistrement sur des opérations plus larges, tandis que les opérateurs plus petits ont moins de flexibilité. Ces exigences peuvent inciter les formulateurs à adopter des chimies adhésives alternatives lorsque les coûts de conformité dépassent les avantages de performance du caoutchouc chloroprène. Cependant, le caoutchouc chloroprène offre une résistance, une durabilité et des caractéristiques de traitement requises pour des applications spécifiques. L'impact est le plus prononcé dans les applications où une formulation moins complexe peut répondre aux exigences des clients, plutôt que dans les applications où le caoutchouc chloroprène soutient la fiabilité du produit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade de produit :
les grades linéaires conservent leur échelle tandis que les grades modifiés au soufre gagnent en demande spécialiséeLes grades linéaires normaux détenaient 51,24 % du marché du caoutchouc chloroprène en 2025, soutenus par leur utilisation dans les tuyaux automobiles à usage général, les courroies industrielles et les adhésifs de construction. Leur position reflète un équilibre entre aptitude au traitement, coût et performance dans des applications ne nécessitant pas de spécifications avancées. Ces grades restent adaptés aux applications de construction établies et aux composants de véhicules conventionnels répondant aux exigences techniques minimales. Les grades pré-réticulés occupent une position intermédiaire dans la production par extrusion continue et par profilé. Leur stabilité dimensionnelle peut réduire les pertes de matériaux lors du traitement, permettant aux fabricants de privilégier une production stable et des profilés reproductibles plutôt que les caractéristiques de performance supplémentaires requises dans les composants d'étanchéité ou électriques spécialisés.
Les grades modifiés au soufre devraient croître à un CAGR de 5,13 % jusqu'en 2031, ce qui en fait le grade de produit à la croissance la plus rapide sur le marché du caoutchouc chloroprène. Leur cristallisation contrôlée et leur résistance à la déformation rémanente à la compression soutiennent les applications de joints de batteries, y compris celles nécessitant des performances au feu UL94 V-0. Le segment bénéficie lorsque les équipementiers (OEM) privilégient les performances à des températures élevées plutôt que les coûts initiaux des matériaux. D'autres grades spéciaux servent des applications plus restreintes, telles que les gaines de câbles à basse température et les gants médicaux, où le contrôle de la polymérisation offre une différenciation. En juin 2026, ARLANXEO a déclaré que son portefeuille Baypren utilisait du chlore certifié International Sustainability and Carbon Certification (ISCC) PLUS depuis janvier 2026, réduisant son potentiel de réchauffement climatique moyen de 20 % par rapport aux niveaux de 2025. Cette structure de grades de produits maintient des grades standard pour la demande générale, tandis que des grades spéciaux qualifiés servent des applications où la sécurité, la température de fonctionnement ou les performances d'étanchéité à long terme sont critiques.


Par application :
les tuyaux et tubes combinent la plus grande échelle avec la croissance la plus rapideLes tuyaux et tubes représentaient 33,15 % du marché du caoutchouc chloroprène par application en 2025. Le segment devrait croître à un CAGR de 5,45 % jusqu'en 2031, ce qui en fait à la fois la plus grande et la plus rapide des catégories d'application en croissance. Les circuits de gestion thermique des batteries constituent une source clé de demande, car les tuyaux de liquide de refroidissement doivent résister aux fluides à base de glycol, à la pression et à de longs cycles de fonctionnement. Ces exigences soutiennent la demande de composés à tolérances plus serrées avec des stabilisants thermiques et des systèmes de renforcement plutôt que des matériaux de base. Les fabricants de composants exigent des composés qui maintiennent leurs performances sous des cycles thermiques soutenus et dans les conditions de fonctionnement des véhicules.
Les joints, joints d'étanchéité et joints toriques représentent le prochain groupe d'applications majeur, soutenu par la résistance à la déformation rémanente à la compression et la durabilité en extérieur dans les assemblages d'infrastructure. Les courroies et les composants de contrôle des vibrations sont des applications plus matures, car la baisse de la demande pour certaines courroies de moteurs à combustion interne est partiellement compensée par la demande de supports anti-vibrations et de composants d'isolation acoustique dans les groupes motopropulseurs électriques. Les fils et câbles génèrent une valeur plus faible mais bénéficient des investissements dans la modernisation des réseaux et l'électrification. Les adhésifs et revêtements évoluent pour intégrer le latex chloroprène en phase aqueuse, atteignant une résistance au pelage de 20,2 kgf à 100 °C, soutenant des applications de collage à plus haute température. Les autres applications comprennent les gants médicaux et les produits en mousse spéciaux, qui offrent une demande stable mais limitée. Dans l'ensemble, la combinaison d'applications soutient les usages établis, tandis que les systèmes de batteries, la protection des câbles et le collage en phase aqueuse répondent à des exigences de produits plus exigeantes.
Par secteur d'utilisation finale :
l'automobile mène la demande actuelle, tandis que l'électrique et l'électronique fixent le taux de croissanceL'automobile représentait 37,67 % du marché du caoutchouc chloroprène en 2025. La transition vers les véhicules électriques déplace la demande plutôt qu'elle n'élimine l'utilisation du caoutchouc chloroprène dans les véhicules. Les tuyaux conventionnels sous le capot, les soufflets de transmission et les supports anti-vibrations sont complétés par des tuyaux de refroidissement de batteries, des joints de blocs-batteries et des passe-câbles haute tension. Cette continuité maintient le rôle de l'industrie automobile dans le secteur du caoutchouc chloroprène à mesure que les architectures de véhicules évoluent. Le matériau reste pertinent là où l'étanchéité, le contrôle des vibrations, la gestion des fluides et la protection des câbles doivent fonctionner dans des conditions thermiques et mécaniques changeantes.
L'électrique et l'électronique devrait se développer à un CAGR de 5,76 % jusqu'en 2031, le taux de croissance le plus élevé parmi les secteurs d'utilisation finale. La résistance aux flammes, la stabilité diélectrique et une large plage de températures de fonctionnement soutiennent son utilisation dans les gaines de câbles, les joints de connecteurs et les faisceaux de gestion des batteries. Le bâtiment et la construction bénéficient également de la demande de plaques d'appui, de joints de dilatation et de systèmes d'imperméabilisation dans les projets d'infrastructure. La fabrication industrielle fournit une demande stable via les courroies transporteuses, les tuyaux pour procédés chimiques et les joints de pompes. Les applications textiles, médicales, d'équipements sportifs et marines restent plus restreintes mais offrent des usages spécialisés où les exigences de performance peuvent justifier des matériaux à plus haute valeur ajoutée. Cette combinaison de secteurs d'utilisation finale équilibre une base de demande établie avec les exigences des systèmes électriques, réduisant la dépendance à une seule application tout en augmentant l'importance de la qualification des matériaux dans les applications à plus forte croissance.
Analyse géographique
Marché du caoutchouc chloroprène en Asie-Pacifique
L'Asie-Pacifique représentait une part de 48,34 % du marché du caoutchouc chloroprène en 2025 et devrait croître à un CAGR de 5,22 % jusqu'en 2031. La Chine combine une base de consommation significative avec une production via les voies butadiène et carbure de calcium-acétylène. Les grades importés restent pertinents dans les applications de gestion thermique et médicales où les alternatives nationales ne répondent pas à toutes les spécifications. Le Japon fournit des matériaux par l'intermédiaire de producteurs tels que Tosoh et Denka. En juin 2025, Tosoh a annoncé un investissement de 75 milliards JPY (0,47 milliard USD) dans une nouvelle usine de son complexe de Nanyo, qui devrait ajouter 22 000 tonnes par an (tpa) lorsque les opérations commerciales débuteront au printemps 2030.
Marché du caoutchouc chloroprène en Asie-Pacifique et en Europe
La Corée du Sud et les pays de l'ASEAN soutiennent la demande grâce à l'expansion de la production automobile et électronique. L'Inde contribue également à la consommation régionale à mesure que les achats nationaux de composants automobiles augmentent. L'Europe reste importante pour les applications d'étanchéité de précision et de câbles haute tension, notamment en Allemagne, au Royaume-Uni et en France. Les exigences de qualité automobile et les capacités de fabrication avancées soutiennent la demande de grades répondant à des spécifications précises. Les restrictions chimiques ont rendu les formulations d'adhésifs à base de latex plus difficiles dans certaines applications européennes. Par conséquent, la demande de grades importés persiste parallèlement à un examen plus approfondi des choix de formulation.
Marché du caoutchouc chloroprène dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord est de plus en plus dépendante du polymère importé à la suite de la fermeture et du démantèlement de l'opération de Denka en Louisiane. Cette dépendance expose les transformateurs aux fluctuations de prix asiatiques et aux perturbations d'approvisionnement, ce qui accroît l'importance d'un approvisionnement stable et de la qualification des matériaux pour les fabricants régionaux. L'Amérique du Sud reste centrée sur la fabrication automobile au Brésil et la demande d'imperméabilisation dans la construction, tandis que l'Argentine fait face à des conditions d'approvisionnement moins prévisibles. Les programmes d'infrastructure et de diversification industrielle de l'Arabie saoudite soutiennent la demande de mastics de construction et de systèmes d'appuis parasismiques. L'Afrique du Sud maintient sa demande grâce à l'assemblage automobile destiné aux marchés nationaux et d'Afrique subsaharienne. Collectivement, ces régions contribuent à une demande incrémentale mais n'égalent pas l'échelle de production et de consommation de l'Asie-Pacifique. Elles restent également plus dépendantes de la disponibilité, des prix et du soutien technique fournis par les fournisseurs internationaux.

Paysage concurrentiel
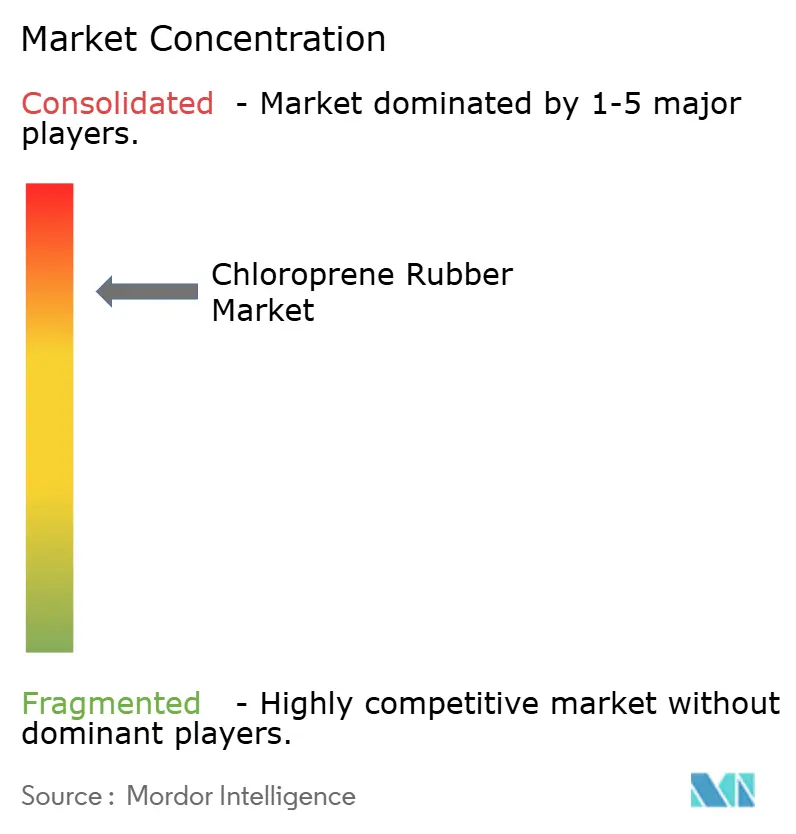
Le marché du caoutchouc chloroprène est consolidé. ARLANXEO, Denka, Tosoh et Resonac fournissent des matériaux de haute qualité depuis l'Allemagne et le Japon, tandis que les producteurs chinois ont élargi leur production de matériaux de qualité courante. Les principaux producteurs chinois comprennent Shanxi Synthetic Rubber Group, Shanxi-Nairit Synthetic Rubber, Shanxi Huojia Changhua, Chongqing Huayi Changshou et Sundow Polymers. Le paysage concurrentiel distingue les matériaux utilisés dans des applications exigeantes des matériaux de qualité courante axés sur les prix.
Cette distinction est la plus évidente dans la gestion thermique des véhicules électriques et les applications médicales, où les exigences de qualification des clients et la cohérence des matériaux limitent la substitution. La fermeture et le démantèlement par Denka de son installation en Louisiane ont supprimé la dernière usine nationale de polymérisation du chloroprène en Amérique du Nord, augmentant la dépendance à l'approvisionnement japonais et européen pour répondre à la demande occidentale de matériaux de haute qualité. La transition d'ARLANXEO vers du chlore certifié ISCC PLUS pour l'ensemble de son portefeuille Baypren combine des améliorations documentées de l'empreinte environnementale avec la traçabilité des produits.
Les composés personnalisés pour les tuyaux de refroidissement de batteries et les joints de batteries résistants au feu restent des domaines d'application spécialisés. Ces composants nécessitent un équilibre vérifié entre résistance aux fluides, stabilité thermique, performances d'étanchéité et approbation des clients. Le latex chloroprène en phase aqueuse représente également une opportunité, car les utilisateurs d'adhésifs recherchent des alternatives à faible teneur en solvants qui conservent des performances thermiques dans des applications où la résistance de collage ne peut être compromise pour un traitement plus simple. Trelleborg et Celanese ont présenté des soufflets d'étanchéité automobiles à base de copolyester thermoplastique (TPC) Hytrel lors du salon K 2025, citant une réduction du coût des pièces d'au moins 10 % par rapport aux soufflets à base de chloroprène. Cette pression concurrentielle est la plus forte dans les géométries d'étanchéité standardisées, où l'efficacité du moulage est plus importante que les exigences de performance des matériaux. Dans les applications complexes, la traçabilité, la résistance thermique et les exigences d'approbation augmentent les coûts de changement. La sélection des produits dans ces applications est basée sur les performances de service démontrées plutôt que sur des comparaisons directes des coûts des composants seuls.
Leaders du secteur du caoutchouc chloroprène
Denka Company Limited
ARLANXEO
Tosoh Corporation
Shanxi Synthetic Rubber Group Co.Ltd
Sundow Polymers Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du caoutchouc chloroprène
- ARLANXEO
- BRP Manufacturing
- C. Otto Gehrckens GmbH & Co. KG
- Chongqing Huayi Changshou Chemical Group Co., Ltd.
- Denka Company Limited
- RADO Gummi GmbH
- Resonac Holdings Corporation
- SEDO Chemicals
- Shanxi Huojia Changhua Synthetic Rubber Co., Ltd.
- Shanxi Synthetic Rubber Group Co.Ltd
- Shanxi-Nairit Synthetic Rubber Co.,Ltd.
- Sundow Polymers Co., Ltd.
- Tosoh Corporation
- Trelleborg Group
- Zenith Rubber

Recent Industry Developments in Marché du caoutchouc chloroprène
- Juin 2026 : ARLANXEO et Covestro ont annoncé que, depuis janvier 2026, ARLANXEO utilise du chlore certifié International Sustainability and Carbon Certification (ISCC) PLUS de Covestro dans sa production de caoutchouc chloroprène. Cette initiative a réduit le potentiel de réchauffement climatique moyen du portefeuille Baypren d'environ 20 % par rapport aux niveaux de 2025. Elle marque la première certification de durabilité à l'échelle du portefeuille sur le marché des polymères de caoutchouc chloroprène (CR) et fournit un document vérifiable sur l'empreinte environnementale du produit pour chaque grade.
- Juin 2026 : Resonac Corporation a annoncé une deuxième augmentation de prix pour sa gamme de produits Resonac Chloroprene. Effective pour les expéditions à partir du 1er juillet 2026, la société a augmenté ses prix de 350 USD par tonne ou plus, invoquant la poursuite de l'escalade des coûts des matières premières résultant de l'instabilité au Moyen-Orient.


Périmètre du rapport mondial sur le marché du caoutchouc chloroprène
Le caoutchouc chloroprène est un élastomère synthétique produit par la polymérisation du chloroprène. Il offre une forte résistance chimique, une haute résistance au vieillissement et à l'ozone, et une meilleure résistance à l'usure que le caoutchouc naturel. Il conserve sa forme après déformation et ne fond pas lorsqu'il est chauffé ; cependant, il se décompose à des températures élevées.
Le marché du caoutchouc chloroprène est segmenté par grade de produit, application, secteur d'utilisation finale et géographie. Par grade de produit, le marché est segmenté en grades linéaires normaux, grades pré-réticulés, grades modifiés au soufre et autres. Par application, le marché est segmenté en tuyaux et tubes, joints, joints d'étanchéité et joints toriques, courroies et composants de contrôle des vibrations, fils et câbles, adhésifs et revêtements, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile, bâtiment et construction, électrique et électronique, fabrication industrielle, textile et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le caoutchouc chloroprène dans 15 pays des principales régions. Les tailles et prévisions de marché sont fournies en termes de valeur (USD).
| Grades linéaires normaux |
| Grades pré-réticulés |
| Grades modifiés au soufre |
| Autres |
| Tuyaux et tubes |
| Joints, joints d'étanchéité et joints toriques |
| Courroies et composants de contrôle des vibrations |
| Fils et câbles |
| Adhésifs et revêtements |
| Autres applications |
| Automobile |
| Bâtiment et construction |
| Électrique et électronique |
| Fabrication industrielle |
| Textile |
| Autres secteurs |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade de produit | Grades linéaires normaux | |
| Grades pré-réticulés | ||
| Grades modifiés au soufre | ||
| Autres | ||
| Par application | Tuyaux et tubes | |
| Joints, joints d'étanchéité et joints toriques | ||
| Courroies et composants de contrôle des vibrations | ||
| Fils et câbles | ||
| Adhésifs et revêtements | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile | |
| Bâtiment et construction | ||
| Électrique et électronique | ||
| Fabrication industrielle | ||
| Textile | ||
| Autres secteurs | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du caoutchouc chloroprène ?
La taille du marché du caoutchouc chloroprène était estimée à 1,23 milliard USD en 2025 et devrait croître de 1,28 milliard USD en 2026 à 1,62 milliard USD d'ici 2031, à un CAGR de 4,77 % durant la période de prévision (2026-2031).
Quel grade de produit connaît la croissance la plus rapide dans le caoutchouc chloroprène ?
Les grades modifiés au soufre devraient se développer à un CAGR de 5,13 % jusqu'en 2031, soutenus par les exigences en matière de joints de batteries et de protection contre l'incendie. Leurs performances sont pertinentes là où une cristallisation contrôlée et une résistance à la déformation rémanente à la compression sont requises, notamment dans les applications nécessitant une étanchéité fiable à des températures plus élevées plutôt qu'un grade standard à usage général.
Pourquoi les véhicules électriques sont-ils importants pour la demande de caoutchouc chloroprène ?
Les véhicules électriques utilisent le caoutchouc chloroprène dans les tuyaux de refroidissement des batteries, les joints, les gaines de câbles et les systèmes de protection nécessitant une résistance à la chaleur, aux fluides et aux vibrations. Ces usages orientent la demande vers des composés à tolérances plus serrées avec des exigences de qualification plus élevées, rendant la fiabilité des composants et la cohérence des performances des matériaux importantes tout au long du processus de conception et d'approvisionnement des véhicules.
Quelle application génère la plus forte demande de caoutchouc chloroprène ?
Les tuyaux et tubes détenaient une part de 33,15 % en 2025 et devraient croître à un CAGR de 5,45 % jusqu'en 2031. Les circuits de refroidissement des batteries soutiennent la demande car les tuyaux doivent résister aux fluides à base de glycol sous pression sur une longue durée de service, favorisant les composés conçus pour des cycles thermiques soutenus et une gestion soigneuse des fluides.
Dernière mise à jour de la page le:



