
中国・ベトナム越境物流市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
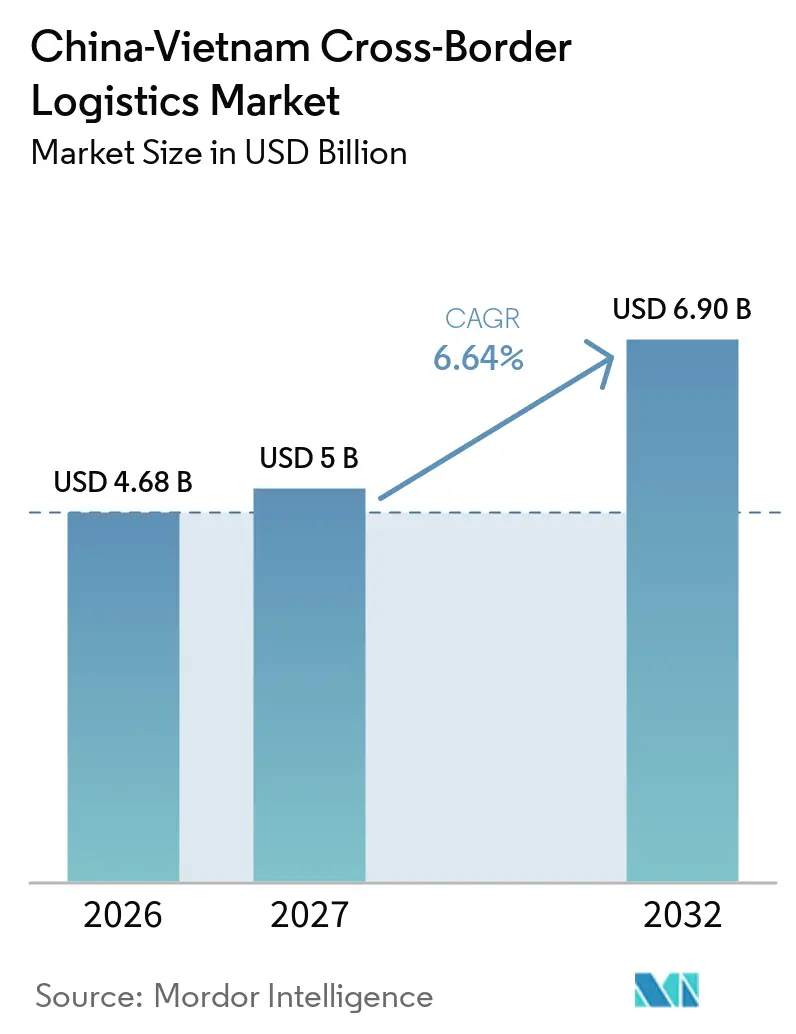
| 基準年の市場規模 (2026) | 4.68 十億米ドル |
| 市場規模 (2027) | 5 十億米ドル |
| 市場規模 (2032) | 6.90 十億米ドル |
| 成長率 (2027 - 2032) | 6.64 % |
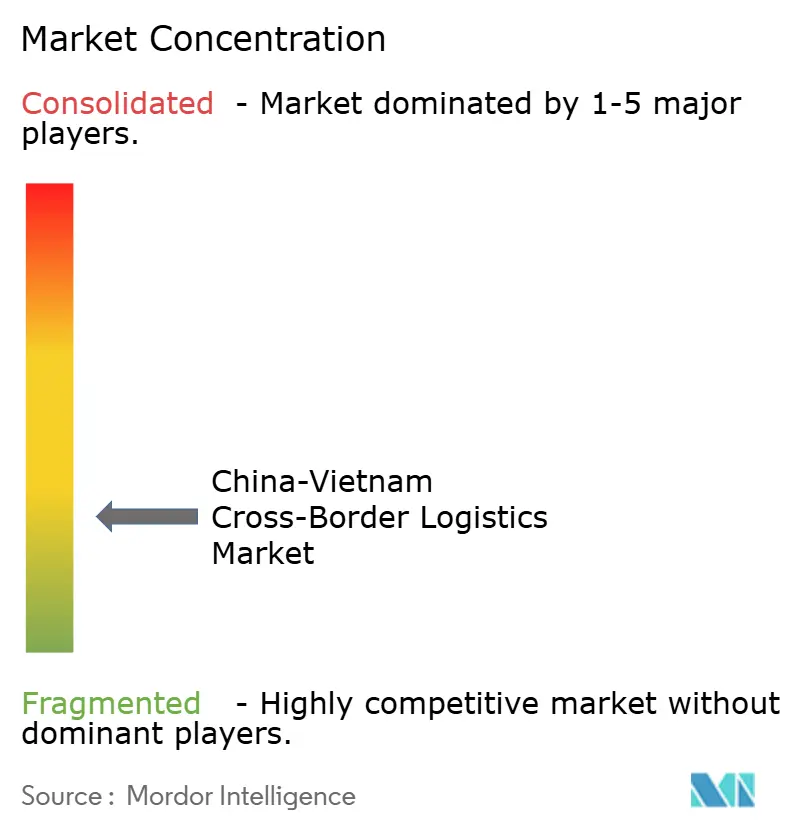
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国・ベトナム越境物流市場分析
中国・ベトナム越境物流市場規模は2026年に46.8億米ドルと評価されています。2027年の50.0億米ドルから2032年には69.0億米ドルに達すると推定され、予測期間(2027〜2032年)のCAGRは6.64%です。
市場は、中国のサプライネットワークとベトナムの製造施設との統合、越境電子商取引活動の拡大、輸送・通関インフラへの投資によって支えられています。ベトナムの製造業者は中国の機械・部品・中間財に依存しており、道路フレート、鉄道輸送、通関ブローカレッジ、倉庫保管への継続的な需要を生み出しています。越境電子商取引も小口貨物の移動を増加させており、小荷物仕分け、保税保管、フルフィルメント、ラストマイル配送への需要を高めています。農産物や水産物は温度管理輸送と適時の通関処理の要件を加えています。インフラ整備と通関デジタル化は、物品が回廊を移動する方法を変えています。2025年5月に大メコン圏越境輸送円滑化協定に基づき導入された直接トラック輸送ルートは、指定ートでの中継積み替えの必要性を低減します。2026年10月施行のベトナムの通達128/2026/TT-BTCは、承認済みスマート国境エリアにおける通関管理の手続きを確立しています。これらの進展はカーゴ処理と出荷計画の改善に寄与しますが、その恩恵は各通過地点の運用能力と連携に依存します。
レポートの主要ポイント
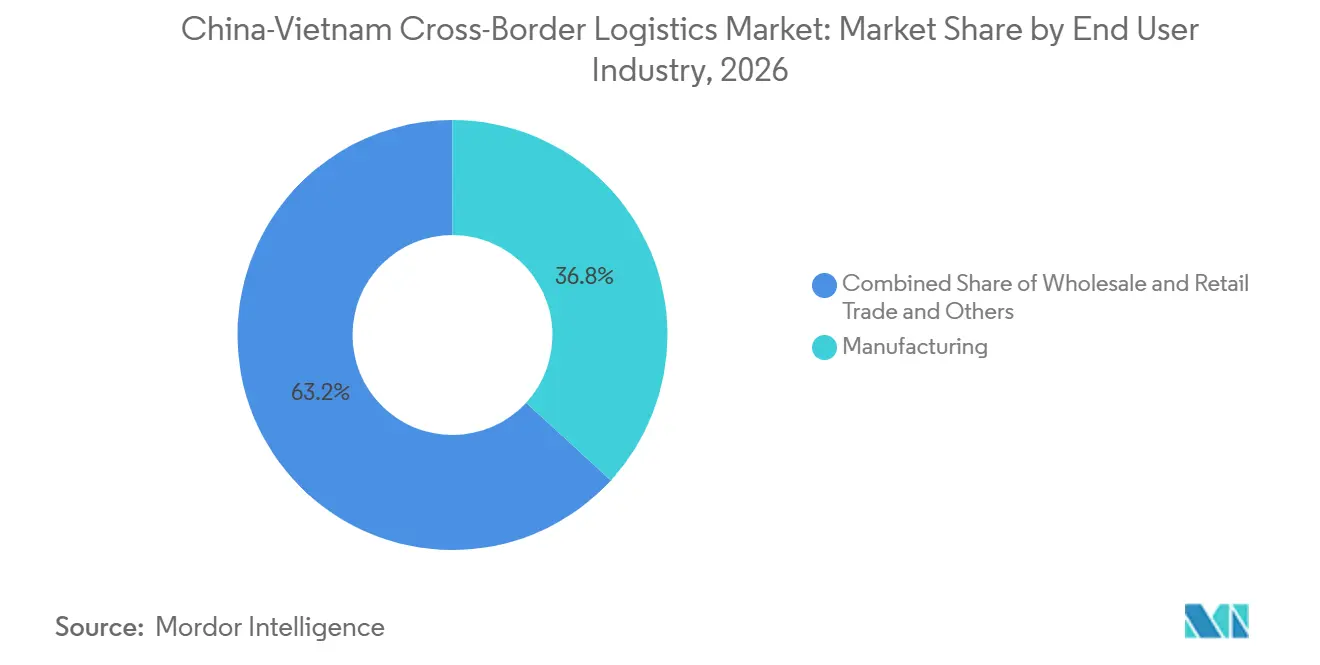
- エンドユーザー産業別では、製造業が2026年の中国・ベトナム越境物流市場シェアの36.82%を占め、卸売・小売業は2032年までCAGR 8.33%を記録すると予測されています。
- 物流機能別では、フレート輸送モードが2026年の中国・ベトナム越境物流市場規模の62.34%を占め、付加価値サービスおよびその他は2032年までCAGR 7.94%で拡大すると予測されています。
- 出荷タイプ別では、企業対消費者(B2C)が2026年の中国・ベトナム越境物流市場シェアの61.41%を占め、2032年までCAGR 7.37%を記録すると予測されています。
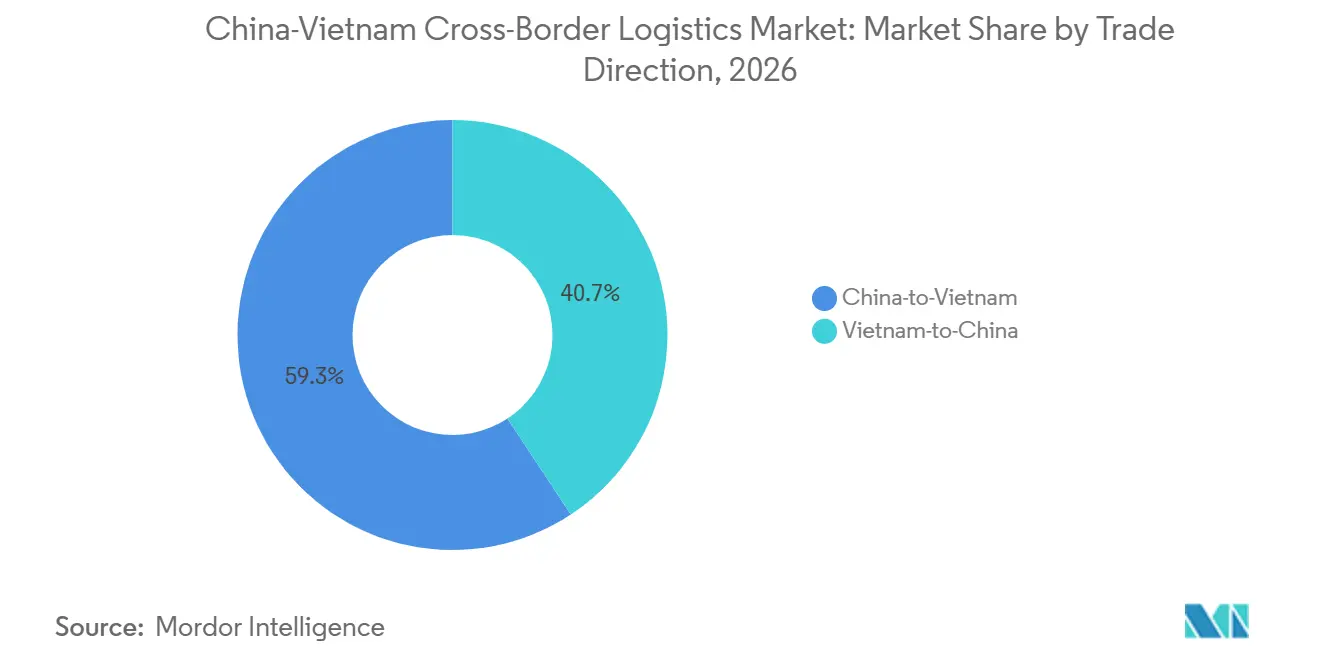
- 貿易方向別では、中国からベトナムが2026年の中国・ベトナム越境物流市場規模の59.26%を占め、ベトナムから中国は2032年までCAGR 8.24%を記録すると予測されています
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| チャイナ・プラス・ワン製造戦略による越境需要の拡大 | +1.5% | ベトナム北部および広西・雲南省、特にランソン-友誼関およびラオカイ回廊 | 長期(4年以上) |
| 中国発電子商取引による小荷物・フルフィルメント量の増加 | +1.2% | 広西・ベトナム国境地帯およびホーチミン市・広東省軸 | 中期(2〜4年) |
| スマート国境自動化によるカーゴ処理の改善 | +0.8% | 友誼関、モンカイ、ラオカイ国境ゲート | 中期(2〜4年) |
| RCEP統合による貿易・通関の簡素化 | +0.6% | 中国・ベトナム二国間フローおよびRCEP加盟国市場 | 長期(4年以上) |
| 生鮮農産物貿易による温度管理物流需要の拡大 | +0.4% | ベトナム農業省、広西、雲南、河口、友誼関 | 中期(2〜4年) |
| 直接トラック輸送の枠組みによる二国間フレート接続性の改善 | +0.3% | 昆明・ラオカイ・ハノイおよびナンニン・友誼関・ハノイ回廊 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
チャイナ・プラス・ワン製造戦略による越境需要の拡大
ャイナ・プラス・ワン戦略は、中国のサプライヤーとの既存のサプライ関係を維持しながら、製造拠点を分散させることを製造業者に促しています。電子機器、履物、繊維、その他の製造業におけるベトナムの工場は、引き続き中国の機械・部品・中間財に依存しています。これにより、道路、鉄道、フレート輸送取次、通関サービスにわたる継続的なフレート需要が生まれます。履物生産におけるベトナムの役割は、その製造基盤の規模を示しています。NIKEは2025年度の有価証券報告書において、ベトナムが同ブランドの履物生産の約51%を占めると報告しています[1]。この数字は主要なグローバル製造サプライチェーンにおけるベトナムの重要性を示していますが、中国・ベトナムの物流量を直接測定するものではありません。製造関連の出荷は多くの場合、生産スケジュールと定期的な調達要件に従います。物流プロバイダーは、定期トラック輸送、混載出荷、通関ブローカレッジ、在庫調整を通じてこれらのフローを支援できます。部品の在庫確保の必要性は、製造業者が予測可能なトランジット時間と出荷の可視性を優先することを促し、統合された越境サービスへの需要を支えています。
中国発電子商取引による小荷物・フルフィルメント量の増加
越境電子商取引は、中国とベトナム間の小口かつより頻繁な出荷の移動を増加させています。これらのフローには、小荷物仕分け、フルフィルメント、正確な商品データ、通関書類、高い注文量を処理できる配送ネットワークが必要です。国境隣接の倉庫や保税施設は、売り手が消費者により近い場所に在庫を配置し、注文履行に必要な時間を短縮するのに役立ちます。広西省の東興越境電子商取引監督センターは、これらの出荷を処理するために活用されているインフラを示す事例です。越境小荷物活動の成長は、自動仕分けと統合フルフィルメントサービスへの需要も高めています。
スマート国境自動によるカーゴ処理の改善
スマート国境イニシアティブは、電子データ交換、車両認識、監視システム、連携したカーゴ管理を通じて通関処理を改善することを目的としています。2026年4月、ベトナムと中国は行政支援および情報交換の強化を目的とした通関協力協定に署名しました[2]。この協定は通関連携の改善に向けた枠組みを提供します。これらの措置は、システムが一貫して導入された場合にカーゴの可視性を高め、行政上の遅延を削減できます。その影響は、インフラの整備状況、通関の連携、データの品質、各通過地点での処理能力に依存します。物流プロバイダーは引き続き、正確な書類と混雑期のための緊急時対応計画を必要とします。
RCEP統合による地域貿易の支援
地域的な包括的経済連携(RCEP)は、中国とベトナムを含むアジア太平洋の参加経済間の貿易に共通の枠組みを提供します。その関税コミットメントと原産地規則は、出荷が適用される資格要件を満たす場合に、地域調達および製造の取り決めを支援できます。物流プロバイダーにとって、地域貿易統合は正確な商品分類、原産地書類、通関ブローカレッジ、中間財の連携した輸送への需要を生み出します。特恵関税待遇はすべての出荷に自動的に適用されるわけではなく、品目別ルールおよび関連書類要件の遵守に依存します。製造業者が複数のRCEP市場にわたって生産を組織するにつれて、出荷記録を維持し、複数の管轄にわたる通関手続きを調整できるプロバイダーが優位性を得る可能性があります。これらのサービスは、ある国で部品を調達し、別の国で製造し、地域全体に完成品を配送する企業に特に関連します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農産物輸出シーズンおよび旧正月前ピーク時のランソン、クアンニン、ラオカイ通過地点における季節的な国境混による通関時間の変動増大 | -0.8% | ランソン、クアンニン、ラオカイ通過地点(農産物輸出シーズンおよび旧正月前ピーク時) | 短期(2年以内) |
| ベトナム北部および広西の陸路トラック輸送ネットワークにおける断片的な輸送業者能力によるサービスの安定性制約 | -0.5% | ベトナム北部および広西の陸路トラック輸送ネットワーク | 中期(2〜4年) |
| 全国規模、特に低価格B2C小荷物における税・消費税コンプライアンスによる輸入複雑性の増大 | -0.6% | 全国規模、特に低価格B2C小荷物 | 中期(2〜4年) |
| ハイフォン、ホーチミン市、ピンシャンなどの中国内陸物流ハブにおける空コンテナ偏在による帰り荷経済性の悪化 | -0.4% | ハイフォン、ホーチミン市、ピンシャンなどの中国内陸物流ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
季節的な国境混雑による通関時間の変動増大
季節的なピークは主要な陸上通過地点での不確実性を高める可能性があります。農産物の収穫と旧正月の出荷は、工業製品や消費財の高い量と重なることがあり、検査エリア、国境インフラ、利用可能なトラック能力に圧力をかけます。遅延は特に腐敗しやすカーゴにとって課題となります。なぜなら、輸送時間が延びると商品の品質と販売可能性に影響する可能性があるからです。直接トラック輸送とスマート国境プロジェクトは遅延の一部の原因を削減できますが、その影響は運用能力と両国間の調整に依存します。改善が一貫して実施されるまで、物流事業者は柔軟なルーティング、事前書類作成、現実的なトランジット見積もり、ピーク期の緊急時対応能力を必要とします。
空コンテナ偏在による帰り荷経済性の悪化
貿易量とカーゴタイプの差異は、コンテナの可用性と帰り荷の稼働率に影響を与える可能性があります。機器が主に一方向に移動する場合、輸送業者は空コンテナを回送するか、収益性の低い帰り荷の移動を受け入れる必要があり、運営コストが増加します。ベトナムから中国への水産物輸出は2025年に22億米ドルを超え、前年比約33%増となりました[3]。これらの輸出は北向きカーゴ需要の一つの供給源となりますが、農産物や水産物の出荷は季節的であり、入荷コンテナフローのタイミングや機器要件と一致しない場合があります。機器共有の取り決め、デポ調整の改善、輸送モードをまたいだ計画の向上は回送コストの削減に役立つ可能性があります。中小規模のフォワーダーはコンテナフリート、デポ、契約済み帰り荷に対するコントロールが少ない場合があるため、不均衡により大きくさらされる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:
製造業が量を牽引、小売業が成長製造業は2026年の中国・ベトナム越境物流市場シェアの36.82%を占め、卸売・小売業は2032年までCAGR 8.33%を記録すると予測されています。ベトナムの工場は、中国のサプライヤーからの機械・部品・中間財・原材料の越境移動に依存しています。これらのフローは、道路フレート鉄道サービス、フレート輸送取次、通関ブローカレッジ、生産要件に合わせた定期配送への需要を支えています。
卸売・小売業は2032年までCAGR 8.33%を記録すると予測されており、小売業者やデジタルプラットフォームが国境を越えてより多くの消費財を調達するにつれて、最も成長の速いエンドユーザーセグメントとなる見込みです。これらの出荷は多くの製品カテゴリー、頻繁な注文、小荷物フルフィルメント、在庫管理、返品、ラストマイル配送の要件を伴います。農産物、水産物、その他の消費財は回廊にさらなる多様性をもたらします。このミックスは、越境輸送と通関サポート、フルフィルメント、特殊カーゴ取扱いを組み合わせる物流会社に機会をもたらします。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
物流機能別:
フレート輸送が主導、付加価値サービスが拡大フレート輸送モードは2026年の中国・ベトナム越境物流市場規模の62.34%を占めています。道路輸送は工業地帯、国境通過地点、物流センター間の柔軟な接続を提供するため引き続き重要です。2025年5月に大メコン圏協定に基づき開通した直接トラック輸送ルートは、中国とベトナムの指定地点を中継カーゴ積み替えなしで接続します。この枠組みは対象ルートで約1日のトランジット時間を節約できます。鉄道フレートも回廊を支援しています。広西を起点とする中国・ベトナム間フレート列車は2025年に37,000TEUを輸送し、2024年比86%増となりました。鉄道は適切なカーゴについて道路フレートを補完できますが、その競争力はターミナルへのアクセス、スケジュール、カーゴの特性、最終目的地への接続に依存します。
付加価値サービスおよびその他は2032年までCAGR 7.94%を記録すると予測されています。付加価値サービスには通関ブローカレッジ、保税倉庫保管、カーゴ混載、フルフィルメント、出荷可視性、特殊取扱いが含まれます。これらのサービスは荷送人が書類を管理し、出荷に関わる個別プロバイダーの数を削減するのに役立ちます。電子商取引量が増加し、製造業者が在庫と配送スケジュールに対するより大きなコントロールを求めるにつれて、その重要性は増しています。輸送と倉庫保管・通関調整を組み合わせるプロバイダーは、輸送価格だけでなくサービス統合で競争できます。
出荷タイプ別:
企業対消費者(B2C)が主導し成長を継続企業対消費者(B2C)出荷は2026年の中国・ベトナム越境物流市場シェアの61.41%を占め、2032年までCAGR 7.37%を記録すると予測されています。越境電子商取引は、大量の小荷物処理、費用効率の高いフルフィルメント、確実な通関書類、ベトナム全土の消費者に届く配送ネットワークへの需要を生み出します。注文が小さく、より頻繁で、多くの製品カテゴリーと配送先に分散しているため、運用上の要件は従来の大量フレートとは異なります。電子商取引業者と物流プロバイダーは、販売者データ、通関申告、小荷物仕分け、ラストマイル配送を調整する必要があります。保税倉庫保管と国境隣接のフルフィルメントは在庫配置を支援でき、自動仕分けは小荷物取扱い能力を改善できます。ただし、サービスの経済性は小荷物密度、通関処理時間、返品、人口密度の低い地域での配送コストに対して敏感なままです。
企業対企業(B2B)出荷は、機械・部品・工業投入財を含む製造・卸売サプライチェーンへの対応を継続します。これらの移動は多くの場合、継続的なサプライヤー関係と調整されたフレート輸送取次サービスに依存します。消費者対消費者(C2C)出荷は市場の別の部分を形成しますが、個人購入、申告、返品に関連する異なる要件があります。プロバイダーは各顧客グループの出荷サイズ、書類、配送期待に適したサービスモデルを必要とします。
貿易方向別:
中国からベトナムが主導、ベトナムから中国がより速く成長中国からベトナムは2026年の中国・ベトナム越境物流市場規模の59.26%を占めています。主要方向は、ベトナムの国産機械・工業部品・中間財・消費財への需要を反映しています。これらのフローは、フルトラック輸送や鉄道フレートから速達小荷物や通関ブローカレッジまで多岐にわたるサービスを支えています。製造業の調達と消費財の流通はともに需要に寄与していますが、出荷ミックスは産業や季節によって異なります。
ベトナムから中国は2032年までCAGR 8.24%を記録すると予測されています。農産物、水産物、その他の輸出品がこの方向に寄与しています。ベトナムから中国への水産物輸出は2025年に22億米ドルを超え、2024年比約33%増となりました。直接トラック輸送は指定ルートでの中継取扱いを削減することで北向きの移動を支援でき、通関調整の改善は輸出業者が時間的制約のあるカーゴを管理するのに役立ちます。ベトナムから中国方向のより速い成長は、輸出カーゴが利用可能な機器に対応できる場合に輸送資産の稼働率を改善する可能性があります。ただし、貿易のバランス調整は北向き出荷のタイミング、量、取扱い要件に依存したままです。季節的な輸出とコンテナ可用性の差異は依然として回コストを生み出す可能性があります。
地域分析
広西と雲南は中国とベトナム間の重要な陸上リンクを提供しています。友誼関と河口はそれぞれ、中国の物流ネットワークを友誼関とラオカイの通過地点と接続し、東興はベトナムのクアンニン省との貿易を支援しています。これらのゲートウェイは内陸生産センターとベトナムの製造・流通市場を接続し、道路フレート、鉄道フレート、越境電子商取引フローを支援しています。広西を起点とする鉄道サービスは2025年に中国・ベトナム間のフレート量の増加を記録しました。回廊は年間37,000TEUを輸送し、2024年比86%増となりました[4]。この進展は、特に中国内陸部の生産地域とベトナムの目的地間で輸送される適切なカーゴにとって、道路フレートを補完するものとしての鉄道の役割を示しています。
広西の国境通過地点は越境電子商取引と地域流通も支援しています。その有効性は通関処理、利用可能な輸送能力、内陸生産センターへの接続に依存します。国境インフラとデータ交換の改善は、より予測可能な移動を支援できますが、実際の成果は各通過地点での実施と運用条件に依存します。ランソン、ラオカイ、クアンニンは越境フレートの重要な北部ベトナムのゲートウェイです。友誼関とラオカイは中国からの陸路移動を処理し、モンカイは東興との接続を担っています。これらの省での物流パフォーマンスはトラックの可用性、通関調整、検査施設、農産物・電子商取引のピーク量を管理する能力に依存します。
ハイフォンとホーチミン市はベトナムの重要な流通・海上物流センターとして機能しています。港湾工業団地、倉庫、国内輸送ネットワークへの接続により、越境カーゴは陸上ゲートウェイを越えてより広いサプライチェーンへと移動できます。ラオカイ・ハノイ・ハイフォン鉄道はベトナムのマルチモーダルネットワークのもう一つの計画コンポーネントです。第一区間の起工式は2025年12月19日に行われました。この路線は中国国境、ベトナム北部工業地域、ハイフォンの港湾施設間の接続を強化することを目的としています。その貢献はプロジェクトの納期、鉄道運行、ターミナル接続性、既存の道路・港湾ネットワークとの統合に依存します。
競合環境
中国・ベトナム越境物流市場は細分化されており、国際フレート輸送取次業者、速達事業者、中国の電子商取引物流プロバイダー、ベトナムの物流会社、地元のトラック輸送・通関ブローカレッジ事業者が含まれます。SF Express、Cainiao、JD Logistics、J&T Global Express、4PXは小荷物配送、電子商取引フルフィルメント、テクノロジー対応物流に注力しています。DHL、Maersk、Kuehne+Nagel、DSVはフレート輸送取次、契約物流、倉庫保管、マルチモーダル輸で競争しています。Viettel Post、Gemadept、ITL、Transimexを含むベトナムの事業者は国内流通、輸送、港湾、物流能力を提供しています。競争は越境輸送を通関プロセス、保管、出荷追跡、最終配送と調整する能力によって形成されます。
大手統合プロバイダーは確立されたネットワークとデジタルシステムを活用して複雑な出荷を管理でき、地元事業者は国内へのリーチと地域の手続きに対する知識を提供します。中小規模のトラック輸送・ブローカレッジ会社は、顧客が特定ルートで柔軟な能力やサービスを必要とする場合に引き続き関連性があります。物流インフラへの投資は引き続き競争に影響を与えています。2025年9月、Kuehne+NagelとLEGOグループは、LEGOグループのアジア太平洋流通ネットワークを支援するために同ナイ省に地域流通センターを開設しました。2025年11月、DHL Global Forwardingはホーチミン市とハイフォンのCFSネットワークを拡大し、バクニンに統合倉庫を追加しました。これらの投資はプロバイダーの能力を輸送から保管、混載、流通へと拡張しています。
パートナーシップもービスカバレッジを形成しています。2026年4月、FedExはViettel Postとの戦略的協業を発表し、Viettel PostはFedExのベトナム全国集配のナショナルネットワークプロバイダーとなりました(2026年4月26日より)。2026年5月、Vietnam Post、SF Technology、SF Express Vietnamは、スマート越境物流とテクノロジー対応サービスの検討に関する覚書に署名しました。通関手続きのデジタル化が進み、顧客がより大きな出荷可視性を求めるにつれて、確立されたコンプライアンスプロセスと統合ネットワークを持つプロバイダーが優位性を得る可能性があります。
中国・ベトナム越境物流産業のリーダー企業
-
DHL Group
-
Bee Logistics Corporation
-
Sinotrans
-
SF Express
-
Cainiao Network
- 注:主要企業の掲載順は順位を示すものではありません。
中国・ベトナム越境物流市場 このレポートでカバーされる企業
- Cainiao Network
- SF Express
- Sinotrans
- JD Logistics
- J&T Global Express
- 4PX Express
- DHL Group
- FedEx Corporation
- United Parcel Service (UPS)
- A.P. Moller - Maersk
- Kuehne+Nagel
- DSV
- CEVA Logistics
- CJ Logistics
- Viettel Post
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- Transimex Corporation
- THILOGI
- EMS Corporation
- Boxme Global
最近の産業開発事情 中国・ベトナム越境物流市場
- 2026年4月:GemadeptとCMA CGMは4月17日にGemalinkディープシーポートのフェーズ2の起工式を開催しました。完成後、同プロジェクトはポートの間処理能力を300万TEU超に増加させることが期待されています。
- 2026年4月:FedExとViettel Postは、ベトナムにおける全国集配業務を網羅する戦略的協業を発表しました。
- 2026年4月:ベトナムと中国が新たな通関協力協定に署名しました。同協定は行政支援、通関情報交換、協調改善のための枠組みを確立します。
- 2025年11月:DHL Global Forwardingはベトナムのシーエフエスネットワークを拡大しました。ホーチミン市のシーエフエスは6,800m²に拡大し、ハイフォンのシーエフエスは4,000m²をカバーし、バクニンに3,000m²の統合倉庫を追加しました。
中国・ベトナム越境物流市場レポートの範囲
セグメンテーション概要
| 農業・漁業・林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| 医療・医薬品 |
| 電子・電気 |
| その他のエンドユーザー産業 |
| 宅配便・速達・小荷物別 | 速達 |
| 非速達 | |
| フレート輸送取次モード別 | 航空フレート輸送取次 |
| 鉄道フレート輸送取次 | |
| 道路フレート輸送取次 | |
| 海上・内陸水路フレート輸送取次 | |
| フレート輸送モード別 | 航空フレート輸送 |
| 鉄道フレート輸送 | |
| 道路フレート輸送 | |
| 海上・内陸水路フレート輸送 | |
| 倉庫保管・温度管理別 | 非温度管理 |
| 温度管理 | |
| その他物流サービス(通関ブローカレッジ、国境取扱い、付加価値サービス) |
| 企業対企業(B2B) |
| 企業対消費者(B2C) |
| 消費者対消費者(C2C) |
| 中国からベトナム |
| ベトナムから中国 |
| エンドユーザー産業別 | 農業・漁業・林業 | |
| 建設業 | ||
| 製造業 | ||
| 石油・ガス、鉱業・採石業 | ||
| 卸売・小売業 | ||
| 医療・医薬品 | ||
| 電子・電気 | ||
| その他のエンドユーザー産業 | ||
| 物流機能別 | 宅配便・速達・小荷物別 | 速達 |
| 非速達 | ||
| フレート輸送取次モード別 | 航空フレート輸送取次 | |
| 鉄道フレート輸送取次 | ||
| 道路フレート輸送取次 | ||
| 海上・内陸水路フレート輸送取次 | ||
| フレート輸送モード別 | 航空フレート輸送 | |
| 鉄道フレート輸送 | ||
| 道路フレート輸送 | ||
| 海上・内陸水路フレート輸送 | ||
| 倉庫保管・温度管理別 | 非温度管理 | |
| 温度管理 | ||
| その他物流サービス(通関ブローカレッジ、国境取扱い、付加価値サービス) | ||
| 出荷タイプ別 | 企業対企業(B2B) | |
| 企業対消費者(B2C) | ||
| 消費者対消費者(C2C) | ||
| 貿易方向別 | 中国からベトナム | |
| ベトナムから中国 | ||
レポートで回答される主要な質問
中国・ベトナム越境物流市場の2032年の予測値はいくらですか?
市場は2032年までに69.0億米ドルに達すると予測されており、2027年の50.0億米ドルからCAGR 6.64%で成長します。
中国・ベトナム越境物流需要をリードするエンドユーザーセグメントはどれですか?
製造業は2026年の市場をリードしており、市場総額の36.82%を占めています。需要はベトナムの工場が使用する機械・部品・中間財・原材料の越境移動によって支えられています。
中国・ベトナム回廊において企業対消費者(B2C)出荷が重要な理由は何ですか?
企業対消費者(B2C)出荷は2026年の市場の61.41%を占め、2032年までCAGR 7.37%で成長すると予測されています。越境電子商取引は小荷物仕分け、フルフィルメント、通関書類、ラストマイル配送への需要を高めています。
最も速く成長すると予想される貿易方向はどれですか?
ベトナムから中国は2032年までCAGR 8.24%を記録すると予測されており、ベトナムの水産物、農産物、その他の輸出品への需要によって一部支えられています。
スマート国境イニシアティブは中国・ベトナムのフレート輸送をどのように変えていますか?
スマート国境イニシアティブと通関デジタル化は、電子情報交換、検査調整、カーゴ処理の改善を目的としています。その恩恵は各通過地点での実施と運用能力に依存します。
中国・ベトナム間の陸路輸送を改善する輸送開発とは何ですか?
2025年5月に大メコン圏越境輸送円滑化協定に基づき開通した直接トラック輸ルートにより、対象車両は中国とベトナムの指定地点間を中継カーゴ積み替えなしで走行できます。この枠組みは対象ルートで約1日のトランジット時間を節約できます。