
Marktgröße und Marktanteil der grenzüberschreitenden Logistik zwischen China und Vietnam
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
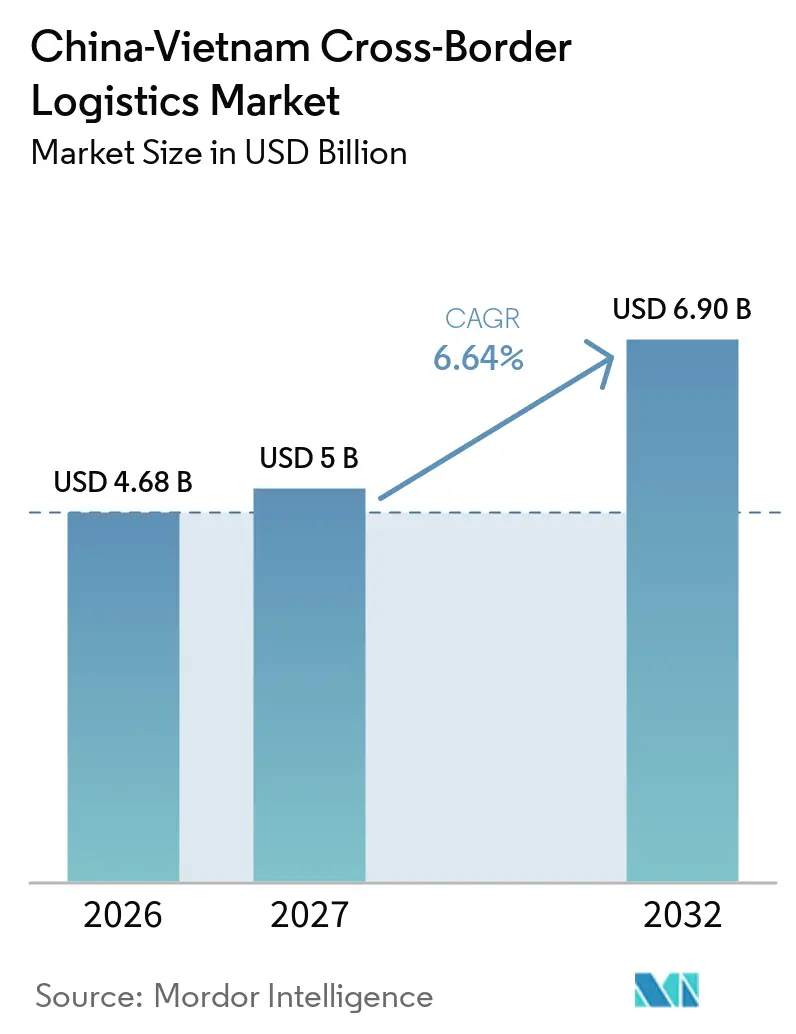
| Marktgröße im Basisjahr (2026) | 4.68 Milliarden US-Dollar |
| Marktgröße (2027) | 5 Milliarden US-Dollar |
| Marktgröße (2032) | 6.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.64 % |
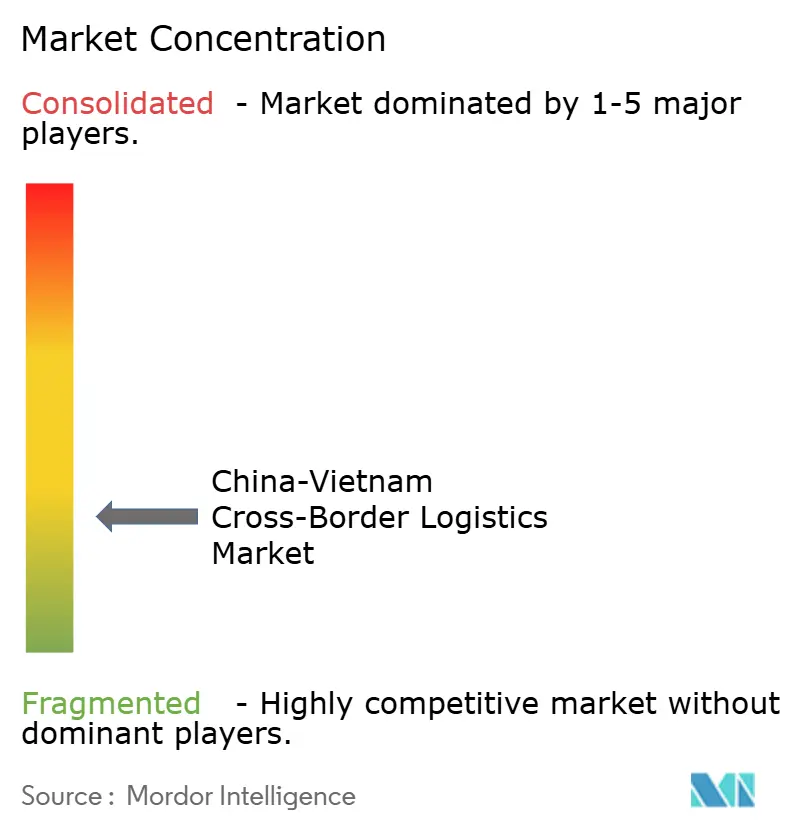
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der grenzüberschreitenden Logistik zwischen China und Vietnam von Mordor Intelligence
Der Markt für grenzüberschreitende Logistik zwischen China und Vietnam wird im Jahr 2026 auf 4,68 Milliarden USD geschätzt. Es wird erwartet, dass er von 5,00 Milliarden USD im Jahr 2027 auf 6,90 Milliarden USD bis 2032 wächst, bei einem CAGR von 6,64 % während des Prognosezeitraums (2027–2032).
Der Markt wird durch die Integration chinesischer Liefernetzwerke mit vietnamesischen Fertigungsanlagen, wachsende grenzüberschreitende E-Commerce-Aktivitäten sowie Investitionen in Transport- und Zollinfrastruktur gestützt. Hersteller in Vietnam sind auf chinesische Maschinen, Komponenten und Zwischenprodukte angewiesen, was eine wiederkehrende Nachfrage nach Straßenfracht, Schienentransport, Zollabfertigung und Lagerhaltung erzeugt. Grenzüberschreitender E-Commerce erhöht zudem den Transport kleinerer Sendungen und steigert die Nachfrage nach Paketsortierung, Zolllagerung, Fulfillment und Zustellung auf der letzten Meile. Agrarprodukte und Meeresfrüchte stellen zusätzliche Anforderungen an temperaturkontrollierten Transport und zeitgerechte Zollabwicklung. Infrastrukturentwicklung und Zolldigitalisierung verändern die Art und Weise, wie Waren durch den Korridor bewegt werden. Direkte Lkw-Routen, die im Mai 2025 im Rahmen des Abkommens zur Erleichterung des grenzüberschreitenden Transports der Großen Mekong-Subregion eingeführt wurden, reduzieren den Bedarf an Zwischenumschlag auf ausgewiesenen Routen. Vietnams Rundschreiben 128/2026/TT-BTC, das ab Oktober 2026 in Kraft tritt, legt Verfahren für das Zollmanagement in genehmigten intelligenten Grenzbereichen fest. Diese Entwicklungen können die Frachtabwicklung und Sendungsplanung verbessern, obwohl die Vorteile von der Betriebskapazität und der Koordination an den einzelnen Übergängen abhängen.
Wichtigste Erkenntnisse des Berichts
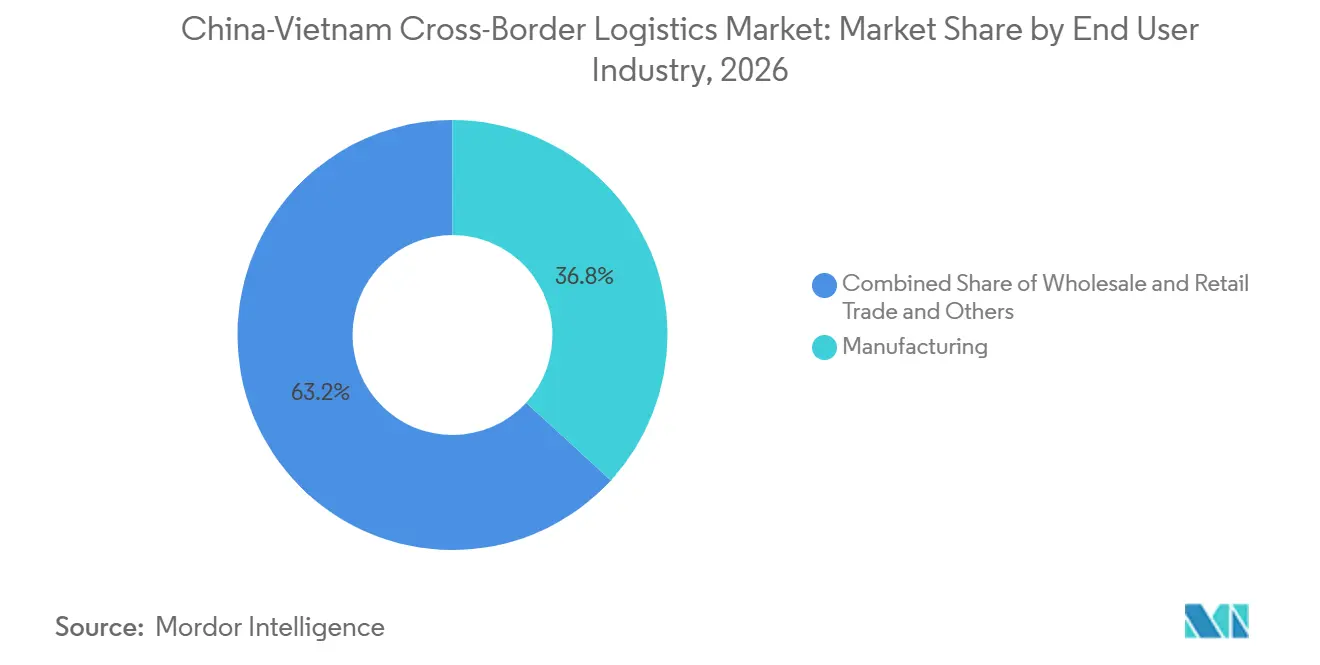
- Nach Endverbraucherbranche entfallen im Jahr 2026 36,82 % des Marktanteils der grenzüberschreitenden Logistik zwischen China und Vietnam auf die Fertigung, während der Groß- und Einzelhandel bis 2032 voraussichtlich einen CAGR von 8,33 % verzeichnen wird.
- Nach Logistikfunktion entfallen im Jahr 2026 62,34 % der Marktgröße der grenzüberschreitenden Logistik zwischen China und Vietnam auf den Frachttransport, während Mehrwertdienste und sonstige Leistungen bis 2032 voraussichtlich mit einem CAGR von 7,94 % wachsen werden.
- Nach Sendungstyp entfallen im Jahr 2026 61,41 % des Marktanteils der grenzüberschreitenden Logistik zwischen China und Vietnam auf Business-to-Consumer, mit einem prognostizierten CAGR von 7,37 % bis 2032.
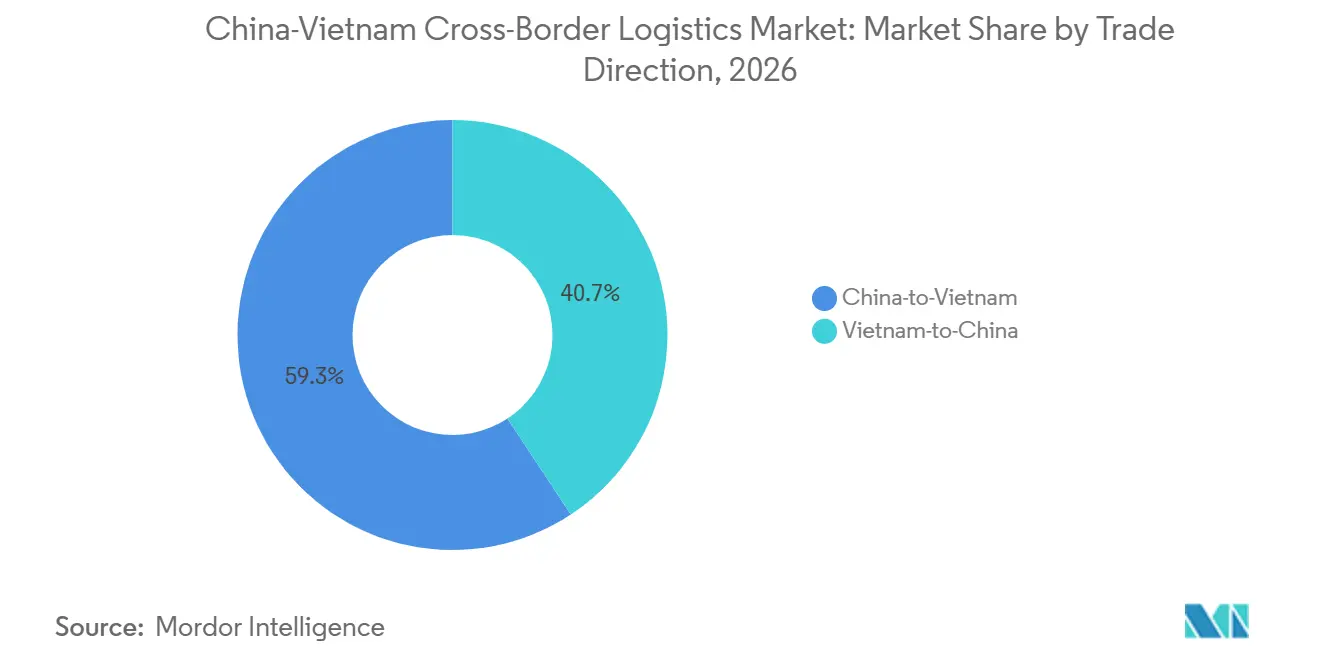
- Nach Handelsrichtung entfallen im Jahr 2026 59,26 % der Marktgröße der grenzüberschreitenden Logistik zwischen China und Vietnam auf die Richtung China nach Vietnam, während Vietnam nach China bis 2032 voraussichtlich einen CAGR von 8,24 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| China-Plus-One-Fertigung weitet grenzüberschreitende Nachfrage aus | +1.5% | Nordvietnam und die Provinzen Guangxi und Yunnan, insbesondere die Korridore Lang Son–Huu Nghi und Lao Cai | Langfristig (≥ 4 Jahre) |
| E-Commerce aus China erhöht Paket- und Fulfillment-Volumen | +1.2% | Grenzzone Guangxi–Vietnam und die Achse Ho-Chi-Minh-Stadt–Guangdong | Mittelfristig (2–4 Jahre) |
| Intelligente Grenzautomatisierung verbessert die Frachtabwicklung | +0.8% | Grenzübergänge Huu Nghi, Mong Cai und Lao Cai | Mittelfristig (2–4 Jahre) |
| RCEP-Integration vereinfacht Handel und Zollabwicklung | +0.6% | Bilaterale Handelsströme China–Vietnam und RCEP-Mitgliedsmärkte | Langfristig (≥ 4 Jahre) |
| Handel mit Frischprodukten weitet Nachfrage nach temperaturkontrollierter Logistik aus | +0.4% | Vietnamesische Agrarprovinzen, Guangxi, Yunnan, Hekou und Friendship Pass | Mittelfristig (2–4 Jahre) |
| Direkttransport-Rahmenwerke verbessern die bilaterale Frachtanbindung | +0.3% | Korridore Kunming–Lao Cai–Hanoi und Nanning–Huu Nghi–Hanoi | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
China-Plus-One-Fertigung weitet grenzüberschreitende Nachfrage aus
China-Plus-One-Strategien ermutigen Hersteller, Produktionsstandorte zu diversifizieren und gleichzeitig bestehende Lieferbeziehungen mit chinesischen Lieferanten aufrechtzuerhalten. Vietnamesische Fabriken in den Bereichen Elektronik, Schuhe, Textilien und anderen Fertigungsbranchen sind weiterhin auf chinesische Maschinen, Komponenten und Zwischenprodukte angewiesen. Dies erzeugt eine wiederkehrende Frachtanfrage über Straße, Schiene, Frachtspedition und Zolldienste. Vietnams Rolle in der Schuhproduktion verdeutlicht den Umfang seiner Fertigungsbasis. NIKE berichtete in seiner Jahreseinreichung für das Geschäftsjahr 2025, dass Vietnam für rund 51 % der Schuhproduktion der Marke verantwortlich war[1]. Diese Zahl unterstreicht Vietnams Bedeutung für eine wichtige globale Fertigungslieferkette, misst jedoch nicht direkt die Logistikvolumina zwischen China und Vietnam. Fertigungsbezogene Sendungen folgen häufig Produktionsplänen und wiederkehrenden Beschaffungsanforderungen. Logistikdienstleister können diese Ströme durch planmäßige Lkw-Transporte, konsolidierte Sendungen, Zollabfertigung und Bestandskoordination unterstützen. Der Bedarf an Komponentenverfügbarkeit veranlasst Hersteller zudem, vorhersehbare Transitzeiten und Sendungstransparenz zu priorisieren, was die Nachfrage nach integrierten grenzüberschreitenden Diensten stützt.
E-Commerce aus China erhöht Paket- und Fulfillment-Volumen
Grenzüberschreitender E-Commerce erhöht den Transport kleinerer und häufigerer Sendungen zwischen China und Vietnam. Diese Ströme erfordern Paketsortierung, Fulfillment, genaue Produktdaten, Zolldokumentation und Liefernetzwerke, die in der Lage sind, hohe Bestellvolumina zu bewältigen. Grenznahe Lager und Zolllager können Verkäufern helfen, Bestände näher an den Verbrauchern zu positionieren und die Zeit zur Auftragserfüllung zu verkürzen. Das Dongxing-Überwachungszentrum für grenzüberschreitenden E-Commerce in Guangxi veranschaulicht die Infrastruktur, die zur Abwicklung dieser Sendungen eingesetzt wird. Das Wachstum grenzüberschreitender Paketaktivitäten erhöht zudem die Nachfrage nach automatisierter Sortierung und integrierten Fulfillment-Diensten.
Intelligente Grenzautomatisierung verbessert die Frachtabwicklung
Initiativen für intelligente Grenzen sollen die Zollabwicklung durch elektronischen Datenaustausch, Fahrzeugerkennung, Überwachungssysteme und koordiniertes Frachtmanagement verbessern. Im April 2026 unterzeichneten Vietnam und China ein Zollkooperationsabkommen zur Stärkung der Amtshilfe und des Informationsaustauschs[2]. Das Abkommen bietet einen Rahmen für eine verbesserte Zollkoordination. Diese Maßnahmen können die Frachtransparenz verbessern und Verwaltungsverzögerungen reduzieren, wenn die Systeme einheitlich umgesetzt werden. Ihre Wirkung hängt von der Infrastrukturbereitschaft, der Zollkoordination, der Datenqualität und den verfügbaren Kapazitäten an den einzelnen Übergängen ab. Logistikdienstleister werden weiterhin genaue Dokumentation und Notfallpläne für Stauzeiten benötigen.
RCEP-Integration unterstützt den regionalen Handel
Die Regionale Umfassende Wirtschaftspartnerschaft (RCEP) bietet einen gemeinsamen Rahmen für den Handel zwischen den teilnehmenden asiatisch-pazifischen Volkswirtschaften, einschließlich China und Vietnam. Ihre Zollverpflichtungen und Ursprungsregeln können regionale Beschaffungs- und Fertigungsvereinbarungen unterstützen, wenn Sendungen die geltenden Anspruchsvoraussetzungen erfüllen. Für Logistikdienstleister schafft die regionale Handelsintegration Nachfrage nach genauer Produktklassifizierung, Ursprungsdokumentation, Zollabfertigung und koordinierter Bewegung von Zwischenprodukten. Eine präferentielle Zollbehandlung ist nicht für jede Sendung automatisch und hängt von produktspezifischen Regeln und der Einhaltung der entsprechenden Dokumentationsanforderungen ab. Wenn Hersteller die Produktion über mehrere RCEP-Märkte organisieren, können Dienstleister, die Sendungsunterlagen führen und Zollverfahren über Jurisdiktionen hinweg koordinieren können, einen Vorteil erlangen. Diese Dienste sind besonders relevant für Unternehmen, die Komponenten in einem Land beschaffen, in einem anderen fertigen und Fertigwaren in der gesamten Region vertreiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Grenzüberlastung erhöht die Volatilität der Abfertigungszeiten | -0.8% | Übergänge Lang Son, Quang Ninh und Lao Cai während der Agrarsaison und der Spitzenzeiten vor dem Mondneujahr | Kurzfristig (2 Jahre oder weniger) |
| Fragmentierte Transportkapazität schränkt die Servicekontinuität ein | -0.5% | Überland-Lkw-Netzwerke in Nordvietnam und Guangxi | Mittelfristig (2–4 Jahre) |
| Steuer- und Mehrwertsteuer-Compliance erhöht die Importkomplexität | -0.6% | Landesweit, insbesondere bei B2C-Paketen mit niedrigem Warenwert | Mittelfristig (2–4 Jahre) |
| Ungleichgewichte bei Leercontainern schwächen die Wirtschaftlichkeit von Rückfrachten | -0.4% | Hai Phong, Ho-Chi-Minh-Stadt und chinesische Binnenhubs wie Pingxiang | Langfristig (4 Jahre oder mehr) |
| Quelle: Mordor Intelligence | |||
Saisonale Grenzüberlastung erhöht die Volatilität der Abfertigungszeiten
Saisonale Spitzenzeiten können die Unsicherheit an wichtigen Überlandübergängen erhöhen. Landwirtschaftliche Ernten und Mondneujahrs-Sendungen können mit hohen Volumina an Industrie- und Konsumgütern zusammenfallen und Druck auf Inspektionsbereiche, Grenzinfrastruktur und verfügbare Lkw-Kapazitäten ausüben. Verzögerungen sind besonders problematisch für verderbliche Fracht, da längere Transitzeiten die Produktqualität und Verkäuflichkeit beeinträchtigen können. Direkttransport- und Intelligente-Grenz-Projekte können einige Verzögerungsursachen reduzieren, ihre Wirkung hängt jedoch von der Betriebskapazität und der Koordination zwischen den beiden Ländern ab. Bis Verbesserungen einheitlich umgesetzt sind, benötigen Logistikbetreiber flexible Routenführung, vorausschauende Dokumentation, realistische Transitschätzungen und Notfallkapazitäten in Spitzenzeiten.
Ungleichgewichte bei Leercontainern schwächen die Wirtschaftlichkeit von Rückfrachten
Unterschiede in Handelsvolumina und Frachtarten können die Containerverfügbarkeit und die Auslastung von Rückfrachten beeinflussen. Wenn Ausrüstung überwiegend in eine Richtung bewegt wird, müssen Spediteure möglicherweise Leercontainer umpositionieren oder weniger profitable Rückbewegungen akzeptieren, was die Betriebskosten erhöht. Vietnams Meeresfrüchteexporte nach China überstiegen im Jahr 2025 2,2 Milliarden USD, ein Anstieg von rund 33 % gegenüber dem Vorjahr[3]. Diese Exporte stellen eine Quelle der nordwärts gerichteten Frachtanfrage dar, obwohl Agrar- und Meeresfrüchtesendungen saisonal sein können und möglicherweise nicht dem Timing oder den Ausrüstungsanforderungen eingehender Containerströme entsprechen. Ausrüstungsteilungsvereinbarungen, bessere Depotkoordination und verbesserte Planung über Transportmodi hinweg können dazu beitragen, Umpositionierungskosten zu senken. Kleinere Spediteure können stärker von Ungleichgewichten betroffen sein, da sie möglicherweise weniger Kontrolle über Containerflotten, Depots und vertraglich vereinbarte Rückfrachten haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endverbraucherbranche:
Fertigung verankert Volumina, während der Einzelhandel wächstDie Fertigung entfällt im Jahr 2026 auf 36,82 % des Marktanteils der grenzüberschreitenden Logistik zwischen China und Vietnam, während der Groß- und Einzelhandel bis 2032 voraussichtlich einen CAGR von 8,33 % verzeichnen wird. Vietnamesische Fabriken sind auf grenzüberschreitende Bewegungen von Maschinen, Komponenten, Zwischenprodukten und Rohstoffen von chinesischen Lieferanten angewiesen. Diese Ströme stützen die Nachfrage nach Straßenfracht, Schienendiensten, Frachtspedition, Zollabfertigung und planmäßigen Lieferungen, die auf Produktionsanforderungen abgestimmt sind.
Der Groß- und Einzelhandel wird bis 2032 voraussichtlich einen CAGR von 8,33 % verzeichnen und das am schnellsten wachsende Endverbrauchersegment sein, da Einzelhändler und digitale Plattformen mehr Konsumgüter grenzüberschreitend beziehen. Diese Sendungen umfassen viele Produktkategorien, häufige Bestellungen sowie Anforderungen an Paket-Fulfillment, Bestandsmanagement, Retouren und Zustellung auf der letzten Meile. Agrarprodukte, Meeresfrüchte und andere Konsumgüter erhöhen die Vielfalt im Korridor zusätzlich. Diese Mischung schafft Chancen für Logistikunternehmen, die grenzüberschreitende Bewegungen mit Zollunterstützung, Fulfillment und spezialisierter Frachtabwicklung kombinieren.

Nach Logistikfunktion:
Frachttransport führt, während Mehrwertdienste expandierenDer Frachttransport entfällt im Jahr 2026 auf 62,34 % des Marktanteils der grenzüberschreitenden Logistik zwischen China und Vietnam. Der Straßentransport bleibt wichtig, da er flexible Verbindungen zwischen Industriegebieten, Grenzübergängen und Verteilzentren bietet. Die im Mai 2025 im Rahmen des Abkommens der Großen Mekong-Subregion eingeführten Direkttransportrouten verbinden ausgewiesene Standorte in China und Vietnam, ohne einen Zwischenumschlag der Fracht zu erfordern. Das Rahmenwerk kann auf berechtigten Routen rund 1 Tag Transitzeit einsparen. Auch der Schienengüterverkehr unterstützt den Korridor. China-Vietnam-Güterzüge mit Ursprung in Guangxi transportierten im Jahr 2025 37.000 TEU, ein Anstieg von 86 % gegenüber 2024. Die Schiene kann den Straßengüterverkehr für geeignete Fracht ergänzen, obwohl ihre Wettbewerbsfähigkeit von Terminalzugang, Fahrplänen, Frachtmerkmalen und Verbindungen zu Endzielen abhängt.
Mehrwertdienste und sonstige Leistungen werden bis 2032 voraussichtlich einen CAGR von 7,94 % verzeichnen. Mehrwertdienste umfassen Zollabfertigung, Zolllagerung, Frachtkonsolidierung, Fulfillment, Sendungstransparenz und spezialisierte Abwicklung. Diese Dienste helfen Versendern, Dokumentation zu verwalten und die Anzahl der an einer Sendung beteiligten separaten Dienstleister zu reduzieren. Ihre Bedeutung nimmt zu, wenn E-Commerce-Volumina wachsen und Hersteller eine größere Kontrolle über Bestände und Lieferpläne anstreben. Anbieter, die Transport mit Lagerhaltung und Zollkoordination kombinieren, können auf der Grundlage von Serviceintegration statt allein auf Transportpreise konkurrieren.
Nach Sendungstyp:
Business-to-Consumer führt und wächst weiterBusiness-to-Consumer-Sendungen entfallen im Jahr 2026 auf 61,41 % des Marktanteils der grenzüberschreitenden Logistik zwischen China und Vietnam und werden bis 2032 voraussichtlich einen CAGR von 7,37 % verzeichnen. Grenzüberschreitender E-Commerce schafft Nachfrage nach hochvolumiger Paketabwicklung, kosteneffizientem Fulfillment, zuverlässiger Zolldokumentation und Liefernetzwerken, die Verbraucher in ganz Vietnam erreichen. Die betrieblichen Anforderungen unterscheiden sich von konventioneller Massenfracht, da Bestellungen kleiner, häufiger und über viele Produktkategorien und Lieferziele verteilt sind. E-Commerce-Betreiber und Logistikdienstleister müssen Verkäuferdaten, Zollanmeldungen, Paketsortierung und Zustellung auf der letzten Meile koordinieren. Zolllagerung und grenznahe Fulfillment-Einrichtungen können die Bestandspositionierung unterstützen, während automatisierte Sortierung die Paketabwicklungskapazität verbessern kann. Die Serviceökonomie bleibt jedoch empfindlich gegenüber Paketdichte, Zollabwicklungszeit, Retouren und Lieferkosten in weniger dicht besiedelten Gebieten.
Business-to-Business-Sendungen bedienen weiterhin Fertigungs- und Großhandels-Lieferketten, einschließlich Maschinen, Komponenten und Industrievorleistungen. Diese Bewegungen hängen häufig von wiederkehrenden Lieferantenbeziehungen und koordinierten Frachtspeditionsdiensten ab. Consumer-to-Consumer-Sendungen bilden einen weiteren Teil des Marktes, haben jedoch unterschiedliche Anforderungen in Bezug auf Privatkäufe, Zollanmeldungen und Retouren. Anbieter benötigen Servicemodelle, die auf Sendungsgröße, Dokumentation und Liefererwartungen jeder Kundengruppe zugeschnitten sind.
Nach Handelsrichtung:
China nach Vietnam führt, während Vietnam nach China schneller wächstChina nach Vietnam entfällt im Jahr 2026 auf 59,26 % des Marktanteils der grenzüberschreitenden Logistik zwischen China und Vietnam. Die führende Richtung spiegelt Vietnams Nachfrage nach chinesischen Maschinen, Industriekomponenten, Zwischenprodukten und Konsumgütern wider. Diese Ströme unterstützen Dienste von Komplettladungstransport und Schienengüterverkehr bis hin zu Expresspaketen und Zollabfertigung. Fertigungsbeschaffung und Konsumgüterverteilung tragen beide zur Nachfrage bei, obwohl der Sendungsmix je nach Branche und Saison variiert.
Vietnam nach China wird bis 2032 voraussichtlich einen CAGR von 8,24 % verzeichnen. Agrarprodukte, Meeresfrüchte und andere Exporte tragen zu dieser Richtung bei. Vietnams Meeresfrüchteexporte nach China überstiegen im Jahr 2025 2,2 Milliarden USD, ein Anstieg von rund 33 % gegenüber 2024. Direkttransport kann nordwärts gerichtete Bewegungen unterstützen, indem er den Zwischenumschlag auf ausgewiesenen Routen reduziert, während verbesserte Zollkoordination Exporteuren helfen kann, zeitkritische Fracht zu verwalten. Schnelleres Wachstum in der Richtung Vietnam nach China kann die Auslastung von Transportmitteln verbessern, wenn Exportfracht mit verfügbarer Ausrüstung abgestimmt werden kann. Das Handelsgleichgewicht bleibt jedoch abhängig von Timing, Volumen und Abwicklungsanforderungen nordwärts gerichteter Sendungen. Saisonale Exporte und Unterschiede in der Containerverfügbarkeit können weiterhin Umpositionierungskosten verursachen.
Geografische Analyse
Guangxi und Yunnan bieten wichtige Überlandverbindungen zwischen China und Vietnam. Friendship Pass und Hekou verbinden chinesische Logistiknetzwerke mit den Übergängen Huu Nghi bzw. Lao Cai, während Dongxing den Handel mit der vietnamesischen Provinz Quang Ninh unterstützt. Diese Grenzübergänge verbinden Binnenproduktionszentren mit vietnamesischen Fertigungs- und Verteilungsmärkten und unterstützen Straßengüterverkehr, Schienengüterverkehr und grenzüberschreitende E-Commerce-Ströme. Schienendienste mit Ursprung in Guangxi verzeichneten im Jahr 2025 höhere China-Vietnam-Frachtvolumina. Der Korridor transportierte im Laufe des Jahres 37.000 TEU, ein Anstieg von 86 % gegenüber 2024[4]. Diese Entwicklung unterstreicht die Rolle der Schiene als Ergänzung zum Straßengüterverkehr, insbesondere für geeignete Fracht, die zwischen chinesischen Binnenproduktionsgebieten und vietnamesischen Zielen bewegt wird.
Die Grenzübergänge von Guangxi unterstützen auch grenzüberschreitenden E-Commerce und regionale Distribution. Ihre Effektivität hängt von der Zollabwicklung, der verfügbaren Transportkapazität und den Verbindungen zu Binnenproduktionszentren ab. Verbesserungen der Grenzinfrastruktur und des Datenaustauschs können eine vorhersehbarere Bewegung unterstützen, aber tatsächliche Gewinne hängen von der Umsetzung und den Betriebsbedingungen an jedem Übergang ab. Lang Son, Lao Cai und Quang Ninh sind wichtige nordvietnamesische Grenzübergänge für grenzüberschreitende Fracht. Huu Nghi und Lao Cai wickeln Überlandbewegungen aus China ab, während Mong Cai die Verbindung mit Dongxing bedient. Die Logistikleistung in diesen Provinzen hängt von der Lkw-Verfügbarkeit, der Zollkoordination, den Inspektionseinrichtungen und der Fähigkeit ab, saisonale Agrar- und E-Commerce-Volumina zu bewältigen.
Hai Phong und Ho-Chi-Minh-Stadt dienen als wichtige Distributions- und Seelogistikzentren für Vietnam. Ihre Verbindungen zu Häfen, Industriezonen, Lagerhäusern und inländischen Transportnetzwerken ermöglichen es grenzüberschreitender Fracht, über Landübergänge hinaus in breitere Lieferketten zu gelangen. Die Eisenbahn Lao Cai–Hanoi–Hai Phong ist eine weitere geplante Komponente von Vietnams multimodalem Netzwerk. Der erste Spatenstich für die erste Komponente fand am 19. Dezember 2025 statt. Die Strecke soll die Verbindungen zwischen der chinesischen Grenze, den nordvietnamesischen Industriegebieten und den Hafeneinrichtungen von Hai Phong stärken. Ihr Beitrag wird von der Projektdurchführung, dem Bahnbetrieb, der Terminalanbindung und der Integration in bestehende Straßen- und Hafennetzwerke abhängen.
Wettbewerbslandschaft
Der Markt für grenzüberschreitende Logistik zwischen China und Vietnam ist fragmentiert und umfasst internationale Frachtspediteure, Expressdienstleister, chinesische E-Commerce-Logistikanbieter, vietnamesische Logistikunternehmen sowie lokale Lkw- und Zollabfertigungsunternehmen. SF Express, Cainiao, JD Logistics, J&T Global Express und 4PX konzentrieren sich auf Paketzustellung, E-Commerce-Fulfillment und technologiegestützte Logistik. DHL, Maersk, Kuehne+Nagel und DSV konkurrieren in den Bereichen Frachtspedition, Kontraktlogistik, Lagerhaltung und multimodaler Transport. Vietnamesische Betreiber, darunter Viettel Post, Gemadept, ITL und Transimex, tragen inländische Distribution, Transport-, Hafen- und Logistikkapazitäten bei. Der Wettbewerb wird durch die Fähigkeit geprägt, grenzüberschreitenden Transport mit Zollprozessen, Lagerung, Sendungsverfolgung und Endzustellung zu koordinieren.
Größere integrierte Anbieter können etablierte Netzwerke und digitale Systeme nutzen, um komplexe Sendungen zu verwalten, während lokale Betreiber inländische Reichweite und Vertrautheit mit lokalen Verfahren bieten. Kleinere Lkw- und Zollabfertigungsunternehmen bleiben relevant, wenn Kunden flexible Kapazitäten oder Dienste auf bestimmten Routen benötigen. Investitionen in Logistikinfrastruktur beeinflussen weiterhin den Wettbewerb. Im September 2025 eröffneten Kuehne+Nagel und die LEGO Group ein regionales Distributionszentrum in Dong Nai zur Unterstützung des asiatisch-pazifischen Distributionsnetzwerks der LEGO Group. Im November 2025 erweiterte DHL Global Forwarding sein CFS-Netzwerk in Ho-Chi-Minh-Stadt und Hai Phong und fügte ein integriertes Lager in Bac Ninh hinzu. Diese Investitionen erweitern die Fähigkeiten der Anbieter über den Transport hinaus auf Lagerung, Konsolidierung und Distribution.
Partnerschaften prägen auch die Serviceabdeckung. Im April 2026 kündigte FedEx eine strategische Zusammenarbeit mit Viettel Post an, das ab dem 26. April 2026 zum nationalen Netzwerkanbieter von FedEx für landesweite Abholung und Zustellung in Vietnam wurde. Im Mai 2026 unterzeichneten Vietnam Post, SF Technology und SF Express Vietnam ein Memorandum of Understanding zur Erkundung intelligenter grenzüberschreitender Logistik und technologiegestützter Dienste. Da Zollverfahren zunehmend digitalisiert werden und Kunden eine größere Sendungstransparenz anstreben, können Anbieter mit etablierten Compliance-Prozessen und integrierten Netzwerken einen Vorteil erlangen.
Marktführer der grenzüberschreitenden Logistik zwischen China und Vietnam
-
DHL Group
-
Bee Logistics Corporation
-
Sinotrans
-
SF Express
-
Cainiao Network
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für grenzüberschreitende Logistik zwischen China und Vietnam Unternehmen in diesem Bericht
- Cainiao Network
- SF Express
- Sinotrans
- JD Logistics
- J&T Global Express
- 4PX Express
- DHL Group
- FedEx Corporation
- United Parcel Service (UPS)
- A.P. Moller - Maersk
- Kuehne+Nagel
- DSV
- CEVA Logistics
- CJ Logistics
- Viettel Post
- Indo Trans Logistics Corporation (ITL)
- Bee Logistics Corporation
- Transimex Corporation
- THILOGI
- EMS Corporation
- Boxme Global
Neueste Industrielle Entwicklungen in Markt für grenzüberschreitende Logistik zwischen China und Vietnam
- April 2026: Gemadept und CMA CGM hielten am 17. April die Grundsteinlegung für Phase 2 des Gemalink-Tiefseehafens ab. Nach Fertigstellung soll das Projekt die jährliche Kapazität des Hafens auf mehr als 3 Millionen TEU erhöhen.
- April 2026: FedEx und Viettel Post kündigten eine strategische Zusammenarbeit für landesweite Abholung und Zustellung in Vietnam an.
- April 2026: Vietnam und China unterzeichneten ein neues Zollkooperationsabkommen. Das Abkommen schafft einen Rahmen für Amtshilfe, Zollinformationsaustausch und verbesserte Koordination.
- November 2025: DHL Global Forwarding erweiterte sein CFS-Netzwerk in Vietnam. Das CFS in Ho-Chi-Minh-Stadt wurde auf 6.800 m² vergrößert, das CFS in Hai Phong umfasst 4.000 m², und das Unternehmen fügte ein integriertes Lager mit 3.000 m² in Bac Ninh hinzu.
Berichtsumfang des Marktes für grenzüberschreitende Logistik zwischen China und Vietnam
Segmentierungsübersicht
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbruch |
| Groß- und Einzelhandel |
| Gesundheitswesen und Pharmazeutika |
| Elektronik und Elektrotechnik |
| Sonstige Endverbraucherbranchen |
| Nach Kurier-, Express- und Paketdienst | Express |
| Nicht-Express | |
| Nach Frachtspeditionsmodus | Luftfrachtspedition |
| Schienenfrachtspedition | |
| Straßenfrachtspedition | |
| See- und Binnenwasserstraßen-Frachtspedition | |
| Nach Frachttransportmodus | Luftfrachttransport |
| Schienenfrachttransport | |
| Straßenfrachttransport | |
| See- und Binnenwasserstraßen-Frachttransport | |
| Nach Lagerhaltung und Lagerung mit Temperaturkontrolle | Ohne Temperaturkontrolle |
| Mit Temperaturkontrolle | |
| Sonstige Logistikdienste (Zollabfertigung, Grenzabwicklung, Mehrwertdienste) |
| Business-to-Business |
| Business-to-Consumer |
| Consumer-to-Consumer |
| China nach Vietnam |
| Vietnam nach China |
| Nach Endverbraucherbranche | Landwirtschaft, Fischerei und Forstwirtschaft | |
| Bauwesen | ||
| Fertigung | ||
| Öl und Gas, Bergbau und Steinbruch | ||
| Groß- und Einzelhandel | ||
| Gesundheitswesen und Pharmazeutika | ||
| Elektronik und Elektrotechnik | ||
| Sonstige Endverbraucherbranchen | ||
| Nach Logistikfunktion | Nach Kurier-, Express- und Paketdienst | Express |
| Nicht-Express | ||
| Nach Frachtspeditionsmodus | Luftfrachtspedition | |
| Schienenfrachtspedition | ||
| Straßenfrachtspedition | ||
| See- und Binnenwasserstraßen-Frachtspedition | ||
| Nach Frachttransportmodus | Luftfrachttransport | |
| Schienenfrachttransport | ||
| Straßenfrachttransport | ||
| See- und Binnenwasserstraßen-Frachttransport | ||
| Nach Lagerhaltung und Lagerung mit Temperaturkontrolle | Ohne Temperaturkontrolle | |
| Mit Temperaturkontrolle | ||
| Sonstige Logistikdienste (Zollabfertigung, Grenzabwicklung, Mehrwertdienste) | ||
| Nach Sendungstyp | Business-to-Business | |
| Business-to-Consumer | ||
| Consumer-to-Consumer | ||
| Nach Handelsrichtung | China nach Vietnam | |
| Vietnam nach China | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für grenzüberschreitende Logistik zwischen China und Vietnam im Jahr 2032 erreichen?
Der Markt wird bis 2032 voraussichtlich 6,90 Milliarden USD erreichen, ausgehend von 5,00 Milliarden USD im Jahr 2027 bei einem CAGR von 6,64 %.
Welches Endverbrauchersegment führt die Nachfrage nach grenzüberschreitender Logistik zwischen China und Vietnam an?
Die Fertigung führt den Markt im Jahr 2026 an und entfällt auf 36,82 % des gesamten Marktwerts. Die Nachfrage wird durch grenzüberschreitende Bewegungen von Maschinen, Komponenten, Zwischenprodukten und Rohstoffen unterstützt, die von vietnamesischen Fabriken genutzt werden.
Warum sind Business-to-Consumer-Sendungen im China-Vietnam-Korridor wichtig?
Business-to-Consumer-Sendungen entfallen im Jahr 2026 auf 61,41 % des Marktes und werden bis 2032 voraussichtlich mit einem CAGR von 7,37 % wachsen. Grenzüberschreitender E-Commerce erhöht die Nachfrage nach Paketsortierung, Fulfillment, Zolldokumentation und Zustellung auf der letzten Meile.
Welche Handelsrichtung wird voraussichtlich am schnellsten wachsen?
Vietnam nach China wird bis 2032 voraussichtlich einen CAGR von 8,24 % verzeichnen, teilweise gestützt durch die Nachfrage nach vietnamesischen Meeresfrüchten, Agrarprodukten und anderen Exporten.
Wie verändern Initiativen für intelligente Grenzen den Frachttransport zwischen China und Vietnam?
Initiativen für intelligente Grenzen und Zolldigitalisierung sollen den elektronischen Informationsaustausch, die Inspektionskoordination und die Frachtabwicklung verbessern. Ihre Vorteile hängen von der Umsetzung und der Betriebskapazität an den einzelnen Übergängen ab.
Welche Transportentwicklung verbessert den Überlandversand zwischen China und Vietnam?
Die im Mai 2025 im Rahmen des Abkommens zur Erleichterung des grenzüberschreitenden Transports der Großen Mekong-Subregion eingeführten Direkttransportrouten ermöglichen es berechtigten Fahrzeugen, zwischen ausgewiesenen chinesischen und vietnamesischen Standorten zu fahren, ohne einen Zwischenumschlag der Fracht zu erfordern. Das Rahmenwerk kann auf berechtigten Routen rund 1 Tag Transitzeit einsparen.