
中国ペット獣医用食事療法市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
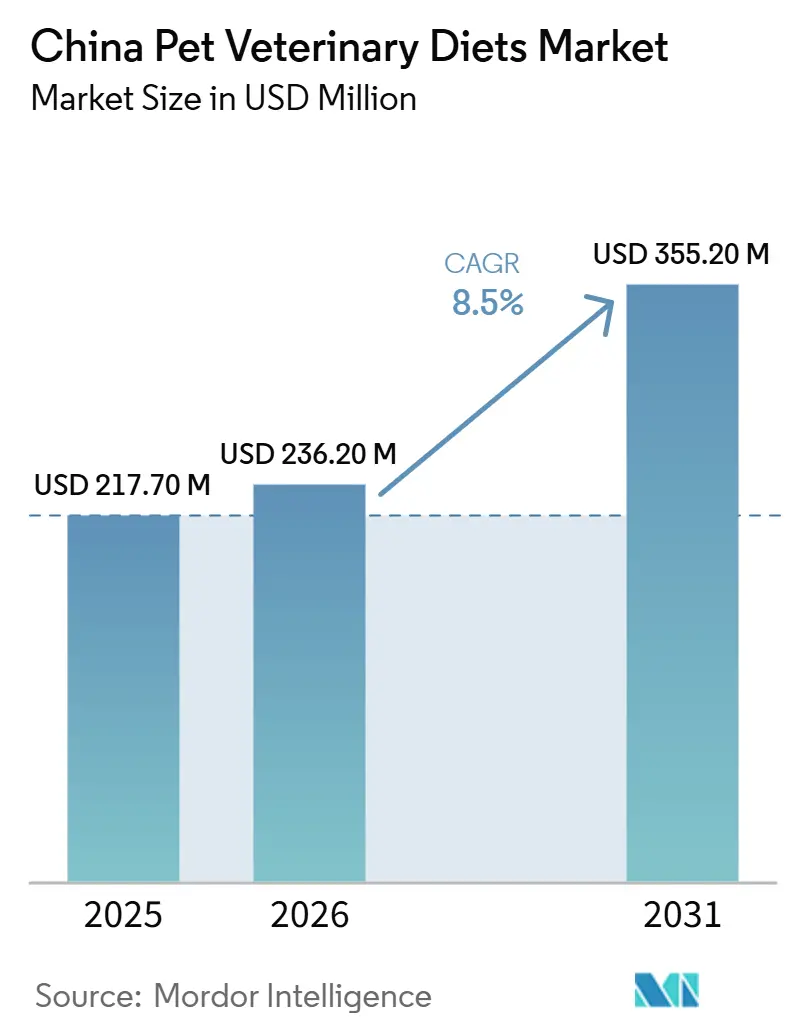
| 基準年の市場規模 (2025) | 217.70 百万米ドル |
| 市場規模 (2026) | 236.20 百万米ドル |
| 市場規模 (2031) | 355.20 百万米ドル |
| 成長率 (2026 - 2031) | 8.50 % |
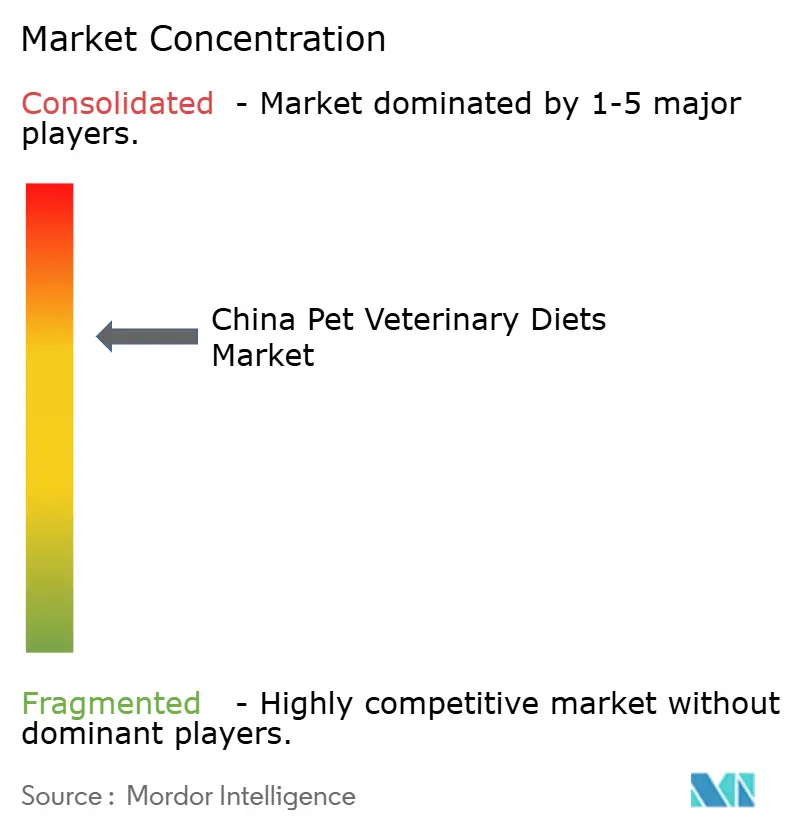
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国ペット獣医用食事療法市場分析
中国ペット獣医用食事療法市場規模は2025年に2億1,770万米ドルであり、2026年には2億3,620万米ドル、2031年までに3億5,520万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.50%で成長します。中国農業農村部は2025年12月に公告第976号を発布し、2026年5月1日に施行されたNY/T 4838-2025規格を導入しました[1]出典:中国農業農村部、「公告第976号、NY/T 4838-2025 全価格ペットフード処方食一般要件」、農業農村部リリース、sohu.com。これにより、中国ペット獣医用食事療法市場において初の全国的な処方ペットフードの枠組みが確立され、19の治療食カテゴリーにわたる必須栄養指標が組み込まれました。この市場の需要は、増加・高齢化するペット人口によってさらに支えられています。2026年中国ペット産業白書によると、都市部における猫の飼育数は増加を続け、犬と猫の消化器・泌尿器疾患によるクリニック受診数は高水準を維持し、高齢ペットの数は着実に増加しました。デジタルによる定期購入モデルはリピート購入を促進しており、これは一回限りの購入ではなく診断後の継続的なコンプライアンスに依存する中国ペット獣医用食事療法市場にとって重要です。競争はクリニックチャネル内で最も激しく、グローバルブランドは技術教育における専門知識により優位性を維持しています。一方、国内プレーヤーは病院へのアクセス改善、オンラインプレゼンスの拡大、地域供給能力の強化を通じてポジションを強化しています。より広範な及に向けた主な課題としては、主要都市以外でのプレミアム価格設定と、初回処方サイクル後のオーナーのアドヒアランス低下が挙げられます。したがって、市場成長は診断率の向上だけでなく、コンプライアンス改善のための教育・フォローアップツールの充実にも依存することになります。
レポートの主要ポイント
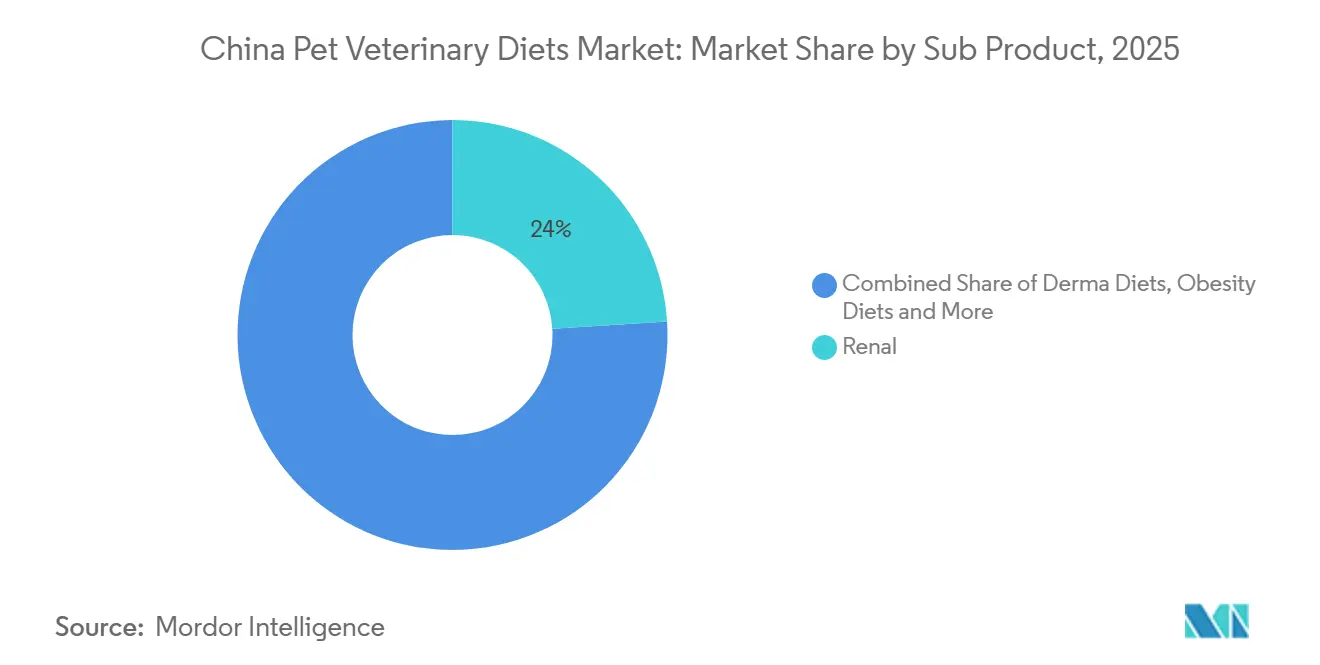
- サブ製品別では、腎臓が2025年の中国ペット獣医用食事療法市場規模の24.0%を占め、消化器感受性が2026年から2031年にかけてCAGR 9.5%で最も急成長するセグメントと予測されています。
- ペット別では、犬が2025年の中国ペット獣医用食事療法市場シェアの53.0%を占め、猫が2026年から2031年にかけてCAGR 8.5%で最も急成長するセグメントです。
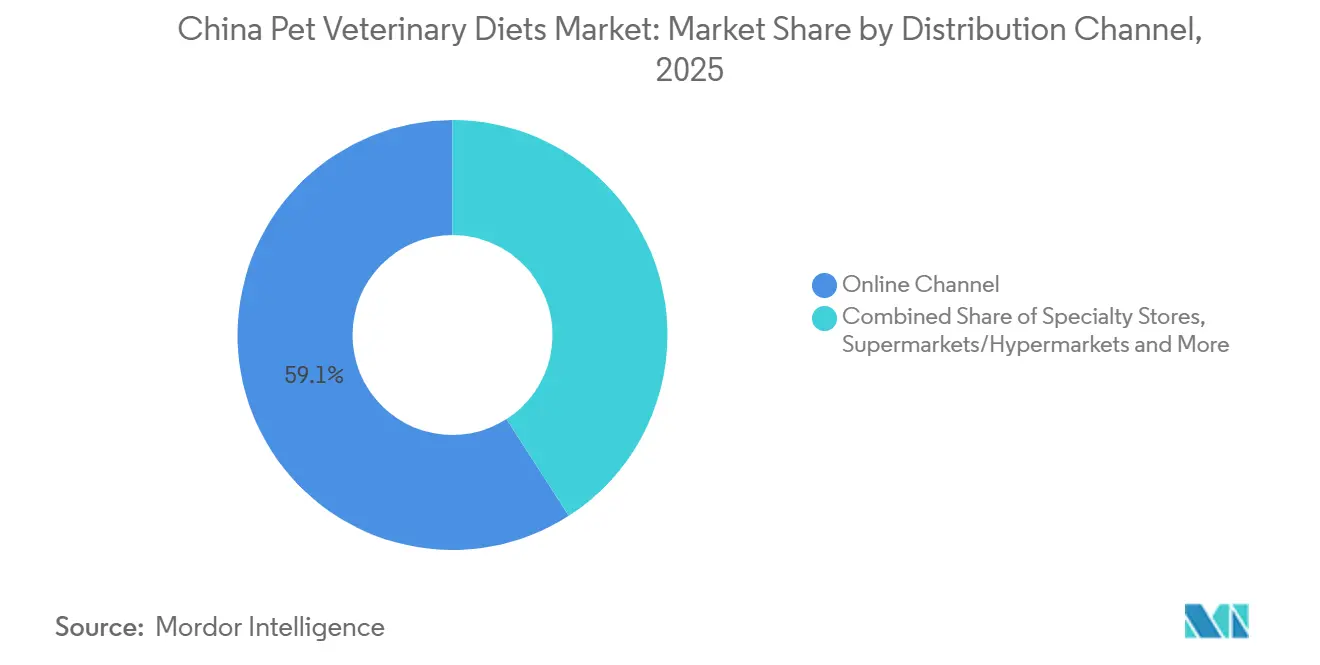
- 流通チャネル別では、オンラインチャネルが2025年の中国ペット獣医用食事療法市場規模の59.1%を占め、2026年から2031年にかけて最も速い9.9%のCAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国ペット獣医用食事療法市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性ペット疾患の獣医診断の増加 | +2.1% | 第1・第2層都市、第3層都市での初期成果 | 短期(2年以内) |
| ペットの人間化と治療的プレミアム化 | +1.6% | 全国、特に第一線都市で最も強い | 中期(2〜4年) |
| オンライン獣医定期購入とO2Oフルフィルメントの拡大 | +1.3% | 全国、沿岸都市部に集中 | 短期(2年以内) |
| 猫の飼育増加と猫専用栄養ニーズの高まり | +1.1% | 全国、高密度都市部でより速い | 長期(4年以上) |
| クリニックから消費者へのデジタル化された処方ワークフロー | +0.9% | 第1層都市および新第一線都市 | 中期(2〜4年) |
| 疾患特異的製剤イノベーションの成長 | +0.7% | 全国、供給側主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性ペット疾患の獣医診断の増加
中国ペット獣医用食事療法市場における処方食の需要は、一般的なペット飼育数よりも診断された疾患の発生率と密接に関連しています。2026年中国ペット産業白書によると、猫の下部尿路症候群は2025年の猫のクリニック受診全体の10.2%を占め、胃腸炎は犬の診察の主な理由として6.9%を占めました。さらに、2025年中国ペット医療食品産業白書では、7歳以上の都市部ペットが2025年に3,000万頭に達し、慢性腎臓病への暴露が高く、長期的な食事管理ニーズを持つ人口統計であることが強調されました[2]出典:中国獣医師会およびPetData、「2025年中国ペット医療食品産業白書」、Toutiao、toutiao.com。これは、高齢ペットが診断後に長期間にわたって治療食を継続する可能性が高いため重要です。2024年には、診断に連動した普及率は犬で24.4%、猫で17.8%であり、治療採用のさらなる改善の可能性を示しています。さらに、同年のペット1頭当たりの年間支出は27.9%増加し、継続的なケアを採用するオーナーによる支出の増加を反映しています。都市部クリニックで診断能力が向上するにつれて、中国ペット獣医用食事療法市場は価格上昇のみに依存するのではなく、拡大する活動患者基盤を通じて成長すると予測されています。
ペットの人間化と治療的プレミアム化
ペットを家族の一員として扱う傾向の高まりが、中国ペット獣医用食事療法市場における臨床栄養への投資増加を促進しています。新華社によると、中国のペット人口は2024年に4歳未満の子供の数を超え、家計支出の優先順位に大きな変化をもたらしました。2024年のTmallの双十一イベントでは、処方食および機能性ペットフードの売上が前年比100%以上増加し、特化型健康製品の売上は500%急増しました。このトレンドは、プレミアム健康栄養がニッチな購入からペットケアのより広く受け入れられた側面へと移行していることを示しています。さらに、ペットオーナーは短期的な症状緩和のみに焦点を当てるのではなく、長期的な疾患管理をサポートする製剤をますます選択するようになっています。このシフトは、医薬品と日常の給餌の間のギャップを埋める治療食の潜在的な市場を拡大します。その結果、中国ペット獣医用食事療法市場は、増加するペット人口だけでなく、診断後に構造化された健康ルーティンを維持することにコミットするオーナーの割合の増加からも恩恵を受けています。
オンライン獣医定期購入とO2Oフルフィルメントの拡大
中国ペット獣医用食事療法市場はオンラインチャネルに大きく依存しており、単なる利便性よりも主にリピート購入行動によって推進されています。獣医師の推奨と自宅配送サービスを統合したリピート購入モデルは、定期購入のためのクリニック受診の必要性を減らします。これは、治療食が継続的な使用を必要とすることが多く、便利な定期購入オプションが初回診察後のアドヒアランスをサポートするため、特に重要です。2025年12月、Boehringer IngelheimとJD Healthは、中国のペット健康市場においてオムニチャネルサプライチェーンの最適化、デジタルブランドプレゼンスの強化、プロフェッショナルユーザーサービスの改善を目的とした戦略的協力協定を締結しました[3]出典:Boehringer Ingelheim Animal Health中国、「Boehringer IngelheimとJD Healthが包括的戦略協力協定に署名」、Boehringer Ingelheim中国、boehringer-ingelheim.cn。この協力は、デジタルインフラの開発における小売業者とともに主要な動物衛生企業の役割を強調しています。これらのシステムが拡大するにつれて、中国ペット獣医用食事療法市場はリピート販売の増加と臨床的推奨と消費者購買行動のより強い結びつきから恩恵を受けると予測されています。
猫の飼育増加と猫専用栄養ニーズの高まり
猫は、その多い個体数と長期的な栄養管理を必要とする疾患の有病率により、中国ペット獣医用食事療法市場においてますます重要な役割を果たしています。2026年中国ペット産業白書によると、中国の都市部における猫の個体数は2025年に7,289万頭に達し、5,343万頭の犬の個体数を上回りました。同レポートでは、猫の個体数が年率1.9%で成長しており、犬の1.6%を上回っていること、また猫への支出が2025年に5.2%増加し、犬の3.2%を上回っていることも強調されました。このトレンドは、猫が泌尿器、腎臓、代謝疾患にかかりやすく、処方食カテゴリーと密接に一致しているため重要です。さらに、猫の室内生活スタイルと長い寿命は、一回限りの介入ではなく継続的な栄養管理の必要性を支えています。より多くのペットオーナーが都市部チャネルを通じて猫のケアにアクセスするようになるにつれて、予防的給餌習慣に関する教育はよりスケーラブルになっています。その結果、犬が現在収益のより大きなシェアを占めているにもかかわらず、中国ペット獣医用食事療法市場は猫の需要においてより強い成長を経験しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 主流ペットフードに対するプレミアム価格設定 | -1.8% | 第3層以下の都市、マスマーケット世帯では全国的 | 中期(2〜4年) |
| 規制承認とラベルコンプライアンスの摩擦 | -1.1% | 全国 | 短期(2年以内) |
| 下位層都市における獣医師の調剤能力の限界 | -0.8% | 第3層から第5層都市および農村市場 | 長期(4年以上) |
| 臨床的有効性に関する信頼ギャップとオーナーのアドヒアランス漏れ | -0.6% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
主流ペットフードに対するプレミアム価格設定
価格は中国ペット獣医用食事療法市場においてより広範なアクセスへの大きな障壁であり続けています。中国における処方獣医用食事療法は通常、同等重量の主流キブルより4〜8倍高い価格が設定されており、採用は主に高所得都市世帯に限定されています。この価格格差は、ペット飼育が増加しているものの裁量支出が限られている下位層都市において特に影響が大きいです。2026年5月の規格施行前は、一部の輸入治療製品が正式な流通障壁に直面し、特定の市場では並行輸入品や偽造品リスクの増加につながっていました。新しい規制枠組みは混乱を軽減しましたが、臨床食と標準ペットフードの間のプレミアムコスト差には対処していません。常州におけるVirbacの地元製造イニシアチブは、このカテゴリーにおける価格戦略としての国内生産の可能性を示しています。より多くのブランドが価格差を縮小する方法を開発しない限り、中国ペット獣医用食事療法市場はより広範なマスマーケットよりも上位層都市でより急速に成長し続けると予測されています。
規制承認とラベルコンプライアンスの摩擦
新しい全国的な枠組みは長期的なカテゴリー発展に対してポジティブな見通しを示していますが、中国ペット獣医用食事療法市場において短期的なコンプライアンス上の課題を課しています。農業農村部が2025年12月30日に公告第976号を通じて発布したNY/T 4838-2025規格は、2026年5月1日に施行されました。流通中の既存製品は、指定された栄養パラメータ、改訂されたラベリング要件、および獣医師への相談に関する必須言語に準拠する必要があります。これにより、特に小規模プレーヤーや新たに輸入された在庫管理単位にとって、市場参加のコストと複雑さが増加します。新製品登録については、国内承認プロセスと輸入要件が異なり、追加の時間と実行リスクをもたらします。確立された地域規制の専門知識と検証を持つ大手ブランドは、後発参入者と比較してこの移行をうまく乗り越える立場にあります。短期的には、中国ペット獣医用食事療法市場はより標準化・規制化されると予測されますが、参入障壁が高まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:腎臓食事療法が数量をリードし、消化器製剤が成長を牽引
腎臓は2025年のサブ製品収益の24.0%を占め、中国ペット獣医用食事療法市場内で最大のカテゴリーとなっています。腎臓製剤のこの優位性は、高齢化するペット人口と猫・犬の両方における腎臓関連疾患の有病率に起因しています。2025年中国ペット医療食品産業白書によると、6歳以上の猫における慢性腎臓病の発生率は30%であり、10歳以上の犬における腎不全は25%を超えていました。消化器感受性は2025年の収益の19%を占め、肥満食事療法が17%、糖尿病が12%と続きました。残りの市場シェアは、尿路疾患食事療法、オーラルケア食事療法、皮膚科食事療法、その他の獣医用食事療法に分配されました。中国ペット獣医用食事療法市場内のこの分布は、慢性疾患の給餌が単一の疾患に限定されていないことを示しています。さらに、2026年中国ペット産業白書では、胃腸炎が犬の獣医診察の主な原因であり、猫では2番目に多い原因であることが報告されており、予測期間中の消化器感受性食事療法に対する広範な臨床需要が強調されています。
消化器感受性セグメントは2026年から2031年にかけてCAGR 9.5%で成長すると予測されており、中国ペット獣医用食事療法市場全体の成長を上回ります。腎臓食事療法、肥満食事療法、糖尿病関連食事療法も予測期間中に拡大すると予測されており、最大の疾患カテゴリーが互いに競合するのではなく同時に成長していることを示しています。2026年5月に施行された全国規格は、腎臓や肥満製剤などの治療カテゴリーの栄養閾値を確立しており、市場全体の品質一貫性を高めると予測されています。これは、製剤の主張が明確な仕様によって裏付けられると臨床的信頼が高まるため重要です。さらに、確立されたブランドが精度の低い代替品に対して市場ポジションを維持することを可能にします。Farminaの2025年のVetLife犬用トリーの発売(腎機能、消化器健康、ストルバイト管理のための疾患特異的在庫管理単位を含む)は、完全食事療法を超えた関連フォーマットへのカテゴリーの拡大を示しています。中国ペット獣医用食事療法市場において、この多様化はコアな疾患構成を変えることなく各疾患カテゴリー内のウォレットシェアを増加させることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


ペット別:犬が市場の大きなシェアを保持し、猫の需要が成長
2025年、犬は中国ペット獣医用食事療法市場シェアの53.0%を占め、収益による最大のペットセグメントとしての地位を維持しました。犬の優位性は、猫の疾患負担が低いことよりも、中国における臨床食採用の長い歴史と犬1頭当たりの平均獣医支出の高さを反映しています。2026年中国ペット産業白書によると、中国の都市部における猫の個体数は2025年に7,289万頭に達し、犬の5,343万頭と比較されました。さらに、猫関連の支出は2025年に5.2%増加し、犬の3.2%の成長を上回り、猫に対する消費者モメンタムの強さを示しています。現在の収益格差は、将来の需要トレンドよりも犬の処方習慣の成熟度を示しています。
猫は2026年から2031年にかけてCAGR 8.5%で成長すると予測されており、中国ペット獣医用食事療法市場で最も急成長するセグメントとなっています。この成長は、室内生活スタイル、泌尿器・代謝健康問題、若い都市部ペットオーナーの間での予防栄養への関与の増加など、人口統計的・臨床的要因の組み合わせによって推進されています。猫の下部尿路症候群は依然として一般的な臨床診断であり、慢性腎臓病の管理は長期的な給餌要件をサポートしています。その他のペットは小さなセグメントですが、都市部でペット飼育が拡大するにつれてニッチな市場の可能性を示しています。
現在、犬は中国ペット獣医用食事療法市場の収益を支え続けており、猫はカテゴリー拡大の次のフェーズを形成しています。市場は予測期間にわたってよりバランスの取れたペット構成へと徐々に移行しています。このシフトは、強固な猫の臨床ポートフォリオと長期的な製品使用のための効果的なオーナー教育戦略を持つブランドに恩恵をもたらすと予測されています。
流通チャネル別:オンラインのリーダーシップが処方食へのアクセスを再定義
2025年、オンラインチャネルは流通収益の59.1%を占め、中国ペット獣医用食事療法市場における主要チャネルとしての地位を確立しました。この優位性は一般的なeコマースの好みを超えており、このカテゴリーは臨床的推奨後のリピート購入に大きく依存しています。オンライン定期購入オプションは、ペットオーナーが各購入のためにクリニックを訪問する必要性を減らし、利便性を高め、処方食へのアヒアランスをサポートします。専門店は、特に大都市圏のプレミアムショッパーにとって引き続き関連性がありますが、主にコンサルティング販売と隣接する健康製品に対応しています。対照的に、スーパーマーケット・ハイパーマーケットは基本的な健康製品に焦点を当てており、獣医師の監督を必要とする治療食にはあまり適していません。
オンラインチャネルは2031年にかけて最も速い9.9%の成長率で成長すると予測されています。この成長は、中国ペット獣医用食事療法市場がクリニックから自宅への統合購入モデルへの依存を高めていることを示しています。さらに、チャネルの優位性は従来の棚のプレゼンスからデータ駆動型の定期購入システムへとシフトしており、ブランドがオフライン流通のみで競争することをより困難にしています。予測期間にわたって、技術的推奨、デジタル注文、信頼性の高いフルフィルメントを効果的に統合する企業が競合他社を上回ると予測されています。チャネル構造は、治療サイクルのリピートを確保するブランドとそうでないブランドの間の主要な差別化要因であり続けるでしょう。
地理的分析
第1層都市は2025年の中国ペット獣医用食事療法市場において最も強い商業基盤であり続け、最高の診断率、より強い所得水準、より良いデジタル定期購入アクセスによって推進されました。北京、上海、広州、深圳は最も高い処方食普及率を示し、2024年12月時点で合計3,920のペット医療機関を有していました。これら4都市の機関数は前年比12.4%増加し、最も発展した都市市場におけるコア臨床ネットワークの継続的な拡大を示しています。これらの都市はまた、より優れた専門ケア、より高いオーナー意識、診断後のより定期的なフォローアップにより、処方食収益の大きなシェアを生み出しました。
15の新第一線都市は中国ペット獣医用食事療法市場の主要な成長エリアになりつつあります。これらの都市のペット医療機関の合計数は2024年12月時点で8,725に達し、前年比17.7%増加しました。この成長率は4つの第1層都市を上回り、臨床インフラのより広範な分布を示しています。ペット飼育は最大の大都市圏を超えて拡大しており、杭州、成都、南京、武漢などの都市における中期的な需要を支えています。しかし、これらの都市の多くのクリニックは単一拠点の運営であり、専門化が限られているため、大規模な病院グループと比較して一貫した多疾患食事管理がより困難です。これらの都市は急速に成長していますが、最も成熟した都市市場とギャップを埋めるためにより強い技術サポートと改善された定期購入システムが必要です。
第3層から第5層都市および農村市場は、中国ペット獣医用食事療法市場に最も長い拡大可能性を提供していますが、重大なインフラギャップも示しています。ゴールドマン・サックスを引用した新華社によると、中国のペット人口は最大都市以外でも成長を続けると推定されています。さらに、中国飼料工業協会は、国内ペットフード生産が2025年に190万メートルトンに達し、2026年報告時点で前年比17.9%増加したと報告しました。供給側は改善していますが、これらの市場における処方食の拡大には、クリニック密度、デジタル定期購入アクセス、オーナー意識の向上の組み合わせが必要です。2026年5月の全国規格はカテゴリーのより明確な規制枠組みを提供していますが、下位層市場における商業的発展には追加の時間が必要です。
競合環境
中国ペット獣医用食事療法市場は中程度に集中しており、Mars Incorporated、Nestlé S.A.(Purina)、General Mills Inc.(Blue Buffalo)、Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)などのグローバルブランドが獣医クリニックチャネルで強いプレゼンスを維持する一方、国内競合他社はペットクリニックへのアクセスとオンラインプラットフォームを通じて拡大しています。獣医クリニックは主要チャネルであり続け、獣医師は食事療法を推奨し、診断後のペットオーナーの処方食へのアドヒアランスに影響を与える重要な役割を果たしています。Mars Incorporatedは、Royal Canonを通じて中国で30年以上の経験を持ち、350以上の栄養組み合わせを導入しており、その広範な臨床・商業的プレゼンスを示しています。Hills Pet Nutrition Inc.は、科学に基づく治療製品ラインと様々な疾患カテゴリーにわたる継続的な開発を活用して強力な競合他社であり続けています。一方、国内ブランドは、輸入代替、地域的な親しみやすさ、オンライン戦略が確立されたグローバルブランドの影響力を上回る分野でトラクションを獲得しています。
中国ペット獣医用食事療法市場における競争は、チャネル拡大から臨床的検証への焦点へと進化しています。例えば、Hill's Pet Nutrition Inc.が2026年6月に計画しているk/d + Derm Completeおよびk/d + z/d加水分解物の発売はこのシフトを示しています。これらの製剤は、高齢ペットにおける併存疾患の有病率に合わせて、二次的な疾患とともに腎臓サポートに対応しています。同様に、Royal Canonは技術教育とデジタル定期購入統合を強調し、フィールドサポートをリピート購入に結びつけています。これらの戦略は、市場リーダーシップがマーケティング努力だけでなく、臨床的関連性と運営統合によってますます推進されていることを示しています。
地元生産は中国ペット獣医用食事療法市場における主要な競争優位性になりつつあります。2025年9月に開始されたVirbacの常州でのGMP認定製造パートナーシップは、輸入依存モデルと比較して地元供給、潜在的により迅速な規制承、より大きな価格柔軟性への道筋を提供しています。同時に、中宠などの国内プレーヤーは病院カバレッジを拡大し、疾患特異的カテゴリーにおける輸入代替を促進しています。機会は、第2層以下の都市向けの手頃な治療フォーマット、強化された猫の多疾患ポートフォリオ、処方後のオーナーアドヒアランスサポートの改善などの分野に残っています。これらのセグメントはまだいかなる単一企業にも支配されておらず、多国籍ブランドが市場のコア構造を形成し続ける中でも、市場シェアのシフトの余地があります。
中国ペット獣医用食事療法産業リーダー
Mars Incorporated
Colgate-Palmolive Company(Hills Pet Nutrition Inc.)
General Mills Inc.(Blue Buffalo)
Virbac
Nestlé S.A.(Purina)
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年6月:Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)は、中国を含む世界的にペットフード製品を発売しました。Prescription Diet k/d + Derm CompleteおよびPrescription Diet k/d + z/d加水分解物製品は、皮膚または消化器感受性とともに腎臓の問題を抱えるペット向けに設計されています。両製品はActivBiome+ Kidney Defenseを特徴とし、ドライおよびウェットフォーマットで獣医師の推奨を通じて即座に入手可能です。
- 2026年4月:Colgate-Palmolive Company(Hill's Pet Nutrition Inc.)は、中国を含む世界的に猫向けPrescription Diet Metabolic + j/dを導入し、単一製剤で体重管理と関節可動性サポートを組み合わせました。臨床試験では、猫の88%が2ヶ月以内に体重を減少させました。
- 2025年12月:Boehringer IngelheimとJD Healthは上海で包括的な戦略的協力協定に署名し、サプライチェーンの最適化、デジタルブランド構築、口腔ペット健康市場のプロフェッショナルユーザーサービスを含む中国のオムニチャネルペット健康デジタルエコシステムを対象としました。


中国ペット獣医用食事療法市場レポートの範囲
ペット獣医用食事療法(治療食または処方食とも呼ばれる)は、特定の医学的疾患を治療、予防、または管理するために設計された、科学的に処方された専門ペットフードです。
中国ペット獣医用食事療法市場レポートは、サブ製品別(糖尿病、腎臓、尿路疾患、消化器感受性、オーラルケア食事療法、皮膚科食事療法、肥満食事療法、その他)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケット、その他)にセグメント化されています。市場予測は、米ドルの価値およびメートルトンの数量で提供されます。
| 糖尿病 |
| 消化器感受性 |
| オーラルケア食事療法 |
| 腎臓 |
| 尿路疾患 |
| 肥満食事療法 |
| 皮膚科食事療法 |
| その他の獣医用食事療法 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| サブ製品別 | 糖尿病 |
| 消化器感受性 | |
| オーラルケア食事療法 | |
| 腎臓 | |
| 尿路疾患 | |
| 肥満食事療法 | |
| 皮膚科食事療法 | |
| その他の獣医用食事療法 | |
| ペット別 | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル別 | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル |


レポートで回答される主要な質問
2026年の中国ペット獣医用食事療法市場の規模はどのくらいですか?
2026年に2億3,620万米ドルであり、CAGR 8.5%で2031年までに3億5,520万米ドルに達すると予測されています。
中国における治療ペットフード需要をリードする疾患カテゴリーはどれですか?
腎臓食事療法が2025年の収益の24.0%をリードし、高齢ペットにおける慢性腎臓疾患の高い負担によって支えられています。
2031年にかけて最も急成長している疾患カテゴリーはどれですか?
消化器感受性は胃腸炎の高いクリニック受診率に支えられ、CAGR 9.5%で最も速い成長を記録すると予測されています。
このカテゴリーでオンライン流通がなぜ重要なのですか?
オンラインチャネルは2025年の収益の59.1%を占め、診断後の定期購入の利便性をサポートし、アドヒアランスとリピート購入を改善します。
中国の臨床ペット栄養においてより速い成長を牽引しているのは犬ですか、猫ですか?
犬は2025年に53.0%のより大きな収益シェアを保持していましたが、猫は2031年にかけてCAGR 8.5%でより速く成長すると推定されています。
最終更新日:



