
中国水耕栽培市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
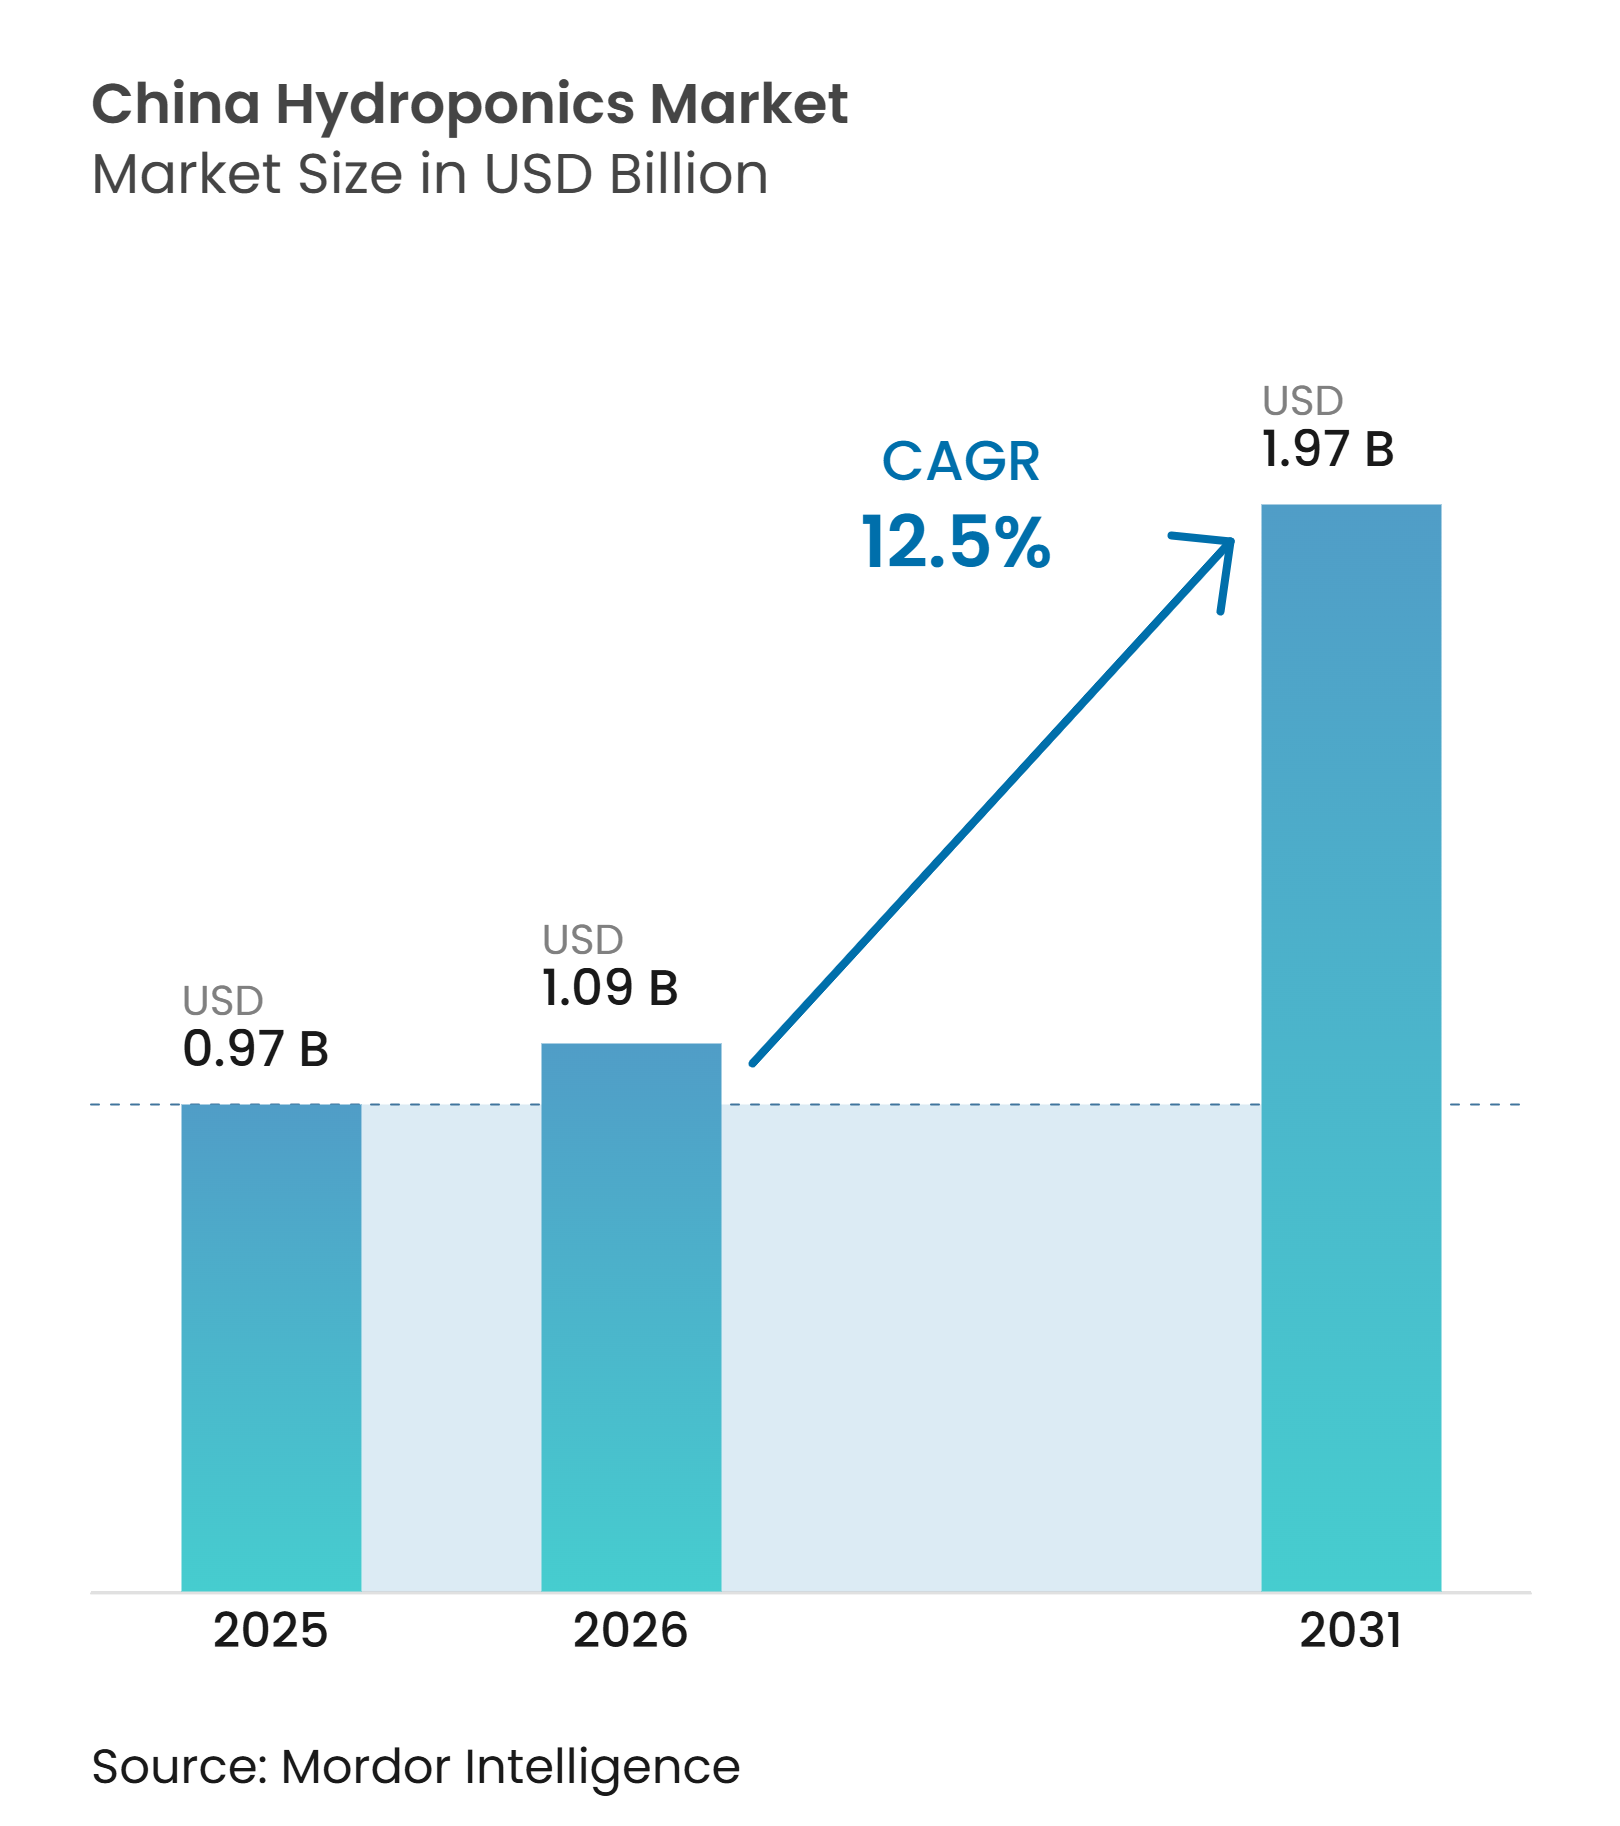
| 基準年の市場規模 (2025) | 0.97 十億米ドル |
| 市場規模 (2026) | 1.09 十億米ドル |
| 市場規模 (2031) | 1.97 十億米ドル |
| 成長率 (2026 - 2031) | 12.50 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国水耕栽培市場分析
中国水耕栽培市場は2025年に0.97 ビリオン 米ドルと評価され、2026年には1.09 ビリオン 米ドルと推定され、2031年までに1.97 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 12.5%で成長します。中国の第15次五カ年計画は、施設農業、人工知能の導入、および土壌を使わない栽培を国内食料供給を守るための手段として位置づけています[1]。中国水耕栽培市場はこの政策方針から恩恵を受けており、植物工場はパイロットプロジェクトではなく商業的な食料供給資産として扱われるようになっています。耕作可能な農地の制限と食品安全への高まる期待が、都市近郊での管理された生産に対する需要を支えています。エンジニアリング能力、作物管理データ、および継続的なサポートサービスを持つ企業は、大型プロジェクトの受注競争においてより有利な立場にあります。ただし、中国水耕栽培市場は、高いエネルギー消費、資本要件、および熟練技術者の不足といった課題にも直面しており、これらがプロジェクトの収益性を制限する可能性があります。
レポートの主要ポイント
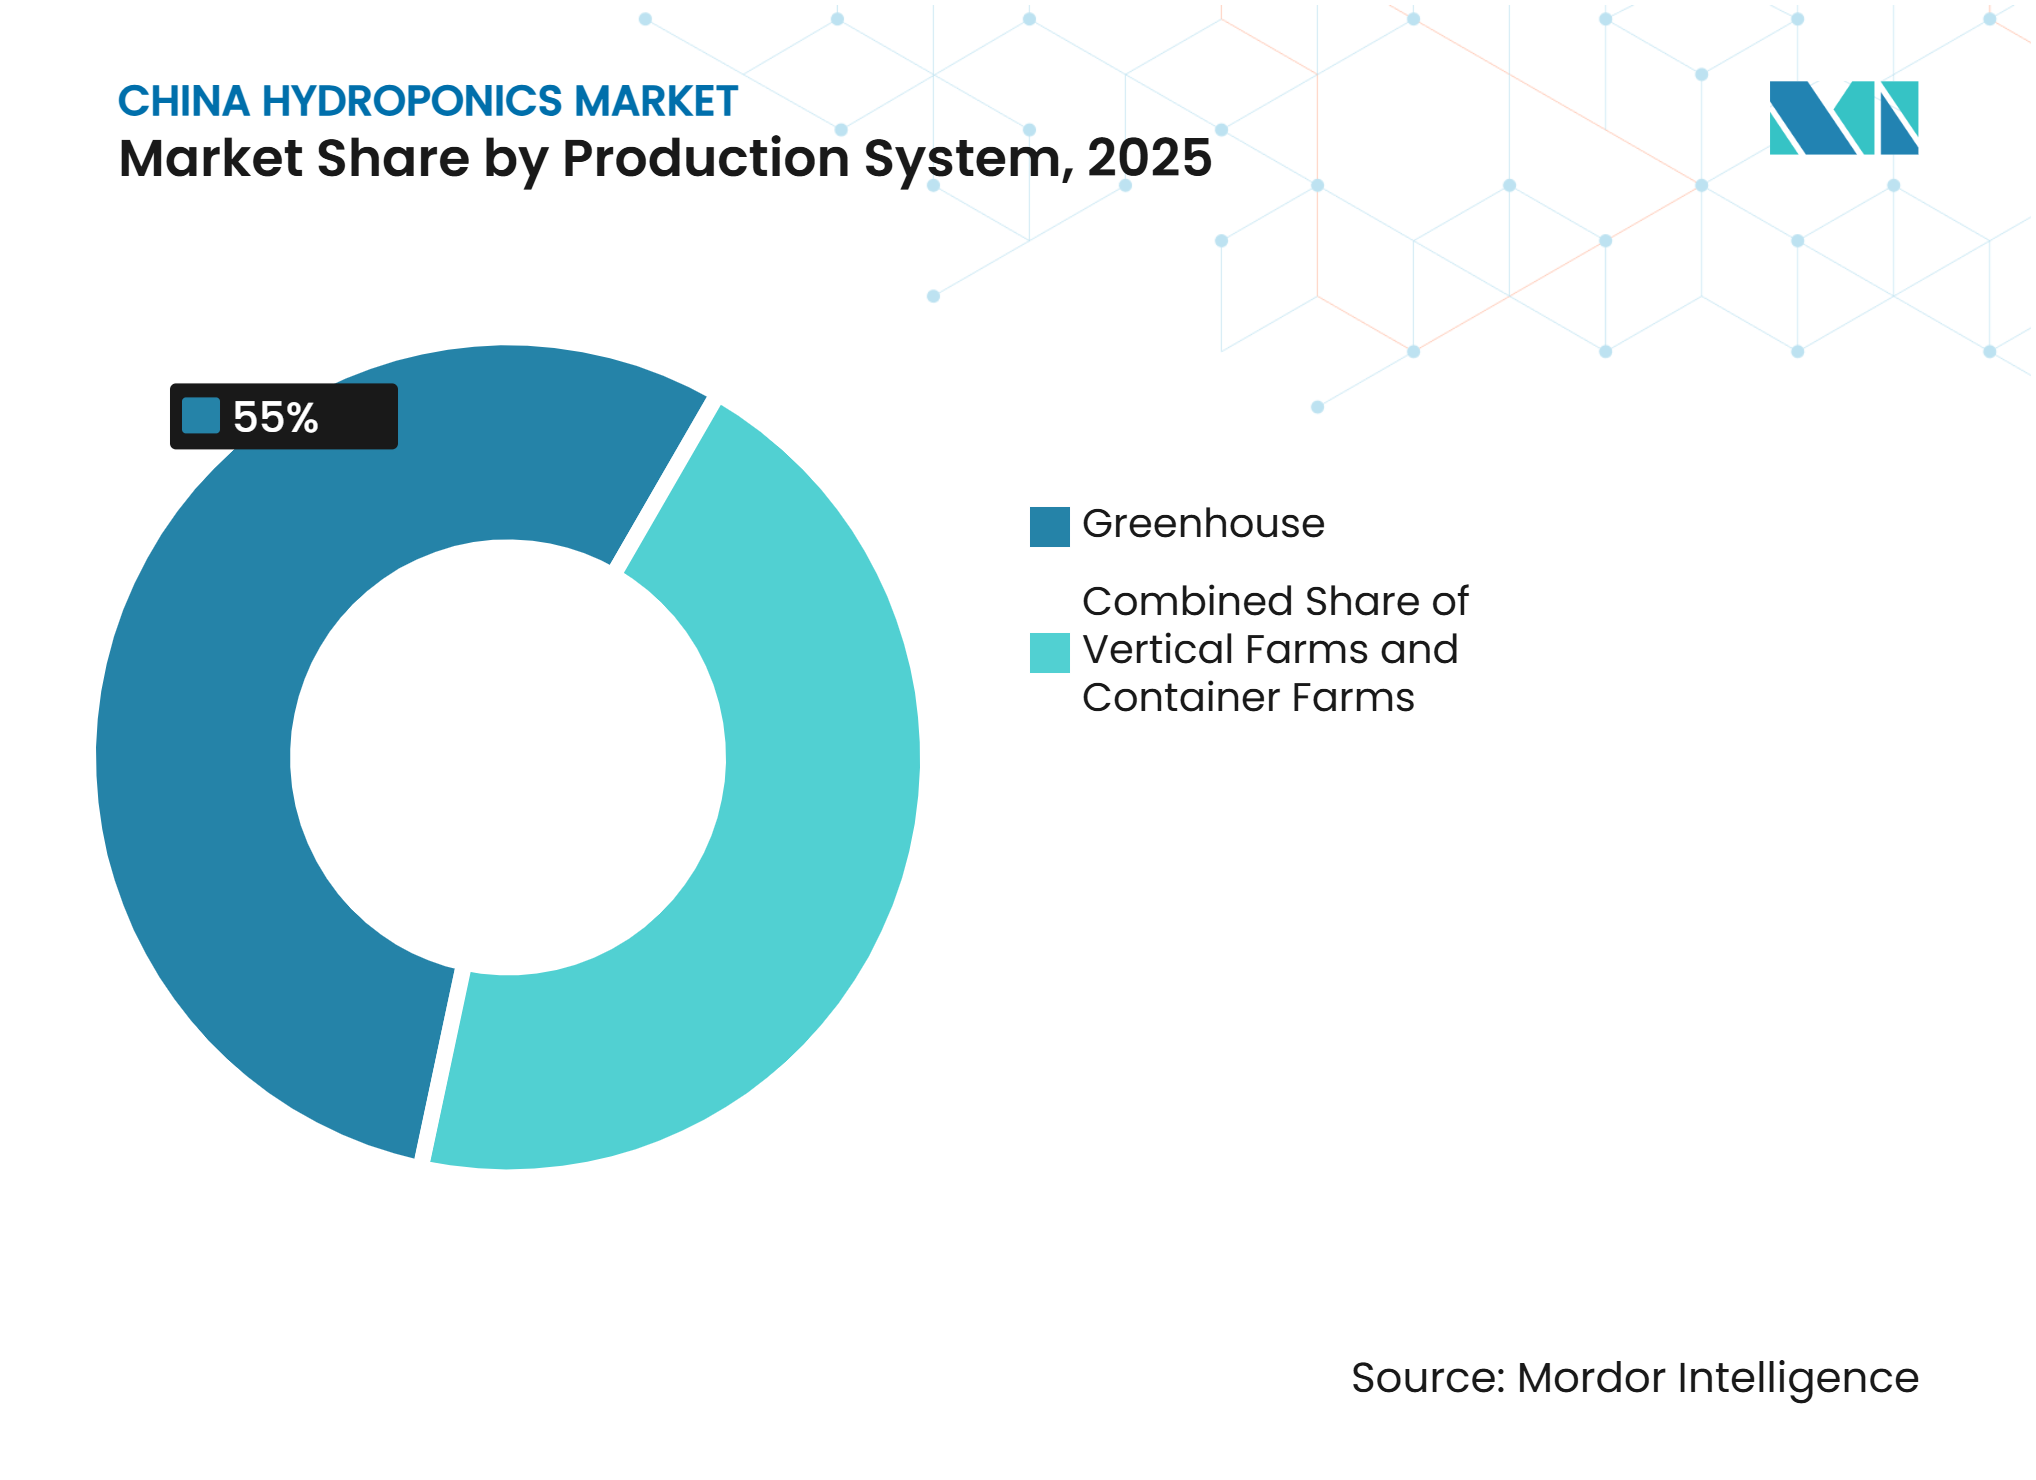
- 生産システム別では、温室が2025年の中国水耕栽培市場シェアの55%を占め、垂直農場は2031年までのCAGR 16.5%で最も速い成が予測されています。
- 作物タイプ別では、葉物野菜が2025年の中国水耕栽培市場規模の48%を占め、ハーブおよびマイクログリーンは2031年までのCAGR 15%で最も速い拡大が見込まれています。
- 設備別では、照明システムが2025年に31%のシェアを占め、自動化・制御システムは2031年までのCAGR 15.5%で最も速い成長が予測されています。
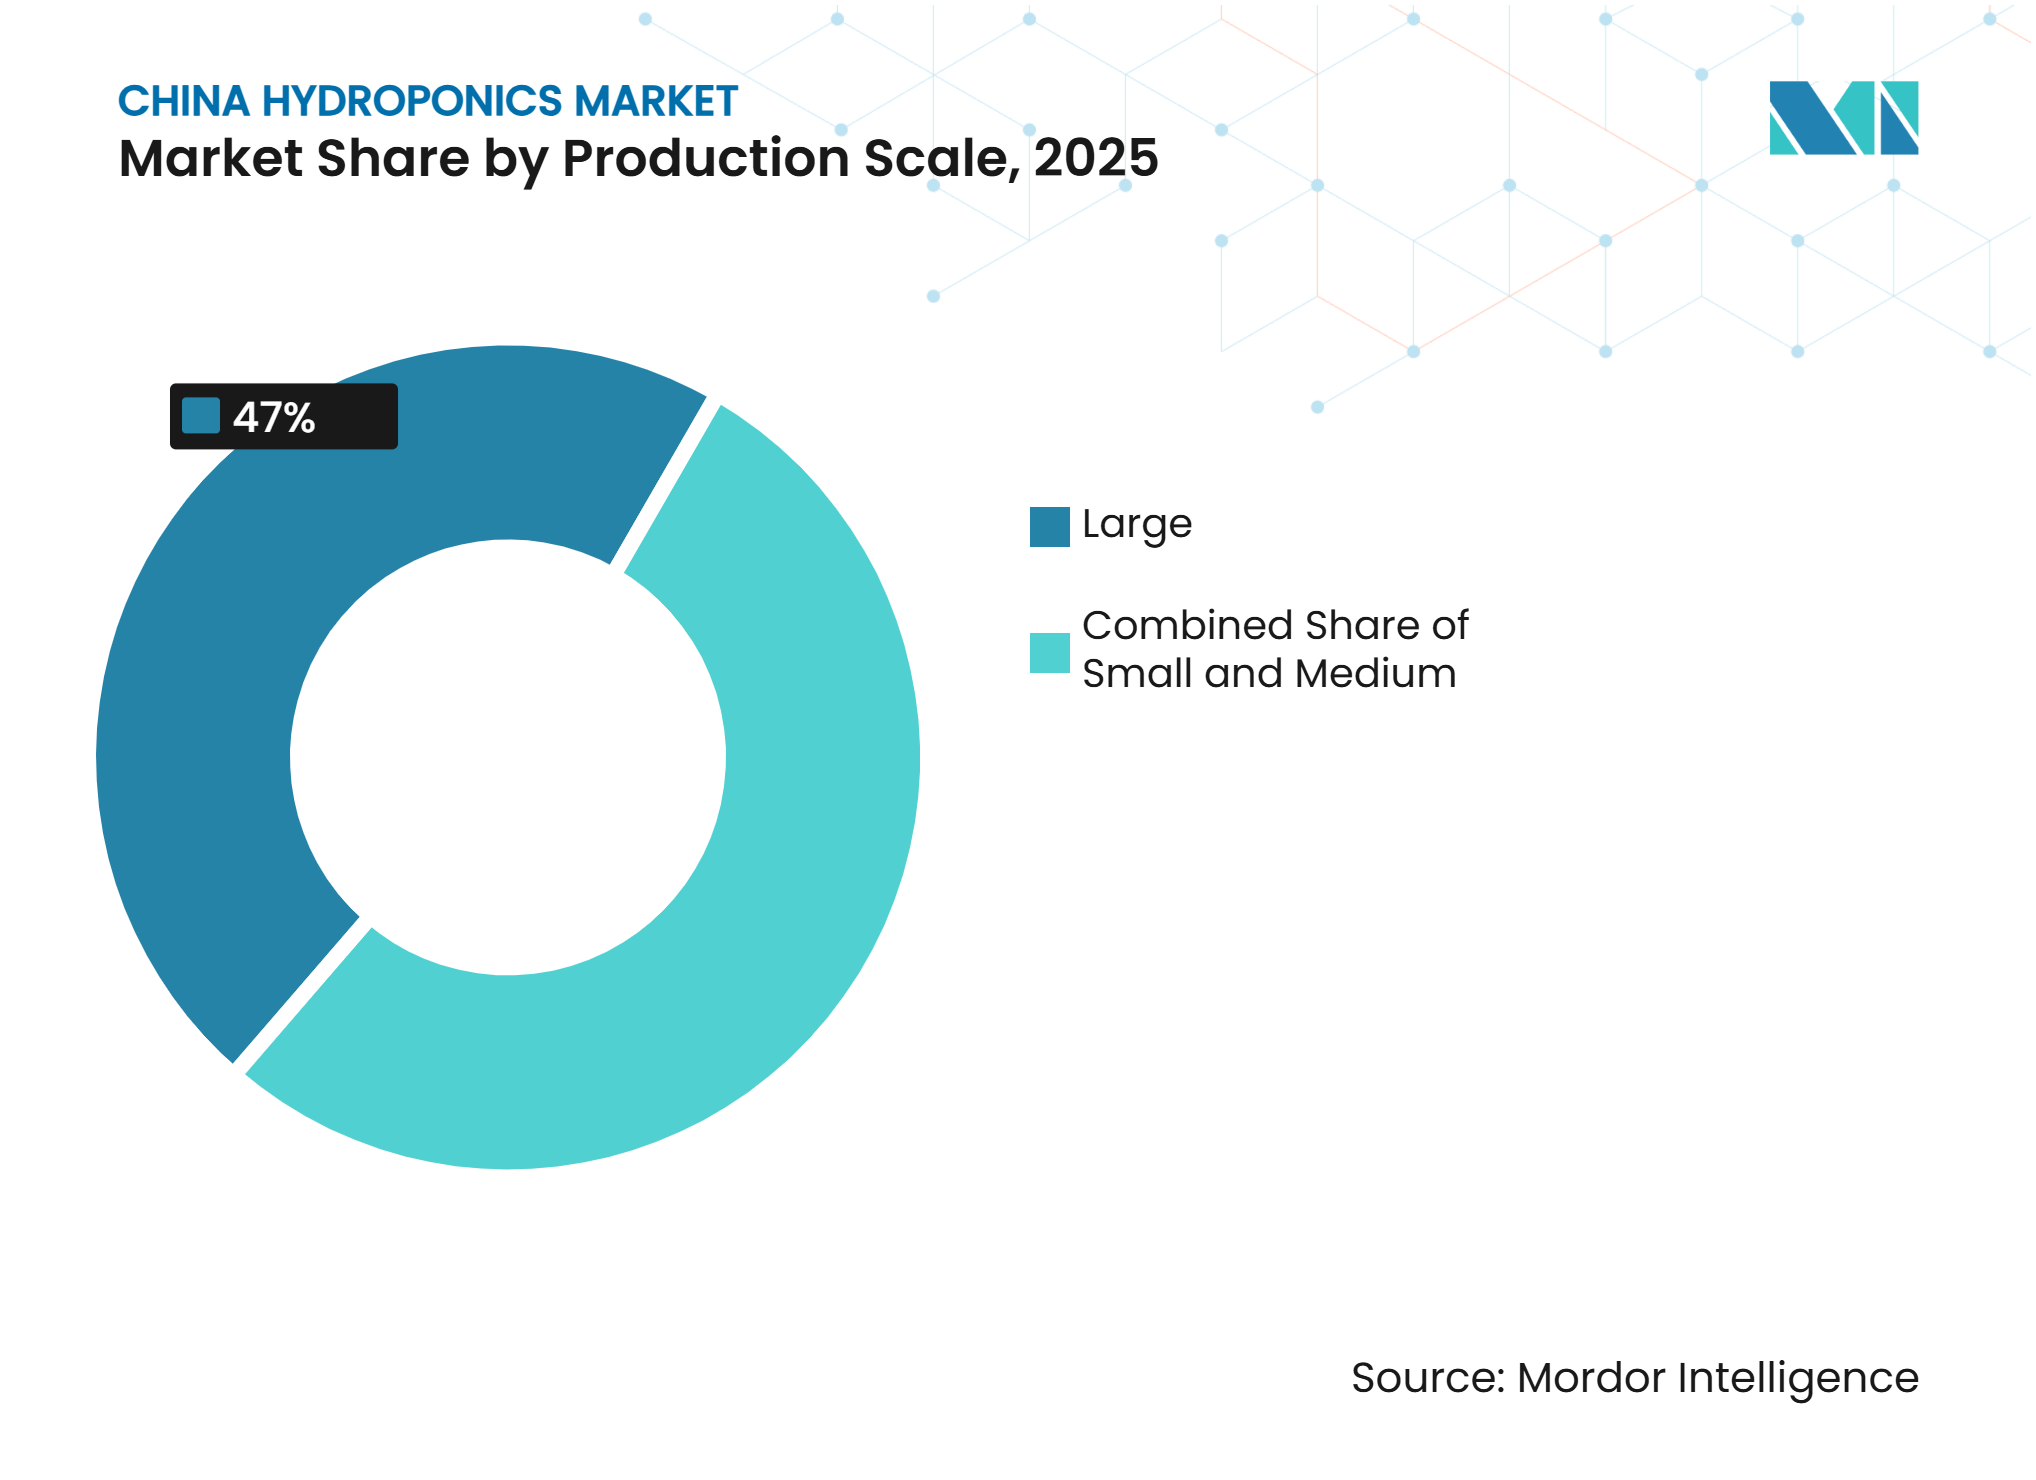
- 生産規模別では、大規模が2025年に47%を占め、小規模は2031年までのCAGR 14.2%で最も速い成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食料安全保障と農業近代化の優先事項 | 3.50% | 全国的、特に北部および北西部の省に重点 | 短期(2年以内) |
| 地元産・安全・トレーサブルな農産物に対する都市需要 | 2.00% | 全国的、長江デルタおよび京津冀の一級・二級都市が牽引 | 中期(2〜4年) |
| 商業温室および植物工場の拡大 | 2.50% | 全国的、山東省・雲南省・福建省・江蘇省に集中 | 短期(2年以内) |
| 節水および土地利用効率化の要件 | 1.50% | 全国的、特に水資源が逼迫する北部および北西部の省 | 中期(2〜4年) |
| 国内スマート農業ハードウェアおよびソフトウェアのローカライゼーション | 1.00% | 全国的、長江デルタおよび珠江デルタのテクノロジークラスターが牽引 | 長期(4年以上) |
| 気候ストレスを受けた農業地帯における水耕栽培生産 | 1.00% | 全国的、新疆・甘粛・チベット・内モンゴルで早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
食料安全保障と農業近代化の優先事項
2026年から2030年を対象とする中国の第15次五カ年計画は、施設農業と土壌を使わない栽培を国内食料供給の戦略的優先事項として位置づけています。同計画は人工知能、スマート農業プラットフォーム、および国内農業技術の開発も支援しています[2]。これにより、中国水耕栽培市場は以前の開発計画と比較してより明確な政策的枠組みを得ています。地方当局はこれらの優先事項を、支援対象となる食料安全保障インフラの選定に活用できます。主要都市近郊の植物工場は、デモンストレーション施設から通常の調達機会へと移行できます。デジタル農業の要件は、インテグレーターにトレーサビリティおよびレポーティング機能の提供を促します。水使用量、生産量、および栽培条件を文書化できるサプライヤーは、公共プロジェクトにおいて優位性を得る可能性があります。この政策は新規施設と既存の管理環境施設の改修の両方を支援しています。
地元産・安全・トレーサブルな農産物に対する都市需要
都市部の消費者は、生鮮野菜の産地と生産条件の確認をますます重視しています。水耕農場は管理された栽培条件と、種から店頭までの農産物を追跡する記録を提供できます。上海、深圳、北京における迅速な生鮮食品デリバリーネットワークは、購買者の近くに立地する農場の事業性を強化しています。このモデルは、中国水耕栽培市場が小売顧客および機関向け食品サービス購買者にサービスを提供する上で有効です。HydroBlueのAIポケットファームは、コンパクトな養液薄膜技術システムにブロックチェーントレーサビリティとモノのインターネット監視を組み合わせています。この製品は明確な供給記録を必要とする機関購買者をターゲットとしています。ホテルグループ、病院チェーン、および航空会社のケータリング業者は、バッチレベルの記録を食品安全手順の管理に活用できます。この要件により、トレーサビリティはマーケティング機能から実際の購買条件へと転換する可能性があります。
商業温室および植物工場の拡大
新華社通信によると、中国は2025年に新たに建設または改修された高水準農地を505万ヘクタール追加しました。この建設活動は、管理された栽培設備および統合システムへの需要を支えています。Starfarm Technologyによると、中国水耕栽培市場には2024年時点で493の商業植物工場が存在していました。建設投資額は27.47 ビリオン 人民元(379 ミリオン 米ドル)に達し、平均建設コストは1平方メートルあたり5,780人民元(797米ドル)でした。都市部のプレミアムプロジェクトでは1平方メートルあたり10,000人民元(1,380米ドル)を超えることもあります。中国農業科学院は成都において、露地農業の120倍の土地利用効率を持つ20階建ての垂直植物工場を実証しました。温室エンジニアリング企業は、構造物、気候システム、水耕栽培、および制御を単一プロジェクト内に統合することで、より多くの付加価値を獲得できます。このアプローチはまた、試運転、保守、および作物サポートサービスからの継続的な収益も生み出します。
節水および土地利用効率化の要件
中国は世界人口の21%を抱えながら、世界の淡水資源のわずか6%しか保有していません。一人当たりの再生可能水資源量は2,100立方メートルで、世界平均のおよそ4分の1です。中国北部は全国農地の65%を占めながら、水資源は20%しか保有していません。これらの条件により、効率的な灌漑は中国水耕栽培市場における重要な考慮事項となっています。閉鎖循環型水耕栽培システムは、土壌農業と比較して水消費量を70%から90%削減できます。多様化した温室システムは、耕作地の1.4%から中国の野菜生産量の37.2%を生産しました。同研究は、利用可能な農地が限られている地域での施設型生産の根拠を支持しています。取水規制のある省は、農業効率目標を達成するために水耕栽培プロジェクトを活用できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよび運営コスト | -2.50% | 全国的、補助金へのアクセスが限られる二級・三級都市で最も深刻 | 短期(2年以内) |
| 屋内・垂直システムにおける電力コストへの露出 | -1.50% | 全国的、電力コストが高い中国東北部で最も深刻 | 中期(2〜4年) |
| 資格を持つ水耕栽培技術者の不足 | -1.00% | 全国的、内陸部および北西部の省で顕著なギャップ | 中期(2〜4年) |
| 地域基準および承認要件の不統一 | -0.50% | 全国的、特に省をまたぐ展開において | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび運営コスト
高い初期コストは商業参入への中心的な障壁であり続けています。密閉型植物工場は構造物、照明、気候システム、および養液管理設備への投資を必要とし、標準的な運営前提のもとでの典型的な損益分岐点は5年から8年の範囲です。直近の評価期間において、中国の植物工場事業者の90%以上が収益を上げていませんでした。照明および気システムはこれらの施設における総エネルギー支出の60%を占めています。国内LEDコンポーネントは多層ラックのコストを削減しましたが、この恩恵は小規模な混合作物事業よりも大規模な標準化プロジェクトにおいてより顕著です。小規模事業者は、精密な電気伝導度およびpH管理のために依然として輸入制御機器を必要とする場合があります。
屋内・垂直システムにおける電力コストへの露出
人工照明および気候制御は、密閉型垂直農場の運営費の50%から65%を占める可能性があります。電力価格の上昇は、生産量を増やすことなく作物の利益率を低下させる可能性があります。このリスクは、電力系統に依存する屋内施設が拡大している中国水耕栽培市場において特に重要です。中国21都市を対象とした研究では、電力系統・太陽光ハイブリッドシステムが電力系統のみのシステムと比較して正味現在エネルギーコストを40.87%から65.68%削減したことが示されました。中国農業科学院は北京、平谷、および南京国家農業ハイテクゾーンで太陽光直接供給システムを試験しました。事業者はまたオフピーク料金を活用して実効エネルギーコストを削減することもできます。ハーブおよびマイクログリーンは葉物野菜よりも厳密な光設定を必要とする場合があります。したがって、電力障害はコスト上昇に加えて品質リスクおよび契約リスクをもたらす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生産システム別:
温室がリードし、垂直農場がより速く成長温室は2025年の中国水耕栽培市場において55%のシェアを占めました。温室は商業規模での管理された生産への確立された低コストの経路を提供します。山東省、福建省、雲南省、および新疆は長年にわたって多連棟ガラスおよびフィルム温室を建設してきました。これらの施設は養液薄膜技術、深液流技術、およびダッチバケットシステムを使用しています。温室は環境制御と低いエネルギー需要のバランスをとるため、中国水耕栽培市場の中心であり続けています。垂直農場は照明効率の向上と国内制御ハードウェアコストの低下に支えられ、2031年までのCAGR 16.5%で成長すると予測されています。Beijing Kingpeng International Hi-Tech Corporationは2024年9月に北京で作物育種アクセラレーターを完成させました。同施設には1,400平方メートルの照明付き成長室と9,200平方メートルのガラス温室育苗室が含まれています。この施設は育種と商業的な水耕栽培生産を組み合わせる方法を示しています。
コンテナ農場は2025年において小規模な生産システムセグメントを形成しました。コンテナ農場は固定温室インフラが限られている場所での迅速な展開を可能にします。SANANBIOのARKコンテナ農場は垂直水耕栽培、気候制御、LED照明、および農場管理ソフトウェアを組み合わせています。サウジアラビアの国家灌漑機構が2024年5月に40フィートハイキューブシステムを選定したことは、中国発のコンテナ農場技術が国際調達において競争できることを示しています。中国国内では、新疆およびチベットへの展開が従来の栽培条件が信頼できない地域にサービスを提供しており、これは主に都市部のプレミアム農産物向けに設計されたシステムとは異なります。施設農業基準は温室設計と性能報告をますます導くようになっています。収量、トレーサビリティ、および水リサイクルを文書化できるプロバイダーは、顧客および公共部門の高まる要件を満たす上でより有利な立場にあます。



作物タイプ別:
葉物野菜がリードし、ハーブおよびマイクログリーンが拡大葉物野菜は2025年の中国水耕栽培市場において48%のシェアを占めました。この地位は短い栽培サイクル、高い回転率、および農薬不使用農産物に対する都市需要を反映しています。完全管理型植物工場では葉物野菜を18日から21日で栽培できますが、従来の土壌栽培では同等の作物に60日を要する場合があります。SANANBIOの福建省安渓の植物工場は1日あたり1.5メトリックトンの葉物野菜を生産しています。同施設は完全自動化されており、10,000平方メートルをカバーしています。商業温室でのトマト生産にはロックウールとダッチバケットシステムが使用されています。キュウリとピーマンも温室ベースの生産において注目すべき地位を占めています。
ハーブおよびマイクログリーンは、料理の多様化、健康志向の購買、および認定有機品種のプレミアム価格に支えられ、2031年までのCAGR 15%で成長すると予測されています。バジル、コリアンダー、および特殊マイクログリーンはホスピタリティ業界の購買においてより一般的になっています。管理された照明により、これらの作物はモジュール式多段垂直システムに適しています。ハーブは大型の果実作物よりも管理された光レシピへの反応が良く、長江デルタの垂直システムに実用的に適合しています。食品サービス需要は特殊品種の信頼できる販路を提供し、作物の組み合わせにより事業者は基本的な葉物野菜の価格競争が激しいセグメントでより高付加価値の購買者をターゲットにできます。
設備別:
照明システムがリードし、自動化が業務を変革照明システムは2025年の中国水耕栽培市場において31%を占めました。LEDアレイは人工光植物工場の主要な物理的コンポーネントであり、施設総支出の大きなシェアを占めています。中国のLED植物育成灯は2.8 μmol/Jの光子効率を達成しています。国内生産により多層ラックのコストは近年40%削減されました。SANANBIOは独自のLED照明と統合RADIXモジュールを供給しており、ターンキー購買者に主要システムコンポーネントの単一ソースを提供しています。灌漑コンポーネント、ポンプ、および気候システムは他の確立された設備カテゴリーを形成しており、温室および垂直農場の両方の設置において重要な役割を果たしています。
自動化・制御システムは、事業者が手動チェックから電気伝導度およびpHのセンサーベース監視へと移行するにつれ、2031年までのCAGR 15.5%で成長すると予測されています。自動灌漑スケジューリングおよび作物成長予測も普及が進んでいます。2024年から2026年にかけて、養液管理、照明制御、および気候最適化における特許活動が増加しました。中国の水耕栽培産業はこれらのツールを活用して手動介入を削減し、運営の一貫性を向上させています。太陽光直接供給システムはスマート負荷管理ツールと組み合わせることができ、このアプローチは太光資源が豊富な新疆、四川、および雲南において有効です。自動化はまた事業者にトレーサビリティおよび規制報告のためのより良い記録を提供できますが、これらのシステムの価値は信頼できる保守と運営データに基づいて行動できるスタッフに依存します。
生産規模別:
大規模事業がリードし、小規模システムが拡大大規模は2025年の中国水耕栽培市場において47%のシェアを占めました。集中型の養液管理および気候インフラがその運営モデルを支えており、大規模購買者は設備サプライヤーに対してより強い調達交渉力も持っています。Beijing Kingpeng International Hi-Tech CorporationのCuihuスマート農業イノベーションセンター第2フェーズは2024年5月に植え付けを開始しました。このプロジェクトは112,000平方メートルをカバーし、57,000平方メートルの高効率果菜温室と35,000平方メートルの半密閉型管理環境インフラを含んでいます。中規模は都市近郊の農産物市場および機関向け食品サービスチャネルに供給しており、国内サプライヤーからの標準化された養液薄膜技術または湛液式システムを一般的に使用しています。
小規模は、コンテナ農場、コンパクトな養液薄膜技術システム、学校設置、および家庭用キットに牽引され、2031年までのCAGR 14.2%で拡大すると予測されています。HydroBlueは2025年の3日間の展示会において、低エネルギー養液薄膜技術キットおよびモジュール式育苗ベッドに関連して48件の確定注文と93件の真剣な問い合わせを報告しており、小規模商業用途への需要を示しています。電子商取引チャネルもエントリーレベルユーザーの水耕栽培設備へのアクセスを改善しており、趣味用途と小規模商業用途の区別はより曖昧になっています。単位経済性の改善は定期的な養液供給および技術サービスモデルを支援できますが、小規模システムは確実にスケールするために依然としてアクセスしやすいトレーニングと保守サポートを必要とします。

地理的分析
長江デルタは中国水耕栽培市場の主要な商業センターです。上海、江蘇省、および浙江省は密集した都市需要と技術サプライヤーへのアクセスを兼ね備えています。上海は垂直農場スタートアップ、養液薄膜技術プロバイダー、および農業大学と連携した研究プログラムを擁しています。江蘇省はStarfarm TechnologyおよびSkyplant Farmの本拠地であり、南京国家農業ハイテクゾーンは主要な商業植物工場を運営しています。浙江省は強力なコールドチェーン物流と都市部の食品安全優先事項を持ち、近隣および内陸施設からの農産物流通を支えています。この地域はまた、都市食料レジリエンスおよびスマート農業に対する国家支援からも恩恵を受けています。
京津冀回廊は中国水耕栽培市場の重要な研究開発ハブとして機能しています。北京は中国農業科学院、Beijing Kingpeng International Hi-Tech Corporationのプロジェクト、およびAlesca Life Technologiesの中国事業拠点を擁しています。Beijing Kingpeng International Hi-Tech Corporationの北京作物育種アクセラレーターは2024年9月に試験運転を開始しました。山東省は露地および従来型温室生産から点滴水耕栽培および養液薄膜技術システムへの移行を進めています。珠江デルタおよび福建省沿岸クラスターは重要な技術ショーケースとして機能しています。SANANBIOの安渓施設はLED対応生産および作物レシピ技術を33カ国以上に輸出しています。これらの拠点は管理環境システムの生産サイト、設備サプライヤー、および購買者を結びつけています。
北西部および南西部の省は中国水耕栽培市場の新興需要地域として台頭しています。新疆、甘粛、チベット、内モンゴル、四川、および雲南は、屋外生産の予測可能性を低下させる土壌、気候、水、または季節的な制約に直面しており、管理されたシステムはこれらの条件下で野菜を供給できます。新疆のクチャ市は浅液流水耕栽培を使用した省の支援を受けるスマート植物工場を運営しています。2024年8月、雲南省でBeijing Kingpeng International Hi-Tech Corporationが多連棟ガラス温室において140,000本のトマト苗の植え付け式を開催し、光、熱、水、ガス、および肥料のリアルタイムセンサーを使用しました。これらの地域は補助金プログラムが成熟し、地域条件に合わせた作物レシピが改善されるにつれて将来の需要を生み出すと推定されています。
競合環境
市場集中度
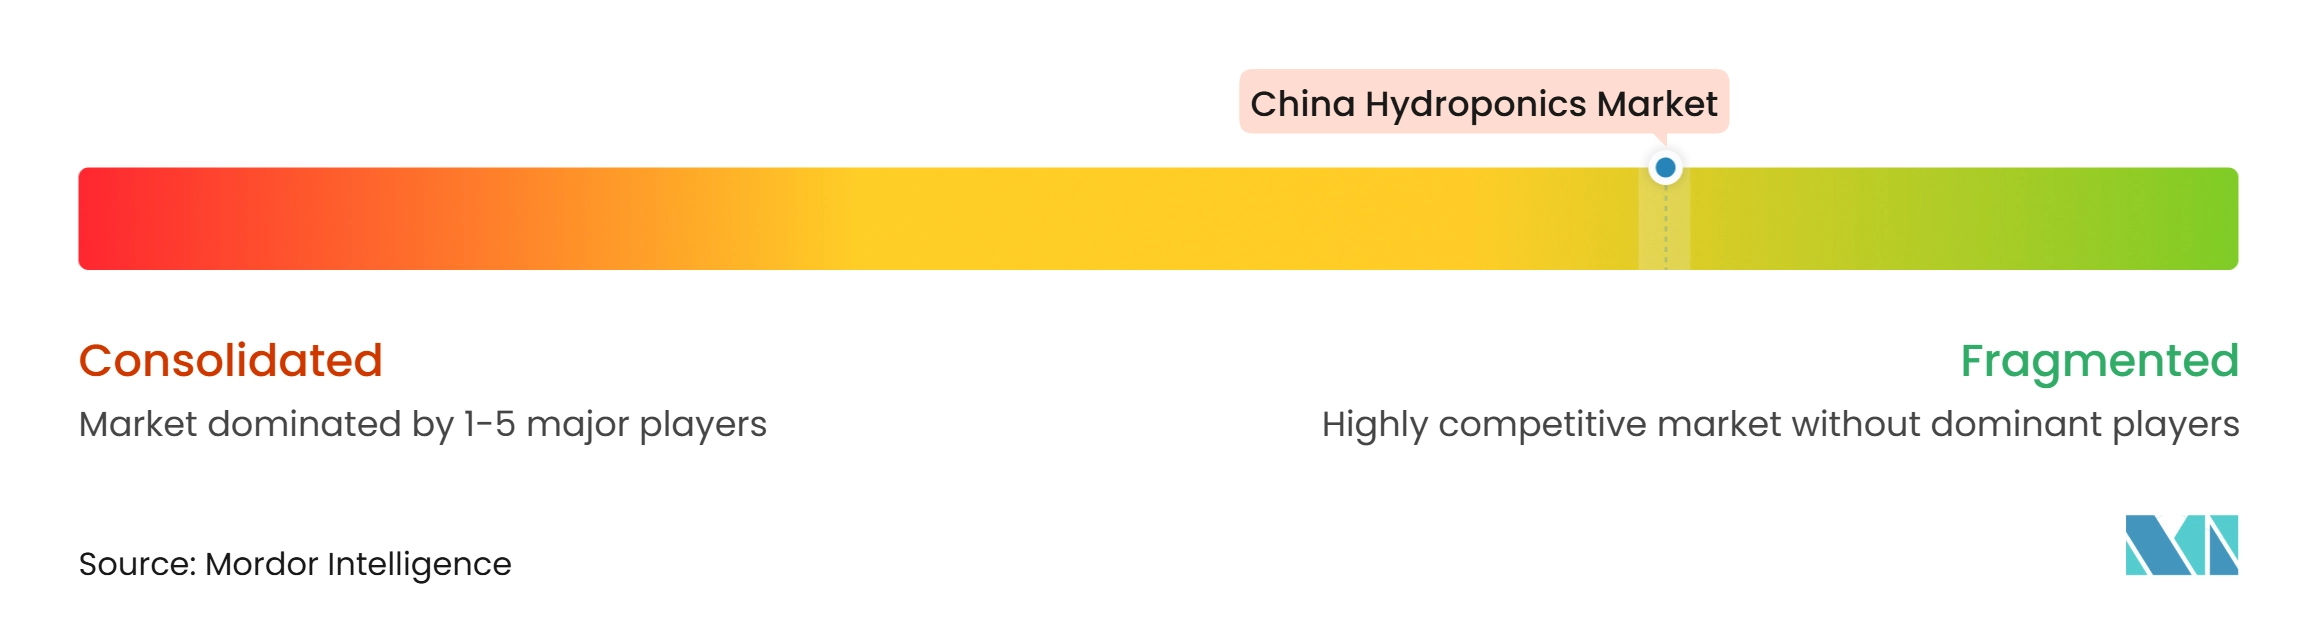
中国水耕栽培市場は2025年において断片化しています。上位5社はSANANBIO、Beijing Kingpeng International Hi-Tech Corporation、Zhengzhou Lyine Agriculture Technology Co., Ltd.、Prasada Agricultural、およびHydroBlue Technology Shanghai Co., Ltd.であり、50社以上の小規模国内企業が標準システムセグメントで競合しています。ターンキーのエンジニアリング・調達・建設能力は、大規模インテグレーターを設備のみのサプライヤーと差別化します。購買者は構造物の設計、気候システムの設置、養液システムの試運転、および作物サポートを提供できる企業を評価します。Beijing Kingpeng International Hi-Tech CorporationおよびStarfarmは国家ハイテク企業の指定を保有しており、研究開発税額控除および政府調達への優先的なアクセスを提供します。
SANANBIOは中国科学院との合弁関係を持ち、公的資金による光レシピ研究へのアクセスを同社に提供しています。独自の照明およびRADIXモジュールも統合プロジェクト提供を支援しています。HydroBlueはブロックチェーントレーサビリティと人工知能監視を養液薄膜技術製品ラインに統合しています[3]。同社はバッチレベルの産地文書を必要とする食品サービス購買者をターゲットとしています。2024年11月、Alesca Life TechnologiesはUAEを拠点とするCrysp Farmsと提携し、5年間で中東全域に500以上のモジュール式垂直農場を展開します。このサービスとしての農業モデルは、設備販売のみに依存するのではなく、複数年の運営契約を生み出します。
企業はまたLED調光、養液監視、気候制御、およびコンテナ農場エネルギー管理の特許を開発しています。これらの能力は中国水耕栽培市場における製品差別化を支援します。収穫後の自動物流およびデータサービスは依然として発展途上であり、小中規模商業栽培者向けのモジュール式ソリューションも専門的なサポートが不足しています。Ziyang Wish Agricultural Technology、深圳奥康テクノロジー、およびBEOテクノロジーグループはより狭いセグメントにサービスを提供しており、大規模インテグレーターによる技術ライセンスまたは買収を通じて成長する可能性があります。
中国水耕栽培産業のリーダー企業
-
Fujian SANANBIO Technology Co., Ltd.
-
Beijing Kingpeng International Hi-Tech Corporation
-
Zhengzhou Lyine Agriculture Technology Co.,Ltd.
-
Prasada Agricultural
-
Hydroblue Technology Shanghai Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中国水耕栽培市場 このレポートでカバーされる企業
- Fujian SANANBIO Technology Co., Ltd.
- Beijing Kingpeng International Hi-Tech Corporation
- Zhengzhou Lyine Agriculture Technology Co., Ltd.
- Prasada (Xiamen) Agricultural Engineering Co., Ltd.
- HydroBlue (Shanghai) Technology Co., Ltd.
- Shanghai Nongke Greenhouse Co., Ltd.
- Shanghai Nongsen Greenhouse Engineering Co., Ltd.
- Shanghai Urban Green Engineering Co., Ltd.
- Starfarm Technology
- Wuxi Liford Import and Export Co., Ltd.
- Wuxi Zewo Special Steel Co., Ltd.
- Skyplant Farm
- GrowSpec Biotech
- Ziyang Wish Agricultural Technology Co., Ltd.
- AGROW
最近の産業開発事情 中国水耕栽培市場
- 2026年1月:Jiangsu Skyplant Greenhouse Technology Co., Ltd.が江蘇省興化市における一帯一路農業協力発展専門委員会運営センターの設立を主導しました。同センターは一帯一路参加国において中国の温室および水耕栽培技術を普及させるものであり、Skyplantが主要運営ユニットとして指定されています。
- 2025年12月:Beijing Kingpeng International Hi-Tech Corporationがジャガイモウイルスフリー増殖基地の温室プロジェクトを完成させました。このプロジェクトはジャガイモウイルスフリー技術、カスタム温室施設、および科学的植栽モデルを組み合わせて、商業種苗のジャガイモ退化問題に対処しました。
- 2025年9月:Fujian SANANBIO Technology Co., Ltd.がFlowersExpo 2025に出展しました。同社はARKおよびRADIX製品ラインとともに、園芸生産向けの補光温室照明を紹介しました。
中国水耕栽培市場レポートの調査範囲
水耕栽培とは、土壌ではなく水ベースの養液を使用して植物を栽培する技術です。これらの生産システムは小規模農家、愛好家、および商業企業によって使用されています。
中国水耕栽培市場は、生産システム別(温室、垂直農場、コンテナ水耕農場)、作物タイプ別(葉物野菜、トマト、キュウリ、ピーマン、ハーブおよびマイクログリーン)、設備別(照明、灌漑、気候システム、自動化・制御システム、その他)、生産規模別(小規模、中規模、大規模)に区分されます。市場予測はUSD建ての金額ベースで表示されます。
セグメンテーション概要
| 温室 |
| 垂直農場 |
| コンテナ水耕農場 |
| 葉物野菜 |
| トマト |
| キュウリ |
| ピーマン |
| ハーブおよびマイクログリーン |
| 照明システム |
| 灌漑コンポーネントおよびポンプ |
| 気候システム |
| 自動化・制御システム |
| その他の設備 |
| 大規模 |
| 中規模 |
| 小規模 |
| 生産システム別 | 温室 |
| 垂直農場 | |
| コンテナ水耕農場 | |
| 作物タイプ別 | 葉物野菜 |
| トマト | |
| キュウリ | |
| ピーマン | |
| ハーブおよびマイクログリーン | |
| 設備別 | 照明システム |
| 灌漑コンポーネントおよびポンプ | |
| 気候システム | |
| 自動化・制御システム | |
| その他の設備 | |
| 生産規模別 | 大規模 |
| 中規模 | |
| 小規模 |
レポートで回答される主要な質問
中国における水耕栽培の予測成長率はどのくらいですか?
中国水耕栽培市場は2026年から2031年にかけてCAGR 12.5%で成長し、2031年までに1.97 ビリオン 米ドルに達すると予測されています。
中国の水耕栽培においてどの生産システムがリードしていますか?
温室は2025年に55%のシェアでリードしており、完全密閉施設よりも低いエネルギー需要で管理された生産を提供するためです。
中国の水耕栽培セクターで最も強い成長機会をもたらす作物はどれですか?
ハーブおよびマイクログリーンは食品サービス需要と垂直システムへの適合性に支えられ、2031年までのCAGR 15%で成長すると予測されています。
中国の垂直農場における主なコスト課題は何ですか?
人工照明および気候制御は密閉型垂直農場の運営費の50%から65%を占めています。
水耕栽培システムへの需要が高まっている中国の地域はどこですか?
長江デルタが商業センターであり続ける一方、新疆、甘粛、チベット、内モンゴル、四川、および雲南が新興需要地域として台頭しています。