
Marktgröße und Marktanteile des chinesischen Hydroponik-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.97 Milliarden US-Dollar |
| Marktgröße (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2031) | 1.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.50 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Hydroponik-Markts von Mordor Intelligence
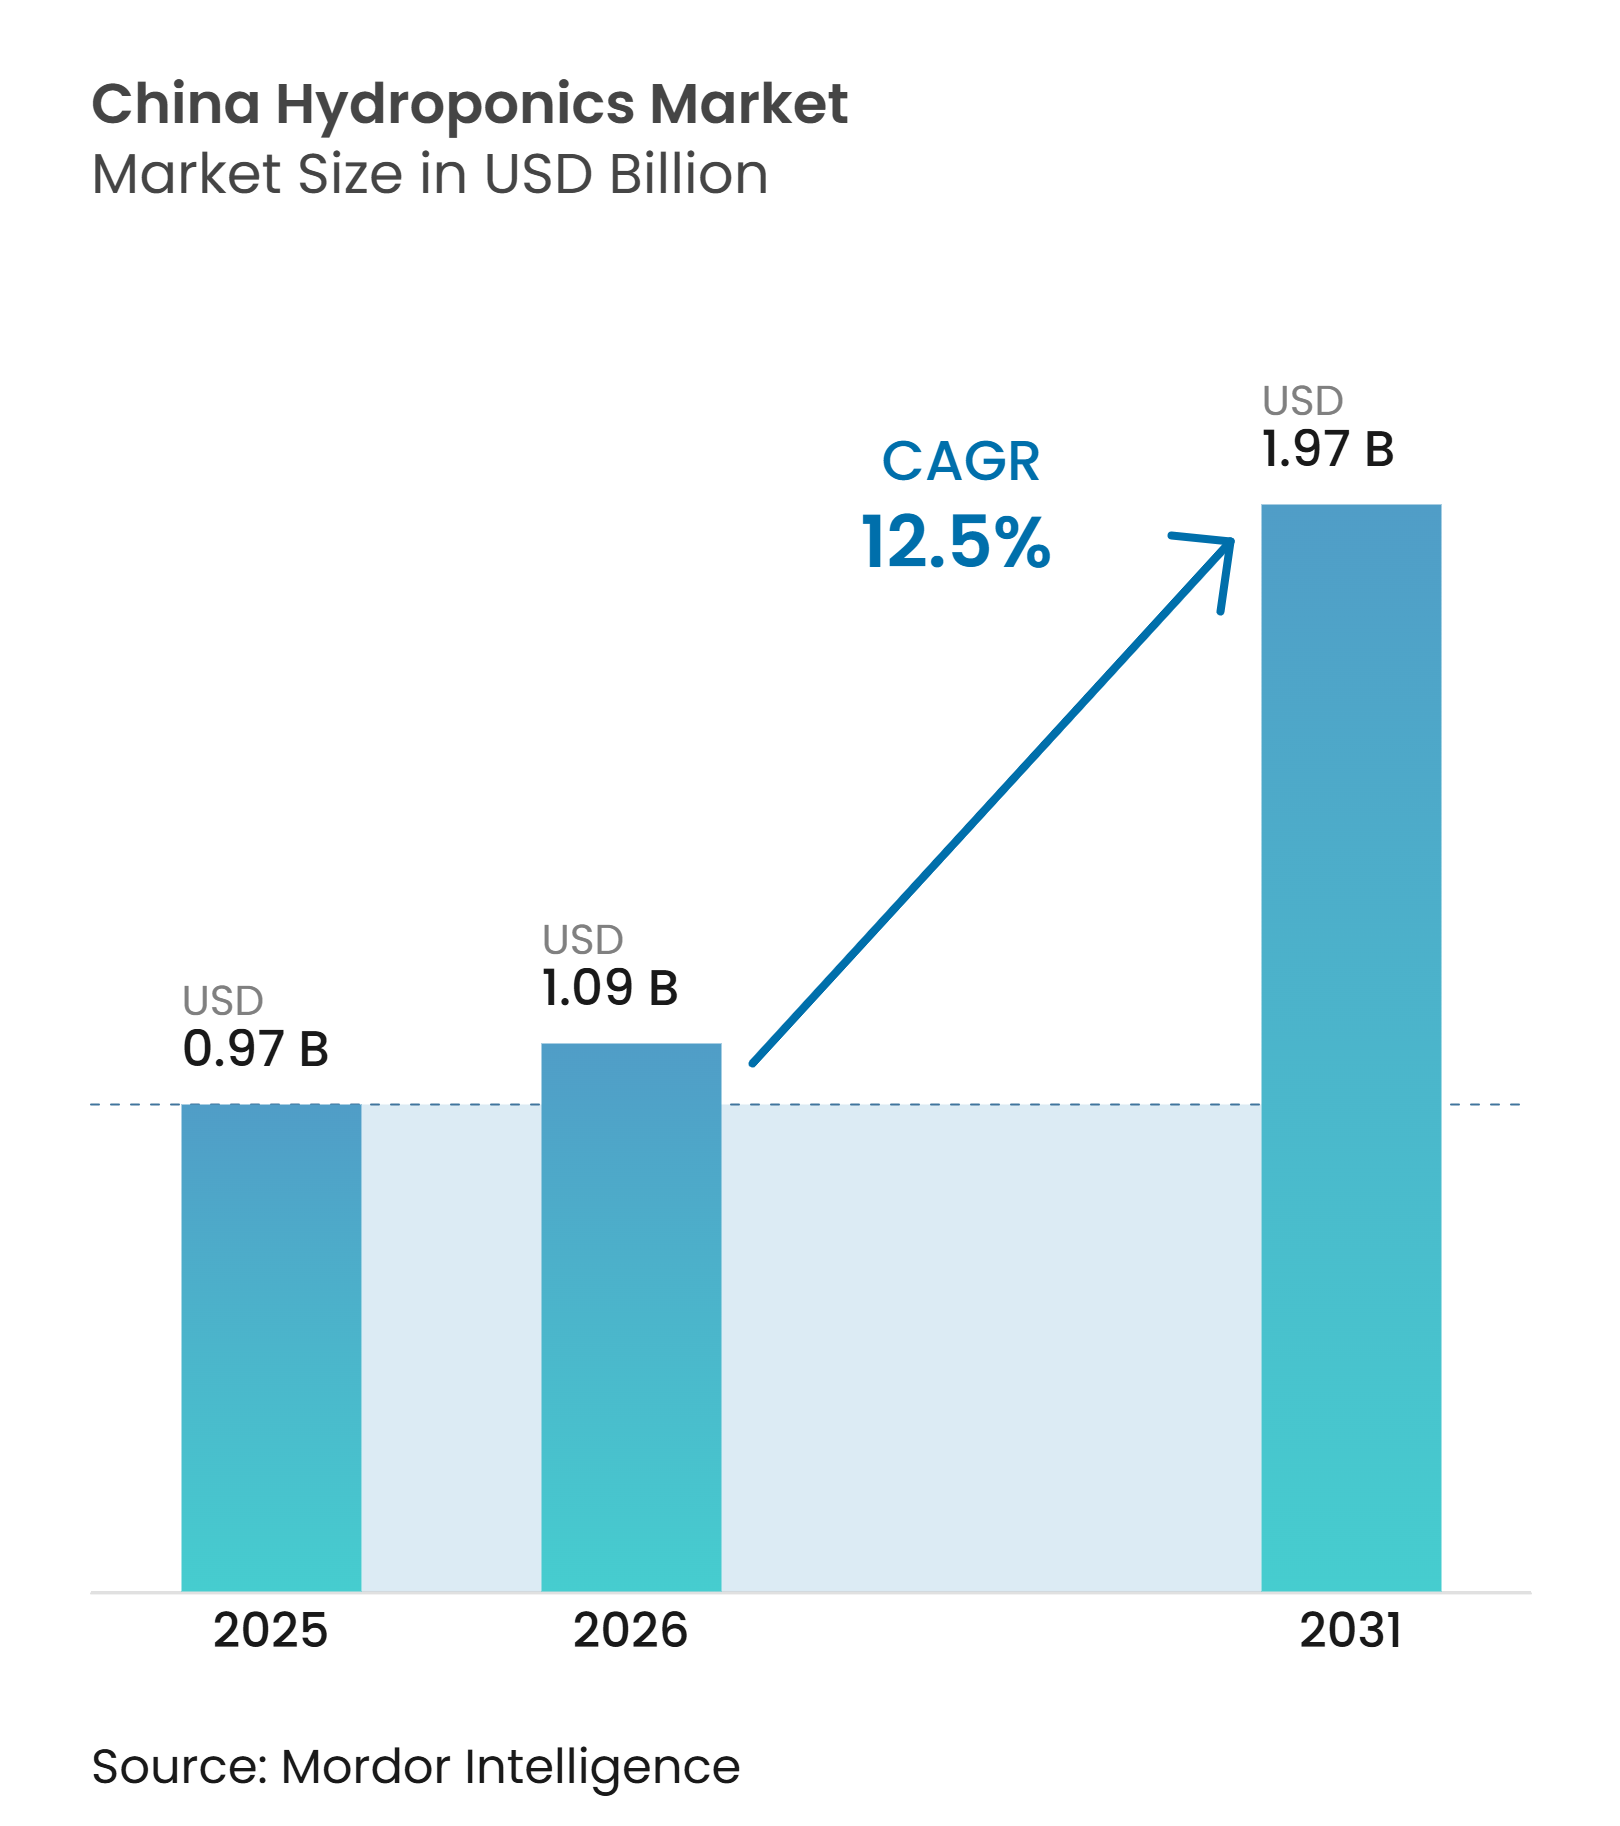
Der chinesische Hydroponik-Markt wurde im Jahr 2025 auf 0,97 Milliarden USD geschätzt, wird für 2026 auf 1,09 Milliarden USD veranschlagt und soll bis 2031 einen Wert von 1,97 Milliarden USD erreichen, mit einer CAGR von 12,5 % von 2026 bis 2031. Chinas 15. Fünfjahresplan identifiziert Anlagenlandwirtschaft, den Einsatz künstlicher Intelligenz und den anbaufreien Anbau als Instrumente zur Sicherung der inländischen Lebensmittelversorgung[1]. Der chinesische Hydroponik-Markt profitiert von dieser politischen Ausrichtung, da Pflanzenfabriken zunehmend als kommerzielle Versorgungsanlagen für Lebensmittel und nicht mehr als Pilotprojekte behandelt werden. Begrenzte Anbauflächen und höhere Erwartungen an die Lebensmittelsicherheit stützen die Nachfrage nach kontrollierter Produktion in Stadtnähe. Unternehmen mit technischen Fähigkeiten, Daten zum Pflanzenbau und wiederkehrenden Supportleistungen sind besser positioniert, um bei größeren Projekten zu konkurrieren. Der chinesische Hydroponik-Markt steht jedoch auch vor Herausforderungen, darunter hoher Energieverbrauch, Kapitalanforderungen und Mangel an ausgebildeten Technikern, was die Projektrentabilität einschränken kann.
Wichtigste Erkenntnisse des Berichts
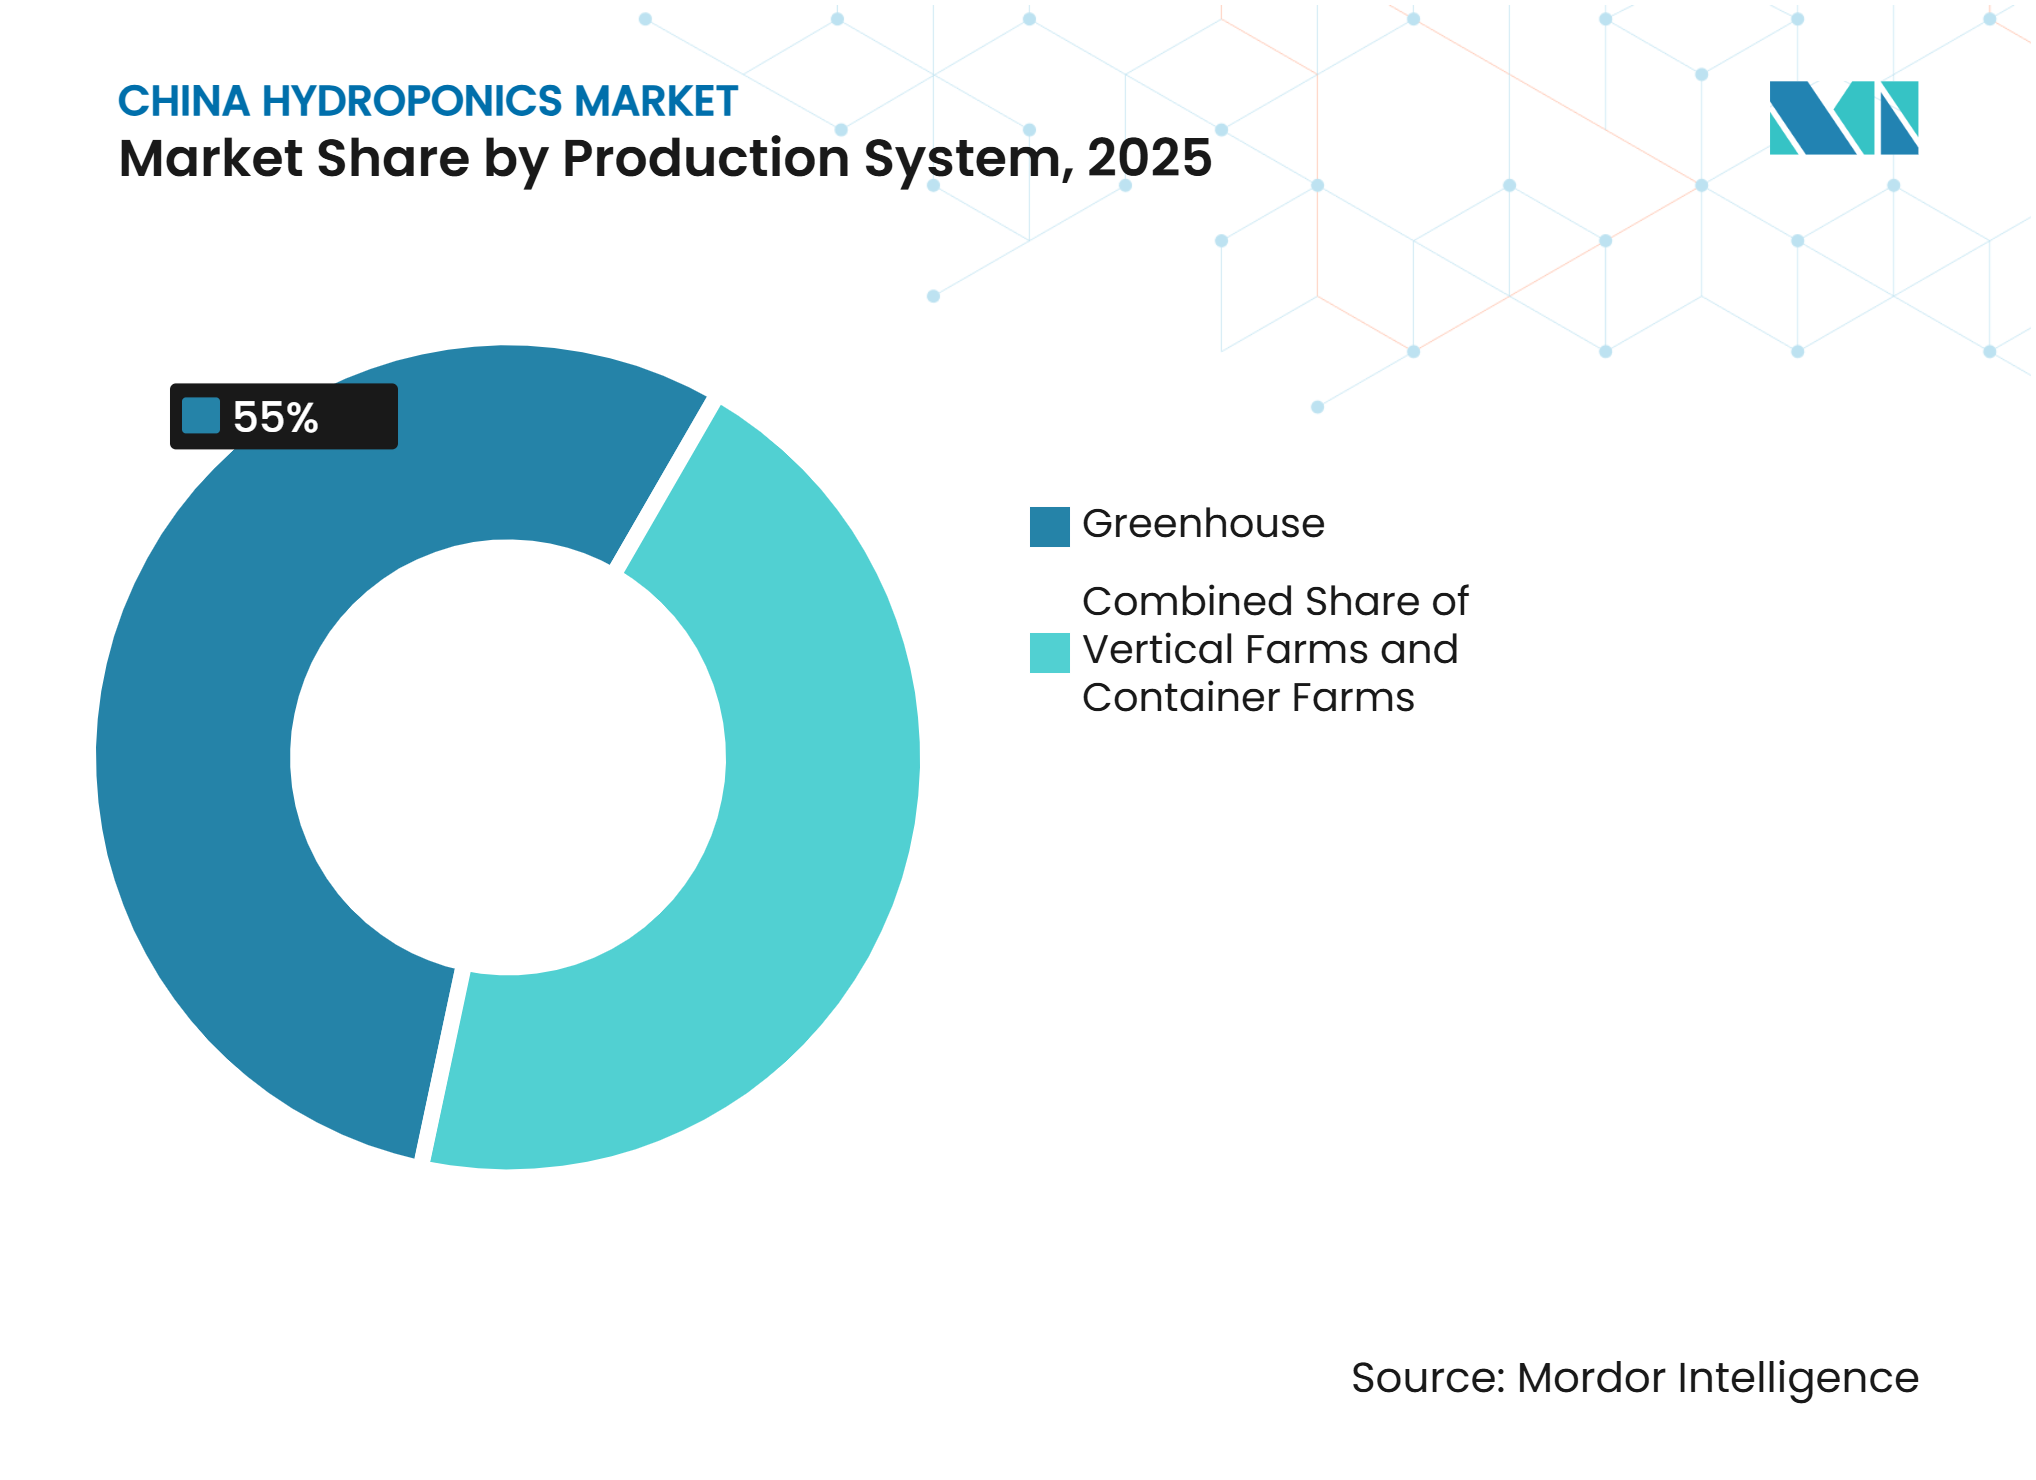
- Nach Produktionssystem hielten Gewächshäuser im Jahr 2025 einen Anteil von 55 % am chinesischen Hydroponik-Markt, während vertikale Farmen mit einer CAGR von 16,5 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Kulturpflanzenart entfiel im Jahr 2025 ein Anteil von 48 % der Marktgröße des chinesischen Hydroponik-Markts auf Blattgemüse, während Kräuter und Microgreens mit einer CAGR von 15 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Ausrüstung hielten Beleuchtungssysteme im Jahr 2025 einen Anteil von 31 %, während Automatisierungs- und Steuerungssysteme mit einer CAGR von 15,5 % bis 2031 das stärkste Wachstum verzeichnen sollen.
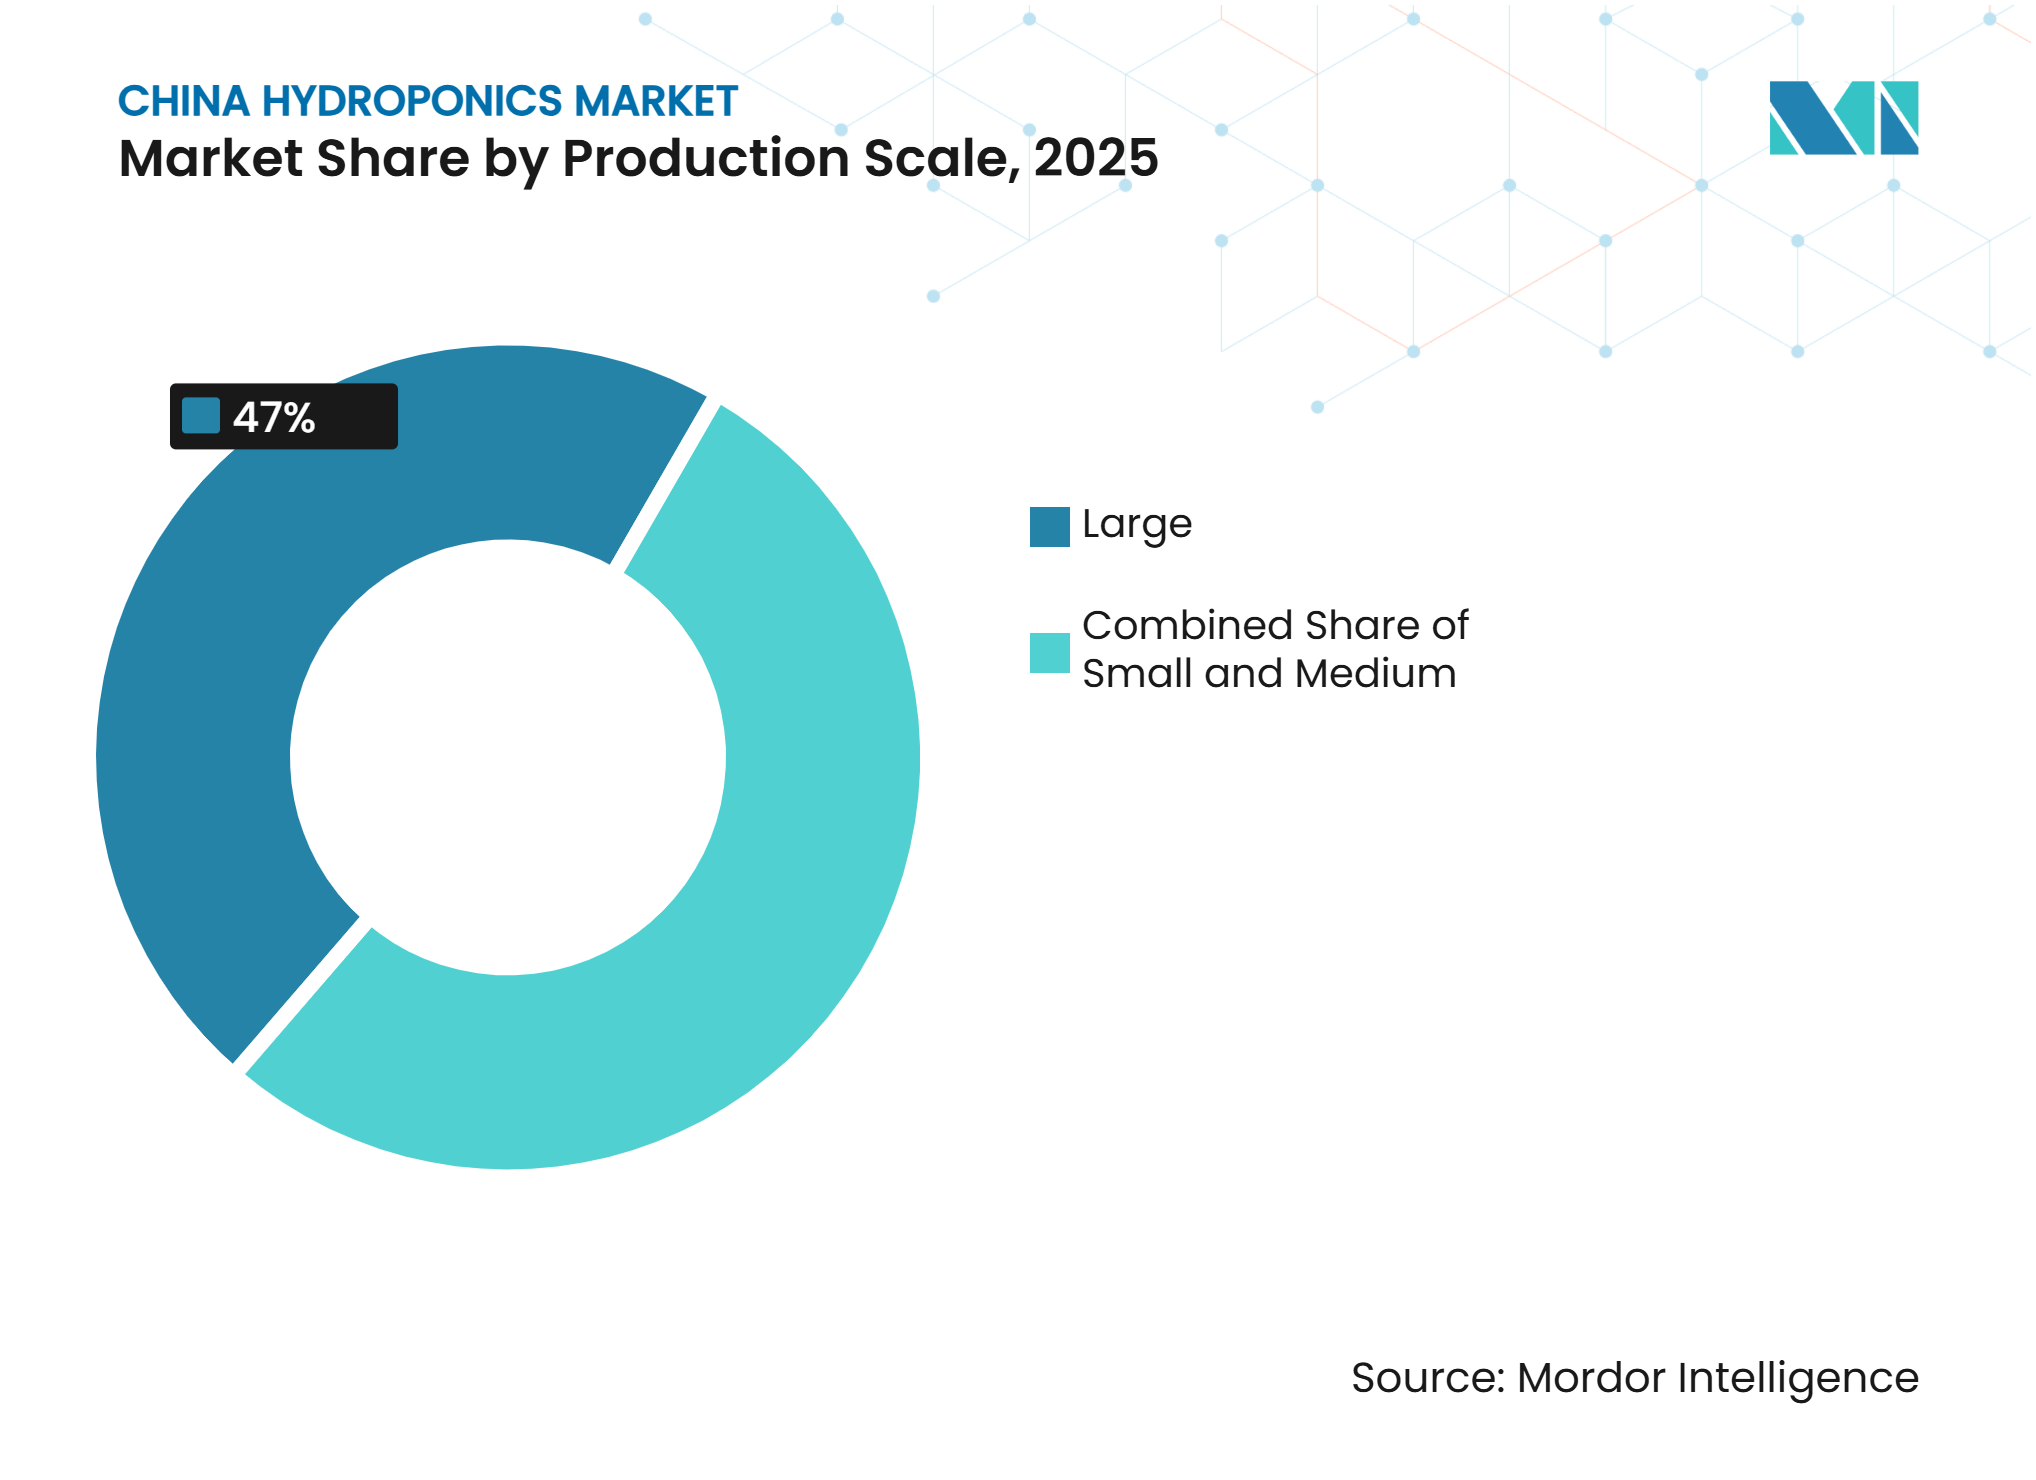
- Nach Produktionsmaßstab entfiel im Jahr 2025 ein Anteil von 47 % auf Großbetriebe, während Kleinbetriebe mit einer CAGR von 14,2 % bis 2031 das stärkste Wachstum verzeichnen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ernährungssicherheit und Prioritäten der landwirtschaftlichen Modernisierung | 3.50% | National, mit Schwerpunkt auf den nördlichen und nordwestlichen Provinzen | Kurzfristig (≤ 2 Jahre) |
| Städtische Nachfrage nach lokalen, sicheren und rückverfolgbaren Erzeugnissen | 2.00% | National, angeführt von Städten der Klasse 1 und Klasse 2 im Jangtse-Flussdelta und im Jing-Jin-Ji-Gebiet | Mittelfristig (2–4 Jahre) |
| Expansion von kommerziellen Gewächshäusern und Pflanzenfabriken | 2.50% | National, konzentriert in Shandong, Yunnan, Fujian und Jiangsu | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Wassereinsparung und Flächennutzungseffizienz | 1.50% | National, insbesondere in den wasserarmen nördlichen und nordwestlichen Provinzen | Mittelfristig (2–4 Jahre) |
| Lokalisierung von inländischer Smart-Farming-Hardware und -Software | 1.00% | National, angeführt von Technologieclustern im Jangtse-Flussdelta und im Perlflussdelta | Langfristig (≥ 4 Jahre) |
| Hydroponische Produktion in klimatisch belasteten Landwirtschaftszonen | 1.00% | National, mit frühen Gewinnen in Xinjiang, Gansu, Tibet und der Inneren Mongolei | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ernährungssicherheit und Prioritäten der landwirtschaftlichen Modernisierung
Chinas 15. Fünfjahresplan für 2026 bis 2030 identifiziert Anlagenlandwirtschaft und anbaufreien Anbau als strategische Prioritäten für die inländische Lebensmittelversorgung. Der Plan unterstützt auch künstliche Intelligenz, Smart-Farming-Plattformen und die Entwicklung inländischer Agrartechnologie[2]. Dies verschafft dem chinesischen Hydroponik-Markt im Vergleich zu früheren Entwicklungsplänen einen klareren politischen Rahmen. Lokale Behörden können diese Prioritäten bei der Auswahl von Infrastruktur zur Lebensmittelsicherheit für die Förderung anwenden. Pflanzenfabriken in der Nähe großer Städte können daher von Demonstrationsanlagen zu regulären Beschaffungsmöglichkeiten übergehen. Anforderungen an die digitale Landwirtschaft ermutigen Integratoren auch dazu, Rückverfolgbarkeits- und Berichtsfunktionen anzubieten. Lieferanten, die Wasserverbrauch, Ertrag und Anbaubedingungen dokumentieren können, erhalten möglicherweise einen Vorteil bei öffentlichen Projekten. Die Politik unterstützt sowohl neue Anlagen als auch die Modernisierung bestehender Standorte mit kontrollierter Umgebung.
Städtische Nachfrage nach lokalen, sicheren und rückverfolgbaren Erzeugnissen
Städtische Verbraucher legen zunehmend Wert auf nachgewiesene Herkunft und Produktionsbedingungen bei frischem Gemüse. Hydroponische Farmen können kontrollierte Anbaubedingungen und Aufzeichnungen bereitstellen, die Erzeugnisse vom Saatgut bis ins Regal verfolgen. Schnelle Liefernetzwerke für frische Lebensmittel in Shanghai, Shenzhen und Peking stärken die betriebliche Grundlage für Farmen in der Nähe der Käufer. Dieses Modell unterstützt den chinesischen Hydroponik-Markt bei der Bedienung von Einzelhandelskunden und institutionellen Lebensmitteldienstleistern. HydroBlues KI-Pocket-Farm kombiniert Blockchain-Rückverfolgbarkeit mit Internet-der-Dinge-Überwachung in kompakten Nährstofffilm-Technik-Systemen. Das Produkt richtet sich an institutionelle Käufer, die klare Liefernachweise benötigen. Hotelgruppen, Krankenhausnetzwerke und Flugzeugcaterer können Aufzeichnungen auf Chargenebene nutzen, um Lebensmittelsicherheitsverfahren zu verwalten. Diese Anforderung kann die Rückverfolgbarkeit von einem Marketingmerkmal zu einer praktischen Einkaufsbedingung machen.
Expansion von kommerziellen Gewächshäusern und Pflanzenfabriken
China hat im Jahr 2025 laut der Nachrichtenagentur Xinhua 5,05 Millionen Hektar neu gebautes oder aufgewertetes hochwertiges Ackerland hinzugefügt. Diese Bautätigkeit stützt die Nachfrage nach kontrollierter Anbauausrüstung und integrierten Systemen. Laut Starfarm Technology verfügte der chinesische Hydroponik-Markt im Jahr 2024 über 493 kommerzielle Pflanzenfabriken. Das Bauinvestitionsvolumen erreichte 2,747 Milliarden CNY (379 Millionen USD), bei durchschnittlichen Baukosten von 5.780 CNY (797 USD) pro Quadratmeter. Premium-Stadtprojekte können 10.000 CNY (1.380 USD) pro Quadratmeter übersteigen. Die Chinesische Akademie der Agrarwissenschaften demonstrierte eine 20-stöckige vertikale Pflanzenfabrik in Chengdu mit einer Flächennutzungseffizienz, die 120-mal höher ist als beim Freilandanbau. Gewächshausbauunternehmen können durch die Kombination von Strukturen, Klimasystemen, Hydroponik und Steuerungen innerhalb eines einzigen Projekts mehr Wert schöpfen. Dieser Ansatz generiert auch Folgeeinnahmen aus Inbetriebnahme, Wartung und Pflanzenbau-Supportleistungen.
Anforderungen an Wassereinsparung und Flächennutzungseffizienz
China beherbergt 21 % der Weltbevölkerung, verfügt jedoch nur über 6 % der globalen Süßwasserressourcen. Die pro Kopf verfügbare erneuerbare Wassermenge beträgt 2.100 Kubikmeter, etwa ein Viertel des globalen Durchschnitts. Nordchina macht 65 % des nationalen Ackerlandes aus, verfügt jedoch nur über 20 % der Wasserressourcen. Diese Bedingungen machen effiziente Bewässerung zu einem zentralen Aspekt für den chinesischen Hydroponik-Markt. Geschlossene hydroponische Systeme können den Wasserverbrauch im Vergleich zum bodengebundenen Anbau um 70 % bis 90 % reduzieren. Diversifizierte Gewächshaussysteme produzierten 37,2 % von Chinas Gemüseertrag auf 1,4 % des Ackerlandes. Dieselbe Studie unterstützt den Fall für anlagenbasierte Produktion, wo nutzbares Land begrenzt ist. Provinzen mit Wasserentnahmekontrollen können hydroponische Projekte nutzen, um landwirtschaftliche Effizienzzielvorgaben zu erfüllen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten | -2.50% | National, am stärksten ausgeprägt in Städten der Klasse 2 und Klasse 3 mit begrenztem Subventionszugang | Kurzfristig (≤ 2 Jahre) |
| Stromkostenrisiko bei Innen- und Vertikalanlagen | -1.50% | National, am stärksten in Nordostchina, wo die Netzkosten höher sind | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Hydroponik-Technikern | -1.00% | National, mit ausgeprägten Lücken in den Binnenland- und nordwestlichen Provinzen | Mittelfristig (2–4 Jahre) |
| Inkonsistente lokale Standards und Genehmigungsanforderungen | -0.50% | National, insbesondere bei provinzübergreifenden Einsätzen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten
Hohe Vorabkosten bleiben ein zentrales Hindernis für den kommerziellen Markteintritt. Geschlossene Pflanzenfabriken erfordern Investitionen in Strukturen, Beleuchtung, Klimasysteme und Nährstoffmanagementausrüstung, wobei typische Break-even-Zeiträume unter Standardbetriebsannahmen zwischen 5 und 8 Jahren liegen. Im jüngsten Bewertungszeitraum waren mehr als 90 % der chinesischen Pflanzenfabrikbetreiber nicht profitabel. Beleuchtungs- und Klimasysteme machen 60 % des gesamten Energieaufwands in diesen Anlagen aus. Inländische LED-Komponenten haben die Kosten für mehrlagige Regale gesenkt, obwohl dieser Vorteil bei großen standardisierten Projekten ausgeprägter ist als bei kleineren Mischkulturbetrieben. Kleinere Betreiber benötigen möglicherweise noch importierte Steuerungen für präzises Management der elektrischen Leitfähigkeit und des pH-Werts.
Stromkostenrisiko bei Innen- und Vertikalanlagen
Künstliche Beleuchtung und Klimasteuerung können 50 % bis 65 % der Betriebskosten in geschlossenen vertikalen Farmen ausmachen. Höhere Strompreise können die Erntemargen verringern, ohne den Ertrag zu steigern. Dieses Risiko ist besonders relevant für den chinesischen Hydroponik-Markt, wo netzgespeiste Innenanlagen expandieren. Eine Studie in 21 chinesischen Städten ergab, dass Netz-Solar-Hybridsysteme die Nettoenergiekosten im Barwert um 40,87 % bis 65,68 % im Vergleich zu reinen Netzsystemen reduzierten. Die Chinesische Akademie der Agrarwissenschaften testete Photovoltaik-Direktversorgungssysteme in Peking, Pinggu und der Nationalen Agrar-Hochtechnologiezone Nanjing. Betreiber können auch Niedertarifzeiten nutzen, um effektive Energiekosten zu senken. Kräuter und Microgreens können engere Lichteinstellungen als Blattgemüse erfordern. Stromunterbrechungen können daher neben höheren Kosten auch Qualitätsrisiken und Vertragsrisiken schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionssystem:
Gewächshäuser führen, während vertikale Farmen schneller wachsenGewächshäuser hielten im Jahr 2025 einen Anteil von 55 % am chinesischen Hydroponik-Markt. Sie bieten einen etablierten, kostengünstigeren Weg zur kontrollierten Produktion im kommerziellen Maßstab. Shandong, Fujian, Yunnan und Xinjiang haben über viele Jahre hinweg mehrspannige Glas- und Foliengewächshäuser errichtet. Diese Anlagen nutzen Nährstofffilm-Technik, Tieffluss-Technik und Niederländisch-Eimer-Systeme. Gewächshäuser bleiben zentral für den chinesischen Hydroponik-Markt, da sie Umgebungskontrolle mit geringerem Energiebedarf verbinden. Vertikale Farmen sollen bis 2031 mit einer CAGR von 16,5 % wachsen, unterstützt durch verbesserte Beleuchtungseffizienz und niedrigere Kosten für inländische Steuerungshardware. Beijing Kingpeng International Hi-Tech Corporation schloss im September 2024 einen Pflanzenzucht-Beschleuniger in Peking ab. Der Standort umfasst 1.400 Quadratmeter beleuchtete Wachstumsräume und 9.200 Quadratmeter Glasgewächshaus-Vermehrungsräume. Die Anlage zeigt, wie Züchtung und kommerzielle hydroponische Produktion kombiniert werden können.
Container-Farmen bildeten im Jahr 2025 ein kleineres Produktionssystem-Segment. Sie ermöglichen eine schnelle Bereitstellung dort, wo feste Gewächshausinfrastruktur begrenzt ist. SANANBIOs ARK-Container-Farm kombiniert vertikale Hydroponik, Klimasteuerung, LED-Beleuchtung und Farm-Management-Software. Die Nationale Bewässerungsorganisation Saudi-Arabiens wählte das 40-Fuß-High-Cube-System im Mai 2024 aus, was zeigt, dass Container-Farm-Technologie chinesischen Ursprungs bei internationalen Ausschreibungen konkurrieren kann. Innerhalb Chinas dienen Einsätze in Xinjiang und Tibet Gebieten, in denen konventionelle Anbaubedingungen unzuverlässig sind, was sich von Systemen unterscheidet, die primär für hochwertiges städtisches Gemüse konzipiert sind. Standards für Anlagenlandwirtschaft leiten zunehmend das Gewächshausdesign und die Leistungsberichterstattung. Anbieter, die Ertrag, Rückverfolgbarkeit und Wasserrecycling dokumentieren, sind besser positioniert, um wachsenden Kunden- und öffentlichen Sektor-Anforderungen zu entsprechen.



Nach Kulturpflanzenart:
Blattgemüse führt, während Kräuter und Microgreens expandierenBlattgemüse entfiel im Jahr 2025 auf einen Anteil von 48 % am chinesischen Hydroponik-Markt. Diese Position spiegelt kurze Wachstumszyklen, hohen Umschlag und städtische Nachfrage nach pestizidfreien Erzeugnissen wider. Vollständig kontrollierte Pflanzenfabriken können Blattgemüse in 18 bis 21 Tagen anbauen, während konventioneller Bodenanbau für vergleichbare Kulturen bis zu 60 Tage benötigen kann. SANANBIOs Pflanzenfabrik in Anxi, Fujian, produziert täglich 1,5 Tonnen Blattgemüse. Die Anlage ist vollständig automatisiert und umfasst 10.000 Quadratmeter. Tomaten mit Steinwolle und Niederländisch-Eimer-Systemen unterstützen die Tomatenproduktion in kommerziellen Gewächshäusern. Gurken und Paprika nehmen ebenfalls bemerkenswerte Positionen in der gewächshausbasierten Produktion ein.
Kräuter und Microgreens sollen bis 2031 mit einer CAGR von 15 % wachsen, unterstützt durch kulinarische Diversifizierung, gesundheitsbewusstes Kaufverhalten und Premiumpreise für zertifiziert-biologische Sorten. Basilikum, Koriander und Spezial-Microgreens werden im Gastgewerbe-Einkauf immer häufiger. Kontrollierte Beleuchtung macht diese Kulturen für modulare, mehrlagige Vertikalsysteme geeignet. Kräuter reagieren besser auf verwaltete Lichtrezepte als größere Fruchtpflanzen, was sie zu einer praktischen Lösung für Vertikalsysteme im Jangtse-Flussdelta macht. Die Nachfrage aus dem Lebensmitteldienstleistungsbereich bietet einen zuverlässigen Absatzkanal für Spezialsorten, und die Kulturpflanzenmischung ermöglicht es Betreibern, höherwertige Käufer in Segmenten anzusprechen, in denen die Preisgestaltung für einfaches Blattgemüse wettbewerbsintensiver ist.
Nach Ausrüstung:
Beleuchtungssysteme führen, während Automatisierung den Betrieb verändertBeleuchtungssysteme machten im Jahr 2025 einen Anteil von 31 % am chinesischen Hydroponik-Markt aus. LED-Arrays sind eine wichtige physische Komponente von Pflanzenfabriken mit Kunstlicht und repräsentieren einen großen Anteil der gesamten Anlagenausgaben. Chinesische LED-Pflanzenleuchten haben eine Photoneneffizienz von 2,8 μmol/J erreicht. Die inländische Produktion hat die Kosten für mehrlagige Regale in den letzten Jahren um 40 % gesenkt. SANANBIO liefert proprietäre LED-Beleuchtung mit integrierten RADIX-Hydroponik-Modulen und bietet Schlüsselfertig-Käufern eine einzige Quelle für wichtige Systemkomponenten. Bewässerungskomponenten, Pumpen und Klimasysteme bilden die anderen etablierten Ausrüstungskategorien mit einer wichtigen Rolle sowohl in Gewächshaus- als auch in Vertikalfarm-Installationen.
Automatisierungs- und Steuerungssysteme sollen bis 2031 mit einer CAGR von 15,5 % wachsen, da Betreiber von manuellen Kontrollen auf sensorbasierte Überwachung der elektrischen Leitfähigkeit und des pH-Werts umsteigen. Automatisierte Bewässerungsplanung und Pflanzenwachstumsprognosen gewinnen ebenfalls an Akzeptanz. Die Patentaktivität stieg zwischen 2024 und 2026 in den Bereichen Nährstoffmanagement, Beleuchtungssteuerung und Klimaoptimierung. Die Hydroponik-Branche in China nutzt diese Werkzeuge, um manuelle Eingriffe zu reduzieren und die betriebliche Konsistenz zu verbessern. Solar-Direktversorgungssysteme können mit intelligenten Lastmanagementsystemen kombiniert werden, ein Ansatz, der in Xinjiang, Sichuan und Yunnan relevant ist, wo Solarressourcen günstig sind. Automatisierung kann Betreibern auch bessere Aufzeichnungen für Rückverfolgbarkeit und regulatorische Berichterstattung liefern, obwohl der Wert dieser Systeme von zuverlässiger Wartung und Personal abhängt, das in der Lage ist, auf Betriebsdaten zu reagieren.
Nach Produktionsmaßstab:
Großbetriebe führen, während Kleinsysteme expandierenGroßbetriebe hielten im Jahr 2025 einen Anteil von 47 % am chinesischen Hydroponik-Markt. Zentralisiertes Nährstoffmanagement und Klimainfrastruktur unterstützen ihr Betriebsmodell, und Großkäufer haben auch eine stärkere Beschaffungsverhandlungsmacht gegenüber Ausrüstungslieferanten. Die zweite Phase des Cuihu Smart Agriculture Innovation Center von Beijing Kingpeng International Hi-Tech Corporation begann im Mai 2024 mit der Bepflanzung. Das Projekt umfasst 112.000 Quadratmeter und beinhaltet 57.000 Quadratmeter hocheffiziente Obst- und Gemüsegewächshäuser sowie 35.000 Quadratmeter halbgeschlossene Infrastruktur mit kontrollierter Umgebung. Mittelbetriebe versorgen stadtnahe Erzeugnismärkte und institutionelle Lebensmitteldienstleistungskanäle, häufig unter Verwendung standardisierter Nährstofffilm-Technik- oder Flut-und-Drain-Systeme von inländischen Lieferanten.
Kleinbetriebe sollen bis 2031 mit einer CAGR von 14,2 % expandieren, angetrieben durch Container-Farmen, kompakte Nährstofffilm-Technik-Systeme, Schulinstallationen und Haushaltsbausätze. HydroBlue meldete 48 bestätigte Bestellungen und 93 ernsthafte Anfragen während einer dreitägigen Ausstellung im Jahr 2025, bezogen auf sein energiesparendes Nährstofffilm-Technik-Kit und modulare Sämlingsbeete, was auf eine Nachfrage nach kleineren kommerziellen Anwendungen hindeutet. E-Commerce-Kanäle verbessern auch den Zugang zu Hydroponik-Ausrüstung für Einsteiger, und die Unterscheidung zwischen Hobbynutzung und kleinerem kommerziellem Einsatz wird weniger klar definiert. Verbesserte Stückkosten könnten wiederkehrende Nährstoffversorgungs- und technische Servicemodelle unterstützen, obwohl kleinere Systeme weiterhin zugängliche Schulungs- und Wartungsunterstützung benötigen, um zuverlässig zu skalieren.

Geografische Analyse
Das Jangtse-Flussdelta ist ein wichtiges kommerzielles Zentrum für den chinesischen Hydroponik-Markt. Shanghai, Jiangsu und Zhejiang verbinden dichte städtische Nachfrage mit Zugang zu Technologielieferanten. Shanghai beherbergt Startups für vertikale Farmen, Anbieter von Nährstofffilm-Technik und Forschungsprogramme, die mit Agrarfachhochschulen verbunden sind. Jiangsu ist die Heimat von Starfarm Technology und Skyplant Farm, und seine Nationale Agrar-Hochtechnologiezone Nanjing betreibt eine große kommerzielle Pflanzenfabrik. Zhejiang verfügt über eine starke Kühlkettenlogistik und städtische Lebensmittelsicherheitsprioritäten, die Erzeugnisflüsse aus nahe gelegenen und Binnenlandanlagen unterstützen. Die Region profitiert auch von nationaler Unterstützung für städtische Lebensmittelresilienz und Smart Farming.
Der Jing-Jin-Ji-Korridor dient als wichtiger Forschungs- und Entwicklungsknotenpunkt für den chinesischen Hydroponik-Markt. Peking beherbergt die Chinesische Akademie der Agrarwissenschaften, Projekte von Beijing Kingpeng International Hi-Tech Corporation und die China-Operationsbasis von Alesca Life Technologies. Der Pekinger Pflanzenzucht-Beschleuniger von Beijing Kingpeng International Hi-Tech Corporation nahm im September 2024 den Probebetrieb auf. Shandong vollzieht den Übergang vom Freiland- und konventionellen Gewächshausanbau hin zu Tropfhydroponik- und Nährstofffilm-Technik-Systemen. Das Perlflussdelta und der Küstencluster Fujian fungieren als wichtige Technologieschaufenster. SANANBIOs Anlage in Anxi exportiert LED-gestützte Produktion und Kulturpflanzen-Rezepttechnologie in mehr als 33 Länder. Diese Standorte bringen Produktionsstätten, Ausrüstungslieferanten und Käufer für Systeme mit kontrollierter Umgebung zusammen.
Die nordwestlichen und südwestlichen Provinzen sind aufkommende Nachfragebereiche für den chinesischen Hydroponik-Markt. Xinjiang, Gansu, Tibet, die Innere Mongolei, Sichuan und Yunnan sind mit Boden-, Klima-, Wasser- oder saisonalen Einschränkungen konfrontiert, die den Freilandanbau weniger vorhersehbar machen, und kontrollierte Systeme können unter diesen Bedingungen Gemüse liefern. Die Stadt Kuqa in Xinjiang betreibt eine provinziell unterstützte intelligente Pflanzenfabrik mit Flachwasser-Hydroponik. Im August 2024 veranstaltete Yunnan eine Pflanzzeremonie von Beijing Kingpeng International Hi-Tech Corporation für 140.000 Tomatensetzlinge in einem mehrspannigen Glasgewächshaus, wobei das Projekt Echtzeitsensoren für Licht, Wärme, Wasser, Gas und Dünger einsetzt. Es wird geschätzt, dass diese Regionen künftige Nachfrage generieren werden, wenn Förderprogramme reifen und Kulturpflanzenrezepte für lokale Bedingungen verbessert werden.
Wettbewerbslandschaft
Marktkonzentration
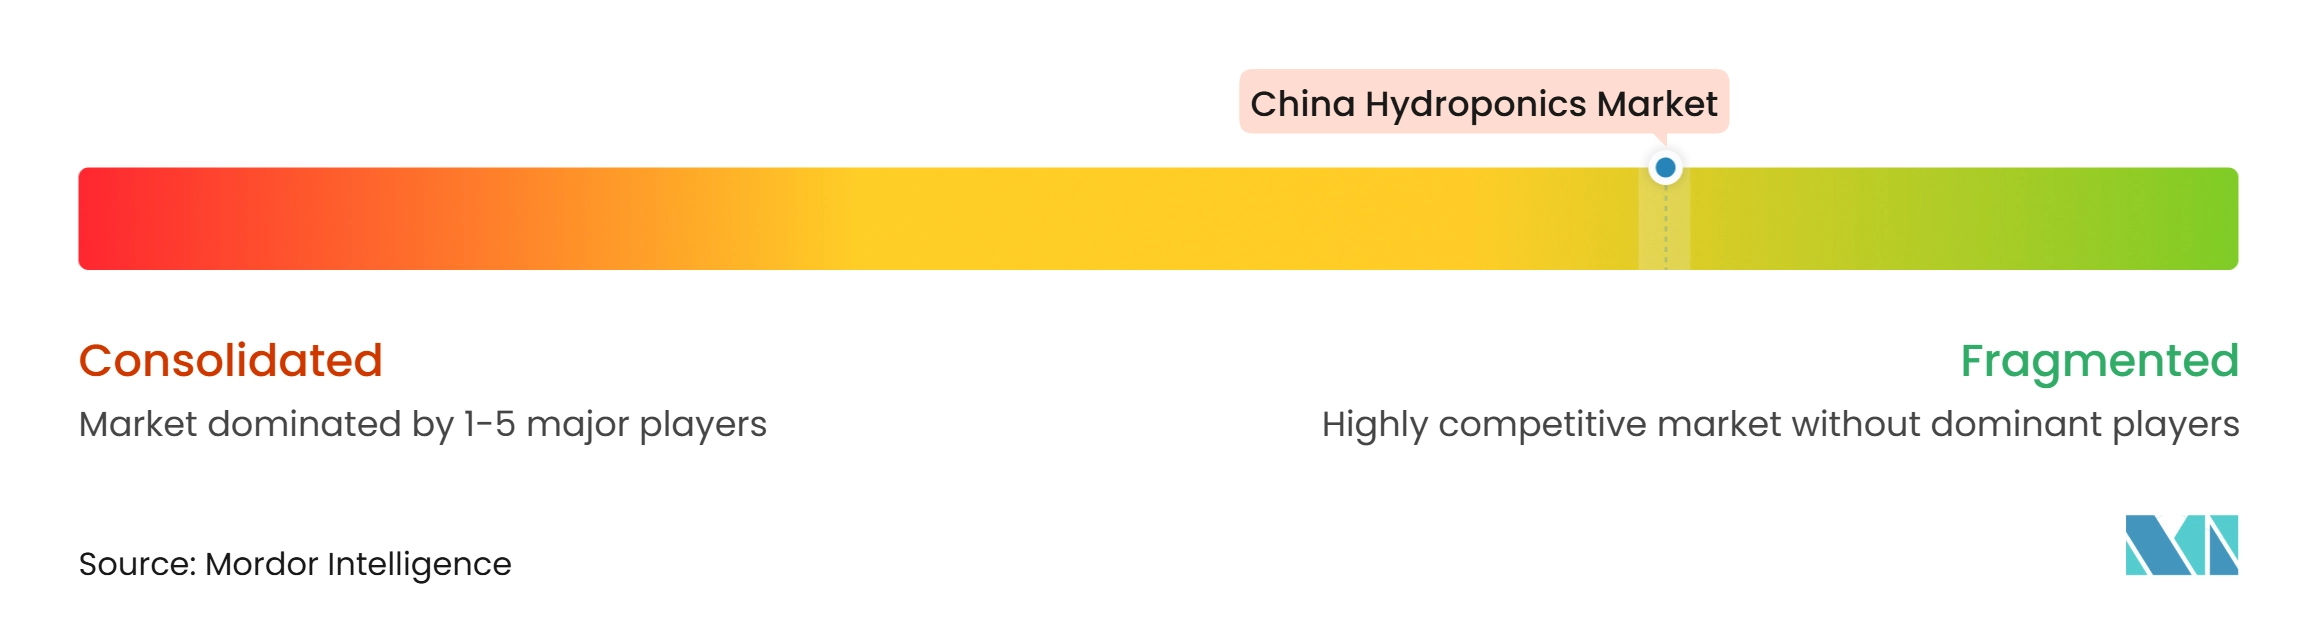
Der chinesische Hydroponik-Markt ist im Jahr 2025 fragmentiert. Die fünf größten Unternehmen sind SANANBIO, Beijing Kingpeng International Hi-Tech Corporation, Zhengzhou Lyine Agriculture Technology Co., Ltd., Prasada Agricultural und Hydroblue Technology Shanghai Co., Ltd., während mehr als 50 kleinere inländische Unternehmen in Standard-Systemsegmenten konkurrieren. Schlüsselfertige Ingenieur-, Beschaffungs- und Baufähigkeiten unterscheiden größere Integratoren von reinen Ausrüstungslieferanten. Käufer schätzen Unternehmen, die Strukturen entwerfen, Klimasysteme installieren, Nährstoffsysteme in Betrieb nehmen und Pflanzenbau-Support leisten können. Beijing Kingpeng International Hi-Tech Corporation und Starfarm besitzen die Bezeichnung Nationales Hochtechnologieunternehmen, die Forschungs- und Entwicklungssteuervorteile und bevorzugten Zugang zu öffentlichen Beschaffungen bietet.
SANANBIO unterhält eine Joint-Venture-Beziehung mit der Chinesischen Akademie der Wissenschaften, die dem Unternehmen Zugang zu öffentlich finanzierter Lichtrezeptforschung verschafft. Seine proprietäre Beleuchtung und RADIX-Module unterstützen auch ein integriertes Projektangebot. HydroBlue hat Blockchain-Rückverfolgbarkeit und Überwachung durch künstliche Intelligenz in seine Nährstofffilm-Technik-Produktpalette integriert[3]. Das Unternehmen richtet sich an Lebensmitteldienstleistungskäufer, die eine Herkunftsdokumentation auf Chargenebene benötigen. Im November 2024 kooperierte Alesca Life Technologies mit dem in den Vereinigten Arabischen Emiraten ansässigen Unternehmen Crysp Farms, um über fünf Jahre mehr als 500 modulare vertikale Farmen im Nahen Osten einzusetzen. Dieses Farming-als-Dienstleistung-Modell generiert mehrjährige Betriebsverträge, anstatt sich ausschließlich auf Ausrüstungsverkäufe zu stützen.
Unternehmen entwickeln auch Patente für LED-Dimmung, Nährstoffüberwachung, Klimasteuerung und Energiemanagement für Container-Farmen. Diese Fähigkeiten unterstützen die Produktdifferenzierung im chinesischen Hydroponik-Markt. Automatisierte Nacherntelogistik und Datendienste sind noch weniger entwickelt, und modulare Lösungen für kleine und mittlere kommerzielle Anbauer fehlt es ebenfalls an spezialisiertem Support. Ziyang Wish Agricultural Technology, Shenzhen Aokang Technology und BEO Technology Group bedienen engere Segmente und können durch Technologielizenzierung oder Übernahme durch größere Integratoren wachsen.
Marktführer der chinesischen Hydroponik-Branche
-
SANANBIO
-
Beijing Kingpeng International Hi-Tech Corporation
-
Zhengzhou Lyine Agriculture Technology Co., Ltd.
-
Prasada Agricultural
-
Hydroblue Technology Shanghai Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chinesischer Hydroponik-Markt Unternehmen in diesem Bericht
- Fujian SANANBIO Technology Co., Ltd.
- Beijing Kingpeng International Hi-Tech Corporation
- Zhengzhou Lyine Agriculture Technology Co., Ltd.
- Prasada (Xiamen) Agricultural Engineering Co., Ltd.
- HydroBlue (Shanghai) Technology Co., Ltd.
- Shanghai Nongke Greenhouse Co., Ltd.
- Shanghai Nongsen Greenhouse Engineering Co., Ltd.
- Shanghai Urban Green Engineering Co., Ltd.
- Starfarm Technology
- Wuxi Liford Import and Export Co., Ltd.
- Wuxi Zewo Special Steel Co., Ltd.
- Skyplant Farm
- GrowSpec Biotech
- Ziyang Wish Agricultural Technology Co., Ltd.
- AGROW
Neueste Industrielle Entwicklungen in Chinesischer Hydroponik-Markt
- Januar 2026: Jiangsu Skyplant Greenhouse Technology Co., Ltd. leitete die Gründung des Operationszentrums des Fachausschusses für landwirtschaftliche Kooperationsentwicklung der Belt-and-Road-Initiative in Xinghua, Jiangsu. Das Zentrum fördert chinesische Gewächshaus- und Hydroponik-Technologien in Ländern der Belt-and-Road-Initiative, wobei Skyplant als federführende Betriebseinheit benannt wurde.
- Dezember 2025: Beijing Kingpeng International Hi-Tech Corporation schloss ein Gewächshausprojekt für eine virusfreie Kartoffelvermehrungsbasis ab. Das Projekt kombinierte virusfreie Kartoffeltechnologie, maßgeschneiderte Gewächshausanlagen und wissenschaftliche Pflanzmodelle, um der Kartoffeldegeneration im kommerziellen Saatgut entgegenzuwirken.
- September 2025: Fujian SANANBIO Technology Co., Ltd. nahm an der FlowersExpo 2025 teil. Das Unternehmen stellte ergänzende Gewächshausbeleuchtung für die Gartenbauproduktion neben seinen ARK- und RADIX-Produktlinien vor.
Berichtsumfang des chinesischen Hydroponik-Markts
Hydroponik ist die Technik des Pflanzenanbaus mithilfe einer wasserbasierten Nährstofflösung anstelle von Erde. Diese Produktionssysteme werden von Kleinbauern, Hobbyisten und kommerziellen Unternehmen genutzt.
Der chinesische Hydroponik-Markt ist segmentiert nach Produktionssystem (Gewächshäuser, vertikale Farmen und Container-Hydroponik-Farmen), nach Kulturpflanzenart (Blattgemüse, Tomaten, Gurken, Paprika sowie Kräuter und Microgreens), nach Ausrüstung (Beleuchtung, Bewässerung, Klimasysteme, Automatisierungs- und Steuerungssysteme sowie Sonstiges) und nach Produktionsmaßstab (Klein, Mittel und Groß). Die Marktprognosen sind in Wertangaben in USD.
Segmentierungsübersicht
| Gewächshaus |
| Vertikale Farmen |
| Container-Hydroponik-Farmen |
| Blattgemüse |
| Tomaten |
| Gurken |
| Paprika |
| Kräuter und Microgreens |
| Beleuchtungssysteme |
| Bewässerungskomponenten und Pumpen |
| Klimasysteme |
| Automatisierungs- und Steuerungssysteme |
| Sonstige Ausrüstung |
| Groß |
| Mittel |
| Klein |
| Nach Produktionssystem | Gewächshaus |
| Vertikale Farmen | |
| Container-Hydroponik-Farmen | |
| Nach Kulturpflanzenart | Blattgemüse |
| Tomaten | |
| Gurken | |
| Paprika | |
| Kräuter und Microgreens | |
| Nach Ausrüstung | Beleuchtungssysteme |
| Bewässerungskomponenten und Pumpen | |
| Klimasysteme | |
| Automatisierungs- und Steuerungssysteme | |
| Sonstige Ausrüstung | |
| Nach Produktionsmaßstab | Groß |
| Mittel | |
| Klein |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Hydroponik in China?
Der chinesische Hydroponik-Markt soll von 2026 bis 2031 mit einer CAGR von 12,5 % wachsen und bis 2031 einen Wert von 1,97 Milliarden USD erreichen.
Welches Produktionssystem führt beim hydroponischen Anbau in China?
Gewächshäuser führten im Jahr 2025 mit einem Anteil von 55 %, da sie kontrollierte Produktion mit geringerem Energiebedarf als vollständig geschlossene Anlagen bieten.
Welche Kulturen bieten die stärksten Wachstumschancen im chinesischen Hydroponik-Sektor?
Kräuter und Microgreens sollen bis 2031 mit einer CAGR von 15 % wachsen, unterstützt durch die Nachfrage aus dem Lebensmitteldienstleistungsbereich und die Eignung für Vertikalsysteme.
Was ist die größte Kostenherausforderung für vertikale Farmen in China?
Künstliche Beleuchtung und Klimasteuerung machen 50 % bis 65 % der Betriebskosten in geschlossenen vertikalen Farmen aus.
Welche chinesischen Regionen weisen eine wachsende Nachfrage nach Hydroponik-Systemen auf?
Das Jangtse-Flussdelta bleibt ein kommerzielles Zentrum, während Xinjiang, Gansu, Tibet, die Innere Mongolei, Sichuan und Yunnan aufkommende Nachfragebereiche sind.