
セラミックバッテリー絶縁シート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 595.33 百万米ドル |
| 市場規模 (2031) | 964.03 百万米ドル |
| 成長率 (2026 - 2031) | 10.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミックバッテリー絶縁シート市場分析
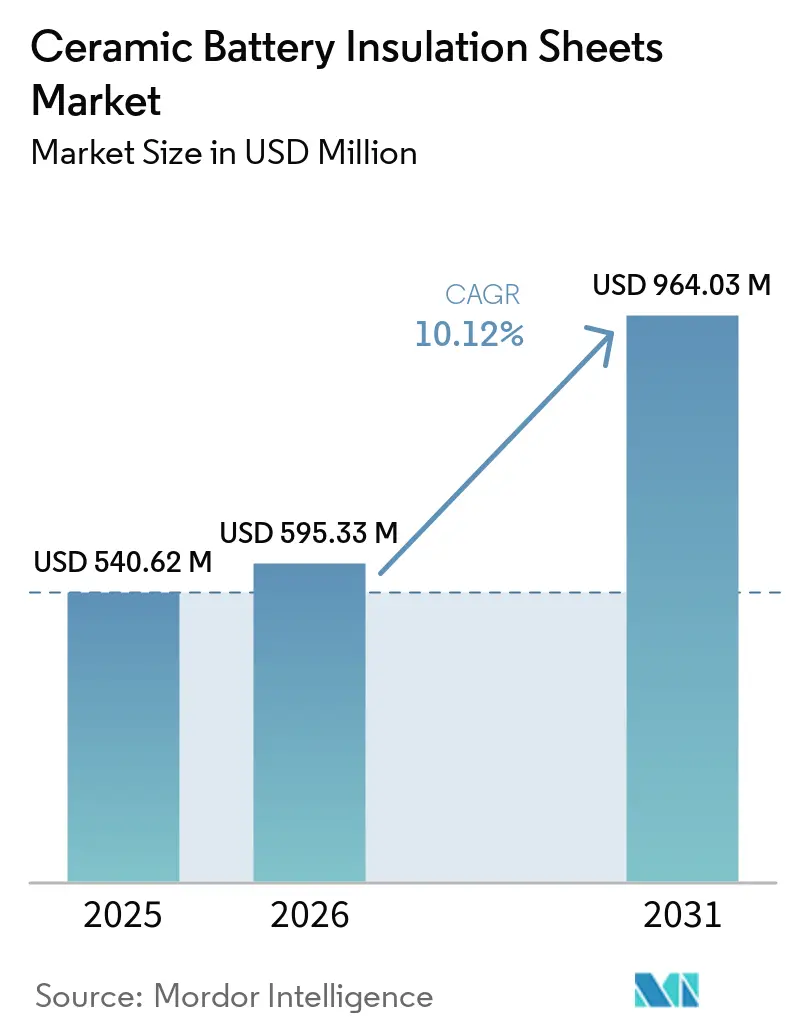
セラミックバッテリー絶縁シート市場規模は2025年に540.62 ミリオン 米ドルと評価され、2026年の595.33 ミリオン 米ドルから2031年には964.03 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは10.12%です。セルのエネルギー密度の向上、急速充電の普及、および800Vバッテリーシステムの広範な採用により、セル間バリアへの熱的・電気的要求が高まっており、特に高出力をコンパクトなバッテリーパックレイアウト内に収める必要がある場合に顕著です。セラミックシートは多くのポリマー材料の動作限界を超える温度での耐性を提供するため、局所的な故障が密接に配置されたセル全体に熱を伝播させる可能性がある電気自動車(EV)および定置型蓄電バッテリーパックにおいて重要な役割を果たします。セル・トゥ・パックおよびセル・トゥ・ボディ設計も、絶縁層自体により多くの熱的・機械的・電気的機能を移行させており、これらのアーキテクチャは以前は二次的な保護を提供していた支持構造を削減するためです。サプライヤーはエアロゲルコンポジット、アルミナファイバーフォーマット、および完成車メーカーの認定向けに調整されたシートを通じて対応しており、性能要件は絶縁性、機械的安定性、電気的分離、および製造適性を網羅しています。長い認定サイクル、高いエアロゲル製造コスト、および圧縮安定性・ベンティング・衝突性能間のトレードオフが、コスト重視のバッテリーアプリケーションおよび新技術プラットフォームへの普及加速を引き続き制限しています。
主要レポートのポイント
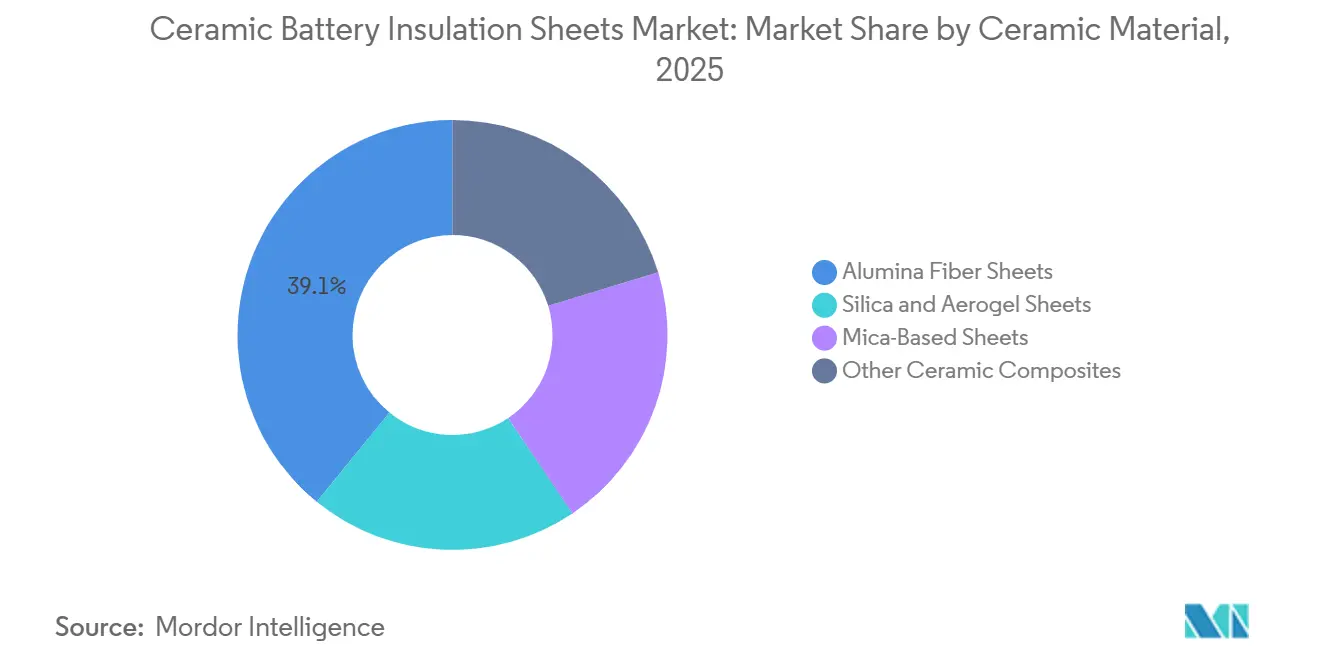
- セラミック材料別では、アルミナファイバーシートが2025年のセラミックバッテリー絶縁シート市場シェアの39.13%を占め、シリカおよびエアロゲルシートは2031年にかけてCAGR 10.93%で拡大する見込みです。
- バッテリータイプ別では、EVバッテリーパックが2025年のセラミックバッテリー絶縁シート市場シェアの60.45%を占め、バッテリーエネルギー貯蔵システムは2031年にかけてCAGR 11.34%で拡大する見込みです。
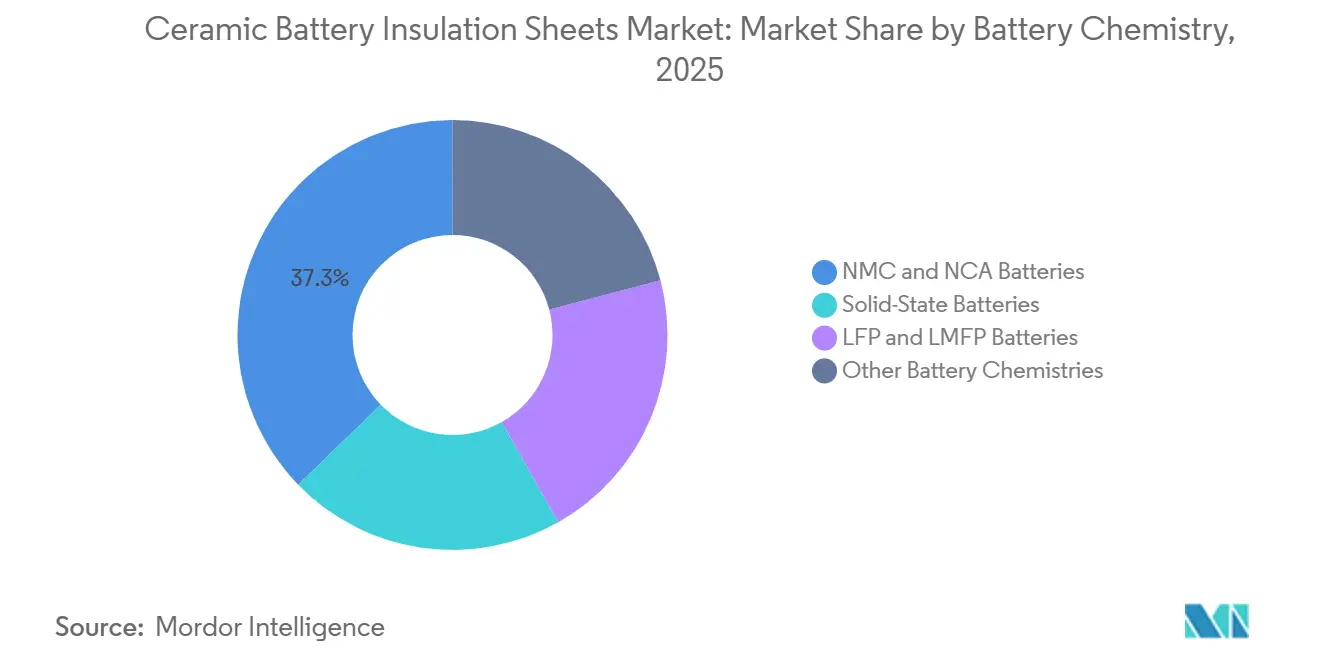
- バッテリー化学別では、ニッケルマンガンコバルト(NMC)およびニッケルコバルトアルミニウム(NCA)バッテリーが2025年のセラミックバッテリー絶縁シート市場シェアの37.26%を占め、全固体電池は2031年にかけてCAGR 11.97%で拡大する見込みです。
- 地域別では、アジ太平洋が2025年のセラミックバッテリー絶縁シート市場シェアの44.58%を占め、2031年にかけてCAGR 11.55%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルセラミックバッテリー絶縁シート市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熱暴走コンプライアンス要件の強化 | +2.8% | グローバル、中国・EU・韓国で最も高い強度 | 短期(2年以内) |
| バッテリーエネルギー密度の向上と急速充電 | +2.4% | グローバル | 中期(2~4年) |
| セル・トゥ・パックおよびセル・トゥ・ボディバッテリーアーキテクチャ | +2.0% | 中国、EU、北米 | 中期(2~4年) |
| パックレベルの熱的・機械的・電気的保護の統合 | +1.5% | グローバル | 中期(2~4年) |
| バッテリー熱管理システムの利用拡大 | +1.2% | アジア太平洋が中核、EUおよび北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熱暴走コンプライアンス要件の強化
熱暴走コンプライアンス要件の強化により、多くの電気自動車およびバッテリーエネルギー貯蔵システム(BESS)プログラムにおいて、セラミックリアはセラミックバッテリー絶縁シート市場の標準的な調達品目となっています。北米のBESSプロジェクトでは、プロジェクト承認、保険、および系統連系作業の一環として大規模な火災試験が増加しています。アルミナファイバー、シリカエアロゲル、マイカシートなどの材料は高温でも低熱伝導率を維持でき、パックが熱伝播を遅延させる必要がある用途での使用を支持しています。大型車両プラットフォームでの認定取得は数年間の供給を生み出す可能性があり、検証済み材料の交換には通常新たな試験サイクルが必要となるためです。釜山国立大学における自己セラミック化複合材料の研究支援も、アジアにおける熱暴走封じ込めのさらなる開発への注目を示しています。
バッテリーエネルギー密度の向上と急速充電
400Vから800V電気自動車設計への移行がセル周辺およびセル間バリアへの熱負荷を増大させており、セラミックバッテリー絶縁シート市場はこれに対応しています。急速充電とエネルギー密度の向上は、過酷な動作条件下での利用可能な熱安全マージンを縮小させます。2026年の研究では、デュアルネットワーク複合材料中のシリカアルミナエアロゲルシートが1,000°Cで0.0652 W/m·Kの熱伝導率を示したことが報告されました。この結果は、3mmのバリアが特定の高エネルギーパック設計において以前は大幅に厚い層を必要としていた封じ込め性能を提供できることを示しています。この性能により、材料の厚さが使用可能なパック容積に影響する高密度フォーマットにおけるエアロゲル含有シートへの関心が高まっています。
セル・トゥ・パックおよびセル・トゥ・ボディバッテリーアーキテクチャ
セル・トゥ・パック設計が中間モジュール層を排除し、セル間絶縁シートにより多くの責任を課すため、セラミックバッテリー絶縁シート市場に影響を与えています。したがって、シートはより強力な誘電性能、耐穿刺性、および繰り返しのセル膨張下での安定した挙動を必要とします。これらのレイアウトで使用されるセラミックバッテリー絶縁シートは、一般的に少なくとも11kVの絶縁耐力を必要とします。セル・トゥ・パック車両の研究では、プリズマティックセルが最高の体積パック数を提供する一方、従来のモジュールベースパックとは異なる熱パターンを生成することが判明しました。セル・トゥ・ボディレイアウトは構造的な荷重要件を追加するため、荷重下での引張および曲げ性能を維持できるシートが有利となります。
パックレベルの熱的・機械的・電気的保護の統合
セラミックバッテリー絶縁シート市場全体で、パック設計者は熱絶縁、誘電分離、圧縮管理、およびガスベンティングガイダンスをより少ない部品仕様に統合しています。この変化は、単一の熱層を提供するのではなく、複数のシート特性を調整できるサプライヤーに有利に働きます。2026年に公開された多層バッテリーパック熱絶縁体の特許では、不織布層、熱バリア、およびポリマーカプセル化の組み合わせが記述されています。この特許は、コンパクトなスペース内で複数の保護機能を果たすコンポーネントへの移行を示しています。また、熱的乱用に耐えながら難燃性要件を満たす材料がバッテリー絶縁の最高機能層を代表するという研究レビューも見られました。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セラミック絶縁シートの高い材料・製造コスト | -1.8% | グローバル | 短期(2年以内) |
| OEM認定・検証サイクルの長期化 | -1.3% | グローバル | 中期(2~4年) |
| 圧縮安定性・ベンティング・衝突性能のトレードオフ | -0.9% | 北米およびEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セラミック絶縁シートの高い材料・製造コスト
セラミックバッテリー絶縁シート市場において、エアロゲルベースのセラミックシートは超臨界または常圧乾燥システムを必要とし、これらは依然として資本集約的な製造方法です。このコスト構造は、生産量が増加しても価格低下を遅らせます。2026年の防火安全研究では、エアロゲルフェルトが同等の試験条件下でセラミックファイバーペーパーよりも優れた熱絶縁性を発揮することが判明しました。この優位性は高付加価値バッテリーパックでの使用を支持しますが、コンシューマーおよび産業用途における手頃な価格のバリアを取り除くものではありません。BESS専用フォーマットの追加認定要件は、サプライヤーが電気自動車プロラムを超えて展開する際にさらなるコスト層を追加します。
OEM認定・検証サイクルの長期化
セラミックバッテリー絶縁シート市場において、セラミック絶縁シートは生産承認前に通常18~24ヶ月の材料・コンポーネント・パック試験を必要とします。エアロゲルシートはまた、意図されたパック寿命にわたって圧縮回復力、粒子安定性、およびセンサーとの適合性を示す必要があります。このプロセスは技術的な準備と実質的な生産収益を分離します。また、広範なアプリケーションエンジニアリングリソースを持たない小規模サプライヤーにとっての参入障壁を生み出します。このサイクルは設計採用後に既存サプライヤーを保護する一方、材料革新が大量生産バッテリープログラムに到達するまでに必要な時間を延長します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
セラミック材料別:アルミナファイバーシートが需要をリード、シリカおよびエアロゲルシートが加速
アルミナファイバーシートは2025年のセラミックバッテリー絶縁シート市場シェアの39.13%を占めました。その地位は、一般的に1,300°Cまで定される高温安定性と、アジアおよび欧州における確立された認定ネットワークを反映しています。多くのバッテリーメーカーは、エアロゲルオプションが商業的に大規模に入手可能になる前にこれらのフォーマットを標準化していました。シリカおよびエアロゲルシートは2031年にかけてCAGR 10.93%で拡大する見込みです。その低い熱伝導率は、パック容積を維持し絶縁重量を削減できる薄いバリアを支持します。シリカエアロゲル複合フェルトの研究では、室温での熱伝導率が0.034 W/m·Kと低いことが報告されており、厚さが制約される用途での使用を支持しています。
マイカベースシートは、電気絶縁性と剛性をより重視するアッパーカバー絶縁およびバスバー保護用途においてセラミックバッテリー絶縁シート市場での役割を継続しています。アルミナシリカエアロゲルハイブリッドおよびセラミック化可能シリコーンコンポジットは、柔軟性と高温耐久性のバランスが必要な場合に使用されます。2026年に発表された研究では、ムライトファイバー強化アルミナシリカエアロゲルコンポジットが0.41 MPaの圧強度と25°Cで0.034 W/m·Kの熱伝導率を組み合わせられることが示されました。マイカ採掘に関するサプライチェーンの精査も、一部のバッテリーメーカーがマイカフリー代替品を検討するよう促しています。ElringKlinger AGは、商用車バッテリーパック向けのマイカフリー熱絶縁オプションとしてElroForm TPを位置付けています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
バッテリータイプ別:EVバッテリーパックが収益を支え、BESSが安全要件を背景に加速
電気自動車(EV)バッテリーパックは2025年のセラミックバッテリー絶縁シート市場規模の60.45%を占めました。乗用車および商用車は、セル間、モジュール周辺、およびパックレベルバリア全体で検証済みシートを使用しています。必要なフォーマットはセル設計によって異なります。セル・トゥ・パックレイアウトのプリズマティックセルは、構造的セパレーターとして剛性または半剛性シートを使用できます。円筒形セルは0.4mmから始まる薄いエアロゲルラップを使用できます。バッテリーエネルギー貯蔵システムは、定置型蓄電プロジェクトが熱封じ込めをより重視するにつれて、2031年にかけてCAGR 11.34%で拡大する見込みです。
大規模BESSプロジェクトはセラミックバッテリー絶縁シート市場を拡大しており、火災試験と文書化が保険および系統接続要件に影響する可能性があります。したがって、セラミッククラスの熱バリアは高密度定置型蓄電のエンジニアリングにおいてより関連性が高まっています。電動工具、電動自転車、および住宅用蓄電に使用されるコンシューマーバッテリーモジュールは、電気絶縁性と使用終了時の性能が重要な場合にマイカコンポジットシートを使用することが多いです。フォークリフトおよび船舶用の産業用バッテリーパックは機械的耐久性を優先し、より厚いアルミナファイバー構成への需要を維持しています。BESSサプライヤーは、車両パックとは異なる圧力、熱サイクル、および設置条件に対応するために熱バリア設計を適応させています。これにより、基礎となるセラミック絶縁技術が類似していても、別の認定経路が生まれます。
バッテリー化学別:NMC/NCAバッテリーが収益を支え、全固体電池が拡大
NMCおよびNCAバッテリーは2025年のセラミックバッテリー絶縁シート市場シェアの37.26%を占めました。これらの化学は、高エネルギー密度と急速充電が熱保護への追加支出を支持するプレミアム電気自動車で一般的でした。リン酸鉄リチウム(LFP)およびリン酸リチウムマンガン鉄(LMFP)バッテリーの生産も増加しており、特に中国で顕著であり、セル・トゥ・パックLFP設計はパックレベルでセラミック絶縁を使用しています。これらの用途は、コスト最適化されたアルミナファイバーおよびマイカベースフォーマットへの需要を支持しています。2026年の比較研究では、エアロゲルフェルトが同等の3mm試験条件下でマイカボードおよびセラミックファイバーペーパーよりも優れた熱絶縁性を提供することが判明しました。このパフォーマンスギャップは、コスト面が改善した場合のエアロゲル採用を支持できます。
全固体電池は2031年にかけてCAGR 11.97%で成長する見込みです。セラミックバッテリー絶縁シート市場において、多くの全固体セル設計は電解質粒子接触を維持するために1,000 kPaを超える持続的なスタック圧力を必要とします。絶縁シートは、単純なセパレーターとして機能するのではなく、熱抵抗と制御された圧縮挙動を提供する必要があります。2026年のロードマップでは、硫化物、酸化物、およびハライド固体電解質化学にわたる異なる熱・圧力プロファイルが記述されました。Sumitomo Riko Company Limitedは2026年2月に、制御された多孔性を持つシリカエアロゲルセル間シートの米国特許を取得し、大規模な全固体電池展開に先立つ製品開発を示しています[1]。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
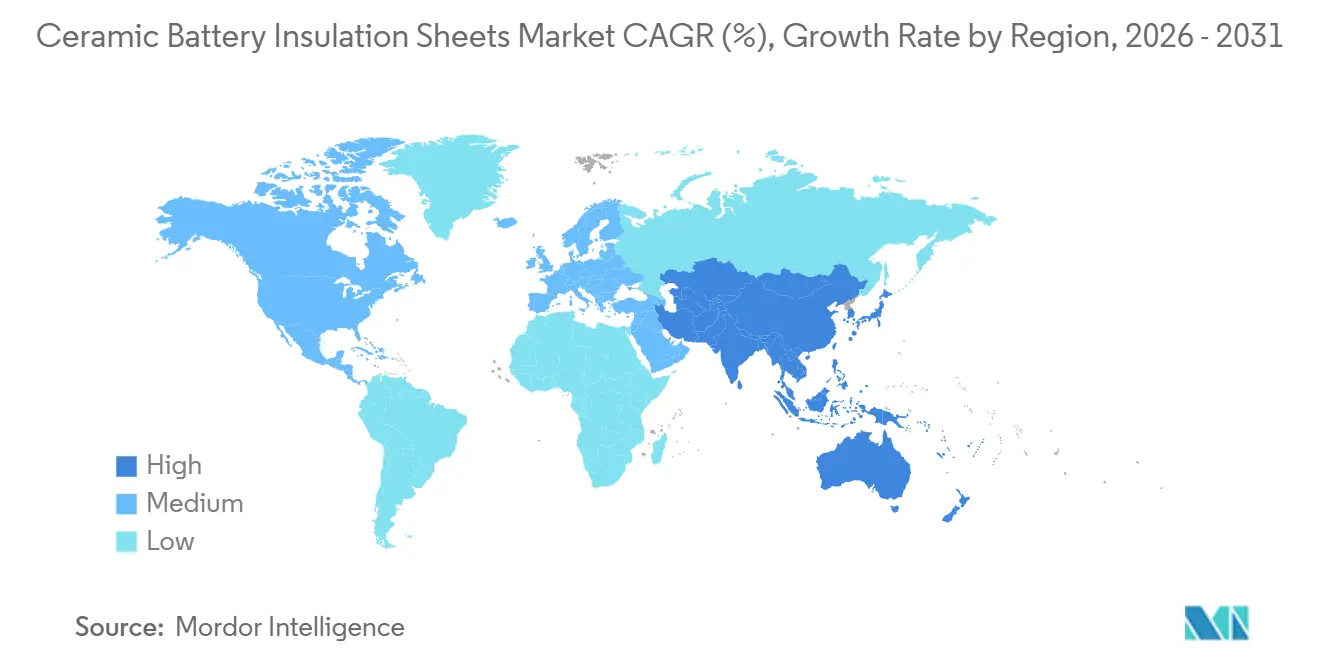
アジア太平洋は2025年のセラミックバッテリー絶縁シート市場シェアの44.58%を占め、2031年にかけてCAGR 11.55%で成長する見込みです。中国の電気自動車生産基盤と拡大するBESSパイプラインが地域需要基盤を支えています。日本はSumitomo Riko Company Limitedのエアロゲルベースセル間絶縁研究を通じて精密材料開発に貢献しています。Denka Elastlution Co., Ltd.は2026年にリチウムイオンバッテリーセル分離向けのセラミック絶縁およびゴムクッション溶液を開発しました。韓国は2025年7月にエネルギー貯蔵システム(ESS)および電気自動車バッテリー向けの国内セラミックペーパー供給を追加しました。釜山国立大学の研究賞も次世代封じ込め材料の継続的な開発を示しています。
北米では、需要は米国に集中しており、国内バッテリーおよび車両プログラムが地域の熱バリア能力を支えています。北米のバッテリープログラムは、車両および蓄電用途向けの認定材料を必要とします。カナダとメキシコは製造および車両組立活動を通じて地域サプライネットワークを支援しています。サプライヤーは安全性能、取り扱いの一貫性、および信頼性の高い生産能力のバランスを取る必要があります。これらの条件は、地域認定および組立支援の価値を強化します。
欧州の需要はプレミアム車両メーカーおよび商用車プログラムが牽引しています。ドイツはプレミアム自動車メーカーが集中しているため引き続き重要です。ElringKlinger AGは2026年9月に商用車バッテリーのセル・モジュール・パックレベル保護向けElroForm TPを発表しました[2]。欧州の材料選定はトレーサビリティ、リサイクル可能性、および熱性能をますます考慮しています。南米および中東・アフリカは依然として初期段階の地域です。サウジアラビアのインフラ投資はセラミックバッテリー絶縁シート市場に長期的な需要条件を生み出しています。
競合ランドスケープ
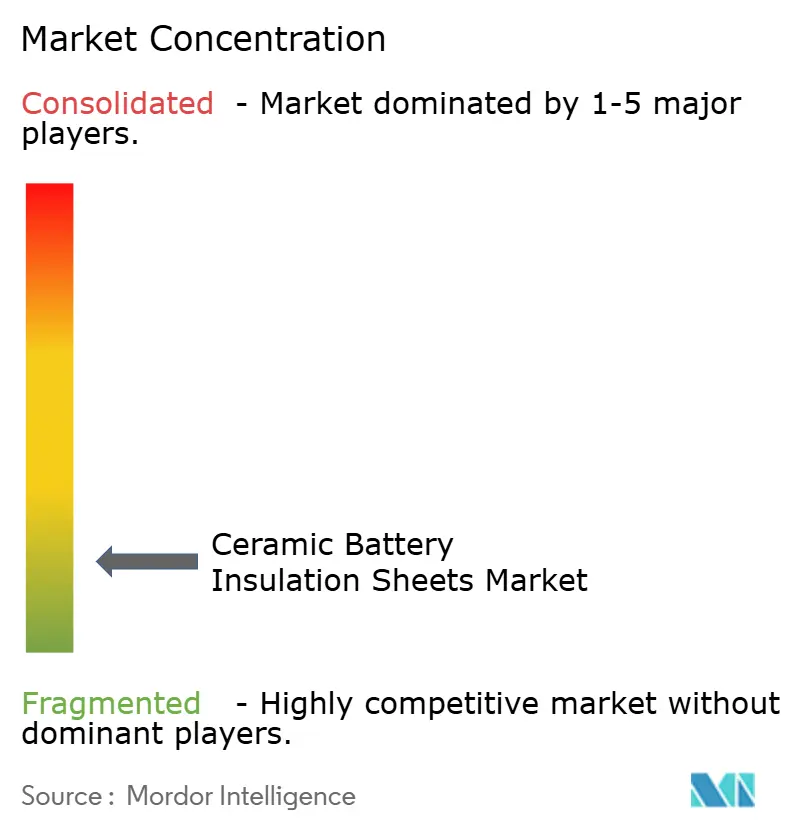
セラミックバッテリー絶縁シート市場は高度に断片化されており、上位5社はSaint-Gobain、Aspen Aerogels, Inc.、Morgan Advanced Materials、Alkegen、およびRogers Corporationです。認定要件により、バッテリープラットフォームが生産に入った後のサプライヤー変更コストが高まります。サプライヤーは独自のエアロゲルおよびアルミナファイバーコンポジットを通じて競争しています。また、これらの材料をパック対応フォーマットに変換することでも競争しています。アプリケーションエンジニアリング、厚さ制御、および取り扱い特性は引き続き重要な差別化要因です。
セラミックバッテリー絶縁シート市場は、特定のバッテリー設計に対する証拠を提供できるサプライヤーを評価します。3Mは2026年5月に、カプセル化された不織布繊維バッテリー熱暴走バリアの米国特許を取得しました。Sumitomo Riko Company Limitedの2026年2月の特許は、電気自動車向けの多孔性制御エアロゲルセル間シートをカバーしています。これらの動きは多層構造、多孔性制御、および圧縮下での性能に焦点を当てています。ElringKlinger AGは商用車バッテリーパック向けのマイカフリー絶縁フォーマットを位置付けています。したがって、セラミックバッテリー絶縁シート市場は基本的な熱伝導率の主張を超えて、認定対応データへと移行しています。
BESS専用セラミックシートは、定置型蓄電が電気自動車とは異なる圧力プロファイルと熱サイクルを持つため、依然として機会として残っています。全固体電池の研究が進むにつれて、圧縮安定性のあるセル間バリアも関連性が高まっています。韓国の自己セラミック化コンポジットへの支援は、激しい熱暴露下で変化する材料の継続的な開発を反映しています。中国の生産者は国内需要の成長に伴い、アルミナファイバーおよびマイカベース製品での役割を強化することが期待されています。そのコスト面は標準仕様での競争を激化させるでしょう。セラミックバッテリー絶縁シート市場は、設計変更が困難な場合に検証済みデータを持つサプライヤーを引き続き優遇するでしょう。
セラミックバッテリー絶縁シート産業リーダー
-
Saint-Gobain
-
Aspen Aerogels, Inc.
-
Morgan Advanced Materials
-
Rogers Corporation
-
Alkegen
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:ElringKlinger AGは、ドイツ・ハノーバーで開催されたIAA Transportation 2026において、ElroForm TPバッテリー熱絶縁ソリューションを発表し、セル・モジュール・パックレベルのバリアポジション全体にわたる商用車バッテリーパック向けの持続可能なマイカフリー代替品を紹介しました。この開発は、熱伝播および熱暴走に対する保護を必要とするバッテリーシステム向けの高度な熱バリアソリューションを拡大することで、セラミックバッテリー絶縁シート市場を支援します。
- 2026年2月:Sumitomo Riko Company Limitedは、電気自動車のバッテリーセル間に配置するために設計された熱絶縁シートの米国特許を取得しました。この開発は、EVバッテリーパック内での熱伝達および熱暴走伝播の制限を支援するセルレベルの熱バリアソリューションを進歩させることで、セラミックバッテリー絶縁シート市場を支援します。
グローバルセラミックバッテリー絶縁シート市場レポートの範囲
セラミックバッテリー絶縁シートは、バッテリーセルおよびモジュールを熱伝達、電気伝導、および熱伝播から保護するために設計された熱的・電気的絶縁材料です。要求の厳しいバッテリー動作条件下で耐熱性、誘電絶縁性、および構造的保護を提供します。
セラミックバッテリー絶縁シート市場は、セラミック材料、バッテリータイプ、バッテリー化学、および地域別にセグメント化されています。セラミック材料別では、市場はアルミナファイバーシート、シリカおよびエアロゲルシート、マイカベースシート、およびその他のセラミックコンポジットにセグメント化されています。バッテリータイプ別では、市場はEVバッテリーパック、バッテリーエネルギー貯蔵システム、コンシューマーバッテリーモジュール、および産業用バッテリーパックにセグメント化されています。バッテリー化学別では、市場はNMCおよびNCAバッテリー、LFPおよびLMFPバッテリー、全固体電池、およびその他のバッテリー化学にセグメント化されています。レポートはまた、15カ国にわたるセラミックバッテリー絶縁シートの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| アルミナファイバーシート |
| シリカおよびエアロゲルシート |
| マイカベースシート |
| その他のセラミックコンポジット |
| EVバッテリーパック |
| バッテリーエネルギー貯蔵システム |
| コンシューマーバッテリーモジュール |
| 産業用バッテリーパック |
| NMCおよびNCAバッテリー |
| LFPおよびLMFPバッテリー |
| 全固体電池 |
| その他のバッテリー化学 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東およびアフリカ |
| セラミック材料別 | アルミナファイバーシート | |
| シリカおよびエアロゲルシート | ||
| マイカベースシート | ||
| その他のセラミックコンポジット | ||
| バッテリータイプ別 | EVバッテリーパック | |
| バッテリーエネルギー貯蔵システム | ||
| コンシューマーバッテリーモジュール | ||
| 産業用バッテリーパック | ||
| バッテリー化学別 | NMCおよびNCAバッテリー | |
| LFPおよびLMFPバッテリー | ||
| 全固体電池 | ||
| その他のバッテリー化学 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
セラミックバッテリー絶縁シート市場の規模はどのくらいですか?
セラミックバッテリー絶縁シート市場は2026年に595.33 ミリオン 米ドルであり、2031年までに964.03 ミリオン 米ドルに達する見込みです。
2025年に最大のシェアを持ったセラミック材料はどれですか?
アルミナファイバーシートが2025年に39.13%のシェアでリードし、高温安定性、確立された認定ネットワーク、および馴染みのあるパックバリア構成での使用によって支えられています。
2031年にかけて最も速く成長するバッテリータイプはどれですか?
バッテリーエネルギー貯蔵システムは、火災試験と熱封じ込めニーズの増大に伴い、2031年にかけてCAGR 11.34%で拡大する見込みです。
2031年にかけて最も速く成長するバッテリー化学はどれですか?
全固体電池は2031年にかけてCAGR 11.97%で成長する見込みであり、熱抵抗と持続的なスタック圧力の両方を管理するシートを必要とします。