
セラミック3Dプリンティング材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 145.73 百万米ドル |
| 市場規模 (2031) | 404.81 百万米ドル |
| 成長率 (2026 - 2031) | 22.67 % |
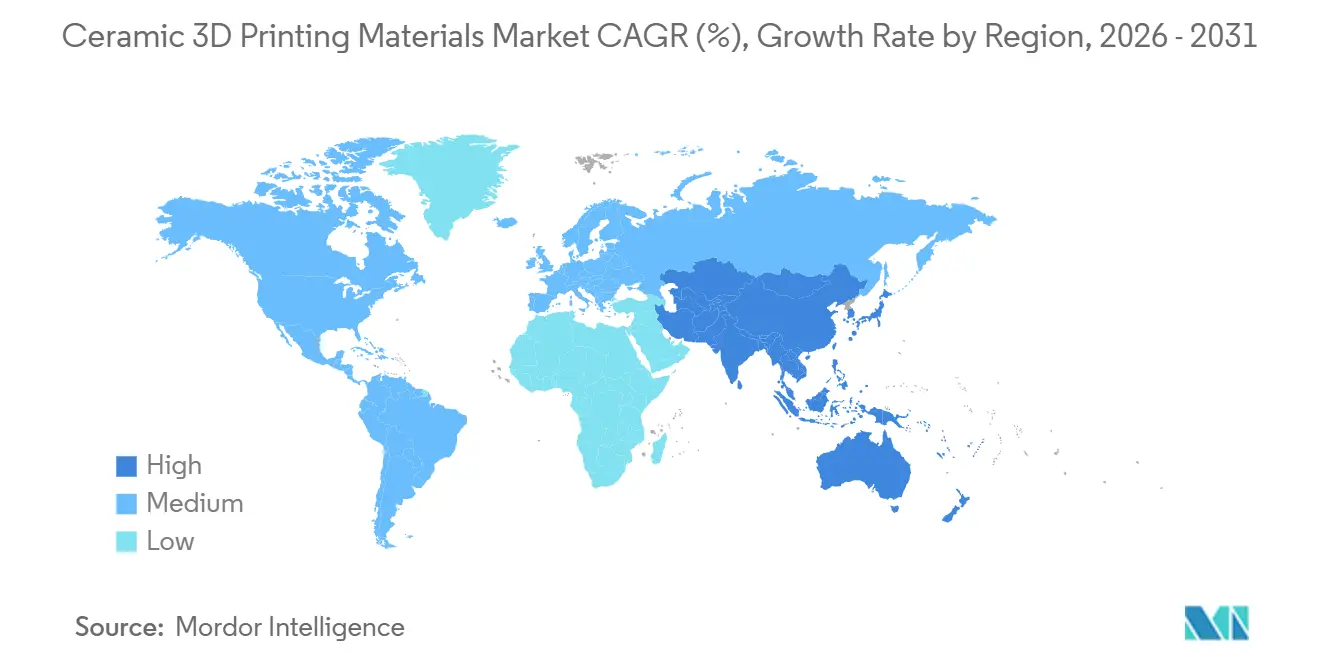
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
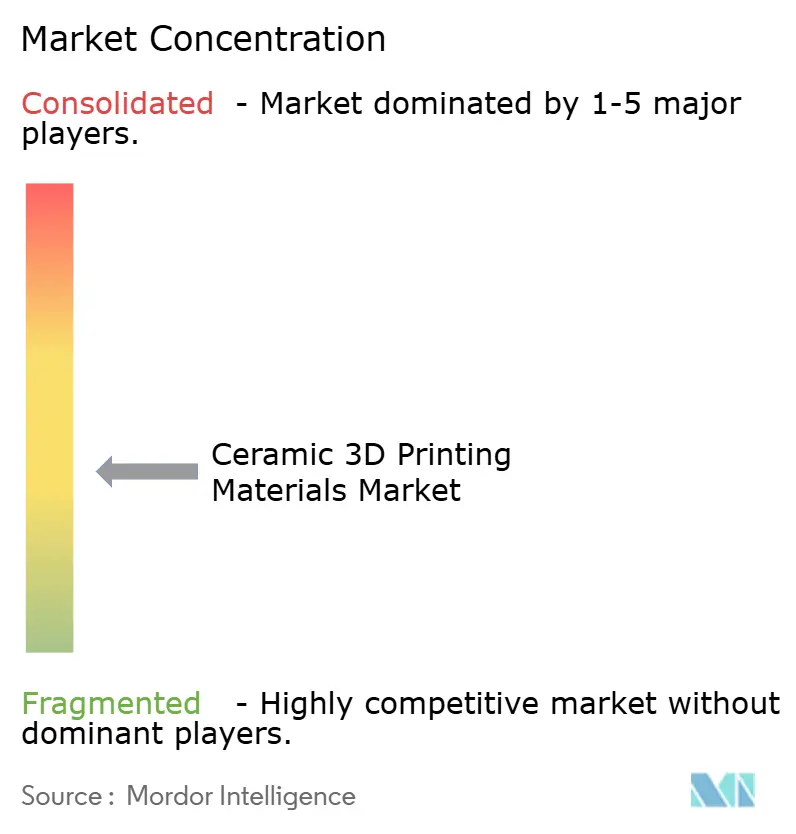
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミック3Dプリンティング材料市場分析
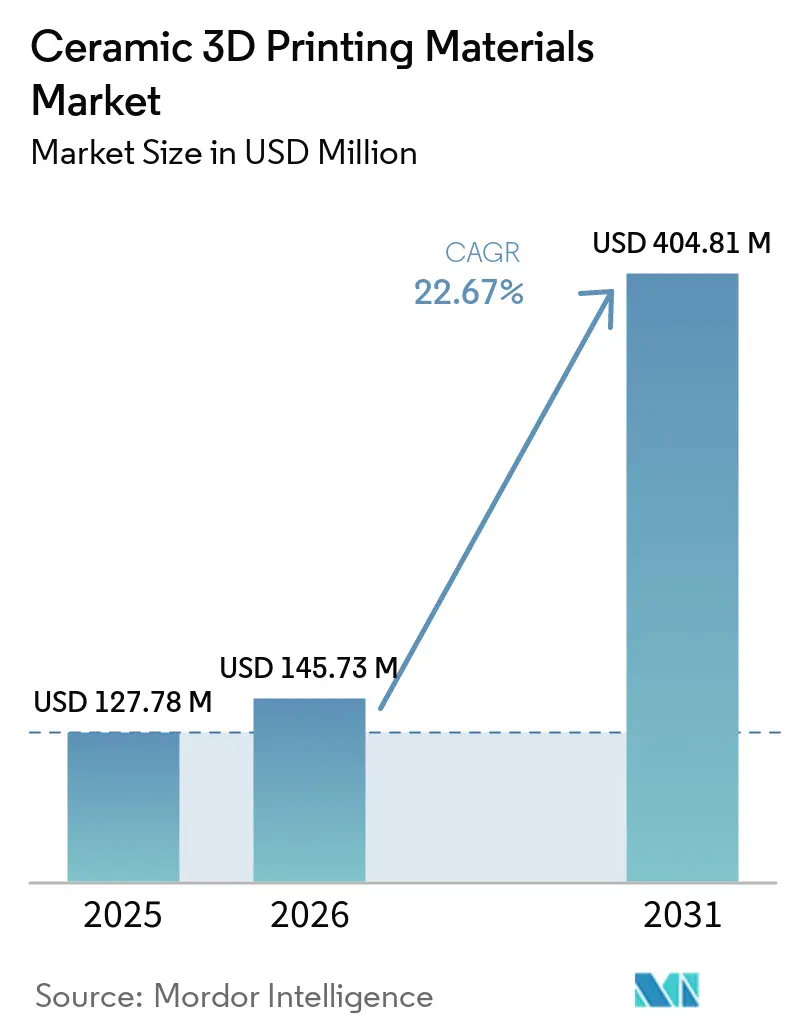
セラミック3Dプリンティング材料の市場規模は2025年に127.78 ミリオン 米ドルと推定され、2026年の145.73 ミリオン 米ドルから2031年には404.81 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 22.67%で成長すると推定されています。セラミック3Dプリンティング材料市場は、航空宇宙、半導体、医療分野のユーザーが繰り返し生産向けに材料を認定するにつれ、実室やプロトタイプ需要を超えた段階へと移行しています。この転換は継続的な需要を支えており、生産者は厳格な品質仕様を維持しながら粉末、レジン、スラリーを補充し続ける必要があります。複雑な冷却チャネル、耐熱部品、半導体ツーリングは、従来の成形方法では製造できないセラミック形状の需要を高めています。サプライヤーは配合の開発、デジタルプロセス制御の導入、顧客固有の認定プログラムの提供によって対応しています。しかし、特に収縮率と部品公差を管理しなければならない場合、コストのかかる後処理が市場の実際的な制約となっています。
主要レポートのポイント
- 材料形態別では、粉末が2025年のセラミック3Dプリンティング材料市場シェアの46.56%を占め、セラミックレジンは2031年にかけてCAGR 24.45%で成長すると予測されています。
- セラミックタイプ別では、酸化物セラミックが2025年に51.45%の売上シェアを占め、バイオセラミックは2031年にかけてCAGR 25.17%で拡大すると予測されています。
- エンドユーザー産業別では、航空宇宙・防衛が2025年に24.07%の売上シェアを占め、ヘルスケア・歯科は2031年にかけてCAGR 26.63%で成長すると予測されています。
- 地域別では、欧州が2025年に35.34%の売上シェアを占め、アジア太平洋は2031年にかけてCAGR 25.89%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高性能セラミック部品の産業化 | +4.50% | グローバル、特に欧州と北米 | 中期(2~4年) |
| 航空宇宙・防衛向け軽量・高温対応部品 | +4.90% | 北米と欧州、アジア太平洋への波及あり | 中期(2~4年) |
| 患者固有の歯科・生体医療用セラミック | +4.30% | 欧州と北米、アジア太平洋へ拡大中 | 短期(2年以内) |
| 複雑な熱管理・半導体部品 | +3.80% | アジア太平洋が中核、北米と欧州への波及あり | 長期(4年以上) |
| AI支援プロセス最適化とデジタル認定 | +2.80% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
航空宇宙・防衛向け軽量・高温対応部品
Safran Aircraft Enginesは2025年10月、次世代タービンブレード向けセラミック鋳造コアの量産を可能にするため、ジェンヌヴィリエ工場にLithoz CeraFab S65プリンター3台を設置しました。この導入により、プリンターと材料システムが実験室ではなく生産環境に置かれ、連続する鋳造コアバッチ間での再現性が求められます。タービンブレードは1,300℃以上で動作するために複雑な内部冷却チャネルを必要とし、セラミック積層造形は従来のコア射出成形では再現できないチャネルを製造できます。これらの用途が量産に移行すると、認定された配合が長期にわたる部品プログラムの一部となるため、セラミック3Dプリンティング材料市場は恩恵を受けます。このつながりにより、プリンター性能と並んで材料の一貫性、熱挙動、プロセス文書化が重要となります。2026年5月、AeroVironment社は米国空軍研究所からCAMPとして2,000万 米ドルの契約を受注し、空力ビークル、ロケット推進、透明装甲、熱防護タイルを対象としたセラミックおよびセラミックマトリックス複合材料の開発を行います。航空宇宙認定プログラムは、宇宙推進や極超音速用途に転用できる配合開発も支援できます。航空宇宙通信システム向けセラミック材料は誘電率2~6および90%を超える耐妨害能力が求められ、専門配合業者向けの認定フィードストックの候補を絞り込みます[1]。
患者固有の歯科・生体医療用セラミック
2025年4月に発表された5年間の臨床追跡調査では、Lithoz CeraFabシステムで製造された患者固有のβ-リン酸三カルシウムインプラントの総成功率が92%であることが報告されました。報告された結果は、自家骨ブロックと同等の骨伝導性および骨誘導性を示しており、規制された医療環境でのこれらのインプラントの使用を支持しています。このエビデンスは、個別の臨床症例から定期購入へと移行する前に長期的な結果を必要とする病院の購買担当者にとって特に重要です。ISO 13485認証は、デジタルワークフローを拡大している病院システムや歯科グループにサービスを提供する材料サプライヤーの調達要件となっており、Lithozは2025年に材料生産品質管理システムに対してこの認証を取得しました。セラミック3Dプリンティング材料市場はこの進展から恩恵を受けます。なぜなら、臨床エビデンスが認定材料と定期購入の間のギャップを縮小し、サプライヤーも材料のトレーサビリティ、臨床審査、分散型歯科生産に必要な再現性を支援するための文書化された品質システムを必要とするからです。Lithozは、最大の医療顧客が2025年に400万個の部品を生産したと報告しており、カスタマイズされたバイオセラミック生産が相当規模で運用できることを示しています。フリンダース大学の研究では、ヒドロキシアパタイトおよびジルコニア歯科スキャフォールドの寸法誤差が0.21%~0.27%であることが報告されており、臨床印刷の精度要件を支持しています。
複雑な熱管理・半導体部品
半導体製造装置に使用されるセラミック部品は、プラズマ環境で動作し、600℃以上のプロセス温度に耐え、微粒子汚染を制限する必要があります。これらの要件により、熱安定性、耐薬品性、寸法制御が認定フィードストックの中心的な特性となります。2026年4月、NGK Corporationは日本の能美市に新しいセラミック工場のためにJPY 700 ビリオン(440 ミリオン 米ドル)を発表し、2029年までに半導体装置用セラミックの生産能力を20%増加させる計画です。半導体ツールメーカーが統合設計と高い熱性能を持つ部品を求める場合、セラミック3Dプリンティング材料市場は恩恵を受けることができます。Kyoceraは半導体製造装置および人工知能(AI)データセンター用途向けに部品事業へ4.0 ビリオン 米ドルを投じており、既存のセラミック事業を基盤としています。一方、Totoは静電チャックおよびウェーハ処理部品向けの先進セラミック材料を拡大するために5年間でJPY 800 ビリオン(495 ミリオン 米ドル)を投資しています。これらの投資は、個々の部品が異なる方法で製造される場合でも、チップ生産を支援する装置におけるセラミックの幅広い必要性を反映しています。サプライヤーがサセプターや保護キャップ向けに材料を認定すると、同じツールプラットフォーム上の隣接部品へとその地位を拡大できます。
AI支援プロセス最適化とデジタル認定
人工知能ツールは、印刷失敗よる材料廃棄と新しいオペレーターの長い立ち上げ期間に対処します。3DCeram SintoのCERIAプラットフォームは、印刷中に20以上のセンサーを使用してスラリー堆積パラメーターを調整し、印刷失敗率のより厳密な制御を支援します。セラミック3Dプリンティング材料市場はこのアプローチから恩恵を受けることができます。スクラップの削減により、高価値セラミックフィードストックがもたらす経済的障壁が低下するためです。運用上の利点はコストだけにとどまらず、より安定したプロセスにより、ユーザーは部品がどのように製造されたかについてより明確な記録を得ることができます。コブレンツ大学は2024年に欧州地域開発基金とラインラント=プファルツ州の資金から780万 ユーロ(約9.02 ミリオン 米ドル)を3DKIプロジェクトのために受け取りました。このプロジェクトは、中小規模の生産者向けにセラミック積層造形プロセスを制御するためのAIに焦点を当てています。このプロジェクトは、中小規模の生産者もセラミック製造能力を向上させるための地域的な取り組みの対象となっていることを示しています。プロセスデータセットは航空宇宙および医療申請におけるトレーサビリティを支援し、部品認定中に認定記録をより有用なものにします。このアプローチは、基礎となる認定フレームワークを変更することなく、印刷出力から認定使用までの道筋を短縮する可能性があります。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 材料・設備・後処理コストの高さ | -2.80% | グローバル、特に北米と欧州で深刻 | 短期(2年以内) |
| デバインディング、焼結、寸法収縮の複雑さ | -2.00% | グローバル | 中期(2~4年) |
| 規制産業における認定・認証のリードタイム | -1.60% | 北米と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
材料・設備・後処理コストの高さ
高純度アルミナ、安定化ジルコニア、炭化ケイ素フィードストックは、従来のポリマーフィラメントよりも1キログラムあたりのコストが大幅に高くなります。産業用セラミック積層造形システムは通常、炉やその他の後処理インフラを考慮する前に、1台あたり150,000 米ドルから500,000 米ドル以上のコストがかかります。購入者は炉の容量、エネルギー消費、安定した後処理ルートを確立するために必要な時間も考慮する必要があります。このコスト構造は、初回導入を検証済みのユースケースと複数年の回収期待を持つ組織に限定します。2025年11月、XJetはCarmel Proを発表し、Carmel 1400シリーズより60%~70%低い初期投資額を掲げ、中小企業や研究センターをターゲットとしています[2]。セラミック3Dプリンティング材料市場は、顧客が直接設備を購入せずに量産能力に到達できる受託生産ルートにも依存しています。これらのルートは、認定設備と材料へのアクセスを維持しながら、完成品メーカーのバランスシートへの負担を軽減できます。Lithozは、顧客の20%がインストール済みCeraFabシステムの50%以上を占めていると報告しており、受託製造への集中的なアクセスの重要性を強調しています。
デバインディング、焼結、寸法収縮の複雑さ
バット光重合、バインダージェッティング、または材料押出によって製造されたグリーンセラミック部品は、別途デバインディングおよび焼結工程を必要とします。これらの工程は通常15%~25%の線収縮を引き起こし、最終結果は粒度分布、バインダー配合、熱プロファイルによって異なります。したがって、セラミック3Dプリンティング材料市場は、寸法補正を単純なスケール調整ではなくエンジニアリング課題として管理する必要があります。部品が繰り返し生産に移行できるようになる前に、プロセスチームは各材料ルートの挙動を考慮する必要があります。部品の特徴がピクセルまたはレイヤーサイズの境界に近づくにつれ、従来のSTLベースの補正は効果が低下し、印刷・測定・調整のサイクルが必要となります。酸化物セラミックは窒化ケイ素や炭化ケイ素よりも広い収縮ウィンドウを許容できるため、生産プロトコルを材料クラス間で直接転用することはできません。新しい配合ごとに別途開発サイクルが必要となる場合があり、生産プラットフォームへの商業的導入が遅れます。これらの後処理の要求は、認定作業を正当化しない短い生産ランにおいて積層造形の設計上の利点を相殺する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料形態別:
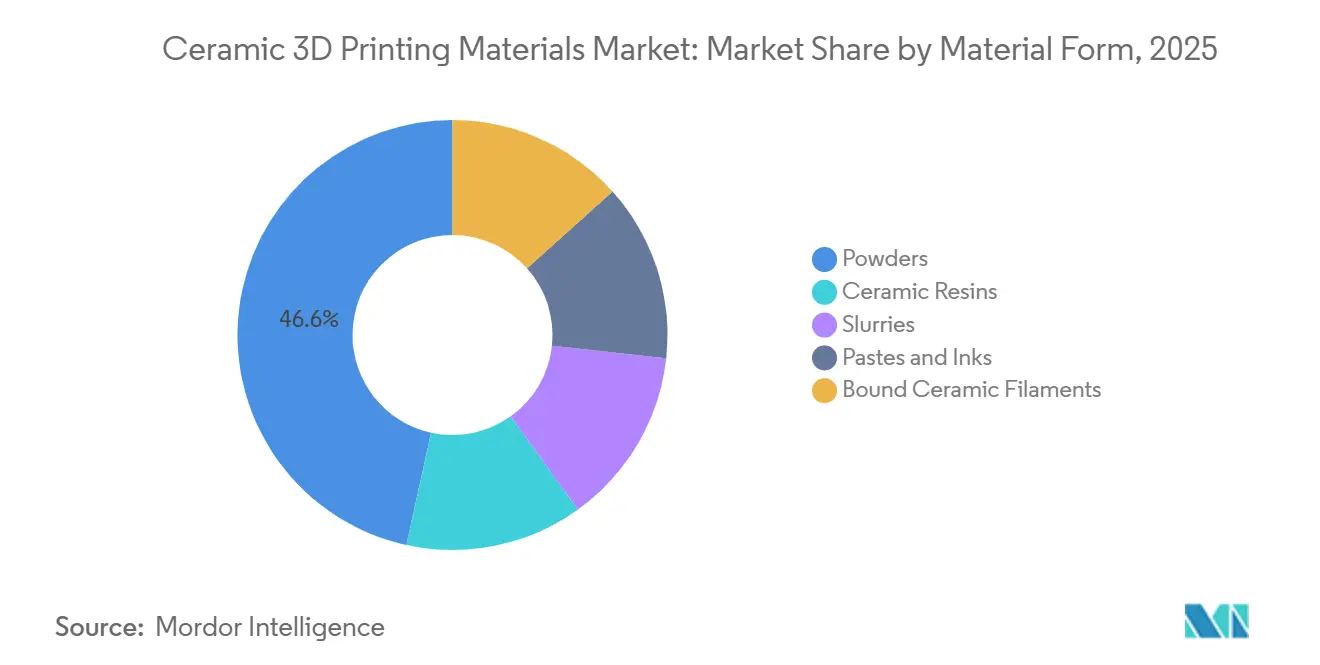
粉末が産業プログラムを支え、レジン需要が進展粉末は2025年のセラミック3Dプリンティング材料市場シェアの46.56%を占め、選択的レーザー焼結、バインダージェッティング、ダイレクトインクライティングとの互換性によって牽引されました。この幅広い互換性により、粉末は複数の設備ルートにわたる柔軟性を必要とする産業プログラムの標準フィードストックとなっています。アルミナ、ジルコニア、炭化ケイ素、窒化ケイ素は粉末として日常的に処理されており、このフォーマットがさまざまな動作条件に対応できるようにしています。この材料の多様性により、粉末サプライヤーは航空宇宙、電子機器、ヘルスケア、産業用途にわたる露出を得ています。セラミック3Dプリンティング材料市場における粉末ベースの需要は、複数の印刷プラットフォームにわたって柔軟な材料オプションを必要とする生産ユーザーによって牽引されています。
セラミックレジンは2026年から2031年にかけてCAGR 24.45%で成長すると予測されており、材料形態セグメント内で最も高い成長率です。バット光重合プラットフォームは、光硬化性懸濁液の表面品質と寸法精度が重要な歯科・医療用途での採用が進んでいます。LithozのLCM(リソグラフィーベースセラミック製造)技術はセラミック充填光重合体懸濁液を処理しており、その顧客は2025年に数百万個の医療部品を生産しました。スラリーは光重合システムが各ビルド全体で制御された粘度と硬化深度を必要とするため、引き続き重要です。ペースト、インク、バウンドセラミックフィラメントはダイレクトライト、インクジェット、押出ルートを支援しており、ユーザーはポリマー印刷から移行し、より高い気孔率を受け入れています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
セラミックタイプ別:
酸化物セラミックが確立された地位を維持し、バイオセラミックがより速く成長酸化物セラミックは2025年の売上の51.45%を占め、材料の成熟度、幅広い規制上の親しみやすさ、低い技術的リスクによって支えられています。アルミナは高い硬度、電気絶縁性、耐薬品性を兼ね備えており、半導体ハンドリング部品、産業用耐摩耗部品、歯科修復フレームワークに適しています。ジルコニアは生体適合性と光学特性からデジタル歯科ワークフローで使用されています。2025年4月、Kyocera CAM Europeは酸化アルミニウムおよび酸化ジルコニウムフィードストックを使用したセラミック印刷サービスを導入しました。ガラスセラミックは、制御された結晶化が最終的な機械的特性を決定する特殊な光学・歯科用途に引き続き使用されています。
バイオセラミックは2026年から2031年にかけてCAGR 25.17%で拡大すると予測されており、最も成長の速いセラミックタイプとなっています。2025年に発表された5年間の研究では、顎矯正手術に使用された3Dプリント製β-リン酸三カルシウムインプラントの総成功率が92%であることが報告されました。このエビデンスは、長期的な患者アウトカムと日常的な臨床使用に依存する購入決定を支持しています。炭化ケイ素、窒化ケイ素、窒化ホウ素を含む非酸化物セラミックは、高温航空宇宙および半導体用途への注目が高まっています。しかし、その処理の複雑さとISO 13485および欧州医療機器規制の要件が、幅広い採用を遅らせ、吸収性インプラントの開発タイムラインに影響を与え続けています。
エンドユーザー産業別:
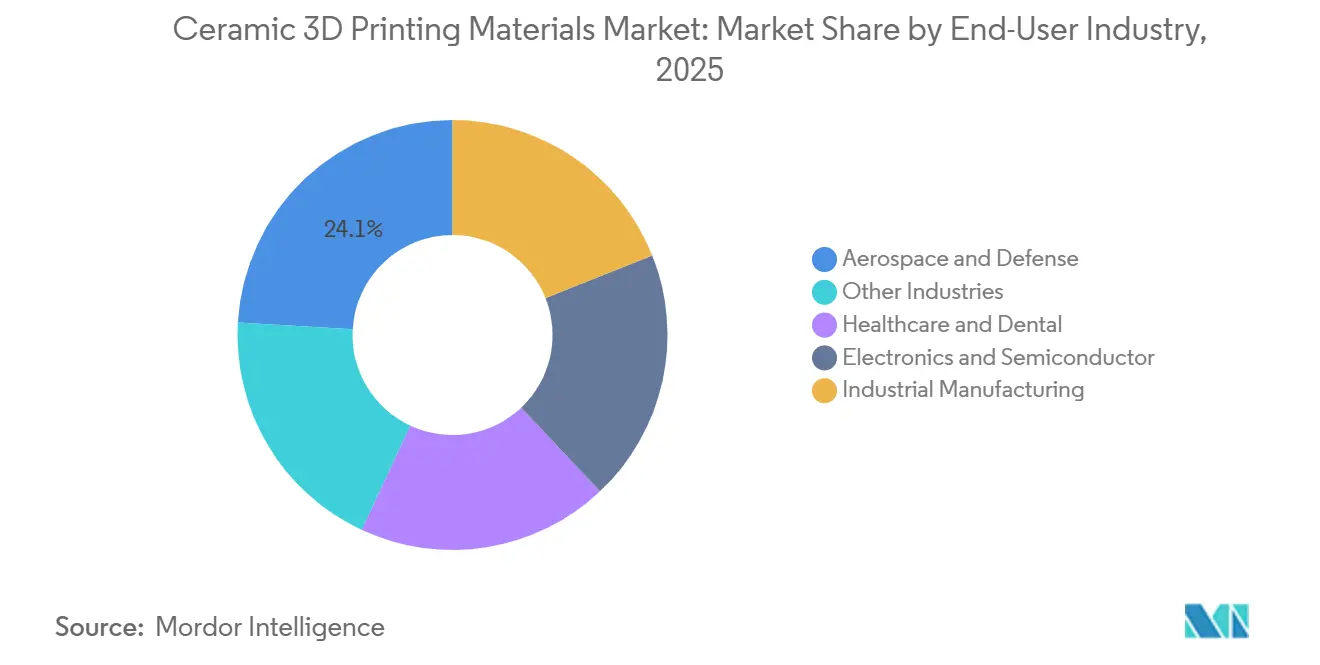
航空宇宙が最大のポジションを維持し、ヘルスケア・歯科が加速航空宇宙・防衛は2025年の売上の24.07%を占め、鋳造コアスラリー、セラミックマトリックス複合材料前駆体材料、非酸化物熱防護配合によって支えられています。このセグメントは、過酷な熱条件下で動作するタービン部品、高温部品、アブレーティブシステムに複数の材料フォーマットを使用しています。SafranによるタービンブレードキャスティングコアへのLithoz LCM技術の導入には、独自のセラミック配合の共同開発が含まれていました。一度認定されると、配合は部品認定パッケージに組み込まれ、代替前に再認定が必要となります。AeroVironment CAMPプログラムも、タービンエンジン、推進システム、装甲、熱防護タイルへの用途を持つセラミック材料の研究に資金を提供しています。
ヘルスケア・歯科は2026年から2031年にかけてCAGR 26.63%で成長すると予測されており、エンドユーザー産業の中で最も高い成長率です。デジタル歯科ワークフローは口腔内スキャンを使用し、患者データと生産の間の手動ステップを削減しながら積層造形ビルドファイルに直接フィードします。その結果、ジルコニアクラウン、アルミナフレームワーク、バイオセラミックスキャフォールドは患者固有の生産要件に合致しています。生産がカスタマイズされた設計と繰り返しの量産出力を組み合わせる場合、セラミック3Dプリンティング材料市場は恩恵を受けます。Lithozは最大の医療顧客が2025年に400万個のセラミック部品を生産したと報告しており、NGKの半導設備投資は長期的なフィードストック需要を支援しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパのセラミック3Dプリンティング材料市場
ヨーロッパは2025年の収益の35.34%を占め、オーストリア、ドイツ、フランスの技術開発企業および受託製造業者によって支えられています。ドイツは、産業ユーザー向けのセラミック積層造形研究を生産応用へ移転する取り組みにおいて引き続き活発な動きを見せています。コブレンツ大学の3DKIプロジェクトは、ラインラント=プファルツ州のセラミックメーカーへの人工知能統合を深化させるため、欧州および州の資金から780万ユーロ(約902万米ドル)を活用しています。2026年春に実施されたVerband Deutscher Maschinen- und Anlagenbau(VDMA)の調査では、調査対象となったドイツの積層造形企業の76%が今後2年間で国内成長を見込んでいることが明らかになりました。フランスの航空宇宙サプライチェーンは、Safranの鋳造コア生産を通じてシリカ系セラミックスラリーの量産需要を生み出しており、北欧の臨床ユーザーおびイタリアのテクニカルセラミックスサプライヤーが地域全体をさらに支えています。
アジア太平洋地域のセラミック3Dプリンティング材料市場
アジア太平洋地域は2026年から2031年にかけて25.89%のCAGRで拡大すると予測されており、セラミック3Dプリンティング材料市場において最も成長の速い地域となっています。同地域は、大規模製造、半導体投資、および拡大する防衛調達を組み合わせた特性を持っています。NGKが計画する700億円(4.40億米ドル)の能美工場は、2029年までにセラミックス生産能力を20%増加させることを目標としています。京セラの投資計画は半導体装置および人工知能データセンター向けセラミックスに重点を置き、TOTOの拡張は静電チャックおよびウェーハ処理部品を優先しています。中国はアルミナおよびジルコニア粉末の国内生産能力を構築しており、韓国、ASEAN諸国、およびインドは電子機器、防衛、および医療機器生産を通じて需要を拡大しています。
南北アメリカおよび中東のセラミック3Dプリンティング材料市場
北米はセラミック3Dプリンティング材料市場において大きなシェアを占めており、米国は防衛資金による研究および活発な航空宇宙サプライチェーンによって支えられています。米国空軍研究所がAeroVironment社に付与した2,000万米ドルのCAMP賞は、先進セラミックスおよびセラミックマトリックス複合材料に関する研究を継続させています。米国の医療・歯科分野では、患者固有の整形外科および頭蓋顎顔面インプラント向けにバイオセラミック積層造形の採用が進んでいる一方、カナダおよびメキシコは電子機器受託製造およびエネルギー分野の耐摩耗部品を通じて二次的な需要を提供しています。ブラジルは航空宇宙およびエネルギー分野において近期的な機会を提供しており、サウジアラビアの産業多角化は、現地サプライヤーの育成をなお必要とする先進材料への需要を牽引しています。
競合ランドスケープ
セラミック3Dプリンティング材料市場は材料供給レベルでは適度に分散しており、バット光重合プラットフォームはLithozと3DCeram Sintoを中心により高い集中度を示しています。統合システムプロバイダーは独自材料をハードウェアとバンドルし、共同開発プログラムを通じて認定材料関係を確立しています。独立した材料スペシャリストは知的財産を開発し、複数の印刷技術との互換性を確保することで競争しています。Baikowski SASやNanoeなどの上流サプライヤーは純度、粒度分布、一貫性で競争しています。2026年1月、SintokogioはBosch Advanced Ceramicsの買収を完了し、LithozのAMAREA Technology GmbHへの投資によりポートフォリオにマルチマテリアル印刷能力が追加されました。
市場は極限環境向け非酸化物配合において機会を提供しています。炭化ケイ素、窒化アルミニウム、窒化ケイ素は電子機器および極超音速用途に重要ですが、印刷対応フィードストックは制御された化学量論、無酸素処理、特殊焼結雰囲気を必要とします。これらの条件により、サプライヤーベースはより少数のスペシャリストグループに限定されます。ポリマー由来セラミックは前駆体セラミックポリマーを使用して積層造形により複雑な形状とグレード構造を製造します。LithozのマルチマテリアルバットフォトポリメリゼーションとDesktop MetalのTriple ACTバインダージェッティングはプロセス知的財産の重要性の高まりを反映しており、Ceraprint、ZRapid Tech、Tethon3Dが地域的なアクセスを広げています。
XJetは2025年11月にCarmel Proを発表し、Carmel 1400シリーズより60%~70%低い初期投資額を掲げました。これは以前のシステム投資水準を正当化できなかった中小企業や研究センターをターゲットとしています。Lithozも、Ceramitec 2026で導入された材料アップグレードを含む量産向け材料オプションを拡大しています。材料品質、認定サポート、再現可能な後処理、マルチサプライヤー認定は、特殊非酸化物粉末の購買者選定とサプライリスク管理の中心となっています。
セラミック3Dプリンティング材料産業リーダー
-
Lithoz
-
3DCeram
-
Desktop Metal, Inc.
-
XJet Ltd.
-
Admatec
- 注:主要企業の掲載順は順位を示すものではありません。
セラミック3Dプリンティング材料市場 このレポートでカバーされる企業
- 3DCeram
- Admatec
- AMAREA Technology GmbH
- Baikowski SAS
- CeramTec GmbH
- Ceraprint s.r.o.
- CONCR3DE
- Desktop Metal, Inc.
- Formlabs
- Johnson Matthey
- Lithoz
- Mitsui Kinzoku Co., Ltd.
- Nanoe
- Tethon3D
- XJet Ltd.
- ZRapid Tech
最近の産業開発事情 セラミック3Dプリンティング材料市場
- 2026年6月:Kyoceraは部品事業に対してJPY 6,500 ビリオン(約4.0 ビリオン 米ドル)の投資計画を発表し、半導体製造装置およびAIデータセンター用途向けセラミック部品に焦点を当てており、精密セラミックフィードストックへの需要を直接拡大することが期待されています。
- 2026年5月:AeroVironment社は米国空軍研究所から2,000万 米ドルのCAMP契約を受注し、タービンエンジン、ロケット推進システム、透明装甲、熱防護タイルを含むプラットフォーム向けに3Dプリンティングとセンサー統合を使用した先進セラミックおよびセラミックマトリックス複合材料の開発を行います。
グローバルセラミック3Dプリンティング材料市場レポートの範囲
セラミック3Dプリンティング材料とは、テクニカルアルミナ、ジルコニア、または従来の粘土などの無機非金属化合物であり、積層造形において複雑な形状を層ごとに構築し、その後乾燥させてキルンで焼成するために使用されます。
セラミック3Dプリンティング材料市場は、材料形態、セラミックタイプ、エンドユーザー産業、地域別にセグメント化されています。材料形態別では、市場は粉末、セラミックレジン、スラリー、ペーストとインク、バウンドセラミックフィラメントにセグメント化されています。セラミックタイプ別では、市場は酸化物セラミック、非酸化物セラミック、バイオセラミック、ガラスセラミック、その他にセグメント化されています。エンドユーザー産業別では、市場は航空宇宙・防衛、ヘルスケア・歯科、電子機器・半導体、産業製、その他の産業にセグメント化されています。レポートはまた、主要地域の15カ国にわたるセラミック3Dプリンティング材料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| 粉末 |
| セラミックレジン |
| スラリー |
| ペーストとインク |
| バウンドセラミックフィラメント |
| 酸化物セラミック |
| 非酸化物セラミック |
| バイオセラミック |
| ガラスセラミック |
| その他 |
| 航空宇宙・防衛 |
| ヘルスケア・歯科 |
| 電子機器・半導体 |
| 産業製造 |
| その他の産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料形態別 | 粉末 | |
| セラミックレジン | ||
| スラリー | ||
| ペーストとインク | ||
| バウンドセラミックフィラメント | ||
| セラミックタイプ別 | 酸化物セラミック | |
| 非酸化物セラミック | ||
| バイオセラミック | ||
| ガラスセラミック | ||
| その他 | ||
| エンドユーザー産業別 | 航空宇宙・防衛 | |
| ヘルスケア・歯科 | ||
| 電子機器・半導体 | ||
| 産業製造 | ||
| その他の産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
セラミック3Dプリンティング材料市場の現在の市場規模はどのくらいですか?
セラミック3Dプリンティング材料の市場規模は2025年に127.78 ミリオン 米ドルと推定され、2026年の145.73 ミリオン 米ドルから2031年には404.81 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 22.67%で成長すると推定されています。
2025年にリーディングポジションを占めた材料形態はどれですか?
粉末は2025年に46.56%のシェアでリードしました。複数の印刷技術とセラミック化学に対応しているためです。セラミック3Dプリンティング材料市場では、バインダージェッティング、選択的レーザー焼結、ダイレクトインクライティングにわたって粉末フォーマットが使用されています。
2031年にかけて最も速く成長すると予測されるセラミックタイプはどれですか?
バイオセラミックはCAGR 25.17%で成長すると予測されており、患者固有のインプラントに関する臨床エビデンスによって支えられています。セラミック3Dプリンティング材料市場は、検証済みのインプラント材料が品質システムおよび調達要件を満たす場合に恩恵を受けます。
航空宇宙・防衛がセラミック積層造形材料にとって重要な理由は何ですか?
航空宇宙・防衛は2025年に24.07%のシェアを占め、鋳造コア、高温部品、熱防護向けの認定材料を必要としています。セラミック3Dプリンティング材料市場は、要求の厳しい部品用途に対して実証済みのフィードストック性能を必要とするプログラムによって支えられています。