
Marktgröße und Marktanteil für keramische 3D-Druckmaterialien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
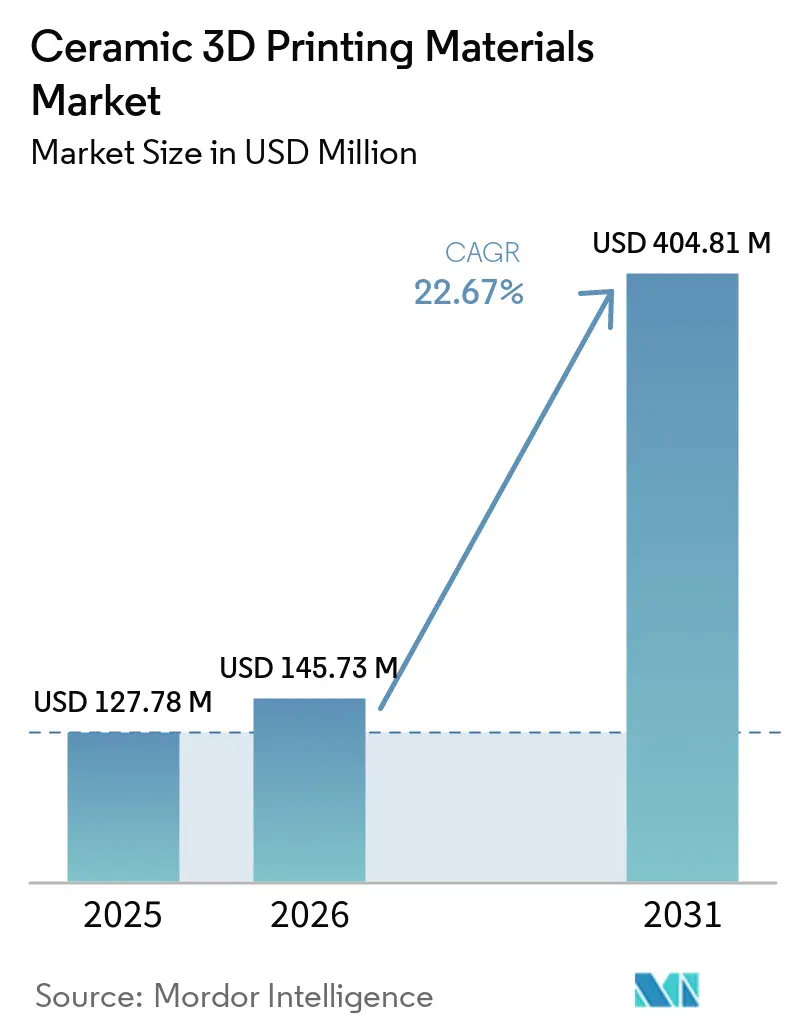
| Marktgröße (2026) | 145.73 Millionen US-Dollar |
| Marktgröße (2031) | 404.81 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 22.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für keramische 3D-Druckmaterialien von Mordor Intelligence
Die Marktgröße für keramische 3D-Druckmaterialien wurde 2025 auf 127,78 Millionen USD geschätzt und soll von 145,73 Millionen USD im Jahr 2026 auf 404,81 Millionen USD bis 2031 wachsen, bei einer CAGR von 22,67 % während des Prognosezeitraums (2026–2031). Der Markt für keramische 3D-Druckmaterialien geht über Labor- und Prototypenbedarf hinaus, da Luft- und Raumfahrt-, Halbleiter- und Medizinnutzer Materialien für die wiederholte Serienproduktion qualifizieren. Dieser Wandel unterstützt eine wiederkehrende Nachfrage, da Hersteller Pulver, Harze und Schlicker nachfüllen müssen und dabei enge Qualitätsspezifikationen einhalten müssen. Komplexe Kühlkanäle, hitzebeständige Teile und Halbleiterwerkzeuge erhöhen den Bedarf an Keramikformen, die konventionelle Formgebungsverfahren nicht herstellen können. Lieferanten reagieren darauf, indem sie Formulierungen entwickeln, digitale Prozesssteuerung implementieren und kundenspezifische Qualifizierungsprogramme anbieten. Der Markt steht jedoch vor einer praktischen Einschränkung durch kostspielige Nachbearbeitung, insbesondere wenn Schwindung und Bauteilmaßtoleranzen kontrolliert werden müssen.
Wichtigste Erkenntnisse des Berichts
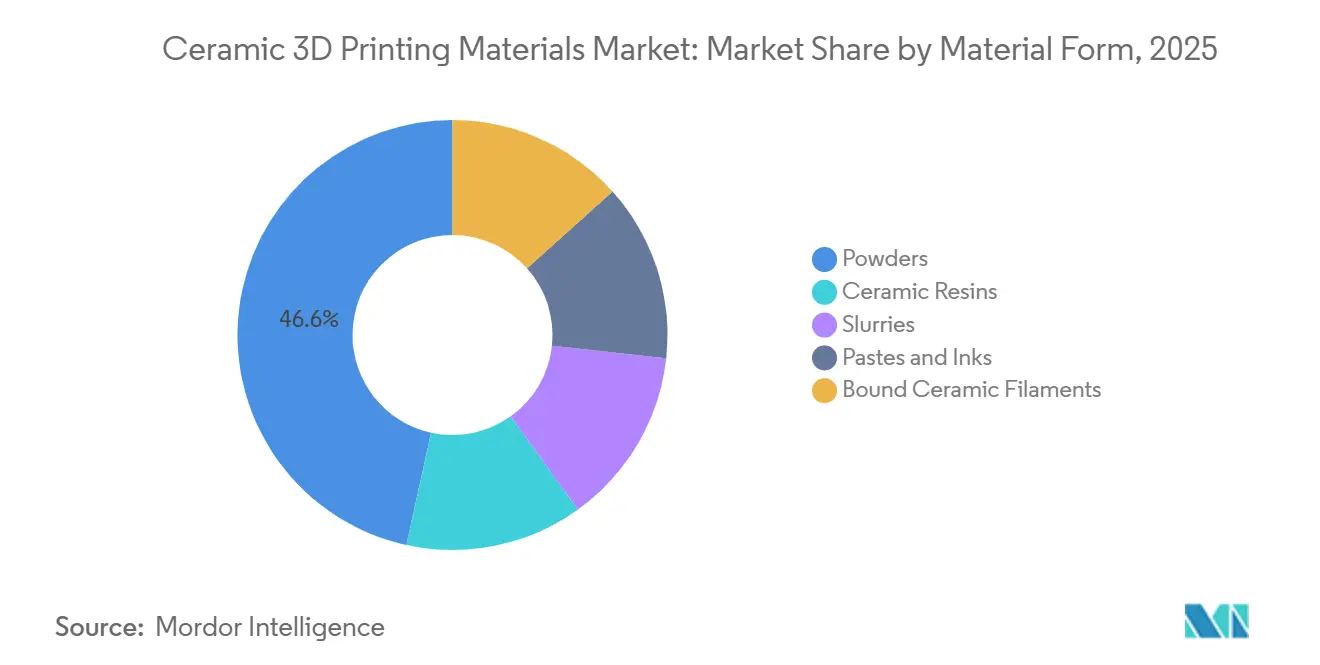
- Nach Materialform hielten Pulver im Jahr 2025 einen Marktanteil von 46,56 % am Markt für keramische 3D-Druckmaterialien, während keramische Harze bis 2031 mit einer CAGR von 24,45 % wachsen sollen.
- Nach Keramiktyp entfielen auf Oxidkeramiken im Jahr 2025 ein Umsatzanteil von 51,45 %, während Biokeramiken bis 2031 mit einer CAGR von 25,17 % expandieren sollen.
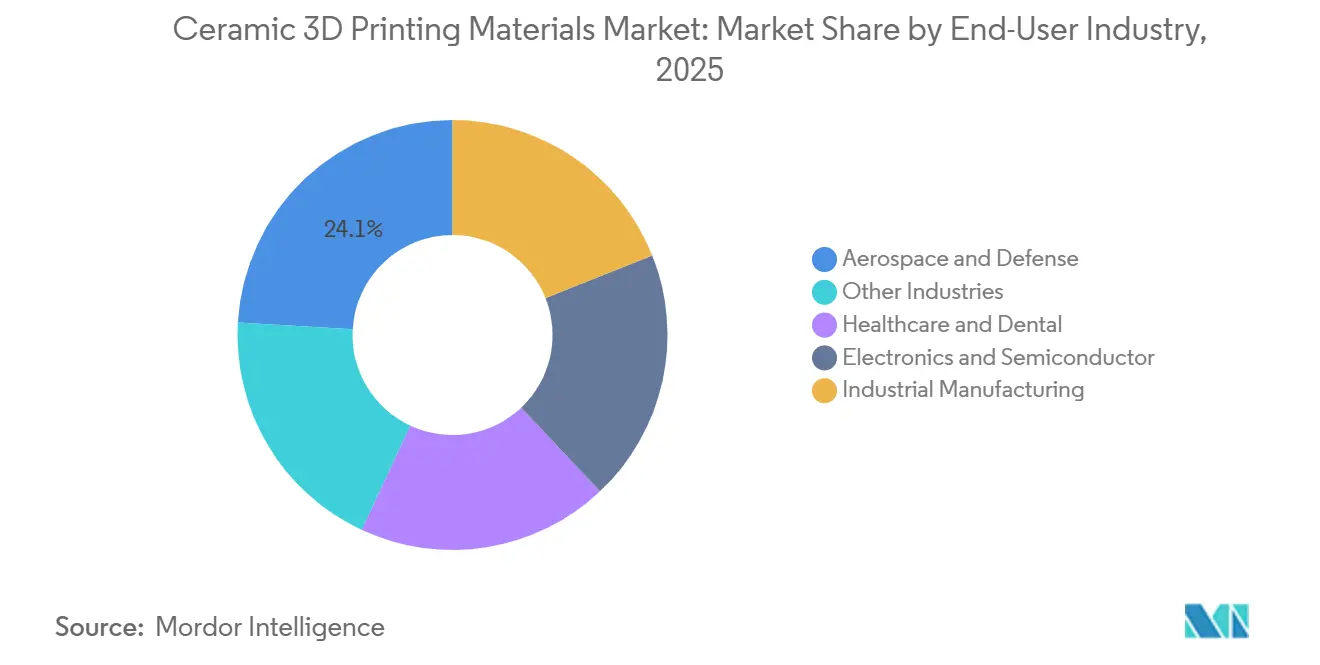
- Nach Endverbraucherbranche hielt Luft- und Raumfahrt sowie Verteidigung im Jahr 2025 einen Umsatzanteil von 24,07 %, während Gesundheitswesen und Dentalbereich bis 2031 mit einer CAGR von 26,63 % wachsen sollen.
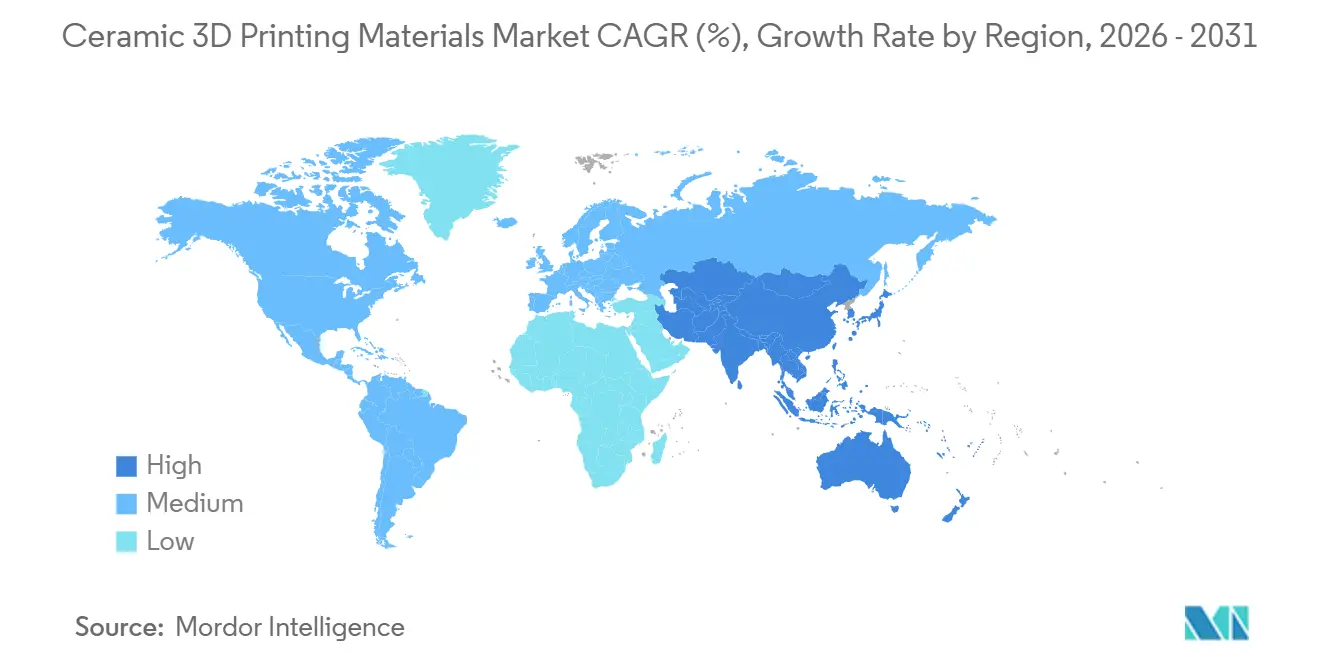
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 35,34 %, während Asien-Pazifik bis 2031 mit einer CAGR von 25,89 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrialisierung von Hochleistungskeramikkomponenten | +4.50% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Leichte Luft- und Raumfahrt- sowie Verteidigungsteile für hohe Temperaturen | +4.90% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Patientenspezifische Dental- und biomedizinische Keramiken | +4.30% | Europa und Nordamerika, mit Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Komplexe Komponenten für Wärmemanagement und Halbleiter | +3.80% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| KI-gestützte Prozessoptimierung und digitale Qualifizierung | +2.80% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leichte Luft- und Raumfahrt- sowie Verteidigungsteile für hohe Temperaturen
Safran Aircraft Engines installierte im Oktober 2025 drei Lithoz CeraFab S65-Drucker in seiner Anlage in Gennevilliers, um die Serienproduktion von keramischen Gusskernen für Turbinenschaufeln der nächsten Generation zu ermöglichen. Der Einsatz platziert das Drucker- und Materialsystem in einer Produktionsumgebung statt in einem Labor und erfordert Wiederholbarkeit über aufeinanderfolgende Gusskernchargen hinweg. Turbinenschaufeln benötigen komplexe interne Kühlkanäle, um oberhalb von 1.300 °C zu betreiben, und die keramische additive Fertigung kann Kanäle herstellen, die das konventionelle Kern-Spritzgießen nicht replizieren kann. Der Markt für keramische 3D-Druckmaterialien profitiert, wenn diese Anwendungen in die Serienproduktion eintreten, da qualifizierte Formulierungen Teil langfristiger Komponentenprogramme werden. Diese Verknüpfung macht Materialkonsistenz, thermisches Verhalten und Prozessdokumentation neben der Druckerleistung wichtig. Im Mai 2026 erhielt AeroVironment einen CAMP-Vertrag über 20 Millionen USD vom Forschungslabor der US-Luftwaffe für die Entwicklung von Keramik- und keramischen Matrixverbundwerkstoffen, der aerodynamische Fahrzeuge, Raketenantrieb, transparente Panzerung und Wärmeschutzfliesen abdeckt. Luft- und Raumfahrtqualifizierungsprogramme können auch Formulierungsarbeiten unterstützen, die auf Raumfahrtantrieb und Hyperschallanwendungen übertragen werden. Keramikmaterialien für Luft- und Raumfahrtkommunikationssysteme erfordern Dielektrizitätskonstanten von 2 bis 6 und eine Störschutzfähigkeit von mehr als 90 %, was den Pool qualifizierter Einsatzstoffe für spezialisierte Formulierer einschränkt[1].
Patientenspezifische Dental- und biomedizinische Keramiken
Eine im April 2025 veröffentlichte klinische Fünfjahres-Nachbeobachtung berichtete von einer Gesamterfolgsrate von 92 % für patientenspezifische Beta-Trikalziumphosphat-Implantate, die auf dem Lithoz CeraFab System hergestellt wurden. Die berichteten Ergebnisse zeigten Osteokonduktivität und Osteoinduktivität, die mit denen autogener Knochenblöcke vergleichbar sind, und unterstützen den Einsatz dieser Implantate in regulierten Gesundheitseinrichtungen. Diese Evidenz ist besonders relevant, wo Krankenhauseinkäufer Langzeitergebnisse benötigen, bevor sie von einzelnen klinischen Fällen auf routinemäßige Beschaffung umstellen. Die ISO-13485-Zertifizierung ist zu einer Beschaffungsanforderung für Materiallieferanten geworden, die Krankenhaussysteme und Dentalgruppen bedienen, die digitale Arbeitsabläufe skalieren, und Lithoz erlangte diese Zertifizierung für sein Qualitätsmanagementsystem der Materialproduktion im Jahr 2025. Der Markt für keramische 3D-Druckmaterialien profitiert von dieser Entwicklung, da klinische Evidenz die Lücke zwischen einem validierten Material und der routinemäßigen Beschaffung verringert, während Lieferanten auch dokumentierte Qualitätssysteme benötigen, um die Rückverfolgbarkeit von Materialien, klinische Überprüfung und die für die verteilte Dentalproduktion erforderliche Wiederholbarkeit zu unterstützen. Lithoz berichtete, dass sein größter Medizinkunde im Jahr 2025 4 Millionen Teile produzierte, was zeigt, dass die kundenspezifische Biokeramikproduktion in erheblichem Maßstab betrieben werden kann. Forschungen der Flinders University berichteten von Maßabweichungen von 0,21 % bis 0,27 % für Hydroxyapatit- und Zirkonoxid-Dentalgerüste, was die Präzisionsanforderungen für den klinischen Druck unterstützt.
Komplexe Komponenten für Wärmemanagement und Halbleiter
Keramikkomponenten, die in Halbleiterfertigungsanlagen eingesetzt werden, müssen in Plasmaumgebungen betrieben werden, Prozesstemperaturen über 600 °C standhalten und die Partikelkontamination begrenzen. Diese Anforderungen machen thermische Stabilität, chemische Beständigkeit und Maßkontrolle zu zentralen Merkmalen jedes qualifizierten Einsatzstoffs. Im April 2026 kündigte NGK Corporation 70 Milliarden JPY (440 Millionen USD) für ein neues Keramikwerk in Nomi, Japan, an, um die Kapazität für Halbleiterausrüstungskeramiken bis 2029 um 20 % zu erhöhen. Der Markt für keramische 3D-Druckmaterialien kann profitieren, wenn Halbleiterwerkzeughersteller Komponenten mit konsolidierten Designs und anspruchsvoller thermischer Leistung suchen. Kyocera investiert 4,0 Milliarden USD in sein Komponentengeschäft für Halbleiterfertigungsanlagen und Anwendungen in Rechenzentren für künstliche Intelligenz (KI), aufbauend auf seinen etablierten Keramikaktivitäten, während Toto 80 Milliarden JPY (495 Millionen USD) über fünf Jahre investiert, um fortschrittliche Keramikmaterialien für elektrostatische Spannvorrichtungen und Wafer-Verarbeitungskomponenten auszubauen. Diese Investitionen spiegeln einen breiteren Bedarf an Keramiken in Anlagen wider, die die Chipproduktion unterstützen, auch wenn einzelne Komponenten durch verschiedene Methoden hergestellt werden. Sobald ein Lieferant ein Material für einen Suszeptor oder eine Schutzkappe qualifiziert, kann seine Position auf benachbarte Komponenten auf derselben Werkzeugplattform ausgeweitet werden.
KI-gestützte Prozessoptimierung und digitale Qualifizierung
Werkzeuge der künstlichen Intelligenz adressieren Materialverschwendung durch fehlgeschlagene Drucke und lange Anlaufzeiten für neue Bediener. Die CERIA-Plattform von 3DCeram Sinto verwendet mehr als 20 Sensoren während des Drucks, um die Parameter der Schlickerablagerung anzupassen und eine engere Kontrolle der Fehldruckraten zu unterstützen. Der Markt für keramische 3D-Druckmaterialien kann von diesem Ansatz profitieren, da geringerer Ausschuss die wirtschaftliche Hürde durch hochwertige keramische Einsatzstoffe senkt. Der Betriebsvorteil beschränkt sich nicht nur auf die Kosten, da ein stabilerer Prozess den Nutzern auch eine klarere Aufzeichnung darüber gibt, wie ein Teil hergestellt wurde. Die Universität Koblenz erhielt 2024 7,8 Millionen EUR (ca. 9,02 Millionen USD) aus dem Europäischen Fonds für regionale Entwicklung und Landesmitteln von Rheinland-Pfalz für das 3DKI-Projekt, das sich auf KI zur Steuerung keramischer additiver Fertigungsprozesse für kleinere Hersteller konzentriert. Das Projekt zeigt, dass kleinere Hersteller auch in regionalen Bemühungen zur Verbesserung keramischer Fertigungskapazitäten berücksichtigt werden. Prozessdatensätze können die Rückverfolgbarkeit in Luft- und Raumfahrt- sowie Medizineinreichungen unterstützen und Qualifizierungsunterlagen bei der Teilezertifizierung nützlicher machen. Dieser Ansatz kann den Weg vom gedruckten Ergebnis zur zertifizierten Verwendung verkürzen, ohne den zugrunde liegenden Zertifizierungsrahmen zu ändern.
Analyse der Hemmnisswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Material-, Ausrüstungs- und Nachbearbeitungskosten | -2.80% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität von Entbinderung, Sintern und Maßschwindung | -2.00% | Global | Mittelfristig (2–4 Jahre) |
| Qualifizierungs- und Zertifizierungsvorlaufzeiten in regulierten Branchen | -1.60% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Material-, Ausrüstungs- und Nachbearbeitungskosten
Hochreine Aluminiumoxid-, stabilisierte Zirkonoxid- und Siliziumkarbid-Einsatzstoffe kosten pro Kilogramm deutlich mehr als konventionelle Polymerfilamente. Industrielle keramische additive Fertigungssysteme kosten in der Regel zwischen 150.000 USD und mehr als 500.000 USD pro Einheit, ohne Berücksichtigung von Öfen und anderer Nachbearbeitungsinfrastruktur. Käufer müssen auch Ofenkapazität, Energieverbrauch und die Zeit berücksichtigen, die erforderlich ist, um eine stabile Nachbearbeitungsroute zu etablieren. Diese Kostenstruktur begrenzt die Erstannahme auf Organisationen mit verifizierten Anwendungsfällen und mehrjährigen Amortisationserwartungen. Im November 2025 stellte XJet den Carmel Pro mit einer angegebenen Anfangsinvestition vor, die 60 % bis 70 % unter der Carmel-1400-Serie liegt und auf kleine und mittlere Unternehmen sowie Forschungszentren abzielt[2]. Der Markt für keramische 3D-Druckmaterialien stützt sich auch auf Auftragsfertigungsrouten, die Kunden helfen, Serienkapazitäten zu erreichen, ohne direkt Ausrüstung zu kaufen. Diese Routen können die Bilanzbelastung für Originalgerätehersteller reduzieren und gleichzeitig den Zugang zu qualifizierten Geräten und Materialien aufrechterhalten. Lithoz berichtete, dass 20 % seiner Kunden mehr als 50 % der installierten CeraFab-Systeme ausmachen, was die Bedeutung des konzentrierten Zugangs zur Auftragsfertigung unterstreicht.
Komplexität von Entbinderung, Sintern und Maßschwindung
Grüne Keramikteile, die durch Vat-Photopolymerisation, Binderdüsen oder Materialextrusion hergestellt werden, erfordern separate Entbinderungs- und Sinterphasen. Diese Phasen verursachen typischerweise eine lineare Schwindung von 15 % bis 25 %, und das Endergebnis variiert je nach Partikelgrößenverteilung, Binderformulierung und Temperaturprofil. Der Markt für keramische 3D-Druckmaterialien muss daher die Maßkompensation als ingenieurtechnische Aufgabe und nicht als einfache Skalierungsanpassung handhaben. Prozessteams müssen das Verhalten jeder Materialroute berücksichtigen, bevor eine Komponente in die wiederholbare Produktion übergehen kann. Wenn sich Bauteilmerkmale der Pixel- oder Schichtgrößengrenze nähern, wird die konventionelle STL-basierte Kompensation weniger effektiv, und Druck-Mess-Anpass-Zyklen werden notwendig. Oxidkeramiken können breitere Schwindungsfenster tolerieren als Siliziumnitrid oder Siliziumkarbid, sodass Produktionsprotokolle nicht direkt über Materialklassen hinweg übertragen werden können. Jede neue Formulierung kann einen separaten Entwicklungszyklus erfordern, was ihre kommerzielle Einführung auf einer Produktionsplattform verlangsamt. Diese Nachbearbeitungsanforderungen können die Designvorteile der additiven Fertigung für kurze Produktionsläufe aufwiegen, die den Qualifizierungsaufwand nicht rechtfertigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialform:
Pulver unterstützen industrielle Programme, während die Harznachfrage zunimmtPulver hielten im Jahr 2025 einen Marktanteil von 46,56 % am Markt für keramische 3D-Druckmaterialien, getrieben durch ihre Kompatibilität mit selektivem Lasersintern, Binderdüsen und direktem Tintenschreiben. Diese breite Kompatibilität macht Pulver zum Standard-Einsatzstoff für industrielle Programme, die Flexibilität über mehrere Ausrüstungsrouten hinweg erfordern. Aluminiumoxid, Zirkonoxid, Siliziumkarbid und Siliziumnitrid werden routinemäßig als Pulver verarbeitet, sodass das Format verschiedene Betriebsbedingungen bedienen kann. Diese Materialvielfalt gibt Pulverlieferanten Zugang zu Luft- und Raumfahrt-, Elektronik-, Gesundheits- und Industrieanwendungen. Die pulverbasierte Nachfrage im Markt für keramische 3D-Druckmaterialien wird von Produktionsnutzern angetrieben, die flexible Materialoptionen über mehrere Druckplattformen hinweg benötigen.
Keramische Harze sollen von 2026 bis 2031 mit einer CAGR von 24,45 % wachsen, der schnellsten Rate innerhalb des Materialformsegments. Vat-Photopolymerisationsplattformen gewinnen in Dental- und Medizinalanwendungen an Akzeptanz, wo Oberflächenqualität und Maßpräzision für photohärtbare Suspensionen entscheidend sind. Die auf Lithografie basierende Keramikfertigungstechnologie (LCM) von Lithoz verarbeitet keramikbeladene Photopolymersuspensionen, und seine Kunden produzierten 2025 Millionen von Medizinteilen. Schlicker bleiben wichtig, da Photopolymerisationssysteme eine kontrollierte Viskosität und Aushärtungstiefe über jeden Aufbau hinweg erfordern. Pasten, Tinten und gebundene Keramikfilamente unterstützen Direktschreib-, Tintenstrahldruck- und Extrusionsrouten, wobei Nutzer von der Polymerdrucktechnik wechseln und eine höhere Porosität akzeptieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Keramiktyp:
Oxidkeramiken bleiben etabliert, während Biokeramiken schneller wachsenOxidkeramiken machten 2025 51,45 % des Umsatzes aus, unterstützt durch Materialreife, breite regulatorische Vertrautheit und geringeres technisches Risiko. Aluminiumoxid kombiniert hohe Härte, elektrische Isolierung und chemische Beständigkeit und eignet sich für Halbleiterhandhabungskomponenten, industrielle Verschleißteile und Dentalrestaurationsrahmen. Zirkonoxid wird in digitalen Dentalarbeitsabläufen aufgrund seiner Biokompatibilität und optischen Eigenschaften eingesetzt. Im April 2025 führte Kyocera CAM Europe einen Keramikdruckservice mit Aluminiumoxid- und Zirkonoxid-Einsatzstoffen ein. Glaskeramiken bedienen weiterhin spezialisierte optische und dentale Anwendungen, bei denen die kontrollierte Kristallisation die endgültigen mechanischen Eigenschaften bestimmt.
Biokeramiken sollen von 2026 bis 2031 mit einer CAGR von 25,17 % expandieren und sind damit der am schnellsten wachsende Keramiktyp. Eine 2025 veröffentlichte Fünfjahresstudie berichtete von einer Gesamterfolgsrate von 92 % für 3D-gedruckte Beta-Trikalziumphosphat-Implantate, die bei kieferkorrigierenden Operationen eingesetzt wurden. Diese Evidenz unterstützt Kaufentscheidungen, die von Langzeit-Patientenergebnissen und der routinemäßigen klinischen Anwendung abhängen. Nicht-Oxidkeramiken, einschließlich Siliziumkarbid, Siliziumnitrid und Bornitrid, erhalten zunehmende Aufmerksamkeit für Hochtemperatur-Luft- und Raumfahrt- sowie Halbleiteranwendungen. Ihre Verarbeitungskomplexität und die Anforderungen von ISO 13485 und der europäischen Medizinprodukteverordnung verlangsamen jedoch weiterhin die breite Akzeptanz und beeinflussen die Entwicklungszeitpläne für resorbierbare Implantate.
Nach Endverbraucherbranche:
Luft- und Raumfahrt hält die größte Position, während Gesundheitswesen und Dentalbereich beschleunigenLuft- und Raumfahrt sowie Verteidigung machten 2025 24,07 % des Umsatzes aus, unterstützt durch Gusskernschlicker, Vorläufermaterialien für keramische Matrixverbundwerkstoffe und Nicht-Oxid-Wärmeschutzformulierungen. Das Segment verwendet mehrere Materialformate für Turbinenkomponenten, Heißabschnittsteile und Ablativsysteme, die unter anspruchsvollen thermischen Bedingungen betrieben werden. Safrans Einsatz der Lithoz-LCM-Technologie für Turbinenschaufel-Gusskerne umfasste die gemeinsame Entwicklung proprietärer Keramikformulierungen. Einmal qualifiziert, wird eine Formulierung in das Komponentenzertifizierungspaket eingebettet und erfordert eine erneute Qualifizierung vor der Substitution. Das AeroVironment-CAMP-Programm finanziert auch Keramikmaterialarbeiten mit Anwendungen in Turbinentriebwerken, Antriebssystemen, Panzerung und Wärmeschutzfliesen.
Gesundheitswesen und Dentalbereich sollen von 2026 bis 2031 mit einer CAGR von 26,63 % wachsen, der höchsten Rate unter den Endverbraucherbranchen. Digitale Dentalarbeitsabläufe verwenden intraorale Scans, die direkt in additive Fertigungs-Build-Dateien einfließen und manuelle Schritte zwischen Patientendaten und Produktion reduzieren. Infolgedessen entsprechen Zirkonoxidkronen, Aluminiumoxidrahmen und Biokeramikgerüste den patientenspezifischen Produktionsanforderungen. Der Markt für keramische 3D-Druckmaterialien profitiert, wenn die Produktion kundenspezifische Designs mit wiederholter Serienausgabe kombiniert. Lithoz berichtete, dass sein größter Medizinkunde 2025 4 Millionen Keramikteile produzierte, während NGKs Halbleiterkapitalverpflichtungen die längerfristige Einsatzstoffnachfrage unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für keramische 3D-Druckmaterialien in Europa
Europa hatte im Jahr 2025 einen Anteil von 35,34 % am Umsatz, unterstützt durch Technologieentwickler und Auftragshersteller in Österreich, Deutschland und Frankreich. Deutschland ist weiterhin aktiv dabei, Forschungsergebnisse zur keramischen additiven Fertigung in Produktionsanwendungen für industrielle Nutzer zu überführen. Das 3DKI-Projekt der Universität Koblenz nutzt 7,8 Millionen EUR (ca. 9,02 Millionen USD) an europäischen und staatlichen Fördermitteln, um die Integration von künstlicher Intelligenz für Keramikhersteller in Rheinland-Pfalz zu vertiefen. Eine Umfrage des Verbands Deutscher Maschinen- und Anlagenbau (VDMA) aus dem Frühjahr 2026 ergab, dass 76 % der befragten deutschen Unternehmen der additiven Fertigung in den folgenden zwei Jahren mit einem inländischen Wachstum rechnen. Die Luft- und Raumfahrt-Lieferkette Frankreichs erzeugt durch die Gießkernproduktion von Safran eine serielle Nachfrage nach siliziumdioxidbasierten Keramikschlickern, während nordische klinische Anwender und italienische Technische-Keramik-Lieferanten die Region zusätzlich stützen.
Markt für keramische 3D-Druckmaterialien im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 25,89 % wachsen und ist damit die am schnellsten wachsende Region im Markt für keramische 3D-Druckmaterialien. Die Region vereint großvolumige Fertigung, Halbleiterinvestitionen und eine wachsende Beschaffung im Verteidigungsbereich. NGKs geplante Anlage in Nomi im Wert von 70 Milliarden JPY (440 Millionen USD) zielt auf eine Steigerung der Keramikkapazität um 20 % bis 2029 ab. Kyoceras Investitionsplan konzentriert sich auf Halbleiterausrüstung und keramische Materialien für Rechenzentren der künstlichen Intelligenz, während Totos Expansion elektrostatische Spannvorrichtungen und Komponenten für die Waferverarbeitung priorisiert. China baut inländische Kapazitäten bei Aluminiumoxid- und Zirkoniumdioxidpulvern auf, während Südkorea, ASEAN-Länder und Indien durch Elektronik, Verteidigung und Medizingeräteproduktion zusätzliche Nachfrage generieren.
Markt für keramische 3D-Druckmaterialien in Nord- und Südamerika sowie im Nahen Osten
Nordamerika hält einen bedeutenden Anteil am Markt für keramische 3D-Druckmaterialien, wobei die Vereinigten Staaten durch verteidigungsfinanzierte Forschung und eine aktive Luft- und Raumfahrt-Lieferkette gestützt werden. Die mit 20 Millionen USD dotierte CAMP-Auszeichnung des U.S. Air Force Research Laboratory an AeroVironment unterstützt die Arbeit an fortschrittlichen keramischen Materialien und keramischen Matrixverbundwerkstoffen. Der Medizin- und Dentalsektor der Vereinigten Staaten übernimmt die biokeramische additive Fertigung für patientenspezifische orthopädische und kraniomaxillofaziale Implantate, während Kanada und Mexiko durch Elektronik-Auftragsfertigung und Verschleißkomponenten für den Energiesektor eine sekundäre Nachfrage erzeugen. Brasilien bietet kurzfristige Chancen in der Luft- und Raumfahrt sowie im Energiebereich, während Saudi-Arabiens industrielle Diversifizierung die Nachfrage nach fortschrittlichen Materialien antreibt, die noch einer lokalen Lieferantenentwicklung bedürfen.

Wettbewerbslandschaft
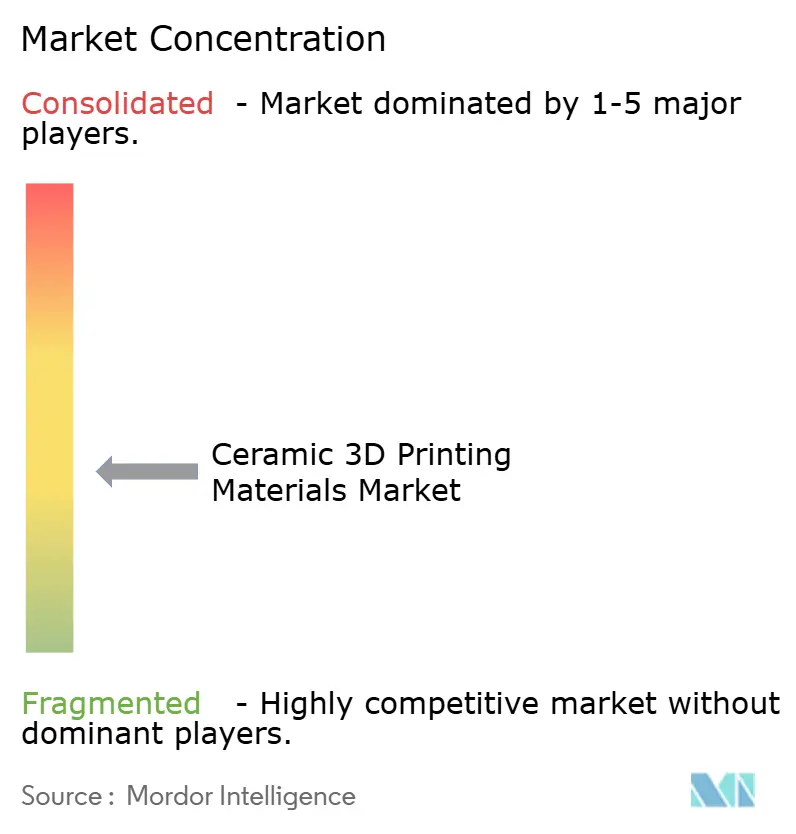
Der Markt für keramische 3D-Druckmaterialien ist auf der Materialversorgungsebene mäßig fragmentiert, während Vat-Photopolymerisationsplattformen eine stärkere Konzentration um Lithoz und 3DCeram Sinto zeigen. Integrierte Systemanbieter bündeln proprietäre Materialien mit Hardware und etablieren qualifizierte Materialbeziehungen durch gemeinsame Entwicklungsprogramme. Unabhängige Materialspezialisten konkurrieren durch die Entwicklung von geistigem Eigentum und die Sicherstellung der Kompatibilität über mehrere Drucktechnologien hinweg. Vorgelagerte Lieferanten wie Baikowski SAS und Nanoe konkurrieren bei Reinheit, Partikelgrößenverteilung und Konsistenz. Im Januar 2026 schloss Sintokogio die Übernahme von Bosch Advanced Ceramics ab, und Lithoz' Investition in AMAREA Technology GmbH fügte seinem Portfolio Mehrkomponenten-Druckfähigkeiten hinzu.
Der Markt bietet Chancen bei Nicht-Oxid-Formulierungen für extreme Umgebungen. Siliziumkarbid, Aluminiumnitrid und Siliziumnitrid sind wichtig für Elektronik- und Hyperschallanwendungen, aber druckfertige Einsatzstoffe erfordern kontrollierte Stöchiometrie, sauerstofffreie Verarbeitung und spezialisierte Sinteratmosphären. Diese Bedingungen begrenzen die Lieferantenbasis auf eine kleinere Gruppe von Spezialisten. Polymerbasierte Keramiken verwenden präkeramische Polymere, um komplexe Formen und gradierte Strukturen durch additive Fertigung herzustellen. Lithoz' Aktivitäten zur Mehrkomponenten-Vat-Photopolymerisation und Desktop Metals Triple-ACT-Binderdüsenarbeit spiegeln die wachsende Bedeutung von Prozess-Intellectual-Property wider, während Ceraprint, ZRapid Tech und Tethon3D den regionalen Zugang erweitern.
XJet stellte den Carmel Pro im November 2025 vor, mit einer angegebenen Anfangsinvestition von 60 % bis 70 % unter der Carmel-1400-Serie. Dies zielt auf kleinere Unternehmen und Forschungszentren ab, die frühere Systeminvestitionsniveaus nicht rechtfertigen konnten. Lithoz erweitert auch die Materialoptionen für die Serienproduktion, einschließlich Materialverbesserungen, die auf der Ceramitec 2026 eingeführt wurden. Materialqualität, Qualifizierungsunterstützung, wiederholbare Nachbearbeitung und Mehrlieferanten-Qualifizierung sind zentral für die Käuferauswahl und das Lieferrisikomanagement für spezielle Nicht-Oxid-Pulver.
Marktführer für keramische 3D-Druckmaterialien
-
Lithoz
-
3DCeram
-
Desktop Metal, Inc.
-
XJet Ltd.
-
Admatec
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für keramische 3D-Druckmaterialien Unternehmen in diesem Bericht
- 3DCeram
- Admatec
- AMAREA Technology GmbH
- Baikowski SAS
- CeramTec GmbH
- Ceraprint s.r.o.
- CONCR3DE
- Desktop Metal, Inc.
- Formlabs
- Johnson Matthey
- Lithoz
- Mitsui Kinzoku Co., Ltd.
- Nanoe
- Tethon3D
- XJet Ltd.
- ZRapid Tech

Neueste Industrielle Entwicklungen in Markt für keramische 3D-Druckmaterialien
- Juni 2026: Kyocera kündigte einen Investitionsplan von 650 Milliarden JPY (ca. 4,0 Milliarden USD) für sein Komponentengeschäft an, mit Schwerpunkt auf Keramikteilen für Halbleiterfertigungsanlagen und KI-Rechenzentrumsanwendungen, was voraussichtlich die Nachfrage nach Präzisionskeramik-Einsatzstoffen direkt ausweiten wird.
- Mai 2026: AeroVironment erhielt einen CAMP-Vertrag über 20 Millionen USD vom Forschungslabor der US-Luftwaffe zur Entwicklung fortschrittlicher Keramik- und keramischer Matrixverbundwerkstoffe mittels 3D-Druck und Sensorintegration für Plattformen einschließlich Turbinentriebwerke, Raketenantriebssysteme, transparente Panzerung und Wärmeschutzfliesen.


Berichtsumfang des globalen Marktes für keramische 3D-Druckmaterialien
Keramische 3D-Druckmaterialien sind anorganische, nichtmetallische Verbindungen, wie technisches Aluminiumoxid, Zirkonoxid oder traditioneller Ton, die in der additiven Fertigung verwendet werden, um komplexe Formen Schicht für Schicht aufzubauen, bevor sie getrocknet und in einem Ofen gebrannt werden.
Der Markt für keramische 3D-Druckmaterialien ist nach Materialform, Keramiktyp, Endverbraucherbranche und Geografie segmentiert. Nach Materialform ist der Markt in Pulver, keramische Harze, Schlicker, Pasten und Tinten sowie gebundene Keramikfilamente segmentiert. Nach Keramiktyp ist der Markt in Oxidkeramiken, Nicht-Oxidkeramiken, Biokeramiken, Glaskeramiken und sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Luft- und Raumfahrt sowie Verteidigung, Gesundheitswesen und Dentalbereich, Elektronik und Halbleiter, industrielle Fertigung und sonstige Branchen segmentiert. Der Bericht deckt auch Marktgröße und Prognosen für keramische 3D-Druckmaterialien in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Pulver |
| Keramische Harze |
| Schlicker |
| Pasten und Tinten |
| Gebundene Keramikfilamente |
| Oxidkeramiken |
| Nicht-Oxidkeramiken |
| Biokeramiken |
| Glaskeramiken |
| Sonstige |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen und Dentalbereich |
| Elektronik und Halbleiter |
| Industrielle Fertigung |
| Sonstige Branchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialform | Pulver | |
| Keramische Harze | ||
| Schlicker | ||
| Pasten und Tinten | ||
| Gebundene Keramikfilamente | ||
| Nach Keramiktyp | Oxidkeramiken | |
| Nicht-Oxidkeramiken | ||
| Biokeramiken | ||
| Glaskeramiken | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Luft- und Raumfahrt sowie Verteidigung | |
| Gesundheitswesen und Dentalbereich | ||
| Elektronik und Halbleiter | ||
| Industrielle Fertigung | ||
| Sonstige Branchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für keramische 3D-Druckmaterialien?
Die Marktgröße für keramische 3D-Druckmaterialien wurde 2025 auf 127,78 Millionen USD geschätzt und soll von 145,73 Millionen USD im Jahr 2026 auf 404,81 Millionen USD bis 2031 wachsen, bei einer CAGR von 22,67 % während des Prognosezeitraums (2026–2031).
Welche Materialform hielt 2025 die führende Position?
Pulver führten 2025 mit einem Anteil von 46,56 %, da sie mehrere Drucktechnologien und Keramikchemien unterstützen. Der Markt für keramische 3D-Druckmaterialien verwendet Pulverformate für Binderdüsen, selektives Lasersintern und direktes Tintenschreiben.
Welcher Keramiktyp soll bis 2031 am schnellsten wachsen?
Biokeramiken sollen mit einer CAGR von 25,17 % wachsen, unterstützt durch klinische Evidenz für patientenspezifische Implantate. Der Markt für keramische 3D-Druckmaterialien profitiert, wenn validierte Implantatmaterialien Qualitätssystem- und Beschaffungsanforderungen erfüllen.
Warum sind Luft- und Raumfahrt sowie Verteidigung wichtig für keramische additive Materialien?
Luft- und Raumfahrt sowie Verteidigung hielten 2025 einen Anteil von 24,07 % und benötigen qualifizierte Materialien für Gusskerne, Heißabschnittsteile und Wärmeschutz. Der Markt für keramische 3D-Druckmaterialien wird durch Programme unterstützt, die eine bewährte Einsatzstoffleistung für anspruchsvolle Komponentenanwendungen benötigen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
