
細胞培養供給CDMO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.98 十億米ドル |
| 市場規模 (2031) | 9.72 十億米ドル |
| Growth Rate (2026 - 2031) | 10.21 % |
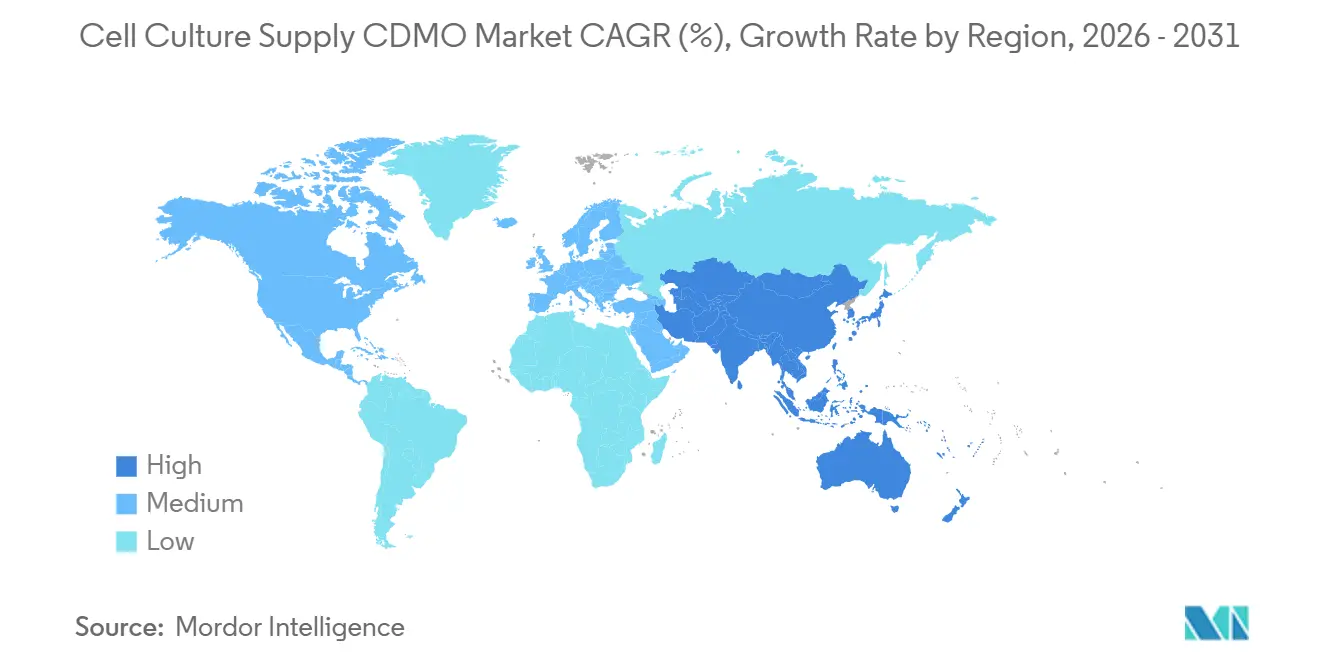
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
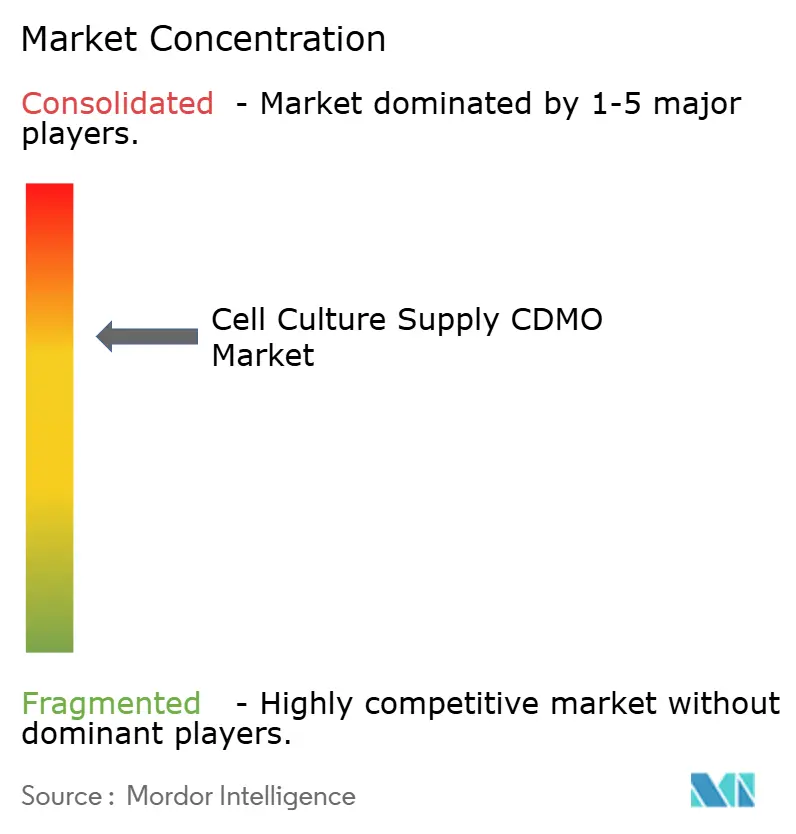
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる細胞培養供給CDMO市場分析
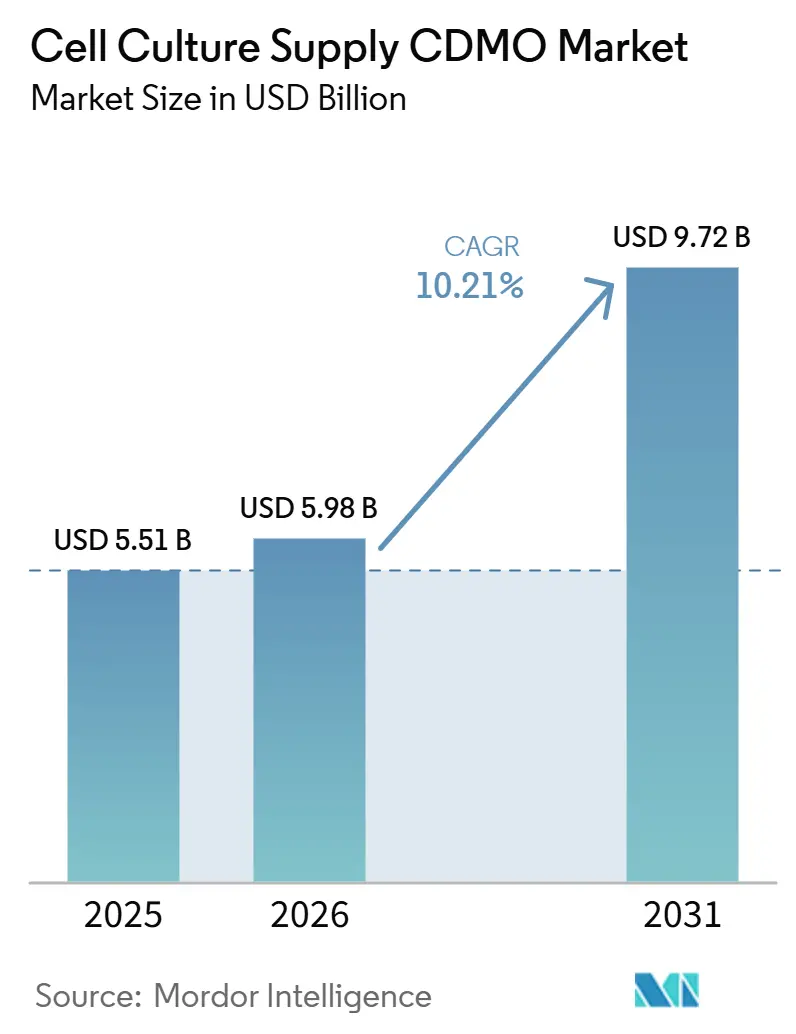
セル・カルチャー・サプライ CDMOマーケットは、2025年の55.1 ビリオン 米ドルから2026年には59.8 ビリオン 米ドルへと拡大し、2031年までに97.2 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 10.21%で成長する見込みである。セル・カルチャー・サプライ CDMOマーケットは、バイオ医薬品企業が社内GMPインフラへの資本投下を抑制し、プロセスリスクを吸収して開発タイムラインを短縮できる専門パートナーへのアウトソーシングを加速させる中で拡大を続けている。2025年9月にFUJIFILM Diosynth Biotechnologiesがホーリースプリングスサイトを開設したことは、大手プロバイダーが長期的なスポンサー需要と深化した製造パートナーシップを支える商業規模の生産能力を構築している様子を示している。国内生産に対する規制当局の支援も事業環境を強化しており、特に米国では2025年の政策措置が医薬品製造拡大に関する障壁の軽減を目的としていた。セル・カルチャー・サプライ CDMOマーケットはまた、より専門的なセルライン開発、強固な分析サポート、および開発段階全体にわたる柔軟な生産能力を必要とする複雑なバイオロジクス、バイオシミラー、および先進治療薬に対する需要の高まりからも恩恵を受けている。同時に、競争はプラットフォームの深度、スピード、および商業スロットへのアクセスによってより明確に定義されるようになっており、セル・カルチャー・サプライ CDMOマーケット全体でグローバルリーダーと専門プロバイダーの双方に機会が開かれた状態が続いている。
主要レポートのポイント
- サービスタイプ別では、分析開発が2025年のセル・カルチャー・サプライ CDMOマーケットシェアの44.86%を占め、セルライン開発は2031年にかけてCAGR 11.18%で拡大すると予測されている。
- セルライン・プラットフォーム別では、CHO細胞が2025年に57.42%の収益シェアでトップとなり、幹細胞は2031年にかてCAGR 12.74%で拡大すると予測されている。
- スケール別では、ベンチスケールが2025年のセル・カルチャー・サプライ CDMOマーケットの46.18%を占め、商業スケールは2031年にかけてCAGR 11.86%で拡大すると予測されている。
- アプリケーション別では、モノクローナル抗体開発が2025年に48.76%のシェアを獲得し、遺伝子治療ベクター製造は2031年にかけてCAGR 13.02%で成長すると予測されている。
- エンドユーザー別では、バイオ医薬品企業が2025年の需要の51.34%を占め、一次製造業者として機能する医薬品開発製造受託機関は2031年にかけてCAGR 10.64%で拡大すると予測されている。
- 地域別では、北米が2025年のセル・カルチャー・サプライ CDMOマーケットシェアの41.92%を占め、アジア太平洋地域は2031年にかけてCAGR 13.26%で成長すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 細胞培養および上流開発の アウトソーシング | +3.0% | グローバル、 北米および欧州に集中 | 短期 (2年以内) |
| シングルユースおよびモジュール式 バイオ製造の採用 | +2.2% | グローバル、 北米、欧州、韓国で最も高い普及率 | 短期 (2年以内) |
| 複雑なバイオロジクスおよびバイオシミラー パイプラインの拡大 | +1.8% | グローバル、 北米およびアジア太平洋で最も強い | 中期 (2〜4年) |
| 重要なバイオプロセス生産能力の 地域的オンショアリング | +1.3% | 北米 および欧州、南アジアへの波及あり | 中期 (2〜4年) |
| クローズドシステムおよび汚染管理に関する 要件の厳格化 | +0.6% | グローバル、 北米およびEUで特に顕著 | 長期 (4年以上) |
| GMPグレードの細胞培養培地および 試薬製造への需要増加 | +0.9% | グローバル、 アジア太平洋およびMEAで早期の成長 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
細胞培養および上流開発のアウトソーシング
社内GMP バイオリアクターネットワークの構築にはスポンサーから依然として非常に高い資本コミットメントが必要であるため、アウトソーシングは細胞培養供給CDMO市場にとって最も明確な成長支援要因の一つであり続けています。単一の社内GMP施設は設備投資額が5 ビリオン 米ドルを超える場合もあり、多くの開発企業が資産保有よりも外部製造パートナーに注力し続けています。WuXi Biologicsは2025年に209件の新規統合プロジェクトを報告し、総ポートフォリオを945プログラムに拡大しましたが、このスケールはアウトソーシングが早期開発を超えて長期的な関係へと広がっていることを示しています。[1]WuXi Biologics、「WuXi Biologics、2025年度の記録的な年次業績を発表」、PR Newswire、prnewswire.com 細胞培養供給CDMO市場はまた、フルサービスプロバイダーが社内ですべての能力を維持していない場合に細胞株開発や分析業務をニッチな専門家に再委託するカスケード型アウトソーシングによっても拡大しています。このパターンにより、アウトソーシングがスポンサーネットワークとプロバイダーベース自体の双方を通じて流れるため、細胞培養供給CDMO市場全体で対応可能なプロジェクト数が増加しています。
シングルユースおよびモジュール式バイオ製造の採用
細胞培養供給CDMO市場はまた、展開スピードを向上させ汚染リスクを低減するシングルユースおよびモジュール式製造システムを背景に前進しています。WuXi Biologicsは新規置バイオリアクターの70%以上がシングルユースであると述べており、このフォーマットが早期フェーズの使用を大きく超えてより広範な生産計画に組み込まれていることを示しています。[2]WuXi Biologics、「クリス・チェン博士、シングルユースバイオリアクターで15トンのモノクローナル抗体生産を達成する方法」、WuXi Biologics、wuxibiologics.com 同社はまた、50LシングルユースパーフュージョンシステムがプロテインAレジン使用量を92%削減しながらフェーズIII臨床試験の原薬ニーズを支援できることを示しており、機器の選択がプロセス効率と直接結びついています。FUJIFILMのHolly SpringsサイトはkojoXモジュール設計アプローチを採用し、同社はこれにより従来の建設と比較して施設設計時間が70%短縮されたと述べており、生産能力のタイミングがスポンサーの意思決定に影響する市場においてこれは重要な意味を持ちます。[3]FUJIFILM Biotechnologies、「ノースカロライナ州における商業スケール細胞培養製造サイトのグランドオープン」、FUJIFILM Biotechnologies、fujifilmbiotechnologies.fujifilm.comしたがって細胞培養供給CDMO市場は、新たな生産能力の追加だけでなく、より新しい生産能力がより小規模かつ迅速な増分で展開できるという事実からも恩恵を受けており、プロバイダーの投資リスクを低減し顧客の待機時間を短縮します。
複雑なバイオロジクス、バイオシミラー、GMPグレード原材料の拡大
細胞培養供給CDMO市場の成長経路は、カスタマイズされた細胞工学、特殊なプロセス条件、より厳格な分析管理を必要とするより複雑なバイオロジクスの台頭とますます結びついています。二重特異性抗体および抗体薬物複合体は、追加のカスタマイズなしには標準的なCHOワークフローでは対応できないホスト細胞工学とプロセス設定を必要とします。バイオシミラー側では、欧州委員会が2025年にEUバイオテクノロジー法を公表し、バイオシミラー承認の合理化と地域バイオ製造能力の強化を目的とした条項を盛り込みました。これは欧州で適格な細胞培養施設をすでに運営するプロバイダーを支援するものです。GMPグレードの培地および試薬への需要は同じ拡大サイクルの中にあり、より高度かつ多数のバイオロジクスプログラムが完全な開発・製造チェーンの一部として信頼性の高い原材料供給を必要とするためです。
地域的オンショアリング、クローズドシステム、汚染管理
細胞培養供給CDMO市場はまた、供給セキュリティがより大きな投資優先事項となっている北米および欧州でのオンショアリングの取り組みによっても推進されています。2025年5月、ホワイトハウスは大統領令14293を発令し、FDAに対して国内医薬品製造における重複した検査・許可要件の削減を指示し、地域生産能力に対するより強力な政策支援を示しました。その後FDAは医薬品および生物製剤の国内製造に焦点を当てた公開会議を開催し、事業環境に対して同じ方向性を強化しました。デュアルソース戦略は、インドおよび南米の中堅CDMOに下流の機会を生み出しており、低コスト地域が後に商業製造需要に転換できる早期段階の業務を引き付けています。同時に、クローズドシステムおよび汚染管理に関する要件の厳格化は、すでに検証済みの最新施設を運営するプロバイダーを引き続き優遇しており、細胞培養供給CDMO市場において新しいインフラが旧来の資産に対して明確な品質主導の優位性を持つことを示しています。
制約要因影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 高生産能力GMPバイオリアクターの 供給不足 | -0.8% | グローバル、 北米および欧州で最も深刻 | 短期 (2年以内) |
| 熟練バイオプロセス人材の 不足 | -0.6% | グローバル、 北米および欧州で最も深刻 | 中期 (2〜4年) |
| 重要原材料の 単一ソース依存 | -0.4% | グローバル、 アジア太平洋に供給集中リスク | 中期 (2〜4年) |
| 技術移転および バリデーションの複雑性 | -0.3% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
大容量GMP バイオリアクターの供給不足
細胞培養供給CDMO市場に対する主要な制約は、商業スケールのGMP生産能力がベンチスケールおよびパイロットスケールの供給に比べて依然として逼迫していることです。以前の遅延を経て前進した後期フェーズプログラムは、特にCHOベースのモノクローナル抗体業務および先進治療プログラムにおいて、2025年を通じて商業製造スロットのリードタイムを延長しました。このアンバランスは重要であり、スポンサーは開発サポートを確保できる場合でも、申請・上市スケジュールに合致した検証済みの大規模生産スロットが必要な際に遅延に直面することがあるためです。同セクションはまた、技術移転とバリデーションの課題は複数のベンダー間でプロセスの所有権が変わる場合に管理が難しくなるため、ベンチから商業スケールまでの継続性を持つ統合プロバイダーが優位性を得ることも指摘しています。その結果、細胞培養供給CDMO市場は、孤立したサービスステップを提供するのではなく、スケール、継続性、事前の商業準備を組み合わせることができるプロバイダーを引き続き優遇しています。
熟練バイオプロセス人材の不足
労働力の制限は、資格を持つGMPバイオプロセス人材がいくつかの重要な地域で依然として確保困難であるため、細胞培養供給CDMO市場に対するもう一つの構造的制約して残っています。BIOTECanadaは将来に備えたバイオ製造人材の育成の必要性を強調しており、そのメッセージは投資意欲が存在する場合でも生産能力拡大を遅らせているスタッフィングの制約と一致しています。同じ問題はオンショアリングの野心によってさらに深刻化しており、地域生産の成長が労働力プールの発展よりも速く進む可能性があります。主要原材料の単一ソース依存はさらなるリスク層を加えており、集中したサプライチェーンにおける混乱が細胞培養供給CDMO市場全体の開発スケジュールと生産継続性に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
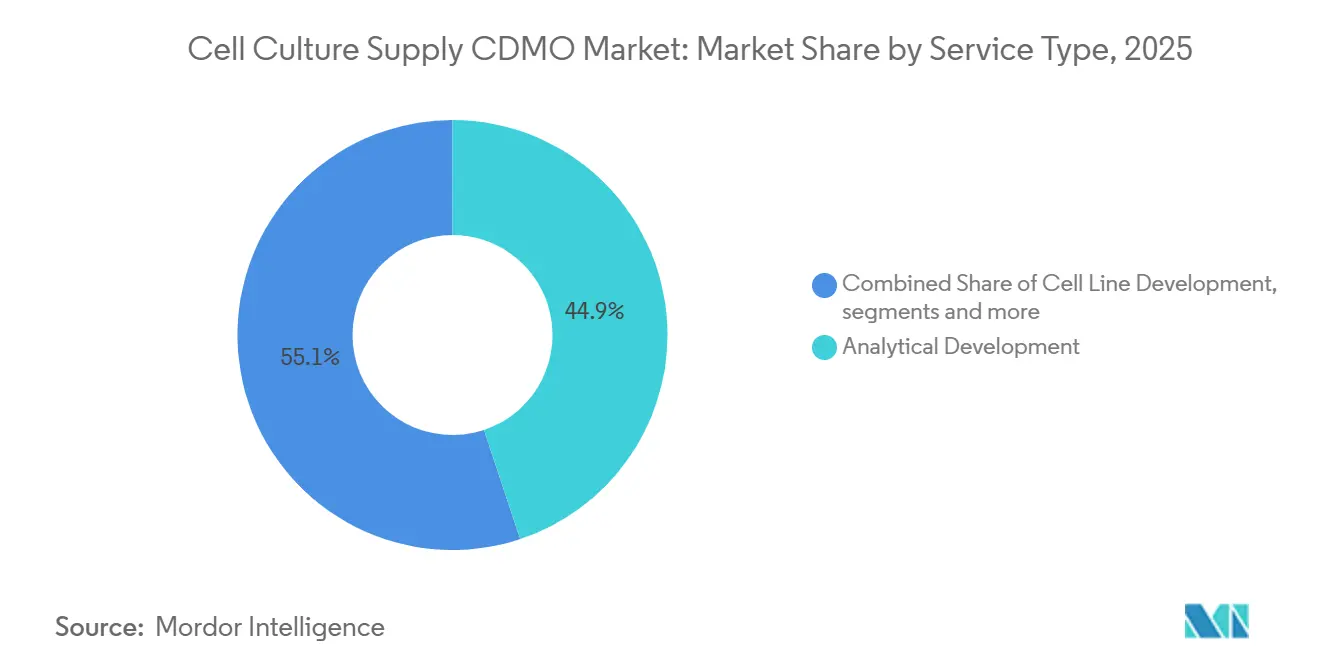
分析サービスが収益を支え、細胞株開発が加速分析開発は2025年のセル・カルチャー・サプライ CDMOマーケットの44.86%を占め、現在の収益構成において最大のサービスカテゴリーとなっている。この地位は、すます複雑化するバイオロジクスに関するプロセスキャラクタリゼーション、強制分解試験、リリースサポート、および規制申請パッケージ作成に伴う重い文書化負担を反映している。スポンサーがこの業務を専門パートナーに委託し続けているのは、当該業務が高度な計測機器、確立された品質システム、および開発段階全体にわたる申請要件をサポートできるチームに依存しているためである。
セルライン開発は2031年にかけてCAGR 11.18%で成長すると予測されており、そのペースは新しいバイオロジクス形式における特注ホスト・エンジニアリングの需要の高まりを反映している。二重特異性抗体およびADCは、目標とする糖鎖修飾プロファイルと発現パフォーマンスを達成するために、より高度にカスタマイズされた開発経路を必要とする。実際には、セル・カルチャー・サプライ CDMOマーケットのサービス構成は、分析精度、細胞工学能力、および下流製造の継続性を一つの商業的関係の中で組み合わせることができるプロバイダーへとシフトしている。


細胞株プラットフォーム別:
CHO細胞が優位を維持し、幹細胞プログラムが将来の需要を形成CHO細胞は2025年のプラットフォームセル・カルチャー・サプライ CDMOマーケットの57.42%を占め、商業的な重要性において他のセルライン・システムを大きく引き離している。このリードは、長年にわたる規制当局への親しみ、最適化された培地・フィーディング戦略、およびCHO生物学を基盤として構築された高度に発展したクローンスクリーニングワークフローを反映している。セル・カルチャー・サプライ CDMOインダストリーにおいて、確立された基盤が重要なのは、スポンサーが後期段階および商業的業務に移行する際に、製造実績が証明されたプラットフォームを依然として好むためである。HEK293細胞はウイルスワクチンおよび遺伝子治療ベクタープログラムに引き続き使用されており、ハイブリドーマ・プラットフォームは依然として関連性を持つものの、バイオシミラーおよびモノクローナル抗体開発者向けにより優れたスケーラビリティを提供する組換え発現システムによって徐々に置き換えられつつある。
幹細胞は2031年にかけてCAGR 12.74%で拡大すると予測されており、その成長は将来の生産能力需要がどこで高まる可能性があるを示している。この変化は、人工多能性幹細胞および間葉系幹細胞向けのGMP準拠拡大システムを必要とする同種細胞治療薬の進展するパイプラインへのシフトによるものである。その結果はCHO優位性の低下ではなく、予測期間にわたってセル・カルチャー・サプライ CDMOマーケット全体でより多様な施設設計と運用専門知識を必要とするプラットフォーム需要の拡大である。
スケール別:
ベンチスケールが現在の活動をリードし、商業スケールが将来の収益を牽引ベンチスケールは2025年のスケール別シェアの46.18%を占めており、セル・カルチャー・サプライ CDMOマーケットの多くがプロセス開発、セルライン・スクリーニング、および分析メソッド確立に依然として根ざしていることを示している。ベンチセグメントはまた、スポンサーがプロセスを精緻化し、クローンを比較し、より大規模なバリデーションステップに先立って文書化パッケージを構築する間の柔軟性を求めているため、引き続き活発である。セル・カルチャー・サプライ CDMOマーケットにおいて、これはベンチ業務が独立したサービスプールではなく、後の収益転換のための重要なフィーダーであることを意味する。パイロトスケールは初期開発と商業製造の橋渡しとして機能し続けており、技術移転リスクが最も顕在化しやすいのがこの段階であることを示している。
商業スケールは2031年にかけてCAGR 11.86%で成長すると予測されており、これは2020年から2024年の初期開発ウェーブで始まったより多くのプログラムが規制申請および上市準備に向けて移行しているためである。この移行は、特に途切れのない供給計画を必要とするバイオロジクスにおいて、バリデートされた大量製造スロットへと収益の重心をシフトさせる。したがって、セル・カルチャー・サプライ CDMOマーケットは、ベンチスケールが幅広いプロジェクト受注を生み出し、商業スケールが最も強力な下流収益拡大を獲得するという二段階構造を示している。
用途別:
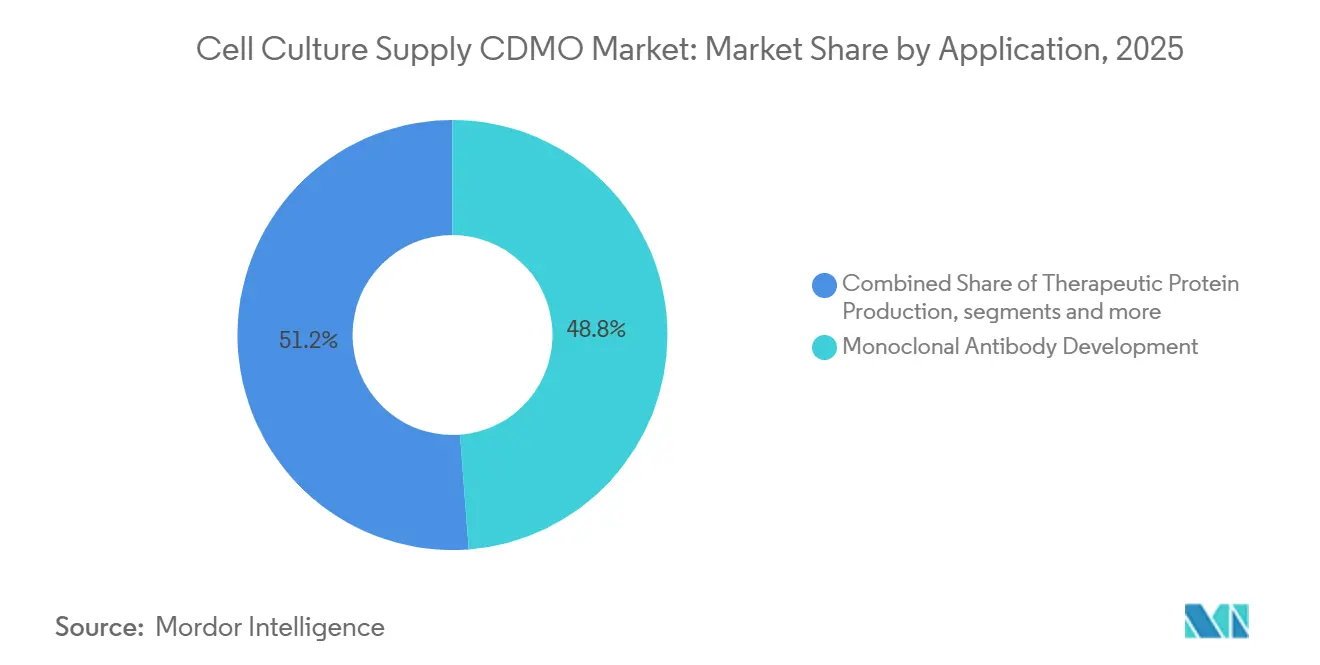
モノクローナル抗体が中核を維持し、遺伝子治療ベクターが最速成長モノクローナル抗体開発は2025年のアプリケーション別セル・カルチャー・サプライ CDMOマーケットの48.76%を獲得し、アプリケーションカテゴリー全体で最大の需要センターとしての地位を維持している。このリードは、モノクローナル抗体プログラムの幅広い臨床・商業基盤を反映しており、その大部分はアウトソーシングパートナーによってサポートされるCHOベースのGMP製造に依然として依存している。セル・カルチャー・サプライ CDMOマーケットにおいて、この集中はプロバイダーに安定した量の基盤を与えている。なぜなら、mAbプログラムは長期にわたって反復可能な開発、分析、および商業製造サポートを必要とするためである。治療用タンパク質製造も安定した業務源であり続けており、ウイルスワクチン製造はパンデミック対応プログラムの縮小によって利用可能となった生産能力を吸収することができる。
遺伝子治療ベクター製造は2031年にかけてCAGR 13.02%で拡大すると予測されており、そのペースは大規模な社内建設ではなくアウトソーシングされたプラスミドDNAおよびウイルスベクター製造に対するスポンサー需要を反映している。これが重要なのは、ベクター業務が固有のプロセス複雑性、品質要件、および施設上の制約を伴うため、外部専門化が開発者にとってより価値を持つためである。セル・カルチャー・サプライ CDMOインダストリーにおいて、これはモノクローナル抗が支配的な基盤であり続けているにもかかわらず、より多様なアプリケーション構成を生み出している。
エンドユーザー別:
バイオ医薬品企業が需要をリードし、CDMOサブコントラクティングがチェーンを再編バイオ医薬品企業は2025年のエンドユーザー需要の51.34%を占め、細胞培養供給CDMO市場全体で最大のビジネスソースとしての地位を維持しています。このグループには、高度な臨床資産を持つ大手イノベーターと社内製造インフラを持たない小規模バイオテク企業が含まれます。彼らのアウトソーシング決定は、一時的なコスト削減だけでなく、開発スピード、申請準備、商業タイミングとますます結びついています。したがって現在のエンドユーザーミックスは、プロバイダーエコシステム自体がより多層化するなかでも、細胞培養供給CDMO市場が量においてスポンサー主導であり続けることを示しています。
最も成長の速いエンドユーザーコホートは、一次製造業者として機能し特化した上流活動をサブコントラクティングするCDMOグループであり、2031年にかけてCAGR 10.64%が見込まれています。これは、特に分析開発および細胞株工学において、ブティックプロバイダーがフルサービス製造業者を支援できる専門ティアへとバリューチェーンが階層化していることを反映しています。医薬品開発受託機関は細胞株キャラクタリゼーションおよび分析リファレンス標準への需要に引き続き貢献しており、学術機関および研究機関は早期細胞バンキングおよび技術移転準備業務のためのより小規模ながら安定した基盤として残っています。これは細胞培養供給CDMO市場が規模において拡大するだけでなく、アウトソーシングが孤立した取引ではなく複数年にわたる開発構造を通じて流れるにつれて、より関係主導型になっていることを意味します。
地域分析
北米細胞培養サプライCDMO市場
北米は2025年の細胞培養サプライCDMO市場において41.92%のシェアを占め、現在の収益規模において最大の地理的ポジションを確立している。同地域は、バイオロジクスの豊富なパイプライン、成熟した規制体制、および2025年に国内医薬品製造の拡大を促進することを目的とした政策措置の恩恵を受けている。カナダは確立された研究能力を通じて地域基盤に貢献しているが、BIOTECanadaは長期的な国内生産能力拡大に向けた重要課題として労働力の準備状況を指摘している。
アジア太平洋細胞培養サプライCDMO市場
アジア太平洋地域は、2031年までに13.26%のCAGRが予測されており、細胞培養サプライCDMO市場において最も成長の速い地域となる見込である。同地域の成長プロファイルは、国家支援による製造クラスター、プラットフォームの深化、および韓国、中国、日本、シンガポール、インドにわたる旺盛な設備投資ペースによって支えられている。WuXi Biologicsは2026年6月にシンガポールの医薬品製剤施設のモジュール式上棟を完了しており、同施設は年間約1億ユニットのプレフィルドシリンジおよびバイアルに対応する設計となっており、地域の提供能力が原薬製造能力のみを超えて拡大していることを示している。インドも役割を深めており、Aurobindo Pharmaは2026年6月に15KLバイオリアクター能力を備えたTheraNymを立ち上げ、国内外の需要に対応するMSDとの供給契約を締結した。
欧州・中東・アフリカおよび南米細胞培養サプライCDMO市場
欧州は、成熟したGMPインフラと高度な分析能力、および確立されたバイオロジクス顧客基盤を兼ね備えていることから、細胞培養サプライCDMO市場において構造的に重要な地位を維持している。地域の見通しは政策面でも支えられており、欧州委員会の2025年バイオテクノロジーパッケージには、バイオシミラの承認および地域製造能力の強化を目的とした措置が含まれている。三大主要拠点以外では、南米、中東、アフリカは規模こそ小さいものの活発な地域であり、官民連携による製造推進と多角化戦略が、将来的なプロバイダー拡大に向けた選択的な機会を生み出している。

競合環境
細胞培養供給CDMO市場は商業スケールにおいて中程度から高い集中度を示しており、限られたグローバルプロバイダーグループが哺乳類バイオリアクター生産能力の大部分を支配する一方、より広範な地域専門家が早期開発および分析プログラムをめぐって競争しています。この分断は、商業製造がスケールと継続性を優遇し、早期業務が専門参入者にとってより多くの余地を残すため、業務の段階によって競争の様相が異なることを意味します。細胞培養供給CDMO市場の最大企業は、スポンサーが開発・製造段階全体でのハンドオフ削減を求めるなか、生産能力の深さ、地理的リーチ、統合サービス構造を活用してポジションを守っています。全体的な結果として、スケールリーダーが後期フェーズおよび商業業務のトーンを設定しながらも、小規模企業がプラットフォーム固有またはプロジェクト固有のニッチに依然として余地を持つ市場となっています。
細胞培養供給CDMO市場における確な戦略パターンは、主要施設投資と買収による拡大です。FUJIFILMは2025年9月にノースカロライナ州Holly Springsに商業スケールの細胞培養製造サイトを開設し、第一フェーズには各20,000Lのバイオリアクター8基が含まれており、トッププロバイダーが将来の供給プラットフォームを構築するスケールを示しています。Aurobindo Pharmaが2026年6月にインドでTheraNymを立ち上げたことは、この拡大パターンが最大のグローバル企業に限定されないことを示しており、地域プロバイダーも輸出ポテンシャルを持つ専用バイオロジクスCDMOプラットフォームを構築しています。
技術とプラットフォームの深さは、細胞培養供給CDMO市場全体で物理的な生産能力と同様に重要になっています。KBI BiopharmaのプロプライエタリCHOプラットフォームは、プロバイダーがホスト性能を向上させクライアントの開発リスクを低減することで成熟した発現システム内で差別化を生み出す方法を示しています。プロバイダーベースはより多層化しており、一次CDMOはより狭い専門知識が必要な場合に選択された上流活動をブティック専門家にサブコントラクティングしています。このカスケドモデルは、大規模統合プロバイダーの影響力を低下させることなく対応可能な市場を拡大します。また、スポンサーが継続性、実証済みの品質システム、開発から定常的なGMP供給へのプログラム移行の信頼できる実績を高く評価するため、商業エンドでの新規参入者の障壁も高めています。
細胞培養供給CDMOインダストリーリーダー
Lonza Group AG
Samsung Biologics Co., Ltd.
WuXi Biologics Cayman Inc.
FUJIFILM Diosynth Biotechnologies
Thermo Fisher Scientific Inc.
- *免責事項:主要選手の並び順不同
細胞培養サプライCDMO市場
- AGC Biologics
- BioVectra Inc.
- Boehringer Ingelheim
- Catalent
- Curia Global, Inc.
- Esco Aster Pte. Ltd.
- FUJIFILM
- Genscript
- KBI Biopharma, Inc.
- Lonza Group
- Minaris Regenerative Medicine GmbH
- Oxford Biomedica plc
- Rentschler Biopharma SE
- Samsung Biologics Co., Ltd.
- Siegfried Holding AG
- Syngene International
- Thermo Fisher Scientific
- WACKER Biotech GmbH
- WuXi Biologics Cayman Inc.
- Yposkesi

Recent Industry Developments in 細胞培養サプライCDMO市場
- 2026年7月:WuXi BiologicsのMFG8原薬施設がFDA事前承認検査(PLI)承認を取得し、潜在的なブロックバスター自己免疫療法の商業供給を前進させ、グローバル製造ネットワーク全体でFDA PLI 100%合格率を維持しました。
- 2026年6月:Aurobindo Pharmaがインドのハイデラバード近郊に15KLバイオリアクター生産能力を持つ専用バイオロジクスCDMO子会社TheraNymを立ち上げ、国内および輸出市場向けのMSD供給契約を締結しました。
- 2026年6月:WuXi Biologicsがシンガポールの医薬品製剤施設のモジュール式トッピングアウトを完了し、年間約1 ビリオン 本のプレフィルドシリンジおよびバイアルを製造できる設計で、アジア太平洋の商業製造能力を前進させました。
- 2026年5月:FUJIFILM Diosynth Biotechnologiesがregeneronとの10年間のバイオロジクス製造契約を締結し、32 ビリオン 米ドルのHolly Springs施設における生産能力稼働率のリスクを大幅に低減する長期商業コミットメントを確立しました。


グローバル細胞培養供給CDMO市場レポートスコープ
レポートのスコープによると、細胞培養供給CDMO市場とは、細胞培養プロセスを支援する製品およびアウトソーシングサービスを提供する企業を指します。これには、バイオ医薬品製造、細胞・遺伝子治療、ワクチン製造、研究用途に使用される細胞培養培地、試薬、血清、サプリメント、バイオプロセス材料、および関連製造サービスの開発、製造、供給が含まれます。
細胞培養供給CDMO市場は、サービスタイプ、細胞株プラットフォーム、スケール、用途、エンドユーザー、地域によってセグメント化されています。サービスタイプ別では、市場は分析開発、細胞株開発、cGMP製造、プロセス最適化、その他のサービスタイプにセグメント化されています。細胞株プラットフォーム別では、市場はCHO細胞、HEK293細胞、ハイブリドーマ細胞、幹細胞、その他の細胞株プラットフォームにセグメント化されています。スケール別では、市場はベンチスケール、パイロットスケール、商業スケールにセグメント化されています。用途別では、市場はモノクローナル抗体開発、治療用タンパク質製造、遺伝子治療ベクター製造、ウイルスワクチン製造にセグメント化されています。エンドユーザー別では、市場はバイオ医薬品企業、医薬品開発製造受託機関、医薬品開発受託機関、学術機関および研究機関にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
| 分析開発 |
| 細胞株開発 |
| cGMP製造 |
| プロセス最適化 |
| その他のサービスタイプ |
| CHO細胞 |
| HEK293細胞 |
| ハイブリドーマ細胞 |
| 幹細胞 |
| その他の細胞株プラットフォーム |
| ベンチスケール |
| パイロッスケール |
| 商業スケール |
| モノクローナル抗体開発 |
| 治療用タンパク質製造 |
| 遺伝子治療ベクター製造 |
| ウイルスワクチン製造 |
| バイオ医薬品企業 |
| 医薬品開発製造受託機関 |
| 医薬品開発受託機関 |
| 学術機関および研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| サービスタイプ別 | 分析開発 | |
| 細胞株開発 | ||
| cGMP製造 | ||
| プロセス最適化 | ||
| その他のサービスタイプ | ||
| 細胞株プラットフォーム別 | CHO細胞 | |
| HEK293細胞 | ||
| ハイブリドーマ細胞 | ||
| 幹細胞 | ||
| その他の細胞株プラットフォーム | ||
| スケール別 | ベンチスケール | |
| パイロッスケール | ||
| 商業スケール | ||
| 用途別 | モノクローナル抗体開発 | |
| 治療用タンパク質製造 | ||
| 遺伝子治療ベクター製造 | ||
| ウイルスワクチン製造 | ||
| エンドユーザー別 | バイオ医薬品企業 | |
| 医薬品開発製造受託機関 | ||
| 医薬品開発受託機関 | ||
| 学術機関および研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年に向けて細胞培養供給CDMO市場の需要成長を牽引しているものは何ですか?
成長はスポンサーのアウトソーシング、シングルユースおよびモジュール式バイオ製造の広範な活用、複雑なバイオロジクスおよび先進治療プログラムからの需要増加によって牽引されています。市場は2025年の55.1 ビリオン 米ドルから2026年の59.8 ビリオン 米ドルを経て、CAGR 10.21%で2031年までに97.2 ビリオン 米ドルに達すると予測されています。
現在最も多くの収益を生み出しているサービス分野はどこですか?
分析開発は2025年に44.86%のシェアで収益構成をリードしており、スポンサーが複雑なバイオロジクス申請のために広範なプロセスキャラクタリゼーション、規制サポート、文書化を必要とするためです。
現在最も重要な細胞株プラットフォームはどれですか?
CHO細胞は確立された規制上の前例と高度に最適化された開発ワークフローにより、2025年に57.42%のシェアで支配的なプラットフォームであり続けています。
最も速い地域拡大はどこで起きていますか?
アジア太平洋地域は、韓国、シンガポール、中国、日本、インドへの大規模投資に支えられ、2031年にかけてCAGR 13.26%で成長すると予測されている。
最終更新日:



