
Cell Culture Supply CDMO-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.98 Milliarden US-Dollar |
| Marktgröße (2031) | 9.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.21 % |
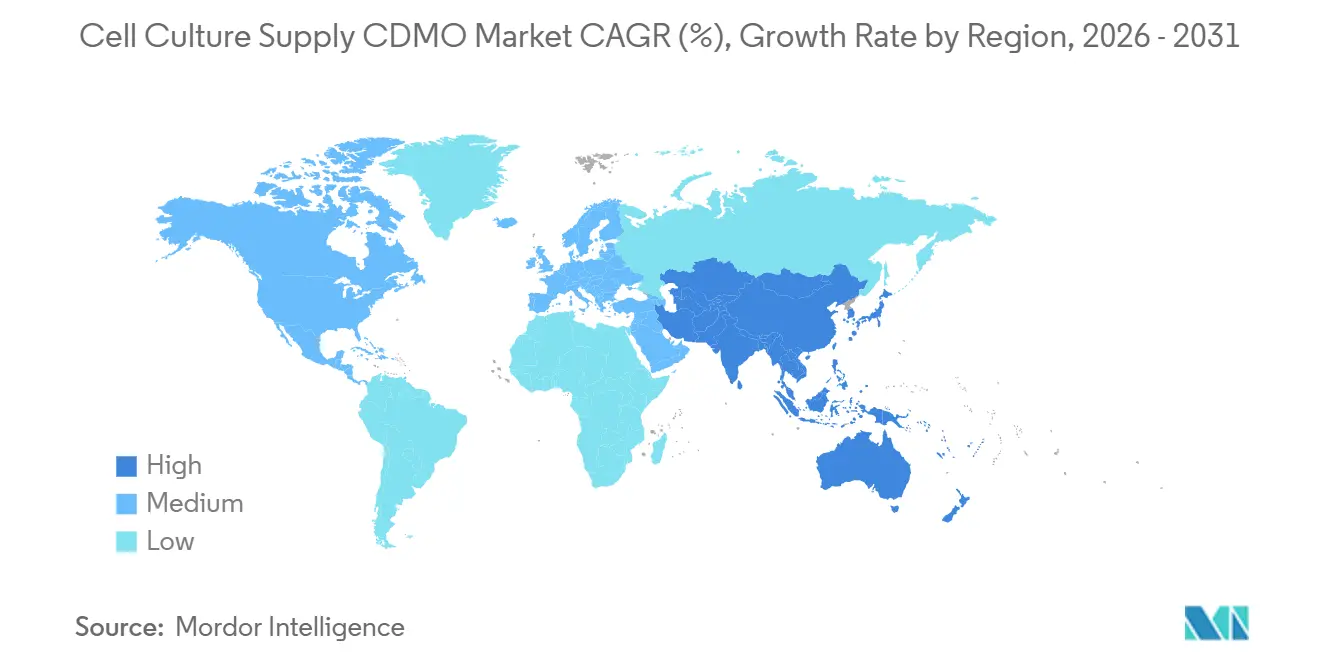
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
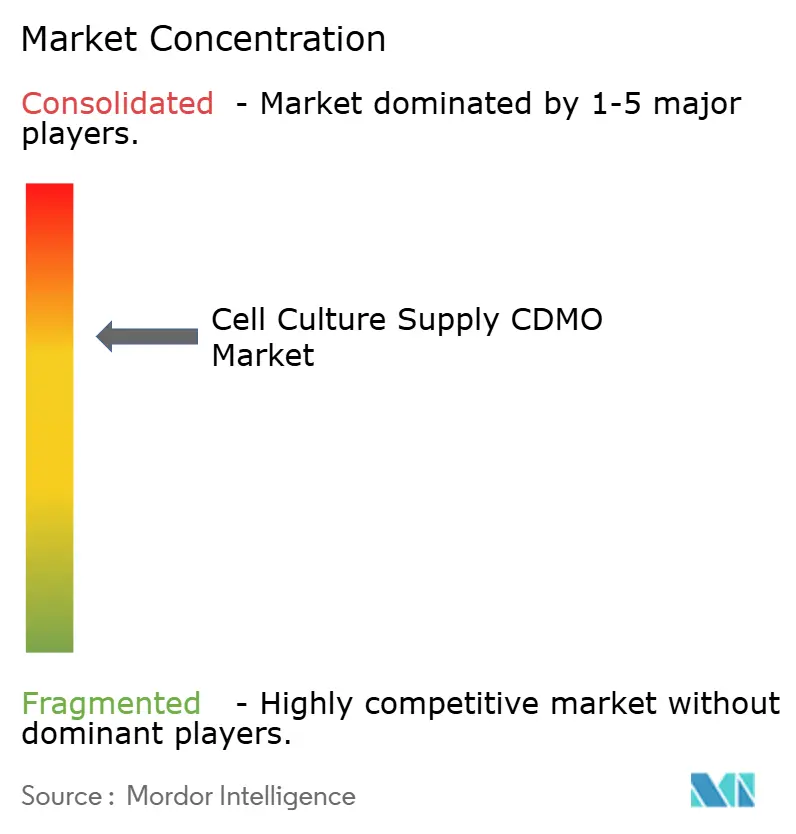
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cell Culture Supply CDMO-Marktanalyse von Mordor Intelligence
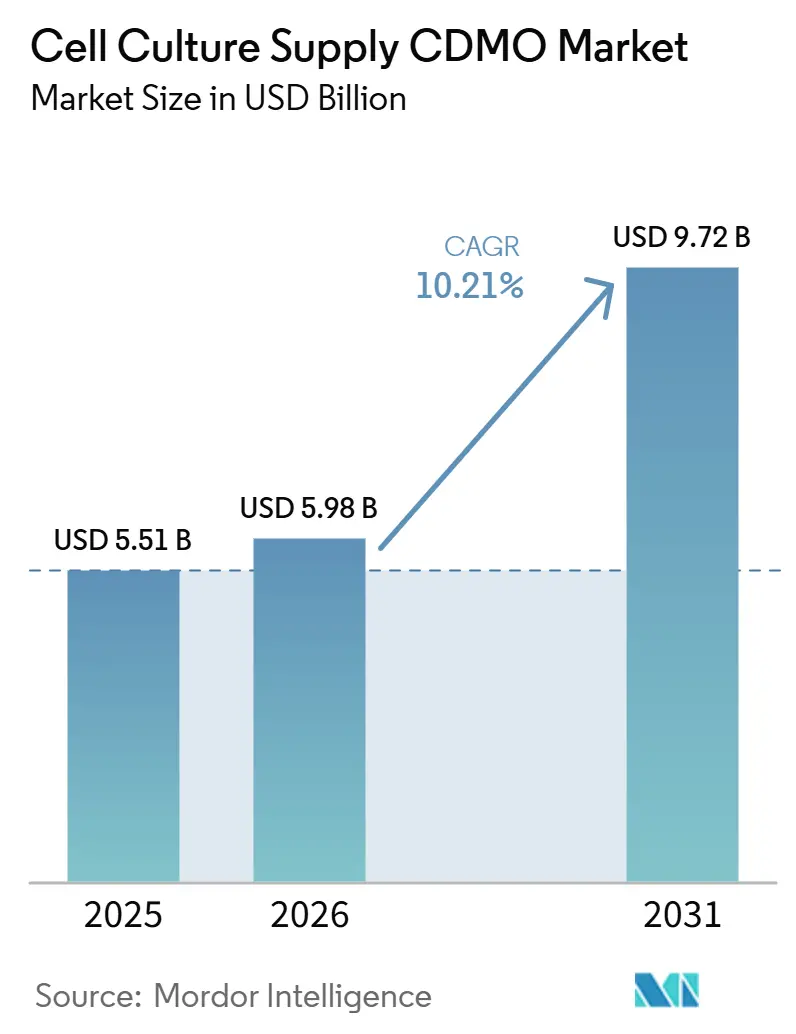
Der Zellkultur-Versorgung-CDMO-Markt wird voraussichtlich von 5,51 Milliarden USD im Jahr 2025 auf 5,98 Milliarden USD im Jahr 2026 steigen und bis 2031 9,72 Milliarden USD erreichen, mit einer CAGR von 10,21 % von 2026 bis 2031. Der Zellkultur-Versorgung-CDMO-Markt expandiert, da biopharmazeutische Unternehmen weiterhin Kapital von internen GMP-Infrastrukturen weg und hin zu spezialisierten Partnern verlagern, die Prozessrisiken absorbieren und Entwicklungszeiträume verkürzen können. Die Eröffnung des Standorts Holly Springs von FUJIFILM Diosynth Biotechnologies im September 2025 zeigte, wie große Anbieter kommerzielle Kapazitäten aufbauen, die die langfristige Nachfrage der Auftraggeber und tiefere Fertigungspartnerschaften unterstützen. Die regulatorische Unterstützung für die inländische Produktion stärkte ebenfalls das operative Umfeld, insbesondere in den Vereinigten Staaten, wo politische Maßnahmen im Jahr 2025 darauf abzielten, Hindernisse bei der Erweiterung der pharmazeutischen Fertigung zu reduzieren. Der Zellkultur-Versorgung-CDMO-Markt profitiert auch von der steigenden Nachfrage nach komplexen Biologika, Biosimilars und fortschrittlichen Therapien, die eine spezialisierte Zelllinienarbeit, stärkere analytische Unterstützung und flexible Kapazitäten über verschiedene Entwicklungsphasen hinweg erfordern. Gleichzeitig wird der Wettbewerb zunehmend durch Plattformtiefe, Geschwindigkeit und Zugang zu kommerziellen Produktionsslots definiert, was sowohl für globale Marktführer als auch für spezialisierte Anbieter im Zellkultur-Versorgung-CDMO-Markt Chancen offen hält.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt die analytische Entwicklung im Jahr 2025 einen Anteil von 44,86 % am Zellkultur-Versorgung-CDMO-Markt, während die Zelllinienentwicklung bis 2031 voraussichtlich mit einer CAGR von 11,18 % wachsen wird.
- Nach Zelllinienplattform führten CHO-Zellen im Jahr 2025 mit einem Umsatzanteil von 57,42 %, während Stammzellen bis 2031 voraussichtlich mit einer CAGR von 12,74 % wachsen werden.
- Nach Maßstab entfiel im Jahr 2025 ein Anteil von 46,18 % des Zellkultur-Versorgung-CDMO-Marktes auf den Labormaßstab, während der kommerzielle Maßstab bis 2031 voraussichtlich mit einer CAGR von 11,86 % wachsen wird.
- Nach Anwendung erfasste die Entwicklung monoklonaler Antikörper im Jahr 2025 einen Anteil von 48,76 %, während die Produktion von Gentherapievektoren bis 2031 voraussichtlich mit einer CAGR von 13,02 % wachsen wird.
- Nach Endnutzer repräsentierten biopharmazeutische Unternehmen im Jahr 2025 51,34 % der Nachfrage, während die als Primärhersteller agierenden Auftragsforschungs- und Fertigungsorganisationen bis 2031 voraussichtlich mit einer CAGR von 10,64 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,92 % am Zellkultur-Versorgung-CDMO-Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 13,26 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Auslagerung von Zellkultur und vorgelagerter Entwicklung | +3.0% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Einweg- und modularer Bioproduktion | +2.2% | Global, mit höchster Akzeptanz in Nordamerika, Europa und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Pipelines für komplexe Biologika und Biosimilars | +1.8% | Global, am stärksten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Regionales Onshoring kritischer Bioprozesskapazitäten | +1.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Südasien | Mittelfristig (2–4 Jahre) |
| Verschärfte Anforderungen an geschlossene Systeme und Kontaminationskontrolle | +0.6% | Global, akut in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach GMP-konformer Zellkulturmedien- und Reagenzienherstellung | +0.9% | Global, mit frühen Gewinnen in Asien-Pazifik und MEA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Auslagerung von Zellkultur und vorgelagerter Entwicklung
Die Auslagerung bleibt eine der deutlichsten Wachstumsstützen für den Cell Culture Supply CDMO-Markt, da der Aufbau eines internen GMP-Bioreaktornetzwerks nach wie vor sehr hohe Kapitalverpflichtungen von Auftraggebern erfordert. Eine einzige interne GMP-Anlage kann Investitionsausgaben von über 500 Millionen USD übersteigen, was viele Entwickler dazu veranlasst, sich auf externe Fertigungspartner statt auf Anlageneigentum zu konzentrieren. WuXi Biologics meldete im Jahr 2025 209 neue integrierte Projekte, wodurch das Gesamtportfolio auf 945 Programme anwuchs, und dieser Umfang zeigt, wie die Auslagerung inzwischen weit über die frühe Entwicklung hinaus in längerfristige Beziehungen reicht.[1]WuXi Biologics, "WuXi Biologics meldet Rekordergebnisse für das Gesamtjahr 2025," PR Newswire, prnewswire.com Der Cell Culture Supply CDMO-Markt weitet sich auch durch kaskadenartige Auslagerung aus, bei der Volldienstleister die Zelllinienentwicklung und analytische Arbeiten an Nischenspezialisten vergeben, wenn sie nicht jede Kompetenz intern vorhalten. Dieses Muster erhöht die Anzahl der adressierbaren Projekte im Cell Culture Supply CDMO-Markt, da die Auslagerung nun sowohl durch Auftraggebernetzwerke als auch durch die Anbieterbasis selbst fließt.
Einführung von Einweg- und modularer Bioproduktion
Der Cell Culture Supply CDMO-Markt entwickelt sich auch auf der Grundlage von Einweg- und modularen Produktionssystemen weiter, die die Bereitstellungsgeschwindigkeit verbessern und das Kontaminationsrisiko reduzieren. WuXi Biologics gab an, dass mehr als 70 % der neu installierten Bioreaktoren Einwegsysteme sind, was zeigt, dass dieses Format weit über den Einsatz in frühen Phasen hinaus in die breitere Produktionsplanung übergegangen ist.[2]WuXi Biologics, "Dr. Chris Chen, Wie man eine 15-Tonnen-MAb-Produktion mit Einweg-Bioreaktoren erreicht," WuXi Biologics, wuxibiologics.com Dasselbe Unternehmen zeigte auch, dass ein 50-Liter-Einweg-Perfusionssystem den Wirkstoffbedarf für eine klinische Phase-III-Studie decken und gleichzeitig den Bedarf an Protein-A-Harz um 92 % senken kann, was die Gerätewahl direkt mit der Prozesseffizienz verbindet. Der Standort Holly Springs von FUJIFILM verwendete den modularen Designansatz kojoX, und das Unternehmen gab an, dass dies die Planungszeit der Anlage im Vergleich zur konventionellen Bauweise um 70 % reduzierte, was in einem Markt, in dem der Kapazitätszeitplan die Entscheidungen der Auftraggeber beeinflusst, von Bedeutung ist.[3]FUJIFILM Biotechnologies, "Feierliche Eröffnung des kommerziellen Zellkultur-Fertigungsstandorts in North Carolina," FUJIFILM Biotechnologies, fujifilmbiotechnologies.fujifilm.com Der Cell Culture Supply CDMO-Markt profitiert daher nicht nur von neuen Kapazitätserweiterungen, sondern auch davon, dass neuere Kapazitäten in kleineren und schnelleren Schritten bereitgestellt werden können, was das Investitionsrisiko für Anbieter reduziert und die Wartezeit für Kunden verkürzt.
Erweiterung der Pipelines für komplexe Biologika, Biosimilars und GMP-konforme Ausgangsstoffe
Der Wachstumspfad des Cell Culture Supply CDMO-Marktes ist zunehmend mit dem Aufstieg komplexerer Biologika verknüpft, die maßgeschneiderte Zellentwicklung, spezialisierte Prozessbedingungen und eine strengere analytische Kontrolle erfordern. Bispezifische Antikörper und Antikörper-Wirkstoff-Konjugate erfordern eine Wirtszellentwicklung und Prozesseinstellungen, die Standard-CHO-Workflows ohne zusätzliche Anpassung nicht unterstützen können. Auf der Biosimilar-Seite veröffentlichte die Europäische Kommission im Jahr 2025 den EU-Biotechnologieakt mit Bestimmungen zur Vereinfachung der Biosimilar-Zulassung und zur Stärkung der regionalen Bioproduktionskapazität, was Anbieter unterstützt, die bereits qualifizierte Zellkulturanlagen in Europa betreiben. Die Nachfrage nach GMP-konformen Medien und Reagenzien liegt im selben Expansionszyklus, da fortschrittlichere und zahlreichere Biologika-Programme eine zuverlässige Versorgung mit Ausgangsstoffen als Teil der gesamten Entwicklungs- und Fertigungskette erfordern.
Regionales Onshoring, geschlossene Systeme und Kontaminationskontrolle
Der Cell Culture Supply CDMO-Markt wird auch durch Onshoring-Bemühungen in Nordamerika und Europa vorangetrieben, wo die Versorgungssicherheit zu einer größeren Investitionspriorität geworden ist. Im Mai 2025 erließ das Weiße Haus die Executive Order 14293, die die FDA anwies, doppelte Inspektions- und Genehmigungsanforderungen für die inländische pharmazeutische Fertigung zu reduzieren, und signalisierte eine stärkere politische Unterstützung für lokale Produktionskapazitäten. Die FDA hielt daraufhin eine öffentliche Anhörung ab, die sich auf das Onshoring der Herstellung von Arzneimitteln und biologischen Produkten konzentrierte, und bestätigte damit die gleiche Richtung für das Betriebsumfeld. Dual-Source-Strategien schaffen nachgelagerte Chancen für mittelgroße CDMOs in Indien und Südamerika, da kostengünstigere Regionen Frühphasenarbeiten anziehen, die sich später in kommerzielle Fertigungsnachfrage umwandeln können. Gleichzeitig begünstigen strengere Anforderungen an geschlossene Systeme und Kontaminationskontrolle weiterhin Anbieter, die bereits validierte moderne Anlagen betreiben, was dem Cell Culture Supply CDMO-Markt einen klaren qualitätsgetriebenen Vorteil für neuere Infrastrukturen gegenüber veralteten Anlagen verschafft.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Begrenzte Verfügbarkeit von GMP-Bioreaktoren mit hoher Kapazität | -0.8% | Global, am akutesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifiziertem Bioprozess-Fachpersonal | -0.6% | Global, mit höchstem Schweregrad in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von Einzelquellen für kritische Ausgangsstoffe | -0.4% | Global, mit Versorgungskonzentrationsrisiko im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Komplexität von Technologietransfer und Validierung | -0.3% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit von GMP-Bioreaktoren mit hoher Kapazität
Eine wesentliche Einschränkung für den Cell Culture Supply CDMO-Markt besteht darin, dass GMP-Kapazitäten im kommerziellen Maßstab knapper bleiben als die Verfügbarkeit im Labor- und Pilotmaßstab. Die nach früheren Verzögerungen voranschreitenden Spätphasenprogramme verlängerten die Vorlaufzeiten für kommerzielle Fertigungsslots bis 2025, insbesondere bei CHO-basierten Arbeiten mit monoklonalen Antikörpern und Programmen für fortschrittliche Therapien. Dieses Ungleichgewicht ist bedeutsam, da Auftraggeber häufig Entwicklungsunterstützung sichern können, aber dennoch Verzögerungen erfahren, wenn sie validierte Großproduktionsslots benötigen, die mit Einreichungs- und Markteinführungsplänen übereinstimmen. Derselbe Abschnitt weist auch darauf hin, dass integrierte Anbieter mit Kontinuität vom Labor- bis zum kommerziellen Maßstab einen Vorteil erlangen, da Technologietransfer- und Validierungsherausforderungen schwieriger zu bewältigen werden, wenn der Prozessverantwortliche über mehrere Anbieter hinweg wechselt. Infolgedessen belohnt der Cell Culture Supply CDMO-Markt weiterhin Anbieter, die Maßstab, Kontinuität und vorherige kommerzielle Bereitschaft kombinieren können, anstatt isolierte Serviceschritte anzubieten.
Mangel an qualifizierten Bioprozesstechnik-Fachkräften
Personalengpässe bleiben ein weiteres strukturelles Hemmnis für den Cell Culture Supply CDMO-Markt, da qualifiziertes GMP-Bioprozess-Fachpersonal in mehreren wichtigen Regionen nach wie vor schwer zu gewinnen ist. BIOTECanada hat auf die Notwendigkeit hingewiesen, eine zukunftsfähige Belegschaft für die Bioproduktion aufzubauen, und diese Botschaft deckt sich mit den Personalengpässen, die die Kapazitätserweiterung verlangsamen, selbst wenn Investitionsbereitschaft vorhanden ist. Dasselbe Problem wird durch Onshoring-Ambitionen verschärft, da das Wachstum der lokalen Produktion schneller voranschreiten kann als die Entwicklung des Arbeitskräftepools. Die Abhängigkeit von Einzelquellen für wichtige Ausgangsstoffe fügt eine weitere Risikoebene hinzu, da jede Störung in konzentrierten Lieferketten Entwicklungspläne und Produktionskontinuität im gesamten Cell Culture Supply CDMO-Markt beeinträchtigen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
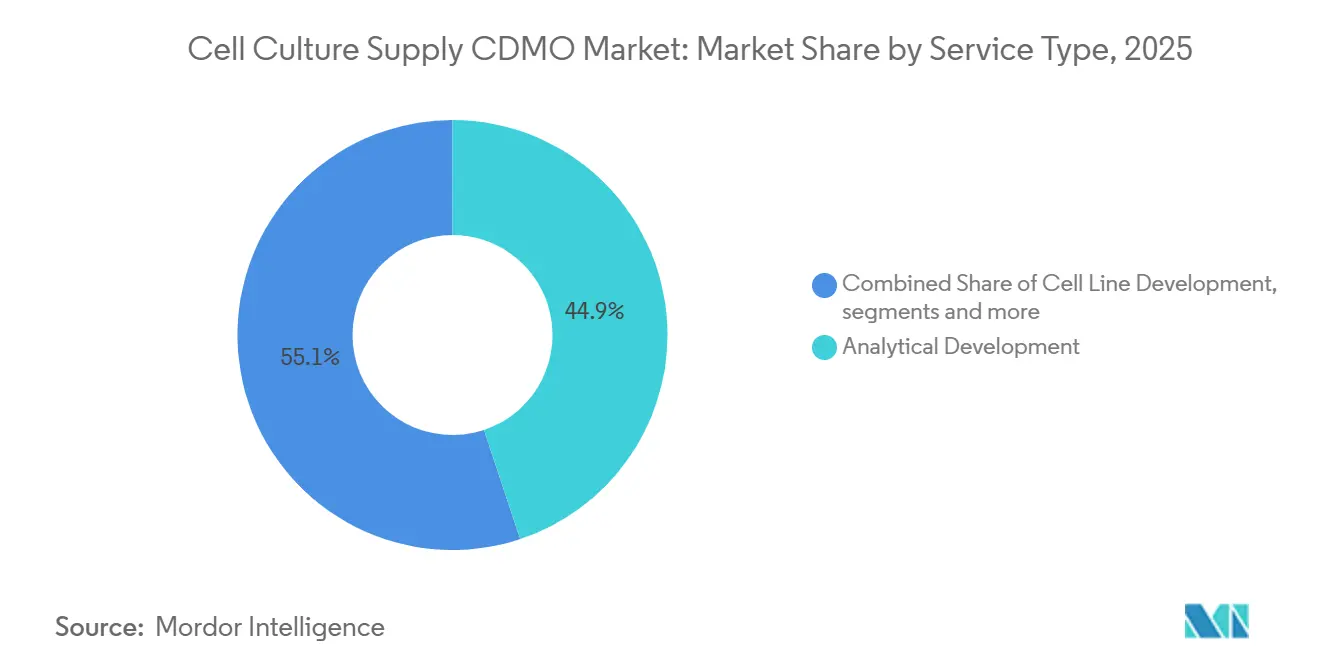
Analytische Dienstleistungen sichern den Umsatz, während die Zelllinienentwicklung beschleunigtDie analytische Entwicklung hielt im Jahr 2025 einen Anteil von 44,86 % am Zellkultur-Versorgung-CDMO-Markt und war damit die größte Servicekategorie im aktuellen Umsatzmix. Diese Position spiegelt die hohe Dokumentationslast bei der Prozesscharakterisierung, Stresstests, Freigabeunterstützung und der Vorbereitung regulatorischer Unterlagen für zunehmend komplexe Biologika wider. Auftraggeber delegieren diese Arbeit weiterhin an spezialisierte Partner, da die Tätigkeit auf anspruchsvolle Instrumente, etablierte Qualitätssysteme und Teams angewiesen ist, die die Einreichungsanforderungen über verschiedene Entwicklungsphasen hinweg unterstützen können.
Die Zelllinienentwicklung wird bis 2031 voraussichtlich mit einer CAGR von 11,18 % wachsen, und dieses Tempo spiegelt den wachsenden Bedarf an maßgeschneiderter Wirtszelltechnik für neuere Biologikaformate wider. Bispezifische Antikörper und ADCs benötigen individuellere Entwicklungswege, um die angestrebten Glykosylierungsprofile und Expressionsleistungen zu erfüllen. In der Praxis verschiebt sich der Servicemix des Zellkultur-Versorgung-CDMO-Marktes hin zu Anbietern, die analytische Präzision, Zellentwicklungskompetenz und Kontinuität in der nachgelagerten Fertigung in einer einzigen kommerziellen Beziehung kombinieren können.


Nach Zelllinienplattform:
CHO-Zellen dominieren, während Stammzellprogramme die künftige Nachfrage prägenCHO-Zellen machten im Jahr 2025 57,42 % des Zellkultur-Versorgung-CDMO-Marktes nach Plattform aus und liegen damit in der kommerziellen Relevanz weit vor anderen Zellliniesystemen. Ihre Führungsposition spiegelt jahrelange regulatorische Vertrautheit, optimierte Medien- und Fütterungsstrategien sowie hochentwickelte Klon-Screening-Workflows wider, die auf der CHO-Biologie aufbauen. In der Zellkultur-Versorgung-CDMO-Branche ist eine etablierte Basis wichtig, da Auftraggeber weiterhin Plattformen mit bewährtem Fertigungspräzedenzfall bevorzugen, wenn sie sich auf Spät- und Kommerzialierungsphasen zubewegen. HEK293-Zellen werden weiterhin für Virusimpfstoff- und Gentherapieprogramme eingesetzt, während Hybridom-Plattformen relevant bleiben, aber einer schrittweisen Verdrängung ausgesetzt sind, da rekombinante Expressionssysteme eine bessere Skalierbarkeit für Biosimilar- und monoklonale Antikörperentwickler bieten.
Stammzellen werden bis 2031 voraussichtlich mit einer CAGR von 12,74 % wachsen, und dieses Wachstum signalisiert, wo sich zukünftige Kapazitätsanforderungen wahrscheinlich aufbauen werden. Die Verschiebung hin zur fortschreitenden Pipeline allogener Zelltherapien, die GMP-konforme Expansionssysteme für induzierte pluripotente Stammzellen und mesenchymale Stammzellen benötigen. Das Ergebnis ist kein Rückgang der CHO-Dominanz, sondern eine Ausweitung der Plattformnachfrage, die im Prognosezeitraum ein vielfältigeres Anlagendesign und operative Expertise im Zellkultur-Versorgung-CDMO-Markt erfordern wird.
Nach Maßstab:
Labormaßstab führt die aktuelle Aktivität an, während der kommerzielle Maßstab künftige Umsätze antreibtDer Labormaßstab repräsentierte im Jahr 2025 einen Anteil von 46,18 % nach Maßstab, was zeigt, wie stark der Zellkultur-Versorgung-CDMO-Markt noch in der Prozessentwicklung, dem Zelllinien-Screening und der Etablierung analytischer Methoden verankert ist. Das Laborsegment bleibt auch deshalb aktiv, weil Auftraggeber Flexibilität wünschen, während sie Prozesse verfeinern, Klone vergleichen und Dokumentationspakete vor größeren Validierungsschritten erstellen. Im Zellkultur-Versorgung-CDMO-Markt macht die Laborarbeit damit zu einem kritischen Zubringer für spätere Umsatzkonversionen und nicht zu einem eigenständigen Servicepool. Der Pilotmaßstab fungiert weiterhin als Brücke zwischen früher Entwicklung und kommerzieller Fertigung und verdeutlicht, dass hier das Technologietransferrisiko oft am sichtbarsten wird.
Der kommerzielle Maßstab wird bis 2031 voraussichtlich mit einer CAGR von 11,86 % wachsen, da mehr Programme, die in der früheren Entwicklungswelle von 2020 bis 2024 begonnen haben, nun auf regulatorische Einreichungen und Markteinführungsbereitschaft zusteuern. Dieser Übergang verlagert das Umsatzgewicht hin zu validierten Hochvolumen-Fertigungsslots, insbesondere für Biologika, die eine unterbrechungsfreie Versorgungsplanung benötigen. Der Zellkultur-Versorgung-CDMO-Markt zeigt daher eine zweistufige Struktur, bei der der Labormaßstab eine breite Projektaufnahme generiert und der kommerzielle Maßstab die stärkste nachgelagerte Umsatzexpansion erfasst.
Nach Anwendung:
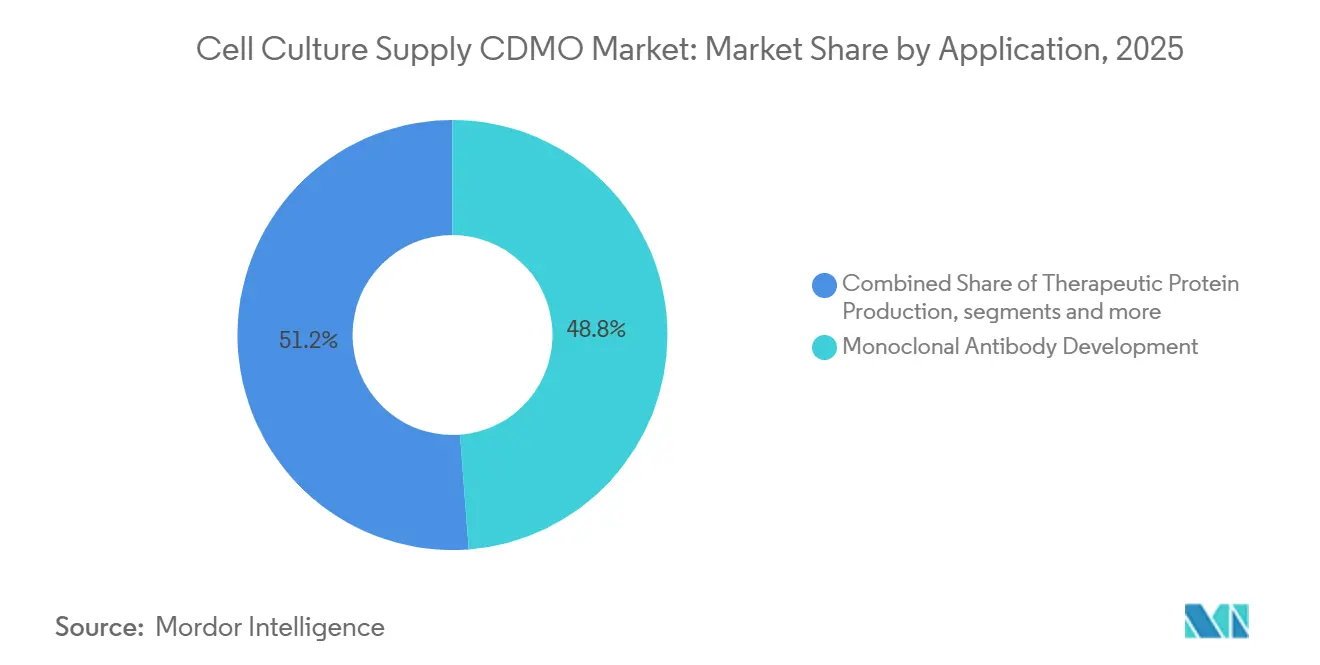
Monoklonale Antikörper bleiben der Kern, während Gentherapievektoren am schnellsten wachsenDie Entwicklung monoklonaler Antikörper erfasste im Jahr 2025 48,76 % des Zellkultur-Versorgung-CDMO-Marktes nach Anwendung und bleibt damit das größte Nachfragezentrum über alle Anwendungskategorien hinweg. Diese Führungsposition spiegelt die breite klinische und kommerzielle Basis von Programmen für monoklonale Antikörper wider, von denen die meisten weiterhin auf CHO-basierter GMP-Fertigung mit Unterstützung durch ausgelagerte Partner beruhen. Im Zellkultur-Versorgung-CDMO-Markt gibt diese Konzentration den Anbietern eine stabile Volumenbasis, da mAb-Programme über lange Zeiträume hinweg wiederholbare Entwicklungs-, Analyse- und kommerzielle Fertigungsunterstützung erfordern. Die Produktion therapeutischer Proteine bleibt ebenfalls eine stetige Arbeitsquelle, während die Virusimpfstoffproduktion Kapazitäten absorbieren kann, die durch den Abbau von Pandemiereaktionsprogrammen frei werden.
Die Produktion von Gentherapievektoren wird bis 2031 voraussichtlich mit einer CAGR von 13,02 % wachsen, und dieses Tempo spiegelt die Nachfrage der Auftraggeber nach ausgelagerter Plasmid-DNA- und Virusvektorherstellung anstelle großer interner Aufbauten wider. Dies ist bedeutsam, da Vektorarbeit ihre eigene Prozesskomplexität, Qualitätsanforderungen und Anlagenbeschränkungen mit sich bringt, was externe Spezialisierung für Entwickler wertvoller macht. In der Zellkultur-Versorgung-CDMO-Branche entsteht dadurch ein vielfältigerer Anwendungsmix, auch wenn monoklonale Antikörper der dominante Anker bleiben.
Nach Endnutzer:
Biopharmazeutische Unternehmen führen die Nachfrage an, während CDMO-Subcontracting die Wertschöpfungskette neu gestaltetBiopharmazeutische Unternehmen repräsentierten im Jahr 2025 51,34 % der Endnutzernachfrage und bleiben damit die größte Geschäftsquelle im Cell Culture Supply CDMO-Markt. Diese Gruppe umfasst große Innovatoren mit fortgeschrittenen klinischen Vermögenswerten und kleinere Biotechnologieunternehmen, die keine interne Fertigungsinfrastruktur besitzen. Ihre Auslagerungsentscheidungen sind zunehmend an Entwicklungsgeschwindigkeit, Einreichungsbereitschaft und kommerzielle Zeitplanung gebunden, anstatt allein auf einmalige Kostensenkung ausgerichtet zu sein. Der aktuelle Endnutzermix zeigt daher, dass der Cell Culture Supply CDMO-Markt volumenmäßig auftraggebergeführt bleibt, auch wenn das Anbieterökosystem selbst vielschichtiger wird.
Die am schnellsten wachsende Endnutzergruppe ist die CDMO-Gruppe, die als Primärhersteller agiert und spezialisierte vorgelagerte Aktivitäten vergibt, mit einer prognostizierten CAGR von 10,64 % bis 2031. Dies spiegelt wider, dass sich die Wertschöpfungskette in Spezialistenstufen aufteilt, insbesondere in der analytischen Entwicklung und Zelllinienentwicklung, wo Boutique-Anbieter Volldienstleister unterstützen können. Auftragsforschungsorganisationen tragen weiterhin zur Nachfrage nach Zellliniencharakterisierung und analytischen Referenzstandards bei, während Hochschulen und Forschungsinstitute eine kleinere, aber stabile Basis für frühe Zellbanking- und Technologietransfervorbereitungsarbeiten bleiben. Das bedeutet, dass der Cell Culture Supply CDMO-Markt nicht nur in der Größe wächst, sondern auch beziehungsgetriebener wird, da die Auslagerung durch mehrjährige Entwicklungsstrukturen statt durch isolierte Transaktionen fließt.
Geografische Analyse
Markt für Zellkulturversorgung CDMO in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 41,92 % am Markt für Zellkulturversorgung CDMO und nimmt damit die größte geografische Position gemessen am aktuellen Umsatz ein. Die Region profitiert von einer dichten Biologika-Pipeline, einer ausgereiften Regulierungsstruktur sowie politischen Maßnahmen im Jahr 2025, die darauf abzielten, die Ausweitung der inländischen Arzneimittelherstellung zu erleichtern. Kanada stärkt die regionale Basis durch etablierte Forschungskapazitäten, obwohl BIOTECanada die Qualifikation der Arbeitskräfte als wichtiges Thema für die langfristige Erweiterung der inländischen Kapazitäten hervorgehoben hat.
Markt für Zellkulturversorgung CDMO im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich die am schnellsten wachsende Region im Markt für Zellkulturversorgung CDMO sein, mit einer prognostizierten CAGR von 13,26 % bis 2031. Das Wachstumsprofil der Region wird durch staatlich geförderte Fertigungscluster, eine zunehmende Plattformtiefe und ein hohes Tempo bei Kapazitätsinvestitionen in Südkorea, China, Japan, Singapur und Indien gestützt. WuXi Biologics schloss im Juni 2026 den modularen Rohbauabschluss seiner Arzneimittelproduktionsanlage in Singapur ab; die Anlage ist für rund 100 Millionen Einheiten vorgefüllter Spritzen und Fläschchen pro Jahr ausgelegt und zeigt, wie das regionale Angebot über reine Wirkstoffkapazitäten hinausgeht. Auch Indien vertieft seine Rolle: Aurobindo Pharma lancierte im Juni 2026 TheraNym mit einer Bioreaktorkapazität von 15 KL und einer MSD-Liefervereinbarung für den Inlands- und Exportbedarf.
Markt für Zellkulturversorgung CDMO in EMEA und Südamerika
Europa bleibt für den Markt für Zellkulturversorgung CDMO strukturell bedeutsam, da es eine ausgereifte GMP-Infrastruktur mit tiefgreifenden Analysekapazitäten und einer etablierten Biologika-Kundenbasis verbindet. Der regionale Ausblick wird zudem durch politische Maßnahmen gestützt: Das Biotechnologiepaket der Europäischen Kommission von 2025 enthält Maßnahmen, die die Zulassung von Biosimilars und die regionale Fertigungskapazität stärken sollen. Außerhalb der drei großen Zentren bleiben Südamerika, der Nahe Osten und Afrika kleinere, aber aktive Bereiche, in denen öffentlich-private Fertigungsinitiativen und Diversifizierungsstrategien selektive Chancen für eine künftige Expansion von Anbietern schaffen.

Wettbewerbslandschaft
Der Cell Culture Supply CDMO-Markt weist im kommerziellen Maßstab eine moderate bis hohe Konzentration auf, bei der eine begrenzte Gruppe globaler Anbieter einen großen Anteil der Säugetier-Bioreaktorkapazität kontrolliert, während ein viel breiteres Feld regionaler Spezialisten um frühe Entwicklungs- und Analyseprogramme konkurriert. Diese Aufteilung bedeutet, dass das Wettbewerbsbild je nach Arbeitsphase unterschiedlich aussieht, da die kommerzielle Fertigung Maßstab und Kontinuität bevorzugt, während frühere Arbeiten mehr Raum für spezialisierte Neueinsteiger lassen. Die größten Unternehmen im Cell Culture Supply CDMO-Markt nutzen Kapazitätstiefe, geografische Reichweite und integrierte Servicestrukturen, um ihre Positionen zu verteidigen, da Auftraggeber nach weniger Übergaben über Entwicklungs- und Fertigungsphasen hinweg suchen. Das Gesamtergebnis ist ein Markt, in dem Skalenführer den Ton in der Spätphase und bei kommerziellen Arbeiten angeben, aber kleinere Unternehmen in plattform- oder projektspezifischen Nischen noch Raum haben.
Ein klares Strategiemuster im Cell Culture Supply CDMO-Markt ist die Expansion durch große Anlageinvestitionen und Akquisitionen. FUJIFILM eröffnete im September 2025 seinen kommerziellen Zellkultur-Fertigungsstandort Holly Springs in North Carolina, und die erste Phase umfasste 8 Bioreaktoren mit je 20.000 Litern, was den Maßstab zeigt, in dem führende Anbieter künftige Versorgungsplattformen aufbauen. Die Einführung von TheraNym durch Aurobindo Pharma in Indien im Juni 2026 zeigt, dass dieses Expansionsmuster nicht auf die allerhöchsten globalen Unternehmen beschränkt ist, da auch regionale Anbieter dedizierte Biologika-CDMO-Plattformen mit Exportpotenzial aufbauen.
Technologie- und Plattformtiefe werden im Cell Culture Supply CDMO-Markt genauso wichtig wie physische Kapazität. Die proprietäre CHO-Plattform von KBI Biopharma zeigt, wie Anbieter innerhalb eines ausgereiften Expressionssystems Differenzierung schaffen können, indem sie die Wirtszellleistung verbessern und das Entwicklungsrisiko für Kunden reduzieren. Die Anbieterbasis wird vielschichtiger, da primäre CDMOs ausgewählte vorgelagerte Aktivitäten an Boutique-Spezialisten vergeben, wenn sie engere Expertise benötigen. Dieses Kaskadenmodell erweitert die adressierbare Landschaft, ohne den Einfluss großer integrierter Anbieter zu verringern. Es erhöht auch die Eintrittsbarrieren für Neueinsteiger am kommerziellen Ende, da Auftraggeber Kontinuität, bewährte Qualitätssysteme und eine glaubwürdige Erfolgsbilanz bei der Überführung von Programmen von der Entwicklung in die routinemäßige GMP-Versorgung sehr schätzen.
Cell Culture Supply CDMO-Branchenführer
Lonza Group AG
Samsung Biologics Co., Ltd.
WuXi Biologics Cayman Inc.
FUJIFILM Diosynth Biotechnologies
Thermo Fisher Scientific Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Zellkulturversorgung CDMO
- AGC Biologics
- BioVectra Inc.
- Boehringer Ingelheim
- Catalent
- Curia Global, Inc.
- Esco Aster Pte. Ltd.
- FUJIFILM
- Genscript
- KBI Biopharma, Inc.
- Lonza Group
- Minaris Regenerative Medicine GmbH
- Oxford Biomedica plc
- Rentschler Biopharma SE
- Samsung Biologics Co., Ltd.
- Siegfried Holding AG
- Syngene International
- Thermo Fisher Scientific
- WACKER Biotech GmbH
- WuXi Biologics Cayman Inc.
- Yposkesi

Recent Industry Developments in Markt für Zellkulturversorgung CDMO
- Juli 2026: Die MFG8-Wirkstoffanlage von WuXi Biologics erhielt die Genehmigung der FDA-Vorlizenzinspektion (PLI) und fördert damit die kommerzielle Versorgung einer potenziellen Blockbuster-Autoimmuntherapie, während die 100%ige FDA-PLI-Bestehensquote des Unternehmens in seinem globalen Fertigungsnetzwerk aufrechterhalten wird.
- Juni 2026: Aurobindo Pharma startete TheraNym, eine dedizierte Biologika-CDMO-Tochtergesellschaft mit 15-KL-Bioreaktorkapazität in der Nähe von Hyderabad, Indien, verankert durch einen MSD-Liefervertrag für Inlands- und Exportmärkte.
- Juni 2026: WuXi Biologics schloss den modularen Rohbau seiner Singapur-Arzneimittelproduktionsanlage ab, die für rund 100 Millionen Einheiten vorgefüllter Spritzen und Fläschchen jährlich ausgelegt ist und damit die kommerziellen Fertigungskapazitäten im Asien-Pazifik-Raum ausbaut.
- Mai 2026: FUJIFILM Diosynth Biotechnologies sicherte sich einen 10-jährigen Biologika-Fertigungsvertrag mit Regeneron, eine langfristige kommerzielle Verpflichtung, die das Kapazitätsauslastungsrisiko der 3,2 Milliarden USD teuren Holly-Springs-Anlage erheblich reduziert.


Globaler Cell Culture Supply CDMO-Markt – Berichtsumfang
Gemäß dem Berichtsumfang bezieht sich der Cell Culture Supply CDMO-Markt auf jene, die Produkte und ausgelagerte Dienstleistungen zur Unterstützung von Zellkulturprozessen bereitstellen. Dazu gehören die Entwicklung, Produktion und Lieferung von Zellkulturmedien, Reagenzien, Seren, Supplementen, Bioprozessmaterialien und damit verbundenen Fertigungsdienstleistungen, die in der biopharmazeutischen Produktion, der Zell- und Gentherapie, der Impfstoffherstellung und Forschungsanwendungen eingesetzt werden.
Der Cell Culture Supply CDMO-Markt ist nach Serviceart, Zelllinienplattform, Maßstab, Anwendung, Endnutzer und Geografie segmentiert. Nach Serviceart ist der Markt in analytische Entwicklung, Zelllinienentwicklung, cGMP-Fertigung, Prozessoptimierung und andere Servicearten segmentiert. Nach Zelllinienplattform ist der Markt in CHO-Zellen, HEK293-Zellen, Hybridomzellen, Stammzellen und andere Zelllinienplattformen segmentiert. Nach Maßstab ist der Markt in Labormaßstab, Pilotmaßstab und kommerziellen Maßstab segmentiert. Nach Anwendung ist der Markt in Entwicklung monoklonaler Antikörper, Produktion therapeutischer Proteine, Produktion von Gentherapievektoren und Produktion viraler Impfstoffe segmentiert. Nach Endnutzer ist der Markt in biopharmazeutische Unternehmen, Auftragsforschungs- und Auftragsfertigungsorganisationen, Auftragsforschungsorganisationen sowie Hochschulen und Forschungsinstitute segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Analytische Entwicklung |
| Zelllinienentwicklung |
| cGMP-Fertigung |
| Prozessoptimierung |
| Andere Servicearten |
| CHO-Zellen |
| HEK293-Zellen |
| Hybridomzellen |
| Stammzellen |
| Andere Zelllinienplattformen |
| Labormaßstab |
| Pilotmaßstab |
| Kommerzieller Maßstab |
| Entwicklung monoklonaler Antikörper |
| Produktion therapeutischer Proteine |
| Produktion von Gentherapievektoren |
| Produktion viraler Impfstoffe |
| Biopharmazeutische Unternehmen |
| Auftragsforschungs- und Auftragsfertigungsorganisationen |
| Auftragsforschungsorganisationen |
| Hochschulen und Forschungsinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Serviceart | Analytische Entwicklung | |
| Zelllinienentwicklung | ||
| cGMP-Fertigung | ||
| Prozessoptimierung | ||
| Andere Servicearten | ||
| Nach Zelllinienplattform | CHO-Zellen | |
| HEK293-Zellen | ||
| Hybridomzellen | ||
| Stammzellen | ||
| Andere Zelllinienplattformen | ||
| Nach Maßstab | Labormaßstab | |
| Pilotmaßstab | ||
| Kommerzieller Maßstab | ||
| Nach Anwendung | Entwicklung monoklonaler Antikörper | |
| Produktion therapeutischer Proteine | ||
| Produktion von Gentherapievektoren | ||
| Produktion viraler Impfstoffe | ||
| Nach Endnutzer | Biopharmazeutische Unternehmen | |
| Auftragsforschungs- und Auftragsfertigungsorganisationen | ||
| Auftragsforschungsorganisationen | ||
| Hochschulen und Forschungsinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum der Nachfrage im Cell Culture Supply CDMO-Markt bis 2031 an?
Das Wachstum wird durch die Auslagerung durch Auftraggeber, den verstärkten Einsatz von Einweg- und modularer Bioproduktion sowie die steigende Nachfrage aus komplexen Biologika- und fortschrittlichen Therapieprogrammen angetrieben. Der Markt wird voraussichtlich von 5,51 Milliarden USD im Jahr 2025 auf 5,98 Milliarden USD im Jahr 2026 und bis 2031 auf 9,72 Milliarden USD bei einer CAGR von 10,21 % steigen.
Welcher Servicebereich generiert derzeit den höchsten Umsatz?
Die analytische Entwicklung führt den Umsatzmix mit einem Anteil von 44,86 % im Jahr 2025 an, da Auftraggeber eine umfangreiche Prozesscharakterisierung, regulatorische Unterstützung und Dokumentation für komplexe Biologika-Einreichungen benötigen.
Welche Zelllinienplattform ist heute noch am wichtigsten?
CHO-Zellen bleiben die dominierende Plattform mit einem Anteil von 57,42 % im Jahr 2025 aufgrund des etablierten regulatorischen Präzedenzfalls und hochoptimierter Entwicklungsworkflows.
Wo findet die schnellste regionale Expansion statt?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 13,26 % wachsen, unterstützt durch bedeutende Investitionen in Südkorea, Singapur, China, Japan und Indien.
Seite zuletzt aktualisiert am:



