
ケーブル陸揚げ局市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.48 十億米ドル |
| 市場規模 (2031) | 6.23 十億米ドル |
| 成長率 (2026 - 2031) | 6.82 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
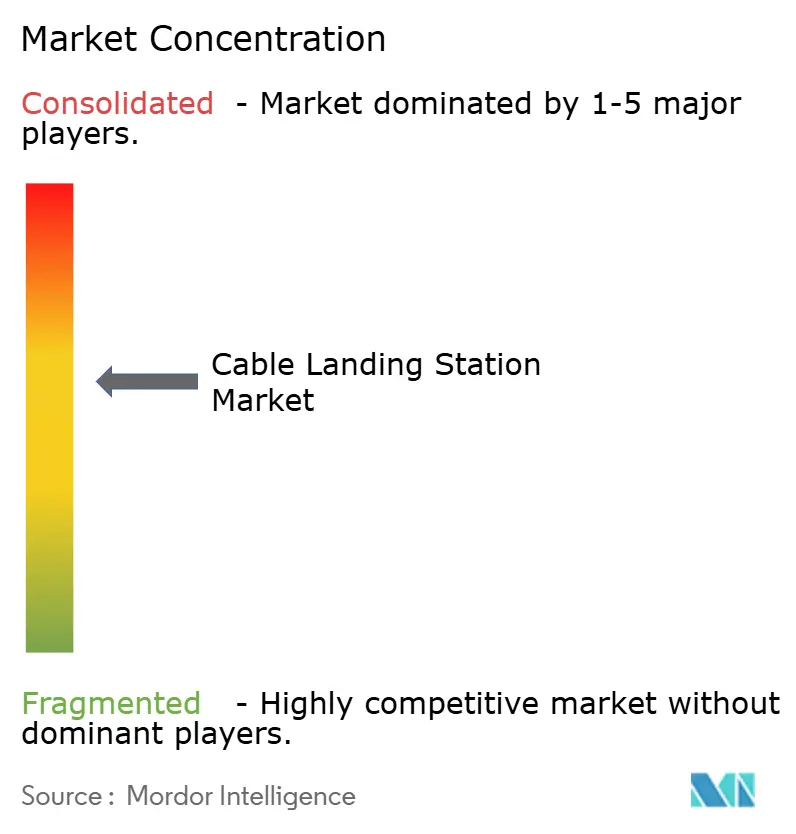
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケーブル陸揚げ局市場分析
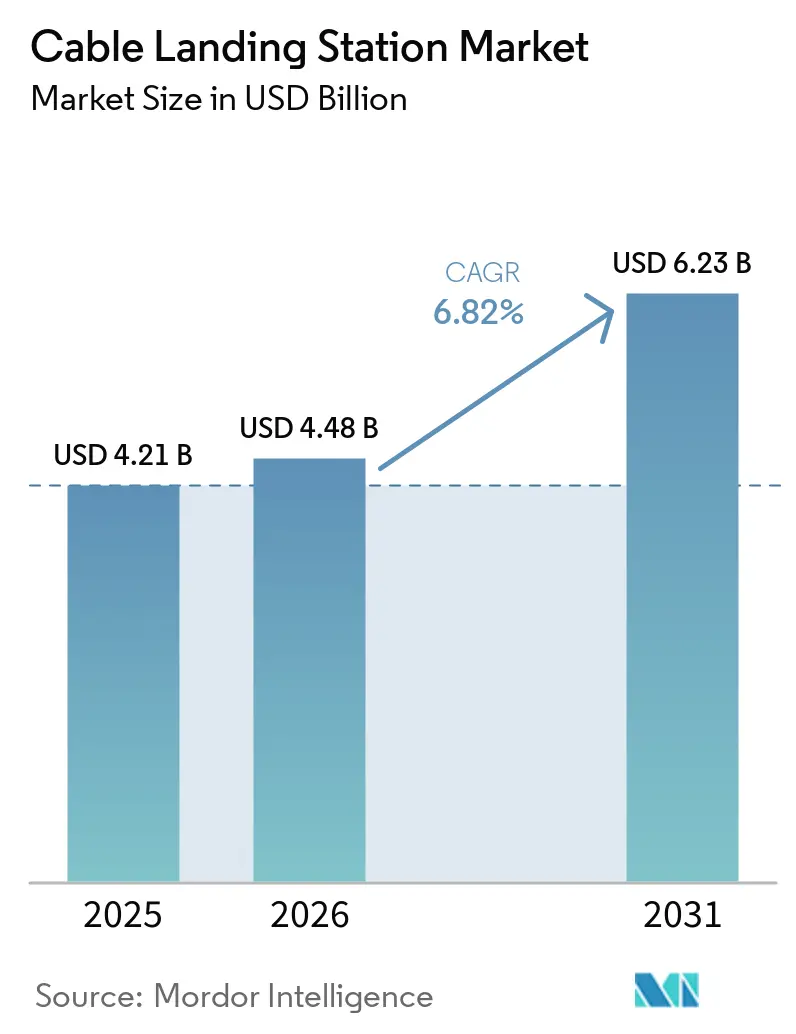
ケーブル陸揚げ局市場の規模は、2025年の4.21 ビリオン 米ドルから2026年には4.48 ビリオン 米ドルへと成長し、2026年から2031年にかけて6.82%のCAGRで2031年までに6.23 ビリオン 米ドルに達すると予測されている。
新しい海底ケーブルプロジェクトは2025年から2027年にかけて130 ビリオン 米ドルを投じる予定であり、2026年から2029年にかけて供用開始が予定されているケーブルの総額は160 ビリオン 米ドルを超える。ケーブル陸揚げ局は海底ケーブルシステムを陸上ネットワークに接続するため、新たなルートの開発はサイト容量、電力システム、セキュリティ、および光学機器に対する直接的な需要を生み出す。プライベートクラウドの所有者は、共有容量を取得するのではなく、自社のルートを自ら設計・管理するようになっているため、調達方法を変化させている。国家レジリエンスプログラムもまた、確立されたハブの外に位置する陸揚げの多様性、修理対応能力、およびインフラに向けた投資をシフトさせている。したがって、ケーブル陸揚げ局市場は、新規ケーブル建設と旧世代の光学機器向けに建設されたサイトのアップグレードの両方に依存している。開発者はまた、局が供用開始できるようになる前に、海洋請負業者、地方当局、電力供給者、バックホール事業者、およびテナントとの調整を行わなければならない。この調整により、実績ある手順と信頼性の高い地域パートナーシップを提供できる既存の事業者が優位に立つことができる。
主要レポートのポイント
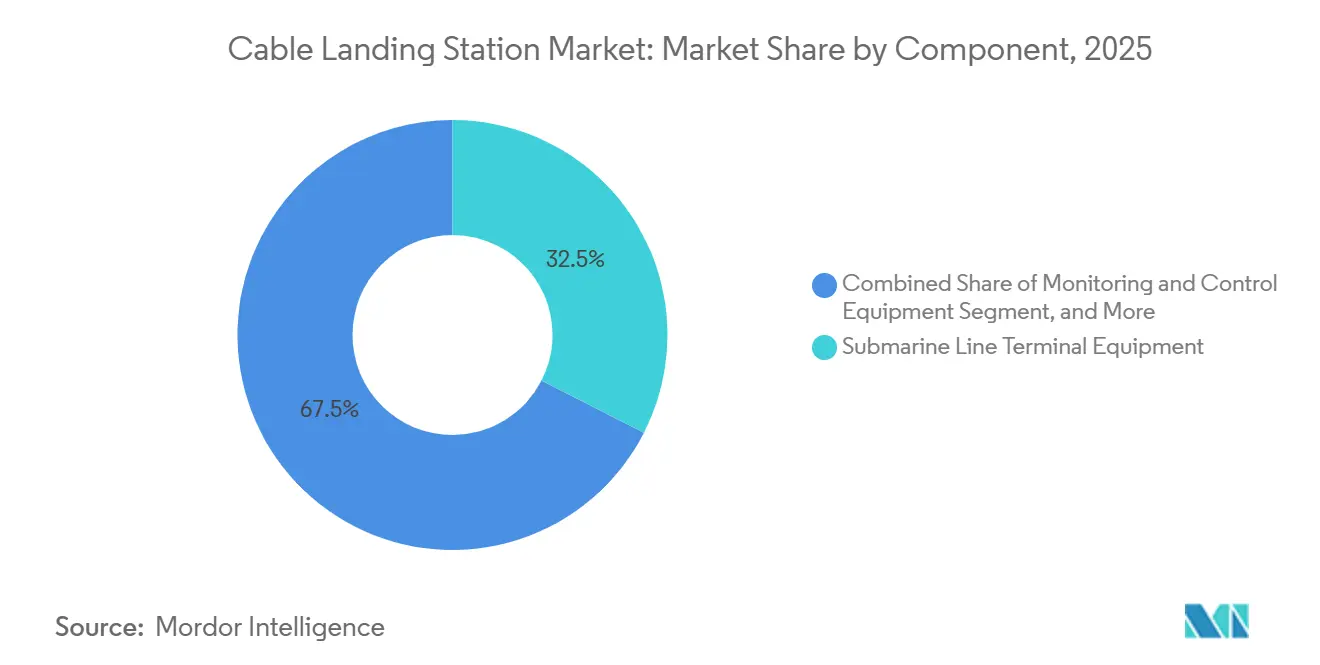
- コンポーネント別では、海底線端局装置が2025年のケーブル陸揚げ局市場シェアの32.51%を占め、監視・制御装置は2031年までに7.46%のCAGRで拡大すると予測されています。
- サービス別では、設置・試運転が2025年のケーブル陸揚げ局市場シェアの43.26%を占め、アップグレード・改修は2031年までに8.15%のCAGRで拡大すると予測されています。
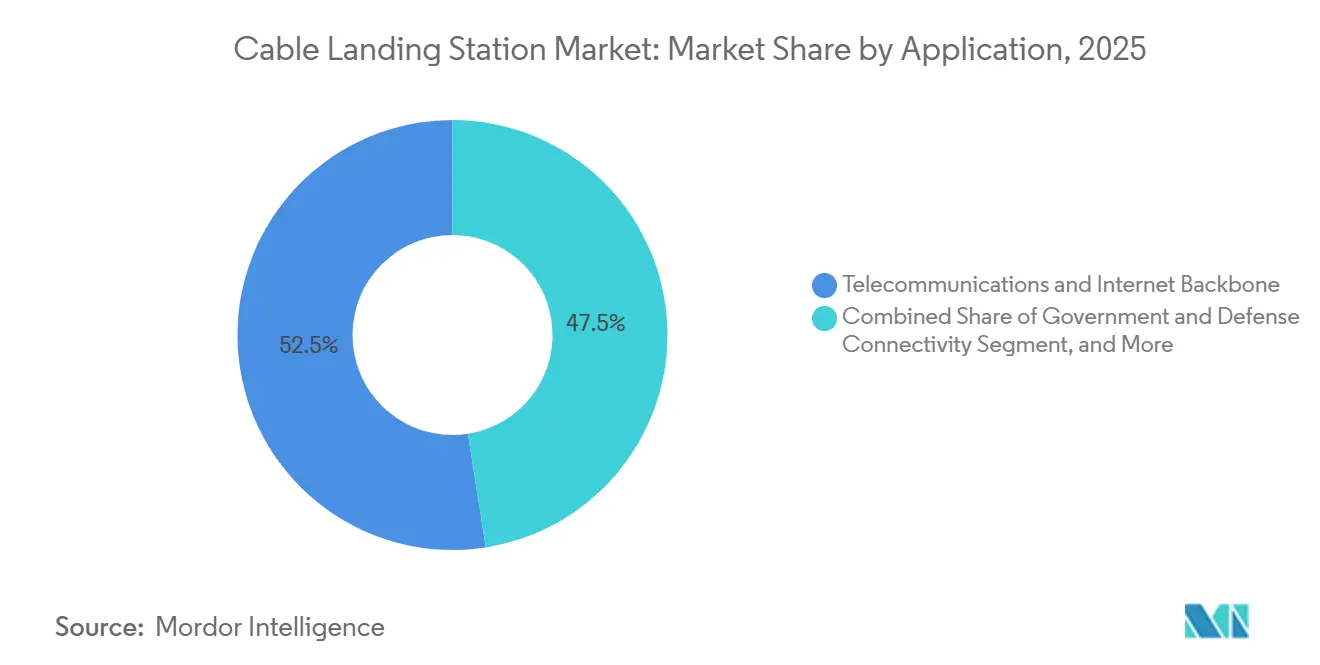
- 用途別では、電気通信およびインターネットバックボーンが2025年のケーブル陸揚げ局市場規模の52.48%を占め、ハイパースケールおよびデータセンター相互接続は2031年までに7.84%のCAGRで拡大すると予測されています。
- 所有形態およびビジネスモデル別では、コンソーシアム所有システムが2025年のケーブル陸揚げ局市場シェアの45.73%を占め、単独所有システムは2031年までに7.53%のCAGRで拡大すると予測されています。
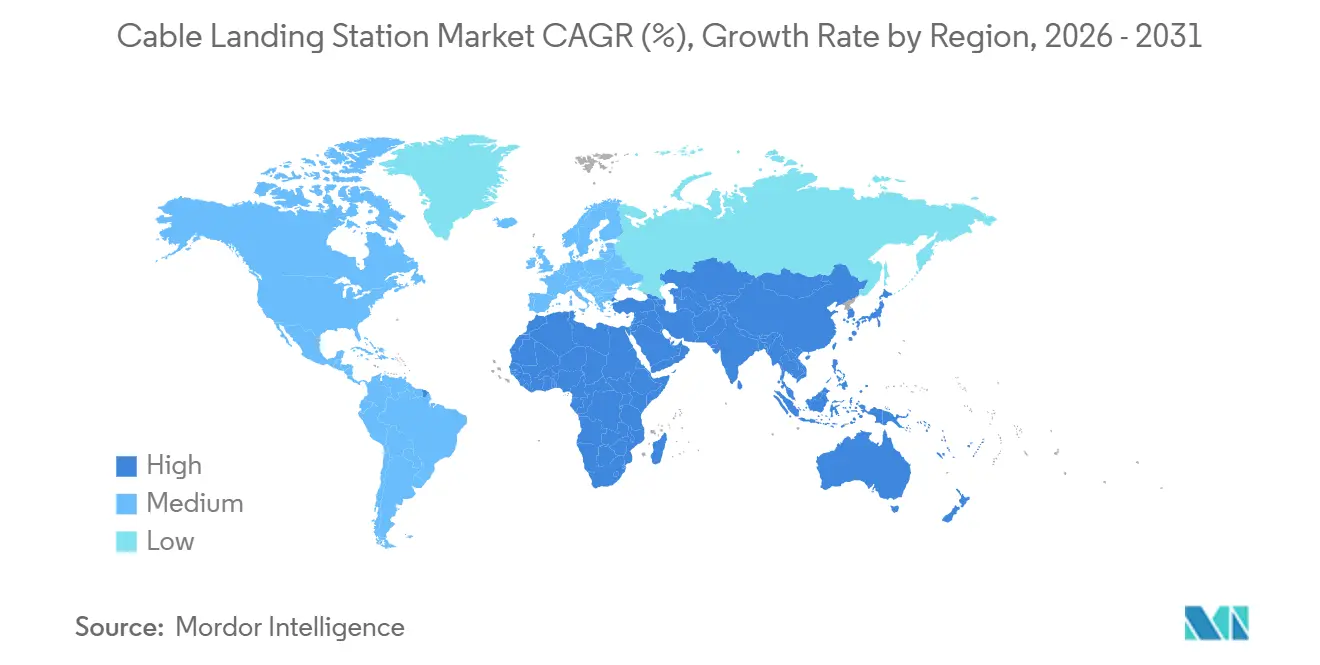
- 地域別では、アジア太平洋が2025年のケーブル陸揚げ局市場の38.63%を占め、中東は2031年までに8.37%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびAIトラフィックによる国際容量の拡大 | +2.1% | グローバル | 短期(2年以内) |
| ハイパースケーラーによる単独所有システムへの投資 | +1.6% | 北米、アジア太平洋、欧州 | 短期(2年以内) |
| デジタル主権と重要インフラへの支出 | +1.0% | アジア太平洋、欧州、中東 | 中期(2〜4年) |
| 新興回廊におけるキャリアニュートラルの拡大 | +0.7% | アフリカ、南米、南・東南アジア | 中期(2〜4年) |
| 洋上エネルギーおよび島嶼接続ニーズ | +0.5% | 北海、中東、東南アジア、太平洋 | 長期(4年以上) |
| モジュール式・プレハブ局の展開 | +0.4% | グローバル(新興市場に集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドおよびAIトラフィックによる新たな国際容量の拡大
人工知能の推論は低遅延を必要とし、大規模なモデルファイルを拠点間で繰り返し転送します。使用済み国際帯域幅は2025年から2035年にかけて年率24%で成長すると予測されており、孤立したネットワークアップグレードではなく、長距離容量への継続的な投資が必要です。トラフィック密度の上昇により、沿岸施設での光学的監視の必要性が高まっています。事業者はポート容量を増加させる際に、信頼性の高い電力、冷却、バックホールリンクも必要とします。各新規ルートは陸上ネットワークアクセスを備えた保護サイトに接続する必要があるため、ケーブル陸揚げ局市場はその恩恵を受けます。クラウドリージョンが大西洋、太平洋、インド洋を横断する直接リンクを必要とする場所では、需要が特に顕著です。
ハイパースケーラーによる単独所有海底システムへの投資
大手テクノロジー企業は、容量、ルーティング、ネットワーク設計を自社でコントロールできるルートをますます好むようになっています。Metaは2025年にProject Waterworth(自社所有の5万km・5大陸にわたるケーブルシステム)を発表し、この方向性を示しました[1] Amazonは2025年にFastnetを発表しました。これはメリーランド州とコーク州を毎秒320テラビット以上の容量で結ぶケーブルです。これらのプロジェクトは、プライベート光学システムと専用陸上接続に対応できる局を必要とします。ホスト事業者は、プライベートシステムの電力、物理レイアウト、光配線フレームを変更することでサービス収益を獲得できます。この所有モデルは、単独所有展開と既存施設での改修作業の成長を支えます。
国家デジタル主権と重要インフラへの支出
各国政府は海底ケーブルのレジリエンスを戦略的インフラ問題として扱っています。欧州委員会は2026年2月、欧州接続ファシリティを通じてケーブルプロジェクトと修理能力に3億4,700万ユーロ(3億8,100万 米ドル)を配分しました。この配分には修理機器向けの6,000万ユーロ(6,600万 米ドル)が含まれています。日本も2025年にデジタルインフラレジリエンスプログラムを通じてケーブル陸揚げ地点の地理的多様性の拡大を支援しました。これらのプログラムは、民間資本が既存の陸揚げ地点を優先する可能性がある場所に需要を生み出します。ケーブル陸揚げ局市場は、代替ルート、修理能力、レジリエントな地域インフラへの公共支出から恩恵を受けます。
新興回廊におけるキャリアニュートラル陸揚げ局の拡大
キャリアニュートラル施設は、複数のケーブル所有者とネットワークプロバイダーが同一の安全な陸揚げ地点を利用できるようにします。この構造により、個々のルートが負担する固定費を削減できます。インドでは、Sifyが2025年10月にビシャーカパトナムでオープンケーブル陸揚げ局と50メガワットのAIエッジデータセンターの開発を開始しました。このプロジェクトはシンガポール、マレーシア、オーストラリア、タイへの接続を目指しています。共有施設は、単一プロバイダーモデルでは専用サイトを正当化できないルートを支援できます。このアプローチにより、トラフィック量が増加しているものの複数のユーザーに分散している新興回廊において、ケーブル陸揚げ局市場の余地が生まれます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沿岸許認可と環境審査の遅延 | -1.2% | 北米、欧州、太平洋諸島 | 短期(2年以内) |
| サイバーセキュリティおよび物理的セキュリティのコンプライアンスコスト | -0.8% | グローバル(北米・欧州への主要影響) | 中期(2〜4年) |
| ケーブル修理船と専門人材の制約 | -0.6% | グローバル | 長期(4年以上) |
| 陸揚げ地点集中とバックホール障害リスク | -0.4% | アジア太平洋、中東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
沿岸許認可と環境審査の遅延
環境審査と地方承認により、ケーブル陸揚げプロジェクトが数年遅延することがあります。各ルートは複数の当局からの承認を必要とし、商業運用は計画されたすべての陸揚げ地点の準備が整うことに依存する場合があります。米国下院は2025年に海底ケーブル保護法を可決し、国家海洋保護区法に基づく重複した特別使用許可要件を撤廃しました。この措置は特定の承認ステップに対処するものですが、より広範な沿岸、環境、地域社会の審査要件を撤廃するものではありません。遅延によりシステムの完成した海洋部分が単一の未準備サイトを待つ状況が生じる可能性があります。この不確実性は、特に厳格な審査プロセスを持つ沿岸地域において、ケーブル陸揚げ局市場の開発リスクを高めます。
サイバーセキュリティおよび物理的セキュリティのコンプライアンスコスト
米国連邦通信委員会は2026年6月、海底ケーブルライセンシーに対する新たなサイバーセキュリティおよび物理的セキュリティ要件を採択しました。同機関は、リスク管理計画策定に2,850万 米ドル、継続的義務に1,070万 米ドルを含む、初年度の業界全体のコンプライアンスコストを3,920万 米ドルと推定しました。規則は98のライセンスケーブルシステムにわたる推定3,136事業者に適用されました。小規模事業者は、より少ないルートで計画、報告プロセス、セキュリティ管理を維持しなければならないため、相対的に高いコストに直面する可能性があります。グローバルネットワークを持つ顧客も、正式な規則のない管轄区域外で同等の保護措置を要求する場合があります。これらのコストは、ケーブル陸揚げ局市場全体の運用セキュリティを向上させる一方で、小規模参入者を制約する可能性があります。また、セキュリティ計画をサイト設計、ベンダー選定、運用手順、顧客交渉の必要な要素とします。コンプライアンス要件は、ケーブル所有者がルートを確定する前のプロジェクト準備コストを引き上げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
光インターフェース装置が最大の収益ポジションを保持海底線端局装置は2025年のケーブル陸揚げ局市場シェアの32.51%を占めました。海底システムと陸上システム間のトラフィックを変換するため、すべての大容量ケーブル終端の中心となっています。その役割により、事業者が新たな陸揚げ地点を開発する際に大きな機器需要が生じます。Nokiaは総投資額1億5,000万 米ドルのバングラデシュプライベートケーブルシステム向けに海底線端局装置を供給しました。購入者はこれらのシステムを選定する際に、容量、エネルギー使用量、機器の相互運用性、セキュリティを評価します。光学標準の進歩に伴い、設置済みベースも定期的な交換を必要とします。
監視・制御装置は2026年から2031年にかけてCAGR 7.46%で拡大する見込みです。ファイバーペア数と波長容量が増加するにつれ、事業者は光学性能の継続的な可視性を必要とします。監視により、より大きなサービス問題が発生する前に性能低下を特定できます。電力供給装置と保護装置は、陸揚げ設備の電気的・物理的完全性を支えます。多くの施設は以前のファイバー展開時代のものであり、既存システムは現在のコヒーレント光学技術向けに設計されていない場合があります。国際電気通信連合は2026年に、変化する環境圧力がケーブルと沿岸インフラのレジリエンスに影響を与えると指摘しました。この交換需要は、拡張期と新規建設が低迷する時期の両方においてコンポーネント需要を支えます。また、機器サプライヤーに自動化、障害可視性、エネルギー管理、新光学システムとの互換性を改善する継続的な機会を提供します。局所有者はこれらのアップグレードを活用して、サイト全体を再建することなく保護された沿岸施設の耐用年数を延長できます。

サービス別:
設置がリードし、改修作業の重要性が増大設置・試運転は2025年のケーブル陸揚げ局市場シェアの43.26%を占めました。このサービスには、ビーチジョイント作業、ケーブル埋設、光学的アライメント、試験、および局装置の最終統合が含まれます。これらの作業には、専門的なエンジニアリングと海底ケーブル施工業者との調整が必要です。2026年から2029年にかけて供用開始予定のケーブルは総額160 ビリオン 米ドを超え、現在の設置パイプラインを支えています。NEC Corporationはキャンドルシステムのシステムインテグレーターを務め、製造、ルート設計、設置、および試験を担当しました。[2] ターンキー契約は、単一の責任ある納入パートナーを必要とするケーブル所有者の調整リスクを低減できます。
アップグレード・改修は2026年から2031年にかけて8.15%のCAGRで拡大すると予測されています。既存サイトでは、より多くの光容量、追加の電力管理、および大手テクノロジー企業が所有するプライベートシステム向けのスペースが必要とされています。オペレーターが継続的なパフォーマンス監視を必要とする場合、保守・サポート契約の価値も高まります。開発者が将来のケーブル向けに導管、電力容量およびフレームスペースを確保しなければならないため、キャリアニュートラルサイトにおける設計・エンジニアリングはより複雑になっています。モジュール式建設は、新施設に必要な現場作業を短縮できます。これらのサービスニーズにより、ケーブル陸揚げ局産業は稼働中のサイトおよび新規陸揚げの両方から事業活動を生み出すことができます。地域の建設規制と光学統合を理解するサービスプロバイダーは、設計、試運転、保守、拡張、およびインシデント対応を通じて顧客を支援できます。このような幅広いサービスの役割は、専門家の能力が限られている地域において重要となり得ます。
用途別:
バックボーンネットワークが最大のユースケースを維持通信・インターネットバックボーンは2025年のケーブル陸揚げ局市場規模の52.48%を占めました。大西洋、太平洋、インド洋を横断するキャリアコンソーシアムケーブルが、このポジションを支える大規模な設置済みベースを確立しました。バックボーン局は多くの接続された国内ネットワークを支えるため、高い可用性を必要とします。その事業者は信頼性の高い電力、バックホール容量、物理的保護、迅速な復旧体制に注力しています。したがって、ケーブルシステムは海洋ルートの多様性と陸揚げサイトのレジリエンスの両方を考慮して設計されています。国内ネットワークを接続し続ける必要性により、バックボーンインフラはケーブル陸揚げ局市場の中心であり続けます。
ハイパースケール・データセンター相互接続は2026年から2031年にかけてCAGR 7.84%で拡大する見込みです。プライベートクラウドルートはデータセンターリージョンを直接接続し、卸売容量購入への依存を低減します。MetaのProject WaterworthとAmazonのFastnetは、この用途における単独所有システムの役割の拡大を示しています。政府・防衛接続も、公共機関がより大きな地理的多様性を持つルートに資金を提供する際に成長します。洋上エネルギー・産業接続は、サイトが島嶼や洋上資産を接続する場所に特化したインフラを必要とします。ベトナムは2025年にコンダオ諸島への77km・11万ボルトの海底電力ケーブルを完成させ、島嶼接続投資の規模を示しました。各用途は異なる設計ニーズを持ちますが、すべて海洋ネットワークと陸上ネットワーク間の信頼性の高いインターフェースを必要とします。機器レイアウトと運用モデルは、顧客の可用性、セキュリティ、電力、アクセスニーズに合致する必要があります。これにより、用途要件はケーブル陸揚げ局市場のすべての拠点において重要な考慮事項となります。
所有形態・ビジネスモデル別:
コンソーシアムシステムが規模の優位性を維持コンソーシアム所有システムは2025年のケーブル陸揚げ局市場において45.73%のシェアを占めました。このモデルにより、複数のキャリアが大規模な大陸間ケーブルシステムの資本コストと容量を共有できます。単一の購入者がルートの全容量を必要としない場合に引き続き有効です。Telecom Egyptは2025年に、17の陸揚げ地点と毎秒126テラビットの設計容量を持つ21,700kmのケーブルシステムのSEA-ME-WE-6陸揚げ地点を2か所完成させました。このようなシステムは、ケーブル所有者、陸揚げ当事者、政府、陸上ネットワークプロバイダー間の調整を必要とします。
単独所有システムは2026年から2031年にかけてCAGR 7.53%で拡大する見込みです。大手テクノロジー企業は、コンソーシアムの承認プロセスなしに容量とルート決定をコントロールしようとしています。キャリアニュートラル陸揚げ当事者モデルは、これらの所有者がすべての施設を自ら運営することなく認定サイトを利用できるよう支援します。政府・開発銀行支援システムは規模が小さいものの、公的資金調達は国家接続目標を推進するルートを支援できます。オーストラリア政府はAdamasia Cable System 1を支援し、ソロモン諸島への陸揚げ局が計画されています。
地域分析
アジア太平洋地域のケーブル陸揚げ局市場
アジア太平洋は2025年のケーブル陸揚げ局市場シェアの38.63%を占めました。同地域は、大規模なインターネット人口、密度の高いアジア域内トラフィック、および主要な太平洋横断ルートを兼ね備えています。アジアにおける新規ケーブル投資は2026年から2029年にかけて37 ビリオン 米ドルを超えると見込まれています。日本のロケーション多様化プログラムは、2025年に北海道および九州に新たなケーブル陸揚げ局を設置するためにSoftBankを選定しました。[3] インド、中国、マレーシア、インドネシア、およびフィリピンがルート開発のさらなる源泉となっています。アジア太平洋のケーブル陸揚げ局市場は、商業クラウド需要および公共レジリエンスプログラムによって支えられています。
EMEAおよび北米のケーブル陸揚げ局市場
中東は2026年から2031年にかけて8.37%のCAGRで拡大すると予測されています。アジア、欧州、およびアフリカのケーブルルート間に位置するその地理的条件が、トランジット地域としての役割を支えています。Mobilyは2025年にサウジアラビアのドゥバにAfrica-1ケーブルを陸揚げしました。この1万kmのシステムは8ファイバーペアと11の陸揚げポイントを有しています。エジプトはポートサイドおよびラスガレブにSEA-ME-WE-6の陸揚げインフラを追加しました。紅海および中海沿いの多様化されたサイトは、東西トラフィックを提供するオペレーターのルートオプションを改善します。北米では、ハイパースケーラーが使用するプライベート施設への需要が反映されています。AmazonはFastnetのメリーランド州陸揚げ地点を選定し、同ケーブルはアメリカ合衆国とアイルランドを接続する予定です。
欧州、アフリカ、南米およびアジア太平洋地域のケーブル陸揚げ局市場
欧州は2027年までにケーブルセキュリティおよび優先プロジェクトに向けて3億4,700万ユーロ(3億8,100万米ドル)を投じる方針である。アフリカはキャリアニュートラル施設によって大西洋ルートへの参入コストを低減できる可能性がある。南米はモジュール型設備の導入およびアジア太平洋地域への新たなリンク構築の余地を有している。これらの地域にわたるケーブル陸揚げ局市場は、現地の許認可、電力グリッドへのアクセス、沿岸セキュリティ、および堅牢な陸上バックホールに依存している。ケーブルは陸揚げ局と陸上リンクが整備されるまで容量を提供できないため、現地の開発条件は物理的なルートと同様に重要となり得る。これらの要件を早期に確保したデベロッパーは、海洋建設開始後の遅延リスクを低減できる。
競合環境
ケーブル陸揚げ局市場は、システムインテグレーションレベルでは中程度の集中度を示しています。Alcatel Submarine Networks、SubCom、NEC Corporationは、ケーブル製造、海洋設置、システムインテグレーション能力を組み合わせているため、大規模なターンキー契約を受注しています。Alcatel Submarine Networksは2026年に日本、マレーシア、シンガポール間の8,100kmシステムであるI-AMケーブル契約を受注しました。SubComは2025年にSpace NorwayのArctic Wayケーブルに選定されました。[4] これらの契約は、異なる海洋条件と陸揚げ管轄区域にわたる経験の重要性を示しています。
Nokia Corporationは光学機器レイヤーで活躍しています。ICE7コヒーレント光学を搭載した1830 GXシリーズプラットフォームは、欧州と北アフリカを結ぶことを目的としたMedusaシステムに選定されました。このレイヤーでの競争は、容量、電力効率、ケーブルシステムとの相運用性を中心に展開されます。局開発者は、地域の土地アクセス、許認可、電力網接続、キャリアニュートラル設計を通じて競争します。DXNはプレハブ局モジュールを使用して、小規模または遠隔市場での建設時間を短縮しています。
地域事業者は、地域規制を理解し信頼性の高い陸上バックホールを提供できる場所で効果的に競争できます。オープンケーブル仕様により、同一システム上で複数のベンダーの機器が使用可能になります。この変化により、プロプライエタリなロックインが低減し、マネージドサービスとネットワーク制御ソフトウェアの価値が高まります。大手テクノロジー企業も、単独所有ルートに資金を提供し機器アーキテクチャを指定できるため、より大きな影響力を持っています。ケーブル陸揚げ局産業は、ターンキーシステム供給よりもサイト開発において集中度が低い状態を維持しています。
ケーブル陸揚げ局産業のリーダー企業
-
Alcatel Submarine Networks SAS
-
SubCom, LLC
-
Huawei Marine Networks Co., Ltd.
-
NEC Corporation
-
Fujitsu Limited
- 注:主要企業の掲載順は順位を示すものではありません。
ケーブル陸揚げ局市場 このレポートでカバーされる企業
- Alcatel Submarine Networks SAS
- SubCom, LLC
- Huawei Marine Networks Co., Ltd.
- NEC Corporation
- Fujitsu Limited
- Nokia Corporation
- Ciena Corporation
- Xtera Limited
- Global Marine Systems Limited
- Prysmian S.p.A.
- Nexans S.A.
- Sumitomo Electric Industries, Ltd.
- Hengtong Optic-Electric Co., Ltd.
- ZTT International Limited
- LS Cable & System Ltd.
- TE Connectivity Ltd.
- Corning Incorporated
- Infinera Corporation
- ZTE Corporation
- Elettra Tlc S.p.A.
最近の産業開発事情 ケーブル陸揚げ局市場
- 2026年7月:IPS Inc.は、キャンドルシステムの支線を収容するため、和歌山県にオープンアクセスケーブル陸揚げ局(230 ビリオン 日本円(1億4,375万 米ドル))の実現可能性評価を開始し、最終投資決定は2026年度第2四半期に予定されています。
- 2026年6月:米国連邦通信委員会は海底ケーブル着陸ライセンス規則に関する第2次報告書・命令を公表し、推定3,136の海底線端局装置事業者に対してサイバーセキュリティおよび物理的セキュリティのリスク管理計画を義務付け、初年度の業界全体のコンプライアンスコストを3,920万 米ドルと推定しました。
- 2026年2月:欧州委員会はEUケーブルセキュリティツールボックスを採択し、欧州接続ファシリティを通じて13の欧州重要ケーブルプロジェクトに3億4,700万ユーロ(3億8,100万 米ドル)を配分し、そのうち6,000万ユーロ(6,600万 米ドル)をケーブル修理機器に充当しました。
- 2026年1月:NTTデータ、住友商事、JAみずいリーは、日本、マレーシア、シンガポール、韓国を結ぶ10 ビリオン 米ドル規模・8,100kmのI-AMケーブルを発表し、Alcatel Submarine NetworksとOMSグループが供給・設置を受注、2029年度初頭のサービス開始を目指しています。
世界のケーブル陸揚げ局市場レポートの調査範囲
ケーブル陸揚げ局とは、海底通信ケーブルが終端し陸上ネットワークに接続する施設であり、国家・地域間のデータ、音声、インターネットトラフィックの伝送を可能にします。本レポートの調査範囲は、世界の海底接続を支えるケーブル陸揚げ局の展開、運用、保守に関連するインフラ、サービス、技術を含むケーブル陸揚げ局市場を対象としています。
ケーブル陸揚げ局市場レポートは、コンポーネント別(電力供給装置、海底線端局装置、監視・制御装置、保護装置、その他コンポーネント)、サービス別(設計・エンジニアリング、設置・試運転、保守・サポート、アップグレード・改修)、用途別(通信・インターネットバックボーン、ハイパースケール・データセンター相互接続、政府・防衛接続、洋上エネルギー・産業接続、国間・島嶼接続)、所有形態・ビジネスモデル別(コンソーシアム所有システム、単独所有システム、キャリアニュートラル陸揚げ当事者モデル、政府・開発銀行支援システム)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 電力供給装置 |
| 海底線端局装置 |
| 監視・制御装置 |
| 保護装置 |
| その他コンポーネント |
| 設計・エンジニアリング |
| 設置・試運転 |
| 保守・サポート |
| アップグレード・改修 |
| 通信・インターネットバックボーン |
| ハイパースケール・データセンター相互接続 |
| 政府・防衛接続 |
| 洋上エネルギー・産業接続 |
| 国間・島嶼接続 |
| コンソーシアム所有システム |
| 単独所有システム |
| キャリアニュートラル陸揚げ当事者モデル |
| 政府・開発銀行支援システム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | 電力供給装置 | |
| 海底線端局装置 | ||
| 監視・制御装置 | ||
| 保護装置 | ||
| その他コンポーネント | ||
| サービス別 | 設計・エンジニアリング | |
| 設置・試運転 | ||
| 保守・サポート | ||
| アップグレード・改修 | ||
| 用途別 | 通信・インターネットバックボーン | |
| ハイパースケール・データセンター相互接続 | ||
| 政府・防衛接続 | ||
| 洋上エネルギー・産業接続 | ||
| 国間・島嶼接続 | ||
| 所有形態・ビジネスモデル別 | コンソーシアム所有システム | |
| 単独所有システム | ||
| キャリアニュートラル陸揚げ当事者モデル | ||
| 政府・開発銀行支援システム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
ケーブル陸揚げ局市場規模はどのくらいですか?
ケーブル陸揚げ局市場規模は2026年に4.48 ビリオン 米ドルであり、CAGR 6.82%で2031年までに6.23 ビリオン 米ドルに達すると予測されています。
ケーブル陸揚げ局の需要を牽引しているものは何ですか?
国際帯域幅の成長、クラウド接続、AIワークロード、新規プライベートケーブルシステム、ケーブルレジリエンスへの公共投資が需要を増加させています。これらの要因は、海底システムと信頼性の高い陸上ネットワークを結ぶ安全なサイトを必要とします。
ケーブル陸揚げ局においてどのコンポーネントが収益をリードしていますか?
海底線端局装置は2025年に32.51%のシェアでリードし、監視・制御装置はCAGR 7.46%で成長する見込みです。両カテゴリーは、稼働拠点に必要な光学容量、可視性、電力管理、保護を支えます。
ケーブル陸揚げ施設において最も急成長しているサービスはどれですか?
アップグレード・改修は、オペレーターが機器を近代化し、より高容量のシステムをサポートするにつれて、2031年までに8.15%のCAGRで成長すると予測されています。このサービスには、新しい光技術、プライベートシステム、および継続的なパフォーマンス管理のための改修が含まれます。
ケーブル陸揚げ局の存在感が最も大きい地域はどこですか?
アジア太平洋は2025年に38.63%のシェアを占め、太平洋横断ルート、アジア域内リンク、デジタルインフラプログラムによって支えられています。日本、インド、中国、東南アジア、島嶼市場が現在および計画中のルート活動の幅広い基盤を提供しています。