
ブライン濃縮ミネラル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.48 十億米ドル |
| 市場規模 (2032) | 2.20 十億米ドル |
| 成長率 (2027 - 2032) | 8.37 % |
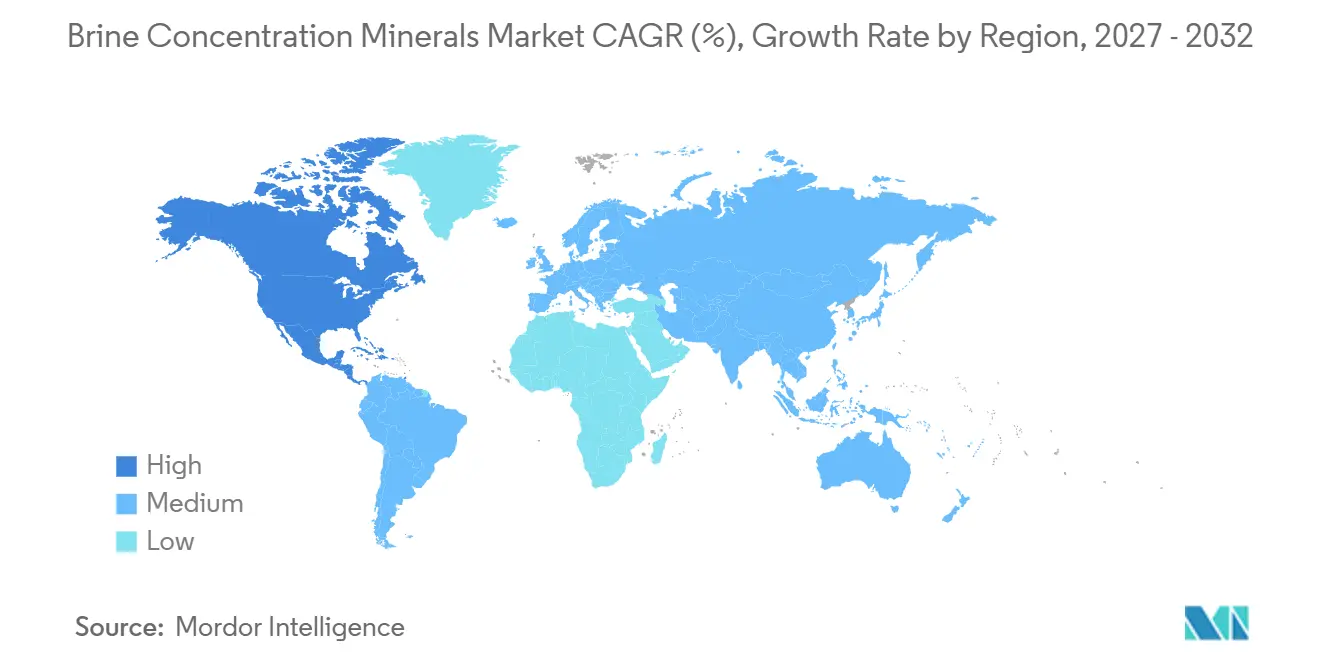
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
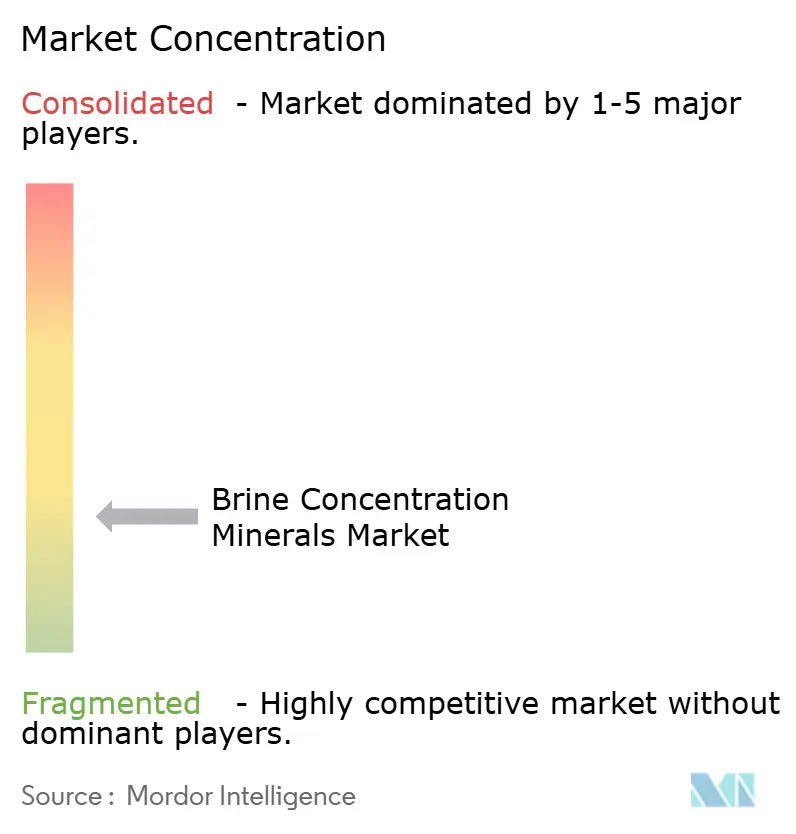
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブライン濃縮ミネラル市場分析
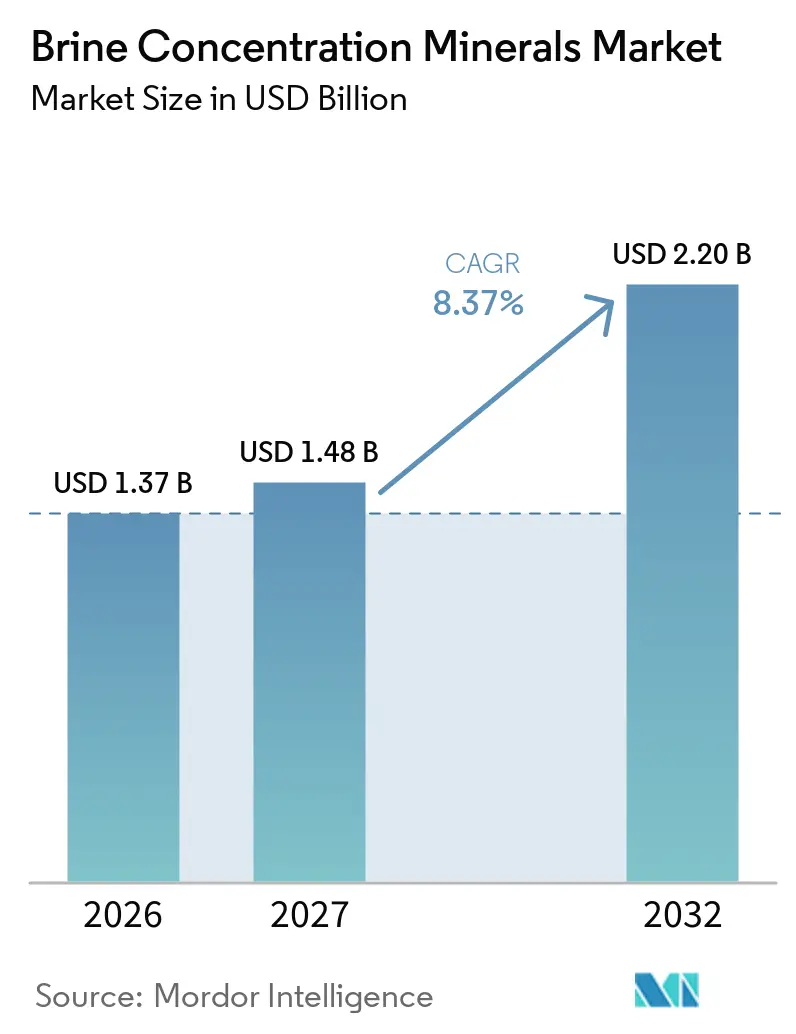
ブライン濃縮ミネラル市場規模は2026年に1.37 ビリオン 米ドルと評価され、2027年の1.48 ビリオン 米ドルから2032年には2.20 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 8.37%で成長すると推定されています。ブライン濃縮ミネラル市場は、電池グレードリチウムへの需要増加、海水淡水化能力の拡大、および国内重要鉱物サプラチェーンを優遇する政策によって支えられています。市場は従来のカリウムおよび塩化ナトリウムの回収モデルを超え、同一の資源基盤からリチウム、マグネシウム、カリウム、カルシウムの誘導体を生産するモデルへと移行しています。この幅広い製品ミックスは、ブライン資源を電池材料、農業、水処理、冶金用途と結びつけています。米国、欧州、チリにおける規制上の支援は適格プロジェクトの商業的根拠を強化する一方、リチウム価格の低迷は資本集約型開発の最終投資決定を遅らせています。したがって市場は、資源品質、処理の柔軟性、および既存インフラを組み合わせたオペレーターに有利に働いています。
レポートの主要な知見
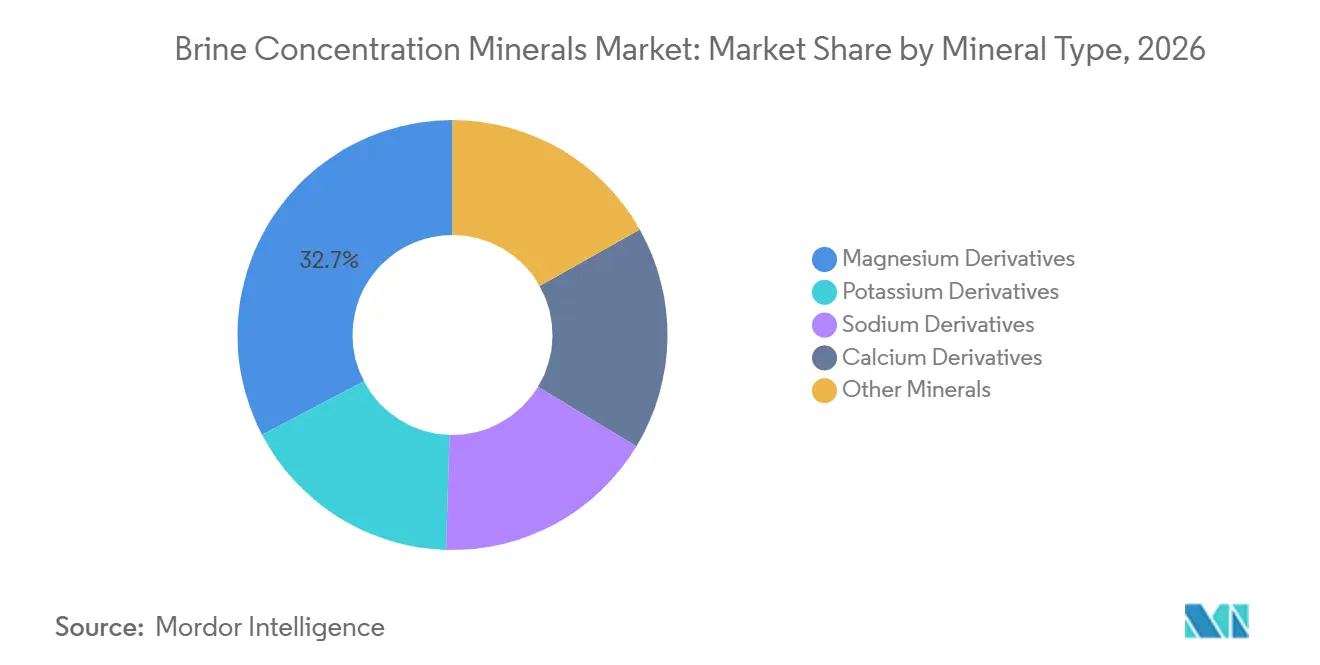
- ミネラルタイプ別では、マグネシウム誘導体が2026年に市場シェア32.67%を占め、2032年までCAGR 8.91%で成長すると予測されています。
- 技術別では、太陽蒸発が2026年の市場シェアの38.58%を占め、ナノろ過、逆浸透、精密ろ過は2032年までCAGR 8.95%で成長すると予測されています。
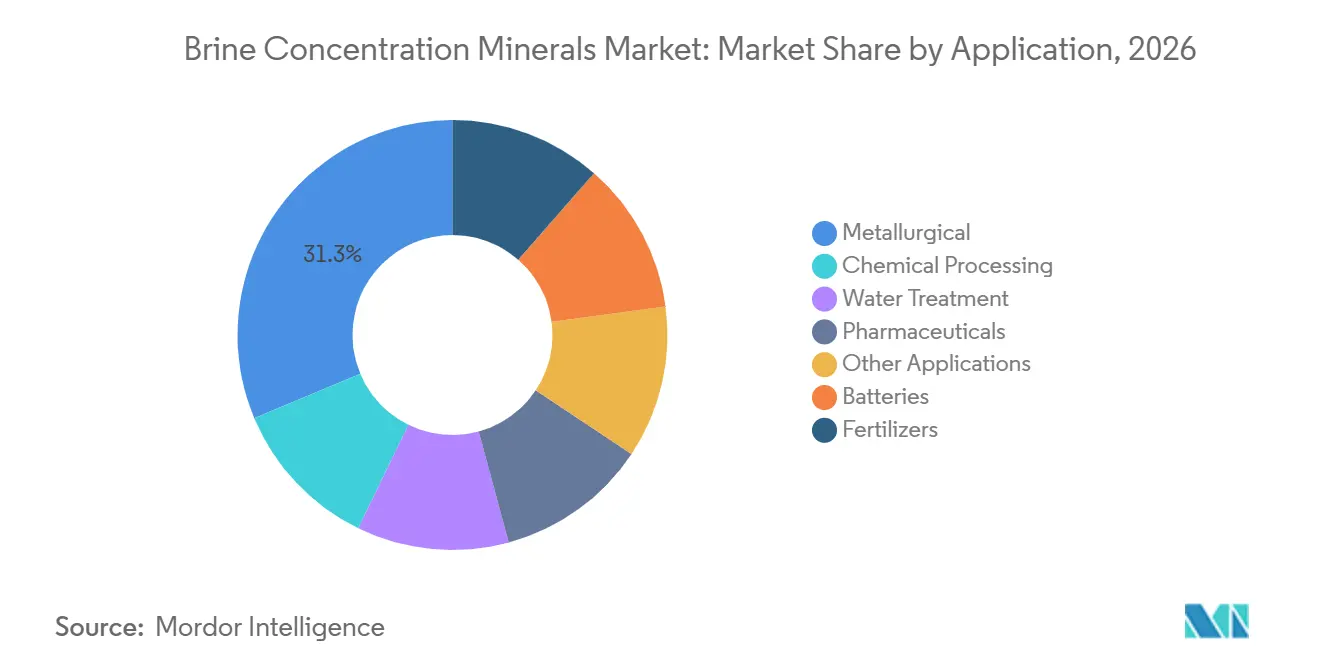
- 用途別では、冶金が2026年の市場シェアの31.32%を占め、水処理は2032年までCAGR 9.34%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に市場シェア36.91%を占め、北米は2032年までCAGR 9.12%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電池グレードリチウムの供給要件 | +2.80% | 北米、アジア太平洋、南米が主導するグローバル | 短期(2年以内) |
| 海水淡水化および産業用ブライン資源回収 | +1.90% | 中東・アフリカ、アジア太平洋、欧州 | 中期(2〜4年) |
| 重要鉱物サプライチェーンの国産化 | +1.50% | 北米、欧州、オーストラリア | 中期(2〜4年) |
| カリウムおよびマグネシウム誘導体への農業需要 | +1.20% | アジア太平洋および南米に集中した需要を持つグローバル | 長期(4年以上) |
| 既存エネルギー・鉱業資産とのブライン・製品統合 | +0.70% | 北米、欧州、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電池グレードリチウムの供給要件がブライン資産評価を押し上げる
長期的な電池供給要件が引き続きブライン資源への資を形成しています。国際エネルギー機関(IEA)は、一次リチウムの供給要件が2030年までに440キロトン、2040年までに846キロトンに達すると予測しています。ブライン濃縮ミネラル市場はこの見通しから恩恵を受けており、大規模なブライン鉱床は他の鉱物製品と並行してリチウム回収を支援できます。中国は2025年にリチウムイオン電池サプライチェーンの一部に影響する輸出規制を発表し、集中した供給に関する懸念を強め、北米および欧州でのプロジェクト活動を支援しています。米国地質調査所(USGS)はスマックオーバー層に500万〜1,900万トンのリチウムが含まれる可能性があると特定し、2025年の米国重要鉱物リストにはリチウム、マグネシウム、カリウムが含まれています。大規模な資源だけでは供給を保証するものではなく、プロジェクトは処理システム、許可、顧客、資金調達も確保する必要があります。これにより、直接リチウム抽出と回収可能な副産物を組み合わせたブラインプロジェクトに機会が生まれています。
海水淡水化および産業用ブライン資源回収を循環経済の手段として活用
海水淡水化プラントは、廃棄物流ではなく鉱物原料として処理できる濃縮ブライン流を生成します。2025年の研究では、1日10万立方メートルの海水逆浸透プラントから主要イオンを回収することで、有利な回収条件下で年間380万トンの塩類を生産できることが明らかになりました。Sea4Valueイニシアチブは2025年1月にCWA 18153を公表し、蒸発、膜分離、電気化学プロセスを通じて海水淡水化ブラインから鉱物を回収するためのフレームワークを確立しました。ブライン濃縮ミネラル市場は、海水淡水化能力と鉱物豊富なブラインが重なる水不足地域において、この原料基盤を活用できます。DuPontは、同社のFilmTec膜がブラインを220 g/Lまで濃縮でき、熱結晶化前の事前濃縮を可能にすると述べています。このアプローチは大規模蒸発池と比較して土地使用量を削減でき、ブライン濃縮ミネラル市場における下流回収の経済性を改善する可能性があります。
重要鉱物サプライチェーンの国産化が投資フローを再形成
2025年3月の米国大統領令による鉱物生産に関する行政措置は、国内鉱物開発を支援するよう各機に指示しました。2025年4月に発動された米国通商拡大法第232条の措置も、加工済み重要鉱物および派生製品に注目を集めました。チリ当局は2025年中にSQMおよびコデルコ関連事業向けの追加リチウム生産割当を承認しました。欧州委員会は2025年に重要原材料法に基づき47件の戦略的プロジェクトを指定し、そのうち22件がリチウムを対象としています[1]。ブライン濃縮ミネラル市場は、プロジェクトが国内または戦略的地位を取得した場合、許認可期間の短縮、資金調達へのアクセス、および優先顧客関係から恩恵を受けることができます。
カリウムおよびマグネシウム誘導体への農業需要が安定した基盤を提供
USGSの2025年見通しは継続的なカリウム需要を示しており、リチウム価格が低下する中でもブライン由来のカリウムおよマグネシウム製品を支えています。硫酸マグネシウムを含む特殊肥料は高付加価値作物生産において重要であり、土壌栄養管理が多栄養素製品への需要を支えています。ブライン濃縮ミネラル市場の生産者は、製品品質、信頼性、有機チャネル適格性を活用して硫酸カリウム製品を差別化できます。太陽蒸発はブライン回収と作物栄養を結びつけ、統合生産者に継続的な販売チャネルを生み出すことができます。生産者が農業製品を電池および工業材料と並行して販売できる場合、ブライン濃縮ミネラル市場はより安定した基盤を持ち、投資判断における単一鉱物価格への依存を低減することもできます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低いミネラル濃度と複雑な不純物プロファイル | -1.30% | 南米、アジア太平洋、北米 | 中期(2〜4年) |
| 高い資本・エネルギー・試薬要件 | -1.10% | 直接リチウム抽出プロジェクトにおいて北米および欧州で最も深刻なグローバル | 長期(4年以上) |
| ブライン再注入および帯水層への影響の不確実性 | -0.60% | 南米および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低いミネラル濃度と複雑な不純物プロファイルが単位経済性に課題をもたらす
ブラインの組成は、回収可能なミネラル、不純物、水の化学的性質が地層によって異なるため、その商業的価値を制限する可能性があります。2025年の研究では、塩化カルシウムおよび塩化マグネシウムが内部水輸送チャネルを閉塞することで三次元太陽蒸発器の性能を低下させる可能性があることが明らかになりました。南米の多くのサラールにおける高いマグネシウム対リチウム比は、リチウムが電池グレードの純度に達する前に追加の選択的分離を必要とします。2025年のレビューでは、商業規模ですべてのブラインタイプに対して経済的な単一の抽出技術は存在しないと結論付けられました。したがって、資源特性評価、プロセスの柔軟性、再注入計画、および帯水層モニタリングは、ブライン濃縮ミネラル市場におけるプロジェクト開発の中心的課題であり続けています。これらの要件は初期開発コストを増加させ、探査から生産までの期間を延長する可能性があります。
資本・エネルギー試薬の集約度がスケールでのプロジェクト資金調達を制約
2025年9月に公表されたアーカンソー州南西部の実現可能性調査では、年間22,500トンの電池品質炭酸リチウムを生産する初期フェーズに対して14.5億 米ドルの設備投資が見積もられており、年間生産能力1トン当たり64,000米ドルに相当します。米国エネルギー省の技術報告書では、バイポーラ膜電気透析が膜の摩耗により時間の経過とともに効率が低下する可能性があことが明らかになりました。熱結晶化および強制蒸発は、特に寒冷地または高地において、ブライン濃縮ミネラル市場にさらなるエネルギーコストを加える可能性があります。Eramet社は、同社のセンテナリオ直接リチウム抽出プロセスが1週間で90%のリチウム回収率を達成したと報告しており、従来の太陽蒸発の12〜18ヶ月と比較しています。ブライン濃縮ミネラル市場は、先進システムがリチウム価格の低迷期に大規模な初期投資を必要とするため、資金調達上の制約に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ミネラルタイプ別:
マグネシウム誘導体がシェアと成長の両方をリードマグネシウム誘導体は2026年のブライン濃縮ミネラル市場シェアの32.67%を占め、2027年から2032年にかけてCAGR 8.91%で拡大すると予測されています。その地位は、医薬品グレードの酸化マグネシウム、建設グレードの塩化マグネシウム、農業用硫酸マグネシウム、および鋳造マグネシウム生産にわたる用途を反映しています。予測される成長率は、より軽量な車両部品への需要および水処理におけるマグネシウム化合物のより範な使用も反映しています。マグネシウム誘導体は、ブライン濃縮ミネラル市場に単一の商品サイクルへの依存ではなく、複数の最終用途へのエクスポージャーを与えています。
カリウム誘導体は、肥料消費が継続的な需要を生み出すため引き続き重要です。USGSは2026年も継続的なカリウム需要を見込んでおり、ブラインは適切な鉱床における硫酸カリウムの低コスト供給源であり続けています。ナトリウム誘導体は、工業用塩、ソーダ灰前駆体、および凍結防止用途を市場に提供しており、大量の産出をもたらすものの成長は緩やかです。カルシウム誘導体は道路維持管理、石油・ガス坑井サービス、および食品加工に使用されています。その他のミネラルには臭素とリチウムが含まれており、副産物として回収された場合に成熟したブライン資源の経済性を改善できます。ブライン濃縮ミネラル産業は、オペレーターがこれらの複数の製品経路を活用して価格サイクルのバランスを取る場合に恩恵を受けます。

技術別:
太陽蒸発がスケールを維持し、膜技術が成長をリード太陽蒸発は2026年の収益の38.58%を占めており、死海およびアタカマでは数十年にわたって大規模な設備が稼働しています。Israel Chemicals Limited(ICL)は、Dead Sea Worksが太陽蒸発によって年間370万トンのカリウムを生産していると述べています。ブライン濃縮ミネラル市場において、この方法は太陽条件、土地の利用可能性、およびブラインの化学的性質が有利な場合にコスト優位性を維持しています。2025年に発表された研究では、チリの現地パイロット試験において界面太陽蒸発が開放池と比較して蒸発速度を40%122%向上させたことが明らかになりました。これらの段階的な効率向上は、設置済み資産の即時置き換えを促すのではなく、太陽蒸発の関連性を維持することができます。
ナノろ過、逆浸透、精密ろ過は2032年までCAGR 8.95%で進展すると予測されています。その成長は、水の再利用と鉱物回収の両方を目標とするゼロ液体排出および最小液体排出システムと結びついています。DuPontは2025年9月にSinochem寧波RO Memtechの買収に合意し、FilmTec製造を中国に拡大しました。浸透圧補助逆浸透(OARO)は、標準的な逆浸透の圧力限界を超えてブラインを濃縮することができます。Danfossは、HyrecがインドネシアにOAROブラインマイニングプラントを大規模展開し、塩化ナトリウム濃度を重量比8%から16%に引き上げたと報告しています。吸着ベースの直接リチウム抽出システムは、マグネシウム対リチウム比が高いブラインに対する別の経路を提供しています。
用途別:
冶金用途がアンカー収益を担い、水処理が最速成長冶金セグメントは2026年のブライン濃縮ミネラル市場規模の31.32%を占めました。マグネシウム金属およびナトリウム化合物は、鉄鋼の脱硫、アルミニウム合金化、および鋳造作業を支えています。マグネシウムはその低密度によって部品重量を削減できるため車両メーカーにとって引き続き魅力的ですが、この最終用途は商品価格に敏感なままです。冶金需要は、新しい電池関連プロジェクトが開発される間、産出需要を維持するために重要な確立された産業消費へのエクスポージャーを市場に提供しています。
水処理はゼロ液体排出および最小液体排出システムのより広範な採用に牽引され、2032年までCAGR 9.34%で成長すると予測されています。これらのシステムは、廃ブラインを削減しながら水を回収する繊維、化学品、発電分野においてブライン濃縮ミネラル市場を支えています。DuPontは、佛山嘉利達最小液体排出プロジェクトが1日14万2,000立方メートルの水を回収し、1日200メートルトンのグラウバー塩を回収していると報告しています。電池用途は、直接リチウム抽出プロジェクトが電池グレードの炭酸リチウムおよび水酸化リチウムを目標とするにつれて投資を集めています。肥料、化学処理、医薬品は、カリウム、マグネシウム、ナトリウム、塩素、および高純度マグネシウム製品の成熟した販路であり続けています。
地域分析
アジア太平洋は2026年の収益の36.91%を占めました。2025年7月に施行された中国の改正鉱物資源法は、リチウムを独立した戦略的鉱物カテゴリーに位置付け、自然資源部内でのライセンス承認を一元化し、小規模オペレーターのコンプライアンス要件を引き上げました。中国の塩湖資源は地域の鉱物供給の重要な供給源であり続けており、日本と韓国は電池セルおよびカソードサプライチェーンを通じて強力な下流需要を提供しています。アジア太平洋のブライン濃縮ミネラル市場は、大規模な資源活動と下流処理との緊密な連携をみ合わせています。
北米は2032年までCAGR 9.12%で成長すると予測されています。アーカンソー州は2025年にリチウムブライン採掘権に対して2.50%の総収益ロイヤルティ制度を確立し、ExxonMobil、Smackover Lithium、TETRA Technologiesが関与するプロジェクトをカバーしています。2025年1月、米国エネルギー省はカリフォルニア州のATLiS水酸化リチウムプロジェクトに対して13.6億 米ドルの条件付きコミットメントを発表しました。Intrepid Potashも2025年にユタ州ウェンドーバーで5,000トンのリチウム抽出施設を開発するための共同開発契約を締結しました。既存のブライン操業における確立されたインフラへのリチウム回収の追加は、ブライン濃縮ミネラル市場における開発リスクを低減できます。
欧州は重要原材料法の下で地熱ブライン資源を開発しており、同法は国内採掘および処理に関する2030年のベンチマークを設定しています。南米は大規模なサラール資源を保持しており、Rio TintoのRinconプロジェクトは2025年5月にアルゼンチンの大規模投資促進制度(RIGI)の下で承認を取得し、2028年までに年間5万トンを目標としています[2]。中東・アフリカでは、死海の操業および海水淡水化流がマグネシウム、カリウム、ナトリウムを回収する機会を提供しています。
競合環境
ブライン濃縮ミネラル市場は断片化しており、競合他社は大きく2つのグループに分かれています。ICL、Albemarle、Compass Minerals、SQMは長年確立されたブラインインフラを運営しており、資源品質、蒸発能力、および操業経験において優位性を持っています。その地位は、死海、アタカマ、グレートソルトレイクなどの資源の管理によって支えられています。Albemarleは2025年にチリのラ・ネグラで直接リチウム抽出パイロットを稼働させ、94%以上のリチウム回収率で3,000時間以上の操業時間を報告しました。これは、確立された生産者が直接リチウム抽出を既存の蒸発資産と統合できることを示しています。
技術重視の企業にはEnergyX、Sunresin New Materials、Lilac Solutions、Vulcan Energyが含まれます。EnergyXは2025年9月にチリのBlack Giantプロジェクトの事前実現可能性調査を完了し、米国輸出入銀行から6.90億 米ドルの投資家関心を報告しました。Lilac Solutionsは2025年にグレートソルトレイクでのパイロット操業の成功を発表し、北米における直接リチウム抽出の別の参照事例を追加しました。これらの企業はプロセス性能、ライセンス供与、および難しいブラインを処理する能力で競争しています。そのプロジェクトは、土地使用量の削減、処理時間の短縮、または複雑な原料のより効果的な処理を必要とする顧客を引き付けることができま。
石油・ガス会社も競合環境を再形成しています。ExxonMobilおよびEquinorは、地下技術の専門知識、既存のブラインインフラ、およびより大きな資金調達能力をアーカンソー州のリチウムプロジェクトにもたらしています。その参入は、土地へのアクセスと早期プロジェクト推進に依存する小規模開発者への圧力を高めています。産業用および油田産出水ブラインからの副産物回収は専門技術プロバイダーにとって引き続き機会であり、地熱ブラインはエネルギーと鉱物の統合モデルを提供しています。ブライン濃縮ミネラル市場は新規参入者に開かれていますが、インフラ、許可、および顧客契約は引き続き資本力のあるオペレーターに有利に働くでしょう。
ブライン濃縮ミネラル産業のリーダー企業
-
Albemarle Corporation
-
Sociedad Química y Minera de Chile S.A.
-
ICL
-
Ganfeng Lithium Group Co., Ltd
-
Rio Tinto
- 注:主要企業の掲載順は順位を示すものではありません。
ブライン濃縮ミネラル市場 このレポートでカバーされる企業
- Albemarle Corporation
- Compass Minerals
- DuPont
- Energy Exploration Technologies, Inc.
- Eramet
- Exxon Mobil Corporation
- Ganfeng Lithium Group Co., Ltd
- ICL
- Intrepid Potash
- Lilac Solutions, Inc.
- Rio Tinto
- Sociedad Química y Minera de Chile S.A.
- Standard Lithium Ltd.
- Sunresin New Materials Co. Ltd.
- Vulcan Energy
最近の産業開発事情 ブライン濃縮ミネラル市場
- 2025年9月:DuPontはSinochem(寧波)RO Memtech Co., Ltd.の買収契約を締結し、FilmTec逆浸透およびナノろ過製造を中国に拡大しました。この買収により、アジア太平洋市場全体でのリチウム、カリウム、マグネシウムのブライン濃縮用途向けDuPontの膜供給能力が増強されました。
- 2025年9月:EnergyX(Energy Exploration Technologies)はチリのProject Black Giantの事前実現可能性調査を完了し、年間52,500トンの電池グレード炭酸リチウム生産を目標としています。同社はゴールドマン・サックスを資金調達アドバイザーとして起用し、米国輸出入銀行から6.90億 米ドルの投資家関心を確保しました。EnergyXはまた、Pantera LithiumからアーカンソーのSmackoverリチウムブライン採掘権35,000エーカーの買収を完了しました。
ブライン濃縮ミネラル市場のグローバルレポートスコープ
ブライン濃縮ミネラルとは、太陽蒸発、膜分離、結晶化などのプロセスを通じて高塩分水溶液(ブライン)から抽出される化学元素および塩類です。これらのミネラルには、リチウム、カリウム、マグネシウム、ナトリウム、臭素などが含まれており、使用される抽出方法に応じて固体または液体の形態で回収されます。ブラインは塩湖、地下帯水層、海水に自然に存在し、その高いミネラル含有量からこれらのミネラルの重要な供給源となっています。
ブライン濃縮ミネラル市場は、ミネラルタイプ、技術、用途、地域別にセグメント化されています。ミネラルタイプ別では、市場はカリウム誘導体、マグネシウム誘導体、ナトリウム誘導体、カルシウム誘導体、その他のミネラルにセグメント化されています。技術別では、市場は太陽蒸発、ナノろ過、逆浸透および精密ろ過、浸透圧補助逆浸透、その他の技術にセグメント化されています。用途別では、市場は電池、肥料、化学処理、冶金、水処理、医薬品、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるブライン濃縮ミネラルの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| カリウム誘導体 |
| マグネシウム誘導体 |
| ナトリウム誘導体 |
| カルシウム誘導体 |
| その他のミネラル |
| 太陽蒸発 |
| ナノろ過、逆浸透および精密ろ過 |
| 浸透圧補助逆浸透 |
| その他の技術 |
| 電池 |
| 肥料 |
| 化学処理 |
| 冶金 |
| 水処理 |
| 医薬品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| ミネラルタイプ別 | カリウム誘導体 | |
| マグネシウム誘導体 | ||
| ナトリウム誘導体 | ||
| カルシウム誘導体 | ||
| その他のミネラル | ||
| 技術別 | 太陽蒸発 | |
| ナノろ過、逆浸透および精密ろ過 | ||
| 浸透圧補助逆浸透 | ||
| その他の技術 | ||
| 用途別 | 電池 | |
| 肥料 | ||
| 化学処理 | ||
| 冶金 | ||
| 水処理 | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ブライン濃縮ミネラル市場の現在の市場規模は?
ブライン濃縮ミネラル市場規模は2026年に1.37 ビリオン 米ドルと評価され、2027年の1.48 ビリオン 米ドルから2032年には2.20 ビリオン 米ドルへと、予測期間(2027年〜2032年)においてCAGR 8.37%で成長すると推定されています。
ブライン濃縮ミネラルの収益をリードするミネラルタイプは何ですか?
マグネシウム誘導体が2026年の収益シェア32.67%でリードしており、2032年までCAGR 8.91%で成長すると予測されています。
最も急速に成長している抽出技術はどれですか?
ナノろ過、逆浸透、精密ろ過は2032年までCAGR 8.95%で成長すると予測されています。
最も急速に成長すると予測されている地域はどこですか?
北米はアーカンソー州、カリフォルニア州、ユタ州でのプロジェクト活動に支えられ、2032年までCAGR 9.12%で成長すると予測されています。