
Marktgröße und Marktanteil für Mineralien aus Solekonzentration
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.48 Milliarden US-Dollar |
| Marktgröße (2032) | 2.20 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.37 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
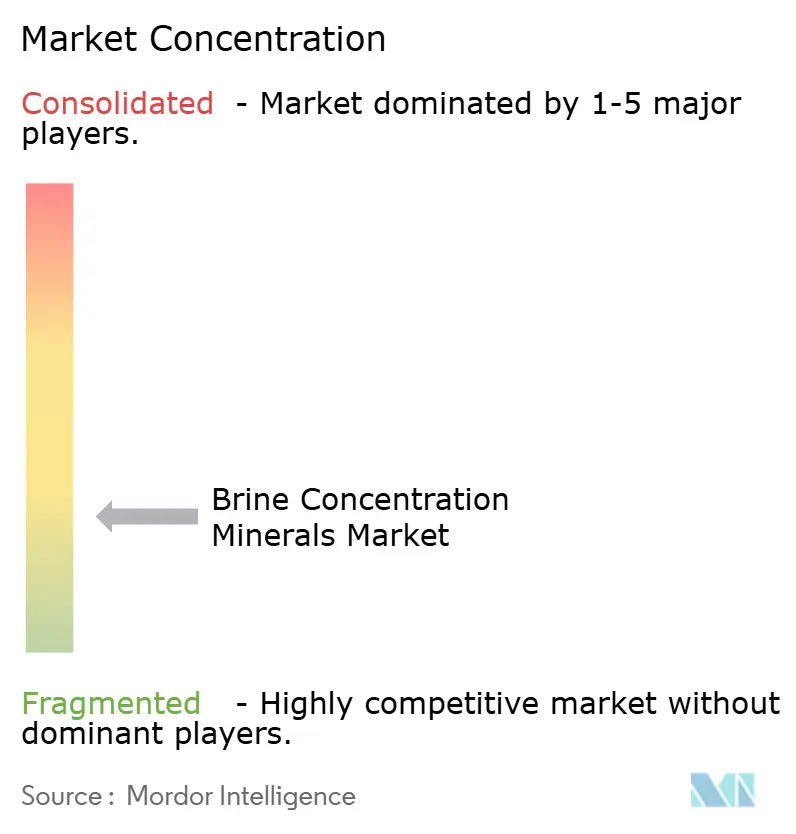
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Mineralien aus Solekonzentration von Mordor Intelligence
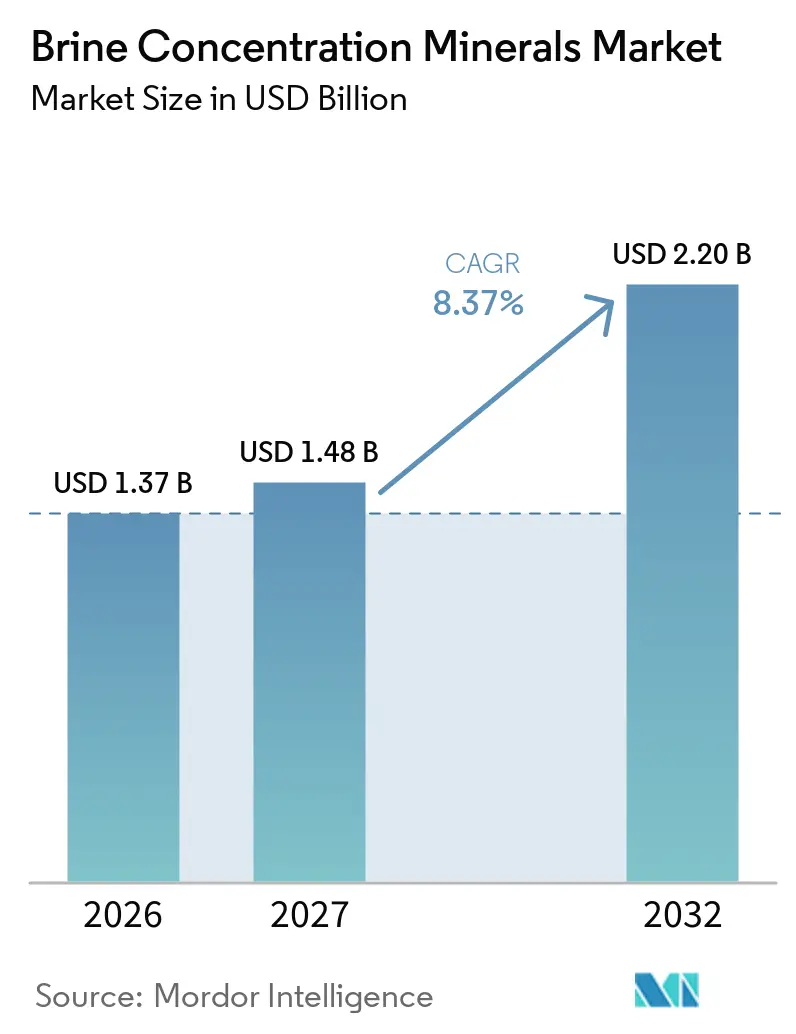
Die Marktgröße für Mineralien aus Solekonzentration wurde 2026 auf 1,37 Milliarden USD geschätzt und soll von 1,48 Milliarden USD im Jahr 2027 auf 2,20 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,37 % während des Prognosezeitraums (2027–2032). Der Markt für Mineralien aus Solekonzentration wird durch die steigende Nachfrage nach Lithium in Batteriequalität, den Ausbau der Entsalzungskapazitäten und Richtlinien gestützt, die inländische Lieferketten für kritische Mineralien begünstigen. Der Markt entwickelt sich über die konventionelle Gewinnung von Kali und Natriumchlorid hinaus hin zu einem Modell, das Derivate von Lithium, Magnesium, Kalium und Kalzium aus derselben Ressourcenbasis gewinnt. Dieser breitere Produktmix verbindet Soleressourcen mit Batteriematerialien, Landwirtschaft, Wasseraufbereitung und metallurgischen Anwendungen. Regulatorische Unterstützung in den Vereinigten Staaten, Europa und Chile verbessert die wirtschaftliche Grundlage für qualifizierte Projekte, während niedrige Lithiumpreise endgültige Investitionsentscheidungen für kapitalintensive Entwicklungen verzögern. Der Markt begünstigt daher Betreiber, die Ressourcenqualität, Verarbeitungsflexibilität und bestehende Infrastruktur kombinieren.
Wichtigste Erkenntnisse des Berichts
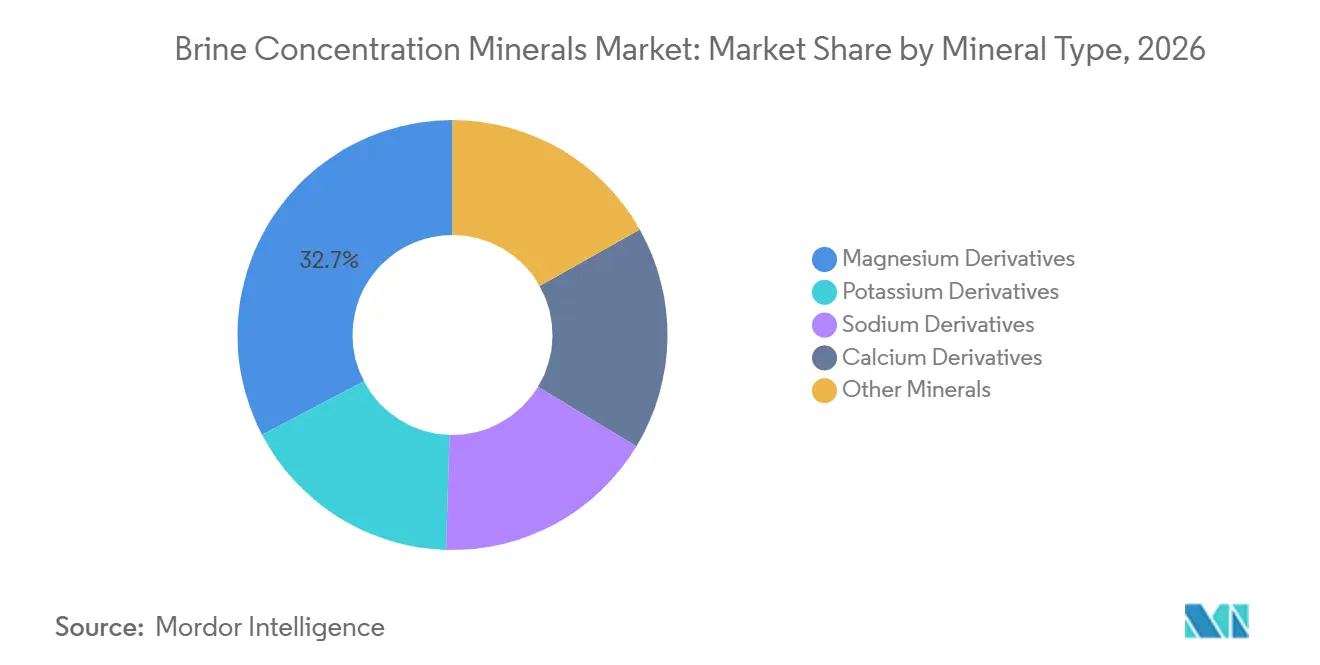
- Nach Mineraltyp hielten Magnesiumderivate im Jahr 2026 einen Marktanteil von 32,67 % und sollen bis 2032 mit einer CAGR von 8,91 % wachsen.
- Nach Technologie entfiel auf die Solarevaporation im Jahr 2026 ein Marktanteil von 38,58 %, während Nanofiltration, Umkehrosmose und Mikrofiltration bis 2032 mit einer CAGR von 8,95 % wachsen sollen.
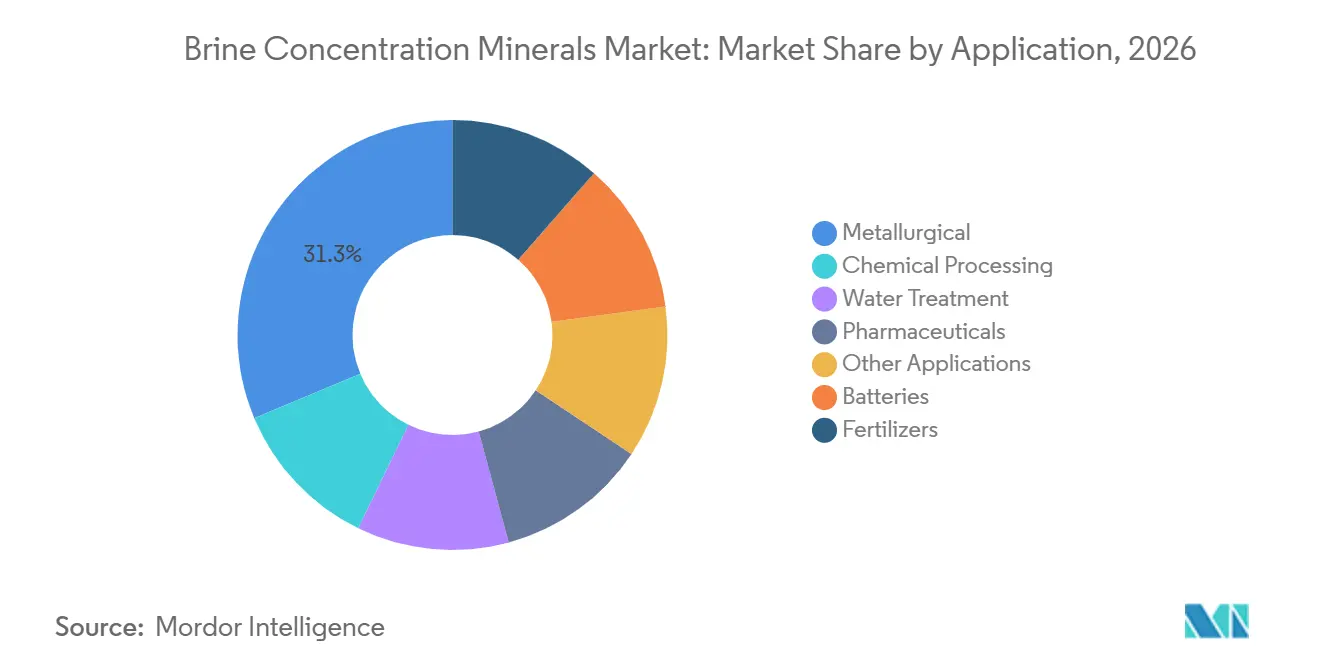
- Nach Anwendung entfiel auf den metallurgischen Bereich im Jahr 2026 ein Marktanteil von 31,32 %, während die Wasseraufbereitung bis 2032 mit einer CAGR von 9,34 % wachsen soll.
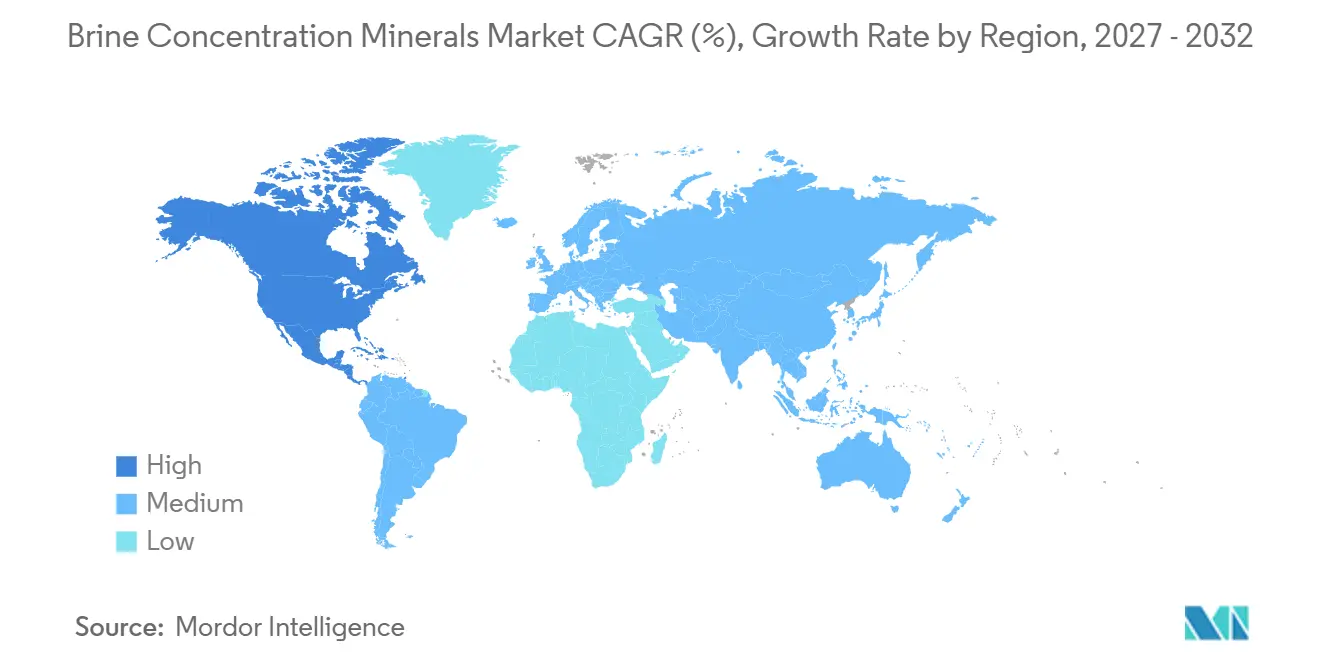
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 36,91 %, während Nordamerika bis 2032 mit einer CAGR von 9,12 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedarf an Lithium in Batteriequalität | +2.80% | Global, angeführt von Nordamerika, Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ressourcenrückgewinnung aus Entsalzung und industrieller Sole | +1.90% | Naher Osten und Afrika, Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Lieferkette für kritische Mineralien | +1.50% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Landwirtschaftliche Nachfrage nach Kalium- und Magnesiumderivaten | +1.20% | Global, mit konzentrierter Nachfrage in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Integration von Sole zu Produkt mit bestehenden Energie- und Bergbauanlagen | +0.70% | Nordamerika, Europa und Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedarf an Lithium in Batteriequalität treibt Bewertungen von Soleanlagen
Langfristige Anforderungen an die Batterieversorgung prägen weiterhin Investitionen in Soleressourcen. Die Internationale Energieagentur (IEA) prognostiziert, dass der primäre Lithiumbedarf bis 2030 440 kt und bis 2040 846 kt erreichen wird. Der Markt für Mineralien aus Solekonzentration profitiert von dieser Perspektive, da große Solevorkommen die Lithiumgewinnung neben anderen Mineralprodukten unterstützen können. China kündigte 2025 Exportkontrollen an, die Teile der Lieferkette für Lithium-Ionen-Batterien betreffen, was Bedenken hinsichtlich konzentrierter Versorgung verstärkte und Projektaktivitäten in Nordamerika und Europa unterstützte. Der United States Geological Survey (USGS) identifizierte die Smackover-Formation als potenziell 5 bis 19 Millionen Tonnen Lithium enthaltend, während die US-Liste kritischer Mineralien von 2025 Lithium, Magnesium und Kali umfasst. Große Ressourcen allein garantieren keine Versorgung, da Projekte auch Verarbeitungssysteme, Genehmigungen, Kunden und Finanzierungen sichern müssen. Dies schafft Chancen für Soleprojekte, die direkte Lithiumextraktion mit gewinnbaren Nebenprodukten kombinieren.
Ressourcenrückgewinnung aus Entsalzung und industrieller Sole als Hebel der Kreislaufwirtschaft
Entsalzungsanlagen erzeugen konzentrierte Soleströme, die als mineralische Rohstoffe statt als Entsorgungsströme behandelt werden können. Eine Studie aus dem Jahr 2025 ergab, dass die Rückgewinnung von Hauptionen aus einer Meerwasser-Umkehrosmoseanlage mit 100.000 m³ pro Tag unter günstigen Rückgewinnungsbedingungen 3,8 Millionen Tonnen Salze pro Jahr produzieren könnte. Die Sea4Value-Initiative veröffentlichte im Januar 2025 die CWA 18153, die einen Rahmen für die Rückgewinnung von Mineralien aus Meerwasserentsalzungssolen durch Verdampfung, Membrantrennung und elektrochemische Prozesse festlegt. Der Markt für Mineralien aus Solekonzentration kann diese Rohstoffbasis in wasserarmen Regionen nutzen, in denen Entsalzungskapazitäten und mineralreiche Solen zusammentreffen. DuPont erklärte, dass seine FilmTec-Membranen Solen auf 220 g/L konzentrieren können, was eine Vorkonzentration vor der thermischen Kristallisation ermöglicht. Dieser Ansatz kann den Flächenbedarf im Vergleich zu großen Verdampfungsteichen reduzieren und die Wirtschaftlichkeit der nachgelagerten Rückgewinnung im Markt für Mineralien aus Solekonzentration verbessern.
Lokalisierung der Lieferkette für kritische Mineralien verändert Investitionsströme
Die US-amerikanische Exekutivmaßnahme vom März 2025 zur Mineralproduktion wies Behörden an, die inländische Mineralentwicklung zu unterstützen. US-amerikanische Maßnahmen nach Section 232, die im April 2025 erlassen wurden, richteten die Aufmerksamkeit auch auf verarbeitete kritische Mineralien und Derivatprodukte. Chilenische Behörden genehmigten 2025 zusätzliche Lithiumproduktionsquoten für SQM und mit Codelco verbundene Betriebe. Die Europäische Kommission bezeichnete 2025 im Rahmen des Gesetzes über kritische Rohstoffe 47 strategische Projekte, darunter 22 Projekte mit Lithiumfokus[1]. Der Markt für Mineralien aus Solekonzentration kann von kürzeren Genehmigungsfristen, Zugang zu Finanzierungen und bevorzugten Kundenbeziehungen profitieren, wenn ein Projekt einen inländischen oder strategischen Status erhält.
Landwirtschaftliche Nachfrage nach Kalium- und Magnesiumderivaten bietet eine stabile Basis
Der USGS-Ausblick 2025 verweist auf eine anhaltende Kalinachfrage, die brinederivierte Kalium- und Magnesiumprodukte auch bei schwächeren Lithiumpreisen stützt. Spezialdünger mit Magnesiumsulfat sind im hochwertigen Anbau relevant, wo das Bodenährstoffmanagement die Nachfrage nach Mehrnährstoffprodukten unterstützt. Produzenten im Markt für Mineralien aus Solekonzentration können Produktqualität, Zuverlässigkeit und Eignung für Bio-Vertriebskanäle nutzen, um ihr Kaliumsulfatangebot zu differenzieren. Solarevaporation kann die Solerückgewinnung mit der Pflanzenernährung verknüpfen und wiederkehrende Absatzkanäle für integrierte Produzenten schaffen. Der Markt für Mineralien aus Solekonzentration verfügt über eine stabilere Basis, wenn Produzenten landwirtschaftliche Produkte neben Batterie- und Industriematerialien verkaufen können, was auch die Abhängigkeit von einem einzelnen Mineralpreis bei Investitionsentscheidungen reduzieren kann.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Mineralkonzentration und komplexe Verunreinigungsprofile | -1.30% | Südamerika, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hoher Kapital-, Energie- und Reagenzienaufwand | -1.10% | Global, am stärksten in Nordamerika und Europa bei Projekten zur direkten Lithiumextraktion | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei Solereinjizierung und Auswirkungen auf Grundwasserleiter | -0.60% | Südamerika und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Mineralkonzentration und komplexe Verunreinigungsprofile belasten die Stückkosten
Die Zusammensetzung einer Sole kann ihren kommerziellen Wert begrenzen, da gewinnbare Mineralien, Verunreinigungen und Wasserchemie je nach Formation variieren. Eine Studie aus dem Jahr 2025 ergab, dass Kalziumchlorid und Magnesiumchlorid die Leistung dreidimensionaler Solarevaporatoren beeinträchtigen können, indem sie interne Wassertransportkanäle blockieren. Hohe Magnesium-zu-Lithium-Verhältnisse in vielen südamerikanischen Salaren erfordern eine zusätzliche selektive Trennung, bevor Lithium Batteriequalität erreichen kann. Eine Überprüfung aus dem Jahr 2025 kam zu dem Schluss, dass keine einzelne Extraktionstechnologie für jeden Soletyp im kommerziellen Maßstab wirtschaftlich ist. Ressourcencharakterisierung, Prozessflexibilität, Reinjizierungsplanung und Grundwasserleiterüberwachung bleiben daher zentral für die Projektentwicklung im Markt für Mineralien aus Solekonzentration. Diese Anforderungen können die frühen Entwicklungskosten erhöhen und den Zeitrahmen von der Exploration bis zur Produktion verlängern.
Kapital-, Energie- und Reagenzienintensität als Einschränkung der Projektfinanzierung im großen Maßstab
Die im September 2025 veröffentlichte Machbarkeitsstudie für Südwest-Arkansas schätzte die Kapitalausgaben für eine erste Phase mit einer Jahresproduktion von 22.500 Tonnen Lithiumkarbonat in Batteriequalität auf 1,45 Milliarden USD, was 64.000 USD pro Tonne jährlicher Produktionskapazität entspricht. Ein technischer Bericht des US-Energieministeriums ergab, dass die bipolare Membranelektrodialyse aufgrund von Membranverschleiß im Laufe der Zeit an Effizienz verlieren kann. Thermische Kristallisation und erzwungene Verdampfung können im Markt für Mineralien aus Solekonzentration weitere Energiekosten verursachen, insbesondere an kälteren oder hochgelegenen Standorten. Eramet berichtete, dass sein Centenario-Prozess zur direkten Lithiumextraktion in einer Woche eine Lithiumausbeute von 90 % erzielte, verglichen mit 12 bis 18 Monaten bei konventioneller Solarevaporation. Der Markt für Mineralien aus Solekonzentration sieht sich mit Finanzierungseinschränkungen konfrontiert, da fortschrittliche Systeme in Zeiten niedrigerer Lithiumpreise hohe Vorabinvestitionen erfordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mineraltyp:
Magnesiumderivate führen sowohl bei Marktanteil als auch beim WachstumMagnesiumderivate hielten 2026 einen Marktanteil von 32,67 % im Markt für Mineralien aus Solekonzentration und sollen von 2027 bis 2032 mit einer CAGR von 8,91 % wachsen. Ihre Position spiegelt den Einsatz in pharmazeutischem Magnesiumoxid, Magnesiumchlorid für den Baubereich, landwirtschaftlichem Magnesiumsulfat und der Gussmagnesiumproduktion wider. Die prognostizierte Wachstumsrate spiegelt auch die Nachfrage nach leichteren Fahrzeugkomponenten und den breiteren Einsatz von Magnesiumverbindungen in der Wasseraufbereitung wider. Magnesiumderivate verschaffen dem Markt für Mineralien aus Solekonzentration Zugang zu mehreren Endverwendungen, anstatt von einem einzelnen Rohstoffzyklus abhängig zu sein.
Kaliumderivate bleiben wichtig, da der Düngemittelverbrauch eine wiederkehrende Nachfrage erzeugt. Der USGS erwartet für 2026 eine anhaltende Kalinachfrage, und Sole bleibt eine kostengünstige Quelle für Kaliumsulfat in geeigneten Lagerstätten. Natriumderivate versorgen den Markt mit Industriesalz, einem Soda-Vorläufer und Enteisungsanwendungen, die eine hohe Produktion, aber ein langsameres Wachstum erzeugen. Kalziumderivate werden bei der Straßeninstandhaltung, der Bohrlochbehandlung in der Öl- und Gasindustrie sowie der Lebensmittelverarbeitung eingesetzt. Weitere Mineralien umfassen Brom und Lithium, die die Wirtschaftlichkeit reifer Soleressourcen verbessern können, wenn sie als Nebenprodukte gewonnen werden. Die Branche für Mineralien aus Solekonzentration profitiert, wenn Betreiber diese mehrfachen Produktwege nutzen, um Preiszyklen auszugleichen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Solarevaporation hält die Skalierung und Membranen führen das Wachstum anDie Solarevaporation erzielte 2026 einen Umsatzanteil von 38,58 %, da große Anlagen seit Jahrzehnten am Toten Meer und in der Atacama betrieben werden. Israel Chemicals Limited (ICL) erklärte, dass Dead Sea Works jährlich 3,7 Millionen Tonnen Kali durch Solarevaporation produziert. Im Markt für Mineralien aus Solekonzentration behält diese Methode einen Kostenvorteil, wenn Sonnenbedingungen, Flächenverfügbarkeit und Solechemie günstig sind. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass die Grenzflächen-Solarevaporation die Verdampfungsraten in chilenischen Feldversuchen im Vergleich zu offenen Teichen um 40 % bis 122 % steigerte. Diese schrittweisen Effizienzgewinne können die Relevanz der Solarevaporation aufrechterhalten, anstatt den sofortigen Ersatz installierter Anlagen zu veranlassen.
Nanofiltration, Umkehrosmose und Mikrofiltration sollen bis 2032 mit einer CAGR von 8,95 % wachsen. Ihr Wachstum ist mit Zero-Liquid-Discharge- und Minimal-Liquid-Discharge-Systemen verknüpft, die sowohl auf Wasserwiederverwendung als auch auf Mineralrückgewinnung abzielen. DuPont vereinbarte im September 2025 die Übernahme von Sinochem Ningbo RO Memtech und erweiterte damit die FilmTec-Fertigung nach China. Die osmotisch unterstützte Umkehrosmose (OARO) kann Solen über die Druckgrenzen der Standard-Umkehrosmose hinaus konzentrieren. Danfoss berichtete, dass Hyrec eine großmaßstäbliche OARO-Solegewinnungsanlage in Indonesien eingesetzt hat, die die Natriumchloridkonzentration von 8 % auf 16 % Gewichtsanteil erhöhte. Adsorptionsbasierte Systeme zur direkten Lithiumextraktion bieten einen weiteren Weg für Solen mit hohem Magnesium-zu-Lithium-Verhältnis.
Nach Anwendung:
Metallurgische Anwendungen als Ankerpunkt für Umsätze und Wasseraufbereitung wächst am schnellstenDas metallurgische Segment entfiel 2026 auf 31,32 % der Marktgröße für Mineralien aus Solekonzentration. Magnesiummetall und Natriumverbindungen unterstützen die Stahlentschwefelung, Aluminiumlegierung und Gießereibetriebe. Magnesium bleibt für Fahrzeughersteller attraktiv, da seine geringere Dichte das Bauteilgewicht reduzieren kann, obwohl diese Endverwendung empfindlich gegenüber Rohstoffpreisen bleibt. Die metallurgische Nachfrage verschafft dem Markt Zugang zu etabliertem industriellem Verbrauch, was für die Aufrechterhaltung der Outputnachfrage wichtig ist, während neuere batteriebezogene Projekte entwickelt werden.
Die Wasseraufbereitung soll bis 2032 mit einer CAGR von 9,34 % wachsen, angetrieben durch die breitere Einführung von Zero-Liquid-Discharge- und Minimal-Liquid-Discharge-Systemen. Diese Systeme unterstützen den Markt für Mineralien aus Solekonzentration in der Textil-, Chemie- und Energieerzeugungsbranche, wo sie Wasser zurückgewinnen und gleichzeitig Abfallsole reduzieren. DuPont berichtete, dass das Foshan-Jialida-Projekt mit minimalem Flüssigkeitsablass täglich 142.000 m³ Wasser zurückgewinnt und 200 Tonnen Glaubersalz pro Tag rückgewinnt. Batterienanwendungen ziehen Investitionen an, da Projekte zur direkten Lithiumextraktion auf Lithiumkarbonat und Lithiumhydroxid in Batteriequalität abzielen. Düngemittel, chemische Verarbeitung und Pharmazeutika bleiben etablierte Absatzmärkte für Kalium, Magnesium, Natrium, Chlor und hochreines Magnesium.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik entfiel 2026 auf 36,91 % des Umsatzes. Chinas überarbeitetes Mineralressourcengesetz, das im Juli 2025 in Kraft trat, stufte Lithium in eine eigenständige strategische Mineralkategorie ein und zentralisierte die Lizenzvergabe beim Ministerium für natürliche Ressourcen, was die Compliance-Anforderungen für kleinere Betreiber erhöhte. Chinas Salzseeressourcen bleiben eine wichtige Quelle für die regionale Mineralversorgung, während Japan und Südkorea durch Batteriezellen- und Kathodenlieferketten eine starke nachgelagerte Nachfrage beisteuern. Der Markt für Mineralien aus Solekonzentration in Asien-Pazifik kombiniert großmaßstäbliche Ressourcenaktivitäten mit engen Verbindungen zur nachgelagerten Verarbeitung.
Nordamerika soll bis 2032 mit einer CAGR von 9,12 % wachsen. Arkansas etablierte 2025 einen Bruttolizenzsatz von 2,50 % für Lithiumsoleeinheiten, der Projekte von ExxonMobil, Smackover Lithium und TETRA Technologies umfasst. Im Januar 2025 kündigte das US-Energieministerium eine bedingte Zusage von 1,36 Milliarden USD für das ATLiS-Lithiumhydroxidprojekt in Kalifornien an. Intrepid Potash unterzeichnete 2025 auch eine gemeinsame Entwicklungsvereinbarung zur Entwicklung einer 5.000-Tonnen-Lithiumextraktionsanlage in Wendover, Utah. Die Hinzufügung der Lithiumgewinnung zu bestehender Infrastruktur bei vorhandenen Solebetrieben kann das Entwicklungsrisiko im Markt für Mineralien aus Solekonzentration reduzieren.
Europa entwickelt geothermische Soleressourcen im Rahmen des Gesetzes über kritische Rohstoffe, das 2030-Benchmarks für die inländische Gewinnung und Verarbeitung festlegt. Südamerika verfügt über große Salarressourcen, während Rio Tintos Rincon-Projekt im Mai 2025 die Genehmigung im Rahmen des argentinischen Régimen de Incentivo para las Grandes Inversiones (RIGI)-Investitionsregimes erhielt und bis 2028 eine Jahresproduktion von 50.000 Tonnen anstrebt[2]. Im Nahen Osten und Afrika bieten der Betrieb am Toten Meer und Entsalzungsströme Möglichkeiten zur Rückgewinnung von Magnesium, Kalium und Natrium.
Wettbewerbslandschaft
Der Markt für Mineralien aus Solekonzentration ist fragmentiert, mit zwei breiten Gruppen von Wettbewerbern. ICL, Albemarle, Compass Minerals und SQM betreiben seit langem etablierte Soleinfrastruktur und verfügen über Vorteile bei Ressourcenqualität, Verdampfungskapazität und Betriebserfahrung. Ihre Positionen werden durch die Kontrolle über Ressourcen wie das Tote Meer, die Atacama und den Great Salt Lake gestützt. Albemarle nahm 2025 einen Piloten zur direkten Lithiumextraktion in La Negra, Chile, in Betrieb und berichtete von mehr als 3.000 Betriebsstunden mit einer Lithiumausbeute von über 94 %. Dies zeigt, dass etablierte Produzenten die direkte Lithiumextraktion mit bestehenden Verdampfungsanlagen integrieren können.
Technologieorientierte Unternehmen umfassen EnergyX, Sunresin New Materials, Lilac Solutions und Vulcan Energy. EnergyX schloss im September 2025 eine Vormachbarkeitsstudie für sein Black-Giant-Projekt in Chile ab und berichtete von einem Investoreninteresse von 690 Millionen USD seitens der US Export-Import Bank. Lilac Solutions gab 2025 erfolgreiche Pilotbetriebe am Great Salt Lake bekannt und fügte damit einen weiteren Referenzpunkt für die direkte Lithiumextraktion in Nordamerika hinzu. Diese Unternehmen konkurrieren auf der Grundlage von Prozessleistung, Lizenzierung und der Fähigkeit, schwierige Solen zu behandeln. Ihre Projekte können Kunden anziehen, die einen geringeren Flächenverbrauch, kürzere Verarbeitungszeiten oder eine effektivere Behandlung komplexer Rohstoffe benötigen.
Öl- und Gasunternehmen gestalten die Wettbewerbslandschaft ebenfalls um. ExxonMobil und Equinor bringen Untergrundexpertise, bestehende Soleinfrastruktur und eine größere Finanzierungskapazität in Arkansas-Lithiumprojekte ein. Ihr Eintritt erhöht den Druck auf kleinere Entwickler, die auf Zugang zu Flächen und frühe Projektfortschritte angewiesen sind. Die Nebenproduktgewinnung aus industriellen und ölfeldbezogenen Produktionswassersolenbleibt eine Chance für spezialisierte Technologieanbieter, während geothermische Solen ein integriertes Energie-und-Mineralien-Modell bieten. Der Markt für Mineralien aus Solekonzentration bleibt für neue Marktteilnehmer offen, aber Infrastruktur, Genehmigungen und Kundenverträge werden weiterhin gut kapitalisierte Betreiber begünstigen.
Marktführer für Mineralien aus Solekonzentration
-
Albemarle Corporation
-
Sociedad Química y Minera de Chile S.A.
-
ICL
-
Ganfeng Lithium Group Co., Ltd
-
Rio Tinto
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Mineralien aus Solekonzentration Unternehmen in diesem Bericht
- Albemarle Corporation
- Compass Minerals
- DuPont
- Energy Exploration Technologies, Inc.
- Eramet
- Exxon Mobil Corporation
- Ganfeng Lithium Group Co., Ltd
- ICL
- Intrepid Potash
- Lilac Solutions, Inc.
- Rio Tinto
- Sociedad Química y Minera de Chile S.A.
- Standard Lithium Ltd.
- Sunresin New Materials Co. Ltd.
- Vulcan Energy
Neueste Industrielle Entwicklungen in Markt für Mineralien aus Solekonzentration
- September 2025: DuPont unterzeichnete eine Vereinbarung zur Übernahme von Sinochem (Ningbo) RO Memtech Co., Ltd. und erweiterte damit die FilmTec-Fertigung für Umkehrosmose und Nanofiltration nach China. Die Übernahme erhöhte DuPonts Membranlieferkapazität für Lithium-, Kalium- und Magnesiumsolekonzentrationsanwendungen im gesamten Asien-Pazifik-Markt.
- September 2025: EnergyX (Energy Exploration Technologies) schloss die Vormachbarkeitsstudie für das Projekt Black Giant in Chile ab, das auf eine Jahresproduktion von 52.500 Tonnen Lithiumkarbonat in Batteriequalität abzielt. Das Unternehmen beauftragte Goldman Sachs mit der Finanzierungsberatung und sicherte sich ein Investoreninteresse von 690 Millionen USD seitens der US Export-Import Bank. EnergyX schloss auch die Übernahme von 35.000 Acres Smackover-Lithiumsolevorkommen in Arkansas von Pantera Lithium ab.
Globaler Berichtsumfang für den Markt für Mineralien aus Solekonzentration
Mineralien aus Solekonzentration sind chemische Elemente und Salze, die durch Prozesse wie Solarevaporation, Membrantrennung und Kristallisation aus hypersalinen Wasserlösungen (Solen) gewonnen werden. Zu diesen Mineralien gehören unter anderem Lithium, Kalium, Magnesium, Natrium und Brom, die je nach verwendeter Extraktionsmethode in fester oder flüssiger Form gewonnen werden. Solen kommen natürlich in Salzseen, unterirdischen Grundwasserleitern und Meerwasser vor und dienen aufgrund ihres hohen Mineralgehalts als bedeutende Quelle dieser Mineralien.
Der Markt für Mineralien aus Solekonzentration ist nach Mineraltyp, Technologie, Anwendung und Geografie segmentiert. Nach Mineraltyp ist der Markt in Kaliumderivate, Magnesiumderivate, Natriumderivate, Kalziumderivate und weitere Mineralien segmentiert. Nach Technologie ist der Markt in Solarevaporation, Nanofiltration, Umkehrosmose und Mikrofiltration, osmotisch unterstützte Umkehrosmose und weitere Technologien segmentiert. Nach Anwendung ist der Markt in Batterien, Düngemittel, chemische Verarbeitung, Metallurgie, Wasseraufbereitung, Pharmazeutika und weitere Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Mineralien aus Solekonzentration in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kaliumderivate |
| Magnesiumderivate |
| Natriumderivate |
| Kalziumderivate |
| Weitere Mineralien |
| Solarevaporation |
| Nanofiltration, Umkehrosmose und Mikrofiltration |
| Osmotisch unterstützte Umkehrosmose |
| Weitere Technologien |
| Batterien |
| Düngemittel |
| Chemische Verarbeitung |
| Metallurgisch |
| Wasseraufbereitung |
| Pharmazeutika |
| Weitere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Mineraltyp | Kaliumderivate | |
| Magnesiumderivate | ||
| Natriumderivate | ||
| Kalziumderivate | ||
| Weitere Mineralien | ||
| Nach Technologie | Solarevaporation | |
| Nanofiltration, Umkehrosmose und Mikrofiltration | ||
| Osmotisch unterstützte Umkehrosmose | ||
| Weitere Technologien | ||
| Nach Anwendung | Batterien | |
| Düngemittel | ||
| Chemische Verarbeitung | ||
| Metallurgisch | ||
| Wasseraufbereitung | ||
| Pharmazeutika | ||
| Weitere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Mineralien aus Solekonzentration?
Die Marktgröße für Mineralien aus Solekonzentration wurde 2026 auf 1,37 Milliarden USD geschätzt und soll von 1,48 Milliarden USD im Jahr 2027 auf 2,20 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,37 % während des Prognosezeitraums (2027–2032).
Welcher Mineraltyp führt beim Umsatz mit Mineralien aus Solekonzentration?
Magnesiumderivate führen mit einem Umsatzanteil von 32,67 % im Jahr 2026 und sollen bis 2032 mit einer CAGR von 8,91 % wachsen.
Welche Extraktionstechnologie wächst am schnellsten?
Nanofiltration, Umkehrosmose und Mikrofiltration sollen bis 2032 mit einer CAGR von 8,95 % wachsen.
Welche Region soll am schnellsten wachsen?
Nordamerika soll bis 2032 mit einer CAGR von 9,12 % wachsen, unterstützt durch Projektaktivitäten in Arkansas, Kalifornien und Utah.