
ブラジル通関業市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2027) | 1.03 十億米ドル |
| 市場規模 (2032) | 1.31 十億米ドル |
| 成長率 (2027 - 2032) | 5.00 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル通関業市場分析
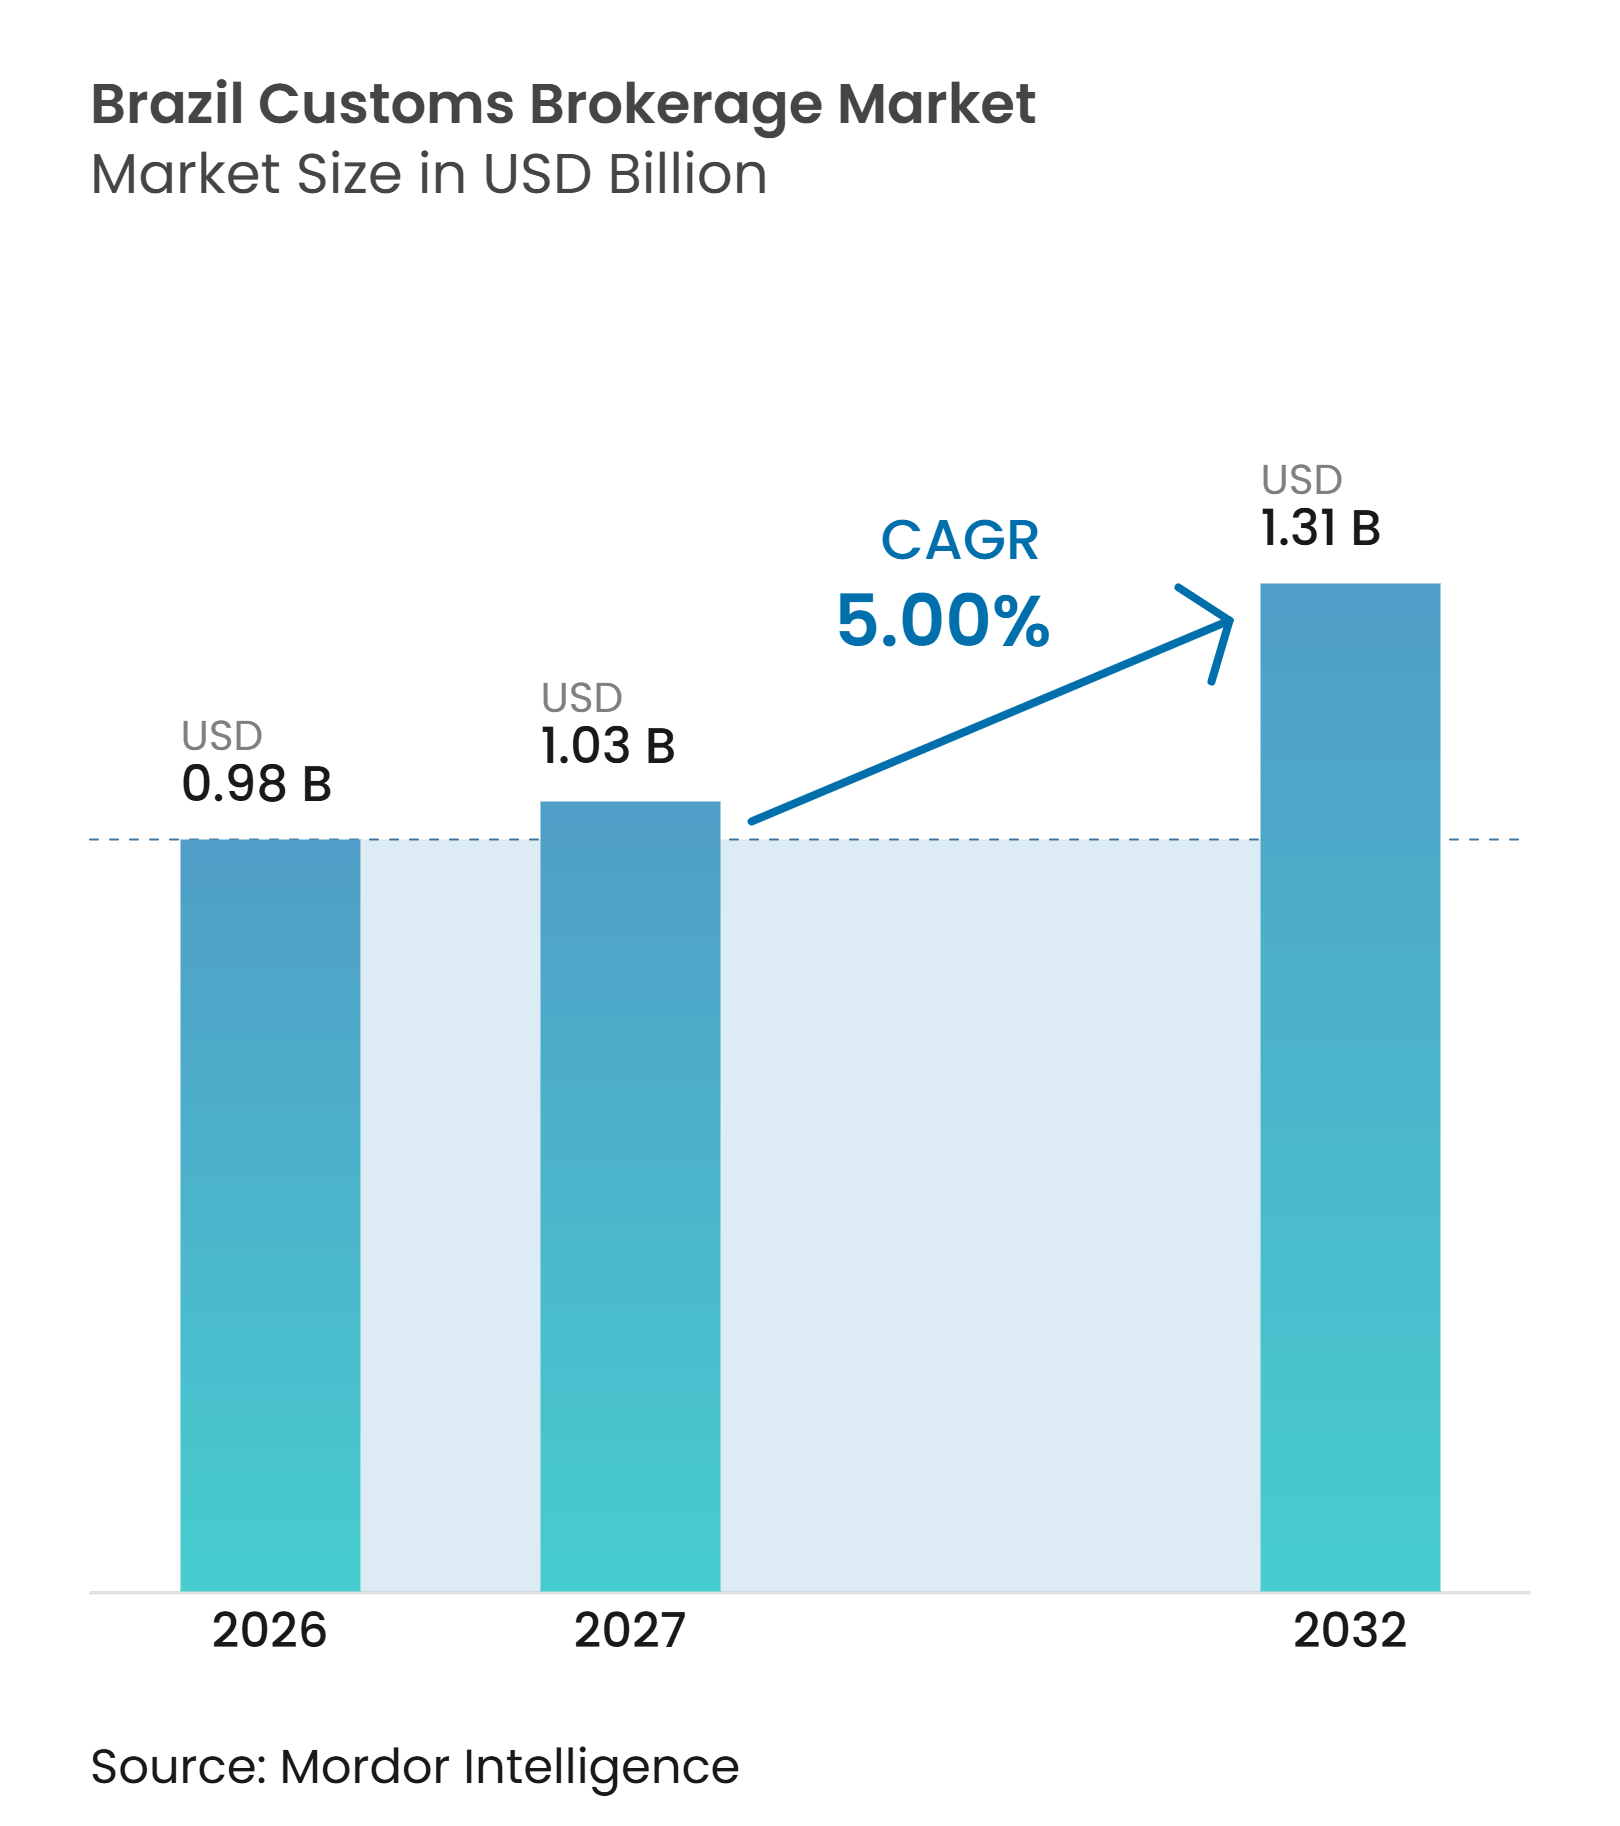
ブラジル通関業市場規模は2026年に0.98 ビリオン 米ドルと評価されています。2027年の1.03 ビリオン 米ドルから2032年には1.31 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 5%で成長すると推定されています。
ブラジル通関業市場は、正式な輸入要件、多層的な関税制度、および輸入チャネル全体にわたるコンプライアンス支援への高まる需要から恩恵を受けています。越境電子商取引は低価格申告件数を増加させており、複雑な商品の貿易は引き続き分類、ライセンス取得、および文書管理を必要としています。Portal Único のもとでのDUIMPへの移行は、政府システムに直接接続できる企業に向けて競争を移行させています。統合型物流プロバイダーは、国際貨物輸送、倉庫保管、保税地域業務と並行して通関サービスを拡充しています。この組み合わせにより、大手プロバイダーがエンドツーエンドのサービスを拡大する中でも、電子商取引、規制対象商品、および地域通関制度における専門ブローカーの余地が生まれています。
レポートの主要ポイント
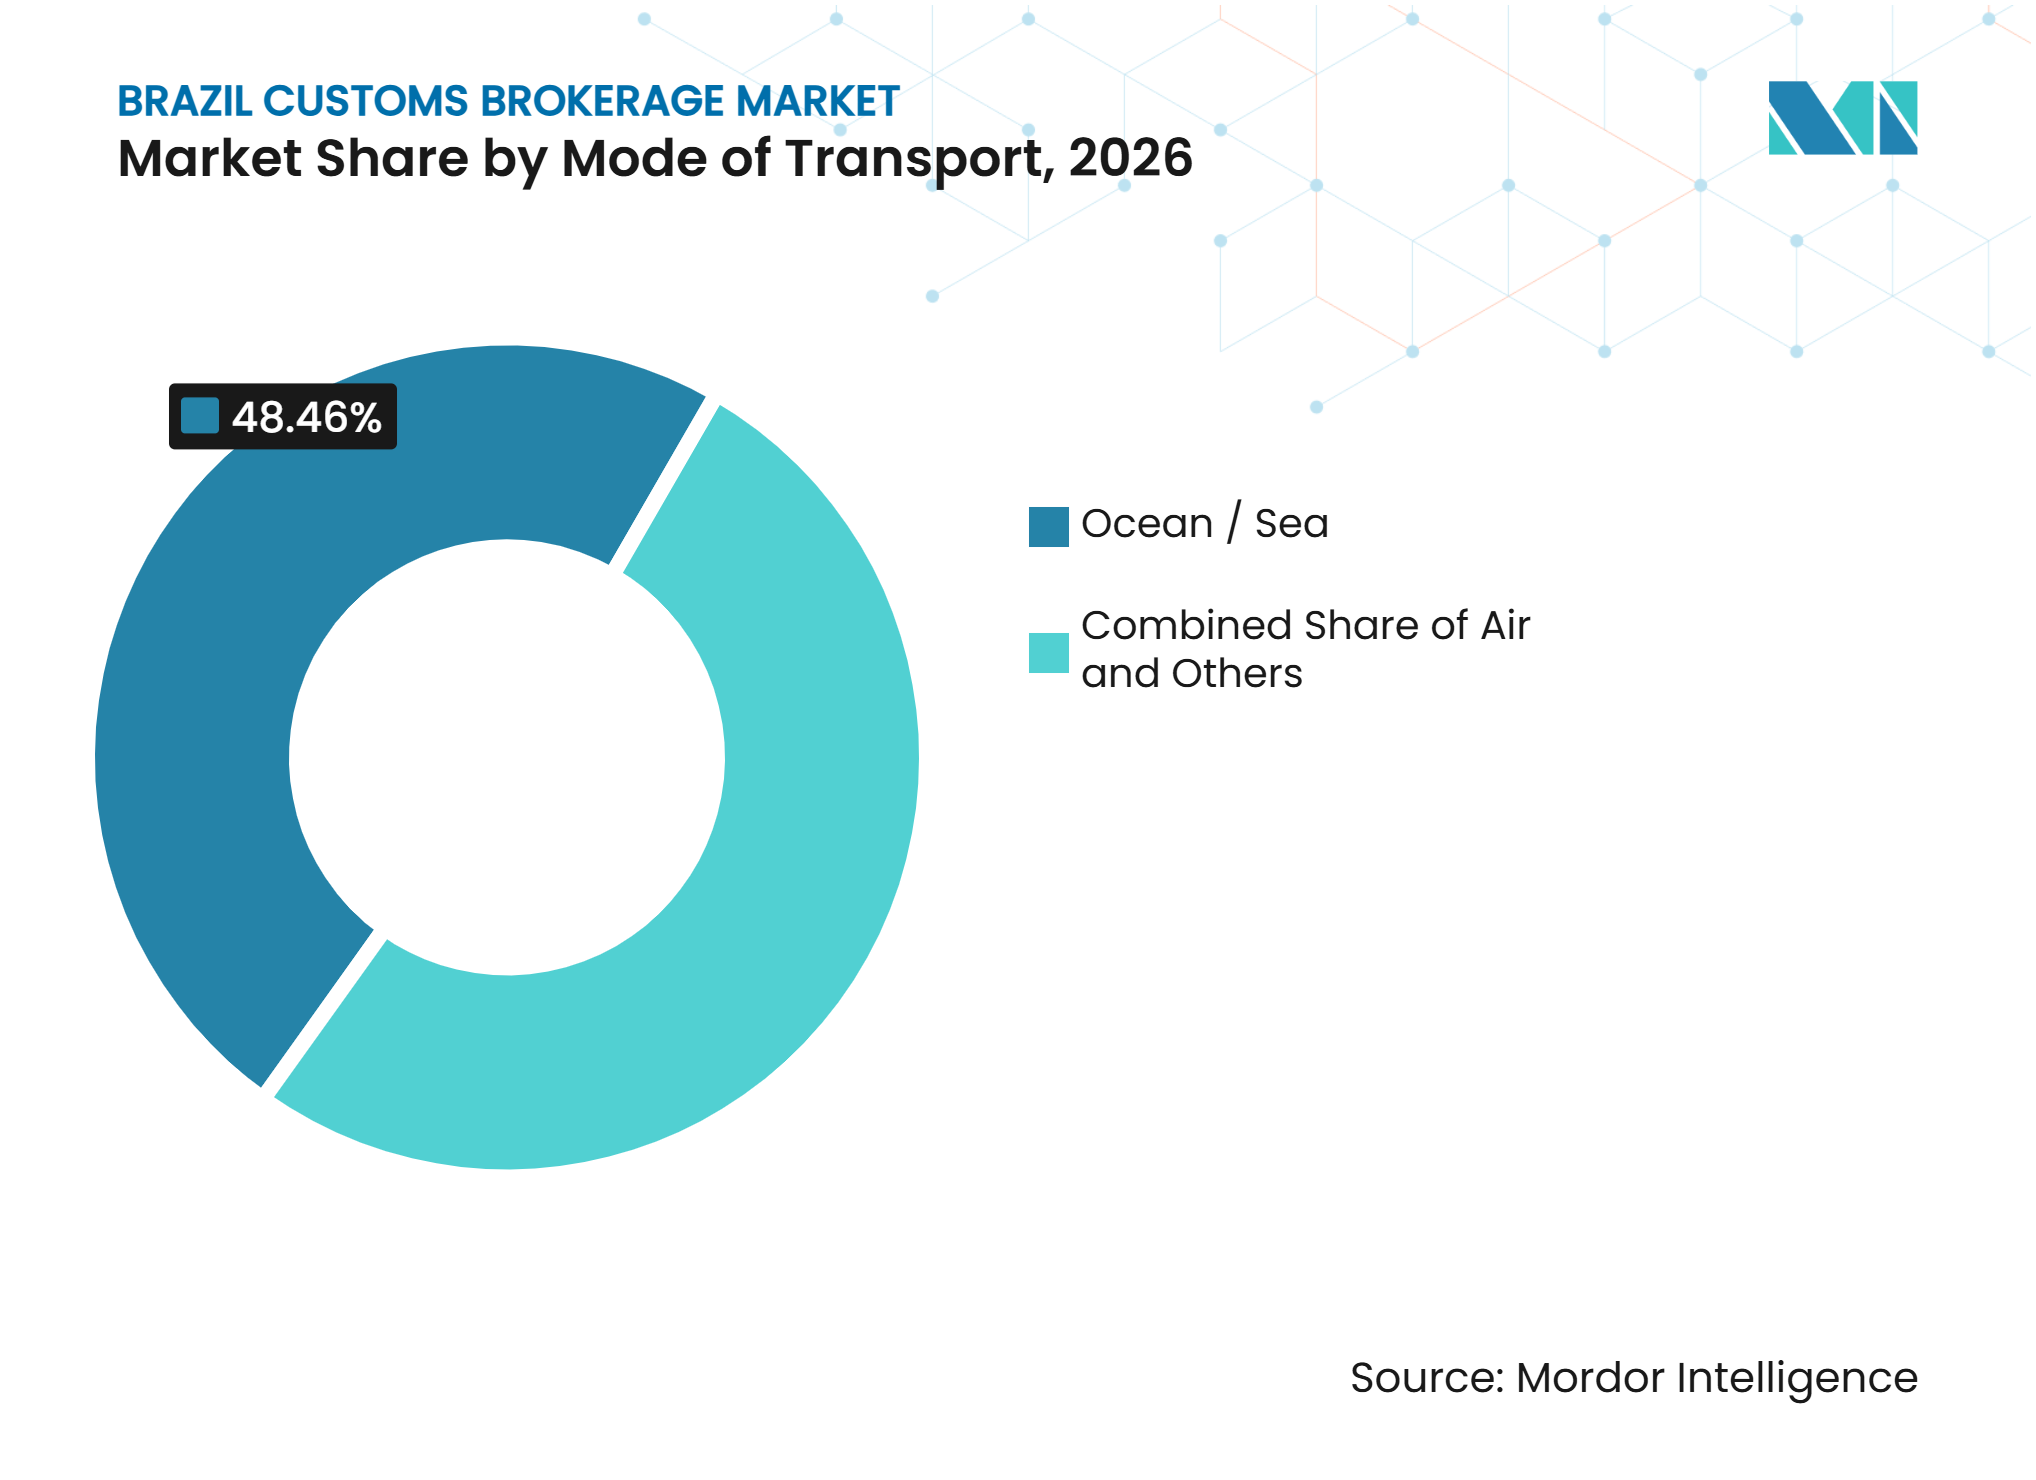
- 輸送モード別では、海上/海運が2026年のブラジル通関業市場シェアの48.46%を占め、航空カーゴは2032年までにCAGR 7.76%を記録すると予測されています。
- ブローカータイプ別では、国際貨物輸送業者/3PL統合型ブローカーが2026年のブラジル通関業市場規模の65.34%を占め、純粋通関業者は2032年までにCAGR 6.98%を記録すると予測されています。
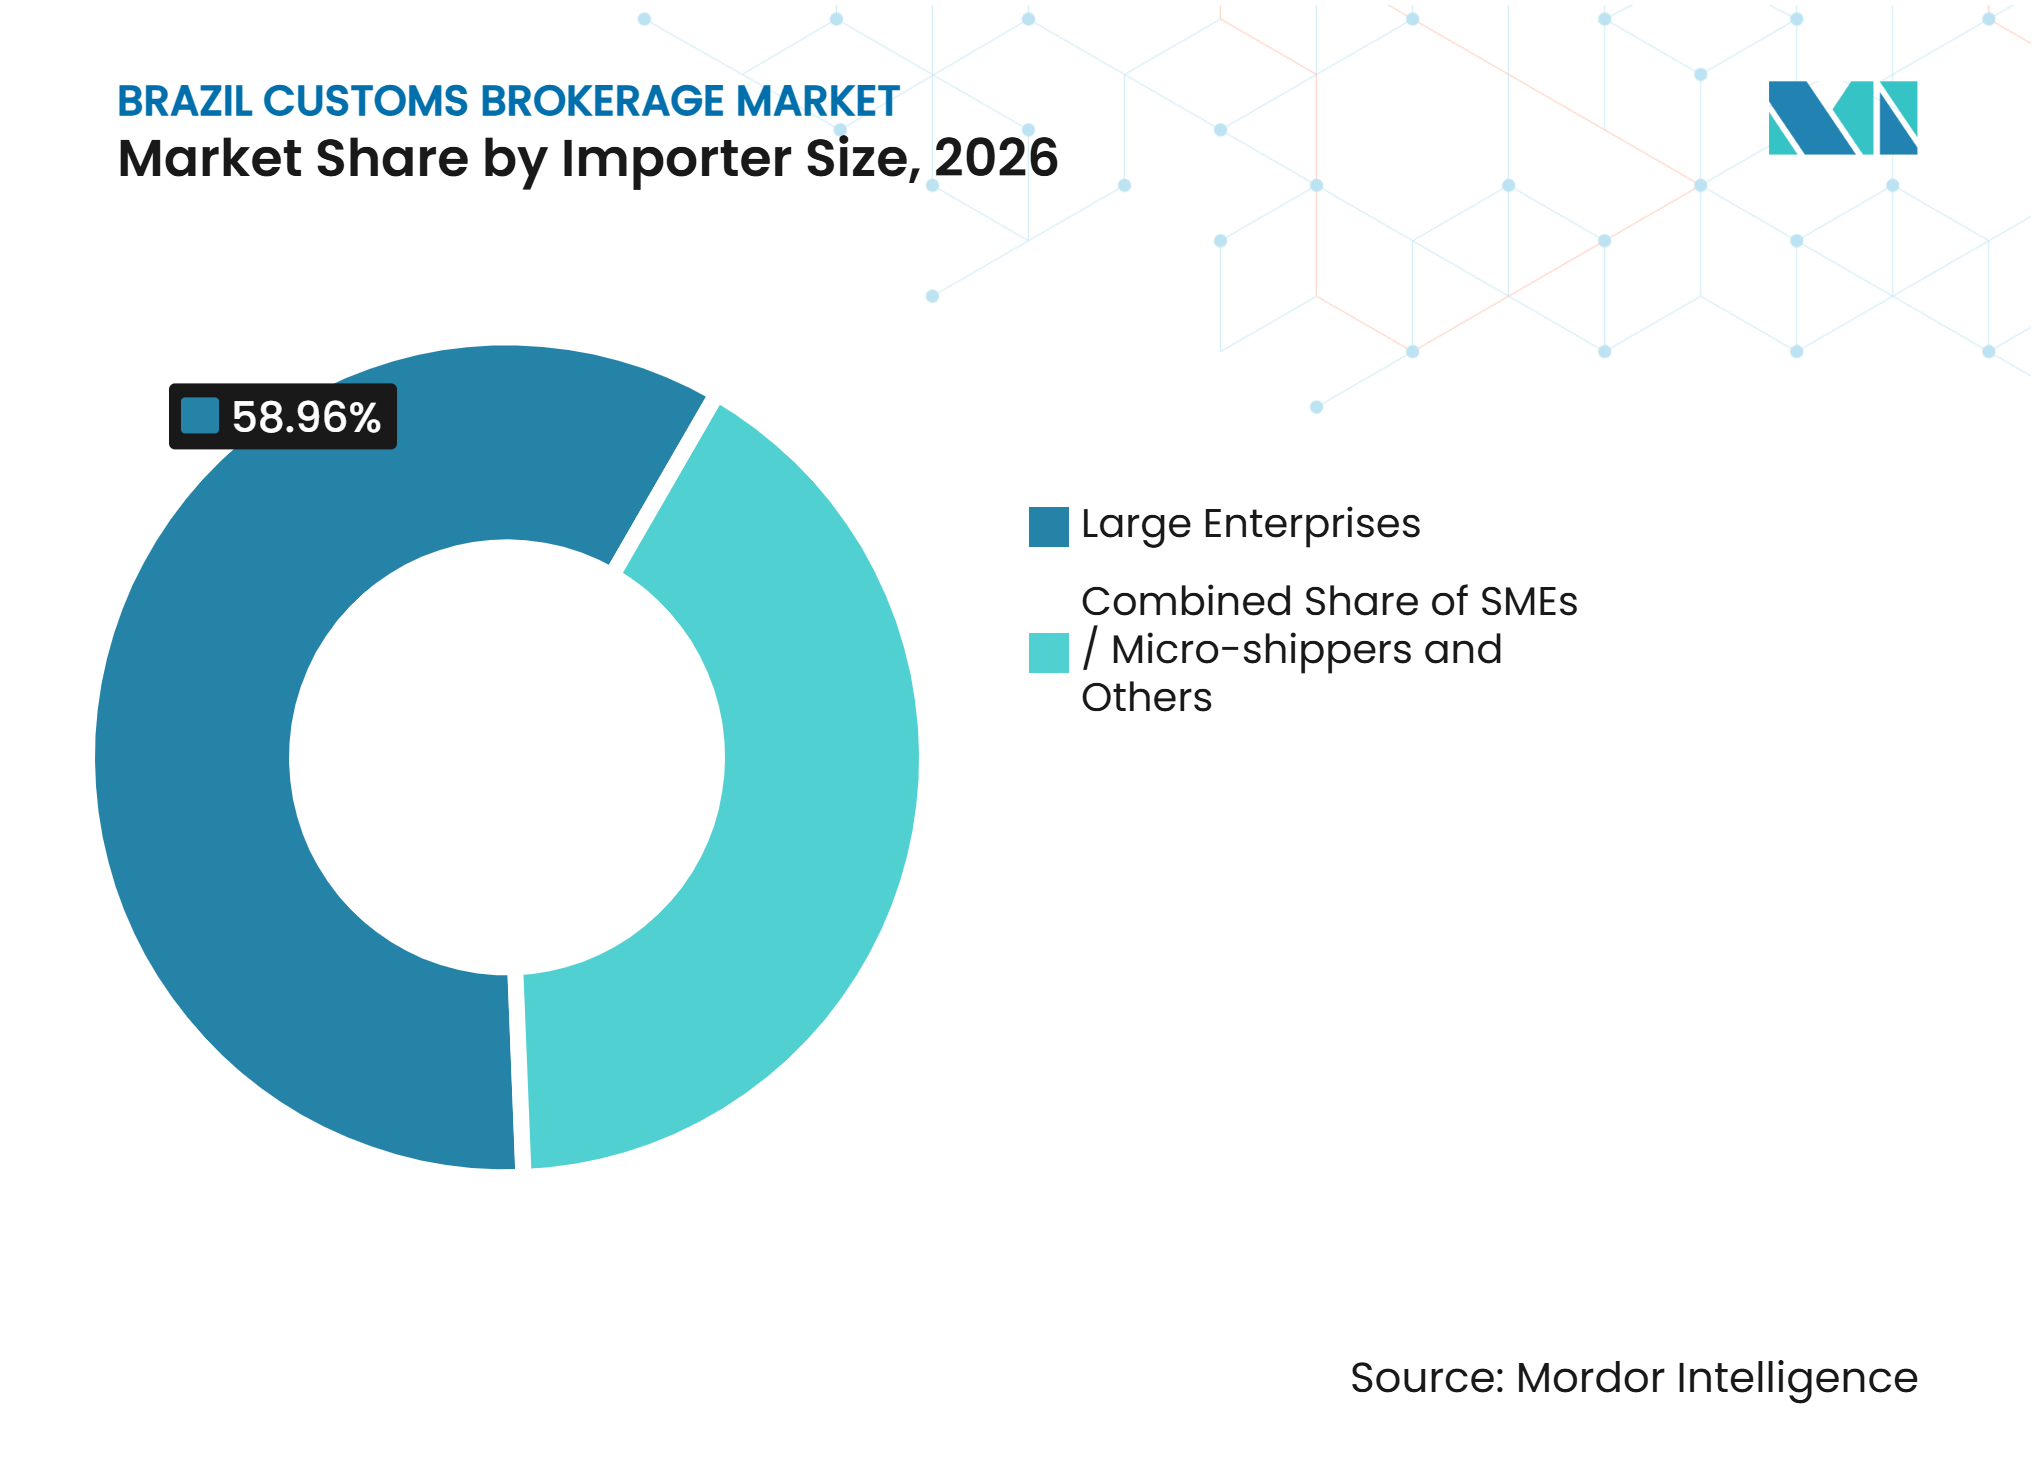
- 輸入業者規模別では、大企業が2026年のブラジル通関業市場シェアの58.96%を占め、中小企業・小口輸送業者は2032年までにCAGR 6.61%を記録すると予測されています。
- デジタル導入別では、従来型通関業者が2026年のブラジル通関業市場規模の77.57%を占め、デジタルファースト/APIベースの通関業者は2032年までにCAGR 7.92%を記録すると予測されています。
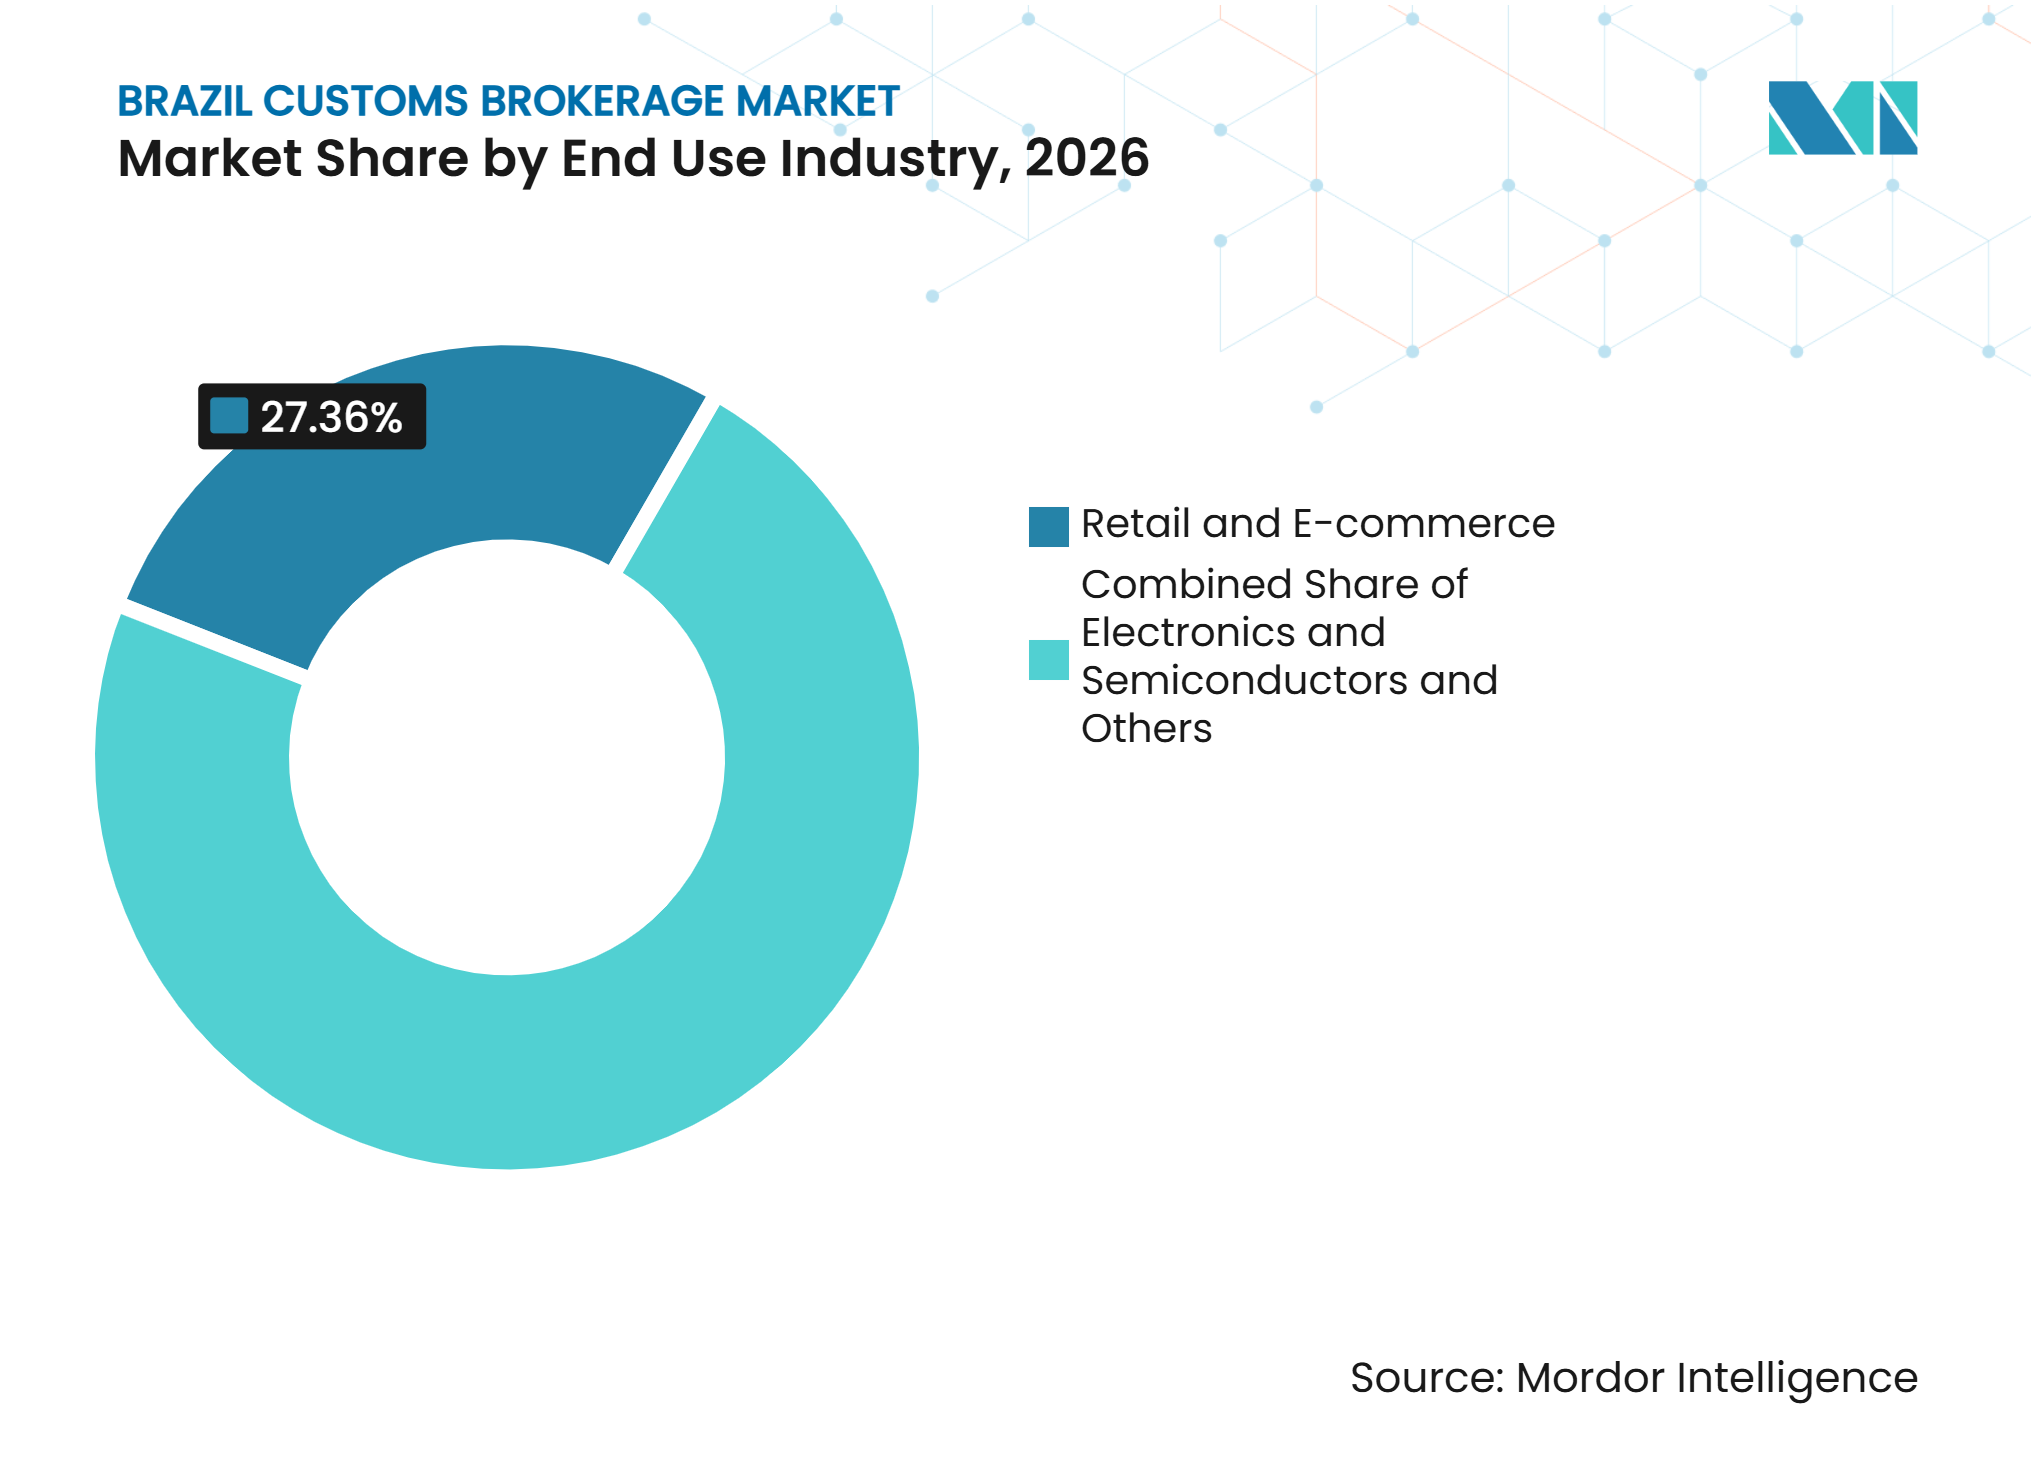
- 最終用途産業別では、小売・電子商取引が2026年のブラジル通関業市場シェアの27.36%を占め、電子機器・半導体は2032年までにCAGR 6.26%を記録すると予測されています。
- 地域別では、南東部が2026年のブラジル通関業市場規模の48.96%を占め、北部は2032年までにCAGR 7.49%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 越境電子商取引による小口貨物通関需要の拡大 | +1.3% | 全国規模、南東部および北部に集中 | 短期(2年以内) |
| Portal Único のデジタル化による通関処理効率の向上 | +0.9% | 全国規模、サントス、グアルーリョス、ヴィラコポスで早期効果 | 中期(2〜4年) |
| 統合型3PLネットワークによる通関サービス需要の拡大 | +0.7% | 南東部および南部、北東部への波及あり | 中期(2〜4年) |
| 規制コンプライアンスによる専門通関業務要件の増加 | +0.5% | 全国規模 | 長期(4年以上) |
| Remessa Conformeによる上流通関サービス需要の増加 | +0.5% | 全国規模、特に北部および南東部 | 短期(2年以内) |
| 自動分類による文書精度の向上 | +0.4% | 全国規模、複合輸送ハブに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
越境電子商取引による低価格小口貨物通関需要の拡大
越境電子商取引は、通関業務のより大きな割合を、コンテナ混載貨物から頻繁な低価格小口申告へと移行させています。この変化により、小口貨物が最終消費者に届く前のデータ検証、関税計算、分類、および通関調整への需要が高まっています。エクスプレスキャリアネットワークに接続したブローカーは、プラットフォームデータを申告プロセスおよび配送業務と連携できるため、有利な立場にあります。Programa Remessa Conformeは、特に関税および商品分類フィールドにおける出荷前情報の品質の重要性を高めています。したがって、ブラジル通関業市場では、少数の複雑な申告ではなく、高い取引量に対応したサービスモデルへの需要が高まっています。
Portal Único のデジタル化による通関処理効率の向上
Portal Único は、通関プロセスを構造化されたシステム間情報交換へと移行させることで、ブローカーの業務要件を変えています。2025年8月のリリースでは、17のシステムにわたる189の新機能が導入され、陸上輸送モードのDUIMPプロセスへの対応が追加されました。また、プラットフォームは27のシステムを接続し、民間部門向けに220のAPIを公開しました[1]。従来の輸入申告プロセスからの移行により、技術的能力は二次的なサービス機能ではなく、実務上の要件となっています。直接接続を持つブローカーは、手動による再入力を削減し、例外事項をより一貫して管理できます。手動ワークフローに依存する企業は、海上輸送業務が新しいフレームワークへの移行を完了するにつれて、より大きなコンプライアンスリスクに直面する可能性があります。
統合型3PLネットワークによる通関サービス需要の拡大
大手輸入業者は、国際貨物、保税倉庫、通関、および国内配送を調整できる単一プロバイダーをますます好むようになっています。この傾向は、港湾、空港、保管施設、および内陸輸送回廊にわたって業務を展開するプロバイダーの立場を強化しています。DP Worldは2025年10月にポルト・アレグレに国際貨物輸送オフィスを開設し、海上、航空、道路貨物サービスに通関を追加しました。このような拡張により、統合型プロバイダーは遅延や不完全な通関書類の原因となることが多い引き渡し業務を管理できるようになります。これは特に、キャリア、輸入業者、ブローカー、および政府機関が迅速に情報交換しなければならない規制対象貨物の輸送において重要です。
規制コンプライアンスによる専門通関業務要件の増加
ブラジルへの輸入品は、関税分類、ライセンス取得、税務処理、および技術認証審査の複数の層を必要とする場合があります。これらの要件は、製品固有のルールおよび複数の当局の手続きを理解するブローカーへの継続的な需要を生み出しています。電子機器、医薬品、化学品、航空宇宙機器、および通信機器は、通関に追加の許可証や認証が必要となる場合があるため、より緊密な調整が必要です。また、規制環境は早期の文書審査の価値を高め、港湾や空港での回避可能な遅延を防ぐことができます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 関税の複雑さによる通関コンプライアンス負担の増加 | -0.6% | 全国規模、南東部ハブへの影響が大きい | 長期(4年以上) |
| 港湾混雑による貨物通関プロセスの遅延 | -0.5% | サントス、パラナグア、リオ・グランデ、スアペ | 短期(2年以内) |
| 通関人材不足による通関サービス能力の制限 | -0.4% | 全国規模、特に新興港湾地域 | 中期(2〜4年) |
| システム移行リスクによるデジタル通関業務の混乱 | -0.3% | 全国規模、海上輸送ハブに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
関税の複雑さによる通関コンプライアンス負担の増加
ブラジルの関税制度は、メルコスールのルール、国内措置、ex-tarifário(特別関税)メカニズム、および製品固有の要件を組み合わせています。この構造により、関税コード、陸揚げコスト見積もり、およびライセンス評価を最新の状態に保つコストが増加します。2026年2月、GECEXは120の資本財および情報技術・通信製品の輸入関税処理を維持または調整し、定期的な製品レベルの見直しの必要性を示しました。また、米国は2026年7月にブラジルのデジタル貿易および電子決済慣行に関連する措置を発表し、越境商業関係を管理する企業に貿易政策上の不確実性を加えました。頻繁なルール変更はブローカーに業務をもたらす可能性ありますが、輸入業者の意思決定を遅らせ、価格設定を複雑にする可能性もあります。したがって、ブラジル通関業市場は、変化するルールブックの業務負担と高まるアドバイザリー需要のバランスを取る必要があります。
港湾混雑による貨物通関プロセスの遅延
港湾混雑は、通関申告が完了していても貨物の受け取りを遅らせる可能性があります。サントスでは、農産物のバルク輸出とコンテナ化された輸入品が、鉄道アクセス、ヤードスペース、トラックスケジューリング、および岸壁利用可能性をめぐって競合しています。遅延により輸入業者の保管、留置、および超過保管料の負担が増加し、ブローカーによる調整や紛争管理が増えることが多いです。DP WorldとMaerskは2025年3月にサントスでの海上サービス拡大に合意し、2026年末までに170万TEU、2027年末までに210万TEUへのターミナル能力拡張を支援しました[2]. この投資は長期的な能力見通しを改善しますが、港湾システム全体の現在のスケジュール圧力を解消するものではありません。近期の混雑は、サービス品質がブローカーの直接管理外の要因に依存するため、引き続き阻害要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
航空カーゴが海上輸送の優位性に対して存在感を高める海上/海運は2026年のブラジル通関業市場シェアの48.46%を占めています。このセグメントは、ブラジルの商品輸出と、サントス、パラナグア、スアペ、その他の沿岸ゲートウェイを通じた製造品のコンテナ輸入によって支えられています。海上輸送は通常、船会社、港湾ターミナル、保税倉庫、輸入業者、および検査機関間の調整を必要とします。これにより、文書管理と貨物状況モニタリングへの安定した需要が生まれます。ブローカーはまた、貨物が予定通りに動かない場合の船荷証券の変更、引き渡し条件、および保管手配の変更も管理します。港湾に連結したインフラの深さにより、他のモードがより速く成長する中でも、海上貨物はブラジル通関業市場規模の中心であり続けています。
航空カーゴは2032年までにCAGR 7.76%を記録すると予測されています。成長は、電子商取引小口貨物、高価値電子機器、および時間的制約のある部品のより迅速な通関への需要を反映しています。グアルーリョスとヴィラコポスは、地域貨物の集約と先への配送においてより重要になっています。DHL Global Forwardingはブラジルを地域トランシップ拠点として再配置し、グアルーリョスとヴィラコポスをアジアからラテンアメリカへ移動する貨物の集約ポイントとして特定しました。航空ブローカーは、より短い業務ウィンドウ、正確な文書タイミング、および機密性の高い商品の認証要件を管理する必要があります。このモードは、専門プロバイダーに迅速な例外解決を中心とした高サービスの提供を構築する機会を与えます。


注記: 個別グメントのシェアはレポート購入後にご確認いただけます
ブローカータイプ別:
3PL統合型が優位を占め、純粋ブローカーは中小企業セグメントで存在感を高める国際貨物輸送業者/3PL統合型ブローカーは2026年のブラジル通関業市場規模の65.34%を占めています。その優位性は、貨物、保税保管、通関申告、および国内輸送を一元管理できる単一プロバイダーを求める大手輸入業者の傾向を反映しています。統合型プロバイダーは引き渡しを削減し、複雑なサプライチェーンに対して単一の業務窓口を提供できます。また、独立した通関業者よりも倉庫、輸送能力、および技術リソースへのより広いアクセスを持つことが多いです。このモデルは、自動車、医薬品、航空宇宙、および大量小売顧客に適しています。また、複数の物流サービスを組み合わせた長期商業契約もサポートします。
純粋通関業者は2032年までにCAGR 6.98%を記録すると予測されています。このセグメントは、正式な申告の専門知識を必要とするが、完全な物流アウトソーシング契約を必要としない中小企業・小口輸送業者から恩恵を受けています。これらの顧客は多くの場合、輸入プロセスを説明し、特定のコンプライアンス問題を解決できる専門家への直接アクセスを重視します。純粋ブローカーは、柔軟なサービスパッケージ、より迅速なクライアントオンボーディング、および電子商取引手続きの知識を通じて競争できます。また、特定の製品カテゴリー、空港、港湾、または特別通関制度において強固な立場を築くこともできます。これにより、統合型プロバイダーが主導的な立場を維持する中でも、実践的な成長経路が生まれます。
輸入業者規模別:
大企業が主導し、中小企業・小口輸送業者が拡大大企業は2026年のブラジル通関業市場シェアの58.96%を占めています。これらの輸入業者は、自動車、医薬品、航空宇宙、および産業機器などの正式な規制対象貿易セクターに集中しています。その輸送品は、内部デジタル能力のレベルに関わらず、各申告に通関業務を必要とすることが多いです。大企業はまた、海上貨物、保税倉庫、および複数の配送拠点を使用する傾向があり、統合型ブローカーへの需要を支えています。その調達チームは通常、サービスカバレッジ、コンプライアンス管理、レポーティング、および予測可能なエスカレーション手順を優先します。これにより、大企業は安定した通関収益源となっています。
中小企業・小口輸送業者は2032年までにCAGR 6.61%を記録すると予測されています。成長は、認定電子商取引プラットフォームを通じた越境消費財購入の正式化と関連しています。初めての輸入業者は多くの場合、文書、税金、分類、および製品規制の理解に支援を必要とします。完全な輸送・倉庫保管パッケージを購入する可能性が低く、集中した通関サービスへの需要を支えています。シンプルなデジタルオンボーディングプロセスは、これらのクライアントが限られた管理能力しか持たないため、決定的な要因となり得ます。ルーティンなオンボーディング段階を標準化した企業は、より多くの小規模アカウントにサービスを提供できます。


デジタル導入別:
自動化が加速する中、従来型通関業者が優位を維持従来型通関業者は2026年のブラジル通関業市場シェアの77.57%を占めています。この立場は、文書の解釈、検証エラーへの対応、および複数の当局からの許可証管理に経験豊富な専門家が引き続き必要とされることを反映しています。複雑な通関案件は、特に輸入品が製品固有のライセンスを必要とする場合や当局が追加情報を要求する場合、自動化だけでは対応できません。従来型通関業者はまた、主要ゲートウェイにおける長年のクライアント関係と地域知識を持っています。そのサービスモデルは、輸送品が直接的な業務介入を必要とする場合に引き続き有効です。
デジタルファースト/APIベースの通関業者は2032年までにCAGR 7.92%を記録すると予測されています。直接接続、クライアントポータル、および自動データチェックを使用して、頻繁な標準化された申告を管理します。このモデルは、電子商取引小口貨物、定期的な消費財輸入、および迅速なステータス更新を必要とするクライアントに特に適しています。デジタルファースト企業は、単一のインターフェースを通じて文書アップロード、分類サポート、および例外アラートを提供することで、クライアントの手続きをシンプルにできます。その成長は、自動化と信頼性の高い専門的なレビューの統合に依存しています。純粋に自動化されたアプローチは、分類が不確かな輸送品や複数の規制承認が必要な輸送品には適していません。
最終用途産業別:
小売・電子商取引が取引量でリードし、電子機器・半導体がより速く成長小売・電子商取引は2026年のブラジル通関業市場シェアの27.36%を占めています。このセグメントは、特に正式化された越境小口貨物プログラムのもとで、比較的小規模な輸送品の多数から恩恵を受けています。各取引の収益は限られる場合がありますが、集計された取引量は相当な通関活動を支えています。小売輸入業者は、幅広い品揃えにわたって一貫した製品説明、関税計算、およびデータ提出を必要とします。また、小口貨物が保留された場合や製品が追加文書を必要とする場合の迅速なサポートも必要です。プラットフォームおよびキャリアとの強固な関係を持つブローカーは、このセグメントで有利な立場にあります。
電子機器・半導体は2032年までにCAGR 6.26%を記録すると予測されています。輸入部品が関税改定、ex-tarifário(特別関税)処理、および技術認証の影響を受ける可能性があるため、このセグメントは細心の注意を必要とします。GECEXは2026年2月に資本財および情報技術・通信製品をカバーする関税措置を発表しました[3]。電子機器輸入業者は多くの場合、申告プロセスと並行して陸揚げコスト計画をサポートするブローカーを必要とします。分類エラーが税務処理、タイミング、および製品リリースに影響を与える可能性があるため、技術的知識の価値は高いです。これにより、ルーティンな申告処理に加えて専門的なアドバイザリー業務が支えられています。
地域分析
南東部は2026年のブラジル通関業市場シェアの48.96%を占めています。この地域はサントス港とグアルーリョスおよびヴィラコポスを組み合わせており、ブローカーに国内最大の海上・航空貨物活動の集積地へのアクセスを提供しています。その産業基盤は、製造品、部品、医薬品、および消費財の輸入需要を持続的に生み出しています。サントスの混雑は、保管、修正、および貨物引き渡しに関するより多くの調整業務を生み出す可能性があります。同時に、プロバイダー、倉庫、および輸送ネットワークの集積により、クライアントに幅広い通関オプションが提供されます。この地域の規模により、ブラジル通関業市場の主要な商業中心地となっています。
北部は2032年までにCAGR 7.49%を記録すると予測されています。マナウス自由貿易地区は、輸入業者が特別制度プロセス、倉庫管理、およびSUFRAMA要件を管理しなければならないため、独自の需要プロファイルを生み出しています。マナウスの規制に精通したブローカーは、クライアントが完全な取り扱いサイクル全体にわたるサポートを必要とするため、防御可能な立場を築くことができます。この地域はまた、長い国内中継ルートへの依存を軽減できる航空貨物・宅配便活動からも恩恵を受けています。その成長は、産業需要と変化する配送インフラの両方を反映しています。ブラジル通関業市場は、専門通関サービスを地域の輸入業者がよりアクセスしやすくする北部地域のインフラから恩恵を受けることができます。
南部はパラナグア、リオ・グランデ、およびメルコスール陸上国境の流れから恩恵を受けています。Multilogの新しいフォス・ド・イグアス港湾内陸デポは30%の能力増強が予定されており、越境貨物取り扱いの拡大を支援できます。Maerskは2026年4月にリオ・グランデとパラナグアに物流施設を開設し、港湾近くに70,000㎡のデポと6,000㎡のCFS拡張を含みます[4]。これらの投資は農産物、冷蔵、およびコンテナ化された貨物の流れを支援します。ブローカーはこれらの施設周辺の追加的な検査、保管、および混載活動から恩恵を受けることができます。
競合状況
市場集中度
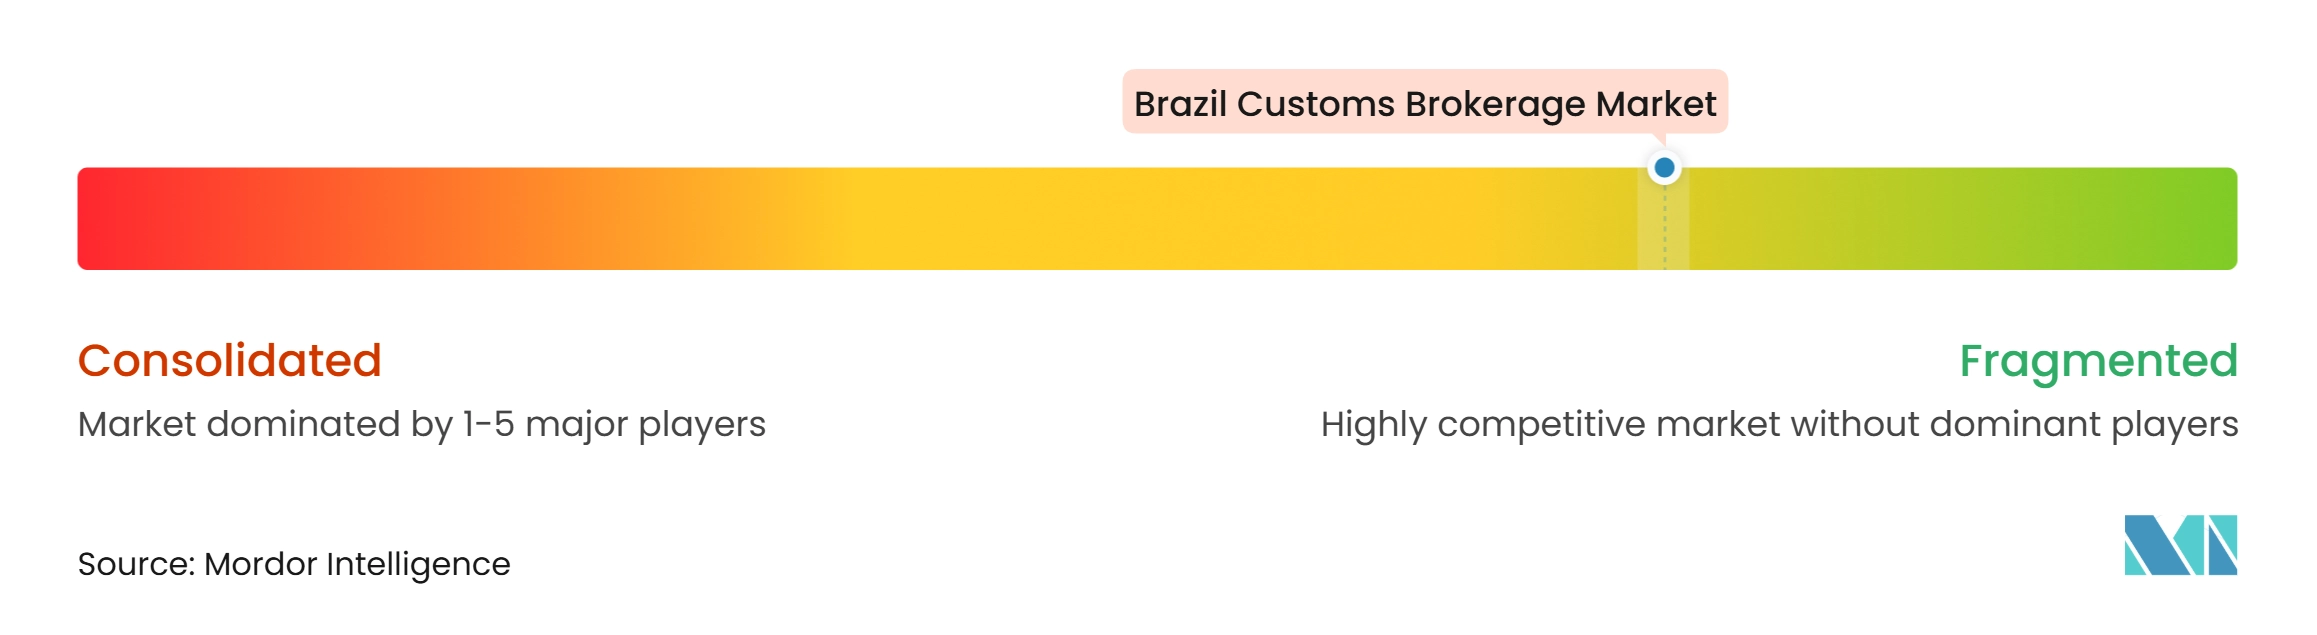
ブラジル通関業市場は断片化されています。DHL Group、A.P. Moller - Maersk、DSV、Kuehne+Nagel、およびCEVA Logisticsを含むグローバル物流プロバイダーは、統合された貨物、倉庫保管、および通関ネットワークを通じて大規模な正式貿易アカウントにサービスを提供しています。Multilog、Allog Group、およびAsia Shippingなどのブラジルの事業者は、地域関係、保税地域へのアクセス、および特定の貿易航路の強みを通じて競争しています。競争は、クライアントが物流契約のバンドルと独立した通関専門知識のどちらかを選択できる場合に最も激しくなります。
Maerskは、ターミナル、デポ、および物流施設へのブラジル投資を通じて、港湾から玄関先までのサービスを強化しています。2026年4月のリオ・グランデとパラナグアへの拡張は、冷蔵、農産物、およびコンテナ化された貨物の通関隣接サービスを支援します。DP Worldのポルト・アレグレ国際貨物輸送オフィスは、より広範なマルチモーダルサービスに通関を追加します。これらの動きは、大手プロバイダーが輸入移動のより多くの段階を管理しようとしていることを示しています。貨物、ターミナル、倉庫、および通関の決定が一つの業務ネットワーク内で管理されるため、この戦略は顧客維持を強化できます。
DSVは2025年4月にSchenkerの買収を完了し、Schenkerの確立された業務を通じてグローバル輸送ネットワークとブラジルの地域能力を拡大しました。この取引は、通関関連物流サービスにおける主要な統合型競合他社の規模を拡大します。DSVは統合作業が2026年末まで継続すると報告しました。規模だけで結果が決まるわけではありません。通関クライアントは地域サポートと例外処理能力も評価するからです。それでも、より大きなネットワークはデータ統合とサービスカバレッジに多大な投資を行うことができます。
ブラジル通関業産業のリーダー企業
-
Asia Shipping
-
Multilog SA
-
Allog Group
-
DHL Group
-
DSV AS
- 注:主要企業の掲載順は順位を示すものではありません。
ブラジル通関業市場 このレポートでカバーされる企業
- DHL Group
- DSV AS
- Kuehne+Nagel International AG
- CEVA Logistics
- A.P. Moller - Maersk
- Expeditors International of Washington Inc.
- Asia Shipping
- UPS Supply Chain Solutions
- FedEx Logistics Inc.
- GEODIS SA
- JAS Worldwide Inc.
- Rhenus Group
- Yusen Logistics Co. Ltd
- Hellmann Worldwide Logistics
- Multilog SA
- Allog Group
- Exacta Assessoria em Logística e Comércio Internacional
- CONEXO Logistics
- Imexlog Logística Aduaneira
- Rota Brasil Consultoria Aduaneira
- SEA Despachos Aduaneiros
- Brasil Despachos Aduaneiros
最近の産業開発事情 ブラジル通関業市場
- 2026年8月:ブラジル連邦歳入庁はJadlogのグアルーリョス空港における国際エクスプレス貨物の通関許可を更新しました。この許可は、同社の越境宅配便業務における継続的な通関処理を支援しました。
- 2026年5月:Gollogはマリンガ空港に通関輸送サービスを導入し、グアルーリョスを経由して到着した国際貨物がマリンガでの通関のためにDTA(Declaração de Trânsito Aduaneiro:通関輸送申告)制度のもとで移できるようにしました。このサービスにより、地域の輸出入処理オプションが拡大しました。
- 2026年4月:Maerskはリオ・グランデとパラナグアに物流施設を開設し、農産物および冷蔵貨物のコンテナ検査、貨物サービス、およびクロスドッキングを支援しました。
- 2026年4月:DP Worldはブラジル・アフリカリンクを開始し、統合された海上・内陸物流を通じてブラジルの輸出業者をアンゴラ、モザンビーク、南アフリカと接続しました。ブラジルの輸送ネットワークも通関サービスを提供し、エンドツーエンドの国際貿易調整を強化しました。
ブラジル通関業市場レポートの範囲
セグメンテーション概要
| 海上/海運 |
| 航空(エクスプレスおよび一般貨物) |
| 越境陸上輸送(トラックおよび鉄道) |
| 純粋通関業者 |
| 国際貨物輸送業者/3PL統合型ブローカー |
| 大企業 |
| 中堅市場 |
| 中小企業・小口輸送業者 |
| 従来型通関業者 |
| デジタルファースト/APIベースの通関業者 |
| 小売・電子商取引 |
| 自動車・電気自動車 |
| 電子機器・半導体 |
| 医薬品・ライフサイエンス |
| 航空宇宙・防衛 |
| 化学品・産業財 |
| 北部 |
| 北東部 |
| 中西部 |
| 南東部 |
| 南部 |
| 輸送モード別 | 海上/海運 |
| 航空(エクスプレスおよび一般貨物) | |
| 越境陸上輸送(トラックおよび鉄道) | |
| ブローカータイプ別 | 純粋通関業者 |
| 国際貨物輸送業者/3PL統合型ブローカー | |
| 輸入業者規模別 | 大企業 |
| 中堅市場 | |
| 中小企業・小口輸送業者 | |
| デジタル導入別 | 従来型通関業者 |
| デジタルファースト/APIベースの通関業者 | |
| 最終用途産業別 | 小売・電子商取引 |
| 自動車・電気自動車 | |
| 電子機器・半導体 | |
| 医薬品・ライフサイエンス | |
| 航空宇宙・防衛 | |
| 化学品・産業財 | |
| 地域別 | 北部 |
| 北東部 | |
| 中西部 | |
| 南東部 | |
| 南部 |
レポートで回答される主要な質問
ブラジル通関サービスの予測成長率はどのくらいですか?
ブラジル通関業市場は2027年から2032年にかけてCAGR 5%で成長し、2032年までに1.31 ビリオン 米ドルに達すると予測されています。
ブラジルの通関業活動をリードする輸送モードはどれですか?
海上/海運が2026年に48.46%のシェアでリードしており、サントスやパラナグアなどのゲートウェイを通じたコンテナ輸入と港湾ベースの貿易によって支えられています。
ブラジルでデジタル通関業者が成長している理由は何ですか?
デジタルファースト/APIベースの通関業者は、Portal Único とDUIMPが直接データ交換と自動化されたワークフローの価値を高めるため、2032年までにCAGR 7.92%を記録すると予測されています。
通関業者にとって最も急速に拡大している顧客グループはどれですか?
より多くの越境購買者が正式な輸入チャネルに参入するにつれて、中小企業・小口輸送業者は2032年までにCAGR 6.61%を記録すると予測されています。
ブラジルの通関業者が直面する主な課題は何ですか?
関税の複雑さ、港湾混雑、熟練した通関スタッフの不足、およびデジタルシステム移行リスクが処理を遅らせ、業務コストを増加させる可能性があります。
通関サービスで最も急速に成長している地域はどこですか?
北部はマナウス自由貿易地区とマナウス空港での新しい宅配便通関活動に支えられ、2032年までにCAGR 7.49%を記録すると予測されています。