
Marktgröße und Marktanteile im brasilianischen Zollabfertigungsmarkt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
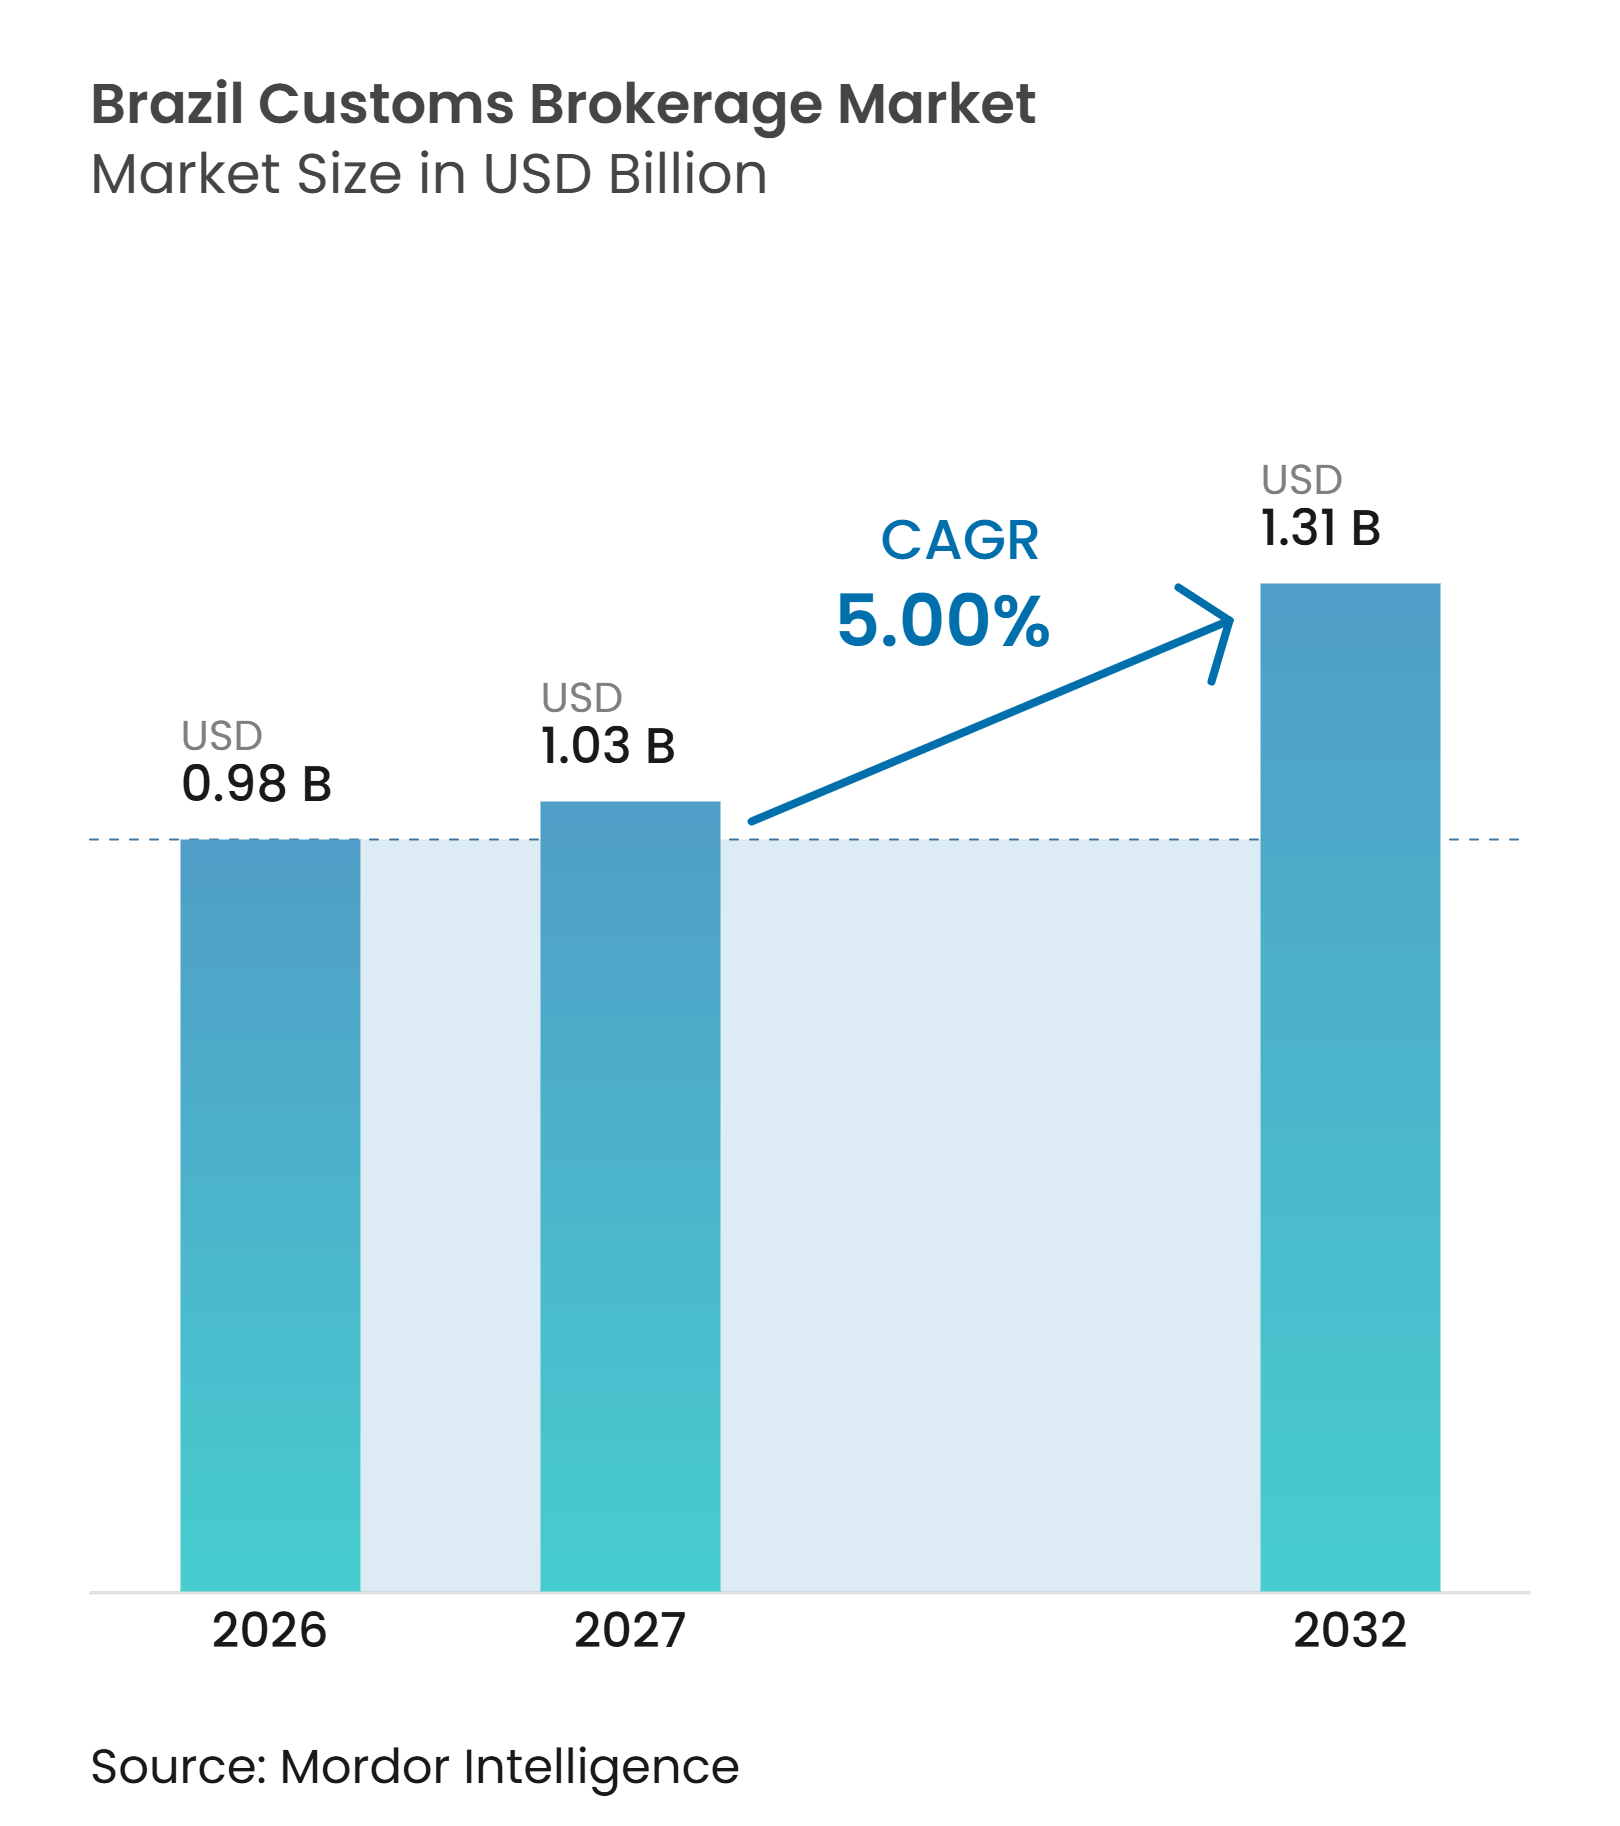
| Marktgröße im Basisjahr (2026) | 0.98 Milliarden US-Dollar |
| Marktgröße (2027) | 1.03 Milliarden US-Dollar |
| Marktgröße (2032) | 1.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.00 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Zollabfertigungsmarkts von Mordor Intelligence
Die Marktgröße des brasilianischen Zollabfertigungsmarkts wird für 2026 auf 0,98 Milliarden USD geschätzt. Es wird prognostiziert, dass er von 1,03 Milliarden USD im Jahr 2027 auf 1,31 Milliarden USD bis 2032 wächst, bei einem CAGR von 5 % während des Prognosezeitraums von 2027 bis 2032.
Der brasilianische Zollabfertigungsmarkt profitiert von formalen Importanforderungen, einem mehrschichtigen Zollsystem und einer wachsenden Nachfrage nach Compliance-Unterstützung über alle Importkanäle hinweg. Der grenzüberschreitende E-Commerce erhöht die Anzahl der Zollanmeldungen für Waren mit geringerem Wert, während der Handel mit komplexen Gütern weiterhin Klassifizierung, Lizenzierung und Dokumentenmanagement erfordert. Der Übergang zu DUIMP im Rahmen des Portal Único verlagert den Wettbewerb hin zu Unternehmen, die sich direkt mit staatlichen Systemen verbinden können. Integrierte Logistikanbieter erweitern Zollabfertigungsdienstleistungen um Spedition, Lagerhaltung und Freizonenbetrieb. Diese Kombination schafft Raum für spezialisierte Makler im E-Commerce, bei regulierten Gütern und in regionalen Zollregimen, auch wenn größere Anbieter ihr End-to-End-Angebot ausbauen.
Wichtigste Erkenntnisse des Berichts
- Nach Transportmodus entfallen 48,46 % des Marktanteils im brasilianischen Zollabfertigungsmarkt im Jahr 2026 auf See/Ozean, während für Luftfracht ein CAGR von 7,76 % bis 2032 prognostiziert wird.
- Nach Maklertyp entfallen 65,34 % der Marktgröße des brasilianischen Zollabfertigungsmarkts im Jahr 2026 auf Spediteur/3PL-integrierte Makler, während für reine Zollmakler ein CAGR von 6,98 % bis 2032 prognostiziert wird.
- Nach Importeurgröße entfallen 58,96 % des Marktanteils im brasilianischen Zollabfertigungsmarkt im Jahr 2026 auf Großunternehmen, während für KMU und Kleinsendungsversender ein CAGR von 6,61 % bis 2032 prognostiziert wird.
- Nach digitaler Akzeptanz entfallen 77,57 % der Marktgröße des brasilianischen Zollabfertigungsmarkts im Jahr 2026 auf traditionelle Zollmaklereien, während für Digital-First/API-basierte Zollmaklereien ein CAGR von 7,92 % bis 2032 prognostiziert wird.
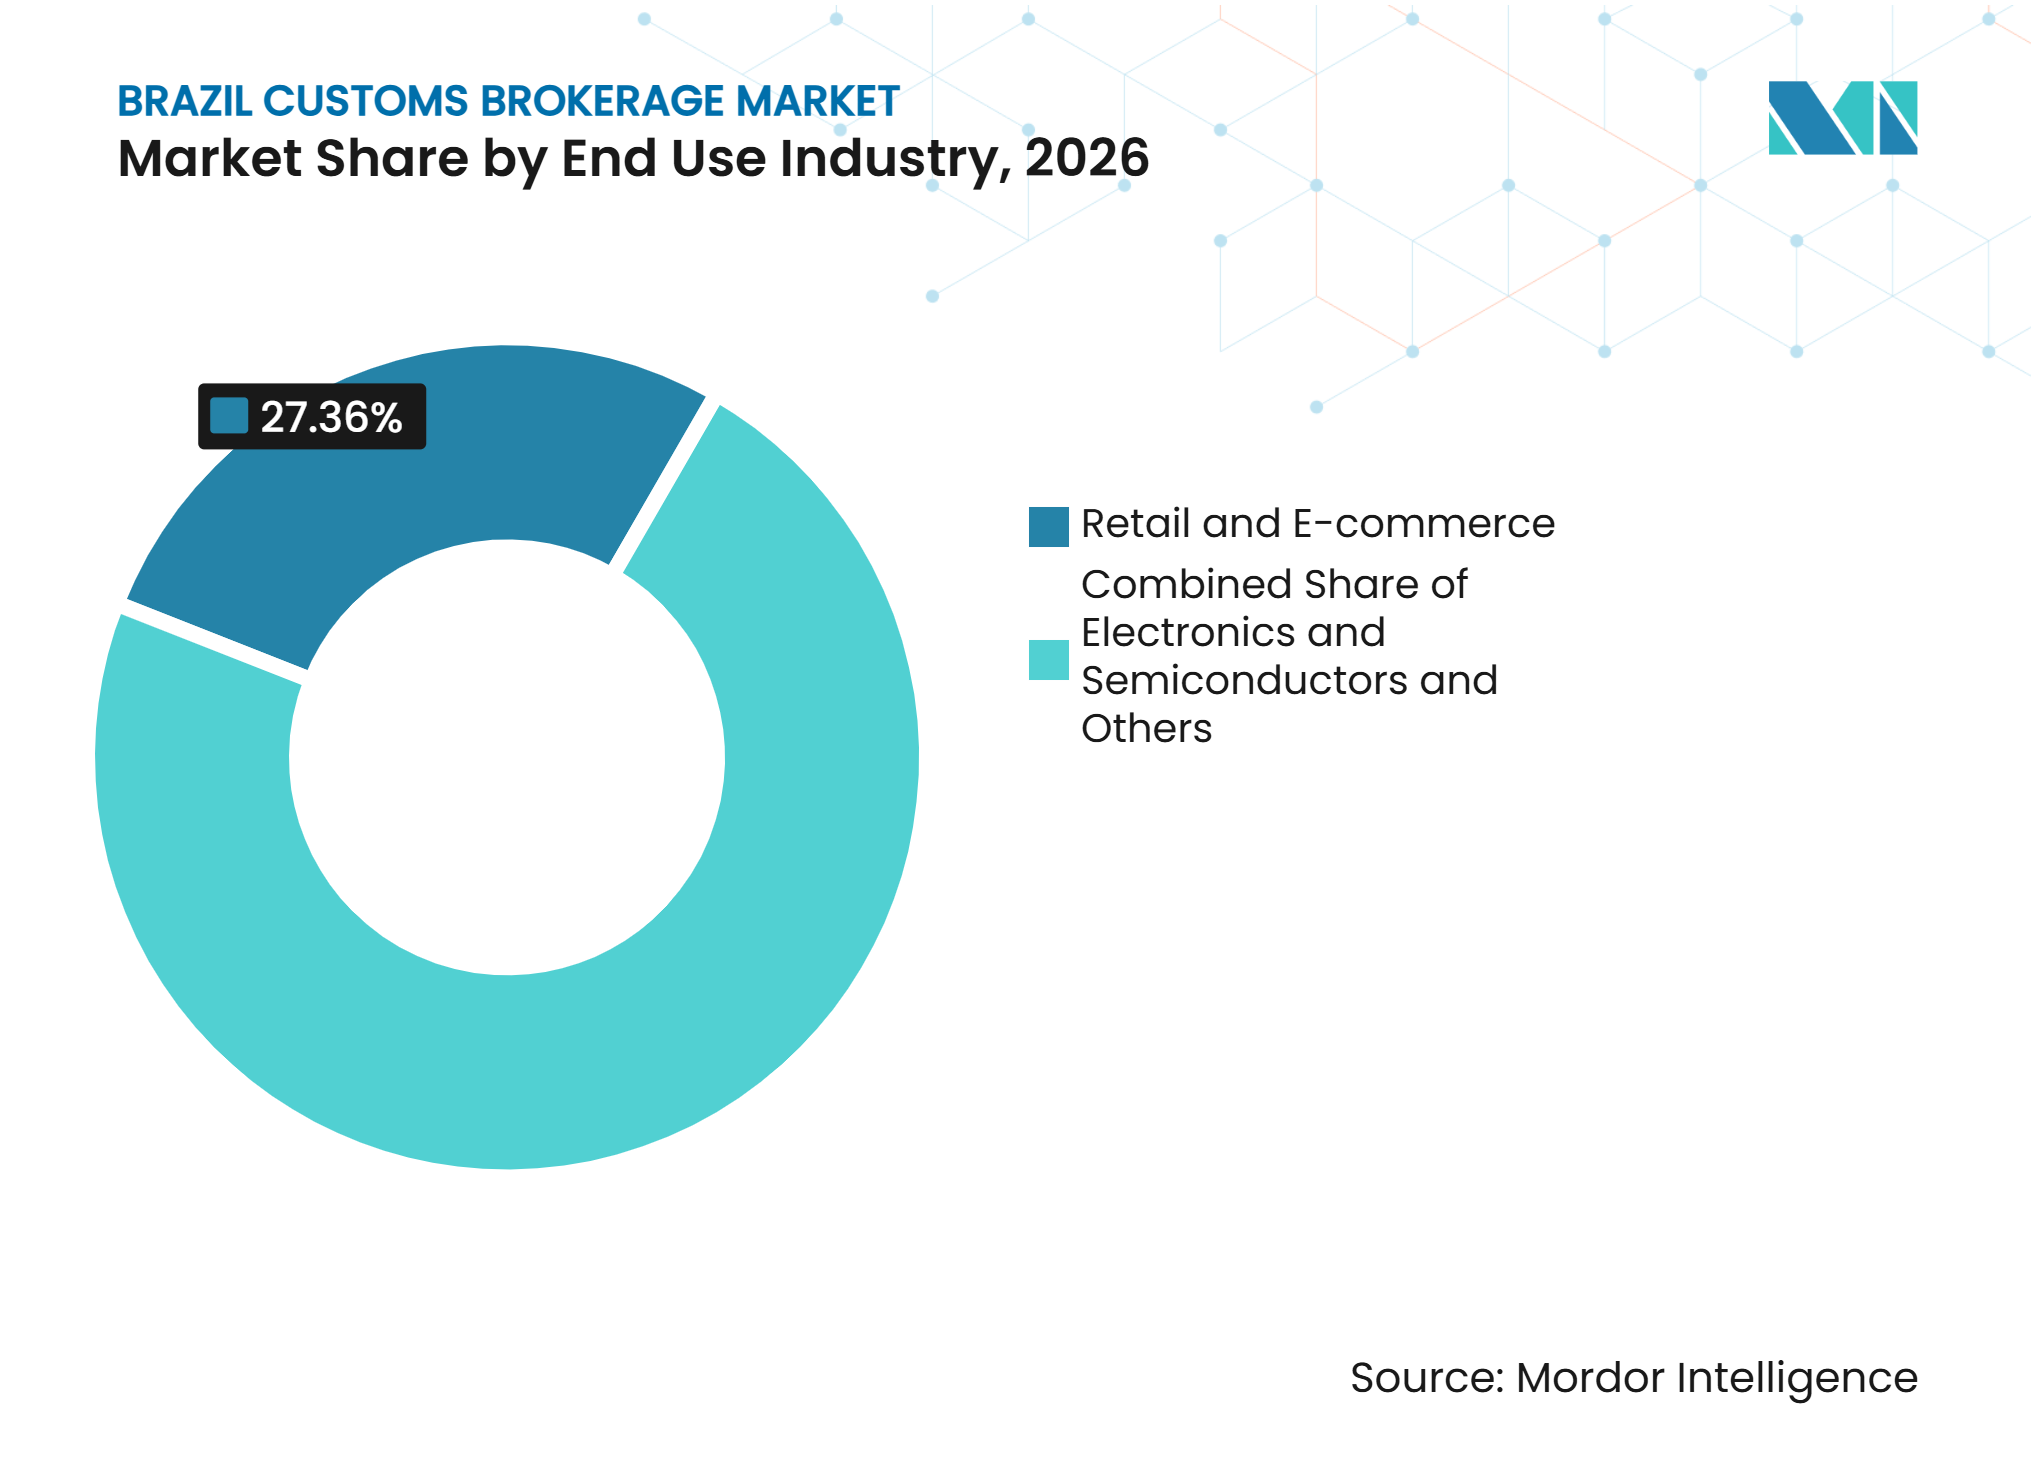
- Nach Endverbrauchsbranche entfallen 27,36 % des Marktanteils im brasilianischen Zollabfertigungsmarkt im Jahr 2026 auf Einzelhandel und E-Commerce, während für Elektronik und Halbleiter ein CAGR von 6,26 % bis 2032 prognostiziert wird.
- Nach Geografie entfallen 48,96 % der Marktgröße des brasilianischen Zollabfertigungsmarkts im Jahr 2026 auf den Südosten, während für den Norden ein CAGR von 7,49 % bis 2032 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitender E-Commerce weitet die Nachfrage nach Paketabfertigung aus | +1.3% | National, konzentriert im Südosten und Norden | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung des Portal Único verbessert die Effizienz der Zollabwicklung | +0.9% | National, mit frühen Gewinnen in Santos, Guarulhos und Viracopos | Mittelfristig (2–4 Jahre) |
| Integrierte 3PL-Netzwerke weiten die Nachfrage nach Zollabfertigungsdienstleistungen aus | +0.7% | Südosten und Süden, mit Ausstrahlungseffekten auf den Nordosten | Mittelfristig (2–4 Jahre) |
| Regulatorische Compliance erhöht den Bedarf an spezialisierter Zollabfertigung | +0.5% | National | Langfristig (≥ 4 Jahre) |
| Remessa Conforme steigert die Nachfrage nach vorgelagerten Abfertigungsdienstleistungen | +0.5% | National, insbesondere Norden und Südosten | Kurzfristig (≤ 2 Jahre) |
| Automatisierte Klassifizierung verbessert die Dokumentationsgenauigkeit | +0.4% | National, konzentriert in multimodalen Knotenpunkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitender E-Commerce weitet die Nachfrage nach Abfertigung von Paketen mit geringem Warenwert aus
Der grenzüberschreitende E-Commerce verlagert einen größeren Anteil der Zollarbeit von konsolidierten Containerlieferungen hin zu häufigen Zollanmeldungen für Pakete mit geringerem Warenwert. Diese Verschiebung erhöht die Nachfrage nach Datenvalidierung, Zollberechnung, Klassifizierung und Freigabekoordination, bevor ein Paket den Endverbraucher erreicht. Makler, die mit Expressfrachtnetzen verbunden sind, sind gut positioniert, da sie Plattformdaten mit Anmeldeprozessen und Liefervorgängen verknüpfen können. Das Programa Remessa Conforme hat die Bedeutung der Qualität von Vorabversandinformationen erhöht, insbesondere für Zoll- und Produktklassifizierungsfelder. Der brasilianische Zollabfertigungsmarkt hat daher einen wachsenden Bedarf an Servicemodellen, die für hohe Transaktionsvolumina ausgelegt sind, anstatt für eine geringe Anzahl komplexer Anmeldungen.
Digitalisierung des Portal Único verbessert die Effizienz der Zollabwicklung
Das Portal Único verändert die Betriebsanforderungen für Makler, indem es Zollprozesse auf strukturierten, system-zu-system-basierten Informationsaustausch ausrichtet. Die Version vom August 2025 führte 189 neue Funktionalitäten in 17 Systemen ein und ergänzte die Unterstützung für DUIMP-Prozesse im Landverkehr, während die Plattform 27 Systeme verband und 220 APIs für die private Nutzung bereitstellte[1]. Die Migration von veralteten Importanmeldeprozessen macht technologische Kompetenz zu einer praktischen Anforderung und nicht mehr zu einem sekundären Servicemerkmal. Makler mit direkten Verbindungen können manuelle Neueingaben reduzieren und Ausnahmen konsistenter verwalten. Unternehmen, die auf manuelle Arbeitsabläufe angewiesen sind, können einem höheren Compliance-Risiko ausgesetzt sein, wenn der Seeverkehr den Übergang zum neuen Rahmenwerk abschließt.
Integrierte 3PL-Netzwerke weiten die Nachfrage nach Zollabfertigungsdienstleistungen aus
Große Importeure bevorzugen zunehmend einen einzigen Anbieter, der internationale Fracht, Zolllager, Zollabfertigung und inländische Lieferung koordinieren kann. Diese Präferenz stärkt die Position von Anbietern, die an Häfen, Flughäfen, Lagerstandorten und Binnentransportkorridoren tätig sind. DP World eröffnete im Oktober 2025 ein Speditionsbüro in Porto Alegre und ergänzte sein See-, Luft- und Straßenfrachtangebot um Zollabfertigungsdienstleistungen. Solche Erweiterungen ermöglichen es integrierten Anbietern, die Übergaben zu verwalten, die häufig zu Verzögerungen oder unvollständiger Zolldokumentation führen. Sie sind besonders relevant für regulierte Sendungen, bei denen Spediteure, Importeure, Makler und Behörden schnell Informationen austauschen müssen.
Regulatorische Compliance erhöht den Bedarf an spezialisierter Zollabfertigung
Brasilianische Importe können mehrere Ebenen der Zolltarifklassifizierung, Lizenzierung, steuerlichen Behandlung und technischen Zertifizierungsprüfung erfordern. Diese Anforderungen schaffen eine wiederkehrende Nachfrage nach Maklern, die produktspezifische Vorschriften und die Verfahren mehrerer Behörden kennen. Elektronik, Pharmazeutika, Chemikalien, Luft- und Raumfahrtausrüstung sowie Telekommunikationsgüter erfordern eine engere Koordination, da die Abfertigung zusätzliche Genehmigungen oder Zertifizierungen umfassen kann. Das regulatorische Umfeld erhöht auch den Wert einer frühzeitigen Dokumentenprüfung, die vermeidbare Verzögerungen an einem Hafen oder Flughafen verhindern kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zolltarifkomplexität erhöht die Belastung durch Zoll-Compliance | -0.6% | National, mit hoher Auswirkung in den Knotenpunkten des Südostens | Langfristig (≥ 4 Jahre) |
| Hafenstaus verzögern die Frachtabfertigungsprozesse | -0.5% | Santos, Paranaguá, Rio Grande und Suape | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im Zollbereich begrenzt die Kapazität der Zollabfertigungsdienstleistungen | -0.4% | National, insbesondere in aufstrebenden Hafenregionen | Mittelfristig (2–4 Jahre) |
| Systemmigrationsrisiken stören den digitalen Abfertigungsbetrieb | -0.3% | National, konzentriert in Seehäfen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zolltarifkomplexität erhöht die Belastung durch Zoll-Compliance
Brasiliens Zollsystem kombiniert Mercosur-Regeln, nationale Maßnahmen, Ex-Tarif-Mechanismen und produktspezifische Anforderungen. Diese Struktur erhöht die Kosten für die Aktualisierung von Zolltarifcodes, Einstandspreisschätzungen und Lizenzierungsbewertungen. Im Februar 2026 behielt GECEX die Zollbehandlung für 120 Investitionsgüter sowie Informationstechnologie- und Telekommunikationsprodukte bei oder passte sie an, was den Bedarf an regelmäßiger produktbezogener Überprüfung verdeutlicht. Die Vereinigten Staaten kündigten im Juli 2026 auch Maßnahmen im Zusammenhang mit Brasiliens digitalem Handel und elektronischen Zahlungspraktiken an, was für Unternehmen, die grenzüberschreitende Handelsbeziehungen verwalten, handelspolitische Unsicherheit schafft. Häufige Regeländerungen können Arbeit für Makler schaffen, aber sie können auch Importeurentscheidungen verzögern und die Preisgestaltung erschweren. Der brasilianische Zollabfertigungsmarkt muss daher wachsende Beratungsnachfrage mit der operativen Belastung durch ein sich änderndes Regelwerk in Einklang bringen.
Hafenstaus verzögern die Frachtabfertigungsprozesse
Hafenstaus können die Verfügbarkeit von Fracht verzögern, selbst wenn die Zollanmeldung abgeschlossen ist. In Santos konkurrieren landwirtschaftliche Schüttgutexporte und containerisierte Importe um Schienenzugang, Lagerplatz, LKW-Planung und Liegeplätze. Verzögerungen können die Lager-, Halte- und Liegegebührenbelastung für Importeure erhöhen, was häufig zu mehr Maklerkoordination und Streitbeilegung führt. DP World und Maersk vereinbarten im März 2025, die Seeverkehrsdienstleistungen in Santos auszubauen, unterstützt durch eine Erweiterung der Terminalkapazität auf 1,7 Millionen TEU bis Ende 2026 und 2,1 Millionen TEU bis Ende 2027[2]. Die Investition verbessert die langfristige Kapazitätsaussicht, beseitigt jedoch nicht den aktuellen Planungsdruck im gesamten Hafensystem. Kurzfristige Staus bleiben ein Hemmnis, da sie die Servicequalität von Faktoren abhängig machen, die außerhalb der direkten Kontrolle eines Maklers liegen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Transportmodus:
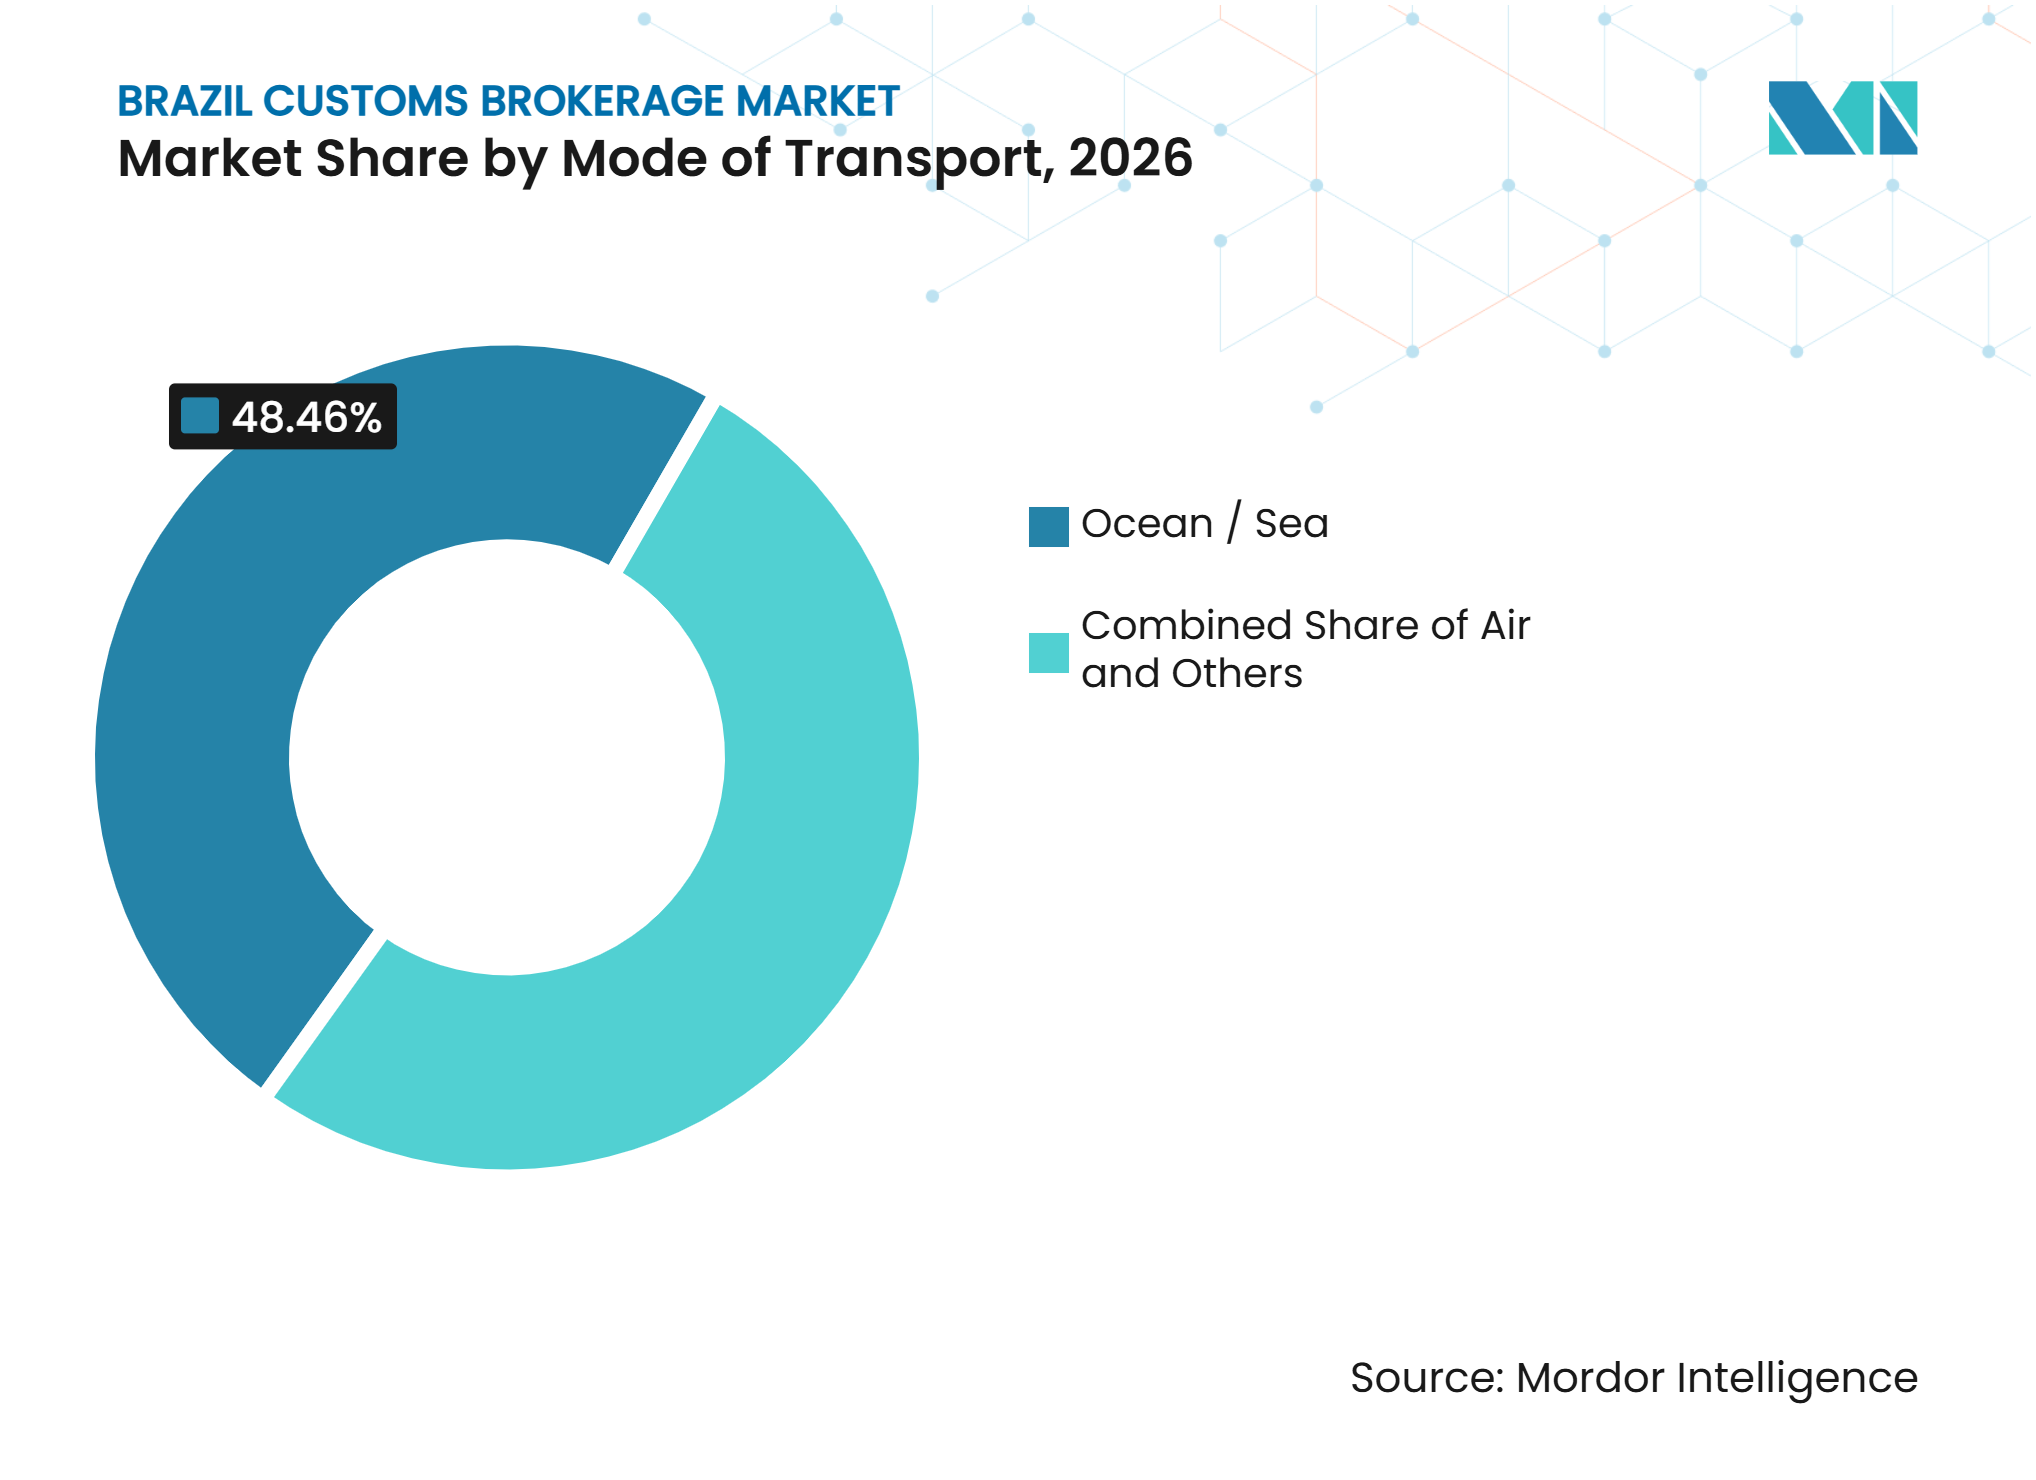
Luftfracht gewinnt gegenüber der Dominanz des Seewegs an BodenSee/Ozean entfällt auf 48,46 % des Marktanteils im brasilianischen Zollabfertigungsmarkt im Jahr 2026. Das Segment wird durch Brasiliens Rohstoffexporte und containerisierte Importe von Industriegütern über Santos, Paranaguá, Suape und andere Küstengateways gestützt. Seesendungen erfordern häufig die Koordination zwischen Reedereien, Hafenterminals, Zolllagern, Importeuren und Inspektionsbehörden. Dies schafft eine stetige Nachfrage nach Dokumentenmanagement und Frachtstatusüberwachung. Makler verwalten auch Änderungen an Konnossementen, Freigabebedingungen und Lagervereinbarungen, wenn Fracht nicht planmäßig bewegt wird. Die Tiefe der hafengebundenen Infrastruktur macht den Seefrachtweg zum zentralen Element der Marktgröße des brasilianischen Zollabfertigungsmarkts, auch wenn andere Verkehrsträger schneller wachsen.
Für Luftfracht wird ein CAGR von 7,76 % bis 2032 prognostiziert. Das Wachstum spiegelt den Bedarf an schnellerer Abfertigung von E-Commerce-Paketen, hochwertiger Elektronik und zeitkritischen Komponenten wider. Guarulhos und Viracopos gewinnen für die regionale Frachtkonsolidierung und Weiterverteilung an Bedeutung. DHL Global Forwarding positionierte Brasilien als regionalen Umschlagstandort und identifizierte Guarulhos und Viracopos als Konsolidierungspunkte für Fracht, die aus Asien nach Lateinamerika gelangt. Luftfrachtmakler müssen kürzere Betriebsfenster, präzises Dokumenten-Timing und Zertifizierungsanforderungen für sensible Güter verwalten. Der Verkehrsträger bietet spezialisierten Anbietern Möglichkeiten, hochwertige Dienstleistungsangebote rund um schnelle Ausnahmebehandlung aufzubauen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfgbar
Nach Maklertyp:
3PL-Integration dominiert, während reine Makler im KMU-Segment zulegenSpediteur/3PL-integrierte Makler entfallen auf 65,34 % der Marktgröße des brasilianischen Zollabfertigungsmarkts im Jahr 2026. Ihre Führungsposition spiegelt die Präferenz großer Importeure für einen einzigen Anbieter wider, der Fracht, Zolllager, Zollanmeldung und inländische Bewegung organisieren kann. Integrierte Anbieter können Übergaben reduzieren und einen einzigen operativen Ansprechpartner für komplexe Lieferketten bereitstellen. Sie haben häufig einen breiteren Zugang zu Lagerhäusern, Transportkapazitäten und Technologieressourcen als unabhängige Zollmaklereien. Dieses Modell eignet sich gut für Kunden aus der Automobil-, Pharma-, Luft- und Raumfahrt- sowie dem hochvolumigen Einzelhandel. Es unterstützt auch längere Handelsverträge, die mehrere Logistikdienstleistungen kombinieren.
Für reine Zollmakler wird ein CAGR von 6,98 % bis 2032 prognostiziert. Das Segment profitiert von KMU und Kleinsendungsversendern, die formale Anmeldekompetenz benötigen, aber keinen vollständigen Logistik-Outsourcing-Vertrag benötigen. Diese Kunden schätzen häufig den direkten Zugang zu einem Spezialisten, der einen Importprozess erklären und ein spezifisches Compliance-Problem lösen kann. Reine Makler können durch flexible Servicepakete, schnelleres Kunden-Onboarding und Kenntnisse der E-Commerce-Verfahren konkurrieren. Sie können auch starke Positionen in bestimmten Produktkategorien, Flughäfen, Häfen oder besonderen Zollregimen aufbauen. Dies schafft einen praktischen Wachstumspfad, auch wenn integrierte Anbieter die führende Position behalten.
Nach Importeurgröße:
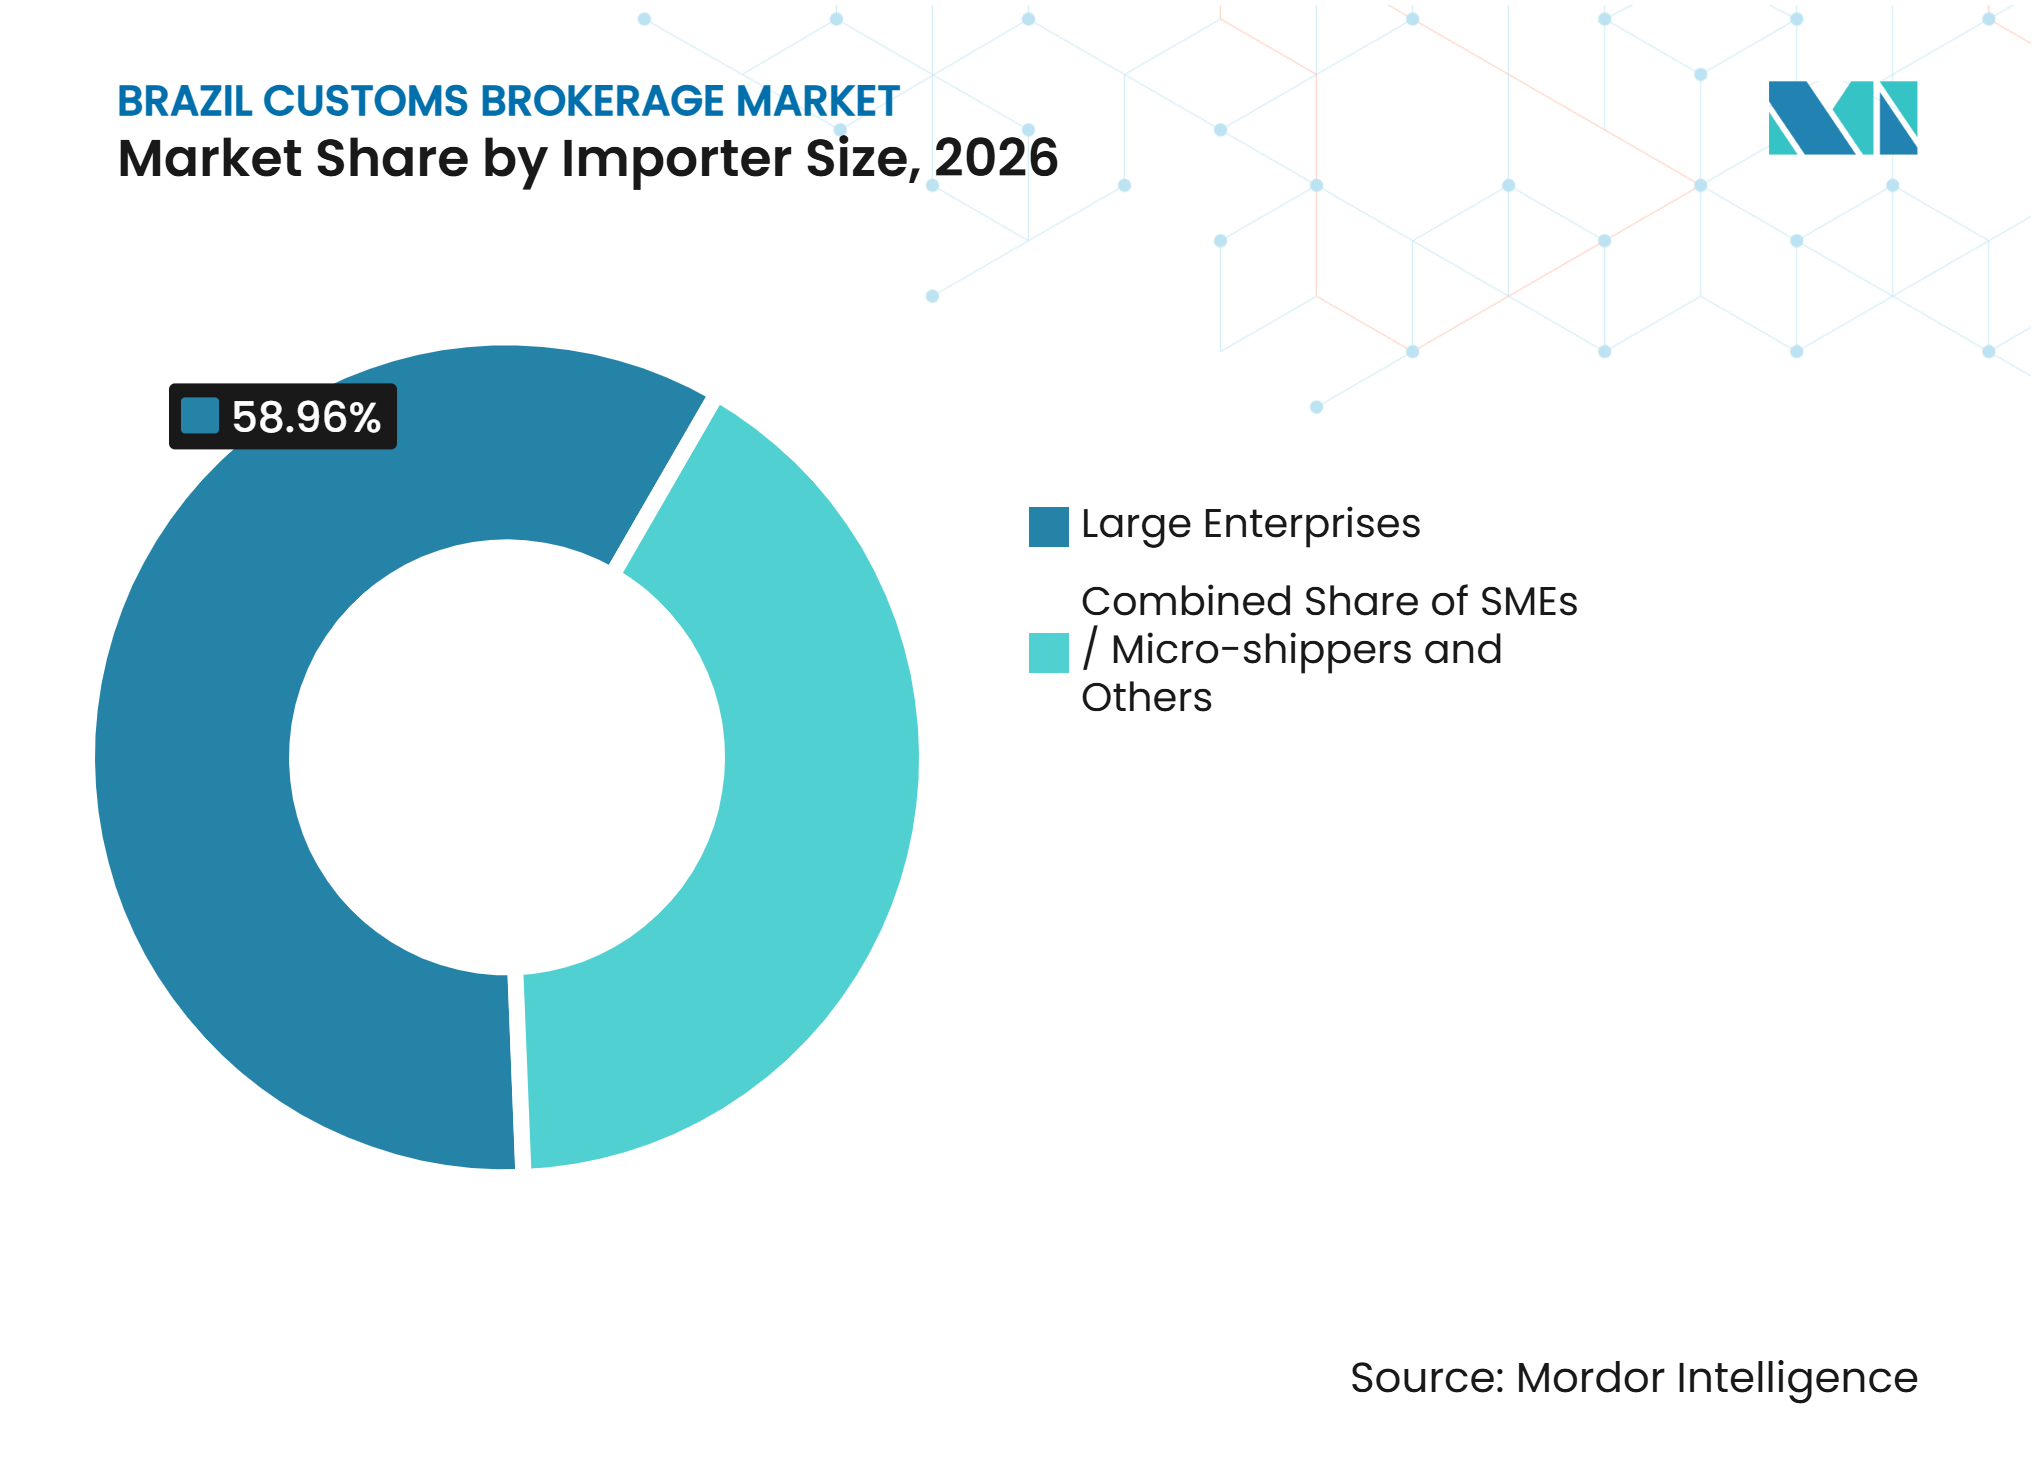
Großunternehmen führen, während KMU und Kleinsendungsversender expandierenGroßunternehmen entfallen auf 58,96 % des Marktanteils im brasilianischen Zollabfertigungsmarkt im Jahr 2026. Diese Importeure sind in formalen, regulierten Handelssektoren wie Automobil, Pharmazeutika, Luft- und Raumfahrt sowie Industrieausrüstung konzentriert. Ihre Sendungen erfordern häufig Zollabfertigung für jede Anmeldung, unabhängig vom Grad der internen digitalen Kompetenz. Große Unternehmen nutzen auch tendenziell Seefracht, Zolllager und mehrere Vertriebsstandorte, was die Nachfrage nach integrierten Maklern unterstützt. Ihre Beschaffungsteams priorisieren in der Regel Serviceabdeckung, Compliance-Kontrollen, Berichterstattung und vorhersehbare Eskalationsverfahren. Dies macht Großunternehmen zu einer stabilen Quelle von Maklereinnahmen.
Für KMU und Kleinsendungsversender wird ein CAGR von 6,61 % bis 2032 prognostiziert. Das Wachstum ist mit der Formalisierung des grenzüberschreitenden Kaufs von Konsumgütern über zertifizierte E-Commerce-Plattformen verbunden. Erstimporteure benötigen häufig Hilfe beim Verstehen von Dokumenten, Steuern, Klassifizierungen und Produktkontrollen. Sie kaufen seltener ein vollständiges Speditions- und Lagerpaket, was die Nachfrage nach fokussierten Zollabfertigungsdienstleistungen unterstützt. Ein einfacher digitaler Onboarding-Prozess kann entscheidend sein, da diese Kunden über begrenzte Verwaltungskapazitäten verfügen. Unternehmen, die die Routinephasen des Onboardings standardisieren, können eine größere Anzahl kleinerer Konten bedienen.


Nach digitaler Akzeptanz:
Automatisierung beschleunigt sich trotz der Führungsposition traditioneller ZollmaklereienTraditionelle Zollmaklereien entfallen auf 77,57 % des Marktanteils im brasilianischen Zollabfertigungsmarkt im Jahr 2026. Diese Position spiegelt den anhaltenden Bedarf an erfahrenen Fachleuten wider, die Dokumentation interpretieren, auf Validierungsfehler reagieren und Genehmigungen von mehreren Behörden verwalten. Komplexe Zollfälle können nicht allein durch Automatisierung bearbeitet werden, insbesondere wenn ein Import eine produktspezifische Lizenzierung erfordert oder eine Behörde weitere Informationen anfordert. Traditionelle Zollmaklereien verfügen auch ber langjährige Kundenbeziehungen und lokales Wissen an wichtigen Gateways. Ihr Servicemodell bleibt relevant, wo eine Sendung einen direkten operativen Eingriff erfordert.
Für Digital-First/API-basierte Zollmaklereien wird ein CAGR von 7,92 % bis 2032 prognostiziert. Sie nutzen direkte Verbindungen, Kundenportale und automatisierte Datenprüfungen, um häufige, standardisierte Anmeldungen zu verwalten. Dieses Modell ist besonders relevant für E-Commerce-Pakete, wiederkehrende Konsumgüterimporte und Kunden, die schnelle Statusaktualisierungen benötigen. Digital-First-Unternehmen können die Kundenerfahrung vereinfachen, indem sie Dokumenten-Upload, Klassifizierungsunterstützung und Ausnahmewarnungen über eine einzige Schnittstelle anbieten. Ihr Wachstum hängt von der Integration von Automatisierung mit zuverlässiger fachlicher Überprüfung ab. Ein rein automatisierter Ansatz ist weniger geeignet für Sendungen mit unsicherer Klassifizierung oder mehreren behördlichen Genehmigungen.
Nach Endverbrauchsbranche:
Einzelhandel und E-Commerce führen nach Volumen, während Elektronik und Halbleiter schneller wachsenEinzelhandel und E-Commerce entfallen auf 27,36 % des Marktanteils im brasilianischen Zollabfertigungsmarkt im Jahr 2026. Das Segment profitiert von einer großen Anzahl relativ kleiner Sendungen, insbesondere im Rahmen formalisierter grenzüberschreitender Paketprogramme. Jede Transaktion kann begrenzte Einnahmen generieren, aber das aggregierte Volumen unterstützt erhebliche Zollabfertigungsaktivitäten. Einzelhandelsimporteure benötigen konsistente Produktbeschreibungen, Zollberechnungen und Datenübermittlungen über breite Sortimente hinweg. Sie benötigen auch schnelle Unterstützung, wenn ein Paket zurückgehalten wird oder ein Produkt zusätzliche Dokumentation erfordert. Makler mit starken Plattform- und Spediteurbeziehungen sind in diesem Segment gut positioniert.
Für Elektronik und Halbleiter wird ein CAGR von 6,26 % bis 2032 prognostiziert. Das Segment erfordert besondere Aufmerksamkeit, da importierte Komponenten von Zollrevisionen, Ex-Tarif-Behandlung und technischer Zertifizierung betroffen sein können. GECEX kündigte im Februar 2026 Zollmaßnahmen für Investitionsgüter sowie Informationstechnologie- und Telekommunikationsprodukte an[3]. Elektronikimporteure benötigen häufig Makler, die die Einstandspreisplanung neben dem Anmeldeprozess unterstützen. Der Wert von Fachkenntnissen ist hoch, da ein Klassifizierungsfehler die steuerliche Behandlung, den Zeitplan und die Produktfreigabe beeinflussen kann. Dies unterstützt spezialisierte Beratungsarbeit zusätzlich zur routinemäßigen Anmeldebearbeitung.
Geografische Analyse
Der Südosten entfällt auf 48,96 % des Marktanteils im brasilianischen Zollabfertigungsmarkt im Jahr 2026. Die Region kombiniert den Hafen von Santos mit Guarulhos und Viracopos und bietet Maklern Zugang zur größten Konzentration von See- und Luftfrachtaktivitäten des Landes. Ihre Industriebasis schafft eine anhaltende Importnachfrage nach Industriegütern, Komponenten, Pharmazeutika und Konsumgütern. Staus in Santos können mehr Koordinationsarbeit rund um Lagerung, Änderungen und Frachtfreigabe schaffen. Gleichzeitig bietet die Konzentration von Anbietern, Lagerhäusern und Transportnetzwerken den Kunden eine breite Palette von Zollabfertigungsoptionen. Die Größe der Region macht sie zum wichtigsten Handelszentrum des brasilianischen Zollabfertigungsmarkts.
Für den Norden wird ein CAGR von 7,49 % bis 2032 prognostiziert. Die Zona Franca de Manaus schafft ein besonderes Nachfrageprofil, da Importeure Sonderregimeprozesse, Lagerkontrollen und SUFRAMA-Anforderungen verwalten müssen. Makler mit Kenntnissen der Manaus-Vorschriften können eine verteidigungsfähige Position aufbauen, da Kunden Unterstützung über den gesamten Abwicklungszyklus hinweg benötigen. Die Region profitiert auch von Luftfracht- und Kurierverkehrsaktivitäten, die die Abhängigkeit von langen inländischen Relaisstrecken verringern können. Ihr Wachstum spiegelt sowohl die Industrienachfrage als auch die sich verändernde Lieferinfrastruktur wider. Der brasilianische Zollabfertigungsmarkt kann von der Infrastruktur der Nordregion profitieren, die spezialisierte Zolldienstleistungen für lokale Importeure zugänglicher macht.
Der Süden profitiert von Paranaguá, Rio Grande und den Mercosur-Landgrenzflüssen. Der neue Foz do Iguaçu Porto Seco von Multilog soll eine Kapazitätserweiterung von 30 % hinzufügen, was eine größere grenzüberschreitende Frachtabwicklung unterstützen kann. Maersk eröffnete im April 2026 Logistikeinrichtungen in Rio Grande und Paranaguá, darunter ein Depot von 70.000 m² in der Nähe des Hafens und eine CFS-Erweiterung von 6.000 m²[4]. Diese Investitionen unterstützen landwirtschaftliche, gekühlte und containerisierte Frachtflüsse. Makler können von zusätzlichen Inspektions-, Lager- und Konsolidierungsaktivitäten rund um diese Einrichtungen profitieren.
Wettbewerbslandschaft
Marktkonzentration
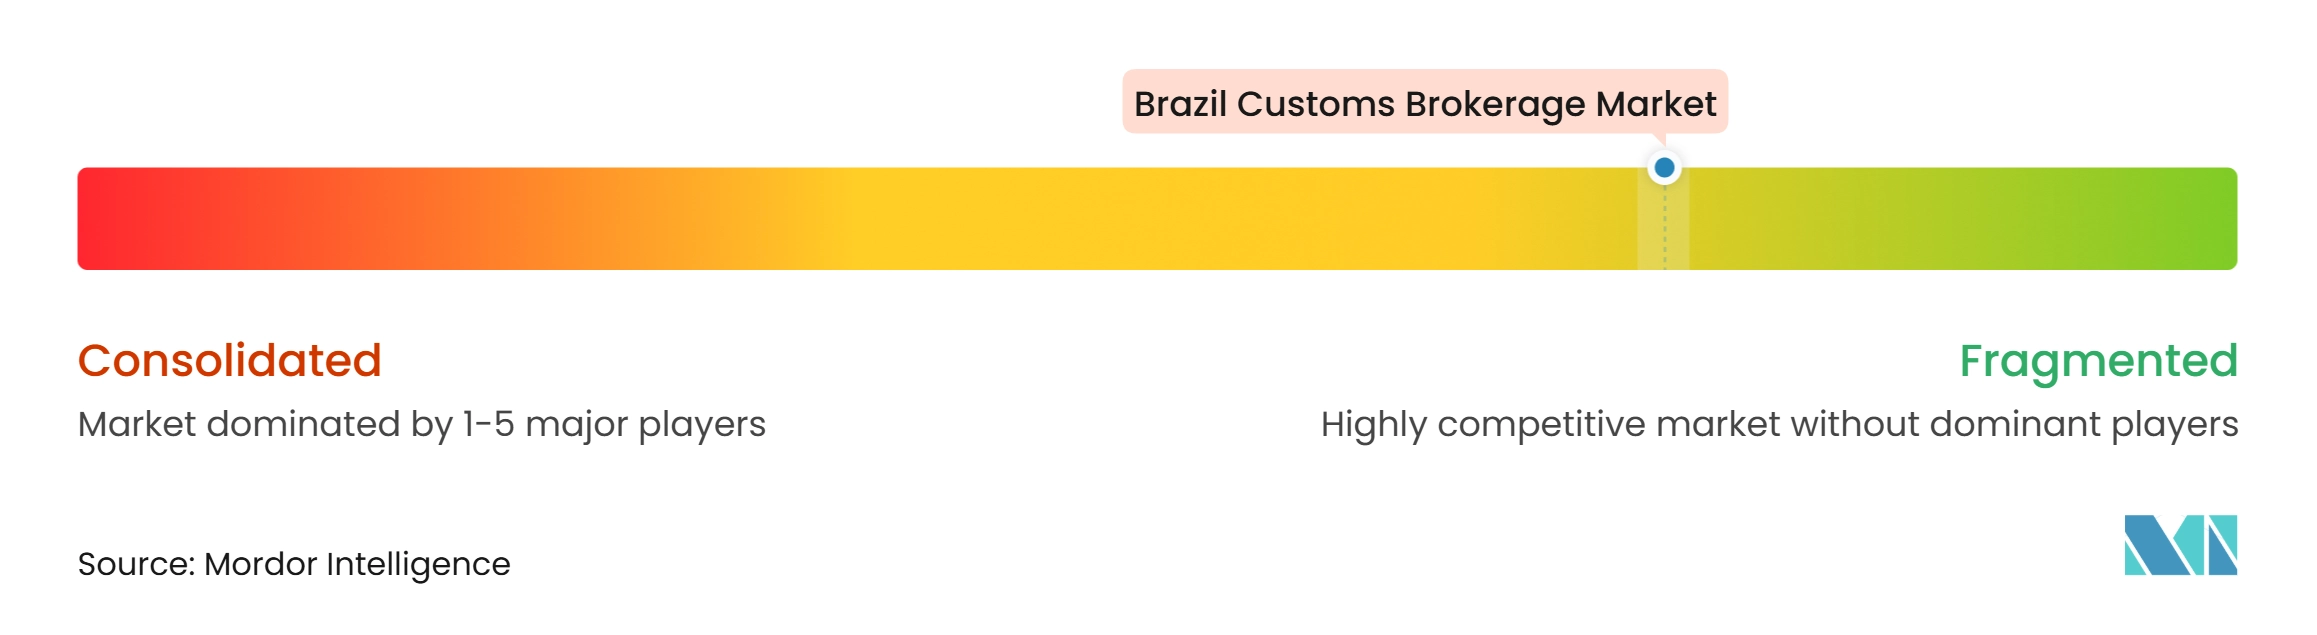
Der brasilianische Zollabfertigungsmarkt ist fragmentiert. Globale Logistikanbieter wie DHL Group, A.P. Moller - Maersk, DSV, Kuehne+Nagel und CEVA Logistics bedienen groe Konten im formalen Handel über integrierte Fracht-, Lager- und Zollabfertigungsnetzwerke. Brasilianische Betreiber wie Multilog, Allog Group und Asia Shipping konkurrieren durch lokale Beziehungen, Freizonenzugang und spezifische Handelsroutenstärken. Der Wettbewerb ist am stärksten, wo Kunden zwischen gebündelten Logistikverträgen und eigenständiger Zollabfertigungskompetenz wählen können.
Maersk stärkt sein Hafen-zu-Tür-Angebot durch brasilianische Investitionen in Terminals, Depots und Logistikeinrichtungen. Die Expansion im April 2026 in Rio Grande und Paranaguá unterstützt zollangrenzende Dienstleistungen für gekühlte, landwirtschaftliche und containerisierte Fracht. Das Speditionsbüro von DP World in Porto Alegre ergänzt ein breiteres multimodales Angebot um Zollabfertigung. Diese Schritte zeigen, wie große Anbieter versuchen, mehr Phasen einer Importbewegung zu kontrollieren. Die Strategie kann die Kundenbindung stärken, da Fracht-, Terminal-, Lager- und Zollentscheidungen innerhalb eines einzigen Betriebsnetzwerks verwaltet werden.
DSV schloss die Übernahme von Schenker im April 2025 ab und erweiterte sein globales Speditionsnetzwerk sowie seine lokalen brasilianischen Kapazitäten durch die etablierten Aktivitäten von Schenker. Die Transaktion erhöht die Größe eines wichtigen integrierten Wettbewerbers bei zollbezogenen Logistikdienstleistungen. DSV berichtete, dass die Integrationsarbeit bis Ende 2026 fortgesetzt werden würde. Größe allein wird die Ergebnisse nicht bestimmen, da Zollabfertigungskunden auch lokale Unterstützung und die Fähigkeit zur Ausnahmebehandlung bewerten. Dennoch können größere Netzwerke erhebliche Investitionen in Datenintegration und Serviceabdeckung tätigen.
Branchenführer in der brasilianischen Zollabfertigung
-
Asia Shipping
-
Multilog SA
-
Allog Group
-
DHL Group
-
DSV AS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Brasilianischer Zollabfertigungsmarkt Unternehmen in diesem Bericht
- DHL Group
- DSV AS
- Kuehne+Nagel International AG
- CEVA Logistics
- A.P. Moller - Maersk
- Expeditors International of Washington Inc.
- Asia Shipping
- UPS Supply Chain Solutions
- FedEx Logistics Inc.
- GEODIS SA
- JAS Worldwide Inc.
- Rhenus Group
- Yusen Logistics Co. Ltd
- Hellmann Worldwide Logistics
- Multilog SA
- Allog Group
- Exacta Assessoria em Logística e Comércio Internacional
- CONEXO Logistics
- Imexlog Logística Aduaneira
- Rota Brasil Consultoria Aduaneira
- SEA Despachos Aduaneiros
- Brasil Despachos Aduaneiros
Neueste Industrielle Entwicklungen in Brasilianischer Zollabfertigungsmarkt
- August 2026: Die brasilianische Bundessteuerbehörde erneuerte die Genehmigung von Jadlog zur Abfertigung internationaler Expresssendungen am Flughafen Guarulhos. Die Genehmigung unterstützte die fortlaufende Zollabwicklung für die grenzüberschreitenden Kurieroperationen des Unternehmens.
- Mai 2026: Gollog führte am Flughafen Maringá einen Zolltransitdienst ein, der es ermöglicht, internationale Fracht, die über Guarulhos ankommt, im Rahmen des Declaração de Trânsito Aduaneiro (DTA)-Regimes zur Zollabfertigung nach Maringá zu befördern. Der Dienst erweiterte die regionalen Import-Export-Abwicklungsoptionen.
- April 2026: Maersk eröffnete Logistikeinrichtungen in Rio Grande und Paranaguá zur Unterstützung der Containerinspektion, Frachtdienstleistungen und des Cross-Dockings für landwirtschaftliche und gekühlte Fracht.
- April 2026: DP World startete seinen Brasilien-Afrika-Link und verband brasilianische Exporteure mit Angola, Mosambik und Südafrika über integrierte See- und Binnenwasserlogistik. Sein brasilianisches Speditionsnetzwerk bot auch Zollabfertigungsdienstleistungen an und stärkte die durchgängige internationale Handelskoordination.
Berichtsumfang des brasilianischen Zollabfertigungsmarkts
Segmentierungsübersicht
| See / Ozean |
| Luft (Express und allgemeine Fracht) |
| Grenzüberschreitender Landweg (LKW und Schiene) |
| Reiner Zollmakler |
| Spediteur / 3PL-integrierte Makler |
| Großunternehmen |
| Mittlerer Markt |
| KMU / Kleinsendungsversender |
| Traditionelle Zollmaklereien |
| Digital-First / API-basierte Zollmaklereien |
| Einzelhandel und E-Commerce |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Pharmazeutika und Biowissenschaften |
| Luft- und Raumfahrt sowie Verteidigung |
| Chemikalien und Industriegüter |
| Norden |
| Nordosten |
| Mittlerer Westen |
| Südosten |
| Süden |
| Nach Transportmodus | See / Ozean |
| Luft (Express und allgemeine Fracht) | |
| Grenzüberschreitender Landweg (LKW und Schiene) | |
| Nach Maklertyp | Reiner Zollmakler |
| Spediteur / 3PL-integrierte Makler | |
| Nach Importeurgröße | Großunternehmen |
| Mittlerer Markt | |
| KMU / Kleinsendungsversender | |
| Nach digitaler Akzeptanz | Traditionelle Zollmaklereien |
| Digital-First / API-basierte Zollmaklereien | |
| Nach Endverbrauchsbranche | Einzelhandel und E-Commerce |
| Automobil und Elektrofahrzeuge | |
| Elektronik und Halbleiter | |
| Pharmazeutika und Biowissenschaften | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Chemikalien und Industriegüter | |
| Nach Region | Norden |
| Nordosten | |
| Mittlerer Westen | |
| Südosten | |
| Süden |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate der brasilianischen Zollabfertigungsdienstleistungen?
Der brasilianische Zollabfertigungsmarkt wird voraussichtlich mit einem CAGR von 5 % von 2027 bis 2032 wachsen und bis 2032 1,31 Milliarden USD erreichen.
Welcher Transportmodus führt die Zollabfertigungsaktivitäten in Brasilien an?
See/Ozean führt mit einem Anteil von 48,46 % im Jahr 2026, unterstützt durch containerisierte Importe und hafenbasierten Handel über Gateways wie Santos und Paranaguá.
Warum wachsen digitale Zollmaklereien in Brasilien?
Für Digital-First/API-basierte Zollmaklereien wird ein CAGR von 7,92 % bis 2032 prognostiziert, da Portal Único und DUIMP den Wert des direkten Datenaustauschs und automatisierter Arbeitsabläufe erhöhen.
Welche Kundengruppe wächst für Zollmakler am schnellsten?
Für KMU und Kleinsendungsversender wird ein CAGR von 6,61 % bis 2032 prognostiziert, da mehr grenzüberschreitende Käufer in formale Importkanäle eintreten.
Was sind die größten Herausforderungen für brasilianische Zollmakler?
Zolltarifkomplexität, Hafenstaus, Mangel an qualifiziertem Zollpersonal und Risiken bei der digitalen Systemmigration können die Abwicklung verlangsamen und die Betriebskosten erhöhen.
Welche Region wächst bei Zollabfertigungsdienstleistungen am schnellsten?
Für den Norden wird ein CAGR von 7,49 % bis 2032 prognostiziert, unterstützt durch die Zona Franca de Manaus und neue Kurierabfertigungsaktivitäten am Flughafen Manaus.