
藍藻バイオ肥料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
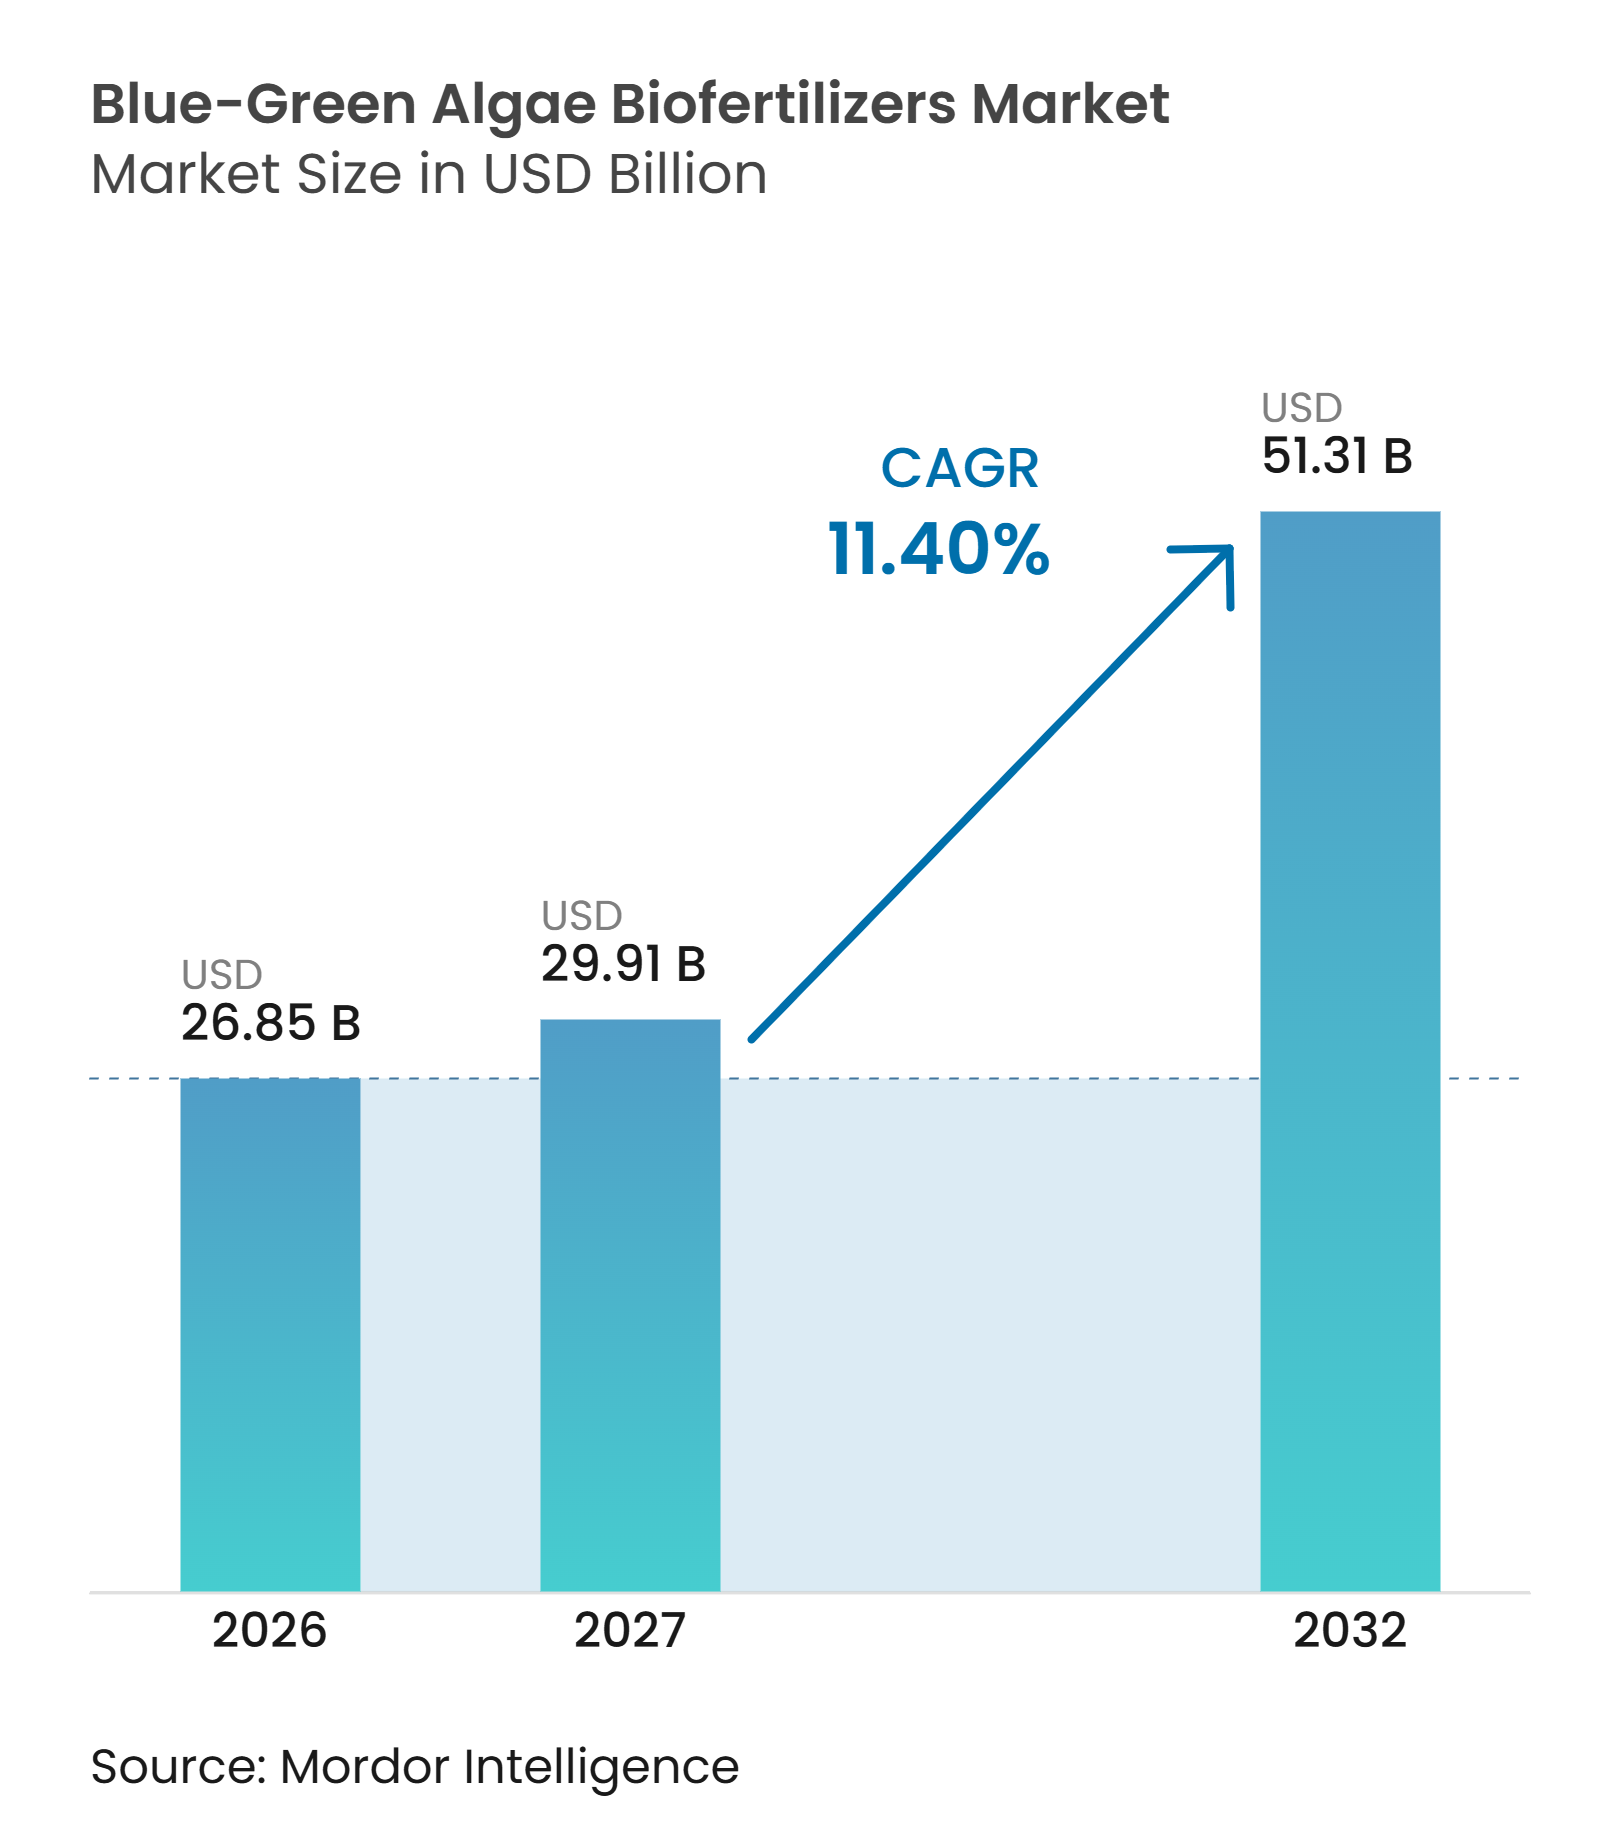
| 市場規模 (2027) | 29.91 十億米ドル |
| 市場規模 (2032) | 51.31 十億米ドル |
| 成長率 (2027 - 2032) | 11.40 % |
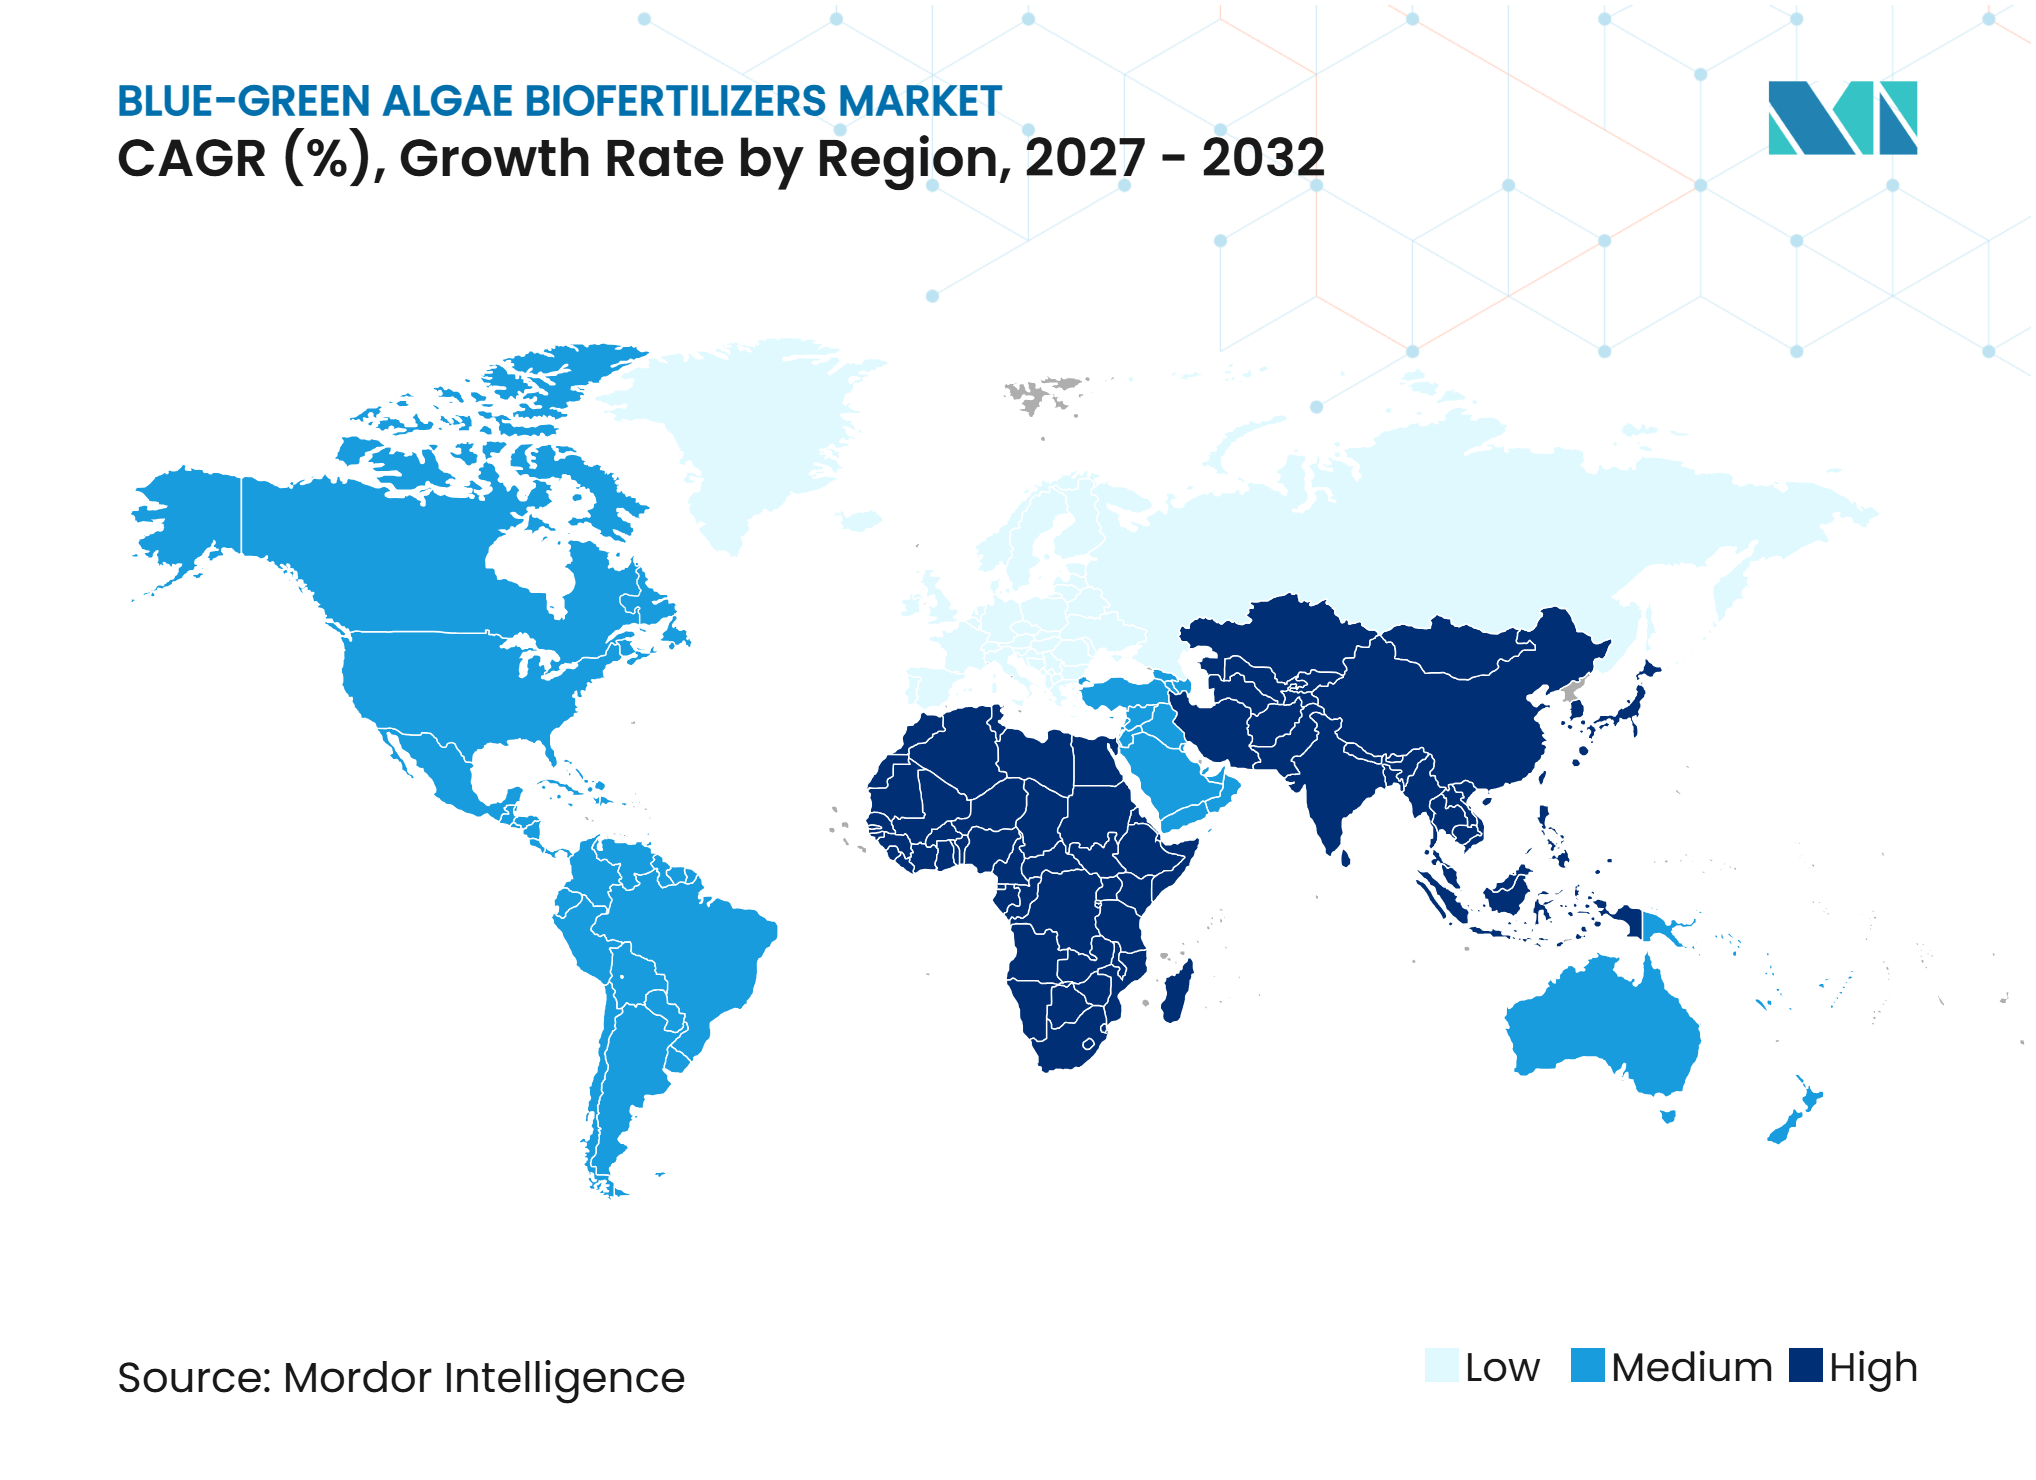
| 最も急速に成長している市場 | アフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる藍藻バイオ肥料市場分析
ブルーグリーン藻類バイオ肥料市場の規模は、2026年の26.85 ビリオン 米ドルおよび2027年の29.91 ビリオン 米ドルから、2032年までに51.31 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 11.40%で成長すると予測されています。ブルーグリーン藻類バイオ肥料市場は、土壌の疲弊、肥料輸入コストの上昇、および栄養素流出に対する規制強化によって支えられています。シアノバクテリアは水田システムにおいて窒素固定を行うことができ、作物サイクル中に1ヘクタール当たり20〜25kgの尿素需要を削減します。これにり、土壌機能を損なうことなく投入コストを管理する必要がある農業者にとって、生物学的資材の重要性が高まっています。製品基準が微生物資材への信頼を高め得ることから、規制も需要を形成しています。ブルーグリーン藻類バイオ肥料市場は、信頼性の高い製剤、農業技術支援、および地域に適した菌株を組み合わせることができるサプライヤーにとって成長の余地を提供しています。
主要レポートのポイント
-
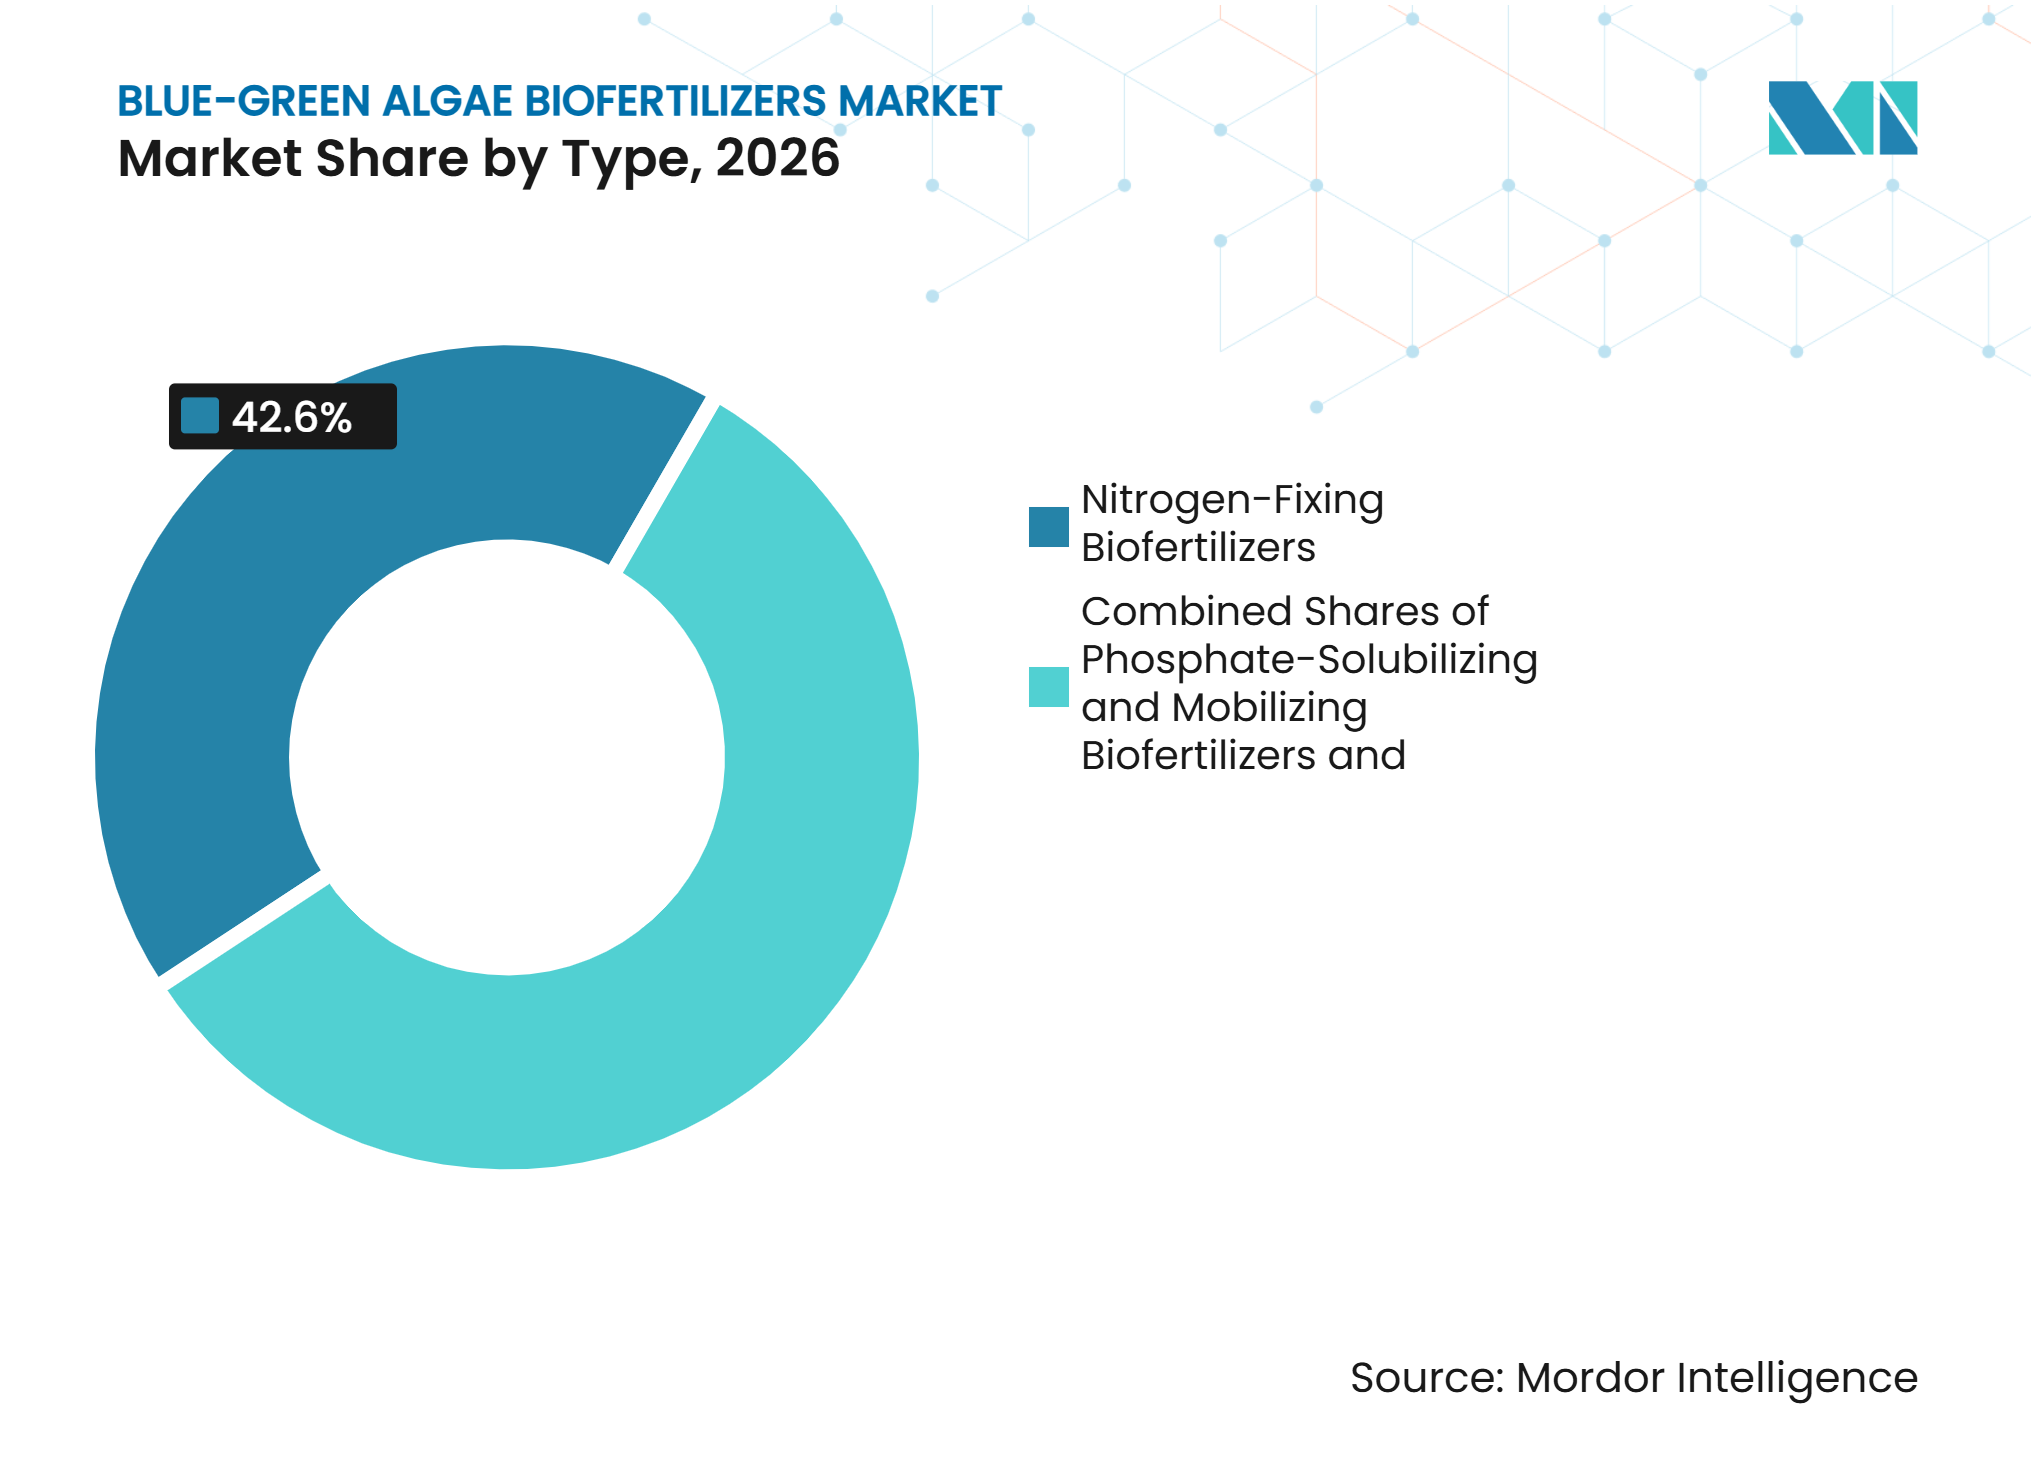
タイプ別では、窒素固定型バイオ肥料が最大セグメントであり、2026年の藍藻バイオ肥料市場シェアの42.6%を占めました。一方、リン酸可溶化・動員型バイオ肥料は2027年から2032年にかけてCAGR 11.5%で成長すると予測されています。
-
形態別では、粉末バイオ肥料が最大セグメントであり、2026年の藍藻バイオ肥料市場規模の54.2%を占めました。一方、液体バイオ肥料は2027年から2032年にかけてCAGR 11.9%で成長すると予測されています。
-
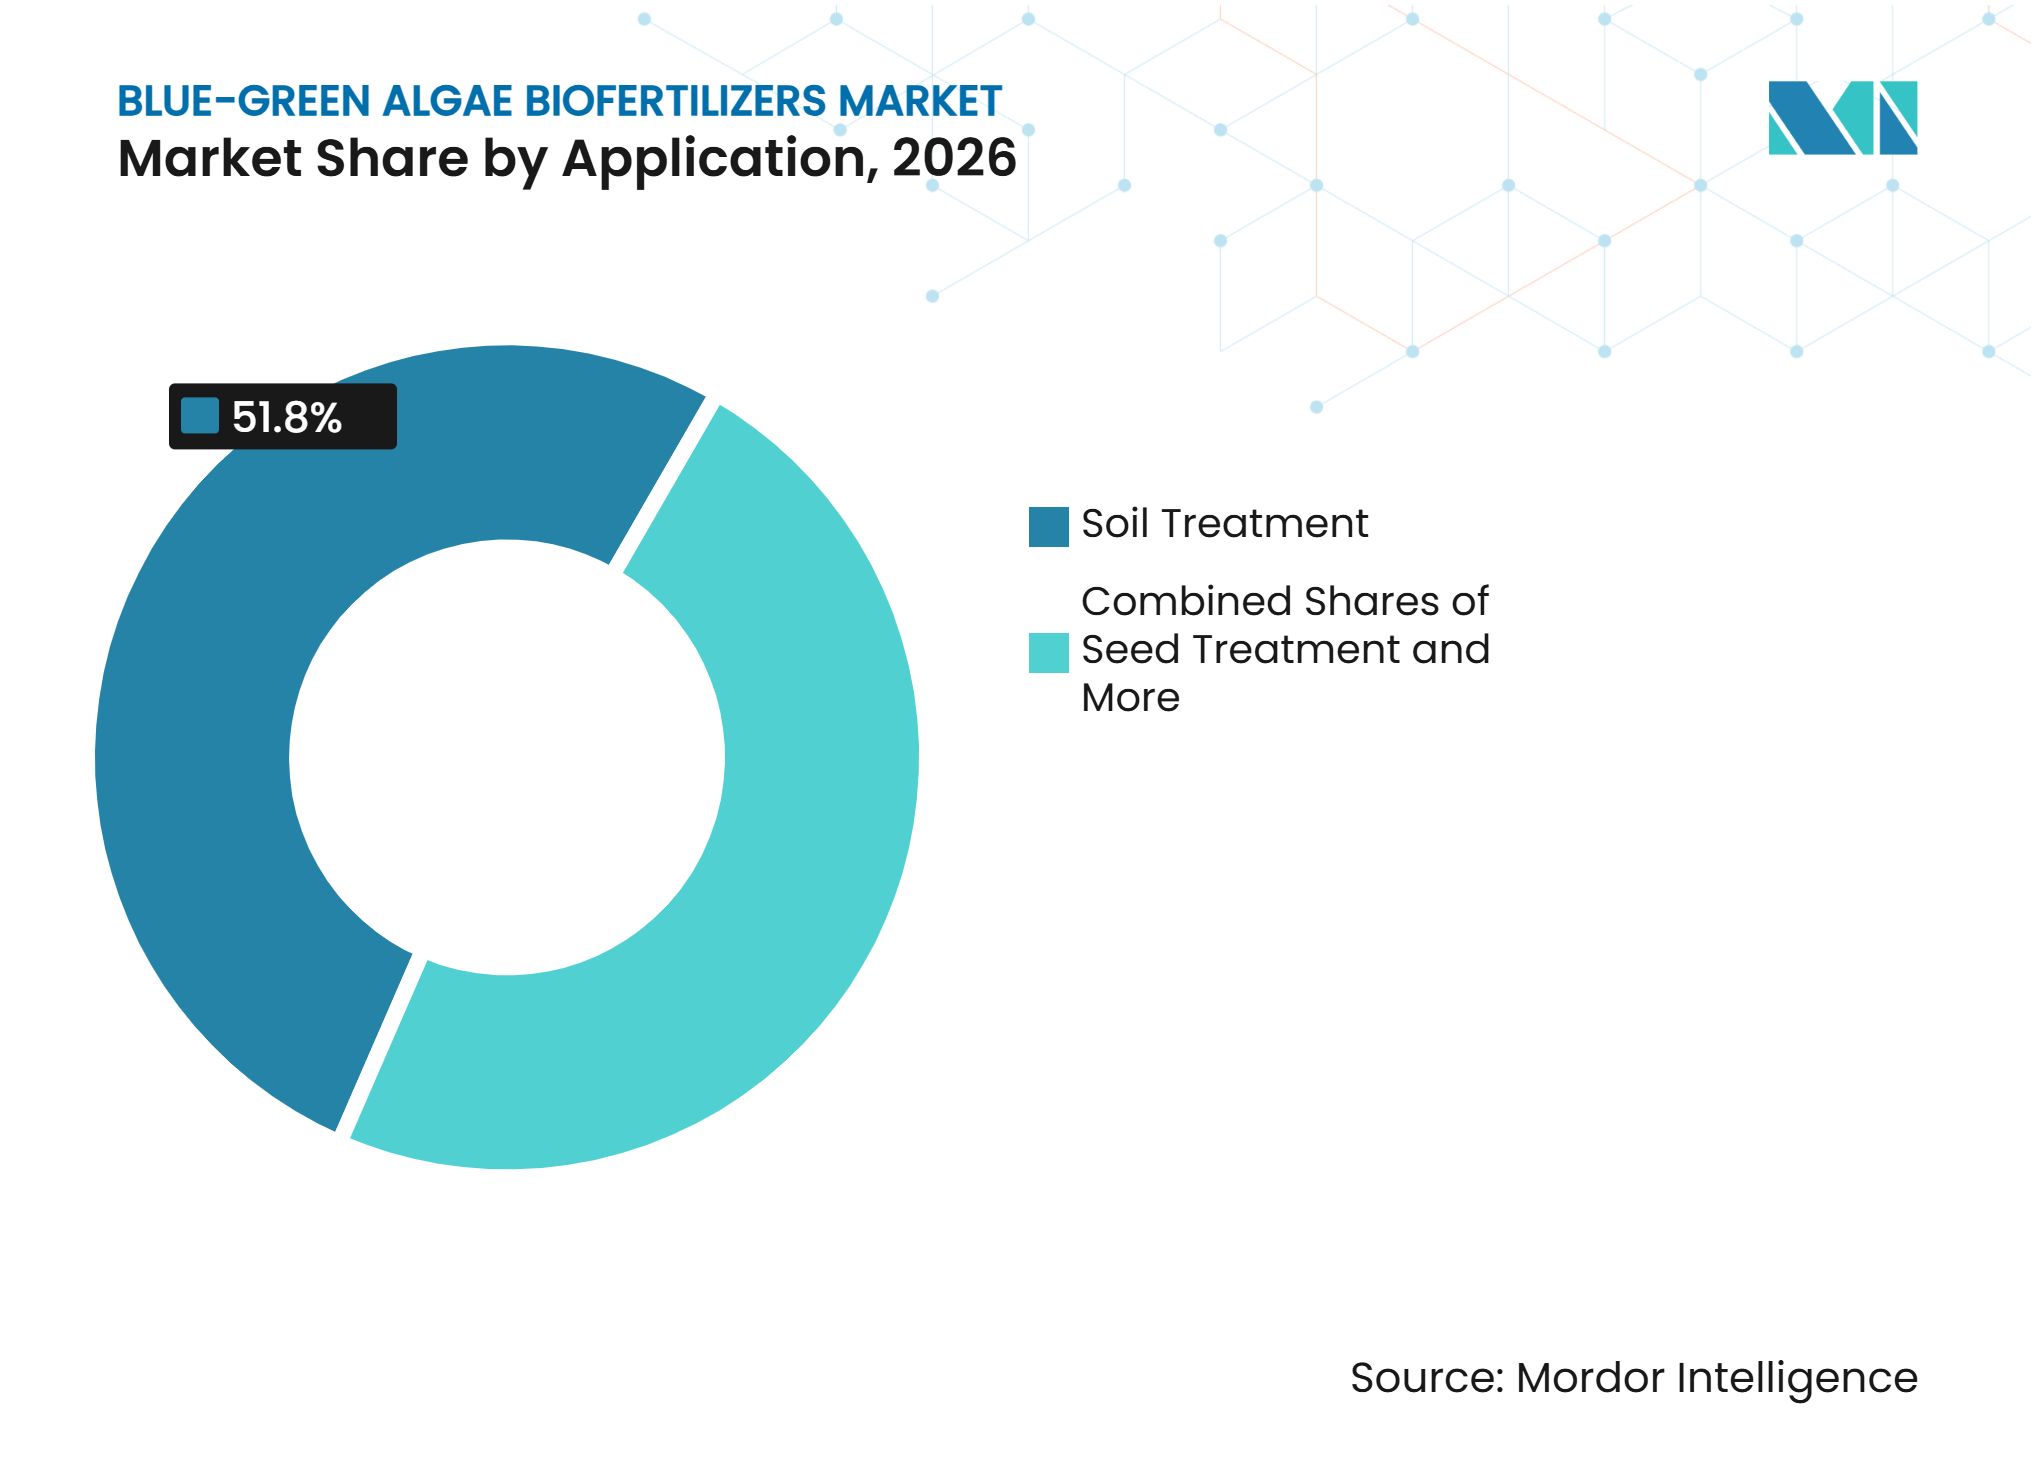
用途別では、土壌処理が最大セグメントであり、2026年の市場シェアの51.8%を占めました。一方、種子処理は2027年から2032年にかけてCAGR 11.8%で成長すると予測されています。
-
作物タイプ別では、穀物・グレイン類が最大セグメントであり、2026年の市場シェアの47.8%を占めました。一方、果物・野菜類は2027年から2032年にかけてCAGR 12.3%で成長すると予測されています。
-
地域別では、アジア太平洋が最大セグメントであり、2026年の市場シェアの38.4%を占めました。一方、アフリカは2027年から2032年にかけてCAGR 12.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
藍藻バイオ肥料市場の促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 持続可能農業および有機農業の採用 | +2.5% | インド、欧州、東アフリカで早期の成果を伴うグローバル規模 | 中期(2〜4年) |
| 土壌劣化と栄養素利用効率の低下 | +2.0% | アジア太平洋、南米および中東・アフリカへの拡大を伴う | 長期(4年以上) |
| 米および穀物生産の拡大 | +2.1% | アジア太平洋およびサハラ以南アフリカ | 短期(2年内) |
| 生物学的農業投入資材に対する政府支援 | +1.8% | インド、欧州、ブラジルで早期の成果を伴うグローバル規模 | 中期(2〜4年) |
| 大気・水・二酸化炭素からの循環型窒素生産 | +1.5% | 欧州、北米、日本 | 長期(4年以上) |
| 管理環境農業および精密農業との統合 | +1.2% | 北米、欧州、東アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続可能農業および有機農業の採用
持続可能農業は、公的プログラムが合成投入資材からの転換コストを削減するにつれて、バイオ肥料の使用との親和性が高まっています。インドは2025年10月までにParamparagat Krishi Vikas Yojana(PKVY)を通じて170万ヘクタールを有機農業の下に置きました。同プログラムは、バイオ肥料を含む生物学的投入資材に対して1ヘクタール当たり15,000インドルピー(179米ドル)の直接給付を提供しました[1]。国家自然農業ミッション(NMNF)は、10,000か所の生物学的投入資材リソースセンターを備えた15,000クラスターにわたる750,000ヘクタールを対象としています。これらの施設は農場近くの製品へのアクセスを改善し、遠距離流通ネットワークへの依存を低減することができます。インドの肥料管理令はバイオ肥料の品質基準を定めており、藍藻バイオ肥料市場における購買者の信頼を強化することができます。
土壌劣化と栄養素利用効率の低下
土壌品質の低下により、単に栄養素を添加するのではなく、栄養素の循環を支援する投入資材への関心が高まっています。国際連合食糧農業機関(FAO)は2025年に、17億人が土地劣化によって作物収量が少なくとも10%低下した地域に居住していると報告しました[2]。2025年のNature Communications誌の研究では、主要作物の窒素利用効率が50%未満にとどまり、リン利用効率は作物によって19%〜44%の範囲であることが判明しました。シアノバクテリアは生物学的固定を通じて添加窒素への依存を低減し、多糖類の生産を通じて土壌団粒化の改善に寄与する可能性があります。したがって、藍藻バイオ肥料市場は、栄養素の不均衡と土壌構造の弱体化が共存するシステムにおいて関連性を高める可能性があります。
米および穀物生産の拡大
湛水水田は、異質細胞を持つ窒素固定シアノバクテリアに有利な条件を提供します。水田土壌における嫌気性と好気性の交互条件は、多くの畑作システムと比較して、これらの生物がより容易に定着するのを助けます。2025年の「Journal of Applied Phycology」誌の研究では、窒素固定シアノバクテリアが温室効果ガス排出量を削減しながら水稲栽培における合成窒素肥料を代替できることが示されました。FAOSTATは世界の米生産量を7億5,700万メートルトンと記録しており、中国、インド、ベトナム、インドネシア、タイに集中しています。Springer Natureが発行する「Journal of Applied Phycology」誌に2025年に掲載された研究では、Nostoc calcicola と共培養した小麦がポット試験において乾燥質量が44%増加したことが報告されました。これらの結果は、藍藻バイオ料の潜在的な需要を従来の水田生産以外にも広げるものですが、商業的な成果は現地の圃場条件に依存します。
生物学的農業投入資材に対する政府支援
政府プログラムは、生物学的投入資材をより広範な土壌健全性および食料安全保障計画に統合しつつあります。アフリカ食料主権同盟は2025年に、2030年までに合成肥料使用量の50%を生物学的投入資材に置き換える国家計画を求めました[3]。この提案には、セネガルの400億CFAフラン(6,700万米ドル)の合成投入資材配分を含む地域生産への補助金の振り向けが含まれていました。2025年の国際農業開発基金(IFAD)レポートは、ブルキナファソの国家農業生態学開発戦略の下でのバイオ肥料支援について説明しました。ケニアでは、ストックホルム環境研究所がバイオ肥料の導入に要する時間を短縮するためのケニア規格局による迅速な認証を優先事項として特定しました。これらの措置は、特に普及サービスと地域製造が認証システムと並行して成長する場合に、藍藻バイオ肥料市場をより利用しやすくすることができます。
藍藻バイオ肥料市場の阻害要因影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農家の認知度と施用知識の不足 | -1.2% | 特にサハラ以南アフリカおよび南アジアにおけるグローバル規模 | 中期(2〜4年) |
| 土壌・気候・作物条件にわたる圃場パフォーマンスのばらつき | -1.0% | グローバル規模 | 長期(4年以上) |
| 貯蔵中の短い有効期限と微生物生存率の低下 | -0.8% | アジア太平洋、アフリカ、南米 | 短期(2年以内) |
| 補助金付き・即効性合成肥料との競合 | -1.5% | インド、中国、サハラ以南アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農家の認知度と施用知識の不足
藍藻バイオ肥料は、従来の合成製品とは異なる取り扱いを必要とします。施用タイミング、土壌水分、作物保護製品との適合性、および菌株の選択はすべて結果に影響を与える可能性があります。IFADはブルキナファソにおけるバイオ肥料開発の2つの主要障害のうちの1つとして、農家の認知度とトレーニングの不足を特定しました。同レポートは、普及サービスが弱い場合、国内生産ユニットが補助金なしの価格を支払う意欲のある買い手を見つけることに苦労したことを指摘しました。ストックホルム環境研究所も同様に、ケニアでの生産拡大前に農業資材販売業者のトレーニングとラストマイル流通の構築を強調しました。藍藻バイオ肥料市場では、不適切な実施が繰り返し購入を制限する否定的な経験を生み出す可能性があるため、初回シーズンのサポートが特に重要です。
土壌・気候・作物条件にわたる圃場パフォーマンスのばらつき
圃場での結果は、製品、作物システム、土壌、および気候によって大きく異なる場合があります。小麦向けAnabaena cylindrica製剤に関する2025年の「Agriculture」誌の研究では、担体タイプ、接種剤の投与量、および土壌条件によってパフォーマンスに差異があることが示されました。最も高い結果は、最高濃度および管理された温室条件下で観察されました。2025年の「Frontiers in Plant Science」誌のレビューでは、バイオマスコスト、不安定な圃場パフォーマンス、および規制の不確実性が、より広範な利用に対する継続的な制約として特定されました。低pH、高い微生物競合、または不適切な水分条件を持つ土壌では、生物学的窒素固定が低下する可能性があります。商業的生産者が藍藻バイオ肥料市場のリスクを大規模に評価できるようになるには、より長期の圃場試験と明確な製品ガイダンスが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
窒素固定が最大ポジションを維持し、リン酸動員が最も急速に拡大する見込み窒素固定型バイオ肥料は最大セグメントであり、2026年の藍藻バイオ肥料市場シェアの42.6%を占めました。その地位は、南アジアおよび東南アジア全域における水田接種への異質細胞シアノバクテリアの長年にわたる利用を反映しています。湛水水田システムでは、窒素固定により作物サイクルで1ヘクタール当たり20〜25kgを供給でき、作物管理に大きな変更を加えることなく尿素の必要量を削減します。窒素固定製品は、合成肥料を通じて最も一般的に供給される栄養素に対処し、確立された水田慣行と整合しているため、引き続き重要性を持ちます。その商業的価値は、ストレインの品質、生存細胞数、および生産者が製品を地域の土壌条件に合わせるのを助ける圃場ガイダンスに依存します。
リン酸可溶化・動員型バイオ肥料は、2032年までCAGR 11.5%で最も急成長しているセグメントです。この成長は、疲弊した土壌における窒素制限と並行してリン制約に対処する必要性を反映しています。「Nature Communications」誌は2025年に、主要作物グループ全体でリン利用効率が19%から44%の範囲であることを報告し、2025年の「Plants」誌の研究では、シアノバクテリアコンソーシアムがトマトの生育、収量、および果実品質を改善したことが示されました。カリウム可溶化・動員型バイオ肥料はカリウム欠乏土壌に適しており、マルチストレイン・コンソーシアム型バイオ肥料は1つ以上の土壌または作物機能を組み合わせます。その他の機能性製品は、特殊な作物ニーズに対応するために多糖類または成長調節物質を産生します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
粉末が最大ポジションを維持し、液体製品が最も急速に拡大する見込み粉末バイオ肥料は最大の形態セグメントであり、2026年の藍藻バイオ肥料市場規模の54.2%を占めました。粉末製品は、常温での保存期間が長く、輸送コストが低く、散布機器との互換性があります。研究によると、乾燥混合比率、包装の選択、および稲わら担体は、保存中の生存細胞数を改善でき、信頼性の高いコールドチェーンのない市場において粉末を実用的な選択肢にします。この形態は、小規模農家と商業農場の両方が使用する通常の農業流通チャネルを通じて流通できます。その継続的な役割は、サプライヤーが生産から使用に至るまで一貫した生物学的品質を維持できるかどうかにかかっています。
液体バイオ肥料は、2032年までCAGR 11.9%で最も急成長しているセグメントです。液体製品は点滴灌漑および液肥灌漑システムを通じて添加でき、園芸および大規模穀物作業における管理された施用を可能にします。この形態は、生産者が圃場データを使用して施用量を調整する可変施用慣行にも対応します。顆粒バイオ肥料は種子周辺に局所的な接種ゾーンを提供し、担体ベースバイオ肥料はピート、亜炭、または農業廃棄物を使用して保存と初期土壌定着を改善します。カプセル化・ゲルベースバイオ肥料はアルギン酸ナトリウムなどの材料を使用して保存および定着中に細胞を保護しますが、生産コストが高いため、パフォーマンス重視の用途に限定される可能性があります。
用途別:
土壌処理が最大ポジションを維持し、種子処理が最も急速に拡大する見込み土壌処理は最大の用途セグメントであり、2026年の藍藻バイオ肥料市場シェアの51.8%を占めました。水田、穀物、および商業作物システムで使用されるシアノバクテリア接種剤の一般的な施用方法として引き続き重要です。表面および上層土壌への施用により、シアノバクテリアは作物の初期発育前または発育中に定着でき、光合成および窒素固定集団が生育環境で増殖する時間を確保します。このアプローチは、土地準備および植え付け時に接種剤を施用するシステムと互換性があります。その規模は、季節的な米生産と、植え付けサイクルの開始時に均一な製品を提供する地域サプライヤーの能力に結びついています。
種子処理は最も急成長している用途セグメントであり、2032年までCAGR 11.8%で成長します。その成長は、商業的な種子処理中に微生物の生存率を維持できる1,3-ベータグルカンおよびカプセル化マトリックスを含む保護担体に結びついています。GreenTech Ventures, Inc.の子会社であるTrueAlgaeとDPH Biologicalsは、2025年3月に、世界の農地の30%以上に影響を与える鉄欠乏クロロシスを標的とした藻類代謝産物種子処理に関する研究協力を発表しました。葉面処理は、迅速な栄養素供給とストレス応答支援が重要な園芸分野で注目を集めています。液肥灌漑、水耕栽培、管理環境、緑肥、および水田接種の用途は市場を広げますが、異なる製品、流通モデル、および価格帯を必要とします。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:
穀物・穀類が最大ポジションを維持し、果物・野菜が最も急速に拡大する見込み穀物・穀類は最大の作物タイプセグメントであり、2026年の市場シェアの47.8%を占めました。湛水水田がシアノバクテリアの定着と窒素固定を支援するため、米が主要な個別作物です。2025年のPaddy and Water Environment誌の研究では、インドの水田システムにおける標高勾配にわたる在来の窒素固定シアノバクテリアが記録され、小麦、トウモロコシ、大麦は湛水圃場外での追加機会を提供します。藍藻バイオ肥料市場は、穀物作物の大きな作付面積と繰り返しの栄養素ニーズから恩恵を受けます。水田システム外で使用される製品は、土壌タイプと気象条件にわたるより強力な検証が必要です。
果物・野菜は、2032年までCAGR 12.3%で最も急成長する作物タイプセグメントです。輸出園芸は残留物のない生産と一貫した作物品質に報酬を与えることができ、生物学的投入資材への需要を支援します。2025年のシアノバクテリアコンソーシアムに関するトマト研究では、収量と果実品質の改善が報告されました。豆類・マメ科植物は根粒菌による窒素固定にもかかわらず、リン酸可溶化と土壌構造の改善から恩恵を受ける可能性があり、BiotecBlueはブラジルでトウモロコシ、バナナ、野菜、コーヒー作物における微細藻類投入資材をテストしていました。商業作物、芝生、観賞植物、その他の作物は、土壌健全性とバイオフィルム機能を重視する小規模チャネルであり、生産者は特殊製品に対して対価を支払います。
地域分析
アジア太平洋
アジア太平洋は最大の地域セグメントであり、2026年の藍藻バイオ肥料市場シェアの38.4%を占めました。この地域は、広大な水田面積、シアノバクテリアの確立された利用、およびインドの肥料管理令に基づく正式な品質要件を兼ね備えています。インドの自然農業国家ミッションは15,000の農業クラスターと10,000のバイオインプット資源センターを目標としており、インドネシアとスリランカはNostocバイオ肥料と合成窒素削減を組み合わせた水田システムを報告しています。日本の2025年「Scientific Reports」誌の研究では、Trichormus sp. PCC7120抽出物が合成窒素肥料なしで水稲栽培を支援できることが示されました。これらの地域的な応用は水田システム全体での継続的な利用を支えていますが、一貫した圃場パフォーマンスが引き続き重要です。
アフリカ
アフリカは2032年までCAGR 12.1%で最も急成長する地域セグメントとなります。この地域の機会は、土壌劣化、肥料の入手可能性、および地域生産投入材への政策的関心に結びついています。アフリカ食料主権同盟は、2030年までに合成肥料を生物学的投入材に置き換えることを求めました。ブルキナファソはバイオ肥料を国家農業生態学開発戦略に組み込み、ケニアのロードマップはケニア規格局の認証のより効率的な運用を推奨しており、CABIは国際遺伝子工学・バイオテクノロジーセンター(ICGEB)とともに、ザンビア、ケニア、ベナンにおけるVHバイ肥料の登録を支援しています。Itracom Fertilizers Ugandaは2025年8月に、カンピリンギサの政府提供地133エーカーに年間25万メートルトンの有機肥料製造施設を設立するため、180 ミリオン 米ドルの契約に署名しました。これにより地域の供給が改善される可能性があります。
欧州、北米、南米、中東
欧州の需要は、化学肥料使用量の20%削減と2030年までの栄養素損失の50%削減を目標とする欧州連合のファームトゥフォーク戦略によって形成されています。DE SANGOSSEグループの子会社であるAE AGRIBIOLOGICALS, S.L.は、2025年5月に肥料製品規制のコンポーネント材料カテゴリー2の下で微細藻類バイオマスの欧州連合適合証明書を取得し、欧州適合性(CE)マーキングへの道を開きました。北米はHeliae Development, LLCが1,000以上の圃場試験でPhycoTerra製品をテストし、GreenTech Ventures, Inc.の子会社であるTrueAlgaeが種子処理用途を開発しているイノベーションセンターです。南米はブラジルの生物学的投入資材活動とBiotecBlueの農場・醸造所排水を活用した取り組みによって支えられており、中東は乾燥地の土壌修復製品に関心を持っています。
競合環境
市場集中度
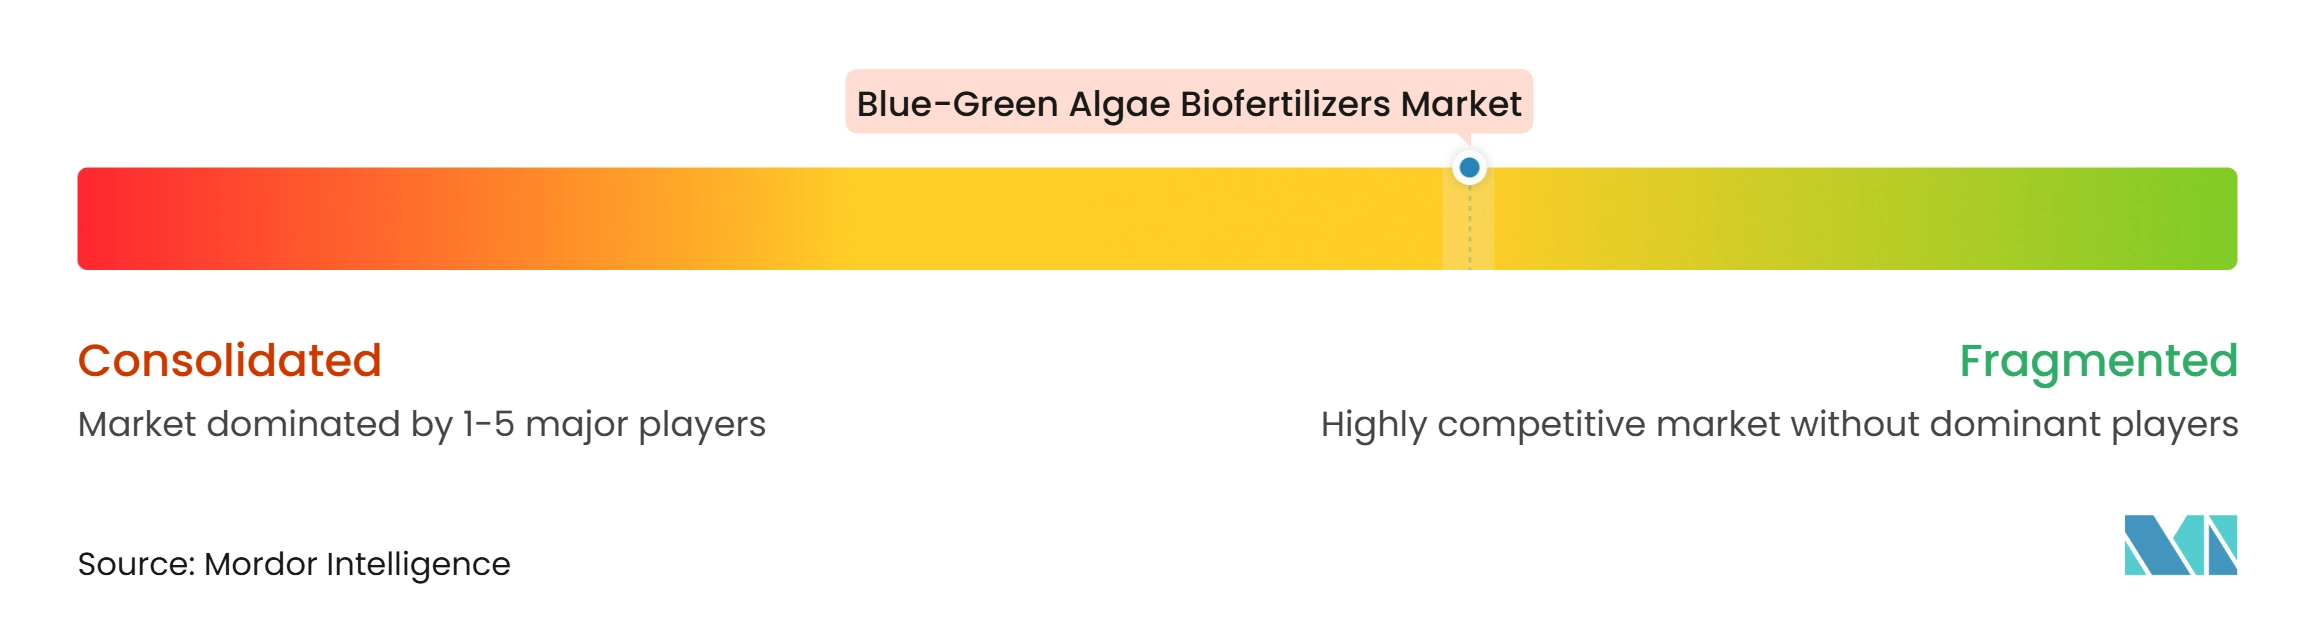
藍藻バイオ肥料市場の競争は低い水準にあります。世界的な農業生物製剤グループ、政府系肥料企業、および専門バイオテクノロジー企業が、異なる作物および地域のニッチ市場で競合しています。競争はストレインのパフォーマンス、保存期間、製品登録、および農業技術支援を中心に展開されています。Novonesis A/Sは2025年に7%のオーガニック売上成長を報告し、同年中に33の新製品を発売しました。
Bioceres Crop Solutions Corp.の子会社であるRizobacter Argentina S.A.は、米国証券取引委員会への届出において、世界の接種剤生産市場シェアの20%以上を報告しました。この地位は重要であり、接種剤生産における能力と流通経験が藻類ベースの生物製品に応用できるためです。Novonesis A/Sは種子処理業者向けにProPortシステムを導入し、特定の栄養素およびストレスニーズに対応するための生物製品の組み合わせを可能にしました。GreenTech Ventures, Inc.の子会社であるTrueAlgaeとDPH Biologicalsは、鉄欠乏クロロシス向けの藻類代謝産物種子処理を追求しています。これらの動きは、企業が生物学的有効成分をより精密な送達システムと組み合わせている方法を示しています。
Heliae Development, LLCおよびGreenTech Ventures, Inc.の子会社であるTrueAlgaeは、藻類由来および代謝産物ベースの製品への独自のアプローチと関連しています。Nostoc Biotech Groupは作物特異的製品のためのストレインライブラリを構築しており、専門的なシアノバクテリア能力を求めるパートナーにとって魅力的となる可能性があります。競争上のギャップは、熱帯市場向けの低コストで常温保存可能なコンソーシアム製品において最も顕著です。窒素固定とリン酸可溶化を組み合わせた製品は、土壌劣化が複数の栄養素に影響を与える地域でより明確な価値提案を持つ可能性があります。藍藻バイオ肥料市場は、生物学的材料を製造するだけでなく、販売後の製品信頼性を支援できる企業に有利です。
藍藻バイオ肥料業界のリーダー企業
-
Novonesis A/S
-
National Fertilizers Limited
-
T. Stanes and Company Limited
-
Kemin Industries, Inc.
-
Lallemand Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ブルーグリーン藻類バイオ肥料市場 このレポートでカバーされる企業
- AE AGRIBIOLOGICALS, S.L. (DE SANGOSSE Group)
- Novonesis A/S
- National Fertilizers Limited
- T. Stanes and Company Limited
- Camson Bio Technologies Limited
- Algenol Biotech LLC
- Kemin Industries, Inc.
- Nostoc Biotech Group
- Soil Technologies Corp.
- Symborg, S.L.
- Heliae Development, LLC
- Rizobacter Argentina S.A. (Bioceres Crop Solutions)
- Gujarat State Fertilizers and Chemicals Limited
- Madras Fertilizers Limited
- Lallemand Inc.
最近の産業開発事情 ブルーグリーン藻類バイオ肥料市場
- 2026年5月:Bioceres Crop Solutions Corp.の子会社であるRizobacter Argentina S.A.は、複数の債券シリーズにわたる未償還元本の86%をカバーする42.7 ミリオン 米ドルのノート交換および同意勧誘を完了しました。これは、より広範な負債管理および満期延長戦略の一環です。この取引は同社の財務状況を安定させ、世界の接種剤生産市場シェアの20%以上を保有する企業として、アルゼンチンおよび国際資本市場への継続的なアクセスを示しています。
- 2025年8月:Itracom Fertilizers Ugandaは、ウガンダ農業省と133エーカーの政府提供地のカンピリンギサに年間25万メートルトンの有機肥料製造施設を設立するための180 ミリオン 米ドルの契約に署名しました。大統領指令に支えられたこの工場は、35万メートルトンの生産能力を持つブルンジおよび100万メートルトンの生産能力を持つタンザニアのItracom Fertilizers Uganda施設の運営モデルを複製し、国内製造肥料の購入を保証するオフテイク契約を伴います。
- 2025年8月:アフリカ食料主権同盟は、セネガルで開催されたアフリカ食料システムフォーラムで政策ブリーフを発表し、アフリカ各国政府に対して2030年までに合成肥料使用量の50%をバイオ肥料およびイオスティミュラントに置き換え、セネガルの合成投入材向け400億CFAフラン(6,700万米ドル)の配分を含む国家補助金予算を地域生産の生物学的代替品に振り向けるよう求めました。
世界の藍藻バイオ肥料市場レポートの調査範囲
藍藻バイオ肥料は、大気中の窒素を植物が利用できる形態に変換する窒素固定シアノバクテリアを含む生物学的肥料です。土壌肥沃度を改善し、栄養素の利用可能性を高め、特に水田栽培における作物成長を支援します。
藍藻バイオ肥料市場は、タイプ別(窒素固定型、リン酸可溶化型、カリウム可溶化型、マルチ株型、その他)、形態別(粉末、液体、粒状、担体ベース、カプセル化・ゲル型)、用途別(土壌、種子、葉面、フェルティゲーション、水耕栽培、緑肥)、作物タイプ別(穀物類、豆類、油糧種子、果物・野菜、商業作物、芝生)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)に区分されています。予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 窒素固定型バイオ肥料 |
| リン酸可溶化・動員型バイオ肥料 |
| カリウム可溶化・動員型バイオ肥料 |
| マルチ株・コンソーシアム型バイオ肥料 |
| その他の機能性藍藻バイオ肥料 |
| 粉末バイオ肥料 |
| 液体バイオ肥料 |
| 粒状バイオ肥料 |
| 担体ベースのバイオ肥料 |
| カプセル化・ゲルベースのバイオ肥料 |
| 土壌処理 |
| 種子処理 |
| 葉面処理 |
| フェルティゲーション |
| 水耕栽培および管理環境用途 |
| 緑肥および水田接種 |
| 穀物・穀類 |
| 豆類・マメ科植物 |
| 油糧種子 |
| 果物・野菜 |
| 商業作物 |
| 芝生・観賞植物・その他の作物 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| オランダ | |
| ロシア | |
| トルコ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| タイ | |
| ベトナム | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| タイプ別 | 窒素固定型バイオ肥料 | |
| リン酸可溶化・動員型バイオ肥料 | ||
| カリウム可溶化・動員型バイオ肥料 | ||
| マルチ株・コンソーシアム型バイオ肥料 | ||
| その他の機能性藍藻バイオ肥料 | ||
| 形態別 | 粉末バイオ肥料 | |
| 液体バイオ肥料 | ||
| 粒状バイオ肥料 | ||
| 担体ベースのバイオ肥料 | ||
| カプセル化・ゲルベースのバイオ肥料 | ||
| 用途別 | 土壌処理 | |
| 種子処理 | ||
| 葉面処理 | ||
| フェルティゲーション | ||
| 水耕栽培および管理環境用途 | ||
| 緑肥および水田接種 | ||
| 作物タイプ別 | 穀物・穀類 | |
| 豆類・マメ科植物 | ||
| 油糧種子 | ||
| 果物・野菜 | ||
| 商業作物 | ||
| 芝生・観賞植物・その他の作物 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ロシア | ||
| トルコ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| ベトナム | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2032年における藍藻バイオ肥料の予測値はいくらですか?
このカテゴリーは、2027年の29.91 ビリオン 米ドルからCAGR 11.40%で成長し、2032年までに51.31 ビリオン 米ドルに達する見込みです。
最大のシェアを持つ藍藻バイオ肥料タイプはどれですか?
窒素固定型バイオ肥料が最大のタイプセグメントであり、2026年に42.6%のシェアを占めました。
2032年までに最も急速に成長する製剤はどれですか?
液体バイオ肥料は最も急成長する形態セグメントとなり、2032年までCAGR 11.9%が予測されています。
シアノバクテリアバイオ肥料が米生産に有用な理由は何ですか?
湛水水田条件はシアノバクテリアの定着を支援し、窒素固定により作物サイクルにおける尿素使用量を削減できます。
2026年に最大のシェアを持つ地域はどこですか?
アジア太平洋が最大の地域セグメントであり、2026年に38.4%のシェアを占め、水田栽培と正式なバイオ肥料基準によって支えられています。
2032年までに最も急速に成長する地域はどこですか?
アフリカが最も急成長する地域セグメントとなり、政策活動、地域生産計画、および土壌健全性ニーズに支えられてCAGR 12.1%が予測されています。