
Marktgröße und Marktanteil für Blaugrünalgen-Biodünger
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
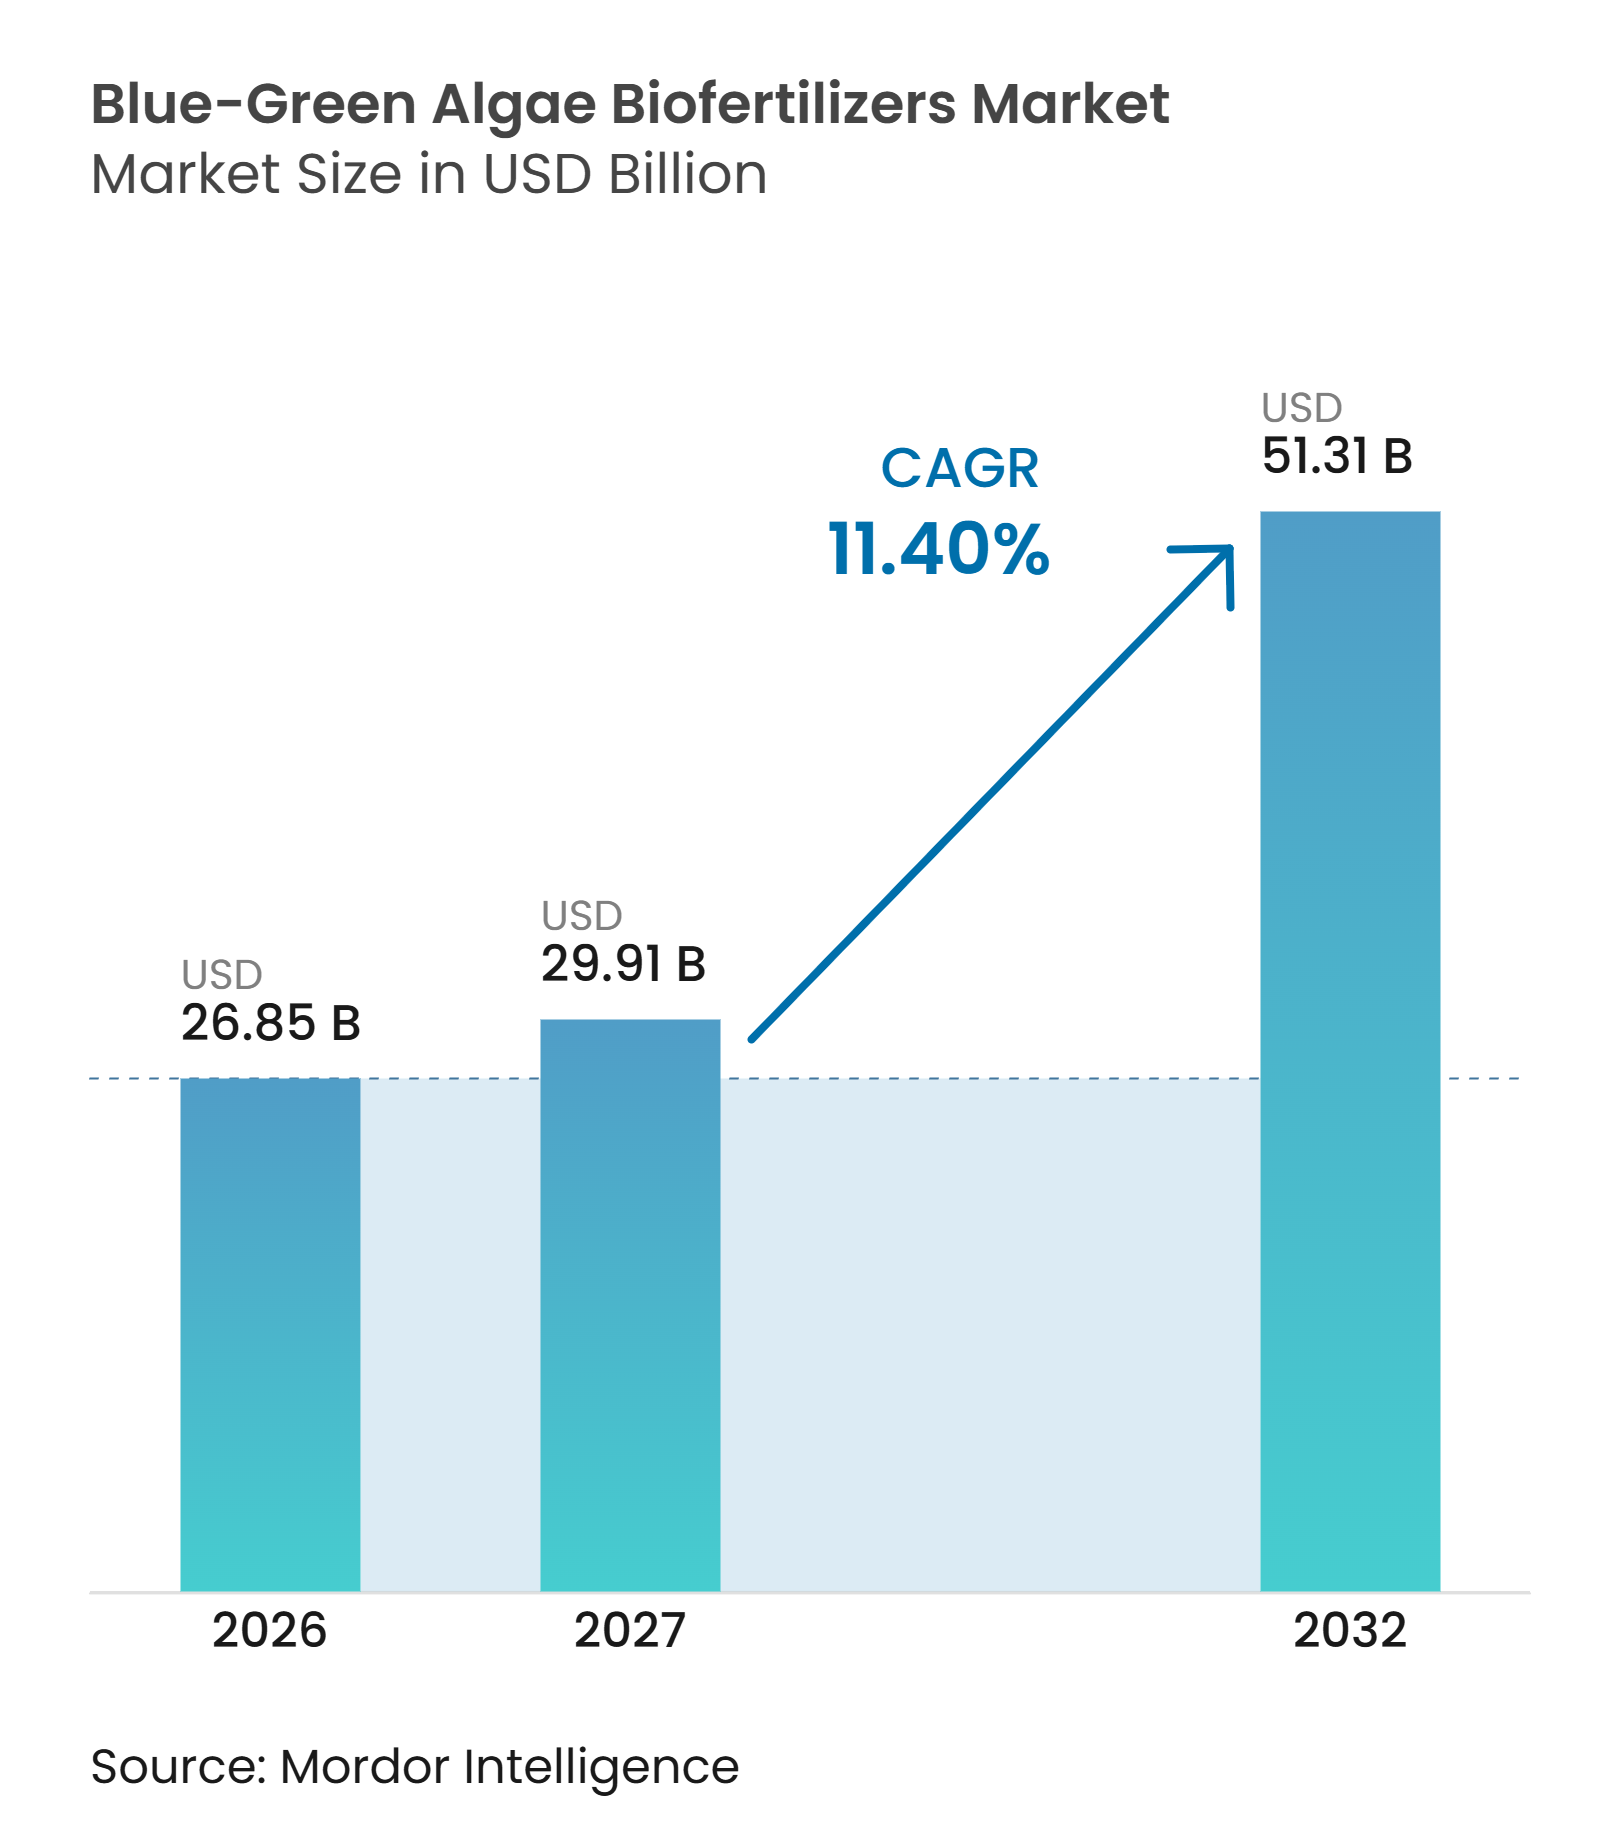
| Marktgröße (2027) | 29.91 Milliarden US-Dollar |
| Marktgröße (2032) | 51.31 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.40 % |
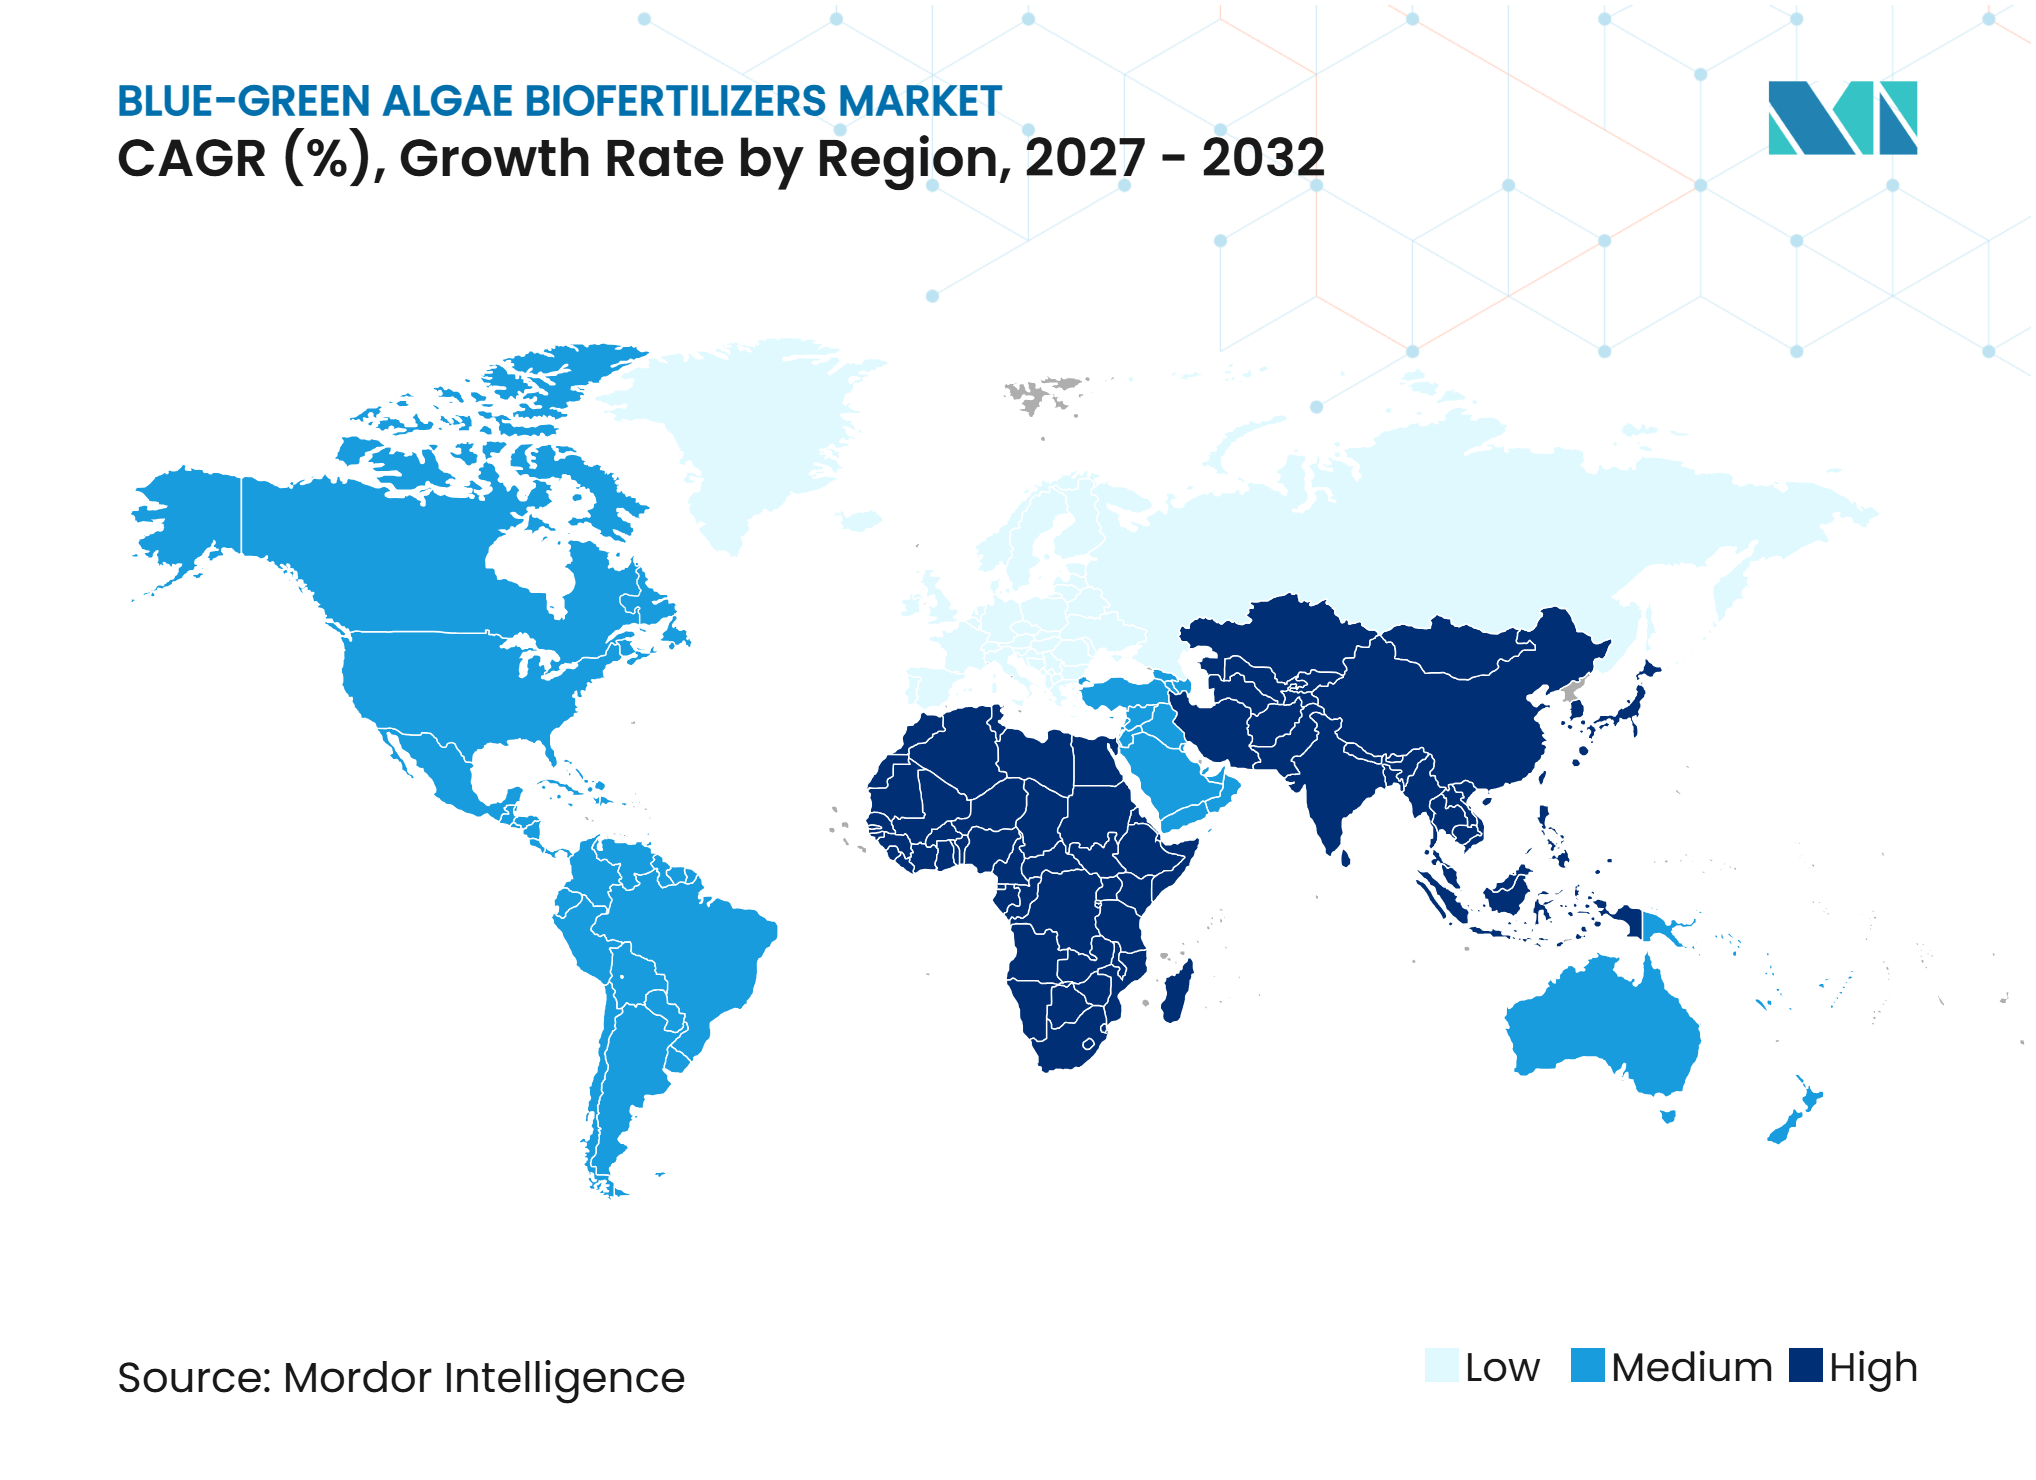
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Blaugrünalgen-Biodünger von Mordor Intelligence
Die Marktgröße für Blaugrünalgen-Biodünger wird voraussichtlich von 26,85 Milliarden USD im Jahr 2026 und 29,91 Milliarden USD im Jahr 2027 auf 51,31 Milliarden USD bis 2032 anwachsen, wobei der Markt zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 11,40 % wachsen wird. Der Markt für Blaugrünalgen-Biodünger wird durch ausgelaugte Böden, steigende Importkosten für Düngemittel und strengere Kontrollen des Nährstoffeintrags in Gewässer gestützt. Cyanobakterien können in Reisanbausystemen Stickstoff fixieren und den Harnstoffbedarf während eines Anbauzyklus um 20 bis 25 kg pro Hektar reduzieren. Dies macht biologische Betriebsmittel relevanter für Landwirte, die Betriebsmittelkosten ohne Beeinträchtigung der Bodenfunktion steuern müssen. Auch die Regulierung beeinflusst die Nachfrage, da Produktstandards das Vertrauen in mikrobielle Betriebsmittel stärken können. Der Markt für Blaugrünalgen-Biodünger bietet Spielraum für Anbieter, die zuverlässige Formulierungen, agronomische Unterstützung und lokal geeignete Stämme kombinieren können.
Wichtigste Erkenntnisse des Berichts
-
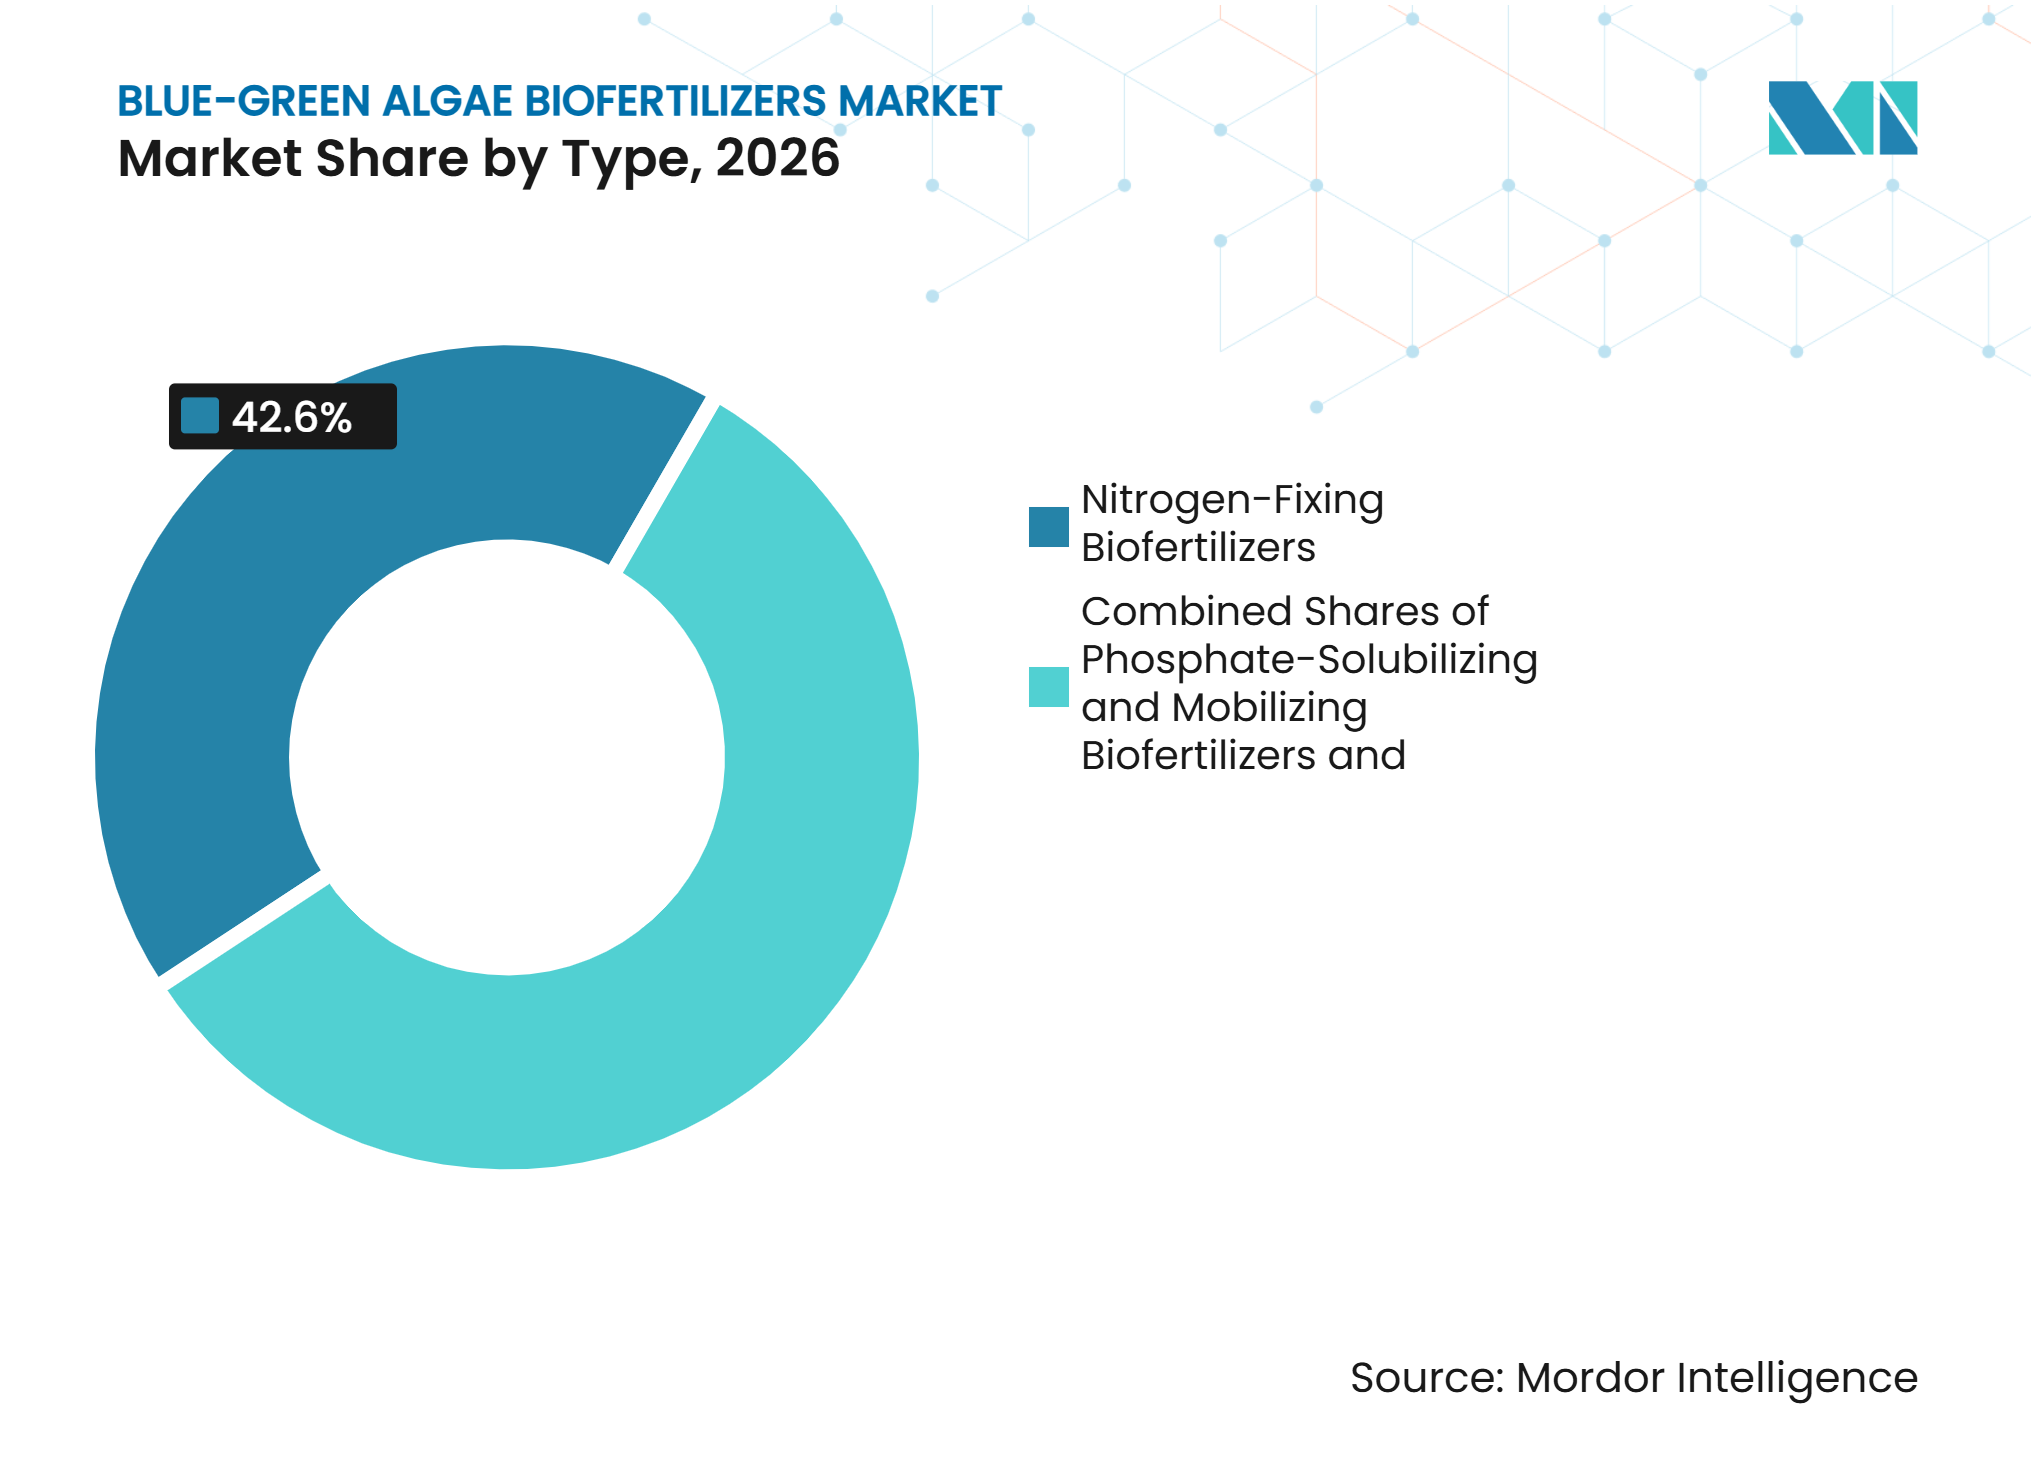
Nach Typ waren Stickstoffbindende Biodünger das größte Segment und hielten 2026 einen Anteil von 42,6% am Markt für Blaugrünalgen-Biodünger, während Phosphatlösende und -mobilisierende Biodünger von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,5% wachsen werden.
-
Nach Form waren Pulver-Biodünger das größte Segment und machten 2026 54,2% der Marktgröße für Blaugrünalgen-Biodünger aus, während Flüssig-Biodünger von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,9% wachsen werden.
-
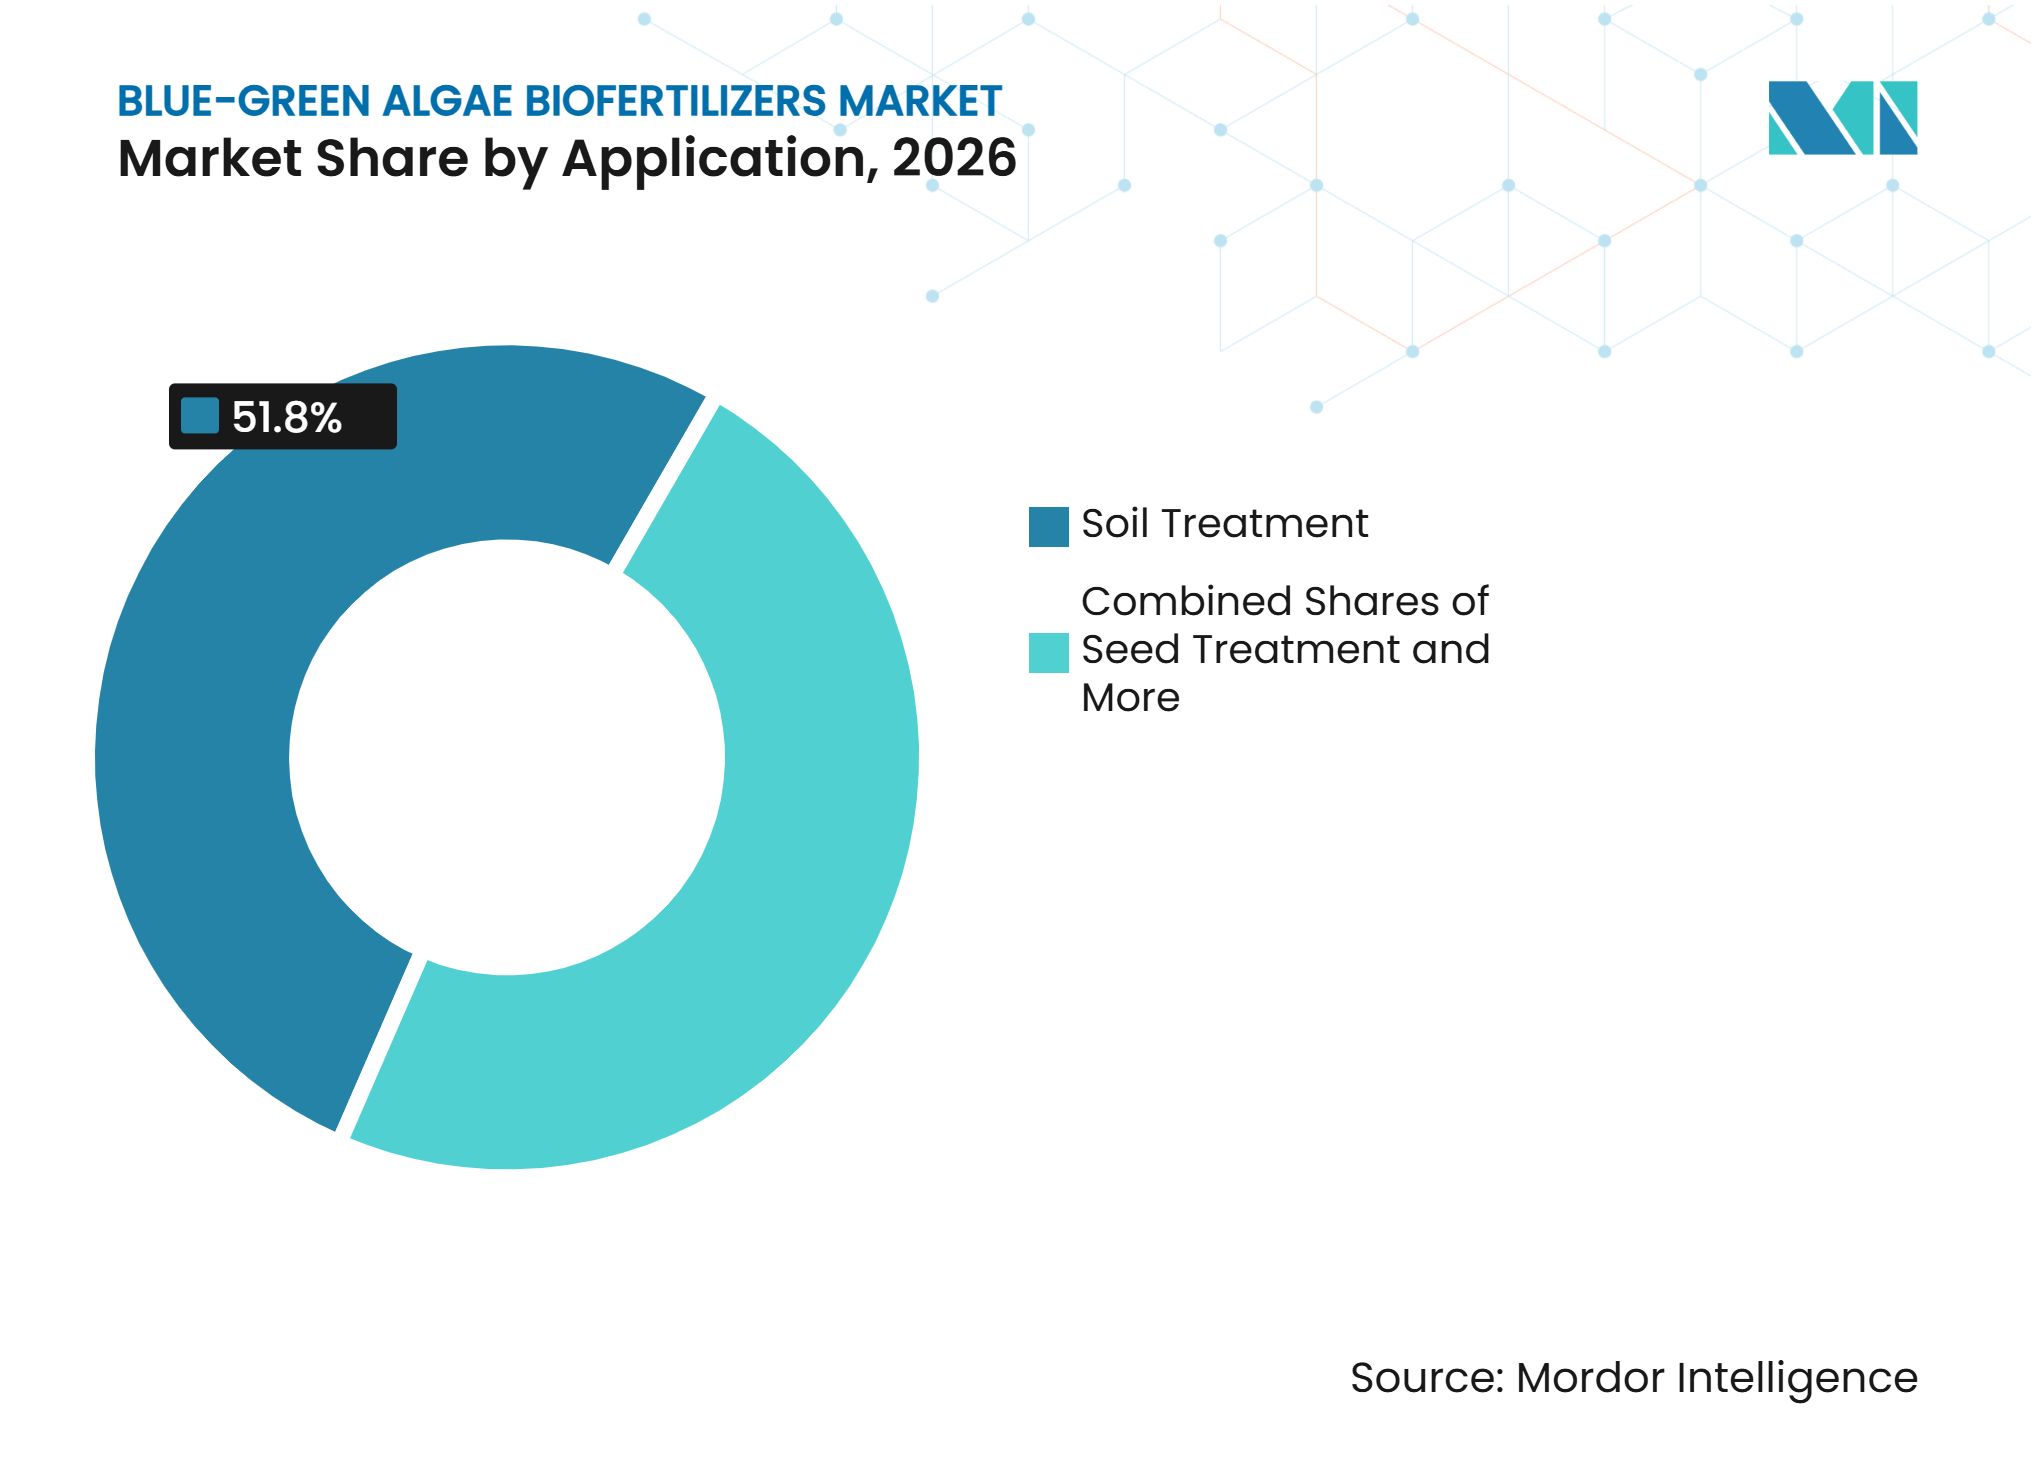
Nach Anwendung war die Bodenbehandlung das größte Segment mit einem Marktanteil von 51,8% im Jahr 2026, während die Saatgutbehandlung von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,8% wachsen wird.
-
Nach Kulturpflanzentyp waren Getreide und Körner das größte Segment und hielten 2026 einen Marktanteil von 47,8%, während Obst und Gemüse von 2027 bis 2032 voraussichtlich mit einer CAGR von 12,3% wachsen werden.
-
Nach Geografie war Asien-Pazifik das größte Segment mit einem Marktanteil von 38,4% im Jahr 2026, während Afrika von 2027 bis 2032 voraussichtlich mit einer CAGR von 12,1% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung im Markt für Blaugrünalgen-Biodünger*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung nachhaltiger und ökologischer Landwirtschaft | +2.5% | Global, mit frühen Gewinnen in Indien, Europa und Ostafrika | Mittelfristig (2–4 Jahre) |
| Bodendegradation und Ineffizienz bei der Nährstoffnutzung | +2.0% | Asien-Pazifik, mit Ausweitung auf Südamerika sowie den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausweitung der Reis- und Getreideproduktion | +2.1% | Asien-Pazifik und Afrika südlich der Sahara | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung für biologische landwirtschaftliche Betriebsmittel | +1.8% | Global, mit frühen Gewinnen in Indien, Europa und Brasilien | Mittelfristig (2–4 Jahre) |
| Kreislaufbasierte Stickstoffproduktion aus Luft, Wasser und Kohlendioxid | +1.5% | Europa, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Integration in kontrollierte Umgebungen und Präzisionslandwirtschaft | +1.2% | Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung nachhaltiger und ökologischer Landwirtschaft
Nachhaltige Landwirtschaft wird zunehmend kompatibler mit dem Einsatz von Biodüngern, da öffentliche Programme die Kosten des Übergangs weg von synthetischen Betriebsmitteln senken. Indien hatte bis Oktober 2025 im Rahmen von Paramparagat Krishi Vikas Yojana (PKVY) 1,7 Millionen Hektar unter ökologischen Landbau gebracht. Das Programm gewährte direkte Beihilfen von INR 15.000 (USD 179) pro Hektar für biologische Betriebsmittel, einschließlich Biodünger[1]. Die Nationale Mission für Naturlandwirtschaft (NMNF) zielt auf 750.000 Hektar in 15.000 Clustern mit 10.000 Bio-Input-Ressourcenzentren ab. Diese Einrichtungen können den Zugang zu Produkten in der Nähe von Betrieben verbessern und die Abhängigkeit von weit entfernten Vertriebsnetzen verringern. Indiens Düngemittelkontrollverordnung legt Qualitätsstandards für Biodünger fest, was das Käufervertrauen im Markt für Blaugrünalgen-Biodünger stärken kann.
Bodendegradation und Ineffizienz bei der Nährstoffnutzung
Die abnehmende Bodenqualität weckt zunehmendes Interesse an Betriebsmitteln, die den Nährstoffkreislauf unterstützen, anstatt lediglich Nährstoffe zuzuführen. Die Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen (FAO) berichtete 2025, dass 1,7 Milliarden Menschen in Gebieten leben, in denen Landdegradation die Ernteerträge um mindestens 10 % reduziert hat[2]. Eine Studie in Nature Communications aus dem Jahr 2025 ergab, dass die Stickstoffnutzungseffizienz bei wichtigen Kulturpflanzen unter 50 % blieb, während die Phosphornutzungseffizienz je nach Kulturpflanze zwischen 19 % und 44 % lag. Cyanobakterien können die Abhängigkeit von zugeführtem Stickstoff durch biologische Fixierung verringern und können zur Verbesserung der Bodenaggregation durch Polysaccharidproduktion beitragen. Der Markt für Blaugrünalgen-Biodünger könnte daher in Systemen an Relevanz gewinnen, in denen Nährstoffungleichgewichte und eine schwächere Bodenstruktur gleichzeitig auftreten.
Ausweitung der Reis- und Getreideproduktion
Überflutete Reisfelder bieten Bedingungen, die für heterozystöse stickstoffbindende Cyanobakterien günstig sind. Die abwechselnden anaeroben und aeroben Bedingungen im Reisfeldboden helfen diesen Organismen, sich leichter zu etablieren als in vielen Hochlandanbausystemen. Eine Studie im Journal of Applied Phycology aus dem Jahr 2025 ergab, dass stickstoffbindende Cyanobakterien synthetische Stickstoffdünger im Reisanbau ersetzen und gleichzeitig die Treibhausgasemissionen reduzieren könnten. FAOSTAT verzeichnet die weltweite Reisproduktion mit 757 Millionen Tonnen, konzentriert in China, Indien, Vietnam, Indonesien und Thailand. Eine 2025 im Journal of Applied Phycology von Springer Nature veröffentlichte Studie berichtete, dass gemeinsam mit Nostoc calcicola kultivierter Weizen in Topfversuchen 44% mehr Trockenmasse produzierte. Diese Ergebnisse erweitern die potenzielle Nachfrage nach Blaugrünalgen-Biodüngern über die traditionelle Reisfeldproduktion hinaus, obwohl kommerzielle Ergebnisse von den lokalen Feldbedingungen abhängen werden.
Staatliche Unterstützung für biologische landwirtschaftliche Betriebsmittel
Staatliche Programme integrieren biologische Betriebsmittel zunehmend in umfassendere Pläne für Bodengesundheit und Ernährungssicherheit. Die Allianz für Ernährungssouveränität in Afrika forderte 2025 nationale Pläne, um bis 2030 50 % des synthetischen Düngemitteleinsatzes durch biologische Betriebsmittel zu ersetzen[3]. Der Vorschlag umfasste die Umleitung von Subventionen in Richtung lokaler Produktion, einschließlich Senegals Zuweisung von CFA 40 Milliarden (USD 67 Millionen) für synthetische Betriebsmittel. Ein Bericht des Internationalen Fonds für landwirtschaftliche Entwicklung (IFAD) aus dem Jahr 2025 beschrieb die Biodüngerunterstützung im Rahmen der Nationalen Agroökologie-Entwicklungsstrategie Burkina Fasos. In Kenia identifizierte das Stockholm Environment Institute eine schnellere Zertifizierung durch das Kenya Bureau of Standards als Priorität, um die für die Einführung von Biodüngern erforderliche Zeit zu verkürzen. Diese Maßnahmen können den Markt für Blaugrünalgen-Biodünger zugänglicher machen, insbesondere dort, wo Beratungsdienste und lokale Fertigung gemeinsam mit Zertifizierungssystemen wachsen.
Analyse der Hemmnisse im Markt für Blaugrünalgen-Biodünger*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringes Bewusstsein der Landwirte und mangelndes Anwendungswissen | -1.2% | Global, insbesondere in Afrika südlich der Sahara und Südasien | Mittelfristig (2–4 Jahre) |
| Variable Feldleistung über Boden-, Klima- und Kulturbedingungen hinweg | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Kurze Haltbarkeit und Verlust der mikrobiellen Lebensfähigkeit während der Lagerung | -0.8% | Asien-Pazifik, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch subventionierte und schnell wirkende synthetische Düngemittel | -1.5% | Indien, China und Afrika südlich der Sahara | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringes Bewusstsein der Landwirte und mangelndes Anwendungswissen
Blaugrünalgen-Biodünger erfordern eine andere Handhabung als herkömmliche synthetische Produkte. Anwendungszeitpunkt, Bodenfeuchte, Verträglichkeit mit Pflanzenschutzmitteln und Stammauswahl können alle das Ergebnis beeinflussen. IFAD identifizierte geringes Bewusstsein der Landwirte und mangelnde Schulung als 1 von 2 primären Hindernissen für die Biodüngerentwicklung in Burkina Faso. Der Bericht stellte fest, dass inländische Produktionseinheiten Schwierigkeiten hatten, Käufer zu finden, die bereit waren, nicht subventionierte Preise zu zahlen, wenn die Beratungsdienste schwach waren. Das Stockholm Environment Institute betonte gleichermaßen die Schulung von Agrarhändlern und den Aufbau von Vertriebswegen bis zum letzten Glied der Kette, bevor die Produktion in Kenia ausgeweitet wird. Unterstützung in der ersten Saison ist im Markt für Blaugrünalgen-Biodünger besonders wichtig, da eine schlechte Umsetzung eine negative Erfahrung schaffen kann, die Wiederholungskäufe einschränkt.
Variable Feldleistung über Boden-, Klima- und Kulturbedingungen hinweg
Feldergebnisse können je nach Produkt, Anbausystem, Boden und Klima erheblich variieren. Eine Agriculture-Studie aus dem Jahr 2025 über Anabaena cylindrica-Formulierungen für Weizen stellte Leistungsunterschiede je nach Trägertyp, Inokulantendosis und Bodenbedingungen fest. Die höchsten Ergebnisse wurden bei den höchsten Konzentrationen und unter kontrollierten Gewächshausbedingungen beobachtet. Ein Übersichtsartikel in Frontiers in Plant Science aus dem Jahr 2025 identifizierte Biomassekosten, inkonsistente Feldleistung und regulatorische Unsicherheit als anhaltende Einschränkungen für eine breitere Nutzung. Böden mit niedrigem pH-Wert, hohem mikrobiellen Wettbewerb oder ungeeigneten Wasserbedingungen können die biologische Stickstofffixierung verringern. Mehr langfristige Feldversuche und klarere Produktleitlinien sind erforderlich, bevor kommerzielle Landwirte das Risiko des Marktes für Blaugrünalgen-Biodünger im großen Maßstab einschätzen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Stickstoffbindung behielt die größte Position, während Phosphatmobilisierung am schnellsten wachsen wirdStickstoffbindende Biodünger waren das größte Segment und machten 2026 42,6% des Marktanteils für Blaugrünalgen-Biodünger aus. Ihre Position spiegelt die langjährige Nutzung heterozystöser Cyanobakterien bei der Reisfeld-Inokulation in Süd- und Südostasien wider. In überfluteten Reisanbausystemen kann die Stickstofffixierung 20 bis 25 kg pro Hektar in einem Anbauzyklus liefern, wodurch der Harnstoffbedarf reduziert wird, ohne dass wesentliche Änderungen im Anbaumanagement erforderlich sind. Stickstoffbindende Produkte bleiben relevant, weil sie den Nährstoff ansprechen, der am häufigsten durch synthetische Düngemittel zugeführt wird, und mit etablierten Reisfeldpraktiken übereinstimmen. Ihr kommerzieller Wert wird von der Stammqualität, der Anzahl lebensfähiger Zellen und der Feldberatung abhängen, die Landwirten hilft, Produkte an lokale Bodenbedingungen anzupassen.
Phosphatlösende und -mobilisierende Biodünger sind das am schnellsten wachsende Segment mit einer CAGR von 11,5% bis 2032. Das Wachstum spiegelt die Notwendigkeit wider, Phosphorbeschränkungen neben Stickstofflimitierungen in ausgelaugten Böden zu beheben. Nature Communications berichtete 2025, dass die Phosphornutzungseffizienz bei wichtigen Kulturpflanzengruppen zwischen 19% und 44% lag, und eine Plants-Studie aus dem Jahr 2025 ergab, dass cyanobakterielle Konsortien das Tomatenwachstum, den Ertrag und die Fruchtqualität verbesserten. Kaliumlösende und -mobilisierende Biodünger sind in kaliumarmen Böden relevant, während Mehrstämmige und Konsortium-Biodünger mehr als eine Boden- oder Kulturpflanzenfunktion kombinieren. Andere funktionale Produkte produzieren Exopolysaccharide oder Wachstumsregulatoren für spezialisierte Kulturpflanzenbedürfnisse.



Nach Form:
Pulver behielt die größte Position, während Flüssigprodukte am schnellsten wachsen werdenPulver-Biodünger waren das größte Formsegment und machten 2026 54,2% der Marktgröße für Blaugrünalgen-Biodünger aus. Pulverprodukte können eine längere Haltbarkeit bei Umgebungstemperatur, niedrigere Versandkosten und Kompatibilität mit Breitbandausbringungsgeräten aufweisen. Untersuchungen zeigen, dass Trockenmischungsverhältnisse, die Wahl der Verpackung und Reisstrohträger die Anzahl lebensfähiger Zellen während der Lagerung verbessern können, was Pulver zu einer praktischen Wahl in Märkten ohne zuverlässige Kühlketten macht. Dieses Format kann über gewöhnliche landwirtschaftliche Vertriebskanäle bewegt werden, die sowohl von Kleinbauern als auch von kommerziellen Betrieben genutzt werden. Seine anhaltende Rolle wird davon abhängen, dass Lieferanten eine konsistente biologische Qualität von der Produktion bis zur Anwendung aufrechterhalten.
Flüssig-Biodünger sind das am schnellsten wachsende Segment mit einer CAGR von 11,9% bis 2032. Flüssigprodukte können über Tropfbewässerungs- und Fertigationssysteme zugegeben werden, was eine kontrollierte Ausbringung im Gartenbau und in größeren Getreideanbaubetrieben ermöglicht. Dieses Format funktioniert auch mit variablen Ausbringungspraktiken, bei denen Landwirte Felddaten verwenden, um das ausgebrachte Volumen anzupassen. Granulat-Biodünger bieten eine lokalisierte Inokulationszone um das Saatgut, während Trägerbasierte Biodünger Torf, Lignit oder landwirtschaftliche Abfälle verwenden, um die Lagerung und frühe Bodenkolonisierung zu verbessern. Eingekapselte und Gel-basierte Biodünger verwenden Materialien wie Natriumalginat, um Zellen während der Lagerung und Etablierung zu schützen, obwohl höhere Produktionskosten ihre Verwendung auf leistungsorientierte Anwendungen beschränken können.
Nach Anwendung:
Bodenbehandlung behielt die größte Position, während Saatgutbehandlung am schnellsten wachsen wirdDie Bodenbehandlung war das größte Anwendungssegment und machte 2026 51,8% des Marktanteils für Blaugrünalgen-Biodünger aus. Sie bleibt die gängige Ausbringungsmethode für cyanobakterielle Inokulanten, die in Reis-, Getreide- und kommerziellen Anbausystemen eingesetzt werden. Oberflächen- und Oberbodenanwendungen ermöglichen es Cyanobakterien, sich vor oder während der frühen Kulturpflanzenentwicklung zu etablieren, und geben photosynthetischen und stickstoffbindenden Populationen Zeit, sich in der Wachstumsumgebung aufzubauen. Der Ansatz ist kompatibel mit Systemen, in denen Inokulanten während der Landvorbereitung und Pflanzung ausgebracht werden. Sein Umfang ist an die saisonale Reisproduktion und die Fähigkeit lokaler Lieferanten gebunden, zu Beginn des Pflanzzyklus einheitliche Produkte bereitzustellen.
Die Saatgutbehandlung ist das am schnellsten wachsende Anwendungssegment mit einer CAGR von 11,8% bis 2032. Ihr Wachstum ist an Schutzträger gebunden, darunter 1,3-Beta-Glucan und Einkapselungsmatrizen, die die mikrobielle Lebensfähigkeit während der kommerziellen Saatgutbehandlung aufrechterhalten können. TrueAlgae, ein Unternehmen von GreenTech Ventures, Inc., und DPH Biologicals gaben im März 2025 eine Forschungskooperation für eine Algenmetabolit-Saatgutbehandlung bekannt, die auf Eisenmangel-Chlorose abzielt, die Kulturpflanzen auf mehr als 30% der weltweiten Anbaufläche betrifft. Die Blattbehandlung gewinnt im Gartenbau an Aufmerksamkeit, wo eine schnelle Nährstoffzufuhr und Stressreaktionsunterstützung wichtig sind. Fertigations-, Hydroponik-, Kontrollumgebungs-, Gründüngungsanwendungen und Reisfeld-Inokulationsanwendungen erweitern den Markt, erfordern jedoch unterschiedliche Produkte, Vertriebsmodelle und Preispunkte.

Nach Kulturpflanzentyp:
Getreide und Körnerfrüchte behielten die größte Position, während Obst und Gemüse am schnellsten wachsen werdenGetreide und Körnerfrüchte waren das größte Kulturpflanzentypensegment mit einem Marktanteil von 47,8 % im Jahr 2026. Reis ist die führende Einzelkultur, da überflutete Reisfelder die Etablierung von Cyanobakterien und die Stickstoffbindung unterstützen. Eine Studie in Paddy and Water Environment aus dem Jahr 2025 dokumentierte indigene diazotrophe Cyanobakterien über Höhengradienten in indischen Reissystemen, während Weizen, Mais und Gerste zusätzliche Möglichkeiten außerhalb überfluteter Felder bieten. Der Markt für Blaugrünalgen-Biodünger profitiert von der großen Anbaufläche und dem wiederkehrenden Nährstoffbedarf von Getreidekulturen. Produkte, die außerhalb von Reisanbausystemen eingesetzt werden, benötigen eine stärkere Validierung über Bodentypen und Wetterbedingungen hinweg.
Obst und Gemüse sind das am schnellsten wachsende Kulturpflanzentypensegment mit einer CAGR von 12,3 % bis 2032. Exportgartenbau kann rückstandsfreie Produktion und konsistente Kulturqualität belohnen, was die Nachfrage nach biologischen Betriebsmitteln unterstützt. Die Tomatenarbeit aus dem Jahr 2025 zu cyanobakteriellen Konsortien berichtete von verbesserten Erträgen und Fruchtqualität. Hülsenfrüchte und Leguminosen können von Phosphorsolubilisierung und verbesserter Bodenstruktur trotz ihrer rhizobialen Stickstoffbindung profitieren, während BiotecBlue mikroalgale Betriebsmittel in Mais-, Bananen-, Gemüse- und Kaffeekulturen in Brasilien testete. Handelskulturen, Rasenflächen, Zierpflanzen und andere Kulturen sind kleinere Kanäle, die Bodengesundheit und Biofilmfunktionen schätzen, wo Landwirte für spezialisierte Produkte zahlen.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik war das größte regionale Segment und machte 2026 38,4% des Marktanteils für Blaugrünalgen-Biodünger aus. Die Region kombiniert große Reisanbauflächen, etablierte Nutzung von Cyanobakterien und formale Qualitätsanforderungen gemäß Indiens Düngemittelkontrollverordnung. Indiens Nationales Programm für Naturlandwirtschaft zielt auf 15.000 landwirtschaftliche Cluster und 10.000 Bio-Input-Ressourcenzentren ab, während Indonesien und Sri Lanka Reisanbausysteme gemeldet haben, die Nostoc-Biodünger mit reduziertem synthetischen Stickstoff kombinieren. Eine japanische Scientific Reports-Studie aus dem Jahr 2025 zeigte, dass Trichormus sp. PCC7120-Extrakte den Reisanbau ohne synthetischen Stickstoffdünger unterstützten. Diese regionalen Anwendungen unterstützen die weitere Nutzung in Reisanbausystemen, obwohl eine konsistente Feldleistung entscheidend bleibt.
Afrika
Afrika wird das am schnellsten wachsende regionale Segment mit einer CAGR von 12,1% bis 2032 sein. Die Chance der Region ist mit Bodendegradation, Düngemittelerschwinglichkeit und politischem Interesse an lokal produzierten Betriebsmitteln verbunden. Die Allianz für Ernährungssouveränität in Afrika forderte bis 2030 einen Ersatz von synthetischen Düngemitteln durch biologische Betriebsmittel. Burkina Faso nimmt Biodünger in seine Nationale Agroökologie-Entwicklungsstrategie auf, Kenias Fahrplan empfiehlt eine effizientere Zertifizierung durch das Kenya Bureau of Standards, und CABI unterstützt gemeinsam mit dem Internationalen Zentrum für Gentechnik und Biotechnologie (ICGEB) die Registrierung von VH-Biodünger in Sambia, Kenia und Benin. Itracom Fertilizers Uganda unterzeichnete im August 2025 ein Abkommen über 180 Millionen USD für eine Anlage zur Herstellung von organischem Dünger mit einer Jahreskapazität von 250.000 Tonnen in Kampiringisa, was die regionale Versorgung verbessern könnte.
Europa, Nordamerika, Südamerika und der Nahe Osten
Die Nachfrage in Europa wird durch die Farm-to-Fork-Strategie der Europäischen Union geprägt, die eine Reduzierung des Einsatzes chemischer Düngemittel um 20 % und eine Reduzierung der Nährstoffverluste um 50 % bis 2030 anstrebt. AE AGRIBIOLOGICALS, S.L., ein Unternehmen der DE SANGOSSE Group, erhielt im Mai 2025 ein Konformitätszertifikat der Europäischen Union für Mikroalgenmasse unter der Komponentenmaterialkategorie 2 der Düngeprodukteverordnung, was einen Weg zur CE-Kennzeichnung schafft. Nordamerika ist ein Innovationszentrum, in dem Heliae Development, LLC PhycoTerra-Produkte in mehr als 1.000 Feldversuchen getestet hat und TrueAlgae, ein Unternehmen von GreenTech Ventures, Inc., Saatgutbehandlungsanwendungen entwickelt. Südamerika wird durch Brasiliens Aktivitäten im Bereich biologischer Betriebsmittel und BiotecBlues Arbeit mit Betriebs- und Brauereiabwässern unterstützt, während der Nahe Osten an Bodenrestaurierungsprodukten für Trockenland interessiert ist.
Wettbewerbslandschaft
Marktkonzentration
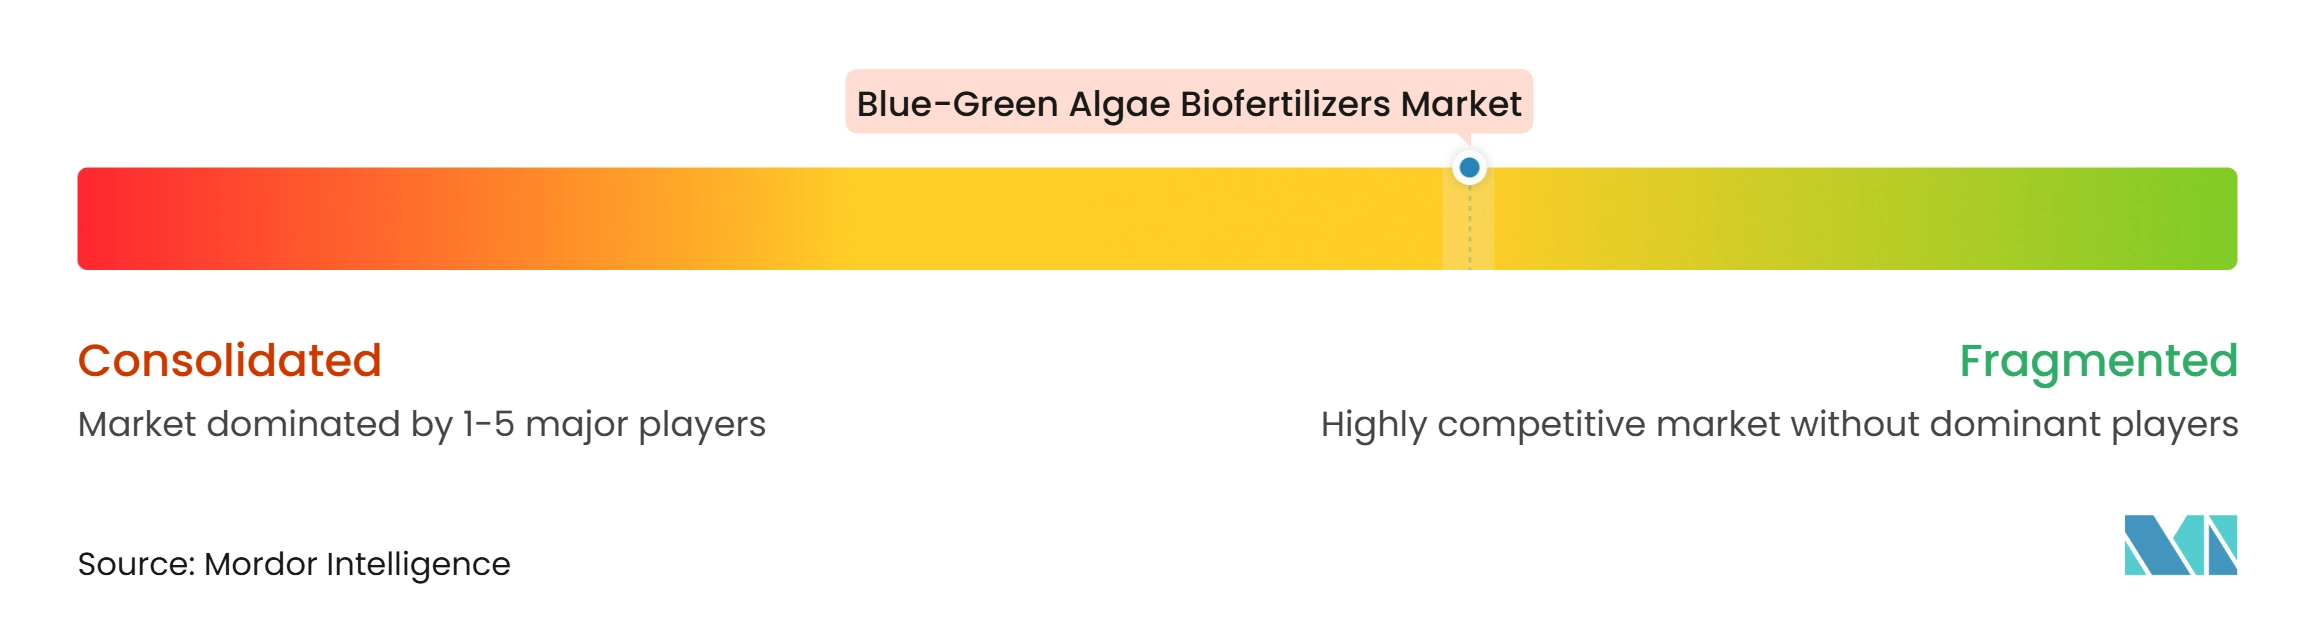
Der Markt für Blaugrünalgen-Biodünger ist wenig konzentriert. Globale Gruppen für landwirtschaftliche Biologika, staatliche Düngemittelunternehmen und spezialisierte Biotechnologieunternehmen konkurrieren in verschiedenen Kultur- und Regionalnischen. Der Wettbewerb konzentriert sich auf Stammleistung, Haltbarkeit, Produktregistrierung und agronomische Unterstützung. Novonesis A/S meldete 2025 ein organisches Umsatzwachstum von 7% und brachte im Laufe des Jahres 33 neue Produkte auf den Markt.
Rizobacter Argentina S.A., ein Unternehmen von Bioceres Crop Solutions Corp., meldete in seiner Einreichung bei der US-amerikanischen Börsenaufsichtsbehörde einen weltweiten Marktanteil von mehr als 20% bei der Inokulantproduktion. Diese Position ist wichtig, weil die Fähigkeiten und Vertriebserfahrung in der Inokulantproduktion auf algenbasierte biologische Produkte angewendet werden können. Novonesis A/S führte das ProPort-System für Saatgutbehandler ein, das die Kombination biologischer Produkte ermöglicht, um spezifische Nährstoff- und Stressbedürfnisse zu erfüllen. TrueAlgae, ein Unternehmen von GreenTech Ventures, Inc., und DPH Biologicals verfolgen Algenmetabolit-Saatgutbehandlungen für Eisenmangel-Chlorose. Diese Schritte zeigen, wie Unternehmen biologische Wirkstoffe mit präziseren Ausbringungssystemen kombinieren.
Heliae Development, LLC und TrueAlgae, ein Unternehmen von GreenTech Ventures, Inc., sind mit proprietären Ansätzen für algenbasierte und metabolitbasierte Produkte verbunden. Nostoc Biotech Group baut Stammbibliotheken für kulturpflanzenspezifische Produkte auf, was für Partner attraktiv sein könnte, die spezialisierte cyanobakterielle Fähigkeiten suchen. Die Wettbewerbslücke bleibt am deutlichsten bei kostengünstigen, lagerstabilen Konsortiumsprodukten für tropische Märkte. Produkte, die Stickstofffixierung mit Phosphatlösung kombinieren, könnten eine klarere Wertaussage haben, wo Bodenverarmung mehrere Nährstoffe betrifft. Der Markt für Blaugrünalgen-Biodünger begünstigt Unternehmen, die die Produktzuverlässigkeit nach dem Verkauf unterstützen können, anstatt nur biologisches Material herzustellen.
Marktführer in der Branche für Blaugrünalgen-Biodünger
-
Novonesis A/S
-
National Fertilizers Limited
-
T. Stanes and Company Limited
-
Kemin Industries, Inc.
-
Lallemand Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Blaugrünalgen-Biodünger Unternehmen in diesem Bericht
- AE AGRIBIOLOGICALS, S.L. (DE SANGOSSE Group)
- Novonesis A/S
- National Fertilizers Limited
- T. Stanes and Company Limited
- Camson Bio Technologies Limited
- Algenol Biotech LLC
- Kemin Industries, Inc.
- Nostoc Biotech Group
- Soil Technologies Corp.
- Symborg, S.L.
- Heliae Development, LLC
- Rizobacter Argentina S.A. (Bioceres Crop Solutions)
- Gujarat State Fertilizers and Chemicals Limited
- Madras Fertilizers Limited
- Lallemand Inc.
Neueste Industrielle Entwicklungen in Markt für Blaugrünalgen-Biodünger
- Mai 2026: Rizobacter Argentina S.A., ein Unternehmen von Bioceres Crop Solutions Corp., schloss einen Schuldscheintausch und eine Zustimmungsanfrage über 42,7 Millionen USD ab, der 86% des ausstehenden Kapitals über mehrere Anleiheserien abdeckte, als Teil einer umfassenderen Strategie zur Verbindlichkeitsverwaltung und Laufzeitverlängerung. Die Transaktion stabilisiert die Finanzlage des Unternehmens und signalisiert weiterhin Zugang zu argentinischen und internationalen Kapitalmärkten für ein Unternehmen, das mehr als 20% des weltweiten Marktanteils bei der Inokulantproduktion hält.
- August 2025: Itracom Fertilizers Uganda unterzeichnete ein Abkommen über 180 Millionen USD mit dem ugandischen Landwirtschaftsministerium zur Errichtung einer Anlage zur Herstellung von organischem Dünger mit einer Jahreskapazität von 250.000 Tonnen in Kampiringisa auf 133 Acres staatlich bereitgestelltem Land. Die Anlage, die durch eine präsidentielle Direktive unterstützt wird, wird das Betriebsmodell der Itracom Fertilizers Uganda-Anlagen in Burundi mit einer Kapazität von 350.000 Tonnen und in Tansania mit einer Kapazität von 1 Million Tonnen replizieren, mit einem Abnahmevertrag, der den Kauf von inländisch hergestelltem Dünger garantiert.
- August 2025: Die Allianz für Ernährungssouveränität in Afrika veröffentlichte beim Africa Food Systems Forum im Senegal ein Politikpapier, in dem afrikanische Regierungen aufgefordert werden, bis 2030 50% des synthetischen Düngemitteleinsatzes durch Biodünger und Biostimulanzien zu ersetzen und nationale Subventionsbudgets, einschließlich Senegals CFA-Zuweisung von 40 Milliarden (67 Millionen USD) für synthetische Betriebsmittel, auf lokal produzierte biologische Alternativen umzuleiten.
Globaler Berichtsumfang für den Markt für Blaugrünalgen-Biodünger
Blaugrünalgen-Biodünger sind biologische Düngemittel, die stickstoffbindende Cyanobakterien enthalten, die atmosphärischen Stickstoff in für Pflanzen zugängliche Formen umwandeln. Sie verbessern die Bodenfruchtbarkeit, erhöhen die Nährstoffverfügbarkeit und unterstützen das Kulturwachstum, insbesondere im Reisanbau.
Der Markt für Blaugrünalgen-Biodünger ist segmentiert nach Typ (Stickstoffbindend, Phosphatlösend, Kaliumlösend, Mehrstämmig, Sonstige), Form (Pulver, Flüssig, Granulat, Trägerbasiert, Eingekapselt/Gel), Anwendung (Boden, Saatgut, Blattbehandlung, Fertigationsbewässerung, Hydroponik, Gründüngung), Kulturpflanzentyp (Getreide, Hülsenfrüchte, Ölsaaten, Obst/Gemüse, Handelskulturen, Rasenflächen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Prognosen in Wert (USD).
Segmentierungsübersicht
| Stickstoffbindende Biodünger |
| Phosphatlösende und -mobilisierende Biodünger |
| Kaliumlösende und -mobilisierende Biodünger |
| Mehrstämmige und Konsortium-Biodünger |
| Sonstige funktionale Blaugrünalgen-Biodünger |
| Pulver-Biodünger |
| Flüssig-Biodünger |
| Granulat-Biodünger |
| Trägerbasierte Biodünger |
| Eingekapselte und Gel-basierte Biodünger |
| Bodenbehandlung |
| Saatgutbehandlung |
| Blattbehandlung |
| Fertigationsbewässerung |
| Hydroponik und Anwendung in kontrollierten Umgebungen |
| Gründüngung und Reisfeldinokulierung |
| Getreide und Körnerfrüchte |
| Hülsenfrüchte und Leguminosen |
| Ölsaaten |
| Obst und Gemüse |
| Handelskulturen |
| Rasenflächen, Zierpflanzen und sonstige Kulturen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Türkei | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Vietnam | |
| Australien | |
| Neuseeland | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Typ | Stickstoffbindende Biodünger | |
| Phosphatlösende und -mobilisierende Biodünger | ||
| Kaliumlösende und -mobilisierende Biodünger | ||
| Mehrstämmige und Konsortium-Biodünger | ||
| Sonstige funktionale Blaugrünalgen-Biodünger | ||
| Nach Form | Pulver-Biodünger | |
| Flüssig-Biodünger | ||
| Granulat-Biodünger | ||
| Trägerbasierte Biodünger | ||
| Eingekapselte und Gel-basierte Biodünger | ||
| Nach Anwendung | Bodenbehandlung | |
| Saatgutbehandlung | ||
| Blattbehandlung | ||
| Fertigationsbewässerung | ||
| Hydroponik und Anwendung in kontrollierten Umgebungen | ||
| Gründüngung und Reisfeldinokulierung | ||
| Nach Kulturpflanzentyp | Getreide und Körnerfrüchte | |
| Hülsenfrüchte und Leguminosen | ||
| Ölsaaten | ||
| Obst und Gemüse | ||
| Handelskulturen | ||
| Rasenflächen, Zierpflanzen und sonstige Kulturen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Russland | ||
| Türkei | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Vietnam | ||
| Australien | ||
| Neuseeland | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Blaugrünalgen-Biodünger bis 2032 erreichen?
Die Kategorie wird voraussichtlich bis 2032 einen Wert von 51,31 Milliarden USD erreichen, ausgehend von 29,91 Milliarden USD im Jahr 2027 bei einer CAGR von 11,40 %.
Welcher Typ von Blaugrünalgen-Biodünger hatte den größten Marktanteil?
Stickstoffbindende Biodünger waren das größte Typsegment mit einem Anteil von 42,6 % im Jahr 2026.
Welche Formulierung wird bis 2032 am schnellsten wachsen?
Flüssig-Biodünger werden das am schnellsten wachsende Formsegment sein, mit einer prognostizierten CAGR von 11,9% bis 2032.
Warum sind cyanobakterielle Biodünger für den Reisanbau nützlich?
Überflutete Reisfeldbedingungen unterstützen die Etablierung von Cyanobakterien, und die Stickstofffixierung kann den Harnstoffverbrauch in einem Anbauzyklus reduzieren.
Welche Region hatte 2026 den größten Marktanteil?
Asien-Pazifik war das größte regionale Segment mit einem Anteil von 38,4 % im Jahr 2026, unterstützt durch Reisanbau und formale Biodüngerstandards.
Welche Region wird bis 2032 am schnellsten wachsen?
Afrika wird das am schnellsten wachsende regionale Segment sein, mit einer prognostizierten CAGR von 12,1 %, unterstützt durch politische Aktivitäten, lokale Produktionspläne und Bodengesundheitsbedürfnisse.