
バイオロジクス容器閉鎖検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 595.98 百万米ドル |
| 市場規模 (2031) | 930.53 百万米ドル |
| 成長率 (2026 - 2031) | 9.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオロジクス容器閉鎖検査システム市場分析
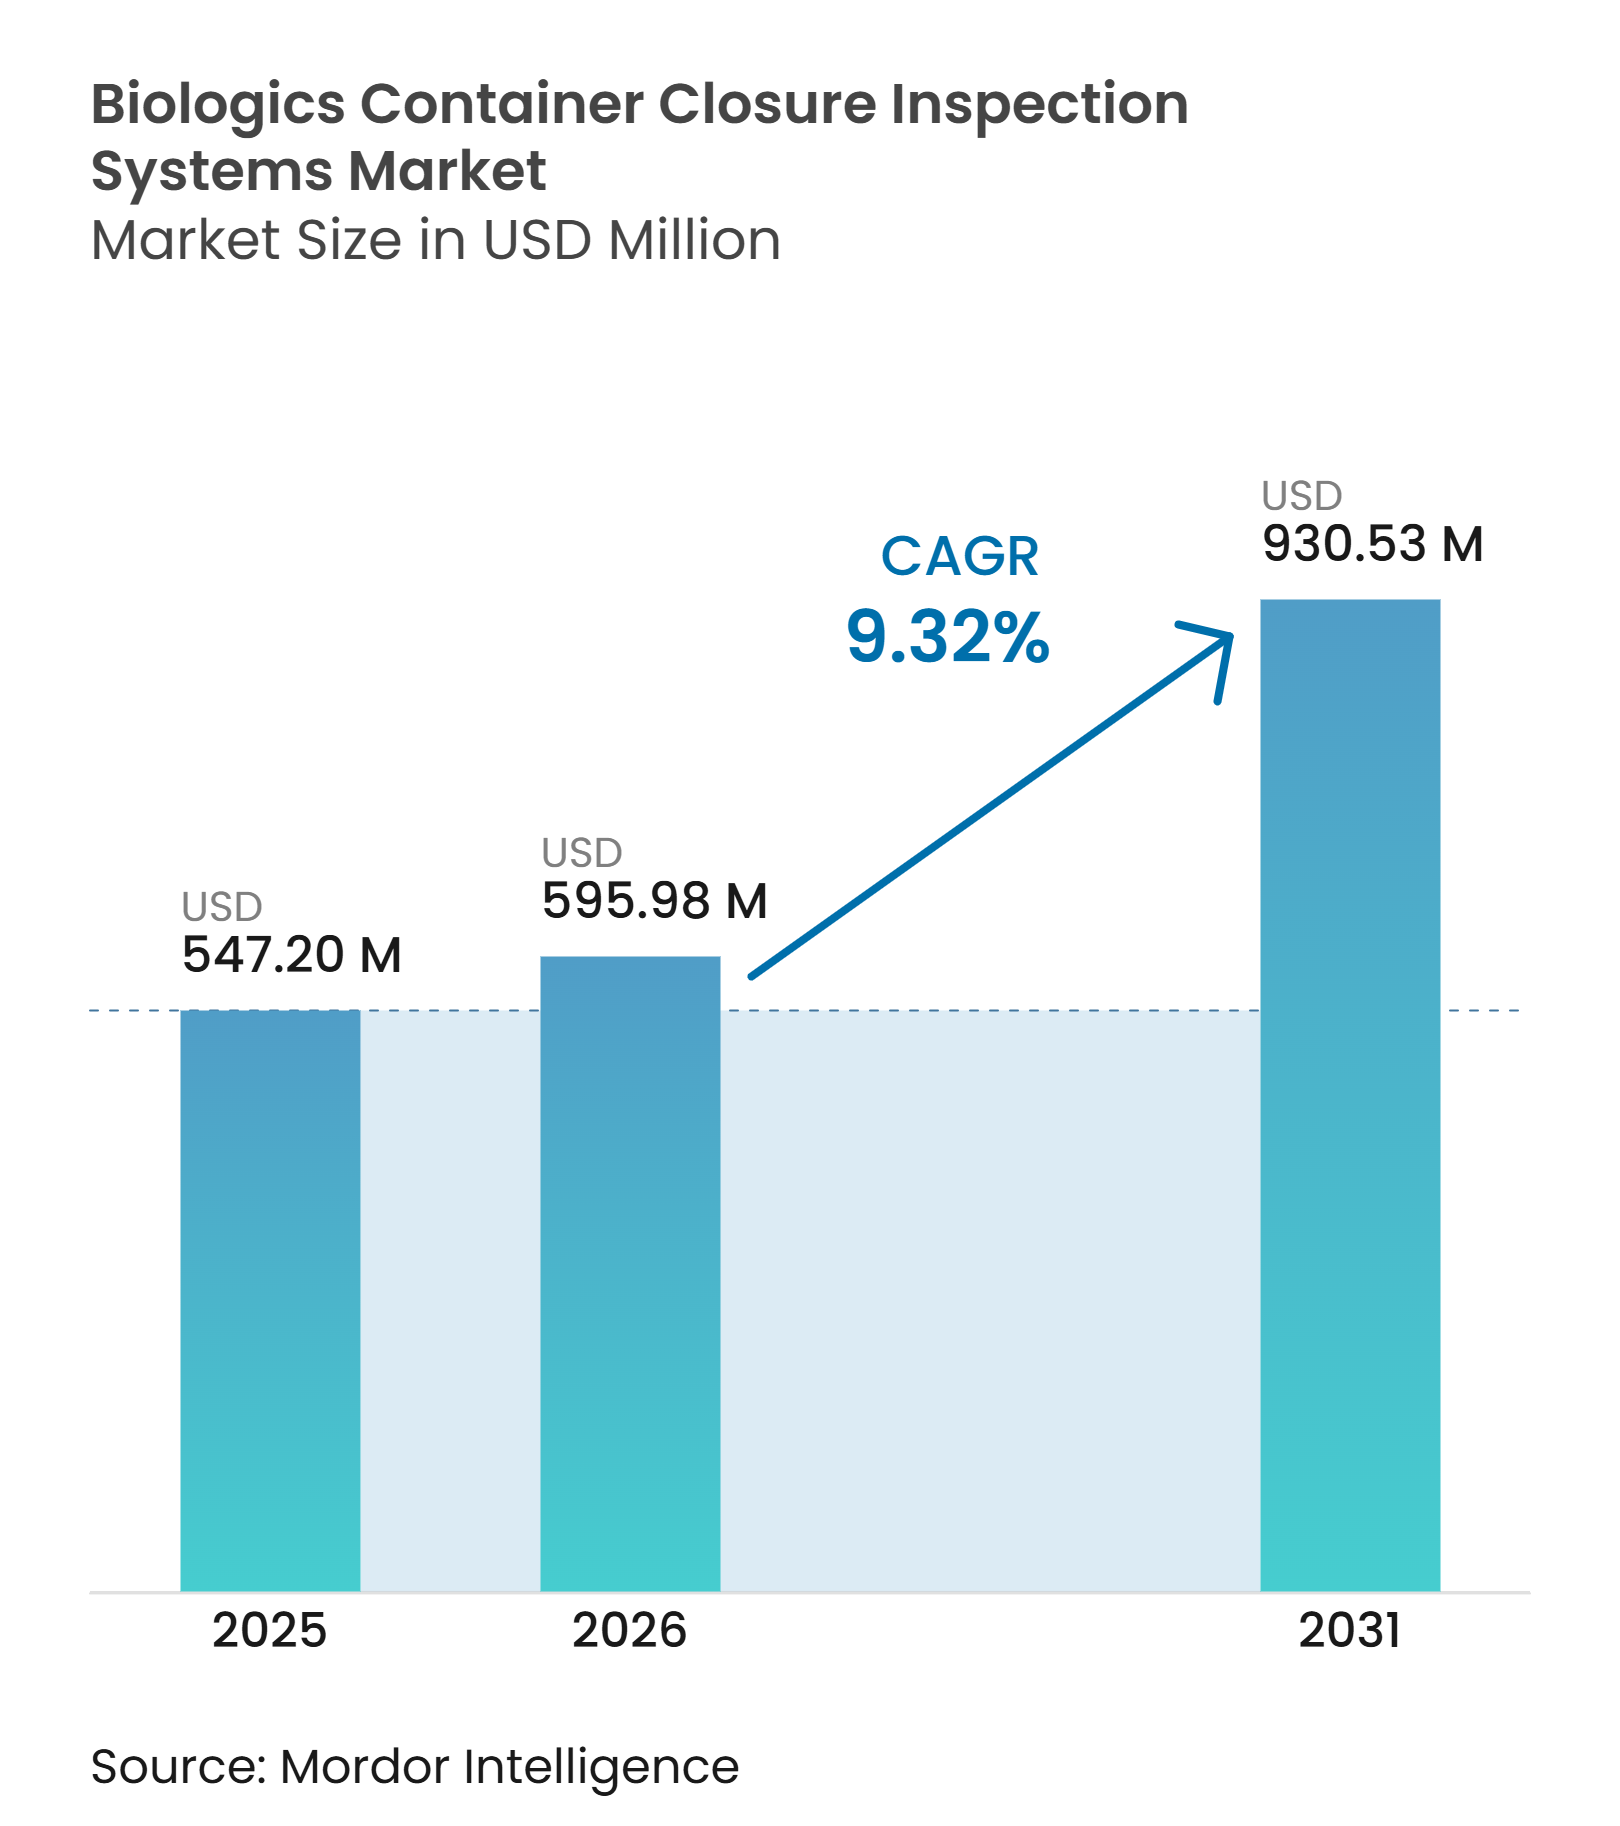
バイオロジクス容器閉鎖検査システムの市場規模は、2025年の547.20 ミリオン 米ドル、2026年の595.98 ミリオン 米ドルから、2031年までに930.53 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 9.32%を記録すると予測されます。成長は、無菌バイオロジクス製造における確率論的試験から決定論的容器閉鎖完全性試験(CCIT)への移行と密接に関連しています。米国食品医薬品局(FDA)は2026年8月に、ヒト用医薬品および生物学的製品における容器閉鎖の適合性をライフサイクル要件として位置づけるドラフトガイダンスを発行しました。同ガイダンスはプレフィルドシリンジ、オートインジェクター、輸液システムを含むコンビネーション製品にも適用されるため、デバイスと容器の適格性評価が同一の評価プロセスに組み込まれることになります。製造業者は、バリデートされた生産フットプリント内で目視検査、CCIT、トレーサビリティを統合できる検査プラットフォームを求めています。アジア太平洋、北米、欧州のCDMOにおける設備増強が新規機器調達を後押しすると見込まれる一方、資本集約性と適格なバリデーション専門家の供給不足が小規模サイトでの導入を遅らせる可能性があります。
レポートの主要ポイント
- 容器フォーマット別では、バイアルが2025年のバイオロジクス容器閉鎖検査システム市場シェアの48.88%占め、プレフィルドシリンジは2031年にかけてCAGR 10.19%で成長する見込みです。
- 検査モード別では、完全自動インラインシステムが2025年のバイオロジクス容器閉鎖検査システム市場シェアの68.89%を占め、2031年にかけてCAGR 10.37%で成長すると予測されます。
- 検査技術別では、自動目視検査が2025年の売上高の31.18%を占め、ヘッドスペースガス分析は2031年にかけてCAGR 10.23%で成長すると予測されます。
- エンドユーザー別では、バイオ医薬品メーカーが2025年の売上高の47.88%を占め、細胞・遺伝子治療メーカーは2031年にかけてCAGR 10.52%で拡大すると予測されます。
- 地域別では、北米が2025年の売上高の34.96%を占め、アジア太平洋は2031年にかけてCAGR 10.87%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオロジクスおよび無菌注射剤パイプラインの拡大 | +3.2% | 北米、欧州、東アジアに集中するグローバル市場 | 長期(4年以上) |
| プレフィルドシリンジおよびオートインジェクターへのシフト | +2.0% | 北米・欧州が中心、アジア太平洋への波及 | 中期(2〜4年) |
| 更新された無菌製造要件に基づく決定論的CCITの採用 | +1.8% | グローバル、米国・欧州での早期採用、アジア太平洋での規制導入加速 | 中期(2〜4年) |
| AIベースの欠陥分類とプロセスアナリティクスの統合 | +1.2% | 北米・欧州、韓国・日本での新興利用 | 中期(2〜4年) |
| CDMOおよびフレキシブルフィルフィニッシュ設備の成長 | +0.9% | アジア太平洋が中心、北米・欧州への波及 | 短期(2年以内) |
| 低容量・高価値バイオロジクス容器のバリデーション | +0.5% | 北米・欧州、韓国・シンガポールでの早期成長 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオロジクスおよび無菌注射剤パイプラインの拡大
バイオロジクス容器閉鎖検査システム市場は、バイオロジクスパイプラインによって支えられており、これが臨床および商業フィルフィニッシュ施設における検査機器の購入を促進しています。バイオロジクスおよびバイオシミラーは最近のFDA医薬品承認の42%以上を占めており、これらの製品は一般的に無菌非経口包装と100%目視検査を必要とします。皮下投与セマグルチド製品を含むGLP-1受容体作動薬は、腫瘍学バイオロジクスにも使用される設備を共有しています。この競合により、通常の設備更新サイクルが始まる前にプレフィルドシリンジ検査ラインの稼働余力が逼迫する可能性があります。WuXi Biologicsは2026年6月にシンガポールCRDMOハブの医薬品製造施設のトッピングアウトを完了しました。[1]同施設は稼働開始後、年間1億本のプレフィルドシリンジとバイアルを製造する見込みであり、すべての製品が出荷前にバリデートされた検査を必要とします。
プレフィルドシリンジおよびオートインジェクターへのシフト
バイオロジクス容器閉鎖検査システム市場は、複数の自己投与療法においてバイオロジクスの包装がバイアルからプレフィドシリンジおよびオートインジェクターへと移行するにつれて適応しています。プレフィルドシリンジの検査では、バレルの形状、プランジャーの位置、ニードルシールドまたはチップキャップ、フランジ、閉鎖完全性、および異物粒子を評価する必要があります。これらの容器は回転非対称であり、バイアルのワークフローに関連する平坦な検査面がありません。Antares Vision Groupは2026年4月に液体プレフィルドシリンジ向けのCYシリーズを発表しました。同システムは自動目視検査と高電圧リーク検出を組み合わせ、毎分最大200本のシリンジを処理できます。FDAのドラフトガイダンスはコンビネーション製品を容器閉鎖フレームワーク内に含めており、製造業者は医薬品と機器に関連する適格性評価を同時に対処することが求められます。
更新された無菌製造要件に基づく決定論的CCITの採用
バイオロジクス容器閉鎖検査システム市場は、決定論的CCIT手法が無菌製品の適格性評価においてより中心的な役割を担うようになるにつれて進化しています。USP <1207>は無菌製品のパッケージ完全性アプローチを規定しており、EU GMP附属書1は無菌製造のライフサイクル要件を強化しました。色素浸透試験および微生物浸漬試験は、一次バリデーションプログラムにおいてヘッドスペースガス分析、高電圧リーク検出、真空減衰に置き換えられつつあります。これらのアプローチは、規制当局の査察時にレビュー可能な定量的記録を生成します。この移行により、プロセスアナリティクスが回避可能な不合格を削減する前の段階では、凍結乾燥製品およびタンパク質含有バイオロジクスにおける偽陽性不合格が一時的に増加する可能性があります。ECA目視検査ワーキンググループは2025年に、ライフサイクルCCI管理とバッチ出荷試験は異なる役割を持ち、堅牢な管理戦略が文書化されている場合には100%試験は不要であることを明確にしました。
AIベースの欠陥分類とプロセスアナリティクスの統合
バイオロジクス容器閉鎖検査システム市場は、AIの活用が異物粒子および外観欠陥の分類を超え、プロセスアナリティクスおよびレシピ管理にまで拡大するにつれて形成されています。Körberは2026年4月のInterphexにおいて、高濃度モノクローナル抗体製品における気泡アーティファクトと実際の欠陥を識別するAI駆動システムを実演しました。その意図された用途は、GLP-1注射剤を含む高価値バイオロジクスの偽陽性不合格を削減することです。細胞・遺伝子治療製品は、生細胞が目視検査中に異物粒子に類似して見える可能性があるため、異なるトレーニング上の課題をもたらします。検査モデルは各自家移植製品の許容可能なばらつきを学習する必要があり、製品間でのモデルの直接転用が制限されます。2025年のPDA Journalの論文は、標準的な薬局方の異物粒子検査法を混濁した細胞懸濁液に適用した場合に実質的な限界があることを報告しました。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストとバリデーション負担 | -2.3% | グローバル、小規模CDMOおよび新興市場への影響が大きい | 長期(4年以上) |
| 製品および閉鎖設計にわたる複雑な手法選択 | -1.1% | グローバル、規制の厳格さが最も高い北米・欧州で最も深刻 | 中期(2〜4年) |
| 気泡、タンパク質凝集体、容器ばらつきによる偽陽性不合格 | -0.7% | グローバル、バイオロジクス主導市場でより顕著 | 中期(2〜4年) |
| CCITおよびビジョンバリデーション専門家の限られた供給 | -0.4% | グローバル、アジア太平洋の成長市場および新興CDMOで最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストとバリデーション負担
バイオロジクス容器閉鎖検査システム市場では、CCITを統合した完全自動インラインプラットフォームが機器、バリデーション、トレーニング、規制対応に多大な投資を必要とするためコストが発生します。この負担は、固定費を大量生産に分散できない臨床段階の企業や小規模CDMOにとって最も困難です。ライフサイクル要件により、容器閉鎖システム、製剤、または製造プロセスが変更された場合には新たなバリデーション作業が必要となります。これにより、物理的な容器が変わらない場合でも、各バイオロジクス分子が個別のバリデーションイベントとなる可能性があります。細胞・遺伝子治療プログラムはバッチあたり300万〜600万ユニットを製造するのに対し、ブロックバスターバイオロジクスは5,000万〜1億ユニットに達する可能性があり、小規模プログラムの1ユニットあたりのバリデーションコストが増加します。米国および欧州の製造規則に基づく正式な変更管理により、プラットフォーム採用のタイムラインが12〜24ヶ月延長される可能性があります。
製品および閉鎖設計にわたる複雑な手法選択
バイオロジクス容器閉鎖検査システム市場は、単一のCCIT手法がすべてのバイオロジクス容器、製品状態、リスクプロファイル、感度要件に適合するわけではないという選択上の課題に直面しています。USP <1207.1>は、これらの製品固有の条件を考慮した手法選択プロセスを求めています。ヘッドスペースガス分析は非破壊的であり、凍結乾燥サイクル後のリーク検出が可能なため、凍結乾燥バイオロジクスに適しています。不活性ガスのヘッドスペースが存在しない場合、特定の液体製品やポリマー容器には使用できません。高電圧リーク検出は導電性液体製品に適していますが、凍結乾燥ケーキや非水性製剤の検査には使用できません。4種類の容器タイプと3種類の製品状態をサポートするには、少なくとも12の検証済み技術の組み合わせが必要となり、混合フォーマットポートフォリオでの採用が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
容器フォーマット別:
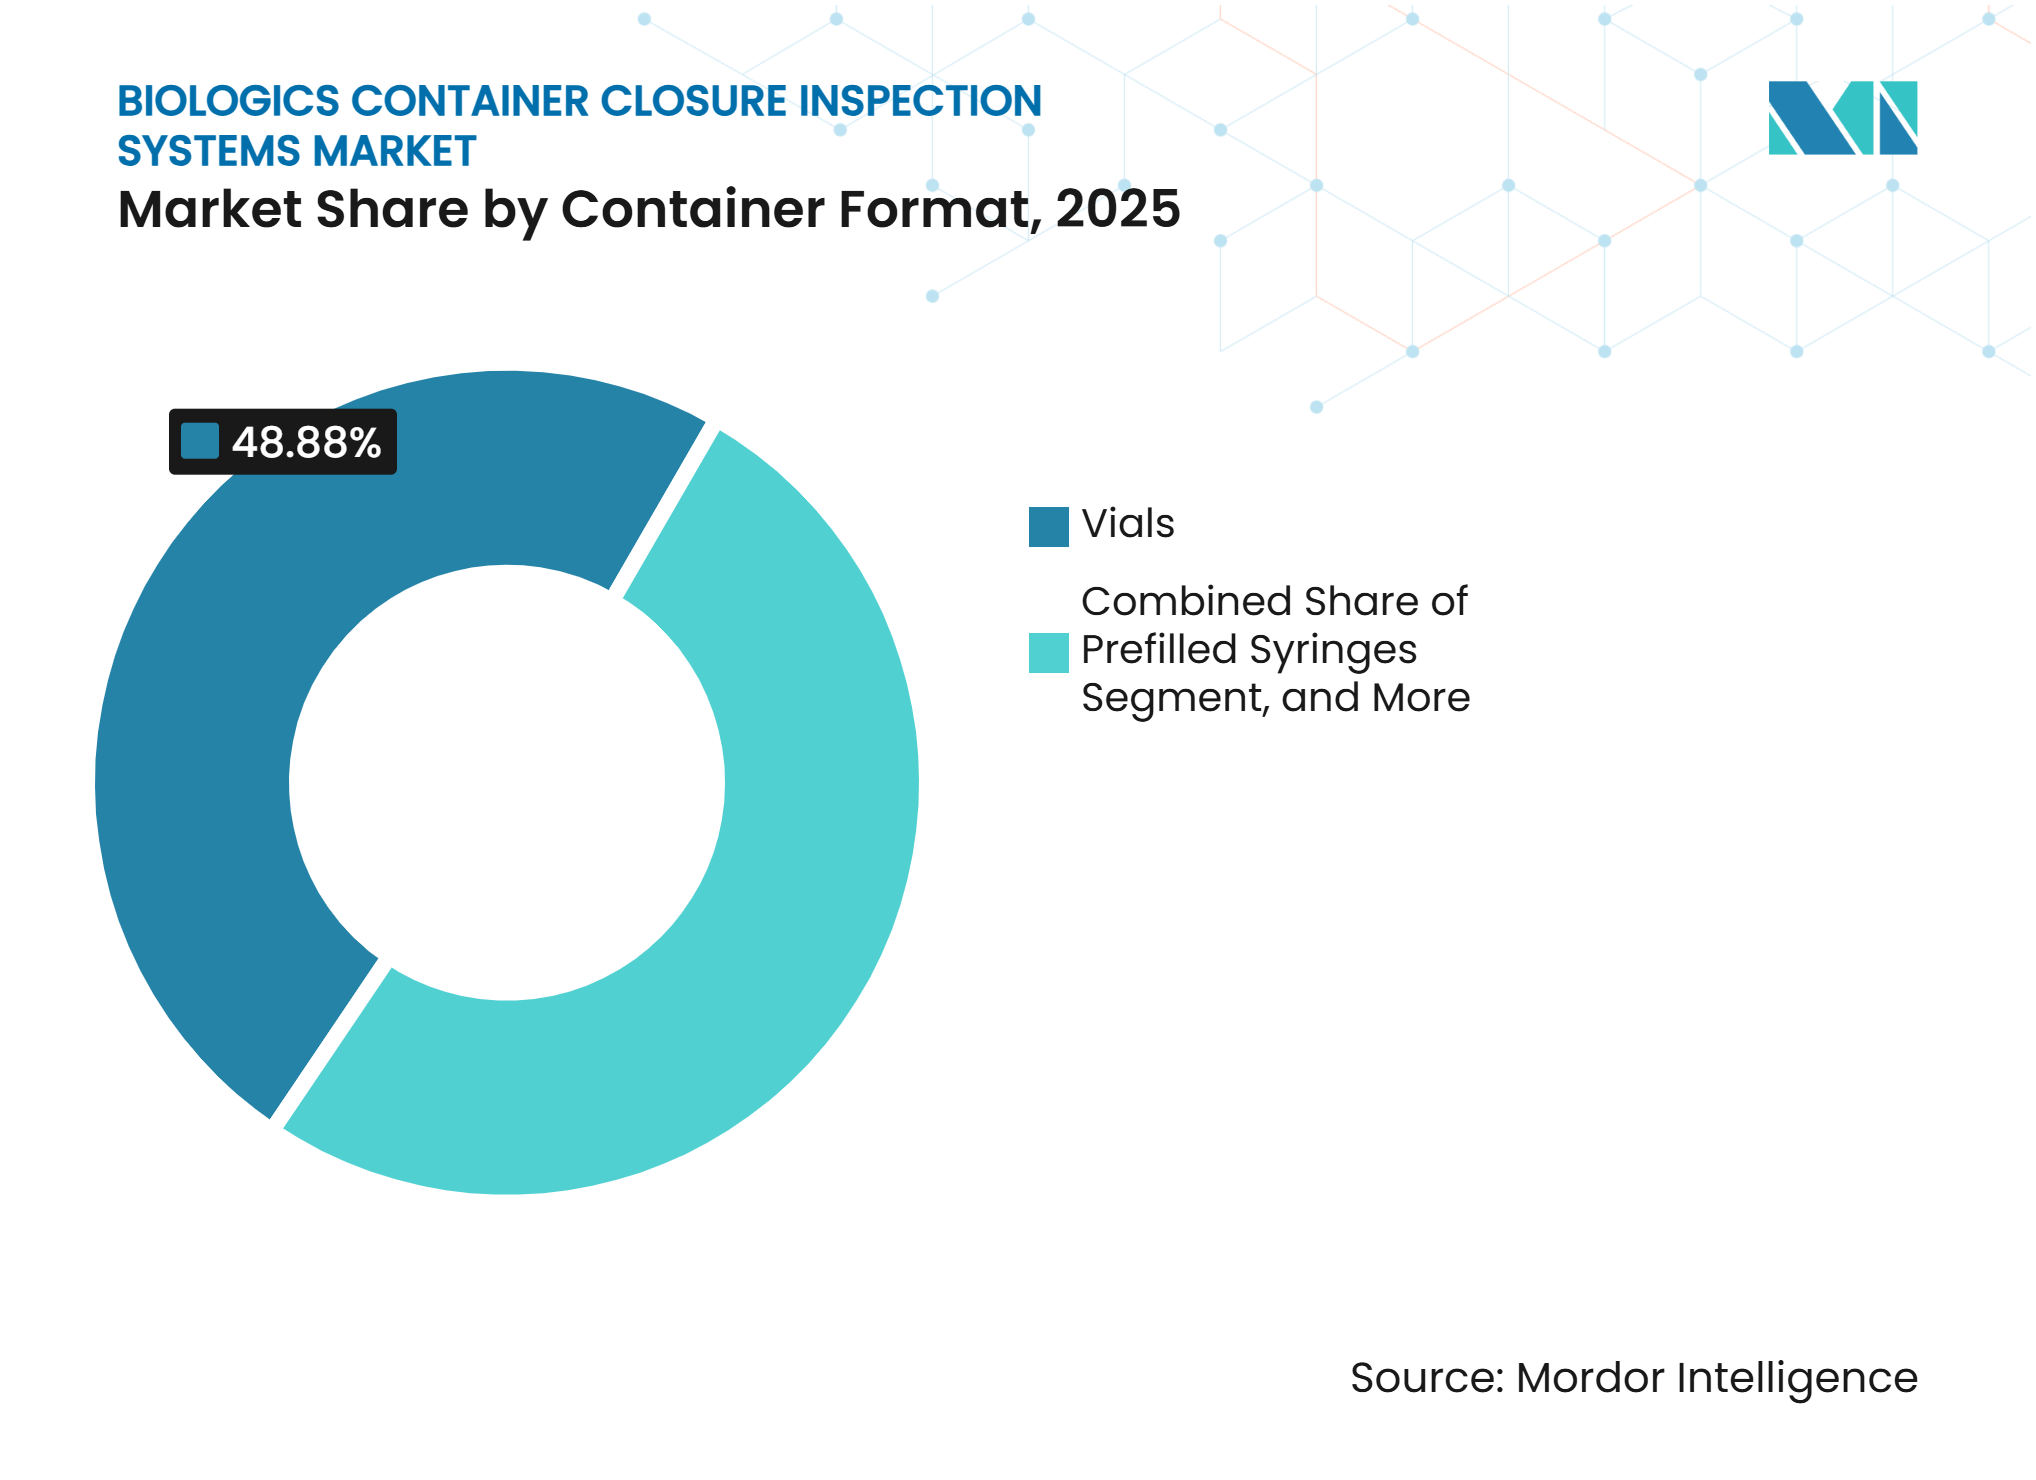
バイアルが主導し、プレフィルドシリンジがプラットフォーム要件を変化させるバイアルは2025年の売上高の48.88%を占めました。その地位は、病院および臨床現場向けにガラスバイアルで包装されたモノクローナル抗体、サイトカイン、ワクチンの大規模な導入実績を反映しています。バイアル検査機器はまた、最も深いバリデーション実績と最も広範なプラットフォームの選択肢を有しています。この成熟度により、バイアルは商業生産への迅速なルートを必要とする市場投入においてバイオロジクス容器閉鎖検査システムの実質的なデフォルトとなっています。プレフィルドシリンジは、GLP-1、抗炎症薬、腫瘍学バイオロジクスが自己投与をますます支援するにつれて、2031年にかけて最も急成長するフォーマットです。すぐに使用できるネスト型容器もEU GMP附属書1に基づく汚染管理の要件に適合しています。
プレフィルドシリンジは、プランジャー、フランジ、ニードルシールド、バレル、異物粒子、閉鎖完全性の同時検査を必要とします。バイアル向けに設計された既存のラインは、これらのタスクを実行する前に一般的に大規模な設備変更が必要です。この要件がバイオロジクス容器閉鎖検査システム市場における専用プラットフォームへの需要を支えています。カートリッジは糖尿病および成長ホルモン療法に使用されるペンインジェクターおよびオートインジェクターをサポートします。アンプルは商業量が少ない単回使用バイオロジクスに引き続き関連性があります。これらの小型フォーマットは、FDAのドラフトガイダンスの下でコンビネーション製品要件が拡大するにつれて新たな投資を引き付ける可能性があります。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
検査モード別:
インライン自動化が商業生産の中心であり続ける完全自動インライン検査は2025年の売上高の68.89%を占め、2031年にかけてCAGR 10.37%で拡大すると予測されます。このセグメントがバイオロジクス容器閉鎖検査システム市場の規模において主導したのは、アイソレーターベースの無菌充填がフィルフィニッシュ工程と検査を閉鎖バリア内に統合しているためです。オフラインのベンチトップ検査はこの生産アーキテクチャに容易には適合しません。無菌注射製品はまた、主要な規制管轄区域において100%検査の要件に直面しています。これらの条件により、商業生産における代替手段としての統計的サンプリングの役割が縮小します。その結果、インラインシステムは大量生産施設において引き続き優先される選択肢となっています。
半自動プラットフォームは、インラインバリデーションの経済的閾値を満たさない臨床開発バッチに対応します。また、個別化医療プログラムにおける頻繁な製品変更を伴う高品種・低量のCDMO施設もサポートします。KörberはInterpack 2026においてシリンジ、バイアル、カートリッジ間の迅速な切り替えに対応するALVA完全自動検査機を発表しました。この設計は、バイオロジクス容器閉鎖検査システム市場におけるプレミアム高スループットラインと多様な小バッチ要件の間のギャップに対応しています。オフラインおよびベンチトップシステムは、方法開発、安定性試験、受入品質管理を引き続きサポートします。インライン自動化の資本要件が正当化されない小規模臨床プログラムにおいて、その役割は安定しています。
検査技術別:
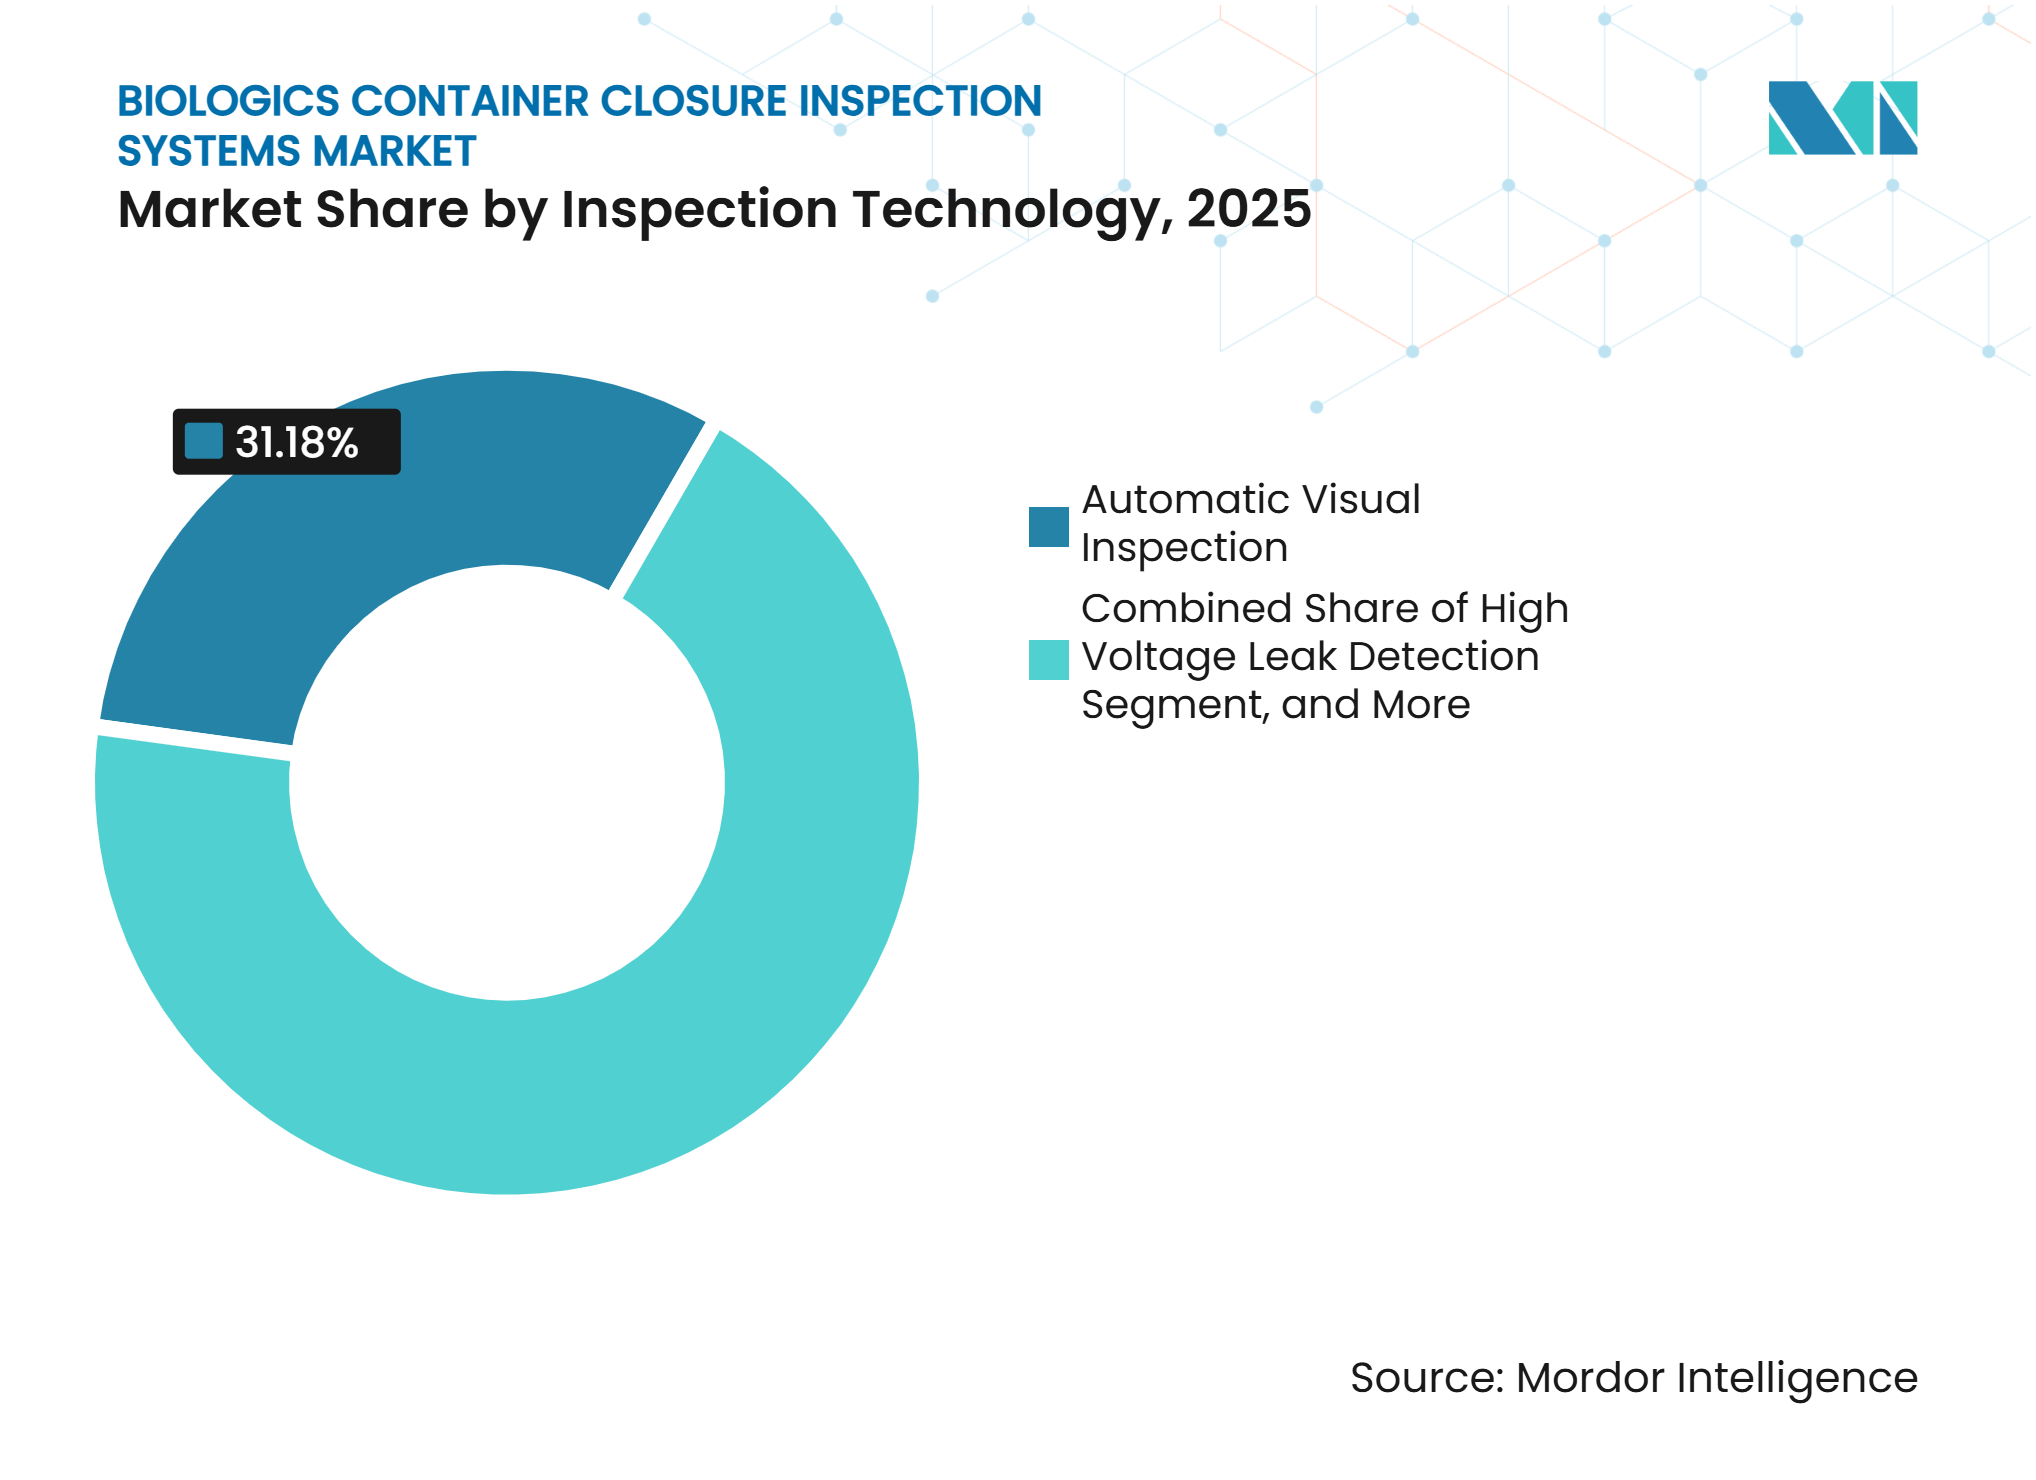
目視検査が主導し、ヘッドスペース分析が拡大自動目視検査は2025年の売上高の31.18%を占めました。FDA、EMA、PMDAが規制する環境において注射製品には目視検査が必要であるため、引き続き不可欠です。自動目視検査は、ヘッドスペース分析、高電圧リーク検出、または真空減衰を追加するシステムのベース要素としてますます採用されています。この組み合わせアプローチにより、複数の検査手法が単一のバリデートされた機器フットプリントに統合されます。製造業者は、個別の調達およびバリデーション判断の必要性を削減できます。のパターンは、目視検査とCCITを統合するプラットフォームを優遇します。
ヘッドスペースガス分析は2026年から2031年にかけてCAGR 10.23%で拡大すると予測されます。凍結保存中に発生し常温で再封止するリークを検出できます。この機能は、凍結乾燥バイオロジクス、mRNA製品、凍結保存細胞治療における使用を支えています。2024年のPDA Journalの研究は、ISO 2RおよびISO 10Rバイアルフォーマットにわたるヘッドスペース二酸化炭素分析とヘリウムリーク検出においてR²が0.98を超えることを報告しました。[2]高電圧リーク検出は導電性液体バイオロジクスに対応し、真空・圧力減衰は閉鎖適格性評価をサポートし、X線イメージングは不透明製品中の異物粒子の特性評価に役立ちます。Syntegonは2026年にOpaqViewを発表し、従来の目視検査では確実に評価できない不透明注射剤中の異物粒子を検出します。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
バイオ医薬品メーカーが主導し、先進治療が需要を追加バイオ医薬品メーカーは2025年のバイオロジクス容器閉鎖検査システム市場の47.88%を占めました。その規模とFDAおよびEMAの承認要件へのエクスポージャーにより、検査パフォーマンスがバッチ出荷の中心となっています。商業製品は、検査不適合に関連する出荷失敗に対する許容度が限られています。細胞・遺伝子治療メーカーは、2031年にかけてCAGR 10.52%で最も急成長するエンドユーザーグループになると予測されます。その成長は高いユニット量よりも複雑な検査ニーズを反映しています。自家移植療法はバッチごとに外観が異なる場合があり、カスタマイズされた検査方法が必要です。
細胞治療懸濁液には生きた物質が含まれており、異物粒子に類似して見える可能性があるため、標準的なAIモデル開発の転用が困難になります。研究では、これらの混濁した調製物に対する標準的な異物粒子検査方法の限界が特定されています。CDMOおよびコントラクトフィルフィニッシュプロバイダーは、複数のクライアントおよびフォーマットにわたって機器を使用できるため、需要を集約します。ワクチンメーカーは、COVID-19設備拡張時に構築された既存のインフラを維持しており、CCIT統合使用のためにアップグレードする可能性があります。学術機関および病院薬局は、第503B条要件の下で特殊バイオロジクスの調剤が拡大するにつれて、より小規模ながら成長するグループを形成しています。EU GMP附属書1およびFDA cGMP第211条の要件は、これらのエンドユーザーカテゴリー全体に適用されます。
地域分析
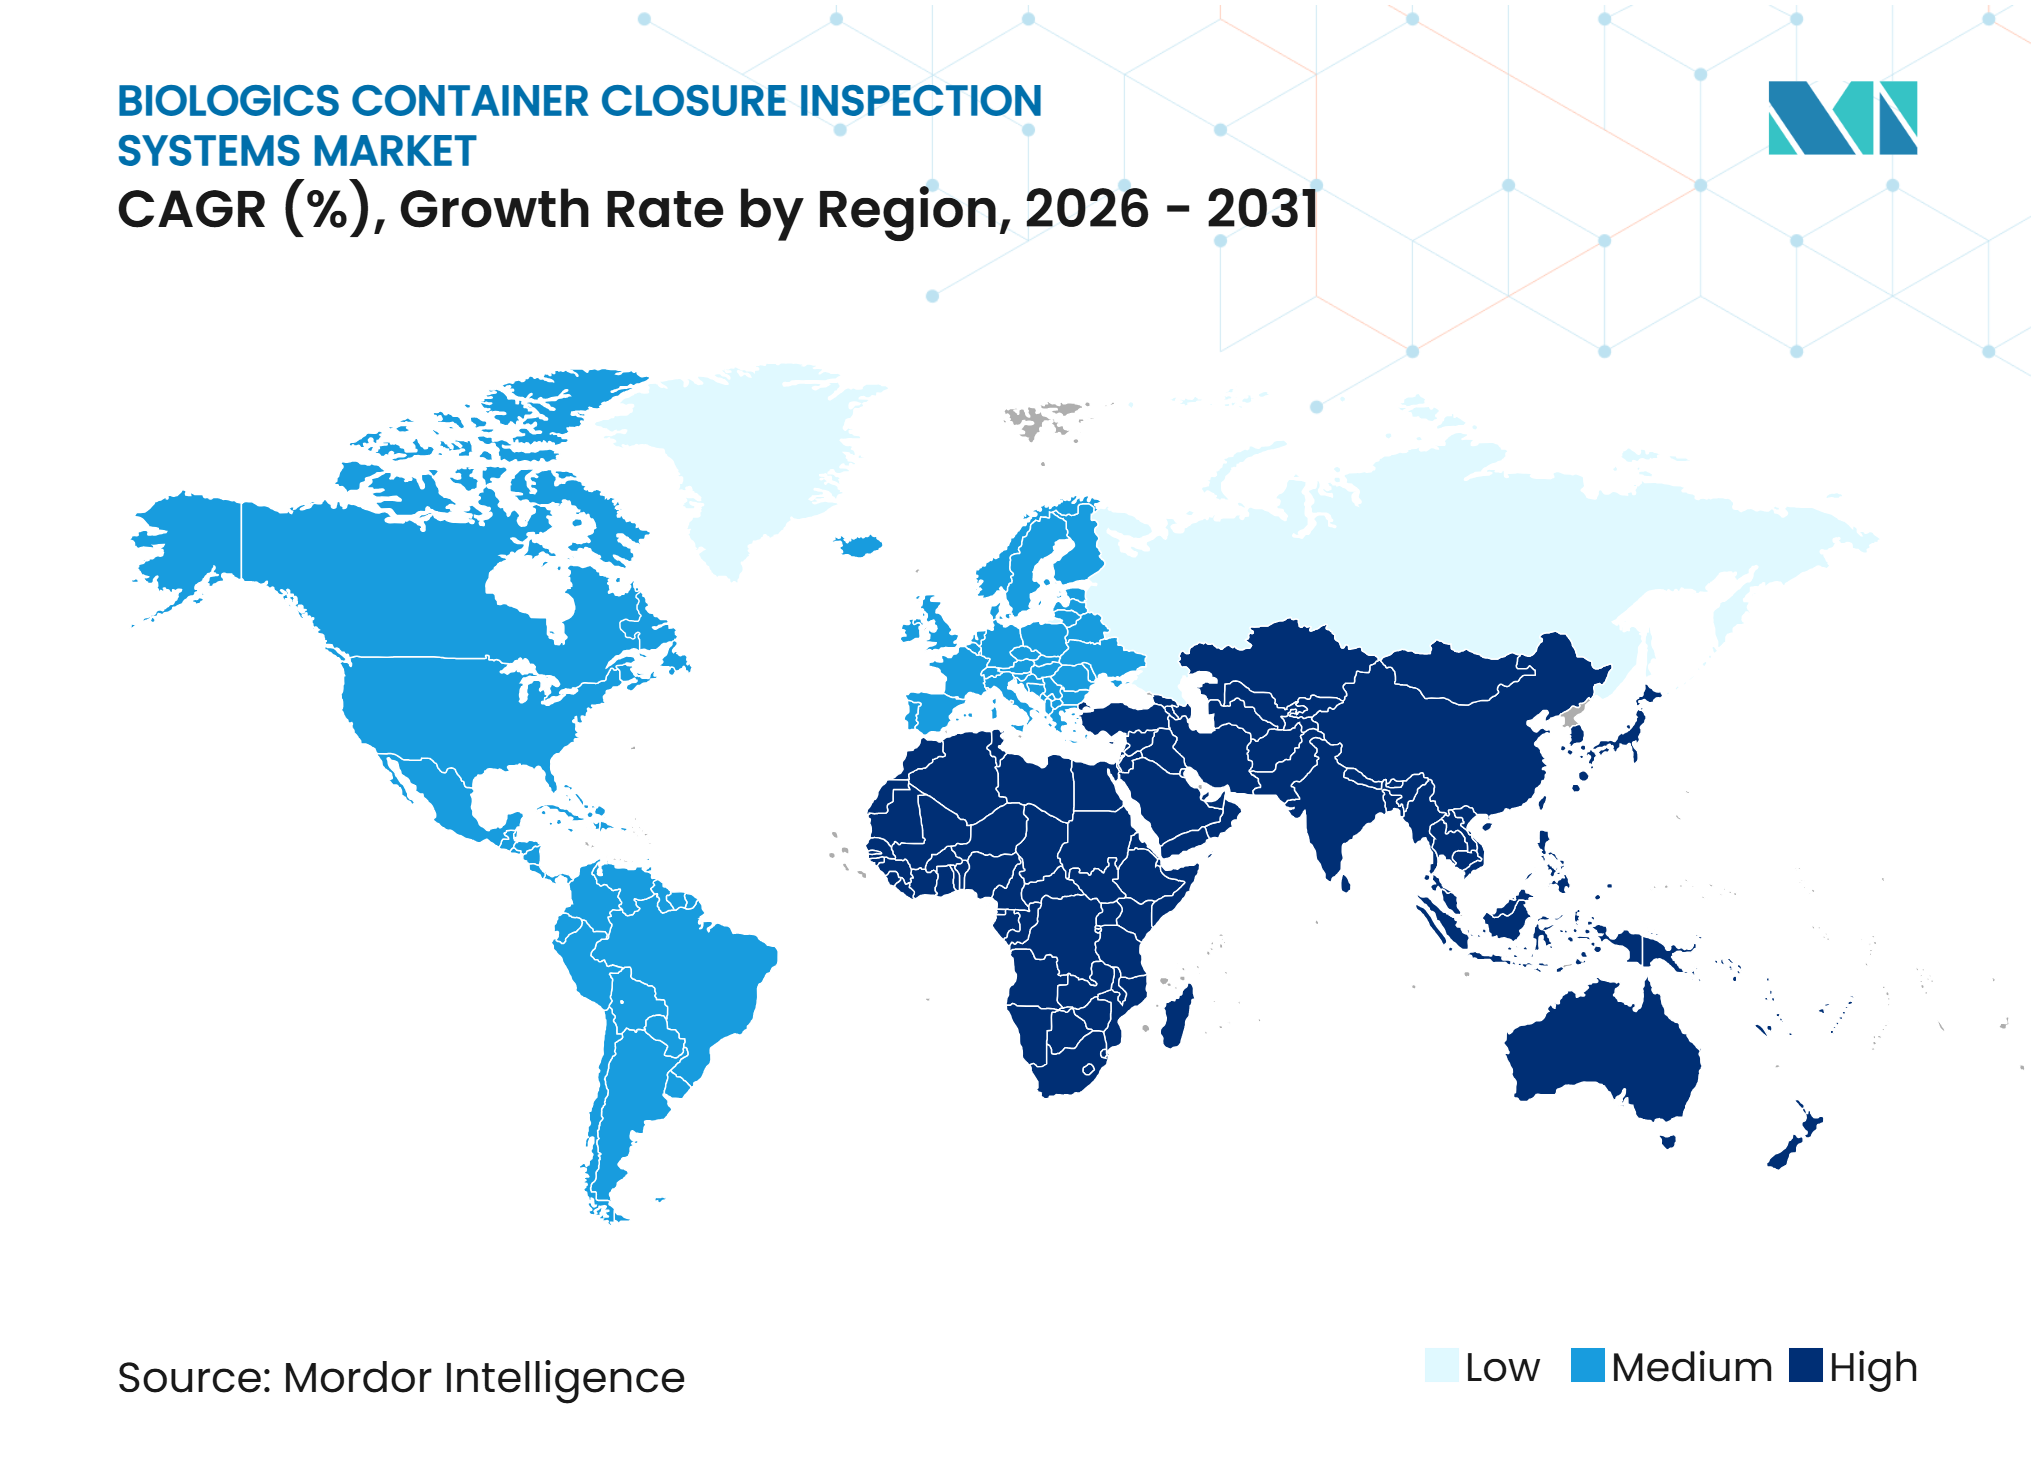
北米は2025年の売上高の34.96%を占めました。バイオロジクス容器閉鎖検査システム市場は、FDA承認バイオロジクス工場とバリデートされた自動検査機器の高い集積から恩恵を受けています。CCITに関するFDAの執行措置および警告書は、機器の更新および再バリデーションの決定を加速させる可能性があります。2026年8月に発行されたFDAのドラフトガイダンスは、ライフサイクル評価とコンビネーション製品に対する要件を引き上げています。PCI Pharma Servicesは、年間7,000万本のプレフィルドシリンジおよびカートリッジと4,000万本のバイアルの設備を含む米国および欧州の無菌フィルフィニッシュ拡張に10億 米ドルを超える投資を発表しました。[3]欧州は第2位の地域であり、ドイツ、英国、フランス、イタリア、スイスが中核市場を形成しています。
欧州のバイオロジクス容器閉鎖検査システム市場は、2023年8月の施行以来、無菌製造への投資を形成してきたEU GMP附属書1への対応を継続しています。同規制は、無菌製品製造要件の中にライフサイクルCCITと汚染管理文書化を位置づけています。イタリアにはAntares Vision Group、Stevanato Group、Brevetti CEAが拠点を置いており、サプライヤーとメーカーの協力関係を支えています。英国はBrexit後もEU GMP附属書1基準との整合を継続しています。南米は規模が小さく、ブラジルとアルゼンチンが輸出業者のFDAおよびEMAの輸入要件への適合に伴い検査技術を採用しています。
アジア太平洋は2031年にかけてCAGR 10.87%で成長すると予測されます。バイオロジクス容器閉鎖検査システム市場は、中国、日本、韓国、インドが国内バイオロジクスパイプラインとCDMOフィルフィニッシュ設備を拡大するにつれて支えられています。中国はバイオロジクス注射剤における容器閉鎖完全性と微粒子管理データへの要件を強化しています。インドは医薬品生産連動型インセンティブ制度を通じてプレフィラブルシリンジおよび複雑な閉鎖部品の設備を拡大しています。日本は厳格な検査要件を維持しており、韓国は大規模バイオロジクス設備を追加しています。中東・アフリカはアラブ首長国連邦とサウジアラビアにおける製造アップグレードが主導する初期段階の市場です。
競合ランドスケープ
市場集中度
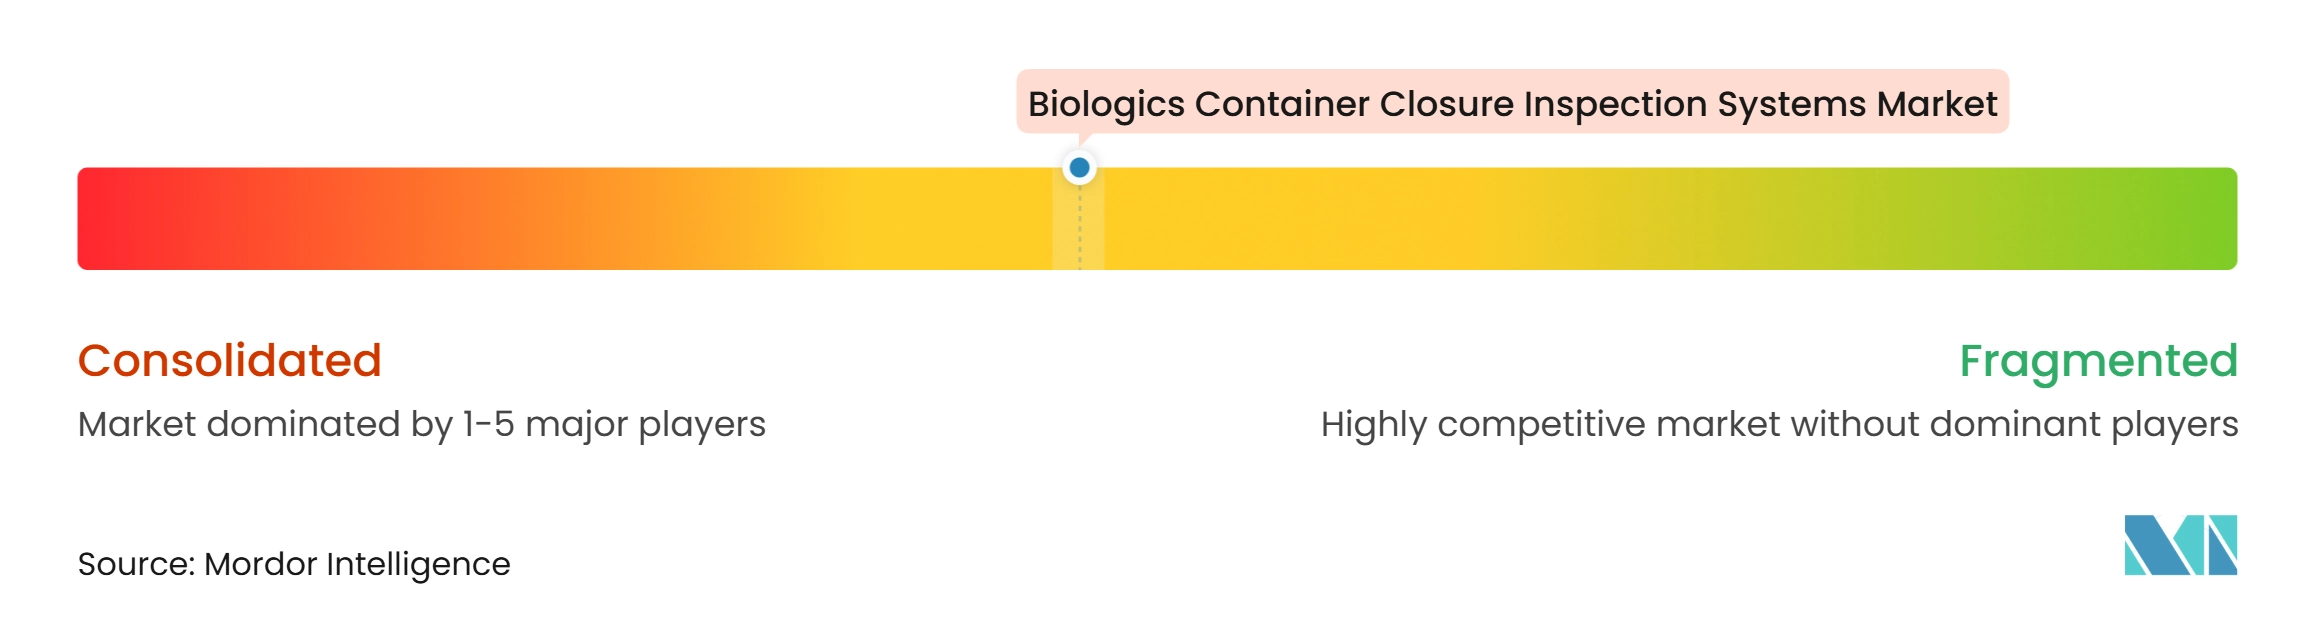
バイオロジクス容器閉鎖検査システム市場は中程度に集約されており、Antares Vision Group S.p.A.、Syntegon Technology GmbH、Körber AG、Stevanato Group S.p.A.が主要プレイヤーです。バイオロジクス容器閉鎖検査システム市場において、これらのサプライヤーはハードウェア、ソフトウェア、CCIT、トレーサビリティを組み合わせたプレミアム自動化システムで競合しています。バリデートされたプラットフォームと規制文書は小規模企業が複製することが困難であるため、確立されたベンダーはより強固な地位を占めています。クリーンルームの経済性も、個別の検査機器とCCIT機器よりも統合システムを優遇します。FDA cGMP第211条、EU GMP附属書1、USP <1207>の要件は、実質的な参入障壁として機能しています。
Syntegonは2026年2月に毎分最大600本のバイアルを処理できるAIM9を発表しました。同プラットフォームはヘッドスペースガス分析と高電圧リーク検出を統合しており、気泡マスキング機能は高濃度バイオロジクスにおける偽陽性不合格を削減するよう設計されています。Antares Vision Groupは2026年4月に液体プレフィルドシリンジ向けのCYシリーズを発表しました。[4]同システムは目視検査と高電圧リーク検出を組み合わせ、プレフィルドシリンジの各コンポーネントを検査します。Stevanato Groupは、液体、凍結乾燥、ゲル状製剤にわたるシリンジ、カートリッジ、バイアル、アンプルに対応するMAVIS目視検査プラットフォームを通じて、マルチ容器フレキシビリティを中心としたポジションを構築しています。
バイオロジクス容器閉鎖検査システム市場において、100万ユニット未満のバッチを持つ自家移植細胞・遺伝子治療向けの専用システムに機会が残っています。手動から自動検査へ移行するアジアのCDMO向けのモジュラーシステムも別の機会です。AIネイティブソフトウェアプロバイダーは、ハードウェア構成を横断するベンダー非依存システムを提供することで、独自の検査ソフトウェアに挑戦する可能性があります。Cognex CorporationとKeyence Corporationは、特殊製薬プラットフォームサプライヤーが使用するマシンビジョンハードウェアとアルゴリズムを提供しています。
バイオロジクス容器閉鎖検査システム業界のリーダー企業
-
Antares Vision Group S.p.A.
-
Syntegon Technology GmbH
-
Körber AG
-
Stevanato Group S.p.A.
-
Brevetti CEA S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
バイオロジクス容器閉鎖検査システム市場 このレポートでカバーされる企業
- Antares Vision Group S.p.A.
- Syntegon Technology GmbH
- Körber AG
- Stevanato Group S.p.A.
- Brevetti CEA S.p.A.
- Mettler-Toledo International Inc.
- Cognex Corporation
- Thermo Fisher Scientific Inc.
- Keyence Corporation
- WIPOTEC-OCS GmbH
- Optel Group
- Jekson Vision
- ACG Worldwide
- Sensum d.o.o.
- DAIICHI JITSUGYO VISWILL CO., LTD.
- Nikka Densok Limited
最近の産業開発事情 バイオロジクス容器閉鎖検査システム市場
- 2026年8月:米国FDAは「ヒト用医薬品および生物学的製品の容器閉鎖システム」と題するドラフトガイダンスを発行し、1999年のガイダンスに取って代わりました。同ドラフトはCCITを重要なライフサイクル要素に格上げし、プレフィルドシリンジおよびオートインジェクターを含むコンビネーション製品への要件を拡大し、抽出物および浸出物評価の拡充を義務付けており、25年以上にわたる米国容器閉鎖規制の最も包括的な改訂を意味し、業界全体で広範な検査プラットフォームの再バリデーションサイクルを引き起こすと予想されます。
- 2026年8月:Jubilant Pharmovaは、ワシントン州スポケーンの施設のライン3における商業バッチ製造についてFDA承認を取得しました。これは1億3,200万 米ドルの第1フェーズ投資を代表する新しいアイソレーターベースの無菌注射ラインです。同社はFY28までに製造能力を倍増させるため、総額3億 米ドルの多フェーズ拡張目標を持っています。この承認により、バリデートされた容器閉鎖検査統合を必要とする無菌フィルフィニッシュ設備が追加されます。
- 2026年8月:Innovent Biologicsの子会社であるAltruist Biologicsは、中国杭州サイトの20,000Lステンレス鋼バイオリアクターにおける最初の商業プロセスパフォーマンス適格性評価キャンペーンを完了しました。これは、統合フィルフィニッシュおよび容器閉鎖検査機能を必要とする商業規模生産に向けてCDMOが前進するマイルストーンです。
- 2026年6月:WuXi Biologicsは、トゥアスバイオメディカルパークのシンガポールCRDMOハブにある医薬品製造施設のモジュール式トッピングアウトを完了しました。稼働開始時に年間1億ユニットのプレフィルドシリンジとバイアルを製造する見込みの同施設は、東南アジア最大のバイオロジクスフィルフィニッシュサイトの一つとなり、バリデートされた容器閉鎖検査プラットフォームへの相当な需要を生み出します。
グローバルバイオロジクス容器閉鎖検査システム市場レポートの調査範囲
バイオロジクス容器閉鎖検査システム市場には、バイオ医薬品に使用される容器および閉鎖システムの完全性、品質、安全性を検査するために設計された技術および機器が含まれます。これらのシステムは、製品品質、規制遵守、患者安全をサポートするために、バイアル、シリンジ、アンプル、カートリッジ、その他のバイオロジクス包装フォーマットにおけるひび割れ、リーク、異物粒子、不適切なシール、外観上の欠陥などの不良を検出します。
バイオロジク容器閉鎖検査システム市場レポートは、容器フォーマット(バイアル、プレフィルドシリンジ、カートリッジ、アンプル、その他の容器フォーマット)、検査モード(完全自動インライン、半自動、オフライン・ベンチトップ)、検査技術(自動目視検査、高電圧リーク検出、ヘッドスペースガス分析、真空・圧力減衰、X線・コンピュータイメージング、その他の検査技術)、エンドユーザー(バイオ医薬品メーカー、CDMO・コントラクトフィルフィニッシュ、ワクチンメーカー、細胞・遺伝子治療メーカー、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| バイアル |
| プレフィルドシリンジ |
| カートリッジ |
| アンプル |
| その他の容器フォーマット |
| 完全自動インライン |
| 半自動 |
| オフライン・ベンチトップ |
| 自動目視検査 |
| 高電圧リーク検出 |
| ヘッドスペースガス分析 |
| 真空・圧力減衰 |
| X線・コンピュータイメージング |
| その他の検査技術 |
| バイオ医薬品メーカー |
| CDMO・コントラクトフィルフィニッシュ |
| ワクチンメーカー |
| 細胞・遺伝子治療メーカー |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 容器フォーマット別 | バイアル | |
| プレフィルドシリンジ | ||
| カートリッジ | ||
| アンプル | ||
| その他の容器フォーマット | ||
| 検査モード別 | 完全自動インライン | |
| 半自動 | ||
| オフライン・ベンチトップ | ||
| 検査技術別 | 自動目視検査 | |
| 高電圧リーク検出 | ||
| ヘッドスペースガス分析 | ||
| 真空・圧力減衰 | ||
| X線・コンピュータイメージング | ||
| その他の検査技術 | ||
| エンドユーザー別 | バイオ医薬品メーカー | |
| CDMO・コントラクトフィルフィニッシュ | ||
| ワクチンメーカー | ||
| 細胞・遺伝子治療メーカー | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
バイオロジクス容器閉鎖検査システムの市場規模はどのくらいですか?
市場は2026年の595.98 ミリオン 米ドルから2031年までに930.53 ミリオン 米ドルへと、CAGR 9.32%で成長すると予測されています。
バイオロジクスにとって決定論的CCIT手法がより重要になっているのはなぜですか?
バイオロジクス容器閉鎖検査システム市場において、規制当局の期待は無菌製品ライフサイクル全体にわたる定量的かつ監査可能な完全性試験をますます優遇しています。
どの容器フォーマットが検査システムの需要を主導していますか?
バイアルは2025年の売上高の48.88%を占め、商業バイオロジクスおよびワクチンにおける確立された使用実績に支えられています。
プレフィルドシリンジが検査要件を高めているのはなぜですか?
バイオロジクス容器閉鎖検査システム市場において、その検査は1つの生産プロセス内で複数のコンポーネント、異物粒子、閉鎖完全性の確認を必要とします。
2031年にかけて最も急成長が見込まれる地域はどこですか?
アジア太平洋はバイオロジクスおよびCDMOフィルフィニッシュ設備の拡大に伴い、CAGR 10.87%で拡大すると予測されています。
検査プラットフォームの主要サプライヤーはどこですか?
Antares Vision Group、Syntegon、Körber、Stevanato Groupが統合自動検査プラットフォームで活動しています。