
Taille et part du marché des systèmes d'inspection des fermetures de conteneurs pour biologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 595.98 Millions de dollars américains |
| Taille du Marché (2031) | 930.53 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 9.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'inspection des fermetures de conteneurs pour biologiques par Mordor Intelligence
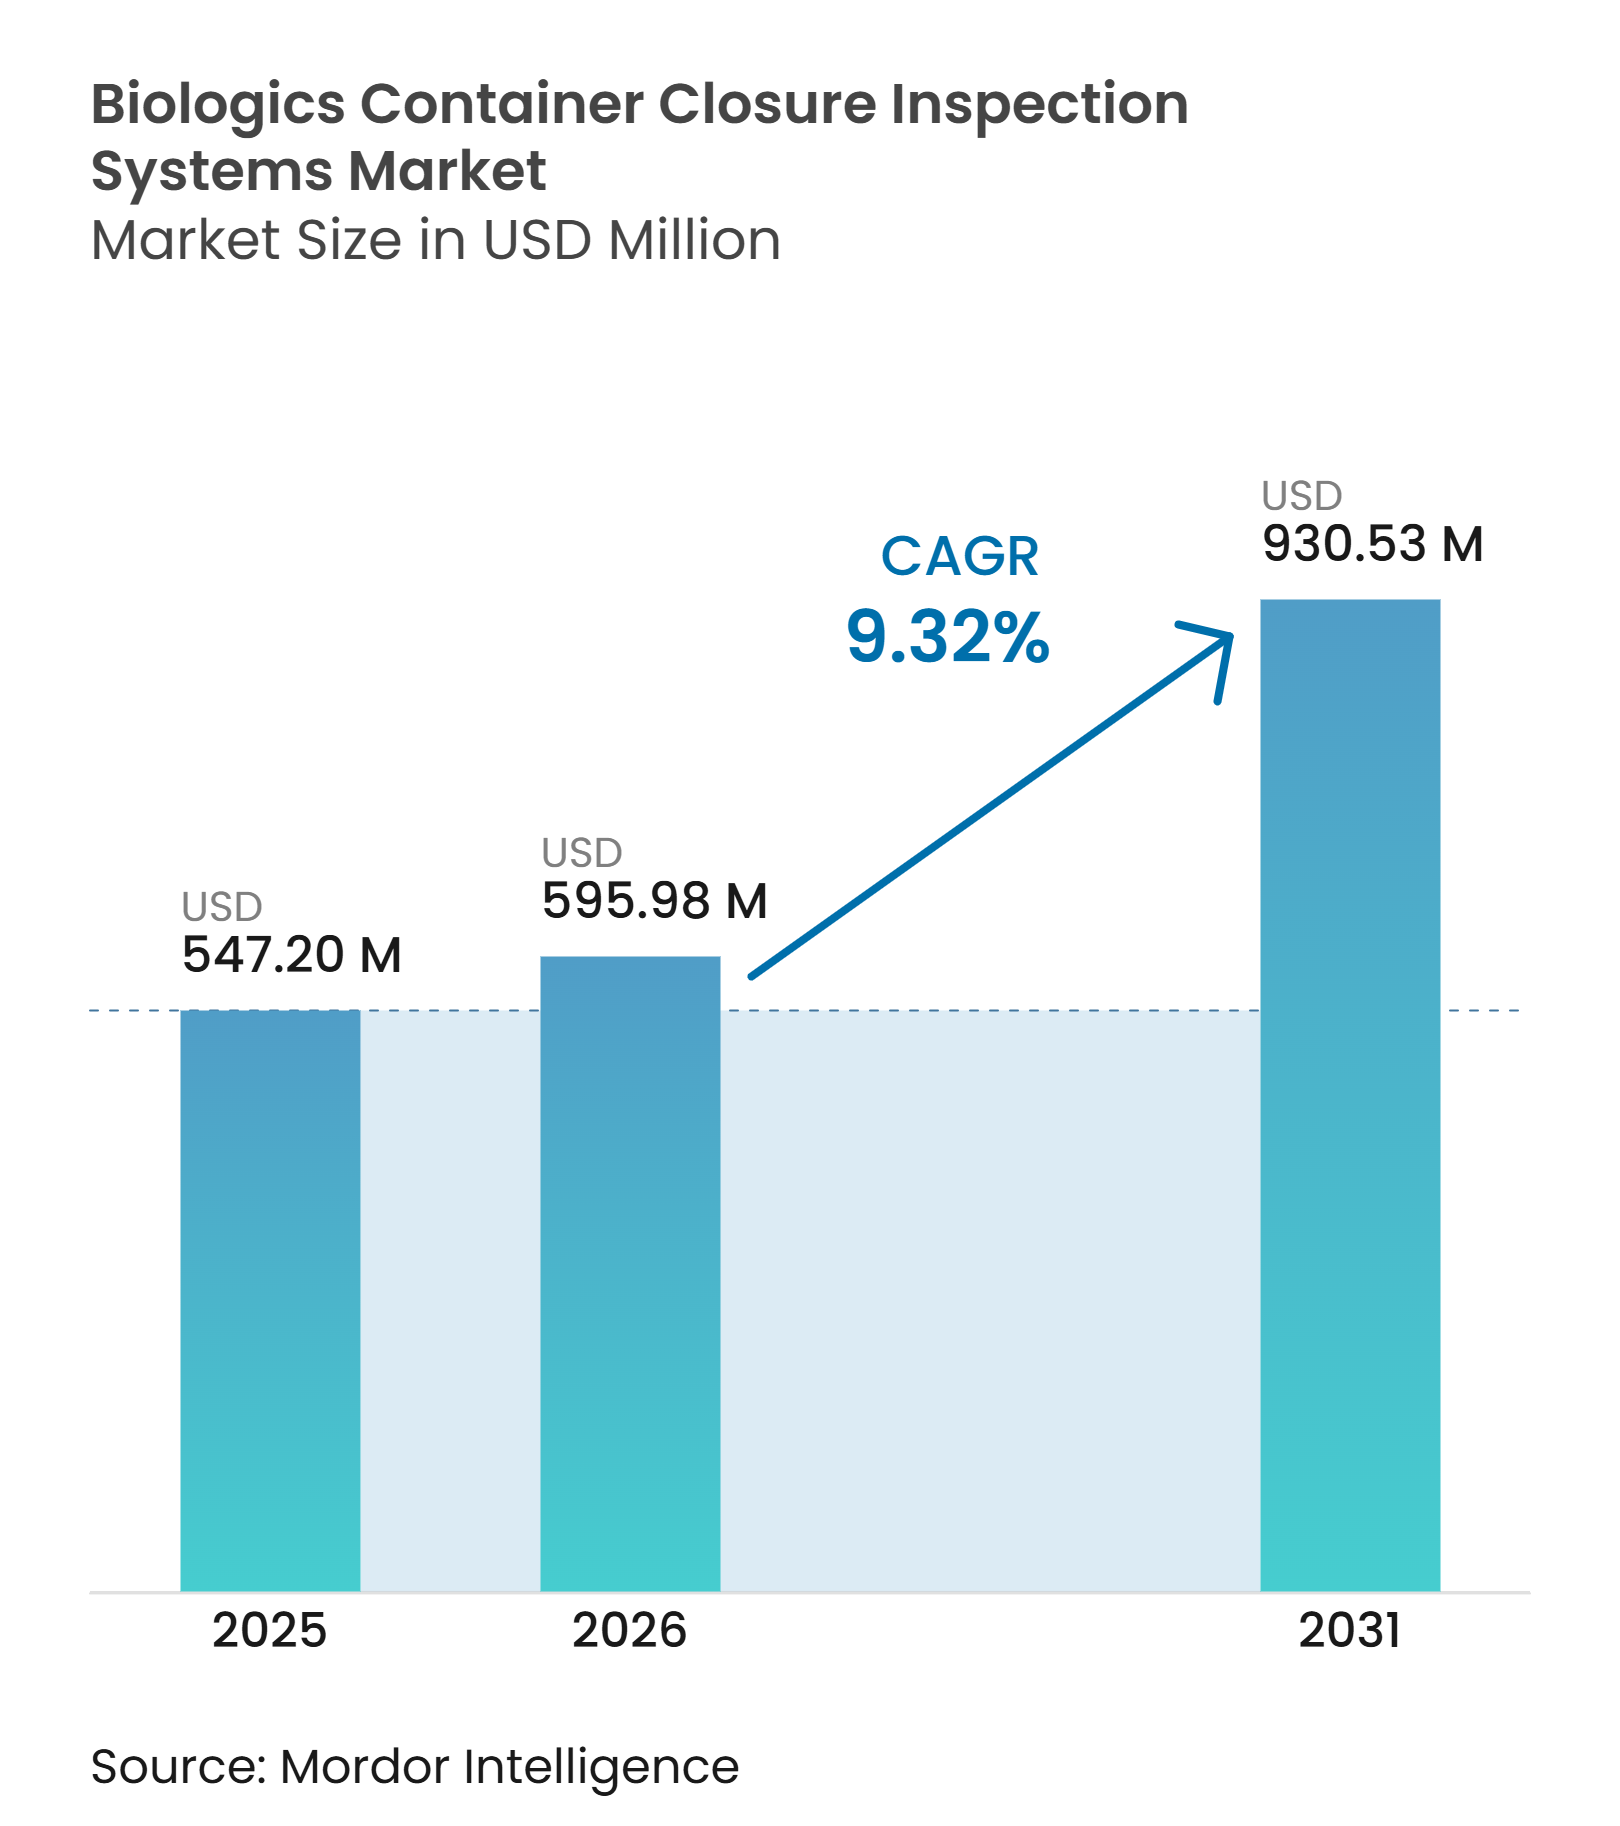
La taille du marché des systèmes d'inspection des fermetures de conteneurs pour biologiques devrait s'étendre de 547,20 millions USD en 2025 et 595,98 millions USD en 2026 à 930,53 millions USD d'ici 2031, enregistrant un CAGR de 9,32 % entre 2026 et 2031. La croissance est liée au passage des tests probabilistes vers les tests déterministes d'intégrité des fermetures de conteneurs, ou CCIT, dans la fabrication de biologiques stériles. La Food and Drug Administration américaine a publié un projet de directive en août 2026 qui traite la conformité des fermetures de conteneurs comme une exigence du cycle de vie pour les médicaments à usage humain et les produits biologiques. La directive couvre également les produits combinés, notamment les seringues préremplies, les auto-injecteurs et les systèmes de perfusion, ce qui intègre la qualification des dispositifs et des conteneurs dans le même processus d'évaluation. Les fabricants recherchent donc des plateformes d'inspection capables de combiner l'inspection visuelle, le CCIT et la traçabilité au sein d'un périmètre de production validé. Les ajouts de capacité dans les CDMOs en Asie-Pacifique, en Amérique du Nord et en Europe devraient soutenir les nouveaux achats d'équipements, tandis que l'intensité capitalistique et la disponibilité limitée de spécialistes en validation qualifiés pourraient ralentir le déploiement dans les sites de plus petite taille.
Points clés du rapport
- Par format de conteneur, les flacons détenaient 48,88 % de la part du marché des systèmes d'inspection des fermetures de conteneurs pour biologiques en 2025, tandis que les seringues préremplies devraient croître à un CAGR de 10,19 % jusqu'en 2031.
- Par mode d'inspection, les systèmes en ligne entièrement automatisés détenaient 68,89 % de la part du marché des systèmes d'inspection des fermetures de conteneurs pour biologiques en 2025 et devraient croître à un CAGR de 10,37 % jusqu'en 2031.
- Par technologie d'inspection, l'inspection visuelle automatique représentait 31,18 % des revenus en 2025, tandis que l'analyse des gaz de l'espace de tête devrait croître à un CAGR de 10,23 % jusqu'en 2031.
- Par utilisateur final, les fabricants biopharmaceutiques détenaient 47,88 % des revenus en 2025, tandis que les fabricants de thérapies cellulaires et géniques devraient se développer à un CAGR de 10,52 % jusqu'en 2031.
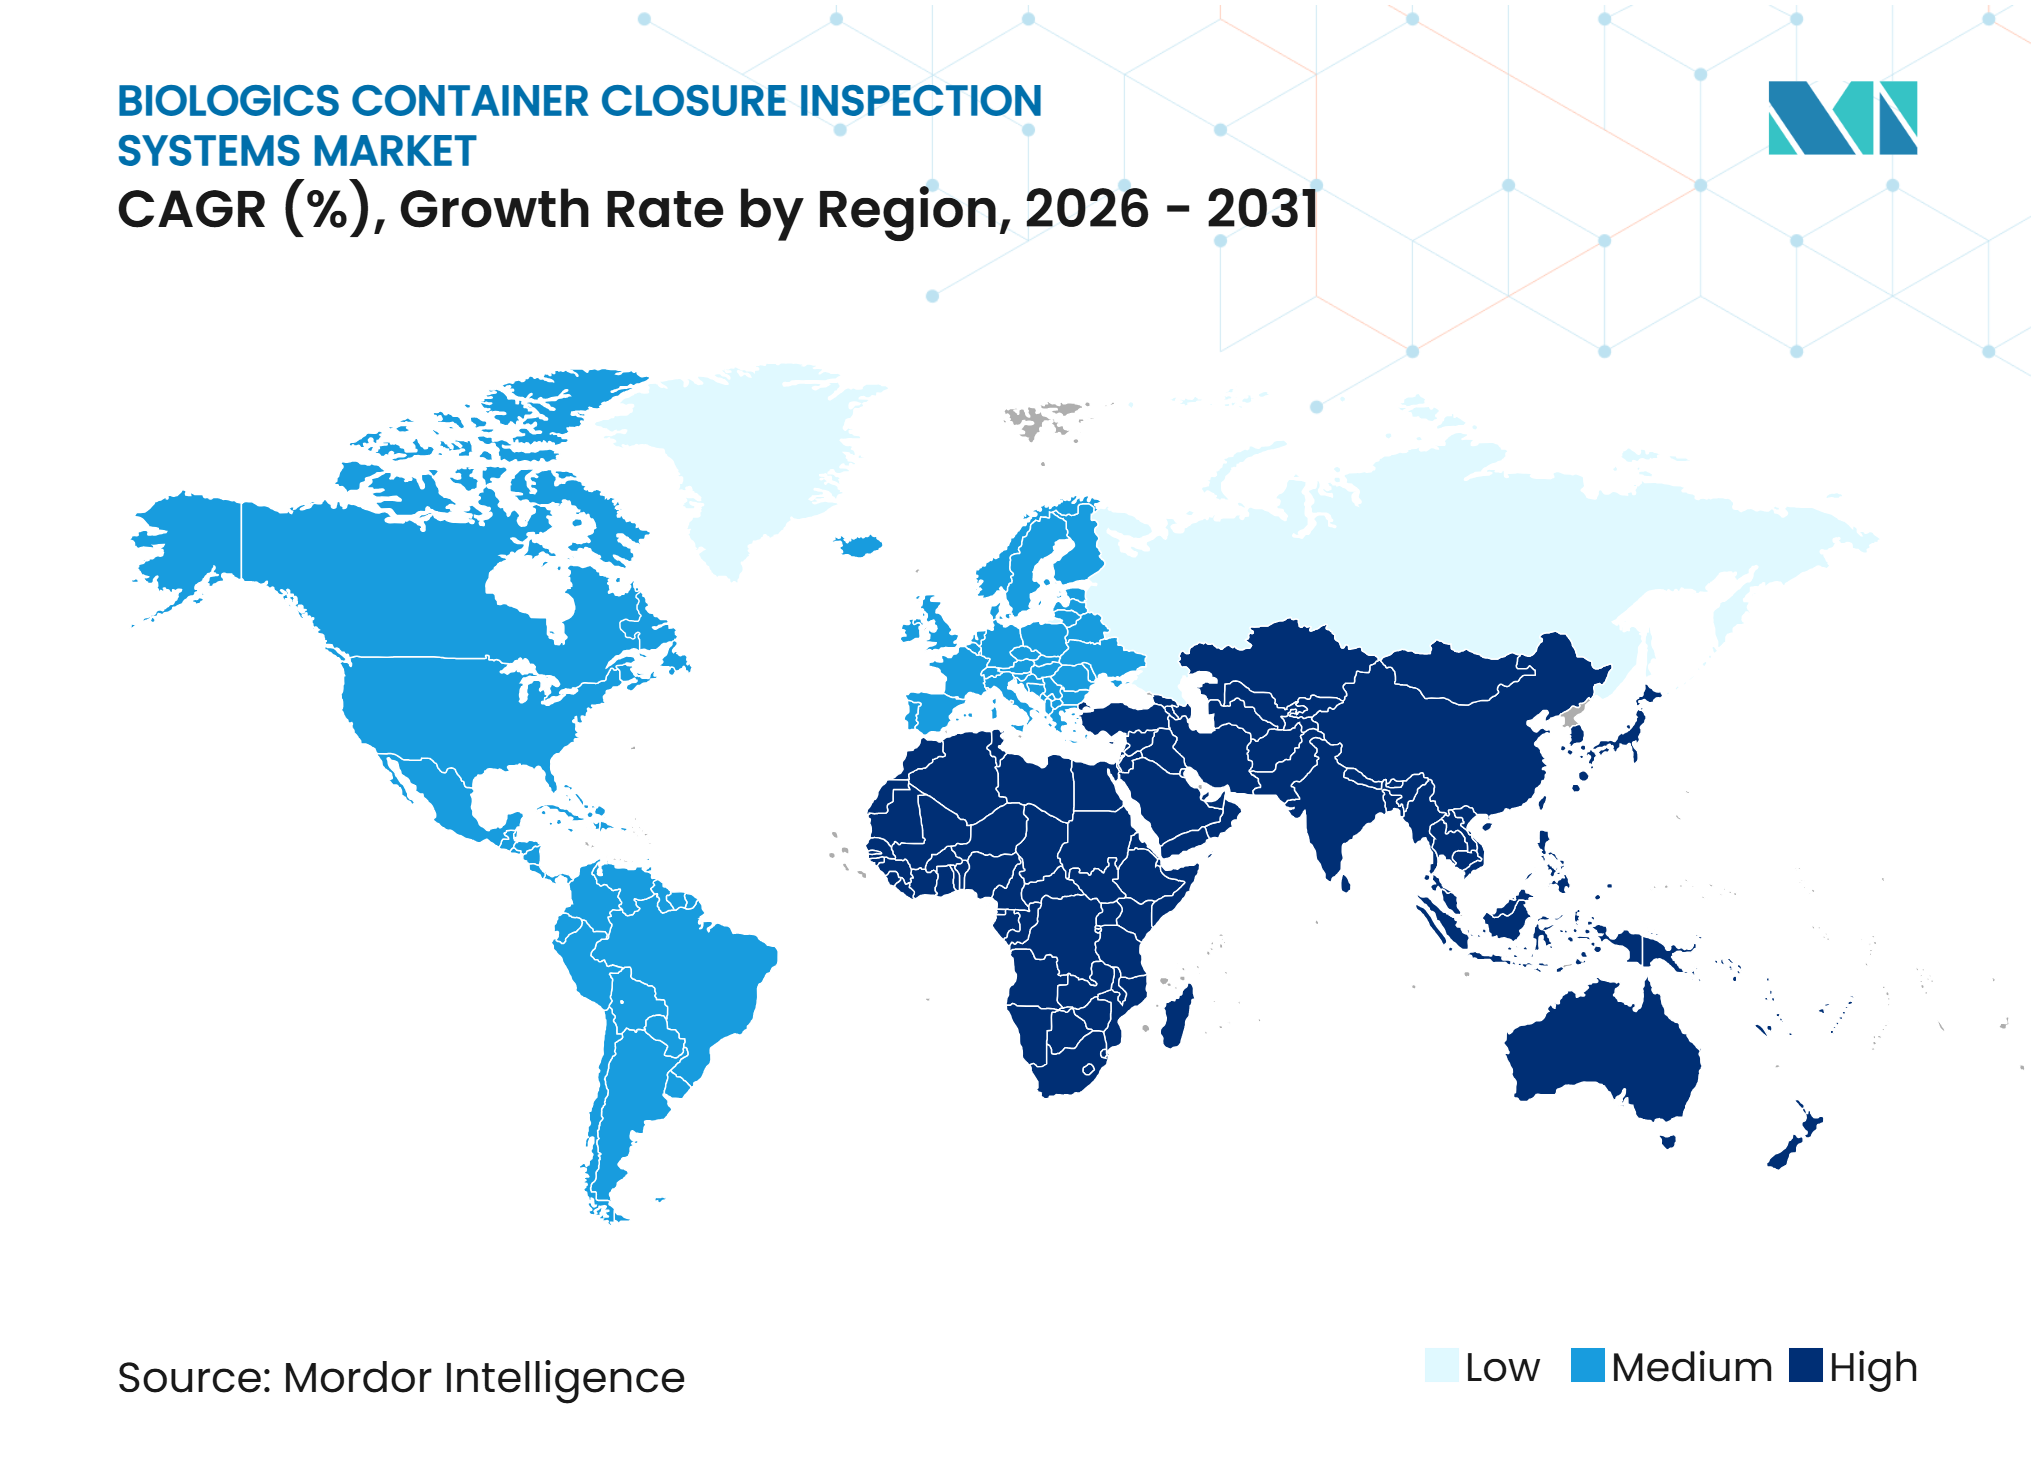
- Par géographie, l'Amérique du Nord représentait 34,96 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des pipelines de biologiques et d'injectables stériles | +3.2% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie de l'Est | Long terme (≥ 4 ans) |
| Transition vers les seringues préremplies et les auto-injecteurs | +2.0% | Amérique du Nord et Europe en tête, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption du CCIT déterministe dans le cadre des exigences actualisées de fabrication stérile | +1.8% | Mondial, adoption précoce aux États-Unis et en Europe, avec une adoption réglementaire s'accélérant en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de la classification des défauts basée sur l'IA et de l'analyse des procédés | +1.2% | Amérique du Nord et Europe, avec une utilisation émergente en Corée du Sud et au Japon | Moyen terme (2-4 ans) |
| Croissance des capacités de CDMOs et de remplissage-finition flexibles | +0.9% | Asie-Pacifique en tête, avec des retombées vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Validation des conteneurs biologiques à faible volume et haute valeur | +0.5% | Amérique du Nord et Europe, avec des gains précoces en Corée du Sud et à Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des pipelines de biologiques et d'injectables stériles
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques est soutenu par les pipelines de biologiques, qui stimulent les achats d'équipements d'inspection dans les installations de remplissage-finition cliniques et commerciales. Les biologiques et les biosimilaires représentaient plus de 42 % des récentes approbations de médicaments par la FDA, et ces produits nécessitent généralement un conditionnement parentéral stérile et une inspection visuelle à 100 %. Les agonistes des récepteurs GLP-1, notamment les produits à base de sémaglutide sous-cutané, utilisent des capacités qui servent également les biologiques en oncologie. Cette concurrence peut réduire la disponibilité des lignes d'inspection de seringues préremplies avant le début des cycles normaux de remplacement des équipements. WuXi Biologics a achevé la mise hors d'eau de son installation de produits pharmaceutiques du Singapore CRDMO Hub en juin 2026.[1] L'installation devrait produire 100 millions de seringues préremplies et de flacons par an lorsqu'elle sera opérationnelle, et chaque unité devra faire l'objet d'une inspection validée avant sa mise sur le marché.
Transition vers les seringues préremplies et les auto-injecteurs
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques s'adapte à mesure que le conditionnement des biologiques évolue des flacons vers les seringues préremplies et les auto-injecteurs pour plusieurs thérapies auto-administrées. L'inspection des seringues préremplies doit évaluer la géométrie du corps, la position du piston, les protège-aiguilles ou bouchons d'embout, les brides, l'intégrité de la fermeture et les particules. Ces conteneurs sont asymétriques en rotation et ne disposent pas de la surface d'inspection plane associée aux flux de travail sur les flacons. Antares Vision Group a présenté sa série CY en avril 2026 pour les seringues préremplies liquides. Le système combine l'inspection visuelle automatique et la détection de fuites à haute tension à des vitesses allant jusqu'à 200 seringues par minute. Le projet de directive de la FDA inclut les produits combinés dans son cadre de fermeture de conteneurs, ce qui oblige les fabricants à traiter simultanément la qualification liée au produit pharmaceutique et au dispositif.
Adoption du CCIT déterministe dans le cadre des exigences actualisées de fabrication stérile
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques évolue à mesure que les méthodes de CCIT déterministes deviennent plus centrales dans la qualification des produits stériles. La norme USP <1207> identifie les approches d'intégrité des emballages pour les produits stériles, tandis que l'Annexe 1 des BPF de l'UE a renforcé les exigences du cycle de vie pour la fabrication stérile. Les tests d'ingression de colorant et d'immersion microbienne sont remplacés dans les programmes de validation primaire par l'analyse des gaz de l'espace de tête, la détection de fuites à haute tension et la décroissance sous vide. Ces approches génèrent des enregistrements quantitatifs pouvant être examinés lors des inspections réglementaires. La transition peut initialement augmenter les rejets erronés pour les biologiques lyophilisés et contenant des protéines avant que l'analyse des procédés ne réduise les rejets évitables. Le groupe de travail sur l'inspection visuelle de l'ECA a précisé en 2025 que le contrôle du CCI tout au long du cycle de vie et les tests de libération des lots ont des rôles différents, et que les tests à 100 % ne sont pas nécessaires lorsqu'une stratégie de contrôle robuste est documentée.
Intégration de la classification des défauts basée sur l'IA et de l'analyse des procédés
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques est également façonné par l'extension de l'utilisation de l'IA au-delà de la classification des défauts particulaires et cosmétiques pour inclure l'analyse des procédés et la gestion des recettes. Körber a présenté un système piloté par l'IA à Interphex en avril 2026, capable de distinguer les artefacts de bulles des défauts réels dans les produits d'anticorps monoclonaux à haute concentration. Son utilisation prévue est de réduire les rejets erronés pour les biologiques de haute valeur, notamment les injectables GLP-1. Les produits de thérapie cellulaire et génique présentent un défi d'apprentissage différent, car les cellules vivantes peuvent ressembler à des particules lors de l'inspection visuelle. Les modèles d'inspection doivent apprendre la variation acceptable pour chaque produit autologue, limitant ainsi le transfert direct des modèles entre les produits. Un article de 2025 de la revue PDA Journal a rapporté que les méthodes standard d'inspection des particules pharmacopéiales présentent des limitations matérielles lorsqu'elles sont appliquées à des suspensions cellulaires turbides.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé et charge de validation | -2.3% | Mondial, avec un effet plus important sur les CDMOs de plus petite taille et les marchés émergents | Long terme (≥ 4 ans) |
| Sélection complexe des méthodes selon les conceptions de produits et de fermetures | -1.1% | Mondial, plus aigu en Amérique du Nord et en Europe où la rigueur réglementaire est la plus élevée | Moyen terme (2-4 ans) |
| Rejets erronés dus aux bulles, aux agrégats de protéines et à la variabilité des conteneurs | -0.7% | Mondial, avec une intensité plus grande sur les marchés à dominante biologique | Moyen terme (2-4 ans) |
| Disponibilité limitée d'experts en CCIT et en validation de la vision | -0.4% | Mondial, plus aigu sur les marchés en croissance d'Asie-Pacifique et dans les CDMOs émergents | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé et charge de validation
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques engendre des coûts car les plateformes en ligne entièrement automatisées avec CCIT intégré nécessitent des investissements substantiels en équipements, validation, formation et préparation réglementaire. La charge est la plus difficile pour les entreprises en phase clinique et les CDMOs de plus petite taille qui ne peuvent pas répartir les coûts fixes sur de grands volumes. Les exigences du cycle de vie nécessitent un nouvel effort de validation lorsque le système de fermeture de conteneur, la formulation ou le procédé de fabrication change. Cela peut faire de chaque molécule biologique un événement de validation distinct, même lorsque son conteneur physique reste inchangé. Les programmes de thérapie cellulaire et génique produisent 3 à 6 millions d'unités par lot, tandis que les biologiques blockbusters peuvent atteindre 50 à 100 millions d'unités, augmentant le coût de validation par unité pour les programmes de plus petite taille. Le contrôle formel des changements en vertu des règles de fabrication américaines et européennes peut prolonger les délais d'adoption des plateformes de 12 à 24 mois.
Sélection complexe des méthodes selon les conceptions de produits et de fermetures
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques est confronté à un défi de sélection car aucune méthode de CCIT unique ne convient à tous les conteneurs biologiques, états de produits, profils de risque et exigences de sensibilité. La norme USP <1207.1> préconise un processus de sélection des méthodes tenant compte de ces conditions spécifiques au produit. L'analyse des gaz de l'espace de tête convient aux biologiques lyophilisés car elle est non destructive et peut détecter les fuites après un cycle cryogénique. Elle ne peut pas être utilisée lorsqu'il n'y a pas d'espace de tête à gaz inerte, notamment pour certains produits liquides et les conteneurs en polymère. La détection de fuites à haute tension convient aux produits liquides conducteurs, mais ne peut pas inspecter les gâteaux lyophilisés ni les formulations non aqueuses. La prise en charge de 4 types de conteneurs et de 3 états de produits peut nécessiter au moins 12 combinaisons technologiques validées, ralentissant l'adoption dans les portefeuilles à formats mixtes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par format de conteneur :
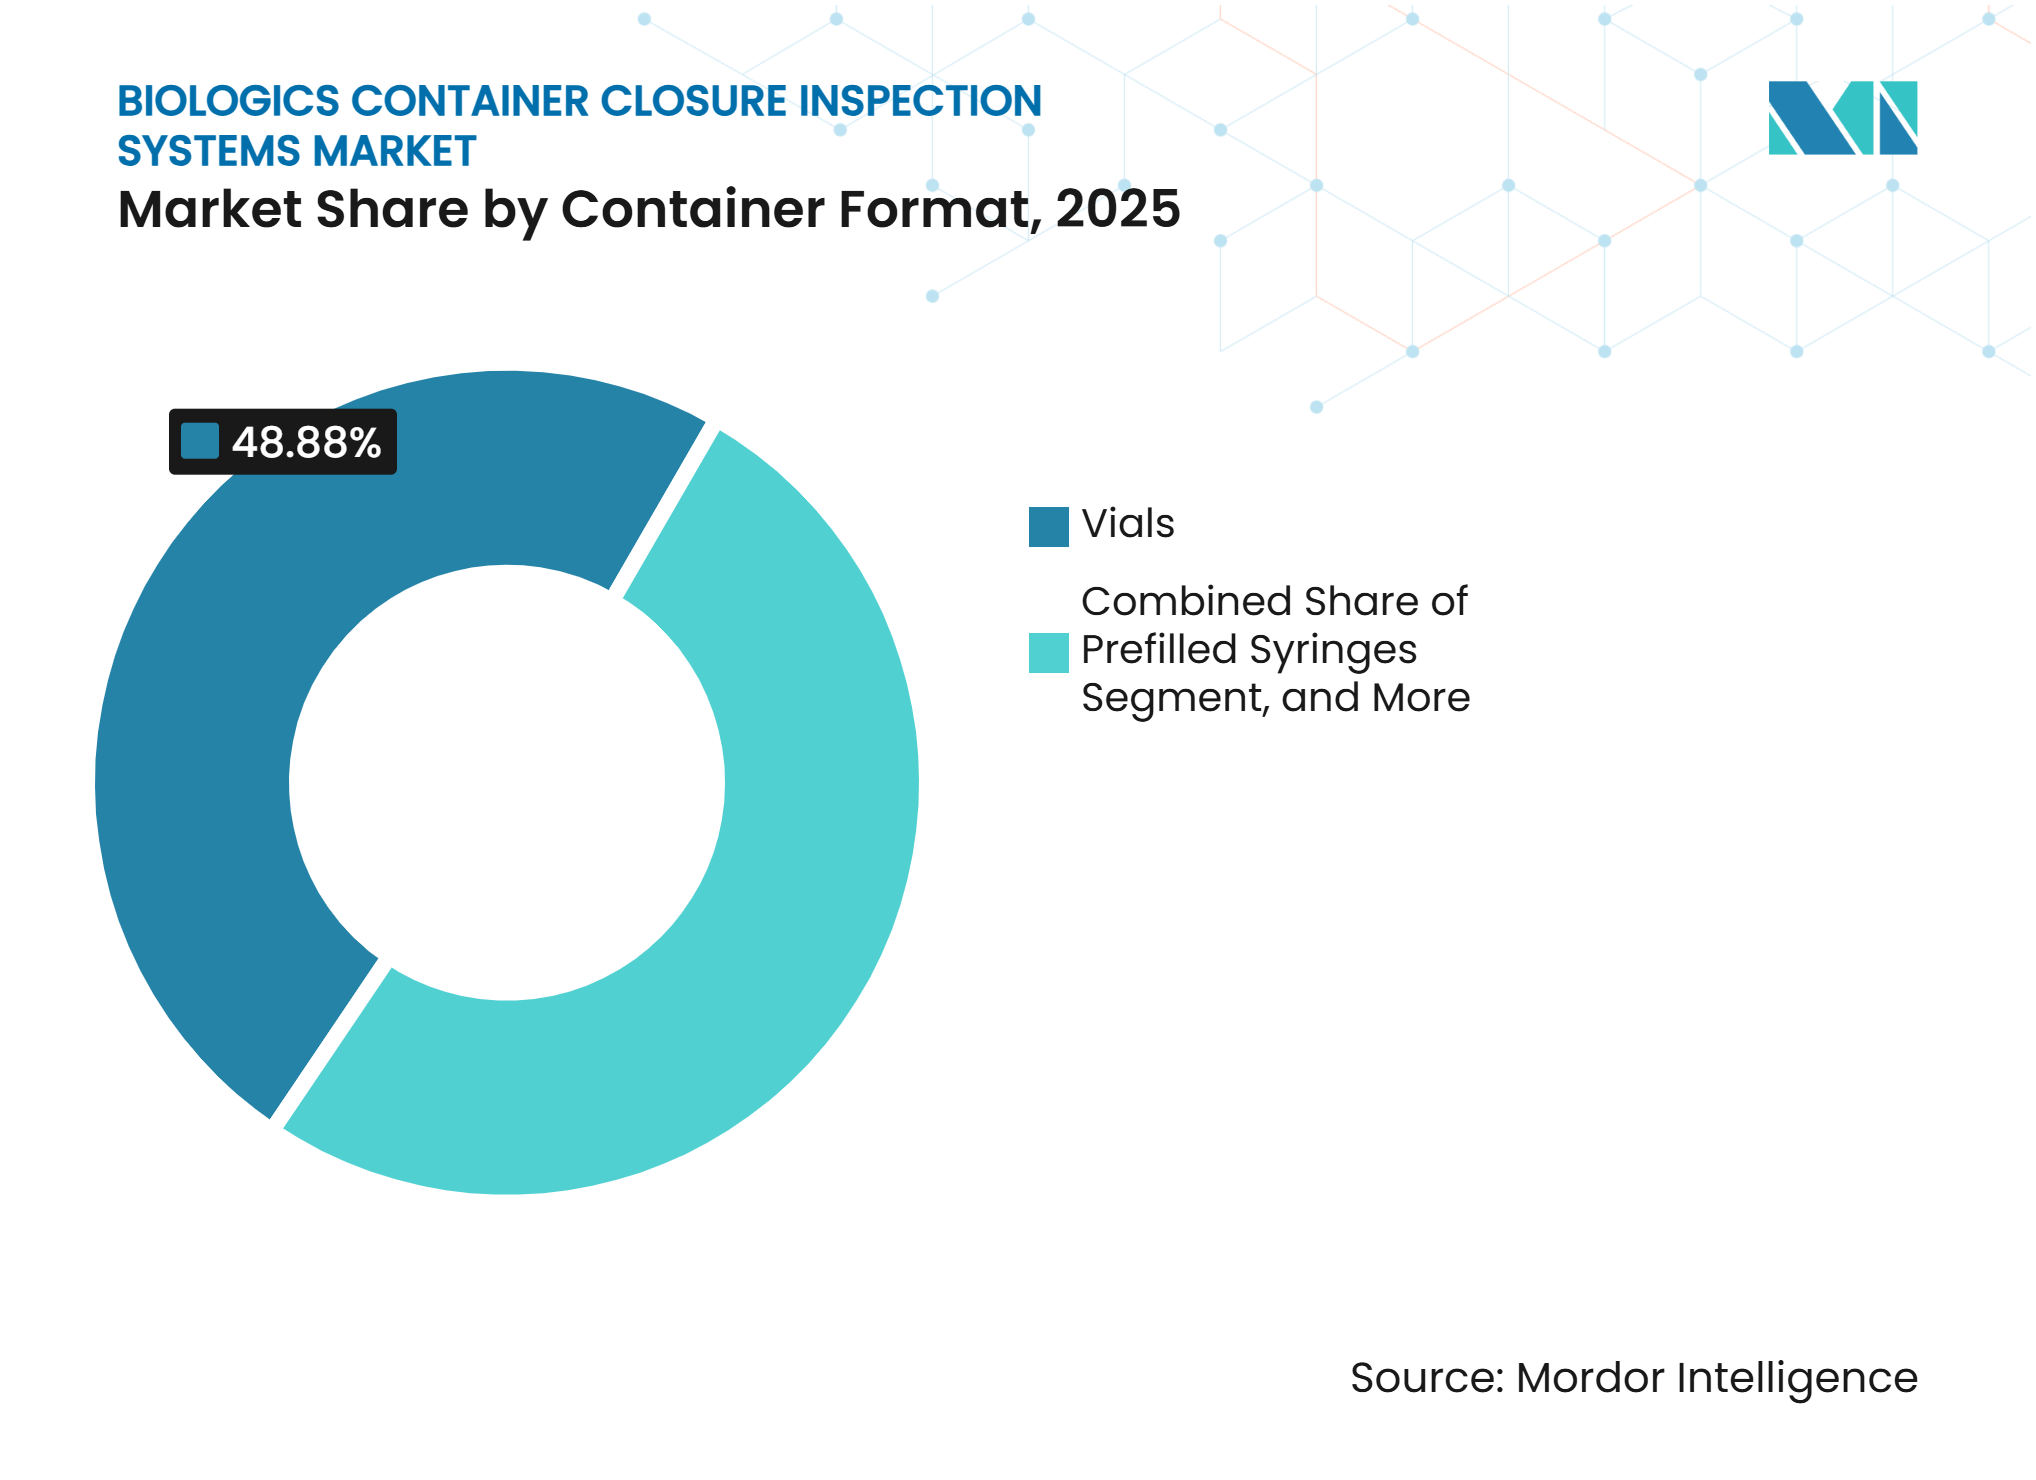
les flacons en tête, tandis que les seringues préremplies modifient les exigences des plateformesLes flacons représentaient 48,88 % des revenus en 2025. Leur position reflète la large base installée d'anticorps monoclonaux, de cytokines et de vaccins conditionnés dans des flacons en verre pour les hôpitaux et les milieux cliniques. Les équipements d'inspection de flacons ont également l'historique de validation le plus approfondi et la gamme de plateformes disponibles la plus large. Cette maturité fait des flacons la valeur par défaut pratique pour les systèmes d'inspection des fermetures de conteneurs pour biologiques dans les lancements de marché nécessitant une voie rapide vers la production commerciale. Les seringues préremplies sont le format à la croissance la plus rapide jusqu'en 2031, car les biologiques GLP-1, anti-inflammatoires et oncologiques soutiennent de plus en plus l'auto-administration. Les conteneurs emboîtés prêts à l'emploi s'inscrivent également dans les attentes de contrôle de la contamination au titre de l'Annexe 1 des BPF de l'UE.
Les seringues préremplies nécessitent une inspection simultanée du piston, de la bride, du protège-aiguille, du corps, des particules et de l'intégrité de la fermeture. Les lignes existantes conçues pour les flacons nécessitent généralement des modifications capitalistiques importantes avant de pouvoir effectuer ces tâches. Cette exigence soutient la demande de plateformes dédiées sur le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques. Les cartouches servent les stylos injecteurs et les auto-injecteurs utilisés dans les thérapies contre le diabète et l'hormone de croissance. Les ampoules restent pertinentes pour les biologiques à usage unique avec des volumes commerciaux plus faibles. Ces formats plus petits pourraient attirer de nouveaux investissements à mesure que les exigences relatives aux produits combinés s'élargissent dans le cadre du projet de directive de la FDA.



Par mode d'inspection :
l'automatisation en ligne reste centrale pour la production commercialeL'inspection en ligne entièrement automatisée détenait 68,89 % des revenus de 2025 et devrait se développer à un CAGR de 10,37 % jusqu'en 2031. Le segment a dominé le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques en termes de taille car le remplissage aseptique en isolateur intègre les opérations de remplissage-finition et l'inspection au sein de barrières fermées. L'inspection hors ligne sur paillasse ne s'intègre pas facilement dans cette architecture de production. Les produits injectables stériles font également l'objet d'exigences d'inspection à 100 % dans les principales juridictions réglementées. Ces conditions réduisent le rôle de l'échantillonnage statistique comme alternative pour la production commerciale. Les systèmes en ligne restent donc l'option privilégiée pour les installations à haut volume.
Les plateformes semi-automatisées servent les lots de développement clinique qui n'atteignent pas le seuil économique pour la validation en ligne. Elles soutiennent également les installations de CDMOs à haute diversité et faible volume avec des changements fréquents de produits dans les programmes de médecine personnalisée. Körber a lancé la machine d'inspection entièrement automatique ALVA à Interpack 2026 pour des changements rapides entre seringues, flacons et cartouches. La conception comble un écart sur le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques entre les lignes haut débit premium et les exigences de petits lots diversifiés. Les systèmes hors ligne et sur paillasse soutiennent toujours le développement des méthodes, les tests de stabilité et le contrôle qualité à la réception. Leur rôle est stable pour les petits programmes cliniques où les exigences capitalistiques de l'automatisation en ligne ne sont pas justifiées.
Par technologie d'inspection :
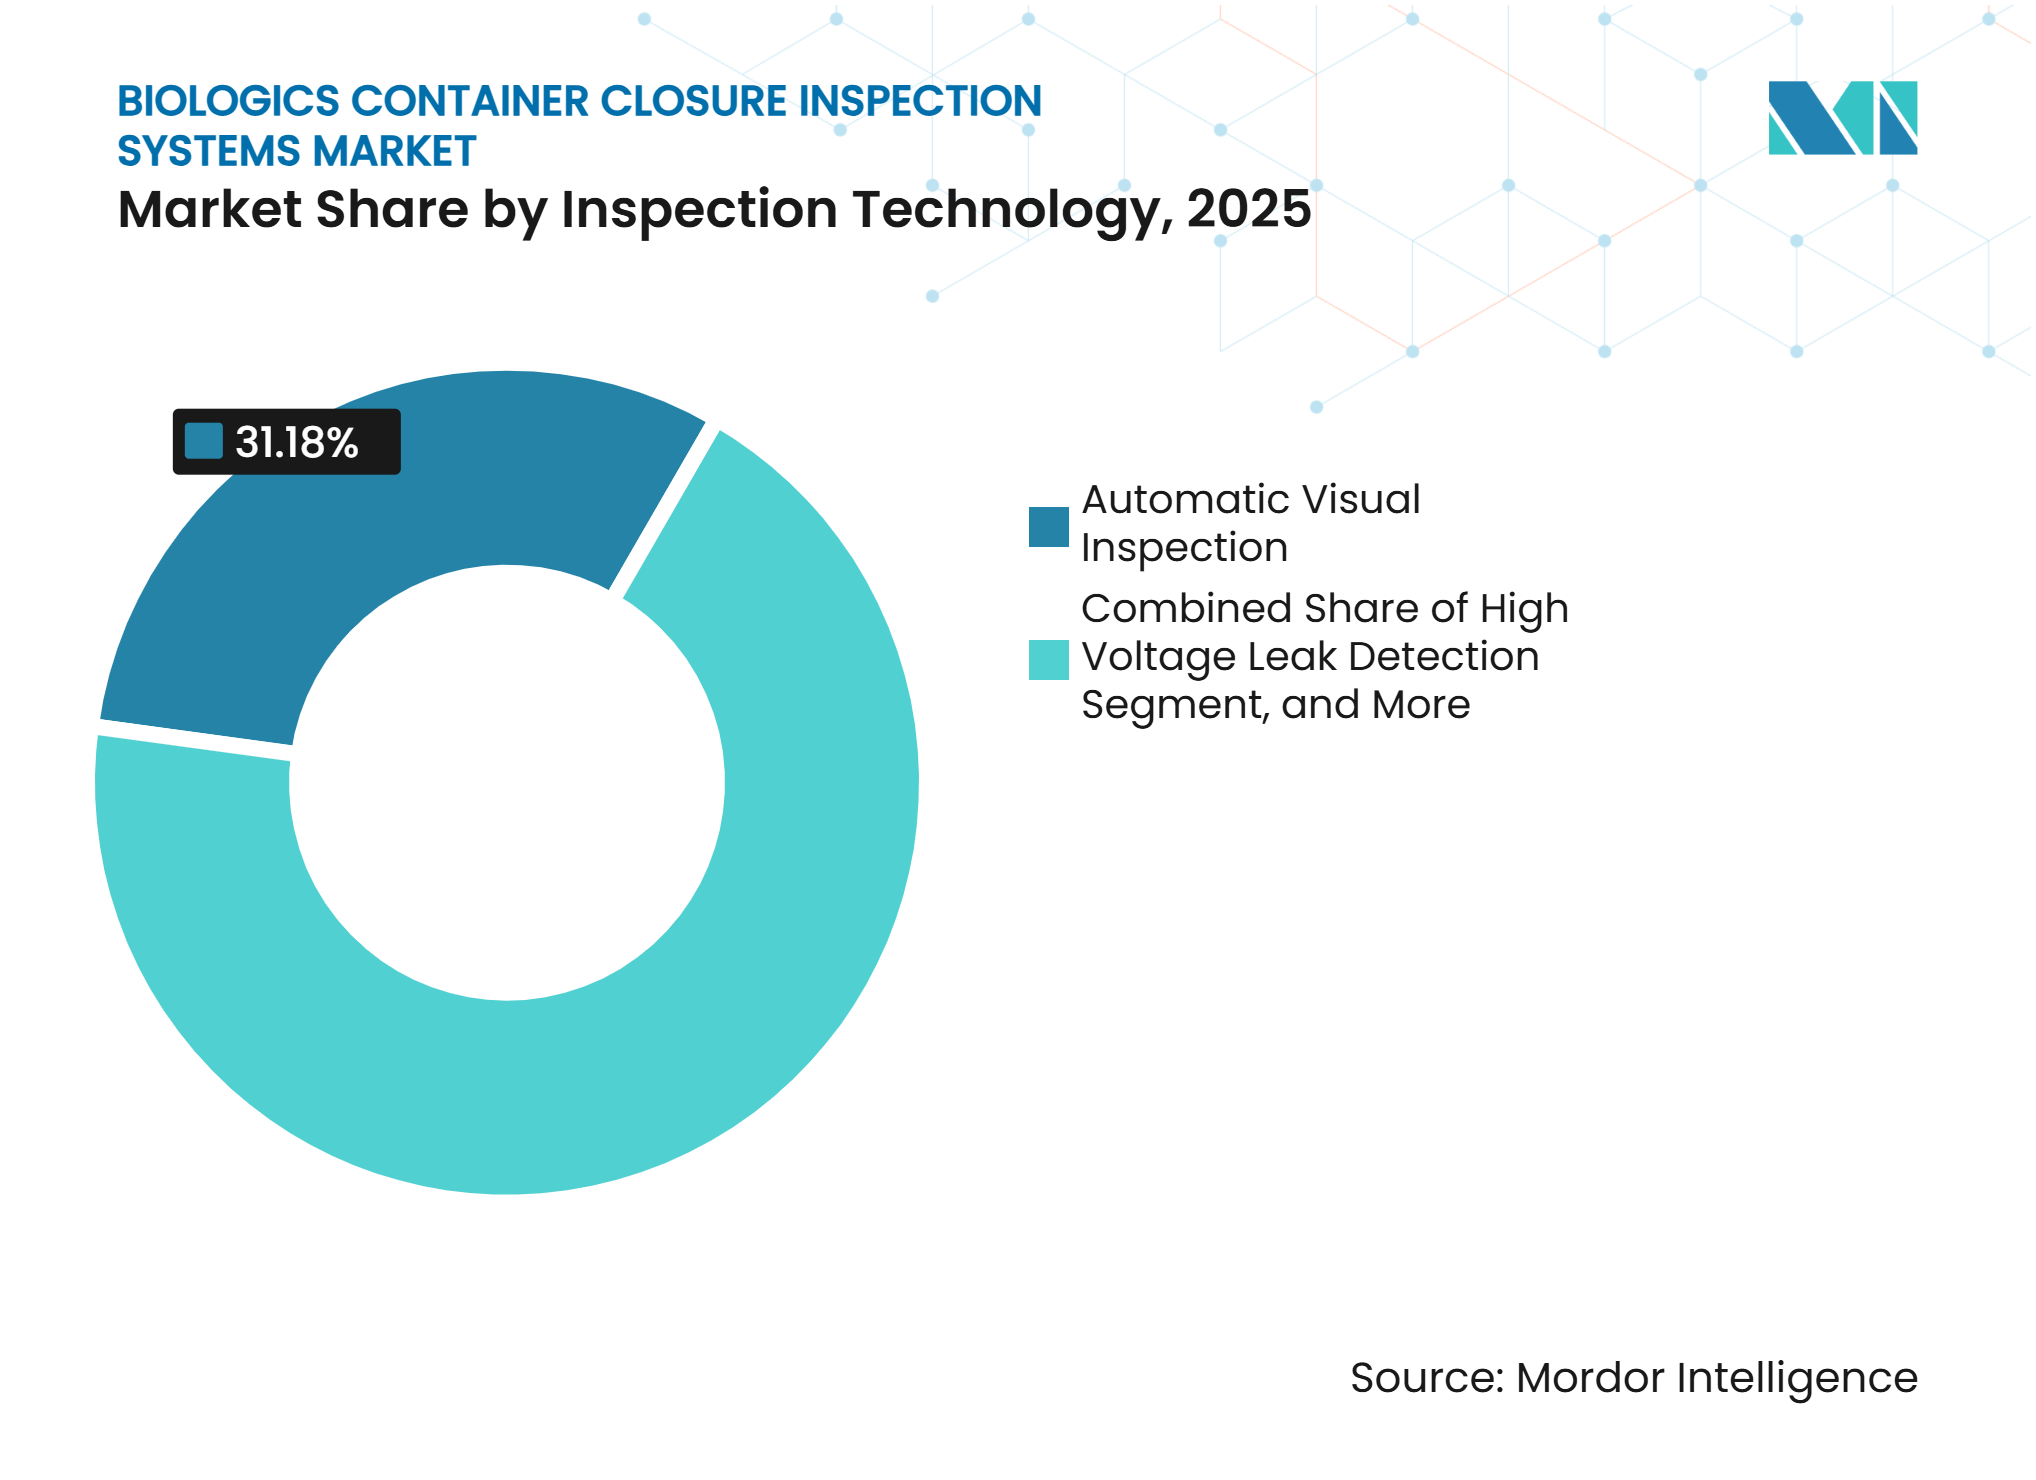
l'inspection visuelle en tête, tandis que l'analyse de l'espace de tête se développeL'inspection visuelle automatique représentait 31,18 % des revenus en 2025. Elle reste essentielle car les produits injectables nécessitent une inspection visuelle dans les environnements réglementés par la FDA, l'EMA et la PMDA. L'inspection visuelle automatique est de plus en plus l'élément de base des systèmes qui ajoutent l'analyse de l'espace de tête, la détection de fuites à haute tension ou la décroissance sous vide. Cette approche combinée intègre plusieurs méthodes d'inspection dans un seul périmètre d'équipement validé. Les fabricants peuvent ainsi réduire le besoin de décisions d'approvisionnement et de validation séparées. Cette tendance favorise les plateformes qui intègrent l'inspection visuelle et le CCIT.
L'analyse des gaz de l'espace de tête devrait se développer à un CAGR de 10,23 % de 2026 à 2031. Elle peut détecter les fuites survenant lors du stockage cryogénique et se rescelant à température ambiante. Cette capacité soutient son utilisation dans les biologiques lyophilisés, les produits à ARNm et les thérapies cellulaires cryoconservées. Une étude de 2024 publiée dans la revue PDA Journal a rapporté un R² supérieur à 0,98 pour l'analyse du dioxyde de carbone de l'espace de tête et la détection de fuites d'hélium sur les formats de flacons ISO 2R et ISO 10R.[2] La détection de fuites à haute tension sert les biologiques liquides conducteurs, la décroissance sous vide et sous pression soutient la qualification des fermetures, et l'imagerie par rayons X aide à caractériser les particules dans les produits opaques. Syntegon a introduit OpaqView en 2026 pour détecter les particules dans les injectables opaques que l'inspection visuelle conventionnelle ne peut pas évaluer de manière fiable.

Par utilisateur final :
les fabricants biopharmaceutiques en tête, tandis que les thérapies avancées ajoutent de la demandeLes fabricants biopharmaceutiques représentaient 47,88 % du marché des systèmes d'inspection des fermetures de conteneurs pour biologiques en 2025. Leur envergure et leur exposition aux exigences de licence de la FDA et de l'EMA font de la performance d'inspection un élément central de la libération des lots. Les produits commerciaux ont une tolérance limitée aux échecs de libération liés à la non-conformité de l'inspection. Les fabricants de thérapies cellulaires et géniques devraient être le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 10,52 % jusqu'en 2031. Leur croissance reflète des besoins d'inspection complexes plutôt que des volumes unitaires élevés. Les thérapies autologues peuvent varier en apparence d'un lot à l'autre, nécessitant des méthodes d'inspection adaptées.
Les suspensions de thérapie cellulaire contiennent du matériel vivant qui peut ressembler à des particules, ce qui rend le développement standard de modèles d'IA moins transférable. Des recherches ont identifié des limitations dans les méthodes standard de particules pour ces préparations turbides. Les CDMOs et les prestataires de remplissage-finition sous contrat agrègent la demande car ils peuvent utiliser les équipements pour plusieurs clients et formats. Les fabricants de vaccins conservent l'infrastructure établie développée lors des expansions de capacité liées à la COVID-19 et pourraient la mettre à niveau pour une utilisation combinée avec le CCIT. Les pharmacies académiques et hospitalières constituent un groupe plus petit en croissance à mesure que la préparation de biologiques spécialisés se développe dans le cadre des exigences de la Section 503B. Les exigences de l'Annexe 1 des BPF de l'UE et des BPF de la FDA Partie 211 s'appliquent à toutes ces catégories d'utilisateurs finaux.
Analyse géographique
L'Amérique du Nord détenait 34,96 % des revenus en 2025. Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques bénéficie de la forte concentration d'usines biologiques agréées par la FDA et d'équipements d'inspection automatisés validés dans la région. Les mesures d'application de la FDA et les lettres d'avertissement concernant le CCIT peuvent accélérer les décisions de remplacement et de revalidation. Le projet de directive de la FDA publié en août 2026 relève les attentes en matière d'évaluation du cycle de vie et de produits combinés. PCI Pharma Services a annoncé des investissements dépassant 1 milliard USD dans l'expansion du remplissage-finition stérile aux États-Unis et en Europe, incluant une capacité de 70 millions de seringues préremplies et de cartouches et de 40 millions de flacons par an.[3] L'Europe était la deuxième géographie en importance, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et la Suisse formant les marchés principaux.
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques en Europe a continué de répondre à l'Annexe 1 des BPF de l'UE, qui a orienté les investissements dans la fabrication stérile depuis sa mise en œuvre en août 2023. La réglementation intègre le CCIT du cycle de vie et la documentation du contrôle de la contamination dans les exigences de fabrication des produits stériles. L'Italie accueille Antares Vision Group, Stevanato Group et Brevetti CEA, ce qui favorise la collaboration entre fournisseurs et fabricants. Le Royaume-Uni continue de s'aligner sur les normes de l'Annexe 1 des BPF de l'UE après le Brexit. L'Amérique du Sud est plus modeste, avec le Brésil et l'Argentine adoptant les technologies d'inspection à mesure que les exportateurs s'alignent sur les exigences d'importation de la FDA et de l'EMA.
L'Asie-Pacifique devrait croître à un CAGR de 10,87 % jusqu'en 2031. Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques est soutenu par l'expansion des pipelines de biologiques nationaux et des capacités de remplissage-finition des CDMOs en Chine, au Japon, en Corée du Sud et en Inde. La Chine renforce ses exigences en matière d'intégrité des fermetures de conteneurs et de données de contrôle des particules dans les injectables biologiques. L'Inde développe ses capacités pour les seringues préremplissables et les fermetures complexes dans le cadre de son programme d'incitation liée à la production pharmaceutique. Le Japon maintient des exigences d'inspection strictes, tandis que la Corée du Sud ajoute des capacités biologiques à grande échelle et que le Moyen-Orient et l'Afrique restent des marchés en phase précoce, portés par des mises à niveau de fabrication aux Émirats arabes unis et en Arabie saoudite.
Paysage concurrentiel
Concentration du Marché
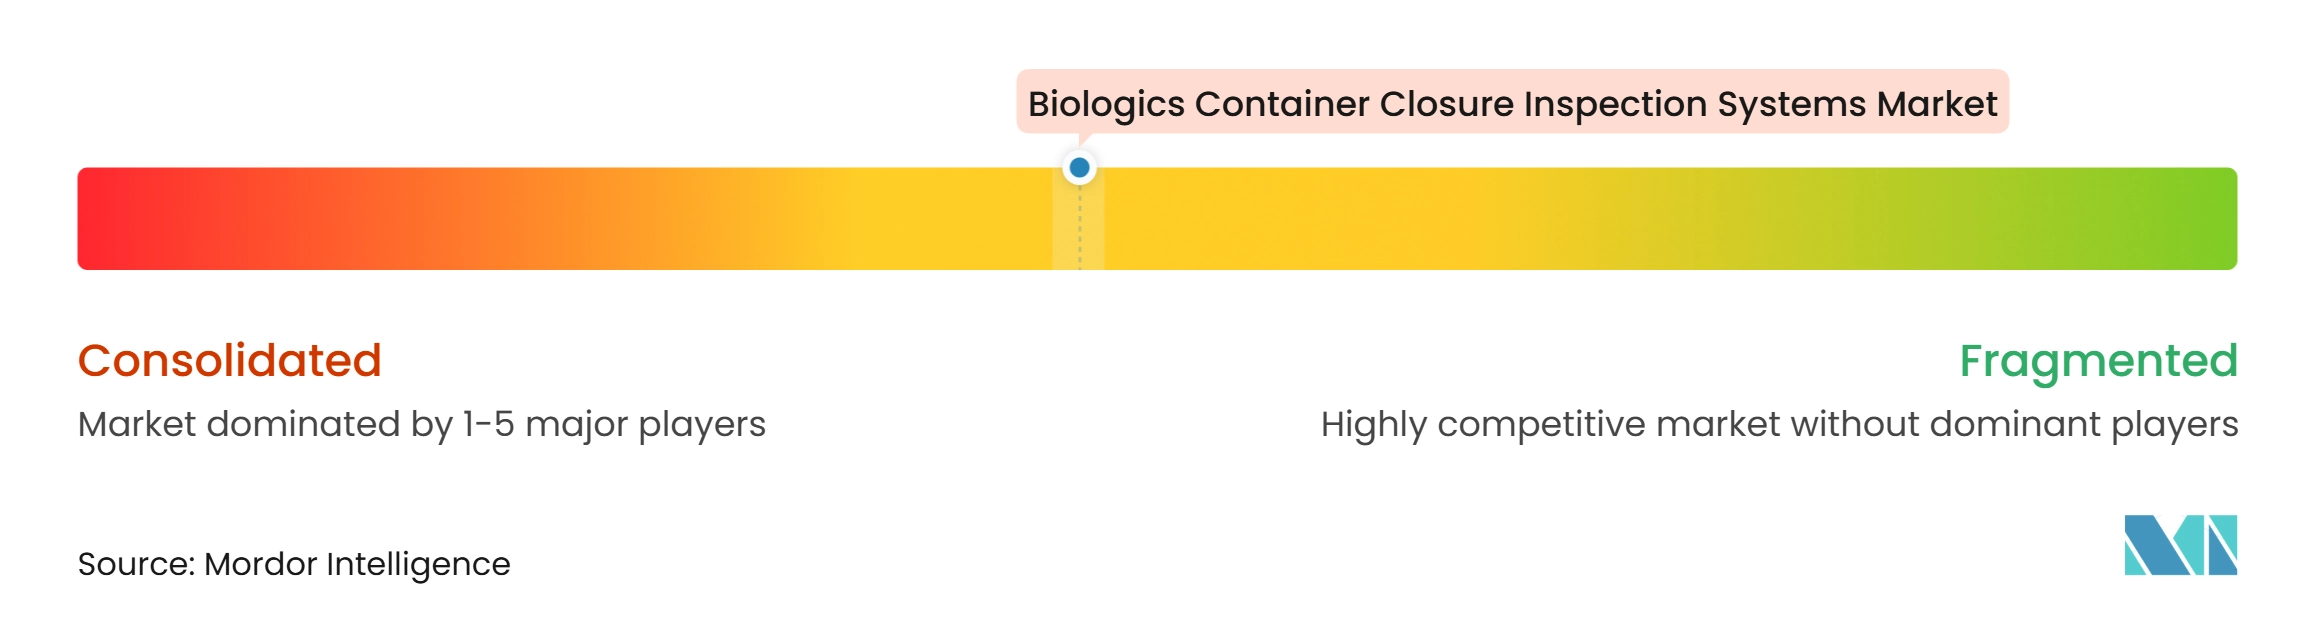
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques est modérément consolidé, avec Antares Vision Group S.p.A., Syntegon Technology GmbH, Körber AG et Stevanato Group S.p.A. comme acteurs principaux. Sur ce marché, ces fournisseurs se font concurrence avec des systèmes automatisés haut de gamme combinant matériel, logiciel, CCIT et traçabilité. Les fournisseurs établis ont une position plus solide car les plateformes validées et la documentation réglementaire sont difficiles à reproduire pour les entreprises de plus petite taille. L'économie des salles blanches favorise également les systèmes intégrés par rapport aux équipements d'inspection et de CCIT séparés. Les exigences des BPF de la FDA Partie 211, de l'Annexe 1 des BPF de l'UE et de la norme USP <1207> constituent des barrières pratiques à l'entrée.
Syntegon a lancé l'AIM9 en février 2026 avec une capacité de traitement allant jusqu'à 600 flacons par minute. La plateforme intègre l'analyse des gaz de l'espace de tête et la détection de fuites à haute tension, et sa fonction de masquage des bulles est conçue pour réduire les rejets erronés dans les biologiques à haute concentration. Antares Vision Group a présenté la série CY pour les seringues préremplies liquides en avril 2026.[4] Le système combine l'inspection visuelle avec la détection de fuites à haute tension et examine les composants des seringues préremplies. Stevanato Group développe une position autour de la flexibilité multi-conteneurs grâce à sa plateforme d'inspection visuelle MAVIS, qui couvre les seringues, les cartouches, les flacons et les ampoules dans des formulations liquides, lyophilisées et de type gel.
Sur le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques, des opportunités subsistent dans les systèmes dédiés aux thérapies cellulaires et géniques autologues avec des lots inférieurs à 1 million d'unités. Les systèmes modulaires pour les CDMOs asiatiques passant de l'inspection manuelle à l'inspection automatisée constituent une autre ouverture. Les fournisseurs de logiciels natifs à l'IA pourraient concurrencer les logiciels d'inspection propriétaires en proposant des systèmes indépendants des fournisseurs sur différentes configurations matérielles. Cognex Corporation et Keyence Corporation fournissent du matériel de vision artificielle et des algorithmes utilisés par des fournisseurs de plateformes pharmaceutiques spécialisées.
Leaders du secteur des systèmes d'inspection des fermetures de conteneurs pour biologiques
-
Antares Vision Group S.p.A.
-
Syntegon Technology GmbH
-
Körber AG
-
Stevanato Group S.p.A.
-
Brevetti CEA S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'inspection des fermetures de conteneurs pour biologiques Entreprises couvertes dans ce rapport
- Antares Vision Group S.p.A.
- Syntegon Technology GmbH
- Körber AG
- Stevanato Group S.p.A.
- Brevetti CEA S.p.A.
- Mettler-Toledo International Inc.
- Cognex Corporation
- Thermo Fisher Scientific Inc.
- Keyence Corporation
- WIPOTEC-OCS GmbH
- Optel Group
- Jekson Vision
- ACG Worldwide
- Sensum d.o.o.
- DAIICHI JITSUGYO VISWILL CO., LTD.
- Nikka Densok Limited
Développements industriels récents dans Marché des systèmes d'inspection des fermetures de conteneurs pour biologiques
- Août 2026 : La FDA américaine a publié un projet de directive intitulé
Systèmes de fermeture de conteneurs pour les médicaments à usage humain et les produits biologiques
, remplaçant sa directive de 1999. Le projet élève le CCIT au rang d'élément critique du cycle de vie, étend les exigences aux produits combinés incluant les seringues préremplies et les auto-injecteurs, et impose une évaluation élargie des extractibles et des lixiviables, représentant la révision la plus complète de la réglementation américaine sur les fermetures de conteneurs en plus de 25 ans et devant déclencher un large cycle de revalidation des plateformes d'inspection dans l'ensemble du secteur. - Août 2026 : Jubilant Pharmova a reçu l'autorisation de la FDA américaine pour la fabrication de lots commerciaux sur la Ligne 3 de son installation de Spokane, dans l'État de Washington, une nouvelle ligne d'injectables stériles en isolateur représentant un investissement de Phase 1 de 132 millions USD. L'entreprise a un objectif total d'expansion multi-phases de 300 millions USD pour doubler sa capacité de fabrication d'ici l'exercice 28. L'autorisation ajoute une capacité de remplissage-finition stérile nécessitant une intégration validée de l'inspection des fermetures de conteneurs.
- Août 2026 : Altruist Biologics, filiale d'Innovent Biologics, a achevé la première campagne de qualification des performances du procédé commercial pour ses bioréacteurs en acier inoxydable de 20 000 L sur son site de Hangzhou en Chine, une étape qui fait progresser le CDMO vers une production à l'échelle commerciale nécessitant des capacités intégrées de remplissage-finition et d'inspection des fermetures de conteneurs.
- Juin 2026 : WuXi Biologics a achevé la mise hors d'eau modulaire de son installation de produits pharmaceutiques au Singapore CRDMO Hub dans le Tuas Biomedical Park. L'installation, qui devrait produire 100 millions d'unités de seringues préremplies et de flacons par an lorsqu'elle sera opérationnelle, sera l'un des plus grands sites de remplissage-finition de biologiques en Asie du Sud-Est, générant une demande substantielle pour des plateformes d'inspection des fermetures de conteneurs validées.
Périmètre du rapport mondial sur le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques
Le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques comprend les technologies et équipements conçus pour inspecter l'intégrité, la qualité et la sécurité des conteneurs et des systèmes de fermeture utilisés pour les médicaments biologiques. Ces systèmes détectent les défauts tels que les fissures, les fuites, les particules, les mauvais scellages et les imperfections cosmétiques dans les flacons, les seringues, les ampoules, les cartouches et d'autres formats de conditionnement de biologiques afin de soutenir la qualité des produits, la conformité réglementaire et la sécurité des patients.
Le rapport sur le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques est segmenté par format de conteneur (flacons, seringues préremplies, cartouches, ampoules et autres formats de conteneurs), mode d'inspection (en ligne entièrement automatisé, semi-automatisé et hors ligne/sur paillasse), technologie d'inspection (inspection visuelle automatique, détection de fuites à haute tension, analyse des gaz de l'espace de tête, décroissance sous vide et sous pression, imagerie par rayons X et imagerie calculée, et autres technologies d'inspection), utilisateur final (fabricants biopharmaceutiques, CDMOs/remplissage-finition sous contrat, fabricants de vaccins, fabricants de thérapies cellulaires et géniques et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Flacons |
| Seringues préremplies |
| Cartouches |
| Ampoules |
| Autres formats de conteneurs |
| En ligne entièrement automatisé |
| Semi-automatisé |
| Hors ligne / Sur paillasse |
| Inspection visuelle automatique |
| Détection de fuites à haute tension |
| Analyse des gaz de l'espace de tête |
| Décroissance sous vide et sous pression |
| Imagerie par rayons X et imagerie calculée |
| Autres technologies d'inspection |
| Fabricants biopharmaceutiques |
| CDMOs / Remplissage-finition sous contrat |
| Fabricants de vaccins |
| Fabricants de thérapies cellulaires et géniques |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par format de conteneur | Flacons | |
| Seringues préremplies | ||
| Cartouches | ||
| Ampoules | ||
| Autres formats de conteneurs | ||
| Par mode d'inspection | En ligne entièrement automatisé | |
| Semi-automatisé | ||
| Hors ligne / Sur paillasse | ||
| Par technologie d'inspection | Inspection visuelle automatique | |
| Détection de fuites à haute tension | ||
| Analyse des gaz de l'espace de tête | ||
| Décroissance sous vide et sous pression | ||
| Imagerie par rayons X et imagerie calculée | ||
| Autres technologies d'inspection | ||
| Par utilisateur final | Fabricants biopharmaceutiques | |
| CDMOs / Remplissage-finition sous contrat | ||
| Fabricants de vaccins | ||
| Fabricants de thérapies cellulaires et géniques | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection des fermetures de conteneurs pour biologiques ?
Le marché devrait croître de 595,98 millions USD en 2026 à 930,53 millions USD d'ici 2031, à un CAGR de 9,32 %.
Pourquoi les méthodes de CCIT déterministes deviennent-elles plus importantes pour les biologiques ?
Sur le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques, les attentes réglementaires favorisent de plus en plus les tests d'intégrité quantitatifs et auditables tout au long du cycle de vie des produits stériles.
Quel format de conteneur domine la demande de systèmes d'inspection ?
Les flacons détenaient 48,88 % des revenus en 2025, soutenus par leur utilisation établie dans les biologiques commerciaux et les vaccins.
Pourquoi les seringues préremplies augmentent-elles les exigences d'inspection ?
Sur le marché des systèmes d'inspection des fermetures de conteneurs pour biologiques, leur inspection nécessite des contrôles de plusieurs composants, des particules et de l'intégrité de la fermeture au sein d'un seul processus de production.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,87 % à mesure que les capacités de biologiques et de remplissage-finition des CDMOs augmentent.
Qui sont les principaux fournisseurs de plateformes d'inspection ?
Antares Vision Group, Syntegon, Körber et Stevanato Group sont actifs dans les plateformes d'inspection automatisées intégrées.