
バイオベースプロピレングリコール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.91 十億米ドル |
| 市場規模 (2031) | 6.04 十億米ドル |
| 成長率 (2026 - 2031) | 4.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオベースプロピレングリコール市場分析
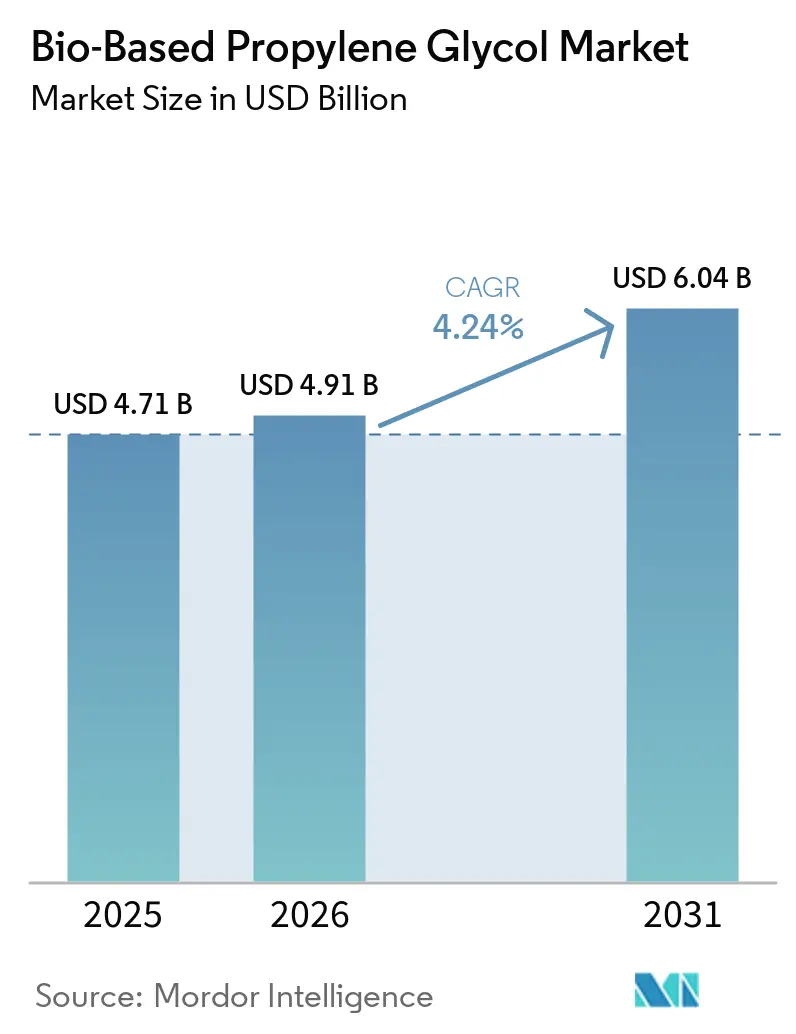
バイオベースプロピレングリコール市場規模は2025年に47.1 ビリオン 米ドルと評価され、2026年の49.1 ビリオン 米ドルから2031年には60.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.24%です。バイオベースプロピレングリコール市場は、バイオディーゼル生産の拡大に伴うグリセリンの供給可能性から恩恵を受けており、生産者にグリコール生産のための再生可能原料ルートを提供しています。再生可能コンテンツおよびサプライチェーンのトレーサビリティに関する調達要件が、消費者向け、産業向け、医薬品向けの製剤における対象顧客基盤を拡大しています。自社グリセリンと認証済みプロセスを持つ生産者は、より厳格なバイヤー資格要件を満たしながら原料リスクを低減できます。バイオベースプロピレングリコール市場は、低毒性冷却剤ソリューションへの需要と規制対象用途における認証済み原料への需要によっても支えられています。プレミアム需要は、能力だけでなく、信頼性の高い認証、純度管理、および納品能力に依存しています。
主要レポートのポイント
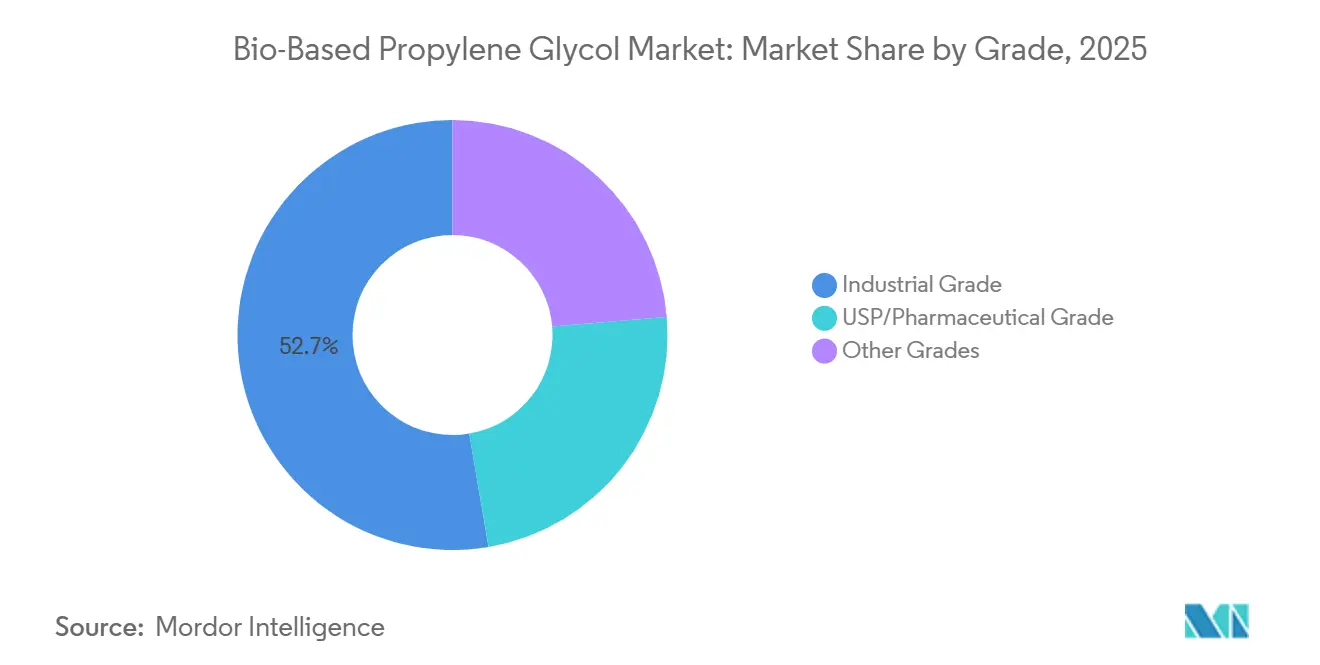
- グレード別では、工業用グレードが2025年のバイオベースプロピレングリコール市場シェアの52.67%を占め、USP/医薬品グレードは2031年にかけてCAGR 5.04%で成長すると予測されています。
- 用途別では、不凍液・冷却剤が2025年のバイオベースプロピレングリコール市場シェアの30.45%を占め、2031年にかけてCAGR 5.25%で成長すると予測されています。
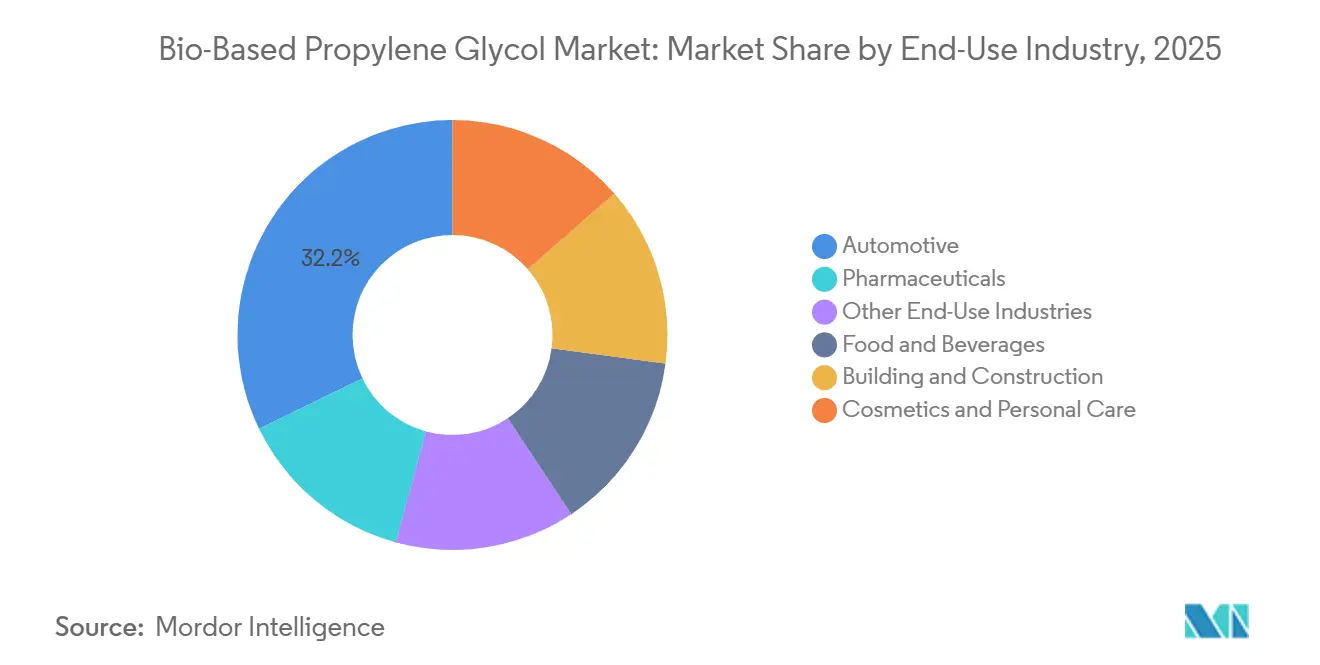
- 最終用途産業別では、自動車が2025年のバイオベースプロピレングリコール市場シェアの32.18%を占め、医薬品は2031年にかけてCAGR 5.42%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のバイオベースプロピレングリコール市場シェア34.23%を占め、2031年にかけてCAGR 5.11%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルバイオベースプロピレングリコール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオディーゼルストリームからの再生可能グリセリンの有効活用 | +1.2% | グローバル、特に北米、EU、ASEAN集中 | 短期(2年以内) |
| 規制対象製剤におけるサステナビリティ仕様 | +1.0% | 北米・欧州、アジア太平洋への波及 | 中期(2~4年) |
| EV熱管理および低毒性冷却剤の採用 | +0.8% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 建設用複合材料におけるバイオベースコンテンツ要件 | +0.5% | 欧州(中核)、北米への波及 | 長期(4年以上) |
| 再生可能プロピレングリコールのドロップイン資格認定 | +0.3% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
バイオディーゼルストリームからの再生可能グリセリンの有効活用
バイオディーゼルの設備増強は2024年を通じて継続し、従来の石鹸・油脂化学品の需要チャネルを超えるグリセリン産出量を維持しました[1]国際エネルギー機関、「バイオ燃料」、国際エネルギー機関、iea.org。バイオディーゼル100ポンドごとに粗グリセリン10ポンドが生成され、バイオ燃料の拡大と再生可能グリコール原料の供給可能性が直接連動しています。この原料ストリームにより、バイオベースプロピレングリコール市場はバイオ燃料生産および再生可能原料の供給可能性と直接結びついています。混合原料のバイオディーゼル操業から得られる粗グリセリンには、メタノール残留物、触媒塩、および着色物質が含まれる場合があります。これらの不純物は、食品グレードまたは医薬品グレードの水素化分解に使用する前にさらなる精製が必要です。ADMはイリノイ州ディケーターの操業において触媒変換前にグリセロールを精製しており、統合生産者が原料品質をより適切に管理できるようにしています。Air Liquideは、同社のBioPGプロセスが銅触媒上で175℃から195℃、75から200バールの液相水素化分解を使用し、再生可能グリセリンから医薬品グレードおよび工業グレードの製品を生産すると述べています。Air Liquideはまた、このプロセスにより石油化学ルートと比較して温室効果ガス排出量を最大70%削減できると報告しています。これは、再生可能コンテンツと環境性能を合わせて評価するバイヤーからの需要を支えています。変換性能が両方の要件を満たす場合、バイオベースプロピレングリコール市場はその恩恵を受けることができます。
規制対象製剤におけるサステナビリティ仕様
消費財、医薬品、および食品企業は、サプライヤー資格審査プロセスおよびサステナビリティ報告を通じて再生可能調達要件を適用しています。これらの要件は、企業のスコープ3報告と完成製剤における再生可能コンテンツに対する顧客の期待を結びつけています。Dowは、国際サステナビリティ・カーボン認証PLUSの認証プロセスからプロピレングリコールRENを提供しており、製品には少なくとも50%のバイオベースコンテンツが含まれると述べています。米国食品医薬品局のガイダンスは、プロピレングリコールを含む高リスク医薬品成分について、ジエチレングリコールおよびエチレングリコール汚染の試験を義務付けています。この要件は、液体医薬品製剤のトレーサブルな調達の重要性を高め、検証済みの品質システムにより大きな比重を置くものです。ADMは、EVO-100製品が米国薬局方、国民医薬品集、食品化学品規格、および欧州薬局方の要件を満たすと述べています。したがって、バイオベースプロピレングリコール市場は、再生可能コンテンツの主張と品質文書および検証済みサプライチェーンを組み合わせることができるサプライヤーを評価します。この組み合わせにより、汚染、認証状況、およびサプライヤーのトレーサビリティに関するバイヤーの懸念を軽減できます。これは、製剤が製品品質と調達の両方の期待を満たす必要がある場合に特に重要です。
EV熱管理および低毒性冷却剤の採用
電気自動車のバッテリーシステムは、制御された電気伝導率を持つ水グリコール流体への需要を高めています。中国は2025年10月にGB29743.2を施行し、新たに開発される電気自動車プラットフォームにおける水グリコール冷却剤の伝導率を100µS/cmに制限しました。Artecoは、400ボルトの57Ahニッケルマンガンコバルトプリズマティックセルにおいて、高伝導率冷却剤と低伝導率冷却剤を比較した試験を発表しました。この研究では、同一試験条件下で5,000µS/cmの従来型冷却剤では即時短絡挙動が報告され、100µS/cmでは短絡拡大リスクが低下することが示されました。この性能要件は、電気的安全性と流体品質が密接に関連するバッテリー隣接冷却回路において、慎重に精製されたグリコール製剤を優位にします。Artecoは、国際サステナビリティ・カーボン認証PLUSの認証を受けたマスバランスモノプロピレングリコールを使用したFreecor EV ECOシリーズを提供しています。自動車メーカーが冷却剤仕様を精緻化するにつれ、バイオベースプロピレングリコール市場は安全性と再生可能コンテンツの両方の要件に対応できます。プロピレングリコールはまた、偶発的な漏洩が考慮されるバッテリー隣接用途での使用を支持する安全性プロファイルを持っています。再生可能バリアントは、サプライチェーン報告要件を持つメーカーに対してその技術的価値提案を拡張します。
再生可能プロピレングリコールのドロップイン資格認定
再生可能プロピレングリコールは、必要な純度、性能、および文書化基準を満たす場合、従来のプロピレングリコールをすでに使用している用途において資格認定を受けることができます。これにより、製剤業者は製品におけるグリコールの中核的な役割を変えることなく再生可能原料を採用できます。ADMは、工業用、食品用、医薬品用、および個人ケア用途向けに植物由来プロピレングリコールグレードを供給しており、確立された用途分野全体での資格認定を支援しています。Dowもまた、プロピレングリコールRENポートフォリオを通じて食品、医薬品、および個人ケア顧客向けに認証済みバイオサーキュラープロピレングリコールを提供しています。主な要件は、サプライヤーが既存の顧客仕様に適合した一貫した品質、トレーサビリティ、および認証を提供することです。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学系プロピレングリコールに対するコストプレミアム | -1.2% | グローバル、特にアジア太平洋のコモディティグレード工業市場 | 中期(2~4年) |
| 原料価格と純度のボラティリティ | -1.0% | グローバル、アジア太平洋および北米集中 | 短期(2年以内) |
| 医薬品・食品グレードの認証済み供給の不足 | -0.8% | 北米・欧州、南アジアおよび東南アジアへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油化学系プロピレングリコールに対するコストプレミアム
バイオベースプロピレングリコールは、グレードおよび認証レベルに応じて、欧州では化石由来グレードに対して20%から30%の価格プレミアムを維持していました。北米では、専用の再生可能精製インフラと文書化要件がコストを増加させる可能性があるため、プレミアムは20%から50%の範囲でした。認証、保管管理の監査、および専門的な加工が認証グレードの納品コストに影響します。プレミアムは、設備能力と変換効率の向上により、2015年の45%から2025年には18%から20%に縮小しました。溶剤、不凍液ベース、または樹脂ジオールとしてグリコールを使用する産業バイヤーは、価格差に対して依然として敏感です。バイオベースプロピレングリコール市場は、これらのコスト敏感な用途において、調達規則と検証済みの低炭素コンテンツを評価するバイヤーの意欲に依存することになります。
原料価格と純度のボラティリティ
粗グリセリンの価格はバイオディーゼル生産の経済性とバイオ燃料義務の実施に連動しています。自社グリセリン精製設備を持たない生産者は、混合原料バイオディーゼルストリームからのスポット価格の上昇と品質リスクに直面する可能性があります。バッチレベルの純度不合格は、食品グレードおよび医薬品グレードの用途での拒絶につながる可能性があり、単一の事象がサプライヤーの資格認定に影響を与えることがあります。米国農務省のBioPreferredプログラムは、プログラムのバイオベース要件を満たす認証製品を特定していますが、認証は原材料価格のボラティリティを排除するものではありません[2]米国農務省、「BioPreferredプログラムについて」、米国農務省、biopreferred.gov。主要施設はグリセロールからプロピレングリコールへの変換効率を95%超に改善し、歩留まり損失を削減していますが、変動する原料価格へのエクスポージャーは排除されていません。統合生産者はボラティリティの高い時期にマージンポジションを強化できますが、規模の小さい独立系コンバーターは認証アップグレードや拡張への投資能力が低くなっています。これらの条件は統合サプライヤーを優位にし、規模の小さい独立系コンバーターの投資能力を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:工業用グレードが収益を牽引し、USP/医薬品グレードが最速で成長
工業用グレードは2025年のバイオベースプロピレングリコール市場シェアの52.67%を占めました。不凍液製剤、工業用溶剤、不飽和ポリエステル樹脂生産、および機能性流体に使用されています。工業用グレードの産出は一般的に薬局方グレード材料よりも蒸留・精製が少なくて済みます。この加工プロファイルにより、新たな再生可能グリコール設備の最初の製品として実用的です。このグレードの幅広い用途基盤は、産業バリューチェーン全体でバイオベースプロピレングリコール産業にとって重要であり続けます。
USP/医薬品グレードは2031年にかけてCAGR 5.04%で成長すると予測されています。製薬企業は液体剤形および賦形剤システムのトレーサブルな原料を求めています。ADMは、EVO-100が複数の薬局方基準を満たし、ASTM D6866に基づいて認証された100%バイオベース炭素含有量を持つと述べています。工業用設備を医薬品グレード産出にアップグレードする生産者は、精製、バリデーション、および品質管理に実質的な投資を行う必要があります。これらの投資により、認証済みサプライヤーはより高付加価値の顧客要件へのアクセスを得ることができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:不凍液・冷却剤がリーダーシップと成長モメンタムの両方を牽引
不凍液・冷却剤は2025年のバイオベースプロピレングリコール市場規模の30.45%を占めました。このセグメントは2031年にかけてCAGR 5.25%で成長すると予測されています。自動車の電動化により、制御された熱管理流体の重要性が高まっています。新型電気自動車冷却剤用途に対する中国の伝導率要件により、この需要に品質仕様が加わっています。バイオベースプロピレングリコール市場は、製剤業者が低不純物レベルと再生可能コンテンツの文書化を必要とするこの用途を支援できます。
溶剤用途は医薬品、個人ケア、および工業プロセス用途に使用されています。再生可能コンテンツ認証は、製剤業者が完成品の調達主張を支援するのに役立ちます。化学中間体および不飽和ポリエステル樹脂用途は、複合材料生産における文書化された材料投入への需要から恩恵を受けています。その他の用途には、凍結防止剤、塗料、およびタバコ保湿剤が含まれます。これらの用途は、サステナビリティ仕様の重要性が低い場合でも基本的な需要を提供します。それらの多様な要件が合わさることで、バイオベースプロピレングリコール市場内の単一用途への依存度が低下します。
最終用途産業別:医薬品が成長を牽引し、自動車が規模を定義
自動車は2025年のバイオベースプロピレングリコール市場規模の32.18%を占めました。車両熱管理システムは現在、伝導率、純度、およびサステナビリティ文書化の要件を満たす流体を必要としています。これにより、自動車需要を減少させるのではなく、自動車用グリコールの品質ニーズが変化しました。食品・飲料は、プロピレングリコールが保湿剤、香料キャリア、および固結防止剤として使用されているため、安定した需要源であり続けています。食品安全な調達はまた、ブランド製品のポジショニングを支援できます。
医薬品は2031年にかけてCAGR 5.42%で成長すると予測されています。成長はインドにおける医薬品製造能力と薬局方基準に基づく認証済みバイオベース賦形剤の使用に関連しています。建設・建材の需要は、検証済みの再生可能プロピレングリコールコンテンツを求める複合材料生産者によって支えられています。化粧品・個人ケアメーカーは、スキンケア、シャンプー、歯磨き粉などの品に再生可能原料要件を適用しています。Dowは、個人ケア、医薬品、および食品用途向けに認証済みバイオサーキュラープロピレングリコールをポジショニングしています。洗剤、船舶用途、および特殊電子用途がバイオベースプロピレングリコール市場に小規模な需要ストリームを加えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
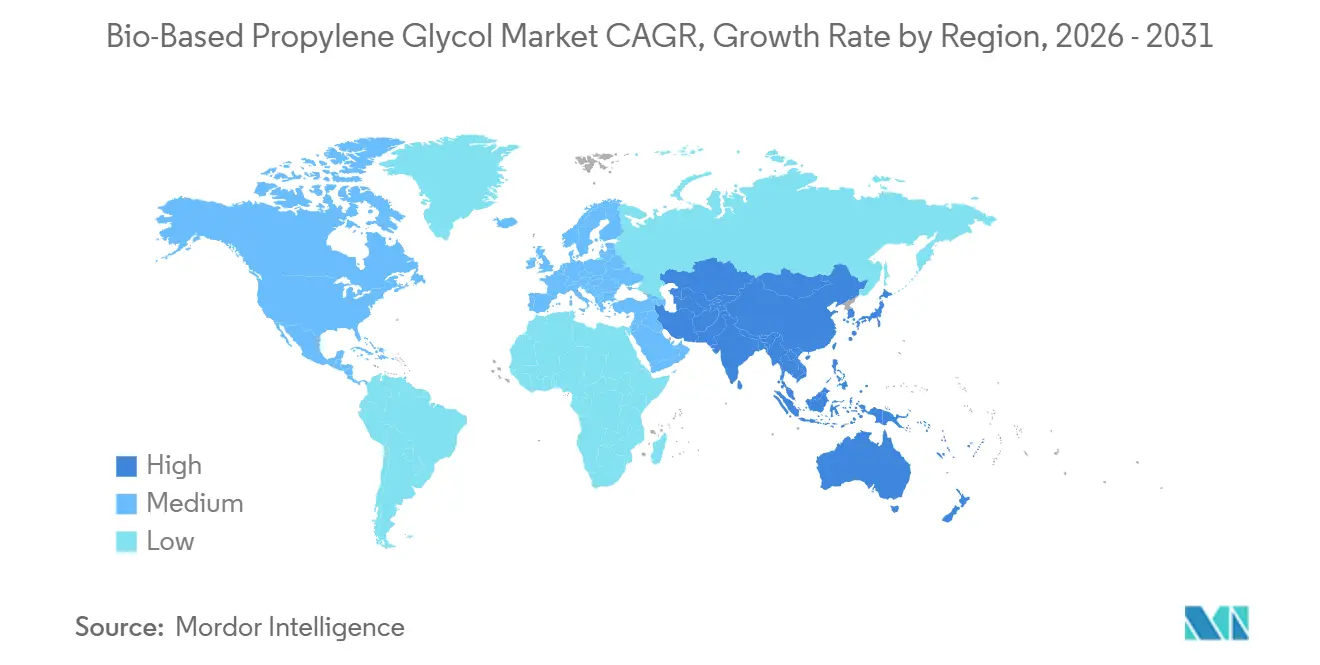
アジア太平洋は2025年に34.23%を占め、2031年にかけてCAGR 5.11%で成長すると予測されています。中国は河南省、山東省、江蘇省の施設を通じて地域の供給基盤を支えています。Dowのタイサイトは2024年の拡張後に年間25万メトリックトンに達しました。同サイトは2025年3月に国際サステナビリティ・カーボン認証PLUSの認証を取得しました。インドのバイオベースプロピレングリコール輸入は、医薬品製造能力に支えられ、2020年から2024年にかけてCAGR 13.43%で成長しました。日本と韓国は、より高付加価値の医薬品、個人ケア、および自動車用途への需要を生み出しています。タイのパーム油バイオディーゼルグリセリンインフラはまた、ASEANの生産者にコスト優位な再生可能原料基盤を提供しています。これらの生産者は地域バイヤーと輸出市場の両方に対応できます。
北米はバイオベースプロピレングリコール市場にとって重要な生産・消費の中心地です。ADMとCargill, Incorporatedは、グリセリン原料へのアクセスを提供する大豆・キャノーラ加工ネットワークを持っています。ADMのイリノイ州ディケーター工場は、年間10万メトリックトンでバイオベースプロピレングリコールを商業的に生産しており、工業用、食品用、医薬品用、および個人ケア顧客に対応しています。同工場は、ADMが米国農務省BioPreferredプログラムの下で100%バイオベースと認定する大豆・キャノーラ由来グリセリンを使用しています。BioPreferredプログラムは、適格製品に対する連邦政府の購買優遇を提供しています。ADMは2025年12月に医薬品および個人ケア顧客からの需要に応えるため北米の設備能力を拡張しました。食品施設の冷却用途もバイオベースプロピレングリコールを評価しており、安全性と製品接触要件が流体選択を導いています。これらの要因は環境上の主張だけを超えた需要を支えています。技術的適合性が求められる規制対象の冷却・加工用途においてサプライヤーに役割を与えることができます。このような使用事例は、資格認定施設による継続的な消費を支援できます。このポジショニングは、原料管理、認証、および用途サポートを、時間をかけて競争力に影響を与える形で結びつけています。
欧州は、マスバランス文書化と認証済み再生可能原料に対するバイヤー需要によって形成されています。LyondellBasell Industries N.V.は、マスバランスアプローチを使用した国際サステナビリティ・カーボン認証PLUSの認証を受けた低炭素ソリューションを提供しています。BASFのグリセリンからプロピレングリコールへの触媒技術は、バイオディーゼル由来グリセリンを使用する工場の再生可能グリコール生産を支援しています。南米では、ブラジルにおいてサトウキビ由来グリセリンと産業バイオテクノロジーインフラが生産を支援できる機会があります。中東・アフリカは開発の初期段階にあります。エジプト、モロッコ、南アフリカにおける医薬品製造の拡大は、施設が輸出品質基準を目指すにつれて米国薬局方グレード材料への需要を高める可能性があります。これらの地域ニーズは、バイオベースプロピレングリコール市場の地理的機会を広げています。また、一貫した認証文書を伴う薬局方品質を供給できる生産者への需要を生み出しています。したがって、地域拡大は設備能力の可用性と資格認定能力の両方に結びついています。生産者は地域の原料条件を対象顧客の純度要件に合わせる必要があります。このバランスは、医薬品製造能力が拡大している地域において特に重要です。

競合ランドスケープ
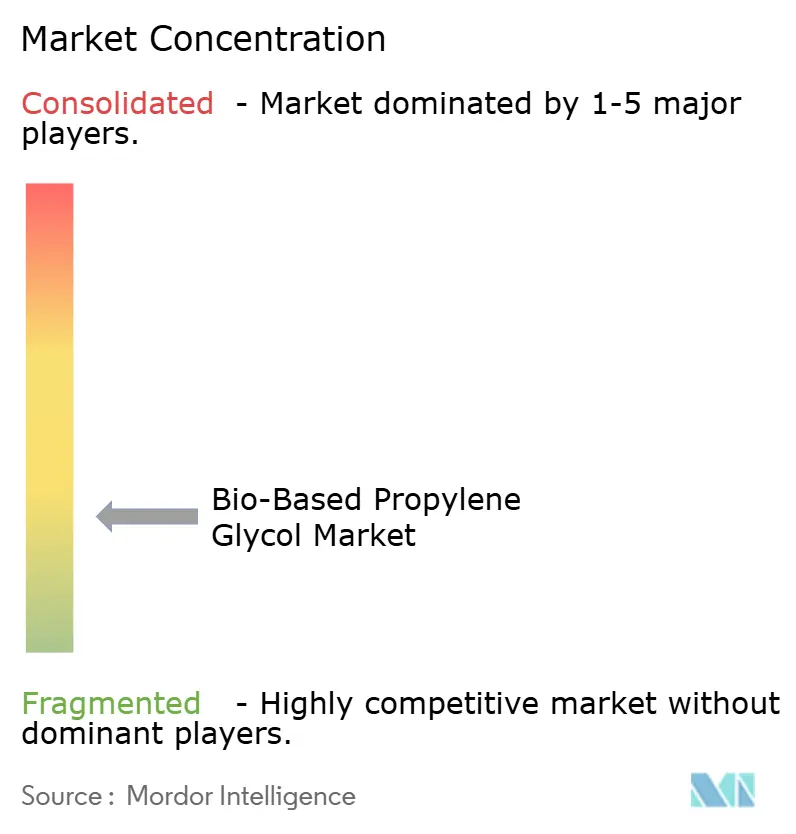
バイオベースプロピレングリコール市場は高度に分散しており、上位5社にはADM、Dow、BASF、Cargill, Incorporated、Oleon NVが含まれます。ADMとCargill, Incorporatedは、自社グリセリンを生成する大豆・キャノーラ加工ネットワークから恩恵を受けています。ADMは植物由来グリセリンを使用して工業用および米国薬局方グレードの製品を生産しています。この統合により、独立した調達よりも安定した原料経済性を提供できます。Dowは、個人ケア、医薬品、および食品顧客向けに認証済みバイオサーキュラーおよびサーキュラー製品を通じて競争しています。これらのサプライヤーの競争力は、商業規模で品質とトレーサビリティ要件を満たす能力に依存しています。自社原料を持たないサプライヤーも、検証済みの加工または専門的な用途サポートを提供できる場合は競争できます。ただし、粗グリセリン価格が急激に変動する場合、原料統合は依然として重要です。バイオベースプロピレングリコール市場全体において、このコスト管理は資格認定顧客への一貫した供給計画を支援します。また、生産者が最適なグレードに適したグリセリンストリームを振り向けることを可能にします。
Dowは2024年5月にタイのマプタプット拠点のプロピレングリコール設備能力を年間8万メトリックトン拡張し、同サイトの総産出量を年間25万メトリックトンとしました。同施設はその後2025年3月に国際サステナビリティ・カーボン認証PLUSの認証を取得しました。ADMは2025年12月に医薬品、食品、および個人ケア需要に対応するため北米のバイオベースプロピレングリコール設備能力を拡張しました。UPMは2026年5月に植物由来糖からバイオベースモノプロピレングリコールおよびモノエチレングリコールを製造するためのAvantiumのRay Technology知的財産を取得しました。この取引により、バイオディーゼル由来グリセリン以外の潜在的な原料ルートが加わります。リグノセルロース系ルートが商業規模達した場合、バイオディーゼル副産物サイクルへのエクスポージャーを低減できる可能性があります。また、再生可能グリコール原料を求める生産者が利用できる技術オプションを拡大します。バイオベースプロピレングリコール市場において、バイオディーゼル連動グリセリンが限られているか不安定な場合、代替原料が重要になる可能性があります。この技術は最終的に、確立されたグリセリン変換ルートを置き換えるのではなく補完する可能性があります。
BASFは、第三者生産を支援できるグリセリンからプロピレングリコールへの触媒技術を通じて参加しています。LyondellBasell Industries N.V.は欧州および南北アメリカ全体で低炭素マスバランスシリーズを提供しています。Air Liquideは再生可能グリセリンをプロピレングリコールに変換するBioPGプロセスを提供しています。Oleon NV、Ashland、Huntsman International LLC、Shell plc、SKC、およびGlobal Bio-Chem Technology Group Company Limitedは特殊または地域的な要件に対応しています。競争はプロセスバリデーション、認証、および原料アクセスによってますます形成されています。これらの要件を満たす企業は、コモディティグレード材料だけでは対応できないプレミアム顧客グループに対応できます。Oleon NVとAshlandは欧州の特殊顧客に対応し、Huntsman International LLCとShell plcは用途製剤と統合原料アクセスを通じて選択的なポジションを維持しています。バイオベースプロピレングリコール市場はまた、原料から最終納品までの材料トレーサビリティを示すことができる企業を優遇します。顧客資格認定により、この能力は記載された生産能力と同様に重要になる可能性があります。
バイオベースプロピレングリコール産業リーダー
ADM
Dow
BASF
Cargill, Incorporated
Oleon NV
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:Safic-AlcanとPrimientは、Primientの100%バイオベースZEMEAプロパンジオールの中央・東欧およびDACH欧州全体への流通を拡大しました。この合意により、化粧品および個人ケア製剤向けの植物由来グリコール代替品へのアクセスが拡し、バイオベースグリコールソリューションのより広範な採用を支援しています。
- 2026年5月:UPMは、植物由来糖からバイオベースモノプロピレングリコールを生産するためのAvantiumのRay Technology知的財産を取得しました。この取得により、UPMのバイオベースグリコール技術ポートフォリオが拡大し、プロピレングリコール生産のための再生可能原料ルートの開発を支援しています。


グローバルバイオベースプロピレングリコール市場レポートの範囲
バイオベースプロピレングリコールは、従来の化石由来原材料ではなくバイオマス由来原料から生産される再生可能源の化学品です。溶剤性能、保湿性、および凍結防止など、幅広い製剤製品に対して機能的特性を提供します。
バイオベースプロピレングリコール市場は、グレード、用途、最終用途産業、および地域別にセグメント化されています。グレード別では、市場は工業用グレード、USP/医薬品グレード、およびその他のグレードにセグメント化されています。用途別では、市場は不凍液・冷却剤、溶剤、化学中間体、不飽和ポリエステル樹脂、およびその他の用途にセグメント化されています。最終用途産業別では、市場は自動車、食品・飲料、建設・建材、医薬品、化粧品・個人ケア、およびその他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるバイオベースプロピレングリコールの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 工業用グレード |
| USP/医薬品グレード |
| その他のグレード |
| 不凍液・冷却剤 |
| 溶剤 |
| 化学中間体 |
| 不飽和ポリエステル樹脂 |
| その他の用途 |
| 自動車 |
| 食品・飲料 |
| 建設・建材 |
| 医薬品 |
| 化粧品・個人ケア |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 工業用グレード | |
| USP/医薬品グレード | ||
| その他のグレード | ||
| 用途別 | 不凍液・冷却剤 | |
| 溶剤 | ||
| 化学中間体 | ||
| 不飽和ポリエステル樹脂 | ||
| その他の用途 | ||
| 最終用途産業別 | 自動車 | |
| 食品・飲料 | ||
| 建設・建材 | ||
| 医薬品 | ||
| 化粧品・個人ケア | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
バイオベースプロピレングリコール市場の規模はどのくらいですか?
バイオベースプロピレングリコール市場は2026年に49.1 ビリオン 米ドルであり、2031年までに60.4 ビリオン 米ドルに達すると予測されています。
バイオベースプロピレングリコールの需要を牽引しているものは何ですか?
バイオディーゼル由来グリセリンの供給可能性、再生可能コンテンツ要件、および規制対象製剤におけるトレーサブルな原料への需要が需要を支えています。
2025年に最大のシェアを占めたグレードはどれですか?
工業用グレードは、不凍液、溶剤、樹脂、および機能性流体における幅広い用途に対応したため、2025年に市場シェアの52.67%を占めました。
2031年にかけて最も速く成長すると予測されている用途はどれですか?
不凍液・冷却剤は、バッテリー熱管理要件に支えられ、2031年にかけてCAGR 5.25%で成長すると予測されています。
最終更新日:



