
ベンジルクロロホルメート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
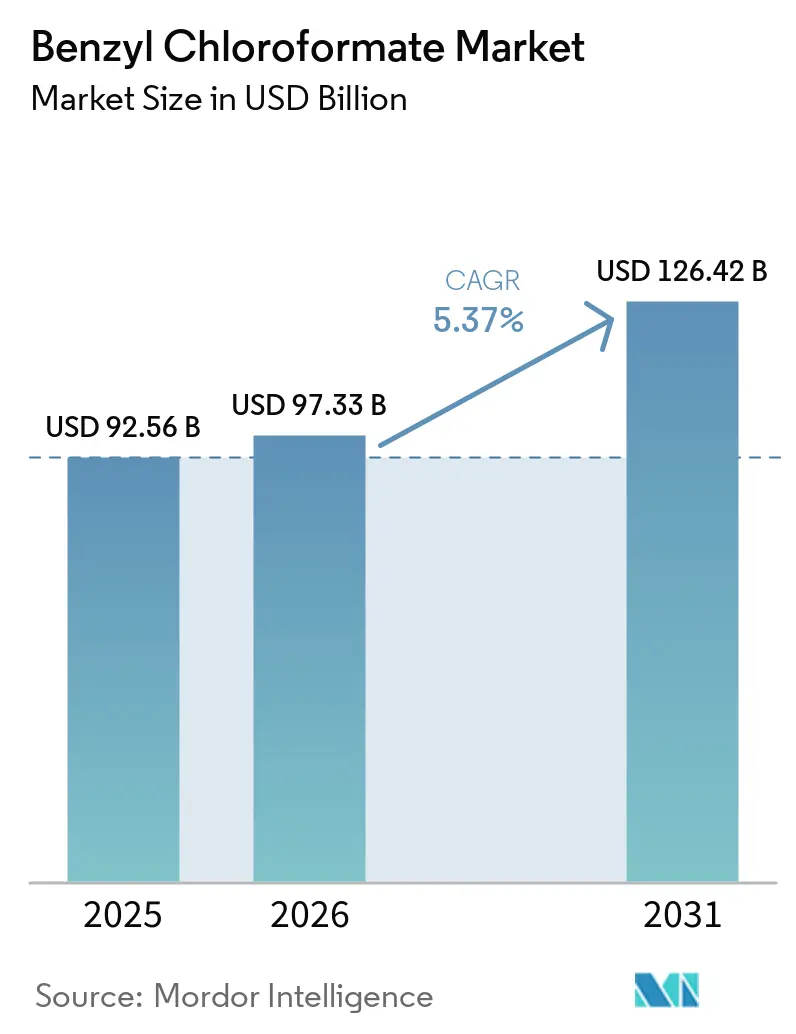
| 市場規模 (2026) | 97.33 十億米ドル |
| 市場規模 (2031) | 126.42 十億米ドル |
| 成長率 (2026 - 2031) | 5.37 % |
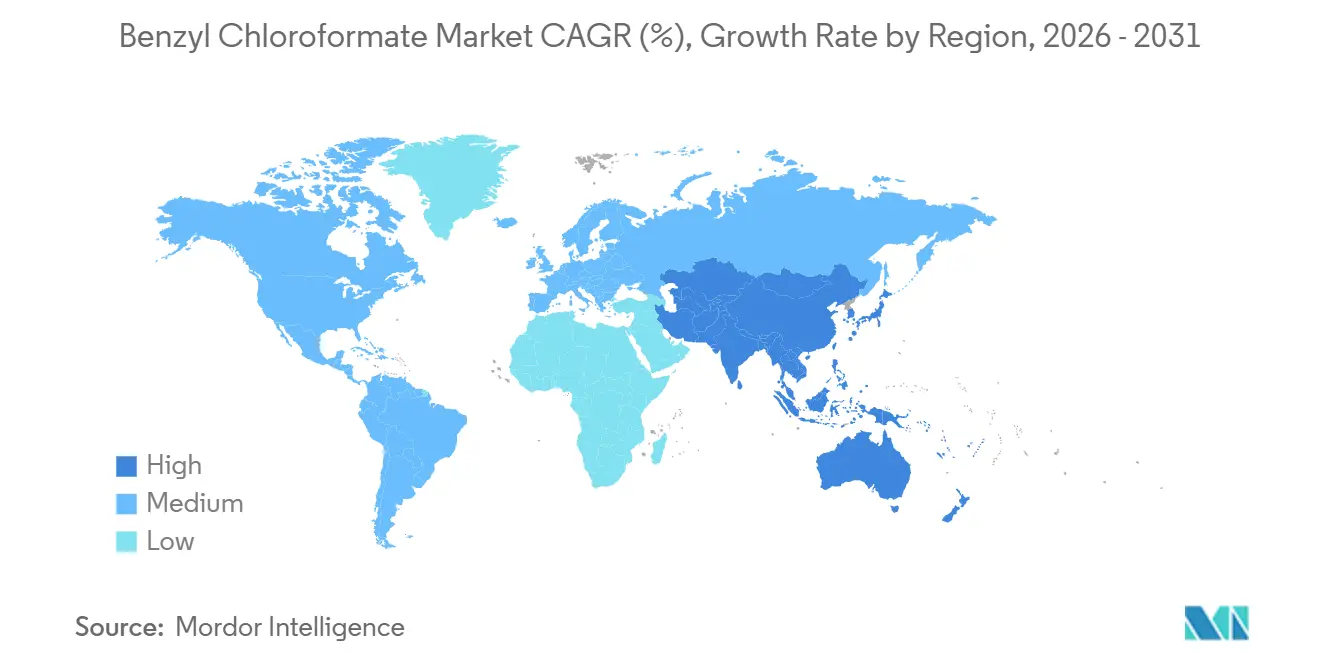
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
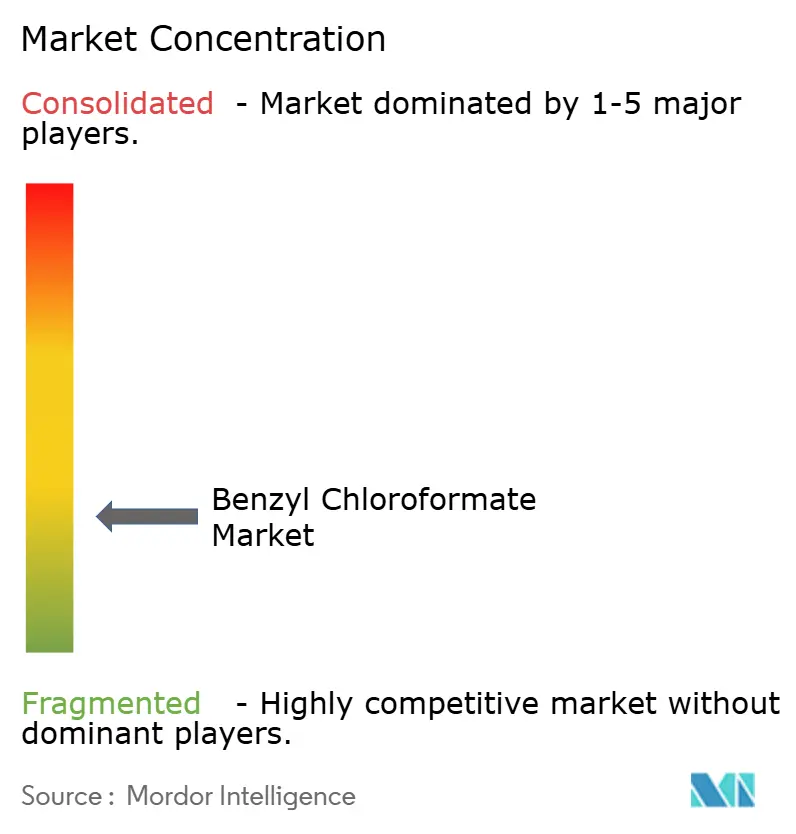
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベンジルクロロホルメート市場分析
ベンジルクロロホルメート市場規模は2025年に92.56 ビリオン 米ドルと評価され、2026年の97.33 ビリオン 米ドルから2031年には126.42 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.37%成長すると推定されます。ベンジルクロロホルメートは、多段階アミン合成においてベンジルオキシカルボニル保護基を導入する役割により、引き続き重要性を保っています。その使用はペプチド医薬品の生産量およびカルバメート系農薬の製造と密接に関連しています。医薬品グレードおよび高純度品がテクニカルグレード品に対してプレミアムを獲得するため、需要は金額ベースで拡大しています。ベンジルクロロホルメート市場はまた、ホスゲン供給の集中という課題にも直面しており、供給の継続性を確保するうえで適格な製造インフラが重要となっています。より厳格な取り扱い規制はコストを押し上げる可能性がある一方、連続フロー生産は長期的により安全で制御された生産を支援する可能性があります。
レポートの主要ポイント
- 製品タイプ別では、液体ベンジルクロロホルメートが2025年のベンジルクロロホルメート市場シェアの70.56%を占め、2031年にかけてCAGR 5.75%で成長すると予測されています。
- 純度グレード別では、医薬品グレードが2025年のベンジルクロロホルメート市場シェアの54.62%を占め、高純度グレードは2031年にかけてCAGR 5.95%で成長すると予測されています。
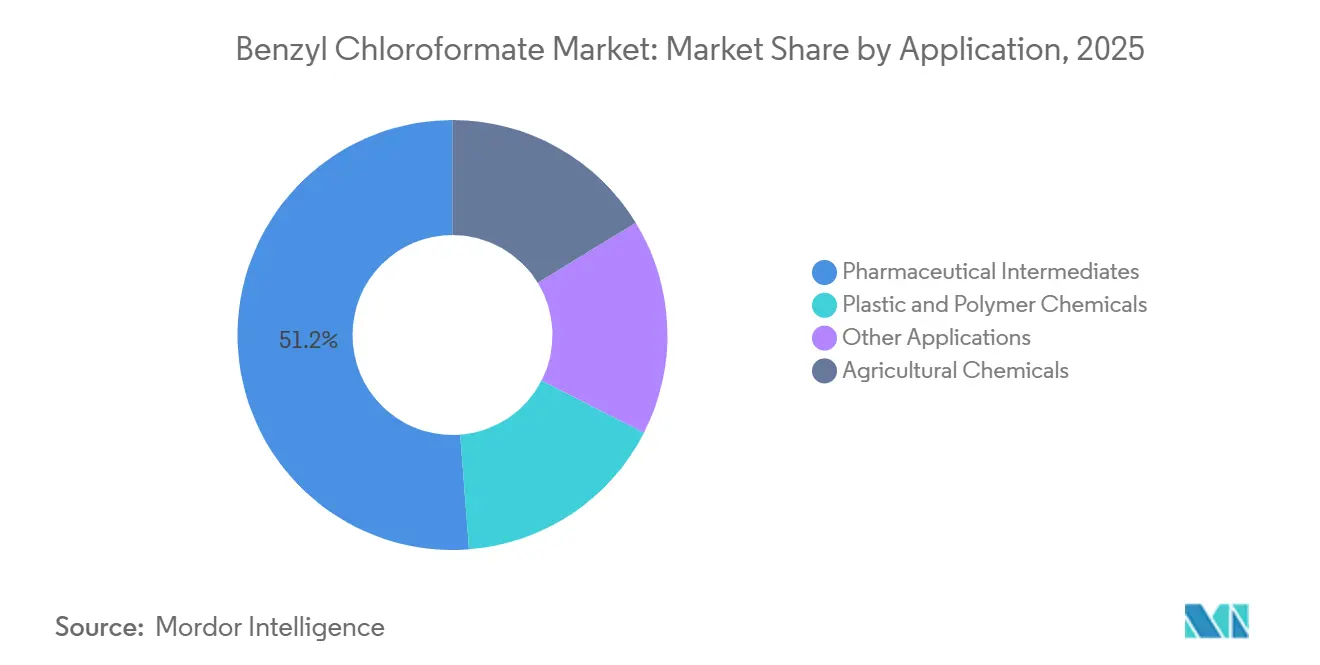
- 用途別では、医薬品中間体が2025年のベンジルクロロホルメート市場規模の51.23%を占め、2031年にかけてCAGR 6.31%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のベンジルクロロホルメート市場シェアの38.67%を占め、2031年にかけてCAGR 6.15%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品ペプチドおよび原薬(API)合成需要 | +1.8% | 世界全体 | 中期(2〜4年) |
| 農薬中間体需要 | +1.0% | アジア太平洋中心、ラテンアメリカおよび中東・アフリカへの波及 | 短期(2年以内) |
| 高純度スペシャルティ試薬の成長 | +0.9% | 北米および欧州 | 中期(2〜4年) |
| 受託開発・製造の拡大 | +1.2% | 世界全体、アジア太平洋中心 | 中期(2〜4年) |
| より安全なクロロホルメート製造に向けた連続フロープロセス強化 | +0.4% | 北米および欧州 | 長期4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品ペプチドおよび原薬(API)合成需要
ペプチド療法は、合成ワークフロー全体で使用されるアミン保護試薬への需要を高めています。2型糖尿病および肥満に対するグルカゴン様ペプチド-1(GLP-1)受容体作動薬がこの需要の主要な促進要因となっています。米国特許第12,304,938号は、チルゼパチド合成プロセスで使用される保護中間体の一つとしてベンジルオキシカルボニルを特定しており、医薬品合成経路におけるベンジルクロロホルメートの継続的な使用を裏付けています。製造能力の拡大はまた、医薬品グレードおよび高純度品に対する複数年の試薬契約を促進する可能性があり、ベンジルクロロホルメート市場におけるテクニカルグレード品の成長ポテンシャルを制限する可能性があります。
農薬中間体需要
カルバメート系殺虫剤および除草剤は、主要な合成ステップにクロロホルメート化学を採用しており、ベンジルクロロホルメートはいくつかの有効成分向けのN-カルバメートビルディングブロックの製造を支援しています。2026年に発表された研究では、クロロホルート代替アプローチによりプロポクスールやカルボフランなどのカルバメート系殺虫剤を高収率で製造できることが示されました[1]。これは、製造業者が直接的なイソシアネート取り扱いの代替手段を求めるクロロホルメート経路の使用を支持するものです。欧州連合における最大残留基準値の改定により、農薬企業は製品の再処方を求められる可能性があり、それにより新製品開発サイクル外においても関連中間体への需要が維持されます。
高純度スペシャルティ試薬の成長
バイオ医薬品プログラムは、合成プロセス全体で使用される材料に対してより厳格な純度要件を適用しています。抗体薬物複合体、高活性原薬、および高度なペプチド製品この要件に寄与しています。97〜98%のアッセイを許容していた試薬仕様は、特定の用途において99%以上の要件に置き換えられつつあります。したがって、ロットのトレーサビリティと検証済みの不純物プロファイルは、サプライヤー適格性確認においてより重要となっています。2025年の米国の戦略的原薬備蓄に関する政策は、国内サプライチェーンの適格性確認の強化を促し、ベンジルクロロホルメート市場において監査済みかつ医薬品製造管理基準(GMP)に準拠したソースへの需要を支援しました。
受託開発・製造および連続フロー生産の拡大
受託開発製造機関(CDMO)の能力増強は、適格なベンジルクロロホルメートへの持続的な需要を生み出しています。AmbioPharmは2026年3月、サウスカロライナ州ノースオーガスタにおいて商業用固相ペプチド合成のための68,000平方フィートの拡張を発表しました。Cambrexは2026年3月、アイオワ州チャールズシティにおける1.2億 米ドルの原薬(API)プラントの初期エンジニアリング作業を完了し、大規模能力を20%増加させる計画です。連続フロー法はより制御されたスゲン化を提供し、クロロホルメート製造の安全性プロファイルを向上させることができます。これらの動向はGMP試薬の消費を増加させ、ベンジルクロロホルメート市場における液相生産の魅力を高める可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有害なホスゲンおよび水分感受性の取り扱い要件 | -0.9% | 世界全体 | 短期(2年以内) |
| 化学品の登録・評価・認可・制限(REACH)、分類・表示・包装(CLP)、セベソ、および危険物コンプライアンスコスト | -0.7% | 欧州および北米 | 中期(2〜4年) |
| コールドチェーンおよび適合設備インフラの限界 | -0.5% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
有害なホスゲンおよび水分感受性の取り扱い要件
ベンジルクロロホルメートはホスゲンから製造されるため、製造時に相当な安全要件が生じます。ホスゲンは2 ppmで生命または健康に即座に危険をもたらすものとして分類されています。ベンジルクロロホルメートはまた、水分にさらされると分解し、塩酸を放出する可能性があります。これらの特性により、専用の反応器、乾燥取り扱い手順、および訓練された人員が必要となります。Paushak Limitedは、責任ある企業行動プログラムの一環として、インドで商業用ホスゲン能力を運営しています。その結果生じるライセンスおよび資本要件は供給の柔軟性を制限する一方、ベンジルクロロホルメート市場における既存生産者のマージンを支援しています。
規制、設備、およびコールドチェーンの制約
有害物質に関する欧州規制は、継続的な分類、表示、安全データシートの作成、および届出を要求しています。改訂された分類・表示目録は2025年5月より欧州連合全体に適用されています[2]。セベソIII指令はまた、危険物質を大量に保管または使用する施設にも適用されます。これらの要件は欧州の生産者および輸入者の固定費を引き上げます。限られたコールドチェーンネットワークおよび非適合設備は、アジア太平洋の一部、南米、中東、アフリカにおいて別個の課題をもたらしています。その結果、これらの地域では需要が存在しても、水分感受性材料に対する一貫した配送条件が整っていない場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度グレード別:
医薬品グレードの採用拡大が高純度需要を牽引医薬品グレードのベンジルクロロホルメートは、2025年のベンジルクロロホルメート市場シェアの54.62%を占めました。これは、確立された仕様に対するパフォーマンスを文書化した、検証済みのレガシーAPI製造プロセスによって支えられています。グレードやサプライヤーを変更するには、相当な時間と規制上の労力が必要となる場合があり、既存の医薬品取引先における持続的な需要を生み出しています。高純度グレードは、高活性APIおよび複雑なペプチドを取り扱い、このグレードの新規プログラムを認定しているContract Development and Manufacturing Organizations(CDMOs)によって牽引され、2031年にかけて5.95%のCAGRで成長すると予測されています。
高純度製品は、標準的な薬局方の閾値を超える可能性のある不純物規格を満たしており、トレーサビリティおよびロットレベルの不純物管理を実証できるサプライヤーが有利となります。医薬品グレード製品は、承認された製造プロセスの確立された基盤から引き続き恩を受けています。テクニカルグレードは、薬局方のトレーサビリティが不要な農薬およびポリマー用途に使用され、主に価格面で競合します。この区別により、ベンジルクロロホルメート市場内に監査済みのプレミアム層とコモディティ供給層が生まれ、サプライヤー認定がプレミアム層における重要な要素であり続けています。
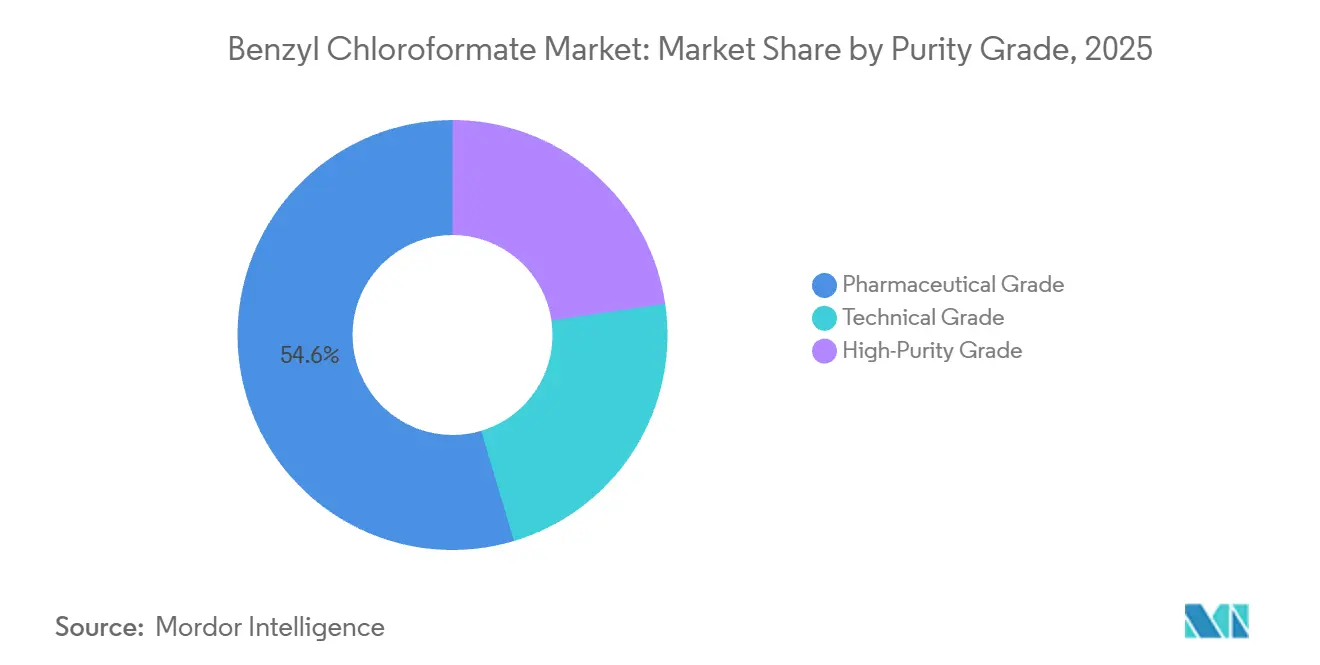
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
医薬品中間体が成長ペースを牽引医薬品中間体は、2025年のベンジルクロロホルメート市場規模の51.23%を占め、2031年にかけて6.31%という最も高い予測CAGRを記録しました。ベンジルクロロホルメートは、固相および液相ペプチド合成においてカルボベンジルオキシ(Cbz)基を導入するとともに、低分子APIのカルバメートを選択的に形成するためにも使用されます。米国特許第12,304,938号は、チルゼパチドプロセスにおける保護中間体としてベンジルオキシカルボニルを列挙しています。このセグメントの規模は、サプライヤーの関心を医薬品認定および信頼性の高い試薬供給へと向けさせています。
ホスゲン原料の供給障害は、主要な試薬ロットが入手不能となった場合にAPI製造スケジュールに影響を与える可能性があります。大手CDMOは、認定サプライヤーとのデュアルソース体制を維持することで、このリスクを軽減できます。農業用化学品は2番目に大きな用途であり、カルバメートの再処方サイクルから恩恵を受けています。プラスチックおよびポリマー化学品は、より小規模ながら安定した需要源を提供しています。その他の用途には、染料中間体および特殊ファインケミカル合成が含まれます。非医薬品需要は医薬品需要よりも価格感応度が高くなっています。したがって、ベンジルクロロホルメート市場は、医薬品プログラムのスケジュールおよびCDMOの設備稼働率と強く連動し続けています。

地域分析
アジア太平洋地域のベンジルクロロホルメート市場
アジア太平洋地域は2025年のベンジルクロロホルメート市場シェアの38.67%を占め、2031年までに6.15%のCAGRで成長すると予測されている。中国は主要な生産拠点であり、東南アジアおよび南アジア全域の国内顧客および輸出顧客に供給している。インドは政府認可のホスゲンインフラを通じて補完的な供給を提供している。Paushak Limitedは年間14,400 MTのホスゲン生産能力を有し、FY25〜FY26において2億5,000万インドルピー(30 ミリオン 米ドル)の売上を記録した。日本よび韓国は、精密医薬品および特殊試薬プログラムを通じて需要を維持している。
北米および欧州のベンジルクロロホルメート市場
北米および欧州は、それぞれ第2位および第3位の地域需要プールである。その地位は、厳格な監査および純度要件を持つCDMOおよび製薬イノベーターの集積によって支えられている。Evonikは2026年7月に、インディアナ州ラファイエットのAPI製造施設のアップグレードに1億 米ドルを投じることを表明した。Cambrexはアイオワ州において1億2,000万 米ドルの施設を推進しており、Wilmington PharmaTechはデラウェア州において5,000万 米ドルの拡張を発表した。欧州の分類および化学物質管理要件は、文書化されたコンプライアンスシステムを持つ確立されたサプライヤーからの調達を促進している。
中東・アフリカおよび南米のベンジルクロロホルメート市場
南米、中東、およびアフリカは、ベンジルクロロホルメート市場への貢献が引き続き小さい。ブラジルおよびアルゼンチンは、大豆およびトウモロコシの病害虫管理向け農業化学品製剤を通じて需要を支えている。ーバメート系作物保護製品は、製造工程においてクロロホルメート中間体を必要とする。サウジアラビアの医薬品製造推進施策は、特殊化学品中間体に対する初期需要を生み出しつつある。ベンジルクロロホルメートは0〜8°Cでの保管が必要なため、コールドチェーン物流が限られた地域では輸送が依然として困難である。インフラの制約が、潜在的な需要ではなく、予測期間中盤にかけての地域市場の発展を引き続き制限している。
競合ランドスケープ
ベンジルクロロホルメート市場は断片化しており、2つの異なるサプライヤーグループ間で競争が行われています。MilliporeSigmaおよびSigma-Aldrichを通じたMerck KGaAとThermo Fisher Scientificは、検証済み試薬カタログを通じて研究および規制対応の医薬品顧客にサービスを提供しています。インドおよび中国の専業ホスゲン化学生産者は、コスト、規模、および製造の柔軟性で競争しています。この構造により、購入者は数量、グレード、および監査要件に基づいて選択肢を持つ一方、確立されたアジアの生産コスト優位性に直面する流通業者の価格決定力は制限されています。
Merck KGaAは2026年7月、GMP準拠の試験および安定性試験のためにダルムシュタットに2,500万 ユーロ(約2,900万 米ドル)の施設を開設しました。同社はまた、2026年にBio-Techneを113億 米ドルで買収することを発表し、ライフサイエンスサービスおよび試薬ポートフォリオを拡充しました。Evonikの1億 米ドルのラファイエット施設アップグレードは、高活性および汎用API造を支援しています。Siegfried AGは2026年6月、ドイツのミンデンに100 m³の反応器能力を追加しました。これらの投資は、スペシャルティ合成試薬を消費する製造ネットワークを拡大しています。
国内またはニアショア能力を持つサプライヤーは、供給レジリエンス政策および適格性確認要件に牽引され、北米の購入者にGMP認定の高純度供給を提供する機会を持っています。連続フロー製造は、バッチ生産よりも厳格なプロセス制御とより一貫した不純物プロファイルを提供できます。検証済みのフロープロセス能力を持つ生産者は、フロー化学に投資するCDMOから供給契約を獲得できる可能性があります。Chemlin Chemical、Jiangsu Hualun、J&K Scientificはテクニカルグレード供給において活動しており、Choice OrganochemおよびLoba Chemieはインドで医薬品および実験室チャネルを通じて競争しています。
ベンジルクロロホルメート業界リーダー
-
BASF
-
Paushak Ltd.
-
Merck KGaA
-
Thermo Fisher Scientific Inc.
-
Tokyo Chemical Industry Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ベンジルクロロホルメート市場 このレポートでカバーされる企業
- ABCR GmbH
- Avantor, Inc.
- BASF
- Chemlin Chemical Industry Co., Ltd.
- Choice Organochem LLP
- J&K Scientific Ltd.
- Jiangsu Hualun Chemical Co., Ltd.
- LobaChemie Pvt. Ltd.
- Merck KGaA
- MERYER CO., LTD.
- nacalai
- Paushak Ltd.
- Sisco Research Laboratories Pvt. Ltd.
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
最近の産業開発事情 ベンジルクロロホルメート市場
- 2026年7月:Evonikは、インディアナ州ラファイエットの施設における主要設備の近代化のために5年間のプログラムで1億 米ドルを投じることを表明しました。この投資は、ベンジルクロロホルメートなどの医薬品グレード合成試薬の製造を含む、米国拠点のペプチドおよび低分子CDMOサービスを支援します。
- 2026年7月:Merck KGaAはドイツのダルムシュタットに2,500万 ユーロ(2,900万 米ドル)の施設を開設しました。この施設は、ベンジルクロロホルメートなどの試薬を使用する欧州のバイオ医薬品顧客向けに、GMP準拠の原薬および製剤の出荷試験ならびに安定性試験を拡充します。
世界のベンジルクロロホルメート市場レポートの調査範囲
ベンジルクロロホルメートは、ペプチドおよび医薬品合成においてアミン基を保護するために実験室で使用される液体化学品です。有機化学において選択的反応を可能にする機能的な役割を果たし、活性医薬成分(API)および特殊化学品の製造において広く使用される試薬となっています。
ベンジルクロロホルメート市場は、純度グレード、用途、および地域別にセグメント化されています。純度グレード別では、テクニカルグレード、医薬品グレード、および高純度グレードにセグメント化されています。用途別では、農業用化学品、医薬品中間体、プラスチック・ポリマー化学品、およびその他の用途にセグメント化されています。本レポートは、主要地域の15カ国におけるベンジルクロロホルメートの市場規模および予測も対象としています。市場規模および予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 水分散性 |
| 酸分散性 |
| 表面改質分散性 |
| リチウムイオン電池 |
| 耐火材料 |
| 電子セラミックス |
| 難燃剤 |
| 触媒 |
| ポリマー添加剤 |
| レオロジー制御 |
| その他の用途 |
| 自動車 |
| 電子機器および半導体 |
| 建設 |
| 消費財 |
| 石油精製および化学処理 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 水分散性 | |
| 酸分散性 | ||
| 表面改質分散性 | ||
| 用途別 | リチウムイオン電池 | |
| 耐火材料 | ||
| 電子セラミックス | ||
| 難燃剤 | ||
| 触媒 | ||
| ポリマー添加剤 | ||
| レオロジー制御 | ||
| その他の用途 | ||
| エンドユーザー産業別 | 自動車 | |
| 電子機器および半導体 | ||
| 建設 | ||
| 消費財 | ||
| 石油精製および化学処理 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ベンジルクロロホルメート市場の現在の市場規模は?
ベンジルクロロホルメート市場規模は2025年に92.56 ビリオン 米ドルと評価され、2026年の97.33 ビリオン 米ドルから2031年には126.42 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 5.37%で成長すると推定されます。
最大のシェアを持つベンジルクロロホルメートの形態は?
液体ベンジルクロロホルメートが2025年に70.56%のシェアでトップとなり、CAGR 5.75%で成長すると予測されています。
医薬品中間体が需要を牽引する理由は?
医薬品中間体は2025年に51.23%を占め、2031年にかけてCAGR 6.31%で成長すると予測されています。
最も急成長している純度グレードは?
高純度グレードは最も急成長している純度層であり、2031年にかけてCAGR 5.95%が予測されています。