
Taille et part du marché du chloroformate de benzyle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
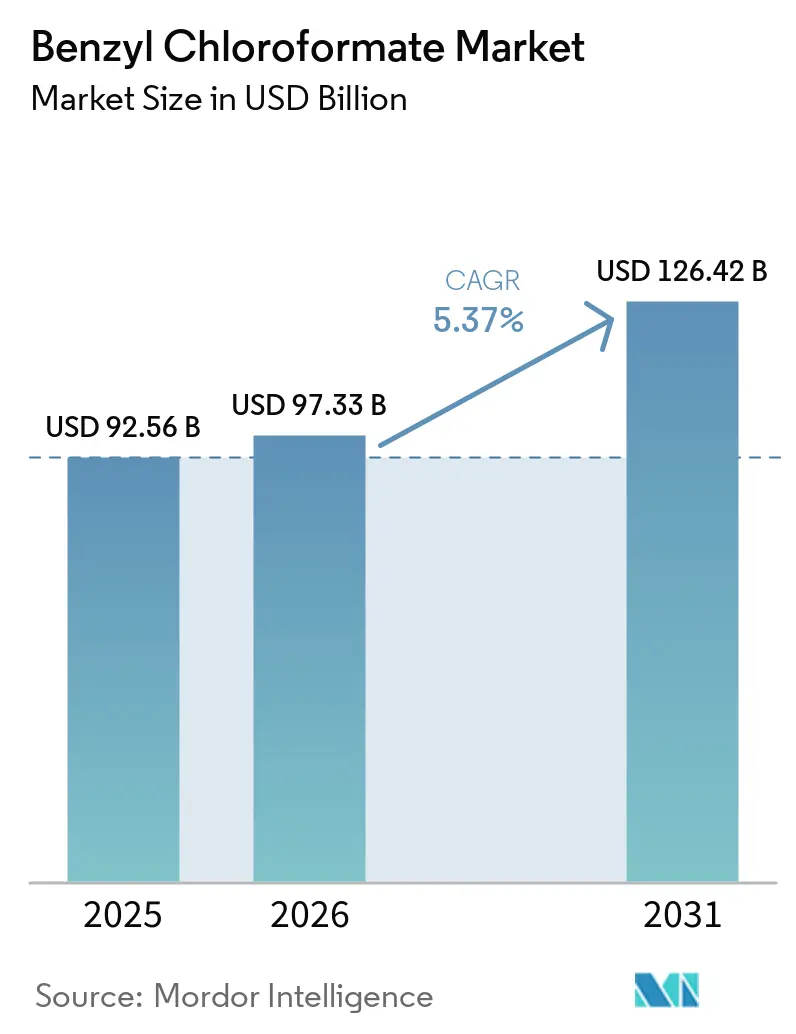
| Taille du Marché (2026) | 97.33 Milliards de dollars |
| Taille du Marché (2031) | 126.42 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chloroformate de benzyle par Mordor Intelligence
La taille du marché du chloroformate de benzyle était évaluée à 92,56 milliards USD en 2025 et devrait croître de 97,33 milliards USD en 2026 à 126,42 milliards USD d'ici 2031, à un CAGR de 5,37 % durant la période de prévision (2026-2031). Le chloroformate de benzyle reste pertinent en raison de son rôle dans l'introduction du groupe protecteur benzyloxycarbonyle dans la synthèse d'amines à étapes multiples. Son utilisation est étroitement liée à la production de médicaments peptidiques et à la fabrication d'agrochimiques de type carbamate. La demande croît en termes de valeur, les matériaux de grade pharmaceutique et de haute pureté commandant une prime par rapport aux matériaux de grade technique. Le marché du chloroformate de benzyle est également confronté à une offre concentrée en phosgène, ce qui rend l'infrastructure de production qualifiée importante pour la continuité de l'approvisionnement. Des réglementations de manipulation plus strictes peuvent augmenter les coûts, tandis que la production en flux continu pourrait soutenir une production plus sûre et mieux contrôlée à terme.
Principaux enseignements du rapport
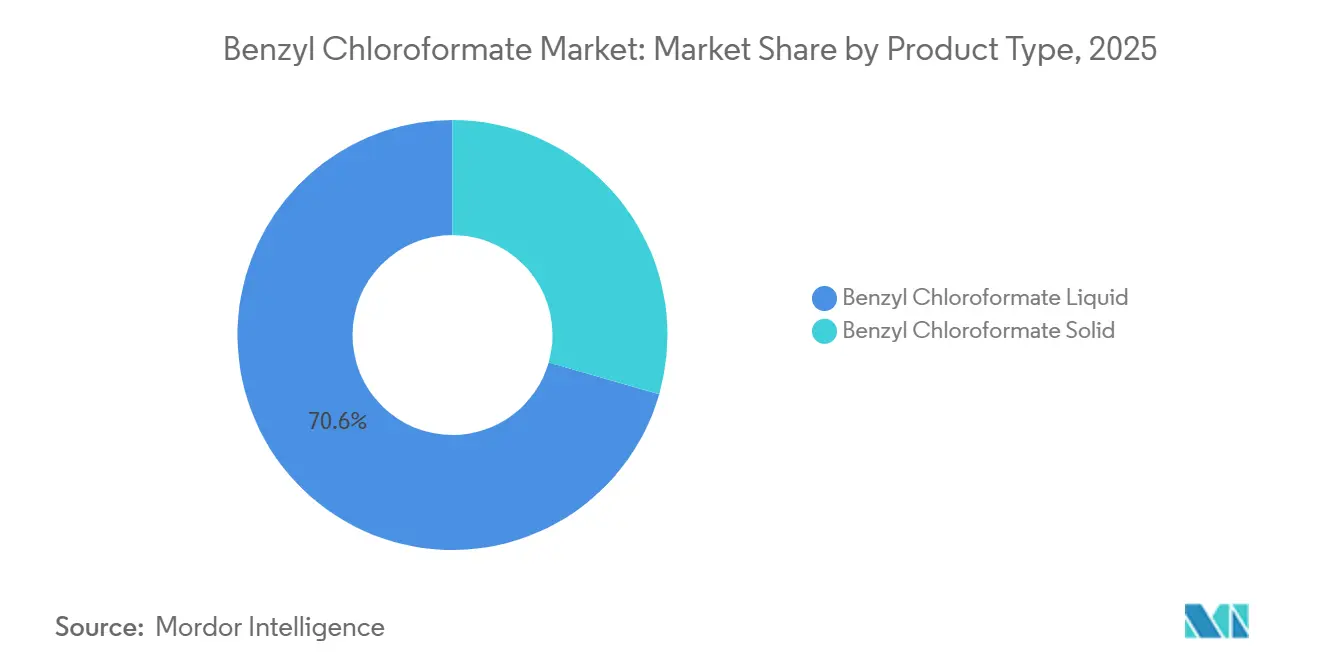
- Par type de produit, le chloroformate de benzyle liquide détenait 70,56 % de la part du marché du chloroformate de benzyle en 2025 et devrait croître à un CAGR de 5,75 % jusqu'en 2031.
- Par grade de pureté, le grade pharmaceutique détenait 54,62 % de la part du marché du chloroformate de benzyle en 2025, tandis que le grade haute pureté devrait croître à un CAGR de 5,95 % jusqu'en 2031.
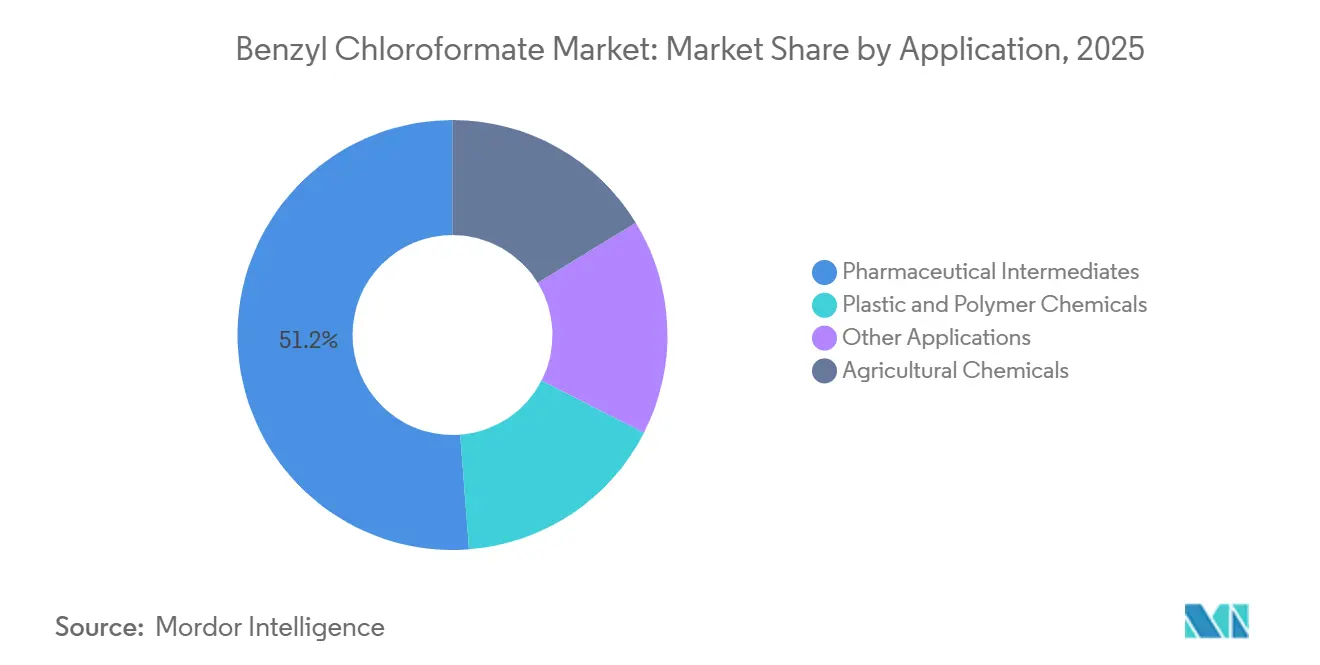
- Par application, les intermédiaires pharmaceutiques représentaient 51,23 % de la taille du marché du chloroformate de benzyle en 2025 et devraient croître à un CAGR de 6,31 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,67 % de la part du marché du chloroformate de benzyle en 2025 et devrait se développer à un CAGR de 6,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du chloroformate de benzyle
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande liée à la synthèse de peptides pharmaceutiques et de principes actifs pharmaceutiques (API) | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Demande en intermédiaires agrochimiques | +1.0% | Cœur APAC, extension vers l'Amérique latine et l'Afrique et Moyen-Orient | Court terme (≤ 2 ans) |
| Croissance des réactifs spéciaux haute pureté | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion du développement et de la fabrication sous contrat | +1.2% | Mondial, avec cœur APAC | Moyen terme (2-4 ans) |
| Intensification des procédés en flux continu pour une production de chloroformate plus sûre | +0.4% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande liée à la synthèse de peptides pharmaceutiques et de principes actifs pharmaceutiques (API)
Les thérapies peptidiques accroissent la demande de réactifs de protection des amines utilisés dans les flux de synthèse. Les agonistes des récepteurs du peptide-1 de type glucagon (GLP-1) pour le diabète de type 2 et l'obésité constituent un moteur majeur de cette demande. Le brevet américain 12 304 938 identifie le benzyloxycarbonyle parmi les intermédiaires protégés utilisés dans un procédé de synthèse du tirzépatide, confirmant l'utilisation continue du chloroformate de benzyle dans les voies de synthèse pharmaceutique. Les expansions de capacité de fabrication peuvent également encourager des accords pluriannuels de fourniture de matériaux de grade pharmaceutique et haute pureté, ce qui peut limiter le potentiel de croissance des produits de grade technique sur le marché du chloroformate de benzyle.
Demande en intermédiaires agrochimiques
Les insecticides et herbicides de type carbamate font appel à la chimie des chloroformates dans des étapes clés de synthèse, et le chloroformate de benzyle soutient la production de blocs de construction N-carbamate pour plusieurs principes actifs. Des recherches publiées en 2026 ont montré que les approches par substituts de chloroformate peuvent produire des insecticides carbamates tels que le propoxur et le carbofuran à des rendements élevés[1]« Synthèse douce et efficace de carbamates à l'aide de dioxazolones comme substituts d'isocyanates stables sur paillasse », RSC Advances, rsc.org.. Cela soutient l'utilisation des voies au chloroformate, dans lesquelles les fabricants recherchent des alternatives à la manipulation directe des isocyanates. Les révisions des limites maximales de résidus dans l'Union européenne peuvent contraindre les entreprises agrochimiques à reformuler leurs produits, maintenant ainsi la demande d'intermédiaires pertinents en dehors des cycles de développement de nouveaux produits.
Croissance des réactifs spéciaux haute pureté
Les programmes biopharmaceutiques appliquent des exigences de pureté plus strictes aux matériaux utilisés tout au long du processus de synthèse. Les conjugués anticorps-médicament, les principes actifs pharmaceutiques hautement puissants et les produits peptidiques avancés contribuent à cette exigence. Les spécifications de réactifs qui acceptaient auparavant un dosage de 97-98 % sont remplacées par des exigences de 99 %+ dans certaines applications. La traçabilité des lots et les profils d'impuretés validés revêtent donc une importance accrue pour la qualification des fournisseurs. La politique américaine de 2025 sur une réserve stratégique de principes actifs pharmaceutiques a encouragé une qualification plus rigoureuse de la chaîne d'approvisionnement nationale, soutenant ainsi la demande de sources auditées et conformes aux Bonnes Pratiques de Fabrication (BPF) sur le marché du chloroformate de benzyle.
Expansion du développement et de la fabrication sous contrat et de la production en flux continu
Les ajouts de capacité des Organisations de Développement et de Fabrication sous Contrat (CDMO) créent une demande soutenue de chloroformate de benzyle qualifié. AmbioPharm a annoncé une expansion de 68 000 pieds carrés à North Augusta, en Caroline du Sud, en mars 2026, pour la synthèse peptidique en phase solide à l'échelle commerciale. Cambrex a achevé les premiers travaux d'ingénierie pour une usine de principes actifs pharmaceutiques (API) de 120 millions USD à Charles City, Iowa, en mars 2026, avec une augmentation prévue de 20 % de la capacité à grande échelle. Les méthodes en flux continu peuvent offrir une phosgenation plus contrôlée et améliorer le profil de sécurité de la production de chloroformate. Ces développements peuvent accroître la consommation de réactifs BPF et améliorer l'attrait de la production en phase liquide sur le marché du chloroformate de benzyle.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de manipulation liées au phosgène dangereux et à la sensibilité à l'humidité | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Coûts de conformité liés au règlement REACH, au règlement CLP, à la directive Seveso et aux réglementations sur le transport de marchandises dangereuses | -0.7% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Infrastructure limitée de chaîne du froid et d'équipements compatibles | -0.5% | APAC, Amérique du Sud et Afrique et Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences de manipulation liées au phosgène dangereux et à la sensibilité à l'humidité
Le chloroformate de benzyle est produit à partir de phosgène, ce qui crée des exigences de sécurité substantielles lors de la production. Le phosgène est classé comme immédiatement dangereux pour la vie ou la santé à 2 ppm. Le chloroformate de benzyle se décompose également lors d'une exposition à l'humidité et peut libérer de l'acide chlorhydrique. Ces propriétés nécessitent des réacteurs dédiés, des procédures de manipulation à sec et du personnel formé. Paushak Limited exploite une capacité commerciale de phosgène en Inde dans le cadre de son programme Responsible Care. Les exigences en matière de licences et de capital qui en résultent limitent la flexibilité de l'offre, tout en soutenant les marges des producteurs établis sur le marché du chloroformate de benzyle.
Contraintes réglementaires, d'équipement et de chaîne du froid
Les réglementations européennes sur les substances dangereuses exigent une classification, un étiquetage, une préparation de fiches de données de sécurité et une notification continus. L'inventaire révisé de classification et d'étiquetage a été appliqué dans toute l'Union européenne depuis mai 2025[2]« Produits chimiques et pesticides », Fiches thématiques sur l'Union européenne, europarl.europa.eu.. Les obligations Seveso III affectent également les installations qui stockent ou utilisent des quantités importantes de substances dangereuses. Ces exigences augmentent les coûts fixes pour les producteurs et importateurs européens. Les réseaux de chaîne du froid limités et les équipements incompatibles constituent un défi distinct dans certaines parties de l'Asie-Pacifique, de l'Amérique du Sud, du Moyen-Orient et de l'Afrique. Par conséquent, la demande dans ces régions peut exister sans conditions de livraison cohérentes pour un matériau sensible à l'humidité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la formulation liquide soutient la manipulation des réactifs commerciaux
Le chloroformate de benzyle liquide représentait 70,56 % du marché du chloroformate de benzyle en 2025. Les utilisateurs commerciaux le reçoivent généralement sous forme de solution à 30-35 % dans le toluène ou sous forme de liquide pur. Ces formats permettent un dosage mesuré via des systèmes de pompe et de seringue et réduisent les précautions d'atmosphère inerte associées aux matériaux solides à des températures élevées. Le format est également adapté aux systèmes en flux continu et aux équipements automatisés de synthèse peptidique, ce qui rend les formulations liquides bien adaptées aux environnements de production commerciale.
Le chloroformate de benzyle liquide devrait croître à un CAGR de 5,75 % jusqu'en 2031. Les programmes peptidiques passant à une production à plus grande échelle privilégient les installations construites autour d'équipements de manipulation de liquides. Cambrex a identifié la chimie en flux continu comme une capacité technique centrale dans sa mise à jour d'expansion de mars 2026. La phosgenation en flux continu a été validée comme une approche évolutive de la synthèse de chloroformate, et cette architecture de production s'aligne sur la production en phase liquide. Elle soutient également l'avantage opérationnel du segment liquide sur le marché du chloroformate de benzyle. La forme solide reste pertinente lorsque les préférences de stockage, de conception de procédé ou de manipulation l'exigent.


Par grade de pureté : la demande haute pureté s'appuie sur l'adoption du grade pharmaceutique
Le chloroformate de benzyle de grade pharmaceutique représentait 54,62 % de la part du marché du chloroformate de benzyle en 2025. Il est soutenu par des procédés d'API validés et établis qui documentent les performances par rapport à des spécifications établies. Le changement de grade ou de fournisseur peut nécessiter un temps et des efforts réglementaires considérables, créant une demande durable auprès des comptes pharmaceutiques existants. Le grade haute pureté devrait croître à un CAGR de 5,95 % jusqu'en 2031, porté par les Organisations de Développement et de Fabrication sous Contrat (CDMO) traitant des API hautement puissants et des peptides complexes qui qualifient de nouveaux programmes pour ce grade.
Les produits haute pureté répondent à des spécifications d'impuretés qui peuvent dépasser les seuils pharmacopéiques standard, favorisant les fournisseurs capables de démontrer la traçabilité et le contrôle des impuretés au niveau du lot. Les produits de grade pharmaceutique continuent de bénéficier de la base établie de procédés de fabrication approuvés. Le grade technique est utilisé dans les applications agrochimiques et polymères où la traçabilité pharmacopéique n'est pas requise et est principalement concurrentiel sur le prix. Cette distinction crée des niveaux d'approvisionnement audités et de commodité au sein du marché du chloroformate de benzyle, la qualification des fournisseurs restant un facteur clé dans le niveau premium.
Par application : les intermédiaires pharmaceutiques fixent le rythme de croissance
Les intermédiaires pharmaceutiques représentaient 51,23 % de la taille du marché du chloroformate de benzyle en 2025 et ont enregistré le CAGR projeté le plus élevé à 6,31 % jusqu'en 2031. Le chloroformate de benzyle introduit le groupe carbobenzyloxy (Cbz) dans la synthèse peptidique en phase solide et en phase liquide et est également utilisé pour former sélectivement des carbamates pour les API de petites molécules. Le brevet américain 12 304 938 liste le benzyloxycarbonyle comme intermédiaire protégé dans un procédé de tirzépatide. L'échelle du segment oriente l'attention des fournisseurs vers la qualification pharmaceutique et un approvisionnement fiable en réactifs.
Les perturbations de l'approvisionnement en phosgne peuvent affecter les calendriers de fabrication d'API lorsque des lots de réactifs clés sont indisponibles. Les grandes CDMO peuvent réduire cette exposition en maintenant des arrangements à double source avec des fournisseurs qualifiés. Les produits chimiques agricoles constituent la deuxième application en importance et bénéficient des cycles de reformulation des carbamates. Les produits chimiques plastiques et polymères constituent une source de demande plus modeste mais stable. Les autres applications comprennent les intermédiaires de colorants et la synthèse de produits chimiques fins spéciaux. La demande non pharmaceutique est plus sensible aux prix que la demande pharmaceutique. Le marché du chloroformate de benzyle reste donc fortement lié aux calendriers des programmes pharmaceutiques et au taux d'utilisation des capacités des CDMO.
Analyse géographique
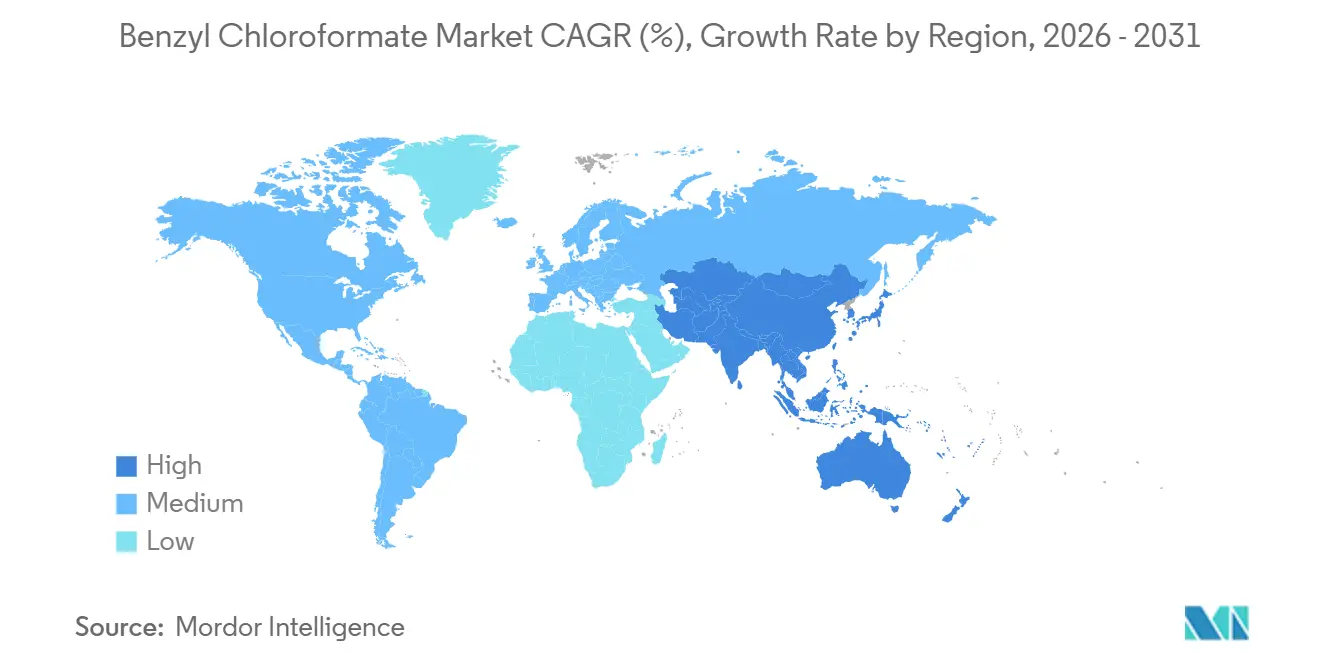
L'Asie-Pacifique représentait 38,67 % de la part du marché du chloroformate de benzyle en 2025 et devrait croître à un CAGR de 6,15 % jusqu'en 2031. La Chine est la principale base de production, approvisionnant les clients nationaux et à l'exportation en Asie du Sud-Est et en Asie du Sud. L'Inde fournit un approvisionnement complémentaire grâce à une infrastructure de phosgène agréée par le gouvernement. Paushak Limited dispose d'une capacité annuelle de phosgène de 14 400 MT et a enregistré un chiffre d'affaires de 250 crores INR (30 millions USD) au cours de l'exercice 2025-2026. Le Japon et la Corée du Sud maintiennent la demande grâce à des programmes pharmaceutiques de précision et de réactifs spéciaux.
L'Amérique du Nord et l'Europe sont les deuxième et troisième bassins de demande régionale. Leur position est portée par la concentration de CDMO et d'innovateurs pharmaceutiques aux exigences strictes en matière d'audit et de pureté. Evonik a engagé 100 millions USD en juillet 2026 pour moderniser son installation de fabrication d'API à Lafayette, Indiana. Cambrex fait avancer une installation de 120 millions USD en Iowa, tandis que Wilmington PharmaTech a annoncé une expansion de 50 millions USD dans le Delaware. Les exigences européennes en matière de classification et de gestion des produits chimiques encouragent l'approvisionnement auprès de fournisseurs établis disposant de systèmes de conformité documentés.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des contributeurs plus modestes au marché du chloroformate de benzyle. Le Brésil et l'Argentine soutiennent la demande grâce à la formulation de produits chimiques agricoles pour la gestion des ravageurs du soja et du maïs. Les produits de protection des cultures de type carbamate nécessitent des intermédiaires chloroformates lors de leur production. Les initiatives de fabrication pharmaceutique de l'Arabie saoudite génèrent une demande précoce d'intermédiaires chimiques spéciaux. La livraison reste difficile dans les zones disposant d'une logistique de chaîne du froid limitée, car le chloroformate de benzyle nécessite un stockage à 0-8 °C. Les contraintes d'infrastructure, plutôt que la demande sous-jacente, continuent de limiter le développement du marché régional jusqu'au milieu de la période de prévision.

Paysage concurrentiel
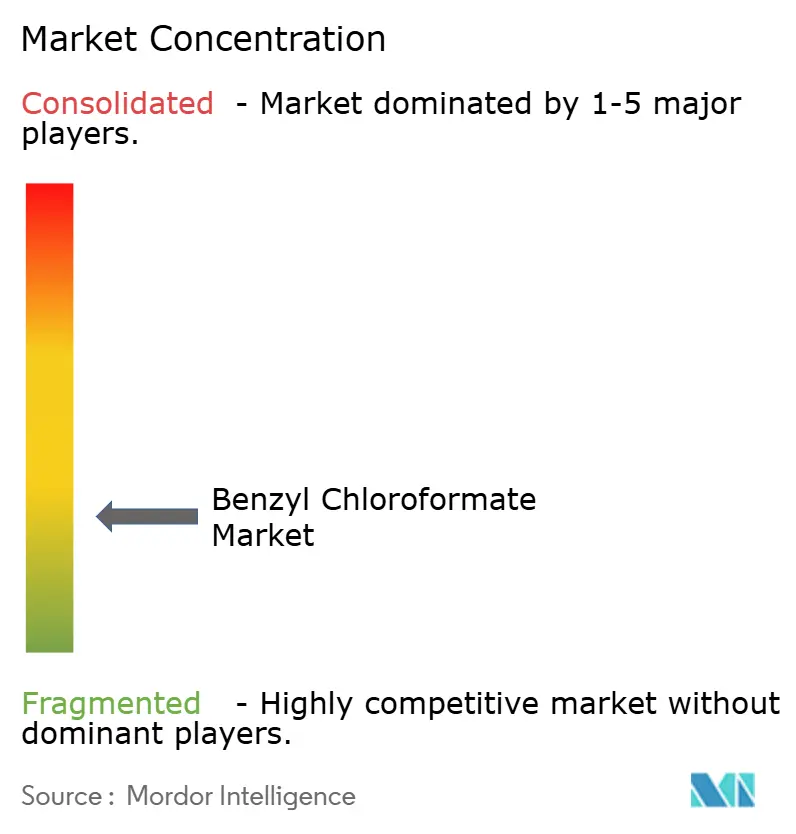
Le marché du chloroformate de benzyle est fragmenté, avec une concurrence entre deux groupes distincts de fournisseurs. Merck KGaA, via MilliporeSigma et Sigma-Aldrich, et Thermo Fisher Scientific servent les clients de recherche et pharmaceutiques réglementés via des catalogues de réactifs validés. Les producteurs spécialisés en chimie du phosgène en Inde et en Chine sont concurrentiels sur le coût, l'échelle et la flexibilité de fabrication. Cette structure offre aux acheteurs des options basées sur la quantité, le grade et les exigences d'audit, tout en limitant le pouvoir de fixation des prix pour les distributeurs qui font face à des positions de coût de production asiatiques établies.
Merck KGaA a inauguré une installation de 25 millions EUR (environ 29 millions USD) à Darmstadt en juillet 2026 pour les tests et études de stabilité conformes aux Bonnes Pratiques de Fabrication (BPF). La société a également annoncé l'acquisition de Bio-Techne pour 11,3 milliards USD en 2026, élargissant son portefeuille de services en sciences de la vie et de réactifs. La modernisation de 100 millions USD d'Evonik à Lafayette soutient la fabrication d'API hautement puissants et à usage général. Siegfried AG a ajouté 100 m³ de capacité de réacteur à Minden, en Allemagne, en juin 2026. Ces investissements élargissent les réseaux de fabrication qui consomment des réactifs de synthèse spéciaux.
Les fournisseurs disposant de capacités nationales ou à proximité ont l'opportunité de fournir un approvisionnement certifié BPF et haute pureté aux acheteurs nord-américains, portés par les politiques de résilience de la chaîne d'approvisionnement et les exigences de qualification. La fabrication en flux continu peut offrir un contrôle de procédé plus rigoureux et des profils d'impuretés plus cohérents que la production par lots. Les producteurs disposant d'une capacité de procédé en flux validée peuvent obtenir des accords d'approvisionnement auprès des Organisations de Développement et de Fabrication sous Contrat (CDMO) investissant dans la chimie en flux. Chemlin Chemical, Jiangsu Hualun et J&K Scientific sont actifs dans l'approvisionnement de grade technique, tandis que Choice Organochem et Loba Chemie sont concurrentiels en Inde via les circuits pharmaceutiques et de laboratoire.
Leaders du secteur du chloroformate de benzyle
BASF
Paushak Ltd.
Merck KGaA
Thermo Fisher Scientific Inc.
Tokyo Chemical Industry Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : Evonik a engagé 100 millions USD sur un programme de 5 ans pour moderniser les équipements clés de son installation de Lafayette, Indiana. L'investissement soutient les services CDMO américains pour les peptides et les petites molécules, y compris la production de réactifs de synthèse de grade pharmaceutique tels que le chloroformate de benzyle.
- Juillet 2026 : Merck KGaA a inauguré une installation de 25 millions EUR (29 millions USD) à Darmstadt, en Allemagne. Le site étend les tests de libération de substances médicamenteuses et de produits médicamenteux conformes aux BPF, ainsi que les études de stabilité, pour les clients biopharmaceutiques européens utilisant des réactifs tels que le chloroformate de benzyle.


Périmètre du rapport mondial sur le marché du chloroformate de benzyle
Le chloroformate de benzyle est un produit chimique liquide utilisé en laboratoire pour protéger les groupes amine lors de la synthèse de peptides et de produits pharmaceutiques. Il joue un rôle fonctionnel en chimie organique en permettant des réactions sélectives, ce qui en fait un réactif largement utilisé dans la production de principes actifs pharmaceutiques (API) et de produits chimiques spéciaux.
Le marché du chloroformate de benzyle est segmenté par type de produit, grade de pureté, application et géographie. Par type de produit, le marché est segmenté en chloroformate de benzyle solide et chloroformate de benzyle liquide. Par grade de pureté, le marché est segmenté en grade technique, grade pharmaceutique et grade haute pureté. Par application, le marché est segmenté en produits chimiques agricoles, intermédiaires pharmaceutiques, produits chimiques plastiques et polymères, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le chloroformate de benzyle dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Dispersible dans l'eau |
| Dispersible dans les acides |
| Dispersible modifié en surface |
| Batterie lithium-ion |
| Matériaux réfractaires |
| Céramiques électroniques |
| Retardateurs de flamme |
| Catalyse |
| Additifs polymères |
| Contrôle de la rhéologie |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Construction |
| Biens de consommation |
| Raffineries de pétrole et traitement chimique |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Dispersible dans l'eau | |
| Dispersible dans les acides | ||
| Dispersible modifié en surface | ||
| Par application | Batterie lithium-ion | |
| Matériaux réfractaires | ||
| Céramiques électroniques | ||
| Retardateurs de flamme | ||
| Catalyse | ||
| Additifs polymères | ||
| Contrôle de la rhéologie | ||
| Autres applications | ||
| Par secteur d'utilisation final | Automobile | |
| Électronique et semi-conducteurs | ||
| Construction | ||
| Biens de consommation | ||
| Raffineries de pétrole et traitement chimique | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du chloroformate de benzyle ?
La taille du marché du chloroformate de benzyle était évaluée à 92,56 milliards USD en 2025 et devrait croître de 97,33 milliards USD en 2026 à 126,42 milliards USD d'ici 2031, à un CAGR de 5,37 % durant la période de prévision (2026-2031).
Quelle forme de chloroformate de benzyle détient la plus grande part ?
Le chloroformate de benzyle liquide était en tête avec une part de 70,56 % en 2025 et devrait croître à un CAGR de 5,75 %.
Pourquoi les intermédiaires pharmaceutiques stimulent-ils la demande ?
Les intermédiaires pharmaceutiques représentaient 51,23 % en 2025 et devraient croître à un CAGR de 6,31 % jusqu'en 2031.
Quel grade de pureté connaît la croissance la plus rapide ?
Le grade haute pureté est le niveau de pureté à la croissance la plus rapide, avec un CAGR projeté de 5,95 % jusqu'en 2031.
Dernière mise à jour de la page le:



