
硝酸バリウム市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
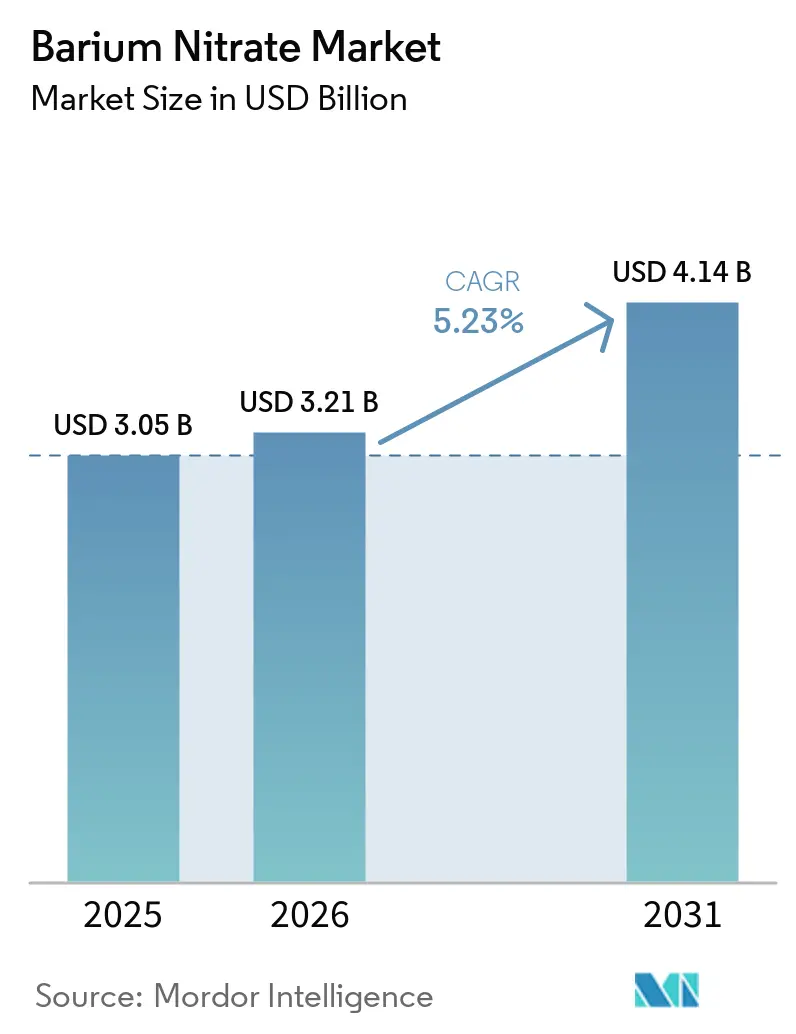
| 市場規模 (2026) | 3.21 十億米ドル |
| 市場規模 (2031) | 4.14 十億米ドル |
| Growth Rate (2026 - 2031) | 5.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる硝酸バリウム市場分析
硝酸バリウム市場模は2025年に3.05 ビリオン 米ドルと評価され、2026年の3.21 ビリオン 米ドルから2031年には4.14 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.23%です。防衛調達、商業用煙火、特殊ガラス、セラミックス、電子機器が硝酸バリウム市場において個別の需要チャネルを形成しており、単一の川下活動への依存度を低下させています。これらの用途間では調達タイミングと技術要件が異なるため、すべての需要チャネルが同時に弱まる可能性は限定的です。高純度要件の高まりにより、プレミアムサプライヤーと標準工業グレードに注力する生産者との差別化が進んでいます。これにより、品質管理、原材料へのアクセス、適格物流が硝酸バリウム市場における重要な競争要因となっています。積層セラミックコンデンサにおける チタン酸バリウムの用途拡大も、確立された防衛・花火用途と並んで高純度材料のより安定した需要源を支え、硝酸バリウム市場全体のすべての生産者と顧客にとって計画の確実性を高めています。
主要レポートのポイント
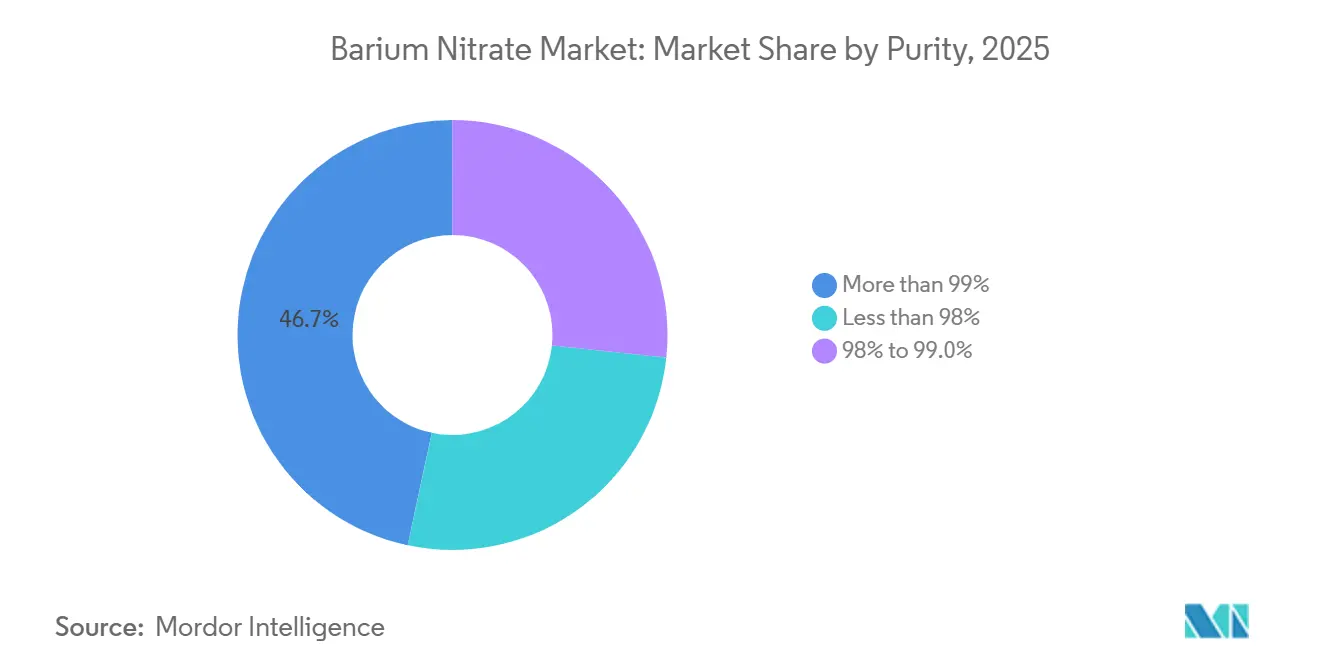
- 純度別では、99%超2025年の硝酸バリウム市場シェアの46.67%を占め、2031年にかけてCAGR 5.67%で成長すると予測されています。
- 用途別では、花火・煙火が2025年の硝酸バリウム市場シェアの42.34%を占め、爆発物・雷管は2031年にかけてCAGR 6.05%で成長すると予測されています。
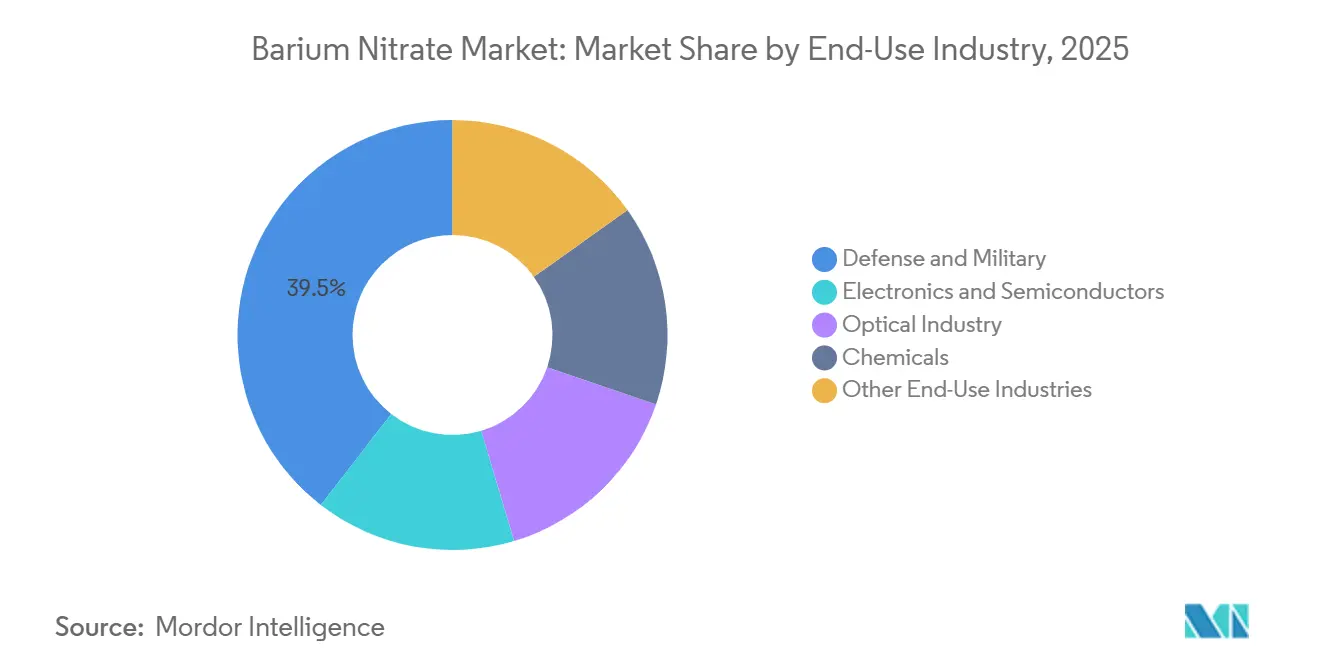
- 最終用途産業別では、防衛・軍事が2025年の硝酸バリウム市場シェアの39.51%を占め、2031年にかけてCAGR 6.24%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の硝酸バリウム市場シェアの35.18%を占め、2031年にかけてCAGR 5.88%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛近代化と軍事用煙火需要 | +1.3% | アジア太平洋、欧州、北米に集中するグローバル | 短期(2年以内) |
| 花火、照明弾、信号装置の成長 | +1.1% | アジア太平洋(中国、インド、ASEAN)、中東 | 短期(2年以内) |
| 光学ガラス、特殊ガラス、セラミックス生産 | +0.9% | アジア太平洋、欧州(ドイツ、北欧諸国) | 中(2~4年) |
| 電子機器および高純度バリウム塩用途の拡大 | +0.8% | アジア太平洋中核(日本、韓国、中国)、北米への波及 | 中期(2~4年) |
| 危険酸化剤の供給現地化 | +0.6% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
防衛近代化と軍事用煙火需要
世界の軍事支出は2025年に2,887 ビリオン 米ドルに達し、実質ベースで2.9%増加し、11年連続の年間増加を記録しました。米国以外の支出は9.2%増加し、アジア・オセアニアは2025年に681 ビリオン 米ドル、欧州は864 ビリオン 米ドルを支出しました。中国は2025年に336 ビリオン 米ドル、インドは92.1 ビリオン 米ドル、日本は62.2 ビリオン 米ドルを支出しました。これらの国々は、軍事用煙火、照明弾、曳光弾薬、エネルギー材料が信頼性の高い酸化剤供給を必要とするため、硝酸バリウム市場にとって重要な消費地です。軍事予算の増加は、在庫や弾薬備蓄が補充されている場合に特に、一時的な購入ではなく継続的な調達プログラムを支援します。防衛仕様も一貫した高純度材料を優先しており、信頼性の高い品質管理システムを持つ適格な生産者を支援しています。
花、照明弾、信号装置の成長
硝酸バリウムは花火、照明弾、信号装置において酸化剤および緑色炎着色剤として機能します。その緑色発光は511~515 nmおよび524~528 nmの間のBaCl分子バンドに関連しており、緑色煙火製剤への使用を支援しています。中国の劉陽と江西の製造クラスターは、大規模な花火生産基盤を持つため、工業グレード材料の主要消費地であり続けました。南アジアおよび東南アジアの祭事需要は、季節的な時期にこの商業的需要パターンを強化しました。防衛用照明弾は商業花火のカレンダーとは異なる調達スケジュールに従い、硝酸バリウム市場に年間を通じた需要を提供しています。サウジアラビアは2025年に防衛費として83.2 ビリオン 米ドルを支出し、その地域の安全保障要件が軍事信号装置および関連材料の調達を支援しました[1]ナン・ティアン、ディエゴ・ロペス・ダ・シルバ、シャオ・リャン、ロレンツォ・スカラッツァート、ルーシー・ベロー=シュドロー、「欧州とアジアの支出急増により世界の軍事費増加が継続」、ストックホルム国際平和研究所、sipri.org。
光学ガラス、特殊ガラス、セラミックス生産
ガラス中の酸化バリウムは紫外線耐性を向上させ、屈折率を高め、気泡形成や内部純物を低減することができます。2025年の研究では、BaO-B2O3-TiO2ガラス系が光学的透明性、高屈折率、放射線遮蔽性能を兼ね備えていることが明らかになりました。これにより、バリウム含有ガラスは医療・産業用放射線遮蔽窓や特殊光学製品に適したものとなっています。別の2025年の研究では、バリウムクリスタルガラスの用途として、容器ガラス、安全ガラス、装飾ガラス、光ファイバー、精密光学部品が挙げられています。これらの用途は、高仕様ガラス生産が管理された材料投入を必要とするため、硝酸バリウム市場を従来の煙火基盤を超えて拡大させます。核医学および産業用放射線撮影からの需要は、花火の季節性に左右されることなく特殊バリウム化合物をさらに支援することができます。
電子機器および高純度バリウム塩用途の拡大
高純度硝酸バリウムは、積層セラミックコンデンサに使用されるセラミック誘電体材料であるチタン酸バリウムの前駆体として使用されます。人工知能サーバーインフラからの積層セラミックコンデンサ需要が高性能電子部品とその材料投入への需要を増加させています。この関係により、硝酸バリウム市場は消費者向け電子機器サイクルだけでなく、電子インフラの生産スケジュールとも連動しています。Nippon Chemical Industrial CO., LTD.は陰極線管ガラス、誘電体セラミックス、特殊光学材料向けに超高純度硝酸バリウムを生産しています。その生産アプローチは、電子・光学用途における制御された純度の重要性を反映しています。したがって、電子機器需要はプレミアム材料に対する非季節的な需要基盤を提供する一方、高度な精製の必要性がこの用途に対応できるサプライヤーの数を制限しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 毒性、職業的暴露、環境コンプライアンスコスト | -0.8% | 中国および欧州連合で特に圧力が高まるグローバル | 短期(2年以内) |
| 危険物輸送・保管の厳格な要件 | -0.6% | アジア太平洋の輸出ルートおよび欧州域内物流に重大な影響を与えるグローバル | 短期(2年以内) |
| 低毒性酸化剤および代替ガラス原料への代替 | -0.5% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
毒性、職業的暴露、環境コンプライアンスコスト
硝酸バリウムは可溶性バリウム化合物が摂取または吸入により有害となる可能性があるため、厳格な取り扱いが必要です。生産者は製造工程全体を通じて、作業者保護、排出物、廃水、安全な材料取り扱いを管理しなければなりません。環境改善には閉ループ結晶化や高度廃水処理システムが含まれる場合があり、小規模生産者の資本要件を増加させます。より大規模な統合企業は、重晶石原料へのアクセスと社内酸生産を持つ場合、これらの投資をより容易に吸収できます。この差異は中国の小規模生産者間の統合を加速させ、より大規模な統合サプライヤーの相対的地位を向上させる可能性があります。欧州のバイヤーも、進化する化学物質管理要件の下で認証・管理された生産プロセスを実証できるサプライヤーをより高く評価しています。
危険物輸送・保管の厳格な要件
硝酸バリウムは酸化剤として規制されており、輸送モード全体で定められた包装、ラベリング、分離、文書化が必要です。道路による危険物の国際輸送に関する協定(ADR)は、2025年1月1日から2025年要件を適用しました。この更新により、生産者と物流プロバイダーは国境を越えた業務のための包装仕様、車両マーキング、輸送文書を見直すことが求められました。国際海上危険物規程改正41-22に基づく海上規則は2024年1月から強制適用となり、危険物輸送の認証更新が必要となりました[2]「MSN 1914、危険物および海洋汚染物質の輸送」、英国政府、gov.uk。これらの同時要件は仲介業者の移行作業を増加させ、認証された物流プロセスを持つサプライヤーを優位にしました。このような能力は、アジア太平洋の輸出回廊や欧州の流通ネットワークを通じて輸送される高純度材料の配送信頼性を向上させることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度別:
高仕様がプレミアムグレードの統合を促進99%超の純度は2025年の硝酸バリウム市場規模の46.67%を占め、純度範囲の上位端での強い需要を反映しています。防衛機関は信号照明弾や曳光弾薬に対して管理された不純物レベルを要求し、電子機器メーカーは誘電体材料に用される微細なチタン酸バリウム前駆体に厳密に管理された投入物を必要としています。これら2つのバイヤーグループは、購買サイクルと技術要件が異なるため、単一用途アプリケーションが提供できるよりも安定した需要基盤を提供します。98%~99%の範囲は、コストと信頼性の高い供給が中心的な購買要因である工業用花火や標準セラミックス用途の主要グレードであり続けました。98%未満の材料は、微量不純物が許容され製品性能が超高純度に依存しない、バルク化学合成や低仕様工業プロセスに使用されました。したがって、硝酸バリウム市場は純度グレード全体で個別の購買要件を持ち、サプライヤーが数量のみで競争できる単一の標準材料要件ではありません。プレミアム材料を選択する顧客は、提示された価格とともに技術サポート、出荷間の一貫性、正式な文書化を評価する可能性も高くなります。
99%超の純度は2031年にかけてCAGR 5.67%で成長すると予測されています。防衛近代化と電子部品需要がこの成長経路を支援しており、いずれも低い購入コストだけでなく繰り返し可能な材料性能をより重視しています。Nippon Chemical Industrial CO., LTD.はナノスケール電子用途向けに高度な精製能力を維持しており、プレミアム供給を標準工業生産から差別化するプロセス制御要件を示しています。これらの能力は、一貫したプロセス制御、専門的な品質システム、厳密に定義された顧客仕様を満たす能力を必要とするため、中グレード生産者が複製することは困難です。バリウムクリスタルガラスに関する研究も、特殊ガラス用途における高純度バリウム化合物の使用を支援しています。プレミアム材料の能力増強は、新規生産がこれらの顧客に対応する前に高い品質・認定要件を満たす必要があるため、中グレードの増強よりも限定的にとどまる可能性があります。これにより、硝酸バリウム産業におけるプレミアムと汎用品供給の継続的な分離が支援されます。また、承認プロセスにより供給関係が長期化する可能性のある電子、光学、防衛顧客に対応するサプライヤー間の品質主導の競争構造も支援されます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
爆発物・雷管セグメントが花火・煙火の優位性を上回る成長花火・煙火は2025年の硝酸バリウム市場規模の42.34%を占め、中国の大規模煙火生産と確立された輸出志向の製造ネットワークに支えられています。劉陽と江西は商業花火に使用される工業グレード材料の主要仕向地であり、生産者は生産期間中に相当量の信頼性の高い供給を必要としています。このセグメントは、仕様が電子機器や防衛用途ほど厳しくない場合でも、製品性能が工業規模で一貫している必要があるため、中純度材料のかなりの量を使用しています。商業需要は一部の市場では季節的ですが、アジアの祭事活動が定期的な購買期間を提供し、消費の地理的基盤を広げています。防衛用照明弾は消費者向け花火のカレンダーに従わない個別の需要源を追加し、正式な調達スケジュールを通じて年間を通じて活発であり続けることができます。この組み合わせにより、個々の祝祭期間や限られた最終顧客グループへの単独依存を低減しながら、煙火が硝酸バリウム市場にとって重要であり続けます。酸化剤および着色剤としての硝酸バリウムの使用は、緑色炎効果を必要とする製剤の中心であり続けています。この地位は、他の地域の祭事や軍事用途が需要を維持するため、商業花火に対する局所的な規制にもかかわらず、耐久性のある用途基盤を提供します。
爆発物・雷管は2031年にかけてCAGR 6.05%で成長すると予測されています。このセグメントは軍事近代化と誘導弾薬在庫の拡大によって支援されており、エネルギー材料とその支援化学投入物への信頼性の高いアクセスを必要としています。最終用途が正式な調達仕様の対象となる場合、特に一貫した性能と防衛認定が必要な場合、高純度酸化剤投入物が重要です。ガラス・セラミックスは、バリウム含有系が最終製品の機能特性を向上させる用途を含む、光学・構造材料特性における役割のために硝酸バリウムを使用しています。BaO含有ガラス系は2025年の研究で医療・産業用途の放射線遮蔽ポテンシャルを示しました。弾薬、雷管、曳光弾は商業カレンダーとは独立した定期的な防衛関連需要を提供し、補充スケジュールとより密接に結びついています。その他の用途には真空管生産、特殊コーティング、化学合成が含まれます。これらの用途は合わせて、純粋に商業的な煙火に対する防衛・特殊用途の比重を高めており、これにより硝酸バリウム市場全体での材料一貫性の重要性も高まっています。
最終用途産業別:
防衛・軍事が需要成長を形成防衛・軍事は2025年の市場価値の39.51%を占め、2031年にかけてCAGR 6.24%で成長すると予測されています。この組み合わせにより、防衛・軍事は複数の確立された商業用途を持つ特殊化学品需要基盤としては珍しく、最大かつ最も急成長している最終用途カテゴリーとなりました。複数の地域にわたる予算拡大、調達活動、より厳格な材料仕様が、防衛顧客の数量と品質要件の両方を増加させることでこの地位を支援しました。世界の軍事支出は2025年に2,887 ビリオン 米ドルに増加し、アジア・オセアニアで681 ビリオン 米ドルを含みます。これらの支出パターンは、より広い消費国グループにわたる煙火、信号装置、弾薬、関連エネルギー材料の購入を支援します。防衛調達は、適格グレードがより厳格な純度、文書化、トレーサビリティ、配送管理を必要とするため、購入される材料の価値を高める可能性もあります。軍事顧客が配送信頼性と承認済みサプライチェーンを優先する場合、硝酸バリウム市場は恩恵を受けます。これにより、正式な仕様を一貫して満たし、調達契約の全期間にわたって信頼性の高い供給を維持できるサプライヤーが支援されます。
電子機器・半導体は、チタン酸バリウム生産が管理された純度要件を満たすことができるバリウム化合物に依存しているため、新興の最終用途基盤となっています。人工知能サーバーインフラが高性能積層セラミックコンデンサと関連前駆体材料への需要を増加させており、電子インフラ投資とプレミアムバリウム化合物消費の間に新たな連鎖を生み出しています。光学産業も放射線遮蔽、科学機器、防衛光学においてバリウム関連投入物を使用しており、光学性能と材料信頼性が重要です。バリウムの屈折率と放射線減衰特性はこれらの特殊用途を支援し、汎用化学品用途と区別します。化品はバリウム化合物合成と工業処理を通じてベースロード需要源を提供し、定期的な生産サイクル全体の需要を維持するのに役立ちます。その他の最終用途産業には農業、掘削流体、特殊コーティングが含まれます。これらの用途は硝酸バリウム市場全体に段階的な需要を追加し、主要な防衛・電子機器バイヤーを超えて消費を多様化します。最終用途産業の多様性は、単一の商業用途の変化へのエクスポージャーも制限し、サプライヤーに大量・高仕様の顧客の両方に対応する複数のルートを提供します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の硝酸バリウム市場
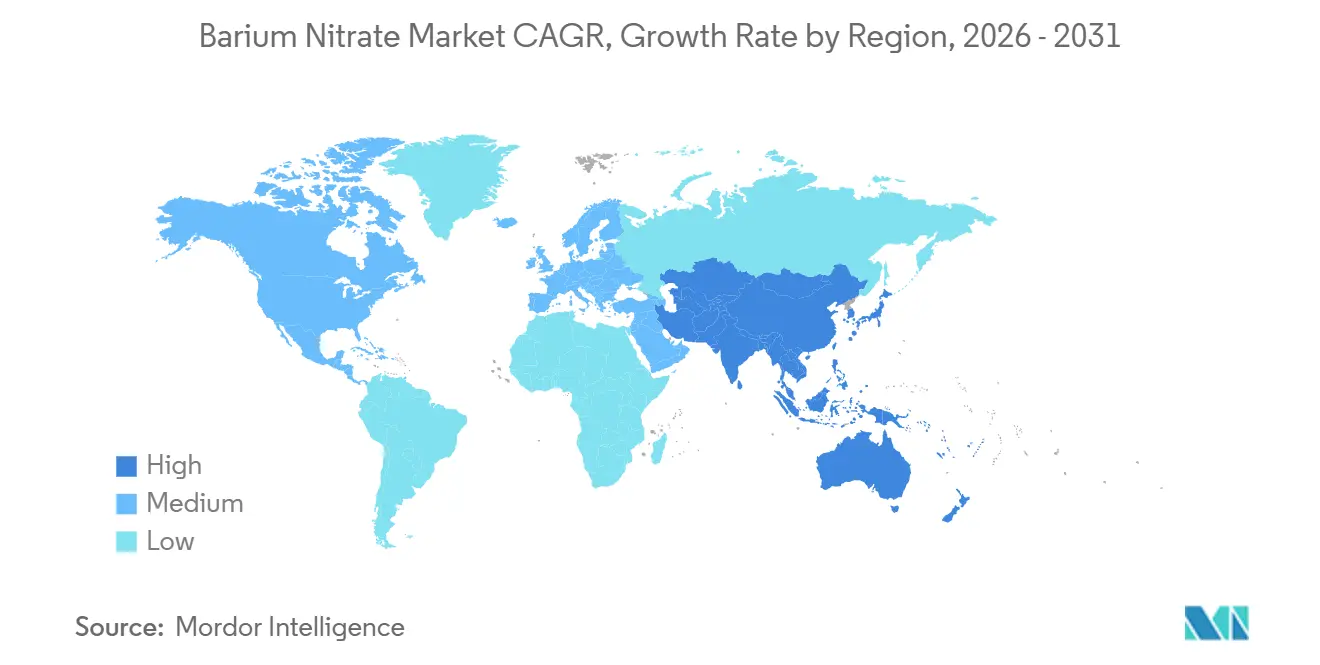
アジア太平洋地域は2025年の硝酸バリウム市場規模の35.18%を占め、2031年にかけて5.88%のCAGRで長すると予測されている。中国は同地域の生産拠点であり、山西省、河北省、山東省、湖北省、貴州省に生産能力が集中している。また、中国の花火輸出産業は、大規模な商業用花火プログラムに使用される工業グレード材料への継続的な需要を支えている。日本と韓国は、垂直統合された積層セラミックコンデンサのサプライチェーンを通じて、地域消費の高純度分野を担っており、日本化学工業株式会社およびSAKAI CHEMICAL INDUSTRY CO.,LTD.が、厳格な品質要件を持つコンデンサ用途向けに超微細材料を供給している。インドの国防支出は2025年に8.9%増加し920.1 ミリオン 米ドルに達し、地域全体の国防支出の増加が、火工品、曳光弾薬、および関連する酸化剤材料の調達を後押しした。
北米および欧州の硝酸バリウム市場
北米は戦略的に独自の立場にあり、その需要は商業用花火ではなく、主に米国の国防および防衛産業活動によって牽引されており、認定酸化剤の安定供給を求める顧客にとって国内調達の重要性が高まっている。米国陸軍調達支援センターは、廃棄硝酸アンモニウムから硝酸カリムを回収する実現可能性実証を完了し、硝酸バリウムおよび硝酸ストロンチウムへのプロセス適用分析を開始した。これは、エネルギー材料の国内供給レジリエンス向上を目的としたものである。欧州は、国防再軍備、危険物流通要件、および化学物質コンプライアンス措置の複合的な影響を受けており、信頼性の高い文書管理と管理された生産プロセスを持つ確立されたサプライヤーの重要性が高まっている。欧州の軍事支出は2025年に14%増加し8,640 ミリオン 米ドルに達し、ドイツとスペインが大幅な増加を報告しており、火工品およびエネルギー材料に関連する国防需要を支えている。欧州危険物道路輸送に関する欧州協定(ADR)2025年要件により、欧州域内物流の作業量とコストが増加し、低コスト輸入品の価格優位性が低下する可能性があり、信頼性の高い地域配送を持つ認定サプライヤーへの購買者の移行を促している。
中東・アフリカおよび南米の硝酸バリウム市場
南米ならびに中東・アフリカは硝酸バリウム市場における小規模な需要地域であるが、ブラジルは採掘関連の産業用爆薬よび文化的な花火に材料を使用しており、アルゼンチンは農業産業活動および国防調達を通じて需要を加えている。サウジアラビアの国防支出は2025年に832 ミリオン 米ドルに達し、硝酸バリウムを含む軍用火工品、信号装置、および曳光弾薬の購入を支えている。南アフリカおよび中東・アフリカ全域の市場では、採掘および建設活動を主な用途基盤として、発破剤や雷管に工業グレード材料を使用している。これらの地域は国内生産が限られているため、主にアジアおよび欧州の輸出チャネルを通じて供給されており、インフラ整備、資源採掘、および国防活動の拡大に伴い、長期的な機会は流通能力の向上に集中している。

競合環境
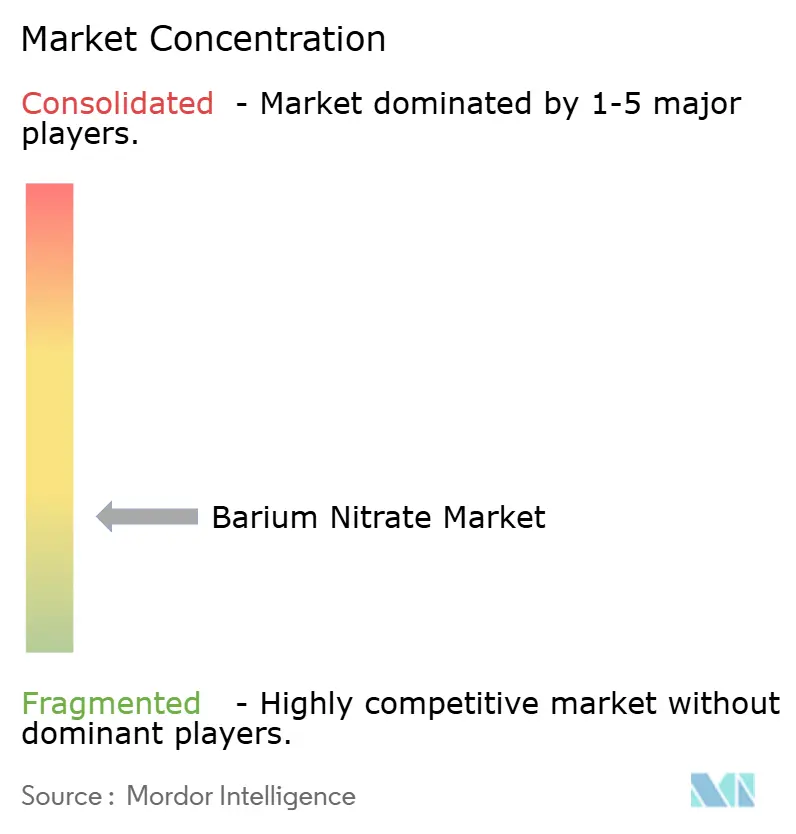
硝酸バリウム市場は高度に断片化されており、上位5社にはGuizhou Redstar Co., Ltd.、Hebei Xinji Chemical Group Co., Ltd.、SAKAI CHEMICAL INDUSTRY CO., LTD.、Nippon Chemical Industrial CO., LTD.、Barium & Chemicals, Inc.が含まれます。Guizhou Redstar Co., Ltd.、Hubei JingshanChutian Barium Salt Corp. Ltd.、Shanxi Jiaocheng Tianlong Chemical Industry Co., Ltd.、Shanxi Wencheng Chemical Co., Ltd.は、特に工業グレードの煙火・化学品用途において、生産規模、価格、配送能力、重晶石資源へのアクセスを通じて競争しています。Nippon Chemical Industrial CO., LTD.とSAKAI CHEMICAL INDUSTRY CO., LTD.は、より厳格な精製、安定した粒子特性、専門的な顧客認定プロセス全体での一貫した文書化を必要とする電子・光学用途に注力しています。Hummel Croton Inc.とBarium & Chemicals, Inc.は、国内原産地優先と信頼性の高い配送が調達顧客にとってますます重要になっている軍事仕様要件向けの防衛適格供給に注力しています。この分割は、中グレード材料では競争激度が高い一方、プレミアムグレードは高度な精製能力と実証された品質実績を必要とするため、より専門化されたサプライヤー分野を持つことを意味します。
Guizhou Redstar Co., Ltd.は2025年に21.35 ビリオン 人民元(約294.5 ミリオン 米ドル)の収益を報告し、2025年の年次報告書において光学ガラス、液晶ディスプレイ基板、電子機器向けの高性能カスタマイズバリウム製品を戦略的分野として特定しました。同社はまた、原材料アクセスを強化し、投入コストエクスポージャーを低下させ、製品品質とカスタマイズ仕様をより重視する用途へのシフトを支援することを目的とした重晶石原料統合への投資も特定しました。米国陸軍の国内生産分析は別の戦略的方向性を示しており、硝酸バリウムを含むエネルギー材料投入物に対する西側の独立性を向上させる可能性のある経路を検討しています。高度な結晶化、管理された精製、厳格な品質管理、適格物流に投資する生産者は、防衛顧客との公開入札や長期供給契約を追求するのに有利な立場にあります。中規模生産者は、輸出市場が競争力のある価格とともに一貫した品質、管理された輸送、環境コンプライアンス、信頼性の高い配送を要求する場合、より大きな圧力に直面します。
競争戦略は、防衛、電子機器、光学、商業煙火のバイヤーが硝酸バリウムに同じ仕様や購買基準を適用しないため、対応する顧客によっても異なります。用途が実証された純度、粒子制御、安定した性能、文書化された品質保証を必要とする場合、プレミアムサプライヤーは自社の地位を守ることができ、一方でボリュームサプライヤーは顧客が標準グレード材料の規、コスト、定期的な入手可能性を優先する場合に優位性を保ちます。環境投資は、より大規模な統合企業が汎用品グレード需要に対応する小規模事業者よりも廃水処理、閉ループシステム、その他のコンプライアンス改善に資金を提供しやすいため、別のギャップを生み出す可能性があります。輸送認証も、酸化剤輸送が国際サプライチェーン全体で管理された包装、ラベリング、分離、文書化を必要とするため、硝酸バリウム市場における実際的な差別化源となっています。競合環境は地理的に断片化されたままですが、電子機器、光学、防衛顧客が高度なプロセス制御、文書化された製品一貫性、長期にわたる信頼性の高い配送を必要とするため、適格な高純度供給はより限定的です。
硝酸バリウム産業リーダー
Guizhou Redstar Co., Ltd
Hebei Xinji Chemical Group Co., Ltd.
SAKAI CHEMICAL INDUSTRY CO.,LTD.
Nippon Chemical Industrial CO., LTD.
Barium & Chemicals, Inc.
- *免責事項:主要選手の並び順不同
硝酸バリウム市場
- Barium & Chemicals, Inc.
- Guizhou Redstar Co., Ltd
- Hebei Xinji Chemical Group Co., Ltd.
- Hubei JingshanChutian Barium Salt Corp.Ltd
- Hubei Yichang Jinxin Chemical Co., Ltd.
- Hummel Croton Inc.
- Jiaocheng Sanxi Chemical Co., Ltd.
- Nippon Chemical Industrial CO., LTD.
- SAKAI CHEMICAL INDUSTRY CO.,LTD.
- Shandong Xinke Environmental Chemistry Co., Ltd.
- Shanxi Jiaocheng Tianlong Chemical Industry Co., Ltd.
- Shanxi Wencheng Chemical Co., Ltd.
- Weifang Qihui Chemical Co., Ltd.
- Xilan Chemicals Co., Ltd.
- Yingfengyuan Industrial Group

Recent Industry Developments in 硝酸バリウム市場
- 2026年7月:中央汚染管理委員会(CPCB)はバリウム化合物を含む提案されたグリーンクラッカー製剤に警告を発し、インドにおける花火へのバリウム系組成物に対する規制を強化しました。この規制措置は、特に煙火用途における硝酸バリウムの国内需要を制約する可能性があります。
- 2025年7月:道路による危険物の国際輸送に関する欧州協定(ADR)2025が完全に強制適用となり、クラス5.1酸化性物質に分類される硝酸バリウムを含む危険物の国境を越えた輸送に対してより厳格な技術要件が導入されました。更新された要件により、硝酸バリウムの国際的なサプライヤーとユーザーのコンプライアンスおよび取り扱い義務が増加しています。


世界の硝酸バリウム市場レポートの範囲
硝酸バリウムは、その酸化特性と高温用途において特徴的な緑色を付与する能力で評価される無機化合物です。制御された熱反応、光学特性、特定の材料性能を必要とする用途において特殊化学品として使用されています。
硝酸バリウム市場は純度、用途、最終用途産業、地域別にセグメント化されています。純度別では、市場は98%未満、98%~99%、99%超にセグメント化されています。用途別では、市場は花火・煙火、ガラス・セラミックス、爆発物・雷管、弾薬・雷管・曳光弾、その他の用途にセグメント化されています。最終用途産業別では、市場は防衛・軍事、光学産業、化学品、電子機器・半導体、その他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国における硝酸バリウムの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 98%未満 |
| 98%~99% |
| 99%超 |
| 花火・煙火 |
| ガラス・セラミックス |
| 爆発物・雷管 |
| 弾薬・雷管・曳光弾 |
| その他の用途 |
| 防衛・軍事 |
| 光学産業 |
| 化学品 |
| 電子機器・半導体 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 純度別 | 98%未満 | |
| 98%~99% | ||
| 99%超 | ||
| 用途別 | 花火・煙火 | |
| ガラス・セラミックス | ||
| 爆発物・雷管 | ||
| 弾薬・雷管・曳光弾 | ||
| その他の用途 | ||
| 最終用途産業別 | 防衛・軍事 | |
| 光学産業 | ||
| 化学品 | ||
| 電子機器・半導体 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
硝酸バリウム市場の規模はどのくらいですか?
硝酸バリウム市場は2026年に3.21 ビリオン 米ドルであり、2031年までに4.14 ビリオン 米ドルに達すると予測されています。
硝酸バリウムの需要を牽引しているものは何ですか?
防衛近代化、花火・信号装置、特殊ガラス、セラミックス、高純度電子機器用途が需要を支援しています。
2025年に市場需要をリードした純度はどれですか?
99%超の純度が2025年に46.67%のシェアを占めました。
2031年にかけて最も急成長が見込まれる用途はどれですか?
爆発物・雷管は2031年にかけてCAGR 6.05%で成長すると予測されています。
最終更新日:



