
Taille et part du marché de la nitrate de baryum
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
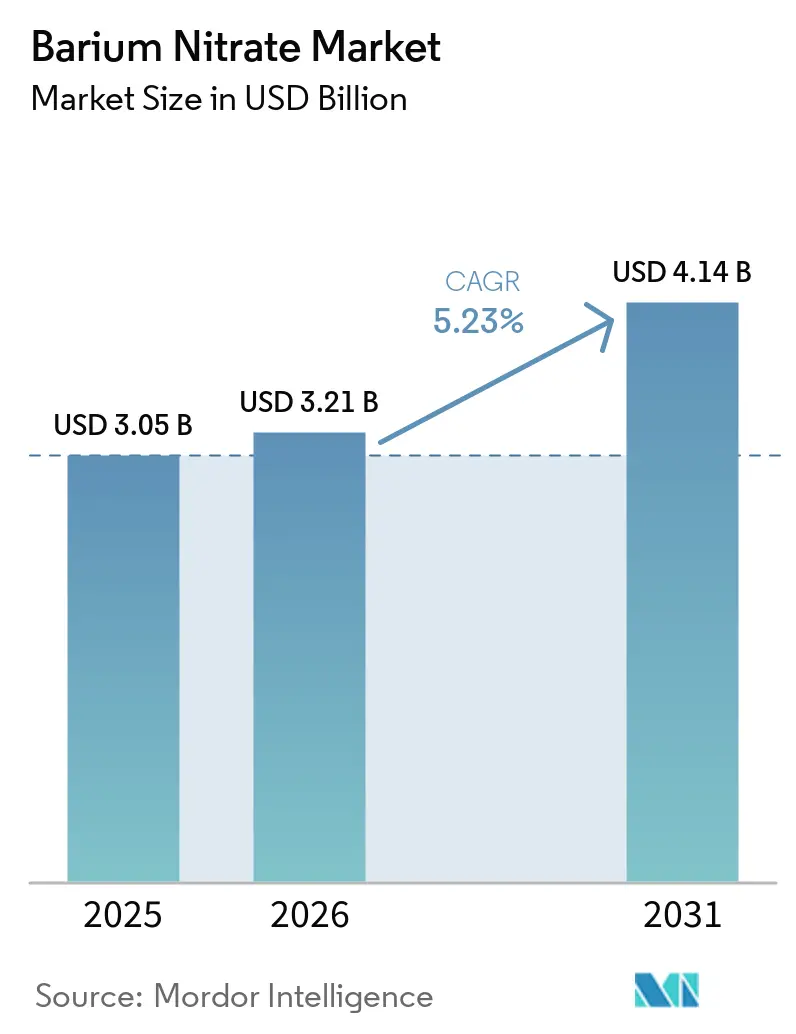
| Taille du Marché (2026) | 3.21 Milliards de dollars |
| Taille du Marché (2031) | 4.14 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la nitrate de baryum par Mordor Intelligence
La taille du marché de la nitrate de baryum était évaluée à 3,05 milliards USD en 2025 et devrait croître de 3,21 milliards USD en 2026 pour atteindre 4,14 milliards USD d'ici 2031, à un CAGR de 5,23 % au cours de la période de prévision (2026-2031). Les achats de la défense, la pyrotechnie commerciale, le verre spécialisé, les céramiques et l'électronique créent des canaux de demande distincts pour le marché de la nitrate de baryum, ce qui réduit sa dépendance à une seule activité en aval. Les calendriers d'approvisionnement et les exigences techniques diffèrent selon ces utilisations, limitant la probabilité que tous les canaux de demande s'affaiblissent simultanément. Des exigences de pureté plus élevées distinguent les fournisseurs premium des producteurs axés sur les grades industriels standard. Cela rend le contrôle qualité, l'accès aux matières premières et la logistique qualifiée plus importants comme facteurs concurrentiels sur le marché de la nitrate de baryum. L'utilisation croissante du titanate de baryum dans les condensateurs céramiques multicouches soutient également une source de demande plus stable pour les matériaux de haute pureté, aux côtés des applications établies dans la défense et les feux d'artifice, et améliore la certitude de planification sur l'ensemble du marché de la nitrate de baryum pour tous les producteurs et clients.
Principaux enseignements du rapport
- Par pureté, plus de 99 % détenait 46,67 % de la part du marché de la nitrate de baryum en 2025 et devrait progresser à un CAGR de 5,67 % jusqu'en 2031.
- Par application, les feux d'artifice et la pyrotechnie détenaient 42,34 % de la part du marché de la nitrate de baryum en 2025, tandis que les explosifs et détonateurs devraient progresser à un CAGR de 6,05 % jusqu'en 2031.
- Par industrie d'utilisation finale, la défense et l'armée détenaient 39,51 % de la part du marché de la nitrate de baryum en 2025 et devraient progresser à un CAGR de 6,24 % jusqu'en 2031.
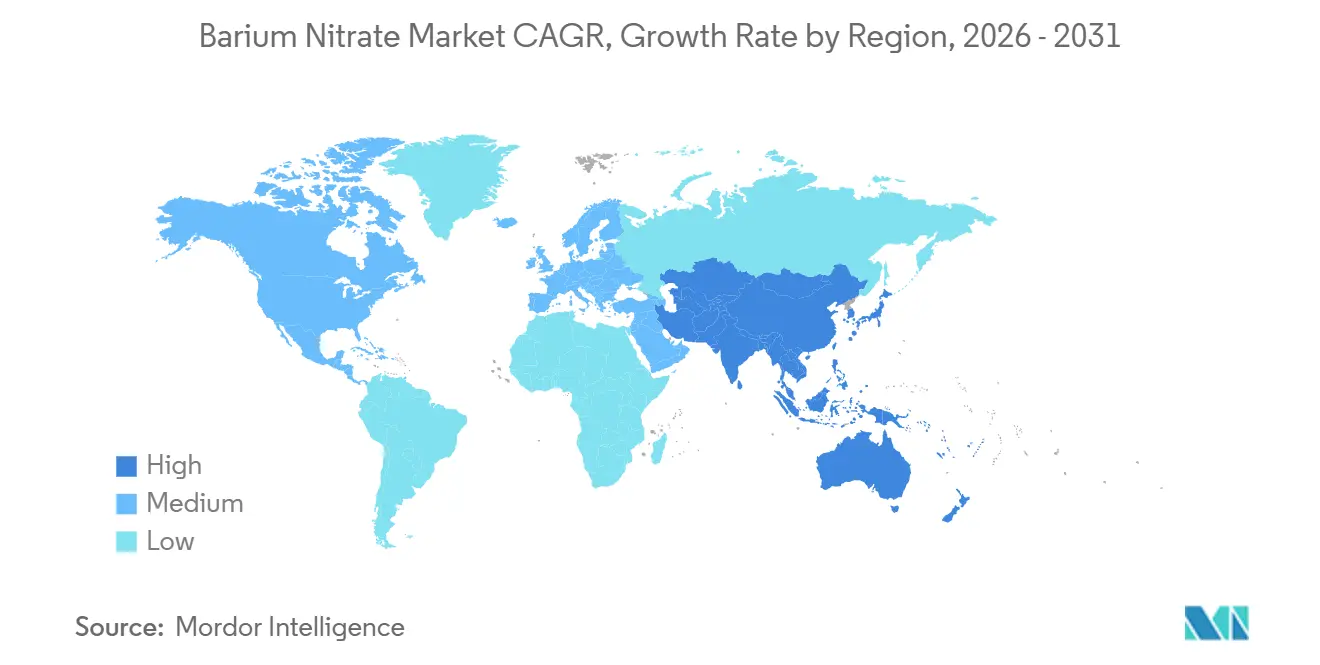
- Par géographie, l'Asie-Pacifique détenait 35,18 % de la part du marché de la nitrate de baryum en 2025 et devrait progresser à un CAGR de 5,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de la défense et demande en pyrotechnie militaire | +1.3% | Mondial, avec une concentration maximale en Asie-Pacifique, en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance des feux d'artifice, fusées éclairantes et dispositifs de signalisation | +1.1% | Asie-Pacifique (Chine, Inde, ASEAN), Moyen-Orient | Court terme (≤ 2 ans) |
| Verre optique, verre spécialisé et production de céramiques | +0.9% | Asie-Pacifique, Europe (Allemagne, pays nordiques) | Moyen terme (2 à 4 ans) |
| Expansion de l'électronique et des applications de sels de baryum de haute pureté | +0.8% | Cœur de l'Asie-Pacifique (Japon, Corée du Sud, Chine), extension vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Localisation de l'approvisionnement en oxydants dangereux | +0.6% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de la défense et demande en pyrotechnie militaire
Les dépenses militaires mondiales ont atteint 2 887 milliards USD en 2025, en hausse de 2,9 % en termes réels, prolongeant une séquence de onze années consécutives de hausses annuelles. Les dépenses hors États-Unis ont augmenté de 9,2 %, tandis que l'Asie et l'Océanie ont dépensé 681 milliards USD et l'Europe 864 milliards USD en 2025. La Chine a dépensé 336 milliards USD, l'Inde 92,1 milliards USD et le Japon 62,2 milliards USD au cours de 2025. Ces pays constituent d'importants sites de consommation pour le marché de la nitrate de baryum, car la pyrotechnie militaire, les fusées éclairantes, les munitions traçantes et les matériaux énergétiques nécessitent un approvisionnement fiable en oxydant. L'augmentation des budgets militaires soutient des programmes d'approvisionnement continus plutôt que des achats ponctuels, notamment là où les stocks et les réserves de munitions sont reconstitués. Les spécifications de défense favorisent également les matériaux de haute pureté constants, ce qui soutient les producteurs qualifiés dotés de systèmes de contrôle qualité fiables.
Croissance des feux d'artifice, fusées éclairantes et dispositifs de signalisation
La nitrate de baryum sert d'oxydant et de colorant à flamme verte dans les feux d'artifice, les fusées éclairantes et les dispositifs de signalisation. Son émission verte est associée aux bandes moléculaires BaCl entre 511–515 nm et 524–528 nm, ce qui soutient son utilisation dans les formulations pyrotechniques vertes. Les clusters de fabrication chinois de Liuyang et du Jiangxi sont restés de grands consommateurs de matériaux de grade technique en raison de leur importante base de production de feux d'artifice. La demande festive en Asie du Sud et du Sud-Est a renforcé ce schéma de demande commerciale lors des périodes saisonnières. Les fusées éclairantes de défense suivent des calendriers d'approvisionnement différents du calendrier commercial des feux d'artifice, fournissant une demande tout au long de l'année pour le marché de la nitrate de baryum. L'Arabie saoudite a dépensé 83,2 milliards USD pour la défense en 2025, et ses exigences de sécurité régionale ont soutenu l'approvisionnement en dispositifs de signalisation militaires et en matériaux connexes[1]Nan Tian, Diego Lopes da Silva, Xiao Liang, Lorenzo Scarazzato et Lucie Béraud-Sudreau, « La hausse des dépenses militaires mondiales se poursuit alors que les dépenses européennes et asiatiques augmentent », Institut international de recherche sur la paix de Stockholm, sipri.org.
Verre optique, verre spécialisé et production de céramiques
L'oxyde de baryum dans le verre peut améliorer la résistance aux ultraviolets, augmenter l'indice de réfraction et réduire la formation de bulles et les impuretés internes. Une étude de 2025 a révélé que les systèmes de verre BaO-B2O3-TiO2 combinaient clarté optique, indice de réfraction élevé et performance de blindage contre les rayonnements. Cela rend le verre contenant du baryum pertinent pour les fenêtres de blindage contre les rayonnements médicaux et industriels, ainsi que pour les produits optiques spécialisés. Une étude distincte de 2025 a décrit les applications du verre cristal au baryum dans le verre d'emballage, le verre de sécurité, le verre décoratif, les fibres optiques et les composants optiques de précision. Ces utilisations élargissent le marché de la nitrate de baryum au-delà de sa base pyrotechnique conventionnelle, car la production de verre à haute spécification nécessite des intrants matériels contrôlés. La demande de la médecine nucléaire et de la radiographie industrielle peut également soutenir les composés de baryum spécialisés sans suivre la saisonnalité des feux d'artifice.
Expansion de l'électronique et des applications de sels de baryum de haute pureté
La nitrate de baryum de haute pureté est utilisée comme précurseur du titanate de baryum, le matériau diélectrique céramique utilisé dans les condensateurs céramiques multicouches. Les exigences en condensateurs céramiques multicouches provenant de l'infrastructure de serveurs d'intelligence artificielle ont accru la demande de composants électroniques haut de gamme et de leurs intrants matériels. Cette relation lie le marché de la nitrate de baryum aux calendriers de production des infrastructures électroniques plutôt qu'aux seuls cycles de l'électronique grand public. Nippon Chemical Industrial CO., LTD. produit de la nitrate de baryum ultra-pure pour le verre des tubes cathodiques, les céramiques diélectriques et les matériaux optiques spécialisés. Son approche de production reflète l'importance de la pureté contrôlée pour les applications électroniques et optiques. La demande en électronique fournit donc une base de demande non saisonnière pour les matériaux premium, tandis que la nécessité d'une purification avancée limite le nombre de fournisseurs pouvant servir cette application.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Toxicité, exposition professionnelle et coûts de conformité environnementale | -0.8% | Mondial, avec une pression accrue en Chine et dans l'Union européenne | Court terme (≤ 2 ans) |
| Exigences strictes en matière de transport et de stockage de matières dangereuses | -0.6% | Mondial, avec un impact critique sur les routes d'exportation Asie-Pacifique et la logistique intra-européenne | Court terme (≤ 2 ans) |
| Substitution par des oxydants moins toxiques et des intrants alternatifs pour le verre | -0.5% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité, exposition professionnelle et coûts de conformité environnementale
La nitrate de baryum nécessite une manipulation stricte car les composés de baryum solubles peuvent être nocifs par ingestion ou inhalation. Les producteurs doivent gérer la protection des travailleurs, les émissions, les eaux usées et la manipulation sécurisée des matériaux tout au long des opérations de fabrication. Les améliorations environnementales peuvent inclure la cristallisation en circuit fermé et des systèmes avancés de traitement des eaux usées, ce qui augmente les exigences en capital pour les petits producteurs. Les grandes entreprises intégrées peuvent absorber ces investissements plus facilement lorsqu'elles ont accès à des matières premières de barytine et à une production d'acide en interne. Cette différence peut accélérer la consolidation parmi les petits producteurs chinois et améliorer la position relative des grands fournisseurs intégrés. Les acheteurs européens accordent également une plus grande valeur aux fournisseurs capables de démontrer des processus de production certifiés et contrôlés dans le cadre des exigences évolutives de gestion des produits chimiques.
Exigences strictes en matière de transport et de stockage de matières dangereuses
La nitrate de baryum est réglementée en tant qu'oxydant, nécessitant un emballage, un étiquetage, une ségrégation et une documentation définis selon les modes de transport. L'Accord européen relatif au transport international des marchandises dangereuses par route, connu sous le nom d'ADR, a appliqué ses exigences 2025 à compter du 1er janvier 2025. Les mises à jour ont obligé les producteurs et les prestataires logistiques à revoir les spécifications d'emballage, le marquage des véhicules et la documentation des expéditions pour les opérations transfrontalières. Les règles maritimes en vertu de l'amendement 41-22 du Code maritime international des marchandises dangereuses sont devenues obligatoires à partir de janvier 2024 et ont nécessité une certification mise à jour pour les expéditions de matières dangereuses[2]« MSN 1914, Le transport des marchandises dangereuses et des polluants marins », Gouvernement du Royaume-Uni, gov.uk. Ces exigences concomitantes ont augmenté le travail de transition pour les intermédiaires et ont favorisé les fournisseurs disposant de processus logistiques certifiés. De telles capacités peuvent améliorer la fiabilité des livraisons pour les matériaux de haute pureté expédiés via les corridors d'exportation Asie-Pacifique et les réseaux de distribution européens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par pureté :
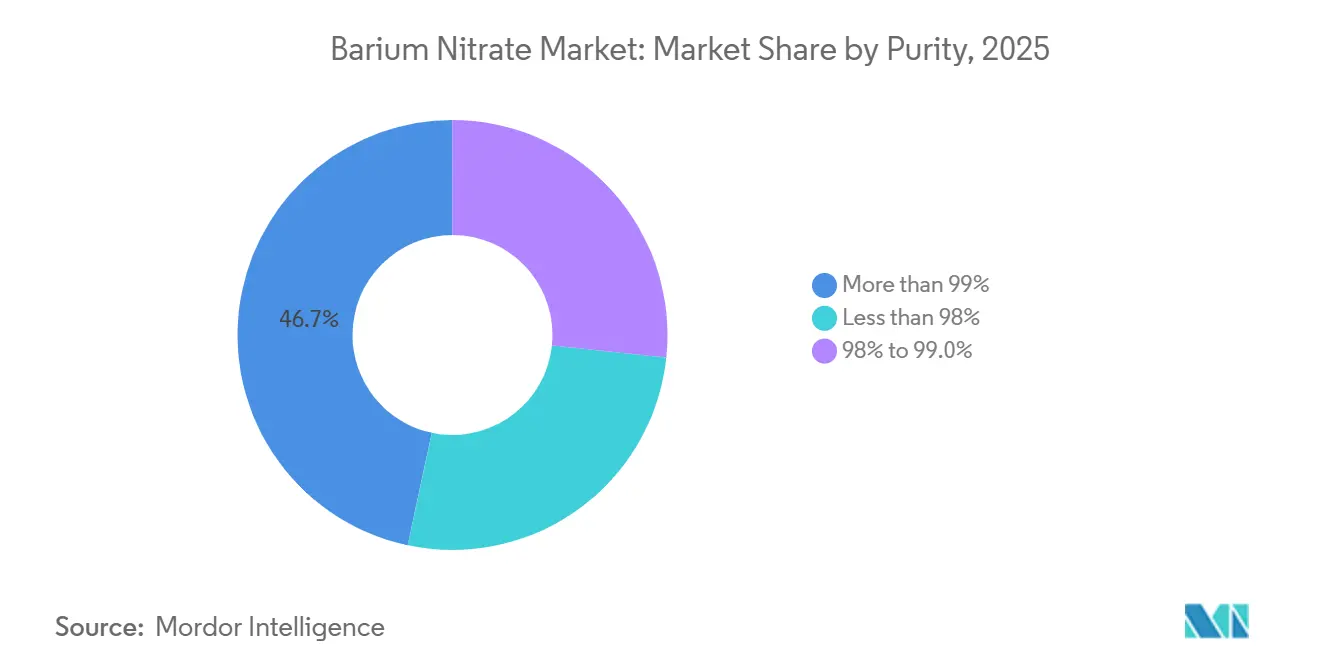
les spécifications élevées favorisent la consolidation des grades premiumPlus de 99 % de pureté détenait 46,67 % de la taille du marché de la nitrate de baryum en 2025, reflétant une forte demande à l'extrémité supérieure de la gamme de pureté. Les agences de défense exigent des niveaux d'impuretés contrôlés pour les fusées éclairantes de signalisation et les munitions traçantes, tandis que les fabricants d'électronique ont besoin d'intrants étroitement contrôlés pour les précurseurs fins de titanate de baryum utilisés dans les matériaux diélectriques. Ces deux groupes d'acheteurs fournissent une base de demande plus stable qu'une application à usage unique ne pourrait le faire, car leurs cycles d'achat et leurs exigences techniques sont différents. La gamme 98 %-99 % est restée le principal grade pour les feux d'artifice industriels et les applications céramiques standard, où le coût et un approvisionnement fiable restent des facteurs d'achat centraux. Les matériaux de moins de 98 % servaient la synthèse chimique en vrac et les procédés industriels à spécification inférieure où les impuretés traces sont acceptables et où les performances du produit dépendent moins d'une pureté ultra-élevée. Le marché de la nitrate de baryum présente donc des exigences d'achat distinctes selon les grades de pureté, plutôt qu'une exigence de matériau standard unique qui permettrait aux fournisseurs de ne concurrencer que sur le volume. Les clients sélectionnant des matériaux premium sont également plus susceptibles d'évaluer le support technique, la cohérence entre les expéditions et la documentation formelle en plus du prix proposé.
Plus de 99 % de pureté devrait progresser à un CAGR de 5,67 % jusqu'en 2031. La modernisation de la défense et la demande de composants électroniques soutiennent cette trajectoire de croissance, car les deux accordent une plus grande importance aux performances répétables des matériaux qu'au seul faible coût d'achat. Nippon Chemical Industrial CO., LTD. maintient des capacités de purification avancées pour les applications électroniques à l'échelle nanométrique, illustrant les exigences de contrôle des procédés qui distinguent l'approvisionnement premium de la production industrielle standard. Ces capacités sont difficiles à reproduire pour les producteurs de grade intermédiaire car elles nécessitent un contrôle de procédé constant, des systèmes qualité spécialisés et la capacité à satisfaire des spécifications clients étroitement définies. La recherche sur le verre cristal au baryum soutient également l'utilisation de composés de baryum de haute pureté dans les applications de verre spécialisé. Les ajouts de capacité pour les matériaux premium peuvent rester plus limités que les ajouts de grade intermédiaire, car la nouvelle production doit satisfaire des exigences de qualité et de qualification plus élevées avant de pouvoir servir ces clients. Cela soutient la séparation continue entre l'approvisionnement premium et l'approvisionnement de commodité dans le secteur de la nitrate de baryum. Cela soutient également une structure concurrentielle axée sur la qualité parmi les fournisseurs desservant les clients électroniques, optiques et de défense, dont les processus d'approbation peuvent rendre les relations d'approvisionnement plus durables.


Par application :
le segment des explosifs et détonateurs dépasse la domination des feux d'artifice et de la pyrotechnieLes feux d'artifice et la pyrotechnie représentaient 42,34 % de la taille du marché de la nitrate de baryum en 2025, soutenus par la production pyrotechnique à grande échelle de la Chine et les réseaux de fabrication orientés vers l'exportation. Liuyang et le Jiangxi étaient des destinations clés pour les matériaux de grade technique utilisés dans les feux d'artifice commerciaux, où les producteurs nécessitent des approvisionnements substantiels et fiables pendant les périodes de production. Le segment utilise des volumes considérables de matériaux de pureté intermédiaire car les performances du produit doivent être constantes à l'échelle industrielle, même lorsque la spécification est moins exigeante que dans les applications électroniques ou de défense. La demande commerciale est saisonnière dans certains marchés, bien que l'activité festive asiatique fournisse des périodes d'achat récurrentes et élargisse la base géographique de consommation. Les fusées éclairantes de défense ajoutent une source de demande distincte qui ne suit pas le calendrier des feux d'artifice grand public et peut rester active tout au long des calendriers d'approvisionnement formels. Cette combinaison maintient la pyrotechnie importante pour le marché de la nitrate de baryum tout en réduisant la dépendance exclusive aux périodes de célébration individuelles ou à un groupe limité de clients finaux. L'utilisation de la nitrate de baryum comme oxydant et colorant reste centrale dans les formulations nécessitant des effets de flamme verte. Cette position fournit une base d'application durable malgré les restrictions localisées sur les feux d'artifice commerciaux, car d'autres festivals régionaux et les utilisations militaires soutiennent la demande.
Les explosifs et détonateurs devraient progresser à un CAGR de 6,05 % jusqu'en 2031. Le segment est soutenu par la modernisation militaire et l'expansion des stocks de munitions guidées, qui nécessitent un accès fiable aux matériaux énergétiques et à leurs intrants chimiques de soutien. Les intrants oxydants de haute pureté sont importants là où des performances constantes et une qualification de défense sont requises, en particulier lorsque l'application finale est soumise à des spécifications d'approvisionnement formelles. Le verre et les céramiques utilisent la nitrate de baryum pour son rôle dans les propriétés des matériaux optiques et structurels, y compris les applications où les systèmes contenant du baryum améliorent les caractéristiques fonctionnelles du produit final. Les systèmes de verre contenant BaO ont montré un potentiel de blindage contre les rayonnements pour les applications médicales et industrielles dans les recherches de 2025. Les munitions, amorces et balles traçantes fournissent une demande récurrente liée à la défense, indépendante des calendriers commerciaux et liée plus étroitement aux calendriers de réapprovisionnement. D'autres applications comprennent la production de tubes à vide, les revêtements spécialisés et la synthèse chimique. Ensemble, ces applications augmentent le poids des utilisations de défense et spécialisées par rapport à la pyrotechnie purement commerciale, ce qui accroît également l'importance de la cohérence des matériaux sur l'ensemble du marché de la nitrate de baryum.
Par industrie d'utilisation finale :
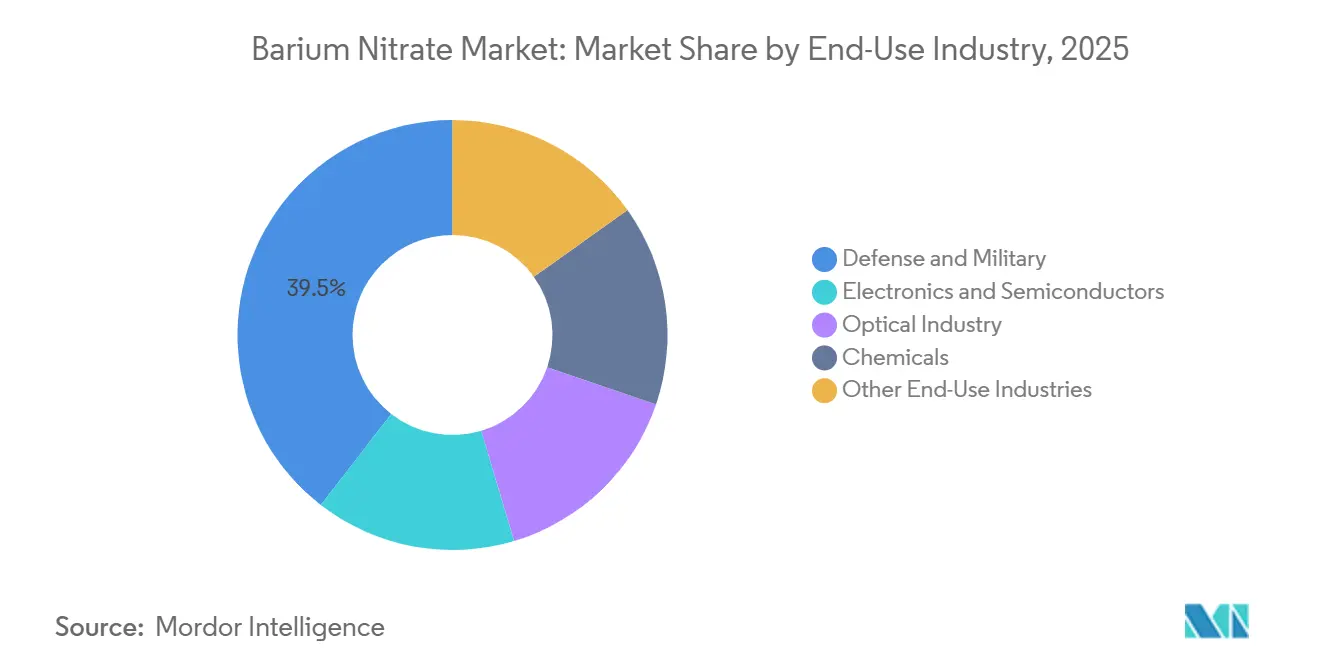
la défense et l'armée façonnent la croissance de la demandeLa défense et l'armée détenaient 39,51 % de la valeur du marché en 2025 et devraient progresser à un CAGR de 6,24 % jusqu'en 2031. Cette combinaison a fait de la défense et de l'armée à la fois la plus grande et la catégorie d'utilisation finale répertoriée à la croissance la plus rapide, ce qui est inhabituel pour une base de demande de produits chimiques spécialisés avec plusieurs utilisations commerciales établies. L'expansion des budgets, l'activité d'approvisionnement dans plusieurs régions et des spécifications matérielles plus strictes ont soutenu cette position en augmentant à la fois le volume et les exigences de qualité des clients de défense. Les dépenses militaires mondiales ont atteint 2 887 milliards USD en 2025, dont 681 milliards USD en Asie et en Océanie. Ces schémas de dépenses soutiennent les achats de pyrotechnie, de dispositifs de signalisation, de munitions et de matériaux énergétiques connexes dans un groupe plus large de pays consommateurs. L'approvisionnement de défense peut également augmenter la valeur des matériaux achetés car les grades qualifiés nécessitent une pureté, une documentation, une traçabilité et des contrôles de livraison plus stricts. Le marché de la nitrate de baryum bénéficie lorsque les clients militaires privilégient la fiabilité des livraisons et les chaînes d'approvisionnement approuvées. Cela soutient les fournisseurs capables de satisfaire constamment les spécifications formelles et de maintenir un approvisionnement fiable tout au long de la durée des contrats d'approvisionnement.
L'électronique et les semi-conducteurs constituent une base d'utilisation finale émergente car la production de titanate de baryum dépend de composés de baryum pouvant satisfaire des exigences de pureté contrôlées. L'infrastructure de serveurs d'intelligence artificielle a accru la demande de condensateurs céramiques multicouches haut de gamme et de matériaux précurseurs connexes, créant un nouveau lien entre l'investissement dans les infrastructures électroniques et la consommation de composés de baryum premium. L'industrie optique utilise également des intrants liés au baryum dans le blindage contre les rayonnements, les instruments scientifiques et l'optique de défense, où les performances optiques et la fiabilité des matériaux sont importantes. L'indice de réfraction du baryum et ses propriétés d'atténuation des rayonnements soutiennent ces utilisations spécialisées et les distinguent des applications chimiques de commodité. Les produits chimiques fournissent une source de demande de base à travers la synthèse de composés de baryum et le traitement industriel, contribuant à soutenir la demande tout au long des cycles de production courants. D'autres industries d'utilisation finale comprennent l'agriculture, les fluides de forage et les revêtements spécialisés. Ces utilisations ajoutent une demande incrémentale sur l'ensemble du marché de la nitrate de baryum et diversifient la consommation au-delà des principaux acheteurs de défense et d'électronique. La variété des industries d'utilisation finale limite également l'exposition aux changements dans une seule application commerciale et offre aux fournisseurs plusieurs voies pour servir à la fois les clients à fort volume et à haute spécification.
Analyse géographique
Marché du Nitrate de Baryum en Asie-Pacifique
L'Asie-Pacifique détenait 35,18 % de la taille du marché du nitrate de baryum en 2025 et devrait progresser à un CAGR de 5,88 % jusqu'en 2031. La Chine constitue l'ancre de production régionale, avec une capacité concentrée dans les provinces du Shanxi, du Hebei, du Shandong, du Hubei et du Guizhou, tandis que son industrie d'exportation de feux d'artifice soutient une demande récurrente en matériau de qualité technique destiné aux grands programmes pyrotechniques commerciaux. Le Japon et la Corée du Sud servent le segment haute pureté de la consommation régionale à travers des chaînes d'approvisionnement de condensateurs céramiques multicouches intégrées verticalement, où Nippon Chemical Industrial CO., LTD. et SAKAI CHEMICAL INDUSTRY CO., LTD. fournissent des matériaux ultra-fins pour des applications de condensateurs aux exigences de qualité strictes. Les dépenses de défense de l'Inde ont augmenté de 8,9 % pour atteindre 92,1 milliards USD en 2025, et la hausse plus large des dépenses de défense dans la région a soutenu les achats de matériaux pyrotechniques, de munitions traçantes et d'oxydants connexes.
Marché du Nitrate de Baryum en Amérique du Nord et en Europe
L'Amérique du Nord occupe une position stratégiquement distincte, car sa demande est principalement portée par les activités de défense et d'industrie de défense des États-Unis, plutôt que par les feux d'artifice commerciaux, et l'approvisionnement intérieur devient de plus en plus pertinent pour les clients recherchant des sources fiables d'oxydants qualifiés. L'United States Army Acquisition Support Center a achevé une démonstration de faisabilité sur la récupération du nitrate de potassium à partir de nitrate d'ammonium usagé et a entamé l'analyse du procédé pour le nitrate de baryum et le nitrate de strontium, reflétant l'objectif d'améliorer la résilience de l'approvisionnement intérieur en matériaux énergétiques. L'Europe est façonnée par les effets combinés du réarmement de la défense, des exigences logistiques liées aux matières dangereuses et des mesures de conformité chimique qui renforcent l'importance des fournisseurs établis disposant d'une documentation fiable et de processus de production contrôlés. Les dépenses militaires européennes ont augmenté de 14 % pour atteindre 864 milliards USD en 2025, l'Allemagne et l'Espagne enregistrant des hausses importantes qui soutiennent la demande liée à la défense pour les pyrotechniques et les matériaux énergétiques. Les exigences de l'Accord européen relatif au transport international des marchandises dangereuses par route (ADR) 2025 ajoutent des contraintes et des coûts à la logistique intra-européenne, ce qui peut réduire l'avantage de marge des importations à moindre coût et inciter les acheteurs à se tourner vers des fournisseurs certifiés offrant une livraison régionale fiable.
Marché du Nitrate de Baryum au Moyen-Orient et en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique constituent des centres de demande plus modestes sur le marché du nitrate de baryum, bien que le Brésil utilise ce matériau dans les explosifs industriels liés à l'exploitation minière et dans les feux d'artifice culturels, tandis que l'Argentine génère une demande supplémentaire à travers l'activité agro-industrielle et les achats de défense. Les dépenses de défense de l'Arabie Saoudite ont atteint 83,2 milliards USD en 2025, soutenant les achats de pyrotechniques militaires, de dispositifs de signalisation et de munitions traçantes incorporant du nitrate de baryum. L'Afrique du Sud et d'autres marchés du Moyen-Orient et de l'Afrique utilisent des matériaux de qualité industrielle dans les agents de sautage et les détonateurs, l'activité minière et de construction constituant la principale base d'application. Ces régions sont principalement approvisionnées par des canaux d'exportation asiatiques et européens, car la production intérieure reste limitée, et leur opportunité à long terme est centrée sur la capacité de distribution à mesure que les infrastructures, l'extraction de ressources et l'activité de défense se développent.

Paysage concurrentiel
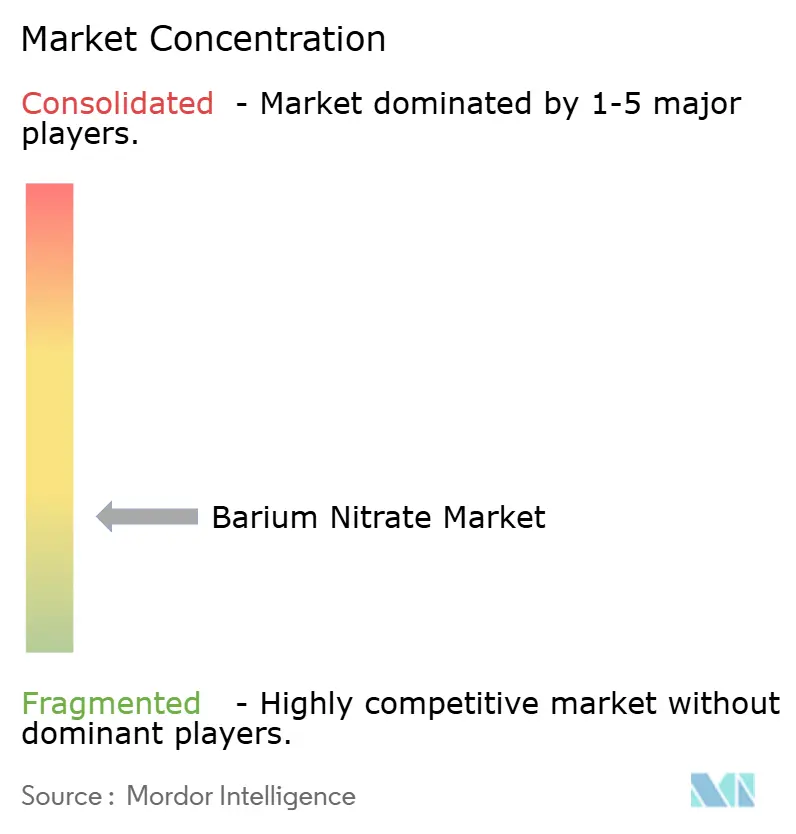
Le marché de la nitrate de baryum est très fragmenté, les cinq premiers acteurs étant Guizhou Redstar Co., Ltd., Hebei Xinji Chemical Group Co., Ltd., SAKAI CHEMICAL INDUSTRY CO., LTD., Nippon Chemical Industrial CO., LTD. et Barium & Chemicals, Inc. Guizhou Redstar Co., Ltd., Hubei JingshanChutian Barium Salt Corp. Ltd., Shanxi Jiaocheng Tianlong Chemical Industry Co., Ltd. et Shanxi Wencheng Chemical Co., Ltd. se concurrencent par l'échelle de production, le prix, la capacité de livraison et l'accès aux ressources de barytine, en particulier pour les applications pyrotechniques et chimiques de grade technique. Nippon Chemical Industrial CO., LTD. et SAKAI CHEMICAL INDUSTRY CO., LTD. se concentrent sur les utilisations électroniques et optiques nécessitant une purification plus rigoureuse, des caractéristiques de particules stables et une documentation cohérente à travers des processus de qualification de clients spécialisés. Hummel Croton Inc. et Barium & Chemicals, Inc. se concentrent sur l'approvisionnement qualifié pour la défense selon les exigences de spécification militaire, où les préférences d'origine domestique et la livraison fiable sont de plus en plus importantes pour les clients d'approvisionnement. Cette division signifie que l'intensité concurrentielle est élevée dans les matériaux de grade intermédiaire, tandis que les grades premium ont un champ de fournisseurs plus spécialisé car ils nécessitent des capacités de purification avancées et un historique de qualité éprouvé.
Guizhou Redstar Co., Ltd. a déclaré un chiffre d'affaires de 2,135 milliards CNY en 2025 (environ 294,5 millions USD) et a identifié les produits de baryum personnalisés haut de gamme pour le verre optique, les substrats d'affichage à cristaux liquides et l'électronique comme domaines stratégiques dans son rapport annuel 2025. La société a également identifié des investissements dans l'intégration des matières premières de barytine, destinés à renforcer l'accès aux matières premières, à réduire l'exposition aux coûts des intrants et à soutenir la transition vers des applications accordant une plus grande valeur à la qualité des produits et aux spécifications personnalisées. L'analyse de production domestique de l'armée des États-Unis signale une autre direction stratégique, car elle examine une voie qui pourrait améliorer l'indépendance occidentale pour les intrants de matériaux énergétiques, y compris la nitrate de baryum. Les producteurs qui investissent dans la cristallisation avancée, la purification contrôlée, la gestion rigoureuse de la qualité et la logistique qualifiée sont mieux placés pour poursuivre les appels d'offres publics et les accords d'approvisionnement à long terme avec les clients de défense. Les producteurs de taille moyenne font face à une pression accrue lorsque les marchés d'exportation exigent une qualité constante, un transport contrôlé, une conformité environnementale et une livraison fiable en plus de prix compétitifs.
Les stratégies concurrentielles diffèrent également selon le client servi, car les acheteurs de défense, d'électronique, d'optique et de pyrotechnie commerciale n'appliquent pas les mêmes spécifications ni les mêmes critères d'achat à la nitrate de baryum. Les fournisseurs premium peuvent protéger leur position lorsque les applications nécessitent une pureté démontrée, un contrôle des particules, des performances stables et une assurance qualité documentée, tandis que les fournisseurs de volume conservent un avantage là où les clients privilégient l'échelle, le coût et la disponibilité récurrente de matériaux de grade standard. L'investissement environnemental peut créer un autre écart car les grandes entreprises intégrées sont plus à même de financer le traitement des eaux usées, les systèmes en circuit fermé et d'autres améliorations de conformité que les petits opérateurs servant la demande de grade commodité. La certification de transport devient également une source pratique de différenciation sur le marché de la nitrate de baryum car les expéditions d'oxydants nécessitent un emballage, un étiquetage, une ségrégation et une documentation contrôlés à travers les chaînes d'approvisionnement internationales. Le paysage concurrentiel reste géographiquement fragmenté, bien que l'approvisionnement qualifié en haute pureté soit plus limité car les clients électroniques, optiques et de défense nécessitent un contrôle avancé des procédés, une cohérence documentée des produits et une livraison fiable dans le temps.
Leaders du secteur de la nitrate de baryum
Guizhou Redstar Co., Ltd
Hebei Xinji Chemical Group Co., Ltd.
SAKAI CHEMICAL INDUSTRY CO.,LTD.
Nippon Chemical Industrial CO., LTD.
Barium & Chemicals, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Nitrate de Baryum
- Barium & Chemicals, Inc.
- Guizhou Redstar Co., Ltd
- Hebei Xinji Chemical Group Co., Ltd.
- Hubei JingshanChutian Barium Salt Corp.Ltd
- Hubei Yichang Jinxin Chemical Co., Ltd.
- Hummel Croton Inc.
- Jiaocheng Sanxi Chemical Co., Ltd.
- Nippon Chemical Industrial CO., LTD.
- SAKAI CHEMICAL INDUSTRY CO.,LTD.
- Shandong Xinke Environmental Chemistry Co., Ltd.
- Shanxi Jiaocheng Tianlong Chemical Industry Co., Ltd.
- Shanxi Wencheng Chemical Co., Ltd.
- Weifang Qihui Chemical Co., Ltd.
- Xilan Chemicals Co., Ltd.
- Yingfengyuan Industrial Group

Recent Industry Developments in Marché du Nitrate de Baryum
- Juillet 2026 : Le Conseil central de contrôle de la pollution (CPCB) a signalé des formulations de pétards verts proposées contenant des composés de baryum, renforçant les restrictions sur les compositions à base de baryum pour les feux d'artifice en Inde. L'action réglementaire pourrait contraindre la demande intérieure de nitrate de baryum, en particulier dans les applications pyrotechniques.
- Juillet 2025 : L'Accord européen relatif au transport international des marchandises dangereuses par route (ADR) 2025 est devenu pleinement obligatoire, introduisant des exigences techniques plus strictes pour le transport transfrontalier de matières dangereuses, y compris la nitrate de baryum classée comme substance oxydante de classe 5.1. Les exigences mises à jour augmentent les obligations de conformité et de manutention pour les fournisseurs et utilisateurs internationaux de nitrate de baryum.


Portée du rapport mondial sur le marché de la nitrate de baryum
La nitrate de baryum est un composé inorganique apprécié pour ses propriétés oxydantes et sa capacité à conférer une couleur verte caractéristique dans les applications à haute température. Elle est utilisée comme produit chimique spécialisé dans les applications nécessitant des réactions thermiques contrôlées, des propriétés optiques et des performances matérielles spécifiques.
Le marché de la nitrate de baryum est segmenté par pureté, application, industrie d'utilisation finale et géographie. Par pureté, le marché est segmenté en moins de 98 %, 98 % à 99 % et plus de 99 %. Par application, le marché est segmenté en feux d'artifice et pyrotechnie, verre et céramiques, explosifs et détonateurs, munitions, amorces et balles traçantes, et autres applications. Par industrie d'utilisation finale, le marché est segmenté en défense et armée, industrie optique, produits chimiques, électronique et semi-conducteurs, et autres industries d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour la nitrate de baryum dans 15 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Moins de 98 % |
| 98 % à 99 % |
| Plus de 99 % |
| Feux d'artifice et pyrotechnie |
| Verre et céramiques |
| Explosifs et détonateurs |
| Munitions, amorces et balles traçantes |
| Autres applications |
| Défense et armée |
| Industrie optique |
| Produits chimiques |
| Électronique et semi-conducteurs |
| Autres industries d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par pureté | Moins de 98 % | |
| 98 % à 99 % | ||
| Plus de 99 % | ||
| Par application | Feux d'artifice et pyrotechnie | |
| Verre et céramiques | ||
| Explosifs et détonateurs | ||
| Munitions, amorces et balles traçantes | ||
| Autres applications | ||
| Par industrie d'utilisation finale | Défense et armée | |
| Industrie optique | ||
| Produits chimiques | ||
| Électronique et semi-conducteurs | ||
| Autres industries d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la nitrate de baryum ?
Le marché de la nitrate de baryum s'élève à 3,21 milliards USD en 2026 et devrait atteindre 4,14 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de nitrate de baryum ?
La modernisation de la défense, les feux d'artifice et les dispositifs de signalisation, le verre spécialisé, les céramiques et les applications électroniques de haute pureté soutiennent la demande.
Quelle pureté a dominé la demande du marché en 2025 ?
Plus de 99 % de pureté détenait une part de 46,67 % en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les explosifs et détonateurs devraient progresser à un CAGR de 6,05 % jusqu'en 2031.
Dernière mise à jour de la page le:



