
竹炭市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
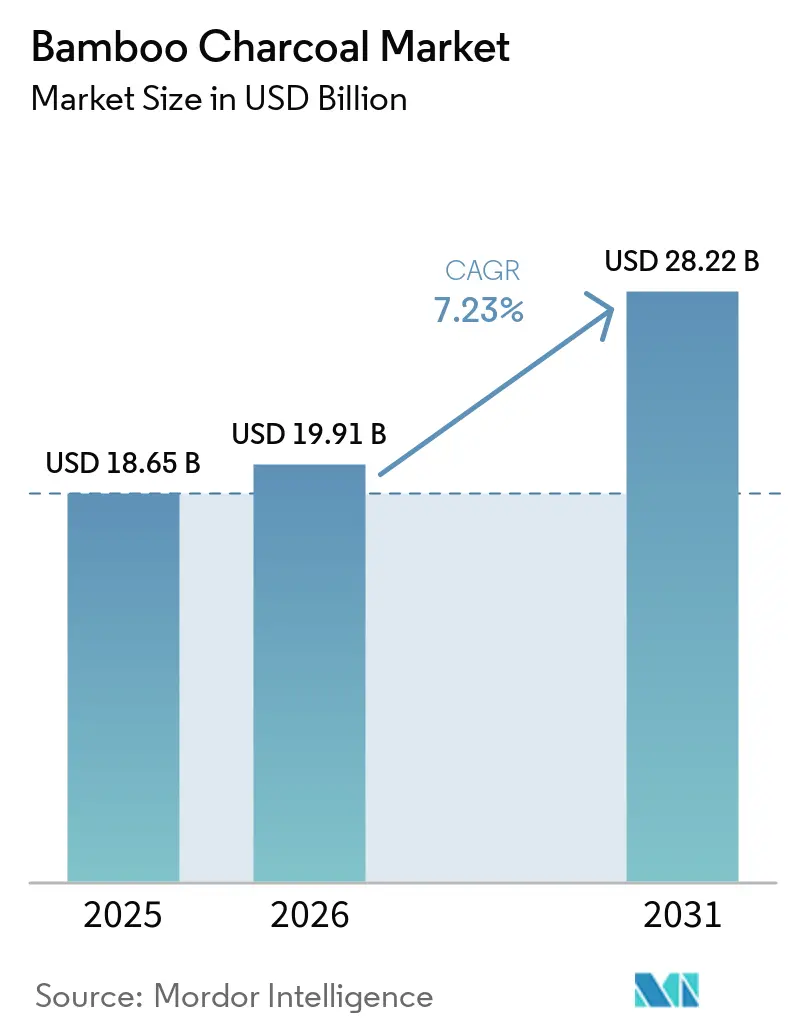
| 市場規模 (2026) | 19.91 十億米ドル |
| 市場規模 (2031) | 28.22 十億米ドル |
| Growth Rate (2026 - 2031) | 7.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる竹炭市場分析
竹炭市場は、2025年の18.65 ビリオン 米ドルから2026年には19.91 ビリオン 米ドルへと成長し、予測期間(2026年~2031年)にCAGR 7.23%で2031年までに28.22 ビリオン 米ドルに達する見込みです。排出量報告および環境要件への対応として、再生可能な吸着材への需要がシフトしています。空気・水処理用途では、産業・自治体の最終ユーザーからの継続的な需要が生まれています。天然由来のパーソナルケアおよび家庭用製品への消費者の関心の高まりも、従来の脱臭用途を超えた需要拡大をもたらしています。竹の加工を支援する政府の取り組みにより、主要生産地域における原料の入手可能性が向上し、加工施設への投資が促進されています。電子商取引プラットフォームは小規模な消費者向け製品へのアクセスを広げている一方、認証の不足や既存の活性炭サプライヤーとの競争は依然として重大な制約となっています。
レポートの主要ポイント
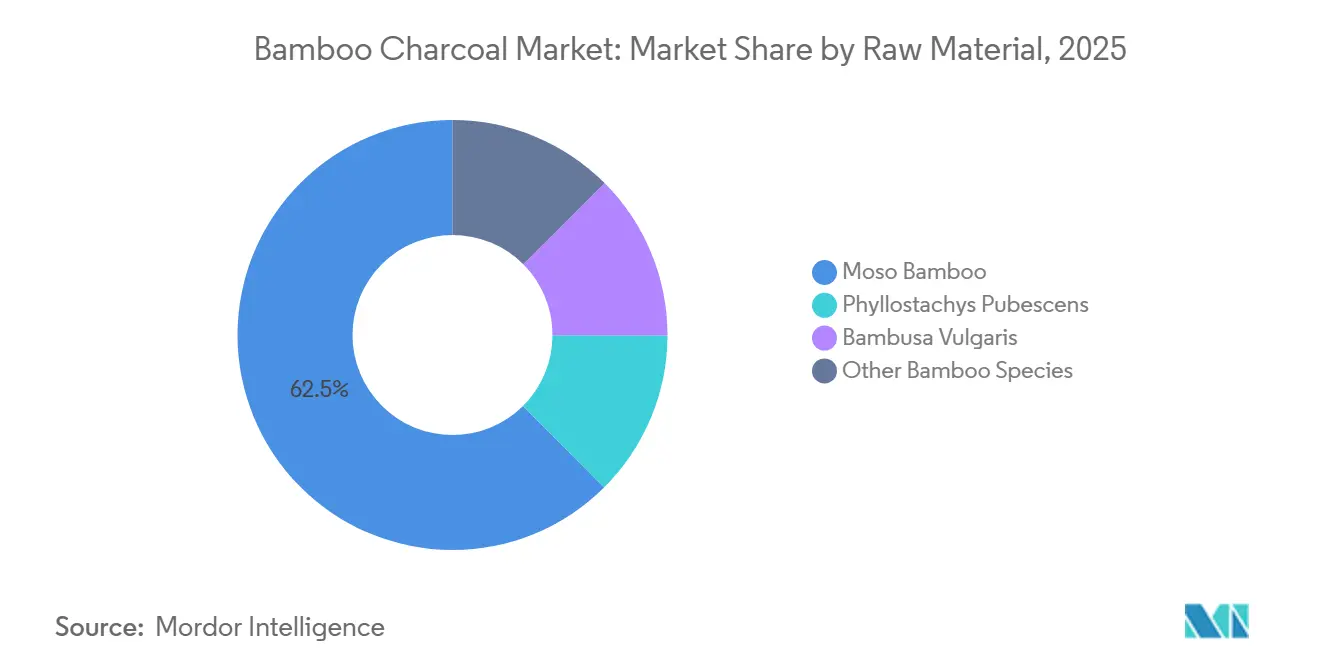
- 原材料別では、孟宗竹が2025年の売上高の62.45%を占め、Phyllostachys pubescensは2031年までに最も高いCAGR 7.87%を記録する見込みです。
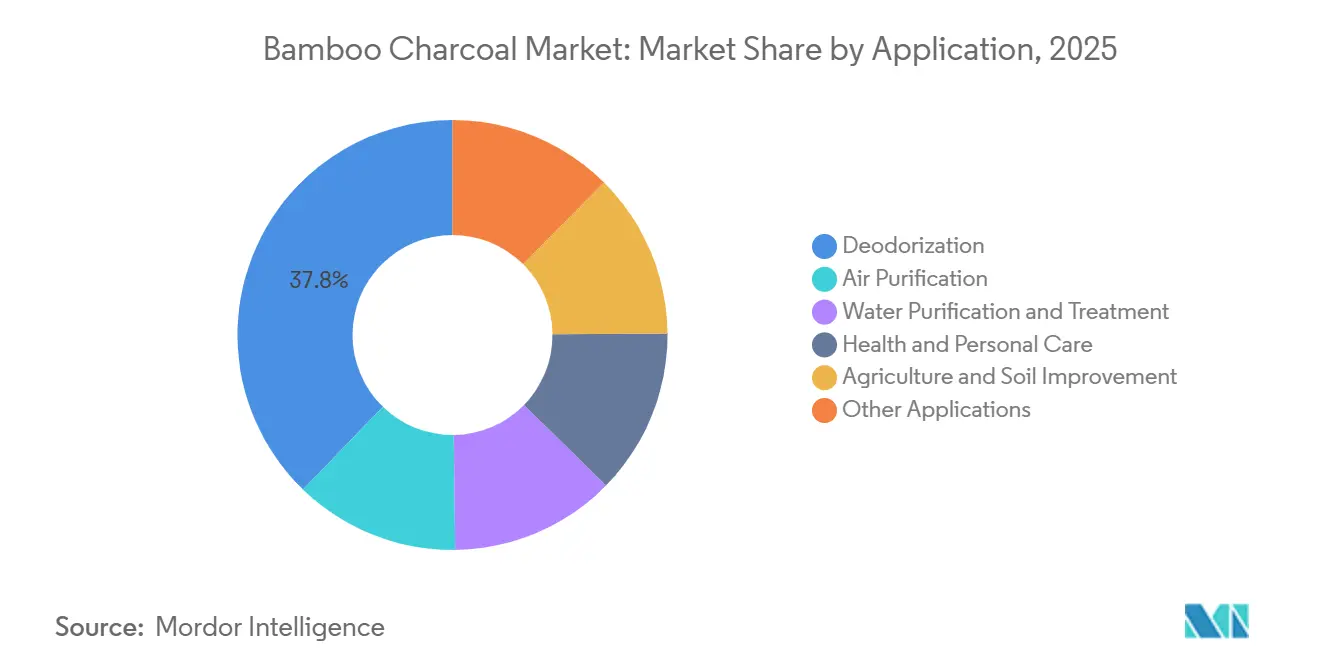
- 用途別では、脱臭が2025年の売上高の37.76%を占め、水の浄化・処理は2031年までに最も高いCAGR 7.94%を記録する見込みです。
- 密度別では、高密度竹炭が2025年の売上高の55.12%を占め、低密度製品は2031年までに最も高いCAGR 7.77%を記録する見込みです。
- 最終用途別では、住宅用途が2025年の売上高の45.07%を占め、産業用途は2031年までに最も高いCAGR 8.13%を記録する見込みです。
- 地域別では、アジア太平洋が2025年の売上高の35.23%を占め、2031年までに最も高いCAGR 8.05%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の竹炭市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能・低炭素吸着材への需要増加 | +1.8% | グローバル | 長期(4年以上) |
| 空気・水浄化用途の拡大 | +1.6% | アジア太平洋中心、北米および欧州 | 中期(2~4年) |
| 天然パーソナルケアおよびウェルネス製品の成長 | +1.1% | 北米、欧州およびアジア太平洋 | 中期(2~4年) |
| 竹の加工およびバイオマス利用に対する政府支援 | +0.9% | アジア太平洋、中国、インド、ASEANおよび南米 | 長期(4年以上) |
| 消費者向け脱臭・ろ過製品の電子商取引拡大 | +0.7% | グローバル(北米、日本、韓国での早期成長を含む) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
再生可能・低炭素吸着材への需要増加
水処理、製薬、食品加工分野の産業バイヤーは、竹炭市場における持続可能性へのコミットメントに照らして吸着材の仕様を評価しています。石炭由来の活性炭が歴史的に支配してきた承認済みベンダーリストに再生可能材料が含まれるようになるにつれ、市場は恩恵を受けています。竹の栽培は大気中の炭素を固定し、その後の熱分解によってバイオマスが安定した炭素リッチな材料に変換されます。2026年に発表された研究では、窒素ドープ竹由来バイオ炭が高度な吸着用途において選択的な二酸化炭素捕捉を実現することが示されました。調達チームはスコープ3報告においても購入インプットの排出強度を考慮しています。その結果、確立されたパフォーマンスおよびコスト基準とともに再生可能吸着材を評価する財務的インセンティブが生まれています。
空気・水浄化用途の拡大
空気・水浄化は竹炭市場における主要な機能的用途であり、継続的な交換需要を支えています。規制要件がコンプライアンス達成に必要な処理購入を促進することで需要を強化しています。最適化されたKOH-尿素活性化条件下で、高度な竹炭はジクロロメタン吸着容量610.90 mg/gを達成しました。このパフォーマンスは、特に溶剤集約型の操業における産業用揮発性有機化合物制御用途での使用を支持しています。竹炭を組み込んだ複合フィルターは、中国およびインドの住宅・商業用暖房・換気・空調製品にも採用されています。交換フィルターは繰り返し需要を生み出すことができ、消費者向け脱臭バッグの一回限りの購入とは異なる特性を持っています。
天然パーソナルケア、ウェネスおよび電子商取引製品の成長
パーソナルケアブランドは、オーラルケア、スキンケア、ヘアケア製品に竹炭を使用し、機能的な消費財を通じて竹炭市場を拡大しています。市場はまた、オンラインチャネルで販売される脱臭バッグ、冷蔵庫用吸収剤、靴用脱臭剤を通じて消費者にリーチしています。これらのチャネルは、そのような製品を積極的に求めていない消費者の間でも、持続可能性に焦点を当てた代替品の認知度を高めています。
欧州連合の指令2024/825は2026年9月27日に発効し、消費者向けコミュニケーションにおける曖昧な環境主張を制限します。この要件は、原料の出所と製品関連の主張を実証できるブランドに有利に働きます。定期購入型の補充サービスは販売の可視性を向上させる可能性がありますが、差別化されていない販売業者はオンラインチャネルでの利益率圧力に直面する可能性があります。
竹の加工およびバイオマス利用に対する政府支援
公共プログラムはプランテーション支援を超えて竹の加工能力への投資を拡大し、竹炭市場のサプライベースを強化しています。これらの取り組みは、竹炭市場で事業を展開する企業の原材料変動リスクを低減できます。マハラシュトラ州は2025年12月に竹産業政策2025を発行する予定であり、火力発電所向けに5~7%の竹バイオマス混合要件を提案しています。この政策はまた、10年間で5,000億インドルピー(5,232 ミリオン 米ドル)のセクター投資を誘致することを目指しています。中国の3カ年「竹でプラスチックを代替するアクションプラン」は、2025年までに竹の利用効率を20%向上させることを目指しています。このような措置はサプライベースを強化し、長期的な産業供給体制への信頼を高めることができます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石炭系活性炭および合成吸着材との競争 | -1.5% | グローバル(北米および欧州の産業調達において最も顕著) | 長期(4年以上) |
| 消費者認知の低さと認証の不一致 | -0.7% | 欧州、北米および中東・アフリカ | 中期(2~4年) |
| 原料の樹齢、水分、種のトレーサビリティの不足 | -0.5% | アジア太平洋の供給ゾーンおよびグローバルサプライチェーン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
石炭系活性炭および合成吸着材との競争
石炭系活性炭サプライヤーは規模、再生インフラ、および豊富なパフォーマンスドキュメントの面で優位性を持っており、竹炭への転換を制限する可能性があります。これらの優位性は、公益事業、製薬、ガス精製の契約において依然として重要です。したがって、竹炭市場は再生可能原料の資格に加えて、検証されたパフォーマンスでも競争しなければなりません。金属有機構造体や機能化シリカを含む合成吸着材も、特殊な精製用途に対応しています。これらの存在は、低汚染レベルが重要なプレミアム用途での競争を激化させています。サプライヤーが再生データ、認証、および長期的な供給の一貫性を明確に文書化しない場合、バイヤーは既存の材料を使い続ける可能性があります。
消費者認知の低さ、認証およびトレーサビリティの不足
品質基準の不一致は、竹炭市場における消費者および機関の購買決定に摩擦を生じさせる可能性があります。ISO 21626-1は竹炭ブリケットの一般的な物理的・化学的要件を概説しています。[1]英国規格協会、「BS ISO 21626-1 竹炭 第1部 総則」、英国規格協会、bsigroup.com ただし、この規格は活性化竹炭の変種や、製薬・食品グレードの調達に関するすべての用途固有の要件を網羅していません。原料の樹齢、水分含量、種の選択、および炭化条件は吸着性能に実質的な影響を与える可能性があります。研究によると、900℃で製造された竹バイオ炭は1,305.91 m²/gの表面積と298.93 mg/gのテトラサイクリン吸着容量を達成しました。出所記録が不完全なサプライヤーは、ESGコンプライアンスまたは有機認証の証拠を必要とする長期契約の確保において課題に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:孟宗竹が規模を維持しながら他の種が注目を集める
孟宗竹は2025年の原材料セグメントにおける竹炭市場シェアの62.45%を占めました。その強固な地位は、高いプランテーション収量、確立された炭化技術、および中国、日本、ベトナムにわた発達した加工インフラを反映しています。生産者はまた、孟宗竹のセルロース、リグニン、水分特性に合わせて多くの生産プロセスを調整しており、既存の施設が代替種に切り替えることをより複雑にしています。Bambusa vulgarisおよびその他の種はより小さなシェアを持ちますが、孟宗竹のプランテーションが限られている東南アジア地域では依然として重要です。これらの種は、より強靭な調達戦略を求める生産者の原料多様化を支援しています。
Phyllostachys pubescensは2031年までにCAGR 7.87%で成長すると予測されており、原材料の中で最も高い成長率です。その細孔構造は、ホルムアルデヒド除去を目的とした建築環境製品に関連しています。2026年の研究では、Bambusa bambos由来の炭がメチレンブルー吸着容量18.8 mg/gおよび炭素純度94.94%を達成したことが報告されています。[2]Journal of Bamboo and Rattan、「Bambusa bambos由来炭素による環境吸着」、Journal of Bamboo and Rattan、doi.org これらの知見は、孟宗竹以外の種が定義された吸着性能を必要とする用途を支援できることを示しています。より広い種の組み合わせは、孟宗竹の栽培が集中している地域での病害や干ばつリスクへのエクスポージャーを低減することもできます。ただし、各種がプロセス固有の最適化を必要とするため、このシフトは段階的にとどまる可能性が高いです。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


用途別:脱臭がリードし、水処理が需要を構築
脱臭は2025年の用途別竹炭市場規模の37.76%を占めました。日本、韓国、北米における消費者利用が竹炭製品の広範な普及基盤を支えています。このカテゴリーは、規制された処理用途よりも製品開発サイクルが短いです。一方、空気清浄、農業・土壌改良、パーソナルケア、食品関連用途は異なる需要ドライバーに依存しています。都市部の大気質要件が空気清浄の需要を支え、天然成分への消費者の好みがパーソナルケア用途を促進しています。農業ユーザーも炭素保持ポテンシャルを持つ土壌改良材として竹炭を評価しています。
水の浄化・処理セグメントは2031年までにCAGR 7.94%で成長すると予測されています。家庭用ろ過および産業廃水処理からの需要がこの見通しを支えており、処理システムは繰り返し購入とコンプライアンス主導の投資を必要とします。家庭用ポイントオブユース(使用点)システムと産業廃水処理用途の両方が需要成長に貢献しています。環境コンプライアンスにより、産業用処理の調達は多くの消費者購入よりも裁量的でなくなります。マレーシアの産業調査では、竹由来活性炭の調査対象生産者全員が水処理および空気清浄セクターに供給していることが判明しました。同調査では、生産者の66.7%が食品加工および製薬クライアントにサービスを提供していることも報告されています。日本では、炭素クレジットの枠組みが農業土壌用途に追加的価値源を提供する可能性があります。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
密度別:高密度製品が産業を支え、低密度フォーマットが拡大
高密度製品は2025年の密度セグメントにおける竹炭市場シェアの55.12%を占めました。産業用ろ過カラム、燃料代替、および冶金用途は構造的完全性と一貫した発熱量性能を必要とします。中密度製品は住宅用脱臭および軽産業用ろ過用途に対応し、流通業者が複数の最終用途要件に対応しながら在庫管理単位の複雑さを軽減できるようにしています。高密度生産は厳密に管理された加工条件と高い設備投資を必要とし、確立されたサプライヤーにある程度の利益率保護を提供できます。
低密度竹炭は2031年までにCAGR 7.77%で成長すると予測されています。軽量フォーマットは、空気清浄バッグ、繊維統合レイヤー、パーソナルケア製品などの用途を支援します。Taiwan PaihoのBamCoalTexは、サブミクロンの竹炭粒子をポリエステル断熱繊維に統合し、2025年の製品開示においてCLO保温値2.43~2.95を報告しました。輸送重量の軽減は、消費者直送フルフィルメントの経済性を向上させることができます。原料グレードと水分管理は、生産者が確実に供給できる密度フォーマットを引き続き決定します。
最終用途別:住宅需要が規模を提供し、産業用途がより速く成長
住宅用最終用途は2025年の売上高の45.07%を占め、最終用途カテゴリーの中で最大のシェアを示しました。脱臭・空気清浄製品の消費者採用が、アジア太平洋、北米、欧州にわたるこの規模を支えています。ホテル、オフィス、専門小売業者を含む商業バイヤーは、臭気管理製品を求め、持続可能性に焦点を当てた物件ポジショニングを支援するために竹炭製品を使用する場合があります。ただし、アジア太平洋における成熟した脱臭用途の住宅需要は、より緩やかな交換成長に直面する可能性があります。生産者はパーソナルケアおよび健康関連用途への消費者製品ポートフォリオの拡大で対応しています。
産業用最終用途は2031年までにCAGR 8.13%で成長すると予測されています。中国およびインドにおける廃水処理インフラへの投資が、竹炭市場における持続的な需要源を生み出しています。より厳格な揮発性有機化合物規制と増大する土壌浄化要件も産業用途を支援しています。Tantech HoldingsはFY2025年次報告書において、農業・エネルギー販売チャネルとともに消費者向け浄化・脱臭製品を報告しました。この製品・チャネルの組み合わせは、確立された生産者が消費者と産業の両顧客にサービスを提供できることを示しています。建設材料およびエネルギー用途も、より小さなその他の最終用途カテゴリー内で引き続き関連性を持っています。
地域分析
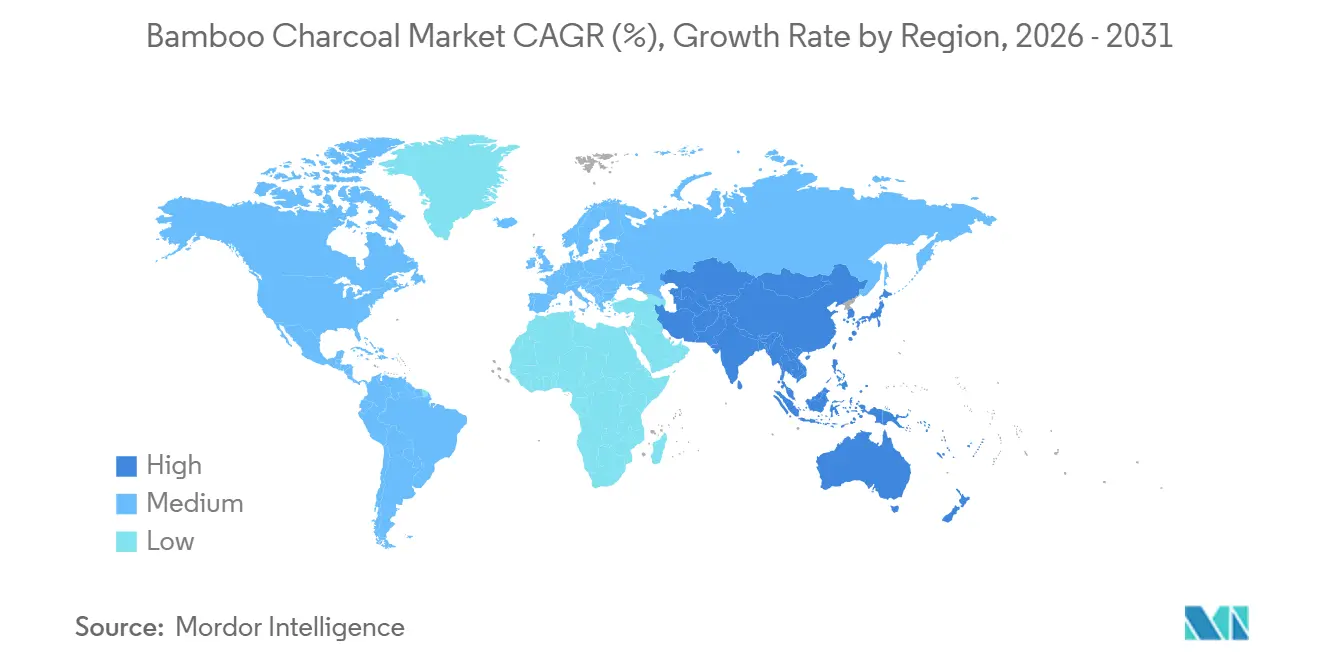
アジア太平洋は2025年の売上高の35.23%を占め、2031年までにCAGR 8.05%で成長すると予測されています。この地域は、竹炭市場を支える実質的な竹原料と集中した生産・消費システムを組み合わせており、中国は浙江省、福建省、四川省のクラスターが孟宗竹プランテーション地域の近くに位置する生産センターとして機能しています。これらの地域の生産者は国内産業需要と北米、日本、欧州の輸出顧客に供給しています。インドは加工・バイオマス投資を通じて竹のバリューチェーンを拡大しています。
アッサム州は2026年4月に、世界初の産業規模の竹からバイオメタノールへの施設に対する画期的な財政インセンティブパッケージを承認しました。総プロジェクト価値は1.20 ビリオン 米ドルです。このプロジェクトは大規模な地域竹サプライチェーンを支援し、隣接する炭生産者に潜在的な恩恵をもたらす一方、日本は水浄化の伝統と洗練されたウェルネス製品セグメントにより平均販売価格が高くなっています。北米と欧州は主に輸入地域であり、持続可能性規制と消費者の好みが竹炭市場の需要を導いています。指令2024/825は環境主張を裏付ける文書を持つサプライヤーに有利に働く可能性があります。
南米と中東・アフリカは竹炭市場内でより小さな売上高エリアにとどまっています。ブラジルの商業農業セクターは土壌改良用途に竹由来バイオ炭を評価しています。アルゼンチンのミシオネス州は2026年6月に、竹由来活性炭およびバイオ炭生産施設への2.50 ミリオン 米ドルの民間投資を誘致しました。この施設は地域の竹炭市場顧客向けに年間600~800トンの活性炭の初期生産能力を目標としています。コロンビアのGuadua angustifoliaに関する研究では、孟宗竹由来材料に匹敵する活性炭ポテンシャルが確認されました。水インフラと専門消費者需要が中東・アフリカにおける長期的な機会を提供しています。

競合状況
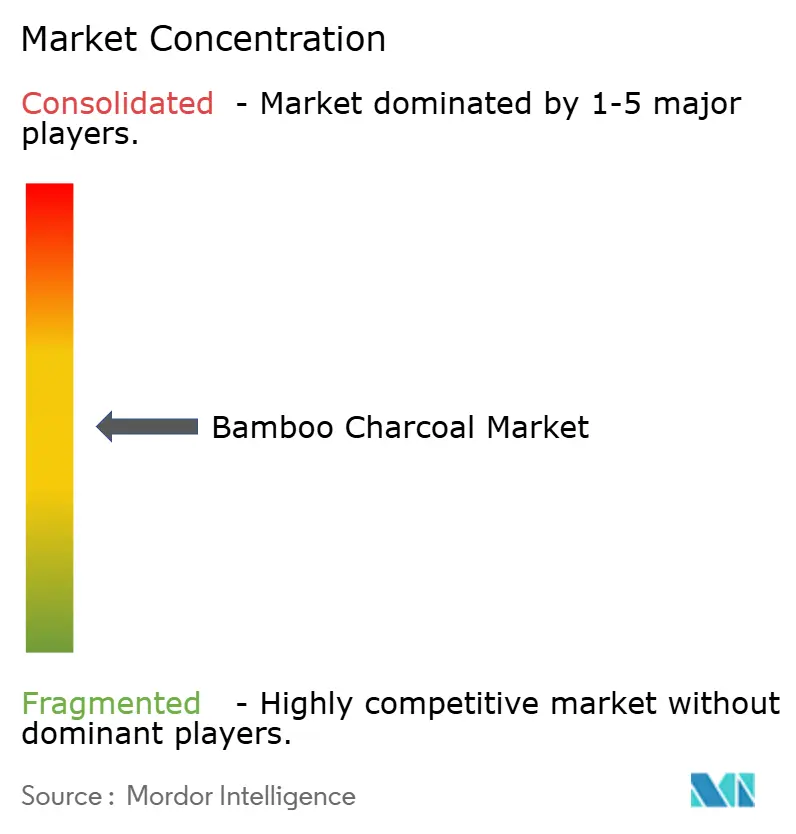
竹炭市場は産業用および消費者向け用途にわたって中程度に分散しています。主要な中国メーカーには、Tantech Holdings Ltd.、Quzhou Modern Carbon Industry Co., Ltd.、Jiangshan Luyi Bamboo Charcoal Co., Ltd.、Fujian Guangze Qingsheng Charcoal Industry Co., Ltd.が含まれます。これらの企業は、生産規模、加工能力、および浙江省・福建省の原料源への近接性に基づいて競争しています。一方、Moso NaturalとPearlBarは北米と欧州における消費者向けポジショニングにより強く焦点を当てています。これらの戦略は、竹炭市場における価格競争よりも製品の主張、認証、および的を絞った販売チャネルを優先しています。
Tantech Holdingsは2026年5月にFY2025年次報告書を提出し、米国子会社の設立と商標登録の戦略を概説しました。この取り組みは、中国の生産能力を北米の消費者流通チャネルと結びつける同社の取り組みを支援しています。プランテーション調達と炭化プロセスを管理する企業は、竹炭市場全体での材料トレーサビリティを強化できます。FSC認証調達、ISO 21626-1への準拠、および水処理認証は、サプライヤーが機関要件を満たすのに役立ちます。これらの能力はプレミアム小売チャネルへのアクセスを促進し、長期的な供給契約を支援できます。垂直統合はまた、原料品質の変動へのエクスポージャーを低減できます。
竹炭市場における主要な競争機会は、産業パフォーマンスと消費者向け品質保証の交差点にあります。ろ過性能を実証しながら信頼できる消費者ブランドを構築すサプライヤーは、複数の収益ストリームに対応できます。より小規模な消費者ブランドは比較的低い参入障壁に直面し続けていますが、大規模生産者の供給安全性を欠くことが多いです。産業バイヤーは通常、再生耐久性と一貫した原料文書の証拠を必要とし、管理された生産プロセスと検証されたアプリケーションテストの価値を高めています。
竹炭産業のリーダー企業
Moso Natural
Nara Tanka Industries Co., Ltd.
Quzhou Modern Charcoal Industry Co., Ltd.
Jiangshan Luyi Bamboo Charcoal Co., Ltd.
PearlBar
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年4月:アッサム州政府は、世界初の産業規模の竹からバイオメタノールへの施設に対する画期的な財政インセンティブパッケージを承認しました。Novel BiofuelsとインフラオリジネーターのACTUALがこの施設を開発しており、総プロジェクト価値は1.20 ビリオン 米ドルです。この施設はアッサム州の小規模農家コミュニティから持続可能に収穫された竹を使用して1日1,400キロリットルのバイオメタノールを生産し、2030年までに操業開始が見込まれています。この開発はアジア最大の竹バイオマス価値化に対する単一政府の支持を示しており、上流の竹サプライチェーン投資の構造的増加を示し、隣接する地域の炭生産者に恩恵をもたらします。
- 2026年6月:アルゼンチンのミシオネス州は、地域初の専用竹由来活性炭およびバイオ炭生産施設への2.50 ミリオン 米ドルの民間投資を誘致し、初期生産能力は年間600~800トンの活性炭を目標としています。このプロジェクトは南米における土壌浄化および水処理セクターからの増大する需要に対応するよう位置付けられており、バイオ吸着材料の地域の輸入依存度を低減します。


世界の竹炭市場レポートの調査範囲
竹炭は、成熟した竹を低酸素窯で高温(600~1,200℃)に加熱することによって製造される、高多孔質で持続可能な炭素材料です。
竹炭市場は、原材料、用途、密度、最終用途産業、および地域によってセグメント化されています。原材料別では、市場は孟宗竹、Phyllostachys pubescens、Bambusa vulgaris、およびその他の竹種にセグメント化されています。用途別では、市場は脱臭、空気清浄、水の浄化・処理、健康・パーソナルケア、農業・土壌改良、およびその他の用途にセグメント化されています。密度別では、市場は高密度、中密度、低密度にセグメント化されています。最終用途産業別では、市場は住宅、商業、産業、およびその他にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域の15カ国における竹炭市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 孟宗竹 |
| Phyllostachys pubescens |
| Bambusa vulgaris |
| その他の竹種 |
| 脱臭 |
| 空気清浄 |
| 水の浄化・処理 |
| 健康・パーソナルケア |
| 農業・土壌改良 |
| その他の用途 |
| 高密度 |
| 中密度 |
| 低密度 |
| 住宅 |
| 商業 |
| 産業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 原材料別 | 孟宗竹 | |
| Phyllostachys pubescens | ||
| Bambusa vulgaris | ||
| その他の竹種 | ||
| 用途別 | 脱臭 | |
| 空気清浄 | ||
| 水の浄化・処理 | ||
| 健康・パーソナルケア | ||
| 農業・土壌改良 | ||
| その他の用途 | ||
| 密度別 | 高密度 | |
| 中密度 | ||
| 低密度 | ||
| 最終用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年の竹炭の予測市場規模は?
竹炭市場は2031年までに28.22 ビリオン 米ドルに達し、2026年からCAGR 7.23%で成長すると予測されています。成長は再生可能吸着材の需要、水・空気処理ニーズ、消費者製品、および竹加工に対する政府支援と関連しています。産業採用は、処理・ろ過用途の調達要件を満たすパフォーマンス文書、信頼できる調達、および認証に依存しています。
最大のシェアを持つ竹炭の原材料は何ですか?
孟宗竹は2025年の売上高シェアの62.45%で原材料セグメントをリードしました。確立されたプランテーション基盤と炭化適合性が安定した供給を支えていますが、生産者は調達集中を低減するために他の種も評価しています。
2031年まで最も速く成長している用途は何ですか?
水の浄化・処理は2031年までにCAGR 7.94%で成長すると予測されています。処理システムが繰り返し購入とコンプライアンス主導の投資を必要とするため、家庭用ろ過と産業廃水処理がこの見通しを支えています。
2031年まで最も速く成長している地域はどこですか?
アジア太平洋は2031年までにCAGR 8.05%で成長すると予測されており、2025年の売上高の35.23%を占めました。中国が生産規模を提供し、インドが竹バリューチェーン投資を増加させ、日本がより高付加価値の浄化・ウェルネス用途を支援しています。
最終更新日:



