
Taille et part du marché du charbon de bambou
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 19.91 Milliards de dollars |
| Taille du Marché (2031) | 28.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du charbon de bambou par Mordor Intelligence
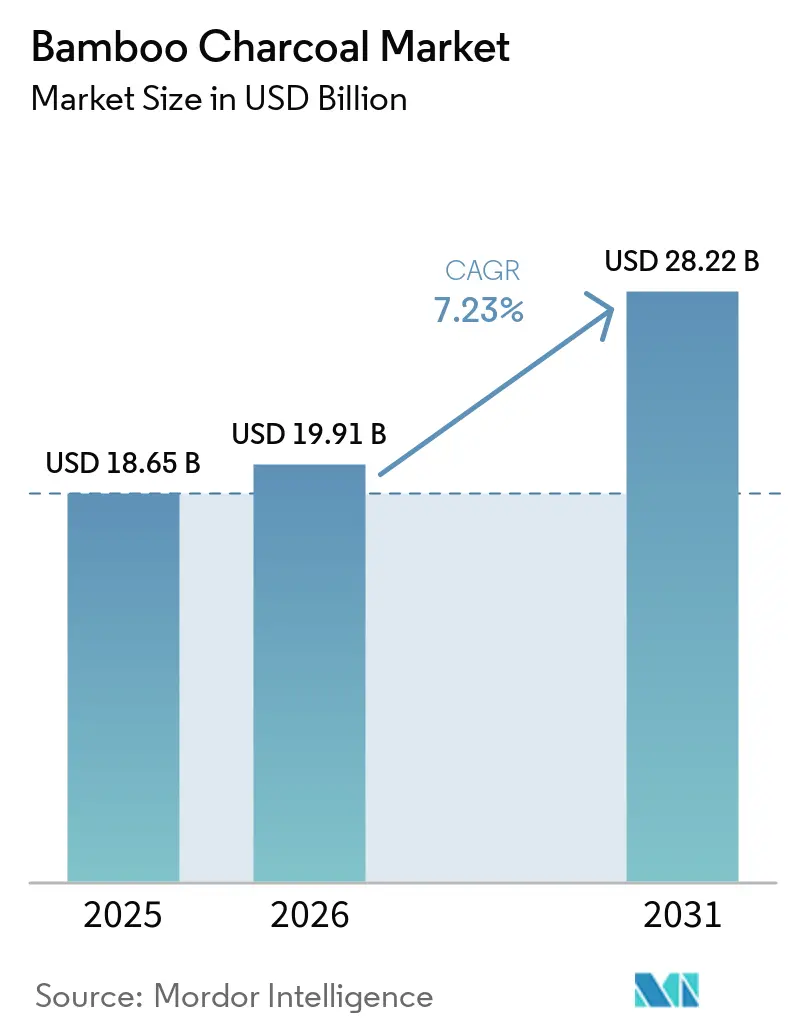
Le marché du charbon de bambou devrait croître de 18,65 milliards USD en 2025 à 19,91 milliards USD en 2026 et atteindre 28,22 milliards USD d'ici 2031, à un CAGR de 7,23 % durant la période de prévision (2026-2031). La demande s'oriente vers des adsorbants renouvelables, les acheteurs devant répondre aux exigences en matière de déclaration des émissions et aux obligations environnementales. Les applications de traitement de l'air et de l'eau génèrent une demande récurrente de la part des utilisateurs finaux industriels et municipaux. L'intérêt croissant des consommateurs pour les produits de soins personnels et ménagers d'origine naturelle élargit également la demande au-delà des applications traditionnelles de désodorisation. Les initiatives gouvernementales soutenant la transformation du bambou améliorent la disponibilité des matières premières et encouragent les investissements dans les installations de transformation dans les principales régions productrices. Les plateformes de commerce électronique élargissent l'accès aux produits de consommation de plus petite taille, tandis que les lacunes en matière de certification et la concurrence des fournisseurs de charbon actif établis demeurent des contraintes importantes.
Points clés du rapport
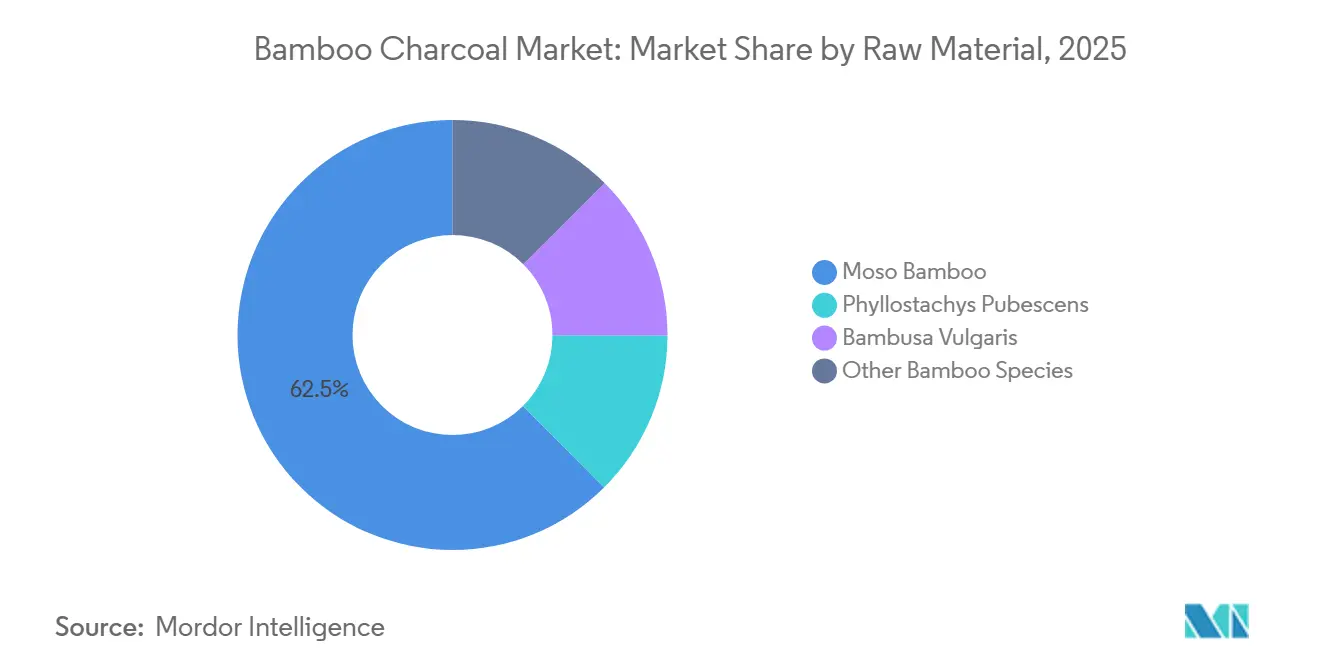
- Par matière première, le bambou Moso représentait 62,45 % du chiffre d'affaires en 2025, tandis que le Phyllostachys pubescens devrait enregistrer le CAGR projeté le plus élevé à 7,87 % jusqu'en 2031.
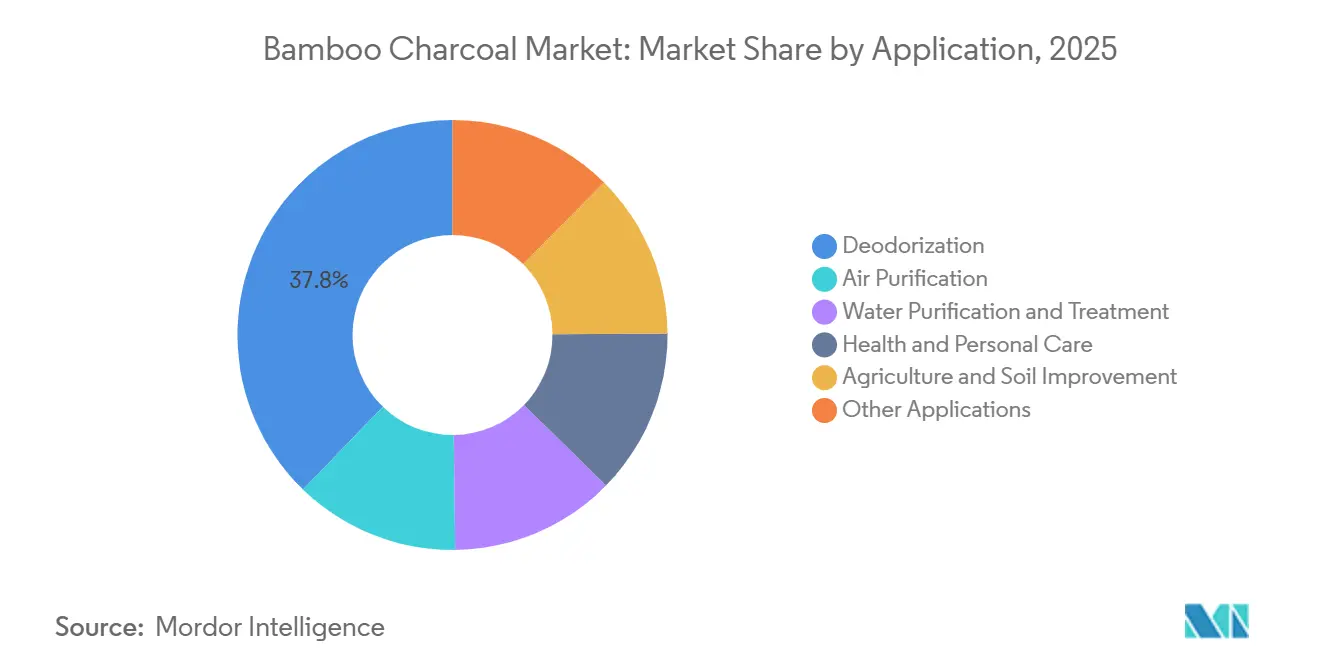
- Par application, la désodorisation représentait 37,76 % du chiffre d'affaires en 2025, tandis que la purification et le traitement de l'eau devraient enregistrer le CAGR projeté le plus élevé à 7,94 % jusqu'en 2031.
- Par densité, le charbon de bambou haute densité représentait 55,12 % du chiffre d'affaires en 2025, tandis que les produits faible densité devraient enregistrer le CAGR projeté le plus élevé à 7,77 % jusqu'en 2031.
- Par utilisation finale, l'usage résidentiel représentait 45,07 % du chiffre d'affaires en 2025, tandis que l'usage industriel devrait enregistrer le CAGR projeté le plus élevé à 8,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 35,23 % du chiffre d'affaires en 2025 et devrait enregistrer le CAGR projeté le plus élevé à 8,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du charbon de bambou
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'adsorbants renouvelables et à faible teneur en carbone | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Expansion des applications de purification de l'air et de l'eau | +1.6% | Asie-Pacifique en cœur, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Croissance des produits de soins personnels naturels et de bien-être | +1.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Soutien gouvernemental à la transformation du bambou et à l'utilisation de la biomasse | +0.9% | Asie-Pacifique, Chine, Inde, ASEAN et Amérique du Sud | Long terme (≥ 4 ans) |
| Expansion du commerce électronique pour les produits de désodorisation et de filtration grand public | +0.7% | Mondial, avec des gains précoces en Amérique du Nord, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'adsorbants renouvelables et à faible teneur en carbone
Les acheteurs industriels des secteurs du traitement de l'eau, de la pharmacie et de la transformation alimentaire évaluent les spécifications des adsorbants au regard de leurs engagements en matière de développement durable sur le marché du charbon de bambou. Le marché bénéficie de l'inclusion croissante des matériaux renouvelables sur les listes de fournisseurs agréés, historiquement dominées par le charbon actif d'origine charbonnière. La culture du bambou capture le carbone atmosphérique avant que la pyrolyse ne convertisse la biomasse en un matériau stable et riche en carbone. Des recherches publiées en 2026 ont montré que le biochar dérivé du bambou dopé à l'azote offre une capture sélective du dioxyde de carbone pour des applications d'adsorption avancées. Les équipes d'approvisionnement prennent également en compte l'intensité des émissions des intrants achetés dans le cadre du reporting Scope 3. Par conséquent, elles ont une incitation financière à évaluer les adsorbants renouvelables en complément des critères établis de performance et de coût.
Expansion des applications de purification de l'air et de l'eau
La purification de l'air et de l'eau représentent des applications fonctionnelles majeures au sein du marché du charbon de bambou, soutenant une demande de remplacement récurrente. Les exigences réglementaires renforcent la demande, les achats de traitement étant souvent nécessaires pour atteindre la conformité. Dans des conditions d'activation KOH-urée optimisées, le charbon de bambou avancé a atteint une capacité d'adsorption du dichlorométhane de 610,90 mg/g. Cette performance soutient son utilisation dans les applications industrielles de contrôle des composés organiques volatils, notamment dans les opérations à forte intensité de solvants. Les filtres composites intégrant du charbon de bambou sont également incorporés dans les produits résidentiels et commerciaux de chauffage, ventilation et climatisation en Chine et en Inde. Les filtres de remplacement peuvent générer une demande répétée, les distinguant des achats uniques de sachets désodorisants grand public.
Croissance des produits de soins personnels naturels, de bien-être et de commerce électronique
Les marques de soins personnels utilisent le charbon de bambou dans les produits de soins bucco-dentaires, de soins de la peau et de soins capillaires, élargissant le marché du charbon de bambou à travers des biens de consommation fonctionnels. Le marché atteint également les consommateurs via des sachets désodorisants, des absorbeurs pour réfrigérateurs et des désodorisants pour chaussures vendus en ligne. Ces canaux accroissent la visibilité des alternatives axées sur la durabilité auprès des consommateurs qui ne les recherchent pas activement.
La directive 2024/825 de l'Union européenne entrera en vigueur le 27 septembre 2026 et limitera les allégations environnementales vagues dans les communications aux consommateurs. Cette exigence favorisera les marques capables de justifier l'origine des matières premières et les allégations liées aux produits. Les offres de réapprovisionnement par abonnement pourraient améliorer la visibilité des ventes, bien que les vendeurs non différenciés puissent subir une pression sur les marges dans les canaux en ligne.
Soutien gouvernemental à la transformation du bambou et à l'utilisation de la biomasse
Les programmes publics s'étendent au-delà du soutien aux plantations pour investir dans les capacités de transformation du bambou, renforçant ainsi la base d'approvisionnement du marché du charbon de bambou. Ces initiatives peuvent réduire la volatilité des matières premières pour les entreprises opérant sur le marché du charbon de bambou. Le Maharashtra devrait publier la politique industrielle du bambou 2025 en décembre 2025, qui propose une exigence de mélange de biomasse de bambou de 5 à 7 % pour les centrales thermiques. La politique vise également à attirer 50 000 crore INR (5 232 millions USD) d'investissements sectoriels sur 10 ans. Le plan d'action triennal de la Chine « Bambou à la place du plastique » vise à améliorer l'efficacité d'utilisation du bambou de 20 % d'ici 2025. De telles mesures peuvent renforcer la base d'approvisionnement et accroître la confiance dans les arrangements d'approvisionnement industriel à long terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence du charbon actif d'origine charbonnière et des adsorbants synthétiques | -1.5% | Mondial, plus aigu dans les achats industriels en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Sensibilisation limitée des consommateurs et certification incohérente | -0.7% | Europe, Amérique du Nord et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Lacunes dans la traçabilité de l'âge, de l'humidité et des espèces de la matière première | -0.5% | Zones d'approvisionnement en Asie-Pacifique et chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence du charbon actif d'origine charbonnière et des adsorbants synthétiques
Les fournisseurs de charbon actif d'origine charbonnière bénéficient d'économies d'échelle, d'infrastructures de régénération et d'une documentation de performance étendue, ce qui peut limiter la conversion au charbon de bambou. Ces avantages restent importants dans les contrats de services publics, pharmaceutiques et de purification des gaz. Par conséquent, le marché du charbon de bambou doit concurrencer sur la base de performances vérifiées en plus des références en matière de matières premières renouvelables. Les adsorbants synthétiques, notamment les structures métal-organiques et la silice fonctionnalisée, servent également des applications de purification spécialisées. Leur présence intensifie la concurrence dans les applications haut de gamme où de faibles niveaux de contamination sont critiques. Les acheteurs peuvent continuer à utiliser les matériaux en place lorsque les fournisseurs ne documentent pas clairement les données de régénération, les certifications et la cohérence de l'approvisionnement à long terme.
Sensibilisation limitée des consommateurs, lacunes en matière de certification et de traçabilité
Des normes de qualité incohérentes peuvent créer des frictions dans les décisions d'achat des consommateurs et des institutions sur le marché du charbon de bambou. La norme ISO 21626-1 définit les exigences physiques et chimiques générales pour les briquettes de charbon de bambou.[1]British Standards Institution, "BS ISO 21626-1 Charbon de bambou Partie 1 Généralités," British Standards Institution, bsigroup.com Cependant, la norme ne couvre pas les variantes de charbon de bambou activé ni toutes les exigences spécifiques aux applications pour les achats de qualité pharmaceutique et alimentaire. L'âge de la matière première, la teneur en humidité, la sélection des espèces et les conditions de carbonisation peuvent influencer de manière significative les performances d'adsorption. Des recherches ont montré que le biochar de bambou produit à 900 °C a atteint une surface de 1 305,91 m²/g et une capacité d'adsorption de la tétracycline de 298,93 mg/g. Les fournisseurs disposant de dossiers de provenance incomplets peuvent rencontrer des difficultés pour obtenir des contrats à long terme exigeant des preuves de conformité ESG ou de certification biologique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première : le bambou Moso maintient son échelle tandis que d'autres espèces gagnent en attention
Le bambou Moso représentait 62,45 % de la part de marché du charbon de bambou dans le segment des matières premières en 2025. Sa position solide reflète des rendements élevés de plantation, des pratiques de carbonisation établies et une infrastructure de transformation bien développée en Chine, au Japon et au Viêt Nam. Les producteurs ont également calibré de nombreux processus de production aux caractéristiques en cellulose, lignine et humidité du bambou Moso, rendant plus complexe pour les installations existantes le passage à des espèces alternatives. Le Bambusa vulgaris et d'autres espèces détiennent des parts plus faibles mais restent importantes dans les régions d'Asie du Sud-Est disposant de plantations de bambou Moso limitées. Ces espèces soutiennent la diversification des matières premières pour les producteurs cherchant des stratégies d'approvisionnement plus résilientes.
Le Phyllostachys pubescens devrait croître à un CAGR de 7,87 % jusqu'en 2031, le taux le plus rapide parmi les matières premières. Sa structure de pores est pertinente pour les produits destinés à l'environnement bâti conçus pour l'élimination du formaldéhyde. Une étude de 2026 rapporte que le charbon dérivé du Bambusa bambos a atteint une capacité d'adsorption du bleu de méthylène de 18,8 mg/g et une pureté en carbone de 94,94 %.[2]Journal of Bamboo and Rattan, "Absorption environnementale par le carbone dérivé du Bambusa bambos," Journal of Bamboo and Rattan, doi.org Ces résultats indiquent que les espèces non-Moso peuvent soutenir des applications nécessitant des performances d'adsorption définies. Un mélange d'espèces plus large peut également réduire l'exposition aux risques de maladies et de sécheresse dans les zones à forte concentration de culture de bambou Moso. Cependant, ce changement devrait rester progressif, chaque espèce nécessitant une optimisation spécifique au processus.


Par application : la désodorisation est en tête tandis que le traitement de l'eau développe la demande
La désodorisation représentait 37,76 % de la taille du marché du charbon de bambou par application en 2025. L'utilisation par les consommateurs au Japon, en Corée du Sud et en Amérique du Nord soutient la large base installée de produits à base de charbon de bambou. Cette catégorie présente un cycle de développement de produits plus court que les applications de traitement réglementées. En revanche, la purification de l'air, l'agriculture et l'amélioration des sols, les soins personnels et les applications alimentaires dépendent de moteurs de demande distincts. Les exigences de qualité de l'air urbain soutiennent la demande de purification de l'air, tandis que les préférences des consommateurs pour les ingrédients naturels stimulent les applications de soins personnels. Les utilisateurs agricoles évaluent également le charbon de bambou comme amendement du sol avec un potentiel de rétention du carbone.
Le segment de la purification et du traitement de l'eau devrait croître à un CAGR de 7,94 % jusqu'en 2031. La demande provenant de la filtration domestique et du traitement des eaux usées industrielles soutient ces perspectives, les systèmes de traitement nécessitant des achats répétés et des investissements liés à la conformité. Les systèmes domestiques de traitement au point d'utilisation et les applications de traitement des eaux usées industrielles contribuent toutes deux à la croissance de la demande. La conformité environnementale rend les achats de traitement industriel moins discrétionnaires que de nombreux achats de consommation. Une étude sectorielle malaisienne a révélé que tous les producteurs interrogés de charbon actif dérivé du bambou approvisionnaient les secteurs du traitement de l'eau et de la purification de l'air. La même étude a rapporté que 66,7 % des producteurs servaient des clients dans la transformation alimentaire et la pharmacie. Au Japon, les cadres de crédit carbone peuvent fournir une source de valeur supplémentaire pour les applications agricoles de sol.
Par densité : les produits haute densité soutiennent l'industrie tandis que les formats faible densité se développent
Les produits haute densité représentaient 55,12 % de la part de marché du charbon de bambou dans le segment de la densité en 2025. Les colonnes de filtration industrielle, la substitution de combustibles et les applications métallurgiques nécessitent une intégrité structurelle et des performances caloriques constantes. Les produits de densité moyenne servent les applications de désodorisation résidentielle et de filtration industrielle légère, permettant aux distributeurs de réduire la complexité des unités de gestion des stocks tout en répondant à plusieurs exigences d'utilisation finale. La production haute densité nécessite des conditions de traitement strictement contrôlées et des investissements en capital plus élevés, ce qui peut offrir aux fournisseurs établis un certain degré de protection des marges.
Le charbon de bambou faible densité devrait croître à un CAGR de 7,77 % jusqu'en 2031. Les formats légers soutiennent des applications telles que les sachets purificateurs d'air, les couches intégrées dans les textiles et les produits de soins personnels. Le BamCoalTex de Taiwan Paiho intègre des particules de charbon de bambou submicroniques dans des fibres d'isolation en polyester et a rapporté des valeurs de chaleur CLO de 2,43 à 2,95 dans sa divulgation de produit 2025. Un poids d'expédition plus faible peut améliorer l'économie de l'exécution directe aux consommateurs. La qualité de la matière première et le contrôle de l'humidité continuent de déterminer les formats de densité que les producteurs peuvent fournir de manière fiable.
Par utilisation finale : la demande résidentielle fournit l'échelle tandis que l'usage industriel croît plus rapidement
L'utilisation finale résidentielle représentait 45,07 % du chiffre d'affaires en 2025, représentant la part la plus importante parmi les catégories d'utilisation finale. L'adoption par les consommateurs de produits de désodorisation et de purification de l'air soutient cette échelle en Asie-Pacifique, en Amérique du Nord et en Europe. Les acheteurs commerciaux, notamment les hôtels, les bureaux et les détaillants spécialisés, recherchent des produits de gestion des odeurs et peuvent utiliser des produits à base de charbon de bambou pour soutenir un positionnement immobilier axé sur la durabilité. Cependant, la demande résidentielle pour les applications de désodorisation matures en Asie-Pacifique pourrait connaître une croissance de remplacement plus lente. Les producteurs répondent en élargissant les portefeuilles de produits de consommation vers les applications de soins personnels et de santé.
L'utilisation finale industrielle devrait croître à un CAGR de 8,13 % jusqu'en 2031. Les investissements dans les infrastructures de traitement des eaux usées en Chine et en Inde créent une source durable de demande sur le marché du charbon de bambou. Des contrôles plus stricts des composés organiques volatils et des exigences croissantes en matière de remédiation des sols soutiennent également les applications industrielles. Dans son rapport annuel de l'exercice 2025, Tantech Holdings a présenté des produits de purification et de désodorisation pour les consommateurs aux côtés de canaux de vente agricoles et énergétiques. Ce mélange de produits et de canaux démontre que les producteurs établis peuvent servir à la fois les clients consommateurs et industriels. Les matériaux de construction et les applications énergétiques restent également pertinents dans la catégorie plus petite des autres utilisations finales.
Analyse géographique
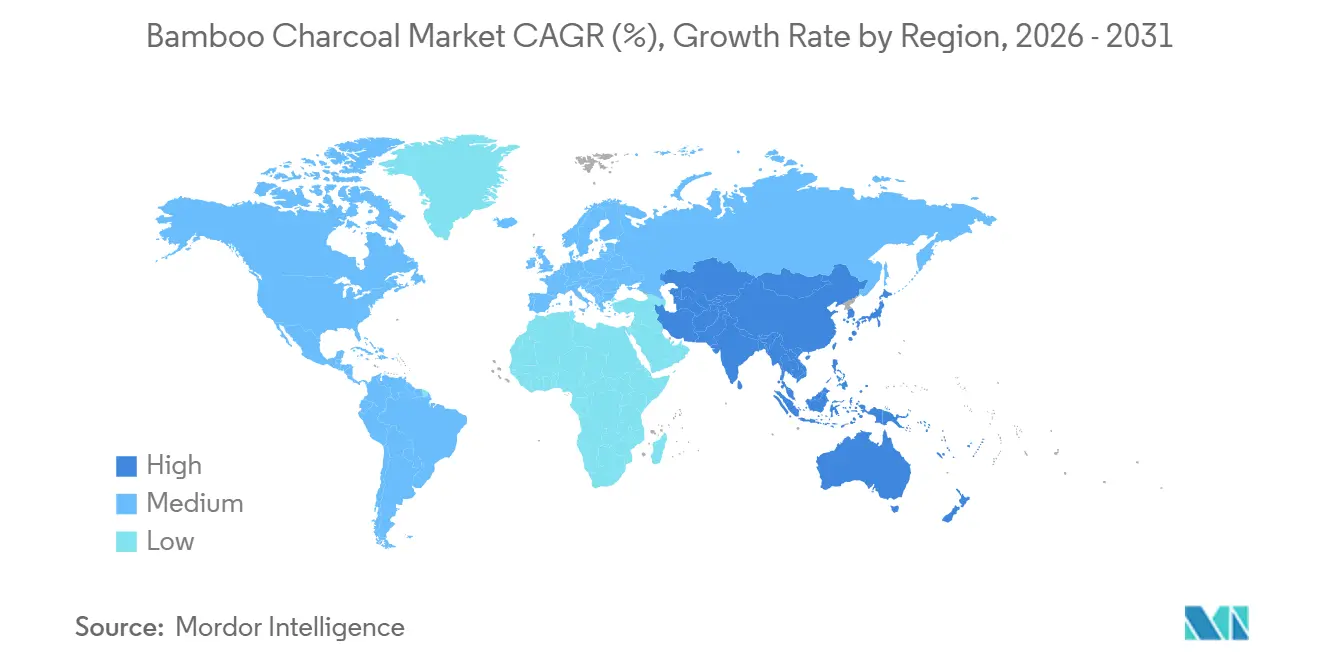
L'Asie-Pacifique représentait 35,23 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 8,05 % jusqu'en 2031. La région combine d'importantes ressources en matières premières de bambou avec des systèmes de production et de consommation concentrés qui ancrent le marché du charbon de bambou, tandis que la Chine reste un centre de production, avec des clusters à Zhejiang, Fujian et Sichuan situés à proximité des zones de plantation de bambou Moso. Les producteurs de ces zones approvisionnent la demande industrielle nationale et les clients à l'exportation en Amérique du Nord, au Japon et en Europe. L'Inde développe sa chaîne de valeur du bambou à travers des investissements dans la transformation et la biomasse.
L'Assam a approuvé des incitations fiscales en avril 2026 pour une installation de conversion du bambou en biométhanol d'une valeur de 1,20 milliard USD. Le projet soutient une chaîne d'approvisionnement régionale plus large en bambou, avec des avantages potentiels pour les producteurs de charbon adjacents, tandis que le Japon affiche des prix de vente moyens plus élevés en raison de sa tradition de purification de l'eau et de son segment sophistiqué de produits de bien-être. L'Amérique du Nord et l'Europe sont principalement des régions importatrices où les règles de durabilité et les préférences des consommateurs guident la demande sur le marché du charbon de bambou. La directive 2024/825 peut favoriser les fournisseurs disposant d'une documentation étayant les allégations environnementales.
L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des zones de revenus plus modestes au sein du marché du charbon de bambou. Le secteur de l'agriculture commerciale du Brésil évalue le biochar dérivé du bambou pour des utilisations d'amendement des sols. La province de Misiones en Argentine a attiré 2,50 millions USD pour une installation de charbon actif dérivé du bambou et de biochar en juin 2026. L'installation vise une capacité initiale de 600 à 800 tonnes de charbon actif par an pour les clients du marché régional du charbon de bambou. Des recherches sur le Guadua angustifolia de Colombie ont identifié un potentiel de charbon actif comparable aux matériaux dérivés du Moso. Les infrastructures hydrauliques et la demande spécialisée des consommateurs offrent des opportunités à plus long terme au Moyen-Orient et en Afrique.

Paysage concurrentiel
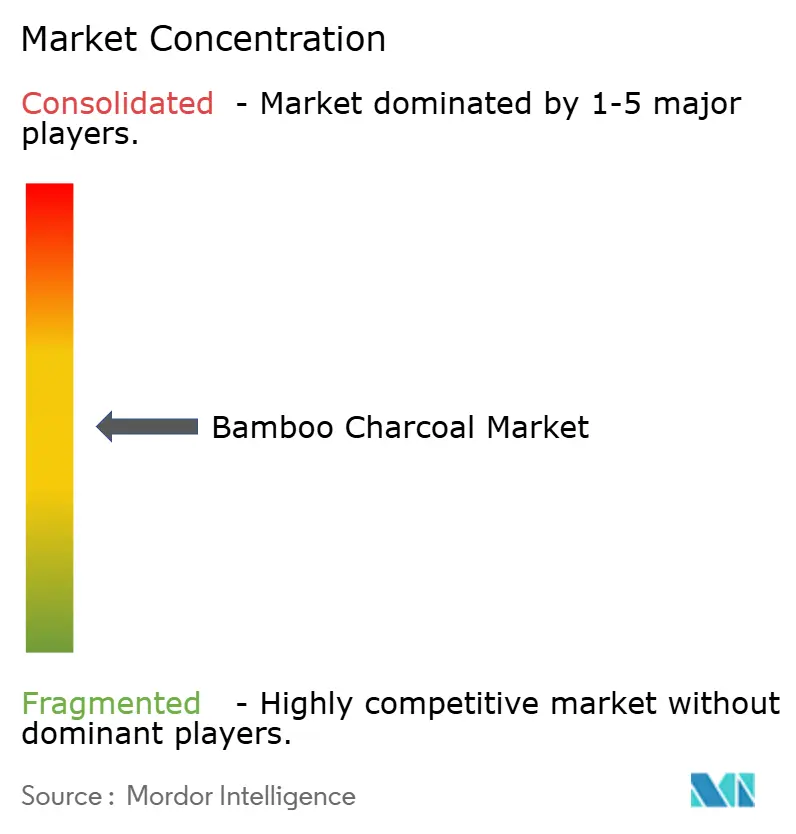
Le marché du charbon de bambou est modérément fragmenté entre les applications industrielles et grand public. Les principaux fabricants chinois comprennent Tantech Holdings Ltd., Quzhou Modern Carbon Industry Co., Ltd., Jiangshan Luyi Bamboo Charcoal Co., Ltd. et Fujian Guangze Qingsheng Charcoal Industry Co., Ltd. Ces entreprises se concurrencent sur la base de l'échelle de production, des capacités de transformation et de la proximité des sources de matières premières dans le Zhejiang et le Fujian. En revanche, Moso Natural et PearlBar se concentrent davantage sur le positionnement orienté consommateur en Amérique du Nord et en Europe. Leurs stratégies privilégient les allégations produits, les certifications et les canaux de vente ciblés plutôt que la concurrence par les prix sur le marché du charbon de bambou.
Tantech Holdings a déposé son rapport annuel de l'exercice 2025 en mai 2026, décrivant sa stratégie d'établissement d'une filiale aux États-Unis et d'enregistrement de marques commerciales. Cette initiative soutient les efforts de l'entreprise pour connecter la capacité de production chinoise aux canaux de distribution grand public en Amérique du Nord. Les entreprises qui contrôlent l'approvisionnement en plantations et les processus de carbonisation peuvent améliorer la traçabilité des matériaux sur l'ensemble du marché du charbon de bambou. L'approvisionnement certifié FSC, la conformité à la norme ISO 21626-1 et les certifications de traitement de l'eau peuvent aider les fournisseurs à répondre aux exigences institutionnelles. Ces capacités peuvent faciliter l'accès aux canaux de vente au détail haut de gamme et soutenir des contrats d'approvisionnement à plus long terme. L'intégration verticale peut également réduire l'exposition aux variations de la qualité des matières premières.
La principale opportunité concurrentielle sur le marché du charbon de bambou se situe à l'intersection des performances industrielles et de l'assurance qualité orientée consommateur. Les fournisseurs qui démontrent des performances de filtration tout en développant des marques grand public de confiance peuvent s'adresser à plusieurs sources de revenus. Bien que les marques grand public plus petites continuent de faire face à des barrières à l'entrée relativement faibles, elles manquent souvent de la sécurité d'approvisionnement des grands producteurs. Les acheteurs industriels exigent généralement des preuves de durabilité de la régénération et une documentation cohérente des matières premières, augmentant la valeur des processus de production contrôlés et des tests d'application vérifiés.
Leaders du secteur du charbon de bambou
Moso Natural
Nara Tanka Industries Co., Ltd.
Quzhou Modern Charcoal Industry Co., Ltd.
Jiangshan Luyi Bamboo Charcoal Co., Ltd.
PearlBar
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Le gouvernement de l'Assam a approuvé un ensemble d'incitations fiscales historiques pour la première installation industrielle au monde de conversion du bambou en biométhanol. Novel Biofuels et le promoteur d'infrastructures ACTUAL développent l'installation, dont la valeur totale du projet est de 1,20 milliard USD. L'installation produira 1 400 kilolitres de biométhanol par jour en utilisant du bambou récolté de manière durable provenant des communautés d'agriculteurs de petite exploitation de l'Assam et devrait commencer ses opérations d'ici 2030. Ce développement représente le plus grand soutien gouvernemental unique en Asie à la valorisation de la biomasse de bambou et indique une augmentation structurelle des investissements dans la chaîne d'approvisionnement en bambou en amont, bénéficiant aux producteurs de charbon régionaux adjacents.
- Juin 2026 : La province de Misiones en Argentine a attiré 2,50 millions USD d'investissements privés pour la première installation dédiée à la production de charbon actif dérivé du bambou et de biochar de la région, avec une capacité initiale ciblant 600 à 800 tonnes de charbon actif par an. Le projet est positionné pour répondre à la demande croissante des secteurs de la remédiation des sols et du traitement de l'eau en Amérique du Sud, réduisant la dépendance aux importations de la région pour les matériaux bio-adsorbants.


Portée du rapport mondial sur le marché du charbon de bambou
Le charbon de bambou est un matériau carboné hautement poreux et durable, fabriqué en chauffant du bambou mature à des températures élevées (600–1 200 °C) dans des fours à faible teneur en oxygène.
Le marché du charbon de bambou est segmenté par matière première, application, densité, secteur d'utilisation finale et géographie. Par matière première, le marché est segmenté en bambou Moso, Phyllostachys pubescens, Bambusa vulgaris et autres espèces de bambou. Par application, le marché est segmenté en désodorisation, purification de l'air, purification et traitement de l'eau, santé et soins personnels, agriculture et amélioration des sols, et autres applications. Par densité, le marché est segmenté en haute densité, densité moyenne et faible densité. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial, industriel et autres. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché du charbon de bambou dans 15 pays des principales régions. Pour chaque segment, la taille et les prévisions du marché ont été réalisées sur la base de la valeur (USD).
| Bambou Moso |
| Phyllostachys pubescens |
| Bambusa vulgaris |
| Autres espèces de bambou |
| Désodorisation |
| Purification de l'air |
| Purification et traitement de l'eau |
| Santé et soins personnels |
| Agriculture et amélioration des sols |
| Autres applications |
| Haute densité |
| Densité moyenne |
| Faible densité |
| Résidentiel |
| Commercial |
| Industriel |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Bambou Moso | |
| Phyllostachys pubescens | ||
| Bambusa vulgaris | ||
| Autres espèces de bambou | ||
| Par application | Désodorisation | |
| Purification de l'air | ||
| Purification et traitement de l'eau | ||
| Santé et soins personnels | ||
| Agriculture et amélioration des sols | ||
| Autres applications | ||
| Par densité | Haute densité | |
| Densité moyenne | ||
| Faible densité | ||
| Par utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du charbon de bambou d'ici 2031 ?
Le marché du charbon de bambou devrait atteindre 28,22 milliards USD d'ici 2031, avec un CAGR de 7,23 % à partir de 2026. La croissance est liée à la demande d'adsorbants renouvelables, aux besoins de traitement de l'eau et de l'air, aux produits de consommation et au soutien gouvernemental à la transformation du bambou. L'adoption industrielle dépend de la documentation des performances, d'un approvisionnement fiable et de certifications répondant aux exigences d'achat pour les applications de traitement et de filtration.
Quelle matière première de charbon de bambou détenait la plus grande part ?
Le bambou Moso a dominé le segment des matières premières avec 62,45 % de la part des revenus en 2025. Sa base de plantation établie et sa compatibilité avec la carbonisation soutiennent un approvisionnement fiable, bien que les producteurs évaluent également d'autres espèces pour réduire la concentration des sources d'approvisionnement.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
La purification et le traitement de l'eau devraient croître à un CAGR de 7,94 % jusqu'en 2031. La filtration domestique et le traitement des eaux usées industrielles soutiennent ces perspectives, car les systèmes de traitement nécessitent des achats répétés et des investissements liés à la conformité.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 8,05 % jusqu'en 2031 et représentait 35,23 % des revenus en 2025. La Chine fournit l'échelle de production, tandis que l'Inde accroît ses investissements dans la chaîne de valeur du bambou et que le Japon soutient des applications de purification et de bien-être à plus haute valeur ajoutée.
Dernière mise à jour de la page le:



