
バーレーン液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 2.09 百万米ドル |
| 市場規模 (2027) | 2.18 百万米ドル |
| 市場規模 (2032) | 2.72 百万米ドル |
| 成長率 (2027 - 2032) | 4.53 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバーレーン液体包装カートン市場分析
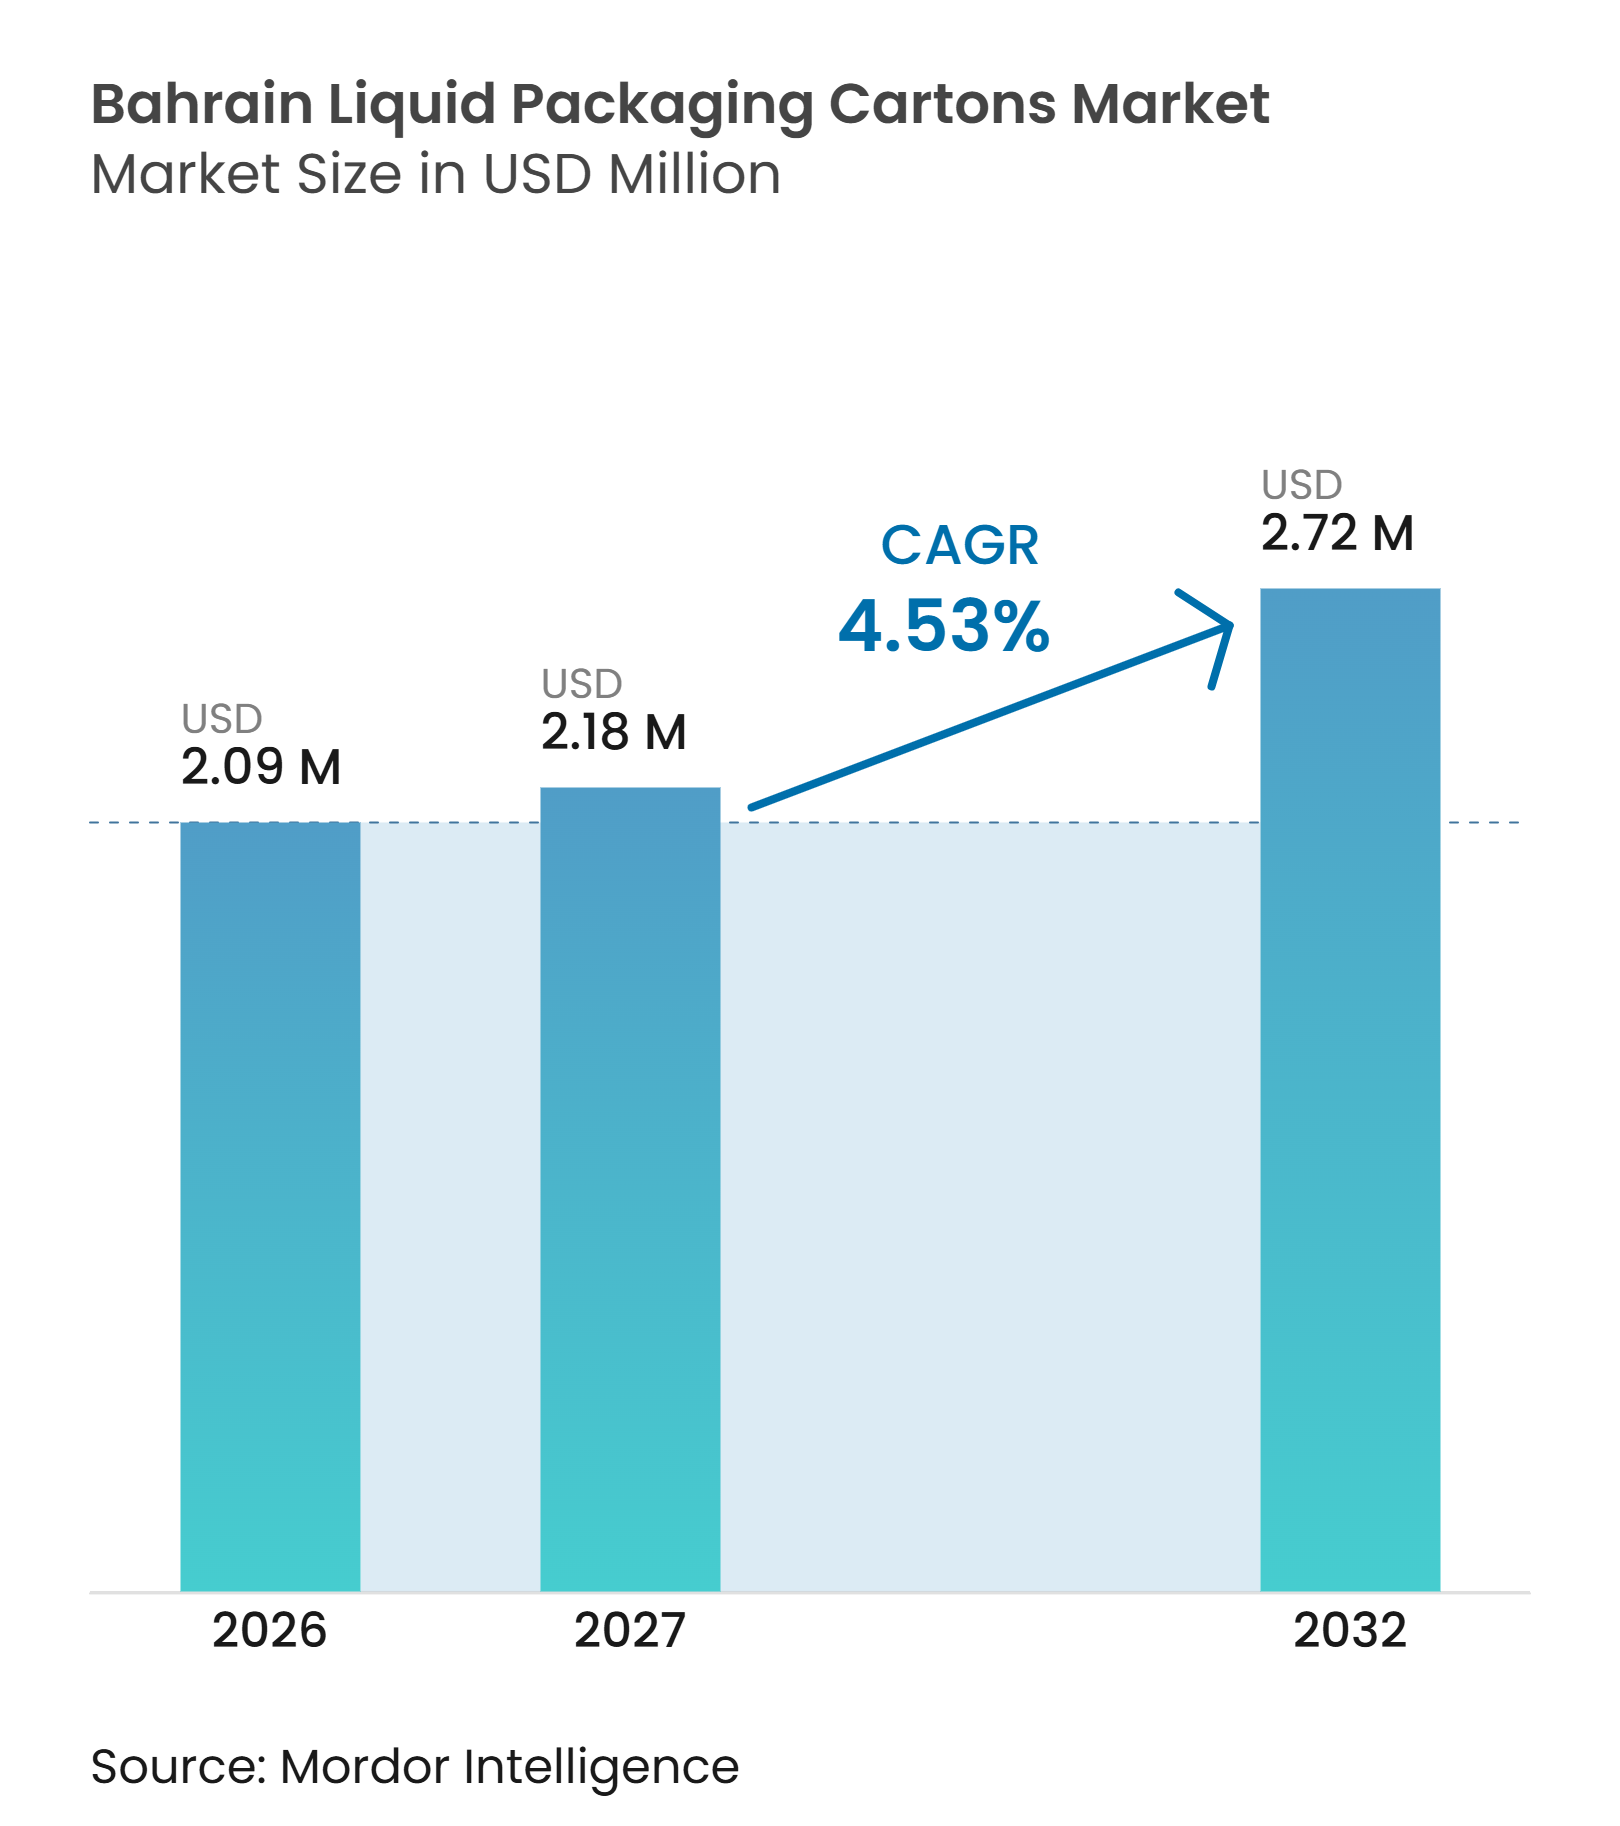
バーレーン液体包装カートン市場規模は、2026年の2.09 ミリオン 米ドルから2032年までに2.72 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 4.53%を記録する見込みです。バーレーンの食品輸入依存は、冷蔵なしで輸送・保管中に乳製品や飲料を保護できる包装への需要を支えています。この依存性により、バーレーン液体包装カートン市場は、地域のサプライチェーンを経て地元の小売棚に届く前に流通しなければならない製品において安定した基盤を持っています。組織化された小売業者は、包装済み乳製品、ジュース、レディ・トゥ・ドリンク製品の入手可能性を拡大しており、複数の消費者チャネルにわたる定期的なカートン使用を支えています。生産者もまた、小型フォーマットへの需要、紙ベース素材の開発、輸入素材からのコスト負担管理の必要性に対応しています。競争は、充填ラインの互換性、地域供給へのアクセス、棚寿命・利便性・素材性能のバランスを取ったフォーマットを提供する能力を中心に展開されています。
主要レポートのポイント
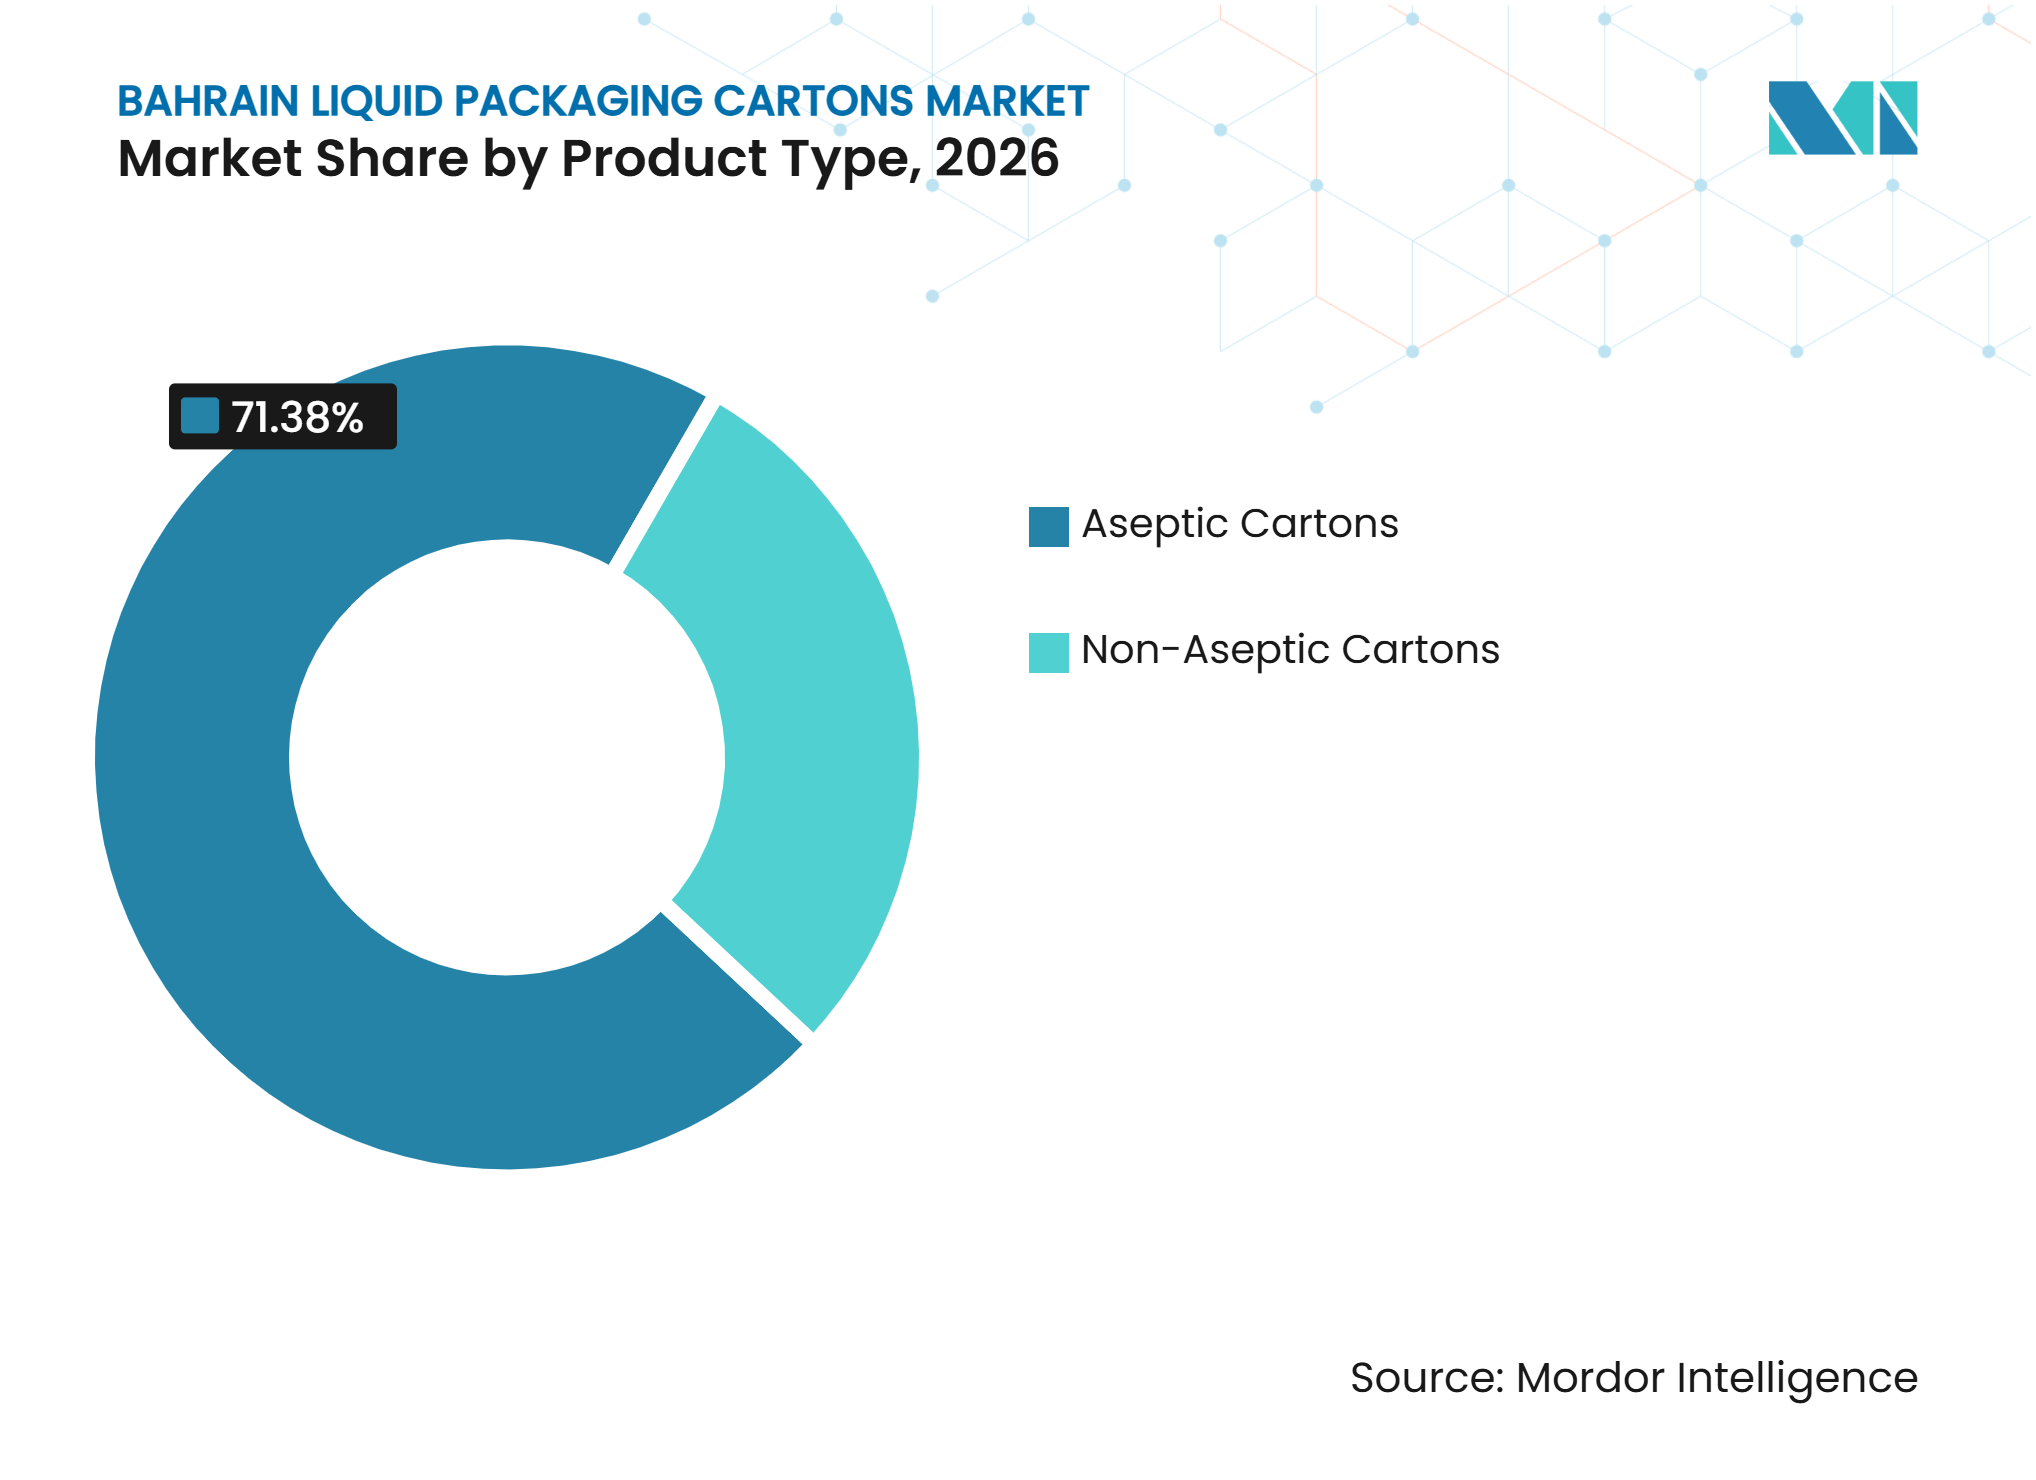
- 製品タイプ別では、無菌カートンが2026年のバーレーン液体包装カートン市場シェアの71.38%を占め、2032年にかけてCAGR 5.27%で拡大する見込みです。
- 用途別では、ジュースが2026年のバーレーン液体包装カートン市場規模の33.46%を占め、植物性飲料は2032年にかけてCAGR 5.42%で拡大する見込みです。
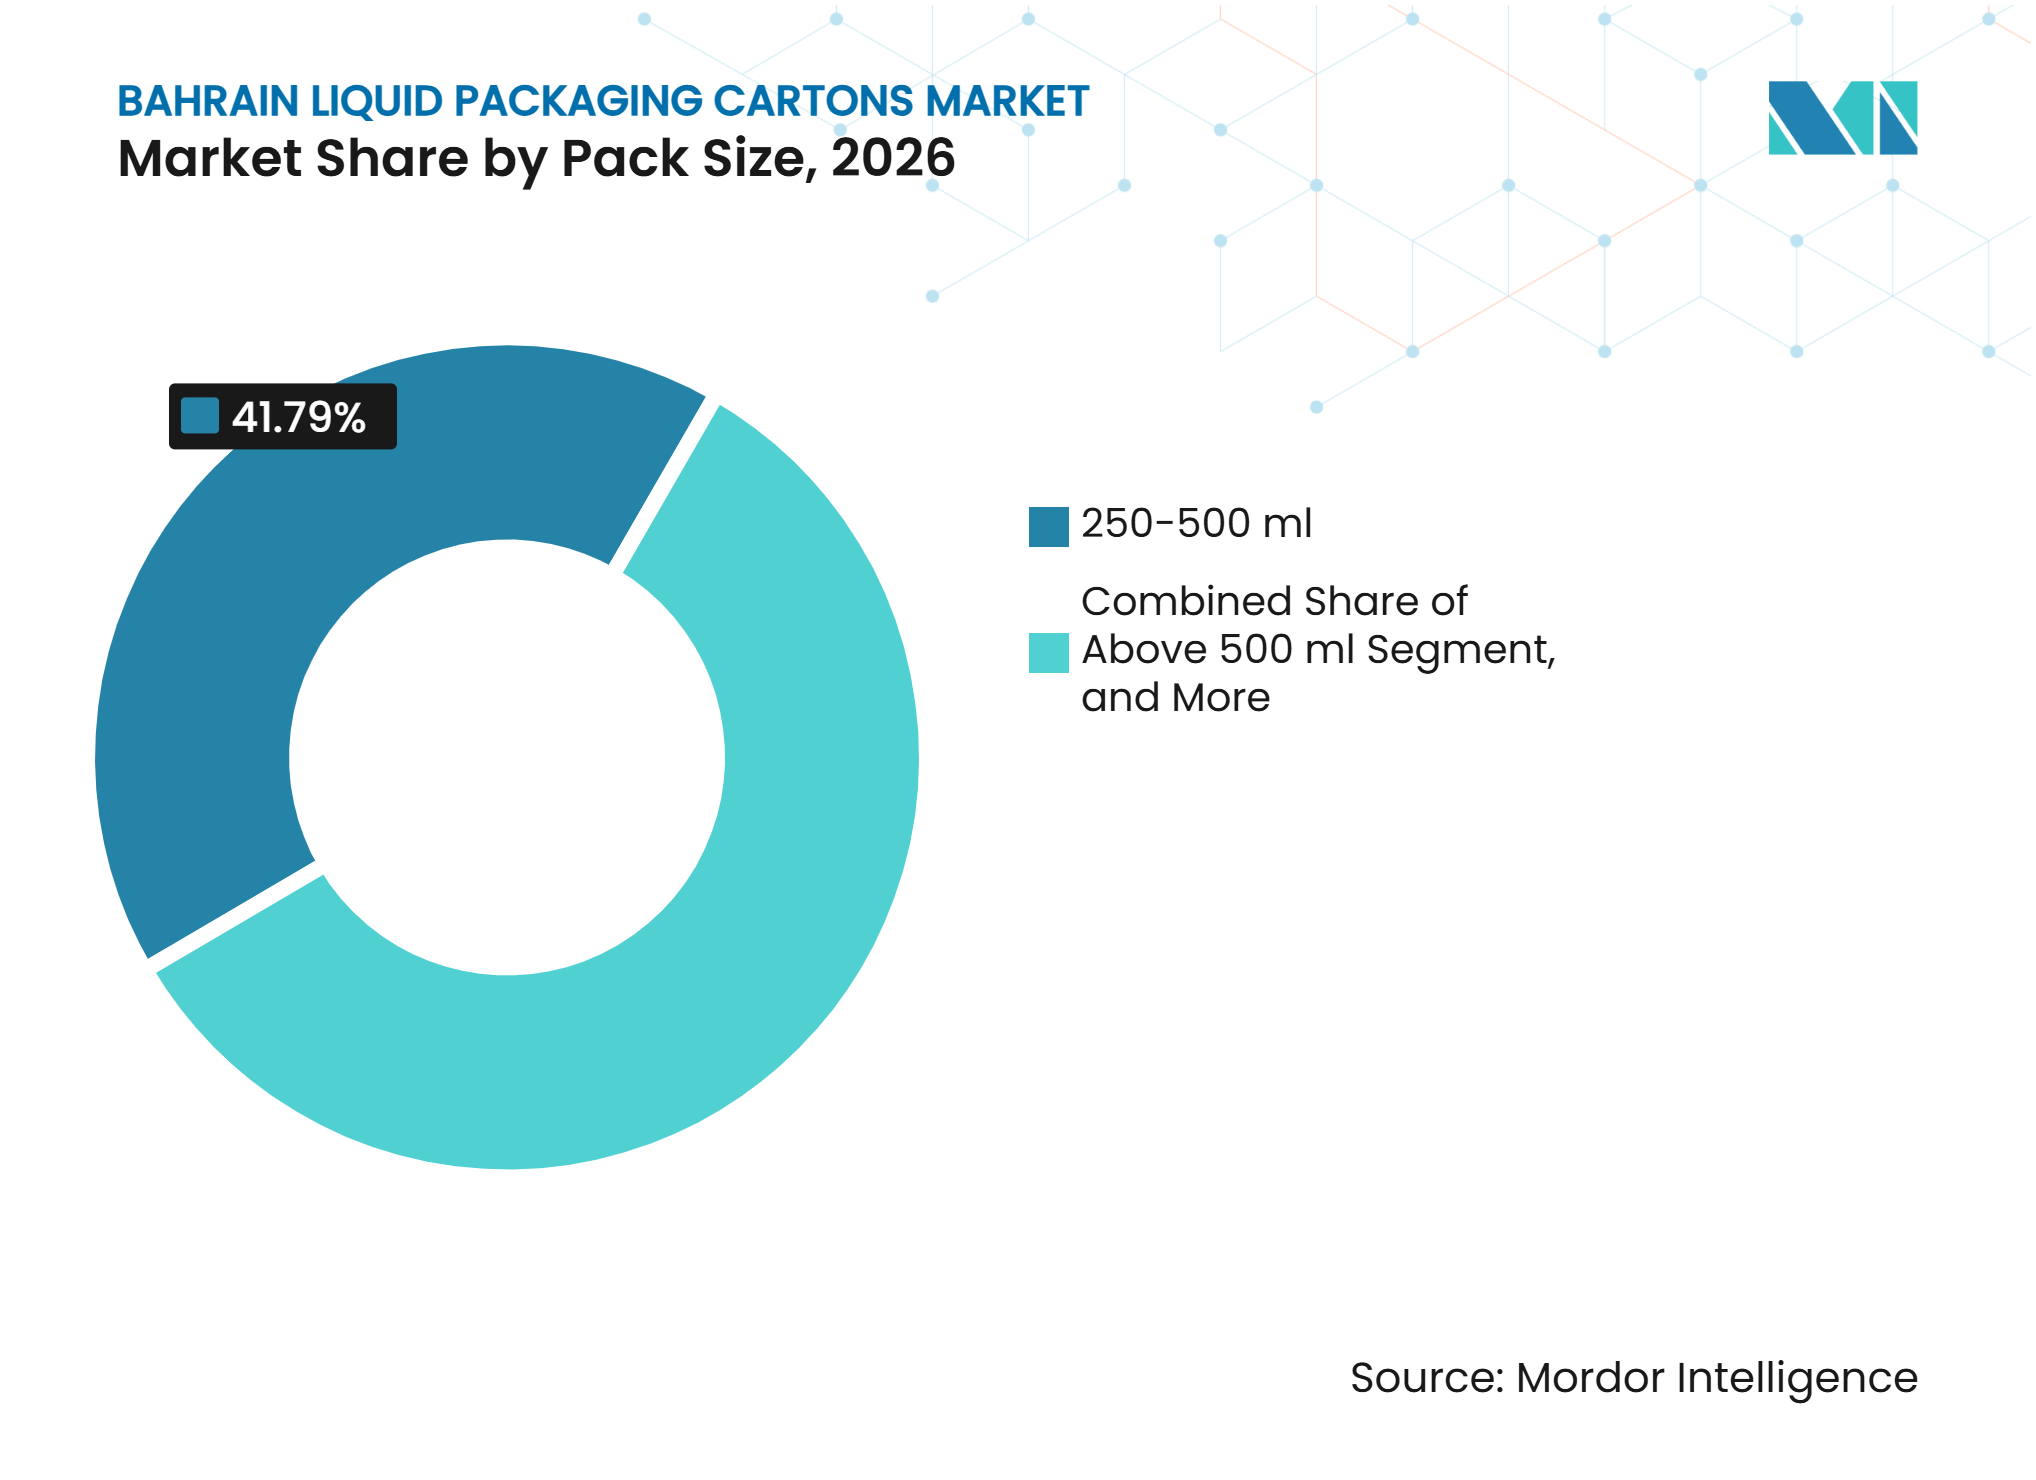
- パックサイズ別では、250~500mlフォーマットが2026年に41.79%のシェアを占め、250ml未満のパックは2032年にかけてCAGR 5.13%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温保存可能な乳製品および飲料製品への需要の高まり | +1.4% | バーレーン、クウェート、オマーンを含む輸入依存型GCC市場において高い構造的関連性を持つグローバルな動向 | 長期(4年以上) |
| 便利なシングルサーブおよびオン・ザ・ゴー消費の成長 | +1.0% | 国内、マナーマ、ムハッラク、リファのコンビニエンスおよびガソリンスタンド小売回廊での早期成長 | 中期(2~4年) |
| サステナビリティへの選好とプラスチック使用削減 | +0.7% | 国内、UAEおよびサウジアラビアのサステナビリティフレームワークからの上流規制の波及 | 中期(2~4年) |
| 組織化された小売および外食産業流通の拡大 | +0.6% | 国内、首都県および北部県のモダントレードクラスターにおける最も強い関連性 | 短期(2年以内) |
| 常温包装の価値を高める高温流通 | +0.4% | GCC全域、コールドチェーンカバレッジが依然として不均一なバーレー、クウェート、カタールにおける最も強い構造的関連性 | 長期(4年以上) |
| 地域カートン供給ネットワークへの輸入主導のアクセス | +0.3% | 国内、サウジアラビアおよびUAEのコンバーターおよび充填ラインネットワークへの供給リンク | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
常温保存可能な乳製品および飲料製品への需要の高まり
バーレーンの食品輸入依存は、長距離サプライルートを通じて製品を保護できる包装の重要性を高めています。無菌カートンは、多層構造で滅菌された製品を保護し、最長12ヶ月の常温保存を可能にします。この機能は、継続的な冷蔵を必要とするUHT牛乳、ジュース、その他の液体製品にとって特に重要です。バーレーン液体包装カートン市場は、地元の農業生産高よりも小売量と消費者需要に密接に連動しています。常温フォーマットはまた、輸入業者が輸送・流通中のコールドチェーン断絶リスクを軽減するのに役立ちます。その結果、棚寿命と輸送信頼性が直接的な商業的価値を持つカテゴリーにおいて、カートンフォーマットへの持続的な選好が生まれています。
便利なシングルサーブおよびオン・ザ・ゴー消費の成長
コンビニエンス小売は、バーレーンにおける小型カートンパックの視認性を高めています。サービスステーション小売、近隣店舗、交通拠点は、レディ・トゥ・ドリンクの乳製品、ジュース、植物性製品の頻繁な購買機会を生み出しています。これらのチャネルは、購入前に常温条件で保管できる製品を好みます。小型パックはまた、管理された分量と取り扱いやすさを必要とする学校配布、ホスピタリティサービス、自動販売機チャネルにも適しています。地域の充填技術は80~200ml製品向けに適応されており、サプライヤーにこの需要を満たす実用的な手段を提供しています。バーレーン液体包装カートン市場は、小売業者が冷蔵ディスプレイ設備に依存せずに高トラフィックの場所でシングルサーブフォーマットを提供できる場合に恩恵を受けます。
サステナビリティへの選好とプラスチック使用削減
バーレーンは、プラスチック使用削減と広範な環境コミットメントに対する政策的焦点を強化しています。同国は2035年までに排出量を30%削減し、2060年までにカーボンニュートラルを達成するという目標を設定しています。これらのコミットメントは、繊維ベースの設計と従来のプラスチックへの依存削減を支援できる包装素材への注目を高めています。カートンは使用後の課題から免れているわけではありませんが、その紙含有量は、低プラスチック代替品を求める購買者の間でその地位を強化できます。SIGは2025年にマルチサーブ無菌カートン向けのアルミニウムフリー完全バリア素材を導入し、素材開発の方向性を示しました。バーレーン液体包装カートン市場は、地域の生産者が既存の充填設備を交換せずに互換性のある素材を採用するにつれて恩恵を受けることができます。
組織化された小売および外食産業流通の拡大
組織化された小売は、カートン製品に予測可能な棚へのアクセスとより広い流通を提供します。Majid Al Futtaimは2025年9月にバーレーン全土の6拠点でHyperMaxを立ち上げ、1,600人以上の従業員と250社以上のバーレーン農家、生産者、中小企業とのパートナーシップを結びました。[1] この立ち上げはCarrefourの存在に取って代わり、統合されたオンライングロサリーチャネルを追加しました。大型小売ネットワークは、小規模な独立系店舗よりも幅広い常温乳製品、ジュース、特産飲料を在庫できます。外食産業の事業者も、保管、分量管理、輸送が容易なフォーマットを必要としています。これらの変化は、バーレーン液体包装カートン市場がモダントレード、オンラインフルフィルメント、ホスピタリティ、近隣コンビニエンスチャネルを通じて消費者にリーチするのに役立ちます。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 板紙、ポリマー、アルミニウム、エネルギー、フレートコストの変動 | -0.9% | バーレーンのような小規模輸入業者に不均衡な影響を与えるグローバルな動向 | 長期(4年以上) |
| PETボトル、フレキシブルパウチ、缶、ガラスとの競争 | -0.7% | 国内、価格に敏感な小売および低価格外食産業層における最も高い関連性 | 中期(2~4年) |
| 国内カートンリサイクルおよび回収インフラの不足 | -0.3% | 国内、ブランドオーナーの包装決定および生産者責任計画への影響 | 長期(4年以上) |
| 小規模市場と輸入カートンシステムおよび充填設備への依存 | -0.3% | 国内、地元無菌充填能力への投資に対する構造的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
板紙、ポリマー、アルミニウム、エネルギー、フレートコストの変動
液体カートンは、個別の商品および輸送コストサイクルにさらされる板紙、ポリエチレン、バリア素材を使用しています。バーレーンは充填済み製品と包装資材の両方を輸入しており、地元の購買者が利用できる購買力を制限しています。フレートの混乱は在庫不足を引き起こし、包装済み商品の陸揚げコストを増加させる可能性があります。小規模市場はまた、より大きなGCC向け先と比較して長期的な供給保護を確保する能力が低くなっています。小売業者は素材コストの増加に対応して、低コストパックを優先したり、プレミアム製品の品揃えを制限したりする可能性があります。これは、常温製品への需要が安定している場合でも、カートンサプライヤーに圧力をかける可能性があります。
PETボトル、フレキシブルパウチ、缶、ガラスとの競争
PETボトルは、親しみやすく価格競争力があることが多いため、ボトル入り飲料水および一部のジュース製品に広く使用されています。フレキシブルパウチも、カートン製品と同じ輸入ルートに依存する低価格ジュースレンジに対応できます。缶とガラスは、ブランディング、炭酸、または製品ポジショニングが異なるフォーマットを必要とする飲料カテゴリーにおいて地位を保っています。カートンは、棚寿命、バリア性能、保管のしやすさ、繊維ベースの素材プロファイルを通じて、その高い価値を正当化しなければなりません。価格に敏感な消費者とプライベートラベルサプライヤーは、低価格帯でのカートン普及を制限する可能性があります。バーレーン液体包装カートン市場は、常温保存と製品保護が最低単価よりも重要な場所で最も強い地位を保っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンが常温流通を支援無菌カートンは2026年のバーレン液体包装カートン市場シェアの71.38%を占め、2032年にかけてCAGR 5.27%で拡大する見込みです。その主導的な地位は、輸入主導の食品サプライチェーンにおける常温棚寿命の価値を反映しています。無菌プロセスは、密封前に製品と包装の両方を滅菌し、冷蔵なしでの保存を可能にします。この機能は、地域流通ネットワークを通じて供給されるUHT牛乳、ジュース、液体食品に特に関連しています。生産者は、冷蔵代替品よりも柔軟にこれらの製品を輸送できます。このフォーマットはまた、製品がバーレーンに入った後のコールドチェーン能力への依存を軽減します。確立された充填システムは、地域サプライヤーによる継続的な採用のための実用的な基盤を提供します。カートンと設置済み充填ラインの互換性は、サプライヤー関係と生産の継続性を維持するのに役立ちます。
非無菌カートンは、信頼性の高い冷蔵設備を持つチャネルを通じて流通する低温殺菌乳製品および冷蔵ジュースに使用されています。ハイパーマーケットと大型スーパーマーケットは、小規模なコンビニエンスストアよりも強力な冷蔵保管能力を持っています。しかし、冷蔵製品は追加の流通・取り扱い要件を伴い、バーレーンにおける運用上の優位性を狭めています。無菌カートンは、商品が複数の輸送段階を経なければならない場合や、長期間棚に置かれる場合により適したフォーマットを提供します。GSO 839:2021への準拠は、すでにGCC認証と確立された品質プロセスを持つサプライヤーに有利に働く可能性があります。大型カートン専門業者は、地域市場全体でこれらのシステムを維持するためのリソースを持っています。無菌カートンの主導的なシェアと最高の製品タイプ成長率の一致は、購買者が引き続き常温機能を重視していることを示しています。


用途別:
ジュースが主導し植物性飲料が勢いを増すジュースは2026年のバーレーン液体包装カートン市場規模の33.46%を占めました。このカテゴリーは、スーパーマーケット、コンビニエンス小売、ホテル、外食産業店舗における幅広い存在感から恩恵を受けています。ジュース製品は、流通のための実用的なパック重量を維持しながら棚の安定性を保つために無菌カートンを使用できます。このフォーマットは、ファミリーパックから即時消費を目的とした分量まで、複数のサービングサイズをサポートします。ジュースサプライヤーはまた、カートンデザインを使用してプレミアム製品を低価格フォーマットと差別化できます。より広い流通取り決めは、バーレーンで販売される飲料の市場へのルートを強化できます。小売の成長と製品の多様化は、常温保存可能なジュースパックへの需要を持続させることができます。
植物性飲料は2032年にかけてCAGR 5.42%で拡大する見込みで、用途の中で最も速い成長率です。地域の生産者は、小型カートンのアーモンド、オーツ麦、果物ベースの飲料向けの充填インフラを整備しています。バーレーンは大規模な国内製造基盤ではなく地域供給ネットワークに依存しているため、小型フォーマット充填ラインへのアクセスが重要です。牛乳と乳製品は引き続き重要であり、バーレーンにおけるArla Foodsの生産拡大によって支えられています。[2] Arlaは2026年2月にバーレーン国際投資公園での拡張工事を開始し、8,000平方メートルを追加して年間生産量の30%増加を目標としています。
パックサイズ別:
中型パックが家庭購入をリード250~500mlセグメントは2026年に41.79%を占めました。これらのフォーマットは家庭の購買パターンに合致し、学校配布プログラムにも適しています。また、消費者が共有使用のために乳製品やジュース製品を購入する主流の小売棚にも広く適しています。地域のサプライヤーは、無菌および非無菌システムの両方でこれらのサイズを充填できます。その広い互換性は生産効率を支援し、サプライヤーが同様の包装構成で複数の製品カテゴリーに対応するのに役立ちます。ハイパーマーケット、スーパーマーケット、コンビニエンス店舗は、取り扱い慣行を大幅に変更することなくこれらのパックを在庫できます。このセグメントはまた、製品情報とサステナビリティメッセージングのための十分なラベルスペースをブランドに提供します。主流小売全体での使用が、その主導的な地位を説明しています。バーレーン液体包装カートン市場において、このパックサイズは家族消費と定期的な食料品購入の間の信頼できる連結として残っています。
250ml未満のパックは2032年にかけてCAGR 5.13%で拡大する見込みです。ガソリンスタンド店舗、自動販売機サイト、学校、ホスピタリティ施設が、これらの小型フォーマットの主な使用場所です。この変化は、家庭用パックの代替ではなく、携帯性と分量管理の必要性を反映しています。地域の生産者は高速小型パック能力に投資しており、バーレーンでの供給可能性を改善できます。これらのシステムは、生産者がより多くの個別分量に対応しながら一貫した品質を維持するのに役立ちます。500ml超のパックは、HyperMax、LuLu、Nestoの店舗を通じて大家族や外食産業の購買者に引き続き対応しています。したがって、ミックスはより多様になっており、中型カートンが規模を維持しながら小型カートンがコンビニエンス需要から成長しています。この変化は、バーレーン液体包装カートン産業内でより幅広いフォーマットの範囲を支援しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地理的分析
首都県
首都県は、組織化された食料品小売、国際的な外食産業、ホスピタリティ施設の最高集積度を持つため、バーレーン液体包装カートン市場の主要消費センターです。マナーマの商業活動は、複数の消費者環境にわたっ包装済み乳製品、ジュース、シングルサーブ飲料への需要を生み出しています。HyperMaxは2025年9月の6拠点市場参入の一環として、シティセンターバーレーンにフラッグシップ店舗を立ち上げました。小売業者のオンラインプラットフォームは、物理的な店舗訪問を超えて製品へのアクセスを広げています。LuLuの確立された店舗存在は、常温乳製品および飲料製品のための追加の棚スペースを提供しています。金融地区、ホテル、レストラン、航空機ケータリング活動は、小型フォーマットカートンへの需要を支えています。在外専門家もまた、UHT乳製品、特産ジュース、植物性飲料の潜在的な顧客層を拡大しています。これらのチャネルは、保管と提供が容易なパッケージを好みます。小売投資は、したがって、県内のカートン需要の商業的基盤を強化しています。
北部県
北部県は、主要な産業拠点であるバーレーン国際投資公園を含むため、独自の役割を持っています。Arla Foodsはこの公園でヨーロッパ外最大の生産施設を運営しており、2026年2月に6,000万米ドルの拡張工事を開始しました。このプロジェクトは年間生産量の30%増加を目標とし、カートン関連の飲料および乳製品活動への地元支援を追加しています。この製造基盤は、主に輸入充填済み製品に依存する地域とは異なります。ハマドタウン、ブダイヤ、および近隣の住宅地クラスターも近隣食料品店への需要を支えています。バーレーン国際空港とキング・ファハド・コーズウェーに近い県の立地は、地域供給ルートへの接続性を高めています。カートンブランクと完成品は、これらのリンクを通じて流通センターと小売業者に移動できます。食品安全要件とGSO 839:2021への準拠は、正式な小売と乳製品生産に対応するサプライヤーにとって引き続き関連性があります。生産、物流、住宅需要の組み合わせにより、北部県はバーレーン液体包装カートン市場にとって重要な存在となっています。
ムハッラク県および南部県
ムハッラク県は、空港小売、交通拠点の外食産業、ディヤール・アル・ムハッラク周辺の新しいコミュニティを通じて貢献しています。サービスステーションの立地とコンビニエンス小売は、シングルサーブカートン飲料のアクセスポイントを追加しています。バーレーン国際空港もまた、携帯可能な飲料と外食産業製品の購買機会を生み出しています。南部県はコミュニティ小売と施設向けケータリングを通じて貢献しており、その農業周辺部はカートン消費においてより小さな役割を果たしています。765km²をカバーするバーレーンのコンパクトな地理は、サプライヤーが短い流通ウィンドウ内に中央倉庫から小売拠点に対応することを可能にします。常温カートンは、その製品性能が県境を越えた継続的な冷蔵に依存しないため恩恵を受けます。これにより、常温飲料と乳製品のアクセスにおける地理的差異が軽減されます。冷蔵フォーマットは、信頼性の高いコールドチェーン取り扱いへの依存度が高いままです。したがって、国内市場は連結された流通構造を持ち、需要は分離された地域システムではなく、商業、産業、交通拠点に集中しています。
競争環境
市場集中度
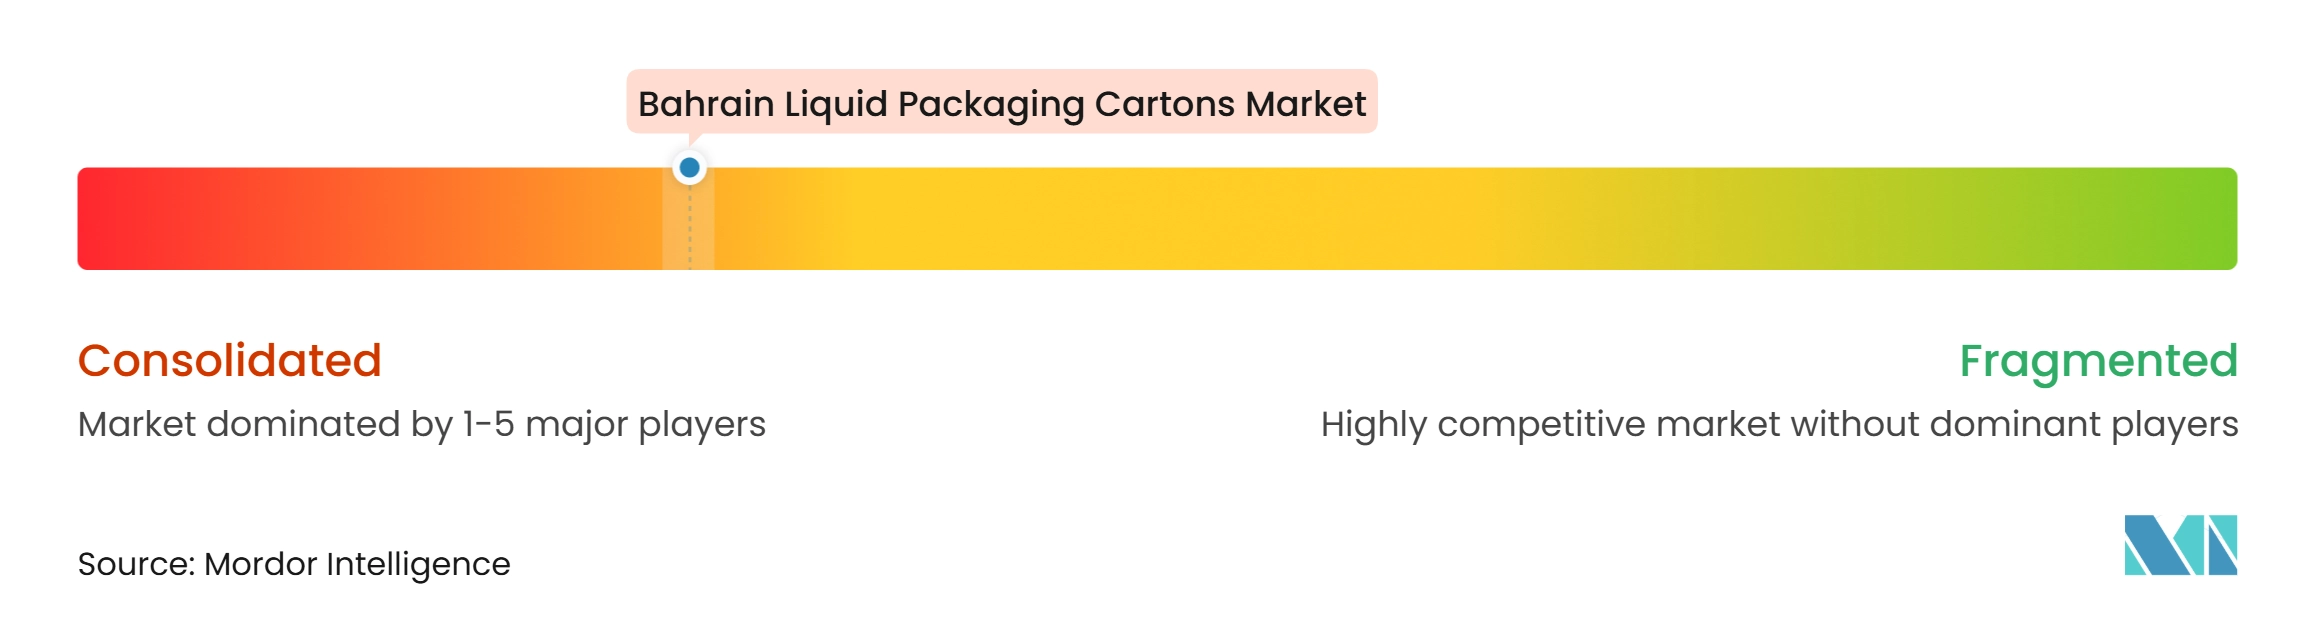
バーレーン液体包装カートン市場は、UAEとサウジアラビアに地域拠点を持つグローバルな無菌カートンサプライヤーによって主に対応されています。Tetra Pak International S.A.とSIG Group AGは、多くのGCC食品・飲料生産者が使用する充填ラインシステムを形成しています。設置済み充填ラインは高い切り替えコストを生み出します。なぜなら、生産者は新しいフォーマットを採用するために設備、検証、技術サポート、および運用変更に投資しなければならないからです。これにより、確立されたサプライヤーは無菌カテゴリーにおいて持続的な優位性を持ちます。SIGはまた、現在のシステムと統合する素材を開発しており、生産者が新しいバリア設計を採用する際に設備を交換する必要性を軽減しています。[3] そのアルミニウムフリー完全バリア素材は、素材イノベーションへのこのアプローチを示しています。Tetra Pakの計画されている紙ベースバリアパイロットプラントは、より高い再生可能コンテンツに向けた別の戦略的動きを表しています。これらの取り組みは、競争がカートン供給だけでなく生産システムと素材に基づいていることを示しています。
Elopak ASA、Greatview Aseptic Packaging、IPI S.r.l.、Shandong Bihai、Lamipakは、コンバーターとプライベートラベル生産者に追加の選択肢を提供しています。購買者が低い参入価格または代替的な供給関係を求める場合、その地位は魅力的です。Obeikan Investment Groupは、サウジアラビア起源の製造基盤を通じて地域的な立地優位性を持っています。フレートコストが増加したり、輸送ルートが混乱したりする場合、短いリードタイムが重要になる可能性があります。しかし、代替サプライヤーは依然として生産者と小売業者が設定した品質、認証、互換性要件を満たさなければなりません。バーレーン液体包装カートン市場は、多数の地元カートンメーカーによって定義されているわけではありません。代わりに、原材料サプライヤー、コンバーター、充填ラインプロバイダー、飲料生産者、流通業者、小売業者を結ぶ地域ネットワークに依存しています。この構造は、地元製造投資を制限する可能性がある一方で、購買者に複数の地域ソースへのアクセスを提供します。また、供給決定がバーレーン単独ではなくGCCスケールの経済を反映することが多いことを意味します。
使用後管理は、より目に見える競争上の問題になりつつあります。バーレーンは、使用後カートンのための同等の国内回収経路をまだ持っていません。これにより、素材の繊維ベースの位置付けと、使用後に回収するために必要な地元インフラとの間にギャップが生じています。バーレーンの気候目標は、企業が素材使用と回収システムにおける実際の改善を示すよう圧力を加えています。契約包装は、職人ジュース、植物性牛乳、機能性飲料の小規模生産者に、自社充填ラインを購入せずに無菌包装を使用する機会を提供できます。このような取り決めは、新興ブランドの資本障壁を下げるでしょう。バーレーン液体包装カートン市場はまた、サプライヤーがカートン変換、充填サポート、完成品流通、地元小売実行をいかに効果的に調整するかにも依存しています。
バーレーン液体包装カートン産業のリーダー企業
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Co. Ltd.
-
Nippon Paper Industries Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
バーレーン液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- IPI S.r.l.
- Lami Packaging (Kunshan) Co. Ltd.
- Klabin S.A.
- Obeikan Investment Group
- Nampak Limited
- Italpack S.r.l.
- Shandong Bihai Packaging Materials Co. Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
最近の産業開発事情 バーレーン液体包装カートン市場
- 2026年11月:ドバイで開催されたGulfood Manufacturing 2026において、SIGは地域の食品・飲料生産者と17台の新しい充填ラインの契約を締結し、インド、中東、アフリカ全域での無菌カートン、スパウトパウチ、バッグインボックス包装の能力を拡大し、ドバイ製品イノベーション・アプリケーションハブでUAE産業優秀賞を受賞しました。
- 2026年3月:Fonterra Co-operative Groupは、バーレーンおよびより広いGCC全域での乳製品ポートフォリオを拡大するために、主要なバーレーン食品流通業者と年間約2,750万米ドル相当の3年間の供給契約を締結しました。この契約はクリーム、牛乳製品、外食産業向け乳製品ラインをカバーし、バーレーンの小売およびホスピタリティチャネルを通じた常温および冷蔵液体乳製品カートンの流通量を増加させます。
- 2026年2月:Arla Foodsはバーレーン国際投資公園施設の6,000万米ドル(5,090万ユーロ)の拡張工事に着工し、8,000平方メートルを追加して年間生産量の30%増加を目標としています。この施設はArlaのヨーロッパ外最大の施設であり、20カ国以上への輸出向けPuckスプレッドチーズを生産しています。
- 2026年1月:Tetra Pakは、無菌カートン向け紙ベースバリア技術を工業化するために、スウェーデンのルンドサイトのパイロットプラントに6,000万ユーロ(6,500万米ドル)の投資を発表しました。このプロジェクトは再生可能コンテンツ92%と従来の無菌包装と比較して最大43%の炭素フットプリント削減を目標とし、パイロット生産は2027年第1四半期に予定されています。
バーレーン液体包装カートン市場レポートの範囲
バーレーン液体包装カートン市場は、牛乳、ジュース、飲料、その他の食品・非食品液体を含む液体製品を包装・保存するために設計されたカートンで構成されています。これらのカートンは通常、製品保護、棚寿命の延長、便利な保管と輸送のサポートのために、プラスチックとアルミニウム層と組み合わせた板紙を使用しています。
バーレーン液体包装カートン市場レポートは、製品タイプ(無菌カートン、非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
バーレーン液体包装カートン市場の規模はどのくらいですか?
バーレーン液体包装カートン市場は、2026年の2.09 ミリオン 米ドルから2032年までに2.72 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 4.53%を記録する見込みです。
バーレーンで液体包装カートンをリードする製品タイプはどれですか?
無菌カートンは2026年に71.38%の金額シェアでリードしており、2032年にかけてCAGR 5.27%で成長する見込みです。
バーレーンで最も急速に成長している液体包装カートンの用途はどれですか?
植物性飲料は2032年にかけてCAGR 5.42%で最も速い用途成長を記録する見込みです。
バーレーンの飲料供給において無菌カートンが重要な理由は何ですか?
UHT乳製品、ジュース、その他の液体製品を長期間冷蔵なしで保管・流通させることができます。
バーレーンで最も需要の高いカートンパックサイズはどれですか?
250~500mlフォーマットは2026年に41.79%のシェアを占め、家庭購入と主流食料品小売によって支えられています。
バーレーンのカートンサプライヤー間の競争に影響を与えるものは何ですか?
充填ラインの互換性、地域供給ネットワークへのアクセス、素材イノベーション、認証、リサイクルインフラがサプライヤー競争を形成しています。