
Bahrain Markt für Flüssigkeitsverpackungskartons – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
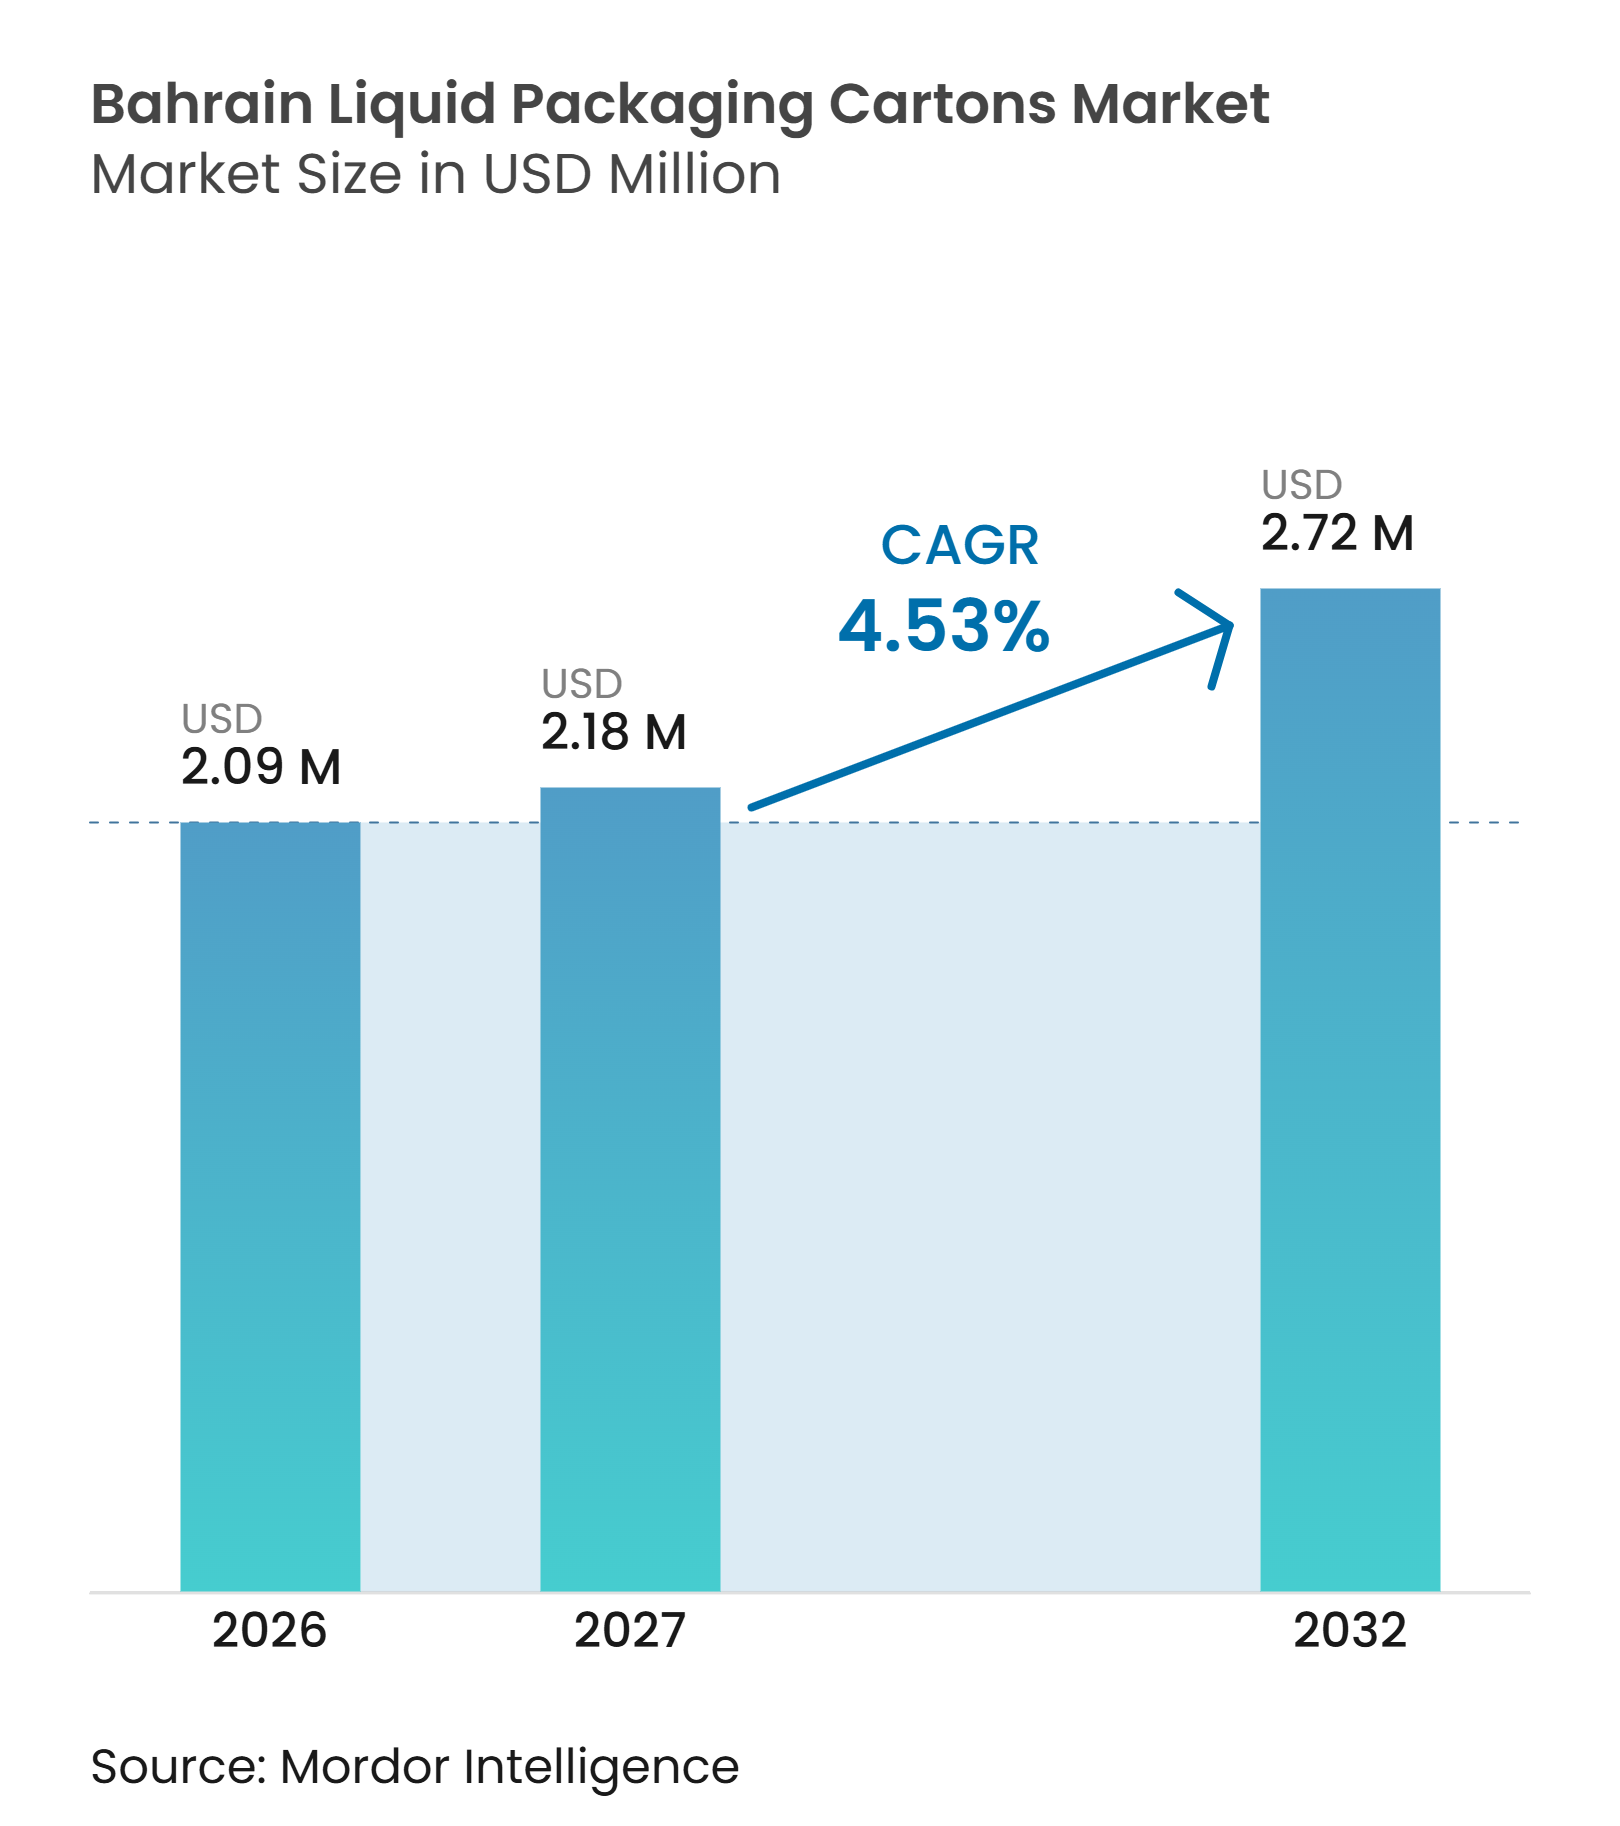
| Marktgröße im Basisjahr (2026) | 2.09 Millionen US-Dollar |
| Marktgröße (2027) | 2.18 Millionen US-Dollar |
| Marktgröße (2032) | 2.72 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.53 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Bahrain Marktes für Flüssigkeitsverpackungskartons von Mordor Intelligence
Die Marktgröße des Bahrain Marktes für Flüssigkeitsverpackungskartons soll von 2,09 Millionen USD im Jahr 2026 auf 2,72 Millionen USD bis 2032 anwachsen und dabei einen CAGR von 4,53 % von 2027 bis 2032 verzeichnen. Bahrains Abhängigkeit von importierten Lebensmitteln stützt die Nachfrage nach Verpackungen, die Milch- und Getränkeprodukte während Transport und Lagerung ohne Kühlung schützen können. Diese Abhängigkeit verleiht dem Bahrain Markt für Flüssigkeitsverpackungskartons eine stabile Basis bei Produkten, die regionale Lieferketten durchlaufen müssen, bevor sie die lokalen Einzelhandelsregale erreichen. Organisierte Einzelhändler erweitern die Verfügbarkeit von verpackten Milchprodukten, Säften und trinkfertigen Produkten, was den regelmäßigen Einsatz von Kartons über mehrere Verbraucherkanäle hinweg unterstützt. Hersteller reagieren auch auf die Nachfrage nach kleineren Formaten, die Entwicklung papierbasierter Materialien und die Notwendigkeit, Kostenrisiken durch importierte Materialien zu steuern. Der Wettbewerb konzentriert sich weiterhin auf die Kompatibilität mit Abfüllanlagen, den regionalen Versorgungszugang und die Fähigkeit, Formate anzubieten, die Haltbarkeit, Komfort und Materialeigenschaften in Einklang bringen.
Wichtige Erkenntnisse des Berichts
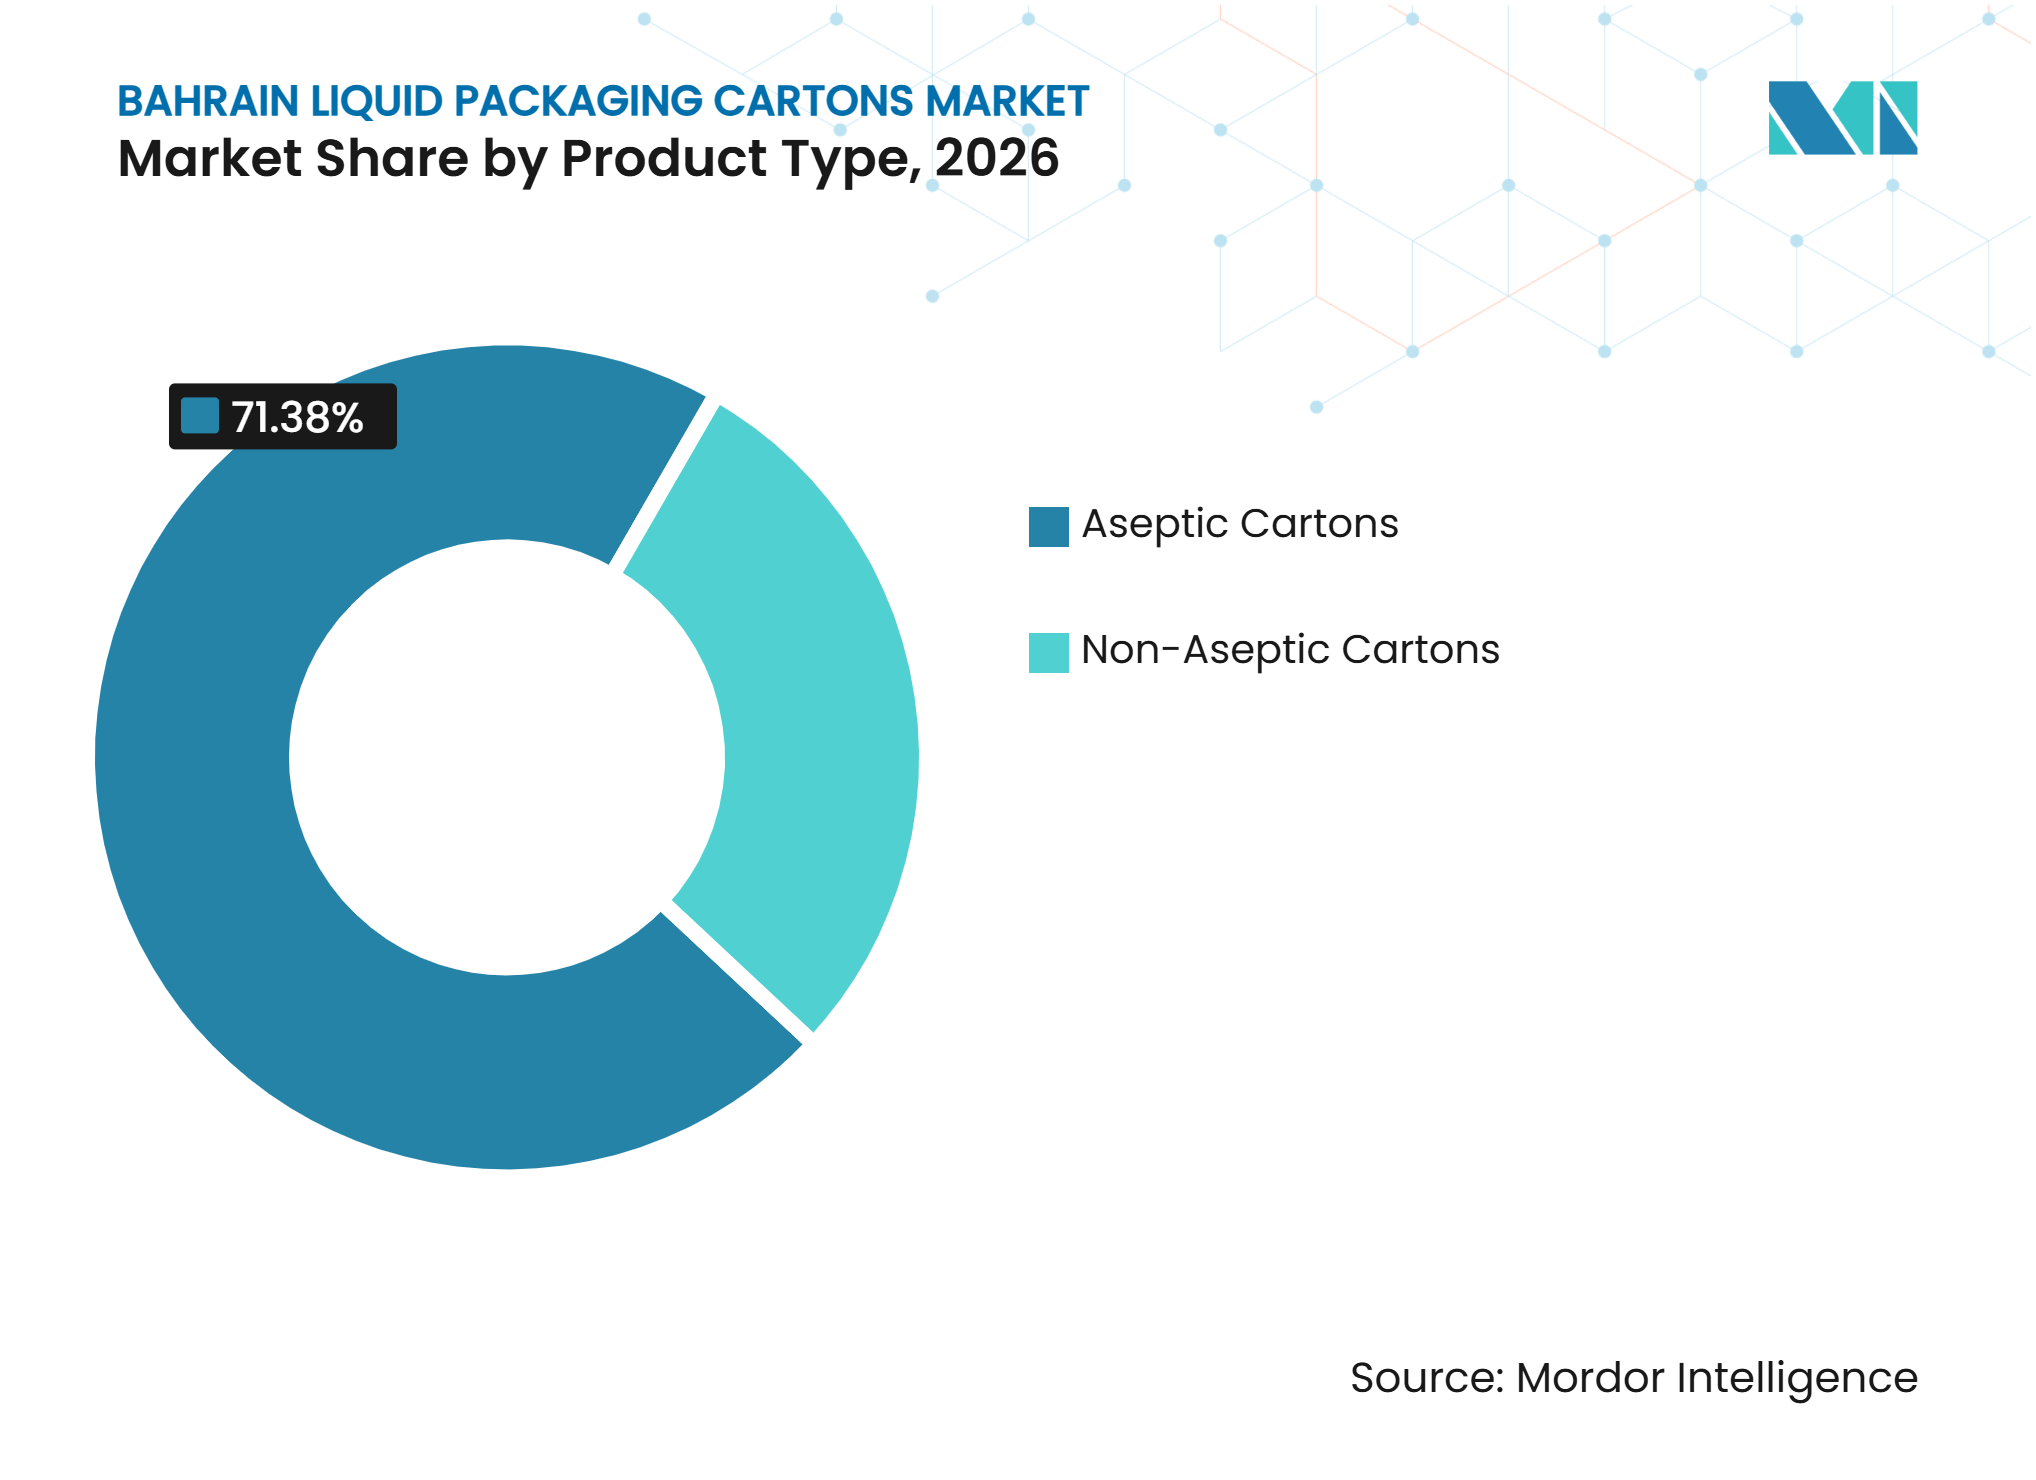
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 71,38 % am Bahrain Markt für Flüssigkeitsverpackungskartons und sollen bis 2032 mit einem CAGR von 5,27 % wachsen.
- Nach Anwendung entfielen auf Säfte im Jahr 2026 33,46 % der Marktgröße des Bahrain Marktes für Flüssigkeitsverpackungskartons, während pflanzenbasierte Getränke bis 2032 voraussichtlich mit einem CAGR von 5,42 % wachsen werden.
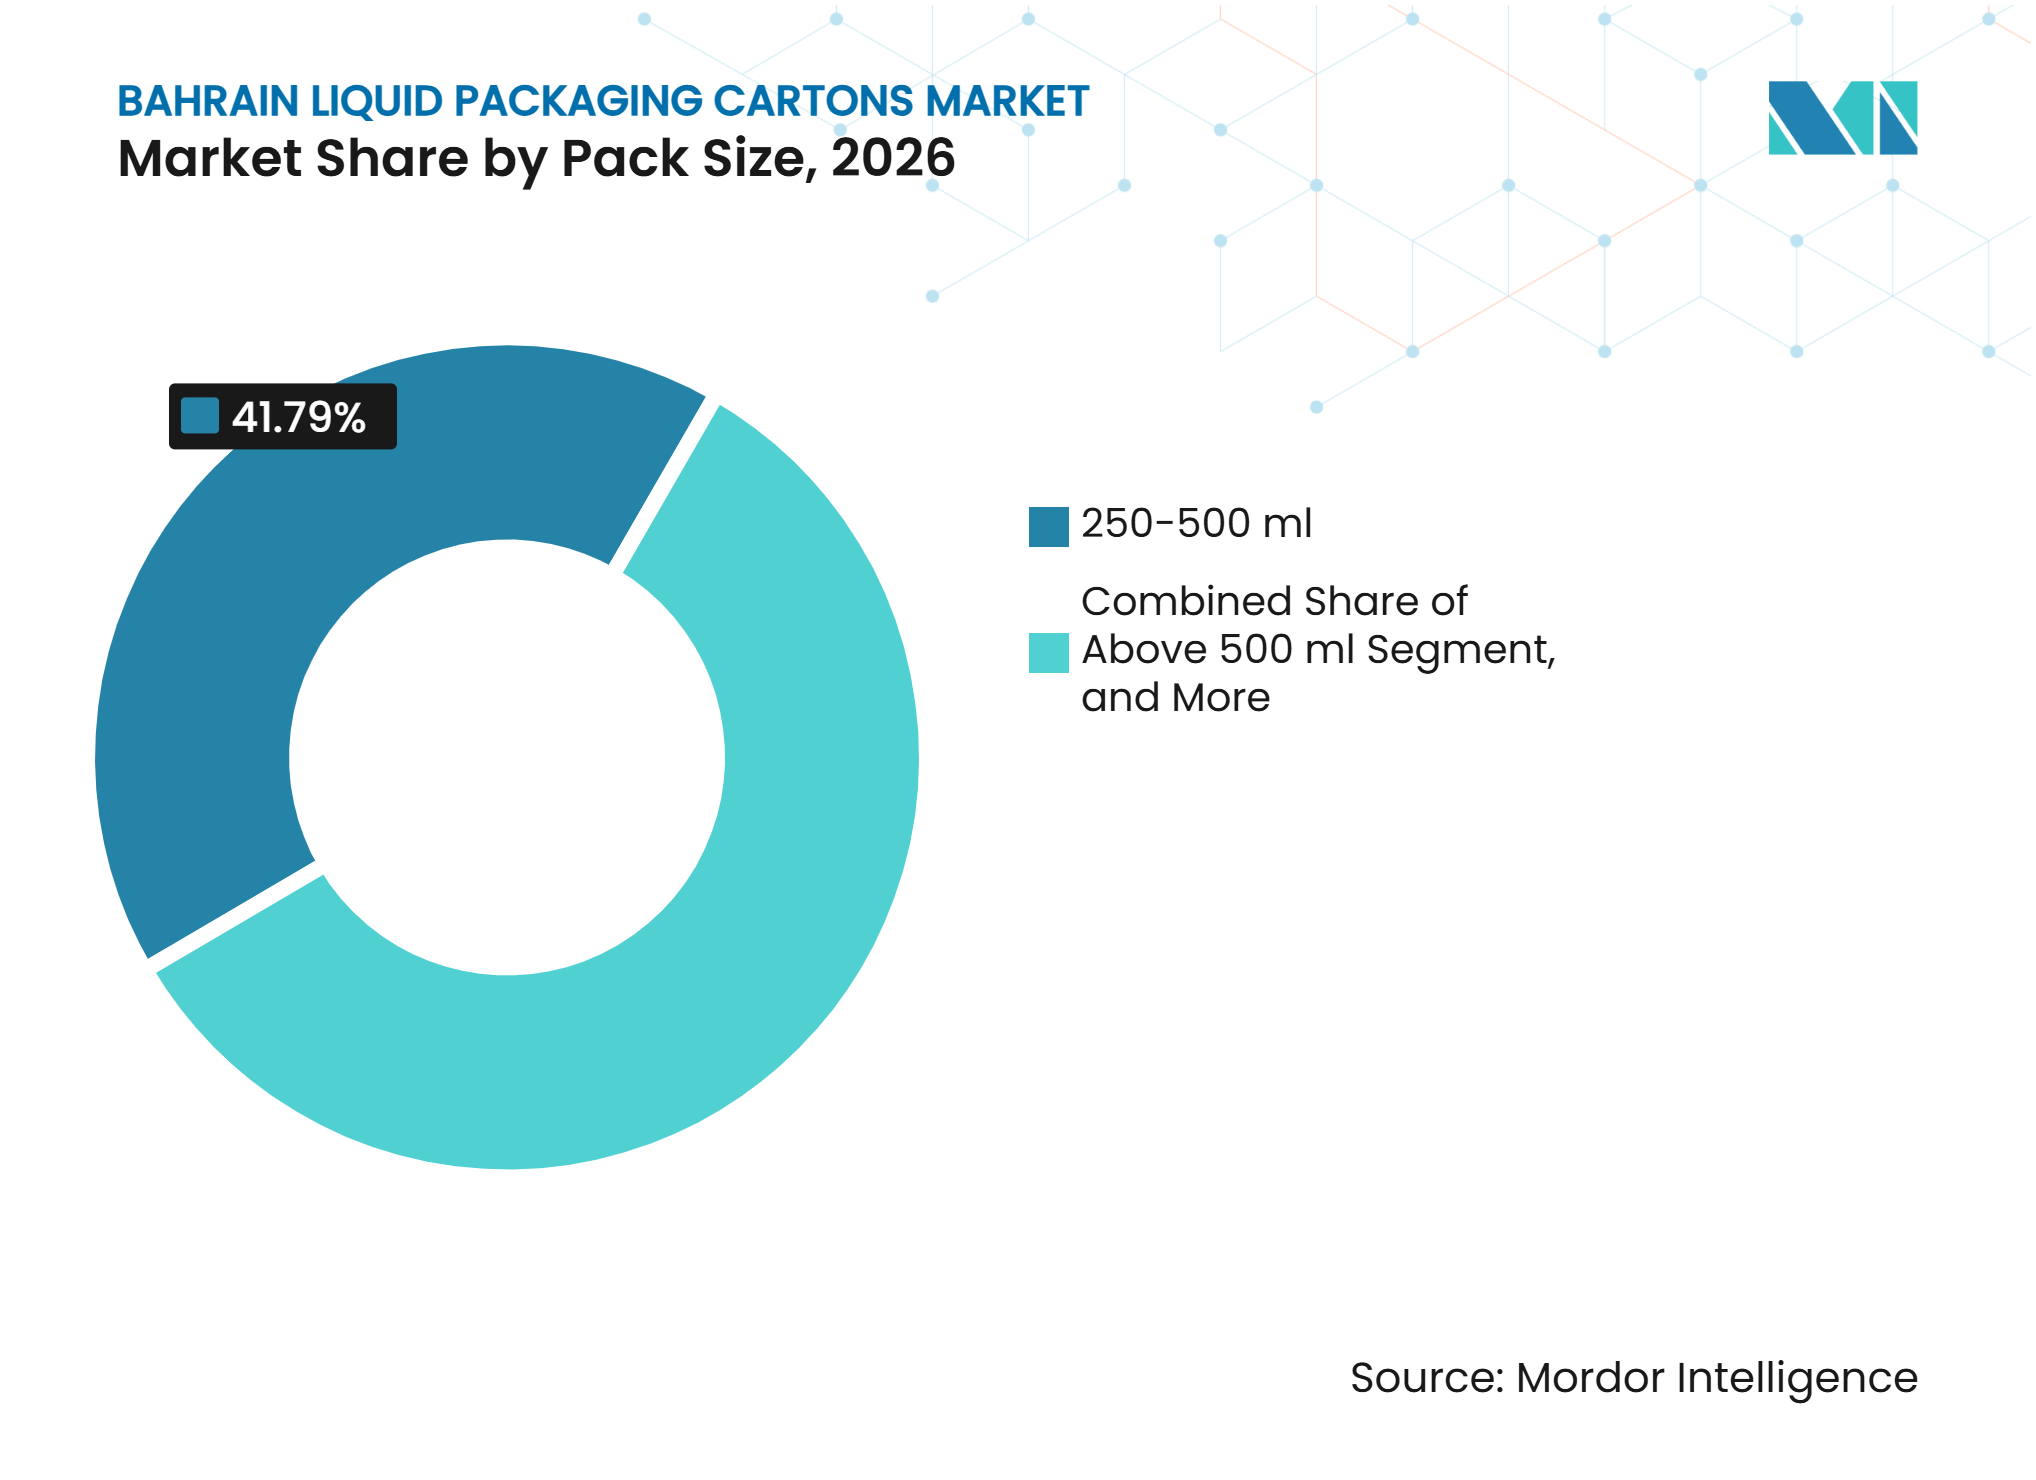
- Nach Packungsgröße hielten 250–500-ml-Formate im Jahr 2026 einen Anteil von 41,79 %, während Packungen unter 250 ml bis 2032 voraussichtlich mit einem CAGR von 5,13 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach lagerstabilen Milch- und Getränkeprodukten | +1.4% | Global, mit hoher struktureller Relevanz in importabhängigen GCC-Märkten einschließlich Bahrain, Kuwait und Oman | Langfristig (≥ 4 Jahre) |
| Wachstum beim praktischen Einzelportions- und Unterwegskonsum | +1.0% | National, mit frühen Gewinnen in den Convenience- und Tankstellenkorridoren von Manama, Muharraq und Riffa | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitspräferenzen und reduzierter Kunststoffeinsatz | +0.7% | National, mit vorgelagerten regulatorischen Auswirkungen aus den Nachhaltigkeitsrahmen der VAE und Saudi-Arabiens | Mittelfristig (2–4 Jahre) |
| Expansion des organisierten Einzelhandels und der Foodservice-Distribution | +0.6% | National, mit stärkster Relevanz in modernen Handelsclustern des Hauptstadtgouvernements und des Nordgouvernements | Kurzfristig (≤ 2 Jahre) |
| Hochtemperaturverteilung erhöht den Wert von Umgebungsverpackungen | +0.4% | GCC-weit, mit stärkster struktureller Relevanz in Bahrain, Kuwait und Katar, wo die Kühlkettenabdeckung uneinheitlich bleibt | Langfristig (≥ 4 Jahre) |
| Importgesteuerter Zugang zu regionalen Kartonversorgungsnetzwerken | +0.3% | National, mit Versorgungsverbindungen zu Konvertern und Abfüllanlagennetzwerken in Saudi-Arabien und den VAE | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach lagerstabilen Milch- und Getränkeprodukten
Bahrains Abhängigkeit von Lebensmittelimporten erhöht die Bedeutung von Verpackungen, die Produkte über ausgedehnte Versorgungsrouten hinweg schützen können. Aseptische Kartons schützen sterilisierte Produkte in Mehrschichtstrukturen und ermöglichen eine Umgebungslagerung von bis zu 12 Monaten. Diese Eigenschaft ist für UHT-Milch, Säfte und andere Flüssigprodukte relevant, die andernfalls eine kontinuierliche Kühlung erfordern würden. Der Bahrain Markt für Flüssigkeitsverpackungskartons folgt daher den Einzelhandelsvolumina und der Verbrauchernachfrage enger als der lokalen landwirtschaftlichen Produktion. Umgebungsformate helfen Importeuren auch, das Risiko von Kühlkettenunterbrechungen während Transport und Distribution zu reduzieren. Das Ergebnis ist eine dauerhafte Präferenz für Kartonformate in Kategorien, in denen Haltbarkeit und Transportzuverlässigkeit einen direkten kommerziellen Wert haben.
Wachstum beim praktischen Einzelportions- und Unterwegskonsum
Der Convenience-Einzelhandel erhöht die Sichtbarkeit kleinerer Kartonpackungen in Bahrain. Tankstelleneinzelhandel, Nachbarschaftsgeschäfte und Transitstandorte schaffen häufige Kaufgelegenheiten für trinkfertige Milch-, Saft- und pflanzenbasierte Produkte. Diese Kanäle bevorzugen Produkte, die vor dem Kauf bei Umgebungsbedingungen gelagert werden können. Kleine Packungen eignen sich auch für die Schulverteilung, den Gaststättenservice und Verkaufsautomatenkanäle, die kontrollierte Portionen und einfache Handhabung benötigen. Regionale Abfülltechnologie wird für 80–200-ml-Produkte angepasst und bietet Lieferanten einen praktischen Weg, diese Nachfrage zu erfüllen. Der Bahrain Markt für Flüssigkeitsverpackungskartons profitiert, wenn Einzelhändler Einzelportionsformate an stark frequentierten Standorten präsentieren können, ohne auf gekühlte Ausstellungskapazitäten angewiesen zu sein.
Nachhaltigkeitspräferenzen und reduzierter Kunststoffeinsatz
Bahrain hat seinen politischen Fokus auf einen geringeren Kunststoffeinsatz und umfassendere Umweltverpflichtungen gestärkt. Das Land hat sich das Ziel gesetzt, die Emissionen bis 2035 um 30 % zu reduzieren und bis 2060 Klimaneutralität zu erreichen. Diese Verpflichtungen lenken die Aufmerksamkeit auf Verpackungsmaterialien, die faserbasiertes Design und eine geringere Abhängigkeit von herkömmlichen Kunststoffen unterstützen können. Kartons sind nicht von Herausforderungen am Ende ihrer Lebensdauer ausgenommen, aber ihr Papiergehalt kann ihre Position stärken, wo Käufer kunststoffärmere Alternativen suchen. SIG führte 2025 ein aluminiumfreies Vollbarrierematerial für aseptische Mehrportionskartons ein und veranschaulicht damit die Richtung der Materialentwicklung. Der Bahrain Markt für Flüssigkeitsverpackungskartons kann davon profitieren, wenn regionale Hersteller kompatible Materialien einsetzen, ohne bestehende Abfüllanlagen zu ersetzen.
Expansion des organisierten Einzelhandels und der Foodservice-Distribution
Der organisierte Einzelhandel bietet Kartonprodukten einen vorhersehbaren Regalzugang und eine breitere Distribution. Majid Al Futtaim eröffnete im September 2025 HyperMax an 6 Standorten in Bahrain mit mehr als 1.600 Mitarbeitern und Partnerschaften mit über 250 bahrainischen Landwirten, Produzenten sowie kleinen und mittleren Unternehmen.[1] Die Eröffnung ersetzte die Präsenz von Carrefour und fügte einen integrierten Online-Lebensmittelkanal hinzu. Größere Einzelhandelsnetzwerke können eine breitere Mischung aus Umgebungsmilchprodukten, Säften und Spezialgetränken bevorraten als kleine unabhängige Geschäfte. Foodservice-Betreiber benötigen auch Formate, die einfach zu lagern, zu portionieren und zu transportieren sind. Diese Veränderungen helfen dem Bahrain Markt für Flüssigkeitsverpackungskartons, Verbraucher über modernen Handel, Online-Fulfillment, Gastronomie und Nachbarschafts-Convenience-Kanäle zu erreichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Karton-, Polymer-, Aluminium-, Energie- und Frachtkosten | -0.9% | Global, mit unverhältnismäßig starker Auswirkung auf Importeure mit geringem Volumen wie Bahrain | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch PET-Flaschen, flexible Beutel, Dosen und Glas | -0.7% | National, mit höchster Relevanz im preissensiblen Einzelhandel und im Economy-Foodservice-Segment | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Kartonrecycling- und Rückgewinnungsinfrastruktur | -0.3% | National, mit Auswirkungen auf Verpackungsentscheidungen von Markeninhabern und die Planung der Herstellerverantwortung | Langfristig (≥ 4 Jahre) |
| Geringe Marktgröße und Abhängigkeit von importierten Kartonsystemen und Abfüllanlagen | -0.3% | National, mit strukturellen Auswirkungen auf Investitionen in lokale aseptische Abfüllkapazitäten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Karton-, Polymer-, Aluminium-, Energie- und Frachtkosten
Flüssigkeitskartons verwenden Karton, Polyethylen und Barrierematerialien, die separaten Rohstoff- und Transportkostenzyklen ausgesetzt sind. Bahrain importiert sowohl gefüllte Produkte als auch Verpackungsmaterialien, was den Einkaufshebel der lokalen Käufer einschränkt. Frachtunterbrechungen können Lücken im Lagerbestand verursachen und die Landekosten für verpackte Waren erhöhen. Ein kleiner Markt hat auch weniger Kapazität, langfristige Versorgungsschutzmaßnahmen zu sichern als größere GCC-Destinationen. Einzelhändler können auf Materialkostenerhöhungen reagieren, indem sie günstigere Packungen bevorzugen oder das Sortiment an Premiumprodukten einschränken. Dies kann Kartonlieferanten unter Druck setzen, selbst wenn die Nachfrage nach Umgebungsprodukten stabil bleibt.
Wettbewerb durch PET-Flaschen, flexible Beutel, Dosen und Glas
PET-Flaschen werden weiterhin häufig für Mineralwasser und ausgewählte Saftprodukte verwendet, da sie vertraut und oft preislich wettbewerbsfähig sind. Flexible Beutel können auch günstigere Saftsortimente bedienen, die auf denselben Importrouten wie Kartonprodukte basieren. Dosen und Glas behalten ihren Platz in Getränkekategorien, in denen Markenbildung, Karbonisierung oder Produktpositionierung ein anderes Format erfordern. Kartons müssen daher ihren höheren Wert durch Haltbarkeit, Barriereleistung, einfachere Lagerung und ein faserbasiertes Materialprofil rechtfertigen. Preissensible Käufer und Eigenmarkenlieferanten können die Kartonpenetration im Economy-Segment einschränken. Der Bahrain Markt für Flüssigkeitsverpackungskartons behält seine stärkste Position dort, wo Umgebungslagerung und Produktschutz wichtiger sind als der niedrigste Stückpreis.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Kartons unterstützen die UmgebungsverteilungAseptische Kartons hielten im Jahr 2026 einen Marktanteil von 71,38 % am Bahrain Markt für Flüssigkeitsverpackungskartons und sollen bis 2032 mit einem CAGR von 5,27 % wachsen. Ihre führende Position spiegelt den Wert der Umgebungshaltbarkeit in einer importgeführten Lebensmittelversorgungskette wider. Das aseptische Verfahren sterilisiert sowohl das Produkt als auch die Verpackung vor dem Verschließen und ermöglicht so eine Lagerung ohne Kühlung. Diese Eigenschaft ist besonders relevant für UHT-Milch, Säfte und flüssige Lebensmittel, die über regionale Distributionsnetzwerke geliefert werden. Hersteller können diese Produkte flexibler transportieren als gekühlte Alternativen. Das Format reduziert auch die Abhängigkeit von Kühlkettenkapazitäten, nachdem Produkte nach Bahrain gelangen. Etablierte Abfüllanlagen bieten eine praktische Grundlage für die weitere Einführung durch regionale Lieferanten. Die Kompatibilität zwischen Kartons und installierten Abfüllanlagen trägt dazu bei, Lieferantenbeziehungen und Produktionskontinuität zu erhalten.
Nicht-aseptische Kartons werden für pasteurisierte Milchprodukte und gekühlte Säfte verwendet, die über Kanäle mit zuverlässiger Kühlung vertrieben werden. Hypermärkte und größere Supermärkte verfügen über stärkere Kühlkapazitäten als kleine Convenience-Stores. Dennoch stellen gekühlte Produkte zusätzliche Anforderungen an Distribution und Handhabung, was ihren operativen Vorteil in Bahrain einschränkt. Aseptische Kartons bieten ein geeigneteres Format, wenn Waren mehrere Transportphasen durchlaufen oder über längere Zeiträume in den Regalen verbleiben müssen. Die Einhaltung von GSO 839:2021 kann Lieferanten begünstigen, die bereits über eine GCC-Zertifizierung und etablierte Qualitätsprozesse verfügen. Große Kartonspezialisten verfügen über die Ressourcen, diese Systeme in regionalen Märkten aufrechtzuerhalten. Die Übereinstimmung des führenden Marktanteils aseptischer Kartons und der höchsten Wachstumsrate nach Produkttyp zeigt, dass Käufer weiterhin die Umgebungsfunktionalität schätzen.


Nach Anwendung:
Säfte führen, während pflanzenbasierte Getränke an Dynamik gewinnenSäfte machten im Jahr 2026 33,46 % der Marktgröße des Bahrain Marktes für Flüssigkeitsverpackungskartons aus. Die Kategorie profitiert von ihrer breiten Präsenz in Supermärkten, Convenience-Einzelhandel, Hotels und Foodservice-Betrieben. Saftprodukte können aseptische Kartons verwenden, um die Haltbarkeit zu erhalten und gleichzeitig ein praktisches Packungsgewicht für die Distribution zu gewährleisten. Das Format unterstützt mehrere Portionsgrößen, von Familienpackungen bis hin zu Portionen für den sofortigen Verzehr. Saftlieferanten können auch das Kartondesign nutzen, um Premiumprodukte von Economy-Formaten zu differenzieren. Breitere Distributionsvereinbarungen können den Weg zum Markt für in Bahrain verkaufte Getränke stärken. Einzelhandelswachstum und eine größere Produktvielfalt können die Nachfrage nach lagerstabilen Saftpackungen aufrechterhalten.
Pflanzenbasierte Getränke sollen bis 2032 mit einem CAGR von 5,42 % wachsen, der schnellsten Rate unter den Anwendungen. Regionale Hersteller stellen Abfüllinfrastruktur für Mandel-, Hafer- und fruchtbasierte Getränke in kleinen Kartons bereit. Der Zugang zu Abfüllanlagen für kleinere Formate ist wichtig, da Bahrain auf regionale Versorgungsnetzwerke angewiesen ist und keine große inländische Produktionsbasis hat. Milch und Milchprodukte bleiben wichtig, unterstützt durch die Produktionserweiterung von Arla Foods in Bahrain.[2] Arla begann im Februar 2026 mit einer Erweiterung im Bahrain International Investment Park, fügte 8.000 Quadratmeter hinzu und strebt eine Steigerung des jährlichen Produktionsvolumens um 30 % an.
Nach Packungsgröße:
Mittelgroße Packungen führen bei HaushaltskäufenDas 250–500-ml-Segment hielt im Jahr 2026 einen Anteil von 41,79 %. Diese Formate entsprechen den Haushaltskaufmustern und eignen sich gut für Schulverteilungsprogramme. Sie sind auch weitgehend für Mainstream-Einzelhandelsregale geeignet, wo Verbraucher Milch- und Saftprodukte für den gemeinsamen Gebrauch kaufen. Regionale Lieferanten können diese Größen sowohl auf aseptischen als auch auf nicht-aseptischen Anlagen abfüllen. Ihre breite Kompatibilität unterstützt die Produktionseffizienz und hilft Lieferanten, mehrere Produktkategorien mit ähnlichen Verpackungskonfigurationen zu bedienen. Hypermärkte, Supermärkte und Convenience-Outlets können diese Packungen ohne wesentliche Änderungen der Handhabungspraktiken bevorraten. Das Segment bietet Marken auch genügend Etikettenfläche für Produktinformationen und Nachhaltigkeitsbotschaften. Sein Einsatz im Mainstream-Einzelhandel erklärt seine führende Position. Für den Bahrain Markt für Flüssigkeitsverpackungskartons bleibt diese Packungsgröße ein verlässliches Bindeglied zwischen Familienkonsum und regelmäßigen Lebensmitteleinkäufen.
Packungen unter 250 ml sollen bis 2032 mit einem CAGR von 5,13 % wachsen. Tankstellengeschäfte, Verkaufsautomatenstandorte, Schulen und Gaststättenbetriebe sind die wichtigsten Verwendungsumgebungen für diese kleineren Formate. Der Wandel spiegelt einen Bedarf an Portabilität und Portionskontrolle wider und nicht den Ersatz von Haushaltspackungen. Regionale Hersteller investieren in Hochgeschwindigkeits-Kleinpackungskapazitäten, was die Versorgungsverfügbarkeit in Bahrain verbessern kann. Diese Systeme helfen Herstellern, eine gleichbleibende Qualität zu erhalten und gleichzeitig eine höhere Anzahl einzelner Portionen zu bedienen. Packungen über 500 ml bedienen weiterhin größere Haushalte und Foodservice-Käufer über HyperMax-, LuLu- und Nesto-Filialen. Der Mix wird daher vielfältiger, wobei mittelgroße Kartons ihre Skalierung beibehalten, während kleine Kartons von der Convenience-Nachfrage profitieren. Diese Veränderung unterstützt eine breitere Palette von Formaten innerhalb der Bahrain Branche für Flüssigkeitsverpackungskartons.


Geografische Analyse
Hauptstadtgouvernement
Das Hauptstadtgouvernement ist das führende Konsumzentrum für den Bahrain Markt für Flüssigkeitsverpackungskartons, da es die höchste Konzentration an organisiertem Lebensmitteleinzelhandel, internationalen Foodservice- und Gastgewerbeeinrichtungen aufweist. Die Geschäftstätigkeit in Manama schafft Nachfrage nach verpackten Milchprodukten, Säften und Einzelportionsgetränken in mehreren Verbraucherumgebungen. HyperMax eröffnete sein Flaggschiff-Geschäft im City Centre Bahrain als Teil seines Markteintritts an 6 Standorten im September 2025. Die Online-Plattform des Einzelhändlers erweitert den Produktzugang über physische Ladenbesuche hinaus. Die etablierte Filialenpräsenz von LuLu bietet zusätzliche Regalfläche für Umgebungsmilchprodukte und Getränke. Das Finanzviertel, Hotels, Restaurants und die Airline-Catering-Aktivität unterstützen die Nachfrage nach Kartons in kleinen Formaten. Expatriierte Fachkräfte erhöhen auch das potenzielle Publikum für UHT-Milchprodukte, Spezialitätensäfte und pflanzenbasierte Getränke. Diese Kanäle bevorzugen Verpackungen, die einfach zu lagern und zu servieren sind. Einzelhandelsinvestitionen stärken daher die kommerzielle Grundlage für die Kartonnachfrage im Gouvernement.
Nordgouvernement
Das Nordgouvernement hat eine besondere Rolle, da es den Bahrain International Investment Park umfasst, einen wichtigen Industriestandort. Arla Foods betreibt dort seine größte Produktionsstätte außerhalb Europas und begann im Februar 2026 mit einer Erweiterung im Wert von 60 Millionen USD. Das Projekt zielt auf eine Steigerung des jährlichen Produktionsvolumens um 30 % ab und schafft lokale Unterstützung für kartonbezogene Getränke- und Milchaktivitäten. Diese Produktionsbasis unterscheidet sich von Gebieten, die hauptsächlich auf importierte gefüllte Produkte angewiesen sind. Hamad Town, Budaiya und nahegelegene Wohngebiete unterstützen auch die Nachfrage nach Nachbarschaftslebensmittelgeschäften. Die Lage des Gouvernements in der Nähe des Bahrain International Airport und des König-Fahd-Damms verbessert seine Anbindung an regionale Versorgungsrouten. Kartonrohlinge und Fertigwaren können über diese Verbindungen zu Distributionszentren und Einzelhändlern transportiert werden. Lebensmittelsicherheitsanforderungen und die Einhaltung von GSO 839:2021 bleiben für Lieferanten relevant, die formellen Einzelhandel und Milchproduktion bedienen. Die Kombination aus Produktion, Logistik und Wohnungsnachfrage macht das Nordgouvernement wichtig für den Bahrain Markt für Flüssigkeitsverpackungskartons.
Muharraq- und Südgouvernement
Das Muharraq-Gouvernement trägt durch Flughafeneinzelhandel, Transit-Foodservice und neue Gemeinschaften rund um Diyar Al Muharraq bei. Tankstellenstandorte und Convenience-Einzelhandel bieten zusätzliche Zugangspunkte für Einzelportionskartongetränke. Der Bahrain International Airport schafft auch Kaufgelegenheiten für tragbare Getränke und Foodservice-Produkte. Das Südgouvernement trägt durch Gemeinschaftseinzelhandel und institutionelle Gastronomie bei, während seine landwirtschaftliche Peripherie eine geringere Rolle beim Kartonkonsum spielt. Bahrains kompakte Geografie, die 765 km² umfasst, ermöglicht es Lieferanten, Einzelhandelsstandorte von zentralen Lagern aus innerhalb kurzer Distributionsfenster zu bedienen. Umgebungskartons profitieren davon, da ihre Produktleistung nicht von einer kontinuierlichen Kühlung über Gouvernementsgrenzen hinweg abhängt. Dies reduziert geografische Unterschiede beim Zugang zu Umgebungsgetränken und Milchprodukten. Gekühlte Formate bleiben stärker auf eine zuverlässige Kühlkettenhandhabung angewiesen. Der nationale Markt hat daher eine vernetzte Distributionsstruktur, wobei die Nachfrage in kommerziellen, industriellen und Transitstandorten konzentriert ist und nicht in getrennten regionalen Systemen.
Wettbewerbslandschaft
Marktkonzentration
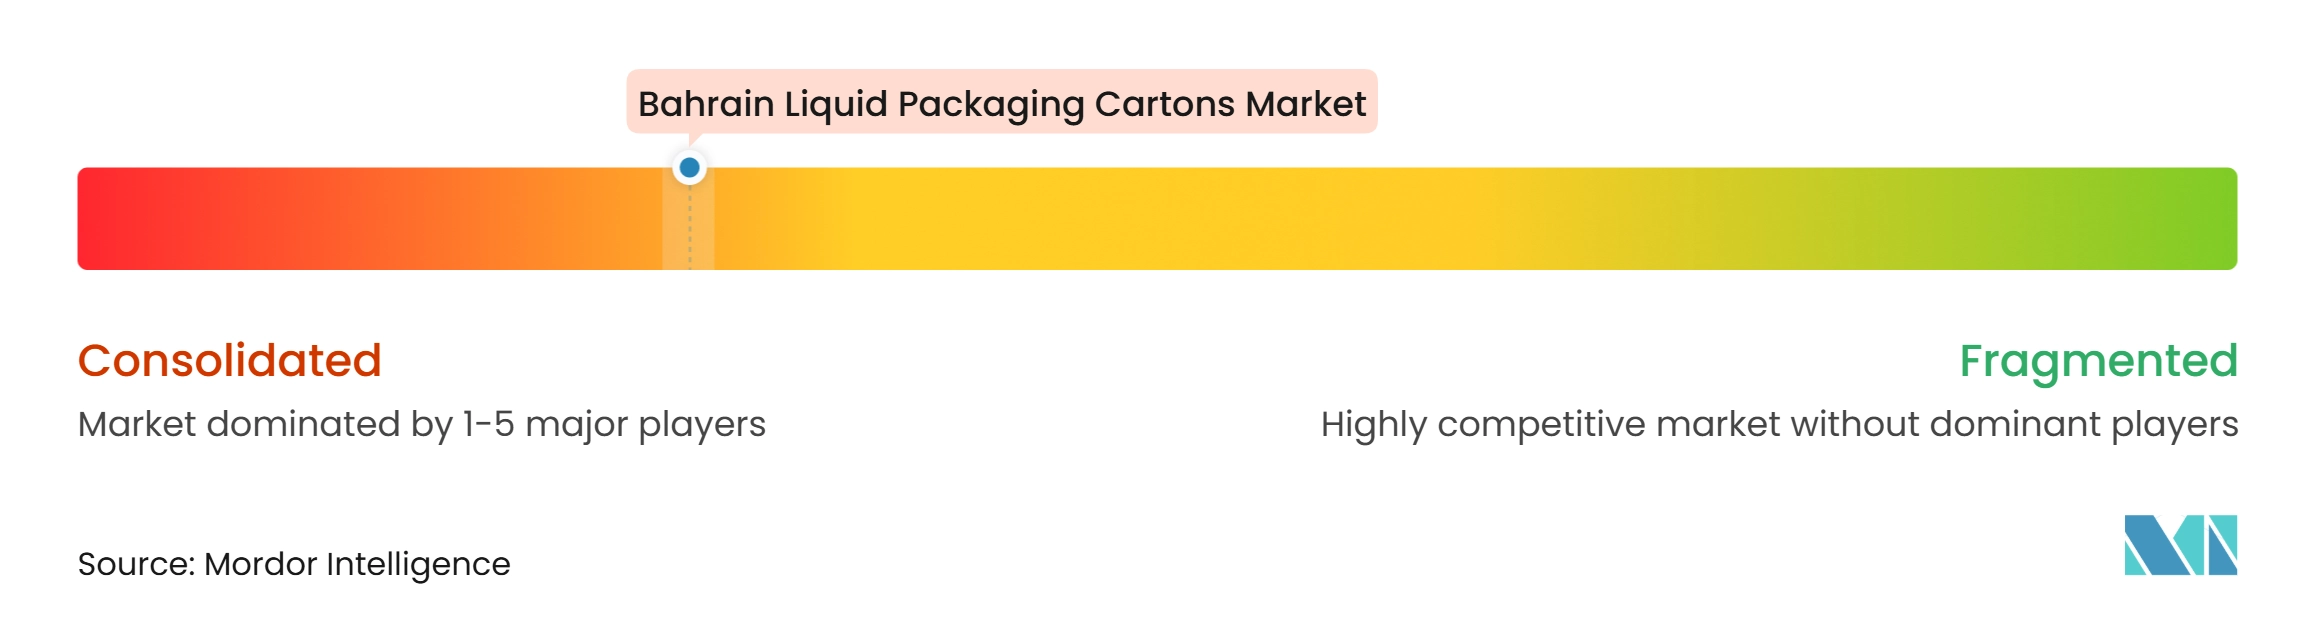
Der Bahrain Markt für Flüssigkeitsverpackungskartons wird größtenteils von globalen aseptischen Kartonlieferanten mit regionalen Niederlassungen in den VAE und Saudi-Arabien bedient. Tetra Pak International S.A. und SIG Group AG prägen die Abfüllanlagensysteme, die von vielen GCC-Lebensmittel- und Getränkeherstellern verwendet werden. Installierte Abfüllanlagen schaffen hohe Wechselkosten, da ein Hersteller in Ausrüstung, Validierung, technischen Support und betriebliche Änderungen investieren muss, um ein neues Format einzuführen. Dies verschafft etablierten Lieferanten einen dauerhaften Vorteil in aseptischen Kategorien. SIG entwickelt auch Materialien, die in seine aktuellen Systeme integriert werden, wodurch die Notwendigkeit für Hersteller entfällt, Ausrüstung zu ersetzen, wenn neue Barrierekonstruktionen eingeführt werden.[3] Sein aluminiumfreies Vollbarrierematerial veranschaulicht diesen Ansatz zur Materialinnovation. Die geplante papierbasierte Barriere-Pilotanlage von Tetra Pak stellt einen weiteren strategischen Schritt in Richtung höherer erneuerbarer Inhalte dar. Diese Initiativen zeigen, dass der Wettbewerb auf Produktionssystemen und Materialien sowie auf der Kartonversorgung basiert.
Elopak ASA, Greatview Aseptic Packaging, IPI S.r.l., Shandong Bihai und Lamipak bieten zusätzliche Optionen für Konverter und Eigenmarkenhersteller. Ihre Position kann attraktiv sein, wenn Käufer niedrigere Einstiegspreise oder alternative Lieferbeziehungen suchen. Obeikan Investment Group hat einen regionalen Standortvorteil durch seine in Saudi-Arabien ansässige Produktionsbasis. Kürzere Vorlaufzeiten können wichtig sein, wenn die Frachtkosten steigen oder Versandrouten Unterbrechungen erfahren. Alternative Lieferanten müssen jedoch weiterhin die Qualitäts-, Zertifizierungs- und Kompatibilitätsanforderungen erfüllen, die von Herstellern und Einzelhändlern festgelegt werden. Der Bahrain Markt für Flüssigkeitsverpackungskartons ist nicht durch eine große Anzahl lokaler Kartonhersteller gekennzeichnet. Stattdessen stützt er sich auf regionale Netzwerke, die Rohstofflieferanten, Konverter, Abfüllanlagenlieferanten, Getränkehersteller, Distributoren und Einzelhändler verbinden. Diese Struktur kann lokale Fertigungsinvestitionen einschränken und Käufern dennoch Zugang zu mehreren regionalen Quellen verschaffen. Sie bedeutet auch, dass Versorgungsentscheidungen oft GCC-weite und nicht nur auf Bahrain bezogene Wirtschaftlichkeit widerspiegeln.
Das End-of-Life-Management wird zu einem sichtbareren Wettbewerbsthema. Bahrain verfügt noch nicht über einen vergleichbaren inländischen Rückgewinnungsweg für Post-Consumer-Kartons. Dies schafft eine Lücke zwischen der faserbasierten Position des Materials und der lokalen Infrastruktur, die für seine Rückgewinnung nach der Verwendung benötigt wird. Bahrains Klimaziele erhöhen den Druck auf Unternehmen, praktische Verbesserungen bei der Materialverwendung und den Sammelsystemen nachzuweisen. Vertragsverpackung könnte kleinen Herstellern von handwerklichem Saft, pflanzenbasierter Milch und Funktionsgetränken die Möglichkeit bieten, aseptische Verpackungen zu verwenden, ohne eigene Abfüllanlagen zu kaufen. Solche Vereinbarungen würden die Kapitalbarriere für aufstrebende Marken senken. Der Bahrain Markt für Flüssigkeitsverpackungskartons hängt auch davon ab, wie effektiv Lieferanten Kartonkonvertierung, Abfüllunterstützung, Fertigproduktdistribution und lokale Einzelhandelsausführung koordinieren.
Branchenführer im Bahrain Markt für Flüssigkeitsverpackungskartons
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Co. Ltd.
-
Nippon Paper Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bahrain Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- IPI S.r.l.
- Lami Packaging (Kunshan) Co. Ltd.
- Klabin S.A.
- Obeikan Investment Group
- Nampak Limited
- Italpack S.r.l.
- Shandong Bihai Packaging Materials Co. Ltd.
- Southern Packaging Group Ltd.
- Lamipak (Suzhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
Neueste Industrielle Entwicklungen in Bahrain Markt für Flüssigkeitsverpackungskartons
- November 2026: Auf der Gulfood Manufacturing 2026 in Dubai unterzeichnete SIG Vereinbarungen über 17 neue Abfüllanlagen mit regionalen Lebensmittel- und Getränkeherstellern, um die Kapazität für aseptische Kartons, Standbeutel mit Ausgießer und Bag-in-Box-Verpackungen in Indien, dem Nahen Osten und Afrika zu erweitern, und gewann den UAE Industrial Excellence Award für seinen Dubai Product Innovation and Application Hub.
- März 2026: Fonterra Co-operative Group unterzeichnete eine dreijährige Liefervereinbarung im Wert von rund 27,5 Millionen USD jährlich mit einem großen bahrainischen Lebensmitteldistributor, um sein Milchproduktportfolio in Bahrain und dem weiteren GCC zu erweitern. Die Vereinbarung umfasst Sahne, Milchprodukte und Foodservice-Milchlinien und erhöht das Distributionsvolumen von Umgebungs- und gekühlten Flüssigmilchkartons über bahrainische Einzelhandels- und Gastronomiekanäle.
- Februar 2026: Arla Foods begann mit dem Bau einer Erweiterung seiner Anlage im Bahrain International Investment Park im Wert von 60 Millionen USD (50,9 Millionen EUR), fügte 8.000 m² hinzu und strebt eine Steigerung des jährlichen Produktionsvolumens um 30 % an. Der Standort ist Arlas größter außerhalb Europas und produziert Puck-Streichkäse für den Export in mehr als 20 Länder.
- Januar 2026: Tetra Pak kündigte eine Investition von 60 Millionen EUR (65 Millionen USD) in eine Pilotanlage an seinem Standort in Lund, Schweden, an, um papierbasierte Barrieretechnologie für aseptische Kartons zu industrialisieren. Das Projekt zielt auf einen erneuerbaren Inhalt von 92 % und eine Reduzierung des CO₂-Fußabdrucks um bis zu 43 % im Vergleich zu herkömmlichen aseptischen Verpackungen ab, wobei die Pilotproduktion für das erste Quartal 2027 erwartet wird.
Berichtsumfang des Bahrain Marktes für Flüssigkeitsverpackungskartons
Der Bahrain Markt für Flüssigkeitsverpackungskartons umfasst Kartons, die für die Verpackung und Konservierung von Flüssigprodukten konzipiert sind, darunter Milch, Säfte, Getränke sowie andere Lebensmittel- und Nicht-Lebensmittelflüssigkeiten. Diese Kartons verwenden typischerweise Karton in Kombination mit Kunststoff- und Aluminiumschichten, um Produktschutz zu bieten, die Haltbarkeit zu verlängern und eine bequeme Lagerung und Transport zu unterstützen.
Der Bericht über den Bahrain Markt für Flüssigkeitsverpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Bahrain Markt für Flüssigkeitsverpackungskartons?
Der Bahrain Markt für Flüssigkeitsverpackungskartons soll von 2,09 Millionen USD im Jahr 2026 auf 2,72 Millionen USD bis 2032 wachsen, bei einem CAGR von 4,53 % im Zeitraum 2027–2032.
Welcher Produkttyp führt bei Flüssigkeitsverpackungskartons in Bahrain?
Aseptische Kartons führen mit einem Wertanteil von 71,38 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 5,27 % wachsen.
Welche Anwendung für Flüssigkeitsverpackungskartons wächst in Bahrain am schnellsten?
Pflanzenbasierte Getränke sollen das schnellste Anwendungswachstum mit einem CAGR von 5,42 % bis 2032 verzeichnen.
Warum sind aseptische Kartons für Bahrains Getränkeversorgung wichtig?
Sie ermöglichen es, UHT-Milchprodukte, Säfte und andere Flüssigprodukte über längere Zeiträume ohne Kühlung zu lagern und zu verteilen.
Welche Kartonpackungsgröße hat in Bahrain die höchste Nachfrage?
Das 250–500-ml-Format hielt im Jahr 2026 einen Anteil von 41,79 %, unterstützt durch Haushaltskäufe und den Mainstream-Lebensmitteleinzelhandel.
Was beeinflusst den Wettbewerb unter Kartonlieferanten in Bahrain?
Kompatibilität mit Abfüllanlagen, Zugang zu regionalen Versorgungsnetzwerken, Materialinnovation, Zertifizierung und Recyclinginfrastruktur prägen den Lieferantenwettbewerb.