
オーストラリア タンクトラック輸送市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.40 十億米ドル |
| 市場規模 (2027) | 4.61 十億米ドル |
| 市場規模 (2032) | 5.63 十億米ドル |
| 成長率 (2027 - 2032) | 4.08 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア タンクトラック輸送市場分析
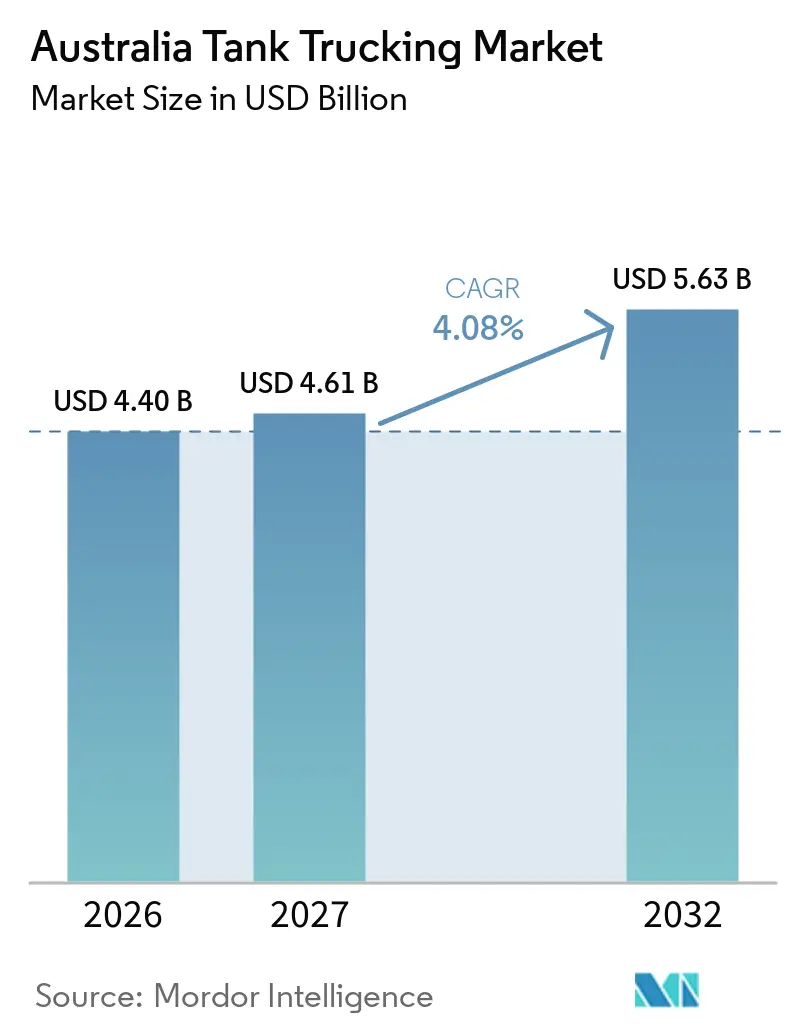
オーストラリア タンクトラック輸送市場規模は2026年に4.40 ビリオン 米ドルと評価されており、2027年の4.61 ビリオン 米ドルから2032年には5.63 ビリオン 米ルに達すると推定され、予測期間(2027年~2032年)においてCAGR 4.08%で成長する見込みです。
燃料、食品グレードの液体、化学品、および水は、パイプラインの代替手段が限られている長距離にわたって引き続き道路輸送を必要としています。鉱山サイトおよび地方の工業施設は、専門的な燃料、化学品、および水の配送に対する継続的な需要を生み出しています。事業者は、資産利用率を向上させ契約を確保するために、より高い積載量、デポのカバレッジ、認定済みフリート、およびデジタルコンプライアンス能力の追求を進めています。危険物、食品安全、疲労管理、および車両アクセスに関するコンプライアンス義務は、認定された設備と記録を維持できる運送業者に有利に働きます。労働力の確保、燃料コストの変動、および道路アクセス規制は、利益率とフリート拡大に対する重要な制約として残っています。
レポートの主要ポイント
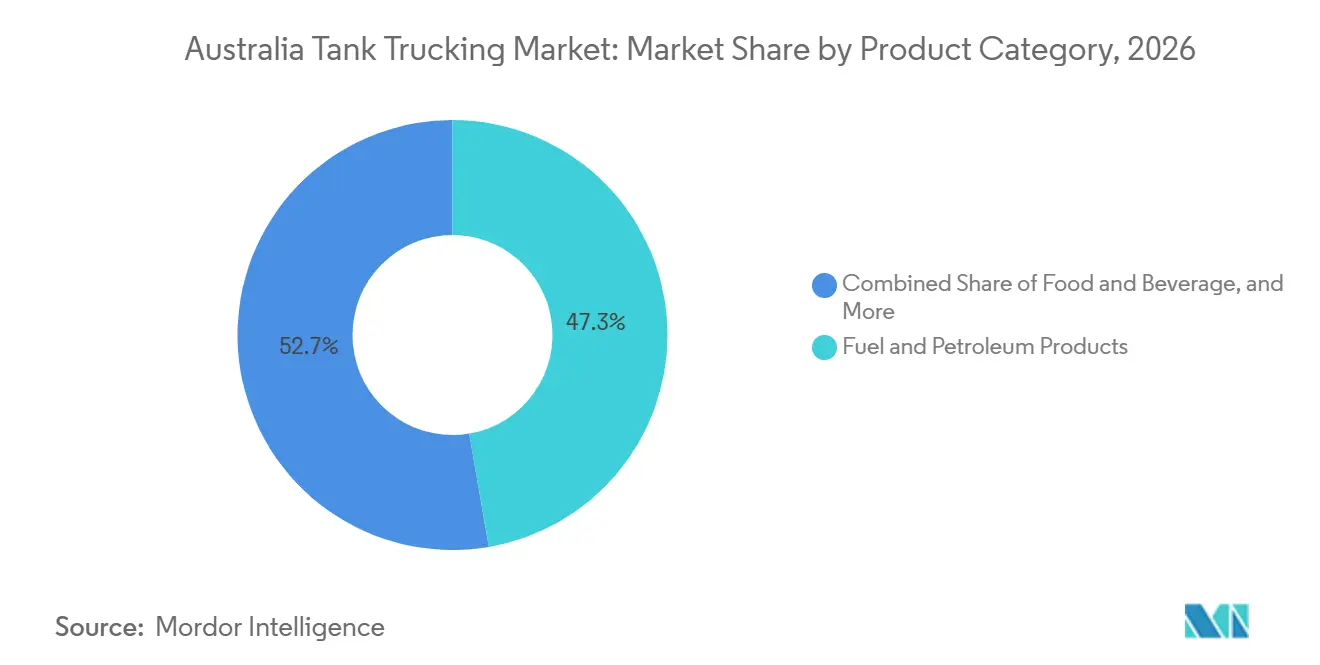
- 製品カテゴリー別では、燃料および石油製品が2026年のオーストラリア タンクトラック輸送市場シェアの47.31%を占め、食品・飲料は2032年まにCAGR 5.05%を記録すると予測されています。
- 積載能力別では、大型車両が2026年のオーストラリア タンクトラック輸送市場規模の52.36%を占め、小型車両は2032年までにCAGR 4.66%で成長すると予測されています。
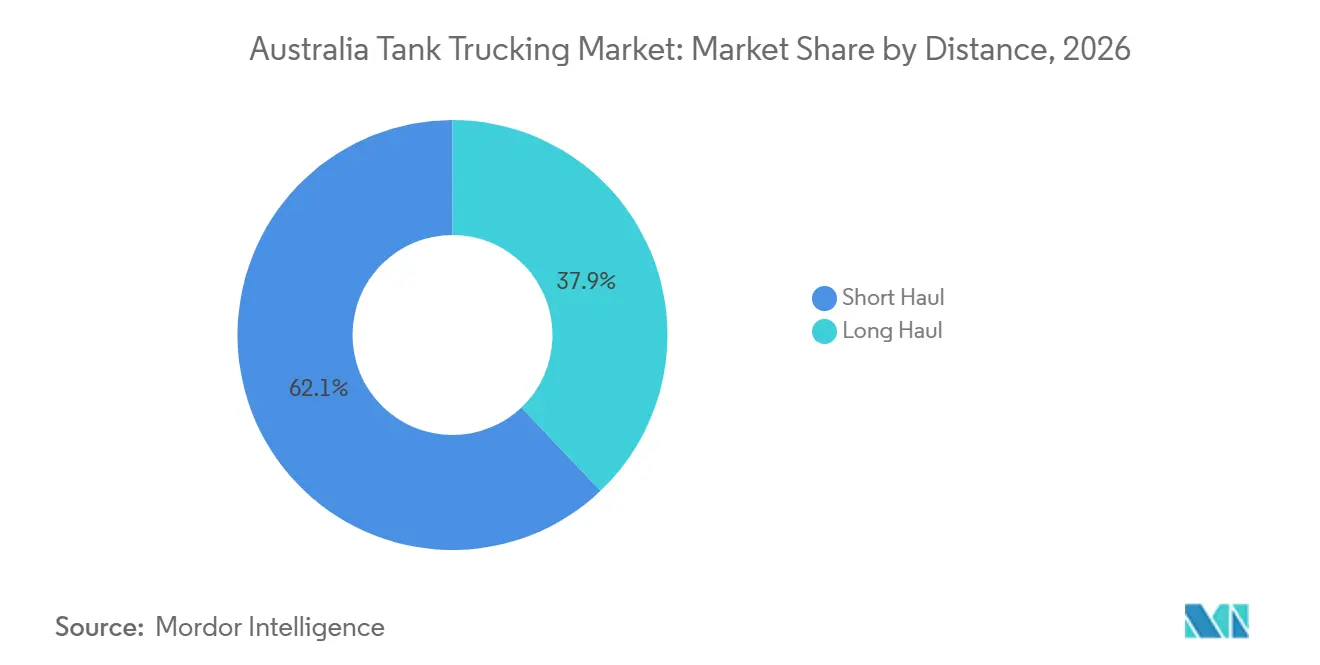
- 輸送距離別では、短距離輸送が2026年の収益の62.08%を占め、長距離輸送は2032年までにCAGR 4.39%を記録すると予測されています。
- 地域別では、西オーストラリア州が2026年の収益の30.03%を占め、クイーンズランド州は2032年までにCAGR 5.41%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉱業および遠隔地オペレーション向け 液体物流のアウトソーシング | +1.4% | 西オーストラリア州、ノーザン テリトリー | 中期(2~4年) |
| 食品グレードおよび酪農集荷 ネットワークの成長 | +0.9% | クイーンズランド州、ニューサウスウェールズ州、 ビクトリア州、西オーストラリア州 | 中期(2~4年) |
| 高積載量PBSタンカーおよび ロードトレインの生産性向上 | +0.7% | 全国規模、ニューサウスウェールズ州および クイーンズランド州回廊での早期効果 | 短期(2年以内) |
| 化学品および水処理 サプライチェーンの複雑性 | +0.6% | 全国規模、特にクイーンズランド州 およびニューサウスウェールズ州 | 長期(4年以上) |
| リアルタイムテレマティクスおよび コンプライアンス可視化サービス契約 | +0.5% | 全国規模、クイーンズランド州およびニューサウスウェールズ州では高質量制限オペレーションに対して義務化 | 短期(2年以内) |
| 多区画タンカーを通じた バックホール利用 | +0.4% | 全国規模、ニューサウスウェールズ州、クイーンズランド州、 ビクトリア州の東海岸回廊 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
鉱業および遠隔地オペレーション向けバルク液体物流のアウトソーシング
資源事業者が孤立した場所に専用の自社フリートを維持するのではなく、燃料、プロセス水、および化学品の配送を専門の運送業者にアウトソーシングする場合、オーストラリア タンクトラック輸送市場は恩恵を受けます。遠隔地鉱山は、特にピルバラ、ゴールドフィールズ、ボーエン盆地、および大都市圏の貨物ネットワーク外のその他の地域において、固定インフラを通じて提供することが困難な定期的な供給サービスを必要とすることが多くあります。これにより、事業者は専門的なタンカーおよびロードトレイン設備への投資を支援できる長期サービス契約のもとで、給油、化学品投与、および水の配送において役割を担うことができます。この業務には、過酷な遠隔地条件および変化する鉱山サイトの操業スケジュールに適したタンク構成、訓練を受けたドライバー、ルート計画、メンテナンス計画、および安全システムが必要です。重要鉱物活動の成長は、鉄道およびパイプライン接続が利用不可能または非経済的なままである新たな生産地域への道路ベースの液体物流を拡大する可能性があります。したがって、オーストラリア タンクトラック輸送市場は、限られた輸送代替手段と持続的な大量液体需要を持つ場所への専門的な配送の継続的な必要性によって支えられています。
食品グレードおよび酪農集荷ネットワーの成長
食品グレードの液体輸送は、特に酪農集荷および加工食品流通ルートにおいて、オーストラリア タンクトラック輸送市場の専用タンカーフリートが利用できる業務の範囲を拡大しています。オーストラリアの酪農産業に対応する貨物ネットワークには、生乳集荷、工場間輸送、および加工製品の流通が含まれます。食品グレードのタンカーは、食用油、液体砂糖、ワイン、および飲料濃縮物にも必要であり、生乳集荷を超えた多様な貨物業務を生み出しています。これらの積荷は、各集荷・配送間で製品の品質を保護し交差汚染を防ぐための洗浄、分離、および取り扱いプロセスを必要とします。食品輸送車両は、食品を汚染から保護するよう設計・維持されなければなりません。この要件は、汎用設備ではなく専用フリートへの投資を支援し、燃料または化学品の運送業者が食品輸送に直接転換する能力を制限します。
高積載量PBSタンカーおよびロードトレインの生産性向上
性能基準(PBS)車両は、承認された組み合わせに対応できるルートにおいて、より少ない車両移動でより多くの体量を輸送する方法をオーストラリア タンクトラック輸送市場に提供します。PBS車両は、2025年の取締り作業において、従来の大型車両と比較して走行距離あたりの重大事故が46%少なかったことが示されています。[1] 高積載量は適切な長距離ルートにおける1リットルあたりのコストを低減し、顧客の配送スケジュールを満たすために必要な個別の輸送回数を削減できます。PBSフレームワークは、これらの生産性向上を、定義された技術的管理なしに大型の組み合わせが運行することを許可するのではなく、車両の安全性、性能、およびアクセス要件に結び付けています。2025年国家クラス2ロードトレイン認可知は、対象となるロードトレインのルートおよび運行条件を更新しました。[2] オーストラリア タンクトラック輸送市場は、承認されたアクセス、フリート能力、ドライバーの確保、および顧客の輸送量が、専門設備への高い投資を正当化するルートで一致する場合に利益を得ることができます。
化学品および水処理サプライチェーンの複雑性
化学品および水処理の配送には、一般貨物には不要な専門設備、ライセンス、分離された積載システム、および計画された取り扱い手順が必要です。オーストラリア タンクトラック輸送市場は、これらの能力および関連するコンプライアンスプロセスを通じて、工業用水処理、鉱業試薬、農業用化学品流通、および地方自治体の供給に対応しています。事業者は、ライセンを取得したフリート資産、保管能力、および慎重に管理された積載手順を通じて化学品物流能力を拡大できます。危険物義務は、認定資産、訓練を受けた人員、確立された積載手順、および顧客へのコンプライアンス実証システムを持たない事業者に対してより高い参入障壁を生み出します。分散した工業および倉庫のフットプリントは、地域の道路配送の必要性を維持する可能性があります。オーストラリア タンクトラック輸送市場は、水および工業施設への計画的な供給を含む、単純な価格ベースの代替ではなく定期的なコンプライアンス輸送を必要とする配送業務によって支えられています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドライバー、危険物 能力および疲労管理の制約 | -0.9% | 全国規模、西オーストラリア州および クイーンズランド州の遠隔地域で最も深刻 | 長期(4年以上) |
| ディーゼルコストの変動性と 低利益率の契約 | -0.7% | 全国規模、ノーザンテリトリーおよび遠隔地の西オーストラリア州・クイーンズランド州でも深刻 | 短期(2年以内) |
| タンク洗浄、分離および 交差汚染リスク | -0.5% | 全国規模、特にクイーンズランド州、ニューサウスウェールズ州、 ビクトリア州の食品グレード対応州 | 中期 (2~4年) |
| 回廊 アクセス、許可および道路状況の変動性 | -0.4% | 全国規模、 特に遠隔地の西オーストラリア州、クイーンズランド州、ノーザンテリトリーの回廊 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
ドライバー、危険物能力および疲労管理の制約
タンカー業務は危険物に関する資格や疲労管理を含む標準的な大型車両の役割を超えた能力を必要とするため、ドライバーの確保がオーストラリア タンクトラック輸送市場を制限しています。トラック運転手の労働力は、特に専門的な資格が必要な場合に採用・定着の課題に直面しています。危険物輸送には追加のライセンスと訓練が必要であり、化学品および石油タンカーサービスの資格を持つ候補者のプールを狭めています。疲労管理は、長距離ルートにわたるスケジューリングおよび文書化されたコンプライアンスを含む、ドライバー、荷送人、およびフリート事業者に対する運用上の要件を追加します。Safe Work Australiaは、トラック運転を重要な労働安全衛生上の考慮事項を持つ職業として特定しています。[3] 遠隔地のルートでは、より高い賃金、より複雑なスケジューリング、およびより長い採用リードタイムが必要となる場合があり、サービスコミットメントを満たすためのコストが増加します。
ディーゼルコストの変動性と低利益率の契約
輸送契約が運送業者の最大の変動運営コストの変化を反映するのに十分な速さで調整できない場合、燃料価格の変動は利益率を低下させる可能性があります。オーストラリア競争・消費者委員会は、2025年9月四半期においてオーストラリアの主要5都市における平均小売ディーゼル価格をリットルあたりAUD 1.82(USD 1.21)と報告しました。[4] これは2025年6月四半期よりリットルあたりAUD 0.34(USD 0.23)高く、シンガポールガスオイル指標の7%上昇に続くものでした。固定料金契約では、特に料金見直しと燃料割増料金が制限されている場合、事業者が契約期間中に突然の燃料価格上昇を負担することになる可能性があります。大手運送業者は、短期的なコスト変動を管理する燃料割増料金、ヘッジ、およびその他のメカニズムをより活用しやすい立場にある場合があります。したがって、ディーゼルの変動性は、オーストラリア タンクトラック輸送市場において中小規模および地方の事業者により大きな圧力をかけます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品カテゴリー別:
燃料がリードし食品グレード輸送が拡大燃料および石油製品は2026年のオーストラリア タンクトラック輸送市場シェアの47.31%を占めました。サービスステーションへの補給、鉱山サイトへの給油、および基地から顧客への配送がこのカテゴリーを支えています。供給地点と最終ユーザー間の長距離が、石油流通において道路輸送を中心的な役割に保っています。原油、化学品、危険物、および水は異なるタンク仕様と運用手順を必要とします。食品・飲料は成長する専門的な液体輸送業務を提供しています。
食品・飲料は2032年までにCAGR 5.05%を記録すると予測されており、燃料や工業用化学品の積荷に容易に転用できない専用設備の重要性を強調しています。食品安全要件は、管理された洗浄と専用の食品輸送資産を求めています。水および廃水業務は、地方自治体、工業、および遠隔地サイトの顧客からの継続的な需要を提供します。遠隔地の鉱山への飲料水配送はこの業務の一部です。オーストラリア タンクトラック輸送市場は、共通のタンカーモデルではなく専門化されたフリートを通じてこれらのカテゴリーに対応できます。
積載能力別:
大型フリートが収益を維持し小型フリートが成長大型車両は2026年のオーストラリア タンクトラック輸送市場規模の52.36%を占めました。その地位は、長距離の燃料および化学品ルートで輸送される大量の荷物を反映しています。ロードトレインおよびBダブル組み合わせは、積載量、アクセス条件、および配送地点が許す場所で使用されます。中型フリートは地域のデポ、農業用化学品の配送、および短距離の酪農集荷業務に対応します。小型積載能力は、より制約のある都市部および地域配送業務に対応します。
小型車両は、顧客がより小規模で頻繁な配送を必要とするにつれて、2032年までにCAGR 4.66%を記録すると予測されています。遠隔地の回廊が大量積荷を好むため、大型設備は引き続き重要です。都市部の制限と制約のある積載場所は、より大型の構成の使用を制限する可能性があります。高質量オペレーションは、ニューサウスウェールズ州およびクイーンズランド州でテレマティクスへの参加を必要とする場合があります。これらの要件は、コンプライアンスに準拠したフリート運用を実証できる事業者に有利に働く可能性があります。
輸送距離別:
短距離輸送が最大の収益基盤を維持し長距離輸送が前進短距離輸送業務は2026年の収益の62.08%を占めました。大都市圏の燃料流通、酪農集荷、および化学品サイクルが頻繁な短距離輸送を支えています。これらのルートは1日複数回の積荷と予測可能な車両スケジューリングを可能にします。主要な人口密集地および工業地区の近くに位置する事業者はこの継続的な業務から恩恵を受けます。長距離輸送は州間ルート、遠隔地の鉱山供給、および資源関連の貨物回廊に対応します。
長距離輸送のオーストラリア タンクトラック輸送市場規模は2032年までにCAGR 4.39%を記録すると予測されています。長距離オペレーションには遠隔地条件に適した設備と計画が必要です。PBS組み合わせは承認されたルートでの積載量性能を向上させることができます。多区画タンカーは製品管理が許す場合に空の帰り便を削減できます。オーストラリア タンクトラック輸送産業は、高頻度の都市輸送と長距離の専門供給業務の両方を必要としています。
地域分析
西オーストラリア州は2026年のオーストラリア タンクトラック輸送市場シェアの30.03%を占めました。鉄鉱石、金、ニッケル、およびリチウムの操業が燃料および化学品の継続的な配送を支えています。ピルバラ、ゴールドフィールズ、およびキンバリーは多くの遠隔地供給業務において道路物流に依存しています。パイプラインのカバレッジが限られているため、タンカー配送が州のバルク液体サプライチェーンの中心的な役割を維持しています。
クイーンズランド州は2032年までにCAGR 5.41%を記録すると予測されています。石炭活動、鉱物プロジェクト、および多様な食品サプライチェーンが複数の需要源を提供しています。ボーエンおよびガリレー盆地の回廊は鉱山支援施設への燃料および化学品の配送を必要としています。事業者は州全体の需要センター近くの物流インフラへの投資を進めています。クイーンズランド州のオーストラリア タンクトラック輸送市場はディーゼル価格の影響を受けており、2025年9月四半期のブリスベンのディーゼル価格はリットルあたりUSD 1.86(USD 1.25)でした。
ニューサウスウェールズ州とビクトリア州は、燃料、酪農、および食品グレード飲料輸送において密度の高い都市市場です。これらの州は制約のある道路ネットワーク全体での高頻度輸送に依存しています。南オーストラリア州は東部および南部の貨物回廊へのリンクを提供しています。タスマニア州は専門的な食品・飲料輸送ニーズを持っています。ノーザンテリトリーおよびオーストラリア首都特別地域は、遠隔地の燃料およびコンプライアンス集約型化学品流通のために認定された事業者を必要としています。
競争環境
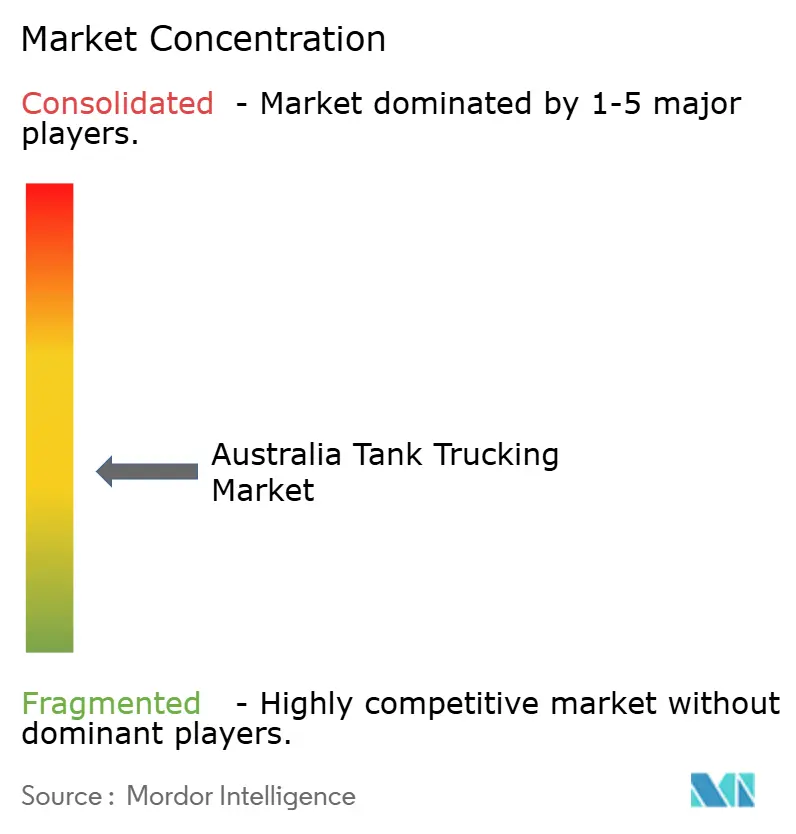
オーストラリア タンクトラック輸送市場は中程度に分散しています。全国規模の運送業者と地域の専門業者が製品、積載能力、および回廊によって競争しています。すべての製品カテゴリーにわたって支配的な地位を占めると特定された事業者はいません。大手運送業者はより広範なライセンス、デポネットワーク、およびテレマティクス能力を組み合わせることができます。中小規模の事業者は地域との関係、専門ルート、および製品の専門知識を通じて競争できます。
主要な運送業者は、サービスカバレッジを拡大するために危険物取り扱い能力、保管能力、および基地インフラを追加しています。これらの動きは、需要センター近くの資産とネットワークカバレッジの価値を示しています。認定された食品グレードフリートは、フリートの変更なしに石油運送業者が引き受けることができない業務に対応できます。デポへの投資は、燃料基地、加工業者、および化学品生産サイトへの近接性を向上させることもできます。フリート能力を地域の需要に合わせた事業者は、サービスの信頼性と資産利用率を向上させることができます。
テレマティクスは高質量オペレーションにおける可視化されたコンプライアンス記録を支援します。事業者は危険物、食品安全、および疲労管理のコンプライアンスを実証する必要があります。PBS承認は適切な長距離ルートで優位性を生み出す可能性があります。ロードトレインのアクセス条件も、特定のルートでどの設備が実行可能かに影響を与える可能性があります。競争条件は、フリートの生産性と一貫した規制コンプライアンスの組み合わせに依存しています。
オーストラリア タンクトラック輸送産業のリーダー企業
-
Friesian Pty Ltd (McColl's Transport)
-
Hills Tankers
-
JLP Australia
-
DGL Group Limited
-
Booth Transport
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア タンクトラック輸送市場 このレポートでカバーされる企業
- Friesian Pty Ltd (McColl’s Transport)
- Hills Tankers
- JLP Australia
- DGL Group Limited
- Booth Transport
- Centurion Transport
- Coogee Chemicals
- Ron Finemore Transport
- Emerald Carrying Company
- Mitchell Corporation
- Atlas Fuel Australia
- Refuelling Solutions
- Varley Transport
- Shackell Transport
- SRH Milk Haulage
- Reeve Bulk Food Transport
- 7R Logistics
- AAW Bulk Liquid Logistics
- Kemsea Services International
- Unanderra Tanker Hire Pty Ltd
最近の産業開発事情 オーストラリア タンクトラック輸送市場
- 2026年8月:NHVRは2025年重量車両国家法改正法案に続くPBSスキームの更新を実施し、PBSタンカー組み合わせの認可運行条件を拡大、16の車両性能基準を改訂しました。この変更により、承認された全国道路ネットワーク全体での高生産性タンク構成のアクセスが拡大し、PBS Bダブルおよびエーダブルタンカーへの移行を進める事業者の許可リードタイムが短縮されます。
- 2026年5月:Ron Finemore Transportは、先進運転支援システム、改善された燃料効率、および低排出プロファイルを組み込んだ車両であるDaimler Trucks AlburyからオーストラリアでのメルセデスベンツActros L(ProCabin搭載)第1号を受領しました。この導入は、安全基準と運営コスト削減に重点を置いた、国内で最も近代的なバルク液体および食品輸送フリートの一つを運営するという同社の戦略を反映しています。
- 2025年12月:K&S Corporationはブリスベンのクーパーズプレインズ施設の大規模アップグレードを完了し、新しい危険物保管ヤードと増強されたコンテナ保管・取り扱い能力を追加しました。同時に、タウンズビルに新しい専用基地の建設が開始され、クイーンズランド州のバルク物流能力を拡大するために2026年下半期末までの完成を目標としています。
- 2025年5月:Hills Tankersは、Viva EnergyおよびOTRとの新契約に続き、アデレードのドライクリークに南オーストラリア州初のデポを予定より7ヶ月早く開設しました。このデポは、ベレスフィールドの本社スケジューリングモデルに支えられ、東部および南部の貨物回廊全体にわたる同社の燃料流通ネットワークを拡大します。
オーストラリア タンクトラック輸送市場レポートの範囲
セグメンテーション概要
| 原油 |
| 燃料および石油製品 |
| 化学品および危険物 |
| 食品・飲料 |
| 水および廃水 |
| その他の製品カテゴリー |
| 小型 |
| 中型 |
| 大型 |
| 長距離輸送 |
| 短距離輸送 |
| ニューサウスウェールズ州 |
| ビクトリア州 |
| クイーンズランド州 |
| 西オーストラリア州 |
| 南オーストラリア州 |
| タスマニア州 |
| ノーザンテリトリー |
| オーストラリア首都特別地域 |
| 製品カテゴリー別 | 原油 |
| 燃料および石油製品 | |
| 化学品および危険物 | |
| 食品・飲料 | |
| 水および廃水 | |
| その他の製品カテゴリー | |
| 積載能力別 | 小型 |
| 中型 | |
| 大型 | |
| 輸送距離別 | 長距離輸送 |
| 短距離輸送 | |
| 地域別 | ニューサウスウェールズ州 |
| ビクトリア州 | |
| クイーンズランド州 | |
| 西オーストラリア州 | |
| 南オーストラリア州 | |
| タスマニア州 | |
| ノーザンテリトリー | |
| オーストラリア首都特別地域 |
レポートで回答される主要な質問
オーストラリアのタンクトラック輸送セクターの予測規模はどのくらいですか?
このセクターは2027年の4.61 ビリオン 米ドルから2032年には5.63 ビリオン 米ドルに増加すると予測されており、CAGR 4.08%で成長します。この予測は、燃料、化学品、食品グレードの液体、および水の道路配送に対する需要を反映しています。
オーストラリアのタンクトラック輸送セクターで最も大きな役割を持つ貨物カテゴリーはどれですか?
燃料および石油製品は2026年の収益の47.31%を占めました。このカテゴリーはサービスステーションへの補給、下流流通、および鉱山サイトへの給油によって支えられています。
製品カテゴリー別で最も速く成長すると予想されるセグメントはどれですか?
食品・飲料は2032年までにCAGR 5.05%を記録すると予想されています。専用の酪農集荷および食品グレードタンカーの要件がこの成長を支えています。
PBSタンカーがオーストラリアの液体輸送にとって重要な理由は何ですか?
PBS車両は承認されたルートでの積載量生産性を向上させることができます。また、NHVRが監督する安全性および性能要件のもとで運行されます。
タンクトラック輸送サービスで最も速く成長すると予想されるオーストラリアの州はどこですか?
クイーンズランド州は2032年までにCAGR 5.41%を記録すると予測されています。鉱業、農業、および関連する物流要件が同州の見通しを支えています。
タンカー事業者にとっての主な運営上の制約は何ですか?
資格を持つドライバーの不足、疲労管理義務、ディーゼルコストの変動性、およびアクセス要件がフリート拡大を制限する可能性があります。また、固定料金の輸送契約に圧力をかける可能性もあります。