
Marktgröße und Marktanteile im australischen Tankwagen-Transportmarkt
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.40 Milliarden US-Dollar |
| Marktgröße (2027) | 4.61 Milliarden US-Dollar |
| Marktgröße (2032) | 5.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.08 % |
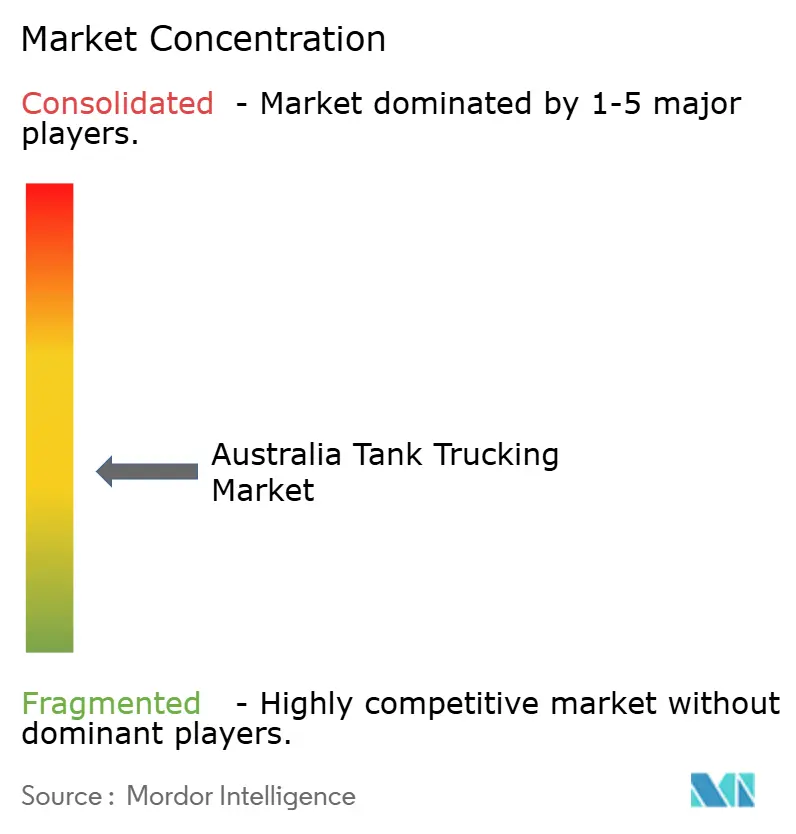
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des australischen Tankwagen-Transportmarkts von Mordor Intelligence
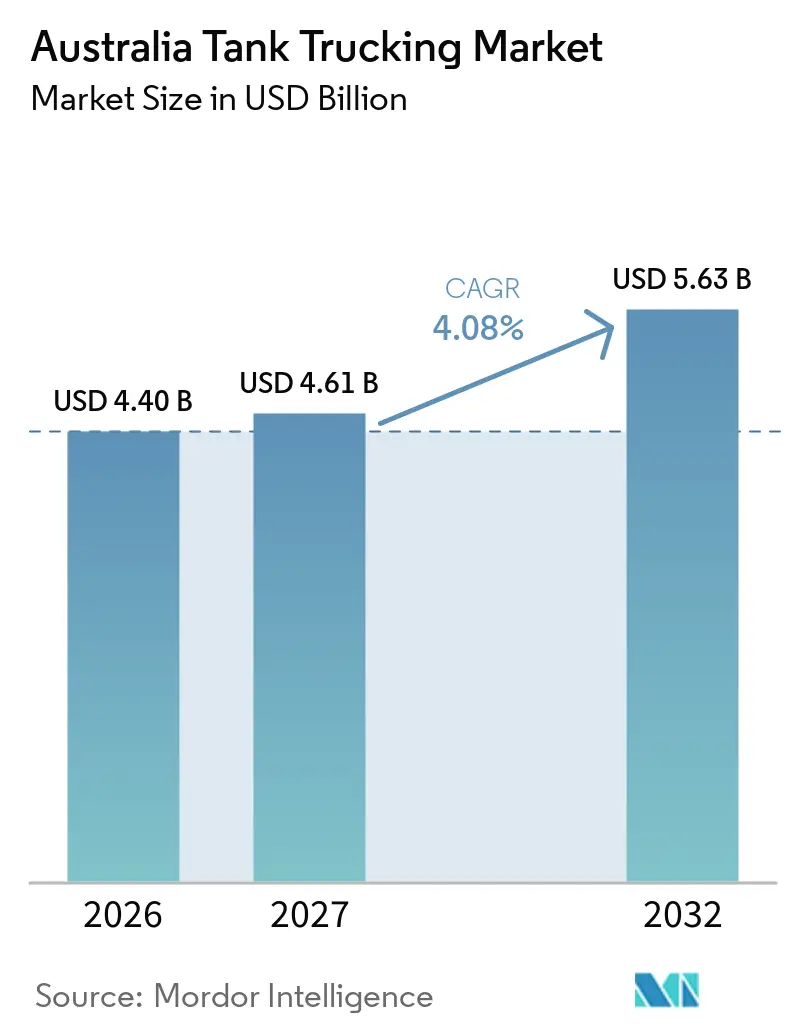
Die Marktgröße des australischen Tankwagen-Transportmarkts wird im Jahr 2026 auf 4,40 Milliarden USD geschätzt und soll von 4,61 Milliarden USD im Jahr 2027 auf 5,63 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,08 % während des Prognosezeitraums (2027–2032).
Kraftstoff, lebensmitteltaugliche Flüssigkeiten, Chemikalien und Wasser müssen weiterhin auf dem Straßenweg über große Entfernungen transportiert werden, wo Pipeline-Alternativen begrenzt sind. Bergbaustandorte und regionale Industrieanlagen erzeugen einen wiederkehrenden Bedarf an spezialisierten Kraftstoff-, Chemikalien- und Wasserlieferungen. Betreiber streben nach höheren Nutzlasten, Depotabdeckung, zertifizierten Flotten und digitalen Compliance-Fähigkeiten, um die Anlagennutzung zu verbessern und Verträge zu sichern. Compliance-Verpflichtungen für Gefahrgut, Lebensmittelsicherheit, Ermüdungsmanagement und Fahrzeugzugang begünstigen Transportunternehmen, die akkreditierte Ausrüstung und Aufzeichnungen vorhalten können. Verfügbarkeit von Arbeitskräften, Kraftstoffkostenschwankungen und Straßenzugangsregeln bleiben wesentliche Einschränkungen für Margen und Flottenausbau.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie hielten Kraft- und Mineralölprodukte im Jahr 2026 einen Marktanteil von 47,31 % am australischen Tankwagen-Transportmarkt, während Lebensmittel und Getränke bis 2032 voraussichtlich eine CAGR von 5,05 % verzeichnen werden.
- Nach Kapazität entfielen im Jahr 2026 52,36 % der Marktgröße des australischen Tankwagen-Transportmarkts auf Schwerlastfahrzeuge, während Leichtlastfahrzeuge bis 2032 voraussichtlich eine CAGR von 4,66 % erzielen werden.
- Nach Entfernung entfielen im Jahr 2026 62,08 % des Umsatzes auf den Nahverkehr, während der Fernverkehr bis 2032 voraussichtlich eine CAGR von 4,39 % verzeichnen wird.
- Nach Geografie hielt Western Australia im Jahr 2026 einen Umsatzanteil von 30,03 %, während Queensland bis 2032 voraussichtlich eine CAGR von 5,41 % erzielen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausgelagerte Flüssigkeitslogistik für Bergbau und abgelegene Betriebe | +1.4% | Western Australia, Northern Territory | Mittelfristig (2–4 Jahre) |
| Lebensmitteltaugliche und Milchsammelnetzwerke | +0.9% | Queensland, New South Wales, Victoria, Western Australia | Mittelfristig (2–4 Jahre) |
| PBS-Tankfahrzeuge mit höherer Nutzlast und Straßenzug-Produktivität | +0.7% | National, mit frühen Gewinnen in den Korridoren NSW und QLD | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Lieferkette für Chemikalien und Wasseraufbereitung | +0.6% | National, insbesondere Queensland und New South Wales | Langfristig (≥ 4 Jahre) |
| Echtzeit-Telematik und Compliance-transparente Serviceverträge | +0.5% | National, verpflichtend in Queensland und New South Wales für Betriebe mit erhöhten Massengrenzwerten | Kurzfristig (≤ 2 Jahre) |
| Nutzung von Rückfrachten durch Mehrkammer-Tankfahrzeuge | +0.4% | National, Ostküstenkorridore in New South Wales, Queensland und Victoria | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausgelagerte Schüttgut-Flüssigkeitslogistik für Bergbau und abgelegene Betriebe
Der australische Tankwagen-Transportmarkt profitiert, wenn Rohstoffbetreiber Kraftstoff-, Prozesswasser- und Chemikalienlieferungen an spezialisierte Transportunternehmen auslagern, anstatt dedizierte Eigenflotten an abgelegenen Standorten zu unterhalten. Abgelegene Bergwerke benötigen häufig regelmäßige Versorgungsleistungen, die über feste Infrastruktur schwer bereitzustellen sind, insbesondere in der Pilbara, den Goldfields, dem Bowen Basin und anderen Gebieten außerhalb metropolitaner Frachtnetze. Dies gibt Betreibern eine Rolle bei der Betankung, Chemikaliendosierung und Wasserlieferung im Rahmen längerfristiger Serviceverträge, die Investitionen in spezialisierte Tankfahrzeug- und Straßenzugausrüstung unterstützen können. Die Arbeit erfordert Tankkonfigurationen, ausgebildete Fahrer, Routenplanung, Wartungsplanung und Sicherheitssysteme, die für anspruchsvolle abgelegene Bedingungen und wechselnde Betriebspläne von Bergbaustandorten geeignet sind. Wachstum bei kritischen Mineralien kann die straßengebundene Flüssigkeitslogistik auf neue Produktionsgebiete ausweiten, in denen Schienen- und Pipelineverbindungen nicht verfügbar oder unwirtschaftlich bleiben. Der australische Tankwagen-Transportmarkt wird daher durch den anhaltenden Bedarf an spezialisierten Lieferungen an Standorte mit begrenzten Transportalternativen und dauerhaft hohem Flüssigkeitsbedarf gestützt.
Wachstum bei lebensmitteltauglichen und Milchsammelnetzwerken
Der Transport lebensmitteltauglicher Flüssigkeiten erweitert das Arbeitsangebot für dedizierte Tankwagenflotten im australischen Tankwagen-Transportmarkt, insbesondere entlang von Milchsammel- und Verarbeitungslebensmittel-Distributionsrouten. Das Frachtnetze, das die australische Milchwirtschaft bedient, umfasst die Rohmilchsammlung, den Fabrik-zu-Fabrik-Transport und die Verteilung verarbeiteter Produkte. Lebensmitteltaugliche Tankfahrzeuge werden auch für Speiseöle, flüssigen Zucker, Wein und Getränkekonzentrate benötigt, was eine Reihe von Frachtaufgaben über die Rohmilchsammlung hinaus schafft. Diese Ladungen erfordern Reinigungs-, Trennungs- und Handhabungsverfahren, die Kreuzkontaminationen verhindern und die Qualität jedes Produkts zwischen Sammlungen und Lieferungen schützen. Lebensmitteltransportfahrzeuge müssen so konzipiert und gewartet werden, dass Lebensmittel vor Kontamination geschützt sind. Diese Anforderung unterstützt Investitionen in dedizierte Flotten anstelle von Allzweckausrüstung und schränkt die Möglichkeit von Kraftstoff- oder Chemikalientransporteuren ein, direkt in den Lebensmitteltransport zu wechseln.
PBS-Tankfahrzeuge mit höherer Nutzlast und Straßenzug-Produktivität
Fahrzeuge nach leistungsbasierten Standards (PBS) bieten dem australischen Tankwagen-Transportmarkt eine Möglichkeit, mehr Flüssigkeitsvolumen mit weniger Fahrzeugbewegungen auf Routen zu transportieren, die zugelassene Kombinationen aufnehmen können. PBS-Fahrzeuge hatten bei einer Durchsetzungsoperation im Jahr 2025 46 % weniger schwere Unfälle pro gefahrenem Kilometer als herkömmliche Schwerlastfahrzeuge.[1] Höhere Nutzlasten können die Kosten pro Liter auf geeigneten Langstreckenrouten senken und gleichzeitig die Anzahl der einzelnen Fahrten reduzieren, die erforderlich sind, um den Lieferplan eines Kunden zu erfüllen. Das PBS-Rahmenwerk verknüpft diese Produktivitätsgewinne mit Fahrzeugsicherheit, Leistung und Zugangsanforderungen, anstatt größeren Kombinationen den Betrieb ohne definierte technische Kontrollen zu erlauben. Die National Class 2 Road Train Authorisation Notice 2025 aktualisierte Routen und Betriebsbedingungen für zugelassene Straßenzüge.[2] Der australische Tankwagen-Transportmarkt kann dort profitieren, wo zugelassener Zugang, Flottenkapazität, Fahrerverfügbarkeit und Kundenvolumina auf Routen übereinstimmen, die die höhere Investition in spezialisierte Ausrüstung rechtfertigen.
Komplexität der Lieferkette für Chemikalien und Wasseraufbereitung
Chemikalien- und Wasseraufbereitungslieferungen erfordern spezialisierte Ausrüstung, Lizenzen, getrennte Ladesysteme und geplante Handhabungsverfahren, die für allgemeine Fracht nicht erforderlich sind. Der australische Tankwagen-Transportmarkt bedient industrielle Wasseraufbereitung, Bergbauchemikalien, landwirtschaftliche Chemikalienverteilung und kommunale Versorgung durch diese Fähigkeiten und damit verbundene Compliance-Prozesse. Betreiber können die Kapazität für Chemikalienlogistik durch lizenzierte Flottenressourcen, Lagerkapazität und sorgfältig kontrollierte Ladeverfahren ausbauen. Gefahrgutpflichten schaffen eine höhere Eintrittsbarriere für Betreiber ohne zertifizierte Ressourcen, ausgebildetes Personal, etablierte Ladeverfahren und Systeme zum Nachweis der Compliance gegenüber Kunden. Fragmentierte Industrie- und Lagerhaltungsstandorte können den Bedarf an regionaler Straßenlieferung aufrechterhalten. Der australische Tankwagen-Transportmarkt wird durch Lieferaufgaben gestützt, die regelmäßigen, konformen Transport erfordern, anstatt einfacher preisbasierter Substitution, einschließlich geplanter Versorgung von Wasser- und Industrieanlagen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrer-, Gefahrgut- Kompetenz- und Ermüdungsmanagement-Einschränkungen | -0.9% | National, am stärksten in abgelegenen Regionen von Western Australia und Queensland | Langfristig (≥ 4 Jahre) |
| Dieselkostenvolatilität und Niedrigmargen-Vertragsgestaltung | -0.7% | National, am stärksten im Northern Territory und in abgelegenen Teilen von Western Australia und Queensland | Kurzfristig (≤ 2 Jahre) |
| Tankreinigung, Trennung und Kreuzkontaminationsrisiko | -0.5% | National, insbesondere in lebensmitteltauglichen Bundesstaaten Queensland, New South Wales und Victoria | Mittelfristig (2–4 Jahre) |
| Korridorzugang, Genehmigungen und Straßenzustandsvariabilität | -0.4% | National, insbesondere in abgelegenen Korridoren von Western Australia, Queensland und Northern Territory | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrer-, Gefahrgut-Kompetenz- und Ermüdungsmanagement-Einschränkungen
Die Fahrerverfügbarkeit schränkt den australischen Tankwagen-Transportmarkt ein, da Tankwagenarbeit Fähigkeiten erfordert, die über eine standardmäßige Schwerlastfahrerrolle hinausgehen, einschließlich Qualifikationen für Gefahrgut und Ermüdungsmanagement. Die Lkw-Fahrerbelegschaft steht unter Rekrutierungs- und Bindungsdruck, insbesondere dort, wo spezialisierte Qualifikationen erforderlich sind. Der Gefahrguttransport erfordert zusätzliche Lizenzen und Schulungen, was den qualifizierten Kandidatenpool für Chemikalien- und Erdöltankerdienste einschränkt. Das Ermüdungsmanagement fügt betriebliche Anforderungen für Fahrer, Versender und Flottenoperatoren hinzu, einschließlich Planung und dokumentierter Compliance auf Langstreckenrouten. Safe Work Australia identifiziert das Lkw-Fahren als einen Beruf mit wesentlichen Arbeitsgesundheits- und Sicherheitsaspekten.[3] Abgelegene Routen können höhere Vergütung, komplexere Planung und längere Rekrutierungsvorlaufzeiten erfordern, was die Kosten für die Erfüllung von Serviceverpflichtungen erhöht.
Dieselkostenvolatilität und Niedrigmargen-Vertragsgestaltung
Kraftstoffpreisbewegungen können die Margen reduzieren, wenn Transportverträge nicht schnell genug angepasst werden können, um Änderungen bei den größten variablen Betriebskosten eines Transportunternehmens widerzuspiegeln. Die Australian Competition and Consumer Commission meldete einen durchschnittlichen Einzelhandelsdieselpreis von AUD 1,82 (USD 1,21) pro Liter in den 5 größten Städten Australiens im Quartal September 2025.[4] Dies lag AUD 0,34 (USD 0,23) pro Liter über dem Quartal Juni 2025 und folgte einem Anstieg von 7 % beim Singapore Gasoil-Benchmark. Festpreisverträge können dazu führen, dass Betreiber plötzliche Kraftstofferhöhungen während der Vertragslaufzeit tragen, insbesondere wenn Preisüberprüfungen und Kraftstoffzuschläge begrenzt sind. Größere Transportunternehmen sind möglicherweise besser in der Lage, Kraftstoffzuschläge, Absicherungen und andere Mechanismen zur Steuerung kurzfristiger Kostenbewegungen einzusetzen. Dieselvolatilität übt daher mehr Druck auf kleinere und regionale Betreiber im australischen Tankwagen-Transportmarkt aus.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
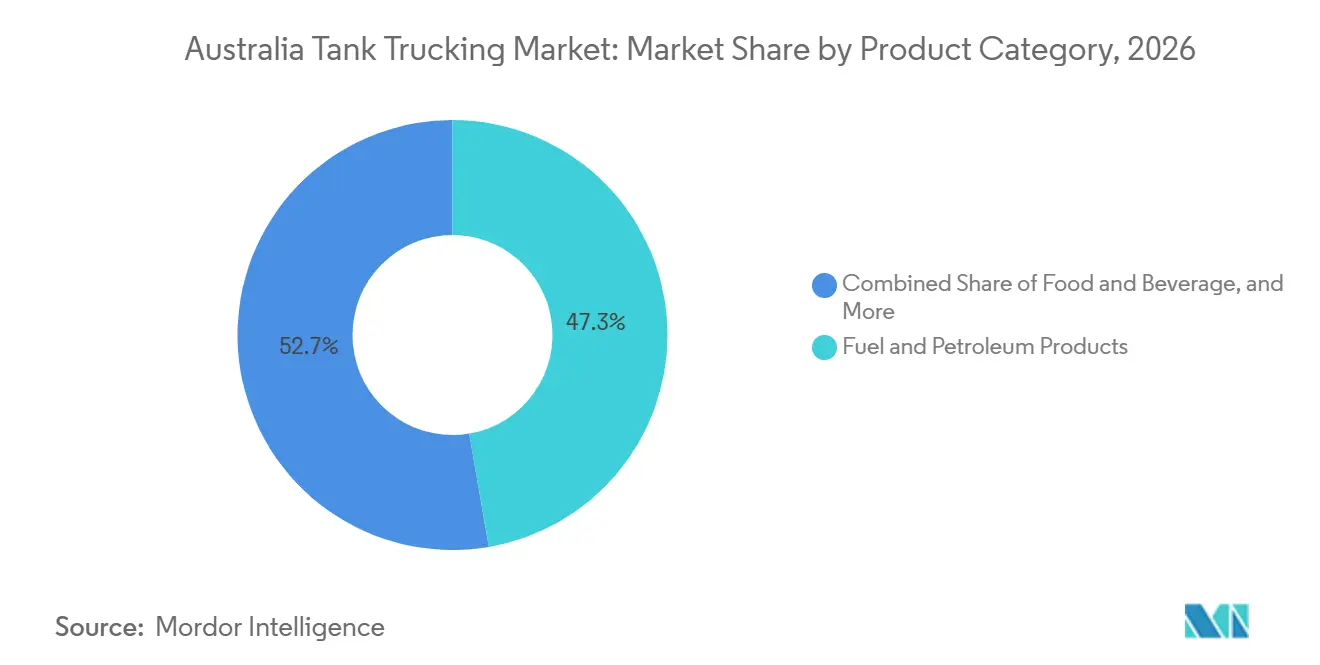
Kraftstoff führt, während lebensmitteltauglicher Transport wächstKraft- und Mineralölprodukte hielten im Jahr 2026 einen Marktanteil von 47,31 % am australischen Tankwagen-Transportmarkt. Tankstellenversorgung, Betankung von Bergbaustandorten und Terminal-zu-Kunden-Lieferungen stützen diese Kategorie. Große Entfernungen zwischen Versorgungspunkten und Endnutzern halten den Straßentransport zentral für die Erdölverteilung. Rohöl, Chemikalien, Gefahrgut und Wasser erfordern unterschiedliche Tankspezifikationen und Betriebsverfahren. Lebensmittel und Getränke bieten eine wachsende spezialisierte Flüssigkeitstransportaufgabe.
Lebensmittel und Getränke werden bis 2032 voraussichtlich eine CAGR von 5,05 % verzeichnen, was die Bedeutung dedizierter Ausrüstung unterstreicht, die nicht ohne Weiteres für Kraftstoff- oder Industriechemikalienladungen verwendet werden kann. Lebensmittelsicherheitsanforderungen erfordern kontrollierte Reinigung und zweckgebaute Lebensmitteltransportressourcen. Wasser- und Abwasserarbeiten bieten wiederkehrende Nachfrage von kommunalen, industriellen und abgelegenen Standortkunden. Die Lieferung von Trinkwasser an abgelegene Bergwerke ist ein Teil dieser Aufgabe. Der australische Tankwagen-Transportmarkt kann diese Kategorien durch spezialisierte Flotten statt eines gemeinsamen Tankwagenmodells bedienen.
Nach Kapazität:
Schwerlastflotten halten den Umsatz, während Leichtlastflotten wachsenSchwerlastfahrzeuge machten im Jahr 2026 52,36 % der Marktgröße des australischen Tankwagen-Transportmarkts aus. Ihre Position spiegelt hohe Volumina wider, die auf Langstrecken-Kraftstoff- und Chemikalienrouten transportiert werden. Straßenzüge und B-Double-Kombinationen werden dort eingesetzt, wo Nutzlasten, Zugangsbedingungen und Lieferpunkte dies erlauben. Mittelschwere Flotten bedienen regionale Depots, landwirtschaftliche Chemikalienlieferungen und kürzere Milchsammelarbeiten. Leichtlastkapazität bedient stärker eingeschränkte städtische und lokale Lieferaufgaben.
Leichtlastfahrzeuge werden bis 2032 voraussichtlich eine CAGR von 4,66 % verzeichnen, da Kunden kleinere, häufigere Lieferungen benötigen. Schwerlastausrüstung bleibt wichtig, da abgelegene Korridore hochvolumige Ladungen bevorzugen. Städtische Einschränkungen und eingeschränkte Ladestandorte können die Nutzung größerer Konfigurationen begrenzen. Betriebe mit erhöhten Massengrenzwerten können in New South Wales und Queensland eine Telematikbeteiligung erfordern. Diese Anforderungen können Betreiber begünstigen, die konforme Flottenoperationen nachweisen können.
Nach Entfernung:
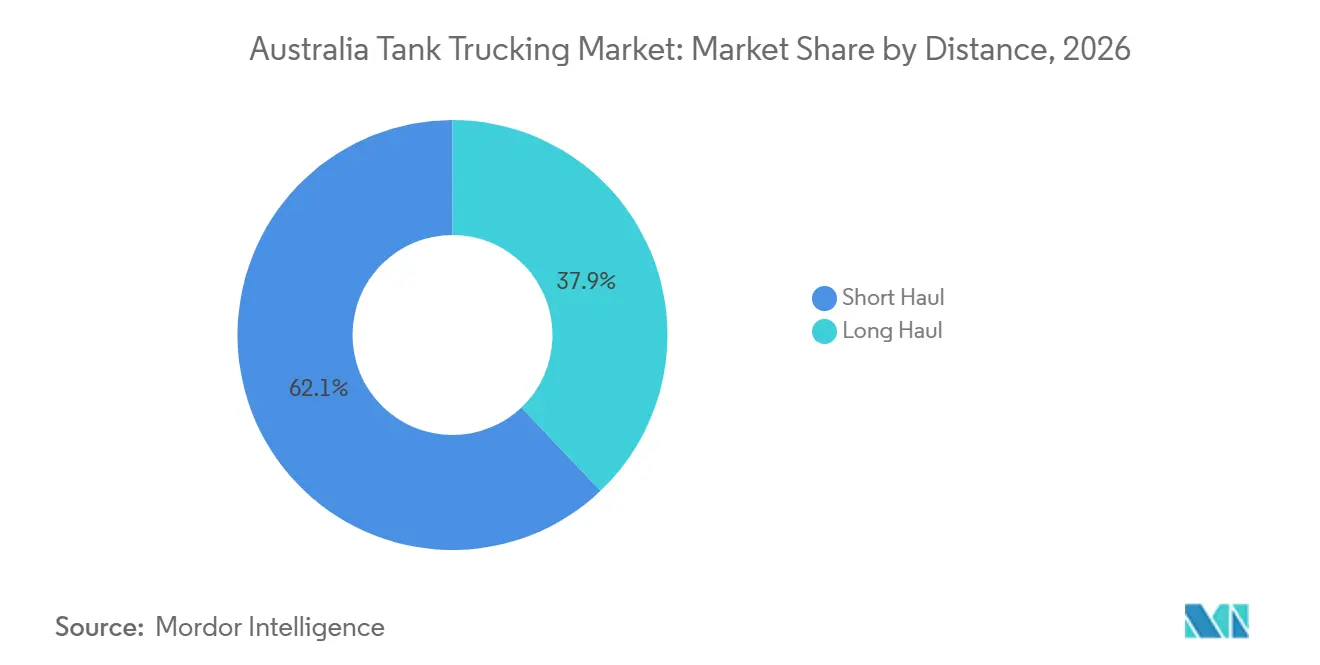
Nahverkehr hält die größte Umsatzbasis, während Fernverkehr wächstDer Nahverkehr hielt im Jahr 2026 einen Umsatzanteil von 62,08 %. Städtische Kraftstoffverteilung, Milchsammlung und Chemikalienzyklen unterstützen häufige kürzere Fahrten. Diese Routen können mehrere tägliche Ladungen und eine vorhersehbare Fahrzeugplanung ermöglichen. Betreiber in der Nähe großer Bevölkerungszentren und Industriegebiete profitieren von dieser wiederkehrenden Arbeit. Der Fernverkehr bedient zwischenstaatliche Routen, abgelegene Bergwerksversorgung und ressourcenbezogene Frachtkorridore.
Die Marktgröße des australischen Tankwagen-Transportmarkts für den Fernverkehr wird bis 2032 voraussichtlich eine CAGR von 4,39 % verzeichnen. Langstreckenbetriebe benötigen Ausrüstung und Planung, die für abgelegene Bedingungen geeignet sind. PBS-Kombinationen können die Nutzlastleistung auf zugelassenen Routen verbessern. Mehrkammer-Tankfahrzeuge können leere Rückfahrten reduzieren, wo Produktkontrollen dies erlauben. Die australische Tankwagen-Transportbranche benötigt sowohl hochfrequenten städtischen Transport als auch längere spezialisierte Fernversorgungsarbeiten.
Geografische Analyse
Western Australia hielt im Jahr 2026 einen Marktanteil von 30,03 % am australischen Tankwagen-Transportmarkt. Eisenerz-, Gold-, Nickel- und Lithiumoperationen unterstützen wiederkehrende Kraftstoff- und Chemikalienlieferungen. Die Pilbara, die Goldfields und das Kimberley sind für viele abgelegene Versorgungsaufgaben auf Straßenlogistik angewiesen. Begrenzte Pipeline-Abdeckung hält die Tankwagenlieferung zentral für die Schüttgut-Flüssigkeitslieferkette des Bundesstaates.
Queensland wird bis 2032 voraussichtlich eine CAGR von 5,41 % verzeichnen. Kohleaktivitäten, Mineralprojekte und eine vielfältige Lebensmittellieferkette bieten mehrere Nachfragequellen. Die Korridore des Bowen und Galilee Basin benötigen Kraftstoff- und Chemikalienlieferungen an Bergbau-Supporteinrichtungen. Betreiber investieren in Logistikinfrastruktur in der Nähe von Nachfragezentren im gesamten Bundesstaat. Der australische Tankwagen-Transportmarkt in Queensland war Dieselpreisrisiken ausgesetzt, wobei der Dieselpreis in Brisbane im Quartal September 2025 bei USD 1,86 (USD 1,25) pro Liter lag.
New South Wales und Victoria sind dichte städtische Märkte für Kraftstoff-, Milch- und lebensmitteltauglichen Getränketransport. Diese Bundesstaaten sind auf hochfrequente Fahrten über eingeschränkte Straßennetze angewiesen. South Australia bietet Verbindungen zu östlichen und südlichen Frachtkorridoren. Tasmanien hat spezialisierte Lebensmittel- und Getränketransportbedürfnisse. Das Northern Territory und das Australian Capital Territory benötigen akkreditierte Betreiber für abgelegene Kraftstoff- und compliance-intensive Chemikalienverteilungsarbeiten.
Wettbewerbslandschaft
Der australische Tankwagen-Transportmarkt ist mäßig fragmentiert. Nationale Transportunternehmen und regionale Spezialisten konkurrieren nach Produkt, Kapazität und Korridor. Kein Betreiber wird als marktbeherrschend in jeder Produktkategorie identifiziert. Größere Transportunternehmen können breitere Lizenzen, Depotnetzwerke und Telematikfähigkeiten kombinieren. Kleinere Betreiber können durch lokale Beziehungen, spezialisierte Routen und Produktexpertise konkurrieren.
Führende Transportunternehmen bauen Gefahrgutkapazitäten, Lagerkapazitäten und Terminalinfrastruktur aus, um die Serviceabdeckung zu erweitern. Diese Schritte zeigen den Wert von Ressourcen und Netzwerkabdeckung in der Nähe von Nachfragezentren. Zertifizierte lebensmitteltaugliche Flotten können Aufgaben übernehmen, die Erdöltransportunternehmen ohne Flottenänderungen nicht übernehmen können. Depotinvestitionen können auch die Nähe zu Kraftstoffterminals, Verarbeitern und Chemikalienproduktionsstandorten verbessern. Betreiber, die Flottenkapazitäten mit der lokalen Nachfrage abstimmen, können die Servicezuverlässigkeit und Anlagenauslastung verbessern.
Telematik unterstützt sichtbare Compliance-Aufzeichnungen bei Betrieben mit erhöhten Massengrenzwerten. Betreiber müssen Gefahrgut-, Lebensmittelsicherheits- und Ermüdungsmanagement-Compliance nachweisen. PBS-Genehmigungen können auf geeigneten Langstreckenrouten einen Vorteil schaffen. Straßenzug-Zugangsbedingungen können auch beeinflussen, welche Ausrüstung auf bestimmten Routen einsetzbar ist. Wettbewerbsbedingungen hängen von der Kombination aus Flottenproduktivität und konsistenter regulatorischer Compliance ab.
Branchenführer im australischen Tankwagen-Transport
-
Friesian Pty Ltd (McColl's Transport)
-
Hills Tankers
-
JLP Australia
-
DGL Group Limited
-
Booth Transport
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Australischer Tankwagen-Transportmarkt Unternehmen in diesem Bericht
- Friesian Pty Ltd (McColl’s Transport)
- Hills Tankers
- JLP Australia
- DGL Group Limited
- Booth Transport
- Centurion Transport
- Coogee Chemicals
- Ron Finemore Transport
- Emerald Carrying Company
- Mitchell Corporation
- Atlas Fuel Australia
- Refuelling Solutions
- Varley Transport
- Shackell Transport
- SRH Milk Haulage
- Reeve Bulk Food Transport
- 7R Logistics
- AAW Bulk Liquid Logistics
- Kemsea Services International
- Unanderra Tanker Hire Pty Ltd
Neueste Industrielle Entwicklungen in Australischer Tankwagen-Transportmarkt
- August 2026: Die NHVR implementierte Aktualisierungen des PBS-Programms im Anschluss an den Heavy Vehicle National Law Amendment Bill 2025, erweiterte die genehmigten Betriebsbedingungen für PBS-Tankfahrzeugkombinationen und überarbeitete die 16 Fahrzeugleistungsstandards. Die Änderungen erweitern den Zugang für hochproduktive Tankkonfigurationen über zugelassene nationale Straßennetze und reduzieren die Genehmigungsvorlaufzeiten für Betreiber, die auf PBS-B-Double- und A-Double-Tankfahrzeuge umsteigen.
- Mai 2026: Ron Finemore Transport übernahm Australiens ersten Mercedes-Benz Actros L mit ProCabin von Daimler Trucks Albury, ein Fahrzeug mit fortschrittlichen Fahrerassistenzsystemen, verbesserter Kraftstoffeffizienz und reduziertem Emissionsprofil. Der Einsatz spiegelt die Strategie des Unternehmens wider, eine der modernsten Flotten für Schüttgutflüssigkeiten und Lebensmitteltransport des Landes zu betreiben, mit Fokus auf Sicherheitsstandards und Betriebskostenreduzierung.
- Dezember 2025: K&S Corporation schloss umfangreiche Upgrades seiner Anlage in Coopers Plains, Brisbane, ab und fügte einen neuen Gefahrgutlagerplatz sowie erhöhte Container-Lager- und Handhabungskapazitäten hinzu. Gleichzeitig begann der Bau eines neuen zweckgebauten Terminals in Townsville, wobei die Fertigstellung der Anlage bis Ende H2 2026 angestrebt wird, um die Schüttgutlogistikkapazität in Queensland zu erweitern.
- Mai 2025: Hills Tankers eröffnete sieben Monate vor dem Zeitplan sein erstes südaustralisches Depot in Dry Creek, Adelaide, nach einem neuen Vertrag mit Viva Energy und OTR. Das Depot erweitert das Kraftstoffverteilungsnetz des Transportunternehmens über die östlichen und südlichen Frachtkorridore, unterstützt durch ein Planungsmodell der Hauptniederlassung in Beresfield.
Berichtsumfang des australischen Tankwagen-Transportmarkts
Segmentierungsübersicht
| Rohöl |
| Kraft- und Mineralölprodukte |
| Chemikalien und Gefahrgut |
| Lebensmittel und Getränke |
| Wasser und Abwasser |
| Sonstige Produktkategorien |
| Leichtlast |
| Mittellast |
| Schwerlast |
| Fernverkehr |
| Nahverkehr |
| New South Wales |
| Victoria |
| Queensland |
| Western Australia |
| South Australia |
| Tasmanien |
| Northern Territory |
| Australian Capital Territory |
| Nach Produktkategorie | Rohöl |
| Kraft- und Mineralölprodukte | |
| Chemikalien und Gefahrgut | |
| Lebensmittel und Getränke | |
| Wasser und Abwasser | |
| Sonstige Produktkategorien | |
| Nach Kapazität | Leichtlast |
| Mittellast | |
| Schwerlast | |
| Nach Entfernung | Fernverkehr |
| Nahverkehr | |
| Nach Geografie | New South Wales |
| Victoria | |
| Queensland | |
| Western Australia | |
| South Australia | |
| Tasmanien | |
| Northern Territory | |
| Australian Capital Territory |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des australischen Tankwagen-Transportsektors?
Der Sektor wird voraussichtlich von 4,61 Milliarden USD im Jahr 2027 auf 5,63 Milliarden USD bis 2032 wachsen, bei einer CAGR von 4,08 %. Die Prognose spiegelt die Nachfrage nach Straßenlieferungen von Kraftstoff, Chemikalien, lebensmitteltauglichen Flüssigkeiten und Wasser wider.
Welche Frachtgüter-Kategorie hat die größte Bedeutung im australischen Tankwagen-Transportsektor?
Kraft- und Mineralölprodukte hielten im Jahr 2026 einen Umsatzanteil von 47,31 %. Die Kategorie wird durch Tankstellenversorgung, nachgelagerte Verteilung und Betankung von Bergbaustandorten gestützt.
Welches Segment wird nach Produktkategorie voraussichtlich am schnellsten wachsen?
Lebensmittel und Getränke werden bis 2032 voraussichtlich eine CAGR von 5,05 % verzeichnen. Dedizierte Milchsammlung und lebensmitteltaugliche Tankeranforderungen unterstützen dieses Wachstum.
Warum sind PBS-Tankfahrzeuge für den australischen Flüssigkeitstransport wichtig?
PBS-Fahrzeuge können die Nutzlastproduktivität auf zugelassenen Routen verbessern. Sie unterliegen auch Sicherheits- und Leistungsanforderungen, die von der NHVR überwacht werden.
Welcher australische Bundesstaat wird voraussichtlich am schnellsten für Tankwagen-Transportdienstleistungen wachsen?
Queensland wird bis 2032 voraussichtlich eine CAGR von 5,41 % verzeichnen. Bergbau, Landwirtschaft und damit verbundene Logistikanforderungen stützen den Ausblick des Bundesstaates.
Was sind die wichtigsten betrieblichen Einschränkungen für Tankwagenbetreiber?
Qualifizierter Fahrermangel, Ermüdungsverpflichtungen, Dieselkostenvolatilität und Zugangserfordernisse können den Flottenausbau einschränken. Sie können auch Druck auf Festpreistransportverträge ausüben.