
オーストラリア ロボット芝刈り機 市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 80.20 百万米ドル |
| 市場規模 (2026) | 86.5 百万米ドル |
| 市場規模 (2031) | 128.5 百万米ドル |
| 成長率 (2026 - 2031) | 8.24 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア ロボット芝刈り機 市場分析
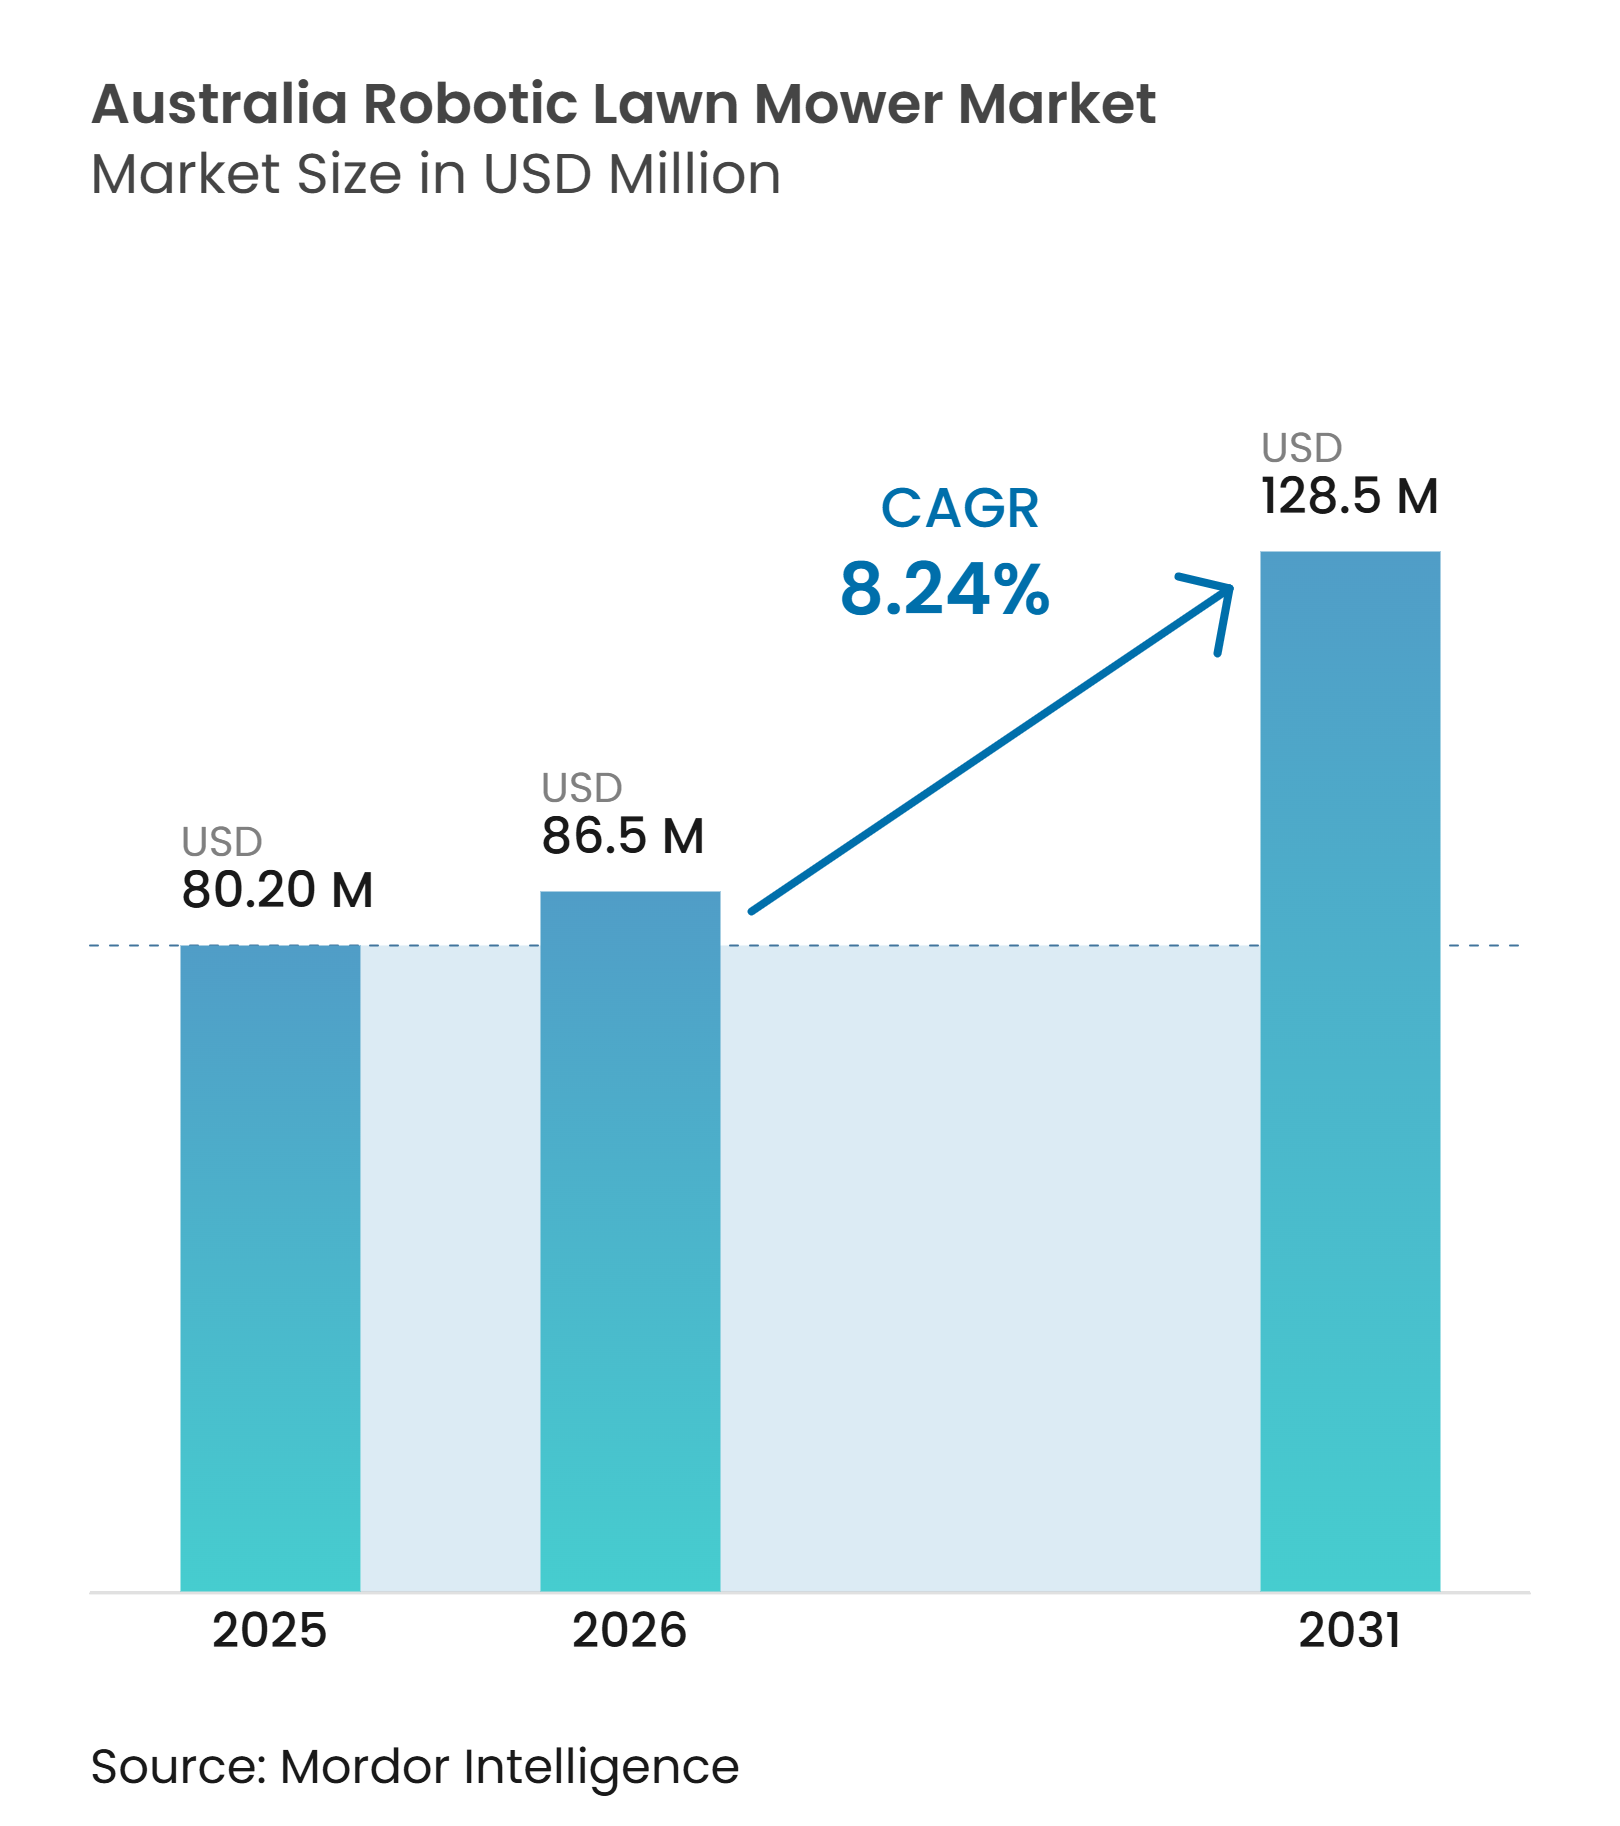
オーストラリア ロボット芝刈り機 市場規模は2025年に80.2 ミリオン 米ドルと評価され、2026年には86.5 ミリオン 米ドルと推定され、2031年までに128.5 ミリオン 米ドルに達し、2026年から2031年にかけてCAGR 8.2%で成長すると予測されています。グラウンド管理における労働力不足は、継続的なオペレーター時間を必要とせずに定期的な刈り込み作業を実行できる機器の必要性を高めています。2024年12月のコアスキル職業リストには、造園業者および灌漑技術者が不足職種として含まれており、プロのターフユーザーにとって省力化機器の重要性を裏付けています。屋外スペースへの家計支出の増加とオンライン購買活動の活発化が住宅用需要の基盤を提供しており、商業ユーザーはフリート展開とサービスサポートを評価しています。
主要レポートのポイント
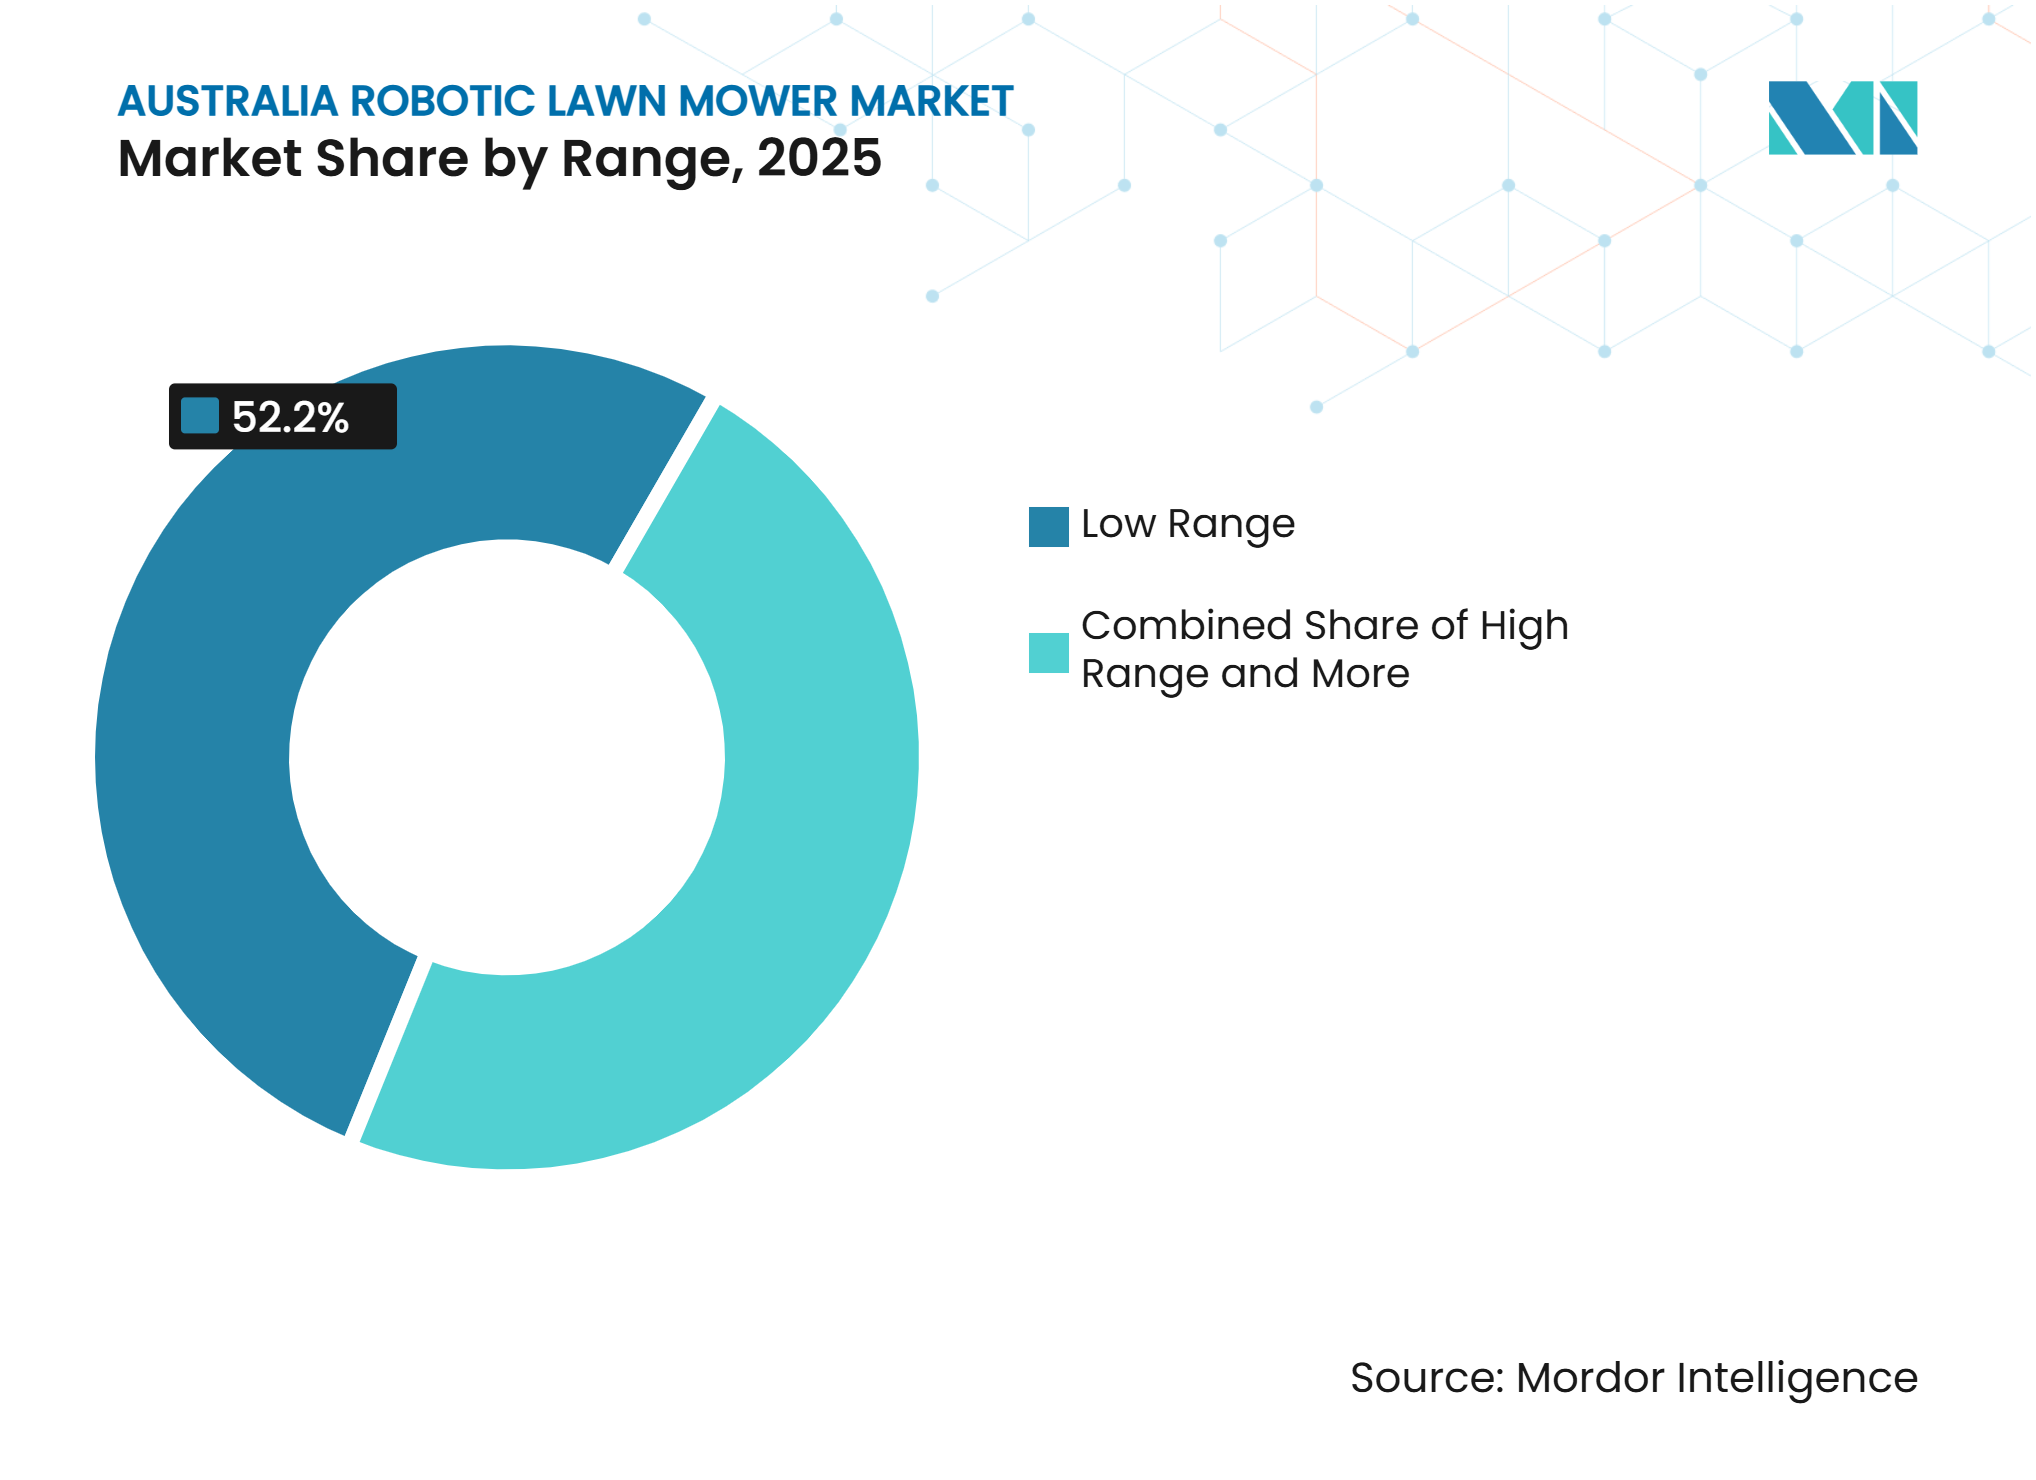
- レンジ別では、ローレンジが2025年のオーストラリア ロボット芝刈り機 市場シェアの52.2%を占める大カテゴリーであり、ハイレンジは2026年から2031年にかけてCAGR 10.5%で成長すると予測されています。
- バッテリー容量別では、20〜30Vが2025年の収益の55.9%を占める最大カテゴリーであり、30V超は2026年から2031年にかけてCAGR 13.8%で成長すると予測されています。
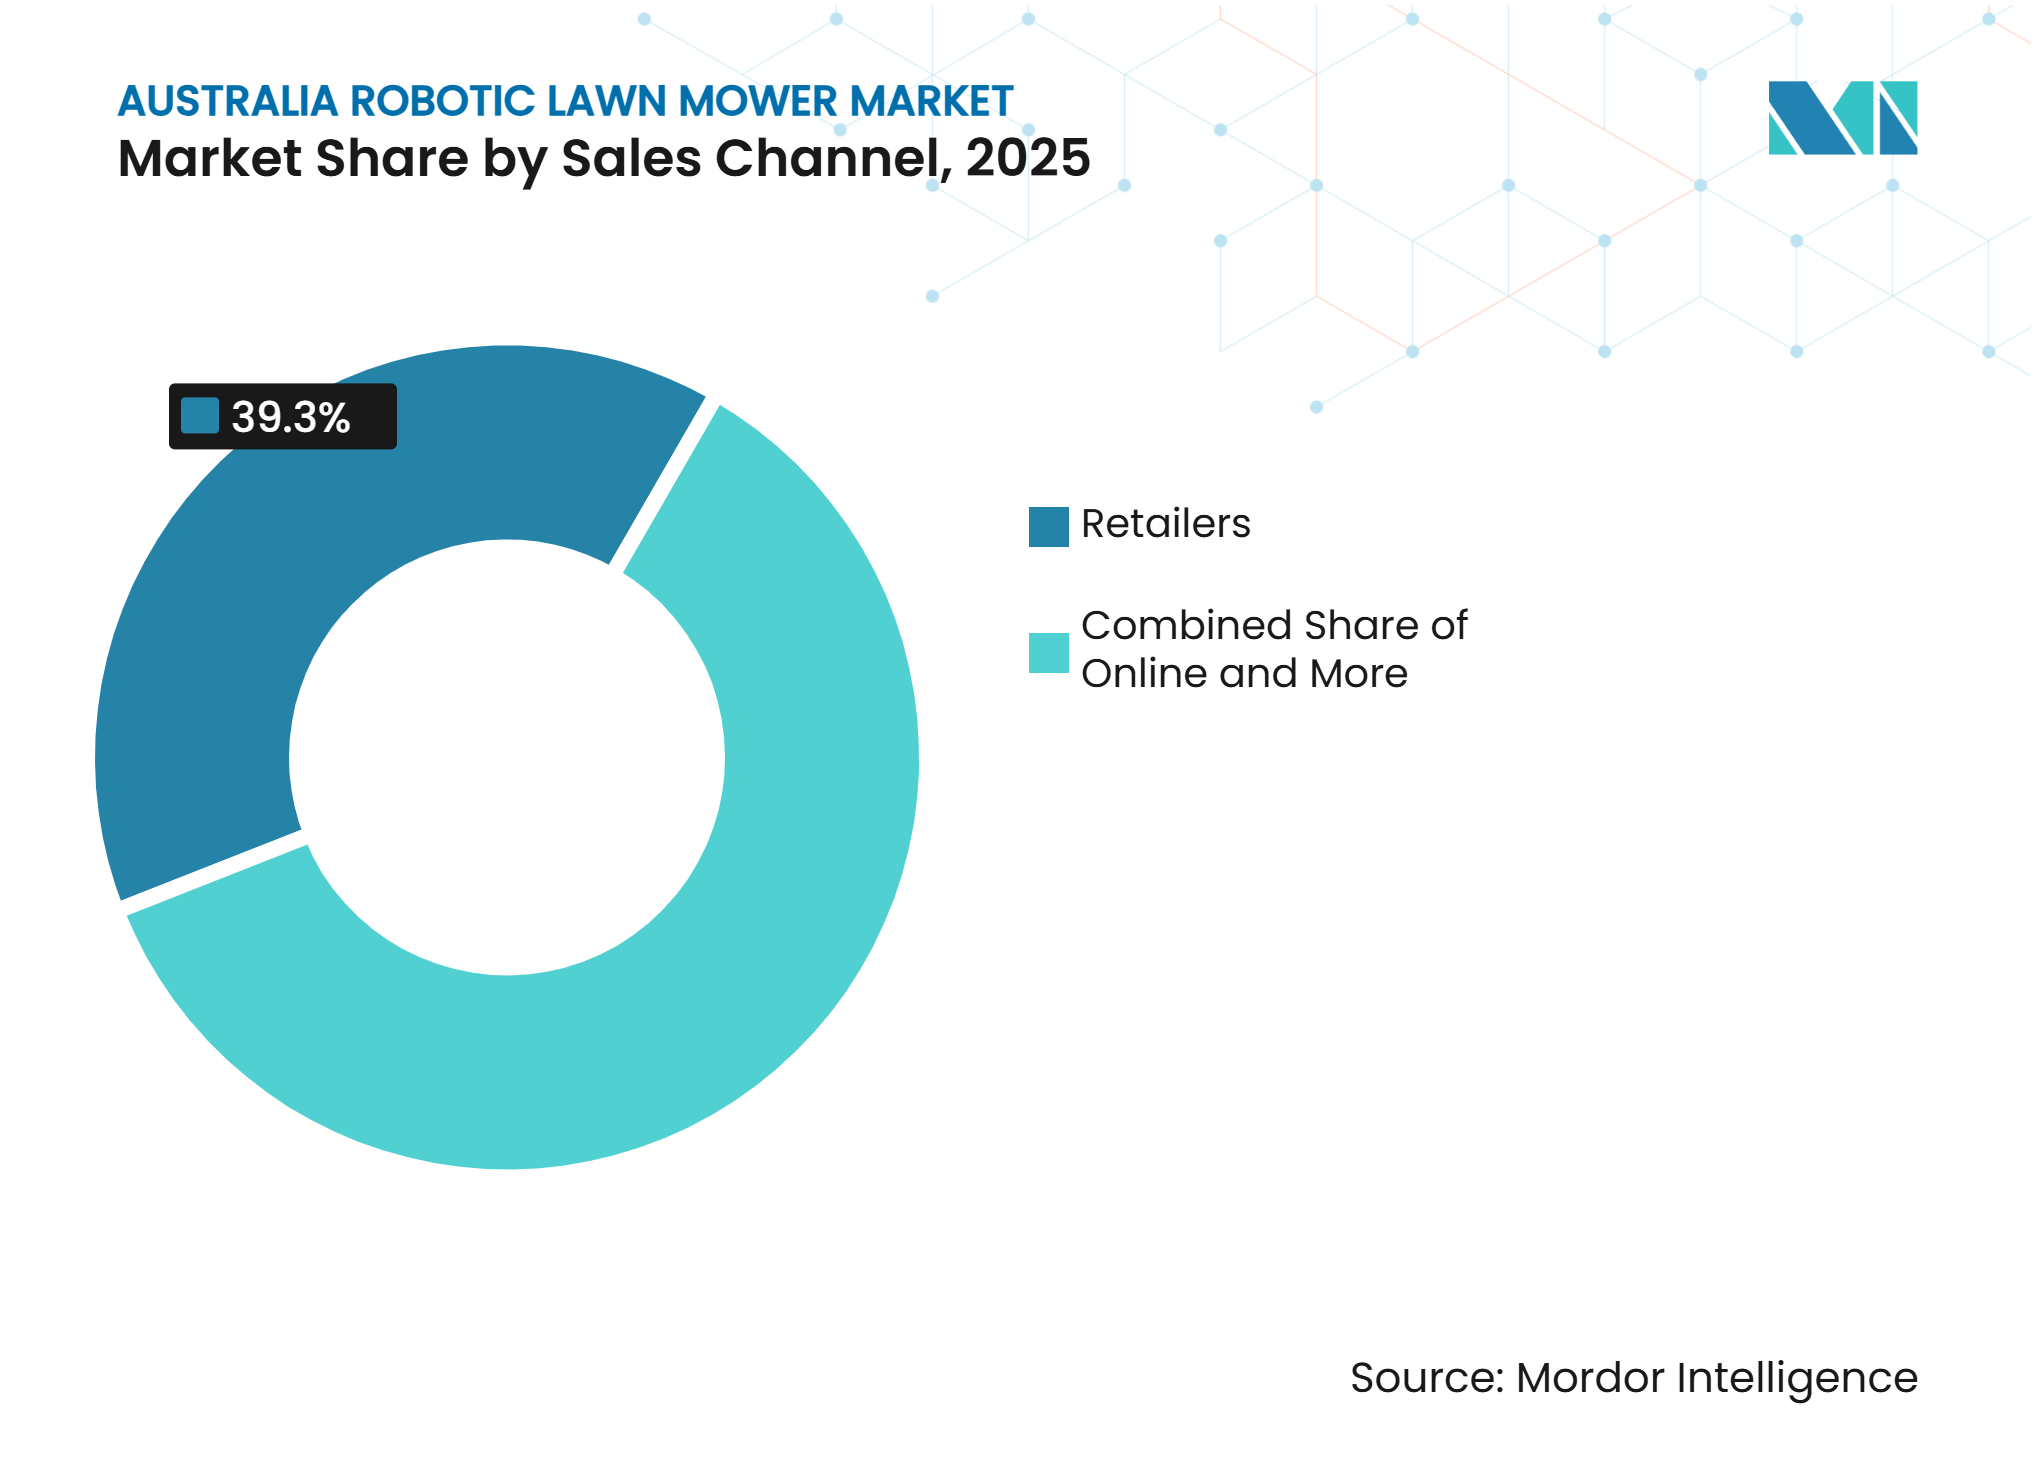
- 販売チャネル別では、小売業者が2025年の収益の39.3%を占める最大カテゴリーであり、オンラインは2026年から2031年にかけてCAGR 12.5%で成長すると予測されています。
- 用途別では、住宅用が2025年の収益の56.4%を占める最大カテゴリーであり、商業用は2026年から2031年にかけてCAGR 11.3%で成長すると予測されています。
- エンドユーザー別では、住宅所有者が2025年の収益の51.1%を占める最大カテゴリーであり、スポーツグラウンドおよび公園は2026年から2031年にかけて最も速いCAGR 13.1%で成長すると予測されています。
- 接続方式別では、バウンダリーワイヤーが2025年の収益の45.7%を占める最大カテゴリーであり、ビジョンガイドシステムは2026年から2031年にかけて最も速いCAGR 15.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 労働力不足と芝生管理コストの上昇 | +2.1% | 全国的、特にニューサウスウェールズ州、ビクトリア州、クイーンズランド州の都市部および都市近郊のターフ運営、ゴルフコリドー、スポーツ施設において最も顕著 | 短期(2年以内) |
| 住宅の利便性とオーストラリアのアウトドアリビング文化 | +1.8% | 全国的、州都および郊外外縁部が販売量を牽引 | 短期(2年以内) |
| 商業用ターフおよび公共庭園用途への拡大 | +1.5% | 全国的、東海岸のゴルフ、スポーツグラウンド、自治体所有物件での早期活動 | 中期(2〜4年) |
| 静粛で低排出の芝生管理への需要 | +1.4% | 全国的、多様な郊外の区画プロファイルを持つ都市部で最も近い将来の効果が強い | 中期(2〜4年) |
| ワイヤーフリーナビゲーションによるオーストラリアの芝生への適合性向上 | +1.2% | 全国的、州都が先行し、地方の需要はオンラインチャネルによって支えられる | 短期(2年以内) |
| アーリーアダプタープレミアムの低下と小売普及の拡大 | +1.0% | ニューサウスウェールズ州、ビクトリア州、南オーストラリア州の都市部および郊外の自治体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
労働力不足と芝生管理コストの上昇
オーストラリア ロボット芝刈り機 市場は、定期的なターフ作業の人員採用における継続的な困難によって支えられています。オーストラリア政府は、造園業者および灌漑技術者を2024年12月のコアスキル職業リストに掲載しました[1]。ゴルフコース、公園、スポーツ会場は、人員不足にもかかわらず固定スケジュールで芝刈りを完了する必要があります。自律型機器は、繰り返しの刈り込み作業をグラウンドチームから切り離し、灌漑、表面準備、病害管理、植物の健康管理に集中できるようにします。商業的価値は労働力要件の削減に限定されず、熟練労働者が不足している場合でも維持理スケジュールの一貫性を向上させることができます。
住宅の利便性とオーストラリアのアウトドアリビング文化
屋外スペースが家庭維持管理の定期的な一部であるため、住宅基盤はオーストラリア ロボット芝刈り機 市場にとって引き続き重要です。2025年には、オーストラリアポストによると、510万世帯がホーム・ガーデン製品をオンラインで購入しました。この購買パターンにより、製品の特徴と価格のオンライン比較がロボット芝刈り機の販売においてより重要になっています。住宅所有者は、特に庭の外観が不動産維持管理の決定の一部である場合、スケジュール化された芝刈りと定期的な芝生作業に費やす時間の削減を重視する可能性があります。直接オンラインブランドは、物理的なディーラーカバレッジに完全に依存することなくこの購買層にリーチできますが、初めての購入者には明確な製品情報とサポートが引き続き重要です。
商業用ターフおよび公共庭園用途への拡大
商業施設は頻繁かつ一貫した刈り込みを必要とすることが多いため、オーストラリア ロボット芝刈り機 市場の成長セグメントを提供しています。HusqvarnaとNuturは、オーストラリアのプロのターフ顧客向けにロボットおよびバッテリー駆動ソリューションをサポートするため、2026年2月にパートナーシップを締結しました。この取り決めにより、商業用機器は、ゴルフ、スポーツ、自治体環境にすでにサービスを提供しているローカルのプロターフ流通ネットワークと連携します。管理されたターフ顧客は複数のユニットを展開でき、継続的な設置、サービス、技術サポートを必要とします。これらの要件により、単一の住宅用製品購入ではなく、機器の可用性と継続的な運用サポートに基づく販売モデルが生まれます。
ワイヤーフリーナビゲーションによるオーストラリアの芝生への適合性向上
ワイヤーフリーナビゲーションは、ロボット芝刈りの対象となる物件の範囲を拡大しています。MAMMOTIONは、そのLUBA 3 AWDシリーズがLiDAR、NetRTKポジショニングシステム、デュアルカメラナビゲーションを使用していると説明しており、バウンダリーワイヤー設置への依存を低減するよう設計されています。このようなシステムは、不規則な境界、変化する芝生レイアウト、樹木の覆い、またはアクセスが困難な地点を持つ敷地の設置作業を削減する可能性があります。より広範な商業展開が実現する前に、斜面や障害物周辺での信頼性の高いパフォーマンスが依然として必要です。製品はまた、年間を通じて物件が変化する際にも信頼性の高い刈り込みパターンを維持する必要があります。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期購入・展開コスト | -1.80% | 全国的、郊外外縁部の住宅購入者および小規模造園業者への影響が強い | 中期(2〜4年) |
| 芝生レイアウト、地形、草の状態の制限 | -1.60% | 全国的、クイーンズランド州およびニューサウスウェールズ州沿岸部および農村地域への影響が強い | 中期(2〜4年) |
| モバイル、Wi-Fi、衛星接続への依存 | -1.10% | モバイルブロードバンドが不安定な都市近郊、地方、および遠隔地のオーストラリア | 長期(4年以上) |
| バッテリーの安全性、信頼性、消費者信頼の懸念 | -0.90% | 全国的、商業購入者および無人運転に対する関連性が高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期購入・展開コスト
初期コトは、特に設置や敷地準備が必要な場合、オーストラリア ロボット芝刈り機 市場の制約要因として残っています。購入者は、意思決定の一部として機器、充電、マッピング、継続的なサポート、サービス手配のコストを評価する必要があるかもしれません。大規模な敷地では複数のユニットが必要になる場合もあり、初期投資が増加し、調達計画がより重要になります。定期的な労働力ニーズが明確であっても、小規模な商業組織は大規模施設よりも長い調達・予算承認サイクルに直面する可能性があります。したがって、自治体施設、ゴルフクラブ、小規模業者の財務的・運用的要件が異なるため、商業顧客グループ間で導入状況が異なる場合があります。
芝生レイアウト、地形、草の状態の制限
オーストラリアの芝生は、すべての製品が効果的に対応できるわけではない地形、草、障害物の条件を呈する場合があります。密なバッファローグラスやキクユグラス、急勾配の区画、狭い通路、水景、不規則な縁は、適切な刈り込みおよびナビゲーション能力の必要性を高めます。ANKER Innovationsは、そのeufy E15モデルに草に関連する運転除外事項を記載しており、購入者が製品仕様を敷地条件に合わせる必要性を示しています。これらの条件は、顧客が敷地適合性に十分な確信を持つまで購入を遅らせる可能性があり、設置業者は運転に対して現実的な期待を設定できます。購入者はまた、季節的な草の成長が作業量を変化させる際に刈り込み計画を調整する必要がある場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンジ別:
ローレンジが住宅需要をリードし、ハイレンジが大規模敷地をサポートローレンジは2025年のオーストラリア ロボット芝刈り機 市場収益の52.2%を占め、最大のレンジカテゴリーとなりました。これらの芝刈り機は、より小さく定義された芝生と比較的シンプルなカバレッジニーズを持つ住宅所有者にサービスを提供します。このグループの購入者は通常、定期的な手動芝刈りの実用的な代替手段を求めています。このカテゴリーは、より低い複雑さのエントリーポイントを提供することで初回導入を支援します。競争は価格、基本的なナビゲーション、保証カバレッジ、小売サポートを中心に展開されます。
ミドルレンジ製品は、より大きな郊外の芝生と1つ以上の刈り込みエリアを持つ物件にサービスを提供します。最高容量の機器ティアに移行することなく、より広いカバレッジを提供します。ハイレンジは2026年から2031年にかけて最も速いCAGR 10.5%で成長すると予測されています。このティアは、より高い容量と耐久性を必要とする大規模住宅物件、機関施設、商業フリートに関連しています。HusqvarnaのiQシリーズは、5,000m²までの物件向けに2026年にオーストラリアで利用可能であり、MAMMOTIONはオーストラリアでLUBA 3 AWDを提供しています[2]。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
バッテリー容量別:
中電圧製品がリードし、高電圧が長時間運転サイクルに対応20〜30Vカテゴリーは2025年の収益の55.9%を占め、最大のバッテリー容量セグメントでした。標準的な郊外の芝生における多くの住宅用芝刈り機の運転ニーズと一致しています。20V未満のシステムは、より短い稼働時間と軽い刈り込み負荷が敷地ニーズを満たす場合に関連しています。購入者はカバレッジ、充電の利便性、使いやすさでこれらの製品を評価します。バッテリー容量は地形、草の密度、刈り込み頻度とともに考慮する必要があります。
30V超は2026年から2031年にかけて最も速いCAGR 13.8%で成長すると予測されています。高電圧プラットフォームは、管理されたターフ敷地での長時間運転と要求の高い刈り込み条件に関連しています。このカテゴリーにおけるオーストラリア ロボット芝刈り機 市場の機会は、商業的な作業負荷を処理できる機器に結びついています。Husqvarnaは、機器の使用とサービスニーズが住宅所有とは異なるプロのターフ環境向けに商業ソリューションを販売しています。
販売チャネル別:
小売業者がリードし、オンライン販売が拡大小売業者は2025年の収益の39.3%を占め、最大の販売チャネルセグメントでした。実店舗は顧客がモデルを比較し、デモを見て、設置について話し合うのに役立ちます。このサポートは、自律型芝刈り機の操作に不慣れな購入者に有用です。小売業者はまた、製品を選択する前に顧客が芝生の状態について話し合うことを可能にします。ディーラーネットワークは設置、修理、アフターセールスサポートにとって引き続き重要です。
専門店は、ナビゲーション、カバレッジ、敷地設計、または商業展開に関する詳細なアドバイスを必要とする購入者にサービスを提供します。オンラインは2026年から2031年にかけて最も速いCAGR 12.5%で成長すると予測されています。2025年には、オーストラリアポストによると、州都が家庭・ガーデンのオンライン支出の74%を占めました。オンラインチャネルにより、顧客は価格帯やナビゲーション方法にわたって製品を比較できます。オーストラリア ロボット芝刈り機 市場は、オンライン販売にアクセスしやすい技術サポートとサービスオプションが含まれる場合に恩恵を受けます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
住宅用がリードし、商業用途が拡大住宅用は2025年の収益の56.4%を占め、オーストラリア ロボット芝刈り機 市場で最大の用途でした。需要はスケジュール化された自動芝生管理の利便性によって牽引されています。住宅用製品は、管理しやすいターフを持つ都市部および郊外地域全体で見られます。購入者は多くの場合、価格、セットアップ、刈り込みカバレッジ、芝生との適合性に焦点を当てます。これらの製品はまた、実用的な障害物検知とわかりやすいカスタマーサポートを必要とします。
商業用は2026年から2031年にかけて最も速いCAGR 11.3%で成長すると予測されています。商業ユーザーは自律型芝刈りをより広範なグラウンド管理プロセスの一部として扱います。ゴルフコース、公園、スポーツグラウンド、キャンパス、リゾートは複数のユニットと計画的なサービスを必要とする場合があります。Husqvarnaの2026年2月のNuturとのパートナーシップは、オーストラリアのゴルフコース、スポーツ施設、自治体環境を対象としています。設置、トレーニング、迅速なサービスを提供するサプライヤーは、これらのニーズを満たすためにより有利な立場にあります。
エンドユーザー別:
住宅所有者がリードし、スポーツグラウンドおよび公園が最速成長住宅所有者は2025年のエンドユーザー収益の51.1%を占め、最大のエンドユーザーグループでした。彼らの購入は、小型および中型ロボット芝刈り機への需要を支えています。家庭用ユーザーは一般的に、操作が簡単で予測可能な芝生に適した製品を必要とします。オンライン調査により、ナビゲーション方法、カバレッジの主張、保証条件を比較できます。このグループは広い流通を支えますが、コストと敷地適合性に敏感なままです。
スポーツグラウンドおよび公園は2026年から2031年にかけて最も速いCAGR 13.1%で成長すると予測されています。これらの敷地は一貫した表面状態を必要とし、多くの場合固定の維持管理スケジュールに従います。造園会社は自律型芝刈りを使用して、縁取り、生垣の刈り込み、灌漑チェック、園芸作業にスタッフを確保できます。ゴルフコースも継続的に大面積のターフを維持するため重要です。オーストラリア ロボット芝刈り機 産業は、サプライヤーが信頼性の高い運転と継続的なサービスサポートを提供する場合に恩恵を受けることができます。
接続方式別:
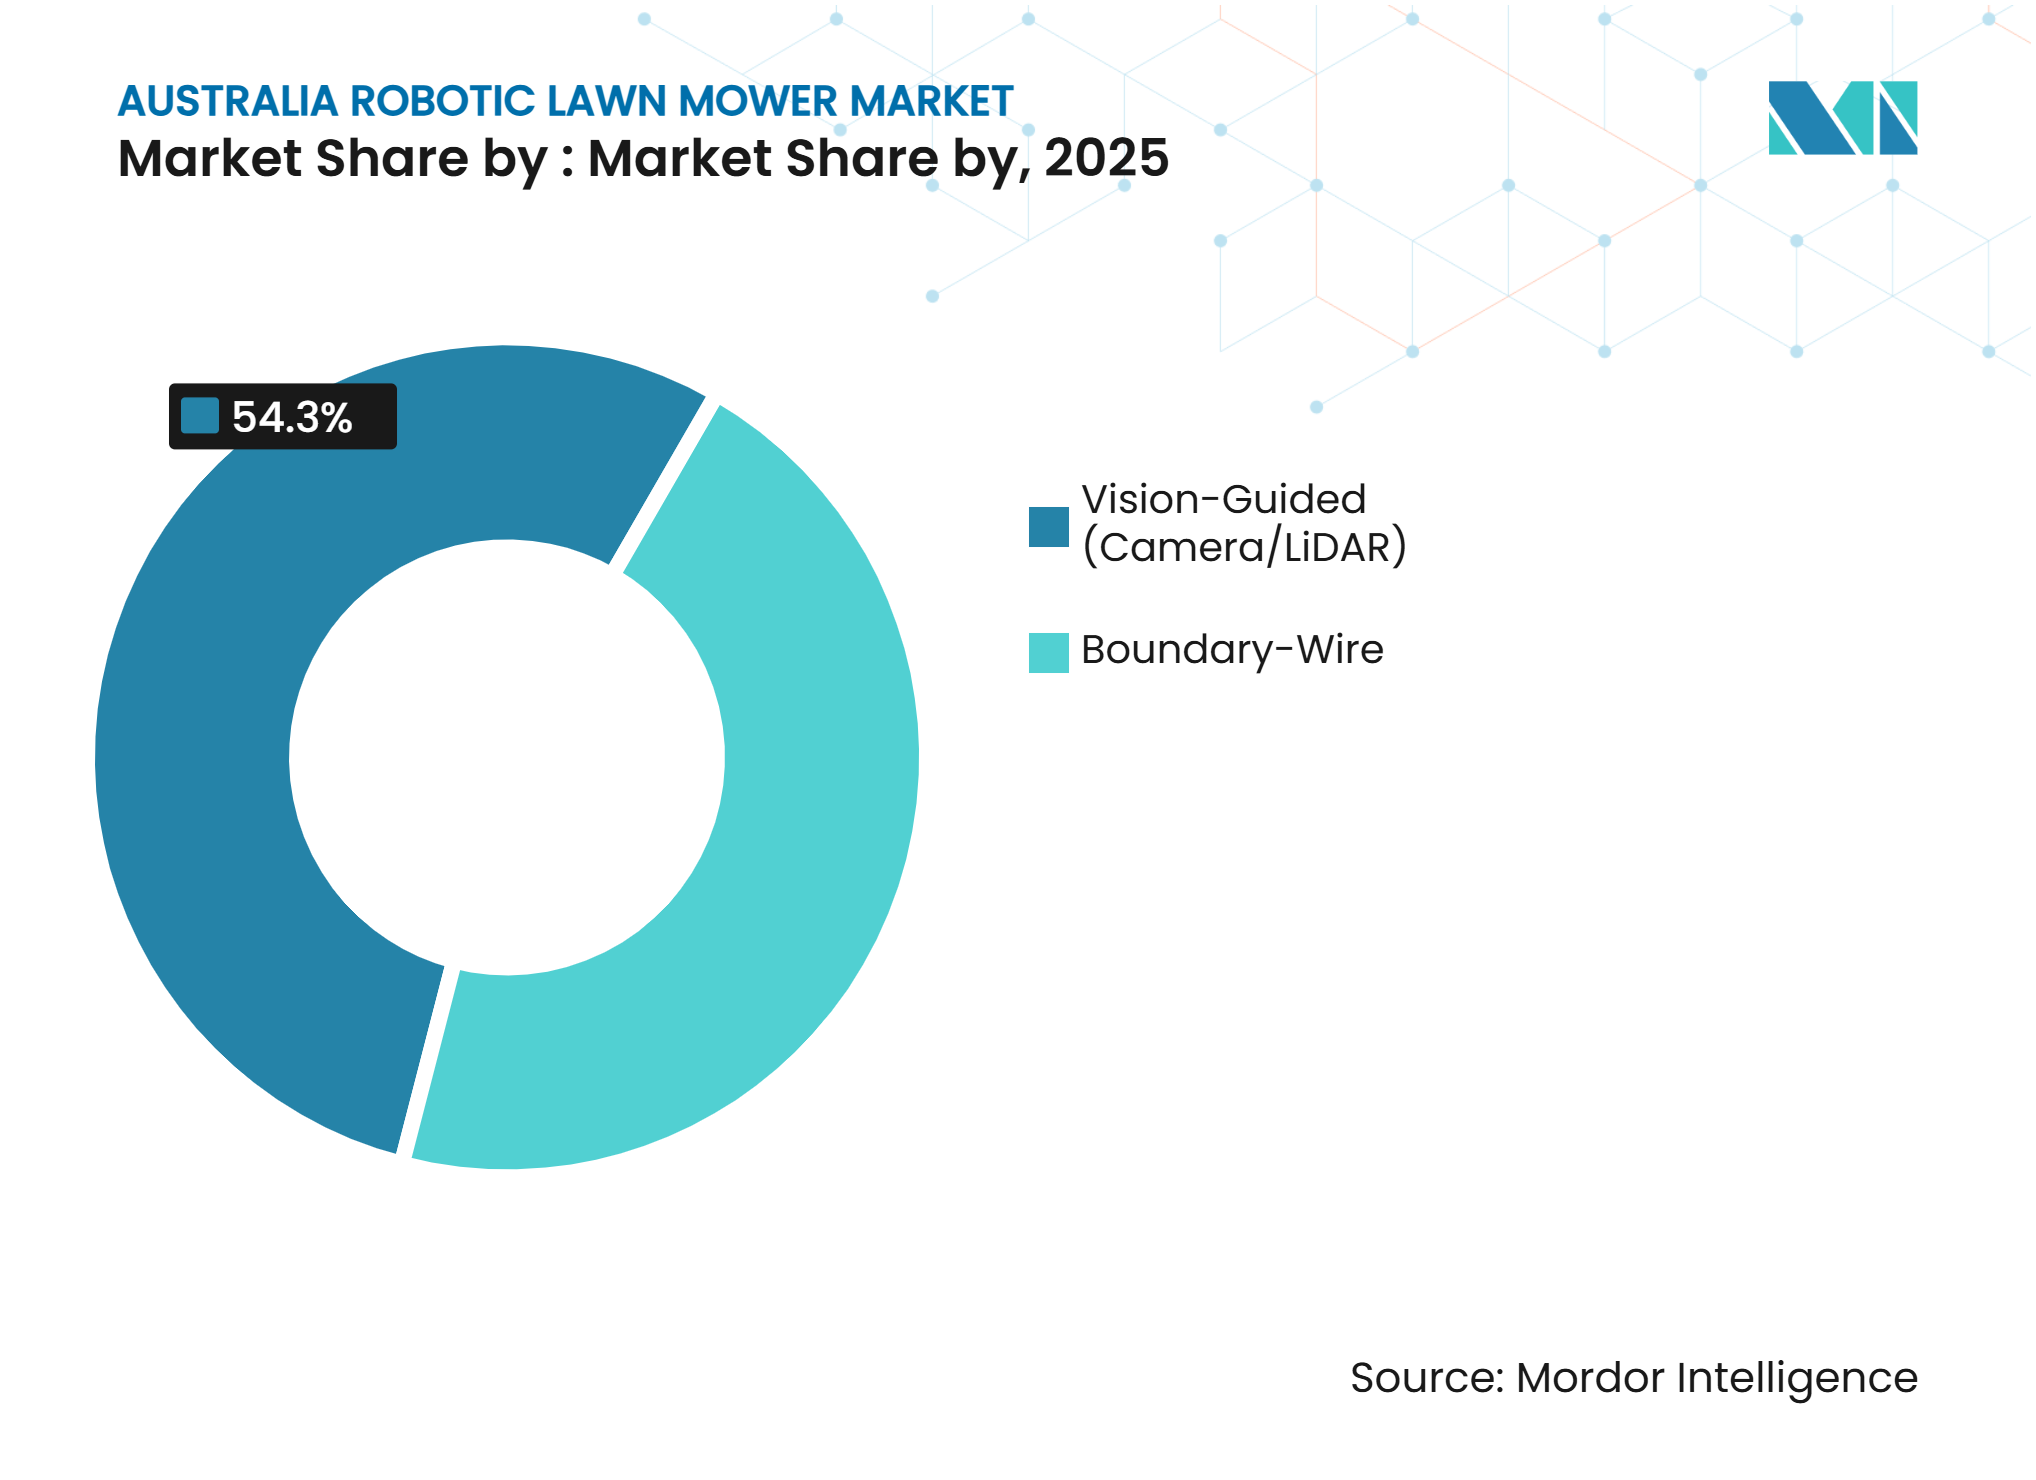
バウンダリーワイヤーがリードし、ビジョンガイドシステムが最速成長バウンダリーワイヤーは2025年の収益の45.7%を占め、最大の接続方式セグメントでした。その地位は、確立された住宅用および専門チャネルを通じてすでに設置された製品を反映しています。バウンダリーワイヤーシステムは、安定したレイアウトの芝生で予測可能な周囲制御を提供します。設置要件により、初回導入に関わる手間が増加する場合があります。このカテゴリーは、定義されたセットアッププロセスまたはディーラーの支援を好む購入者に適しています。
スマートGPS / Wi-Fiシステムは、バウンダリーワイヤーの設置が魅力的でない敷地にサービスを提供します。ビジョンガイドシステムは2026年から2031年にかけて最も速いCAGR 15.5%で成長すると予測されています。Husqvarnaは2026年3月に7台のロボット芝刈り機に人工知能(AI)ビジョン技術を発表し、住宅用および業務用製品を含みます。カメラおよび光検出測距(LiDAR)システムは、衛星のみのパフォーマンスが制限される障害物周辺のナビゲーション改善を目指しています。それらの導入は、様々な草、樹木の覆い、地形、レイアウトを持つ芝生全体での信頼性の高い運転に依存します。
注記: 個別セグメントのセグメンシェアはレポート購入時に入手可能
地理的分析
オーストラリア ロボット芝刈り機 市場には正式な国内サブナショナルセグメンテーションはありませんが、需要は州および都市回廊によって異なります。ニューサウスウェールズ州、ビクトリア州、クイーンズランド州には、郊外の芝生、ゴルフコース、スポーツ施設、商業物件が大きく集中しています。これらの条件は、家庭用購入と管理されたターフ用途の両方を支えています。Husqvarnaの2026年のNuturとの活動は、オーストラリアのゴルフ、スポーツ、自治体顧客にサービスを提供しています。ローカル展開は近隣のプロ購入者の不確実性を低減できますが、州レベルの別個の市場を形成するわけではありません。
クイーンズランド州は、自律型刈り込みによってサポートできる年間を通じた芝生管理ニーズを持っています。密なバッファローグラスやキクユグラスは、刈り込みパフォーマンスとナビゲーションへの要求を高める場合もあります。MAMMOTIONは、そのLUBA 3 AWDが80%までの斜面向けに設計されていると述べており、不均一な住宅敷地に関連しています。製品の選択は草の状態、斜面、障害物によって異なります。ニューサウスウェールズ州とビクトリア州も、ターフの品質と運転スケジュールが重要な商業機会を提供しています。
西オーストラリア州と南オーストラリア州は、小売業者、ディーラー、オンライン販売を通じてサービスを受けています。オーストラリアポストは2025年に内陸地方地域でのオンラインホーム・ガーデン購買活動を報告しました。これにより、サプライヤーは専門店が少ない地域へのルートを得ることができます。都市近郊および遠隔地では、モバイル、Wi-Fi、衛星接続が弱い場合があります。これらの条件は、大規模な半農村物件でのワイヤーフリーシステムを制限する可能性があります。オーストラリア通信・メディア庁は、無線サービスに関連するスペクトラム政策を管理しています。購入者は依然として、信号の安定性、樹木の覆い、物件の規模、サポートの可用性について敷地レベルの評価を必要とします。
市場ランドスケープ
市場集中度
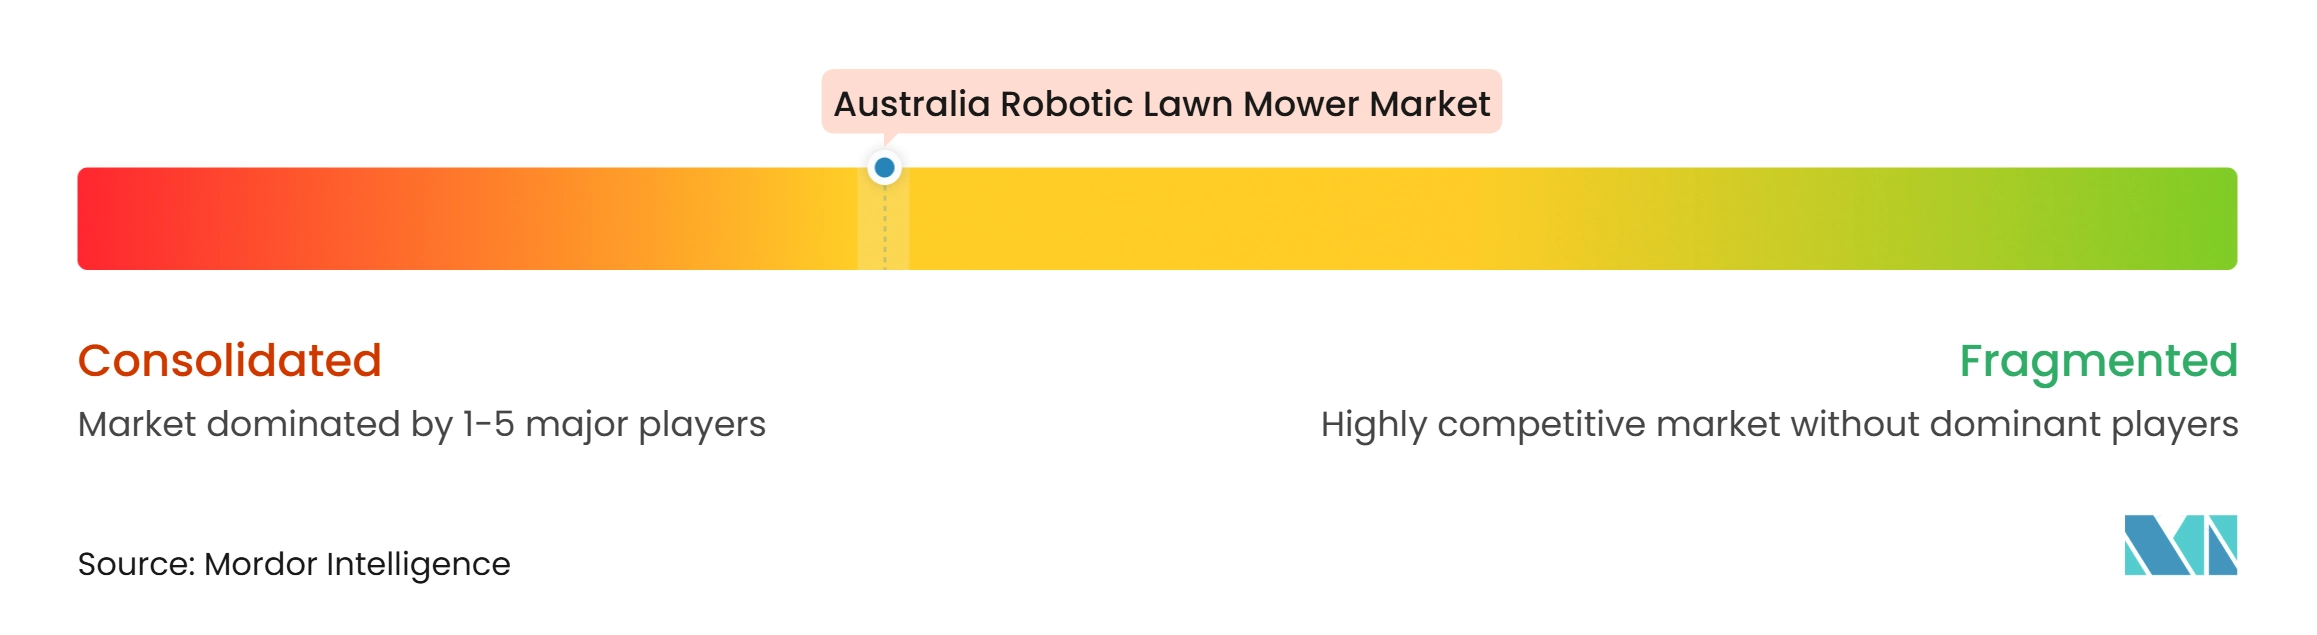
オーストラリア ロボット芝刈り機 市場には、確立されたディーラー主導のサプライヤーと新しいワイヤーフリーブランドが含まれています。Husqvarnaはプロおよびディーラー主導のチャネルで強力な地位を持っています。そのオーストラリアのポートフォリオには、Automower製品と管理されたターフ敷地向けのプロフェッショナルCEORAおよびEPOSソリューションが含まれています。STIHL、Positec Group Ltd.、Navimow、MAMMOTION、ANKER INNOVATIONS AUSTRALIA PTY LTD、Sunseeker、Zucchetti Centro Sistemi S.p.a.、FJDYNAMICS PTE.LTD.、YAMABIKO Corporation、Spacewalker Technology Hong Kong Co., Limited、ECOVACS、AL-KO Geräte GmbH、Roborock Technology (Shanghai) Co., Ltd.、HOOKII Allも企業ユニバースに含まれています。主要サプライヤーの検証済み企業シェアデータは入手できません。
HusqvarnaとNuturは2026年2月に、プロのターフ顧客向け商業用ロボットおよびバッテリー駆動ソリューションを拡大するためのパートナーシップを締結しました[3]。Husqvarna Groupは2026年3月に7台のロボット芝刈り機にAIビジョン技術を発表し、8,000m²までの敷地向けの商業用Automower 540 EPOS構成を含みます。MAMMOTIONは2026年6月にLUBA 3 AWDシリーズのオーストラリア向けアップデートを公開し、LiDAR、NetRTK、デュアルカメラナビゲーションアプローチを説明しました。これらの動きは、製品開発と商業またはダイレクトオンライン顧客へのより広いアクセスを組み合わせています。設置サポートと信頼性の高い運転は、製品仕様とともにサプライヤー選定に影響を与える可能性があります。
競争分野にはバウンダリーワイヤー製品と新しいワイヤーフリーシステムが含まれます。バウンダリーワイヤーサプライヤーは、設置とサービスがすでに販売プロセスの一部である場合に関連性を維持します。ワイヤーフリーサプライヤーは、カメラ、LiDAR、衛星測位、ソフトウェアを通じてセットアップ作業を削減しようとしています。製品の安全性も重要です。なぜなら、オーストラリア競争・消費者委員会が消費者製品安全義務とリコールを管理しているからです。サプライヤーは、刈り込みパフォーマンスとともに、バッテリーの安全性、保証サポート、消費者の信頼に対処する必要があります。
オーストラリア ロボット芝刈り機 産業リーダー
-
Husqvarna AB
-
Positec Group Ltd.
-
STIHL Pty Ltd
-
Navimow
-
MAMMOTION
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア ロボット芝刈り機 市場 このレポートでカバーされる企業
- Husqvarna AB
- STIHL Pty Ltd
- Positec Group Ltd.
- Navimow
- MAMMOTION
- ANKER INNOVATIONS AUSTRALIA PTY LTD
- Sunseeker
- Zucchetti Centro Sistemi S.p.a.
- FJDYNAMICS PTE.LTD.
- YAMABIKO Corporation (Belrobotics)
- Spacewalker Technology Hong Kong Co., Limited(Mova Tech Australia)
- ECOVACS
- AL-KO Geräte GmbH
- Roborock Technology (Shanghai) Co., Ltd.
- HOOKII All
最近の産業開発事情 オーストラリア ロボット芝刈り機 市場
- 2026年3月:Husqvarna Groupは、8,000m²までの敷地向けの商業グレードAutomower 540 EPOSを含む7台の新しいロボット芝刈り機にグローバルでAIビジョン統合を発表し、以前に発売されたEPOSモデルにビジョン機能を拡張するカメラアクセサリーも含まれます。
- 2026年2月:Husqvarna ABとNuturは、オーストラリアのゴルフコース、エリートスポーツ設、自治体環境全体でロボットおよびバッテリー駆動ソリューションを推進するための商業パートナーシップを正式化しました。
- 2026年6月:MAMMOTIONはLUBA 3 AWDシリーズのオーストラリア向けアップデートを公開し、LiDAR、NetRTK、デュアルカメラナビゲーションアプローチを説明しました。
オーストラリア ロボット芝刈り機 市場レポートの範囲
ロボット芝刈り機は、人間の介入なしに草刈り作業を実行するためのセンサーとプログラミングを備えた自律型デバイスです。これらは住宅所有者、アパートオーナー、公園や遊び場、その他の場所で住宅用および商業用目的に使用されます。
ヨーロッパ ロボット芝刈り機 市場レポートは、レンジ(ローレンジ、ミドルレンジ、ハイレンジ)、バッテリー容量(20V未満、20〜30V、30V超)、販売チャネル(小売業者、専門店、オンライン)、用途(住宅用および商業用)、エンドユーザー(住宅所有者、造園会社、スポーツグラウンドおよび公園、自治体、ゴルフコース、その他)、接続方式(バウンダリーワイヤー、スマートGPS / Wi-Fi、ビジョンガイド)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ローレンジ |
| ミドルレンジ |
| ハイレンジ |
| 20V未満 |
| 20〜30V |
| 30V超 |
| 小売業者 |
| 専門店 |
| オンライン |
| 住宅用 |
| 商業用 |
| 住宅所有者 |
| 造園会社 |
| スポーツグラウンドおよび公園 |
| 自治体 |
| ゴルフコース |
| その他 |
| バウンダリーワイヤー |
| スマートGPS / Wi-Fi |
| ビジョンガイド(カメラ / LiDAR) |
| レンジ別 | ローレンジ |
| ミドルレンジ | |
| ハイレンジ | |
| バッテリー容量別 | 20V未満 |
| 20〜30V | |
| 30V超 | |
| 販売チャネル別 | 小売業者 |
| 専門店 | |
| オンライン | |
| 用途別 | 住宅用 |
| 商業用 | |
| エンドユーザー別 | 住宅所有者 |
| 造園会社 | |
| スポーツグラウンドおよび公園 | |
| 自治体 | |
| ゴルフコース | |
| その他 | |
| 接続方式別 | バウンダリーワイヤー |
| スマートGPS / Wi-Fi | |
| ビジョンガイド(カメラ / LiDAR) |
レポートで回答される主要な質問
オーストラリアでロボット芝刈り機への需要を牽引しているものは何ですか?
労働力不足、住宅所有者の利便性、商業用ターフのニーズ、ワイヤーフリーナビゲーションが需要を支えています。
オーストラリアのロボット芝刈り機セクターの規模はどのくらいですか?
このセクターは2026年に86.5 ミリオン 米ドルと推定され、2031年までに128.5 ミリオン 米ドルに達すると予測されています。
どのユーザーがロボット芝刈り機を最も急速に導入していますか?
スポーツグラウンドおよび公園は2026年から2031年にかけて最も速いCAGR 13.1%で成長すると予測されています。
商業購入者はロボット芝刈り機を購入する前に何を評価すべきですか?
商業購入者は、敷地条件、ナビゲーションの信頼性、サービスカバレッジ、バッテリーの安全性、展開コストを評価すべきです。