
Australien Markt für Roboter-Rasenmäher – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
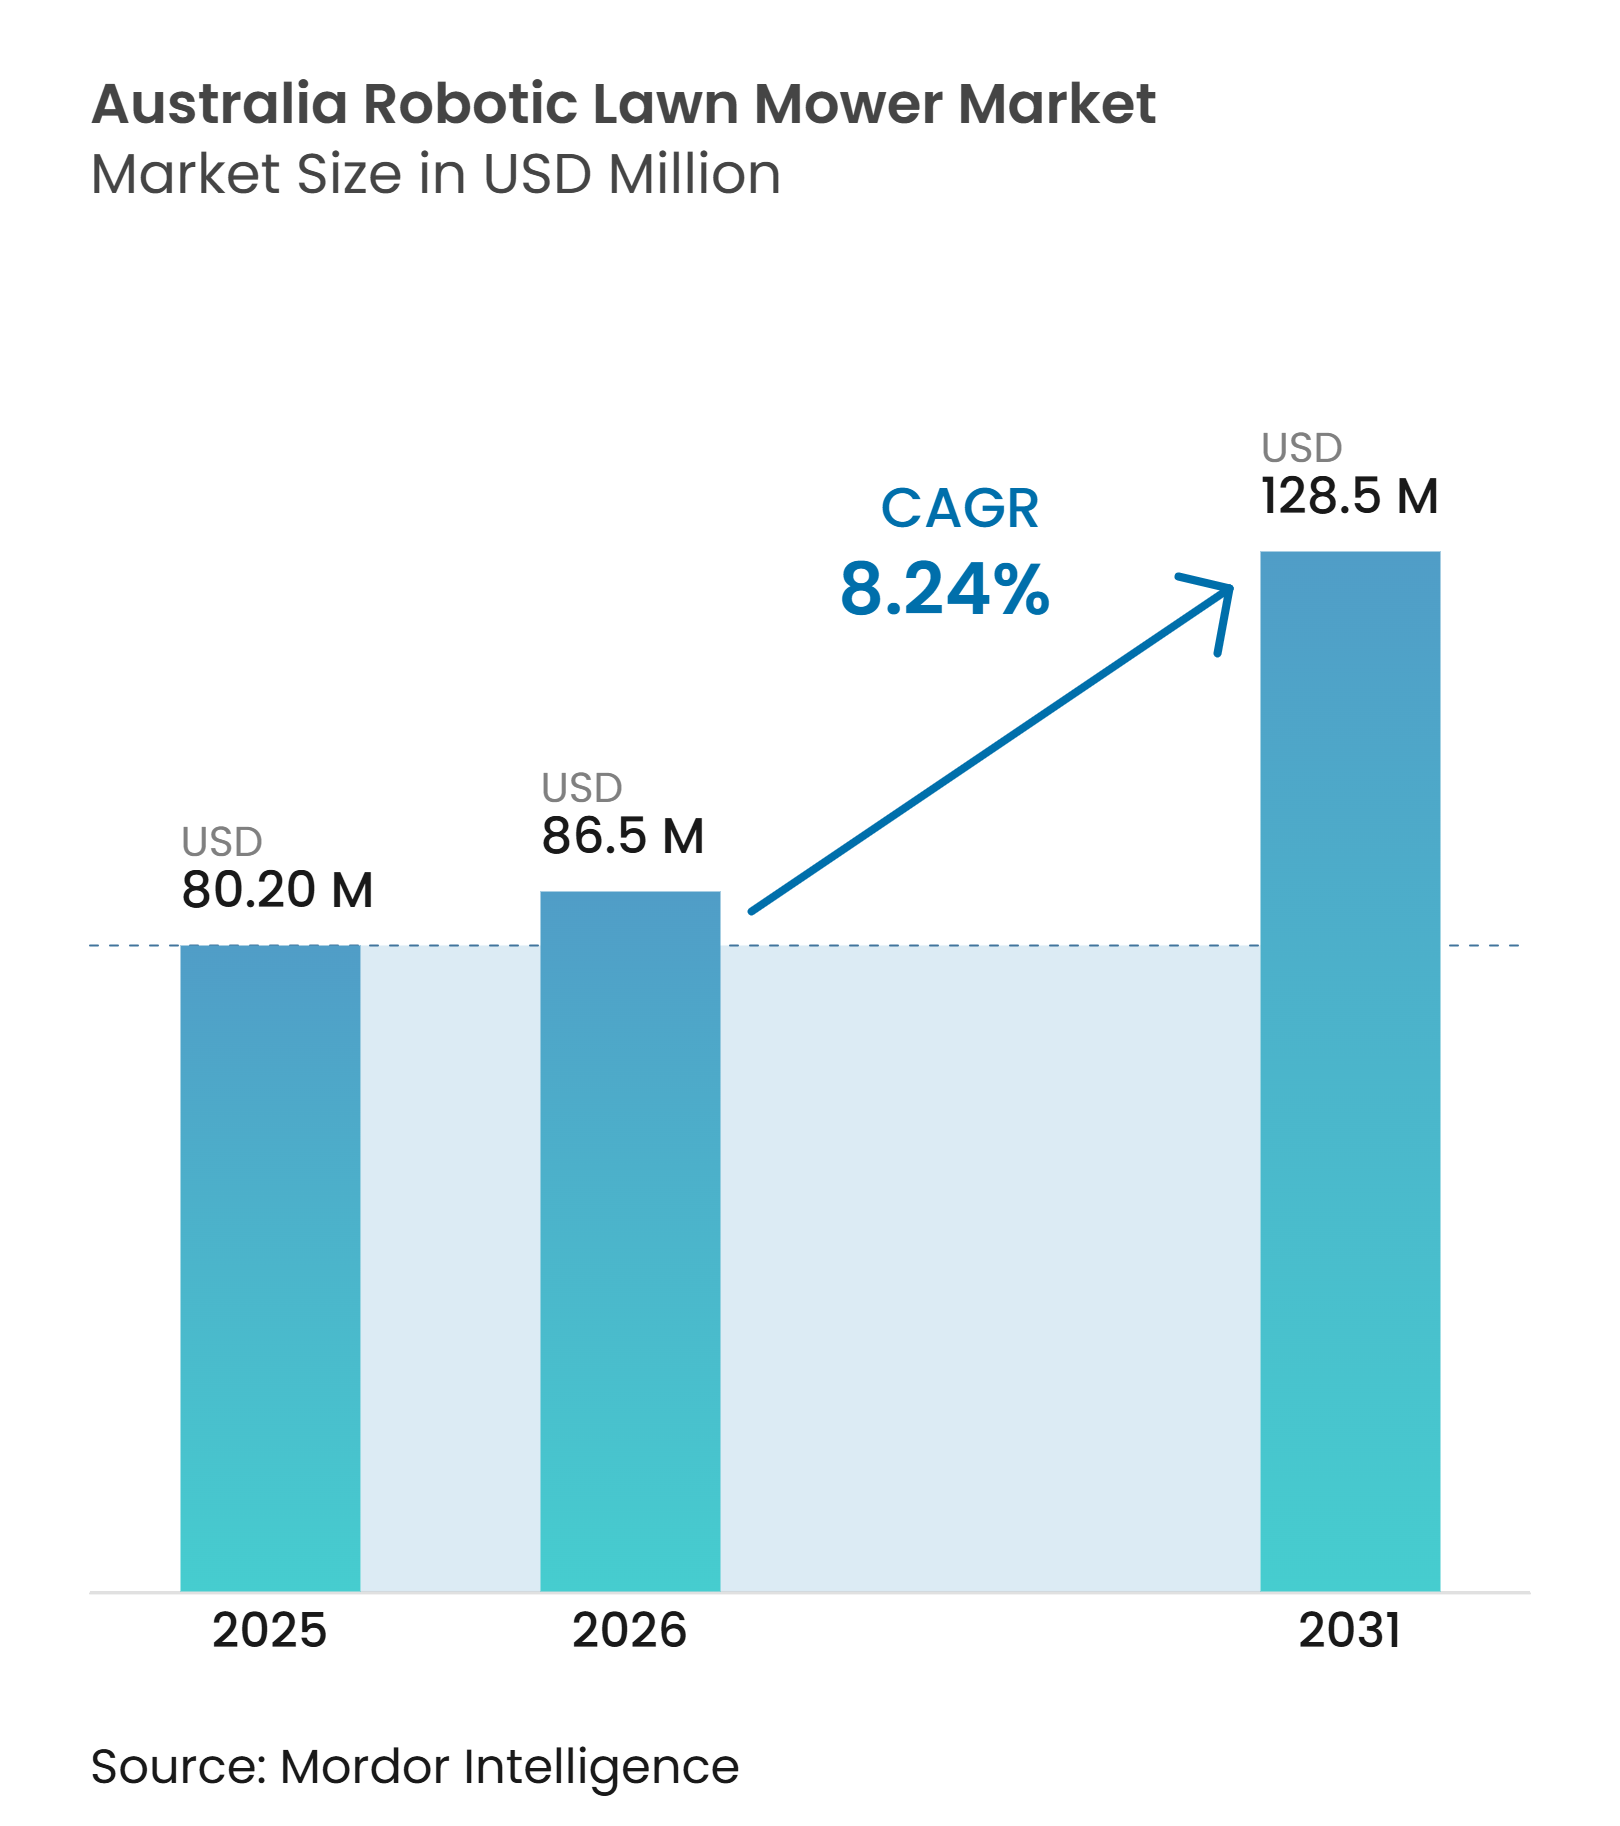
| Marktgröße im Basisjahr (2025) | 80.20 Millionen US-Dollar |
| Marktgröße (2026) | 86.5 Millionen US-Dollar |
| Marktgröße (2031) | 128.5 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Australien Markt für Roboter-Rasenmäher – Analyse von Mordor Intelligence
Die Marktgröße des australischen Marktes für Roboter-Rasenmäher wurde im Jahr 2025 auf 80,2 Millionen USD geschätzt und wird für 2026 auf 86,5 Millionen USD beziffert; bis 2031 soll sie 128,5 Millionen USD erreichen, mit einer prognostizierten CAGR von 8,2 % von 2026 bis 2031. Arbeitskräftemangel in der Grünflächenpflege stärkt die Argumentation für Geräte, die routinemäßige Schnittarbeiten ohne kontinuierlichen Bedienereinsatz durchführen können. Die im Dezember 2024 veröffentlichte Core Skills Occupation List führte Landschaftsgärtner und Bewässerungstechniker als Mangelberufe auf, was die Relevanz arbeitssparender Geräte für professionelle Rasenpflegeanwender unterstreicht. Die Haushaltsausgaben für Außenbereiche und eine verstärkte Online-Kaufaktivität bilden die Grundlage für die Wohnbereichsnachfrage, während gewerbliche Nutzer die Flottenbereitstellung und den Serviceumfang bewerten.
Wichtigste Erkenntnisse des Berichts
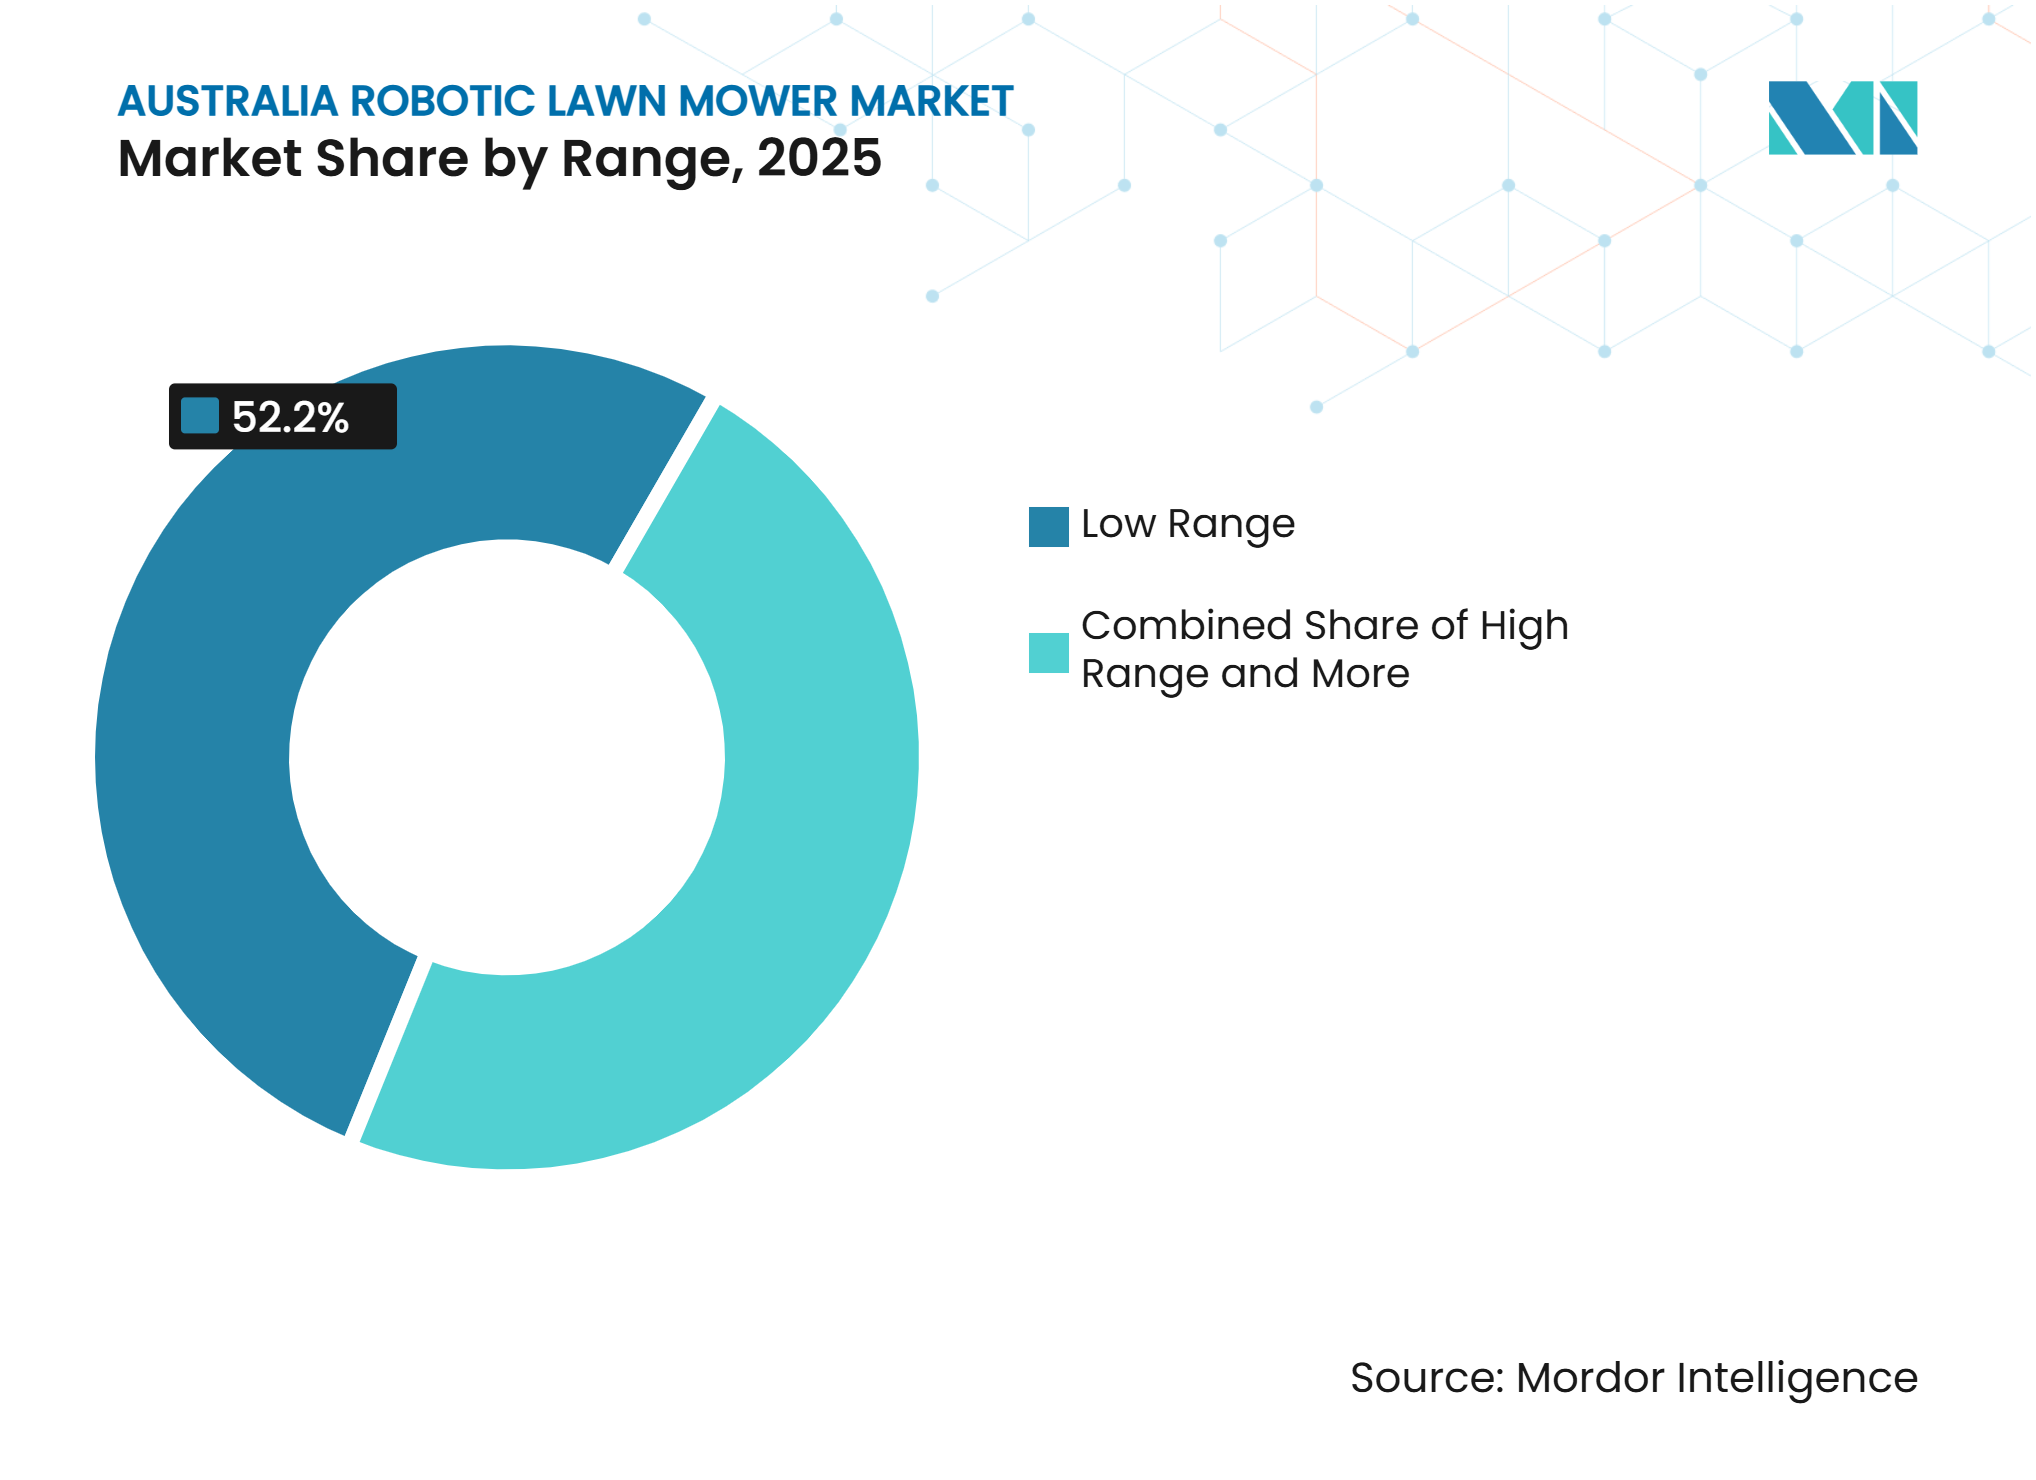
- Nach Reichweite war der Niedrige Bereich im Jahr 2025 mit einem Anteil von 52,2 % am australischen Markt für Roboter-Rasenmäher die größte Kategorie, während der Hohe Bereich von 2026 bis 2031 mit einer CAGR von 10,5 % wachsen soll.
- Nach Batteriekapazität war die Kategorie 20 bis 30 V im Jahr 2025 mit einem Umsatzanteil von 55,9 % die größte Kategorie, während Mehr als 30 V von 2026 bis 2031 mit einer CAGR von 13,8 % wachsen soll.
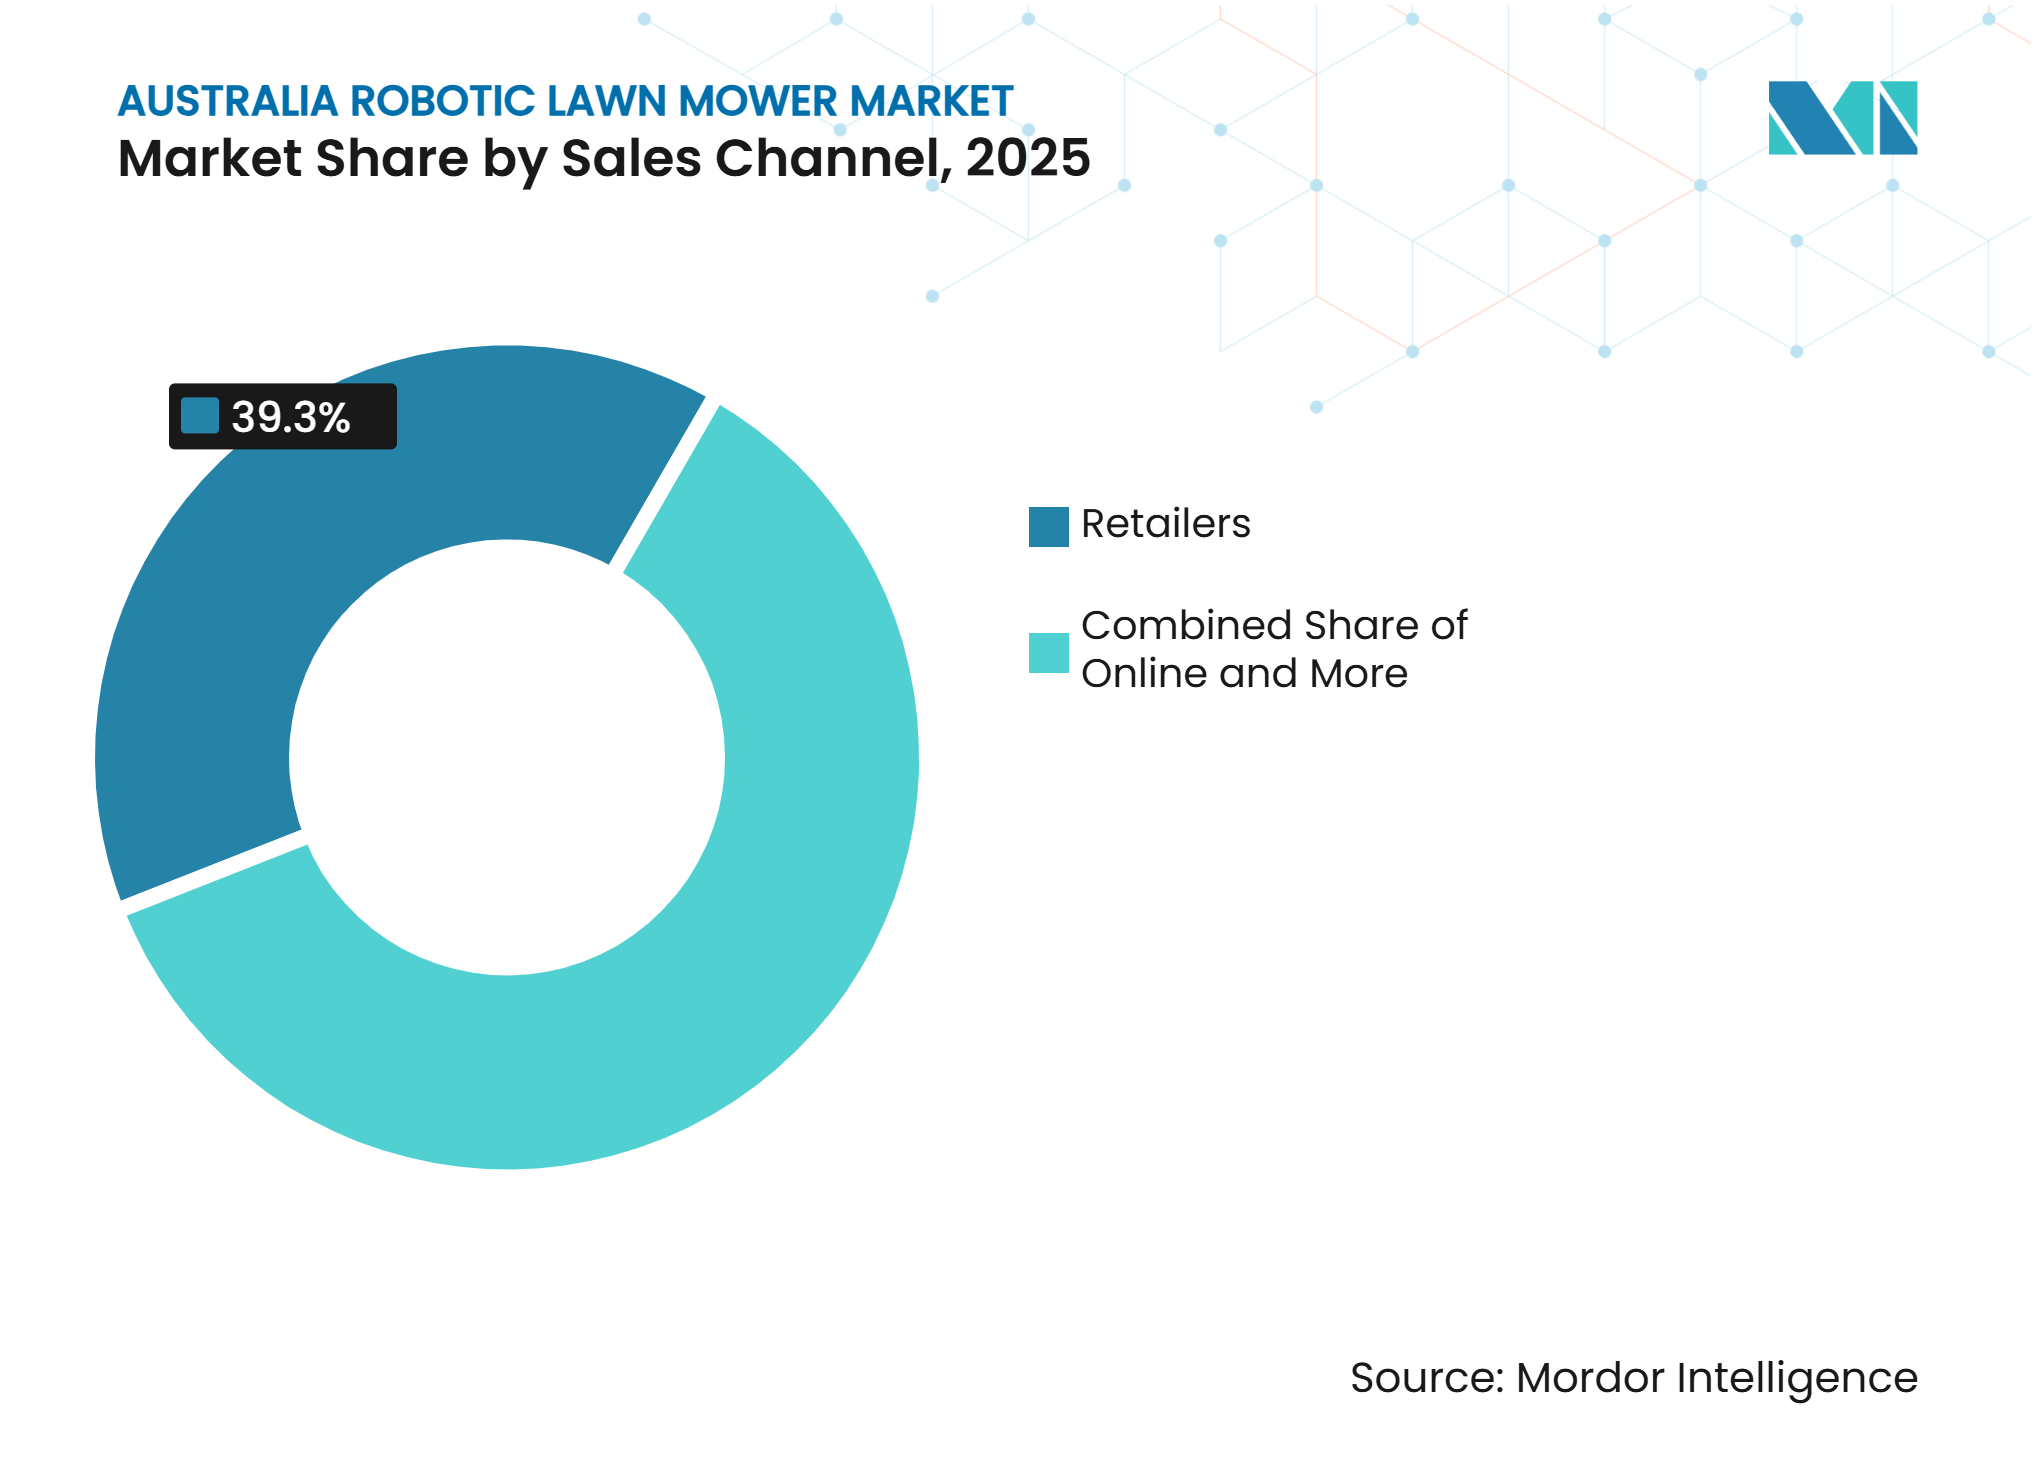
- Nach Vertriebskanal waren Einzelhändler im Jahr 2025 mit einem Umsatzanteil von 39,3 % die größte Kategorie, während Online von 2026 bis 2031 mit einer CAGR von 12,5 % wachsen soll.
- Nach Anwendung war der Wohnbereich im Jahr 2025 mit einem Umsatzanteil von 56,4 % die größte Kategorie, während Gewerbe von 2026 bis 2031 mit einer CAGR von 11,3 % wachsen soll.
- Nach Endnutzer waren Hausbesitzer im Jahr 2025 mit einem Umsatzanteil von 51,1 % die größte Kategorie, während Sportanlagen und Parks von 2026 bis 2031 mit der schnellsten CAGR von 13,1 % wachsen sollen.
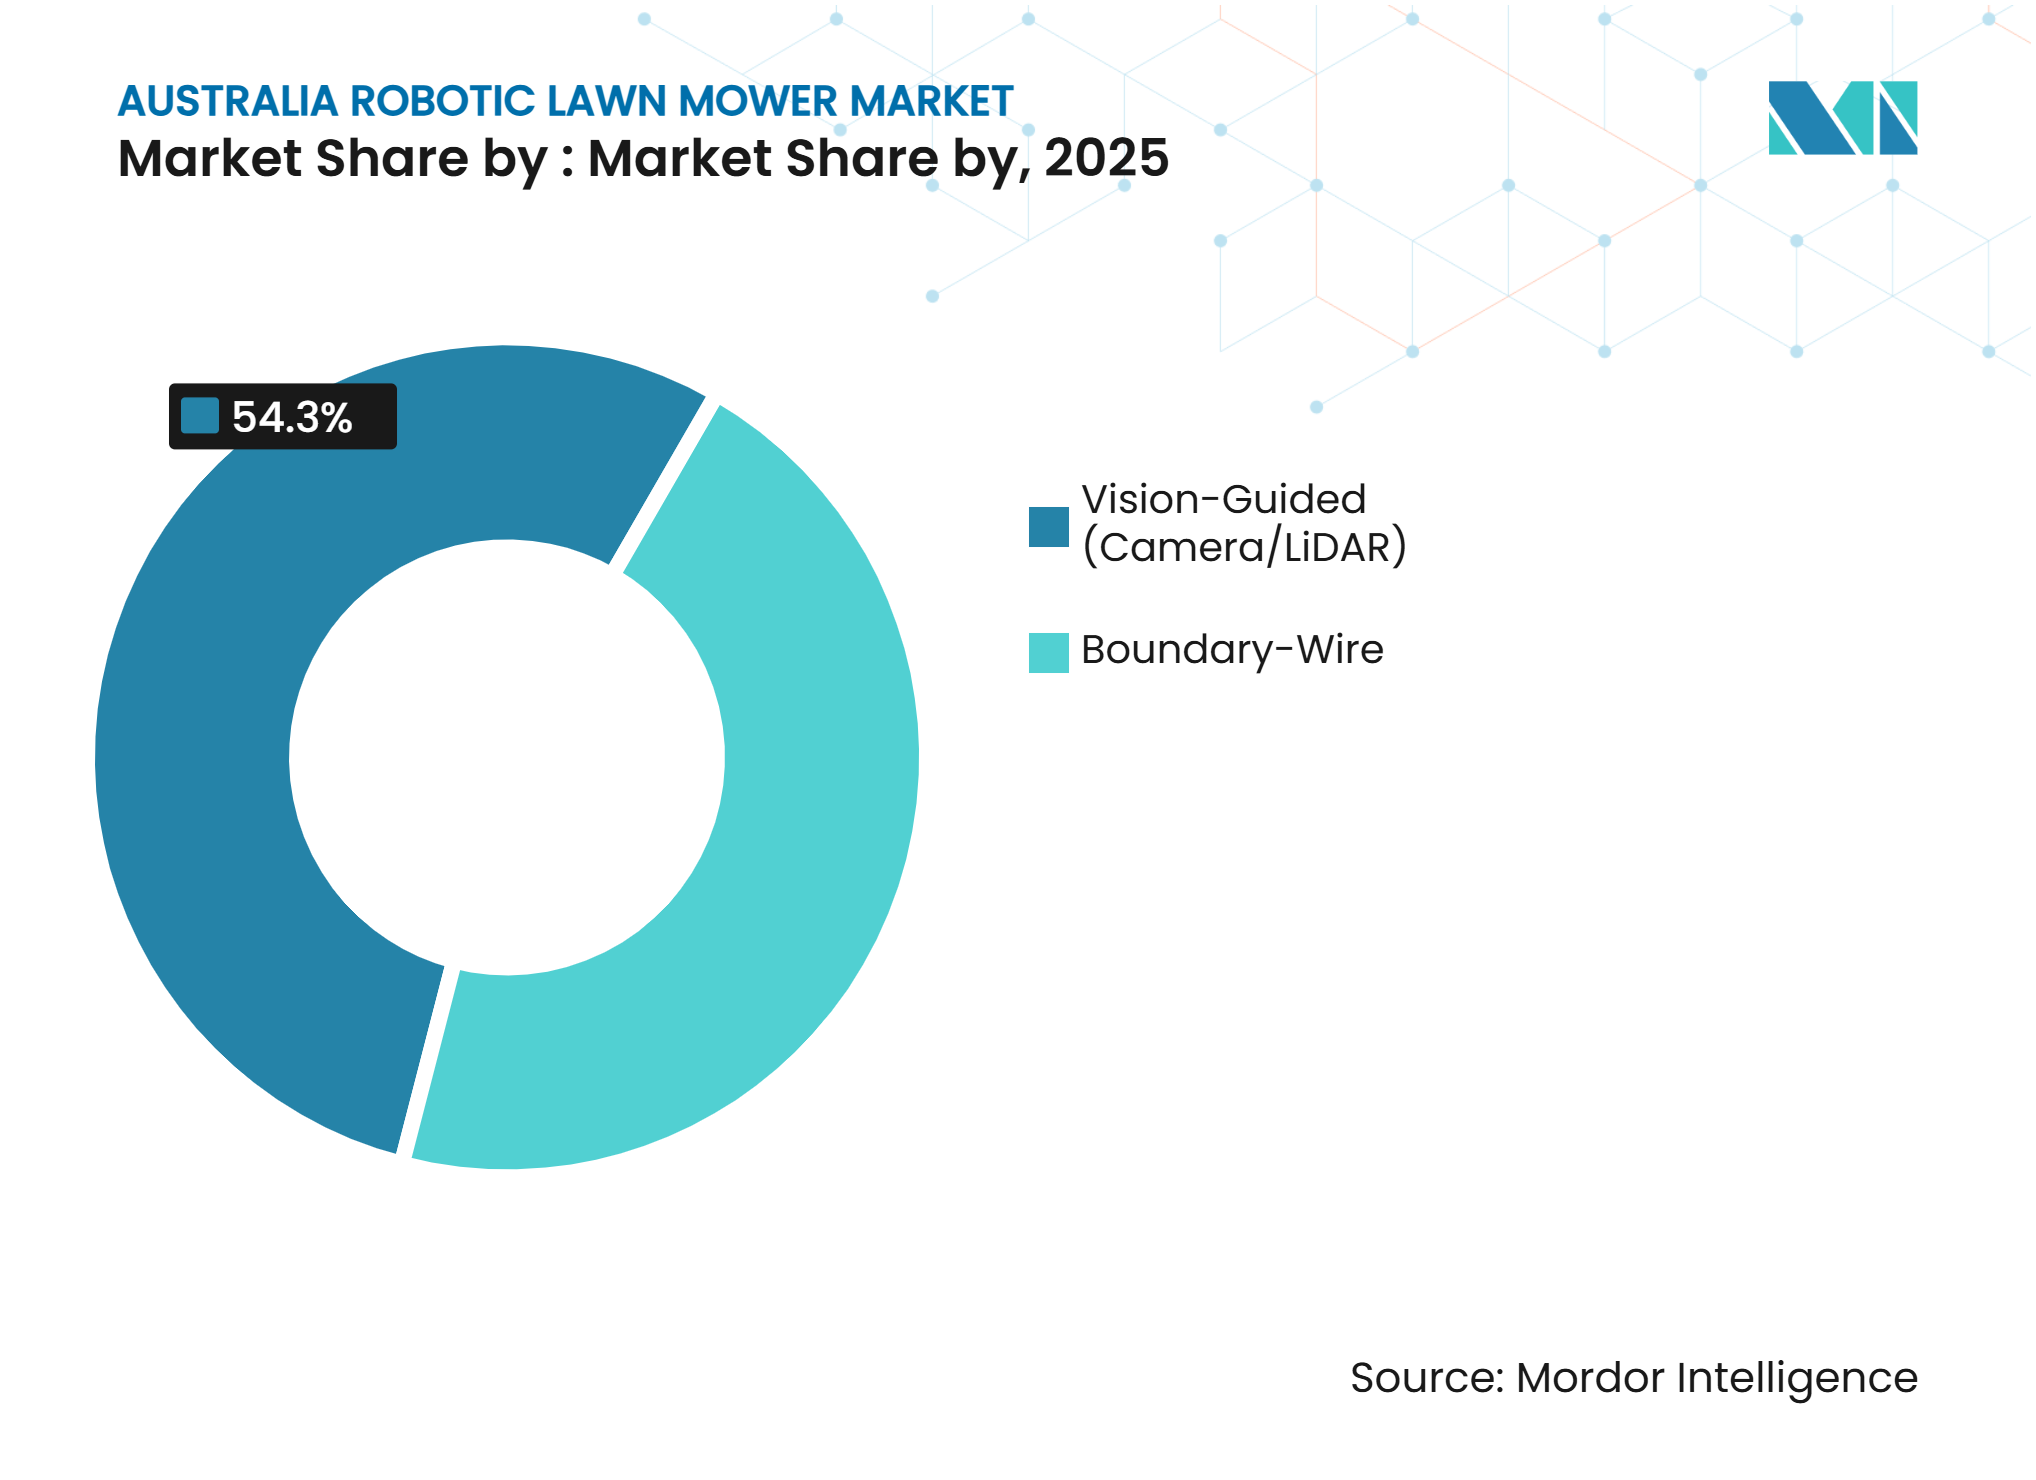
- Nach Konnektivität war Begrenzungsdraht im Jahr 2025 mit einem Umsatzanteil von 45,7 % die größte Kategorie, während kameragesteuerte Systeme von 2026 bis 2031 mit der schnellsten CAGR von 15,5 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Arbeitskräftemangel und steigende Kosten für die Rasenpflege | +2.1% | National, am stärksten in städtischen und stadtnahen Rasenpflegebetrieben, Golfkorridoren und Sportanlagen in New South Wales, Victoria und Queensland | Kurzfristig (≤ 2 Jahre) |
| Wohnbereichskomfort und Australiens Outdoor-Lebenskultur | +1.8% | National, mit Ballungszentren und Außenbezirken als Volumentreiber | Kurzfristig (≤ 2 Jahre) |
| Ausweitung auf gewerbliche Rasenflächen und öffentliche Gartenanwendungen | +1.5% | National, mit früher Aktivität in Golfanlagen, Sportanlagen und kommunalen Liegenschaften an der Ostküste | Mittelfristig (2–4 Jahre) |
| Nachfrage nach leiser, emissionsarmer Rasenpflege | +1.4% | National, mit der stärksten kurzfristigen Wirkung in städtischen Gebieten mit unterschiedlichen Vorstadtgrundstücksprofilen | Mittelfristig (2–4 Jahre) |
| Drahtlose Navigation verbessert die Eignung für australische Rasenflächen | +1.2% | National, mit Ballungszentren als Vorreiter und regionaler Nachfrage, die durch Online-Kanäle unterstützt wird | Kurzfristig (≤ 2 Jahre) |
| Sinkende Aufpreise für Erstanwender und breitere Einzelhandelsverfügbarkeit | +1.0% | Städtische und vorstädtische Kommunen in New South Wales, Victoria und South Australia | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und steigende Kosten für die Rasenpflege
Der australische Markt für Roboter-Rasenmäher wird durch anhaltende Schwierigkeiten bei der Einstellung von Personal für routinemäßige Rasenpflegearbeiten gestützt. Die australische Regierung nahm Landschaftsgärtner und Bewässerungstechniker in die Core Skills Occupation List vom Dezember 2024 auf[1]. Golfplätze, Parks und Sportanlagen müssen Mäharbeiten nach festen Zeitplänen durchführen, obwohl das Personal knapp ist. Autonome Geräte können repetitive Schnittarbeiten von den Pflegeteams übernehmen und ihnen ermöglichen, sich auf Bewässerung, Oberflächenvorbereitung, Krankheitsmanagement und Pflanzengesundheit zu konzentrieren. Der kommerzielle Wert beschränkt sich nicht nur auf reduzierte Personalanforderungen; er kann auch die Konsistenz der Wartungspläne verbessern, wenn qualifizierte Arbeitskräfte knapp sind.
Wohnbereichskomfort und Australiens Outdoor-Lebenskultur
Die Wohnbasis bleibt für den australischen Markt für Roboter-Rasenmäher wichtig, da Außenbereiche ein fester Bestandteil der Haushaltspflege sind. Im Jahr 2025 kauften laut Australia Post 5,1 Millionen Haushalte Haus- und Gartenprodukte online. Dieses Kaufverhalten macht den Online-Vergleich von Produktmerkmalen und Preisen für den Verkauf von Roboter-Rasenmähern relevanter. Hausbesitzer schätzen möglicherweise geplante Mähvorgänge und weniger Zeit für routinemäßige Rasenpflegearbeiten, insbesondere wenn das Erscheinungsbild des Gartens Teil einer Entscheidung zur Immobilienpflege ist. Direkte Online-Marken können diese Käufergruppe erreichen, ohne sich vollständig auf die physische Händlerabdeckung zu verlassen, obwohl klare Produktinformationen und Support für Erstkäufer weiterhin wichtig sind.
Ausweitung auf gewerbliche Rasenflächen und öffentliche Gartenanwendungen
Gewerbliche Standorte bieten ein wachsendes Segment des australischen Marktes für Roboter-Rasenmäher, da sie häufig häufige und konsistente Schnittarbeiten erfordern. Husqvarna und Nuturf gingen im Februar 2026 eine Partnerschaft ein, um roboter- und akkubetriebene Lösungen für australische professionelle Rasenpflegekunden zu unterstützen. Die Vereinbarung verbindet gewerbliche Geräte mit einem lokalen Fachhändlernetz für professionelle Rasenpflege, das bereits Golf-, Sport- und kommunale Umgebungen bedient. Verwaltete Rasenpflegekunden können mehrere Einheiten einsetzen und benötigen laufende Installation, Service und technischen Support. Diese Anforderungen schaffen ein Vertriebsmodell, das auf Geräteverfügbarkeit und kontinuierlichem Betriebssupport basiert, anstatt auf einem einzelnen Wohnbereichsproduktverkauf.
Drahtlose Navigation verbessert die Eignung für australische Rasenflächen
Drahtlose Navigation erweitert die Anzahl der Grundstücke, die für das robotergestützte Mähen in Betracht gezogen werden können. MAMMOTION beschreibt seine LUBA 3 AWD-Serie als mit LiDAR, seinem NetRTK-Positionierungssystem und Doppelkamera-Navigation ausgestattet, was darauf ausgelegt ist, die Abhängigkeit von der Begrenzungsdrahtinstallation zu reduzieren. Solche Systeme können den Installationsaufwand für Standorte mit unregelmäßigen Grenzen, wechselnden Rasenlayouts, Baumbestand oder schwer zugänglichen Punkten reduzieren. Zuverlässige Leistung an Hängen und um Hindernisse herum bleibt notwendig, bevor eine breitere gewerbliche Bereitstellung erfolgen kann. Produkte müssen auch ein zuverlässiges Mähmuster aufrechterhalten, wenn sich das Grundstück im Laufe des Jahres verändert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Bereitstellungskosten | -1.80% | National, mit stärkerem Einfluss auf Käufer in Außenbezirken und kleine Landschaftsbauunternehmen | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Rasenlayout, Gelände und Graszustand | -1.60% | National, mit stärkerem Einfluss in Küstengebieten von Queensland und New South Wales sowie auf ländlichen Grundstücken | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von Mobilfunk-, WLAN- und Satellitenkonnektivität | -1.10% | Stadtrandgebiete, regionale und abgelegene Gebiete Australiens mit inkonsistenter mobiler Breitbandversorgung | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich Batteriesicherheit, Zuverlässigkeit und Verbrauchervertrauen | -0.90% | National, mit erhöhter Relevanz für gewerbliche Käufer und unbeaufsichtigten Betrieb | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Bereitstellungskosten
Die Anschaffungskosten bleiben eine Einschränkung für den australischen Markt für Roboter-Rasenmäher, insbesondere wenn Installation oder Standortvorbereitung erforderlich sind. Käufer müssen möglicherweise Geräte, Ladeinfrastruktur, Kartierung, laufenden Support und die Kosten für Servicevereinbarungen als Teil der Entscheidung bewerten. Große Standorte können auch mehrere Einheiten erfordern, was das anfängliche Engagement erhöht und die Beschaffungsplanung stärker in den Vordergrund rückt. Kleinere gewerbliche Organisationen können längere Beschaffungs- und Budgetgenehmigungszyklen haben als große Einrichtungen, selbst wenn der wiederkehrende Personalbedarf klar ist. Die Akzeptanz kann daher je nach gewerblicher Kundengruppe variieren, da sich die finanziellen und betrieblichen Anforderungen eines kommunalen Standorts, eines Golfclubs und eines kleinen Auftragnehmers unterscheiden.
Einschränkungen durch Rasenlayout, Gelände und Graszustand
Australische Rasenflächen können Gelände-, Gras- und Hindernisbedingungen aufweisen, mit denen nicht jedes Produkt effektiv umgehen kann. Dichtes Büffelgras und Kikuyu-Gras, steile Grundstücke, enge Durchgänge, Wasserelemente und unregelmäßige Kanten erhöhen den Bedarf an geeigneten Schnitt- und Navigationsfähigkeiten. ANKER Innovations listet grasbezogene Betriebsausschlüsse für sein eufy E15-Modell auf, was die Notwendigkeit verdeutlicht, dass Käufer die Produktspezifikationen an die Standortbedingungen anpassen müssen. Diese Bedingungen können Käufe verzögern, bis Kunden mehr Vertrauen in die Standortkompatibilität haben, und ein Installateur kann realistische Erwartungen für den Betrieb setzen. Käufer müssen möglicherweise auch ihren Mähplan anpassen, wenn saisonales Graswachstum die Arbeitslast verändert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Reichweite:
Niedriger Bereich führt die Wohnbereichsnachfrage an, während Hoher Bereich größere Standorte unterstütztDer Niedrige Bereich hielt im Jahr 2025 52,2 % des Umsatzes des australischen Marktes für Roboter-Rasenmäher und war damit die größte Reichweitenkategorie. Diese Mäher bedienen Hausbesitzer mit kleineren, klar abgegrenzten Rasenflächen und relativ einfachen Abdeckungsanforderungen. Käufer in dieser Gruppe suchen in der Regel eine praktische Alternative zum routinemäßigen manuellen Mähen. Die Kategorie unterstützt die Erstakzeptanz durch einen Einstiegspunkt mit geringerer Komplexität. Der Wettbewerb konzentriert sich auf Preis, grundlegende Navigation, Garantieabdeckung und Händlerunterstützung.
Produkte im mittleren Bereich bedienen größere Vorstadtrasenflächen und Grundstücke mit mehr als einem Mähbereich. Sie bieten eine größere Abdeckung, ohne in die höchste Kapazitätsstufe zu wechseln. Der Hohe Bereich soll von 2026 bis 2031 mit der schnellsten CAGR von 10,5 % wachsen. Diese Stufe ist für große Wohngrundstücke, institutionelle Standorte und gewerbliche Flotten relevant, die höhere Kapazität und Langlebigkeit benötigen. Husqvarnas iQ-Serie ist in Australien im Jahr 2026 für Grundstücke bis zu 5.000 m² erhältlich, während MAMMOTION den LUBA 3 AWD in Australien anbietet[2].


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriekapazität:
Produkte mit mittlerer Spannung führen, während höhere Spannung für längere Betriebszyklen geeignet istDie Kategorie 20 bis 30 V hielt im Jahr 2025 55,9 % des Umsatzes und war das größte Batteriekapazitätssegment. Sie entspricht den Betriebsanforderungen vieler Wohnbereichsmäher auf standardmäßigen Vorstadtrasenflächen. Systeme mit weniger als 20 V sind relevant, wenn kürzere Laufzeiten und leichtere Mählasten den Standortanforderungen entsprechen. Käufer bewerten diese Produkte nach Abdeckung, Ladekomfort und Benutzerfreundlichkeit. Die Batteriekapazität muss zusammen mit Gelände, Grasdichte und Mähhäufigkeit berücksichtigt werden.
Mehr als 30 V soll von 2026 bis 2031 mit der schnellsten CAGR von 13,8 % wachsen. Hochspannungsplattformen sind für längere Betriebszeiten und anspruchsvolle Schnittbedingungen auf verwalteten Rasenflächen relevant. Die Marktchance für australische Roboter-Rasenmäher in dieser Kategorie ist an Geräte geknüpft, die gewerbliche Arbeitslasten bewältigen können. Husqvarna vermarktet gewerbliche Lösungen für professionelle Rasenpflegeumgebungen, wo sich Gerätenutzung und Servicebedarf von der Wohnbereichsnutzung unterscheiden.
Nach Vertriebskanal:
Einzelhändler führen, während Online-Verkäufe zunehmenEinzelhändler machten im Jahr 2025 39,3 % des Umsatzes aus und waren das größte Vertriebskanalsegment. Stationäre Geschäfte helfen Kunden, Modelle zu vergleichen, Vorführungen zu sehen und die Installation zu besprechen. Diese Unterstützung ist für Käufer nützlich, die mit dem Betrieb autonomer Mäher nicht vertraut sind. Einzelhändler ermöglichen es Kunden auch, die Rasenbedingungen vor der Produktauswahl zu besprechen. Händlernetzwerke können für Installation, Reparaturen und Kundendienst weiterhin wichtig sein.
Fachgeschäfte bedienen Käufer, die detaillierte Beratung zu Navigation, Abdeckung, Standortgestaltung oder gewerblicher Bereitstellung benötigen. Online soll von 2026 bis 2031 mit der schnellsten CAGR von 12,5 % wachsen. Im Jahr 2025 entfielen laut Australia Post 74 % der Online-Ausgaben für Haus und Garten auf Ballungszentren. Online-Kanäle ermöglichen es Kunden, Produkte über Preisbänder und Navigationsmethoden hinweg zu vergleichen. Der australische Markt für Roboter-Rasenmäher profitiert, wenn Online-Verkäufe zugänglichen technischen Support und Serviceoptionen umfassen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Wohnbereich führt, während gewerbliche Nutzung zunimmtDer Wohnbereich repräsentierte im Jahr 2025 56,4 % des Umsatzes und war die größte Anwendung im australischen Markt für Roboter-Rasenmäher. Die Nachfrage wird durch den Komfort geplanter, automatisierter Rasenpflege angetrieben. Wohnbereichsprodukte sind in städtischen und vorstädtischen Gebieten mit überschaubaren Rasenflächen sichtbar. Käufer konzentrieren sich häufig auf Preis, Einrichtung, Schnittabdeckung und Rasenkompatibilität. Diese Produkte benötigen auch eine praktische Hinderniserkennung und unkomplizierten Kundensupport.
Gewerbe soll von 2026 bis 2031 mit der schnellsten CAGR von 11,3 % wachsen. Gewerbliche Nutzer betrachten autonomes Mähen als Teil eines umfassenderen Grünflächenpflegeprozesses. Golfplätze, Parks, Sportanlagen, Campusgelände und Resorts können mehrere Einheiten und geplante Wartungsarbeiten erfordern. Husqvarnas Partnerschaft mit Nuturf vom Februar 2026 zielt auf Golfplätze, Sportanlagen und kommunale Umgebungen in Australien ab. Lieferanten, die Installation, Schulung und reaktionsschnellen Service anbieten, sind besser positioniert, um diese Anforderungen zu erfüllen.
Nach Endnutzer:
Hausbesitzer führen, während Sportanlagen und Parks am schnellsten wachsenHausbesitzer hielten im Jahr 2025 51,1 % des Endnutzerumsatzes und waren die größte Endnutzergruppe. Ihre Käufe unterstützen die Nachfrage nach kleineren und mittelgroßen Roboter-Rasenmähern. Haushaltsnutzer benötigen in der Regel Produkte, die einfach zu bedienen und für vorhersehbare Rasenflächen geeignet sind. Online-Recherchen helfen ihnen, Navigationsmethoden, Abdeckungsangaben und Garantiebedingungen zu vergleichen. Diese Gruppe unterstützt eine breite Distribution, bleibt jedoch sensibel gegenüber Kosten und Standorteignung.
Sportanlagen und Parks sollen von 2026 bis 2031 mit der schnellsten CAGR von 13,1 % wachsen. Diese Standorte benötigen konsistente Oberflächenbedingungen und folgen häufig festen Wartungsplänen. Landschaftsbauunternehmen können autonomes Mähen nutzen, um Personal für Kantenarbeiten, Heckenschnitt, Bewässerungskontrollen und gärtnerische Arbeiten verfügbar zu halten. Golfplätze sind ebenfalls wichtig, da sie große Rasenflächen kontinuierlich pflegen. Die australische Roboter-Rasenmäher-Branche kann profitieren, wenn Lieferanten zuverlässigen Betrieb und laufenden Servicesupport bieten.
Nach Konnektivität:
Begrenzungsdraht führt, während kameragesteuerte Systeme am schnellsten wachsenBegrenzungsdraht hielt im Jahr 2025 45,7 % des Umsatzes und war das größte Konnektivitätssegment. Seine Position spiegelt bereits über etablierte Wohnbereichs- und Fachkanäle installierte Produkte wider. Begrenzungsdrahtsysteme bieten eine vorhersehbare Perimeterkontrolle auf Rasenflächen mit stabilen Layouts. Installationsanforderungen können den Aufwand bei der Erstakzeptanz erhöhen. Die Kategorie eignet sich für Käufer, die einen definierten Einrichtungsprozess oder Händlerunterstützung bevorzugen.
Smart-GPS- und WLAN-Systeme bedienen Standorte, an denen die Installation von Begrenzungsdraht weniger attraktiv ist. Kameragesteuerte Systeme sollen von 2026 bis 2031 mit der schnellsten CAGR von 15,5 % wachsen. Husqvarna kündigte im März 2026 Technologie mit künstlicher Intelligenz (KI) und Kameravision für 7 Roboter-Rasenmäher an, darunter Produkte für den Wohnbereich und den professionellen Einsatz. Kamera- und Lidar-Systeme (Lichtdetektion und Entfernungsmessung) sollen die Navigation um Hindernisse verbessern, wo die reine Satellitenleistung begrenzt ist. Ihre Akzeptanz wird von einem zuverlässigen Betrieb auf Rasenflächen mit unterschiedlichem Gras, Baumbestand, Gelände und Layouts abhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Der australische Markt für Roboter-Rasenmäher hat keine formale subnationale Segmentierung, obwohl die Nachfrage je nach Bundesstaat und städtischem Korridor variiert. New South Wales, Victoria und Queensland weisen große Konzentrationen von Vorstadtrasenflächen, Golfplätzen, Sportanlagen und gewerblichen Liegenschaften auf. Diese Bedingungen unterstützen sowohl Haushaltskäufe als auch verwaltete Rasenpflegeanwendungen. Husqvarnas Aktivitäten im Jahr 2026 mit Nuturf bedienen australische Golf-, Sport- und kommunale Kunden. Lokale Bereitstellungen können die Unsicherheit für nahegelegene professionelle Käufer verringern, schaffen jedoch keine separaten Märkte auf Bundesstaatsebene.
Queensland hat ganzjährige Rasenpflegebedürfnisse, die durch autonomes Mähen unterstützt werden können. Dichtes Büffelgras und Kikuyu-Gras können auch die Anforderungen an Schnittleistung und Navigation erhöhen. MAMMOTION gibt an, dass sein LUBA 3 AWD für Hänge bis zu 80 % ausgelegt ist, was für unebene Wohngrundstücke relevant ist. Die Produktwahl hängt von Graszustand, Hangneigung und Hindernissen ab. New South Wales und Victoria bieten ebenfalls gewerbliche Möglichkeiten, wo Rasenqualität und Betriebspläne wichtig sind.
Western Australia und South Australia werden über Einzelhändler, Händler und Online-Verkäufe bedient. Australia Post meldete im Jahr 2025 Online-Kaufaktivitäten für Haus und Garten in innerstädtischen Regionalgebieten. Dies gibt Lieferanten einen Weg in Gebiete mit weniger Fachgeschäften. Stadtrandgebiete und abgelegene Standorte können eine schwächere Mobilfunk-, WLAN- oder Satellitenkonnektivität aufweisen. Diese Bedingungen können drahtlose Systeme auf großen halbländlichen Grundstücken einschränken. Die Australian Communications and Media Authority verwaltet die Frequenzpolitik, die für drahtlose Dienste relevant ist. Käufer benötigen weiterhin eine standortbezogene Bewertung der Signalstabilität, des Baumbestands, des Grundstücksmaßstabs und der Supportverfügbarkeit.
Wettbewerbslandschaft
Marktkonzentration
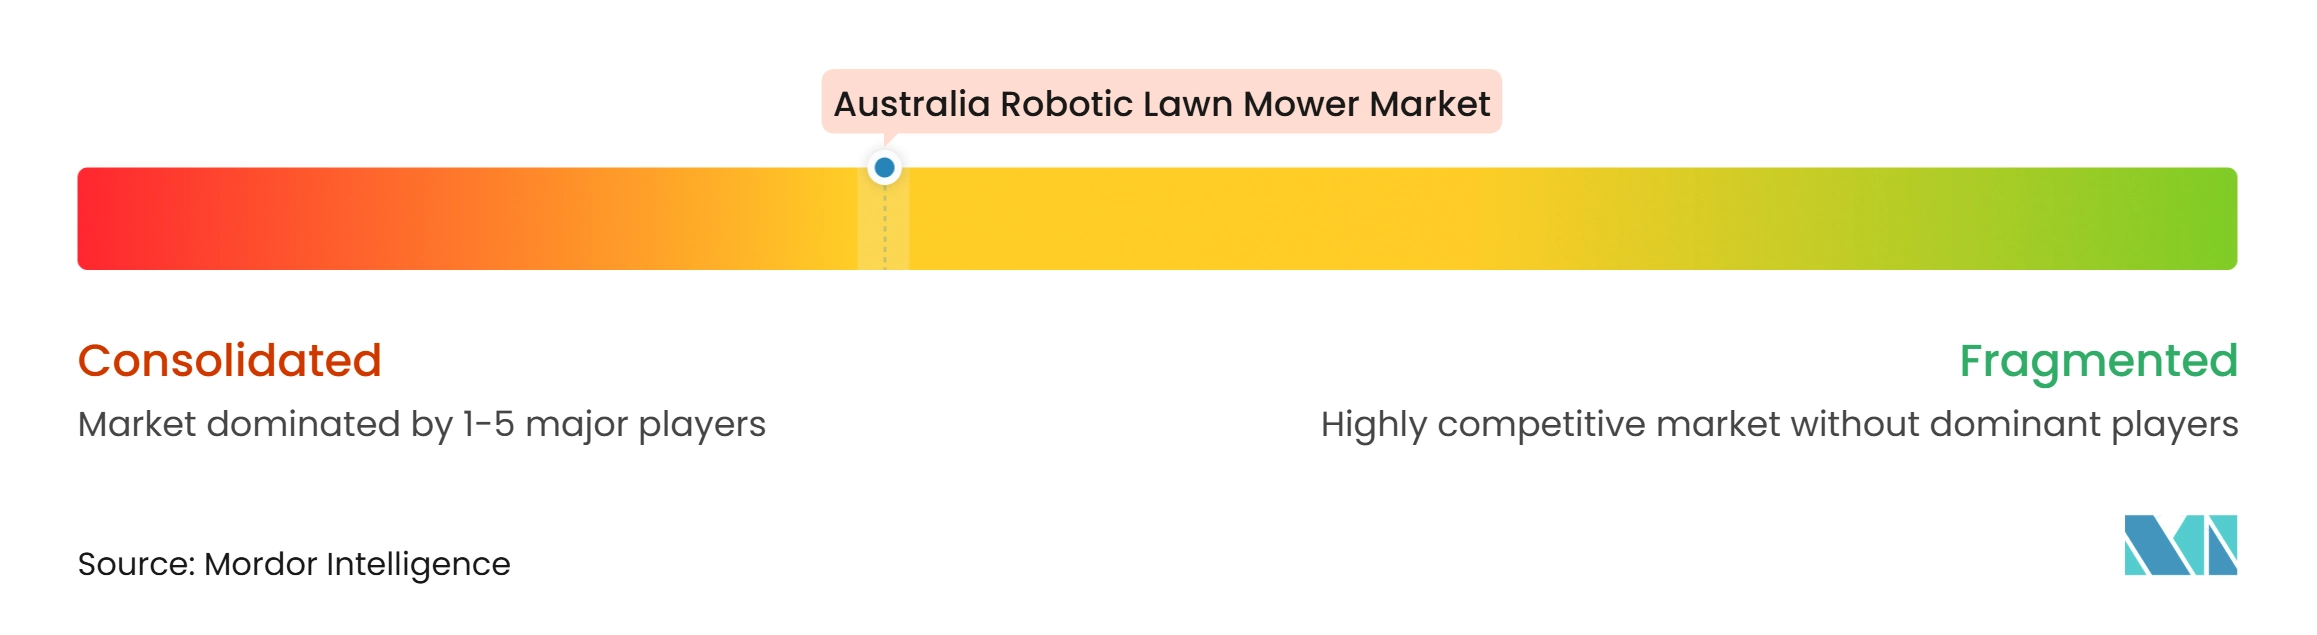
Der australische Markt für Roboter-Rasenmäher umfasst etablierte händlergeführte Lieferanten und neuere drahtlose Marken. Husqvarna hat eine starke Position in professionellen und händlergeführten Kanälen. Sein australisches Portfolio umfasst Automower-Produkte sowie professionelle CEORA- und EPOS-Lösungen für verwaltete Rasenflächen. STIHL Pty Ltd, Positec Group Ltd., Navimow, MAMMOTION, ANKER INNOVATIONS AUSTRALIA PTY LTD, Sunseeker, Zucchetti Centro Sistemi S.p.a., FJDYNAMICS PTE.LTD., YAMABIKO Corporation, Spacewalker Technology Hong Kong Co., Limited, ECOVACS, AL-KO Geräte GmbH, Roborock Technology (Shanghai) Co., Ltd. und HOOKII All sind ebenfalls im Unternehmensuniversum enthalten. Für die führenden Lieferanten sind keine validierten Unternehmensanteilsdaten verfügbar.
Husqvarna und Nuturf schlossen im Februar 2026 eine Partnerschaft, um gewerbliche roboter- und akkubetriebene Lösungen für professionelle Rasenpflegekunden auszubauen[3]. Husqvarna Group kündigte im März 2026 KI-Visionstechnologie für 7 Roboter-Rasenmäher an, darunter eine gewerbliche Automower 540 EPOS-Konfiguration. MAMMOTION veröffentlichte im Juni 2026 ein australisches Update zur LUBA 3 AWD-Serie und beschrieb seinen LiDAR-, NetRTK- und Doppelkamera-Navigationsansatz. Diese Schritte verbinden Produktentwicklung mit breiterem Zugang zu gewerblichen oder direkten Online-Kunden. Installationssupport und zuverlässiger Betrieb können die Lieferantenauswahl neben den Produktspezifikationen beeinflussen.
Das Wettbewerbsfeld umfasst Begrenzungsdrahtprodukte und neuere drahtlose Systeme. Begrenzungsdrahtlieferanten behalten ihre Relevanz, wo Installation und Wartung bereits Teil des Verkaufsprozesses sind. Drahtlose Lieferanten versuchen, den Einrichtungsaufwand durch Kameras, LiDAR, Satellitenpositionierung und Software zu reduzieren. Produktsicherheit ist ebenfalls wichtig, da die Australian Competition and Consumer Commission Verbraucherproduktsicherheitspflichten und Rückrufe verwaltet. Lieferanten müssen Batteriesicherheit, Garantiesupport und Kundenvertrauen neben der Mähleistung ansprechen.
Marktführer der australischen Roboter-Rasenmäher-Branche
-
Husqvarna AB
-
Positec Group Ltd.
-
STIHL Pty Ltd
-
Navimow
-
MAMMOTION
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Australien Markt für Roboter-Rasenmäher Unternehmen in diesem Bericht
- Husqvarna AB
- STIHL Pty Ltd
- Positec Group Ltd.
- Navimow
- MAMMOTION
- ANKER INNOVATIONS AUSTRALIA PTY LTD
- Sunseeker
- Zucchetti Centro Sistemi S.p.a.
- FJDYNAMICS PTE.LTD.
- YAMABIKO Corporation (Belrobotics)
- Spacewalker Technology Hong Kong Co., Limited(Mova Tech Australia)
- ECOVACS
- AL-KO Geräte GmbH
- Roborock Technology (Shanghai) Co., Ltd.
- HOOKII All
Neueste Industrielle Entwicklungen in Australien Markt für Roboter-Rasenmäher
- März 2026: Husqvarna Group kündigte die KI-Visionsintegration für sieben neue Roboter-Rasenmäher weltweit an, darunter den gewerblichen Automower 540 EPOS für Flächen bis zu 8.000 m², mit einem Kamerazubehör, das die Visionsfähigkeit auf zuvor eingeführte EPOS-Modelle erweitert.
- Februar 2026: Husqvarna AB und Nuturf formalisierten eine gewerbliche Partnerschaft zur Förderung roboter- und akkubetriebener Lösungen für australische Golfplätze, Elitesportanlagen und kommunale Umgebungen.
- Juni 2026: MAMMOTION veröffentlichte ein australisches Update zur LUBA 3 AWD-Serie und beschrieb seinen LiDAR-, NetRTK- und Doppelkamera-Navigationsansatz.
Berichtsumfang des australischen Marktes für Roboter-Rasenmäher
Ein Roboter-Rasenmäher ist ein autonomes Gerät, das mit Sensoren und Programmierung ausgestattet ist, um Rasenmähaufgaben ohne menschliches Eingreifen durchzuführen. Diese werden für Wohnbereichs- und gewerbliche Zwecke von Hausbesitzern, Wohnungseigentümern, in Parks und auf Spielplätzen sowie an anderen Orten eingesetzt.
Der Bericht über den europäischen Markt für Roboter-Rasenmäher ist segmentiert nach Reichweite (Niedriger Bereich, Mittlerer Bereich und Hoher Bereich), nach Batteriekapazität (Weniger als 20 V, 20 bis 30 V und Mehr als 30 V), nach Vertriebskanal (Einzelhändler, Fachgeschäfte und Online), nach Anwendung (Wohnbereich und Gewerbe), nach Endnutzer (Hausbesitzer, Landschaftsbauunternehmen, Sportanlagen und Parks, Kommunen, Golfplätze und Sonstige) sowie nach Konnektivität (Begrenzungsdraht, Smart-GPS / WLAN und Kameragesteuert). Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Niedriger Bereich |
| Mittlerer Bereich |
| Hoher Bereich |
| Weniger als 20 V |
| 20 bis 30 V |
| Mehr als 30 V |
| Einzelhändler |
| Fachgeschäfte |
| Online |
| Wohnbereich |
| Gewerbe |
| Hausbesitzer |
| Landschaftsbauunternehmen |
| Sportanlagen und Parks |
| Kommunen |
| Golfplätze |
| Sonstige |
| Begrenzungsdraht |
| Smart-GPS / WLAN |
| Kameragesteuert (Kamera/LiDAR) |
| Nach Reichweite | Niedriger Bereich |
| Mittlerer Bereich | |
| Hoher Bereich | |
| Nach Batteriekapazität | Weniger als 20 V |
| 20 bis 30 V | |
| Mehr als 30 V | |
| Nach Vertriebskanal | Einzelhändler |
| Fachgeschäfte | |
| Online | |
| Nach Anwendung | Wohnbereich |
| Gewerbe | |
| Nach Endnutzer | Hausbesitzer |
| Landschaftsbauunternehmen | |
| Sportanlagen und Parks | |
| Kommunen | |
| Golfplätze | |
| Sonstige | |
| Nach Konnektivität | Begrenzungsdraht |
| Smart-GPS / WLAN | |
| Kameragesteuert (Kamera/LiDAR) |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Roboter-Rasenmähern in Australien an?
Arbeitskräftemangel, Komfort für Hausbesitzer, gewerbliche Rasenpflegebedürfnisse und drahtlose Navigation unterstützen die Nachfrage.
Wie groß ist der australische Sektor für Roboter-Rasenmäher?
Der Sektor wird im Jahr 2026 auf 86,5 Millionen USD geschätzt und soll bis 2031 128,5 Millionen USD erreichen.
Welche Nutzer adoptieren Roboter-Rasenmäher am schnellsten?
Sportanlagen und Parks sollen von 2026 bis 2031 mit der schnellsten CAGR von 13,1 % wachsen.
Was sollten gewerbliche Käufer vor dem Kauf eines Roboter-Rasenmähers bewerten?
Gewerbliche Käufer sollten Standortbedingungen, Navigationszuverlässigkeit, Serviceabdeckung, Batteriesicherheit und Bereitstellungskosten bewerten.